
I titoli di Stato vengono spesso descritti come investimenti semplici: presto denaro allo Stato, ricevo interessi e alla scadenza mi viene restituito il capitale. La struttura di base è effettivamente questa, ma il rendimento reale di un titolo dipende da prezzo di acquisto, cedole, scadenza, fiscalità e momento dell’eventuale vendita. Inoltre, “titolo di Stato” non significa “assenza di rischio”: significa esposizione al rischio di credito dell’emittente sovrano, al rischio di tasso e, se il titolo viene venduto prima della scadenza, alle oscillazioni di mercato. Per capire davvero questi strumenti bisogna distinguere tre numeri che vengono spesso confusi: valore nominale, prezzo di mercato e rendimento.
Valore nominale e prezzo non coincidono
Un BTP può avere valore nominale 100 ma essere acquistato sul mercato a 96, 103 o qualunque altro prezzo determinato dalla domanda, dall’offerta e dai tassi di mercato. Se il titolo rimborsa 100 a scadenza e lo acquistiamo a 96, oltre alle cedole potremo beneficiare della differenza positiva tra 96 e 100, salvo gli effetti fiscali e le modalità di calcolo. Se lo acquistiamo a 103, a scadenza riceveremo 100 e quindi quella componente sarà negativa. Per questo la cedola non coincide con il rendimento effettivo. Un titolo con cedola del 5% acquistato molto sopra 100 può offrire un rendimento a scadenza molto inferiore al 5%; un titolo con cedola bassa acquistato sotto 100 può avere un rendimento effettivo più elevato.
La cedola è soltanto una componente
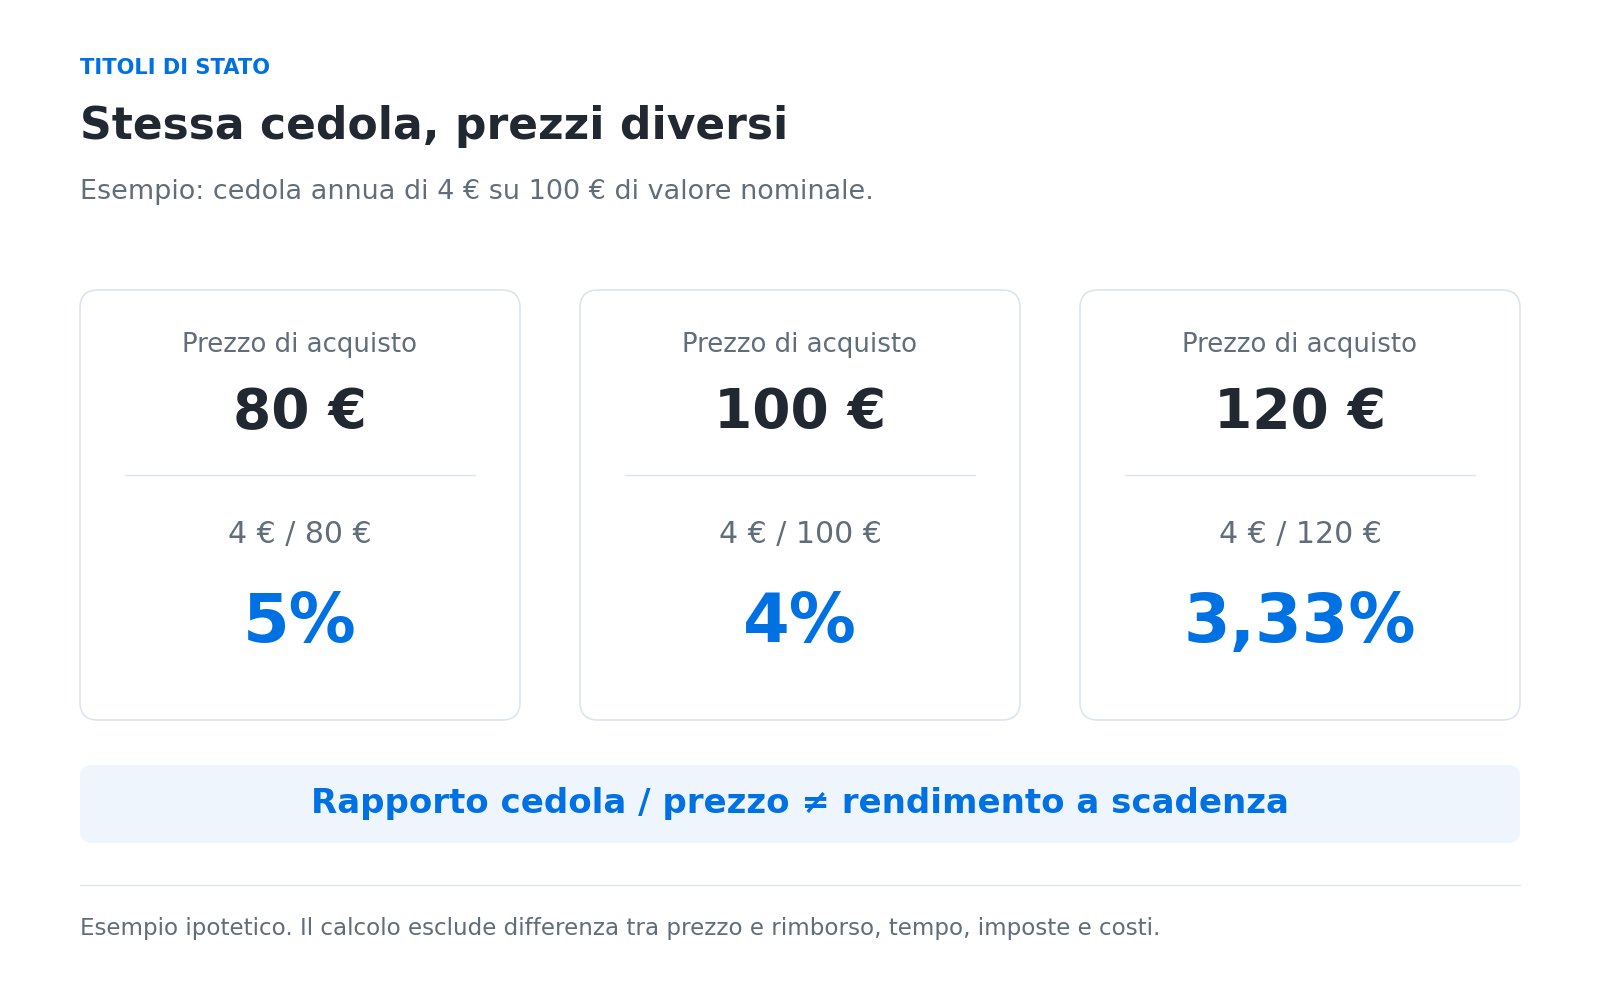
Supponiamo, in modo semplificato, che un titolo paghi 4 euro annui di cedola su 100 di valore nominale. Se lo compriamo a 100, il rapporto immediato tra cedola e prezzo è 4%. Se lo compriamo a 80, gli stessi 4 euro equivalgono al 5% del prezzo pagato; se lo acquistiamo a 120, equivalgono al 3,33%. Ma anche questo calcolo non è il rendimento completo perché manca il guadagno o la perdita tra prezzo di acquisto e rimborso e manca il valore temporale dei flussi. Per confrontare correttamente titoli con prezzi e scadenze diverse serve il rendimento a scadenza, che sintetizza in un unico tasso i flussi previsti assumendo determinate ipotesi.
Rendimento a scadenza e reinvestimento
Il rendimento a scadenza sintetizza prezzo, cedole e rimborso ipotizzando che il titolo venga mantenuto fino alla fine e che i flussi siano reinvestiti secondo le assunzioni del calcolo. È quindi una misura utile per confrontare titoli, ma non una promessa indipendente dal comportamento dell’investitore. Se le cedole vengono spese o reinvestite a tassi diversi, il risultato effettivo può cambiare. Immaginiamo un titolo acquistato a 96 che rimborsa 100 tra tre anni e paga cedole annuali. Una parte del rendimento deriva dalle cedole, una parte dai quattro punti di recupero del prezzo. Se lo vendiamo dopo un anno a 92, il guadagno atteso a scadenza non si realizza: prezzo di vendita e cedole incassate determinano il risultato effettivo. “Lo Stato rimborsa 100” conta soltanto per chi può attendere la scadenza e sempre salvo il rischio dell’emittente.
Perché il prezzo scende quando salgono i tassi
La relazione inversa tra prezzi obbligazionari e tassi è uno dei concetti fondamentali. La Banca d’Italia lo spiega in modo molto semplice: quando i tassi di mercato salgono, il prezzo dei titoli già esistenti tende a scendere; quando i tassi scendono, il prezzo tende a salire. Immaginiamo di possedere un titolo che paga il 2% quando nuovi titoli con stessa rischiosità e scadenza vengono emessi al 4%. Nessun investitore razionale pagherebbe 100 per ricevere il 2% se può ottenere il 4% su un nuovo titolo simile. Il vecchio titolo deve quindi scendere di prezzo finché il suo rendimento complessivo diventa competitivo.
La durata conta
Non tutti i titoli reagiscono allo stesso modo alle variazioni dei tassi. La duration misura la sensibilità del prezzo alle variazioni del rendimento. In generale, a parità di altre condizioni, titoli con scadenze più lunghe e cedole più basse tendono a essere più sensibili. Un aumento dei tassi di un punto percentuale può quindi avere un impatto modesto su un titolo che scade tra pochi mesi e molto maggiore su un’obbligazione ventennale. È per questo che dire “è un titolo di Stato, quindi il capitale non oscilla” è sbagliato se parliamo del valore di mercato prima della scadenza.
Se porto il titolo a scadenza il rischio di prezzo sparisce?
Se l’emittente rimborsa regolarmente il titolo e lo manteniamo fino alla scadenza, le oscillazioni intermedie di mercato non determinano di per sé una perdita realizzata. Tuttavia il prezzo di acquisto continua a essere importante: se abbiamo comprato sopra la pari, il rimborso a 100 incorpora una perdita rispetto al prezzo pagato; se abbiamo comprato sotto la pari, accade il contrario. Inoltre mantenere fino a scadenza non elimina il costo opportunità. Se dopo l’acquisto i tassi salgono molto, restiamo legati a un titolo che rende meno dei nuovi strumenti disponibili. Non perdiamo necessariamente nominalmente alla scadenza, ma abbiamo immobilizzato capitale a condizioni diventate meno favorevoli.
BOT e BTP non sono la stessa cosa
I BOT sono titoli a breve termine senza cedola periodica: il rendimento deriva dalla differenza tra prezzo di acquisto e valore di rimborso. I BTP hanno generalmente scadenze più lunghe e prevedono cedole secondo le caratteristiche dell’emissione. Esistono inoltre titoli indicizzati all’inflazione e altre strutture. Questo significa che scegliere “un titolo di Stato” non è una decisione unica. Bisogna scegliere durata, struttura dei flussi, indicizzazione e momento di acquisto.
Costruire una scala di scadenze
Quando il denaro servirà in date diverse, concentrare tutto su un’unica scadenza può essere inefficiente. Una scala di titoli distribuisce i rimborsi nel tempo: una quota a un anno, una a due, una a tre e così via. Non elimina rischio di tasso o rischio sovrano, ma riduce la necessità di vendere l’intera posizione in un momento sfavorevole e rende più prevedibile la liquidità. Prima dell’acquisto confronterei rendimento netto, duration, liquidità del titolo e coerenza con la data dell’obiettivo. Osserverei inoltre il prezzo tel quel e il rateo, perché l’esborso può includere interessi maturati da riconoscere al venditore. La cedola resta il dato più visibile, ma una decisione completa richiede di capire quanto si paga oggi, quali flussi arriveranno e quando sarà necessario recuperare il capitale.
Il rischio emittente esiste
Un titolo di Stato è un credito verso lo Stato che lo ha emesso. Il rischio di credito può essere percepito come basso per determinati emittenti, ma non è concettualmente nullo. I rendimenti differenti tra Paesi riflettono, tra le altre cose, valutazioni diverse su rischio, inflazione, liquidità e condizioni di mercato. Concentrarsi interamente sul debito di un solo emittente espone quindi il patrimonio a un rischio specifico, anche se il titolo è considerato relativamente sicuro.
Anche la diversificazione per emittente conta
Detenere più BTP con scadenze diverse riduce la concentrazione temporale, ma non quella verso lo stesso debitore sovrano. Se una quota molto elevata del patrimonio dipende dall’Italia, reddito, pensione, immobili e titoli possono reagire agli stessi shock economici. La scelta va quindi inserita nel patrimonio complessivo, distinguendo diversificazione delle scadenze da diversificazione del rischio emittente.
Fiscalità e rendimento netto
Per un investitore italiano la fiscalità dei titoli di Stato può essere più favorevole rispetto a molti altri strumenti finanziari, ma il dato che conta resta il rendimento netto dopo imposte e costi. Se confrontiamo un conto deposito, un’obbligazione societaria e un BTP utilizzando soltanto i rendimenti lordi, possiamo arrivare a conclusioni sbagliate. Anche commissioni di negoziazione e spread denaro-lettera possono incidere, soprattutto per importi piccoli o operazioni frequenti.
Un esempio che riassume tutto
Immaginiamo due titoli con valore nominale 100 e stessa scadenza. Il primo paga una cedola del 5% ma quota 110; il secondo paga una cedola del 2% ma quota 90. Guardando solo la cedola sceglieremmo il primo. Ma il primo perde 10 punti tra prezzo e rimborso, mentre il secondo ne recupera 10. Il rendimento effettivo dipenderà dalla combinazione di tutti i flussi e dal tempo che manca alla scadenza. È esattamente per questo che non sceglierei mai un’obbligazione osservando soltanto la percentuale scritta accanto alla cedola.
Cosa guarderei prima di acquistare
Verificherei prezzo, rendimento a scadenza, durata residua, struttura delle cedole, duration, tassazione, liquidità del titolo e coerenza con la data in cui prevedo di aver bisogno del capitale. Se potrei dover vendere prima, darei particolare importanza al rischio di prezzo. Se l’orizzonte coincide con la scadenza, mi concentrerei maggiormente su rendimento netto e rischio emittente. I titoli di Stato possono essere strumenti molto utili, ma considerarli “semplicemente sicuri” nasconde il funzionamento economico che determina il risultato dell’investimento. La cedola dice quanto paga il titolo; il rendimento dice quanto rende al prezzo a cui lo compriamo; la duration ci aiuta a capire quanto il prezzo può reagire ai tassi. Sono tre informazioni diverse e servono tutte.
Nota. Questo articolo ha finalità esclusivamente informative e non costituisce una raccomandazione di investimento o un invito all’acquisto di titoli di Stato.