
Capitolo 1 - Società e Diritto
Il diritto è un insieme di regole che disciplinano la vita in società, garantendo l’ordine e la giustizia nei rapporti tra individui.
1. Società e regole di condotta
La vita sociale presuppone l’esistenza di regole per stabilire diritti, doveri e limiti di libertà.
Senza regole, non sarebbe possibile instaurare rapporti sociali e organizzare una collettività.
L’uomo è naturalmente portato alla vita associata per necessità e per una migliore soddisfazione dei bisogni.
3. Nozione di norma giuridica
Le norme giuridiche sono regole di condotta imposte da un’autorità per garantire l’ordine sociale.
Sono caratterizzate da generalità (valgono per tutti), astrattezza (disciplinano situazioni tipo) e imperatività (devono essere rispettate).
La violazione delle norme giuridiche comporta una sanzione, che può essere civile, penale o amministrativa.
4. Pluralità degli ordinamenti giuridici
Esistono diversi ordinamenti giuridici: non c’è solo lo Stato, ma anche il diritto internazionale, il diritto canonico, gli ordinamenti sportivi, ecc.
Gli ordinamenti possono essere in conflitto tra loro (es. un ordine religioso può vietare comportamenti che la legge civile consente).
5. Diritto e giustizia
La giustizia è il valore che il diritto dovrebbe garantire, ma il suo significato cambia a seconda del contesto storico e culturale.
Il diritto può talvolta risultare ingiusto se non rispetta principi etici fondamentali.
6. Il diritto naturale
Secondo la teoria del diritto naturale, esistono principi di giustizia universali e immutabili (es. il diritto alla vita e alla libertà).
Questa visione si contrappone al positivismo giuridico, che considera valide solo le norme effettivamente poste da un’autorità.
7. Storicismo, positivismo e dottrina pura del diritto
Lo storicismo sostiene che il diritto cambia nel tempo in base alle esigenze della società.
Il positivismo afferma che il diritto è solo l’insieme delle norme imposte dallo Stato.
La dottrina pura del diritto (Hans Kelsen) esclude ogni valutazione morale e considera il diritto come un sistema di norme gerarchicamente organizzate.
8. Neogiusnaturalismo e giustificazione del diritto
Il neogiusnaturalismo cerca di conciliare il diritto positivo con principi di giustizia universale.
Si discute su quali siano i criteri per giustificare il diritto: consenso sociale, efficienza, equità?
9. Consenso, giustizia e forza
Il diritto può basarsi sul consenso sociale, sulla ricerca della giustizia o sull’uso della forza da parte dello Stato per far rispettare le norme.
Il problema della legittimità delle leggi è centrale: una legge è giusta solo perché imposta dallo Stato o deve rispettare principi etici superiori?
Capitolo 2 - Fonti del Diritto Positivo
Le fonti del diritto sono gli strumenti attraverso i quali nascono, si modificano e si estinguono le norme giuridiche. Possono essere scritte (leggi, regolamenti) o non scritte (usi e consuetudini).
1. Il diritto positivo e le caratteristiche della norma giuridica
- Il diritto positivo è l'insieme delle norme in vigore in un determinato ordinamento giuridico in un dato momento storico.
- Le norme giuridiche hanno tre caratteristiche fondamentali:
Generalità: si applicano a tutti o a una categoria di soggetti.
- Astrattezza: regolano situazioni generali e non fatti specifici.
- Imperatività: impongono obblighi e divieti, la cui violazione comporta sanzioni.
2. Fonti di produzione e fonti di cognizione del diritto
- Fonti di produzione: atti e fatti che generano norme giuridiche (es. Costituzione, leggi, regolamenti).
- Fonti di cognizione: testi o documenti che contengono le norme e permettono di conoscerle (es. Gazzetta Ufficiale, codici giuridici).
3. Gerarchia delle fonti
Il sistema delle fonti è strutturato gerarchicamente: le norme di rango inferiore devono rispettare quelle di grado superiore.
La gerarchia è la seguente:
Costituzione e leggi costituzionali
Norme dell'Unione Europea (regolamenti e direttive)
Leggi ordinarie e atti con forza di legge (decreti-legge, decreti legislativi)
Leggi regionali
Regolamenti governativi
Usi e consuetudini (fonti non scritte)
4. La Costituzione
È la fonte suprema dell'ordinamento italiano, entrata in vigore il 1° gennaio 1948.
Contiene principi fondamentali e diritti inviolabili della persona.
È rigida, quindi può essere modificata solo tramite leggi costituzionali.
5. I regolamenti comunitari
Sono atti normativi dell’Unione Europea e hanno efficacia diretta in tutti gli Stati membri, prevalendo sulle leggi nazionali.
Le direttive UE, invece, necessitano di recepimento tramite leggi nazionali.
6. Le leggi ordinarie e il Codice Civile
Le leggi ordinarie sono approvate dal Parlamento e regolano la maggior parte dei rapporti giuridici. Sono equiparate Ai decreti legge e ai decreti legislativi.
Il Codice Civile è la principale raccolta normativa per il diritto privato.
7. Le leggi regionali
Regolano materie di competenza delle regioni, purché rispettino la Costituzione e le leggi statali.
8. I regolamenti
Sono norme di dettaglio emanate dal Governo o da enti pubblici su delega della legge.
9. Fonti non scritte: gli usi e la consuetudine
Gli usi normativi sono comportamenti ripetuti nel tempo con la convinzione di obbligatorietà.
Hanno valore giuridico solo se richiamati espressamente dalla legge.
Mentre l'uso è una prassi che può essere diffusa e rispettata socialmente, la consuetudine ha un valore legale riconosciuto e può essere utilizzata come fonte del diritto in assenza di disposizioni scritte.
10. La giurisprudenza
Le decisioni dei giudici non sono fonti del diritto, ma influenzano l'interpretazione e l'applicazione delle norme.
È particolarmente importante nel sistema giuridico anglosassone (common law), dove le decisioni dei tribunali creano precedenti vincolanti che devono essere seguiti in casi successivi. Nei sistemi di civil law (come quello italiano), la giurisprudenza non ha la stessa forza vincolante, ma le decisioni delle corti superiori, come la Corte di Cassazione, esercitano un'influenza significativa e vengono frequentemente seguite per garantire coerenza e uniformità nell'applicazione della legge.
11. L’equità
È un criterio che i giudici possono applicare per adattare le norme al caso concreto, quando espressamente previsto dalla legge (non è una fonte del diritto).
12. Gli atti di autonomia privata
Sono accordi tra privati (es. contratti) che creano regole vincolanti tra le parti.
Capitolo 3 - Applicazione della Legge
L’applicazione della legge è il processo con cui si individua e si assegna a un caso concreto la disciplina giuridica adeguata. Questo processo è affidato principalmente alla magistratura, che interpreta e applica le norme per risolvere le controversie.
1. Interpretazione della Legge
L’interpretazione della legge serve a chiarirne il significato e può seguire diversi criteri:
- Criterio letterale: si basa sul significato delle parole secondo l’uso comune e il contesto normativo.
- Criterio funzionale (o teleologico): tiene conto dell’intenzione del legislatore e degli interessi che la norma vuole tutelare.
- Criterio sistematico: interpreta la norma nel contesto dell’intero ordinamento giuridico, privilegiando il significato più coerente con altre disposizioni e con i principi costituzionali.
2. L’Analogia
Quando non esiste una norma specifica per un caso concreto, si applica l’analogia legis, ovvero si utilizza una norma che regola un caso simile. Se manca anche questa, si ricorre all’analogia iuris, basata sui principi generali dell’ordinamento giuridico. ⚠️ Eccezioni: Le norme penali (per il principio di legalità) e le norme eccezionali (che derogano a regole generali - esempio: Covid-19) non possono essere applicate per analogia.
3. Applicazione della Legge nel Tempo
Una legge può essere modificata o abrogata nel tempo, quindi bisogna stabilire quale normativa si applichi a un determinato caso.
- Principio della non retroattività: la legge non ha effetti su fatti avvenuti prima della sua entrata in vigore, salvo eccezioni previste dal legislatore.
- Diritti quesiti e fatto compiuto: se un diritto è già stato acquisito in base alla legge precedente, una nuova norma non può revocarlo. Questo principio tutela i diritti dei soggetti, garantendo stabilità e sicurezza giuridica
4. Successione delle Leggi nel Tempo
Quando una nuova legge sostituisce una precedente, si distinguono due situazioni:
- Abolizione semplice: la vecchia legge è eliminata senza specifiche transitorie (tacita o espressa).
- Norme transitorie: regolano il passaggio dalla vecchia alla nuova disciplina, specificando quali situazioni rimangono soggette alla normativa precedente.
5. Applicazione della Legge nello Spazio
Le norme giuridiche si applicano generalmente ai cittadini italiani e agli atti compiuti sul territorio italiano, ma esistono situazioni in cui è necessario determinare quale legge nazionale sia applicabile.
- Diritto internazionale privato: è un ramo del diritto che si occupa di risolvere i conflitti di legge che possono sorgere in situazioni internazionali.
- Principio di reciprocità: uno straniero gode dei diritti civili (es. il diritto di proprietà, il diritto di svolgere attività economiche) in Italia solo se il suo Paese garantisce gli stessi diritti agli italiani.
- Limiti all’applicazione della legge straniera: una norma straniera non può essere applicata se viola i principi fondamentali dell’ordine pubblico italiano.
Capitolo 4 - Il Diritto Privato
1. Diritto Privato e Diritto Pubblico
Il diritto si divide tradizionalmente in:
- Diritto privato: disciplina i rapporti tra soggetti privati (es. contratti, proprietà, famiglia).
- Diritto pubblico: regola l’organizzazione dello Stato e i rapporti tra cittadini e pubblica amministrazione (es. diritto costituzionale, amministrativo, penale).
Questa distinzione non è sempre rigida, perché spesso il diritto pubblico utilizza strumenti privatistici (es. acquisti pubblici con contratti privati).
3. Norme Dispositive e Norme Imperative
- Norme dispositive: lasciano ai privati la possibilità di regolare i propri rapporti in modo diverso (es. luogo del pagamento in un contratto).
- Norme imperative: non possono essere derogate dalle parti perché tutelano interessi generali (es. forma scritta per la vendita di immobili).
4. Funzione Integrativa delle Norme Dispositive
La funzione integrativa delle norme dispositive consiste nel fornire una rete di sicurezza legale che entra in gioco quando le parti non hanno specificato diversamente, garantendo così la completezza e l'efficacia dei loro accordi (es. garanzia per i vizi della cosa).
5. Partizioni del Diritto Privato
Il diritto privato si suddivide in più settori:
- Diritto civile: disciplina lo stato personale, i rapporti familiari, i beni, le obbligazioni e le successioni.
- Diritto commerciale: regola l’attività d’impresa, le società, i titoli di credito e il fallimento.
- Diritto del lavoro: disciplina i rapporti tra lavoratori e datori di lavoro, nonché la previdenza sociale.
- Diritto della navigazione: riguarda la navigazione marittima e aerea.
Capitolo 5 - Il Rapporto Giuridico
1. Nozione di Rapporto Giuridico
Il rapporto giuridico è una relazione tra due o più soggetti disciplinata dal diritto, che attribuisce a uno dei soggetti una posizione di vantaggio e all’altro un dovere corrispondente. Esempi:
- Rapporto genitore-figlio: il genitore ha il dovere di mantenere il figlio, mentre il figlio ha il diritto a essere mantenuto.
- Contratto di locazione: il locatore ha il diritto di ricevere il canone d’affitto e il conduttore ha l’obbligo di pagarlo.
2. Soggetti del Rapporto Giuridico
I soggetti del rapporto giuridico possono essere:
- Persone fisiche: individui (es. un contratto tra due cittadini).
- Persone giuridiche: enti collettivi (es. una società che stipula un contratto con un cliente).
- Altri soggetti di diritto: ad esempio gli enti del Terzo Settore.
3. Situazioni Giuridiche Soggettive
Ogni soggetto del rapporto giuridico ha una situazione giuridica soggettiva, che può essere attiva (diritto) o passiva (dovere).
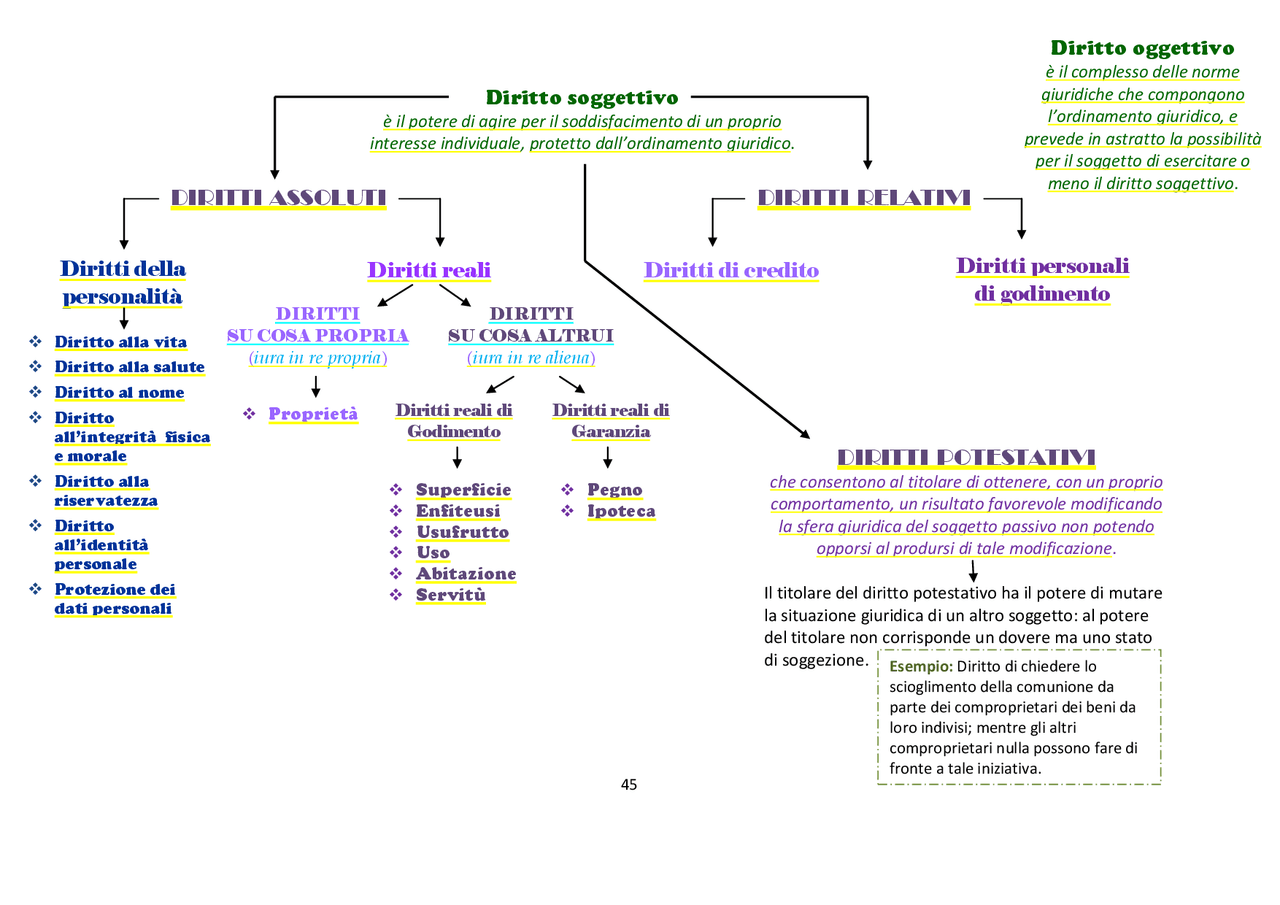
- Diritto soggettivo: è l'insieme dei diritti e delle facoltà riconosciuti a un soggetto per la tutela di un suo interesse giuridicamente rilevante (es. il diritto di proprietà).
- Obbligo: dovere imposto a un soggetto in favore di un altro (es. il dovere di pagare un debito).
4. Categorie di Diritti Soggettivi e Situazioni Passive
- Diritti assoluti: opponibili a tutti (es. diritto di proprietà, diritti della personalità).
- Diritti relativi: validi solo tra le parti di un rapporto giuridico specifico (es. il diritto del creditore nei confronti del debitore).
Alcune situazioni passive correlate ai diritti sono:
- Obblighi: doveri specifici (es. il pagamento di un canone).
- Soggezione: chi subisce l’effetto di un diritto altrui senza poter intervenire (es. il proprietario di un fondo servente in una servitù di passaggio).
5. L’Abuso del Diritto
L’abuso del diritto si verifica quando un soggetto esercita un proprio diritto in modo contrario ai principi di correttezza e buona fede, danneggiando altri senza giustificazione. Esempio: un condominio che costruisce un muro solo per ostacolare la vista del vicino.
6. Oggetto del Rapporto Giuridico
L’oggetto del rapporto giuridico è il bene o il servizio su cui cade il diritto o il dovere.
Può essere un bene materiale (es. un immobile) o immateriale (es. un brevetto).
Nei diritti di credito, l’oggetto è la prestazione dovuta (es. la consegna di un prodotto).
7. Nascita e Vicende del Rapporto Giuridico
Un rapporto giuridico nasce quando si verifica un fatto giuridico, ossia un evento a cui l’ordinamento collega conseguenze giuridiche.
- Esempio: la nascita di un figlio genera il rapporto giuridico di filiazione con i genitori.
Il rapporto giuridico può subire modificazioni o estinzione a seguito di eventi rilevanti (es. l’estinzione di un contratto per pagamento del debito).
8. Pubblicità dei Fatti Giuridici
Alcuni fatti giuridici devono essere pubblicizzati per essere opponibili ai terzi.
- Esempi:
La compravendita di un immobile deve essere registrata nei pubblici registri.
- Il matrimonio deve essere annotato negli atti dello stato civile.
9. Estinzione del Rapporto Giuridico
Il rapporto giuridico può estinguersi per diverse cause:
- Adempimento: esecuzione dell’obbligo (es. pagamento di un debito).
- Prescrizione: perdita del diritto per il mancato esercizio entro un termine (es. un credito non richiesto per 10 anni si estingue).
- Decadenza: perdita del diritto per il mancato compimento di un atto entro un termine (es. impugnazione di una multa oltre il termine previsto).
Capitolo 6 - I Soggetti del Rapporto Giuridico
1. Il Soggetto di Diritto
Un soggetto di diritto è colui al quale l’ordinamento giuridico riconosce diritti e doveri.
Sono soggetti di diritto le persone fisiche e gli enti. Fra questi vi sono persone giuridiche, come associazioni riconosciute e società di capitali, ma anche enti privi di personalità giuridica. L’azienda, invece, è il complesso dei beni organizzati per l’esercizio dell’impresa, non un soggetto di diritto.
Le Persone Fisiche
2. Capacità Giuridica
È la capacità di essere titolari di diritti e doveri.
Si acquista con la nascita e si perde con la morte.
Il concepito ha una tutela limitata: può ricevere diritti solo se nasce vivo.
3. Limitazioni della Capacità Giuridica
La capacità giuridica generale non va confusa con la capacità di agire. L’interdizione incide sull’esercizio autonomo dei diritti, non elimina la titolarità dei diritti della persona. Eventuali incapacità giuridiche speciali riguardano specifici rapporti previsti dalla legge.
4. Capacità di Agire
È la capacità di esercitare i propri diritti in modo autonomo.
Si acquista con la maggiore età (18 anni).
5. Incapacità di Agire e Misure di Protezione
Le categorie tradizionali di incapacità assoluta e relativa riguardano la capacità di agire, cioè il compimento autonomo degli atti, non la capacità giuridica. Vanno lette insieme alle eccezioni e alle misure di protezione previste dalla legge.
Incapacità assoluta
Minori e interdetti giudiziali sono soggetti a un regime di rappresentanza legale per gli atti patrimoniali, con le eccezioni previste dalla legge. La denominazione tradizionale di incapacità assoluta non significa che ogni loro atto sia nullo o che siano privi di diritti.
- Minorenni (art. 2 c.c.):
Il minore non ha in generale la piena capacità di agire. Per il matrimonio l’art. 84 c.c. consente al tribunale di autorizzare chi abbia compiuto sedici anni, per gravi motivi e dopo gli accertamenti previsti: il solo consenso dei genitori non basta.
- Interdetti (art. 414 c.c.) [tutore-interdetto]:
L’interdizione giudiziale può essere pronunciata, quando necessaria per un’adeguata protezione, per abituale infermità di mente che renda incapaci di provvedere ai propri interessi. Opera la rappresentanza del tutore; l’art. 427 c.c. permette tuttavia di individuare atti di ordinaria amministrazione che l’interdetto possa compiere senza intervento o con assistenza del tutore.
I contratti conclusi da chi è legalmente incapace di contrattare sono, in linea generale, annullabili ai sensi dell’art. 1425 c.c., non automaticamente nulli. Occorre sempre verificare il tipo di atto e le regole specifiche applicabili.
Incapacità relativa
L’incapacità relativa limita la capacità di agire: il soggetto conserva autonomia per alcuni atti, mentre per altri occorrono assistenza e, nei casi previsti, autorizzazione. Non è una capacità giuridica ridotta.
- Inabilitati (art. 415 c.c.): assistenza del curatore.
L’inabilitazione può riguardare l’infermo di mente il cui stato non sia tanto grave da giustificare l’interdizione e gli altri casi dell’art. 415 c.c., fra cui prodigalità o abuso abituale di alcolici o stupefacenti con grave pregiudizio economico. Non coincide con una temporanea incapacità di intendere o di volere, disciplinata dall’art. 428 c.c. L’inabilitato compie autonomamente gli atti di ordinaria amministrazione; per gli altri operano le tutele previste dalla legge.
- Minori emancipati (artt. 390 e 394 c.c.).
Il minore autorizzato a sposarsi è emancipato di diritto con il matrimonio. Può compiere da solo gli atti di ordinaria amministrazione; per gli altri atti si applicano assistenza del curatore e autorizzazioni secondo l’art. 394 c.c. Non esiste un’autonoma ordinanza di emancipazione svincolata dal matrimonio.
- Atti della vita quotidiana e regole specifiche.
Gli acquisti quotidiani non costituiscono una categoria autonoma di incapacità relativa. La loro disciplina dipende dal soggetto, dal tipo di atto e dalle eventuali regole di rappresentanza e protezione: non basta il modesto valore a escludere ogni problema di validità.
In sintesi:
- Incapacità assoluta, nella terminologia tradizionale: prevale la rappresentanza legale, salve le eccezioni previste. Non ne deriva la nullità automatica di ogni atto; per i contratti rileva in generale l’annullabilità.
- Incapacità relativa: La persona può compiere alcuni atti giuridici, ma ha una capacità limitata, e in alcuni casi, tali atti possono essere annullabili se non eseguiti con la supervisione di un curatore o altre garanzie.
6. Rappresentanza Legale e Tutela
- I genitori o tutori rappresentano i minori o incapaci nelle decisioni legali:
I minori sono coloro che non hanno ancora raggiunto la maggiore età, ossia i 18 anni. Fino a quella data, i genitori (o, in alcuni casi, un tutore) li rappresentano legalmente in tutte le decisioni riguardanti i loro diritti e doveri, inclusi contratti e altre questioni legali.
- Quando un minore è coinvolto in una situazione legale, i genitori agiscono per suo conto, in quanto il minore non è considerato capace di prendere decisioni legali da solo.
- Il curatore assiste le persone inabilitate senza sostituirle completamente:
L'inabilitazione riguarda persone che, pur avendo la capacità di agire, sono limitate nel loro esercizio di alcune facoltà legali, per esempio a causa di una malattia mentale o di un disordine che ne compromette parzialmente la capacità di intendere e di volere.
- In questi casi, il giudice può nominare un curatore, che ha il compito di assistere la persona inabilitata nelle sue decisioni legali. Tuttavia, la persona inabilitata mantiene una parte della sua autonomia, e il curatore non la sostituisce completamente. Il curatore la affianca e la aiuta a prendere decisioni che riguardano atti giuridici, ma non può sostituirsi completamente alla persona nel compiere quegli atti.
7. Sede della Persona, Morte e Scomparsa
- Residenza:
- La residenza è il luogo in cui una persona ha la sua abituale dimora. È il luogo dove una persona vive stabilmente e in modo continuativo. La residenza è un concetto legato al fatto che una persona vi soggiorni con una certa stabilità, anche se non necessariamente per tutta la vita. Può essere il luogo in cui si trova la propria casa principale o la propria vita quotidiana.
- Legge: Secondo l'art. 43 del Codice Civile italiano, la residenza è il luogo in cui una persona ha la propria dimora abituale.
- Domicilio:
- Il domicilio è il luogo in cui una persona ha stabilito la sede principale dei suoi affari e interessi. Non è necessariamente il luogo dove la persona vive, ma quello dove risiede stabilmente o dove si concentrano le sue attività e le sue principali preoccupazioni.
- Differenza rispetto alla residenza: Il domicilio può essere diverso dalla residenza. Per esempio, una persona può vivere abitualmente in una città (residenza), ma scegliere di stabilire il proprio domicilio in un'altra città, magari per motivi di lavoro o affari.
- Domicilio legale:
- Il domicilio legale è il luogo indicato dalla legge dove una persona viene considerata "domiciliata" per effetti giuridici. È spesso utilizzato in situazioni legate alla legge, come nel caso di una persona che, pur vivendo altrove, è considerata domiciliata nel luogo in cui ha la propria sede legale o per motivi giuridici particolari.
- Esempio: Se una persona ha una sede legale per attività professionali, il domicilio legale può essere stabilito in quella sede, anche se la persona fisicamente risiede altrove.
- Domicilio elettivo:
- Il domicilio elettivo è un luogo che una persona sceglie liberamente come domicilio, anche se non coincide con la residenza. Viene "eletto" per motivi specifici, come la gestione di pratiche legali o burocratiche.
- Esempio: Una persona può eleggere un domicilio legale in un'altra città per una causa legale o per motivi di lavoro, anche se la sua residenza è un’altra.
- Dimora:
- La dimora è un concetto più ampio rispetto alla residenza o al domicilio. Indica il luogo dove una persona si trova temporaneamente, senza che vi abbia una residenza stabile. È quindi un luogo di soggiorno che può essere di breve durata.
- Differenza con residenza e domicilio: La dimora non implica la stabilità della residenza e non comporta la creazione di un "centro di interesse" come il domicilio. Una persona può trovarsi in una dimora in vacanza, per motivi di lavoro, o per una visita temporanea.
La morte estingue la capacità giuridica e apre la successione.
La scomparsa e assenza si verificano quando una persona è irreperibile per lungo tempo.
La morte presunta viene dichiarata dal tribunale dopo 10 anni di assenza, permettendo l’apertura dell’eredità.
Capitolo 7 - Gli Enti Giuridici
1. Il Fenomeno delle Organizzazioni Collettive
Oltre alle persone fisiche, il diritto riconosce anche gli enti giuridici, che sono organizzazioni stabili con un proprio scopo.
Questi enti non si identificano con i loro membri e hanno un patrimonio autonomo.
Esempi: comuni, associazioni culturali, partiti politici, società commerciali.
2. Soggettività degli Enti Giuridici
Gli enti giuridici sono soggetti di diritto, cioè possono possedere beni, stipulare contratti e avere responsabilità giuridiche.
Hanno una personalità giuridica autonoma, distinta da quella dei membri che li compongono.
3. Tipologie di Enti Giuridici
Si distinguono due grandi categorie di enti:
- Persone giuridiche: enti dotati di personalità giuridica (es. Stato, Regioni, Comuni, società di capitali, fondazioni).
- Enti non personificati: non hanno personalità giuridica generale e presentano una separazione patrimoniale meno netta (es. associazioni non riconosciute, società di persone, comitati).
4. Enti Pubblici e Privati
- Enti pubblici: creati per legge e regolati dal diritto pubblico → si dividono in territoriali (es. Stato, Regioni, Comuni) e non territoriali (es. INPS, ASL, Università).
- Enti privati: nascono per volontà di privati e seguono norme di diritto privato (es. società, fondazioni, associazioni).
5. Capacità degli Enti Giuridici
Le persone giuridiche hanno una capacità giuridica generale, quindi possono essere titolari di tutti i diritti compatibili con la loro natura.
Gli enti non personificati hanno una capacità giuridica limitata (nel senso che non hanno un’autonomia patrimoniale perfetta).
6. Attività e Organi degli Enti Giuridici
- Ogni ente ha uno statuto, che regola il suo funzionamento.
- Gli organi principali sono:
Assemblea: prende le decisioni fondamentali.
- Organo amministrativo (es. consiglio di amministrazione).
- Organo di controllo (es. collegio sindacale nelle società).
7. Le Diverse Tipologie di Enti Privati
- Associazioni: gruppi di persone con uno scopo comune, possono essere riconosciute (con personalità giuridica) o non riconosciute.
- Fondazioni: enti con un patrimonio destinato a uno scopo (es. beneficenza, cultura).
- Comitati: gruppi temporanei creati per raggiungere un obiettivo specifico.
- Enti del terzo settore: organizzazioni senza scopo di lucro che operano in ambito sociale, culturale e ambientale. Sono esclusi da questa categoria settore le amministrazioni pubbliche, i partiti, i sindacati dei lavoratori e dei datori di lavoro.
8. Responsabilità degli Enti Giuridici
La responsabilità degli enti giuridici riguarda la capacità di un ente, come una società, una fondazione o una cooperativa, di essere considerato responsabile civilmente e penalmente per atti illeciti commessi dai suoi rappresentanti. Questo è disciplinato principalmente dal Decreto Legislativo 231/2001, che ha introdotto la responsabilità amministrativa delle persone giuridiche (cioè degli enti collettivi), estendendo la possibilità che questi enti vengano ritenuti responsabili per reati commessi dai loro dirigenti, dipendenti o altre persone che agiscono in loro nome e per loro conto.
Il Decreto Legislativo 231/2001 ha introdotto un importante principio: l’ente giuridico può essere penalmente responsabile per reati commessi dai suoi rappresentanti (responsabilità amministrativa), solo se tali atti sono stati commessi nell’interesse dell'ente stesso. Questo implica che, per far scattare la responsabilità dell'ente, deve essere provato che l’illecito è stato commesso per ragioni che avvantaggiano o sono comunque dirette a beneficiare l’ente.
Cosa significa che il reato deve essere commesso nell’interesse dell’ente?
L’atto illecito deve essere compiuto in un contesto che mira a favorire l’ente stesso. Se un dipendente o dirigente commette un reato, come la corruzione o il furto, per ottenere un vantaggio economico o un beneficio per l’ente, allora l’ente stesso può essere considerato responsabile.
Se, invece, il reato viene commesso per interessi personali del rappresentante, senza che l'ente ne tragga beneficio, la responsabilità penale dell’ente potrebbe non sussistere.
Secondo il D.Lgs. 231/2001, gli enti possono evitare la responsabilità se riescono a dimostrare di avere adottato un modello di organizzazione, gestione e controllo adeguato a prevenire reati.
Capitolo 8 - L’Oggetto del Rapporto Giuridico
1. Oggetto del Rapporto e Posizioni Giuridiche Soggettive
L’oggetto del rapporto giuridico è il bene o l’utilità su cui cade l’interesse del soggetto.
Per bene si intende tutto ciò che soddisfa un bisogno umano, sia materiale (es. un’auto, un libro) sia immateriale (es. il diritto d’autore, il nome, l’onore) sia un servizio (es. una lezione, un trasporto).
Il diritto assicura ai soggetti la possibilità di ottenere e utilizzare questi beni garantendo posizioni giuridiche soggettive, cioè diritti e obblighi.
2. Differenze tra Diritti Assoluti e Relativi
- I diritti assoluti sono quei diritti che attribuiscono al titolare il potere di esercitare la propria volontà su un bene (materiale o immateriale) nei confronti di chiunque. In altre parole, chi ha un diritto assoluto può far valere il suo diritto contro chiunque, senza limitazioni. Caratteristiche: Sono diritti che sono opponibili a tutti, e quindi il titolare può agire contro chiunque ne violi l’esercizio.
Esempi:
- Proprietà (diritto di godere e disporre di un bene materiale),
- Diritti della personalità (diritti come il diritto alla propria immagine, all'integrità fisica, ecc.),
- Diritti relativi (o di credito): l’oggetto è la prestazione che un soggetto deve eseguire a favore di un altro (es. un medico che opera un paziente, un commercialista che compila una dichiarazione dei redditi).
- I diritti relativi (o diritti di credito) sono diritti che un soggetto esercita nei confronti di un'altra persona specifica. In altre parole, il titolare di un diritto relativo può esigere una prestazione da un altro soggetto, ma non ha un potere assoluto su beni o su terzi. La sua pretesa riguarda solo una determinata persona o entità. Caratteristiche: Questi diritti sono opponibili solo alla persona obbligata, cioè a colui che deve eseguire una determinata prestazione.
Esempi:
- Contratti (esempio: un medico che deve operare un paziente, un commercialista che deve compilare una dichiarazione dei redditi),
- Credito commerciale (ad esempio un fornitore che può chiedere il pagamento per merci vendute),
- Diritto di ricevere un pagamento (ad esempio il diritto di ricevere soldi per un prestito concesso).
3. Oggetto e Contenuto del Rapporto Giuridico
- Alcuni studiosi distinguono tra oggetto (bene o utilità su cui cade l’interesse) e contenuto (attività necessaria per soddisfare quell’interesse).
Nei diritti assoluti, il contenuto è il potere di godere e disporre di un bene (es. il proprietario può vendere o affittare un immobile).
- Nei diritti relativi, il contenuto è la prestazione che il debitore deve eseguire (es. la consegna di un bene o un servizio professionale).
- Questa distinzione aiuta a capire come lo stesso bene possa essere oggetto di diritti diversi:
Un appartamento può essere oggetto di proprietà, usufrutto e locazione, ma i diritti connessi a ciascuno di essi sono differenti. Diverso è però il contenuto di tali diritti che pur si riferiscono allo stesso bene (oggetto): il proprietario può godere della cosa «in modo pieno ed esclusivo» (art. 832), l’usufruttuario può goderne nei limiti segnati dalla «destinazione economica della cosa» (art. 981), il locatario può farne solo l’uso specificamente concesso.
Capitolo 9 - Vicende del Rapporto Giuridico: Fatti, Atti e Negozi Giuridici
1. Fatti Giuridici e Atti Umani
Il rapporto giuridico nasce, si modifica o si estingue a seguito di determinati eventi, detti fatti giuridici.
Un fatto giuridico è qualsiasi evento al quale l’ordinamento collega conseguenze giuridiche.
2. Tipologie di Fatti Giuridici
I fatti giuridici si distinguono in:
- Meri fatti giuridici: eventi naturali o umani che producono effetti giuridici indipendentemente dalla volontà dell’uomo (es. la morte di una persona determina l’apertura della successione). Quello che conta in questi fatti giuridici è la fenomenicità di un evento, il puro accadere.
- Atti giuridici: comportamenti umani volontari che producono effetti giuridici, indipendentemente dall’intenzione di chi li compie (es. riconoscere un figlio).
- Negozi giuridici: atti volontari con cui una persona vuole creare, modificare o estinguere rapporti giuridici (es. stipulare un contratto di vendita).
3. Il Negozio Giuridico
È un atto giuridico con cui si manifesta la volontà di produrre effetti giuridici specifici.
Esempi: un testamento, un contratto, una donazione.
I presupposti del negozio giuridico sono:
- Capacità delle parti: i soggetti devono avere la capacità d’agire.
- Legittimizzazione: le parti devono poter compiere quel determinato atto.
Ha quattro elementi essenziali:
- Volontà: deve essere libera e consapevole.
- Causa: scopo o funzione che l’atto stesso vuole realizzare.
- Oggetto: deve essere lecito, possibile e determinato.
- Forma: in alcuni casi la legge impone una forma specifica (es. atto pubblico per la compravendita di immobili).
Ha tre elementi accidentali (che possono essere aggiunti o meno):
- Condizione: è un evento futuro e incerto dal quale dipende l'efficacia di un negozio giuridico
Sospensiva → L’atto produce effetti solo se la condizione si avvera (es. "Ti dono la casa se ti laurei").
Risolutiva → L’atto è valido finché la condizione non si verifica, poi cessa di avere effetti (es. "Ti concedo l’uso dell’auto fino a quando non la vendi").
- Termine: è un evento futuro e certo che determina l’inizio o la fine degli effetti del negozio giuridico. Può essere:
- Modo: è un onere (obbligo) imposto al beneficiario di un negozio gratuito, come una donazione o un testamento.
4. Classificazioni dei Negozi Giuridici
I negozi giuridici si distinguono in:
- Unilaterali, bilaterali e plurilaterali: un negozio è unilaterale se basta la volontà di una sola parte (es. testamento), bilaterale se richiede l’accordo di due parti (es. contratto di vendita), plurilaterale se si riscontra una molteplicità di centri di interesse (es. contratti di società).
- Atto collettivo e complesso: nel caso di negozi giuridici unilaterali, gli atti collettivi, sono atti in cui le singole dichiarazioni perdono autonomia e acquistano rilievo solo nel loro insieme (es. la delibera assembleare di un condominio). Atti complessi, in cui ogni dichiarazione mantiene un valore autonomo e distinto.
- Negozi familiari: quei negozi che trovano la loro causa nel perseguimento di un interesse connesso ai rapporti di famiglia: matrimonio, adozione, convenzioni matrimoniali relative al cd. regime patrimoniale della famiglia, etc. Essi sono caratterizzati per lo più dalla tipicità, sia in ordine al tipo di negozi, sia in ordine agli effetti, predeterminati per legge.
- A titolo gratuito o oneroso: gratuito se una parte si obbliga senza ricevere nulla in cambio (es. donazione), oneroso se entrambe le parti hanno obblighi reciproci (es. compravendita).
- Inter vivos o mortis causa: inter vivos producono effetti mentre il soggetto è in vita (es. vendita), mortis causa dopo la morte (es. tipico e unico è il testamento).
Capitolo 10 - La Tutela Giurisdizionale
1. L’Attuazione del Rapporto Giuridico
Se un diritto non viene rispettato spontaneamente, il titolare può rivolgersi ai tribunali per ottenerne il riconoscimento e la tutela.
La tutela giurisdizionale garantisce l’applicazione delle norme e la risoluzione delle controversie.
I principi fondamentali sulla protezione giurisdizionale dei diritti sono contenuti nel sesto libro del codice civile.
Attore è chi lamenta un diritto leso da altri. Convenuto è la persona che lede il diritto dell’attore. Attore e Convenuto si dicono Parti. La controversia viene chiamata Causa. Azione è la pretesa che l'attore vanta in giudizio. Il convenuto se vuole contrastare la pretesa che l'attore vanta in giudizio può opporgli delle eccezioni o addurre l'esistenza di fatti o diritti che rendono inefficace quella pretesa. Il convenuto non solo può difendersi dalle accuse ma può anche contrattaccare avanzando una domanda riconvenzionale.
2. L’Azione in Giudizio
Il diritto di agire in giudizio è garantito dall’art. 24 della Costituzione, che assicura a tutti la possibilità di tutelare i propri diritti davanti a un giudice.
Chi subisce una lesione di un diritto può chiedere l’intervento del giudice attraverso un processo civile, che può assumere diverse forme a seconda della finalità:
Tipologie di processo civile
- Processo di cognizione
Serve a riconoscere l’esistenza di un diritto o stabilire un obbligo.
Il giudice analizza le prove e decide con una sentenza.
Esempio: un creditore chiede al giudice di accertare che un debitore deve pagare una somma di denaro.
- Processo di esecuzione
Serve a far rispettare un diritto già riconosciuto, quando la controparte non adempie spontaneamente.
Il giudice ordina l’esecuzione forzata (pignoramento di beni, sfratto, ecc.).
Esempio: se il debitore non paga nonostante una sentenza, il creditore può chiedere il pignoramento dello stipendio.
- Processo cautelare
Serve a tutelare un diritto in pericolo, in attesa della sentenza definitiva.
Si applicano misure urgenti per evitare danni irreparabili.
Esempio: un blocco sui beni del debitore per evitare che li venda prima della sentenza.
3. La Cosa Giudicata
- Una volta che una sentenza diventa definitiva (passata in giudicato - trascorso un periodo di tempo o avendo passato tutti i gradi di giudizio), il caso non può essere più riesaminato, salvo eccezioni previste dalla legge (come la revisione in caso di nuove prove nel processo penale).
- Si distingue tra:
Cosa giudicata formale:
Significato: riguarda il singolo processo e indica che, una volta esauriti i mezzi di impugnazione ordinari (come appello e cassazione), la sentenza diventa definitiva e non può più essere modificata all'interno di quello stesso procedimento.
Effetto: impedisce alle parti di riaprire il processo per discutere nuovamente la stessa decisione.
Dove si applica: ha effetto solo all’interno del processo in cui è stata emessa la sentenza.
- Cosa giudicata sostanziale: impedisce di riproporre la stessa questione in un nuovo processo.
- Significato: impedisce che la stessa questione venga riproposta in un nuovo processo tra le stesse parti.
- Effetto: garantisce che una volta che un diritto o una situazione giuridica è stata definitivamente accertata da un giudice, non possa più essere contestata in un altro giudizio.
- Dove si applica: ha effetto al di fuori del processo in cui è stata pronunciata la sentenza.
4. Tecniche Alternative di Risoluzione delle Controversie (ADR - Alternative Dispute Resolution)
Per evitare lunghi e costosi processi, il legislatore ha introdotto strumenti alternativi:
- Mediazione: un mediatore aiuta le parti a trovare un accordo (es. controversie condominiali o bancarie).
- Arbitrato: un soggetto terzo (arbitro) decide la controversia con una sentenza privata vincolante.
- Negoziazione assistita: le parti cercano un accordo con l’aiuto dei propri avvocati.
Capitolo 11 - Diritti Assoluti
1. Diritti Assoluti e Diritti Relativi
- I diritti assoluti sono diritti che possono essere fatti valere nei confronti di tutti (erga omnes).
- Si contrappongono ai diritti relativi, che valgono solo nei confronti di soggetti determinati (inter partes). Es. un contratto tra due parti.
2. Struttura dei Diritti Assoluti
I diritti assoluti si caratterizzano per:
- Esclusività: solo il titolare del diritto può esercitarlo.
- Opponibilità a tutti: chiunque deve rispettare il diritto.
- Tutela rafforzata: il titolare può agire con strumenti giuridici specifici (es. azioni petitorie per la proprietà).
3. Tipologie di Diritti Assoluti
Si distinguono due categorie principali:
Diritti della personalità (trattati nel Capitolo 12)
- Diritto alla vita, all’integrità fisica, al nome, alla riservatezza.
Diritti reali
- Diritto di proprietà e diritti reali di godimento (trattati nel Capitolo 13 - es. usufrutto, servitù).
4. Tipologie di Tutela
- Tutela inibitoria: il giudice può vietare un comportamento lesivo (es. bloccare la pubblicazione di informazioni personali).
- Tutela risarcitoria: chi subisce una violazione può chiedere un risarcimento.
- Tutela restitutoria: il titolare del diritto può richiedere la restituzione del bene sottratto.
Capitolo 12 - I Diritti della Personalità
I diritti della personalità sono diritti inviolabili che proteggono l'individuo nei suoi beni fondamentali come la vita, l’integrità fisica e morale, il nome, l’identità personale e la riservatezza. Sono diritti assoluti, imprescrittibili e indisponibili, cioè non possono essere trasferiti o rinunciati.
1. Estensione e Caratteristiche dei Diritti della Personalità
Non c’è un elenco chiuso di diritti della personalità: la loro estensione può evolversi con il mutare della coscienza sociale.
I principali testi normativi che li regolano includono la Costituzione Italiana (art. 2 e 3), la CEDU (Convenzione Europea dei Diritti dell’Uomo - 1950) e la Carta dei Diritti Fondamentali dell’UE.
2. Diritto alla Vita
È il primo e più fondamentale tra i diritti.
La pena di morte è vietata in Italia.
Il diritto alla vita del concepito è riconosciuto solo dopo il 90° giorno di gravidanza, con i limiti della Legge 194/1978 sull’aborto.
3. Diritto all’Integrità Psico-fisica
Comprende la tutela della salute fisica e mentale.
La Costituzione riconosce la salute come diritto fondamentale dell’individuo e interesse della collettività (art. 32 Cost.).
Sono vietate lesioni fisiche e morali, con tutela sia penale che risarcitoria.
4. Diritto alla Salute, Consenso Informato e DAT
Nessun trattamento sanitario può essere imposto senza consenso, tranne nei casi previsti dalla legge.
Le Disposizioni Anticipate di Trattamento (DAT) permettono di stabilire in anticipo i trattamenti sanitari in caso di incapacità futura.
5. Atti di Disposizione del Proprio Corpo
Limitati dall'ordine pubblico e dal buon costume (es. la donazione di organi è lecita, ma non la vendita).
È vietato qualsiasi contratto che riduca la libertà personale.
6. Diritto all’Integrità Morale
Protegge l’onore e la reputazione.
Il reato di ingiuria (l’offesa all’onore o al decoro di persona presente) è stato depenalizzato ma rimane punibile civilmente.
7. Diritto all’Identità Personale
Comprende il diritto al nome, alla personalità morale e all’identità sessuale o di genere.
Il nome è protetto dalla legge e non può essere usato da altri senza autorizzazione.
L’identità morale garantisce il diritto a non essere falsamente rappresentati.
8. Tutela della Vita Privata
- Diritto al segreto: impedisce la divulgazione di informazioni riservate.
- Diritto alla riservatezza: tutela la vita privata dall’intrusione di terzi, incluso il diritto all’oblio (cancellazione di informazioni dal web).
- Diritto alla protezione dei dati personali: regolato dal GDPR (Reg. UE 679/2016), tutela il trattamento e la diffusione dei dati personali.
9. Libertà Civili
Comprendono la libertà di pensiero, espressione, associazione e altre garantite dalla Costituzione.
Capitolo 13 - Diritti reali
1. Struttura e caratteri dei diritti reali
I diritti reali si distinguono dai diritti di credito in quanto attribuiscono al titolare un potere immediato e diretto su un bene.
I principali diritti reali sono il diritto di proprietà e i diritti reali di godimento su cosa altrui.
Caratteristiche dei diritti reali:
- Assolutezza:
- I diritti reali sono opponibili a tutti (erga omnes), il che significa che il titolare può farli valere nei confronti di chiunque.
- Immediatezza del godimento:
- Il rapporto tra la cosa e il titolare è diretto e non mediato da altri, permettendo un godimento immediato del diritto.
- Inerenza alla cosa:
- I diritti reali sono strettamente legati alla cosa su cui si costituiscono, diventando una caratteristica intrinseca di essa.
- Elasticità:
- I diritti reali si espandono o si restringono automaticamente in base alle limitazioni eventualmente poste. Ad esempio, se un limite (come un usufrutto) viene rimosso, il diritto ritorna pienamente operativo senza bisogno di interventi.
- Tipicità:
- I diritti reali sono predeterminati dalla legge. Questo significa che solo i diritti previsti dall’ordinamento giuridico possono essere classificati come diritti reali (es. proprietà, usufrutto, servitù).
- Durata nel tempo:
- La proprietà è un diritto reale illimitato nel tempo e non si prescrive, il che significa che non si estingue con il passare del tempo.
- Gli altri diritti reali (come usufrutto, servitù, enfiteusi) possono invece essere soggetti a prescrizione o avere una durata temporale specifica.
2. Differenza tra diritti reali e diritti personali di godimento
I diritti personali di godimento derivano da un rapporto obbligatorio (es. locazione) e garantiscono un diritto solo verso un soggetto determinato (rientra nei diritti di credito).
I diritti reali invece sono direttamente esercitabili sul bene e opponibili a chiunque.
3. Le principali figure di diritti reali
- Diritto di proprietà: diritto più ampio su un bene, che permette di usarlo, disporne e godere dei frutti.
- Diritti reali di godimento su cosa altrui:
Usufrutto: diritto di usare e trarre utilità da un bene di altri, senza modificarne la destinazione economica.
- Uso e abitazione: limitati rispetto all’usufrutto, permettono rispettivamente l’uso della cosa e l’abitazione di un immobile.
- Superficie: diritto di edificare su un terreno altrui mantenendo la proprietà della costruzione.
- Enfiteusi: diritto di godimento di lungo periodo su un fondo altrui, con obbligo di migliorarlo e pagare un canone.
- Servitù prediali: vincolo imposto su un fondo (servente) a favore di un altro (dominante) per un’utilità (es. diritto di passaggio).
I diritti reali su cosa altrui si caratterizzano per la permanenza anche in caso di cambio di proprietà del bene (diritto di seguito), vincolando i successivi proprietari al rispetto di tali diritti. Sono simili alla proprietà in quanto suscettibili di possesso e tutelati con azioni possessorie.
Per legge, esistono solo 6 diritti reali su cosa altrui, poiché la normativa privilegia la piena proprietà per favorire la libera circolazione e lo sfruttamento economico dei beni. Alcuni diritti reali prevedono una durata temporanea per evitare ostacoli alla circolazione del bene.
La difesa di tali diritti può avvenire tramite:
- Azione confessoria: Per ottenere il riconoscimento del diritto su cosa altrui.
- Azione negatoria: Utilizzata dal proprietario per contrastare pretese di diritti reali altrui.
A differenza della proprietà (imprescrittibile), i diritti reali su cosa altrui si estingono per non uso entro 20 anni. Quando un diritto reale si estingue, si verifica la consolidazione, e il diritto del proprietario si espande tornando a piena proprietà. Un'altra causa di estinzione è la confusione, quando il proprietario diventa titolare sia della proprietà sia del diritto reale minore.
Capitolo 14 - Classificazione e disciplina giuridica dei beni
1. Nozione di bene
Nel linguaggio comune, un bene è tutto ciò che apporta un’utilità all’uomo.
Nel diritto, per bene si intende ciò che può formare oggetto di diritti (art. 810 c.c.).
Possono essere materiali (come un terreno) o immateriali (come un brevetto).
Non sono beni in senso giuridico le res communes omnium (es. aria, luce del sole), a meno che siano assoggettate al controllo umano (es. aria in bombole).
2. Classificazione dei beni
- Beni mobili e immobili: gli immobili sono il suolo e tutto ciò che vi è stabilmente incorporato (art. 812 c.c.); i mobili sono tutti gli altri.
- Universalità di mobili: insieme di beni mobili uniti per destinazione economica (es. gregge).
- Combinazioni di beni: insieme di beni considerati unitariamente, anche se giuridicamente distinti (es. azienda).
3. Le pertinenze
Sono beni destinati a servire durevolmente un altro bene principale (art. 817 c.c.), come il parcheggio rispetto a una casa.
Segue il regime giuridico del bene principale, salvo diversa volontà.
4. I frutti
Frutti naturali: derivano direttamente dalla cosa (es. raccolto, latte delle mucche).
Frutti civili: derivano dal godimento da parte di altri (es. affitti, interessi su un capitale).
I frutti naturali si acquistano con la separazione dalla cosa madre; i frutti civili si maturano giorno per giorno.
5. Beni fungibili e infungibili
- Fungibili: beni che possono essere sostituiti con altri dello stesso genere senza perdita di valore (es. denaro, petrolio).
- Infungibili: beni con caratteristiche proprie e individuali (es. un’opera d’arte, un immobile).
6. Beni pubblici
1. Beni demaniali
- Caratteristiche: - Possono appartenere solo allo Stato o ad altri enti pubblici. - Sono inalienabili (non possono essere venduti o trasferiti a privati). - Sono imprescrittibili (non si possono perdere per usucapione). - Sono inalienabili perché destinati all’uso pubblico o a una funzione di interesse generale.
Esempi di beni demaniali:
- Demanio naturale → mari, fiumi, spiagge, laghi.
- Demanio artificiale → strade, autostrade, ferrovie, porti, aeroporti, beni di interesse storico-culturale (es. monumenti statali).
2. Beni patrimoniali indisponibili
- Caratteristiche: - Sono di proprietà dello Stato o di enti pubblici. - Non possono essere venduti liberamente, ma solo con specifiche autorizzazioni e nel rispetto della loro funzione pubblica. - Sono destinati a un’utilità pubblica, ma non sono di uso generale come i beni demaniali. - Sono soggetti a un regime particolare di tutela, per evitare la loro dispersione o sfruttamento inappropriato.
Esempi di beni patrimoniali indisponibili:
- Foreste demaniali (boschi protetti dallo Stato).
- Miniere (risorse naturali di proprietà pubblica).
- Caserme, arsenali militari (strumenti di difesa pubblica).
- Opere d’arte appartenenti a enti pubblici.
3. Beni patrimoniali disponibili
- Caratteristiche: - Sono beni di proprietà dello Stato o di enti pubblici, ma non hanno una destinazione pubblica specifica. - Possono essere venduti o gestiti liberamente dagli enti pubblici, proprio come farebbe un privato. - Vengono spesso utilizzati per scopi economici e possono essere ceduti a privati se l’ente lo ritiene opportuno
Capitolo 15 - La Proprietà
1. Nozione di proprietà
La proprietà è il più ampio diritto reale, disciplinato dall’art. 832 c.c., che attribuisce al proprietario il diritto di godere e disporre di un bene in modo pieno ed esclusivo, nel rispetto dei limiti imposti dall’ordinamento giuridico.
Include sia il diritto di godimento (uso, trasformazione, sfruttamento) sia il diritto di disposizione (vendita, donazione, concessione di diritti reali su cosa altrui).
2. Ruolo sistematico della proprietà
La proprietà è il cardine del sistema dei diritti reali e ha una funzione economica e sociale, garantendo al proprietario un'ampia libertà di utilizzo del bene.
4. Limiti e obblighi della proprietà
- Limitazioni legali: norme urbanistiche, vincoli ambientali, espropriazione per pubblica utilità.
- Vincoli di vicinato: il proprietario deve rispettare distanze, confini e limiti per evitare danni ai vicini (es. divieto di immissioni nocive).
Distanze legali: dovranno essere rispettate delle distanze minime nel costruire edifici, scavare pozzi o fossi e piantare alberi. Queste distanze sono ulteriormente specificate nei regolamenti comunali. Generalmente per le costruzioni devono essere mantenuti 3 metri di distanza. Se la distanza legale viene violata, può essere richiesta la riduzione in pristino, ossia la demolizione della costruzione che eccede le distanze consentite.
- Luci e vedute: ogni proprietario ha il diritto a ricevere aria e luce dalle finestre del proprio edificio. Allo stesso tempo ha il diritto di non essere esposto a sguardi indiscreti o a minacce della sicurezza propria. Sono luci le aperture nel muro che non consentono di affacciarsi sul fondo del vicino; sono vedute le aperture che consentono di affacciarvisi (almeno 1.5 metri dal vicino). Per questo motivo luci e vedute devono rispettare certe distanze.
- Immissioni: immissioni di fumo, calore, odori, suoni sono possibili entro il limite della normale tollerabilità. Il proprietario di un fondo non può impedire le immissioni o propagazioni dal fondo vicino se queste non superino la capacità di sopportazione dell’uomo medio.
- Acque: Il proprietario del fondo ha diritto di utilizzare le acque e può anche disporne a favore di altri, a patto che le acque possano defluire nei fondi altrui, per servirsene a loro volta.ione: è un modo di acquisto della proprietà delle cose mobili smarrite dal proprietario.
5. Tipologie di proprietà
- Proprietà fondiaria: riguarda terreni agricoli e edificabili, con norme specifiche per la tutela dell’ambiente e dell’agricoltura.
- Proprietà edilizia: regole su costruzione, distanze tra edifici, vincoli urbanistici.
- Proprietà rurale: regolata per favorire lo sviluppo dell’agricoltura.
6. Modi di acquisto e perdita della proprietà
- A titolo originario (l'acquisto avviene in modo indipendente dal precedente proprietario, senza che il diritto venga trasmesso da un altro soggetto. La proprietà nasce ex novo in capo all’acquirente):
Occupazione: appropriazione di beni senza proprietario.
Quali sono le cose di senza proprietario?
‐ Le cose abbandonate, le cose del cui possesso il proprietario si liberato.
‐ Gli animali che formano oggetto di caccia e pesca
Di acquisto della proprietà si può parlare anche per quanto riguarda l’occupazione delle cose mobili altrui con il consenso, espresso o tacito, del proprietario. È il caso di chi coglie fiori o funghi e tartufi nel fondo del vicino. In questo caso non si tratta di cose di nessuno, ma di frutti naturali del fondo e appartengono al proprietario.
- Invenzione: è un modo di acquisto della proprietà delle cose mobili smarrite dal proprietario. Queste cose hanno ancora un proprietario anche se egli ne ha perduto il possesso, pertanto non possono essere oggetto di occupazione. Chi trova una cosa mobile smarrita deve restituirla al proprietario o consegnarla presso il Comune dove verrà reso pubblico il ritrovamento in un apposito albo. Trascorso un anno dalla pubblicazione senza che lo smarritore si presenti, questi perde la proprietà della cosa e ne diventa proprietario il ritrovatore. Per invenzione si può diventare proprietari di un tesoro, cioè di ogni cosa mobile nascosta o sotterrata di cui nessuno può provare di essere proprietario. Se il ritrovamento è fatto dal proprietario del fondo il tesoro è suo, se è fatto da altri dovranno dividersi il tesoro.
- Accessione: acquisizione di beni che si uniscono naturalmente o artificialmente a una proprietà.
Ci sono 3 tipi di accessione:
- Accessione di cosa mobile a cosa immobile: ogni bene materialmente unito ad un bene immobile diventa proprietà del proprietario del bene immobile. (Es. il proprietario di un suolo diventa proprietario dell’edificio che sarà costruito sopra).
- Accessione di cosa immobile a cosa immobile: avviene nel caso dell’alluvione (il proprietario del fondo a valle acquista per accessione la maggiore estensione delle sue terre) e dell’avulsione (il proprietario che subisce una riduzione del fondo dovrà essere indennizzato da colui che ne ha tratto una maggiore estensione).
- Accessione di cosa mobile a cosa mobile: se cose mobili appartenenti a diverso proprietario si uniscono o si mescolano irreversibilmente tra loro, il proprietario della cosa principale lo diventa anche della cosa che si è unita, pagando all’altro il valore della sua cosa. (Vernice sulla macchina). Se nessuna delle due cose può essere considerata principale si avrà la comproprietà della cosa risultante dall’unione o dalla commistione in proporzione del valore delle cose spettanti a ciascuno.
Unione e la commistione: èil modo di acquisto di cose mobili appartenenti a diverso proprietario che si uniscono o mischiano irreversibilmente. Corrisponde alla terza forma di accessione.
- Specificazione: è il modo di acquisto della proprietà della materia da parte di chi la usa per formare una nuova cosa. (lo scultore che fa la statua di marmo)
- Usucapione: acquisto per possesso continuato e pacifico per 20 anni per gli immobili, 10 per mobili registrati. È irrilevante che il possesso sia di buona o mala fede, occorre però che il possesso avvenga alla luce del sole e davanti agli occhi di tutti, che non sia violento e continuato (che non ci siano azioni in giudizio).
Il possesso di buona fede dei beni mobili (Capitolo 19) La proprietà si può acquistare a titolo originario mediante il possesso, in ogni caso libera da diritti reali minori. Il possesso dei beni mobili può determinare l’acquisto istantaneo dello stesso, nel momento in cui lo si consegue. L’acquisto della proprietà di beni immobili si può verificare con un possesso prolungato nel tempo. Questo principio iniziale ha la funzione di rendere rapida e sicura la circolazione. La proprietà si acquista mediante il possesso in due occasioni:
La legislazione italiana garantisce la tutela e la sicurezza della circolazione dei beni mobili e del compratore. Il quale, se acquista in buona fede, non dovrà restituire il bene acquistato nemmeno se si rivelasse rubato o se venduto da un individuo che non ne è il proprietario. In questo modo si ritiene che la circolazione dei beni sia resa più rapida e sicura, dal momento che il compratore è dispensato dallo svolgere indagini per accertare se il venditore sia effettivamente proprietario di ciò che gli vende. L’acquisto della proprietà mediante il possesso riguarda sempre e comunque cose suscettibili di proprietà privata. Il possesso delle cose fuori commercio (cose di valore storico, archeologico) non produce alcun effetto giuridico. Attraverso il possesso, oltre al diritto di proprietà, è possibile acquistare anche gli altri diritti reali minori. |
- A titolo derivativo (l'acquisto avviene per trasferimento da un precedente proprietario, che cede il diritto di proprietà a un nuovo soggetto):
Contratto (es. compravendita, donazione).
- Successione ereditaria.
7. Le azioni a difesa della proprietà
Le azioni petitorie sono tutte quelle azioni a difesa della proprietà. Esse sono:
- Azione di rivendicazione: azione che spetta al proprietario di un bene per rivendicarne la proprietà e chiederne la restituzione, dal momento che questo bene è posseduto o in detenzione da altri. L’attore deve dare la prova del proprio diritto di proprietà per ottenere dal giudice l’ordine alla restituzione del bene in questione. L’azione di rivendicazione non si prescrive, così come il diritto di proprietà..
- Azione negatoria: azione che spetta al proprietario contro chi pretende di avere diritti reali minori sulla cosa. Attraverso questa azione il proprietario mira ad ottenere dal giudice l’accertamento dell’inesistenza del diritto altrui e l’ordine affinché questo cessi di molestare la proprietà.
- Azione di regolamento di confini: spetta a ciascuno dei proprietari aventi un fondo o un immobile confinante, quando è incerto il confine che li separa. Attraverso questa azione vengono accertati i confini. (Diversa è l’apposizione di termini che consiste nella delimitazione diretta dei confini.).
Capitolo 16 - I Diritti Reali di Godimento / Diritti reali su cosa altrui
1. Nozione e caratteri generali
- I diritti reali di godimento sono diritti su beni di proprietà altrui che conferiscono al titolare un potere limitato sulla cosa.
- Sono detti "diritti reali minori", in contrapposizione al diritto di proprietà, perché hanno un contenuto più ristretto.
- Mantengono i caratteri generali dei diritti reali: assolutezza, tipicità, immediatezza…
- Possono coesistere più diritti reali minori sullo stesso bene, purché abbiano contenuti diversi (es. usufrutto e servitù).
- Si estinguono per non uso ventennale o per consolidazione, quando il titolare del diritto reale diventa anche proprietario del bene.
2. La superficie
- Consente a un soggetto (superficiario) di costruire e mantenere una costruzione su un terreno altrui.
- La costituzione di questo diritto avviene per contratto, tra proprietario del suolo e il superficiario, e sospende il principio di accessione, per il quale ogni opera esistente sopra o sotto il suolo appartiene al proprietario del suolo.
- Può essere temporanea o perpetua.
- Si distingue dalla locazione perché è un diritto reale e non un diritto personale di godimento.
- Quando cessa il diritto di superficie, esso si estingue e riprende vigore il principio di accessione, con la conseguenza che il proprietario del suolo acquista la proprietà della costruzione.
3. L’enfiteusi
- Consiste nella concessione di un fondo a un altro soggetto (enfiteuta), con l’obbligo di migliorarlo e di pagare un canone annuo al proprietario.
- L’enfiteusi è un diritto perpetuo, o di durata non inferiore a 20 anni, ed ha per oggetto fondi rustici o urbani.
- L’enfiteuta ha poteri simili a quelli di un proprietario e può persino alienare il diritto o redimere il canone.
- Il concedente ha il diritto di domandare al giudice la devoluzione del fondo, ovvero chiedere l’estinzione del diritto di enfiteusi, qualora non venga migliorato il fondo oppure in caso di mancato pagamento di due annualità di canone.
4. L’usufrutto
- Diritto di utilizzare un bene altrui e di trarne i frutti naturali (prodotti del suolo) o civili (canoni di locazione, interessi) senza modificarne la destinazione economica.
- Il proprietario, che resta nudo proprietario, conserva la facoltà di disporre della cosa, può rivenderla, ma il nuovo proprietario acquisterà un bene dato in usufrutto ad un terzo fino alla scadenza di questo.
- Al proprietario spettano le spese per le straordinarie riparazioni e per le imposte sulla proprietà. All’usufruttuario spettano le spese di ordinaria manutenzione e quelle che incombono sul reddito.
- È sempre temporaneo e non può superare la durata della vita dell’usufruttuario.
- L’usufruttuario ha diritti e doveri precisi: deve conservare la cosa e restituirla alla scadenza.
- L’usufrutto può essere volontario, se costituito per contratto o per testamento, oppure legale, se voluto direttamente dalla legge.
5. Uso e abitazione
- Sono diritti più limitati rispetto all’usufrutto:
Uso: diritto di utilizzare la cosa e farne i propri frutti naturali e/o civili ma limitatamente per i propri bisogni e della propria famiglia, l’eccesso vanno dati al proprietario. L’usuario non può dare in locazione.
- Abitazione: diritto di abitare un immobile senza poterlo cedere ad altri.
- Sono personalissimi e non trasferibili.
6. Le servitù prediali
- La servitù prediale è un diritto reale che limita il godimento del fondo servente a vantaggio del fondo dominante. Può essere concessa volontariamente o coattivamente (es. sentenze o espropriazioni per pubblica utilità). Si classifica in:
Positive/Negative: Consentono attività sul fondo servente (es. passaggio) o impongono un divieto (es. non edificare).
- Continue/Discontinue: Non richiedono interventi umani (es. non edificare) o li richiedono (es. attingere acqua).
- Apparenti/Non apparenti: Con o senza opere visibili (es. acquedotti vs. divieto di edificare).
- Si distinguono in:
Coattive: imposte dalla legge (es. servitù di passaggio per fondi interclusi).
- Volontarie: derivano da accordi tra proprietari.
- Possono estinguersi per non uso ventennale, perimento del fondo servente o dominante o rinuncia del titolare.
Le servitù si costituiscono anche per usucapione (se apparenti) o destinazione del padre di famiglia, quando due fondi appartenenti allo stesso proprietario diventano di diversi titolari mantenendo rapporti di servizio.
Si estinguono per prescrizione ventennale, consolidazione, o confusione. Non consistono mai in un obbligo di fare, ma a volte richiedono prestazioni accessorie per l'esercizio del diritto (es. manutenzione).
Capitolo 17 - La Comunione
1. Nozione di comunione
La comunione si ha quando un bene è in proprietà comune a più soggetti, i quali ne detengono una quota indivisa.
È regolata dagli articoli 1100 e seguenti del Codice Civile (Libro 3 - Della Proprietà).
Ogni partecipante ha il diritto di godere del bene, ma nel rispetto degli altri.
2. Interessi individuali e interesse collettivo
La gestione della comunione deve bilanciare gli interessi individuali di ciascun soggetto con l'interesse collettivo.
Le decisioni più importanti devono essere prese con il consenso della maggioranza (o in alcuni casi, all'unanimità).
3. La comunione ordinaria
- Si distingue tra:
Comunione volontaria: dipende dalla volontà dei partecipanti. Avviene nel caso in cui più persone decidono volontariamente di comperare insieme un medesimo bene diventandone comproprietari (acquisto in comproprietà);
- Comunione incidentale: se non dipende dalla volontà dei partecipanti, senza la volontà di entrambi (eredità divisa tra più persone).
- Comunione forzosa: se i partecipanti non si possono opporre, ovvero se essa avviene che lo vogliano o no (parti comuni di un edificio).
- La coesistenza sulla medesima cosa dell’uguale diritto di più persone si realizza mediante la ideale scomposizione della cosa in una pluralità di quote. Ovvero la cosa comune si scompone in tante quote quanti sono i partecipanti, a seconda del loro contributo.
- Per quanto riguarda le facoltà di godimento della cosa:
L’uso della cosa comune (modificazioni) spetta a ciascun partecipante, il quale non deve però alterarne la destinazione economia e deve comportarsi in modo da non impedirne l’uso da parte di ciascun altro partecipante.
- L’amministrazione della cosa comune (innovazioni): spetta collettivamente ai partecipanti che deliberano a maggioranza di quote. Per gli atti di straordinaria amministrazione è necessario il voto favorevole dei 2/3 dei possessori di quote.
- Per quanto riguarda la disposizione della cosa:
Ciascun partecipante può alienare la propria quota, darla in usufrutto ecc… senza il consenso degli altri.
- L’intera cosa comune non si può vendere se non con il consenso unanime dei partecipanti.
4. Il condominio negli edifici
È una forma particolare di comunione che riguarda edifici con più unità immobiliari.
Le parti comuni (scale, tetto, cortili) appartengono ai condomini in proporzione alle quote millesimali.
Il condominio differisce dalla comune comproprietà per la sua più complessa organizzazione.
L'assemblea condominiale decide sulla gestione delle parti comuni con maggioranze variabili a seconda dell'importanza delle decisioni.
5. Deliberazioni assembleari e regolamento di condominio
Le deliberazioni assembleari sono vincolanti per tutti i condomini e devono rispettare la legge.
Il regolamento di condominio stabilisce le norme di utilizzo e gestione delle parti comuni.
6. La multiproprietà
Forma particolare di comunione dove il diritto di godimento di un bene è suddiviso nel tempo tra più soggetti.
Tipica nei villaggi turistici e residenze vacanziere.
Ogni titolare può usufruire del bene in un periodo prestabilito.
Capitolo 18 - Il Possesso
1. Nozione di possesso
- Il possesso non è un diritto, ma una situazione di fatto, in cui un soggetto esercita un potere sulla cosa come se ne fosse il proprietario, indipendentemente dalla legittimità di tale situazione.
- Può essere legittimo (ad esempio, il proprietario che usa la sua casa) o illegittimo (come l'occupazione abusiva di un immobile).
- È distinto dalla detenzione, che si ha quando il soggetto ha la cosa con il riconoscimento della proprietà altrui (es. l'inquilino di una casa in affitto).
- Si parla di:
Possesso pieno: se il possesso corrisponde al diritto di proprietà;
- Possesso minore: se il possesso corrisponde ad uno dei diritti reali minori.
- Possesso diretto: se si considera la cosa propria.
- Possesso indiretto: per mezzo di altri che ne abbiano la detenzione.
2. Ragioni della tutela
- Il diritto protegge il possesso per garantire la stabilità dei rapporti giuridici e prevenire conflitti sulla proprietà.
- La tutela possessoria è indipendente dalla titolarità del diritto reale, quindi può essere esercitata anche da chi non è proprietario ma possiede la cosa.
3. Acquisto del possesso
- Si acquista in due modi:
Modo originario: attraverso la mutazione della detenzione in possesso detta interversione del possesso. Essa avviene:
Se si acquista, viene donato o ereditato un oggetto che si aveva in detenzione.
Quando il detentore dell’oggetto faccia opposizione contro il possessore, esprimendo la volontà di tenere la cosa come propria.
- Modo derivativo: per trasmissione del possesso dal precedente al nuovo possessore, ovvero attraverso la consegna del bene. Può avvenire in diversi modi:
Nei beni mobili con la consegna materiale della cosa con la volontà di trasmettere il possesso;
Nei beni immobili con la consegna simbolica;
Senza consegna se il detentore del bene è l’acquirente;
4. Qualificazioni del possesso
- Possesso di buona fede: chi possiede un oggetto non essendo consapevole di ledere l’altrui diritto.
- Possesso di mala fede: chi sa di possedere un oggetto altrui e anche chi poteva venirne a conoscenza usando un minimo di diligenza.
5. Successione nel possesso e accessione del possesso
Successione del possesso in buona fede
- Quando un erede subentra al possesso di un bene che apparteneva al defunto, se l'erede è in buona fede, il suo possesso si considera una continuazione diretta del possesso del defunto. (es. possesso in buona fede o con intento usucapente).
- Questo principio consente all'erede di beneficiare di eventuali diritti maturati dal defunto attraverso il possesso, ad esempio il calcolo del tempo per usucapire si somma a quello del defunto.
Accessione del possesso in mala fede
- Se il possesso del defunto era in mala fede (cioè con la consapevolezza di non avere diritto sul bene), l'erede non può continuare quel possesso.
- Questo fenomeno è noto come "accessione del possesso", poiché il possesso del defunto e quello dell'erede sono considerati due possessi separati, senza continuità giuridica tra loro.
6. Diritti del possessore nella restituzione della cosa
- Il possessore di buona fede ha diritto a trattenere i frutti percepiti fino alla richiesta di restituzione.
- Il possessore di mala fede deve restituire tutti i frutti (o l’equivalente in denaro) e risarcire i danni.
7. Le azioni possessorie
- Le azioni possessorie sono tutte quelle azioni a difesa del possesso. Spettano al possessore, anche non proprietario, che sia stato spossessato o molestato nel suo possesso, nei confronti di chiunque, anche del proprietario. La protezione del possesso è riconosciuta anche al possessore di beni demaniali.
- Le azioni possessorie sono:
- Azione di reintegrazione (spoglio): tutela qualsiasi possessore/detentore (anche abusivo) sia stato privato del possesso con violenza (entro un anno dallo spoglio) o clandestinità (dalla scoperta).
- Azione di manutenzione: protegge chi possiede un bene immobile da molestie o turbative nel possesso.
8. Azioni di nunciazione
- Sono azioni che spettano sia al possessore non proprietario, sia al proprietario non possessore ed hanno la funzione di prevenire un danno che minaccia la cosa. Le azioni di nunciazione sono ammesse anche nei confronti della pubblica amministrazione. Sono:
- La denuncia di nuova opera: la denuncia all’autorità giudiziaria di una nuova opera dalla quale si ha motivo di temere che possa derivare un danno alla cosa di cui si è possessori, proprietari o titolari di altri diritto reale. L’azione può essere esercitata fino a quando l’opera non sia terminata, purché non sia trascorso un anno dal suo inizio.
- La denuncia di danno temuto: è la denuncia all’autorità giudiziaria di un danno grave e imminente che si teme possa derivare alla cosa di cui si è possessori o proprietari o titolari di un diritto reale dall’edificio o da cosa altra altrui.
- Queste azioni di nunciazione danno luogo ad un giudizio che si tiene in due fasi:
- L’accertamento dei fatti da parte dell’autorità giudiziaria che può prendere delle decisioni provvisorie;
- La decisione definitiva circa l’effettiva esistenza del pericolo.
Capitolo 19 - L’Acquisto dei Diritti Reali Mediante il Possesso
1. Acquisto dei diritti reali mediante il possesso
Il possesso può essere uno strumento di acquisizione dei diritti reali, anche indipendentemente dalla volontà del titolare del diritto.
Il principio di base è che il possesso prolungato e continuato può trasformarsi in proprietà o in un altro diritto reale.
2. Il possesso titolato di beni mobili (vedi Capitolo 15)
- Il possesso vale titolo (art. 1153): chi acquista in buona fede un bene mobile da chi appare essere il legittimo proprietario ne diventa effettivamente titolare.
- È necessario che vi sia:
Buona fede dell’acquirente.
- Titolo astrattamente idoneo a trasferire la proprietà.
- Consegna materiale del bene.
- Questa regola garantisce certezza nei traffici giuridici e tutela gli acquirenti in buona fede.
3. L’usucapione
- L’usucapione è un modo di acquisto della proprietà e di altri diritti reali basato sul possesso prolungato e continuato nel tempo.
- Funzione: garantire la certezza dei diritti sulle cose e premiare chi utilizza un bene in modo continuativo e pacifico.
- Requisiti:
Possesso continuato e ininterrotto.
- Decorso del termine di legge.
- Possesso pacifico e non clandestino.
4. Usucapione ordinaria
- Prevede termini più lunghi per l’acquisto del diritto:
20 anni per i beni immobili.
- 10 anni per i beni mobili registrati.
- Si applica a chi possiede un bene senza titolo valido, ma senza interruzioni.
5. Usucapione abbreviata
- Richiede condizioni aggiuntive rispetto a quella ordinaria:
Titolo idoneo (anche se proveniente da chi non era effettivo proprietario).
- Buona fede del possessore.
- Trascrizione del titolo nei pubblici registri (per immobili e beni registrati).
- Termini ridotti:
10 anni per i beni immobili.
- 3 anni per i mobili registrati.
- 5 anni per la piccola proprietà rurale.
Perdita dei diritti reali.
1. Su base volontaria:
- Alcuni diritti reali si possono perdere per rinuncia.
- Per i beni immobili, la rinuncia deve essere effettuata per iscritto.
- Per i beni mobili, può avvenire sia per iscritto che oralmente.
2. Per usucapione:
- La proprietà e gli altri diritti reali si possono perdere quando un terzo li acquisisce attraverso l'usucapione, cioè l'esercizio del possesso protratto nel tempo con i requisiti previsti dalla legge.
3. Per prescrizione:
- I diritti reali diversi dalla proprietà (ad esempio, servitù o usufrutto) possono estinguersi per non uso continuativo per un periodo di 20 anni.
4. Proprietà:
- La proprietà non si perde mai per prescrizione, ma può essere perduta per usucapione o in caso di cessione volontaria (come la vendita).
5. Protezione dei beni nel diritto civile:
- Nel diritto civile, il mancato pagamento di debiti non comporta conseguenze penali (non si va in galera), ma può portare alla perdita di beni personali tramite il pignoramento o altre azioni esecutive.
Capitolo 20 - I Diritti Relativi
1. Nozione di diritti relativi
I diritti relativi sono quei diritti soggettivi che si possono far valere solo nei confronti di soggetti determinati.
Si contrappongono ai diritti assoluti, che sono opponibili a tutti (erga omnes).
Il principale esempio di diritto relativo è il diritto di credito, in cui un soggetto (creditore) può esigere una prestazione da un altro soggetto (debitore).
Un’altro esempio possono essere i diritti personali di godimento (locazione, comodato, affitto…).
2. Diritti di credito, obblighi e obbligazioni
- Un diritto di credito nasce quando un soggetto ha il potere di pretendere da un altro soggetto una prestazione.
- L'obbligazione è il rapporto giuridico tra creditore e debitore, in cui quest'ultimo è tenuto a eseguire una determinata prestazione.
- La prestazione può consistere in:
Dare (es. consegnare una somma di denaro).
- Fare (es. eseguire un servizio).
- Non fare (es. non concorrenza).
3. Distinzione tra obbligazioni e obblighi
- Obbligazioni: sono rapporti giuridici di carattere patrimoniale, cioè legati a un valore economico. Si instaurano quando un soggetto (debitore) è tenuto a eseguire una prestazione a favore di un altro soggetto (creditore), che ha il diritto di pretenderne l'adempimento. Se il debitore non adempie volontariamente, il creditore può agire legalmente per ottenere l'esecuzione forzata o un risarcimento.
- Obblighi: possono derivare anche da rapporti non patrimoniali, cioè non legati a un valore economico diretto. Possono avere rilevanza morale, sociale o giuridica, ma non sempre il loro inadempimento può essere fatto valere in tribunale con un’azione patrimoniale.
4. Natura dei diritti di credito
Sono relativi perché vincolano solo le parti del rapporto obbligatorio.
Sono personali perché si riferiscono a soggetti determinati.
Hanno un carattere patrimoniale, poiché di solito riguardano prestazioni valutabili economicamente.
5. Funzione economica e giuridica
I diritti di credito sono fondamentali per il funzionamento dell'economia, in quanto consentono lo scambio di beni e servizi.
Il sistema giuridico garantisce l’adempimento delle obbligazioni e fornisce strumenti di tutela al creditore (es. esecuzione forzata, risarcimento danni).
Capitolo 21 - Il Rapporto Obbligatorio
1. Nozione di rapporto obbligatorio
- Il rapporto obbligatorio è il vincolo giuridico tra due soggetti:
Creditore, che ha diritto a una prestazione.
- Debitore, che ha l’obbligo di eseguirla.
- La prestazione può consistere in:
Dare (es. trasferire la proprietà di un bene).
- Fare (es. fornire un servizio).
- Non fare (es. obbligo di non concorrenza).
2. Fonti delle obbligazioni (art. 1173)
L’obbligazioni può derivare da:
- Contratto: l’obbligazione sorge, per contratto, con il concorso della volontà del debitore. Ogni volta che un acquirente effettua un acquisto avviene un passaggio di proprietà dell’oggetto in questione dal venditore all’acquirente. Il venditore è obbligato a cedere il bene che ha venduto in cambio di una prestazione di carattere patrimoniale. Allo stesso modo l’acquirente è obbligato a pagare con i mezzi dovuti il venditore. (es. vendita, locazione).
- Fatto illecito: Ogni fatto che causi ad altri un danno ingiusto, obbliga il responsabile a risarcire il danno. È una fonte non volontaria di obbligazione e sorge come conseguenza del compimento del fatto illecito (es. danno da incidente stradale).
- Ogni altro atto o fatto idoneo che l’ordinamento giuridico consideri idonea a produrre obbligazioni. Questa categoria comprende sia fonti di obbligazioni volontarie diverse dal contratto (la promessa al pubblico), sia fonti non volontarie non qualificabili come fatti illeciti (obbligo del possessore di mala fede a restituire i frutti).
3. Vincolatività e coercibilità
- L'obbligazione è vincolante per il debitore, che deve eseguire la prestazione.
- Se non adempie, il creditore può agire per ottenere l’esecuzione forzata o il risarcimento del danno.
- Il debitore risponde con tutti i suoi beni presenti e futuri (art. 2740 c.c.), salvo limitazioni di legge.
- Il dovere di cortesia è giuridicamente irrilevante e non comporta sanzioni in caso di inosservanza (es. promessa di ospitalità o accompagnamento in gita).
- Le obbligazioni naturali si collocano tra i doveri di cortesia e le obbligazioni civili. Sono obblighi basati su doveri morali o sociali, non imposti dalla legge, ma il cui adempimento è socialmente rilevante. Esempi:
- pagamento di debiti di gioco,
- mantenimento tra conviventi,
- pagamento di debiti prescritti.
- La legge non ne consente l’adempimento forzato, ma esclude la possibilità di chiederne la restituzione se già eseguiti (soluti retentio, art. 2034).
- Le obbligazioni civili, a differenza di quelle naturali, implicano sempre una responsabilità giuridica.
Capitolo 22 - Gli Elementi del Rapporto Obbligatorio
1. La prestazione
- È il comportamento dovuto dal debitore al creditore per soddisfare il rapporto obbligatorio (art. 1174 c.c.).
- Può consistere in:
Dare: trasferire un bene o un diritto.
- Fare: eseguire un’azione (es. riparare un’auto).
- Non fare: astenersi da un’azione (es. obbligo di non concorrenza).
2. Patrimonialità della prestazione e interesse del creditore
La prestazione deve avere un contenuto patrimoniale, ossia essere economicamente valutabile.
Il creditore deve avere un interesse giuridicamente apprezzabile all’adempimento.
3. Altri caratteri della prestazione
- Possibilità: non può essere impossibile fin dall’inizio.
- Liceità: deve rispettare la legge e il buon costume.
- Determinabilità: deve essere individuabile o specificabile successivamente.
4. Le obbligazioni pecuniarie e il denaro
Sono obbligazioni che hanno come oggetto una somma di denaro.
Il principio del nominalismo valutario (art. 1277 c.c.) prevede che il debitore adempia con la somma dovuta, indipendentemente da svalutazioni.
Con l’introduzione dell’euro, il codice ha recepito l’adeguamento monetario alle nuove valute.
Le clausole utilizzate per ovviare al principio nominalistico (per preservare il potere d'acquisto del credito nel tempo) sono:
- Clausola di indicizzazione – Collega l'ammontare del debito a un parametro esterno (es. indice ISTAT, cambio valuta, prezzo dell'oro).
- Clausola di valuta estera – Prevede il pagamento in una valuta diversa dall’euro, proteggendo dalle variazioni di valore.
- Clausola di interessi compensativi – Stabilisce un tasso d'interesse che adegua il valore del credito all'inflazione.
5. Gli interessi e l’anatocismo
- Gli interessi compensano il creditore per l’uso del denaro.
- Interessi legali: fissati dallo Stato.
- Interessi convenzionali: stabiliti dalle parti.
- Interessi moratori: dovuti in caso di ritardo nel pagamento.
- Anatocismo (art. 1283): maturazione di interessi su altri interessi gli interessi (limitatamente agli interessi scaduti, che possono produrre interessi solo dal giorno della domanda giudiziale o per effetto di convenzione posteriore alla loro scadenza, e sempre che si tratti di interessi dovuti almeno per sei mesi.
- Usura: l'usura è il reato che consiste nell'approfittare dello stato di bisogno di una persona per concederle un prestito a condizioni gravemente svantaggiose, con tassi di interesse superiori ai limiti stabiliti dalla legge (> del tasso soglia). In ambito civile, un contratto usurario è nullo nella parte relativa agli interessi e l'usuraio può essere perseguito penalmente ai sensi dell'art. 644 del Codice Penale italiano.
6. Le obbligazioni alternative e facoltative
Sono obbligazioni in cui il debitore può scegliere tra più prestazioni. Se una delle prestazioni diventa impossibile (per causa a lui non imputabile), il debitore deve eseguire l’altra. Esempio: Un venditore si obbliga a consegnare al compratore o un'auto elettrica o un'auto a benzina. Il debitore (venditore) può scegliere quale delle due prestazioni eseguire. Se una delle due auto diventa indisponibile per causa non imputabile al venditore (es. un incendio distrugge l'auto elettrica), dovrà consegnare l'auto a benzina.
Si distinguono dalle obbligazioni facoltative che qui il debitore è dovuto a una sola prestazione, ma ha la facoltà di liberarsi eseguendone una diversa. Ad esempio: Un’azienda di trasporti si obbliga a consegnare un macchinario in una determinata città (prestazione principale). Tuttavia, nel contratto è previsto che l’azienda possa liberarsi dall’obbligo pagando una somma di denaro (prestazione facoltativa). Se sceglie di pagare la somma, l’azienda non è più tenuta alla consegna del macchinario, ma la prestazione principale resta quella inizialmente prevista.
Capitolo 23 - I Soggetti del Rapporto Obbligatorio
1. I soggetti del rapporto obbligatorio
I soggetti del rapporto obbligatorio sono il creditore (che ha il diritto alla prestazione) e il debitore (che ha l’obbligo di adempiere). Essi devono essere determinati o, almeno, determinabili.
Il rapporto obbligatorio, per sua natura, è bilaterale: non può esserci confusione tra le posizioni di debitore e creditore, poiché ciò comporterebbe l’estinzione dell’obbligazione.
Alcune situazioni prevedono che il soggetto passivo o attivo sia determinabile successivamente, come nel caso della promessa al pubblico o di disposizioni testamentarie che indicano categorie di beneficiari anziché soggetti specifici.
2. Le obbligazioni con pluralità di soggetti
Un’obbligazione può coinvolgere più soggetti, sia sul lato attivo (più creditori) sia sul lato passivo (più debitori). Queste sono definite obbligazioni plurisoggettive e possono derivare da un contratto con più parti o da un fatto illecito che coinvolge più responsabili.
Esempi:
Due coniugi che acquistano un immobile insieme (pluralità dal lato attivo e passivo).
Un’operazione chirurgica eseguita congiuntamente da chirurgo e anestesista con esito negativo (pluralità dal lato passivo).
In questi casi l’obbligazione si distingue in:
Obbligazione solidale: quando il creditore ottiene il rimborso dell’obbligazione da un unico debitore.
- Attiva: (1 debitore, tanti creditori) nel caso in cui il debitore si liberi dall’obbligazione nei confronti di tutti i creditori attraverso un’unica prestazione, che sarà poi ripartita con gli altri creditori.
- Passiva: (tanti debitori, un creditore) nel caso in cui un unico debitore saldi l’intero obbligazione di tutti gli altri debitori nei confronti dello stesso creditore. Il debitore che esegue l’intera prestazione diventa concreditore nei confronti degli altri debitori e avrà nei confronti di essi azione di regresso, per ottenere il rimborso della parte da ciascuno dovuta.
Obbligazione parziaria: quando il creditore ottiene il rimborso dell’obbligazione da ciascun debitore nel limite sua parte
- Attiva: (tanti creditori, un debitore) quando ciascuno dei creditori di uno stesso debitore può esigere da questo solo la sua parte della prestazione.
- Passiva: (un creditore, tanti debitori) quando ciascuno dei debitori di uno stesso creditore può essere costretto a pagare solo la sua parte
Per favorire il creditore le regole sono:
- Nel caso in cui ci siano tanti debitori la solidarietà passiva è la regola. Il creditore è così esonerato del rischio di insolvenza dei singoli condebitori.
- Nel caso in cui vi siano tanti creditori la regola è la parziarietà attiva. Permette a ciascun concreditore di realizzare direttamente quanto di sua spettanza.
Capitolo 24 - Adempimento delle Obbligazioni
1. L’esatto adempimento
L’adempimento è l’esecuzione esatta della prestazione dovuta.
Con il pagamento, l’obbligazione si estingue e il debitore è liberato.
Per essere valido, l’adempimento deve rispettare diligenza, buona fede, esattezza materiale e regolarità giuridica.
2. Diligenza e buona fede
Il debitore deve adempiere con la diligenza richiesta dalla natura dell’obbligazione.
Nel caso di obbligazioni professionali, si applica la diligenza tecnica/professionale.
La buona fede impone di agire con lealtà e correttezza nel rapporto obbligatorio.
3. Tempo e luogo dell’adempimento
Il tempo è determinato dall’accordo delle parti, dagli usi o dalla legge. Se non specificato, l’adempimento deve avvenire immediatamente. Quando il termine è fissato, esso si presume a favore del debitore.
Il luogo di adempimento è anzitutto determinato dal titolo, dagli usi o dalla natura della prestazione (ad es., un’auto va riparata nell’officina del debitore, un frigorifero nei locali del creditore). In mancanza di tali indicazioni, la consegna di una cosa determinata va eseguita nel luogo in cui essa si trovava quando è sorta l’obbligazione, l’obbligazione pecuniaria va pagata al domicilio del creditore, le altre vanno adempiute al domicilio del debitore.
4. Legittimazione ad adempiere e a ricevere il pagamento
Il debitore o un terzo possono adempiere, a meno che la prestazione sia intuitu personae (strettamente personale) e il creditore non può rifiutare tale adempimento.
Il debitore è liberato se, in buona fede, paga al creditore apparente ovvero “chi appare legittimato a riceverlo in base alle circostanze univoche”.
Non è richiesto che il debitore sia legalmente capace di agire: l’adempimento è un fatto dovuto.
Il creditore o un suo rappresentante sono gli unici legittimati a ricevere il pagamento.
5. Effetti del pagamento
Il pagamento libera il debitore e soddisfa l’interesse del creditore.
Se effettuato a un creditore non legittimato, è valido solo se il creditore ne ha effettivamente beneficiato.
6. La surrogazione nel credito pagato
La surrogazione nel credito pagato è un meccanismo giuridico che consente a chi paga il debito altrui di subentrare nei diritti del creditore originario nei confronti del debitore. In altre parole, il soggetto che ha effettuato il pagamento prende il posto del creditore e può agire per recuperare quanto versato.
Il Codice Civile italiano prevede diverse forme di surrogazione:
- Surrogazione per volontà del creditore (art. 1201 c.c.)
Il creditore può decidere di far subentrare un terzo nei suoi diritti dandogli una quietanza (ricevuta di pagamento) con espressa menzione della surrogazione.
- In questo caso, il terzo paga il debito con il consenso del creditore e diventa il nuovo creditore.
- Surrogazione per volontà del debitore (art. 1202 c.c.)
Il debitore può prendere in prestito una somma da un terzo per pagare il debito e, con il consenso del creditore, far sì che il terzo si surroghi nei diritti del creditore.
- Anche qui serve una dichiarazione esplicita di surrogazione.
- Surrogazione legale (art. 1203 c.c.)
La legge prevede che in alcuni casi il soggetto che paga il debito di un altro subentri automaticamente nei diritti del creditore.
- Alcuni esempi:
L’acquirente di un immobile ipotecato che paga i creditori ipotecari.
- Il coobbligato o fideiussore che ha pagato il debito per il debitore principale.
- Chi paga un debito per il quale era tenuto con altri o per evitare l’esecuzione su un proprio bene.
La surrogazione è importante perché tutela chi paga il debito altrui, evitando che subisca un danno economico senza poter recuperare quanto versato.
7. La mora del creditore e la liberazione coattiva
Se il creditore rifiuta di ricevere il pagamento senza motivo (dopo l’offerta formale di adempiere fatta dal debitore o in maniera solenne o secondo gli usi), si ha mora credendi → conseguenza: si trasferisce su di lui il rischio di impossibilità sopravvenuta ed è tenuto al risarcimento dei danni.
Il debitore può allora liberarsi tramite deposito liberatorio o sequestro del bene.
Capitolo 25 - L’Inadempimento delle Obbligazioni
1. Nozione di inadempimento
- L’inadempimento si verifica quando il debitore non esegue la prestazione dovuta o la esegue in modo inesatto (art. 1218 c.c.).
- Può essere:
Assoluto: la prestazione non stata eseguita del tutto.
- Relativo: la prestazione è stata eseguita in modo parziale o non conforme.
- Se l’inadempimento è imputabile al debitore (colpa o dolo), egli è tenuto al risarcimento del danno.
- La dottrina distingue due regimi di responsabilità nelle obbligazioni:
- Responsabilità per colpa: Vigente per obbligazioni di dare cose specifiche e obbligazioni di mezzi, dove il debitore deve osservare una diligenza media.
- Responsabilità oggettiva: Applicabile alle obbligazioni di dare cose generiche, di risultato e di non fare, in cui il debitore risponde senza che sia necessario provare una sua colpa (fino al limite dell’impossibilità assoluta).
- Questa distinzione è giustificata dall’esigenza di garantire la sicurezza e la puntualità nell’adempimento, contribuendo a un sistema economico più razionale e a escludere dal mercato le imprese meno efficienti.
2. L’impossibilità liberatoria
Il debitore può essere esonerato dall’inadempimento solo se dimostra che la prestazione è divenuta impossibile per causa a lui non imputabile.
L’impossibilità deve essere oggettiva, assoluta e definitiva.
Se l’impossibilità è temporanea, il debitore è liberato solo finché dura l’impedimento.
3. La prova dell’impossibilità liberatoria
Spetta al debitore provare che l’inadempimento è dovuto a una causa di forza maggiore (es. catastrofi naturali, eventi imprevedibili).
La diligenza richiesta varia a seconda dell’obbligazione (maggiore per un professionista).
4. Ritardo e mora del debitore
- Il semplice ritardo è un’inesattezza nell’esecuzione della prestazione, ma non sempre implica responsabilità.
- Si ha mora debendi quando il debitore ritarda l’adempimento senza giustificazione, e ciò lo rende responsabile dei danni.
- La mora si ha:
Automaticamente, se la prestazione ha un termine essenziale.
- Dopo intimazione del creditore, negli altri casi.
5. La responsabilità per l’inadempimento
Il debitore è responsabile se l’inadempimento è dovuto a sua colpa (negligenza [=contrario di diligente], imprudenza [si realizza quando un soggetto tiene una determinata condotta contraria alle regole sociali che indicano i doveri di accortezza e di prudenza]) o dolo (a differenza della colpa nel dolo c’è la volontà di non adempiere).
Non è responsabile se l’inadempimento deriva da causa esterna e imprevedibile.
6. Il risarcimento del danno
- Il creditore può chiedere il risarcimento del danno se dimostra:
- Il danno subito: Il creditore deve provare che, a causa dell’inadempimento, ha subito un danno concreto, che può essere di natura patrimoniale (perdita economica) o non patrimoniale (ad esempio, danni morali). È importante che il danno sia:
Certo: Deve essere effettivamente accertabile e quantificabile.
- Attuale: Non può trattarsi di una mera ipotesi futura.
- Direttamente riconducibile al mancato adempimento.
- Il nesso di causalità:
Il creditore deve inoltre provare che esiste un legame diretto e immediato tra il comportamento inadempiente del debitore e il danno subito. In altre parole:
Causalità: Bisogna evidenziare che, se il debitore avesse adempiuto correttamente, il danno non si sarebbe verificato.
- Prevedibilità: Il danno deve essere stato prevedibile come conseguenza dell’inadempimento, il che esclude danni che sarebbero risultati eccezionali o imprevisti.
- Il risarcimento copre:
Danno emergente: perdita subita.
- Lucro cessante: mancato guadagno.
- Il debitore può chiedere una riduzione del risarcimento se il creditore ha contribuito al danno.
Capitolo 26 - Modi di Estinzione Diversi dall’Adeguamento
1. Introduzione
L’adempimento è il modo naturale di estinzione delle obbligazioni, ma esistono altre cause di estinzione previste dal Codice Civile.
Questi modi possono essere satisfattivi (se soddisfano l’interesse del creditore) o non satisfattivi (se estinguono l’obbligazione senza soddisfare il creditore).
2. La compensazione
- La compensazione si verifica quando due soggetti sono contemporaneamente creditori e debitori reciproci e i loro crediti si estinguono fino alla concorrenza dell’importo minore.
- Tipologie:
Legale: opera automaticamente se i crediti sono liquidi ed esigibili.
- Giudiziale: dichiarata dal giudice in caso di crediti incerti o contestati.
- Volontaria: stabilita dalle parti mediante accordo.
3. La confusione
Si verifica quando nella stessa persona si riuniscono le qualità di creditore e debitore, facendo estinguere l’obbligazione (es. il debitore diventa erede del creditore).
4. La novazione
- Consiste nella sostituzione di un’obbligazione con una nuova, che può riguardare:
Novazione oggettiva: cambia l’oggetto o il titolo (cambio il motivo per cui ti devo i soldi) dell’obbligazione. Esempio: da canoni di locazione passo a mutuo (non ho più lo sfratto per morosità).
- Novazione soggettiva: cambia il debitore o il creditore.
- Deve essere espressa e derivare da un accordo chiaro tra le parti.
5. La remissione del debito
Il creditore può liberare il debitore dal suo obbligo con una dichiarazione unilaterale.
Il debitore può rifiutare la remissione e mantenere l’obbligo.
Non è prevista alcuna forma.
6. L’impossibilità sopravvenuta non imputabile
L’obbligazione si estingue se diventa oggettivamente impossibile per cause non imputabili al debitore (es. distruzione del bene dovuto per un evento naturale).
Se l’impossibilità è temporanea, il debitore è esonerato solo fino a quando l’impedimento persiste.
Capitolo 27 - Circolazione delle obbligazioni,
1. Introduzione alla circolazione delle obbligazioni
Le obbligazioni possono circolare, cioè essere trasferite o modificate, sia dal lato attivo (diritti del creditore) che dal lato passivo (obblighi del debitore).
La circolazione delle obbligazioni è regolata da norme specifiche che garantiscono la tutela dei diritti delle parti coinvolte.
2. Modificazioni dal lato attivo: la cessione del credito
- Cessione del credito: il creditore (cedente) può trasferire il proprio diritto di credito a un terzo (cessionario). Questo trasferimento avviene tramite un accordo tra cedente e cessionario.
- Effetti della cessione: il cessionario subentra nei diritti del cedente, compresi gli accessori del credito (garanzie, interessi, ecc.).
- Garanzie della cessione: il cedente è tenuto a garantire l’esistenza e la validità del credito ceduto, ma non la solvibilità del debitore, a meno che non sia espressamente pattuito.
3. Modificazioni dal lato passivo
- Delegazione di pagamento: il debitore (delegante) incarica un terzo (delegato) di pagare il creditore (delegatario). Il delegato assume l’obbligo di pagare, ma il debitore originario rimane obbligato se il delegato non adempie.
- Delegazione di debito: il debitore originario (delegante) trasferisce il proprio debito a un terzo (delegato), con il consenso del creditore. Il delegato diventa il nuovo debitore, e il debitore originario è liberato dall’obbligazione.
- Espromissione: un terzo (espromittente) assume spontaneamente il debito di un altro, senza il consenso del debitore originario. L’espromissione libera il debitore originario solo se il creditore accetta espressamente. L’espromissione non da diritto di regresso.
- Accollo: un terzo (accollante) si obbliga a pagare il debito di un altro (accollato), ma senza liberare il debitore originario. In questo caso, il creditore può agire sia contro il debitore originario che contro l’accollante.
4. Modalità e strumenti di circolazione delle obbligazioni
La circolazione delle obbligazioni può avvenire tramite atti unilaterali (come l’espromissione) o contratti (come la cessione del credito o la delegazione di debito).
La legge prevede forme specifiche per garantire la validità e l’efficacia di questi atti, come la forma scritta per la cessione del credito.
5. Effetti della circolazione delle obbligazioni
La circolazione delle obbligazioni produce effetti sia tra le parti coinvolte (cedente e cessionario, delegante e delegato, ecc.) che nei confronti dei terzi (ad esempio, i garanti del credito).
È importante che la circolazione avvenga nel rispetto delle norme legali, per evitare contestazioni e garantire la tutela dei diritti di tutte le parti coinvolte.
6. Tutela dei creditori e dei debitori
La legge prevede garanzie per proteggere i creditori nel caso di circolazione delle obbligazioni, come la possibilità di agire contro il debitore originario in caso di mancato adempimento da parte del nuovo debitore.
Allo stesso tempo, i debitori sono tutelati da eventuali abusi o frodi nella circolazione delle obbligazioni.
7. Conclusioni
La circolazione delle obbligazioni è un meccanismo fondamentale per la fluidità dei rapporti economici e giuridici.
Le norme che regolano la cessione del credito, la delegazione di debito e altre forme di circolazione garantiscono la sicurezza e la certezza dei rapporti obbligatori.
Punti chiave da ricordare:
- Cessione del credito: trasferimento del diritto di credito da un creditore a un terzo.
- Delegazione di pagamento e di debito: modifica del lato passivo dell’obbligazione, con il coinvolgimento di un terzo.
- Espromissione e accollo: assunzione del debito da parte di un terzo, con effetti diversi sul debitore originario.
- Garanzie e tutela: la legge prevede meccanismi per proteggere sia i creditori che i debitori nella circolazione delle obbligazioni.
Capitolo 28 - La garanzia patrimoniale generica
1. La responsabilità patrimoniale generica
- Principio fondamentale: Il debitore risponde dell’adempimento delle obbligazioni con tutto il suo patrimonio (beni presenti e futuri), come stabilito dall’art. 2740 c.c.
- Garanzia per i creditori: Tutti i beni del debitore costituiscono una garanzia generica per i creditori, garantendo che possano soddisfare i propri crediti anche in caso di inadempimento.
2. Patrimoni separati e patrimoni di destinazione
- Patrimoni separati: Beni destinati a uno scopo specifico (es. fondi di un’associazione) sono separati dal patrimonio personale del debitore. I creditori possono aggredire solo il patrimonio dedicato allo scopo.
- Patrimoni di destinazione: Beni vincolati a un fine particolare (es. azienda, trust), che rispondono solo delle obbligazioni legate a tale attività.
3. Pari trattamento dei creditori e cause legittime di prelazione
- Pari trattamento: In linea di principio, tutti i creditori hanno pari diritto a soddisfarsi sul patrimonio del debitore (par condicio creditorum).
- Eccezioni (cause di prelazione):
Privilegi: Alcuni creditori hanno diritto a essere pagati per primi (es. crediti per salari, contributi previdenziali).
- Ipoteche e pegni: Garanzie reali che attribuiscono priorità su specifici beni.
4. Strumenti di tutela della garanzia patrimoniale
- Azione surrogatoria (art. 2900 c.c.): Il creditore può esercitare i diritti del debitore inerte (es. riscuotere crediti del debitore) per salvaguardare il proprio interesse.
- Azione revocatoria (art. 2901 c.c.): Il creditore può chiedere l’annullamento degli atti di disposizione del debitore compiuti in frode ai creditori (es. vendite a prezzo simbolico).
- Sequestro conservativo (art. 2905 c.c.): Misura cautelare per bloccare beni del debitore e garantirne la disponibilità per il soddisfacimento del credito.
5. Effetti della garanzia patrimoniale
- Universalità della garanzia: Il debitore non può sottrarsi alla responsabilità alienando beni, salvo casi di frode (azione revocatoria).
- Limiti: Beni impignorabili (es. strumenti di lavoro necessari, assegni alimentari) non possono essere aggrediti dai creditori.
6. Conclusioni
- La garanzia patrimoniale generica è un pilastro del sistema giuridico, poiché assicura ai creditori che il debitore mantenga l’impegno con tutte le sue risorse.
- Le eccezioni (patrimoni separati, privilegi) bilanciano l’interesse dei creditori con esigenze specifiche (es. tutela di attività economiche o diritti fondamentali del debitore).
Punti chiave da ricordare:
- Art. 2740 c.c.: Base della responsabilità patrimoniale generica.
- Azione surrogatoria e revocatoria: Strumenti per contrastare l’inerzia o la frode del debitore.
- Pari trattamento vs. cause di prelazione: Il principio generale è temperato da priorità legittime (privilegi, garanzie reali).
- Beni impignorabili: Limitazioni alla garanzia per proteggere diritti essenziali del debitore.
Capitolo 29 - Le Garanzie Patrimoniali Specifiche
1. Responsabilità patrimoniale e garanzie specifiche
Nel diritto privato, il debitore risponde delle proprie obbligazioni con tutto il patrimonio, secondo il principio della responsabilità patrimoniale generica. Tuttavia, esistono strumenti di tutela specifici che garantiscono ai creditori un diritto di prelazione sui beni del debitore, derogando al principio della par condicio creditorum (pari trattamento dei creditori).
2. I privilegi
Il privilegio è una causa legittima di prelazione stabilita dalla legge, che attribuisce a determinati crediti una priorità di soddisfazione rispetto agli altri. Si distingue in:
- Privilegio generale: grava su tutti i beni mobili del debitore.
- Privilegio speciale: colpisce beni specifici, mobili o immobili.
I privilegi non possono essere creati per volontà delle parti, ma solo dalla legge, nel senso che l’ordinamento giuridico individua in modo preciso quali categorie di crediti possono beneficiare di questo trattamento preferenziale.
3. Pegno e ipoteca: caratteri comuni
Sia il pegno che l’ipoteca sono garanzie reali che attribuiscono al creditore un diritto di prelazione sul bene vincolato, nel caso in cui il debitore non adempia all’obbligazione. Si caratterizzano dalla garanzia patrimoniale generica per le seguenti caratteristiche:
- Beni determinati: Pegno e ipoteca gravano su beni specifici del debitore o di un terzo, non su tutto il patrimonio.
- Titolo costitutivo: La loro istituzione non è automatica, ma richiede un apposito atto (ad esempio, un contratto) distinto dal titolo che ha generato il credito.
- Diritto di prelazione: Conferiscono al creditore il diritto di essere soddisfatto per primo con il ricavato della vendita forzata del bene, mentre gli altri creditori (chirografari) possono agire solo sul residuo.
- Diritto di seguito (o sequela): Il diritto garantito segue il bene anche nei suoi successivi trasferimenti, permettendo al creditore di espropriarlo anche nei confronti dei nuovi acquirenti.
- Natura di diritto reale: Essendo diritti inerenti alla cosa e opponibili erga omnes, pegno e ipoteca differiscono dai diritti di godimento (che permettono l'uso della cosa) perché fungono da garanzia per il credito.
- Origine privata vs. legge: A differenza dei privilegi, che sono concessi esclusivamente dalla legge e si applicano solo ai beni del debitore, pegno e ipoteca sono costituiti dalla volontà dei privati e possono gravare anche su beni di terzi (con il consenso del terzo).
Questa specificità rende pegno e ipoteca strumenti mirati per tutelare il credito, offrendo al creditore poteri particolari rispetto alla semplice garanzia sull'intero patrimonio del debitore.
4. Accessorietà delle garanzie e divieto del patto commissorio
Le garanzie reali sono accessorie, ossia collegate all’esistenza del credito. Se il credito si estingue, anche la garanzia decade.
Il patto commissorio, che prevede il trasferimento automatico della proprietà del bene al creditore in caso di inadempimento, è vietato dalla legge per tutelare il debitore.
5. Il pegno
Il pegno è un diritto reale che vincola un bene mobile (o anche immateriale) a garanzia di un credito, attribuendo al creditore il diritto di prelazione e di espropriazione del bene, anche se questo sia stato trasferito a terzi.
Si costituisce mediante un contratto reale che richiede la consegna (spossessamento) della cosa al creditore o a un terzo designato, funzione che serve anche a rendere pubblico il vincolo.
Per certe soglie (ad es. se il credito supera un certo importo [>5.000€] o se l’oggetto del pegno è un credito) il contratto deve essere redatto in forma scritta e datata, con eventuale notificazione al debitore.
Il creditore o il terzo custode non possono utilizzare il bene o darlo nuovamente in pegno (divieto del subpegno) e, in caso di inadempimento, il creditore può far vendere il bene o ottenere la sua assegnazione in pagamento fino al valore del credito.
6. L’ipoteca
L’ipoteca è un diritto reale che vincola un bene immobile o un mobile registrato a garanzia di un credito. Essa attribuisce al creditore ipotecario il diritto di espropriare il bene (anche nei confronti di eventuali terzi acquirenti) e di soddisfarsi con prelazione sul ricavato della vendita forzata.
Oggetto e Caratteristiche
Può gravare su beni immobili (con le relative pertinenze), mobili registrati, rendite statali e diritti reali di godimento.
È costituita su beni specifici e per una somma determinata, non ammettendo ipoteche generali o con determinazioni generiche.
È indivisibile: il diritto grava per intero su tutti i beni ipotecati, anche se il debito viene parzialmente estinto (salvo riduzioni previste dalla legge).
Costituzione dell’Ipoteca L’ipoteca richiede due elementi fondamentali:
- Titolo costitutivo: Necessario per autorizzare il creditore a iscrivere l’ipoteca. Le fonti possono essere:
Ipoteca legale: Derivante da specifiche previsioni di legge iscritta d’ufficio dal conservatore dei registri immobiliari. Esempio:
- all’interno della compravendita di un’immobile, l’ipoteca legale è concessa al venditore a garanzia degli obblighi derivanti dalla cessione del bene. In particolare, questo strumento è spesso utilizzato quando l’immobile viene ceduto con un accordo di pagamento rateizzato nel tempo;
- in concomitanza con la cessione di immobili per donazioni, permute oppure usufrutto a titolo oneroso, l’ipoteca legale è concessa al titolare originario dell’immobile;
- l’ipoteca legale è infine garantita a coeredi, soci e altri condividenti, per il “pagamento dei conguagli sugli immobili assegnati agli stessi condividenti ai quali incombe tale obbligo”.
- Ipoteca giudiziale: Fondata su una sentenza o provvedimento giudiziario che condanna il debitore a un pagamento, che il creditore utilizza per ottenere l’iscrizione.
- Ipoteca volontaria: Nata da un contratto o da una dichiarazione unilaterale, redatta per atto pubblico o scrittura privata autenticata.
- Iscrizione nei registri pubblici: È una forma di pubblicità costitutiva essenziale affinché l’ipoteca sorge e sia opponibile ai terzi.
Questi elementi garantiscono l’efficacia dell’ipoteca, rendendola un importante strumento di garanzia per il credito.
8. Pubblicità ipotecaria
L’ipoteca deve essere iscritta nei pubblici registri per essere opponibile ai terzi. Ha una durata di 20 anni, trascorsi i quali deve essere rinnovata.
9. Terzo acquirente e terzo datore d’ipoteca
Se un bene ipotecato viene acquistato da un terzo, quest’ultimo può:
- Pagare il debito e surrogarsi nei diritti del creditore.
- Chiedere il rilascio del bene ipotecato.
- Liberarsi dall’ipoteca offrendo una garanzia equivalente.
10. Estinzione dell’ipoteca
L’ipoteca si estingue per:
Estinzione dell’obbligazione garantita.
Rinuncia del creditore.
Mancata rinnovazione dell’iscrizione nei pubblici registri.
11. Funzione di garanzia e tutela del debitore
Per bilanciare la protezione del creditore con la tutela del debitore, si sono sviluppati strumenti alternativi come:
- Pegno rotativo: consente di sostituire il bene oggetto di pegno con un altro di pari valore.
- Pegno non possessorio: permette al debitore di mantenere il possesso del bene.
- Patto marciano: consente al creditore di acquisire il bene solo previa valutazione del suo valore e con restituzione dell'eventuale eccedenza al debitore.
Capitolo 30 - Il Contratto come Fonte di Obbligazioni e l'Autonomia Privata
1. Il contratto come fonte di obbligazioni
Il contratto è una delle principali fonti di obbligazioni secondo l’art. 1173 del Codice Civile, accanto ai fatti illeciti e ad altri atti idonei. L’art. 1321 lo definisce come l’accordo tra due o più parti per costituire, regolare o estinguere un rapporto giuridico patrimoniale.
2. Contratto e rapporto contrattuale
Il contratto non è solo l’atto con cui si crea un vincolo obbligatorio, ma anche il fondamento del rapporto contrattuale, che regola i diritti e doveri tra le parti coinvolte. L’adempimento del contratto e le conseguenze dell’inadempimento fanno parte del rapporto contrattuale.
3. Autonomia privata e autonomia contrattuale
L’autonomia privata è il principio che consente ai soggetti di regolare i propri interessi attraverso atti giuridici. L’autonomia contrattuale è una sua manifestazione specifica e include la libertà di:
- Contrarre o non contrarre (libertà contrattuale in senso negativo).
- Determinare il contenuto del contratto nei limiti della legge (libertà contrattuale in senso positivo).
- Scegliere la forma del contratto, salvo i casi in cui la legge ne impone una specifica.
4. Gli atti unilaterali
Gli atti unilaterali sono manifestazioni di volontà che producono effetti giuridici senza necessità di accettazione da parte di altri soggetti. Gli atti unilaterali sono tipici, ossia possono produrre effetti solo nei casi previsti dalla legge. Esempi sono:
- Promessa al pubblico (art. 1989 c.c.).
- Rinuncia a un diritto.
- Remissione del debito.
Un atto unilaterale può avere effetti diversi a seconda di come incide sugli interessi:
Incidenza solo sul proprio autore: È ammesso se riguarda solo interessi disponibili (o esercizio legittimo di quelli indisponibili). Esempi: derelizione (abbandono) di un bene, rinuncia a un diritto, accettazione di eredità, consenso a un trattamento sanitario.
Incidenza favorevole su altri: È ammesso se l’effetto favorevole dipende dall'accettazione del beneficiario, che può anche rifiutare retroattivamente il vantaggio. Esempi: proposta irrevocabile, contratto a favore di terzi, remissione di un debito, lascito testamentario.
Incidenza sfavorevole su altri: È ammesso solo se l’autore è autorizzato dalla legge o da un accordo pregresso. Esempi: diffida ad adempiere, recesso dal contratto, riscatto del prelazionario.
Infine, poiché l'atto deriva dalla volontà di un singolo, l’autore può revocarlo, annullando gli effetti già prodotti, a meno che non abbia già generato un diritto stabile in altri soggetti (ad es. testamento, proposta, accettazione contrattuale, procura).
5. Rinuncia e rifiuto
La rinuncia è l'atto con cui un soggetto abbandona volontariamente un diritto che possiede. Con la rinuncia, il titolare decide di non esercitare più quel diritto, incidendo in prima persona sui propri interessi. Esempi tipici sono la rinuncia a un'eredità o a un credito.
Il rifiuto, invece, è l'atto con cui un soggetto decide di non accettare un'offerta o una proposta giuridica. Il rifiuto riguarda dunque un invito o un'offerta esterna, e non comporta la perdita di un diritto già acquisito, ma l'opzione di non impegnarsi in un rapporto contrattuale o nell'assunzione di un obbligo.
6. Contratto e negozio giuridico
Il contratto è una specie del genere "negozio giuridico". Il negozio giuridico è qualsiasi atto volontario idoneo a produrre effetti giuridici, mentre il contratto riguarda solo quelli che creano, modificano o estinguono obbligazioni.
7. Le parti del contratto
Un contratto può avere:
- Una pluralità di parti, che possono essere persone fisiche o giuridiche.
- Parti dirette o indirette, ossia quelle che stipulano il contratto e quelle che ne beneficiano indirettamente.
- Capacità giuridica e capacità di agire come requisiti essenziali per stipulare validamente un contratto.
8. La legittimazione
(Se manca la capacità giuridica il contratto è nullo, se manca la capacità d’agire è annullabile)
Non sempre chi stipula un contratto è il titolare del diritto su cui incide. La legittimazione riguarda la possibilità di un soggetto di disporre validamente di un determinato diritto.
9. Categorie di contratti
I contratti possono essere classificati in vari modi, tra cui:
- Unilaterali o bilaterali, a seconda del numero di obbligazioni create.
- Onerosi o gratuiti, a seconda della presenza di un corrispettivo.
- Tipici o atipici, a seconda che siano disciplinati espressamente dal codice civile o creati dalle parti secondo l’autonomia contrattuale.
Capitolo 31 - La Formazione del Contratto e i Rapporti Giuridici Preparatori
1. Le trattative e la responsabilità precontrattuale
La fase di formazione del contratto inizia con le trattative, durante le quali le parti negoziano i termini dell’accordo. Esse devono svolgersi secondo il principio di buona fede.
Se una parte interrompe ingiustificatamente le trattative dopo aver creato un affidamento nell’altra, può incorrere in responsabilità precontrattuale, che comporta il risarcimento del danno da interesse negativo (costi sostenuti e perdita di altre opportunità).
2. I rapporti giuridici preparatori
I rapporti giuridici preparatori sono situazioni in cui una parte assume un impegno preliminare, come nel caso del contratto preliminare, in cui le parti si obbligano a stipulare un contratto definitivo.
Gli strumenti giuridici che si possono utilizzare a tal fine sono diversi (prenotazione, prelazione, proposta irrevocabile, opzione, contratto preliminare), ma una distinzione fondamentale tra essi è costituita dal fatto che lo strumento prescelto può vincolare una sola o entrambe le parti.
3. L'obbligo di contrarre
Esistono situazioni in cui un soggetto è obbligato a concludere un contratto:
- Obblighi legali, come nel caso dei servizi pubblici (ad esempio, quando la produzione e/o la distribuzione di un certo prodotto sia riservata a una sola impresa pubblica o privata. Il monopolista ha l’obbligo di contrarre con chiunque ne faccia richiesta).
- Obblighi negoziali, derivanti da un accordo tra le parti.
4. Il contratto preliminare
Il contratto preliminare è un accordo con cui le parti si obbligano a stipulare un contratto definitivo. Deve avere la stessa forma richiesta per il contratto definitivo (ad esempio, forma scritta per la compravendita immobiliare). Se una parte si rifiuta di adempiere, l’altra può:
Chiedere l’esecuzione in forma specifica (art. 2932 c.c.).
Domandare il risarcimento dei danni mediante la disciplina della caparra confirmatoria: se recede il creditore, quest’ultimo deve restituire il doppio della caparra. Se recede il debitore, il creditore si tiene la caparra.
Il contratto preliminare dal 2005 si registra pure nei registri immobiliari. La trascrizione del contratto preliminare nei registri immobiliari non è obbligatoria, ma è altamente consigliata. La trascrizione offre una maggiore tutela all'acquirente rispetto alla semplice registrazione come ad esempio, diventa opponibile ai terzi.
5. La prelazione
La prelazione è il diritto di un soggetto di essere preferito ad altri nella stipulazione di un contratto. Può essere:
- Legale, imposta dalla legge (es. diritto di prelazione degli affittuari su un immobile in vendita).
- Volontaria, stabilita per accordo tra le parti.
6. L’obbligo di non discriminare
Chiunque offra beni o servizi al pubblico non può rifiutarsi di contrattare per motivi discriminatori (razza, sesso, religione, ecc.). Questo principio limita l’autonomia contrattuale per garantire il rispetto dei diritti fondamentali.
Capitolo 32 - La Stipulazione del Contratto
1. I requisiti del contratto
Perché un contratto sia valido, deve contenere determinati elementi essenziali previsti dall’art. 1325 c.c.:
- Accordo delle parti: consenso libero e consapevole.
- Causa: funzione economico-sociale del contratto.
- Oggetto: deve essere lecito, possibile, determinato o determinabile.
- Forma: è necessaria solo nei casi previsti dalla legge, altrimenti il contratto è nullo.
Un contratto può contenere anche degli elementi, detti accidentali, che sono:
- La condizione: un evento futuro e incerto dal quale dipendono gli effetti del contratto. Se la condizione si verifica, gli effetti contrattuali si manifestano (condizione sospensiva) o si estinguono (condizione risolutiva).
- Il termine: un punto nel tempo determinato o determinabile al quale iniziano o cessano gli effetti del contratto. Il termine può riguardare la decorrenza o la scadenza degli obblighi.
- Il modo: le modalità o la maniera in cui il contratto deve essere eseguito. Si tratta di condizioni accessorie che specificano il comportamento o la prestazione a cui le parti si vincolano, purché non alterino la sostanza del rapporto contrattuale.
2. L'accordo delle parti
Il contratto si forma con il consenso delle parti, che può essere espresso:
- In modo esplicito, con parole scritte o verbali.
- In modo tacito, attraverso comportamenti concludenti e, cioè a mezzo di azioni, socialmente univoche, da cui si desume indirettamente la volontà del soggetto. Il silenzio, di per sé, è solo un comportamento omissivo e non equivale a una manifestazione di consenso. Tuttavia, se accompagnato da circostanze specifiche, il silenzio può assumere valore, definendosi "circostanziato". Tale valore può derivare:
- Per disposizione di legge: Ad esempio, in materia di remissione del debito (art. 1236 e art. 1333), dove il silenzio viene interpretato come accettazione.
- Per accordo pregresso tra le parti: Come nel caso del tacito rinnovo di un contratto, se nessuna parte comunica la volontà di recedere, o in accordi specifici (ad esempio, l'invio automatico di pubblicazioni da parte di una casa editrice, interpretato come accettazione se non restituito).
3. Modi di stipulazione del contratto
Esistono diversi modi in cui un contratto può perfezionarsi:
- Scambio di proposta e accettazione: in questo caso, il contratto si perfeziona nel momento in cui il proponente riceve l’accettazione dell’altra parte. Questo scambio di comunicazioni (l’offerta e la sua accettazione) stabilisce in modo chiaro il consenso reciproco e la volontà di vincolarsi contrattualmente. È il metodo classico di formazione del contratto.
- Inizio dell’esecuzione: talvolta, il contratto si perfeziona nel momento in cui l'accettante inizia a eseguire la propria prestazione. Questo significa che l'avvio dell'adempimento di uno degli obblighi contrattuali viene considerato come manifestazione definitiva della volontà di concludere il contratto, anche se la comunicazione formale dell'accettazione non sia ancora pervenuta.
- Contratti con obbligazioni del solo proponente: in alcuni contratti, come il mutuo o la fideiussione, l'elemento caratterizzante è un obbligo che grava unicamente sul proponente. In questi casi non si richiede una vera accettazione da parte dell'altra parte, perché la manifestazione di volontà del proponente è sufficiente a creare il vincolo contrattuale.
- Contratti reali: i contratti reali richiedono la consegna effettiva della cosa oggetto del contratto per perfezionarsi. Ad esempio, nel comodato (prestito gratuito di una cosa) il contratto si perfeziona al momento in cui la cosa viene effettivamente consegnata al comodatario. La consegna diventa quindi l'atto costitutivo del vincolo contrattuale.
- Contratti standard: Questi contratti sono tipici nei rapporti di massa, dove si utilizzano clausole predefinite (tipicamente sotto forma di moduli o condizioni generali). Esempi sono le polizze assicurative o i contratti per le utenze. La standardizzazione semplifica il processo contrattuale, rendendo il perfezionamento automatico alla sottoscrizione o all'accettazione delle condizioni preimpostate.
4. Revoca della proposta e dell’accettazione
- La proposta può essere revocata finché il destinatario non ne ha avuto conoscenza. Una volta che il destinatario apprende della proposta, questa diventa irrevocabile per il proponente, salvo accordi particolari o condizioni diverse stabilite dalle parti.
- L’accettazione può essere revocata se la revoca giunge prima della comunicazione della stessa alla controparte. Una volta che l'accettazione è stata comunicata, il contratto si perfeziona e non può essere più revocato unilateralmente.
5. Proposta irrevocabile e opzione
- Proposta irrevocabile: la proposta irrevocabile è un'offerta che il proponente si impegna a mantenere per un periodo di tempo stabilito, senza la possibilità di revocarla. Durante tale periodo, il proponente non può ritirare l'offerta, garantendo così al destinatario la certezza che la proposta rimarrà valida fino alla scadenza stabilita.
- Opzione: L'opzione, invece, è contratto in cui un contraente (generalmente l'offerta o il proponente) concede all'altro il diritto, in maniera unilaterale, di decidere se concludere o meno il contratto. In altre parole, il beneficiario dell'opzione ha il potere di accettare l'offerta e formalizzare il contratto, ma non è obbligato a farlo. Tale diritto viene generalmente esercitato entro un termine prestabilito, e, spesso, può essere oggetto di un corrispettivo economico.
6. Offerta al pubblico e adesione a contratti aperti
- Offerta al pubblico: si tratta di una proposta rivolta in maniera generale a chiunque sia interessato ad accettarla, senza limitazioni su chi possa aderire. Un esempio tipico è l'esposizione dei prezzi in un negozio: il venditore manifesta la sua volontà di vendere un bene alle condizioni indicate, e chiunque entri nel negozio può accettare tale offerta, acquistando il bene alle condizioni esposte. Qui il consenso viene espresso dall'atto di acquistare, che costituisce l'accettazione dell’offerta.
- Contratti aperti: questi sono contratti già in essere, ma che prevedono la possibilità di includere nuovi soggetti successivamente. Ad esempio, in un contratto di fornitura energetica, la stipula iniziale può essere firmata da una parte per un determinato periodo, ma è possibile che in seguito nuovi clienti aderiscono a tali condizioni. In questo caso, il contratto "aperto" rimane in vigore e viene integrato con ulteriori adesioni, permettendo di ampliare il numero dei contraenti pur mantenendo le stesse condizioni contrattuali già stabilite.
7. Tutela del contraente debole
Il diritto privato tutela i soggetti in posizione di svantaggio contrattuale, garantendo:
- Il divieto di abuso di potere contrattuale: impedisce che una parte imponga condizioni eccessivamente sbilanciate.
- Il divieto di abuso di dipendenza economica: vieta pratiche scorrette tra imprese in posizione di squilibrio economico.
- La protezione dei consumatori: il Codice del Consumo prevede tutele specifiche nei contratti tra consumatore e professionista.
- Le azioni collettive: strumenti di tutela per gruppi di consumatori danneggiati.
Capitolo 33 - La causa, l’oggetto, la forma
Il Capitolo 33 tratta tre elementi essenziali del contratto: la causa, l’oggetto e la forma. Questi elementi determinano la validità e l’efficacia del contratto nel diritto privato.
1. La causa del contratto
- Definizione: La causa è la funzione economico-sociale del contratto. Indica la ragione giuridica per cui il contratto viene stipulato.
- Contratti tipici e atipici:
I contratti tipici sono quelli regolati dalla legge, con una causa predeterminata (es. compravendita, locazione).
- I contratti atipici sono quelli non espressamente previsti dal legislatore, ma validi se hanno una causa lecita e meritevole di tutela.
- Negozi astratti: Sono contratti in cui la causa non è immediatamente riconoscibile (es. cambiale).
- Motivi e presupposizione:
- I motivi sono le ragioni personali e soggettive che spingono una parte a concludere un contratto. Questi non influiscono sulla validità del contratto, a meno che non siano stati espressamente considerati dalle parti come determinanti per la sua conclusione. Ad esempio, se compro una casa perché credo che il quartiere diventerà prestigioso, ma poi questo non accade, non posso annullare il contratto perché il mio motivo era solo soggettivo.
- La presupposizione, invece, è un'aspettativa condivisa e fondamentale per entrambe le parti, anche se non esplicitamente inserita nel contratto. Se questa viene meno, il contratto può essere risolto o dichiarato inefficace. Un esempio classico è l'affitto di un balcone per vedere una parata: se la parata viene annullata, l'affitto perde la sua ragion d'essere, e il contratto può essere sciolto.
2. L’oggetto del contratto
- Requisiti fondamentali:
Deve essere possibile (non può avere per oggetto cose inesistenti o impossibili).
- Deve essere lecito (non può essere contrario a norme imperative, ordine pubblico o buon costume).
- Deve essere determinato o determinabile (es. quantità e qualità di un bene devono essere individuabili).
3. La forma del contratto
- Principio generale: La forma è il mezzo con cui la volontà contrattuale viene manifestata.
- Contratti formali e a prova formale:
I contratti formali richiedono una forma specifica per essere validi (es. atto pubblico per la compravendita immobiliare).
- I contratti a prova formale non richiedono una forma specifica per la validità, ma devono rispettarla per essere provati in giudizio.
- Forma convenzionale e informativa:
Le parti possono decidere di adottare una determinata forma anche se non obbligatoria per legge.
- Alcune forme servono a informare le parti sui loro diritti e doveri (es. contratti con i consumatori).
- Documento informatico e contratto telematico:
I contratti possono essere stipulati in formato elettronico, purché rispettino i requisiti tecnici e normativi.
- La firma digitale e altre forme di firma elettronica garantiscono autenticità e sicurezza.
Questi elementi sono fondamentali per garantire la validità e l’efficacia dei contratti nel sistema giuridico.
Capitolo 34 - Le clausole accidentali del contratto
1. Clausole accidentali e requisiti essenziali
Un contratto può esistere senza clausole accidentali, ma queste possono modificarne la disciplina.
Le clausole più rilevanti sono: condizione, termine, modo, clausola penale e caparra.
2. La condizione
- Definizione: Evento futuro e incerto dal quale dipende l’efficacia o la risoluzione di un contratto.
- Tipologie di condizioni:
Sospensiva: Il contratto ha effetto solo se l’evento si verifica.
- Risolutiva: Il contratto cessa di avere effetto se l’evento si verifica.
- Divieti: Non sono valide condizioni illecite o impossibili.
3. L’evento dedotto in condizione
L’evento dedotto in condizione deve essere:
- Futuro e incerto: Non deve essersi già verificato e deve essere dubbio se si verificherà. Tale incertezza può essere anche soggettiva, ad esempio se le parti ignorano se un determinato evento (come l’arrivo di una nave in Antartide) si sia concretizzato.
- Indipendente dal momento certo: Non importa conoscere il tempo esatto in cui l’evento avrà luogo; ciò che conta è la sua incertezza. Le parti possono anche stabilire un limite temporale per evitare un prolungato stato di incertezza, oppure, in assenza di tale termine, ciascuno potrà chiedere al giudice di fissarne uno.
- Positivo o negativo: La condizione può prevedere l’accadimento di un evento (es. conseguire la patente) oppure la sua mancata realizzazione (es. a condizione che non venga ritirata la patente).
Casuale o potestativa:
- Condizione casuale: Quando l’avverarsi dell’evento dipende dal caso.
- Condizione potestativa: Quando l’evento dipende dalla volontà di una delle parti. Se tale decisione è legata a un interesse concreto (ad esempio, vendere la casa o trasferirsi), la condizione è considerata valida; se invece è lasciata al mero capriccio (es. “se mi parrà opportuno”), rischia di rendere nullo l’atto, in quanto manca la serietà dell’impegno.
Inoltre, l’evento condizionale deve essere estraneo agli obblighi contrattuali, non potendo essere confuso con la mera descrizione delle prestazioni (come nel caso di “pagare il prezzo” o “pagare puntualmente”).
Infine, la condizione deve essere possibile e lecita:
- Una condizione impossibile rende nullo il contratto se sospensiva (dato che l’evento non potrà mai verificarsi), mentre se è risolutiva, gli effetti del negozio non verranno mai meno.
- Una condizione illecita, contraria a norme imperative, all’ordine pubblico o al buon costume, rende nullo il contratto, indipendentemente dal fatto che essa sia sospensiva o risolutiva.
Questa disciplina si applica in generale ai contratti e agli atti inter vivos, mentre nel testamento le regole sono diverse per tutelare la volontà del disponente.
4. La pendenza della condizione
La pendenza della condizione è il periodo di attesa in cui non è ancora certo se l'evento condizionale si verificherà o meno. La legge dispone per entrambe le parti di comportarsi secondo buona fede per conservare integre le ragione dell’altra.
5. L’avveramento della condizione
Se l’evento condizionale si verifica, il contratto diventa efficace o si estingue.
Se una parte impedisce il verificarsi della condizione in mala fede, si considera comunque avverata. Essa ha effetto retroattivo.
6. Il termine
- Definizione: Un momento certo nel tempo che determina l’inizio o la fine degli effetti di un contratto.
- Tipologie:
Iniziale: Il contratto produce effetti solo da una certa data in poi.
- Finale: Il contratto cessa di avere effetti a una certa data.
7. Il modo nei negozi gratuiti
È un obbligo imposto al beneficiario di un atto di liberalità (es. donazione con un vincolo d’uso).
8. Clausola penale e caparra
- Clausola penale: Stabilisce in anticipo l’ammontare del risarcimento in caso di inadempimento.
- Caparra:
Confirmatoria: Garantisce l’adempimento e può essere trattenuta in caso di inadempimento.
- Penitenziale: Consente a una parte di recedere dal contratto perdendo la somma versata.
Queste clausole influenzano la struttura del contratto, ma non ne determinano la validità.
Capitolo 35 - Invalidità del contratto
Il Capitolo 35 tratta delle cause di invalidità del contratto, che ne determinano la nullità, l'annullabilità o la rescindibilità.
1. Validità e invalidità del contratto
Un contratto è valido se rispetta tutti i requisiti di legge.
Un contratto invalidabile può essere colpito da nullità, annullabilità o rescindibilità a seconda delle circostanze.
2. La nullità
- Un contratto è nullo quando manca un requisito essenziale o è contrario alla legge.
- Cause di nullità:
Mancanza dei requisiti essenziali (accordo, causa, oggetto, forma se richiesta dalla legge).
- Illiceità del contratto (contrarietà a norme imperative, ordine pubblico o buon costume).
- Effetti della nullità:
Il contratto è inefficace sin dall'origine.
- La nullità può essere fatta valere da chiunque e non è sanabile.
3. Recupero del contratto nullo
- Conversione del contratto: se un contratto nullo può produrre effetti validi come un altro tipo di contratto, viene convertito in quest'ultimo (es. un testamento nullo come donazione).
- Azione di nullità: chiunque abbia interesse può richiedere la nullità del contratto.
- Nullità di protezione: previste per tutelare soggetti deboli (es. consumatori, lavoratori).
4. L'annullabilità
- Un contratto è annullabile quando è viziato ma non totalmente privo di requisiti di validità.
- Cause di annullabilità:
Incapacità di agire (minorenni, interdetti).
- Vizi del consenso: errore, dolo, violenza.
Vizi del consenso
- Errore
Deve essere essenziale e riconoscibile (es. errore su un elemento fondamentale del contratto).
- L'errore di diritto può essere causa di annullamento solo in casi particolari.
- Dolo
Consiste in raggiri o artifici per indurre una parte a concludere un contratto.
- Se determinante, porta all'annullamento del contratto.
- Violenza
Quando una parte è costretta a contrarre per timore di un danno ingiusto e grave.
- Effetti dell’annullabilità:
Il contratto è valido fino a quando non viene impugnato.
- Può essere convalidato dalla parte lesa.
- L'azione di annullamento può essere esercitata solo dal soggetto protetto dalla norma.
5. La rescindibilità
- La rescissione può essere richiesta quando un contratto è eccessivamente svantaggioso per una parte a causa di:
Stato di pericolo: una parte stipula il contratto per necessità immediata e urgente.
- Stato di bisogno: una parte si trova in difficoltà economica e l’altra ne approfitta per ottenere condizioni eccessivamente vantaggiose.
- Effetti della rescindibilità:
Il contratto rimane valido fino a quando non viene annullato da un giudice.
- Il contraente che ha sfruttato lo stato di bisogno può evitare la rescissione offrendo un’equa modifica delle condizioni contrattuali.
Questi principi sono fondamentali per comprendere la tutela dell'autonomia contrattuale e i limiti imposti dal diritto per evitare abusi.
Capitolo 36 - Effetti del contratto
Il Capitolo 36 esamina gli effetti giuridici del contratto, ossia le conseguenze derivanti dalla sua stipulazione tra le parti.
1. Gli effetti del contratto
L'articolo 1372 del Codice Civile stabilisce che il contratto ha forza di legge tra le parti, vincolandole all’adempimento degli obblighi assunti.
Una volta concluso, il contratto non può essere sciolto se non per mutuo consenso (norme dispositive) o per cause previste dalla legge.
2. Effetti fondamentali e finali
L’effetto fondamentale del contratto è la costituzione, modifica o estinzione di un rapporto giuridico patrimoniale.
Gli effetti finali riguardano le specifiche prestazioni che le parti devono eseguire in base agli accordi contrattuali.
3. Contratti a effetti obbligatori e contratti a effetti reali (siamo nell’efficacia del contratto - dopo la conclusione)
- Contratti a effetti obbligatori: creano solo obblighi tra le parti, senza trasferire immediatamente diritti reali: una parte si impegna a eseguire una prestazione futura (es. nel contratto di locazione, il locatore deve garantire il godimento del bene e l’inquilino deve pagare il canone).
- Contratti a effetti reali: producono direttamente il trasferimento di un diritto reale, come la proprietà o un usufrutto, senza bisogno di ulteriori atti di esecuzione (es. nella compravendita, la proprietà del bene passa all’acquirente con il semplice consenso delle parti).
4. Contratti a effetti traslativi differiti
In alcuni casi, il trasferimento della proprietà avviene in un momento successivo alla stipulazione del contratto (es. vendita con riserva di proprietà).
5. Contratti consensuali e contratti reali (siamo nella fase della conclusione del contratto)
- Contratti consensuali: si perfezionano con il solo accordo delle parti, senza bisogno di ulteriori atti materiali: una volta raggiunto il consenso, il contratto è valido ed efficace (es. nella compravendita, il trasferimento della proprietà avviene con il semplice scambio di consensi, senza necessità di consegna immediata del bene).
- Contratti reali: si perfezionano solo con la consegna materiale della cosa: il consenso da solo non basta, ma è necessario il trasferimento effettivo del bene per far sorgere il contratto e i relativi obblighi (es. nel mutuo, il contratto diventa efficace solo quando il mutuante consegna il denaro al mutuatario, deposito ecc.).
6. Integrazione del contratto
Se il contratto presenta lacune, si applicano le norme di legge e i principi di buona fede e correttezza per determinarne il contenuto.
7. Scioglimento del contratto e recesso
- Il contratto può sciogliersi:
Per accordo tra le parti: se entrambe le parti concordano di porre fine al contratto, possono scioglierlo con un nuovo accordo.
- Per cause previste dalla legge: il contratto può essere risolto in situazioni specifiche, come in caso di inadempimento di una delle parti, impossibilità sopravvenuta della prestazione o eccessiva onerosità sopravvenuta.
- Per diritto di recesso: quando previsto dalla legge o dal contratto stesso, una parte può unilateralmente recedere, cioè liberarsi dall'obbligo contrattuale, spesso rispettando determinate condizioni o pagando una penale.
8. Recesso e tutela del consumatore
In alcuni casi, il recesso è concesso per tutelare il contraente debole, come nei contratti con i consumatori (diritto di ripensamento).
Questi principi regolano l’efficacia del contratto e le modalità con cui può essere sciolto o modificato.
Capitolo 37 - Il contratto e i terzi
Efficacia e inefficacia del contratto
Un contratto invalido è anche inefficace, poiché la sentenza che ne dichiara la nullità o che pronuncia l'annullamento lo priva di effetti giuridici. Tuttavia, anche un contratto valido può risultare inefficace se non produce effetti giuridici per diverse ragioni. L'inefficacia di un contratto può essere:
- Temporanea o definitiva
- Fra le parti o verso i terzi
Contratti temporaneamente inefficaci o efficaci
Un contratto è temporaneamente efficace o inefficace quando le parti stabiliscono:
- Un termine, ossia una data a partire dalla quale il contratto inizia o cessa di produrre effetti.
- Una condizione, ovvero un evento futuro dal cui verificarsi dipende l'efficacia del contratto.
Se l'evento è incerto e indipendente dalla volontà delle parti, la condizione può essere sospensiva (se l'efficacia del contratto dipende dal suo avverarsi) o risolutiva (se l'efficacia del contratto cessa con il suo avverarsi). Una condizione impossibile o irrealizzabile è nulla.
- Se l'evento dipende dalla volontà di una parte, si parla di condizione potestativa.
Durante la pendenza della condizione, le parti devono agire in buona fede, evitando di ostacolare il verificarsi dell'evento condizionale. Se una parte impedisce dolosamente l'avverarsi della condizione a lei sfavorevole, questa si considererà realizzata per finzione giuridica. L'avveramento della condizione ha effetti retroattivi: il diritto acquisito si considera sorto dal momento della stipula del contratto.
1. La relatività degli effetti del contratto
- Il principio della relatività contrattuale stabilisce che il contratto produce effetti solo tra le parti e non può né avvantaggiare né danneggiare i terzi (art. 1372 c.c.).
- Se un soggetto promette che un terzo assumerà un obbligo, quest’ultimo non è vincolato, ma il promittente deve cercare di ottenere il consenso del terzo o risarcire il danno (art. 1381 c.c.).
- Un principio generale del contratto ci dice che un vincolo contrattuale non può essere eterno (divieto di meccanismo che blocca la circolazione dei beni - ad esempio il divieto di alienare non è valido se non convenuto entro convenienti limiti di tempo e non ha un interesse apprezzabile [art. 1379]).
2. Effetti del contratto rispetto ai terzi
- Se un bene viene venduto più volte a diversi acquirenti, il conflitto tra più acquirenti si risolve a favore di chi ha trascritto per primo l’atto nei registri immobiliari.
- Per i beni mobili, prevale chi ha ricevuto il possesso in buona fede.
3. Il contratto a favore di terzi
- Un’eccezione alla relatività è il contratto a favore di terzi, in cui una parte (stipulante) conferisce un vantaggio a un soggetto esterno (terzo beneficiario).
- Il terzo può accettare il beneficio, rendendolo irrevocabile.
- Tipico esempio: il contratto di assicurazione sulla vita.
4. Affidamento, autoresponsabilità e apparenza contrattuale
- Se un soggetto fa ragionevolmente affidamento su una situazione apparente creata da un’altra parte, può ottenere tutela giuridica.
- Principio di autoresponsabilità: chi genera un’apparenza contrattuale può essere vincolato dagli effetti.
5. Il contratto simulato
La simulazione si verifica quando le parti concludono un contratto solo in apparenza, senza voler realmente gli effetti dell'atto stipulato (la legge non lo vieta purché le ragioni siano lecite). Può assumere tre forme:
- Simulazione assoluta: le parti fingono di stipulare un contratto, ma in realtà non vogliono che produca alcun effetto. Spesso usata per occultare beni ai creditori o al fisco. L'accordo di simulazione avviene con una controdichiarazione scritta. → non produce effetti
- Simulazione relativa: le parti fingono un contratto diverso da quello realmente voluto. Ad esempio, si simula una vendita per mascherare una donazione (per ridurre l'imposta dovuta sulla donazione). Anche qui, l'accordo è documentato con una controdichiarazione. → ha effetti il contratto dissimulato.
- Interposizione fittizia di persona: il contratto appare concluso da un prestanome (interposto), mentre il vero contraente è un altro soggetto (interponente). Ciò avviene, ad esempio, quando si vuole evitare che un bene risulti intestato al reale acquirente.
Effetti della simulazione tra le parti e verso i terzi
- Tra le parti, il contratto simulato è inefficace: chi lo ha stipulato può far valere in giudizio la simulazione per ottenere l'annullamento.
- Verso i terzi, il contratto simulato può essere:
Efficace per chi, in buona fede, ha fatto affidamento sulla sua apparenza.
- Inefficace per i terzi pregiudicati (ad esempio, i creditori dell'apparente alienante possono far valere l'inefficacia della vendita simulata per recuperare il bene).
- Oggetto di conflitti tra creditori: se vi sono creditori sia dell'apparente alienante che dell'acquirente, prevalgono quelli dell'alienante se il loro credito è anteriore all'atto simulato.
Prova della simulazione
La prova della simulazione è più difficile per le parti e più agevole per i terzi:
- Le parti possono provarla solo per iscritto (tramite controdichiarazione) o con confessione e giuramento, ma non con testimoni (salvo il caso di contratto illecito o in frode alla legge).
- I terzi possono provare la simulazione anche tramite testimoni.
- Le norme sulla simulazione si applicano anche agli atti unilaterali recettizi, come la "ricevuta di comodo", rilasciata dal creditore al debitore senza che il pagamento sia realmente avvenuto.
Effetti della simulazione tra le parti
- Se entrambe le parti sono d’accordo sulla simulazione, si applica il contratto reale.
- Tuttavia, la simulazione non può ledere diritti indisponibili (es. matrimonio, filiazione).
Effetti della simulazione rispetto ai terzi
- I terzi in buona fede possono far valere il contratto apparente.
- I creditori possono contestare la simulazione se danneggia i loro diritti.
Rapporti con i creditori
- Se un debitore finge di vendere un bene per sottrarlo ai creditori, questi possono chiedere la revocatoria per invalidare l’atto.
6. Il contratto fiduciario
Nel contratto fiduciario, a differenza di quello simulato, le parti vogliono gli effetti del contratto, ma subordinano la titolarità del bene a un obbligo fiduciario (patto fiduciario). Esempi:
- Vendita per conto di un'altra persona.
- Vendita con obbligo di retrocessione del bene.
- Vendita per garanzia (pegno o ipoteca mascherata).
Il patto fiduciario ha solo efficacia obbligatoria, cioè vincola le parti ma non i terzi. Se il fiduciario vende il bene a un terzo, questi ne acquista la proprietà e il fiduciante potrà solo chiedere un risarcimento. Il contratto fiduciario è nullo se usato per eludere norme imperative (es. norme sulle locazioni immobiliari).
7. Contratto indiretto
Nel contratto indiretto, le parti usano un tipo contrattuale per raggiungere uno scopo diverso da quello tipico. Esempi:
Vendita a un prezzo simbolico per realizzare una donazione indiretta.
Cessione di un bene con patto di riscatto per simulare un prestito con garanzia.
A differenza della simulazione, qui non vi sono dichiarazioni contraddittorie, ma un unico atto di volontà. Il contratto indiretto è nullo se posto in essere in frode alla legge.
Capitolo 38 - La rappresentanza
Il Capitolo 38 analizza il fenomeno della rappresentanza, ovvero il potere di un soggetto di agire in nome e per conto di un altro.
1. Il fenomeno della sostituzione nell’attività giuridica
In ambito giuridico, un soggetto può delegare ad altri il potere di compiere atti giuridici che lo riguardano.
La rappresentanza si distingue dal concetto generale di sostituzione nell’attività giuridica, che include anche altre ipotesi come la gestione di affari altrui o la curatela.
2. La rappresentanza
- La rappresentanza è il potere attribuito a un rappresentante di compiere atti giuridici con effetti diretti nella sfera del rappresentato.
- Può essere:
Legale, se prevista dalla legge (es. genitori per i figli minori).
- Volontaria, se conferita con un atto negoziale (es. procura).
3. La rappresentanza indiretta o interposizione gestoria
Il rappresentante agisce in nome proprio, ma per conto del rappresentato.
Gli effetti del contratto ricadono inizialmente sul rappresentante, che poi li trasferisce al rappresentato tramite un nuovo atto.
Tipico esempio: il mandatario senza rappresentanza.
4. La procura
- Definizione: Atto con cui il rappresentato conferisce il potere di rappresentanza.
- Tipologie:
Generale: riguarda tutti gli atti di amministrazione.
- Speciale: riguarda uno specifico affare.
- La procura può essere revocata in qualsiasi momento.
5. Vizi della volontà e stati soggettivi
Se la volontà del rappresentante è viziata (errore, dolo, violenza), il contratto può essere annullato.
Rileva lo stato soggettivo del rappresentante, non del rappresentato.
6. Conflitto di interessi
Il rappresentante non può agire contro gli interessi del rappresentato.
Se lo fa, il contratto può essere annullato se il rappresentato dimostra il danno subito.
7. Rappresentanza senza potere
Se un soggetto agisce senza potere di rappresentanza, l’atto è inefficace.
Il rappresentato può convalidarlo con una ratifica successiva.
Se non ratificato, il falso rappresentante risponde verso il terzo per il danno subito.
8. Il contratto per persona da nominare
Il contraente può riservarsi il diritto di nominare successivamente un terzo che assumerà gli effetti del contratto.
La nomina deve avvenire nei termini stabiliti, altrimenti il contratto resta valido tra i contraenti originari.
9. La cessione del contratto
Un contraente può trasferire la propria posizione contrattuale a un terzo, con il consenso dell’altra parte.
Il cessionario subentra nei diritti e negli obblighi del cedente.
10. Il subcontratto
È un nuovo contratto derivato da uno precedente, senza sostituzione del contraente originario.
Es.: un inquilino può sublocare l’immobile senza cedere il contratto di locazione.
Capitolo 39 - L'esecuzione del contratto e la risoluzione
Il Capitolo 39 tratta l’esecuzione del contratto, le anomalie nell’equilibrio tra le prestazioni (sinallagma contrattuale) e i rimedi previsti in caso di squilibrio o inadempimento.
1. L’esecuzione del contratto
- Il contratto efficace deve essere eseguito, ossia le parti devono adempiere alle obbligazioni derivanti dall’accordo.
- Esempi:
Il locatore deve consegnare l’immobile e garantirne il godimento.
- L’inquilino deve pagare il canone e mantenere l’immobile in buono stato.
- Il venditore deve trasferire la proprietà e garantire l’assenza di vizi nel bene venduto.
2. Anomalie del sinallagma contrattuale e strumenti di tutela
- Se il rapporto tra le prestazioni si altera, esistono due tipi di rimedi:
Rimedi conservativi (manutenzione del contratto): cercano di preservare l’accordo.
- Rimedi demolitivi (risoluzione del contratto): portano alla cessazione degli effetti contrattuali.
3. La risoluzione del contratto
- La risoluzione è un rimedio che scioglie il vincolo contrattuale a causa di eventi sopravvenuti.
- Tipologie di risoluzione:
Per inadempimento:
Si verifica quando una parte non adempie senza giustificazione.
- Il creditore può scegliere se chiedere l’adempimento o la risoluzione del contratto.
- Può avvenire automaticamente con una clausola risolutiva espressa, con la diffida ad adempiere o per mora del debitore.
Per impossibilità sopravvenuta:
- Se una prestazione diventa impossibile per cause non imputabili al debitore, il contratto si risolve di diritto.
- Esempio: un incendio distrugge il bene oggetto della vendita prima della consegna.
Per eccessiva onerosità sopravvenuta:
- Se, a causa di eventi straordinari e imprevedibili, una prestazione diventa eccessivamente onerosa per una parte, questa può chiedere la risoluzione.
- L’altra parte può evitarla offrendo una modifica equa delle condizioni contrattuali.
4. Rinegoziazione e sopravvenienze contrattuali
In alcuni casi, invece della risoluzione, le parti possono rinegoziare il contratto per riequilibrare il rapporto.
Questo è particolarmente rilevante in situazioni di emergenza economica o sociale (es. crisi economiche, pandemie).
Capitolo 40 - Le promesse unilaterali
Il Capitolo 40 analizza le promesse unilaterali, ossia gli atti con cui un soggetto si obbliga senza necessità di un accordo con un'altra parte.
1. Gli atti unilaterali come fonte di obbligazioni
Il Codice Civile prevede che alcune dichiarazioni unilaterali possano generare obbligazioni, ma solo nei casi espressamente previsti dalla legge (principio di tipicità).
Diversamente dai contratti, che sono una fonte generale di obbligazioni, gli atti unilaterali devono rispettare forme e limiti precisi.
2. La promessa al pubblico
La promessa al pubblico è un impegno assunto da un soggetto nei confronti di una collettività, senza bisogno di una specifica accettazione.
Esempio tipico: una ricompensa per il ritrovamento di un oggetto smarrito.
È vincolante se formulata in modo chiaro e determinato, ma può essere revocata prima che qualcuno l’abbia adempiuta, a meno che la revoca non sia contraria a equità.
3. Promessa di pagamento e ricognizione di debito
Promessa di pagamento: dichiarazione con cui un soggetto si impegna a eseguire una prestazione (es. un pagamento).
Ricognizione di debito: dichiarazione con cui un soggetto riconosce di essere debitore di un altro.
Questi atti semplificano la prova dell’esistenza del debito, invertendo l’onere probatorio in un’eventuale controversia.
4. La promessa cambiaria e i titoli di credito
Le promesse di pagamento assumono particolare rilievo nei titoli di credito (es. cambiali, assegni), che incorporano il diritto a una prestazione e ne facilitano la circolazione.
I titoli di credito possono essere nominativi, all’ordine o al portatore, a seconda delle modalità di trasferimento del diritto incorporato.
5. La dematerializzazione dei titoli di credito e i mezzi di pagamento
L’evoluzione tecnologica ha portato alla dematerializzazione dei titoli di credito, eliminando il supporto cartaceo a favore di registrazioni elettroniche.
Anche i mezzi di pagamento elettronici (es. carte di credito, bonifici digitali) rientrano in questa evoluzione, con implicazioni giuridiche specifiche.
Questi istituti rappresentano eccezioni al principio che gli obblighi derivano dai contratti e sono disciplinati in modo rigoroso per evitare abusi.
Capitolo 41 - La responsabilità per fatto illecito
Il Capitolo 41 analizza il fatto illecito come fonte di obbligazioni e i principi della responsabilità extracontrattuale, stabilita dall’articolo 2043 del Codice Civile.
1. Il fatto illecito come fonte di obbligazioni
Chi causa un danno ingiusto ad altri, per dolo o colpa, è tenuto a risarcirlo.
La responsabilità extracontrattuale si distingue dalla responsabilità contrattuale, che deriva dall’inadempimento di un obbligo già esistente.
2. I requisiti della responsabilità civile
Perché si configuri la responsabilità civile, devono sussistere i seguenti elementi:
- Il fatto: un comportamento attivo o omissivo.
- Il danno ingiusto: deve derivare da una lesione di un diritto tutelato.
- Il nesso di causalità: il danno deve essere conseguenza diretta del fatto illecito.
- Il dolo o la colpa: deve esserci intenzionalità (dolo) o negligenza/imprudenza (colpa).
- L’imputabilità: il soggetto deve avere la capacità di intendere e di volere.
3. Tipologie di danno risarcibile
- Danno patrimoniale: comprende il danno emergente (perdita subita) e il lucro cessante (mancato guadagno).
- Danno non patrimoniale: riguarda pregiudizi alla persona, come il danno biologico (lesione dell’integrità psico-fisica) e il danno morale (sofferenza interiore).
4. La responsabilità indiretta e oggettiva
- Responsabilità indiretta: alcuni soggetti rispondono dei danni causati da altri (es. genitori per i figli minori, datori di lavoro per i dipendenti).
- Responsabilità oggettiva: in alcuni casi non è necessario dimostrare la colpa (es. danni da cose in custodia, circolazione di veicoli, attività pericolose).
5. Il risarcimento del danno
Il risarcimento può avvenire in forma specifica (ripristino della situazione precedente) o per equivalente (pagamento di una somma di denaro).
Per il danno alla persona si utilizzano tabelle matematico-attuariali per calcolare l’indennizzo.
6. Differenze tra responsabilità contrattuale ed extracontrattuale
La responsabilità contrattuale deriva dalla violazione di un contratto; quella extracontrattuale da un illecito.
La prova della colpa è richiesta nella responsabilità extracontrattuale, mentre in quella contrattuale si presume l’inadempimento.
Capitolo 42 - Le obbligazioni nascenti dalla legge
Il Capitolo 42 tratta delle obbligazioni che nascono direttamente dalla legge, senza necessità di un contratto o di un fatto illecito. Il Codice Civile (art. 1173) individua, oltre al contratto e al fatto illecito, anche "ogni altro fatto idoneo a produrre obbligazioni in conformità dell’ordinamento giuridico" come fonte di obbligazioni.
Le principali fattispecie trattate nel capitolo sono:
1. Gli altri fatti fonte di obbligazioni
Si fa riferimento a quei fatti giuridici che, pur non essendo contratti né illeciti, determinano obbligazioni. Tra questi rientrano, ad esempio, gli obblighi legali di contrarre o di rimborsare miglioramenti a beni.
2. La gestione d’affari altrui
Si verifica quando un soggetto (gestore) interviene volontariamente negli interessi di un’altra persona senza averne il potere, ma con l’intento di procurarle un vantaggio. Il gestore è tenuto a completare l’attività iniziata fino a quando l’interessato non è in grado di provvedervi da solo. La gestione deve essere eseguita con la diligenza del buon padre di famiglia (artt. 2028-2032 c.c.).
3. Il pagamento dell’indebito
Si ha quando una persona esegue un pagamento non dovuto. In tal caso, ha diritto di ripetere (restituire) quanto versato, a meno che il pagamento sia stato effettuato con consapevolezza dell’inesistenza del debito (artt. 2033-2035 c.c.).
4. Le obbligazioni naturali
Sono doveri morali o sociali che, se adempiuti spontaneamente, non possono essere ripetuti. Esempi sono il pagamento di un debito di gioco lecito o un’obbligazione di mantenimento nei confronti di un parente senza obbligo legale (art. 2034 c.c.).
5. Le prestazioni contrarie al buon costume
Il codice prevede che le obbligazioni derivanti da atti contrari al buon costume non possano essere fatte valere in giudizio. Ciò significa che chi ha eseguito una prestazione in base a un obbligo immorale (es. pagamento per attività illecite) non può chiederne la restituzione.
6. L’arricchimento senza causa
Si verifica quando un soggetto si arricchisce a danno di un altro senza giusta causa. Il danneggiato ha diritto a essere indennizzato nei limiti dell’arricchimento del beneficiario (art. 2041 c.c.).
7. L’azione generale di arricchimento
È il rimedio concesso a chi subisce un impoverimento ingiustificato per ottenere un indennizzo proporzionato.
8. Le figure concrete di arricchimento senza causa
Si individuano varie situazioni in cui l’azione di arricchimento può essere esercitata, come nel caso di miglioramenti apportati a un bene altrui senza titolo.
Capitolo 43 - La Trascrizione
Il Capitolo 43 tratta della trascrizione, un istituto fondamentale del diritto privato che riguarda la pubblicità degli atti giuridici relativi a beni immobili e mobili registrati. Il sistema della trascrizione è disciplinato dagli articoli 2643 e seguenti del Codice Civile.
1. La tutela dei diritti
La trascrizione è uno strumento di tutela dei diritti, che assicura certezza nei rapporti giuridici e previene conflitti tra più acquirenti dello stesso bene. Si inserisce nell’ambito della pubblicità legale degli atti giuridici, contribuendo alla sicurezza delle transazioni.
2. La trascrizione come pubblicità dichiarativa
La trascrizione ha in genere funzione dichiarativa, cioè serve a rendere conoscibili agli altri soggetti i trasferimenti di diritti su beni immobili e mobili registrati. Tuttavia, non è necessaria per il trasferimento della proprietà: chi acquista un bene senza trascrivere l’atto è comunque proprietario, ma rischia di perdere il bene se un altro acquirente trascrive prima.
3. La funzione originaria della trascrizione
L’obiettivo principale della trascrizione è risolvere i conflitti tra più acquirenti dallo stesso dante causa. Prevale chi ha trascritto per primo, anche se il suo acquisto è successivo a un altro, non trascritto tempestivamente.
4. Atti soggetti a trascrizione
La trascrizione è obbligatoria per:
Contratti che trasferiscono la proprietà o costituiscono/modificano/estinguono diritti reali su beni immobili e mobili registrati (es. vendita, donazione, permuta).
Locazioni di durata superiore a nove anni.
Sentenze che incidono sui diritti reali.
Atti unilaterali con effetti reali (es. rinunce, riscatto nella vendita).
5. Effetti della trascrizione
L’effetto principale della trascrizione è quello di opporre il proprio diritto ai terzi. Se un bene viene venduto due volte, avrà la meglio chi ha trascritto per primo (art. 2644 c.c.), anche se il secondo acquirente era a conoscenza della vendita precedente.
6. Il principio di continuità delle trascrizioni
Per garantire la certezza dei trasferimenti immobiliari, il sistema richiede una catena ininterrotta di trascrizioni (art. 2650 c.c.). Se manca un passaggio nella catena, un nuovo atto non può essere validamente trascritto.
7. Funzioni ulteriori della trascrizione
- Funzione prenotativa: alcuni atti (es. pignoramento) hanno efficacia retroattiva alla data di trascrizione.
- Trascrizione delle domande giudiziali: serve a rendere opponibile l’azione giudiziaria a terzi acquirenti.
8. Trascrizione del contratto preliminare
Il contratto preliminare di vendita immobiliare può essere trascritto (art. 2645-bis c.c.), tutelando così il promissario acquirente da eventuali atti pregiudizievoli del promittente venditore.
9. Trascrizioni a efficacia costitutiva e notificativa
In alcuni casi, la trascrizione non è solo dichiarativa, ma ha efficacia costitutiva, ossia è necessaria per il perfezionamento dell’atto (es. costituzione di servitù coattiva). Inoltre, ha una funzione notificativa quando rende noto ai terzi un atto che potrebbe incidere sui loro diritti.
10. Forma e titoli per la trascrizione
Per essere trascritti, gli atti devono risultare da un atto pubblico o da una scrittura privata autenticata. La trascrizione avviene presso la Conservatoria dei Registri Immobiliari, con l’indicazione del bene e delle parti coinvolte.
Capitolo 44 - Le Prove
1. L’onere della prova
L’onere della prova è disciplinato dall’art. 2697 c.c., che stabilisce che chi vuole far valere un diritto deve provare i fatti che ne costituiscono il fondamento, mentre chi si oppone deve provare i fatti che ne determinano la modificazione o l’estinzione. Il processo civile segue il principio dispositivo, secondo cui il giudice decide solo in base alle prove fornite dalle parti e non può acquisire prove d’ufficio. Il giudice, inoltre, deve applicare le norme giuridiche ai fatti provati (iura novit curia), mentre i fatti devono essere dimostrati dalle parti.
2. La prova documentale
I documenti rappresentano il mezzo di prova più importante e si distinguono in:
- Atti pubblici: documenti redatti da un pubblico ufficiale (es. notaio) e aventi piena efficacia probatoria fino a querela di falso.
- Scritture private: vincolano le parti se firmate, ma non fanno prova nei confronti dei terzi senza data certa.
La scrittura privata può essere fatta sia con documento cartaceo, sia con documento informatico al quale venga apposta la firma digitale o altro tipo di firma qualificata. Tipi di Firma Digitale:
- Firma elettronica semplice: qualsiasi dato elettronico usato per identificare il firmatario (es. PIN, username e password). Ha valore probatorio limitato.
- Firma elettronica avanzata (FEA): collega in modo univoco il firmatario al documento ed è creata con mezzi sotto il suo esclusivo controllo (es. firma grafometrica su tablet).
- Firma elettronica qualificata (FEQ): basata su certificati qualificati rilasciati da un ente accreditato, garantisce l’identità del firmatario ed è equivalente alla firma autografa.
- Firma digitale: particolare tipo di firma elettronica qualificata che utilizza un sistema di crittografia asimmetrica e un certificato digitale, garantendo autenticità, integrità e non ripudio del documento.
- Riproduzioni meccaniche: fotografie, registrazioni, filmati e strumenti informatici, che valgono come prova se non contestati dalla parte contro cui sono prodotti.
3. La prova testimoniale
La testimonianza è ammessa solo per fatti di valore inferiore a 2.582,28 euro (questo valore era originariamente espresso in 5 milioni di lire prima dell'introduzione dell’euro), salvo diversa previsione di legge o accordo delle parti. Il giudice valuta la credibilità del testimone e la coerenza della sua dichiarazione.
4. La confessione
La confessione è una dichiarazione resa da una parte con cui riconosce la verità di un fatto a lei sfavorevole. Si distingue tra:
- Confessione giudiziale: resa in giudizio, vincola il giudice.
- Confessione stragiudiziale: resa fuori dal processo, ha valore probatorio se riconosciuta valida.
5. Il giuramento
Il giuramento è un'affermazione solenne resa davanti al giudice e può essere:
- Decisorio: richiesto da una parte all’altra e, se accettato, vincola il giudice.
- Suppletorio: ordinato dal giudice come ultima risorsa per decidere la causa.
6. Le presunzioni
Le presunzioni sono conseguenze logiche che si traggono da un fatto noto per dimostrare un fatto ignoto e si distinguono in:
- Presunzioni legali: previste dalla legge e non necessitano di ulteriore prova (es. la buona fede si presume).
- Presunzioni semplici: lasciate alla valutazione del giudice, che può ritenerle valide se fondate su indizi gravi, precisi e concordanti.
Capitolo 45 - La Prescrizione e la Decadenza
1. La prescrizione. Fondamento e oggetto
La prescrizione è l’istituto giuridico che determina l’estinzione di un diritto per il mancato esercizio entro un termine stabilito dalla legge. La sua funzione è garantire certezza nei rapporti giuridici e prevenire situazioni di incertezza derivanti da pretese tardive. La regola generale è stabilita dall’art. 2934 c.c., secondo cui i diritti si estinguono per prescrizione, salvo che la legge disponga diversamente.
2. Inderogabilità della disciplina
Le norme sulla prescrizione sono di ordine pubblico e quindi inderogabili dalle parti. Tuttavia, il debitore può rinunciare alla prescrizione solo dopo che questa sia maturata. Non possono essere oggetto di prescrizione i diritti indisponibili, come quelli della personalità o gli status familiari.
3. Computo del tempo. Sospensione e interruzione
Il termine di prescrizione decorre dal giorno in cui il diritto può essere fatto valere. Il tempo si calcola secondo il calendario comune.
- Sospensione della prescrizione: il decorso del tempo si interrompe temporaneamente per particolari situazioni previste dalla legge, come nei rapporti tra coniugi o in caso di forza maggiore.
- Interruzione della prescrizione: il termine si azzera e riparte da capo per effetto di atti idonei a far valere il diritto, come un riconoscimento del debito da parte del debitore o l’azione giudiziaria del creditore.
4. Prescrizioni presuntive
Le prescrizioni presuntive si applicano a determinati rapporti giuridici e stabiliscono una presunzione di avvenuto pagamento dopo un breve periodo di tempo. Ad esempio, le retribuzioni dei professionisti o dei commercianti si prescrivono in cinque anni, mentre i diritti derivanti da contratti di trasporto si prescrivono in un anno.
5. La decadenza
La decadenza è un istituto distinto dalla prescrizione e comporta la perdita del diritto per il mancato esercizio entro un termine stabilito, senza possibilità di sospensione o interruzione. Si distingue in:
- Decadenza legale, prevista direttamente dalla legge per ragioni di interesse generale o tutela di una parte debole.
- Decadenza convenzionale, stabilita dalle parti in un contratto, ma non può rendere eccessivamente difficile l’esercizio del diritto.
Una volta scaduto il termine di decadenza, il diritto non può più essere esercitato in alcun modo.
Capitolo 46 - I Singoli Contratti
1. Disciplina dei «contratti in generale» e disciplina dei «singoli contratti»
Il Codice Civile regola sia i contratti in generale sia i singoli contratti nominati, cioè quelli espressamente disciplinati per la loro importanza economica o frequenza. Alcuni contratti, come quelli di società, lavoro subordinato (Libro V) e convenzioni matrimoniali (Libro I), sono regolati in altre parti del Codice o da leggi speciali (es. factoring, il contratto di viaggio). A ogni contratto si applicano sia le norme generali sia quelle specifiche; in caso di contrasto prevale la disciplina speciale (principio di lex specialis derogat legi generali).
Classificazione dei Contratti
I contratti contenuti nel Codice Civile non sono raggruppati per categorie in senso tassonomico, ma sono ordinati
secondo criteri storici e logici. Noi, per comodità, possiamo raggrupparli in categorie funzionali, distinguendo ad
esempio:
• Contratti di prestazione d’opera (compresi quelli intellettuali)
• Contratti d’appalto
• Contratti di godimento dei beni (locazione, comodato)
• Contratti relativi a operazioni finanziarie (mutuo, cessione dei crediti)
2. Interessi concreti, interpretazione e qualificazione dei contratti
L'interpretazione dei contratti deve considerare non solo le norme giuridiche, ma anche gli interessi concreti delle parti e il contesto economico in cui il contratto è stato concluso. La qualificazione del contratto riveste un ruolo essenziale per stabilire la disciplina applicabile. Essa consiste nel determinare la natura e il contenuto del contratto, superando la denominazione attribuita dalle parti e basandosi sull'assetto oggettivo degli interessi coinvolti. L'aspetto centrale è la volontà comune delle parti, emersa dall'accordo, piuttosto che le etichette utilizzate. La qualificazione si basa sulla causa concreta dell'atto, associandolo a un tipo negoziale specifico (come vendita, appalto, locazione). In alcuni casi, l'analisi può portare a escludere l'appartenenza a uno schema tradizionale, identificando invece un contratto atipico o misto.
3. L’interpretazione del contratto (art. 1362 - art. 1371)
L’interpretazione segue criteri stabiliti dal Codice Civile, tra cui:
Interpretazione letterale: il significato delle parole utilizzate nel contratto.
Interpretazione sistematica: considerazione dell’intero testo e del contesto. Ogni clausola va letta in relazione alle altre, per garantire una coerenza interna e una visione complessiva dell'accordo.
Buona fede: il contratto deve essere interpretato tenendo conto dell'intento comune delle parti, oltre che del rispetto reciproco e dell'equità. La buona fede implica agire in maniera leale e collaborativa, evitando comportamenti opportunistici o contrari agli interessi condivisi delle parti.
4. Qualificazione giuridica, contratto e operazione economica
Il contratto non va valutato solo formalmente, ma considerando anche l’operazione economica sottostante. Ad esempio, un leasing, pur essendo un contratto di locazione con opzione d’acquisto, nella sostanza funziona come un finanziamento. Analogamente, il “preliminare a effetti anticipati” si ha quando prestazioni normalmente eseguibili dopo la stipula definitiva vengono realizzate subito, come nel caso della consegna di un fondo promesso in vendita che l’acquirente può già utilizzare o edificare, con la possibilità di pagare in parte o in toto il prezzo.
In questi casi occorre valutare se il contratto sia, in realtà, definitivo (con un atto pubblico successivo che ne rafforza gli effetti senza aggiungerne altri) o se resti un preliminare, attribuendo al compratore solo diritti di credito e non il possesso pieno del bene (impedendo, per esempio, l’usucapione), pur consentendo al venditore di richiedere la restituzione del fondo in futuro.
Anche un’offerta di vendita accettata per iscritto, pur sembrando un contratto definitivo, potrebbe non tutelare adeguatamente le parti: l’offerente perderebbe il diritto di proprietà senza certezza di incasso, mentre l’acquirente si troverebbe obbligato a pagare senza garanzie sull’integrità o sulla trascrizione del bene. Per proteggere meglio gli interessi, è preferibile qualificare tale accordo come preliminare di compravendita.
Pertanto, la natura giuridica dell’operazione deve essere valutata in modo complessivo, considerando il testo contrattuale, il comportamento delle parti, il contesto economico e gli interessi reali, per identificare correttamente la causa effettiva dell’operazione.
5. Causa e tipo del contratto
Il rapporto tra causa e tipo contrattuale è oggetto di dibattito. La causa è stata definita come la "funzione economico-sociale" del contratto, ma alcuni studiosi criticano questa impostazione, sostenendo che essa confonde due concetti distinti:
La causa concreta, cioè la funzione effettiva e specifica del singolo contratto stipulato dalle parti, che è il vero requisito essenziale richiesto dalla legge.
Il tipo contrattuale, ovvero il modello astratto previsto dalla legge per certe operazioni economiche, che ha una propria funzione o scopo generale sempre lecito e meritevole di tutela.
Mentre il tipo contrattuale non può essere privo di causa o avere una causa illecita, ciò può accadere per la causa concreta di un singolo contratto, ad esempio se esso persegue un fine illecito o solo simile a quello del tipo contrattuale adottato.
Oggi prevale l’idea che la causa da considerare come requisito essenziale sia quella concreta, cioè la ragione pratica della specifica operazione negoziale. Tuttavia, parte della giurisprudenza continua a riferirsi alla causa come funzione economico-sociale generale. In ogni caso, ciò che conta è valutare in concreto se la funzione perseguita dalle parti sia meritevole di tutela, senza confondere la funzione astratta del tipo contrattuale con la causa effettiva del singolo contratto.
Capitolo 47 - I Contratti di Alienazione di Beni
1. La vendita
La vendita è un contratto a effetti reali, poiché determina il trasferimento immediato della proprietà di un bene o di un diritto in cambio di un prezzo (art. 1470 c.c.). Può riguardare beni mobili, immobili, diritti reali e crediti. Essendo un contratto consensuale (fase della conclusione del contratto), si perfeziona con il semplice accordo tra le parti, senza necessità della consegna del bene.
Tuttavia, esistono vendite a effetti obbligatori, in cui il venditore si impegna a trasferire la proprietà in un momento successivo, ad esempio subordinando il passaggio di proprietà al pagamento integrale del prezzo.
Le principali figure di vendita a effetti obbligatori sono:
Vendita di cose future: riguarda beni non ancora esistenti (es. un mobile da costruire, pesci da pescare). La proprietà si trasferisce quando il bene viene a esistenza. Se il venditore non adempie con la dovuta diligenza, è responsabile per inadempimento. Se il bene non si realizza, il contratto si scioglie per impossibilità sopravvenuta (emptio rei speratae), salvo che l'acquirente abbia assunto il rischio (emptio spei), caso in cui resta obbligato a pagare.
Vendita di cosa altrui: il venditore si obbliga a procurare la proprietà al compratore. Se ci riesce, il trasferimento avviene automaticamente. Se fallisce, è inadempiente e deve risarcire i danni. Se il compratore ignorava che il bene appartenesse a terzi, può chiedere la risoluzione e il risarcimento, salvo che il venditore non gli trasferisca la proprietà nel frattempo.
Vendita di cose generiche: riguarda beni individuati solo nel genere (es. 1000 litri di benzina). Il trasferimento avviene solo con la loro individuazione, che può avvenire per accordo tra le parti, modalità stabilite contrattualmente o consegna al vettore.
Vendita alternativa: l’oggetto del contratto è un bene da scegliere tra più opzioni (es. un quadro o un'auto). Il trasferimento si realizza con la scelta, che ha natura negoziale perché determina l’oggetto dell’obbligazione.
Un'altra tipologia è la vendita con riserva di proprietà, trattata separatamente, che ha anch’essa effetti obbligatori.
2. Le obbligazioni del venditore
Secondo l’art. 1476 «le obbligazioni principali del venditore» sono: consegnare la cosa al compratore, fargliene acquistare la proprietà, garantirlo contro l’«evizione» di terzi e per i vizi della cosa.
- Consegna della cosa: il venditore deve consegnare la cosa nello stato in cui si trovava al momento della vendita.
- Garanzia per l’evizione: Se un terzo rivendica con successo il bene per un diritto preesistente, il venditore deve non solo risarcire il danno, ma anche restituire il prezzo pagato e le spese sostenute dall'acquirente, salvo patto contrario (art. 1483 c.c.).
- Garanzia per vizi occulti: il venditore è responsabile dei difetti occulti della cosa venduta che la rendano inidonea all’uso o ne diminuiscano il valore. L’acquirente può chiedere la risoluzione del contratto (azione redibitoria) o la riduzione del prezzo (azione estimatoria).
Il termine per denunciare un difetto/vizio del bene è fissato a 8 giorni. L’azione si prescrive in 1 anno dalla consegna del bene, anche se il vizio è stato denunciato in tempo.
- Tuttavia, per i beni destinati al consumo il Codice del Consumo prevede per i consumatori un termine più lungo: il venditore è responsabile per 2 anni dalla consegna, e il difetto va denunciato entro 60 giorni dalla scoperta (salvo che il venditore abbia riconosciuto il difetto).
3. Le obbligazioni del compratore
- Pagamento del prezzo: che va effettuato nel luogo e nei termini fissati dal contratto e, in mancanza, nel momento e nel luogo di consegna della cosa. Salva l’ipotesi di prezzi imposti per legge, il prezzo è liberamente fissato dalle parti e, trattandosi di elemento essenziale, la mancata determinazione dovrebbe comportare la nullità del contratto.
- Ricezione della cosa: l’acquirente deve accettare la consegna del bene, salvo il caso in cui presenti vizi.
4. Tipi particolari di vendita
- Vendita di cose mobili: include la garanzia di buon funzionamento, specifica per beni che necessitano di una prova di efficienza (es. elettrodomestici).
- Vendita di beni mobili al consumatore: regolata dal Codice del Consumo, assicura la conformità del bene alle aspettative dell’acquirente.
- Vendita con riserva di proprietà: il venditore rimane proprietario fino al pagamento completo del prezzo.
- Vendita di immobili: richiede la forma scritta e la trascrizione nei registri immobiliari.
- Vendita con patto di riscatto: il venditore si riserva il diritto di riacquistare il bene entro un termine stabilito.
- Vendita a rate: Considerata “vendita obbligatoria” in quanto il trasferimento della proprietà non avviene al momento del consenso, ma solo al pagamento dell’ultima rata.
- Vendita di cosa futura o di cosa altrui: In questi casi il trasferimento della proprietà avviene in un momento diverso dal consenso, configurandosi nuovamente come una vendita obbligatoria.
- Vendita di beni di genere: La vendita non ha effetti immediati fino a quando il bene non viene specificamente individuato (ad esempio, “le mele” in generale non diventano oggetto della vendita finché non ne si sceglie una determinata qualità o quantità).
- Vendita su campione (art. 1522 c.c.): Si tratta di una tipologia particolare in cui il venditore espone un campione e il contratto si perfeziona sulla base della conformità del bene consegnato al campione mostrato.
5. Garanzie, Difetti e Tempi di Reclamo
- Garanzie sui Beni Immobili e Mobili
- Beni Immobili: Quando si vende un immobile e il prezzo non viene interamente pagato, l'ordinamento prevede una forma di tutela a favore del venditore. In particolare, il venditore può iscrivere un'ipoteca legale sull’immobile venduto, che garantisce il pagamento del prezzo residuo. L'ipoteca serve a proteggere il credito del venditore, consentendogli di agire sull'immobile se il compratore non paga.
- Beni Mobili: Per i beni mobili, invece, non esiste una garanzia automatica simile. Questo perché manca un sistema di registri pubblici che consenta di rendere opponibili ai terzi eventuali vincoli o garanzie sul bene mobile. Pertanto, una tutela analoga deve essere appositamente pattuita tra le parti, ad esempio con il patto di riservato dominio.
6. Evizione
L’evizione si verifica quando l’acquirente viene privato, in tutto o in parte, del bene acquistato a causa di diritti preesistenti di terzi (ad esempio, se il bene era di un altro e il vero proprietario ne rivendica la proprietà).
- Se l’evizione è parziale (cioè riguarda solo una parte del bene o un diritto limitato), il compratore può:
Richiedere la risoluzione del contratto se la perdita è grave.
- Oppure ottenere una riduzione del prezzo se la perdita è meno rilevante.
In entrambi i casi, la scelta dipende dalla gravità del pregiudizio subito.
6. Il contratto di somministrazione
Il contratto di somministrazione (art. 1559 c.c.) è un accordo con cui una parte (somministrante) si impegna a fornire all’altra (somministrato) beni o servizi in modo periodico o continuativo, dietro pagamento di un corrispettivo.
Caratteristiche principali:
- È un contratto di durata, cioè non si esaurisce con una singola prestazione, ma si protrae nel tempo.
- Può riguardare sia beni (es. fornitura di acqua, energia, carburante) sia servizi (es. manutenzione, abbonamenti a piattaforme digitali).
- Può contenere clausole di esclusiva, che vincolano il somministrato a rifornirsi solo dal somministrante o viceversa.
Un esempio pratico è il contratto tra un ristorante e un fornitore di bevande, in cui il ristorante riceve periodicamente bottiglie di vino in base alle proprie esigenze.
Capitolo 48 - I Contratti di Utilizzazione di Beni
1. La locazione
La locazione è un contratto con cui una parte (locatore) si obbliga a far godere a un’altra (conduttore) una cosa mobile o immobile per un tempo determinato, dietro pagamento di un canone (art. 1571 c.c.). Il contratto attribuisce un diritto personale di godimento, con caratteristiche intermedie tra diritti di credito e diritti reali. Funzione: permette al conduttore di usare un bene altrui mentre il locatore ottiene un vantaggio economico.
Durata:
- Tempo determinato: il contratto si scioglie alla scadenza, salvo tacita rinnovazione se il conduttore resta nel godimento senza opposizione (art. 1596).
- Tempo indeterminato: il contratto ha la durata prevista dalla legge e si rinnova tacitamente salvo disdetta (artt. 1574, 1597).
Oggetto: qualsiasi bene mobile o immobile, con disciplina che varia a seconda della natura del bene:
- Immobili urbani: legge n. 392/1978.
- Beni produttivi: affitto (artt. 1615 ss.), distinto in affitto di azienda e di fondo rustico (legge n. 203/1982).
- Navi e aeromobili: codice della navigazione.
La disciplina del codice civile ha carattere generale e residuale: si applica solo agli aspetti non regolati da leggi speciali.
2. Obbligazioni del locatore e del conduttore
Obblighi del locatore (art. 1575 c.c.):
- Consegnare la cosa in buono stato e idonea all’uso pattuito; se ci sono vizi, il conduttore può chiedere risoluzione o riduzione del canone (art. 1578).
- Mantenere la cosa in buono stato locativo, salvo riparazioni di piccola manutenzione a carico del conduttore (art. 1576).
- Garantire il pacifico godimento della cosa:
Se subisce molestie di fatto (es. immissioni intollerabili), il conduttore si difende autonomamente (es. azione di reintegrazione, art. 1168).
- Se subisce molestie di diritto (es. contestazione di diritti da parte di terzi), il locatore deve difenderlo, eventualmente assumendo la lite (artt. 1585, 1586).
Opponibilità della locazione ai terzi:
- È opponibile all’acquirente se il contratto ha data certa anteriore alla vendita o, per contratti superiori a nove anni, se è trascritto (art. 1595).
- In mancanza di data certa, è opponibile solo se il conduttore ha la detenzione precedente alla vendita (art. 1600).
Obblighi del conduttore (art. 1587 c.c.):
- Prendere in consegna la cosa e usarla come convenuto. Può sublocare salvo patto contrario, ma non può cedere il contratto senza consenso del locatore (art. 1594).
In caso di sublocazione, il locatore può agire direttamente contro il subconduttore per i canoni non pagati (art. 1595).
- Pagare il canone alle scadenze pattuite.
- Restituire la cosa alla fine della locazione nello stato in cui l’ha ricevuta, salvo normale deterioramento (art. 1590).
È responsabile della perdita o deterioramento salvo cause non imputabili (art. 1588).
- Non ha diritto a indennità per miglioramenti non autorizzati; può asportarli senza danno o compensarne il valore con eventuali danni (artt. 1592, 1593).
3. Le locazioni urbane
- Locazioni abitative: regolate dalla legge 431/1998, possono essere a canone libero o concordato.
- Locazioni non abitative: riguardano attività commerciali, artigianali e professionali, con tutela per il conduttore in caso di cessazione dell’attività.
4. Contratti collegati:
- Leasing: è un contratto in cui un soggetto (concedente) concede a un altro (utilizzatore) l'uso di un bene, con la possibilità di acquistarlo alla fine.
Leasing finanziario: assimilabile alla vendita a rate, in quanto prevale la funzione di acquisto.
- Leasing operativo: prevalgono le regole tipiche della locazione, con finalità principalmente di godimento del bene.
- Contratti estimatori: Il contratto estimatorio (art. 1556 c.c.) è un accordo in cui una parte (tradens) consegna a un'altra (accipiens) beni mobili, consentendole di venderli a terzi. L'accipiens ha due opzioni:
- Vendere i beni e pagare il prezzo pattuito al tradens.
- Restituire i beni invenduti entro il termine stabilito, senza obbligo di pagamento.
Questo contratto è molto usato nel commercio, ad esempio nelle librerie o nei negozi di abbigliamento, dove i fornitori consegnano la merce senza richiedere il pagamento immediato. L'obbligo di pagamento sorge solo se l'accipiens decide di trattenere i beni.
5. Il comodato
Il comodato è un contratto gratuito con cui una parte (comodante) consegna un bene a un’altra (comodatario) affinché lo usi per un certo tempo e lo restituisca. Se il comodante ha necessità urgente, può richiedere la restituzione anticipata (art. 1809 c.c.).
Capitolo 49 - I Contratti di Prestazione d’Opera
1. L’appalto
È il contratto con cui un committente affida a un appaltatore, in cambio di un corrispettivo in denaro, l’esecuzione di un'opera o la prestazione di un servizio (art. 1655 c.c.).
Caratteristiche principali:
- L'appaltatore agisce come imprenditore, organizzando mezzi e gestendo il rischio.
- È distinto:
Dal contratto d’opera (eseguito con lavoro personale, senza organizzazione imprenditoriale).
- Dalla vendita di cosa futura (se l’opera è standardizzata; è appalto se è su progetto del committente).
- Rischio a carico dell’appaltatore: Se l’opera diventa impossibile per cause non imputabili alle parti, il committente paga solo la parte utile eventualmente realizzata (art. 1672).
Varianti al progetto:
- Il committente può chiedere modifiche entro certi limiti, pagando eventuali aumenti di prezzo (art. 1661).
Fiducia nell’appaltatore:
- Il subappalto è vietato senza consenso (art. 1656).
- Il contratto può sciogliersi per morte dell’appaltatore se era determinante la sua persona (art. 1674).
- Il committente può recedere liberamente, ma deve indennizzare l’appaltatore (art. 1671).
2. Esecuzione dell’appalto e diritti delle parti
Durante l’esecuzione:
- Il committente può controllare l’avanzamento e intimare adeguamenti, pena la risoluzione (art. 1662).
Conclusione:
- Collaudo finale: se il committente accetta senza riserve, l’opera si considera accettata (art. 1665).
Garanzia dell’appaltatore:
- Deve eliminare difformità e vizi dell'opera.
- Il committente deve denunciarli entro 60 giorni dalla scoperta; la garanzia si prescrive in 2 anni (artt. 1667-1668).
- Se i vizi rendono l’opera inutilizzabile, il committente può chiedere la risoluzione.
Garanzia decennale:
- Per opere immobiliari (es. edifici), l’appaltatore risponde di rovina o gravi difetti fino a 10 anni (art. 1669), con denuncia entro 1 anno dalla scoperta.
Prezzo dell'appalto:
- Se non stabilito, può essere determinato dal giudice (art. 1657).
- Revisione del prezzo possibile se i costi aumentano/diminuiscono oltre il 10% (art. 1664).
Contatti con altre figure:
- Subfornitura (se l'appaltatore dipende economicamente dal committente).
- Somministrazione (prestazioni periodiche).
- Norme sulla vendita di beni di consumo (se l'oggetto sono beni destinati al consumo).
3. Il contratto d’opera
Una persona si obbliga, con lavoro prevalentemente proprio e senza subordinazione, a compiere un’opera o un servizio per un corrispettivo (art. 2222).
Differenze principali dall’appalto:
- Manca l'organizzazione imprenditoriale.
- Il lavoratore è spesso un artigiano o un piccolo imprenditore.
Garanzia e rischio:
- Simile all’appalto: denuncia dei vizi entro 8 giorni, prescrizione in 1 anno (art. 2226).
Contratto d’opera intellettuale
Oggetto: Prestazioni professionali tipiche (medico, avvocato, commercialista).
Caratteristiche:
- Obbligazione di mezzi, non di risultato: il professionista deve solo usare la diligenza media (art. 1176, comma 2).
- Responsabilità limitata a dolo o colpa grave in casi di speciale difficoltà (art. 2236).
Compenso:
- Determinato liberamente (non più fissato da tariffe obbligatorie).
Recesso:
- Il cliente può sempre recedere.
- Il professionista solo per giusta causa (art. 2237).
Altri obblighi:
- Obbligo di polizza assicurativa (art. 9 d.lgs. 1/2012).
- Obbligo di esecuzione personale della prestazione, salvo aiuti consentiti (art. 2232).
Società tra professionisti:
- Ora sono ammesse società tra professionisti, superando il principio tradizionale dell’intuitus personae.
4. Il trasporto
Definizione:
- Contratto in cui il vettore si obbliga, verso corrispettivo, a trasferire persone o cose da un luogo a un altro (art. 1678).
Disciplina:
- Oltre al codice civile, i trasporti sono regolati da:
Codice della navigazione (marittimi e aerei).
- Leggi speciali (trasporti ferroviari, postali, servizi di linea).
- Le norme del codice civile hanno valore solo residuale, se non derogate da norme speciali (art. 1680).
5. Il deposito.
Il deposito è il contratto con cui il depositante consegna al depositario una cosa mobile perché la custodisca e la restituisca (art. 1766 c.c.). Il depositario non può usarla né affidarla a terzi senza consenso (art. 1770 c.c.). È un contratto reale, che si perfeziona con la consegna della cosa, e attribuisce al depositario solo la detenzione, non il possesso. Possono essere oggetto del deposito solo cose mobili o universalità di mobili. Il deposito si presume gratuito, salvo accordi diversi o circostanze particolari (art. 1767 c.c.).
Le obbligazioni del depositario sono essenzialmente due:
- Custodire la cosa con l’ordinaria diligenza, ossia con la diligenza richiesta dalle concrete circostanze e dal tipo di bene oggetto del contratto (art. 1768).
- Restituire la cosa «non appena il depositante la richieda», salvo che sia convenuto un termine nell’interesse del depositario (art. 1771); analogamente, anche il depositario «può chiedere in qualunque tempo che il depositante riprenda la cosa», salvo diverso accordo (art. 1771).
Il diritto alla restituzione nasce dal contratto di deposito e non dalla proprietà del bene, che può anche spettare ad altri: il depositario non può pretendere che il richiedente provi di essere proprietario, salvo alcuni obblighi di avviso (artt. 1777-1779).
Collegata a tali obbligazioni è la responsabilità del depositario per il deterioramento o la perdita della cosa: egli è liberato solo se prova «un fatto a lui non imputabile» (art. 1780). Dovrà quindi dimostrare sia il fatto specifico che ha causato il danno sia l’impossibilità di evitarlo con l’ordinaria diligenza, configurandosi una ordinaria ipotesi di responsabilità contrattuale (art. 1218).
Deposito irregolare
Dal deposito regolare va distinto il deposito irregolare, che ha ad oggetto denaro o altre cose fungibili: qui il depositario acquisisce la proprietà della cosa e può utilizzarla, restando obbligato a restituire una uguale quantità di cose della stessa specie e qualità (art. 1782). Esempi di deposito irregolare sono:
- la cauzione (deposito cauzionale) versata dal conduttore al locatore;
- il deposito bancario su libretto di risparmio (art. 1834).
In questi casi, il deposito svolge anche funzioni diverse:
- di garanzia (simile al pegno);
- di finanziamento (per le banche, che raccolgono risparmio).
Per il deposito bancario, la legge prevede l’applicabilità delle norme relative al mutuo (art. 1782, comma 2).
6. Il deposito in albergo
Il deposito in albergo costituisce un sottotipo del contratto di deposito e riguarda:
- albergatori,
- gestori di case di cura, carrozze letto, stabilimenti balneari, pubblici spettacoli, impianti sportivi (artt. 1783-1786).
Questi soggetti hanno l’obbligo accessorio di custodia dei beni dei clienti. La loro responsabilità si distingue:
- Responsabilità illimitata per le cose consegnate o rifiutate senza giustificato motivo (artt. 1784-1785);
- Responsabilità limitata a 100 volte il prezzo giornaliero dell’alloggio per le cose semplicemente portate in albergo (art. 1783, comma 2), salvo colpa dell’albergatore o dei suoi ausiliari (art. 1785-bis).
Non è possibile limitare o escludere pattiziamente la responsabilità dell’albergatore (art. 1785-quater).
7. Il deposito nei magazzini generali
Il deposito nei magazzini generali riguarda operatori professionali che depositano merci in locali specializzati (artt. 1787 ss.).
Elemento caratteristico:
- rilascio della fede di deposito (titolo rappresentativo delle merci, trasferibile mediante girata);
- rilascio della nota di pegno (costituisce un pegno sulle merci a favore del creditore pignoratizio, mediante girata e consegna).
Le merci possono essere:
- distinte individualmente,
- oppure depositate «alla rinfusa» (si acquisisce una quota di comproprietà sulle merci).
I magazzini generali rispondono per perdita o avaria delle merci salvo prova di caso fortuito, natura delle cose o difetti dell’imballaggio (art. 1787).
Capitolo 50 – I Contratti di Collaborazione
1. Il Mandato
È un contratto dove una persona (mandatario) si impegna a compiere atti giuridici per conto di un’altra (mandante).
- Con rappresentanza (procura): il mandatario agisce a nome del mandante → il mandante è subito vincolato dagli atti (es.: firmo un contratto a tuo nome, e tu ne sei direttamente obbligato).
- Senza rappresentanza: il mandatario agisce a nome proprio → i contratti si concludono in capo al mandatario che poi li trasferisce al mandante.
Caratteristiche principali:
- Può essere gratuito o a pagamento: può essere stipulato dietro corrispettivo o gratuitamente.
- Obblighi del mandante: Il mandante deve fornire al mandatario i mezzi necessari per eseguire il mandato (es.: disponibilità di fondi per un acquisto immobiliare).
- Recesso: è ammesso da parte di entrambe le parti; se oneroso, il recesso senza giusta causa può comportare risarcimento.
- Si estinguono (in genere) alla morte o incapacità di uno dei due, ma le parti possono prevedere diversamente (es.: “continui anche se muoio”).
- Il mandato in rem propriam è una forma particolare di mandato in cui il mandatario ha un interesse proprio nell’affare che gli viene affidato. Questo interesse può essere economico o giuridico, e fa sì che il mandato presenti alcune regole speciali rispetto al mandato ordinario.
Caratteristiche principali del mandato in rem propriam:
- Il mandatario ha un interesse proprio nell'affare → Esempio: Tizio (mandante) dà mandato a Caio (mandatario) di vendere un bene per soddisfare un proprio credito nei suoi confronti (es. Caio deve essere pagato con il ricavato della vendita).
- È irrevocabile unilateralmente dal mandante → Proprio perché il mandatario ha un interesse personale, il mandato non può essere revocato liberamente dal mandante come nel mandato ordinario.
- Si presume con rappresentanza, ma può anche essere senza rappresentanza, come qualsiasi mandato.
- Non si estingue automaticamente per morte o incapacità del mandante → L’interesse del mandatario giustifica la prosecuzione anche dopo la morte del mandante, salvo diverso accordo.
Effetti sui Beni
- Beni Immobili: se il mandatario agisce senza rappresentanza, il trasferimento richiede atto formale a favore del mandante.
- Beni Mobili: il mandante può agire direttamente verso il terzo per ottenere i beni acquistati.
Ruolo dei Terzi
- Con procura: i terzi agiscono direttamente verso il mandante.
- Senza procura: i terzi agiscono verso il mandatario.
2. Sostituzione del Mandatario e Conflitto di Interessi
Sostituzione
Il mandatario non può farsi sostituire senza autorizzazione. Se lo fa, resta comunque responsabile per il sostituto.
Conflitto di Interessi
Se il mandatario agisce per interesse proprio in conflitto con quello del mandante, il contratto può essere annullato. Il mandante deve dimostrare il danno subito.
Mandato in Rem Propriam
È un mandato con interesse anche del mandatario: il mandatario agisce sia nell'interesse proprio che in quello del mandante, ed è spesso irrevocabile.
3. Commissione e Spedizione
Sono varianti particolari del mandato, ma con alcune differenze pratiche.
Commissione (art. 1731 c.c.):
- Il commissionario agisce in nome proprio, per conto del committente, per comprare o vendere beni.
- Se c’è la clausola "star del credere", il commissionario garantisce anche che i clienti paghino.
- Il commissionario può comprare lui stesso i beni destinati al committente (entro certi limiti).
Spedizione (art. 1737 c.c.):
- Lo spedizioniere organizza il trasporto di cose per conto del mandante, ma a nome proprio.
- A volte, può anche fare personalmente il trasporto (diventando anche "vettore").
4. Agenzia
Qui parliamo di promozione degli affari.
- L'agente non conclude contratti normalmente: promuove la conclusione per il preponente (ad esempio: trova clienti).
- Autonomia: lavora in modo indipendente.
- Continuità/Stabilità: non è una singola occasione, ma un rapporto durevole.
- Può avere o meno rappresentanza (se ce l'ha, può concludere direttamente il contratto).
- Provvigione: guadagna una percentuale sugli affari andati a buon fine.
- Alla fine del rapporto, ha diritto a una indennità simile al TFR dei dipendenti.
Differenza dal mandato: l’agente promuove contatti commerciali, il mandatario completa direttamente atti giuridici.
5. Concessione di Vendita e Franchising
Concessione di vendita:
- Il concessionario compra i prodotti dal produttore e li rivende con propria organizzazione (negozio, personale), spesso usando il marchio del produttore.
- Rischio imprenditoriale tutto suo.
Franchising (regolato dalla L. 129/2004):
- Il franchisee ottiene marchio, know-how e sistemi operativi del franchisor (McDonald's è l’esempio tipico).
- Contratto molto regolato: obbligo di informare bene prima del contratto, durata minima 3 anni.
- È un sistema chiavi in mano per fare impresa.
6. Mediazione
Qui cambia l’impostazione: il mediatore è terzo rispetto alle parti.
- Non agisce per nessuno, non rappresenta nessuno.
- Mette in contatto le parti che poi concludono da sole il contratto (es.: agente immobiliare).
- Ha diritto alla provvigione solo se l’affare si conclude.
- Ci sono anche figure particolari (broker assicurativi, mediatori creditizi).
7. Differenze tra i contratti
Un riassuntino per non confondersi:
- Agenzia vs Mandato: → Agenzia = promuove affari stabilmente. → Mandato = compie atti giuridici per conto del mandante.
- Concessione vs Commissione: → Concessionario = compra e rivende a proprio rischio. → Commissionario = compra o vende per conto altrui.
- Mediazione vs Agenzia: → Mediatore = neutro, si limita a mettere in contatto. → Agente = promuove attivamente per il preponente.
- Figure ibride: spesso nella pratica ci sono "contaminazioni", ad esempio un agente che oltre a promuovere conclude direttamente i contratti (quasi come un mandatario con rappresentanza).
6. Aspetti Fiduciari, Trust e Contratti Fiduciari
Contratto Fiduciario La giurisprudenza ha riconosciuto l’esistenza del contratto fiduciario, in cui il mandatario acquista beni in proprio nome, ma con l’obbligo di trasferirli al mandante. Questo tipo di accordo non necessita di forma scritta e non si configura come una simulazione, ma come un autentico rapporto fiduciario.
Le Società Fiduciarie in Italia ed Europa
- In Italia le società fiduciarie sono state istituite nel 1939 e non possono essere anonime, per garantire trasparenza e contrastare il riciclaggio di denaro e le frodi.
- In altri Paesi europei, invece, esistono società in cui l’identità del vero titolare dei beni non è sempre nota.
Il Trust Il trust è un istituto giuridico di origine anglosassone (nato in Gran Bretagna con la monarchia), nel quale un soggetto (settlor) trasferisce un bene a un trustee, il quale diventa titolare formale del bene, ma lo amministra esclusivamente nell’interesse del beneficiario.
- In Italia non esiste la piena disciplina della “proprietà fiduciaria” come nel sistema romanistico, e l’adesione alla Convenzione del Trust è limitata ai trust di origine straniera.
- Si è sviluppato, in ambito italiano, un istituto analogo (ad esempio, attraverso atti di destinazione) che, pur non essendo un trust nel senso anglosassone, offre soluzioni giuridiche simili.
Capitolo 51 – I Contratti di Credito e di Garanzia
1. Il Mutuo
Contratto in cui il mutuante consegna al mutuatario una determinata quantità di denaro (o beni fungibili) e questi si obbliga a restituire altrettante cose della stessa specie e qualità (art. 1813 c.c.).
Caratteristiche:
- Contratto reale: si perfeziona con la consegna del denaro.
- Di norma oneroso: il mutuatario paga interessi, salvo diversa volontà (art. 1815 c.c.).
- Mutuo di scopo: alcune norme impongono una destinazione vincolata della somma.
- Obbligo di restituzione: se non è pattuito un termine, lo stabilisce il giudice.
- Tasso usurario: vietato dalla legge; se il tasso pattuito è usurario, il mutuatario non deve pagare alcun interesse.
2. Cessione dei Crediti d’Impresa
Trasferimento del credito da un’impresa a un altro soggetto (cessionario), spesso un intermediario finanziario o una banca.
Tipologie:
- Factoring: cessione sistematica di crediti, anche futuri, per garantire liquidità all’impresa cedente.
- Cartolarizzazione: operazione finanziaria in cui crediti vengono trasformati in titoli negoziabili sul mercato.
Opponibilità ai terzi: la cessione è efficace solo se notificata al debitore o se questi l’accetta.
3. La Fideiussione
Contratto con cui il fideiussore garantisce l’adempimento dell’obbligazione di un debitore verso il creditore (art. 1936 c.c.).
Caratteristiche:
- Accessorietà: se l’obbligazione principale è nulla, la fideiussione è inefficace.
- Obbligo di pagamento: il fideiussore può opporre al creditore le stesse eccezioni del debitore.
- Clausola “solve et repete”: in alcune fideiussioni (es. bancarie), il fideiussore deve pagare senza eccepire nulla prima.
- Fideiussione solidale: il creditore può agire direttamente contro il fideiussore senza dover prima escutere il debitore principale.
4. Contratto Autonomo di Garanzia e Lettera di Patronage
Contratto autonomo di garanzia:
- Il contratto autonomo di garanzia (o garanzia a prima richiesta) è un contratto atipico nato nella pratica del commercio internazionale.
- Diverso dalla fideiussione perché non è accessorio all’obbligazione principale.
- Serve a garantire un pagamento senza possibilità di opposizione da parte del garante: chi garantisce deve pagare subito (“a prima richiesta”), anche se il debito principale è nullo o invalido. Dopo il pagamento, il garante potrà farsi rimborsare dal debitore garantito.
- Il garante deve pagare indipendentemente dall’esistenza del debito originario.
- Questa autonomia tra garanzia e debito principale può però creare abusi (es. il creditore chiede il pagamento al garante anche se ha già ricevuto il denaro dal debitore). Per limitare questi rischi si è discusso della possibilità di fermare il pagamento invocando la mala fede del creditore (la cosiddetta exceptio doli generalis).
Lettera di patronage:
- Diversa è la lettera di patronage, che è una dichiarazione con cui una società madre assicura che controllerà la società debitrice e cercherà di farle rispettare i suoi impegni.
- Non crea un vero obbligo di garanzia, cioè la società madre non è obbligata a pagare il debito della controllata. Tuttavia, se la società madre non mantiene gli impegni dichiarati, il creditore può chiedere il risarcimento dei danni.
5. L’Anticresi
L’anticresi è il contratto con cui il debitore (o un terzo) consegna un immobile al creditore come garanzia: il creditore ne percepisce i frutti (es. affitti) imputandoli agli interessi e poi al capitale del credito (art. 1960).
Caratteristiche:
- È uno scambio tra godimento di capitale e godimento del fondo, tipico di economie agricole, oggi raro.
- Il contratto deve essere scritto e trascritto per valere contro i terzi; ha una durata massima di 10 anni.
- È vietato il patto commissorio: il creditore non può diventare automaticamente proprietario dell'immobile in caso di mancato pagamento (art. 1963).
Capitolo 52 – I Contratti Aleatori
1. Introduzione ai Contratti Aleatori
I contratti si distinguono in commutativi e aleatori.
- Nei contratti commutativi, le prestazioni sono certe e definite fin dal momento della stipulazione.
- Nei contratti aleatori, invece, uno o entrambi i contraenti accettano il rischio legato al verificarsi di eventi incerti, che possono incidere sull’entità della prestazione dovuta.
Un esempio tipico è l’assicurazione contro l’incendio: l’assicurato paga un premio fisso, mentre l’assicuratore potrebbe non dover corrispondere alcun indennizzo se l’incendio non si verifica. Nonostante ciò, il contratto mantiene natura sinallagmatica (a prestazioni corrispettive), poiché l’assicuratore fornisce comunque il servizio della copertura del rischio.
I contratti aleatori rispondono a un importante interesse sociale, consentendo di trasferire il rischio da chi è esposto (privati o imprese) a soggetti specializzati, come le compagnie assicurative.
2. La Rendita Vitalizia e la Rendita Perpetua
Rendita Vitalizia
La rendita vitalizia è un contratto con cui una parte attribuisce all’altra il diritto di ricevere periodicamente una somma di denaro per tutta la durata della vita del beneficiario, che può essere la controparte contrattuale oppure un terzo designato (art. 1873 c.c.).
Caratteristiche principali:
- Titolo oneroso: normalmente nasce a seguito del trasferimento di un bene o di un capitale. In questo caso la rendita rappresenta il corrispettivo della cessione.
- Titolo gratuito: la rendita può anche essere imposta come onere (o "modo") di una donazione o di un testamento (art. 1782 c.c.), seguendo la disciplina delle liberalità.
- Contratto aleatorio: è incerta la durata della vita del beneficiario, motivo per cui non è ammessa la risoluzione per eccessiva onerosità sopravvenuta (art. 1879 c.c.).
- Nessun diritto di riscatto: salvo diverso accordo, il debitore non può liberarsi dal pagamento della rendita neanche offrendo la restituzione del capitale.
Vitalizio alimentare o di mantenimento: Una forma particolare di rendita vitalizia moderna è quella in cui, oltre a somme di denaro, il vitalizzante si impegna a fornire beni (come viveri, medicine) e servizi personali (come assistenza e cure mediche). Qui la prestazione non è fissa, ma può variare in base ai bisogni concreti del beneficiario.
Rendita Perpetua
La rendita perpetua è un contratto con cui una parte si obbliga a corrispondere periodicamente una somma senza limiti di durata: il diritto si trasmette anche agli eredi del creditore (art. 1861 c.c.).
Caratteristiche principali:
- Si costituisce a fronte della cessione di un capitale o di un immobile, a titolo oneroso o gratuito.
- Contratto commutativo: a differenza della rendita vitalizia, qui la durata è certa (anche se indefinita), perché il pagamento è perpetuo salvo estinzione.
- Diritto di riscatto: il debitore può sempre estinguere la rendita pagando una somma pari alla capitalizzazione della rendita in base all’interesse legale (art. 1866 c.c.). Questo diritto di recesso è inderogabile: non può essere escluso neanche con accordo tra le parti.
Nota: La rendita perpetua oggi è quasi del tutto scomparsa, sopravvivendo solo in casi marginali, anche perché il valore economico di queste prestazioni è ormai nullo.
3. Il Contratto di Assicurazione
L’assicurazione è il contratto con cui una parte (assicuratore) si obbliga, in cambio del pagamento di un premio, a pagare un’indennità al verificarsi di un evento. Questo contratto è disciplinato dal Codice delle Assicurazioni Private (D.Lgs. 209/2005).
Si distinguono due tipi principali:
- Assicurazione contro i danni: Risarcisce il danno subito dall’assicurato in caso di eventi come incendio, furto, incidenti.
- Assicurazione sulla vita: Prevede il pagamento di una somma al verificarsi di un evento legato alla vita umana, come il decesso o il raggiungimento di una certa età.
La funzione principale dell’assicurazione è spalmare il rischio su un’ampia platea di assicurati grazie alla legge dei grandi numeri: le compagnie calcolano statisticamente la probabilità di sinistri e raccolgono i premi per coprire i danni di chi effettivamente li subisce.
4. Stipulazione del Contratto e Vicende del Rapporto
L’assicurazione è un contratto a forma scritta. La polizza specifica le condizioni e il rischio coperto. Alcuni aspetti fondamentali:
- Se il rischio non esiste al momento della stipulazione (es. assicuro una casa già bruciata), il contratto è nullo.
- Se il rischio si estingue successivamente, il contratto si risolve automaticamente.
- In caso di variazioni del rischio, le parti possono chiedere un adeguamento del premio o il recesso.
Inoltre, la legge impone l’obbligo di assicurazione per la responsabilità civile in alcuni casi, come per la circolazione dei veicoli (assicurazione RCA). Qui il danneggiato ha diritto ad agire direttamente contro l’assicuratore, senza dover attendere l’intervento dell’assicurato.
5. Assicurazione contro i Danni e la Responsabilità Civile
Questa assicurazione ha funzione indennitaria: non può coprire danni superiori al valore effettivo del bene assicurato. In caso di:
- Sovrassicurazione (valore assicurato maggiore del reale), il contratto ha effetto fino al valore effettivo.
- Sottoassicurazione, l’indennizzo è proporzionato al valore dichiarato.
L’assicurazione per la responsabilità civile copre i danni causati dall’assicurato a terzi. Un caso tipico è l’assicurazione medica, che protegge il medico dal dover risarcire direttamente i pazienti per errori professionali.
Un principio chiave è la surrogazione dell’assicuratore: se l’assicuratore paga un indennizzo, può rivalersi sui responsabili del danno per recuperare la somma versata.
6. Assicurazione sulla Vita
L’assicurazione sulla vita ha funzione previdenziale, servendo a garantire un sostegno economico in caso di:
- Morte: Somma versata ai beneficiari designati.
- Sopravvivenza: Rendita erogata al contraente se raggiunge una certa età.
Le assicurazioni sulla vita possono includere polizze miste, che combinano entrambe le possibilità. La somma ricevuta dal beneficiario non entra nell’asse ereditario e non può essere aggredita dai creditori del contraente.
7. Gioco e Scommessa
Il gioco e la scommessa sono contratti aleatori per eccellenza, ma la loro alea non è giustificata da un’esigenza di protezione contro un rischio reale, bensì da uno scopo ludico.
Il codice civile, nel bilanciare le esigenze di svago con i rischi di speculazione e dipendenza, distingue:
| Tipo di gioco | Caratteristiche principali | Effetti giuridici | Norma |
| Giochi tutelati | Competizioni sportive con premio garantito (es. tornei ufficiali) | Il vincitore può agire per ottenere la posta | Art. 1934 c.c. |
| Giochi proibiti | Giochi d’azzardo dominati dal caso, vietati in luoghi pubblici (es. roulette, poker in bar) | Nessuna azione per vincita, né ripetizione del pagamento | Art. 1933 c.c. |
| Giochi tollerati | Lotterie e scommesse statali; giochi leciti per contenuto o sede (es. tombola privata, casinò autorizzati) | Nessuna azione per vincita, ma pagamento non ripetibile se spontaneo e lecito | Art. 1933 c.c. |
Requisiti per l’irrevocabilità del pagamento (art. 1933 c.c.):
- Il pagamento deve essere spontaneo.
- Chi paga non deve essere incapace.
- Assenza di frode nel gioco.
Debiti di gioco: natura giuridica
- Orientamento tradizionale: → Sono obbligazioni naturali, anche se il gioco è in un casinò autorizzato. → L’autorizzazione elimina la sanzione penale, ma non muta la disciplina civile. Nel senso che:
Sul piano penale:
Se un gioco d’azzardo si svolge in un contesto autorizzato dallo Stato (es. casinò legalmente riconosciuti), non è punibile penalmente. L’autorizzazione rende lecito dal punto di vista penale ciò che altrimenti sarebbe un reato (gioco d’azzardo in luogo pubblico non autorizzato).
Sul piano civile: Nonostante l’autorizzazione statale, il codice civile continua a trattare il gioco nello stesso modo:
- Il vincitore non può fare causa per ottenere la vincita.
- Il perdente non può chiedere indietro ciò che ha pagato, se lo ha fatto spontaneamente e senza vizi.
Esempio pratico: Se giochi alla roulette in un casinò autorizzato e vinci, non puoi andare in tribunale a esigere la tua vincita se non ti viene pagata, perché il codice civile non tutela questo credito (salvo rari casi, come i giochi sportivi ufficiali). Allo stesso tempo, se perdi e paghi, non puoi chiedere la restituzione.
- Orientamento critico (minoritario): → Il pagamento spontaneo conferma la volontà contrattuale.
Secondo questa tesi, quando una persona paga volontariamente la posta dopo aver perso, quel pagamento:
- non è solo un gesto morale (come nelle obbligazioni naturali),
- ma è un comportamento giuridicamente rilevante,
- che conferma l’esistenza di un accordo contrattuale.
In sostanza: pagando, il perdente ratifica il contratto (che inizialmente poteva essere imperfetto o incompleto), e quindi si può dire che il contratto si perfeziona con l’esecuzione.
→ Si potrebbe configurare il gioco come contratto reale.
Un contratto reale si perfeziona non solo con l'accordo delle parti, ma con la consegna di una cosa (es. il mutuo si perfeziona solo quando il denaro viene effettivamente consegnato).
Secondo l’orientamento critico:
- il gioco o la scommessa, pur avendo una struttura aleatoria, potrebbe essere visto come un contratto reale,
- perché acquista efficacia giuridica solo quando la posta viene pagata (cioè quando c'è una "consegna").
Capitolo 53 – I Contratti di Composizione delle Liti
1. La Transazione
La transazione è un contratto con cui due parti pongono fine a una lite già insorta o ne prevengono una futura, facendo reciproche concessioni (art. 1965 c.c.). La sua funzione è quella di evitare le incertezze, le lungaggini e i costi di un processo.
Caratteristiche principali
- Reciprocità dei sacrifici: entrambe le parti devono rinunciare a qualcosa. Se una parte cede interamente alle richieste dell’altra senza ottenere nulla in cambio, non si tratta di una transazione ma di una mera rinuncia.
- Effetti novativi: in alcuni casi, la transazione può estinguere il precedente rapporto giuridico e crearne uno nuovo. Ad esempio, se il compratore restituisce un bene difettoso e ne riceve uno nuovo con prezzo ridotto, la transazione ha valore di novazione (art. 1976 c.c.).
- Limiti alla transazione: La transazione, per essere valida, deve avere ad oggetto diritti disponibili, cioè di cui le parti possono liberamente disporre (es. crediti patrimoniali, risarcimenti). Non può riguardare obblighi familiari, diritti della persona, o rapporti illeciti.
Esempio di diritto indisponibile non transazionabile:
Supponiamo che:
- Due coniugi separati vogliano "transigere" sull’obbligo di mantenimento dei figli minori, stabilendo che uno non dovrà più pagare nulla in cambio di una somma una tantum o di altri accordi tra le parti.
Questo accordo è illecito e non valido come transazione, perché:
- Il diritto al mantenimento del minore è un diritto indisponibile: non può essere oggetto di rinuncia, patteggiamento o compromesso tra le parti.
- Neppure l’accordo delle parti può derogare a questo diritto, che è protetto dall’ordine pubblico e dalla legge.
Altro esempio: contratto illecito
Immagina che:
- Due soggetti abbiano stipulato un contratto per la vendita di sostanze stupefacenti.
- Successivamente, vogliano transigere sulla quantità da consegnare o sul prezzo.
Anche in questo caso la transazione non è valida, perché:
- Deriva da un contratto illecito, contrario alla legge e all’ordine pubblico.
- Non si possono regolare con una transazione diritti che non sono legalmente tutelabili.
- Forma: di regola, la transazione richiede la forma scritta per fini probatori, ma per i diritti reali su immobili è richiesta ad substantiam (=necessaria per la validità) (art. 1350 c.c.).
- Impugnabilità: non può essere annullata per errore di diritto o per lesione (artt. 1969-1970 c.c.), ma può essere annullata per errore di fatto, dolo o violenza (artt. 1972-1975 c.c.).
2. Il Compromesso
Il compromesso è un contratto con cui le parti decidono di affidare la soluzione di una controversia a giudici privati, detti arbitri (art. 806 c.p.c.). A differenza della transazione, dove le parti risolvono direttamente la lite con un accordo negoziale, nel compromesso si non evita il giudizio, ma si sceglie di sostituire il giudice ordinario con arbitri.
L'accordo compromissorio:
- può essere contenuto in un contratto autonomo, in forma scritta a pena di nullità;
- oppure può essere inserito come clausola compromissoria all’interno di un altro contratto, indicando il nome degli arbitri o i criteri per nominarli (art. 807 ss. c.p.c.).
Gli arbitri decidono con un lodo arbitrale, che ha efficacia di sentenza (art. 824-bis c.p.c.) e, una volta reso esecutivo con decreto del giudice, può essere eseguito forzatamente come una sentenza vera e propria. Poiché l’arbitrato sostituisce la giurisdizione ordinaria, la legge regola in modo dettagliato procedura e impugnazioni del lodo (artt. 810-831 c.p.c.).
Arbitrato irrituale
Accanto all’arbitrato ordinario, esiste anche l’arbitrato irrituale, dove la controversia è decisa da un arbitro senza seguire le norme del codice di procedura civile. La decisione:
- non ha efficacia di sentenza,
- ma ha valore negoziale, come se fosse un contratto concluso tra le parti.
L’arbitro irrituale è simile all’arbitratore (art. 1349 c.c.), ossia quel terzo incaricato di determinare un elemento del contratto.
L’arbitrato irrituale è spesso previsto negli statuti associativi, ad esempio con il ricorso ai probiviri (=uomini onesti) per risolvere internamente le controversie tra associati.
3. Il Negozio di Accertamento
Il negozio di accertamento ha la funzione di precisare l’assetto di rapporti giuridici incerti tra le parti, senza creare, modificare o estinguere diritti (art. 1321 c.c.).
Differenze rispetto ad altri atti giuridici
- Non è un contratto dispositivo: non modifica i rapporti tra le parti, ma li accerta con effetto vincolante.
- Si distingue dalla confessione: mentre la confessione riguarda fatti e può essere impugnata solo per errore di fatto o violenza, il negozio di accertamento riguarda diritti e può essere impugnato per qualsiasi vizio della volontà.
- Efficacia probatoria: è simile alla ricognizione di debito (art. 1988 c.c.), che fa presumere l’esistenza del debito ma non impedisce la prova contraria.
Tuttavia, vi sono dubbi sulla sua ammissibilità generale, poiché potrebbe sottrarre la controversia alla giurisdizione ordinaria.
4. La Cessione dei Beni ai Creditori
La cessione dei beni ai creditori è un contratto in cui il debitore incarica i creditori di liquidare i suoi beni per soddisfare i loro crediti (art. 1977 c.c.).
Caratteristiche
- Evita il processo esecutivo: come la transazione evita il processo di cognizione, la cessione evita l’esecuzione forzata.
- Forma scritta: richiesta a pena di nullità.
- Perdita del potere di disposizione: il debitore non può più disporre dei beni ceduti, ma ne mantiene la proprietà e può controllarne la gestione.
- Non libera automaticamente il debitore: salvo diverso accordo, la cessione è fatta pro solvendo, non pro soluto, il che significa che il debitore resta obbligato per l’eventuale parte non soddisfatta.
- Mandato in rem propriam: il mandato conferito ai creditori è irrevocabile, salvo il caso in cui il debitore paghi integralmente il debito.
Nella pratica, questo strumento è poco usato perché:
- È difficile ottenere il consenso di tutti i creditori.
- Il debitore non viene liberato completamente, precludendogli accesso a nuovi finanziamenti.
5. La Crisi da Sovraindebitamento e l’Accordo di Ristrutturazione dei Debiti
Il codice civile prevede la possibilità di comporre le crisi debitorie tramite accordi negoziali tra debitore e creditori, ma nella pratica questo strumento è poco utilizzato per due motivi:
- è difficile ottenere il consenso di tutti i creditori;
- il debitore resta obbligato finché non paga tutti i debiti, impedendogli di ripartire.
Per superare questi limiti, la legge n. 3/2012 ha introdotto strumenti per favorire la composizione della crisi da sovraindebitamento e consentire, in certi casi, la liberazione definitiva dai debiti (esdebitazione).
Chi può accedervi
Solo soggetti che non possono accedere alle procedure fallimentari: privati cittadini, piccoli imprenditori, enti non commerciali. Per sovraindebitamento si intende un duraturo squilibrio tra debiti e patrimonio liquidabile.
Strumenti previsti
Accordo di ristrutturazione dei debiti
- Il debitore propone un piano ai creditori: prevede pagamento parziale e/o dilazionato, con eventuali garanzie.
- Il piano può includere:
cessione del patrimonio a un gestore per la liquidazione;
- cessione di beni o crediti futuri.
- Il piano è valutato da un organismo di composizione della crisi, che ne attesta la fattibilità.
- Se approvato da creditori che rappresentano almeno il 60% dei crediti, viene omologato dal tribunale e diventa obbligatorio per tutti.
- Comporta la sospensione di prescrizioni e procedimenti esecutivi.
- L’accordo può essere annullato (in caso di dolo) o risolto (per inadempimento o impossibilità).
Liquidazione del patrimonio
- Alternativa all’accordo.
- Procedura concorsuale vera e propria, gestita da un liquidatore sotto controllo del giudice.
- Il liquidatore redige inventario, stato passivo e piano di liquidazione.
- Alla fine, se il debitore è persona fisica e meritevole, il giudice può concedere la esdebitazione → i crediti insoddisfatti diventano definitivamente inesigibili.
Capitolo 54 – Le Donazioni
1. Atti Gratuiti e Atti di Liberalità
Gli atti gratuiti sono quelli che non prevedono una controprestazione e determinano un arricchimento unilaterale. Tuttavia, non tutti gli atti gratuiti sono donazioni: solo quelli motivati da un autentico spirito di liberalità, ovvero da pura benevolenza e senza alcuna obbligazione, neppure morale o sociale.
La donazione è l’espressione più evidente della liberalità, ma esistono anche altre forme, come le donazioni manuali (donare una somma di denaro), le liberalità d’uso (regalo di compleanno) e le donazioni remuneratorie (=donazioni fatte per riconoscenza di un comportamento passato). In questo contesto, i motivi che spingono a donare rivestono un’importanza fondamentale, poiché possono influenzare la validità del contratto, soprattutto quando risultano determinanti e sono esplicitamente indicati nell’atto.
Non tutti gli atti gratuiti configurano una liberalità, poiché alcuni mancano dello spirito di liberalità. È il caso, per esempio, del comodato, del deposito gratuito, delle prestazioni professionali offerte per amicizia e dei regali promozionali. Altri atti gratuiti, come la remissione del debito, la rinuncia a un diritto o il pagamento del debito altrui, devono essere analizzati caso per caso per stabilire se possano essere considerati atti di liberalità, in funzione delle circostanze e dell’entità dell’arricchimento.
Infine, gli atti formalmente gratuiti ma motivati da interessi economici o da ragioni di cortesia non possono essere qualificati come donazioni. Tuttavia, se l’arricchimento che ne deriva è significativo e non giustificabile dagli usi sociali, si potrebbe configurare una liberalità indiretta.
2. La Donazione
La donazione è definita dall’art. 769 c.c. come il contratto con cui una parte (donante), per spirito di liberalità, arricchisce un’altra parte (donatario) mediante l’attribuzione di un diritto o l’assunzione di un’obbligazione.
Caratteristiche principali
- Spirito di liberalità: Il trasferimento avviene senza alcun corrispettivo.
- Contratto formale: È richiesta la forma dell’atto pubblico con due testimoni (art. 782 c.c.).
- Possibile revocabilità: In alcuni casi, la donazione può essere revocata (per ingratitudine o per sopravvenienza di figli, artt. 800-803 c.c.).
Una donazione può essere dichiarata nulla se riguarda beni futuri (art. 771 c.c.) o è motivata da cause illecite. Inoltre, la donazione può essere revocata per due motivi principali:
- Ingratitudine del donatario (es. gravi offese o reati contro il donante).
- Sopravvenienza di figli (se il donante non aveva figli al momento della donazione ma ne ha successivamente).
3. La Donazione Modale
La donazione modale è una donazione accompagnata da un onere imposto al donatario (art. 793 c.c.). Ad esempio, un teatro donato con l’obbligo di destinare una parte degli spettacoli agli studenti. Se l’onere non viene rispettato, il donante o i suoi eredi possono chiederne l’esecuzione o la risoluzione del contratto.
4. Tipologie Particolari di Donazione
Le donazioni possono assumere forme particolari in base ai motivi che le ispirano:
- Donazione manuale: riguarda beni mobili di modico valore, tenendo conto della condizione economica del donante (art. 783 c.c.). Si perfeziona con la tradizione (consegna materiale) e non richiede atto pubblico, trattandosi di contratto reale.
- Liberalità d’uso: non sono vere donazioni secondo il codice (art. 770, co. 2), ma atti d’uso sociale (es. regali di Natale, mance, ecc.). Non richiedono forma specifica.
- Donazione remuneratoria: fatta per riconoscenza, meriti o remunerazione speciale (art. 770, co. 1). Il donante non può revocarla e deve garantire per evizione (artt. 797 n. 3 e 805 c.c.).
- Donazione obnuziale: fatta in previsione di matrimonio, sia dagli sposi tra loro sia da terzi a favore degli sposi o dei figli nascituri (art. 785 c.c.). Gli effetti di tale donazione però sono condizionati sospensivamente alla celebrazione del matrimonio e il suo eventuale, successivo annullamento ne determina la nullità . È subordinata alla celebrazione del matrimonio e non richiede accettazione. Non è soggetta a revoca.
5. Le Donazioni Indirette
Sono atti che producono un arricchimento gratuito, animati da spirito di liberalità, ma realizzati attraverso strumenti giuridici diversi dal contratto di donazione (art. 809 c.c.).
Esempi:
- Remissione del debito
- Rinuncia a usufrutto
- Adempimento del terzo
- Intestazione di un bene a nome altrui (es. padre paga la casa intestata al figlio)
Caratteristiche:
- Sono valide e lecite, anche senza atto pubblico, se sorrette da causa di liberalità.
- Possono essere revocate e ridotte se ledono la quota dei legittimari (art. 809 c.c.).
- Richiedono prova dell’intento liberale, altrimenti possono essere dichiarate nulle per mancanza di causa.
Donazione mista (negotium mixtum cum donatione):
- Avviene quando una parte riceve un vantaggio patrimoniale sproporzionato rispetto al corrispettivo (es. vende per 100 un bene che vale 200).
- Non è un contratto misto, ma una giustapposizione di contratto oneroso e donazione.
- Esempio: vendita per una lira → è considerata una donazione indiretta.
Capitolo 55 – I Titoli di Credito
1. Introduzione ai Titoli di Credito
I titoli di credito sono documenti che attribuiscono al loro legittimo possessore il diritto di esigere la prestazione in essi indicata. La loro funzione principale è quella di facilitare la circolazione della ricchezza mobiliare, evitando le lentezze e le incertezze delle tradizionali cessioni di credito.
Principali caratteristiche dei titoli di credito
- Incorporazione: Il diritto è legato al documento cartaceo, il che significa che il possesso del titolo equivale al possesso del diritto stesso.
- Letteralità: Il contenuto del diritto è determinato esclusivamente dal testo del documento. Il debitore è tenuto a eseguire la prestazione esattamente come risulta dal titolo.
- Autonomia: Ogni successivo acquirente del titolo di credito è protetto dalle eccezioni che il debitore avrebbe potuto opporre ai precedenti possessori.
- Circolazione rapida e sicura: I titoli di credito possono essere ceduti facilmente, senza le formalità richieste per le normali cessioni di credito.
2. Classificazione dei Titoli di Credito
I titoli di credito si distinguono in base a diversi criteri:
In base alla loro circolazione
- Titoli al portatore: Si trasferiscono con la semplice consegna (es. banconote, obbligazioni al portatore).
- Titoli all'ordine: Si trasferiscono mediante girata, ossia l'annotazione sul titolo stesso del nome del nuovo titolare (es. cambiali, assegni).
- Titoli nominativi: Sono intestati a una persona specifica e richiedono l’annotazione del trasferimento sia sul titolo sia nei registri dell’emittente (es. azioni nominative).
In base alla causa sottostante
- Titoli astratti: Non fanno riferimento al rapporto giuridico che ha portato alla loro emissione (es. cambiale, assegno).
- Titoli causali: Menzionano la causa sottostante al credito (es. azioni di società, polizza di carico).
In base alla funzione
- Titoli monetari: Rappresentano un diritto di credito in denaro (es. cambiali, assegni, obbligazioni).
- Titoli di partecipazione: Attribuiscono diritti nei confronti di una società (es. azioni).
- Titoli rappresentativi di merci: Attribuiscono la proprietà o il possesso di beni mobili (es. fede di deposito, polizza di carico).
3. Il Rapporto Cartolare e il Rapporto Fondamentale
Il diritto incorporato nel titolo di credito è detto rapporto cartolare, distinto dal rapporto fondamentale che ha dato origine al titolo (es. un contratto di vendita a fronte del quale è stata emessa una cambiale).
L'autonomia del titolo di credito implica che il possessore può esercitare il diritto indipendentemente dalle vicende del rapporto sottostante. Tuttavia, alcune eccezioni personali possono essere opposte a un possessore non in buona fede.
4. L’Ammortamento dei Titoli di Credito
Se un titolo di credito viene smarrito o distrutto, il suo legittimo titolare può avviare la procedura di ammortamento per ottenere un duplicato o impedire il pagamento a un terzo.
Procedura per titoli all'ordine o nominativi
- Il titolare deve denunciare la perdita e chiedere l’ammortamento al tribunale.
- Il tribunale pubblica un decreto che sospende la validità del titolo.
- Se nessuno contesta, il titolare può ottenere il pagamento o un nuovo titolo.
Per i titoli al portatore, invece, il titolare deve attendere la scadenza del titolo per poter pretendere il pagamento.
5. La Cambiale
La cambiale è un titolo di credito che incorpora l'obbligo incondizionato di pagare una determinata somma di denaro a una certa scadenza.
Tipologie
- Cambiale pagherò: Il debitore promette di pagare una somma a una determinata data.
- Cambiale tratta: Un soggetto (traente) ordina a un altro soggetto (trattario) di pagare una somma a un terzo beneficiario.
Principali requisiti della cambiale
- Forma scritta: Deve essere redatta in un documento cartaceo.
- Indicazione della somma da pagare: Deve essere certa e determinata.
- Scadenza: Può essere a vista, a una data fissa, a certo tempo vista o a certo tempo data.
- Firma dell’emittente: Senza la firma, la cambiale è nulla.
Strumenti accessori della cambiale
- La girata: Permette il trasferimento del titolo a un nuovo soggetto.
- L’avallo: Una garanzia fornita da un terzo per il pagamento della cambiale.
- L’accettazione: Il trattario può accettare la cambiale, obbligandosi formalmente al pagamento.
6. Le Azioni Cambiarie e le Eccezioni Cambiarie
Se il debitore non paga la cambiale alla scadenza, il creditore ha diverse opzioni per far valere il proprio diritto:
- Azione diretta: Contro il debitore principale.
- Azione di regresso: Contro giranti e avallanti.
- Azione causale: Basata sul rapporto sottostante alla cambiale.
- Azione di arricchimento: Se tutte le altre azioni falliscono.
Le eccezioni cambiarie possono essere assolute (valide contro chiunque) o relative (opponibili solo a un determinato creditore).
7. L’Assegno
L’assegno bancario è un titolo di credito con cui il traente ordina alla banca di pagare una somma al beneficiario.
Tipologie
- Assegno bancario: Tratto su un conto corrente bancario.
- Assegno circolare: Emette dalla banca stessa, garantito dal suo capitale.
Perché l’assegno sia valido, il traente deve avere fondi disponibili sul conto. Se l’assegno è scoperto, il traente può essere soggetto a protesto e sanzioni penali.
Capitolo 56 – L’Impresa
1. L’Attività Economica Organizzata e l’Iniziativa Privata
L'impresa è un'attività economica organizzata che si distingue dalle attività occasionali perché è svolta in modo continuativo e ha lo scopo di produrre o scambiare beni e servizi. Questo concetto è fondamentale nel diritto privato moderno, che ha unificato le discipline civile e commerciale.
L’articolo 41 della Costituzione sancisce che l’iniziativa economica privata è libera, ma non può svolgersi in contrasto con l’utilità sociale o in modo da recare danno alla sicurezza, alla libertà e alla dignità umana.
2. L’Unificazione del Diritto Privato e l’Introduzione del Concetto di Impresa
Storicamente, il diritto privato italiano era diviso tra diritto civile e diritto commerciale. Il Codice Civile del 1942 ha unificato le due discipline, introducendo il concetto di impresa come elemento centrale dell’attività economica.
Questa unificazione ha portato alla commercializzazione del diritto privato, con norme che favoriscono la rapidità e la sicurezza degli scambi economici.
3. L’Impresa e l’Imprenditore
L’articolo 2082 c.c. definisce l’imprenditore come chi esercita professionalmente un’attività economica organizzata per la produzione o lo scambio di beni o servizi. Gli elementi essenziali per qualificare un’attività come impresa sono:
- Economicità: deve esserci una produzione o uno scambio di beni o servizi destinati al mercato.
- Professionalità: l’attività non può essere occasionale, ma deve avere un minimo di sistematicità.
- Organizzazione: è richiesta una struttura organizzativa, che può essere semplice o complessa.
L’articolo 2238 c.c. chiarisce che i professionisti intellettuali (avvocati, medici, architetti) non sono imprenditori, a meno che non esercitino la loro attività in una struttura organizzata come impresa.
4. Tipologie di Imprese
Imprese Commerciali e Agricole
- Imprese commerciali: Attività di produzione, intermediazione, trasporto, bancarie e assicurative. Sono soggette a obblighi contabili e, in caso di insolvenza, a procedure fallimentari.
- Imprese agricole (art. 2135 c.c.): Svolgono attività di coltivazione, allevamento e silvicoltura. Hanno una disciplina più semplificata rispetto alle imprese commerciali.
Piccole e Medie Imprese (PMI)
La normativa distingue le imprese in base alle loro dimensioni:
- Piccole imprese: meno di 50 dipendenti e fatturato annuo inferiore a 10 milioni di euro.
- Medie imprese: meno di 250 dipendenti e fatturato annuo inferiore a 50 milioni di euro.
Imprese Private e Pubbliche
- Imprese private: gestite da soggetti privati per scopi di lucro.
- Imprese pubbliche: gestite dallo Stato o da enti pubblici, spesso per servizi essenziali.
Imprese Individuali e Collettive
- Imprese individuali: gestite da una persona fisica che assume su di sé il rischio d’impresa.
- Imprese collettive: esercitate in forma societaria, con personalità giuridica distinta dai soci.
5. L’Azienda
L’azienda è il complesso dei beni organizzati dall’imprenditore per l’esercizio dell’impresa (art. 2555 c.c.). Comprende:
- Beni materiali: immobili, macchinari, materie prime.
- Beni immateriali: marchi, brevetti, avviamento.
Quando l’azienda viene trasferita, il nuovo titolare assume anche i debiti aziendali registrati nelle scritture contabili (art. 2560 c.c.) e il cedente è soggetto a un divieto di concorrenza per cinque anni (art. 2557 c.c.).
6. I Segni Distintivi dell’Azienda
L’azienda è identificata da segni distintivi che la differenziano dalle altre imprese:
- Ditta: Nome sotto cui l’imprenditore esercita l’impresa (art. 2563 c.c.).
- Insegna: Segno visibile che identifica il luogo dell’attività.
- Marchio: Simbolo distintivo dei prodotti o servizi offerti dall’azienda.
Il marchio può essere ceduto separatamente dall’azienda, ma il trasferimento deve garantire che i prodotti mantengano le caratteristiche attese dal pubblico (art. 2573 c.c.).
7. Lo Statuto dell’Impresa
Capacità e Rappresentanza
L’esercizio dell’attività d’impresa richiede la capacità giuridica e la capacità d’agire. I minori e gli interdetti possono gestire un’impresa solo tramite un rappresentante legale (artt. 320 e 371 c.c.).
Il Registro delle Imprese
L’iscrizione al Registro delle Imprese, gestito dalla Camera di Commercio, è obbligatoria per le imprese commerciali (art. 2188 c.c.). L’iscrizione ha effetto dichiarativo: le informazioni pubblicate si presumono conosciute dai terzi.
Scritture Contabili
Le imprese commerciali devono tenere obbligatoriamente:
- Libro giornale: Registra le operazioni economiche giornaliere.
- Libro degli inventari: Contiene l’inventario iniziale e quelli annuali con bilancio e conto economico.
- Corrispondenza commerciale: Conservazione di fatture, lettere, telegrammi.
Le scritture contabili fanno prova contro l’imprenditore e, in alcuni casi, a suo favore nei confronti di altri imprenditori (art. 2709 c.c.).
8. La Libertà di Concorrenza
L’articolo 2598 c.c. vieta la concorrenza sleale, che comprende:
- Atti di confusione (uso ingannevole di nomi o marchi).
- Denigrazione dei concorrenti.
- Violazione di segreti aziendali.
L’Autorità Garante della Concorrenza e del Mercato (AGCM) vigila sul rispetto delle regole antitrust.
9. La Crisi dell’Impresa
Se un’impresa non riesce a pagare i debiti, può essere soggetta a procedure concorsuali:
- Fallimento: Procedura generale per la liquidazione dell’impresa (Legge Fallimentare, R.D. 267/1942).
- Concordato preventivo: Permette all’imprenditore di evitare il fallimento proponendo un piano di ristrutturazione dei debiti.
- Amministrazione straordinaria: Applicabile a imprese con almeno 200 dipendenti, mira alla continuità aziendale.
- Liquidazione coatta amministrativa: Riservata a imprese pubbliche o di particolare rilievo economico (banche, assicurazioni).
Capitolo 57 – La Famiglia e il Diritto
2. Il Diritto della Famiglia tra Costituzione e Codice Civile
La Costituzione italiana riconosce la famiglia come società naturale fondata sul matrimonio (art. 29 Cost.) e ne sancisce alcuni principi fondamentali:
- Uguaglianza morale e giuridica dei coniugi.
- Garanzia dell’unità familiare.
- Obbligo dei genitori di mantenere, istruire ed educare i figli, anche se nati fuori dal matrimonio.
- Libertà educativa, che impedisce l’imposizione di vincoli ideologici o religiosi.
- Sostegno pubblico alle famiglie, per facilitarne la formazione e il compimento dei loro compiti.
La disciplina codicistica della famiglia ha subito profonde trasformazioni nel tempo, soprattutto con le riforme del 1975 e del 2012, che hanno eliminato molte delle disuguaglianze presenti nel Codice Civile del 1942.
3. La Famiglia Legittima e il suo Fondamento
La famiglia legittima è quella fondata sul matrimonio e rappresenta la forma giuridicamente più tutelata di famiglia. Il matrimonio non è solo un contratto privato, ma un impegno pubblico con conseguenze giuridiche significative.
Il Codice Civile disciplina i doveri reciproci dei coniugi, che comprendono:
- Fedeltà.
- Assistenza morale e materiale.
- Collaborazione nell’interesse della famiglia.
- Educazione e mantenimento dei figli.
Questi doveri non derivano solo dalla volontà individuale, ma sono imposti dall’ordinamento per garantire stabilità e certezza nei rapporti familiari.
4. La Famiglia di Fatto
Oltre alla famiglia legittima, esistono le famiglie di fatto, ovvero quelle formate da coppie non sposate ma stabilmente conviventi. Per lungo tempo, queste unioni non hanno ricevuto una tutela giuridica specifica, ma con la legge n. 76/2016 (Legge Cirinnà) sono stati introdotti diritti e doveri per le coppie di fatto.
Le coppie conviventi possono regolare i loro rapporti patrimoniali tramite contratti di convivenza, e hanno alcuni diritti riconosciuti, tra cui:
- Diritto reciproco di assistenza in ospedale.
- Subentro nel contratto di locazione in caso di morte del convivente.
- Diritto agli alimenti in caso di scioglimento della convivenza.
Tuttavia, le coppie di fatto non hanno gli stessi diritti successori dei coniugi.
5. La Famiglia Estesa: Parentela e Affinità
La parentela è il vincolo tra persone che discendono da un comune antenato. Si distingue in:
- Parentela in linea retta (genitori-figli, nonni-nipoti).
- Parentela in linea collaterale (fratelli, cugini).
L’affinità è invece il legame tra un coniuge e i parenti dell’altro (es. suoceri, cognati). Sebbene abbia rilevanza giuridica in alcuni casi (es. impedimenti matrimoniali), l’affinità non comporta diritti successori.
6. La Solidarietà Familiare e gli Alimenti
Uno dei principi fondamentali della famiglia è la solidarietà familiare, che si manifesta attraverso l’obbligo di mantenimento e assistenza reciproca tra i membri della famiglia. In particolare:
- Il mantenimento riguarda i figli e il coniuge economicamente più debole.
- Gli alimenti sono una forma più limitata di assistenza, destinata ai parenti in stato di bisogno.
L’obbligo alimentare segue un ordine gerarchico fissato dalla legge (art. 433 c.c.):
- Coniuge.
- Figli e, in loro mancanza, discendenti.
- Genitori e, in loro mancanza, ascendenti.
- Generi, nuore, suoceri.
- Fratelli e sorelle.
Gli alimenti devono garantire il minimo vitale, mentre il mantenimento può comprendere un tenore di vita adeguato alla condizione sociale della persona.
Conclusione
Il diritto della famiglia è un settore in continua evoluzione, che cerca di bilanciare la protezione dei legami affettivi con la certezza giuridica. Mentre il matrimonio rimane la forma privilegiata di unione familiare, il diritto riconosce sempre più rilevanza alle convivenze di fatto e alle nuove forme di famiglia, adattandosi ai cambiamenti sociali.
Capitolo 58 – Il Matrimonio
1. Il Matrimonio-Atto e la Libertà Matrimoniale
Il matrimonio è l’atto fondativo della famiglia (art. 29 Cost.) che lo definisce come una libera unione basata su eguaglianza morale e giuridica dei coniugi. Il suo scopo è garantire certezza e stabilità ai rapporti familiari.
Il matrimonio-atto è un negozio bilaterale, che richiede:
- La dichiarazione di volontà degli sposi.
- La celebrazione da parte di un ufficiale di stato civile o di un ministro di culto riconosciuto.
La libertà matrimoniale è tutelata dall’ordinamento, che vieta obblighi coercitivi e clausole penali nelle promesse matrimoniali.
2. Le Forme di Matrimonio-Atto: Matrimonio Civile e Religioso
L’ordinamento prevede due forme di matrimonio:
- Matrimonio civile: Celebrato davanti a un ufficiale di stato civile e regolato esclusivamente dalla legge statale.
- Matrimonio religioso con effetti civili:
Matrimonio concordatario: Celebrato in forma cattolica, riconosciuto dallo Stato secondo il Concordato con la Santa Sede.
Matrimonio con rito religioso acattolico: Celebrato da ministri di culti non cattolici riconosciuti dallo Stato.
Entrambe le forme producono gli stessi effetti giuridici se regolarmente trascritte nei registri dello stato civile.
3. La Capacità e gli Impedimenti Matrimoniali
Per contrarre matrimonio è necessario possedere determinati requisiti personali, pena la nullità o annullabilità del matrimonio.
Impedimenti assoluti (vietano il matrimonio con chiunque)
- Età minima: 18 anni (eccezione per i 16enni con autorizzazione del tribunale).
- Capacità di intendere e volere: Gli interdetti per infermità mentale non possono sposarsi.
- Libertà di stato: Non si può contrarre matrimonio se si è già sposati o uniti civilmente.
- Lutto vedovile: Le donne non possono risposarsi prima di 300 giorni dallo scioglimento del precedente matrimonio (per evitare incertezze sulla paternità).
Impedimenti relativi (vietano il matrimonio con determinate persone)
- Vincoli di parentela e affinità: Il matrimonio è vietato tra parenti in linea retta e tra alcuni collaterali.
- Condanna per delitto: Chi ha ucciso o tentato di uccidere il coniuge di una persona non può sposare il coniuge superstite.
Alcuni impedimenti possono essere dispensati dal tribunale (es. vincolo di parentela tra zio e nipote).
4. L’Invalidità del Matrimonio Civile
Il regime delle invalidità matrimoniali è diverso da quello generale dei contratti, poiché il matrimonio riguarda diritti personalissimi. Le principali forme di invalidità sono:
- Inesistenza: Il matrimonio è inesistente se mancano i requisiti minimi per identificarlo come tale (es. mancata celebrazione, identità di sesso degli sposi).
- Nullità: Il matrimonio è nullo se contratto in violazione di impedimenti assoluti (es. bigamia, incesto, delitto).
- Annullabilità: Il matrimonio può essere annullato per incapacità, vizi del consenso (errore, violenza, timore) o simulazione.
Errori rilevanti
Un matrimonio può essere annullato per errore solo se questo riguarda:
- L’identità del coniuge (es. scambio di persona).
- Qualità personali essenziali (es. malattia grave non rivelata, impotenza).
Il timore reverenziale (es. pressione sociale per una gravidanza) è considerato causa di annullamento.
5. Conseguenze dell’Invalidazione
Se un matrimonio viene dichiarato nullo o annullato:
- Il coniuge in buona fede mantiene i diritti acquisiti fino alla sentenza.
- I figli nati dal matrimonio rimangono legittimi e hanno diritto al mantenimento.
- Il coniuge in buona fede ha diritto a un’indennità e agli alimenti se versa in stato di bisogno.
6. Il Matrimonio Concordatario
Il matrimonio concordatario è quello celebrato secondo il rito cattolico, con effetti civili, in base agli accordi tra Stato e Chiesa.
- Se trascritto nei registri civili, ha efficacia legale.
- Se non trascritto, ha solo valore religioso.
- Le cause di nullità matrimoniale decise dai tribunali ecclesiastici possono avere effetti civili solo se riconosciute dallo Stato.
7. La Giurisdizione Ecclesiastica sui Matrimoni Concordatari
La Chiesa cattolica regola i matrimoni canonici, che possono essere annullati dai tribunali ecclesiastici in base al diritto canonico. Tuttavia, per produrre effetti civili, la sentenza di nullità deve essere riconosciuta dallo Stato italiano attraverso un procedimento di delibazione.
8. Matrimonio con Rito Religioso Acattolico
Oltre al matrimonio civile e concordatario, l’ordinamento riconosce il matrimonio celebrato con rito religioso acattolico, se il ministro di culto è riconosciuto dallo Stato e il matrimonio è trascritto nei registri civili. Questa forma garantisce parità di trattamento tra i diversi culti religiosi.
Capitolo 59 - La Filiazione
1. La filiazione e l’unificazione degli status
Tradizionalmente, il diritto distingue tra figli nati all'interno del matrimonio e quelli nati al di fuori. Tuttavia, la riforma del 2012 (legge n. 219/2012 e d.lgs. n. 154/2013) ha eliminato questa distinzione, stabilendo che tutti i figli hanno lo stesso status giuridico, a prescindere dall’unione tra i genitori.
2. Stato di figlio e suo accertamento formale
L'accertamento della filiazione può avvenire in tre modi:
- Amministrativo (legale): con la registrazione dell’atto di nascita.
- Privato: attraverso il riconoscimento volontario da parte di uno o entrambi i genitori.
- Giudiziale: quando il riconoscimento non è avvenuto e si procede in tribunale per stabilire la filiazione.
3. Filiazione all’interno del matrimonio
Il figlio concepito o nato in costanza di matrimonio è automaticamente riconosciuto come figlio del marito della madre, in base alla presunzione di paternità (art. 231 c.c.). Tale presunzione è relativa e può essere superata tramite prove contrarie.
4. Filiazione fuori dal matrimonio
L’accertamento può avvenire tramite:
- Riconoscimento volontario da parte dei genitori, che deve essere formalizzato davanti a un pubblico ufficiale.
- Dichiarazione giudiziale di paternità o maternità, che può essere richiesta dal figlio, dalla madre o da altri soggetti legittimati.
5. Le azioni di stato
Sono suddivise in due categorie:
- Azioni per accertare lo stato di figlio, che possono essere promosse per ottenere il riconoscimento di filiazione.
- Azioni per rimuovere lo stato di figlio, come il disconoscimento di paternità, che consente di contestare la presunzione legale di paternità del marito della madre.
6. La condizione dei figli non riconosciuti
I figli non riconosciuti possono essere privi di status giuridico formale, ma la dottrina riconosce loro alcuni diritti patrimoniali, come il mantenimento e l'assegno vitalizio, se la filiazione è stata almeno accertata incidentalmente.
7. L’adozione
L’adozione crea un legame giuridico assimilabile alla filiazione naturale. Esistono diverse forme di adozione:
- Adozione piena: equiparata alla filiazione biologica.
- Adozione particolare e civile: che attribuiscono uno status di figlio adottivo con effetti più limitati.
8. Procreazione medicalmente assistita
Regolata da specifiche norme, la procreazione assistita può influenzare la determinazione della filiazione, con il divieto di contestazione della paternità da parte del marito che ha prestato il consenso alle tecniche di PMA.
Questo capitolo offre un quadro esaustivo della filiazione nel diritto privato, con un focus particolare sulle garanzie di uguaglianza tra i figli e sulle modalità di accertamento della filiazione.
Capitolo 60 - I Rapporti Personali
Il capitolo 60 tratta dei rapporti personali all’interno della famiglia, focalizzandosi sui diritti e doveri reciproci dei coniugi, sulla relazione tra genitori e figli e sul ruolo del giudice nelle decisioni familiari. Mette in evidenza come i rapporti personali nella famiglia siano regolati dal principio di solidarietà e dalla tutela dell’interesse comune, con particolare attenzione alla tutela dei figli e all’uguaglianza tra i coniugi.
1. I rapporti personali nella famiglia
Con la riforma del 1975, il diritto di famiglia si è uniformato al principio costituzionale di eguaglianza tra coniugi (art. 29 Cost.), eliminando le precedenti disparità di trattamento tra marito e moglie. I coniugi acquisiscono diritti e doveri reciproci in modo paritario, sia nei confronti dell’altro coniuge che nei confronti dei figli.
2. Diritti e doveri reciproci dei coniugi
Il matrimonio implica l’obbligo reciproco di:
- Fedeltà
- Assistenza morale e materiale
- Collaborazione nell’interesse della famiglia
- Coabitazione
L’assistenza tra coniugi non è solo economica ma anche morale, prevedendo un reciproco sostegno nelle scelte di vita.
3. Diritti e doveri tra genitori e figli
I genitori hanno l’obbligo di:
- Mantenere, educare e istruire i figli.
- Assisterli moralmente fino all’indipendenza economica.
- Garantire la continuità dei rapporti con gli altri parenti.
I figli, dal canto loro, devono rispettare i genitori e contribuire alla vita familiare secondo le loro capacità economiche e personali.
4. La responsabilità genitoriale
L’antico concetto di “potestà genitoriale” è stato sostituito con la responsabilità genitoriale, che si configura come un diritto-dovere esercitato nell’interesse esclusivo del figlio. I genitori devono prendere decisioni congiunte su questioni rilevanti come l’educazione e la salute del minore, garantendo una progressiva autonomia al figlio in base alla sua maturità.
5. Il principio dell’accordo nelle decisioni familiari e l’intervento del giudice
Le decisioni familiari devono essere prese di comune accordo tra i coniugi e tra i genitori riguardo ai figli. Tuttavia, se sorgono conflitti, il giudice può intervenire per risolvere le controversie, specialmente in materia di:
- Scelte educative e sanitarie per i figli.
- Residenza e gestione della vita familiare.
- Assegnazione dei ruoli e ripartizione dei compiti tra i coniugi.
L’autonomia dei coniugi è ampia, ma non può derogare ai doveri fondamentali stabiliti dalla legge (ad esempio, non è possibile pattuire la rinuncia all’obbligo di fedeltà o di mantenimento dei figli).
Capitolo 61 - I Rapporti Patrimoniali
Il capitolo 61 analizza la regolamentazione giuridica dei rapporti patrimoniali tra i coniugi, il regime dei beni e le varie opzioni disponibili per la gestione del patrimonio familiare.
Il capitolo evidenzia come il diritto patrimoniale della famiglia sia basato su principi di equità, solidarietà e protezione economica, lasciando ai coniugi margine di scelta per adattare la gestione del patrimonio alle proprie esigenze.
1. Il regime patrimoniale della famiglia
Il regime patrimoniale della famiglia riguarda le regole che disciplinano l’acquisto, la gestione e l’amministrazione dei beni tra i coniugi. Il principio di base è la contribuzione ai bisogni della famiglia, che è considerata un obbligo primario e inderogabile.
2. La comunione legale
È il regime patrimoniale applicato automaticamente in mancanza di diversa convenzione tra i coniugi (art. 159 c.c.). La comunione legale implica la comproprietà dei beni acquistati durante il matrimonio, con l’obiettivo di garantire equità tra i coniugi e riconoscere anche il contributo del lavoro domestico.
Oggetto della comunione:
- Gli acquisti effettuati dai coniugi durante il matrimonio.
- Le aziende create e gestite da entrambi.
- Gli utili e gli incrementi di aziende appartenenti a uno solo dei coniugi, ma gestite da entrambi.
- I redditi di lavoro e i frutti dei beni personali, se non consumati al momento dello scioglimento della comunione (cd. "comunione de residuo").
Non rientrano nella comunione:
- I beni posseduti prima del matrimonio.
- I beni ricevuti per successione o donazione.
- I beni di uso personale e professionale.
- Le somme ottenute per risarcimento del danno alla persona.
3. Amministrazione e scioglimento della comunione
L’amministrazione della comunione spetta:
- Disgiuntamente a ciascun coniuge per gli atti di ordinaria amministrazione.
- Congiuntamente per gli atti di straordinaria amministrazione (es. vendita di immobili).
La comunione si scioglie in caso di:
- Separazione, divorzio o annullamento del matrimonio.
- Dichiarazione di assenza o morte presunta di un coniuge.
- Fallimento di un coniuge.
- Cambio di regime patrimoniale tramite convenzione.
4. Le convenzioni matrimoniali
I coniugi possono stipulare convenzioni matrimoniali per modificare il regime patrimoniale, scegliendo tra:
- Comunione convenzionale (variazione della comunione legale).
- Separazione dei beni (ciascun coniuge mantiene la proprietà esclusiva dei beni acquistati).
- Fondo patrimoniale (destinazione di beni a protezione della famiglia).
Le convenzioni devono essere redatte per iscritto e registrate per avere effetto nei confronti dei terzi.
5. Il fondo patrimoniale
Il fondo patrimoniale è uno strumento che vincola determinati beni ai bisogni della famiglia. I beni in esso inclusi non possono essere venduti o ipotecati senza il consenso di entrambi i coniugi e l’autorizzazione del giudice se ci sono figli minori.
6. L’impresa familiare
L’impresa familiare è un’azienda individuale nella quale collaborano membri della famiglia dell’imprenditore. È disciplinata dall’art. 230-bis c.c. e garantisce ai familiari partecipanti:
- Diritto al mantenimento proporzionato alla condizione economica familiare.
- Partecipazione agli utili e agli incrementi.
- Diritto di prelazione in caso di cessione.
Capitolo 62 - Separazione dei coniugi e scioglimento del matrimonio
Il capitolo 62 analizza i principali aspetti giuridici legati alla separazione e al divorzio, evidenziando le cause, le conseguenze e le procedure previste dalla legge. Evidenzia come il diritto moderno favorisca procedure più snelle e consensuali per la gestione della crisi coniugale, mantenendo comunque la tutela dei figli e della parte economicamente più debole.
1. La crisi del rapporto coniugale: separazione e divorzio
L'ordinamento giuridico prevede due istituti per affrontare la crisi matrimoniale:
- La separazione personale, che sospende alcuni diritti e doveri coniugali senza sciogliere il matrimonio.
- Il divorzio, che pone fine definitivamente al vincolo coniugale.
La separazione può durare a tempo indeterminato e può portare sia alla riconciliazione che al divorzio.
2. La separazione personale dei coniugi
Si distingue tra:
- Separazione giudiziale, richiesta da un solo coniuge quando la convivenza diventa intollerabile o dannosa per i figli.
- Separazione consensuale, concordata dai coniugi e omologata dal tribunale.
La separazione non scioglie il matrimonio ma sospende gli obblighi di coabitazione e fedeltà, sebbene il coniuge separato possa mantenere il cognome dell'altro.
3. Effetti della separazione
- Personali: sospensione della convivenza e della fedeltà (salvo il rispetto dell’onorabilità dell’altro coniuge).
- Patrimoniali: scioglimento della comunione legale, obbligo di mantenimento per il coniuge economicamente più debole.
- Successori: il coniuge separato con addebito perde i diritti ereditari.
4. Provvedimenti relativi ai figli
- Affidamento condiviso: entrambi i genitori esercitano la responsabilità genitoriale, salvo casi di inidoneità di uno di essi.
- Affidamento esclusivo: concesso quando l’affidamento condiviso è dannoso per il minore.
- Obbligo di mantenimento: entrambi i genitori devono contribuire proporzionalmente al reddito, anche per i figli maggiorenni non autosufficienti.
5. Lo scioglimento del matrimonio: il divorzio
Il matrimonio si scioglie per:
- Morte di uno dei coniugi.
- Divorzio, che comporta la cessazione definitiva dei diritti e doveri coniugali.
6. Cause di divorzio
Le cause legali per il divorzio includono:
- Separazione legale protratta per almeno 12 mesi (contenziosa) o 6 mesi (consensuale).
- Condanna penale grave di un coniuge.
- Divorzio ottenuto all'estero da un coniuge straniero.
- Mancata consumazione del matrimonio.
- Rettificazione del sesso di uno dei coniugi.
7. Effetti del divorzio
- Cessano i diritti successori e il vincolo matrimoniale.
- Si sciolgono la comunione legale e il fondo patrimoniale.
- Assegno divorzile: può essere concesso al coniuge economicamente più debole se non ha adeguati mezzi di sostentamento.
8. Procedure negoziali di separazione e divorzio
- Negoziazione assistita: gli avvocati delle parti aiutano i coniugi a trovare un accordo senza intervento giudiziario.
- Accordo davanti al sindaco: modalità semplificata per separazioni senza figli o questioni patrimoniali complesse.
Capitolo 63 - Unioni Civili e Convivenze di Fatto
Il capitolo 63 analizza due forme di relazione giuridicamente riconosciute alternative al matrimonio: le unioni civili e le convivenze di fatto. La disciplina di questi istituti è stata introdotta con la Legge n. 76/2016, che ha colmato una lacuna normativa e recepito le esigenze di riconoscimento delle coppie non sposate.
1. Le Unioni Civili
Le unioni civili sono una specifica «formazione sociale» riconosciuta ai sensi degli articoli 2 e 3 della Costituzione. Esse si instaurano tra persone dello stesso sesso mediante una dichiarazione formale resa davanti all'ufficiale di stato civile, con la presenza di due testimoni. L'atto di costituzione deve contenere:
- Il regime patrimoniale scelto (separazione dei beni o comunione dei beni).
- La residenza delle parti.
- L'eventuale scelta di un cognome comune .
Le unioni civili ricalcano molte delle disposizioni previste per il matrimonio, con alcune differenze:
- Impedimenti: gli stessi del matrimonio, salvo alcune eccezioni.
- Diritti e doveri: non esiste l’obbligo di fedeltà, ma vi è l’impegno reciproco all'assistenza morale e materiale.
- Cause di nullità: sono simili a quelle del matrimonio e includono la presenza di un vincolo precedente, l’interdizione per infermità mentale, la minore età e la condanna per omicidio dell’ex coniuge del partner .
Un caso particolare di costituzione dell'unione civile riguarda il cambio di sesso: se due coniugi sono uniti in matrimonio e uno di essi rettifica il proprio sesso, il matrimonio si scioglie automaticamente, ma i coniugi possono trasformarlo in un’unione civile .
2. Scioglimento dell’Unione Civile
Le unioni civili possono sciogliersi nei seguenti casi:
- Dichiarazione di volontà di scioglimento da parte di una delle parti davanti all'ufficiale di stato civile.
- Morte di una delle parti.
- Sentenza di scioglimento ottenuta dopo almeno tre mesi dalla prima dichiarazione di volontà .
Gli effetti patrimoniali dello scioglimento sono simili a quelli del divorzio, con la possibilità di un assegno di mantenimento per il partner economicamente più debole.
3. Le Convivenze di Fatto
Le convivenze di fatto riguardano due persone maggiorenni, di sesso diverso o dello stesso sesso, unite stabilmente da legami affettivi e di reciproca assistenza, senza vincoli matrimoniali o unioni civili. L’unica formalità prevista per il riconoscimento giuridico della convivenza è l’iscrizione presso l’anagrafe comunale .
Le convivenze non prevedono diritti e doveri automatici, ma la legge consente ai conviventi di stipulare un contratto di convivenza per disciplinare:
- La contribuzione economica di ciascun partner.
- L'eventuale regime di comunione dei beni .
I contratti di convivenza devono essere stipulati per iscritto con atto pubblico o scrittura privata autenticata da un notaio o un avvocato.
4. Diritti e Tutele dei Conviventi
Anche in assenza di un contratto, la legge prevede alcuni diritti per i conviventi di fatto:
- Diritto di abitazione: il convivente superstite può continuare a vivere nella casa comune per un periodo tra 2 e 5 anni, se era di proprietà dell’altro partner .
- Diritto di subentro nel contratto di locazione in caso di morte del convivente titolare del contratto .
- Diritti successori: i conviventi di fatto non hanno diritti ereditari, salvo specifiche disposizioni testamentarie .
- Diritto all’assistenza ospedaliera e penitenziaria, simile a quello dei coniugi .
- Diritto agli alimenti in caso di cessazione della convivenza, se uno dei due versa in stato di bisogno .
5. Scioglimento della Convivenza di Fatto
La convivenza di fatto può cessare liberamente in qualsiasi momento, senza necessità di formalità legali. Tuttavia, in caso di interruzione, il convivente economicamente più debole può richiedere un assegno alimentare per un periodo proporzionato alla durata della convivenza .
Se i conviventi avevano stipulato un contratto di convivenza, questo può essere risolto:
- Per mutuo consenso.
- Per matrimonio o unione civile di uno dei conviventi con un’altra persona.
- Per recesso unilaterale con comunicazione formale .
6. Aspetti Non Disciplinati dalla Legge
Alcuni aspetti della vita dei conviventi non sono regolati in modo specifico dalla legge e sono rimessi alla giurisprudenza. Ad esempio:
- L’attribuzione patrimoniale tra conviventi può essere considerata un’obbligazione naturale e non dà diritto alla ripetizione delle somme spese .
- Il diritto al risarcimento del danno per la morte del convivente è riconosciuto solo in base alla prova di un legame stabile e duraturo .
Conclusione
Il capitolo evidenzia come la normativa italiana abbia riconosciuto e regolamentato forme di convivenza diverse dal matrimonio, garantendo diritti e tutele sia per le unioni civili sia per le convivenze di fatto. Tuttavia, permane una netta distinzione tra questi istituti e il matrimonio, in particolare per quanto riguarda il vincolo di stabilità e i diritti successori.
Capitolo 64 - Principi Generali della Successione
Il capitolo 64 introduce il tema della successione a causa di morte, analizzando i principi generali che regolano il passaggio dei beni e dei rapporti giuridici da un soggetto deceduto ai suoi successori.
1. Nozione e funzioni della successione a causa di morte
La successione a causa di morte è il meccanismo giuridico che disciplina il trasferimento del patrimonio di una persona dopo la sua morte. Questo istituto ha lo scopo di:
- Evitare l’incertezza sulla destinazione dei beni del defunto e il rischio di appropriazioni arbitrarie.
- Garantire la continuità patrimoniale all'interno della famiglia, riconoscendo il ruolo dei parenti come principali destinatari dell'eredità.
- Rispettare la volontà del defunto espressa attraverso un testamento.
- Favorire il ricambio dei patrimoni nel contesto economico e sociale.
La successione ereditaria è disciplinata dall’articolo 42 comma 4 della Costituzione italiana, che affida alla legge la regolamentazione delle modalità di trasmissione dell’eredità e dei diritti dello Stato sulle successioni.
2. Il titolo della successione e il divieto dei patti successori
L’eredità può essere trasmessa in due modi:
- Per legge (successione legittima): in assenza di un testamento, i beni del defunto sono attribuiti ai suoi parenti più prossimi secondo precise regole stabilite dal Codice Civile.
- Per testamento (successione testamentaria): il defunto può disporre del suo patrimonio tramite un atto di ultima volontà.
È vietata qualsiasi disposizione di beni legata a una successione futura tramite patti successori, ovvero accordi con cui una persona stabilisce anticipatamente la propria successione o quella di un terzo. Il divieto dei patti successori serve a garantire la libertà del testatore fino all'ultimo momento della sua vita.
3. Oggetto della successione: successioni ordinarie e successioni anomale
Oggetto della successione sono tutti i rapporti patrimoniali del defunto, eccetto quelli strettamente personali, come:
- Diritti reali: proprietà, usufrutto, servitù.
- Diritti di credito: crediti verso terzi.
- Obbligazioni: i debiti del defunto passano agli eredi.
Non possono essere trasmessi in eredità:
- Diritti personalissimi (uso, abitazione, alimenti, rendite vitalizie).
- Contratti di lavoro subordinato o autonomo.
- Alcuni diritti specifici come il mandato.
Le successioni si distinguono in:
- Successioni ordinarie, che seguono le regole comuni del Codice Civile.
- Successioni anomale, che riguardano specifiche categorie di beni (es. pensione di reversibilità, indennità di fine rapporto) e seguono regole particolari.
4. Eredità e legato
La successione può avvenire con due modalità:
- Eredità: l’erede subentra in tutti i rapporti giuridici del defunto, attivi e passivi, e risponde anche dei debiti ereditari.
- Legato: il legatario riceve un singolo bene o un diritto determinato senza dover rispondere dei debiti del defunto.
La distinzione tra erede e legatario è fondamentale poiché determina la responsabilità nei confronti di eventuali passività ereditarie.
5. Soggetti della successione e capacità successoria
Possono ereditare:
- Persone fisiche, inclusi i nascituri concepiti.
- Enti giuridici, se esistenti al momento dell’apertura della successione.
I nascituri non concepiti e gli enti non ancora costituiti possono essere destinatari di disposizioni testamentarie, ma l’acquisizione dell’eredità è subordinata alla loro effettiva esistenza.
6. Indegnità a succedere
Un soggetto può essere escluso dalla successione per indegnità, ossia per aver commesso gravi atti contro il defunto o la sua famiglia, come:
- Omicidio o tentato omicidio del de cuius.
- Falsificazione o distruzione del testamento.
- Violenza o minacce per influenzare la volontà del testatore.
L’indegnità può essere sanata se il defunto, dopo aver conosciuto il fatto, ha espressamente riabilitato l’indegno attraverso un atto pubblico o il testamento.
Conclusione
Il capitolo 64 fornisce un quadro generale della successione ereditaria, evidenziandone la funzione sociale ed economica. La normativa italiana prevede un sistema equilibrato che tutela sia la volontà del defunto sia gli interessi degli eredi, garantendo la certezza giuridica nella trasmissione del patrimonio.
Capitolo 65 - Apertura della Successione e Delazione Ereditaria
Il capitolo 65 analizza il momento e il meccanismo attraverso cui l'eredità viene trasmessa agli eredi, soffermandosi sulle diverse modalità di chiamata all'eredità e sulle conseguenze giuridiche in caso di mancata accettazione.
1. Apertura della Successione e Delazione Ereditaria
La successione si apre al momento della morte del de cuius, nel luogo del suo ultimo domicilio (art. 456 c.c.). L’apertura è un passaggio fondamentale perché da essa derivano conseguenze giuridiche come:
- Determinazione degli eredi successibili, ovvero coloro che hanno diritto a ricevere l’eredità.
- Definizione della capacità successoria, poiché l’esistenza dell’erede al momento della morte del defunto è essenziale.
- Individuazione del giudice competente, che sarà quello del luogo dell’ultimo domicilio del de cuius.
La chiamata all’eredità prende il nome di vocazione ereditaria e può avvenire in due modi:
- Per legge (successione legittima).
- Per testamento (successione testamentaria).
Il meccanismo attraverso cui l’eredità viene “offerta” ai successibili si chiama delazione ereditaria, ma il chiamato non diventa automaticamente erede: deve prima accettare l’eredità.
2. L’Eredità Giacente
Se un erede non accetta immediatamente l’eredità, essa rimane in una condizione di giacenza, cioè priva di un titolare definitivo. Questa situazione comporta problemi nella gestione del patrimonio ereditario, per cui la legge prevede due soluzioni:
- Amministrazione temporanea: se un chiamato è già nel possesso dei beni, può compiere atti di gestione ordinaria per preservare il patrimonio.
- Nomina di un curatore: se nessun erede prende possesso dei beni, chiunque ne abbia interesse può chiedere al tribunale di nominare un curatore dell’eredità giacente, che ha il compito di amministrarla fino all’accettazione da parte di un erede.
3. La Delazione Successiva
Se l’erede designato non può o non vuole accettare l’eredità, esistono tre meccanismi per individuare un successore alternativo:
a) La Sostituzione
Il testatore può prevedere che, nel caso in cui il primo chiamato non accetti l’eredità, essa venga attribuita a un altro soggetto da lui scelto. Questo meccanismo garantisce che l’eredità non rimanga senza un successore e rispetta la volontà del testatore.
b) La Rappresentazione
Se un chiamato all’eredità muore prima del de cuius o rinuncia all’eredità, i suoi discendenti possono subentrare nella sua quota ereditaria. Questo principio permette di mantenere il patrimonio all’interno della linea familiare.
c) L’Accrescimento
Se più soggetti sono chiamati congiuntamente alla stessa quota ereditaria e uno di essi non può o non vuole accettare, la sua quota si distribuisce tra gli altri coeredi. L’accrescimento avviene automaticamente e non richiede alcuna accettazione formale.
Conclusione
Il capitolo 65 sottolinea come il sistema successorio sia strutturato per garantire la continuità dei rapporti patrimoniali. L’apertura della successione segna l’inizio del processo di trasmissione dei beni, che può avvenire in modi diversi a seconda delle volontà del de cuius e delle scelte degli eredi. In caso di mancata accettazione, la legge prevede strumenti come la sostituzione, la rappresentazione e l’accrescimento per evitare che l’eredità resti senza un titolare definitivo.
Capitolo 66 - Acquisto dell’Eredità
Il capitolo 66 approfondisce il processo di acquisizione dell’eredità da parte dei chiamati alla successione, analizzando le modalità di accettazione, le tutele per gli eredi e per i creditori, la petizione di eredità e la possibilità di vendere o rinunciare all’eredità.
1. L’Accettazione dell’Eredità
L’eredità non si acquista automaticamente, ma richiede un atto di accettazione, che è un negozio giuridico unilaterale. L’accettazione:
- Deve essere totale, ossia non può essere parziale, condizionata o a termine (art. 475 c.c.).
- Può essere espressa (con dichiarazione scritta in atto pubblico o scrittura privata autenticata e soggetta a trascrizione) o tacita (quando il chiamato compie atti che implicano volontà di accettare, come la vendita di un bene ereditario).
- Non può essere revocata, in base al principio "semel heres, semper heres" (una volta erede, sempre erede).
Se il chiamato è incapace (minore, interdetto, inabilitato), l’accettazione deve essere effettuata dal rappresentante legale previa autorizzazione del giudice.
2. Il Beneficio d’Inventario
L’erede, accettando l’eredità, diventa titolare non solo dei beni del defunto, ma anche dei suoi debiti. Tuttavia, può limitare la propria responsabilità attraverso l’accettazione con beneficio d’inventario, che impedisce la confusione tra il patrimonio personale dell’erede e quello ereditario. Questo beneficio:
- Mantiene distinti i due patrimoni, impedendo ai creditori personali dell’erede di aggredire i beni ereditari.
- Limita la responsabilità dell’erede, che risponde dei debiti ereditari solo nei limiti del valore dei beni ricevuti.
- Dà preferenza ai creditori dell’eredità rispetto a quelli personali dell’erede.
L’accettazione con beneficio d’inventario è obbligatoria per i minori, gli interdetti e gli enti non commerciali.
3. La Separazione dei Beni Ereditari
La separazione dei beni ereditari è un istituto che tutela i creditori del defunto e i legatari, impedendo che i creditori personali dell’erede possano soddisfarsi sui beni ereditari. Questo meccanismo:
- Deve essere richiesto entro tre mesi dall’apertura della successione.
- Si esercita con una domanda giudiziale per i beni mobili e con l’iscrizione nei pubblici registri per i beni immobili.
- Attribuisce ai creditori del defunto un diritto di preferenza sui beni ereditari rispetto ai creditori dell’erede.
4. La Petizione di Eredità e l’Erede Apparente
L’azione di petizione di eredità consente all’erede vero di reclamare i beni ereditari contro chiunque li possieda indebitamente, che si tratti di un:
- Possessore senza titolo (chi detiene beni ereditari senza averne diritto).
- Possessore "pro erede", cioè colui che si crede erroneamente erede, magari sulla base di un testamento successivamente revocato.
Se un terzo ha acquistato beni dall’erede apparente in buona fede e a titolo oneroso, l’acquisto è tutelato dalla legge: il vero erede può rivalersi solo contro l’erede apparente per il recupero del valore del bene.
5. La Vendita dell’Eredità
L’erede, una volta accettata l’eredità, può venderla integralmente a un terzo, senza specificare singoli beni. Tuttavia, la vendita dell’eredità ha alcune peculiarità:
- Non comporta il trasferimento della qualità di erede, che resta personale e irrevocabile.
- Il venditore è obbligato in solido con l’acquirente per i debiti ereditari, salvo patto contrario.
La vendita deve essere formalizzata per iscritto, anche se non include beni immobili.
6. La Rinuncia all’Eredità
Chi è chiamato all’eredità può rinunciare, mediante una dichiarazione formale che:
- Deve essere fatta per atto pubblico e iscritta nel registro delle successioni.
- Non può essere parziale, condizionata o sottoposta a termine.
- Può essere revocata, ma solo se l’eredità non è stata già accettata da altri.
Se un chiamato rinuncia, l’eredità passa ai successivi chiamati secondo le regole della successione legittima o testamentaria.
Capitolo 67 - Successione legittima
1. Definizione di successione legittima
La successione legittima è quella che si apre quando il defunto non ha lasciato un testamento, oppure il testamento non dispone dell’intero patrimonio ereditario. In questi casi, la legge stabilisce chi ha diritto all’eredità e in quali quote.
Norma di riferimento: Articolo 565 del Codice Civile "Nella successione legittima l'eredità si devolve al coniuge, ai discendenti, agli ascendenti, ai collaterali, agli altri parenti e allo Stato, nell'ordine e secondo le regole stabilite nel presente titolo."
➡ In parole semplici: se una persona muore senza testamento, il suo patrimonio viene distribuito ai familiari secondo un preciso ordine stabilito dalla legge.
2. Principi fondamentali della successione legittima
- Si applica solo se il defunto non ha fatto testamento o se il testamento non dispone di tutto il patrimonio.
- Gli eredi legittimi sono i parenti più stretti e il coniuge.
- Se non ci sono eredi, l’eredità va allo Stato (art. 586 c.c.).
3. Ordine di chiamata degli eredi
La legge stabilisce un ordine di priorità tra gli eredi legittimi:
3.1. Discendenti (figli e nipoti)
- Se il defunto ha figli, questi ereditano l’intero patrimonio in parti uguali.
- Se un figlio è morto prima del defunto, subentrano i suoi figli (nipoti del defunto).
- Esempio: se il defunto ha due figli, ognuno eredita il 50%; se uno dei figli è morto lasciando due figli, il suo 50% va diviso tra i suoi due figli (25% ciascuno).
3.2. Coniuge
- Il coniuge superstite ha sempre diritto a una quota di eredità, che varia a seconda della presenza di altri eredi.
- Se il defunto non aveva figli, il coniuge eredita tutto.
- Se ci sono figli, il coniuge ha diritto a metà dell’eredità se c’è un solo figlio, oppure a un terzo se ci sono più figli.
- Ha diritto anche all’usufrutto sulla casa coniugale (art. 540 c.c.).
- Nota: il coniuge separato senza addebito mantiene gli stessi diritti successori, mentre quello con separazione con addebito ha solo un assegno vitalizio.
3.3. Ascendenti e collaterali (genitori, fratelli, sorelle)
- Se il defunto non ha figli né coniuge, ereditano i genitori (o gli ascendenti in linea diretta).
- Se non ci sono ascendenti, ereditano fratelli e sorelle in parti uguali.
- Se ci sono sia genitori che fratelli, i genitori ricevono la metà e i fratelli e sorelle si dividono l’altra metà.
3.4. Altri parenti fino al sesto grado
- Se non ci sono discendenti, coniuge, ascendenti o fratelli, l’eredità va agli altri parenti entro il sesto grado (zii, cugini, ecc.).
- Se non ci sono parenti entro il sesto grado, l’eredità va allo Stato (art. 586 c.c.).
4. Quote di eredità nella successione legittima
| Situazione | Eredi | Quote di eredità |
| Solo coniuge | Coniuge | 100% |
| Coniuge + 1 figlio | Coniuge (50%) + Figlio (50%) | 50% ciascuno |
| Coniuge + 2 o più figli | Coniuge (1/3) + Figli (2/3 da dividersi) | 1/3 + 2/3 divisi tra i figli |
| Solo figli | Figli | 100% in parti uguali |
| Solo genitori o ascendenti | Genitori/Ascendenti | 100% in parti uguali |
| Solo fratelli e sorelle | Fratelli e sorelle | 100% in parti uguali |
| Genitori + fratelli e sorelle | Genitori (50%) + Fratelli e sorelle (50%) | 50% + 50% diviso tra i fratelli |
| Nessun parente fino al sesto grado | Stato | 100% allo Stato |
5. Differenze tra successione legittima e testamentaria
| Aspetto | Successione legittima | Successione testamentaria |
| Regole di distribuzione | Stabilite dalla legge | Stabilite dal testatore |
| Libertà del defunto | Nessuna libertà di scelta | Libertà di decidere (salvo quote di legittima) |
| Eredità allo Stato | Solo se non ci sono parenti entro il 6° grado | Solo se il testatore lo dispone |
6. Conclusione
La successione legittima garantisce la trasmissione del patrimonio ai familiari più stretti del defunto, seguendo un preciso ordine gerarchico. Tuttavia, la legge tutela anche il diritto del defunto di disporre liberamente dei suoi beni attraverso il testamento, purché rispetti le quote di legittima riservate ad alcuni eredi.
Capitolo 68 - Successione necessaria.
1. Definizione di successione necessaria
La successione necessaria è una limitazione della libertà testamentaria: anche se una persona fa testamento, la legge tutela alcuni eredi, garantendo loro una quota minima di eredità (detta quota di legittima).
Norma di riferimento: Articolo 536 c.c. "La legge riserva ai figli, ai coniugi e agli ascendenti una quota di eredità, della quale non possono essere privati neppure per volontà del testatore."
➡ In parole semplici: anche se il defunto ha scritto nel testamento che lascia tutto a qualcun altro, la legge assicura che alcuni eredi ricevano comunque una parte dell’eredità.
2. Gli eredi necessari (legittimari)
Gli eredi che non possono essere esclusi dal patrimonio del defunto sono chiamati legittimari e sono:
- Il coniuge
- I figli (o i loro discendenti)
- Gli ascendenti (genitori del defunto), solo se non ci sono figli
Nota: fratelli, sorelle e altri parenti non sono legittimari.
3. Quote di legittima nella successione necessaria
A seconda della presenza degli eredi necessari, la legge riserva loro delle quote minime dell’eredità.
| Situazione | Legittimari | Quota di legittima | Quota disponibile (testamento) |
| Solo un figlio | Figlio | 1/2 | 1/2 |
| Due o più figli | Figli | 2/3 (da dividersi tra loro) | 1/3 |
| Solo coniuge | Coniuge | 1/2 (+ diritto di abitazione) | 1/2 |
| Coniuge + 1 figlio | Coniuge (1/3) + Figlio (1/3) | 2/3 | 1/3 |
| Coniuge + 2 o più figli | Coniuge (1/4) + Figli (1/2) | 3/4 | 1/4 |
| Solo ascendenti (se mancano figli) | Ascendenti | 1/3 | 2/3 |
| Coniuge + ascendenti (senza figli) | Coniuge (1/2) + Ascendenti (1/4) | 3/4 | 1/4 |
4. Azione di riduzione e reintegrazione della legittima
Se un testamento o donazioni fatte dal defunto violano le quote di legittima, gli eredi necessari possono agire in giudizio per recuperare la loro parte.
4.1. Azione di riduzione (art. 553-564 c.c.)
- Serve per ridurre le disposizioni testamentarie o donazioni che superano la quota disponibile.
- Gli eredi legittimari possono chiedere la riduzione solo se non ricevono almeno la loro quota minima.
4.2. Azione di restituzione (art. 561-563 c.c.)
- Se i beni ereditari non bastano a soddisfare la quota di legittima, gli eredi possono recuperare beni donati ad altri.
- Se un immobile è stato donato e poi venduto, il legittimario può recuperarlo dai terzi acquirenti (entro 20 anni dalla trascrizione della donazione).
5. Diritto di abitazione del coniuge
Se il coniuge superstite viveva nella casa coniugale, ha diritto di continuare a viverci (art. 540 c.c.), anche se la casa rientra nell’eredità.
6. Differenze tra successione necessaria e legittima
| Aspetto | Successione necessaria | Successione legittima |
| Si applica quando... | C’è un testamento che lede i legittimari | Non c’è testamento o non dispone di tutto |
| Chi riceve l’eredità | Solo coniuge, figli e ascendenti | Coniuge, figli, ascendenti, fratelli e altri parenti |
| Possibilità di scelta | Il testatore ha libertà limitata | La legge stabilisce gli eredi |
7. Conclusione
La successione necessaria serve a tutelare i familiari più stretti, impedendo che vengano esclusi dall’eredità. Tuttavia, il testatore mantiene una certa libertà su una parte del patrimonio (quota disponibile). Se le quote di legittima non vengono rispettate, gli eredi possono agire in giudizio per ottenere la loro parte.
Capitolo 69 – La successione testamentaria
1. Il testamento
Definizione
È l’atto unilaterale, personale, revocabile e non recettizio con cui una persona dispone dei propri beni per il tempo in cui avrà cessato di vivere (art. 587 c.c.).
Caratteristiche fondamentali
- Personale: non può essere redatto da un rappresentante, né può essere frutto di accordi con altri (vietati testamenti congiunti e reciproci).
- Unilaterale: è sufficiente la volontà del testatore.
- Revocabile: può essere modificato o annullato in ogni momento.
- Mortis causa: produce effetti solo alla morte del testatore.
Capacità di testare
- È necessaria la capacità di agire.
- Sono incapaci di testare:
Minori
- Interdetti giudiziali
- Incapaci naturali (se l'incapacità si manifesta al momento della redazione del testamento)
2. Le forme di testamento
Il testamento può essere redatto in tre forme principali (tipiche e tassative):
a) Olografo (art. 602 c.c.)
- Scritto, datato e sottoscritto a mano dal testatore.
- Non richiede la presenza di testimoni.
- Vantaggi: economico, riservato.
- Svantaggi: rischio di smarrimento, falsificazione, distruzione.
b) Pubblico (art. 603 c.c.)
- Ricevuto da un notaio alla presenza di due testimoni.
- Redatto dal notaio secondo le dichiarazioni del testatore.
- Viene conservato dal notaio.
c) Segreto (art. 604 c.c.)
- Scritto dal testatore (o da terzi), sigillato e consegnato al notaio davanti a due testimoni.
- Unisce la riservatezza dell’olografo con la sicurezza del deposito notarile.
Nota: Il testamento può essere revocato in ogni momento, anche tacitamente, per esempio distruggendolo o redigendone uno nuovo incompatibile.
3. Contenuto del testamento
Disposizioni patrimoniali
- Lasciti universali: attribuzione di tutta o parte dell’eredità (istituzione di erede).
- Lasciti particolari: disposizioni di singoli beni o diritti (legati).
Diseredazione
- Il testatore può escludere un erede legittimo, purché rispetti le quote riservate ai legittimari.
- Se la diseredazione lede la legittima, l’escluso può agire in riduzione.
Disposizioni non patrimoniali
- Riconoscimento di figli
- Nomina di esecutore testamentario
- Disposizioni sul funerale, sulla cremazione, ecc.
4. Il legato
Definizione
È la disposizione a titolo particolare di uno o più beni specifici a favore di un legatario.
Differenze tra erede e legatario
| Erede | Legatario |
| Sostituisce il defunto nei rapporti giuridici | Acquista solo un bene specifico |
| Assume i debiti ereditari | Non assume debiti, salvo il valore del legato |
| Ha una posizione universale | Ha una posizione particolare |
Tipi di legati
- Traslativo: trasferisce la proprietà di un bene già appartenente al testatore.
- Obbligatorio: impone all’onerato l’obbligo di dare/fare.
- Alternativo, sotto condizione o a termine.
5. Clausole testamentarie: condizione, termine, modo
Condizione (art. 633 c.c.)
- Sospensiva: la disposizione produce effetti solo se la condizione si verifica.
- Risolutiva: la disposizione cessa di produrre effetti se si verifica la condizione.
- Le condizioni illecite o impossibili rendono nulla la disposizione.
Termine (art. 637 c.c.)
- Dies a quo: ritarda l’inizio dell’efficacia.
- Dies ad quem: ne fissa la cessazione.
- Il termine non è ammesso per l’istituzione di erede (solo per legati).
Modo (art. 647 c.c.)
- Imposizione di un onere al beneficiario.
- Non influisce sulla validità della disposizione, ma può essere fatto valere giudizialmente.
6. Motivazioni e clausole accidentali
- I motivi non influiscono sulla validità del testamento, salvo siano illeciti o falsi e abbiano costituito la ragione esclusiva della disposizione.
- Le clausole accidentali (condizione, termine, modo) sono valide solo se non contrarie alla legge o al buon costume.
7. Invalidità del testamento
Nullità
- Mancanza dei requisiti formali (es. testamento non firmato).
- Oggetto illecito o impossibile.
- Testamento redatto da incapace.
Annullabilità
- Vizi del consenso (errore, dolo, violenza).
- Incapacità naturale del testatore.
- Termine di 5 anni per l’azione di annullamento (art. 591 c.c.).
8. La revoca del testamento
Revoca espressa (art. 679 c.c.)
- Con nuovo testamento o con atto notarile di revoca.
Revoca tacita
- Redazione di un testamento successivo incompatibile col precedente.
- Distruzione volontaria dell’olografo.
Revoca legale (art. 687 c.c.)
- In caso di sopravvenienza di figli non contemplati nel testamento.
- Può essere evitata se il testatore ha espressamente disposto in senso contrario.
9. Pubblicazione ed esecuzione del testamento
- Il testamento olografo e segreto devono essere pubblicati da un notaio.
- La pubblicazione serve a renderlo legalmente efficace.
- Il testatore può nominare un esecutore testamentario, con compiti di vigilanza e attuazione delle disposizioni.
10. Il patto di famiglia (art. 768-bis ss. c.c.)
Definizione
È un contratto (non un testamento) con cui un imprenditore trasferisce a uno o più discendenti l’azienda o le partecipazioni sociali, escludendo altri eredi legittimari in cambio di liquidazione.
Caratteristiche
- Forma notarile.
- Devono partecipare tutti i legittimari (o essere d’accordo).
- Serve a stabilizzare la successione nell’impresa, evitando liti tra eredi.
Tabella comparativa – Successione legittima, necessaria e testamentaria
| Elemento | Successione legittima | Successione necessaria | Successione testamentaria |
| Fondamento giuridico | Legge (artt. 565–586 c.c.) | Tutela dei legittimari (artt. 536–564 c.c.) | Volontà del defunto espressa in un testamento (art. 587 ss. c.c.) |
| Quando si applica | In assenza di testamento o se è nullo/inefficace | Quando il testamento o donazioni ledono la quota di riserva | Quando il de cuius dispone validamente con testamento |
| Chi succede | Coniuge, figli, ascendenti, collaterali, Stato | Solo legittimari: coniuge, figli, ascendenti | I soggetti nominati nel testamento, anche estranei alla famiglia |
| Quota di spettanza | Determinata dalla legge | Quota minima garantita dalla legge ai legittimari | Libera disposizione nei limiti delle quote di legittima |
| Quota disponibile | Non esiste | Quota residua disponibile dopo aver garantito le riserve | Il testatore dispone solo della quota disponibile |
| Può escludere i familiari? | No (non vi è testamento) | No, non può ledere la quota di riserva | Solo entro i limiti della quota disponibile |
| Revocabilità / modificabilità | No | No (le riserve sono inderogabili) | Sì, il testamento è sempre revocabile |
| Procedura | Applicata automaticamente per legge | Si esercita tramite azione di riduzione | Deve essere pubblicato (se olografo o segreto) e eseguito |
Capitolo 70 – La collazione e la divisione ereditaria
1. La comunione ereditaria
Alla morte del de cuius, i chiamati che accettano l’eredità diventano coeredi: si forma una comunione ereditaria, in cui ciascuno ha una quota ideale sull’intera massa ereditaria. A questa comunione si applicano, salvo norme specifiche, le regole generali della comunione ordinaria (artt. 713 ss. c.c.).
Un punto critico riguarda l’alienazione della quota ereditaria:
- Se un coerede vuole venderla (non singoli beni, ma tutta o parte della sua quota), deve offrirla prima agli altri coeredi.
- Esiste un diritto di prelazione legale: i coeredi possono subentrare all’acquirente a parità di condizioni, esercitando un diritto di riscatto (art. 732 c.c., retracto successorio).
- Questo diritto ha natura reale (e non solo obbligatoria).
2. La collazione
Definizione
È il conferimento alla massa ereditaria dei beni ricevuti in donazione da parte del defunto da parte di determinati soggetti (art. 737 ss. c.c.).
Soggetti obbligati
Solo:
- Discendenti legittimi e naturali,
- Coniuge del defunto, a condizione che siano anche coeredi. Non si applica a fratelli, sorelle o a estranei.
Funzione
Serve a riequilibrare le quote ereditarie tra soggetti vicini al de cuius, evitando favoritismi legati a donazioni fatte in vita. Il presupposto è che queste donazioni siano considerate anticipi sulla futura eredità.
Tuttavia, il testatore può dispensare dalla collazione tramite la donazione stessa o successivamente con testamento.
Oggetto
Sono soggette a collazione:
- Donazioni dirette e indirette,
- Spese per avviare attività professionali,
- Pagamenti di debiti,
- Premi di assicurazione sulla vita stipulati a favore dei figli o del coniuge.
Non rientrano nella collazione:
- Spese ordinarie di mantenimento, istruzione, educazione, se non eccessive (art. 742 c.c.).
Modalità
- Per imputazione: il valore della donazione (calcolato al momento dell’apertura della successione) è scomputato dalla quota ereditaria.
- Per conferimento in natura: l’erede restituisce materialmente il bene alla massa ereditaria (art. 746 c.c.).
Distinzione da istituti simili
- Riunione fittizia: serve solo per calcolare se vi è lesione di legittima, è un'operazione contabile (relitto + donato – debiti).
- Riduzione: annulla disposizioni lesive della legittima, anche verso estranei. La collazione riguarda solo eredi legittimari e ha effetto reale o obbligatorio, mentre la riduzione ha effetto solo dichiarativo e viene esercitata in giudizio.
3. La divisione ereditaria
Natura
Ogni coerede può sempre chiedere la divisione della massa ereditaria (art. 713 c.c.). Con essa:
- Finisce la contitolarità pro quota,
- Si ha l’assegnazione esclusiva dei beni o diritti ai singoli coeredi.
Ha natura dichiarativa e efficacia retroattiva: ogni coerede si considera unico e immediato successore dei beni assegnatigli, come se non avesse mai partecipato alla comunione (art. 757 c.c.).
Effetti
- Le ipoteche o altri vincoli gravano solo sui beni assegnati al coerede.
- I coeredi si garantiscono reciprocamente contro l’evizione (art. 759 c.c.).
- Se uno riceve beni di valore superiore alla sua quota, deve versare un conguaglio (art. 726 c.c.) garantito da ipoteca legale.
4. Tipi di divisione
Divisione negoziale
È un contratto tra coeredi con cui si ripartisce l’eredità. Prevede:
- Stima e formazione delle porzioni,
- Eventuali conguagli.
Può essere annullata solo per dolo o violenza, non per errore, salvo:
- Errore sull’esistenza dei beni (integrazione di divisione),
- Errore sul valore dei beni: si può agire per rescissione se uno ha ricevuto meno di 1/4 rispetto alla propria quota. Non serve dimostrare stato di bisogno o approfittamento (art. 767 c.c.).
Divisione giudiziale
Richiesta al giudice se manca accordo tra coeredi.
- È necessario il litisconsorzio necessario (partecipazione di tutti).
- Beni indivisibili vengono venduti all’asta e il ricavato ripartito (art. 720 c.c.).
Divisione testamentaria
Il testatore può:
- Dividere direttamente i beni tra gli eredi (art. 734 c.c.),
- Stabilire criteri di divisione (es. immobili a un figlio, denaro all’altro).
Tuttavia:
- Se non sono rispettate le quote di riserva, il legittimario può agire in riduzione (art. 735 c.c.).
- Se viene omesso un erede legittimo, la divisione è nulla.
Nota dottrinale: non sempre si parla di “vera divisione” in senso tecnico, poiché la ripartizione diretta da parte del testatore non crea comunione ereditaria.
| Elemento | Collazione | Riduzione | Riunione fittizia |
| Funzione principale | Riequilibrare le quote tra legittimari coeredi | Tutelare i diritti dei legittimari lesi da donazioni o disposizioni testamentarie | Calcolare il valore complessivo del patrimonio del de cuius per verificare la lesione di legittima |
| Tipo di istituto | Obbligazione legale interna tra coeredi | Azione giudiziale | Operazione contabile |
| Quando si applica | Quando un legittimario coerede ha ricevuto donazioni in vita dal de cuius | Quando un legittimario è stato leso o escluso dall’eredità | Sempre, in via preliminare alla valutazione della legittima |
| Soggetti interessati | Solo discendenti e coniuge che siano anche coeredi | Qualsiasi legittimario (anche se non erede) | Tutti gli eredi, anche non legittimari |
| Forma di attuazione | - Per imputazione (valore scomputato dalla quota) - In natura (bene restituito) | Mediante azione di riduzione davanti al giudice | Si sommano relictum + donatum – debiti per calcolare la massa ereditaria teorica |
| Effetto principale | Aumenta il valore della massa da dividere, senza annullare la donazione | Riduce o annulla disposizioni testamentarie o donazioni lesive | Determina se c’è lesione della legittima, non ha effetti giuridici autonomi |
| Donatario può essere | Solo coerede legittimario | Chiunque, anche estraneo | Chiunque abbia ricevuto beni in vita dal defunto |
| Effetto retroattivo | Sì, in caso di restituzione in natura | Sì, l’annullamento ha effetto retroattivo | No, è solo strumento di valutazione |
| Revocabilità | Il testatore può dispensare il coerede dalla collazione | Non si può eludere con testamento (le quote dei legittimari sono inderogabili) | Non è oggetto di rinuncia o patti: è necessaria per calcolare la massa ereditaria |
| Fondamento normativo | Artt. 737–748 c.c. | Artt. 553–564 c.c. | Artt. 556–564 c.c. (implicita nel calcolo della quota di legittima) |