
Mercati finanziari e intermediari
Panoramica dei mercati finanziari
Gli utenti del sistema finanziario
Possiamo classificare gli utenti del sistema finanziario in tre gruppi:
- Famiglie: si rivolgono al sistema finanziario per allocare il risparmio tra strumenti con differenti livelli di rischio, rendimento e liquidità.
- Imprese: raccolgono fondi per finanziare investimenti reali. Possono ricorrere al debito — per esempio prestiti bancari o obbligazioni — oppure al capitale di rischio mediante emissione di azioni o quote.
- Settore pubblico: finanzia la propria attività principalmente tramite entrate fiscali e, quando necessario, tramite emissione di titoli di debito. Gli Stati non emettono azioni. Il rischio sovrano dipende da solidità fiscale, istituzioni, valuta di denominazione e condizioni macroeconomiche; la capacità impositiva non elimina il rischio di default.
Perché nascono gli intermediari finanziari
- Le famiglie cercano titoli molto specializzati progettati per soddisfare le loro esigenze: preferenze per il rischio, piccole quantità e liquidità.
- Le imprese cercano di raccogliere capitale alle condizioni più convenienti, bilanciando costo della raccolta, rischio e struttura finanziaria.
- Conseguenza: Creazione di intermediari orientati al profitto che cercano di far corrispondere domanda e offerta dei diversi settori.
Tipi di intermediari finanziari
- Banche commerciali: Forniscono una vasta gamma di servizi finanziari, inclusi prestiti, depositi e gestione del patrimonio.
- Istituzioni finanziarie non bancarie: Come le compagnie di assicurazione, le società di leasing, i fondi pensione e le società di investimento, offrono servizi finanziari senza essere banche tradizionali.
- Società di investimento: Gestiscono fondi comuni di investimento, fondi pensione e altri portafogli di investimento per conto dei loro clienti.
- Società di gestione patrimoniale: Offrono servizi di gestione del patrimonio e consulenza finanziaria a clienti ad alto reddito o istituzionali.
- Borse valori: Forniscono piattaforme per il trading di azioni, obbligazioni, fondi negoziati in borsa (ETF) e altri strumenti finanziari.
- Società di credito cooperative: Organizzazioni di credito senza scopo di lucro che forniscono servizi finanziari ai loro membri.
- Società di venture capital e private equity: Investono in imprese in fase iniziale o in aziende esistenti per aiutarle a crescere o ristrutturarsi.
- Fornitori di servizi finanziari online: Piattaforme digitali che offrono una vasta gamma di servizi finanziari, come conti correnti online, investimenti, prestiti, ecc.
Funzioni dei mercati finanziari
I mercati finanziari determinano i prezzi degli asset, forniscono un luogo per lo scambio di asset e riducono i costi delle transazioni. Ciò agevola il processo di allocazione delle risorse per l’intera economia:
- processo di scoperta dei prezzi
- fornire liquidità
- ridurre i costi di ricerca
- ridurre i costi informativi
Efficienza dei mercati
- Efficienza operativa: i servizi di intermediazione sono forniti con costi di transazione contenuti rispetto ai servizi erogati.
- Efficienza dei prezzi: i prezzi incorporano rapidamente le informazioni rilevanti disponibili.
- Efficienza in forma debole: i prezzi incorporano le informazioni contenute nella storia dei prezzi e dei rendimenti passati.
- Efficienza in forma semi-forte: i prezzi incorporano rapidamente tutte le informazioni pubblicamente disponibili.
- Efficienza in forma forte: i prezzi incorporano tutte le informazioni, pubbliche e private; è un’ipotesi molto restrittiva.
Attività reali e attività finanziarie
- Attività reali: beni e risorse con consistenza economica propria, come immobili, impianti e materie prime.
- Attività finanziarie: diritti contrattuali su flussi monetari futuri o su una quota di proprietà, come crediti, obbligazioni, azioni e strumenti ibridi. A differenza delle attività reali, non sono definite dalla loro materialità fisica.
Broker, dealer e market maker
- Broker: intermediario che esegue ordini di acquisto e vendita per conto dei clienti.
- Dealer o market maker: pronti e disposti a comprare e vendere per conto proprio, offrono un prezzo di acquisto e vendita. Mantengono un conto. Forniscono immediatezza. Prendono rischi: incertezza sui prezzi futuri di un’azione, incertezza sul tempo in cui devono mantenere una posizione in un’azione, possibilità di scambiare con operatori informati. Lo spread bid-ask riflette i costi di elaborazione dei dealer e i rischi percepiti.
Classificazione dei mercati finanziari
- Per tipo di richiesta
- reddito fisso: debito e azioni privilegiate
- mercato azionario: azioni
- mercati dei derivati: dove vengono scambiati futures, opzioni e swap.
- Per maturità della richiesta:
- Mercato Monetario: debito a breve termine, un anno o meno.
- Mercato dei Capitali: asset a lungo termine, sia debito che equity.
- Per posizione geografica dell’emittente
- Interno: dove gli asset emessi da un emittente domestico vengono scambiati (ad esempio azioni di una società americana scambiate negli Stati Uniti).
- Estero: dove gli asset emessi da un emittente straniero vengono scambiati (ad esempio azioni di una società giapponese scambiate a Londra). Titoli regolamentati dalle autorità nel paese in cui sono emessi.
- Esterno: (anche Mercato Internazionale o Euromercato) include titoli offerti contemporaneamente a investitori in diversi paesi e sono emessi al di fuori della giurisdizione di un singolo paese.
- Mercati Emergenti: mercati in rapida crescita di paesi industrializzati recentemente.
Classificazione per struttura di mercato
- Mercati regolamentati (borse): sedi di negoziazione organizzate e soggette a regole di ammissione e trasparenza; oggi la negoziazione è in larga parte elettronica.
- Mercati over-the-counter (OTC): negoziazioni bilaterali fuori da un mercato regolamentato, oggi svolte tramite reti elettroniche, piattaforme o dealer; molti strumenti obbligazionari e derivati sono negoziati OTC.
- Mercati elettronici: in crescita grazie alla deregolamentazione del mercato e ai progressi tecnologici.
Elementi del trading
- strumento finanziario da negoziare
- quantità da negoziare: lotto tondo, lotto dispari, blocco di scambio.
- acquisto o vendita: vendita allo scoperto e acquisto a margine. La vendita allo scoperto può essere soggetta a limiti e restrizioni regolamentari, che variano in funzione del mercato e del periodo considerato.
- regolamento e consegna: sistemi di compensazione e regolamento, netting, gestione del rischio di controparte e accordi di consegna. Quando è presente una controparte centrale (CCP), questa si interpone tra compratore e venditore e riduce il rischio bilaterale, senza annullare ogni forma di rischio.
- tipo di ordini: mercato, limite, stop.
- ordini di mercato: un ordine di acquisto o vendita al prezzo di mercato. Un trader che invia un ordine di mercato affronta il rischio che l’ordine venga eseguito a un prezzo lontano da quello desiderato.
- ordini limite: per garantire che un ordine venga eseguito solo quando il prezzo di mercato è al di sotto o al di sopra di una certa soglia, un trader può inviare un ordine limite. Tramite il ritardo nella transazione, i trader sperano di negoziare a un prezzo più favorevole. Tuttavia, i trader con ordini limite affrontano l’incertezza su quando avverrà la transazione e il valore stimato dell’asset potrebbe essere cambiato dall’ordine.
- ordini stop: sono ordini di mercato che vengono attivati quando il prezzo di mercato raggiunge una soglia predeterminata. Anche se forniscono protezione contro perdite o aumenti imprevisti, non garantiscono che l’ordine verrà eseguito a un prezzo vicino alla soglia specificata.
Meccanismi di negoziazione
- Dealer markets: i market maker concorrenti forniscono liquidità quotando prezzi di acquisto e vendita e il numero di azioni con cui sono disposti a negoziare. Gli investitori richiedono liquidità attraverso la presentazione di ordini di mercato.
- Limit order markets: gli investitori possono, ma non sono obbligati a sottomettere ordini limite. Gli ordini vengono memorizzati nel limit order book della borsa e eseguiti nell’ordine in cui arrivano al mercato. Una transazione avviene quando un trader colpisce il prezzo opposto sul mercato. Le transazioni vengono eseguite utilizzando la priorità temporale a un dato prezzo e la priorità del prezzo tra i prezzi. Gli ordini limite forniscono liquidità agli ordini di mercato. Indici azionari: Per misurare le prestazioni complessive dei mercati finanziari, il sistema finanziario ha ideato indicatori che comprendono tali informazioni. Questi sono gli indici di borsa, combinazioni lineari ponderate delle azioni più rilevanti che si negoziano sul mercato. Tre fattori differenziano gli indici di borsa:
- Universo delle azioni rappresentate (la composizione può cambiare nel tempo).
- Pesi assegnati alle azioni:
- Metodo di mediazione. Questi indici fungono da importanti punti di riferimento per gli investitori, fornendo indicazioni sulle performance di mercati o settori specifici.
Ponderazione degli indici azionari
- Equal weight.
- Per Capitalizzazione
Capitalizzazione = Numero di azioni x Prezzo di un’azione
- Per il prezzo di una singola unità delle azioni della società:
Metodi di calcolo degli indici azionari
- Media aritmetica (la maggior parte dei mercati usano media aritmetica)
- Media geometrica
Un esempio storico è il FT 30, indice della Borsa di Londra creato nel 1935 e costruito su un paniere ristretto di titoli. Composizione e metodologia di un indice devono sempre essere considerate nel loro contesto storico.
Fondamenti di matematica finanziaria
Definizioni fondamentali
Di cosa si occupa la matematica finanziaria? La matematica finanziaria è una branca della matematica che si occupa di modellizzare e risolvere problemi finanziari utilizzando strumenti matematici e statistici. La matematica finanziaria gioca un ruolo cruciale nel fornire strumenti analitici e metodologie per prendere decisioni finanziarie informate e per gestire efficacemente i rischi nei mercati finanziari.
Principali concetti e strumenti
- Valutazione degli investimenti: valutazione della redditività degli investimenti attraverso concetti come il valore attuale netto (VAN), il tasso di rendimento interno (TIR) e il periodo di recupero dell’investimento.
- Ammortamento finanziario: procedimento con cui un debito viene rimborsato nel tempo mediante rate composte da quota capitale e quota interessi. È distinto dall’ammortamento contabile dei beni strumentali.
- Rendite: calcolo del valore attuale di una rendita, nonché nel calcolo della rata periodica dei pagamenti in base al tasso di interesse e alla durata della rendita. Questi calcoli sono utilizzati per valutare le pensioni, le rate di mutuo, i leasing, gli investimenti a reddito fisso e molti altri strumenti finanziari che coinvolgono flussi di cassa periodici nel tempo
- Teoria del portafoglio: Questa area si occupa di come diversificare gli investimenti per ridurre il rischio e massimizzare il rendimento, utilizzando tecniche matematiche come l’allocazione ottimale degli asset.
- Derivati finanziari: La matematica finanziaria è fondamentale per la valutazione e la gestione dei derivati finanziari come futures e swap. Questi strumenti richiedono una comprensione avanzata della teoria dei prezzi e delle probabilità.
- Gestione del rischio: La matematica finanziaria fornisce strumenti per valutare e gestire il rischio finanziario attraverso l’utilizzo di modelli probabilistici come la teoria delle probabilità e l’analisi del valore in rischio (VaR).
Valore del denaro nel tempo: considerazioni introduttive
La Matematica Finanziaria si occupa della formulazione e dei calcoli connessi con le operazioni di scambio di importi monetari esigibili in epoche diverse: scambio e preferibilità fra importi monetari. Il vantaggio che deriva dal possesso di un bene e in particolare di una somma di denaro è strettamente collegato con l’epoca in cui tale bene è effettivamente disponibile. Per poter confrontare due importi di denaro, che supporremo siano espressi nella stessa unità di moneta, è necessario conoscere con esattezza gli istanti temporali in cui tali somme sono disponibili.
Prestazioni finanziarie
Il confronto viene effettuato non tanto fra somme di denaro, ma piuttosto fra prestazioni (situazioni) finanziarie, cioè fra coppie del tipo (S, t) nelle quali
- S rappresenta un importo monetario
- t rappresenta il preciso istante in cui tale importo è disponibile. Il grado di soddisfazione (utilità) di una situazione finanziaria dipende sia dalla consistenza dell’importo monetario, sia dall’epoca in cui tale importo è disponibile. Per convenzione S rappresenta la somma di denaro sia nel caso di entrata sia nel caso di uscita:
- S > 0 rappresenta un’entrata di importo S
- S < 0 rappresenta un’uscita di importo |S|
Ipotesi sulle preferenze
Supporremo che gli operatori prendano le proprie decisioni in conformità con le seguenti ipotesi fondamentali:
- la prestazione finanziaria (0, t) non fornisce alcuna “utilità” in qualunque epoca t; in altri termini, in qualunque epoca una somma di denaro nulla non produce alcun beneficio;
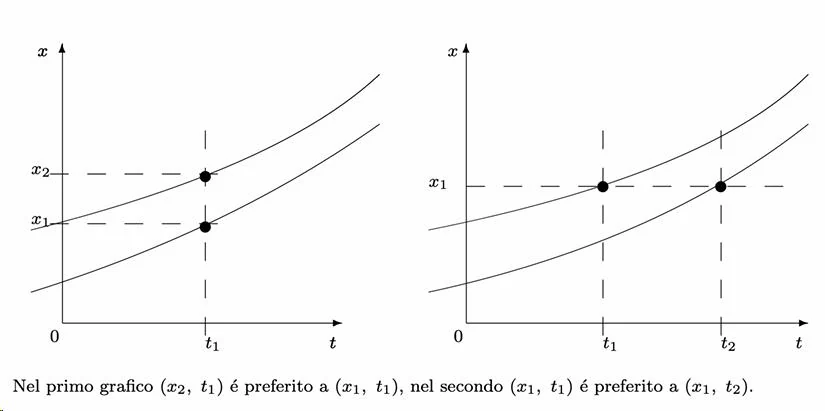
- (𝑺𝟏, t) è preferibile a (𝑺𝟐, t) per 𝑆1 > 𝑆2 (principio di non sazietà): “più denaro c’è meglio è”; in altri termini fra due prestazioni finanziarie che si riferiscono a due capitali esigibili alla stessa epoca si preferisce la prestazione con importo monetario maggiore;
- Sia 𝒕𝟏 < 𝒕𝟐 allora se S>0 (S, 𝒕𝟏) è preferibile a (S, 𝒕𝟐) pertanto fra due prestazioni finanziarie che si riferiscono ad uno stesso importo di denaro in entrata si preferisce quella che per prima prevede la disponibilità di tale importo, mentre le preferenze si invertono se gli importi si riferiscono a dei pagamenti; 4. qualsiasi somma di denaro comporta un grado di soddisfazione del tutto trascurabile se la sua disponibilità è molto lontana nel tempo
Operazione finanziaria semplice
Un’operazione finanziaria semplice consiste nello scambio tra due prestazioni finanziarie. Se si considerano ad esempio le prestazioni finanziarie (C, 𝑡0 =0) e (M, t>0), un’operazione finanziaria può prevedere che la somma C disponibile all’epoca 𝑡0=0 venga ceduta per un periodo di tempo di durata t e dia luogo all’introito della somma M all’epoca t. (C, 0) ↔︎ (M, t). L’importo M si dice valore capitalizzato o montante di C (il capitale).
Interesse
Se si richiede che l’impiego di un importo monetario debba essere remunerato (postulato di rendimento del denaro), come avviene in assenza di ogni fonte di rischio, si ha M > C cioè dove l’importo I > 0 rappresenta l’interesse (il rendimento) che si ottiene impiegando il capitale C dall’epoca iniziale 𝑡0 =0 fino all’epoca finale t. Il tasso d’interesse indica la grandezza della differenza tra montante e Equazione (2). è il tasso di interesse (o tasso di rendimento) dell’operazione finanziaria in oggetto relativamente all’intervallo temporale [0, t]. i è quindi a reddittività dell’operazione dato l’investimento iniziale.
Fattore di capitalizzazione
Equazione (3). rappresenta il fattore di capitalizzazione (o di montante). Il montante
Equazione (4). risulta proporzionale al capitale impiegato, il fattore di proporzionalità essendo rappresentato dal fattore di capitalizzazione che è il montante prodotto dal capitale unitario.
Tasso di interesse
Si noti che se
- i > 0, allora si ha M> C, I > 0, u > 1
- se i =0, allora si ha M = C, I =0, u =1.
- Se si accettano le ipotesi 1) – 4) non si può avere i < 0.
Operazioni di investimento e finanziamento
Un’operazione finanziaria semplice prevede lo scambio di prestazioni finanziarie ad epoche diverse tra due controparti:
- per una delle parti, quella che all’epoca iniziale cede la somma C di cui dispone, si tratta di un’operazione di investimento;
- per l’altra, che all’epoca iniziale riceve a prestito tale somma, si tratta di un’operazione di finanziamento.
L’ operazione di investimento in cui la somma C all’epoca 𝑡0 =0 viene ceduta in cambio del montante M
all’epoca t > 0 (C,0) ↔︎ (M, t)
è simmetrica rispetto all’operazione di finanziamento che prevede il prestito all’epoca iniziale 𝑡0=0 della somma C in cambio della restituzione del montante M all’epoca t > 0.
La somma C che il debitore riceve a prestito all’epoca 𝑡0=0 coincide con la somma investita dall’investitore, e analogamente il montante finale M che l’investitore riceve alla scadenza t coincide con il montante che in tale data deve restituire il debitore. Tuttavia, una tradizione consolidata indica con una diversa terminologia le somme in gioco, a seconda che l’operazione finanziaria sia analizzata come un’operazione di investimento o invece come un’operazione di finanziamento.
Valore attuale
L’ operazione finanziaria semplice che prevede lo scambio delle prestazioni finanziarie (C, 0) e (M, t > 0) è stata in precedenza studiata come un’operazione di investimento; analizziamola ora come operazione di finanziamento. La somma che il debitore deve restituire alla scadenza t > 0 viene detta montante e indicata con la lettera M, mentre la somma che il debitore riceve in prestito all’epoca 𝑡0 = 0 viene detta valore attuale o valore scontato di M e viene indicata con la lettera V. Quindi si ha V = C.
Sconto
La differenza 𝐷= 𝑀 − 𝑉 viene detta sconto e rappresenta la diminuzione di valore derivante dal valutare
Poiché si ha V = C, è chiaro che lo sconto coincide con l’interesse (D = I).
Tasso di sconto
𝑽 𝑴 rappresenta il tasso di sconto relativo all’intervallo temporale [0, t]. Il rapporto è detto fattore di anticipazione (o fattore di sconto o di attualizzazione).
Operazioni di investimento e finanziamento
I fattori di attualizzazione v e di capitalizzazione u si dicono associati e si ha: 𝑢𝑣= 1
Leggi finanziarie
Le funzioni numeriche che caratterizzano i regimi finanziari debbono verificare alcune condizioni che traducono sia le ipotesi 1) –4) sulle preferenze degli operatori sia alcune consuetudini presenti nella pratica finanziaria. In particolare, se ci si riferisce al calcolo del montante finale si richiede che le funzioni che definiscono i regimi finanziari siano:
- crescenti rispetto alla durata dell’impiego t;
- crescenti in modo lineare rispetto all’importo iniziale C.
Regimi finanziari, capitalizzazione e tassi
Regime dell’interesse semplice
Il regime dell’interesse semplice è caratterizzato dall’ipotesi che l’interesse maturato sia proporzionale al capitale impiegato e alla durata dell’impiego, cioè si suppone di adottare per le operazioni di scambio la seguente legge
- I rappresenta l’interesse maturato,
- i è una costante di proporzionalità,
- C esprime l’ammontare del capitale impiegato,
- t è la durata dell’impiego.
Per t =1, cioè per un periodo di tempo di ampiezza unitaria, e C =1 euro si ha che la costante di proporzionalità i rappresenta proprio l’interesse. Pertanto, la costante di proporzionalità i ha le caratteristiche di un tasso unitario di interesse. Si osservi che nel paragrafo precedente si è indicato con i il tasso di rendimento che si ottiene impiegando il capitale C dall’epoca iniziale 𝑡0=0 fino all’epoca finale t. Le due grandezze, pur presentando evidenti analogie, non vanno confuse. Se si opera con un tasso di interesse unitario i espresso su base annua, anche il tempo t deve essere espresso in anni. Se il tempo è invece espresso in mesi (m), si ha t =m/12 e l’espressione per il calcolo degli interessi diviene:
Se il tempo è espresso in giorni (g), si ha t = g/365 e l’espressione per il calcolo degli interessi diviene
365 se si adotta la convenzione dell’anno civile (detta anche regola attuale/attuale).
360 se si adotta la convenzione dell’anno commerciale (detta anche regola 30/360). A volte viene anche utilizzata una regola del tipo attuale/360.
Dalla relazione 𝑰 = 𝑪 𝒊 𝒕 con calcoli elementari si può trovare il montante M del capitale impiegato C, il valore attualizzato del montante, V, e lo sconto D sul montante:
1 + 𝑖𝑡 Queste due ultime relazioni sono dette rispettivamente legge di capitalizzazione e di attuazione semplice
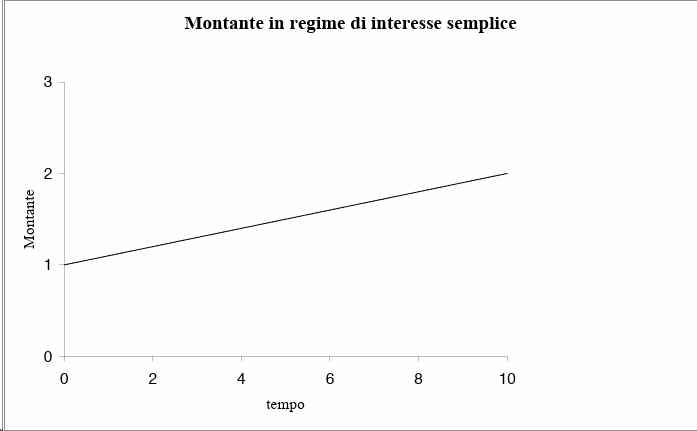
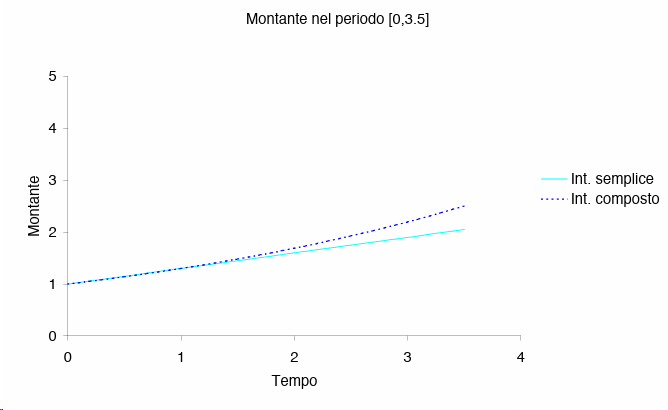
Dall’equazione M = 𝐶 (1 + 𝑖𝑡) si osserva che il montante nel regime di interesse semplice si evolve nel tempo lungo una retta di intercetta C e coefficiente angolare Ci. Andamento del montante di interesse semplice al tasso di interesse annuo del 10%.
Regime dell’interesse composto
Il regime finanziario più importante e più utilizzato è il regime dell’interesse composto. Per comprendere come agisce tale regime, si supponga di impiegare per n anni un capitale C in regime di interesse semplice al tasso annuo i. Si supponga anche di poter ritirare il capitale o depositarne altro sul medesimo conto in qualsiasi momento alle stesse condizioni. Confrontiamo le due seguenti strategie alternative relative all’impiego dello stesso capitale iniziale C:
- si lascia tale capitale impiegato fino alla scadenza, senza interruzioni temporali, in regime dell’interesse semplice;
- si ritira il montante del proprio capitale alla fine di ogni anno per reimpiegarlo immediatamente per un altro anno allo stesso tasso di interesse.
- Con prelevamento e reimpiego immediato:
Si osservi che dopo alcuni anni la differenza fra i montanti ottenuti con le due strategie può diventare anche molto rilevante.
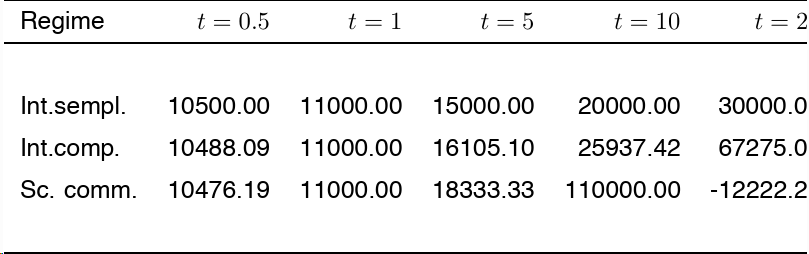
Ad esempio, dopo 10 anni, se C =10000 euro e il tasso di interesse è del 10% la prima strategia fornisce un montante di 20000 euro mentre con la seconda strategia il montante è di 25937.42 euro. La motivazione di questa differenza è evidente: con la seconda strategia alla fine di ogni periodo gli interessi vengono capitalizzati (uniti al capitale), e in tal modo dal giorno successivo iniziano a loro volta a produrre interessi, mentre nel regime dell’interesse semplice che dà origine alla prima strategia gli interessi in ogni periodo sono sempre calcolati sul capitale iniziale.
Il regime dell’interesse composto prevede che il montante di un capitale C, impiegato per un periodo di tempo t al tasso annuo i, sia calcolato mediante la legge ed è caratterizzato dalla proprietà che l’interesse viene capitalizzato alla fine di ciascun periodo e produce a sua volta interesse nei periodi successivi. Il calcolo dell’interesse e del valore attuale è immediato:
L’ equazione 𝑀= 𝐶 (1 + 𝑖)𝑡 evidenzia che il montante nel regime di interesse composto è una funzione esponenziale del tempo di base 1+i.
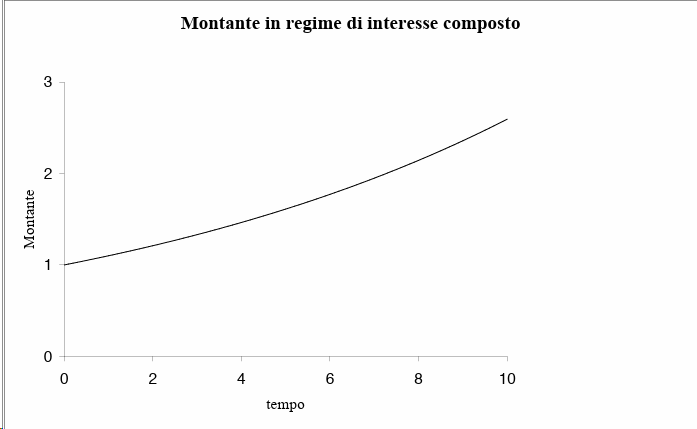
euro in regime di interesse composto al tasso di interesse annuo del 10%.
Capitalizzazione mista
Nella pratica bancaria viene spesso utilizzata una legge di capitalizzazione di tipo misto, in cui gli interessi sono capitalizzati periodicamente in corrispondenza di epoche fisse (ad esempio, nel caso di capitalizzazione annua, il 31 dicembre di ciascun anno), indipendentemente dall’epoca in cui l’operazione ha avuto inizio, mentre all’interno di ciascun periodo viene utilizzata la capitalizzazione semplice.
Confronto tra regimi finanziari
Analizziamo ora se per il creditore o per il debitore sia più vantaggiosa l’applicazione di una legge finanziaria piuttosto di un’altra, a parità di tasso uniperiodale di interesse o di sconto. La tabella 1.2 riporta il montante che si ottiene con i regimi di interesse semplice, di interesse composto e di sconto commerciale in corrispondenza di alcune epoche temporali; in questo esempio il capitale iniziale è di 10000 euro e il tasso di interesse è il 10% su base annua. Si osservi che il tasso di sconto utilizzato nel regime dello sconto commerciale è il tasso di sconto corrispondente a i =10%, cioè 𝑑 = 𝑖/(1 + 𝑖) = 0.1/1.1= 9.09091%.
Dall’esempio riportato nella tabella si può osservare che il montante di importo più elevato non si ottiene sempre con lo stesso regime. Si può inoltre osservare che le differenze sono abbastanza lievi per durate brevi e divengono più marcate per durate più lunghe. L’interesse semplice per tempi brevi è più alto di quello composto, tale differenza viene meno all’aumentare del tempo. Cominciamo con il confrontare il montante nel caso delle capitalizzazioni semplice e composta. Le funzioni che descrivono il montante nel regime di interesse semplice e in quello di interesse composto sono:
Tali funzioni coincidono per t =0 e per t =1. La funzione 𝑀𝑆(𝑡) è lineare affine, mentre 𝑀𝐶(𝑡) è di tipo esponenziale con base maggiore di uno e quindi convessa. Pertanto
Confronto tra valori attuali
Passando poi a considerare il valore attuale di un montante M a parità di tasso annuo di sconto, sviluppando argomentazioni del tutto simili alle precedenti, si può provare che:
𝑉𝑆(𝑡), 𝑉𝐶(𝑡),𝑉𝐷(𝑡) rappresentano le funzioni valori attuali nei tre regimi finanziari dell’interesse semplice, dell’interesse composto e dello sconto commerciale.
Tassi equivalenti
Talvolta in un’operazione di scambio invece di specificare il tasso annuo di interesse (o di sconto) viene concordato fra le parti un tasso di interesse relativo a un periodo diverso dall’anno, normalmente relativo a una frazione di anno. Indicato con r il tasso di interesse annuo, il tasso di interesse relativo a 1-simo di anno viene rappresentato con 𝑟𝑚. Ad esempio, con 𝑟2 si indica il tasso semestrale (oppure 𝑟𝑠), con 𝑟4 il tasso trimestrale (oppure 𝑟𝑞) e con 𝑟12 il tasso mensile. Due tassi di interesse 𝑟𝑚 e 𝑟𝑛 si dicono equivalenti se in corrispondenza dello stesso intervallo temporale, ad esempio in un anno, producono lo stesso interesse.
Frequenze di capitalizzazione
Supponiamo di investire un importo C per un anno e di capitalizzare gli interessi periodicamente (e reinvestire gli interessi) m volte durante l’anno a un tasso effettivo: 𝑟𝑚 𝑚 dove 𝑟𝑚 è il tasso nominale annuo capitalizzato m volte. Il valore terminale di questo investimento è: 𝐶(1 + 𝑟𝑚 𝑚) 𝑚
Qual è il tasso annuo equivalente 𝑟1 capitalizzato una sola volta? Dobbiamo imporre 𝐶(1 + 𝑟𝑚 𝑚) 𝑚
che darà
𝑟𝑚 𝑚) 𝑚 −1 In generale, se vogliamo confrontare la capitalizzazione 𝑚1 rispetto a 𝑚2 volte durante l’anno, dobbiamo imporre: 𝐶(1 + 𝑟𝑚1 𝑚1) 𝑚1
Il tasso annuo capitalizzato 𝑚1 volte equivalente a un tasso annuo capitalizzato 𝑚2 volte dato da
Nota che per 𝑚1 = 1 questo si riduce al caso precedente.
Considera ora il caso di un investimento che paga un tasso r, capitalizzato m volte durante l’anno. Il valore terminale è
Il tasso limite 𝑟∞ per 𝑚→∞ è chiamato tasso di capitalizzazione continua e indicato come 𝑟𝑐. Quindi per trovare un tasso 𝑟𝑐 capitalizzato continuamente equivalente ad un tasso 𝑟𝑚 capitalizzaro m volte in un anno dobbiamo imporre
Anatocismo: concetto finanziario
Per anatocismo si intende la produzione di interessi su interessi già maturati. Dal punto di vista matematico il fenomeno è collegato alla capitalizzazione composta e alla periodicità con cui gli interessi vengono incorporati nel capitale. La disciplina giuridica dei rapporti bancari è cambiata più volte nel tempo; il manuale mantiene quindi il concetto finanziario senza presentare come attuale una specifica regola normativa storica.
Struttura dei tassi, valore temporale e operazioni in valuta
Struttura a termine dei tassi di interesse r (t, T): Questa notazione indica il tasso di interesse al tempo t per un prestito o un investimento che matura al tempo T. Il tasso è quindi funzione del tempo e della maturità dell’investimento. Viene utilizzato per rappresentare la struttura a termine dei tassi di interesse, dove vengono quotati diversi tassi per diverse durate. Questa curva può essere inclinata verso l’alto (indicando tassi di interesse più alti per investimenti a lungo termine), inclinata verso il basso (indicando tassi inferiori per investimenti a lungo termine) o piatta, oppure avere un andamento non monotono. Ogni anno il tasso d’interesse aumenta quanto più siamo disposti a lasciar fermo il nostro investimento. Tasso Spot: Il tasso spot è il tasso di interesse applicabile a una transazione finanziaria che avviene immediatamente. Rappresenta il tasso di rendimento su un investimento (o il costo del prestito) effettuato oggi e ripagato ad una data futura specificata. I tassi di interesse cambiano anche nel tempo.
Valore temporale della moneta
Il principio fondamentale della teoria dell’interesse afferma che il valore di un importo monetario in un dato istante dipende dal tempo che è trascorso dal momento dell’investimento, ovvero dall’ampiezza dell’intervallo di tempo che manca prima che l’importo divenga esigibile. Tale principio è chiamato valore temporale della moneta. Come immediata conseguenza si ha che due o più importi monetari possono essere confrontati solo se vengono capitalizzati o attualizzati a un’epoca temporale comune, detta data di confronto o di valutazione.
Scelta della data di valutazione
Una proprietà fondamentale che dovrebbe essere richiesta a un regime finanziario è che la scelta dell’epoca di valutazione, a cui riferire tutti gli importi di un’operazione finanziaria per confrontare correttamente gli importi in entrata e quelli in uscita, non dovrebbe influire sul giudizio di equità dell’operazione finanziaria e quindi sulla valutazione della sua convenienza. Tale proprietà è legata alla proprietà di separabilità di una legge finanziaria.
Scindibilità di una legge finanziaria
Siano 𝑡1 < 𝑡2 < 𝑡3 tre epoche temporali. Una legge finanziaria è detta scindibile se il montante finale all’epoca 𝑡3 di un capitale C impiegato all’epoca 𝑡1 non cambia qualora all’epoca 𝑡2 l’operazione venga interrotta per un istante per calcolare il montante accumulato fino a quel momento e immediatamente dopo ripresa fino all’epoca di scadenza 𝑡3.
Scindibilità del regime composto
È immediato verificare che il regime dell’interesse composto è scindibile e quindi non risente di eventuali interruzioni e immediati reimpieghi nel calcolo del montante (e del valore attuale). Formalmente, nel caso di operazioni di capitalizzazione condotte nel regime di interesse composto il montante finale nel caso in cui l’operazione non subisca interruzioni è (1)
Nel caso in cui l’operazione viene interrotta per un istante all’epoca 𝑡2 e ripresa immediatamente dopo, invece, il montante finale si calcola capitalizzando all’epoca 𝑡3 il montante ritirato e subito reinvestito all’epoca 𝑡2, cioè si ha: (2) Il regime dell’interesse composto è scindibile poiché i due montanti finali (1) e (2) coincidono. Questa importante proprietà non vale né nel regime dell’interesse semplice né in quello dello sconto commerciale. Ad esempio se si considera un impiego di un capitale C in regime di interesse semplice si ha:
Si osservi la quantità:
rappresenta proprio l’interesse maturato sugli interessi che sono stati capitalizzati al momento dell’interruzione momentanea dell’operazione.
Tassi nominali e reali in presenza di inflazione
Per confrontare rendimenti e potere d’acquisto è necessario distinguere tra tasso nominale e tasso reale. Indicando con il tasso nominale, con il tasso reale e con il tasso di inflazione, la relazione di Fisher è:
Per valori contenuti dei tassi si usa spesso l’approssimazione .
Rendimento delle operazioni in valuta estera
La normativa vigente consente di effettuare operazioni finanziarie, sia di investimento che di finanziamento, anche in una valuta diversa da quella nazionale. Per quanto riguarda i calcoli di convenienza delle operazioni finanziarie condotte in valuta estera, bisogna tener conto dell’andamento futuro del tasso di cambio. Si introduce quindi una fonte di rischio aggiuntiva: ➥ il rischio di cambio.
Definizioni del tasso di cambio
Vi sono due modi diversi per esprimere il tasso di cambio fra due valute. ➥ Infatti, il tasso di cambio rappresenta il prezzo di una delle due valute utilizzando l’altra valuta come unità di conto. A seconda della moneta utilizzata come unità di conto, si possono pertanto dare le due seguenti definizioni alternative di tasso di cambio. 𝑺𝒕
€/$ = il tasso di cambio vigente all’epoca t quando come unità di conto viene utilizzata la moneta estera;
➥ in tale caso il cambio è espresso in termini di unità di valuta estera necessarie per acquistare un’unità di moneta nazionale. Esempio: in data 02.06.2006 il tasso di cambio euro/dollaro era pari a 1.2815, cioè per acquistare un euro si dovevano pagare 1.2815 dollari 𝑺𝒕
€/$ = il tasso di cambio all’epoca t quando come unità di conto viene utilizzata la moneta nazionale;
➥ in tale caso il cambio è espresso in termini di unità di moneta nazionale necessarie per acquistare un’unità di valuta estera; Esempio: in data 02.06.2006 il tasso di cambio dollaro/euro era pari a 0.7803, cioè per acquistare un
Tasso effettivo di un’operazione in valuta
Allo scopo di determinare il tasso di interesse uniperiodale effettivo 𝑖𝑒𝑓𝑓 per operazioni che comportano un cambiamento di valuta, consideriamo un’operazione di investimento che prevede l’impiego in valuta estera all’epoca 𝑡= 0 di un capitale iniziale C, espresso in valuta nazionale, con incasso del montante finale all’epoca T. Indichiamo con 𝑖𝐹 = il tasso uniperiodale di interesse vigente per gli investimenti nella valuta
L’ operazione può essere schematicamente rappresentata come segue.
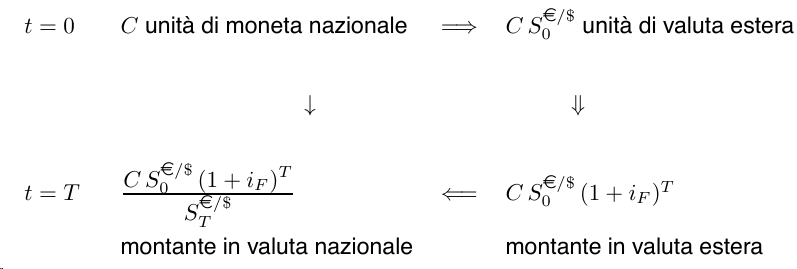
Il tasso effettivo uniperiodale dell’operazione di investimento in valuta estera è il tasso 𝑖𝑒𝑓𝑓 che risolve l’equazione: e non è noto a priori in quanto dipende dal tasso di cambio 𝑆𝑡 €/$ che sarà in vigore alla scadenza T. Ipotizziamo che la dinamica futura del tasso di cambio sia tale che 𝑆𝑡
€/$(1 + 𝛼)𝑇 cioè che il tasso di cambio, espresso in termini di unità di moneta estera necessarie per acquistare un’unità di valuta nazionale, vari in base ad un tasso uniperiodale medio 𝛼. Si osservi che il tasso di variazione 𝛼 è positivo nei periodi in cui la moneta nazionale si rivaluta, mentre è negativo nei periodi in cui si osserva una svalutazione della moneta nazionale. In tale ipotesi, il tasso di rendimento effettivo 𝑖𝑒𝑓𝑓 dell’operazione finanziaria in valuta estera può essere calcolato risolvendo l’equazione: Semplificando si ottiene:
e il tasso effettivo risulta uguale a (22): Osservazioni
Se nel periodo a cui si riferisce l’operazione finanziaria in esame la moneta nazionale si rivaluta, cioè se α>0, risulta 𝑖𝑒𝑓𝑓< 𝑖𝐹 e quindi il tasso di interesse effettivo risulta inferiore al tasso 𝑖𝐹 a cui l’operazione finanziaria in valuta estera è condotta. ➥ Questa situazione comporta una diminuzione del tasso di costo di un indebitamento in valuta ma anche del guadagno effettivo di un investimento. Si noti anche che nel caso in cui 𝛼> 𝑖𝐹, cioè quando il tasso di rivalutazione della moneta nazionale è superiore al tasso di interesse corrisposto in valuta estera, il montante finale dell’operazione risulta addirittura inferiore al capitale iniziale investito o finanziato. Se invece nel periodo a cui si riferisce l’operazione finanziaria la moneta nazionale si svaluta, cioè se α<0 si ha 𝑖𝑒𝑓𝑓> 𝑖𝐹 e il tasso effettivo di un’operazione finanziaria in valuta risulta superiore al tasso estero 𝑖𝐹. ➥ In tale situazione si verifica un incremento del guadagno effettivo di un investimento ma anche del tasso di costo di un indebitamento in valuta. L’ espressione del tasso di interesse effettivo (22) è stata ricavata utilizzando il tasso di cambio espresso in termini di unità di valuta estera necessarie per acquistare un’unità di moneta nazionale. È tuttavia possibile ricavare il tasso effettivo anche utilizzando la modalità alternativa di definizione del tasso di cambio, e cioè come unità di moneta nazionale necessarie per acquistare un’unità di valuta estera. In tale caso l’operazione finanziaria in valuta può essere schematicamente rappresentata nel seguente modo.
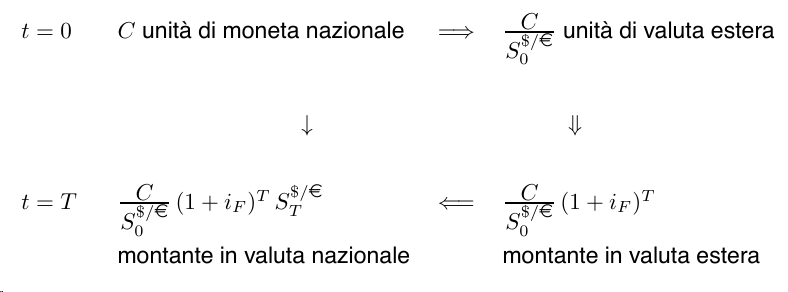
Pertanto il tasso effettivo uniperiodale dell’operazione di investimento in valuta estera è il tasso 𝑖𝑒𝑓𝑓 che risolve la seguente equazione Se si ipotizza un andamento del tasso di cambio del tipo: cioè se si suppone che il tasso di cambio, espresso in termini di unità di moneta nazionale necessarie per acquistare un’unità di valuta estera, vari in base ad un tasso uniperiodale medio pari a 𝛽 , il tasso effettivo 𝑖𝑒𝑓𝑓 può essere calcolato risolvendo l’equazione:
Semplificando si ottiene: e il tasso effettivo cercato risulta uguale a: In questo caso, se si ha una rivalutazione della moneta nazionale, allora il tasso di variazione del tasso di cambio è negativo, cioè si ha 𝛽< 0, mentre se si ha una svalutazione della moneta nazionale allora il tasso di variazione del tasso di cambio è positivo, cioè si ha 𝛽> 0. Osservazione Esiste un preciso legame tra i tassi di variazione e relativi ad uno stesso scenario di evoluzione del tasso di cambio nell’intervallo di tempo [0,T]. Infatti dalla relazione:
si trova immediatamente e
Obbligazioni e titoli di Stato
Classificazione delle obbligazioni
Quando una società necessita di un finanziamento di importo molto elevato, oppure quando il potenziale creditore giudica troppo rischioso impegnarsi da solo nel soddisfare le richieste del debitore, si ricorre al frazionamento del prestito in un certo numero di quote. Questi prestiti “divisi” si chiamano prestiti obbligazionari e ciascuna quota costituisce un titolo di credito chiamato obbligazione.
Titoli di Stato
Il debito pubblico è il debito che lo Stato contrae con altri soggetti (privati, banche, soggetti stranieri, ecc.) emettendo dei titoli obbligazionari per coprire il suo fabbisogno finanziario. Parliamo di prestito obbligazionario, cioè un’operazione di scambio monetario con cui aziende o istituzioni pubbliche si finanziano indebitandosi nei confronti degli investitori, ossia i sottoscrittori di tale prestito. Un titolo obbligazionario (o obbligazione) è un contratto in cui due parti si impegnano a scambiarsi importi in date distinte, e che obbliga l’ente emittente e debitore (short side) a rimborsare alla data stabilita il sottoscrittore e creditore (long side). I titoli di Stato italiani sono emessi dal Ministero dell’Economia e delle Finanze con caratteristiche diverse per durata e struttura dei flussi. Tra le principali famiglie si distinguono:
- BOT: titoli a breve termine senza cedola, emessi sotto la pari e rimborsati al valore nominale;
- BTP: titoli a medio-lungo termine con cedole periodiche;
- BTP Italia e altri titoli indicizzati: strumenti in cui capitale e/o cedole sono collegati a un indice di inflazione secondo le regole della singola emissione;
- CCTeu: titoli a tasso variabile indicizzati a un parametro di mercato previsto dal regolamento del titolo.
Le modalità di emissione e le scadenze disponibili possono cambiare nel tempo. Il trattamento fiscale dei titoli di Stato va verificato secondo la disciplina vigente al momento dell’investimento.
La crisi dei debiti sovrani europei del 2010-2012
Tra il 2010 e il 2012 l’Europa fu interessata da una grave crisi dei debiti sovrani, che coinvolse in misura diversa numerosi Paesi, sia fuori dall’area Euro (Islanda) che dentro (soprattutto la Grecia, ma anche Portogallo, Irlanda fino a lambire Italia e Spagna). Nata probabilmente in conseguenza della crisi dei mutui subprime negli USA, la crisi ha colpito gli Stati europei sia sui fondamenti dell’Economia (contrazione del PIL e scarsa crescita, aumento della disoccupazione…) che sulla possibilità di rimborsare i propri titoli di debito pubblico. Il mancato rispetto degli obblighi di pagamento sul debito determina un default sovrano o una ristrutturazione del debito; per uno Stato non si parla propriamente di “fallimento” nello stesso senso utilizzato per un’impresa. Tra i casi più recenti e clamorosi di default ci sono sia degli Stati (Argentina), che delle grandi aziende (Parmalat). Un default o una ristrutturazione possono assumere forme diverse: rinvio delle scadenze, riduzione di interessi o capitale, scambio dei titoli con nuovi strumenti o altre modifiche delle condizioni originarie. Con haircut si indica, in senso generale, una riduzione del valore economico della pretesa del creditore. Alla Grecia, e poi al Portogallo e all’Irlanda, sono stati concessi prestiti dal Fondo Monetario Internazionale, a patto di controllare il processo di rientro su una traiettoria di debito sostenibile (tramite una serie di riforme più o meno imposte), e nel frattempo l’Europa ha predisposto due fondi salva-stati, l’EFSF (European Financial Stability Facility), e poi l’ESM (European Stability Mechanism). Dall’esplosione della crisi in poi, tutti i giornali e i telegiornali hanno dato grande importanza alla cronaca finanziaria, e in particolare è stata utilizzata una nuova parola che è prepotentemente entrata nel nostro linguaggio: lo spread. Cos’è esattamente lo spread? Fondamentalmente, è una differenza di rendimento tra due titoli obbligazionari. Nel caso delle obbligazioni di Stato, tanto più risulta alto il rischio, tanto più deve essere alto il rendimento. Come dire che uno Stato meno sicuro (sicurezza vuol dire sicurezza di rimborso) per poter vendere le proprie obbligazioni è costretto a offrire dei rendimenti più alti. Mediaticamente, per spread si intende lo spread tra il titolo con cedole italiano (BTP) e quello analogo tedesco (Bund), intendendo che il titolo tedesco venga preso come titolo più sicuro dell’area Euro. Se molti investitori vendono BTP, diffondono un segnale di sfiducia, i BTP vengono considerati più rischiosi e al momento dell’asta l’Italia dovrà offrire rendimenti maggiori per venderli. Se al contrario vengono comprati, il segnale è di distensione, i BTP vengono percepiti come meno rischiosi e il loro rendimento scende. Un rendimento di mercato più elevato può essere vantaggioso per chi acquista un titolo a prezzi più bassi, ma aumenta il costo di finanziamento per l’emittente sulle nuove emissioni. Prezzo e rendimento di un’obbligazione si muovono in senso opposto: quando il prezzo scende, a parità di flussi futuri, il rendimento richiesto dal mercato aumenta. Per uno Stato, rendimenti persistentemente elevati possono rendere più oneroso rifinanziare il debito e sono spesso associati a una maggiore percezione del rischio sovrano.
Obbligazioni strutturate
Le Obbligazioni sono titoli semplici sotto il profilo finanziario (ossia in termini della sequenza dei flussi di cassa associati). Si parla di titoli ”Plain Vanilla”. Le obbligazioni strutturate emesse da intermediari finanziari sono titoli finanziariamente innovativi e più complessi rispetto a quelli tradizionali in quanto alle caratteristiche tipiche di questi ultimi abbinano una componente derivata (opzione finanziaria). Le obbligazioni strutturate possono essere ”agganciate” a:
- tassi di mercato
- azioni / panieri di azioni
- indici azionari / panieri di indici azionari
- fondi / panieri di fondi
- rischio di credito
- indici reali
- valute
- materie prime o panieri di materie prime
Obbligazioni Convertibili: sono titoli che attribuiscono al detentore la facoltà di tramutare (in base ad un tasso di conversione e in un periodo di tempo prefissati all’atto dell’emissione del prestito) la sua posizione di obbligazionista in quella di azionista di una determinata società. Obbligazioni con Warrant: sono titoli che attribuiscono al detentore la facoltà di acquistare ad un prezzo prefissato una o più azioni di una determinata società od altri valori mobiliari o beni della stessa società; il warrant (o buono d’acquisto) normalmente circola e viene negoziato separatamente dall’obbligazione immediatamente dopo l’emissione. Reverse Convertible: sono titoli che offrono agli investitori la possibilità, assumendo una posizione su un’ attività finanziaria sottostante (solitamente un titolo azionario), di incassare una cedola normalmente superiore ai tassi di mercato di pari durata.
Classificazione delle obbligazioni
Una prima classificazione dei prestiti obbligazionari distingue le obbligazioni senza cedola e le obbligazioni con cedola. Le cedole sono dei pagamenti periodici effettuati dal debitore che vengono incassati dal creditore mediante lo stacco materiale della cedola dal titolo di credito. L’investitore riceve quindi parte dell’interesse periodicamente e non tutto alla fine. La cedola è determinata dalle condizioni contrattuali del titolo. Il credit spread incide invece sul rendimento richiesto dal mercato e quindi sul prezzo del titolo; non coincide con una probabilità di default. Le obbligazioni senza cedola, dette obbligazioni a capitalizzazione integrale o zero coupon bond, prevedono che il prezzo di restituzione comprenda sia l’ammontare mutuato, sia tutti gli interessi accumulati.
Valutazione delle obbligazioni con cedola
Indichiamo con:
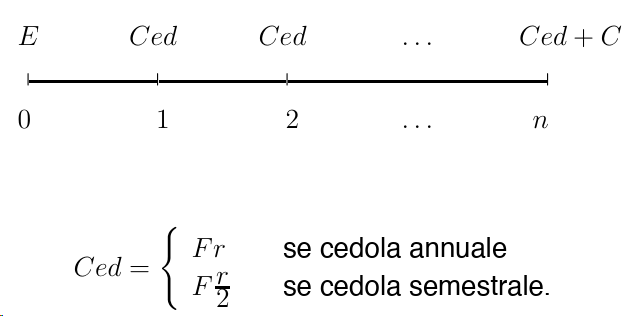
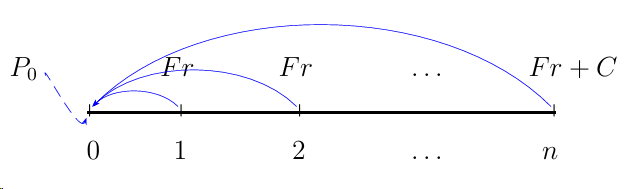
- 𝐹 il valore facciale (nominale) dell’obbligazione. Tale valore è stampato sul titolo ed è spesso l’ammontare monetario che viene restituito al possessore del titolo al momento della scadenza. F è la somma monetaria di riferimento per il calcolo delle cedole e in generale non rappresenta la quotazione dell’obbligazione. Normalmente, per motivi di praticità, i prezzi delle obbligazioni sono quotati in funzione di un valore facciale pari a 100 unità monetarie.
- 𝑃𝑡 il prezzo (la quotazione) del titolo obbligazionario all’epoca t.
- 𝐸 il prezzo di emissione, cioè la somma che viene pagata per l’acquisto del titolo al momento della sua emissione.
- 𝐶 il prezzo di rimborso, cioè la somma che viene rimborsata al possessore dell’obbligazione alla sua scadenza. Tale prezzo coincide molto spesso con il valore facciale, ma può risultare superiore e in tal caso si dice che il rimborso avviene sopra la pari, o essere inferiore e in tal caso si dice che il rimborso avviene sotto la pari.
- 𝑟 il tasso cedolare, cioè il tasso usato per determinare l’ammontare delle cedole.
- Se le cedole sono distribuite annualmente, allora 𝑟𝑎 è un tasso annuo, se sono distribuite semestralmente 𝑟𝑠 è un tasso nominale convertibile due volte all’anno.
- 𝐹 𝑟 è pertanto l’ammontare delle singole cedole (annue), che supporremo costante, mentre 𝐹 𝑟/2 è l’ammontare di ciascuna cedola semestrale.
Valutazione delle obbligazioni
Il prezzo dell’obbligazione è l’importo che un investitore dovrebbe essere disposto a pagare oggi per ricevere tutti i flussi di cassa futuri generati dall’obbligazione. Per calcolare il prezzo di un’obbligazione si devono contare i flussi di cassa futuri al presente utilizzando un tasso di sconto appropriato. Il tasso di sconto utilizzato è tipicamente il tasso di interesse di mercato prevalente per i bond con caratteristiche di rischio simili. Il prezzo del bond riflette il valore temporale del denaro e l’ambiente prevalente dei tassi di interesse. Se assumiamo che la maturità è di T anni, che le cedole sono pagate annualmente, e gli interessi sono capitalizzati una volta l’anno:
Se assumiamo che la maturità è di T anni, che le cedole sono pagate ogni sei mesi, e gli interessi sono capitalizzati due volte l’anno:
Se assumiamo che la maturità è di T anni, che le cedole sono pagate due volte all’anno e gli interessi sono capitalizzati continuamente:
Yield to Maturity (rendimento a scadenza)
Tasso di rendimento alla scadenza: è il tasso di sconto unico al quale il valore attuale di tutti i pagamenti futuri sarebbe uguale al prezzo attuale di un bond. Anche chiamato Tasso Interno di Rendimento. Se la scadenza è T, i coupon sono pagati semestralmente e il rendimento è composto semestralmente:
Bond cedola zero
Per un bond a cedola zero, il rendimento, composto annualmente, coincide con il tasso spot composto annualmente della stessa scadenza:
Valore attuale e valore futuro delle cedole
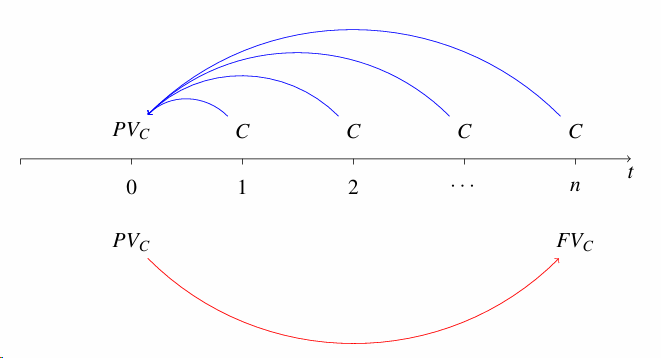
Qual è il valore attuale di tutte le cedole? Assumiamo cedole costanti Ricordiamo che:
Adesso prendiamo
Valore futuro delle cedole
Il valore futuro del pagamento dei coupon è:
Interesse sugli interessi: 𝐹𝑉𝐶(𝑡) è la somma del totale delle cedole, pari a 𝑛𝐶, più gli interessi sulle cedole.
𝑦𝑠 2 :
Quindi gli interessi sugli interessi sono:
Obbligazioni alla pari, sopra la pari e sotto la pari
Se il tasso di cedola è uguale al rendimento richiesto, allora il bond si vende alla pari (ossia il prezzo è pari al valore nominale). Se 𝐶 = 𝑦𝑠/2𝐹 dalla formula precedente ricaviamo:
Se il prezzo è più alto del valore nominale, il bond si vende a premio, se il prezzo è più basso del valore nominale, il bond si vende a sconto. In entrambi i casi, il prezzo cambia nel tempo. I prezzi convergono al valore nominale alla scadenza. Per un bond scontato, il prezzo aumenta man mano che ci avviciniamo alla scadenza, per un bond con premio, il prezzo diminuisce man mano che ci avviciniamo alla scadenza. Se un bond vende alla pari possiamo ricavare una formula esplicita per il bond yield 𝑦𝑠. In generale se l’obbligazione paga m cedole per anno, se A è il valore di un annuity che paga un’unità di moneta ad ogni data di pagamento della cedola e se d è il valore di un’unità di moneta pagata alla maturità dell’obbligazione il par yield:
Esempio 1:
Esempio 2:
Quotazioni delle obbligazioni
Interesse maturato: Quando si vende il bond ad una data t tra due date di cedola, chi vende ha diritto all’interesse accumulato fino a quella data.
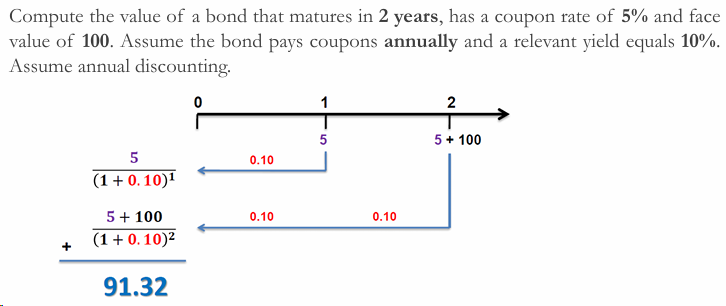
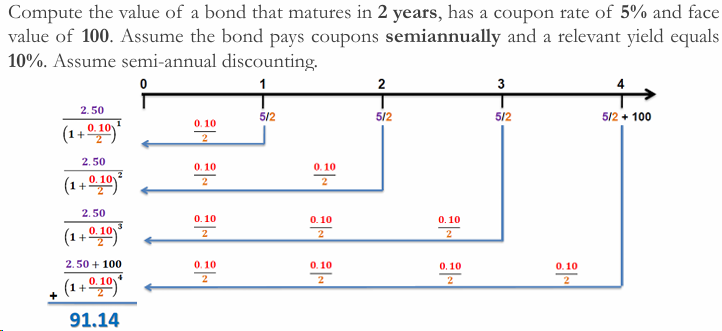
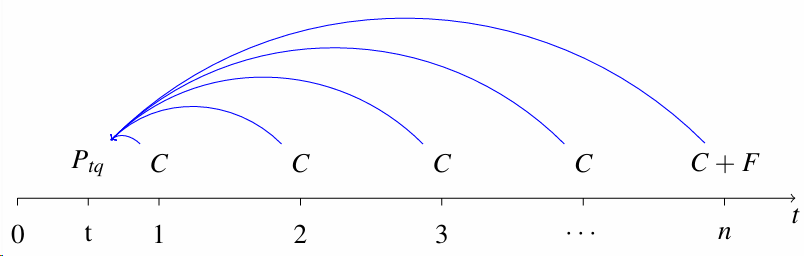
- Corso tel quel: valore attuale dell’obbligazione alla data t
- Corso Secco (per chi decimi di interesse
Le regole per calcolare il numero di giorni cambiano da obbligazione a obbligazione
- Actual/actual (for U.S. Treasury bonds)
- 30/360 (for U.S. corporate and municipal bonds)
- Actual/360 (for U.S. Treasury bills and other money market instruments)
Tassazione dei titoli obbligazionari
L’equazione di valutazione lorda non considera la fiscalità. In presenza di imposte occorre distinguere i flussi lordi dai flussi netti percepiti dall’investitore. L’aliquota e le modalità di tassazione dipendono dal tipo di titolo, dall’emittente, dalla natura del reddito e dalla normativa applicabile; per questo, nel modello matematico, conviene indicare con un’aliquota fiscale generica invece di incorporare nel testo un valore destinato a cambiare nel tempo.
Se una cedola lorda è pari a , in un modello semplificato con aliquota il flusso netto è:
Anche eventuali plusvalenze o altri componenti reddituali possono essere soggetti a tassazione secondo regole specifiche. Nelle valutazioni finanziarie, quindi, il rendimento netto deve essere calcolato utilizzando i flussi effettivamente disponibili dopo le imposte.
Nota editoriale: gli appunti originali riportavano aliquote e riferimenti temporali datati. Sono stati sostituiti con una formulazione generale, più corretta per un manuale di matematica finanziaria; per applicazioni fiscali concrete va sempre verificata la normativa vigente.
Rendimento a scadenza al netto della tassazione calcolato al tempo 𝑡0 al momento dell’emissione o immediatamente dopo lo stacco di una cedola semestrale, con m cedole ancora da pagare, e con scadenza al tempo 𝑇 = 𝑡𝑚, invertendo
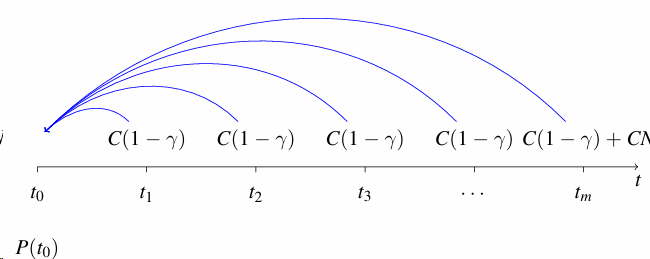
Valutazione delle obbligazioni con cedola
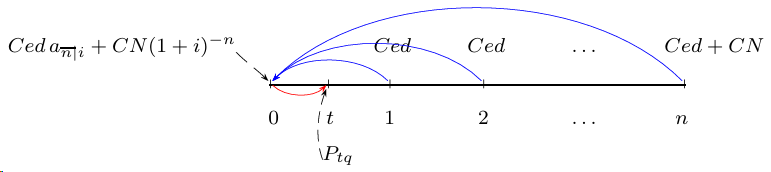
Nell’ipotesi che le cedole siano distribuite annualmente in forma posticipata, al momento dell’emissione o in corrispondenza di un istante immediatamente successivo allo stacco di una cedola (all’epoca t =0) si ha:
Ricordando che: si ha
La quantità entro parentesi quadra esprime il valore attuale di una rendita annua unitaria, posticipata, immediata e temporanea ed è indicata con il simbolo: che si legge “a figurato n al tasso i”
Corso secco e corso tel quel
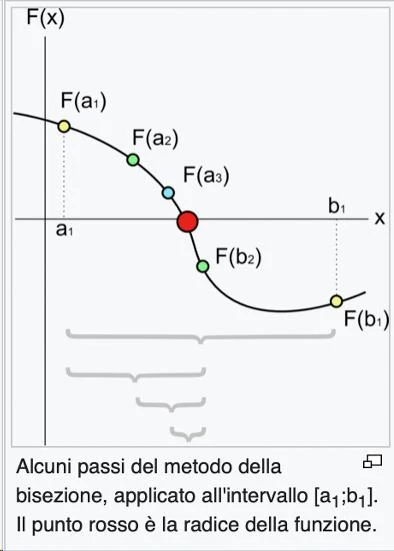
Richiamo: ricerca degli zeri di una funzione
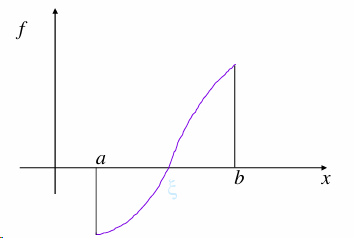
Ricerca delle (eventuali) radici reali di una funzione che si supporrà definita e continua in un certo intervallo dell’asse x La ricerca delle radici approssimate è composta da:
- separazione delle radici ➔ determinare degli intervalli a, b contenenti una sola radice
- calcolo di un valore approssimato della radice e miglioramento di tale valore fino ad ottenere la precisione desiderata (iterazione) Funzioni continue – proprietà Se una funzione continua 𝑓(𝑥) assume in due punti a e b valori di segno opposto, esiste almeno un valore
(o un numero dispari di punti) compresa fra a e b in cui 𝑓(𝑥) = 0
Rischi delle obbligazioni
L’acquisto di titoli obbligazionari è stato considerato per molti anni un tipico esempio di investimento in attività finanziarie a reddito fisso. È abbastanza diffusa l’opinione che le obbligazioni consentano di ottenere un rendimento di entità “certa” da contrapporre all’acquisto di azioni, titoli rischiosi per antonomasia. In effetti l’investimento in titoli obbligazionari può risultare tutt’altro che privo di rischio. Il rischio complessivo connesso con l’acquisto di un’obbligazione è determinato da numerosi fattori, fra i quali si possono elencare: Il rischio di insolvenza (rischio di default) o rischio di credito. Riguarda la possibilità che qualche cedola e/o il valore nominale non vengano rimborsati al creditore. I rischi di insolvenza vengono valutati dalle agenzie di rating, che periodicamente classificano le più importanti emissioni obbligazionarie sulla base di un criterio ordinale, mediante l’assegnazione di simboli letterali e numeri che corrispondono a una prefissata classe di rischio. Per i titoli nelle classi di rischio più elevate vengono richiesti dal mercato tassi di rendimento più elevati, che incorporano anche un premio per il rischio che gli investitori si assumono. Il rischio di tasso di cambio. È sempre presente per le obbligazioni emesse in valuta estera. Per tali titoli, infatti, non è nota a priori la consistenza dei flussi di cassa in quanto dipende dall’andamento in futuro del tasso di cambio fra la valuta nazionale e la valuta in cui è stato emesso il prestito.
Il rischio di prezzo o rischio di tasso di interesse. Questa importante forma di rischio riguarda le obbligazioni che vengono rivendute prima della loro scadenza e verrà ripresa ed esaminata in dettaglio nel seguito. Il rischio di inflazione. Il rendimento realizzato dall’investimento obbligazionario può non essere sufficiente a controbilanciare la perdita del potere d’acquisto della moneta causata dall’inflazione. Per evitare questo tipo di rischio sono state emesse obbligazioni a cedola indicizzata. Il rischio di liquidità. Può colpire le obbligazioni che non trovano un acquirente a causa, ad esempio, di mancanza di incontro tra domanda e offerta. L’ indicatore fondamentale di tale tipo di rischio è rappresentato dalla differenza fra il prezzo denaro (bid, prezzo a cui il mercato è disposto ad acquistare dall’investitore) e prezzo lettera (ask, prezzo a cui il mercato è disposto a vendere all’investitore). Il rischio di liquidità è soprattutto rilevante per chi deve vendere prima della scadenza; mantenere il titolo fino a scadenza riduce l’esposizione a questo specifico rischio di mercato, ma non elimina gli altri rischi dell’obbligazione. Il rischio di rimborso anticipato. Il regolamento di alcuni prestiti prevede che l’emittente possa rimborsare il prestito prima della scadenza. Sfruttando questa clausola l’emittente si avvale del diritto di approfittare di un’eventuale caduta dei tassi di mercato a un livello inferiore rispetto ai tassi cedolari. Il diritto di rimborso anticipato, pertanto, è assimilabile al possesso di un’opzione che consente all’ente emittente di rifinanziarsi a condizioni più vantaggiose.
Fattori che influenzano il prezzo di un’obbligazione
- Il bond si sta avvicinando alla scadenza, il prezzo cambia ma non il rendimento.
- Il rating di credito dell’emittente può cambiare e quindi il rendimento cambia
- I tassi di interesse di mercato cambiano e quindi il rendimento cambia
- Inclusione di opzioni (come bond callable o bond convertibili)
- Liquidità prevista.
Duration
Per analizzare il rischio di tasso di interesse e cioè come varia il prezzo di un’obbligazione in seguito a una variazione del tasso di rendimento alla scadenza si può utilizzare l’indicatore durata media finanziaria (duration). La durata media finanziaria è un indice numerico che dà una misura della sensitività del prezzo di un’obbligazione rispetto a variazioni del tasso di mercato. La duration di Macaulay è la media ponderata delle scadenze dei flussi di cassa; la duration modificata misura, in prima approssimazione, la sensibilità percentuale del prezzo a variazioni del rendimento, è solitamente inferiore alla maturità (anche se tende ad essa).
Sensibilità del prezzo, duration e convessità
Come cambia il prezzo di un bond quando cambia il rendimento? Chiamiamo volatilità il valore assoluto della variazione percentuale del prezzo. Supponiamo che il rendimento sia composto continuamente e che i coupon siano pagati annualmente:
Espandiamo il valore del bond fino al secondo ordine in Taylor fermandoci allo sviluppo al primo ordine troviamo: calcoliamo: dove abbiamo definito D come:
è chiamato durata, perché è una media pesata dei tempi in cui le cedole vengono pagate, ponderate con dei pesi che sono pari alla proporzione del valore attuale della cedola relativamente al prezzo del bond. Sostituendo troviamo:
La duration ha l’effetto di amplificare o smorzare le variazioni delle quotazioni di un’obbligazione dovute ai cambiamenti dei tassi di mercato. In tal senso appare ragionevole considerare la durata media finanziaria come un indicatore della volatilità dei corsi obbligazionari. Notate che la durata per un bond a cedola è inferiore alla scadenza perché i pagamenti sono effettuati prima della scadenza. Alcune obbligazioni più complesse possono avere durata maggiore della scadenza del titolo. Se consideriamo il secondo ordine:
Dove abbiamo definito la convessità C come:
A parità delle altre condizioni, una maggiore duration implica una maggiore sensibilità ai tassi; la convessità migliora l’approssimazione della relazione prezzo-rendimento rispetto alla sola duration. Inoltre l’aumento del prezzo originato da una diminuzione dei tassi di rendimento supera in valore assoluto la diminuzione del prezzo originata da un aumento di pari entità dei tassi.
Fattori che influenzano la sensibilità dei bond
- Tempo alla scadenza: la durata è maggiore se la scadenza è più lunga. Quindi una scadenza più lunga implica una maggiore volatilità.
- Livello del rendimento: più alto è il rendimento, più bassa è la volatilità (vedere il grafico del prezzo del bond in funzione del rendimento). Questo implica anche che la volatilità è asimmetrica rispetto alla direzione del cambiamento del rendimento (per un grande cambiamento).
- Tasso di cedola: per un dato rendimento e scadenza, più basso è il tasso di cedola, maggiore è la volatilità del prezzo.
Rendite finanziarie
Rendite finanziarie
Definizioni e osservazioni introduttive
Consideriamo una particolare operazione finanziaria che consiste nello scambio di un unico importo contro la corresponsione di un insieme di pagamenti esigibili a scadenze prefissate. Chiamiamo rendita questo insieme finito o infinito di pagamenti e rata l’ammontare di ciascun pagamento. Si definisce:
- periodo (o intervallo di pagamento), l’intervallo di tempo, generalmente costante, fra due rate consecutive;
- durata, l’intervallo di tempo fra l’inizio del primo periodo e la fine dell’ultimo periodo.
Classificazione delle rendite
Le rendite si classificano in:
- anticipate se il pagamento avviene all’inizio di ogni periodo;
- posticipate se il pagamento avviene alla fine di ogni periodo;
- continue se l’ampiezza del periodo tende ad annullarsi;
- aleatorie se il pagamento delle rate avviene subordinatamente al verificarsi di eventi aleatori;
- certe se il pagamento delle singole rate avviene con certezza e non dipende dal verificarsi di eventi aleatori;
- costanti se gli importi delle rate non cambiano nel tempo;
- variabili se le rate non sono costanti;
- temporanee se la durata della rendita è finita;
- perpetue se la durata della rendita è infinita;
- immediate se il primo pagamento avviene all’inizio o alla fine del primo periodo, rispettivamente se la rendita è anticipata o posticipata;
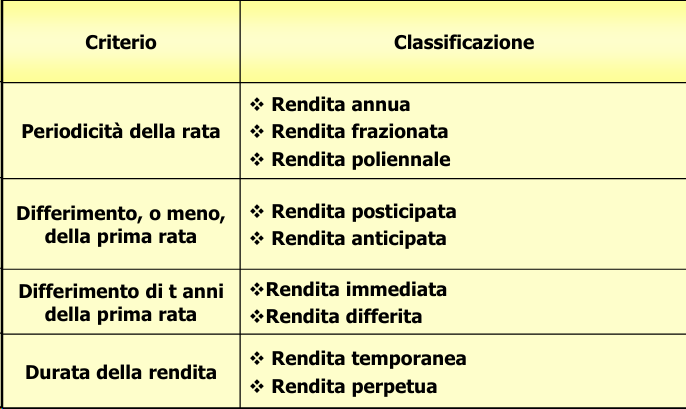
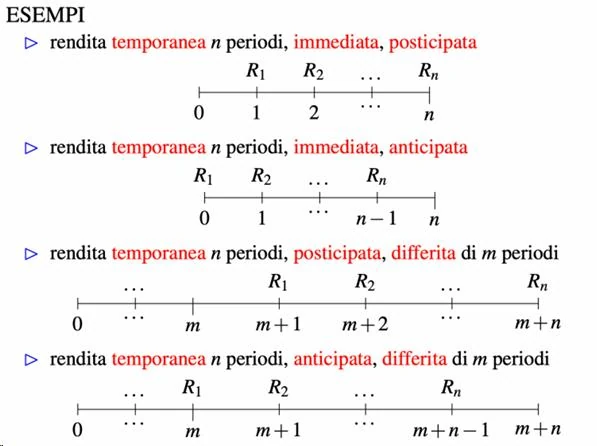
- differite se il primo pagamento è successivo al primo periodo.
Valore attuale di una rendita
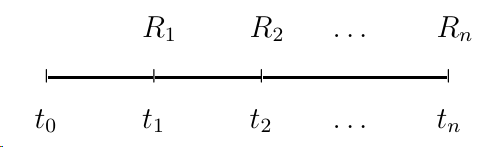
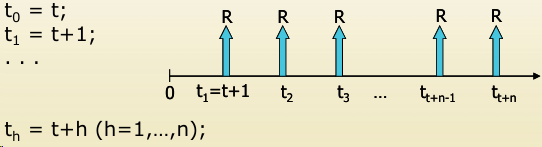
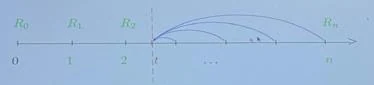
Indichiamo con 𝑅1,𝑅2,…, 𝑅𝑛 le rate, per il momento supposte in numero finito, e con 𝑡1,𝑡2, …,𝑡𝑛 le corrispondenti scadenze.
Il valore attuale della rendita, calcolato all’ epoca 𝑡0 ≤𝑡1 in regime di interesse composto al tasso di interesse i, è la somma dei valori attuali di tutte le rate
Montante di una rendita
Il montante all’epoca 𝑇≥𝑡𝑛 è dato dalla somma dei montanti finali di tutte le rate
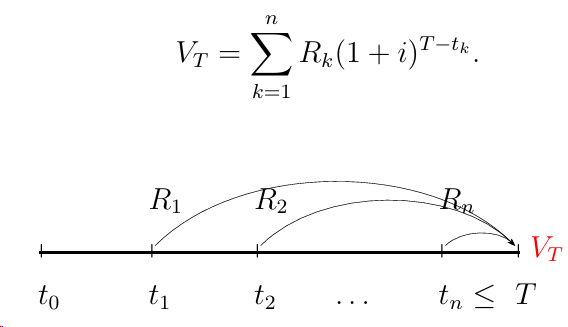
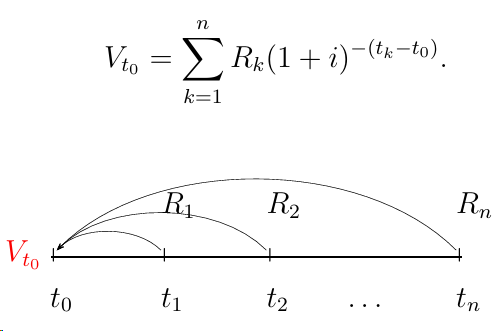
Valore di una rendita a un’epoca generica
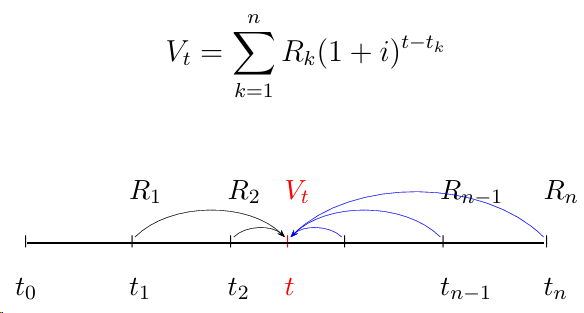
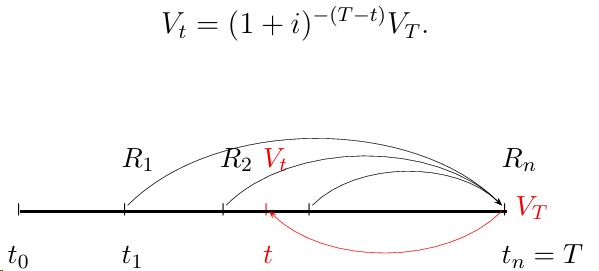
Si consideri ora il calcolo del valore della rendita in un’epoca t qualsiasi. Il valore 𝑉𝑡 può essere calcolato direttamente, capitalizzando o attualizzando tutte le rate all’epoca t. All’istante generico t vi è una combinazione di capitalizzazione per le rate già pagate e attualizzazione per le rate che devono ancora essere pagate. Per esempio all’epoca 𝑡1 la rata è già stata pagata, l’istante t > 𝑡1 quindi nella sottrazione t- 𝑡1 avremo segno positivo +, quindi vi sarà capitalizzazione quindi moltiplico. Al contrario all’istante 𝑡𝑛−1 la rata deve ancora essere pagata, l’istante 𝑡𝑛−1 > 𝑡, quindi nella sottrazione 𝑡− 𝑡𝑛−1 avremo segno negativo -, quindi vi sarà attualizzazione quindi divido.
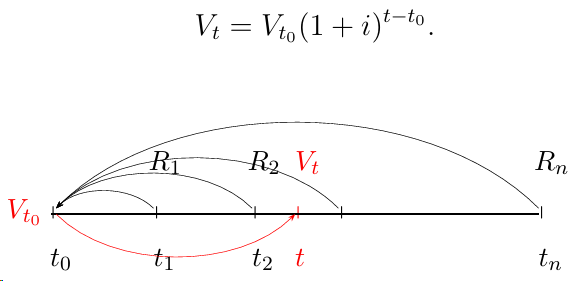
In alternativa 𝑉𝑡 può essere calcolato attualizzando prima tutte le rate all’epoca 𝑡0 e poi capitalizzando la somma dei loro valori attuali fino all’epoca t.
Analogamente se si conosce 𝑉𝑡 si trova
Serie Geometrica: calcolo valore presente di una rendita unitaria:
Serie geometrica: calcolo montante di una rendita unitaria
Il montante per rendite perpetue non può essere definito:
Rendite certe a rate costanti
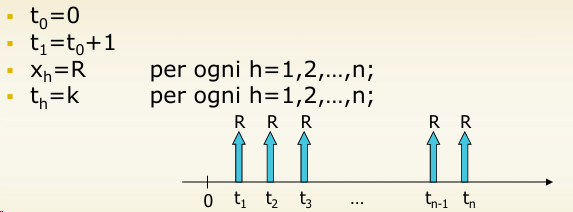
Consideriamo una rendita di rata costante R e durata n periodi, caratterizzata da n pagamenti esigibili alla fine di ciascun periodo. Si supponga di utilizzare come unità di misura del tempo il periodo di pagamento della rendita (l’anno se la rendita è annua, il mese se si tratta di una rendita mensile e così via).
- Per l’omogeneità d’importo possiamo limitarci a calcolare il valore attuale o il montante di una rendita a rata costante unitaria
Rendite posticipate
Una rendita immediata posticipata annua di durata n è una rendita r. Si indichi con i il tasso di interesse relativo al periodo di pagamento della rendita, supposto costante per tutta la durata dell’operazione. Il valore attuale di tale rendita posticipata all’epoca 𝑡= 0 è la somma dei valori attuali dei pagamenti
La quantità entro parentesi quadra esprime il valore attuale di una rendita annua unitaria, posticipata, immediata e temporanea ed è indicata con il simbolo che si legge “a figurato n al tasso i”, con n pari al numero di tasse che ricevo. Con l’introduzione di tale simbolo la relazione può essere scritta:
Per il calcolo del simbolo “a figurato n al tasso i” (9)
Rendita (immediata) posticipata di durata n ➔ Per calcolare il montante le rate saranno capitalizzate. La prima è capitalizzata per n-1 anni, la seconda per n-2 anni, …, l’ultima è pagata nell’istante scelto per il calcolo del valore del capitale: 𝑆= 𝑅× (1 + 𝑖)𝑛−1 + 𝑅× (1 + 𝑖)𝑛−2 + ⋯+ 𝑅× (1 + 𝑖) + 𝑅
La lettera S per convenzione indica che si tratta di un montante. Ricordiamo che il fattore di capitalizzazione è 𝑟 = (1 + 𝑖)𝑡. Se consideriamo il montante di una rendita di rata R=1:
Si tratta della somma di n termini in progressione geometrica di ragione (1+i) che ha come primo termine uno:
rappresenta la formula compatta del montante di una rendita unitaria, tale simbolo si legge “s figurato n al tasso i”. Il montante della rendita a rata costante sarà quindi:
Rendite perpetue posticipate
Calcolando nella relazione (9) il limite per 𝑛→∞ ottiene il valore attuale di una rendita unitaria, immediata, posticipata e perpetua
Tale relazione è giustificata dal fatto che il versamento di un importo pari a 1/𝑖 consente di riscuotere alla fine di ogni periodo un interesse di un euro (𝑖 · 1/𝑖).
Rendite anticipate
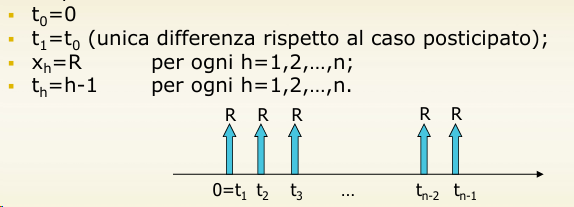
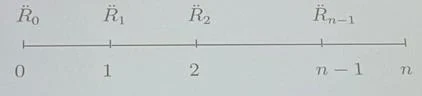
Consideriamo ora una rendita con n rate costanti di importo R con pagamenti anticipati all’inizio di ciascun periodo: Con le rendite anticipate il pagamento iniziale è al tempo zero e quello finale al tempo 𝑛−1
Valutandola secondo la legge esponenziale al tasso i, il suo valore attuale è la somma dei valori attuali al tempo 𝑡0. La rendita unitaria immediata anticipata è:
Si legge “a anticipato figurato n al tasso i”, il valore attuale della rendita temporanea è:
Il montante di una rendita anticipata è la somma dei montanti di ciascuna rata al tempo 𝑡𝑛. Definiamo ora la formula compatta del montante della rendita unitaria anticipata:
Il montante della rendita temporanea immediata anticipata è:
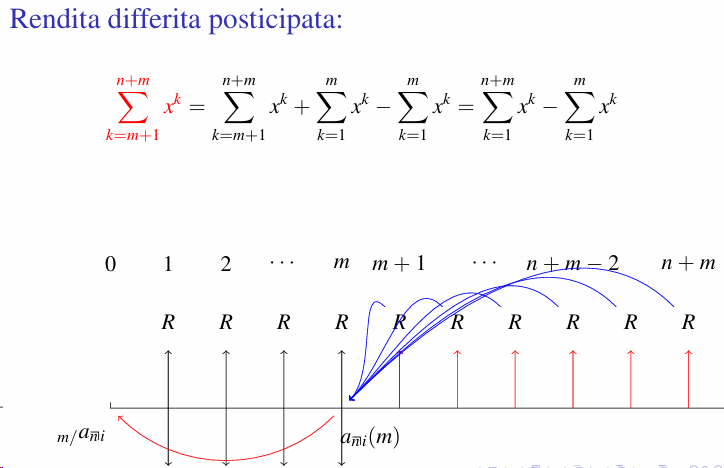
Rendite differite
Può capitare che l’inizio della rendita, inteso come il tempo 𝑡0, in cui viene pagata la prima rata, sia differito di t anni. In tal caso il calcolo del valore attuale secondo una legge di capitalizzazione assegnata è molto semplice: basta scontare secondo un fattore 𝑣𝑡 il valore attuale della rendita immediata corrispondente a quella data. Riepiloghiamo ora le rendite già viste, nell’ipotesi di un differimento di t anni dalla prima rata:
- Rendita temporanea differita posticipata.
Il suo valore attuale è si legge “a figurato n al tasso i differito t” quest’ultima esprime che una rendita di durata n differita di t anni, equivale ad una rendita immediata di durata 𝑡+ 𝑛 privata dalle prime t rate (che equivalgono ad una rendita immediata di durata t). b) Rendita temporanea differita anticipata
Il valore attuale è:
si legge “a anticipato, figurato n al tasso i differito t”.
Valore attuale, duration e montante
Rendite frazionate
Una rendita si dice frazionata quando nell’arco di un periodo unitario (anno) sono esigibili k rate. Limitiamo le nostre considerazioni al caso di 𝑛𝑘 rate equintervallate, posticipate e di importo costante 1/k. Se è assegnato il tasso di interesse 𝑖𝑘 relativo a 1/k-simo di anno, cioè proprio alla frazione d’anno considerata, il valore attuale di tale rendita è:
Da tale relazione discende che:
Il rapporto 𝑖
𝑗𝑘 è noto come fattore di correzione. Poiché i ≥𝑗𝑘 si ha
In maniera del tutto analoga si può calcolare il montante finale. Il valore attuale, considerando la nuova scala temporale, è:
Si può anche esprimere il valore attuale della rendita frazionata mediante l’uso dei valori della corrispondente rendita annua:
Il valore attuale di una rendita frazionata di rata annua unitaria è:
Analogamente possiamo pervenire al calcolo del montante:
La formula del montante di una rendita unitaria frazionata in m-esimi di anno (esprimendo il tempo in anni) è:
Il montante di una rendita a rata costante è:
Problemi tipici sulle rendite
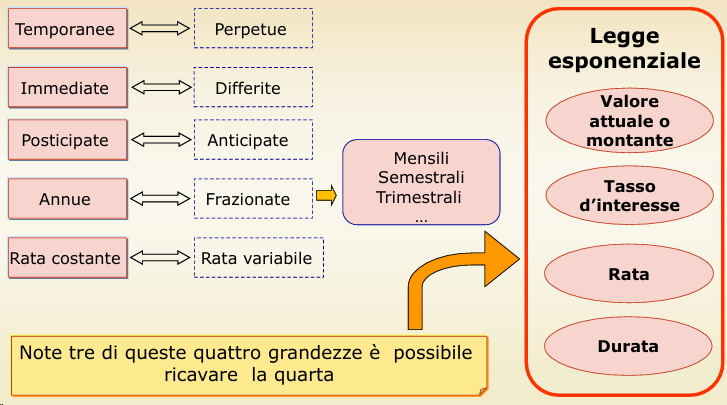
Tutte le formule ricavate precedentemente sono state impostate in modo da fornire montante o valore attuale di una rendita caratterizzata secondo la legge esponenziale, il tasso d’interesse, la durata e la rata. Queste formule possono essere utilizzate in senso generale; note tre delle quattro grandezze in questione, si può ricavare la quarta. Se per esempio prendiamo in considerazione
Questa formula ci fornisce il valore attuale della rendita A noti R, n ed i. ma se noi conoscessimo A, n ed i potremo ricavare il valore della rata R
Ricerca della durata Il calcolo di n in funzione di A, i e R non presenta grosse difficoltà:
Abbiamo moltiplicato primo e secondo membro per i, si nota subito che la nostra incognita si trova all’esponente. È necessario ricorrere ai logaritmi per esplicitare n, il passaggio successivo sarà perciò:
Ricerca del numero massimo di prelievi Un altro problema di natura pratica connesso con l’operazione di rendita è quello di ricercare il numero massimo di prelievi di uguale importo P che si possono effettuare prima di esaurire un deposito iniziale S, investito all’inizio del primo periodo al tasso di interesse i. ➥ Quindi si ha
Il numero massimo di prelievi 𝑛∗ che è possibile effettuare è pertanto:
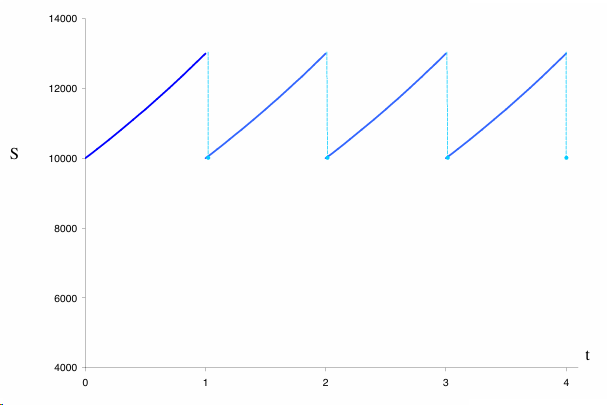
dove ⌊𝑥⌋ indica la parte intera del numero reale x, cioè il più grande intero minore o uguale di x. Si osservi che, salvo casi particolari, dopo aver effettuato l’ultimo prelievo rimarrà a disposizione una certa somma di denaro che rappresenta la differenza fra il montante della somma depositata e il montante dei prelievi. Si osservi, inoltre, che se 𝑷≤𝑺𝒊 il deposito non si esaurirà mai; in tal caso, infatti, il prelievo è non superiore all’interesse maturato e pertanto l’ammontare del deposito non scende mai al di sotto del capitale inizialmente versato. Andamento nel tempo del montante di un deposito di importo S con prelievo periodico di ammontare 𝑆𝑖
Ricerca del numero minimo di versamenti A volte sorge il problema di ricercare il numero minimo di versamenti di importo costante R da effettuare per costituire un prefissato montante finale M; ➥ si pensi ad esempio al problema di costituire un capitale necessario per l’acquisto di un’abitazione. Indichiamo con i il tasso di interesse periodale corrisposto sul deposito in cui i versamenti vengono fatti confluire e con n il numero di versamenti. Supponiamo inoltre che i versamenti siano posticipati. La condizione da soddisfare è: con alcuni passaggi si trova:
Il numero minimo di versamenti 𝑛∗ che consente di accumulare un importo non inferiore a M è quindi:
dove ⌈𝑥⌉ indica in più piccolo intero maggiore o uguale di x.
Leasing finanziario
Leasing finanziario
La parola anglosassone leasing significa locazione. Nella sua accezione più generale, un’operazione di leasing prevede che un’azienda (locatrice) ceda in locazione a un’altra azienda (locataria) un bene strumentale, mobile o immobile, per un prefissato periodo di tempo. Il bene viene ceduto contro la corresponsione di determinati canoni. Il leasing operativo Al momento della scadenza del contratto è generalmente prevista la possibilità, per l’azienda locataria, di riscattare il bene in uso, contro il versamento di una somma pari a una percentuale del valore del bene al momento dell’acquisto. Inizialmente, l’operazione di leasing è nata come leasing operativo e ha riguardato soprattutto strumenti industriali ad alto valore tecnologico, tipicamente elaboratori elettronici o altri beni caratterizzati da un elevato immobilizzo di capitali e da un basso potere di recupero alla fine del ciclo economico. Nei contratti di leasing operativo il locatore si identifica con la stessa casa costruttrice e provvede anche a fornire l’assistenza e tutti i supporti tecnici che garantiscono un buon funzionamento del bene. Il rischio di obsolescenza ricade completamente sull’azienda locatrice, dato che per tali contratti non è prevista la possibilità di riscatto da parte del locatario. Successivamente si è andata sviluppando la gamma dei beni che le singole aziende richiedono in locazione senza divenirne proprietarie. Per far fronte a tali esigenze del mercato sono sorte numerose società finanziarie, intermediarie fra le case costruttrici e le società utilizzatrici dei beni. Tali società finanziarie provvedono all’acquisto del bene presso le ditte costruttrici e ne cedono l’uso alle società richiedenti, esigendo degli adeguati canoni di noleggio. Per tale tipo di servizio, noto come leasing finanziario, è prevista fin dall’inizio del contratto la possibilità di riscattare il bene al momento della scadenza, ad un prezzo normalmente molto contenuto.
Leasing finanziario
Una rappresentazione analitica dell’operazione di leasing in cui sia previsto sia il riscatto del bene al termine del contratto, sia la corresponsione di un certo numero di canoni da versare in via anticipata è data dalla seguente relazione: (59) Dove si è indicato con: F il valore di fattura del bene locato A l’ammontare dei canoni anticipati C l’ammontare di ciascun canone supposto versato in forma posticipata n il numero dei canoni posticipati e numero dei periodi temporali di ampiezza pari all’intervallo fra due pagamenti successivi i il tasso di rendimento uniperiodale dell’operazione di leasing R il costo del riscatto al termine della locazione. L’ equazione (59) può essere utilizzata dalla società di leasing per la determinazione dei canoni da richiedere al fine di ottenere un livello prefissato del tasso di remunerazione i. L’ anticipo e il costo di riscatto possono essere espressi come un valore percentuale del prezzo di fattura
Si può risolvere l’equazione (59) in termini dell’ammontare del canone, ottenendo:
D’altra parte, l’azienda utilizzatrice del bene finale può utilizzare l’equazione (59) per calcolare il tasso di costo comportato dalla stipulazione del contratto di leasing. Tale tasso può così essere confrontato con i tassi praticati per altre forme di finanziamento.
Ammortamento dei prestiti
Ammortamenti
Ammortamento di un debito
Quando un operatore finanziario riceve in prestito da un altro operatore una somma di denaro S, nel contratto stipulato vengono normalmente precisate le modalità che regolano sia la restituzione dell’importo monetario mutuato, sia la corresponsione degli interessi, calcolati in base a un assegnato tasso di remunerazione. Il caso più semplice è quello in cui la restituzione del capitale e la corresponsione degli interessi avvengono in un’unica soluzione, al momento della scadenza. Quando l’importo mutuato è rilevante, tuttavia, è usuale che la restituzione venga frazionata nel tempo mediante il pagamento di diverse rate. L’insieme di queste rate rappresenta un esempio di rendita. In tal caso l’ammortamento del debito viene frazionato nel tempo con la seguente modalità: il capitale mutuato S viene ripartito in quote di ammortamento (dette anche quote di capitale) da corrispondersi in epoche generalmente (ma non necessariamente) equintervallate; in queste stesse epoche vengono di norma corrisposti gli interessi. Rate Le rate di ammortamento 𝑅𝑘 che il debitore è tenuto a versare possono quindi essere scisse nella somma di due termini
𝐶𝑘 è la quota capitale e 𝐼𝑘 è la quota interesse. I pagamenti per la restituzione di un prestito vengono riportati in un prospetto, chiamato piano di ammortamento, che evidenzia le grandezze più significative per la gestione dei prestiti.
Equivalenza finanziaria nell’ammortamento
L’equazione seguente stabilisce l’equivalenza finanziaria fra la prestazione (𝑆,0) del mutuante e l’insieme
L’equivalenza finanziaria richiede inoltre che sussista il seguente vincolo di chiusura sulle quote capitali
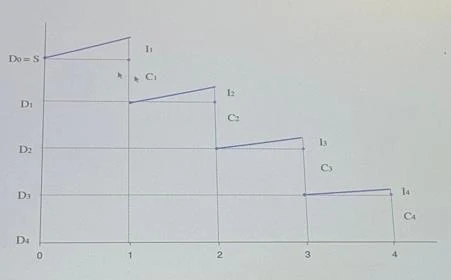
Debito residuo Indichiamo con 𝐷𝑘 il debito residuo in corrispondenza delle epoche intere k, definito come la somma delle quote di capitale ancora da corrispondere subito dopo il pagamento della rata 𝑅𝑘
Il debito residuo coincide con la differenza tra l’importo mutuato e la somma delle quote capitali già restituite. Andamento nel tempo del montante di un debito e del debito residuo in un ammortamento progressivo
Valore residuo del prestito Un problema importante è quello della valutazione degli impegni futuri, cioè del calcolo del valore attuale degli importi ancora da corrispondere sia a titolo di capitale, sia a titolo di interessi. Una corretta valutazione del prestito consente di fornire in ogni epoca, compresa fra la data di stipulazione e la scadenza, un’indicazione dell’effettiva consistenza economica del prestito stesso e può far fronte a eventuali esigenze di accertamenti patrimoniali o di negoziazioni. Il valore attuale delle rate ancora da corrispondere è detto valore residuo o corso dell’ammortamento. Il valore residuo del prestito o corso dell’ammortamento viene calcolato in base a un tasso di valutazione che normalmente risulta diverso dal tasso tecnico di remunerazione del prestito ed è legato ai tassi di interesse in vigore nel mercato al momento della valutazione del prestito. Formalmente, indicato con 𝑽𝒕 il valore residuo del prestito all’epoca t, si ha dove 𝒊𝟏 è il tasso di valutazione del prestito, scelto sulla base dei tassi di mercato vigenti all’epoca t.
Nuda proprietà e usufrutto Nel calcolo del valore residuo si possono distinguere due componenti:
- Il valore attuale delle quote di capitale ancora da corrispondere, detto nuda proprietà
- Il valore attuale delle quote di interesse future, detto usufrutto
Tale suddivisione non è dettata esclusivamente da esigenze di natura concettuale, ma può essere una richiesta effettiva derivante dal fatto che il capitale mutuato viene affidato in proprietà e in uso a operatori diversi. Vale ovviamente la condizione
Ammortamenti a rate equiintervallate
L’ammortamento progressivo di un prestito prevede che l’importo mutuato S venga ripartito in quote capitale, che sommate alle quote interessi danno luogo a un insieme di rate il cui valore complessivo all’epoca t = 0 coincide con il valore attuale di una rendita. Supponiamo, com’è usualmente il caso, che le rate siano equintervallate e che l’unità di misura temporale venga fatta coincidere con il periodo della rendita (generalmente l’anno o un suo sottomultiplo). Nel seguito analizzeremo in dettaglio
- Il caso in cui le rate sono posticipate, cioè sono, pagate alla fine di ciascun periodo,
- quello in cui le rate sono pagate in via anticipata, ovvero all’inizio di ciascun periodo,
- e quello che prevede quote di ammortamento posticipate con anticipazione delle quote interessi.
Ammortamenti a rate posticipate
Nell’ammortamento a rate posticipate si conviene che le rate 𝑅𝑘 vengano pagate alla fine di ciascun periodo
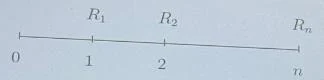
Ogni rata 𝑅𝑘, con 1≤𝑘≤𝑛, è la somma di una quota interessi 𝐼𝑘 e di una quota capitale 𝐶𝑘
Per quanto riguarda l’attualizzazione delle rate, deve essere soddisfatto il vincolo di equivalenza finanziaria fra le prestazioni del mutuante e l’insieme di prestazioni del mutuatario.
dove tutti gli importi sono valutati all’epoca t=0
Le quote di capitale 𝐶𝑘 devono soddisfare il vincolo di chiusura
Il debito residuo in corrispondenza di epoche intere è:
La quota interessi pagata all’epoca 𝑘,𝐼𝑘, è proporzionale al debito residuo in essere all’inizio del periodo
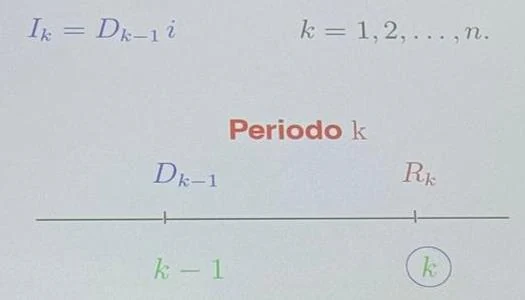
[𝑘−1,𝑘], cioè al debito residuo 𝐷𝑘−1, relativo all’epoca 𝑘−1.
Dalle equazioni viste si ottiene un sistema
Dalle equazioni del sistema si può ottenere la seguente relazione tra i debiti residui e le rate
Ammortamenti a rate anticipate
Nell’ammortamento a rate anticipate la rata 𝑅̈𝑘 relativa al periodo [𝑘, 𝑘+ 1], con 𝑘= 0,1,… ,𝑛−1 viene pagata all’inizio del periodo, cioè all’epoca k.
Negli ammortamenti a rata anticipata si ha pertanto 𝑅̈𝑛= 0, mentre ogni rata 𝑅̈𝑘, con 0≤𝑘≤𝑛−1, è la somma di una quota di interessi 𝐼̈𝑘 e di una quota capitale 𝐶̈𝑘
L’equivalenza finanziaria richiede che le rate soddisfino la relazione
Mentre per le quote di capitale sussiste il vincolo di chiusura
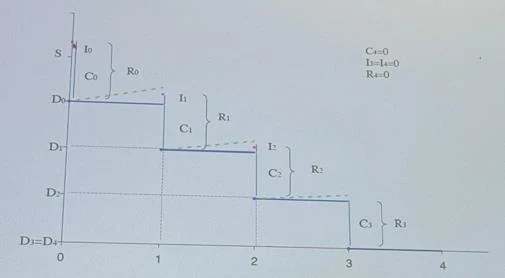
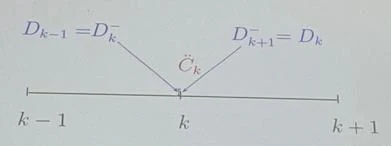
Nella pratica finanziaria è usuale valutare il debito residuo immediatamente prima, anziché dopo, il pagamento delle rate in scadenza. Indichiamo con 𝐷𝑘 − debito residuo valutato immediatamente prima dell’epoca k (e quindi prima del pagamento della quota capitale 𝐶𝑘). Il debito residuo calcolato immediatamente prima del pagamento della rata che scade all’epoca k, 𝐷𝑘 −, coincide con il debito residuo calcolato immediatamente dopo il pagamento della rata che scade all’epoca 𝑘−1, 𝐷𝑘−1 𝐷𝑘
La situazione, osservata al momento in cui scade la rata 𝑅̈𝑘 e quindi viene pagata la quota capitale 𝐶̈𝑘, può essere rappresentata graficamente come segue.
Poiché la quantità 𝐷0 − è calcolata prima del pagamento della prima rata, si ha 𝐷0
non riceva mai a prestito l’intera somma S che formalmente costituisce l’importo del prestito. Infatti, la somma che il debitore effettivamente riceve all’epoca t = 0, detratta la prima rata che scade nel momento stesso in cui egli riceve il prestito, è pari a 𝑆− 𝑅0 La quota interessi pagata all’epoca k, 𝐼̈𝑘, si riferisce agli interessi relativi al periodo [k, k + 1] ed è quindi proporzionale al debito residuo in essere all’inizio del periodo, cioè al debito residuo 𝐷𝑘= 𝐷𝑘+1
− , relativo all’epoca k (quello calcolato immediatamente dopo il pagamento della rata che scade all’epoca k o, equivalentemente, prima che scada la rata pagata all’epoca k + 1). Gli interessi relativi al periodo [k, k + 1]
−𝑖 Tuttavia, questi interessi scadrebbero alla fine del periodo; poiché vengono invece pagati all’inizio del periodo, cioè un periodo prima della loro scadenza “naturale”, il loro importo va attualizzato per un periodo. La quota interessi 𝐼̈𝑘, Con 𝑖 = 0, 1,. .. ,𝑛 − 1, è quindi pari a
Dalle equazioni viste si ottiene un sistema di 3𝑛 equazioni in 4𝑛 incognite che può essere risolto sequenzialmente, a cominciare da k = 1 e incrementando poi via via l’indice k, una volta fissate a priori nelle clausole contrattuali n grandezze (ad esempio le n quote capitali 𝐶̈𝑘 o le n rate 𝑅̈𝑘). In corrispondenza delle epoche intere k (subito prima del pagamento delle rate 𝑅̈𝑘), il debito residuo 𝐷𝑘 − soddisfa la relazione
Da cui si ottiene
Ricordando che vale la relazione
Si trova quindi
−− 𝑅̈𝑘) (1 + 𝑖) Da quest’ultima relazione si può ottenere l’espressione delle rate in funzione dei debiti residui.
Ammortamenti con interessi anticipati
Gli ammortamenti con anticipazioni degli interessi prevedono che le quote di capitale siano pagate in via posticipata, cioè alla fine di ciascun periodo, mentre le quote interessi vanno versate in via anticipata, e quindi all’inizio di ogni periodo. Pertanto le rate 𝑅𝑘 ∗ sono la somma di una quota interessi 𝐼𝑘 ∗ pagata in via anticipata (in corrispondenza delle
∗ pagata in via posticipata (in corrispondenza delle
Per le rate intermedie, relative alle epoche da 1 a 𝑛−1, si ha 𝑅𝑘
∗+ 𝐼𝑘
Ammortamento a quote capitale costanti
Un modello di ammortamento progressivo molto utilizzato è quello che considera quote di ammortamento costanti pagate in via posticipata. Le quote di ammortamento sono:
La quota interessi può essere corrisposta sia in forma posticipata che in forma anticipata.
Ammortamento italiano
Nel caso in cui sia le quote capitali che gli interessi sono posticipati (ammortamento italiano) si ha, per 𝑘=
Le relazioni (43)—(46) consentono di scrivere direttamente le singole voci che compaiono nel piano di ammortamento, senza dover utilizzare le relazioni, ricorsive descritte nel sistema (14).
Ammortamento a quote capitale costanti: andamento
Nell’ammortamento con quote di capitale costanti le quote di debito residuo si presentano in progressione aritmetica decrescente di ragione −𝑆/𝑛. Allo stesso modo si comportano sia le quote interessi, sia le rate, che si evolvono secondo una progressione aritmetica decrescente e di ragione −𝑖𝑆/𝑛 se gli interessi sono pagati in via posticipata e di ragione −𝑑𝑆/𝑛 se gli interessi sono pagati in via anticipata.
Ammortamento francese
Un altro tipo di ammortamento molto utilizzato è l’ammortamento a rate costanti posticipate, detto anche ammortamento francese. Nell’ammortamento a rate costanti posticipate la somma S che all’epoca t = 0
passa dal creditore al debitore può essere intesa come il valore attuale di una rendita a rate costanti posticipate di importo R. L’equivalenza finanziaria richiede che per le rate valga la relazione:
Da questa relazione si ottiene immediatamente l’importo della rata
L’ammortamento francese è caratterizzato da quote di capitale crescenti in progressione geometrica di ragione (1 + 𝑖), cioè fra due quote di capitale successive vale la relazione 𝐶𝑘 𝐶𝑘−1
Per dimostrare questa proprietà osserviamo che la rata che si deve all’epoca k è
Mentre la rata che si deve pagare all’epoca k+1 è
Dal momento che le rate sono di importo costante R, si deve avere
Semplificando si ottiene
Che implica proprio che le quote di capitali si evolvono secondo una progressione geometrica di ragione 1+i
Ammortamento tedesco
Nel caso in cui le quote di capitale sono posticipate ma gli interessi sono anticipati (si parla in tal caso di ammortamento tedesco) le relazioni (43) per le quote di capitale e (44) per i debiti residui continuano a valere, mentre le quote di interesse sono espresse da 𝐼𝑘
E le rate sono date da
Ammortamento americano a due tassi
Una variante all’ammortamento con un’unica quota di capitale versata alla scadenza è l’ammortamento in cui il debitore si impegna a ricostituire in capo a n anni il capitale mutuato S mediante versamenti annui costanti detti quote di accumulazione. Tali pagamenti vengono effettuati direttamente al creditore o vengono depositati presso un istituto di credito che funge da garante. Si parla in tal caso di ammortamento a due tassi o di ammortamento americano.
Ammortamento americano
L’aggettivo americano è dovuto al fatto che questo sistema di ammortamento viene tuttora praticato in molti degli Stati d’America. La dizione a due tassi è giustificata dal fatto che normalmente il tasso di interesse i* in base al quale vengono capitalizzate le quote di accumulazione (tasso di accumulazione) è diverso dal tasso tecnico di remunerazione i che viene utilizzato per il calcolo delle quote di interesse del prestito. A carico del debitore gravano ogni anno:
- le quote di interesse, che (se supposte posticipate) ammontano a 𝐼𝑘= 𝐼= 𝑆𝑖 con 𝑘= 1,2,… ,𝑛
- e le quote di accumulazione (sinking-fund) 𝑄𝑘= 𝑄, con 𝑘= 1,2, …, 𝑛 che sono per ipotesi costanti e tali da consentire alla scadenza la ricostituzione del capitale mutuato S.
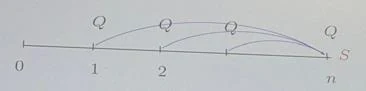
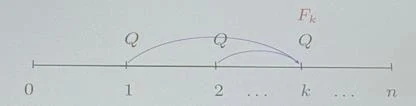
Pertanto si deve avere e le quote di accumulazione Q sono di importo
Alla fine di ogni periodo il debitore paga quindi complessivamente la somma
Si chiama fondo di ammortamento in un dato istante l’insieme delle quote di accumulazione già versate assieme con i rispettivi interessi maturati
All’epoca k, subito dopo il pagamento della k-esima rata, la consistenza del fondo di ammortamento 𝐹𝑘 è pari a
In un’epoca t non intera, con 𝑘 < 𝑡 < 𝑘+ 1, la consistenza del fondo di ammortamento 𝐹𝑡 è
Criteri di scelta degli investimenti
Criteri di scelta tra investimenti certi
Scelta tra alternative di investimento
Prendere una decisione significa operare una scelta fra azioni che si presentano in alternativa e che comportano conseguenze diverse. Le scelte di un decisore razionale mirano a ottenere il profitto più elevato e vengono effettuate in base a un criterio o principio di valutazione che ha lo scopo di individuare l’alternativa più vantaggiosa.
VAN/REA e TIR
Un progetto finanziario discreto e certo è caratterizzato da un insieme di situazioni finanziarie cioè da un insieme di movimenti di denaro e dalle epoche temporali in cui tali movimenti si manifestano.
Indichiamo con 𝑃0,𝑃1, … ,𝑃𝑛 gli importi di tali situazioni finanziarie, che rappresentano delle entrate se positivi e degli esborsi se negativi. Siano, inoltre, 𝑡0 = 0, 𝑡1,… ,𝑡𝑛= 𝑇 le rispettive scadenze.
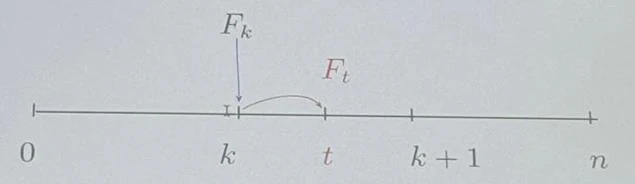
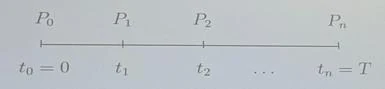
La differenza 𝑇−𝑡0 = 𝑇 rappresenta la durata dell’operazione
Risultato economico attualizzato (REA)
La funzione che esprime la somma degli importi 𝑃𝑘 attualizzati all’epoca iniziale 𝑡= 0 in regime di interesse composto al tasso i.
È detta Risultato Economico Attualizzato (REA) o Valore Attuale Netto (VAN) o Discounted Cash Flow (DCF). Tasso Interno di Rendimento (TIR) Si dice invece Tasso Interno di Rendimento (TIR) o Tasso Implicito o Internal Rate of Return (IRR) la soluzione i*, se esiste ed è unica (e maggiore di -1), dell’equazione:
Criterio del TIR
Tra due operazioni di investimento (finanziamento) dotate di TIR, è conveniente scegliere quella con il tasso interno di rendimento maggiore (risp. di costo minore). Il criterio del TIR appena enunciato, data la sua semplicità, non ha bisogno di particolari commenti; inoltre, in generale, possiamo asserire che: Una operazione di investimento (finanziamento) dotata di TIR può essere eseguita se il suo tasso interno di rendimento è maggiore (risp. minore) di un tasso di riferimento prefissato, al quale si ritiene di poter altrimenti investire le proprie disponibilità (risp. al quale si ritiene di potersi altrimenti finanziare).
VAN/REA e TIR
Il tasso interno di rendimento e il risultato economico attualizzato sono i due indicatori più usati per esprimere la redditività di un’operazione e per confrontare due operazioni con caratteristiche non molto diverse fra di loro. L’omogeneità delle operazioni finanziarie Qualunque criterio si utilizzi per valutare la convenienza economica delle operazioni finanziarie, occorre che queste siano omogenee fra loro per poter essere confrontate. per essere omogenei gli investimenti devono avere stessa durata e stesso input inziale, per esempio se prendiamo in considerazione questi investimenti:
- anche se entrambi hanno stessa durata, ovvero tre anni, l’input iniziale è diverso. Quindi i due investimenti NON sono omogenei.
Valore Attuale Netto (VAN)
Il criterio del VAN per la scelta tra due o più investimenti ha due limiti principali alla sua applicazione:
- la scelta del tasso di valutazione j, essendo legata a considerazioni non del tutto oggettive, condiziona fortemente il risultato;
- l’ipotesi di un tasso di valutazione costante nel periodo di osservazione è troppo restrittiva se pensiamo che nella realtà le variazioni di tasso possono essere rilevanti nel tempo. Il secondo può essere risolto, come vedremo, mediante l’uso dei tassi a termine, cioè considerando la presenza di tassi diversi per le diverse scadenze.
Tasso Interno di Rendimento (TIR)
La ricerca del tasso interno di rendimento si riduce alla soluzione di un’equazione e quindi non lascia spazio all’intervento del decisore. Tale equazione, però, per certe operazioni finanziarie risulta impossibile o presenta più di una soluzione, dando luogo a situazioni che inducono a riflettere sulla validità del TIR.
Tasso Interno di Rendimento (TIR): esistenza e limiti
È opportuno notare che un’operazione finanziaria potrebbe non essere dotata di TIR; ciò avviene quando l’equazione del TIR non ammette soluzioni reali positive oppure ne ammette più di una. Esiste un teorema (Norstrom) che fornisce una condizione sufficiente per l’esistenza del TIR:
l’operazione finanziaria possiede un unico TIR positivo
Sostanzialmente se il primo pagamento è inferiore alla somma dei successivi incassi, quindi mi sto finanziando, il TIR esiste ed è significativo (unico). Teorema di Cartesio: il numero delle radici reali positive di un polinomio, contate con molteplicità, è uguale al numero delle variazioni di segno dei coefficienti oppure è inferiore a esso di un numero pari. Il criterio fornisce quindi un limite al numero di radici positive, non l’identità generale N = h.
In particolare, se non vi sono variazioni di segno non vi sono radici positive; se vi è una sola variazione di segno, può esserci al massimo una radice positiva e, quando le ulteriori condizioni dell’operazione ne garantiscono l’esistenza, il TIR positivo è unico. Si è ottenuto il seguente risultato:
Condizione sufficiente affinché l’equazione del TIR ammetta un’unica soluzione positiva è che gli importi 𝑥0,… , 𝑥𝑛 cambino segno solo una volta. In sostanza è il caso del pagamento seguito dagli incassi (investimento in senso stretto) oppure dell’incasso seguito dai pagamenti (finanziamento in senso stretto). Nell’esempio precedente il TIR coincide esattamente col tasso cedolare in quanto, per come abbiamo definito l’operazione x/t, il prezzo d’acquisto del titolo era alla pari. Nella più comune ipotesi in cui il prezzo non è alla pari, il TIR fornisce l’effettivo rendimento del titolo, a prescindere dal tasso percentuale delle cedole, tenendo conto dell’aggio o del disaggio sull’acquisto iniziale. In generale, per un titolo obbligazionario: Acquisto sopra la pari ↔︎ TIR < tasso cedolare
Acquisto alla pari ↔︎ TIR = tasso cedolare
Acquisto sotto la pari ↔︎ TIR > tasso cedolare Nel secondo enunciato del criterio del TIR viene implicitamente messa in risalto l’esistenza di un tasso unico costante per una durata anche notevole, con cui il valutatore opera la scelta. Ciò, purtroppo, rappresenta un limite in quanto il tasso di riferimento è arbitrario; inoltre è ipotizzato costante per tutta la durata dell’operazione. Questi limiti sono gli stessi già visti per il VAN. Osservazione. Se due operazioni di investimento A e B hanno rispettivamente un TIR del 4% e 5%, perché possiamo preferire la B, supponendole nello stesso contesto finanziario? In altre parole, a parità di altre condizioni, nello stesso ambiente finanziario è difficile pensare che coesistano due operazioni con TIR differenti: quella sconveniente non avrebbe modo di esistere. Esistono, però, casi in cui effettivamente il TIR può essere d’aiuto. Inoltre, è vero che vi sono numerosi risultati teorici che garantiscono l’esistenza e l’unicità del TIR nel caso di particolari classi di operazioni finanziarie, tuttavia, anche quando vi è un solo TIR possono sorgere dei seri dubbi sulla significatività di tale tasso. L’esistenza e l’unicità del TIR sono condizioni solo necessarie per il suo impiego. Il fatto che il TIR esista e sia unico non consente certo di affermare che il suo valore rappresenta una misura corretta della redditività di un progetto finanziario. Confronto fra progetti di investimento Supponiamo che un risparmiatore desideri confrontare due progetti di investimento, che indichiamo con le lettere A e B.
Siano 𝑅𝐸𝐴𝐴(𝑖) e 𝑅𝐸𝐴𝐵(𝑖) le funzioni che esprimono i valori attuali dei due progetti e 𝑇𝐼𝑅𝐴, 𝑇𝐼𝑅𝐵 i corrispondenti tassi interni, che supponiamo esistere. Ci proponiamo di far vedere come la scelta del progetto con tasso interno maggiore non costituisca necessariamente la politica ottima che il risparmiatore deve seguire. Consideriamo i due progetti: A: (curva con tratto continuo)➔ {(-100, 0), (25, 1), (25, 2), (25, 3), (25, 4), (25, 5), (25, 6)} B: (curva tratteggiata)➔ {(-100, 0), (40, 1), (30, 2), (20, 3), (20, 4), (20, 5), (15, 6)}. Si ha:
- 𝑇𝐼𝑅𝐴≅0,1298
- 𝑇𝐼𝑅𝐵≅0,1432 Per i* ≅0.0656 i due REA coincidono
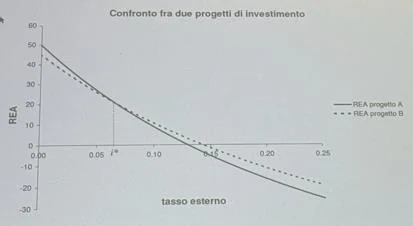
Limiti del TIR: esempi
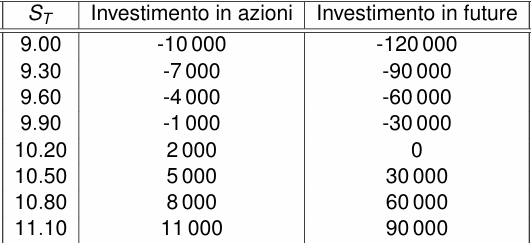
Agendo in maniera opportuna sul flusso dei costi e dei ricavi si possono ottenere dei TIR davvero sorprendenti. Si considerino le seguenti operazioni finanziarie, tutte caratterizzate da ricavi di 1000 euro al mese per 18 mesi e dai seguenti costi: A: 2670 euro dopo 3 mesi e 12 500 euro dopo 8 mesi; B: 0.05 euro subito, 2670 euro dopo 3 mesi e 12500 euro dopo 8 mesi; C: 67 euro subito, 2670 euro dopo 3 mesi e 12430 euro dopo 8 mesi, D: 2700 euro dopo 2 mesi e 12700 euro dopo 6 mesi; E: 33 euro subito, 2670 euro dopo 2 mesi e 12470 euro dopo 8 mesi. → Per quanto riguarda i TIR si ha:
A: non esiste alcun TIR in quanto l’equazione 𝑅𝐸𝐴(𝑖) = 0 non ha soluzioni per 𝑖 ≥ −1;
B: ne esiste uno solo e vale 4.09895027 × 1053 %; C: ne esiste uno solo e vale 2.37552278 × 10¹⁶ %; D: ne esistono due e valgono rispettivamente: 66.1989% e 75 656.48955 %; E: ne esistono tre e valgono rispettivamente: 431.1216 %,570.6911% 𝑒 2.95774086 × 10¹⁹ %. Si osservi che le operazioni considerate sono molto simili tra loro; altrettanto non si può dire dei loro tassi interni di rendimento. La giustificazione di tali stranezze e in gran parte collegata con il fatto che tutte e cinque le operazioni finanziarie precedenti presentano dei costi e dei ricavi temporalmente mescolati e non hanno le caratteristiche di un puro investimento, anche se apparentemente potrebbero essere considerate tali.
Tasso di rendimento modificato (TRM/MIRR)
Riflettendo sugli esempi e sui risultati riportati nei paragrafi precedenti appare evidente che i criteri di valutazione proposti si basano su ipotesi che difficilmente trovano pieno riscontro nella realtà. Assegnato un progetto di investimento, quello che effettivamente interessa è riuscire a quantificare una misura della ricchezza che si accumulerà in corrispondenza dell’epoca di scadenza T con il progetto in esame. Generalizzazione 1
Se sono noti i tassi di interesse 𝑖𝑘 con 𝑘= 0,1, …, 𝑛 vigenti alle epoche 𝑡𝑘, un semplice indicatore della ricchezza finale originata dal progetto è:
L’ipotesi su cui si fonda tale indicatore è che a ogni importo, sia positivo che negativo, sia collegato un tasso di interesse che si mantiene costante per tutto il periodo di tempo che manca alla conclusione dell’operazione. Più precisamente si suppone che un ricavo possa essere impiegato a un tasso che varia in relazione al momento in cui tale ricavo è percepito e che tale tasso rimanga inalterato fino alla scadenza dell’operazione. Analogamente, si suppone che un costo possa essere finanziato a un tasso che dipende dal momento in cui si deve far fronte a tale costo, ma che da quel momento fino alla scadenza dell’operazione il tasso si mantenga costante. Generalizzazione 2: il criterio T.R.M. Un altro indicatore di ricchezza finale si può ottenere considerando la procedura 𝑇. 𝑅.𝑀.; la sigla è l’acronimo dei cognomi dei tre studiosi (Teichroew, Robichek e Montalbano) che hanno proposto il criterio. Il metodo 𝑇.𝑅.𝑀. si basa sull’ipotesi che i tassi da utilizzare siano diversi in relazione al fatto che i montanti (saldi) parziali alle varie scadenze siano positivi o negativi. Si indichi con 𝑖+, il tasso di interesse che si applica se il montante in corrispondenza delle singole scadenze è positivo e con 𝑖− il tasso per montanti negativi.
Tasso di rendimento modificato (TRM/MIRR)
Alle epoche 𝑡0 = 0, 𝑡1,𝑡2, …,𝑡𝑛 i montanti sono dati da
Pagamenti rateizzati: T.A.N. e T.A.E.G. È usuale che nelle offerte di vendita con pagamenti rateizzati (si pensi ad esempio alla vendita di automobili e motorini) vengano evidenziati due diversi indicatori del costo dell’operazione finanziaria connessa alla dilazione di pagamento, denominati T.A.N. e T.A.E.G. II T.A.E.G., in particolare, dal 1992 deve per legge essere indicato negli annunci pubblicitari e nei contratti proposti alla clientela (art. 20 legge 142/92, in applicazione di una direttiva C.E.E.). Il tasso annuo nominale (T.A.N.) rappresenta il tasso interno di costo dell’operazione calcolato sul prezzo di listino senza considerare le eventuali spese aggiuntive previste dal contratto, quali commissioni e spese per l’apertura della pratica. Il tasso annuo effettivo globale (T.A.E.G.) è invece il tasso interno dell’operazione che tiene conto delle spese aggiuntive previste dal contratto.
Si supponga, ad esempio, che il contratto preveda un prezzo di listino S relativo all’epoca 𝑡0 = 0, il pagamento alle epoche 𝑡1,𝑡2,…, 𝑡𝑛 di n rate di importo rispettivamente 𝑅1,𝑅2,… , 𝑅𝑛 e un costo di apertura pratica di importo C corrisposto in via anticipata all’epoca 𝑡0 = 0.
Tasso Annuo Nominale (TAN)
Allora il T.A.N. è il TIR dell’operazione finanziaria in cui si pone
Cioè la radice positiva dell’equazione
Altri criteri di scelta Oltre ai criteri del REA e del TIR sono stati proposti in letteratura numerosi altri criteri per la valutazione della redditività (o onerosità) di un progetto e per la scelta fra progetti alternativi. Criterio del tempo di recupero (pay-back time) Uno di questi è il criterio del tempo di recupero (pay-back time). Per comprendere la filosofia di tale criterio consideriamo un progetto di investimento che prevede un unico esborso iniziale 𝑃0 e un insieme di introiti
Siano
I saldi cumulati di cassa Nell’ipotesi che risulti 𝐴𝑛 > 0, cioè che la somma degli introiti superi l’esborso iniziale 𝑃0, esiste ed è unica l’epoca 𝑡𝑐 in corrispondenza della quale gli elementi dell’insieme dei saldi cumulati di cassa presentano un’inversione di segno (𝐴𝑐−1 < 0,𝐴𝑐≥0). Tale epoca 𝑡𝑐 rappresenta il tempo necessario per recuperare la somma inizialmente investita. Tanto minore è il tempo di recupero tanto più redditizio viene considerato l’impiego.
È chiaro che di fronte a un progetto di finanziamento i saldi cumulati di cassa 𝐴𝑘, con 𝑘 = 0,1, … ,𝑛
misurano i costi dell’operazione, di modo che risulta naturale fra due progetti di finanziamento scegliere quello con tempo di recupero più lontano. Il criterio del tempo di recupero si basa su fondamenti logici piuttosto ingenui e in molti casi può suggerire conclusioni del tutto inaccettabili. Limiti del PBP (payback period)
- Non tiene conto dell’aspetto temporale dell’operazione finanziaria: è come se il tasso di valutazione fosse nullo.
- Non considera gli importi successivi al PBP: una operazione finanziaria con PBP breve e incassi futuri “minimi” viene preferita ad una con PBP più lungo ma incassi futuri “ingenti”.
Per superare almeno il primo limite si può calcolare il cumulo degli importi attualizzati all’epoca t=0
secondo un tasso di valutazione prestabilito; poco o nulla si può fare in merito alle quantità successive al PBP, in quanto il criterio è di tipo “temporale” e non quantitativo.
Rapporto benefici/costi
Un criterio che presenta analogie con il REA è il criterio del rapporto benefici/costi secondo il quale, assegnato un insieme di progetti in cui i ricavi e i costi si accavallano temporalmente e scelto un opportuno tasso di attualizzazione, si deve calcolare il rapporto fra il valore attuale dei ricavi e quello dei costi. Si sceglie il progetto che presenta il rapporto più elevato.
Rendimento del primo periodo
Un altro criterio che può essere utilizzato quando si ha un solo esborso iniziale 𝑃0 e un insieme di introiti 𝑃𝑘
con 𝑘 = 1, .. ., 𝑛, in corrispondenza di epoche successive è il criterio del rendimento del primo anno o del primo periodo. Calcolati i rapporti del tipo 𝑃1 −𝑃0 la scelta cade sul progetto con rapporto più elevato. Tale criterio, se si tralascia il caso di ricavi costanti, risulta piuttosto grossolano e di scarsa utilità in quanto si limita a misurare solo la redditività del primo periodo.
Opzioni reali
Opzioni reali
Il NPV vede l’investimento come una serie di eventi predeterminati e immodificabili nel corso del tempo. Questa metodologia si rivela efficace, quindi, quando i flussi di cassa sono certi nel loro ammontare e nella loro manifestazione temporale. Il NPV assume implicitamente che, in caso di investimento irreversibile, la decisione sia del tipo “now or never” senza avere l’opportunità di posticipare la decisione, o, in caso di investimento reversibile, non vi sia la possibilità di modificarne le caratteristiche iniziali. Ciò presume una gestione passiva delle strategie operative da parte del management dell’impresa. Il NPV non considera però la flessibilità legata all’investimento reale. Il manager ha la possibilità, grazie alle informazioni che raccoglie nel corso del tempo, di cambiare ciò che era stato precedentemente stabilito. Il diritto (senza alcun obbligo) di conseguire un vantaggio derivante da un’opportunità in un ambiente caratterizzato da incertezza. Idea generale che gli investimenti possono essere considerati come un portafoglio di opzioni da esercitare ora o nel futuro. L’impresa può essere vista come un insieme di potenzialità inespresse; col passare del tempo tali potenzialità possono maturare. L’elemento cruciale che determina l’esistenza di un’opzione è, quindi, l’incertezza, in virtu’ della quale è possibile attribuire un premio all’attesa, ovvero al differimento di una decisione, in quanto in tal modo è possibile acquisire nuove informazioni. Il termine “real options” fu coniato da Myers nel 1977 e si riferisce all’applicazione della teoria dell’option pricing alla valutazione di investimenti non finanziari anche detti “reali” e caratterizzati da opportunità di apprendimento e flessibilità. Mentre le opzioni scambiate nei mercati finanziari sono dei contratti finanziari (che possono avere come sottostante oggetti tangibili e intangibili), il temine “reale” indica la natura non finanziaria dell’attività sottostante. Approcci comuni per valutare le opzioni reali, come il modello Black-Scholes, il modello binomiale ad albero, il modello Monte Carlo di simulazione.
Applicazioni delle opzioni reali
Le industrie petrolifere, le industrie minerarie e dei servizi elettrici sono state le prime ad utilizzare la metodologia Real Options, a causa della dimensione del capitale investito, della durata degli investimenti e dell’alto livello di incertezza. Da allora le industrie farmaceutiche, produttive, high-tech e della comunicazione hanno adottato questa tecnica per gli stessi motivi, perché tutte le aziende operano ormai in un contesto economico incerto. Per i progetti di ricerca e sviluppo, le opzioni reali esistono quasi naturalmente: al termine della fase di ricerca, infatti, l’impresa ha l’opzione di investire nello sviluppo e nella commercializzazione del nuovo prodotto. Un’impresa multinazionale può generare opzioni di switch collegate ai costi di produzione nei diversi Paesi in cui opera e localizzare di volta in volta la produzione nel paese che risulta al momento più conveniente. L’azienda XXX deve valutare l’opportunità di lanciare un nuovo prodotto sul mercato. Questo progetto richiede un investimento iniziale (I0) di 250 mln. Si prevede che questo progetto possa generare flussi di cassa per 300 mln, nel caso la domanda sia alta (scenario che si può verificare con una probabilità pari a q=0.6), e 100 mln nel caso la domanda sia bassa (q=0.4). Il PV (Present Value) del progetto è
Il NPV è quindi negativo e il progetto non dovrebbe essere attuato. Supponiamo ora di avere un brevetto che protegge il nuovo prodotto e questo permette di ritardare il lancio di un anno. Il brevetto aggiunge valore all’investimento. Il management deciderà quindi di avviare il progetto se il valore l’anno successivo sarà superiore ad I0.
Forward, futures e copertura dei rischi
Forward e futures
La Natura dei Derivati I derivati sono strumenti il cui valore dipende dal valore di altre più fondamentali variabili sottostanti. Contratti a pronti e a termine I contratti per l’acquisto di un bene possono prevedere che la consegna e il pagamento del bene abbiano luogo immediatamente; in tal caso si parla di contratto a pronti (spot contract). In alternativa, il contratto può prevedere che il pagamento e la consegna avvengano in un’epoca futura, ma a un prezzo che viene concordato all’epoca corrente (contratto a termine). Nei contratti a termine le regole vengono stabilite in anticipo rispetto all’epoca in cui avviene lo scambio. I primi contratti future (mercati ufficiali) I contratti future inizialmente si svilupparono per venire incontro alle necessità degli agricoltori e dei mercanti. Il primo contratto ufficiale di tipo future trovò attuazione a Chicago nel 1848. Gli agricoltori volevano fissare un limite al prezzo al quale poter vendere i loro raccolti; i commercianti volevano vincolare il prezzo da pagare per venire in possesso dei raccolti. Stipulando un contratto future agricoltori e commercianti raggiungono contemporaneamente i propri obiettivi. Sviluppo dei mercati Attualmente sono numerose le Borse che trattano i contratti future e di varia natura sono i beni sottostanti i contratti. I mercati dei contratti future hanno avuto negli ultimi decenni uno straordinario successo attirando l’attenzione di moltissimi operatori che si sono avvicinati a tali contratti soprattutto con scopi di protezione da varie forme di rischio. Secondo stime della Bank for International Settlements, alla fine del
2010 il valore dei contratti OTC in essere era oltre 10 volte superiore al valore dei contratti stipulati nei mercati ufficiali e superava i 21 mila miliardi di dollari. Esempio Un risparmiatore desidera investire 100 mila euro. È convinto che il titolo GGG che attualmente quota
𝑆0 = 10 euro aumenti più degli altri nei prossimi mesi. Il risparmiatore fissa il suo orizzonte temporale di investimento in T = 6 mesi ed acquista 10 mila azioni GGG esaurendo in tal modo la sua disponibilità.
Indicato con 𝑆𝑇 la quotazione del titolo azionario fra 6 mesi, la funzione di profitto (o perdita) è
Guadagni e perdite. Titolo azionario
Se fra 6 mesi il titolo azionario non cambia di valore (𝑆𝑇= 𝑆0 =10), allora l’investimento si chiude, ovviamente, in pareggio. Se fra 6 mesi il titolo GGG vale 12 euro, il risparmiatore guadagna il 20% del suo capitale iniziale in quanto
Se l’intuizione del risparmiatore non è corretta e ad esempio l’azione all’epoca T quota 7.50 euro, il risparmiatore subisce una perdita di 25000 euro. Investimento con contratto future In alternativa all’acquisto azionario il risparmiatore, sempre convinto che il titolo GGG si rivaluterà nei prossimi 6 mesi, può stipulare un contratto future sul titolo GGG assumendo una posizione lunga con scadenza fra 6 mesi (il terzo venerdì di dicembre).
Supponiamo che prezzo di consegna del contratto future sia 𝐹0,𝑇 = 𝐾0,𝑇 = 10.20 𝑒𝑢𝑟𝑜 (superiore del 2%
rispetto alla quotazione corrente 𝑆0) e i margini iniziali siano di 1 euro per ogni azione GGG coinvolta nel contatto future. Investendo tutti i 100 mila euro la posizione lunga consente di “controllare” 100 mila azioni GGG. Future alla scadenza Se fra 6 mesi il titolo azionario non cambia di valore rispetto alla quotazione iniziale, allora l’investimento si chiude con una “piccola” perdita per ogni azione GGG coinvolta (la perdita complessiva è di 0.2 · 100000 =
20000 euro).
Se fra 6 mesi il titolo azionario GGG vale 12 euro (𝑆𝑇 = 12 euro), cioè se la quotazione è aumentata del 20%, il guadagno del risparmiatore è (𝑆𝑇−𝐹0,𝑇)·100000 = 180000 euro. In termini percentuali il guadagno è del
180%. Intuizione non corretta Se l’intuizione del risparmiatore non è corretta e l’azione all’epoca T vale 7.50 euro, il risparmiatore subisce una perdita di (𝑆𝑇−𝐹0,𝑇)·100000 = 270000 euro. In termini percentuali la perdita è del 270%. Il risparmiatore non solo perde tutto il capitale iniziale, ma per onorare gli impegni presi si indebita per 170 mila euro. Guadagni e perdite per l’investimento in titoli azionari e future su tali titoli 𝑆𝑇 𝜖 [9.00; 11.10]
Rischi dei derivati
I derivati incorporano una specie di scommessa sull’andamento delle quotazioni future di determinati beni. Se utilizzati in modo adeguato, la loro funzione fondamentale è di proteggere l’operatore da varie forme di rischio. Se vengono utilizzati senza le opportune conoscenze, i derivati diventano delle scommesse ad alto rischio, soprattutto se negoziati al di fuori dei mercati ufficiali. Prima del 2008, i mercati dei derivati OTC erano in gran parte non regolamentati. Le banche agivano da market makers, quotando «denaro» (bid) e «lettera» (ask). In genere, i contratti OTC venivano regolati in via bilaterale e richiedevano la preventiva sottoscrizione di un «contratto quadro» (master agreement) che definiva le linee generali delle condizioni contrattuali. Solo poche transazioni venivano regolate da una «controparte centralizzata» (central counterparty - CCP), che si interponeva tra le parti in modo simile alle clearinghouses di borsa. In seguito alla crisi e al fallimento di Lehman Brothers, sono state emanate norme volte ad accrescere la trasparenza dei mercati OTC, migliorarne l’efficienza e ridurre il rischio sistemico. Tra le modifiche normative figurano le seguenti:
- i derivati standard negoziati nei mercati OTC statunitensi devono essere trattati nelle «piattaforme per l’esecuzione degli swaps» (swap execution facilities - SEFs), che sono organismi simili alle borse;
- le istituzioni finanziarie di molti Paesi devono regolare la maggior parte dei derivati OTC standard attraverso una central counterparty (CCP);
- tutte le negoziazioni devono essere comunicate a un «registro centralizzato» (central repository). Lehman Brothers era una delle banche più attive sul mercato dei derivati OTC. Il suo fallimento (15 settembre 2008) è stato causato dall’ elevato utilizzo della «leva finanziaria» (leverage); da investimenti rischiosi e da problemi di liquidità. Quand’è fallita, Lehman aveva centinaia di migliaia di transazioni in essere con circa 8.000 controparti. L’accertamento di «chi doveva cosa a chi» è stato un vero e proprio incubo. Pericoli Alcune delle forti perdite su derivati si sono verificate perché gli operatori delegati a operare come hedgers o arbitraggisti si sono trasformati in speculatori. Un esempio è dato dalle operazioni effettuate da Jérôme Kerviel a Société Générale. Per evitare il tipo di problemi incontrati da Société Générale è molto importante che le istituzioni finanziarie e non finanziarie predispongano i necessari controlli per assicurarsi che i derivati vengano usati per i fini prestabiliti. Hedge Funds
Gli hedge funds non sono soggetti alle regole dei mutual funds e non offrono al pubblico le loro quote. Nel caso dei mutual funds:
- le politiche d’investimento devono essere dichiarate;
- gli investitori possono chiedere il rimborso in ogni momento;
- l’utilizzo del leverage deve essere molto contenuto;
- non possono essere assunte posizioni allo scoperto. Gli hedge funds non sono soggetti a queste regole. Attuano strategie sofisticate e utilizzano i derivati per fini di copertura, speculazione e arbitraggio. La dimensione del contratto Un’importante decisione che spetta alla Borsa in cui il future viene scambiato riguarda la dimensione (size) del contratto, cioè l’esatto ammontare di attività sottostanti che si debbono consegnare alla scadenza per ogni contratto stipulato. Una dimensione troppo grande scoraggia gli investitori che desiderano coprirsi con un’esposizione relativamente piccola. Una dimensione troppo piccola può comportare un costo di negoziazione elevato dato che ad ogni contratto stipulato viene associato un costo. Alcune Borse e fra queste anche quella italiana, con lo scopo di attirare l’interesse dei piccoli investitori hanno creato i contratti “mini” caratterizzati da una dimensione ridotta. L’open interest Un elemento fondamentale per l’analisi degli strumenti finanziari derivati e in particolare modo dei contratti future è l’open interest su ciascun contratto, cioè il numero complessivo di posizioni lunghe (e quindi corte) aperte sul contratto. Solamente le quotazioni che si riferiscono a contratti caratterizzati da ampi volumi si possono ritenere attendibili. Il volume degli scambi giornalieri può superare l’open interest; tale fenomeno sta a significare che gli operatori chiudono le loro posizioni prima del termine delle contrattazioni. Regolamentazione per cassa (cash settlement) Non sempre il contratto future ha termine con la consegna fisica del bene sottostante. Ad esempio i future sugli indici azionari vengono liquidati per contanti (cash settlement), in quanto non è conveniente o risulta praticamente impossibile la consegna materiale del bene. Nel contratto future sull’indice azionario S&P 500 (uno dei contratti future più scambiati a livello mondiale), la consegna del bene sottostante richiederebbe di costituire un portafoglio formato da 500 titoli azionari, con una composizione ben precisa. Il bene sottostante
- Se il bene sottostante a un contratto future è una merce questa può presentare caratteristiche diverse e può richiedere un aggiustamento del prezzo in funzione della qualità. Un fattore rilevante, soprattutto se il bene oggetto del contratto è una merce, è la specificazione del luogo e delle modalità di consegna.;
- se il bene è una valuta estera non possono sorgere dei dubbi sulle sue caratteristiche;
- se il bene sottostante è un titolo di Stato a lungo termine, l’operatore che è impegnato nella consegna dei titoli può scegliere fra un insieme di obbligazioni che rispettano determinati vincoli e presentano caratteristiche ben precise. La chiusura del contratto
La chiusura della posizione può essere effettuata a) stipulando un contratto di segno opposto (la posizione lunga viene controbilanciata da una posizione corta e viceversa) rispetto al contratto originale; b) versando alla controparte, prima della scadenza del contratto, una somma di denaro concordata. OSSERVAZIONE. Un prezzo future una volta concordato non cambia e rimane tale fino alla scadenza; con il trascorrere del tempo vengono fissati nuovi prezzi future sullo stesso bene e con la stessa scadenza; questi nuovi prezzi future sono diversi dai prezzi iniziali dato che le condizioni del mercato variano nel tempo.
Margini nei futures
La clearing house è la controparte centrale che garantisce e regola le posizioni sui futures; la negoziazione avviene sul mercato regolamentato. il suo compito principale è di organizzare le negoziazioni in modo da minimizzare le insolvenze. Per ogni contratto future stipulato viene richiesto il deposito di un margine di garanzia (margini iniziali) e si provvede giornalmente alla rivalutazione (nel conto deposito) del contratto per tenere conto dei profitti realizzati o delle perdite subite (margini giornalieri di mantenimento), in base all’evoluzione del prezzo del bene sottostante.
Depositi di garanzia
Depositi di garanzia tra traders e brokers: il trader può prelevare l’eccedenza rispetto al margine iniziale; se il saldo del conto scende al di sotto del margine di mantenimento, il trader riceve una «richiesta di integrazione» (margin call) e il giorno successivo deve riportare il saldo del conto al livello iniziale; il versamento integrativo è detto margine di variazione; se il cliente non lo effettua, il broker chiude la posizione. Depositi di garanzia tra soci e clearinghouse: i soci non sono soggetti al margine di mantenimento, ma i loro conti di deposito vengono accreditati o addebitati alla fine di ogni giorno lavorativo, nello stesso modo dei conti dei traders; tuttavia, per ogni tipo di contratto, il saldo dei conti deve essere sempre pari al margine iniziale. Margini: Aumento dei Prezzi Futures
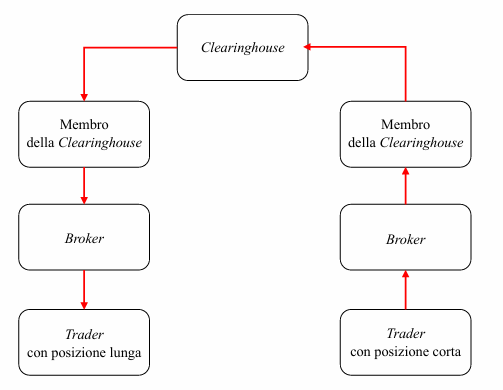
Mercati dei derivati
Mercati regolamentati
- in passato, i derivati sono stati negoziati esclusivamente con il «sistema delle aste alle grida» (openoutcry system), ma negli ultimi anni molte borse sono passate alle «contrattazioni elettroniche» (electronic trading)
- i contratti negoziati sono standardizzati e la compensazione centrale riduce fortemente il rischio di controparte, senza renderlo concettualmente nullo
Mercati over-the-counter (OTC)
- i mercati «paralleli» (over-the-counter markets) sono «reti» (networks) di «mediatori» (dealers) collegati tra loro per mezzo di telefoni e computers
- i contratti negoziati possono essere fuori standard e comportano un certo rischio di credito
Aspetti contabili e fiscali: nota introduttiva
Se un contratto viene usato per fini
- di copertura: i profitti o le perdite vengono riconosciuti nello stesso momento in cui si riconoscono i profitti o le perdite sulla voce che si intende proteggere;
- speculativi: i profitti o le perdite vengono riconosciuti sulla base del marking to market. Questo è il trattamento previsto per i futures negli Stati Uniti e in molti altri Paesi. Terminologia➔ La parte che ha deciso di comprare ha una posizione lunga mentre la parte che ha deciso di vendere ha una posizione corta.
Vendite allo scoperto
La vendita allo scoperto consiste nel vendere titoli che non si possiedono. I titoli vengono presi in prestito attraverso un broker e vengono venduti nel modo consueto. A volte occorre pagare un tasso d’interesse per il prestito dei titoli. Chi vende allo scoperto dovrà prima o poi ricomprare i titoli per restituirli al broker da cui li ha presi in prestito; dovrà pagare i dividendi e gli altri eventuali proventi al legittimo proprietario dei titoli.
Simbologia per forward e futures
𝑆0: prezzo spot dell’azione al tempo 0. 𝐹0: prezzo forward o futures dell’azione al tempo 0. T: scadenza del contratto forward o futures. r: tasso d’interesse privo di rischio per la scadenza T.
Contratti futures
I contratti futures sono: accordi per acquistare o vendere un’attività ad una certa data futura, ad un certo prezzo. Simili ai contratti forward ma negoziati in borsa (diversamente dai contratti forward che sono negoziati nei mercati over the counter).
Differenze tra forward e futures
I prezzi dei contratti forward e future presentano ovviamente stretti legami con prezzo spot dell’attività sottostante. I prezzi dei contratti forward sono più facili da valutare in quanto prevedono un unico pagamento alla scadenza. Si può dimostrare che, quando il tasso di rendimento dei titoli finanziari privi di rischio è costante per tutte le scadenze, i prezzi dei contratti future e forward con la stessa data di consegna coincidono. Con tassi di interesse variabili i prezzi teorici forward offrono “una buona” approssimazione dei corrispondenti prezzi future.
Valore alla stipula
Quando si stipula un contratto (t = 0) forward o future il prezzo di consegna 𝐾0,𝑇 viene fissato uguale al
La scelta del prezzo di consegna viene effettuata in modo che non ci siano scambi (iniziali) di denaro fra i due operatori.
Indicato con 𝑓𝑡 (t ϵ [0, T]) il valore del contratto in posizione lunga si ha pertanto 𝑓0 = 0 cioè inizialmente il valore del contratto è nullo per costruzione.
Valore alla scadenza
All’epoca di scadenza, T, l’operatore “lungo” deve acquistare il bene al prezzo 𝐹0,𝑇 e avrà un utile se 𝑆𝑇> 𝐹0,𝑇, cioè se il bene viene acquistato a un prezzo inferiore al prezzo di mercato. Il valore del contratto alla scadenza per la posizione lunga è
Graficamente il valore del contratto alla scadenza è rappresentato da una retta con pendenza unitaria. Valore finale di un contratto forward lungo
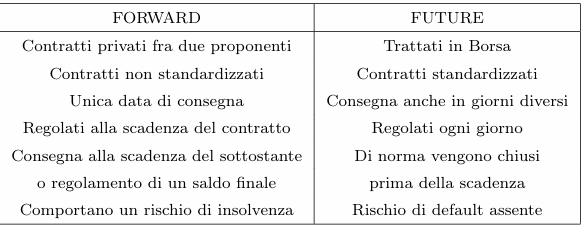
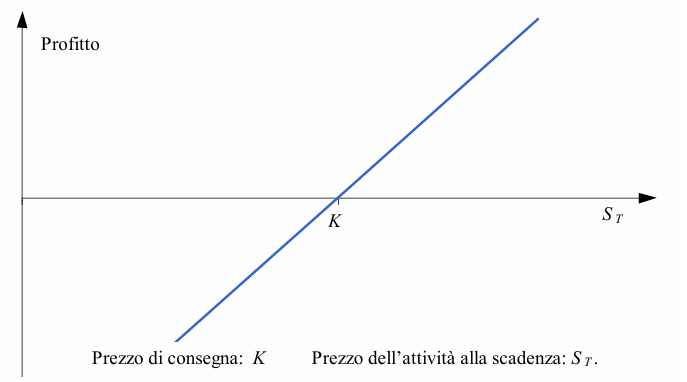
Valore finale di un contratto forward corto
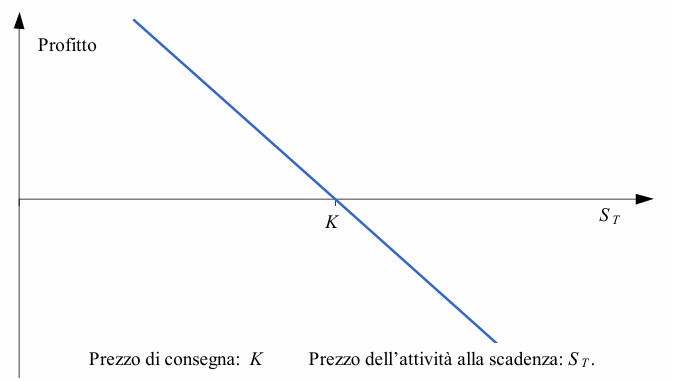
Valore in un’epoca intermedia
In un’epoca intermedia t 𝜖 (0, T) il valore del contratto a termine (posizione lunga), attivato all’epoca t = 0, è dato da dove con 𝐾𝑡,𝑇 si è indicato il prezzo di consegna di un contratto attivato all’epoca t sullo stesso bene e con la stessa scadenza T e (1 + 𝑖)−(𝑇− 𝑡) rappresenta l’attualizzazione dall’epoca di scadenza all’epoca di valutazione. La giustificazione della relazione precedente è immediata se si considera che l’apertura all’epoca t di una posizione contraria (corta in questo caso) rispetto a quella iniziale avviene a costo nullo. Utilità dei modelli teorici Il poter disporre di un modello teorico per il prezzo di un contratto a termine è utile per almeno i seguenti motivi:
- Per moltissimi contratti a termine non sono disponibili le quotazioni di mercato: un modello teorico permette di calcolare la consistenza patrimoniale delle posizioni intraprese;
- La presenza di una quotazione teorica offre al potenziale investitore un’indicazione dell’ammontare “corretto” della spesa che sta per sostenere.
- Di fronte a differenze significative tra quotazioni di mercato e quotazione teoriche si possono trarre interessanti conclusioni sulle strategie da attivare.
Modelli di arbitraggio
Nel seguito vengono riportati alcuni modelli per i prezzi teorici dei contratti a termine. Tali modelli differiscono in relazione al bene sottostante considerato. Sono noti come modelli di non arbitraggio in quanto la loro validità è collegata con l’ipotesi che sul mercato non esistono opportunità di arbitraggio (“no free lunch”). In letteratura sono stati proposti anche modelli basati sullo studio della dinamica dei prezzi dei beni sottostanti ma non sono formalmente semplici. I modelli di non arbitraggio sono basati su numerose ipotesi semplificatrici che difficilmente trovano pieno riscontro nella realtà operativa. Di seguito le ipotesi principali:
- Non ci sono costi di transazione o di commissione,
- Le negoziazioni avvengono ad un unico prezzo (no bid-ask) e non influenzano i prezzi di mercato,
- Non ci sono tasse,
- I mercati dei contratti future e dei beni sottostanti sono sincroni,
- Gli operatori possono chiedere o cedere a prestito denaro allo stesso tasso (costante) di interesse,
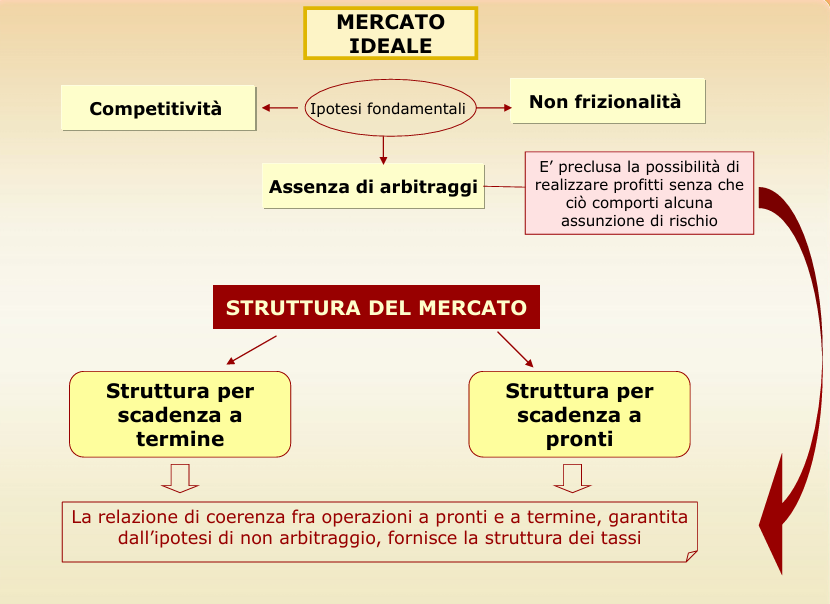
- Gli operatori sfruttano le eventuali opportunità di arbitraggio non appena queste si presentano.
Prezzo forward: modello base
Se il bene sottostante è un titolo obbligazionario che non paga dividendi (obbligazione a capitalizzazione integrale o zero coupon bond) e ha un prezzo a pronti 𝑆𝑡 il modello che mette in relazione la quotazione future con quella a pronti (forward-spot parity) afferma che:
cioè, nel modello base, il prezzo forward è collegato al prezzo spot attraverso il costo di finanziamento fino alla scadenza.
Principio di non arbitraggio
Un contratto forward standard viene impostato in modo che, al momento della stipula, il suo valore sia nullo:
Il prezzo di consegna viene quindi fissato uguale al prezzo forward teorico . Alla scadenza, il payoff della posizione lunga è:
mentre quello della posizione corta è l’opposto. Il principio di non arbitraggio non significa che l’operazione sia “senza rischio”: significa che i prezzi devono essere coerenti in modo da impedire strategie che generino un profitto certo senza investimento netto e senza rischio.
Forward su valute
Nel caso di valuta estera 𝑆𝑡 rappresenta in valuta nazionale (ad esempio l’euro) il prezzo all’epoca t di una unità di valuta estera (ad esempio di 1 dollaro). Il modello di valutazione diviene:
dove e sono i tassi esteri. Questa è la ben nota relazione di parità fra i tassi di interesse che viene applicata in molti problemi di finanza internazionale.
Indice azionario e singola azione
Se si suppone che il pagamento dei dividendi si verifichi con continuità a un tasso istantaneo costante q (dividend yield), in analogia a quanto visto nel caso dei forward su valuta estera, si può affermare che il prezzo forward su un indice azionario è:
All’epoca t = 0, il prezzo di un contratto future su un titolo azionario che durante la vita del contratto, alla data 𝑡∗ < 𝑇, stacca un dividendo di entità nota D è dato da
D è il valore del dividendo ricevuto al tempo t*.
Futures su beni di consumo
Per i futures su beni di consumo si ha
dove U è il valore attuale dei costi di immagazzinamento dell’attività sottostante. In alternativa,
dove u è il costo di immagazzinamento per unità di tempo, espresso in proporzione al valore dell’attività sottostante.
Cost of carry e convenience yield
Per i beni d’investimento si ha:
dove c è il «costo di trasferimento» (cost of carry), ossia il costo di immagazzinamento più le spese per interessi meno il reddito percepito. Per i beni di consumo si ha:
dove y è il «tasso di convenienza» (convenience yield).
Contango e backwardation
Si parla di contango quando il prezzo futures è superiore al prezzo spot, cioè . Si parla di backwardation quando il prezzo futures è inferiore al prezzo spot, cioè . La forma della curva dei futures dipende da costi di finanziamento e stoccaggio, redditi o benefici connessi al possesso dell’attività, aspettative e condizioni specifiche del mercato: non è quindi corretto attribuire in modo assoluto contango o backwardation a una determinata categoria di attività.
Coperture lunghe e corte
Una copertura lunga mediante futures è appropriata quando si sa di dover acquistare un’attività in futuro e si vuole bloccare il prezzo di acquisto. Una copertura corta mediante futures è appropriata quando si sa di dover vendere un’attività in futuro e si vuole bloccare il prezzo di vendita. In genere, le società non hanno particolari capacità o esperienze per prevedere variabili quali i tassi d’interesse, i tassi di cambio e i prezzi delle merci. È ragionevole che esse si coprano dai rischi associati con queste variabili. Si potranno allora concentrare sulle loro principali attività. Gli azionisti possono, se lo desiderano, coprirsi da soli, non hanno bisogno che la società lo faccia per loro. L’utile di una società che si copre, quando le imprese concorrenti non lo fanno, può essere soggetto ad ampie oscillazioni. Può essere difficile spiegare un’operazione di hedging in presenza di perdite sulla copertura e di guadagni sull’attività sottostante. Problemi di Liquidità All’inizio degli anni ’90, una società tedesca, Metallgesellschaft, seguì la strategia di stack and roll per coprire le sue posizioni corte su heating oil e gasoline. Metallgesellschaft si trovò in difficoltà perché la discesa dei prezzi di questi prodotti comportò perdite immediate sulle posizioni lunghe sui futures, mentre i profitti sulle posizioni corte erano solo “sulla carta”. Il disallineamento temporale tra i pagamenti sulla copertura e i pagamenti sulle posizioni corte causarono problemi di liquidità che non fu possibile gestire.
Rischio di base
La base misura lo scarto tra prezzo spot e prezzo futures secondo la convenzione adottata nel corso. Il rischio di base nasce dal fatto che tale scarto può cambiare tra l’apertura e la chiusura della copertura.
- Copertura lunga: si assume una posizione futures lunga quando si prevede di acquistare in futuro l’attività e si vuole ridurre l’incertezza sul prezzo di acquisto.
- Copertura corta: si assume una posizione futures corta quando si prevede di vendere in futuro l’attività e si vuole ridurre l’incertezza sul prezzo di vendita.
Se la copertura non coincide perfettamente con attività, quantità o scadenza dell’esposizione reale, il rischio di base impedisce in genere di bloccare con assoluta precisione il risultato economico.
Cenno alle opzioni
- Una call attribuisce al compratore il diritto, ma non l’obbligo, di acquistare l’attività sottostante a un prezzo di esercizio prefissato entro o alla data stabilita dal contratto.
- Una put attribuisce al compratore il diritto, ma non l’obbligo, di vendere l’attività sottostante a un prezzo di esercizio prefissato entro o alla data stabilita dal contratto.
Si distinguono quindi call lunga, call corta, put lunga e put corta. A differenza di un forward o di un futures, che impone alle parti gli obblighi previsti dal contratto, l’opzione attribuisce al compratore una facoltà e comporta normalmente il pagamento di un premio.