Fondamenti della Scienza delle finanze e ruolo dello Stato
Che cos’è l’economia?
“Economics is the study of people in the ordinary business of life.” L’Economia è lo studio delle persone negli affari ordinari della vita. Alfred Marshall, Principles of economics; an introductory volume (London: Macmillan, 1890) “Economics is the science which studies human behavior as a relationship between given ends and scarce means which have alternative uses.” L’Economia è la scienza che studia il comportamento umano come una relazione tra dati fini e mezzi scarsi con alternative possibilità di utilizzo. Lionel Robbins, An Essay on the Nature and Significance of Economic Science (London: MacMillan, 1932) Economics is the “study of how societies use scarce resources to produce valuable commodities and distribute them among different people.” L’Economia è lo studio di come le società utilizzino risorse scarse al fine di produrre beni di valore e di come li distribuiscano tra le persone. Paul A. Samuelson, Economics (New York: McGraw-Hill, 1948) L’Economia si è sviluppata negli anni come una scienza teorica con il fine di studiare la complessità dei rapporti economici che regolano l’agire umano. Il limite principale dell’economia è che i rapporti umani sono molto complessi, perciò, se vogliamo studiare questa complessità di interazione in un modello dobbiamo semplificare la realtà. I modelli spiegano necessariamente una realtà semplificata:
Il benessere dell’individuo è determinato dalla sua funzione di utilità, basata sul proprio consumo e slegata dalle utilità degli altri individui; Il consumatore è in grado di elaborare correttamente e coerentemente tutte le informazioni che riceve, osservando il mercato, Che cos’è la Scienza delle Finanze? La Scienza delle Finanze o Economia pubblica è la disciplina economica che studia il ruolo dello Stato nel sistema economico (economie di mercato). Il contesto di riferimento e quello dell’economia di mercato. L’economia di mercato è caratterizzata da:
Proprietà privata: vengono definiti dei diritti di proprietà su i mezzi di professione e sulle risorse Libera iniziativa: da parte degli agenti economici in termini di scelte imprenditoriali, di consumo, di produzione,… Decisioni decentralizzate: sono gli agenti stessi i produttori e e i consumatori che prendono decisioni Comportamento individuale razionale, ottimizzante (in un’economia di mercato i produttori saranno mossi dal fine di massimizzare il profitto e i consumatori saranno mossi dal fine di massimizzare la propria utilità e il benessere) Competizione (generalmente assumiamo che ci sia perfetta competizione→ perfetta concorrenza). L’economia di mercato non può arrivare a situazioni di allocazione efficiente delle risorse in assenza di istituzioni che intervengono in un certo punto del processo produttivo e in certi ambiti dello scambio economico. Infatti, lo stato anche in un’economia di mercato caratterizzata da queste caratteristiche ha un ruolo molto importante, interviene in molteplici campi (es. Amministrazione, giustizia, difesa nazionale, servizio sanitario nazionale, istruzione). Inoltre interviene in vari livelli, infatti rientra nell’intervento pubblico dello Stato qualsiasi politica comunale a livello locale, qualsiasi imposta fissata a livello comunale o regionale, rientra inoltre l’intervento del governatore della regione, ecc
Qual è il ruolo del settore pubblico in un’economia di mercato?
Perché e quando lo Stato interviene nell’economia?
Come interviene?
Quali sono gli effetti economici del suo intervento? – È opportuno, ed entro quali limiti, l’intervento pubblico in un’economia di mercato? Quali finalità persegue? – Quali beni e servizi è opportuno che siano forniti dal settore pubblico e quali lasciati al privato? – Quali attività economiche private dovrebbe regolamentare lo Stato? – Perché avvalersi delle imposte? Buona parte delle attività di intervento dello stato hanno rilevanza finanziaria e lo strumento di finanziamento della spesa pubblica è il gettito fiscale derivante dalle imposte. Lo stato interviene tramite il prelievo fiscale. – Qual è l’effetto della tassazione sul benessere e sul comportamento individuali? Come essa influenza gli equilibri di mercato? – Come dovrebbe essere disegnata la raccolta di risorse per finanziare l’attività dello Stato? Ma Perché lo Stato dovrebbe intervenire nell’economia? Le scelte di agenti razionali (e delle organizzazioni economiche), guidati esclusivamente dalla massimizzazione del proprio interesse personale e operanti in un’economia perfettamente competitiva in cui vi è informazione perfetta, portano alla massimizzazione del benessere sociale. Se tutti sono razionali, tutti ottimizzano e l’equilibrio che si andrà a formare nel mercato è quello che massimizza il benessere sociale. Quindi a che cosa serve lo Stato? Interviene per perseguire obiettivi che sono talvolta diversi da quelli che traspaiono dalle preferenze individuali. Gli agenti economici sono sempre razionali? No, si fanno condizionare e non sono sempre in grado di elencare le proprie preferenze. Perché lo Stato dovrebbe intervenire nell’Economia?. Anche se l’Economia dovrebbe auto-regolarsi in modo efficiente, osserviamo che lo Stato è presente e interviene nel sistema economico:
Fornisce beni e servizi (es: istruzione universitaria, sanità nazionale) È responsabile della creazione del sistema di leggi che regolano l’agire degli individui e delle organizzazioni economiche Assicura uno stabile sistema economico (per ridurre la fluttuazione del contesto economico a fasi di recessione) Finanzia le sue attività tramite il prelievo coercitivo (drena risorse ai cittadini per finanziare la propria attività), che influenza le scelte dei consumatori e dei produttori. Proviamo a pensare all’intervento dello Stato di cui facciamo esperienza quotidiana. Noteremo alcune cose importanti:
quanto sia generalmente pervasivo l’intervento pubblico in economia la sua rilevanza in tempi emergenziali la natura ‘protettiva’ di (una parte delle attività ricomprese nell’ intervento pubblico (‘Welfare State’)
LE FUNZIONI DELL’INTERVENTO PUBBLICO
Nell’opera “The Theory of the Public Finance” del 1959, Richard Musgrave (1910-0017) propone di articolare l’attività finanziaria dello Stato in tre fondamentali funzioni:
- Funzione allocativa
- Funzione redistributiva
- Funzione di stabilizzazione e di sviluppo
LA FUNZIONE ALLOCATIVA
La funzione allocativa dello Stato corrisponde alla fornitura di beni e di servizi pubblici.
Lo Stato provvede alla fornitura dei servizi che i privati non realizzano perché troppo costosi o poco richiesti. Esso, inoltre, realizza attività di cui anche gli economisti classici riconoscevano la pertinenza pubblica, quali l’amministrazione della giustizia e la gestione dell’ordine pubblico. Lo Stato, dunque, interviene nelle situazioni in cui il libero mercato non raggiunge un’allocazione efficiente. In particolare, nei casi di fallimento di mercato lo Stato può intervenire per migliorare l’efficienza attraverso:
Produzione pubblica Regolamentazione di attività private
FUNZIONE REDISTRIBUTIVA
Lo Stato, mosso da fini redistributivi, interviene per ridurre la diseguaglianza e per redistribuire i redditi. Uno dei maggiori strumenti che lo Stato utilizza in tal senso è la politica fiscale, fondata sui criteri della capacità contributiva e della progressività. Il setttore pubblico può modificare l’allocazione delle risorse tra individui in modo da ottenere una distribuzione più equa attraverso:
Trasferimenti monetari (lo Stato può decidere di dare sussidi alle fasce di popolazione in difficoltà) Offerta di servizi e trasferimenti in-kind (agevolazioni alle famiglie con redditi più bassi in termini di asilo nido, casa di riposo, …) Imposte Se lo Stato non intervenisse, l’allocazione delle risorse dipenderebbe dall’allocazione iniziale di risorse degli agenti economici.
FUNZIONE DI STABILIZZAZIONE E SVILUPPO
L’intervento pubblico è giustificato dall’obiettivo di raggiungere la stabilizzazione economica, intesa nel senso di favorire le condizioni opportune perché la domanda globale possa adeguarsi all’offerta. Questa funzione richiede operazioni di grande equilibrio tra le finalità che si vogliono perseguire, in particolare l’aumento dell’occupazione, il pareggio di bilancio e il contenimento del debito pubblico. Sempre al fine della stabilizzazione economica, riferita pero ai rapporti economici con gli altri pesi, lo Stato interviene con politiche di aggiustamento della bilancia dei pagamenti, affinché quest’ultima si il più possibile vicina a una situazione di pareggio e risulti protetto il valore di cambio della moneta. Il settore pubblico può fare un uso sistematico della spesa e della tassazione per controllare il ciclo economico.
ALLOCAZIONE E FALLIMENTI DI MERCATO
Il settore pubblico si fa carico della fornitura di quei beni e servizi che un sistema di mercato non è in grado di fornire in modo efficiente. Lo Stato deve supplire a fallimenti di mercato. (Esempio: illuminazione pubblica) Fallimento di mercato→ L’equilibrio raggiunto non è il più efficiente tra tutti gli esiti possibili. Tipologie:
Esternalità: le scelte di produzione/consumo individuali hanno un effetto positivo o negativo sull’utilità di una terza parte, non coinvolta nella transazione economica
Monopolio (naturale): elevati costi iniziali, costi variabili minimi.
Bene Pubblico: certi beni hanno caratteristiche tali da permetterne il consumo anche senza averne pagato il prezzo.
Competizione imperfetta
Informazione imperfetta: non tutte le informazioni importanti per la transazione economica sono disponibili a entrambe le parti di una transazione economica.
REDISTRIBUZIONE E CRITERI DI VALUTAZIONE
Nel valutare l’esito del mercato non si considera necessariamente solo la sua efficienza, ma anche la sua equità. L’esito del mercato è determinato da come sono inizialmente distribuite le risorse; quindi, lo Stato mira a riallocarle per garantire una distribuzione più equa.
Al di la di ogni giudizio di valore, si devono considerare dei criteri rigorosi nel definire l’intervento dello Stato nell’economia:
STABILIZZAZIONE
Lo Stato ha il compito di limitare le fluttuazioni economiche, garantendo stabilità di produzione, piena occupazione e prezzi non inflazionati. A partire dalla rivoluzione industriale il PIL è cresciuto in maniera continuativa, ma con flessioni→ periodi di recessione tipicamente accompagnati da disoccupazione che riducono il benessere dei cittadini. L’inflazione può anche danneggiare i cittadini, riducendo il loro potere d’acquisto e creando incertezza sul futuro. Tramite quali interventi lo Stato può raggiungere la stabilità?
Intervento tramite spesa pubblica: lo Stato aumenta la domanda aggregata acquistando beni e servizi. (Se aumenta la domanda, aumenta l’offerta→ direzione di pieno impiego)
Intervento tramite riduzione del gettito fiscale: effetto indiretto sui cittadini che pagano meno tasse e quindi potrebbero incrementare i consumi. Scopo: aumentare il reddito disponibile.
Politica monetaria (BCE): regolando l’immissione di moneta nel mercato si condizionano i tassi di interesse, influenzando gli investimenti e facendo variare l’inflazione. Perché lo Stato dovrebbe intervenire nell’Economia? Il decisore pubblico può perseguire obiettivi diversi da quelli che caratterizzano la struttura delle preferenze individuali. È mosso da obiettivi di equità e di giustizia sociale e interviene in contrasto alla mera applicazione delle preferenze individuali dei consumatori
Merit goods: beni a cui lo Stato da un particolare valore e ritiene importanti per la collettività, interviene regolamentando la fornitura o addirittura con la produzione diretta. Gli individui potrebbero non riuscire a consumare una quantità sufficiente di un bene a causa di risorse limitate, ma vorrebbero farlo Oppure lo Stato può ritenere determinati beni molto importanti, e quindi ritiene che i cittadini debbano consumare una quantità di quei beni superiori a quella che vorrebbero. Esempio: vaccino Inoltre, può correggere atteggiamenti miopi, non coerenti con l’idea di benessere sociale della collettività. (scelte euristiche, dissonanze cognitive)
Stato paternalista: come il buon padre di famiglia, il settore pubblico supplisce a quelle che ritiene essere mancanze/ limiti degli individui, interviene mettendo vincoli, fissando regole o spingendo verso il consumo di determinati beni. Lo Stato può/deve sostituirsi all’individuo nel fare le scelte? Preferenze individuali vs preferenze «sociali» (dello Stato) Come dovrebbe intervenire lo Stato?
Tassazione: lo Stato interviene utilizzando il meccanismo dei prezzi (tassa sulle sigarette, tassa sulle persone fisiche);
Trasferimenti e sussidi: lo Stato interviene in supporto di persone e attività in stato di necessità. Sono flussi monetari che non hanno una controparte dalla parte del beneficiario.
Regolamentazione: lo Stato può limitare o obbligare l’acquisto di determinati beni (obbligo di avere un’assicurazione auto);
Fornitura pubblica di beni e servizi: lo Stato fornisce direttamente un determinato bene, con l’obiettivo di raggiungere un consumo che massimizzi il benessere sociale (esempio: servizio sanitario nazionale);
Finanziamento di fornitura privata: lo Stato influenza il livello di consumo senza essere direttamente coinvolto nella fornitura (finanziamenti ai giornali).
GLI EFFETTI DELL’INTERVENTO DELLO STATO
Effetti diretti (“immediati/del giorno dopo”): effetti attesi se gli individui non cambiassero il loro comportamento a seguito dell’intervento.
Effetti indiretti (risposte comportamentali): effetti che sorgono quando gli individui cambiano il loro comportamento a seguito dell’intervento pubblico. Esempio: In USA, nel 2010, prima dell’Obama Care (Patient Protection and Affordable Act Care, ACA), 50 milioni di americani (1/6 della popolazione) erano senza assicurazione sanitaria. Se Obama avesse reso l’assistenza sanitaria gratuita e fornita dallo Stato che cosa sarebbe successo?
Se nessuno cambiasse le proprie abitudini assicurative in seguito all’intervento (effetti diretti), la spesa sarebbe di 125 miliardi di $ (2500$ di spesa media * 50 milioni di utenti); Ma gli individui assicurati privatamente potrebbero decidere di utilizzare l’assicurazione sanitaria nazionale (effetti indiretti) e quindi la spesa sarebbe notevolmente maggiore! Gli effetti dell’intervento dello Stato si valutano in base ai criteri di:
Efficienza (esempio: se una riforma riduce la spesa per lo stato per la fornitura di determinati servizi, in una logica puramente di efficienza la riduzione dei costi potrebbe farci dire che quella riforma è efficiente)
Equità (pur avendo raggiunto un risultato più efficiente della situazione precedente all’intervento, più efficiente dal punto di vista economico, potremmo avere dei problemi applicando il criterio di equità. Potrebbe essere che una riforma molto efficiente dal punto di vista economico vada a danneggiare le fasce più fragili della popolazione). Fronteggiamo un trade-off efficienza-equità bisogna decidere che peso diamo alla rinuncia di equità per una maggiore efficienza e viceversa (che peso diamo a una perdita di efficienza di un intervento che però porta a una distribuzione più equa delle risorse). Il significato di efficienza lo possiamo dare da un punto di vista economico. Il significato di equità invece è più difficile da definire;
Equità dei risultati (outcome): una volta che c’è stato l’intervento andiamo a vedere quanto diversi tra loro sono i risultati ottenuti Equità delle condizioni iniziali: in termini di dotazioni delle risorse, accesso ai servizi sanitari Equità delle opportunità L’efficienza si basa su criteri oggettivi, invece l’equità richiede un giudicio di valore soggettivo.
IL SETTORE PUBBLICO: caratteristiche distintive
Potere coercitivo
Lo Stato può esercitare il proprio potere coercitivo (es. Vaccino) per far sì che i cittadini agiscano in un determinato modo allo scopo di raggiungere un’allocazione di risorse considerata dallo Stato socialmente desiderabile (ottimale). Solo lo Stato ha questo potere coercitivo, gli individui no. Il potere coercitivo dello Stato si va a scontrare con la libera iniziativa (prerogativa fondamentale dell’economia di mercato). Lo Stato può porre dei limiti a essa con il potere coercitivo. L’intervento del settore pubblico si basa su un processo decisionale collettivo (diverso dalle decisioni decentralizzate→quelle prese da cittadini, produttori, consumatori,…). Le decisioni che prendo lo Stato nell’economia si susseguono a un processo decisionale collettivo (esempio: elezioni).
Motivazione
Lo Stato si muove con motivazioni diverse rispetto a quelle dei consumatori e produttori che invece sono mossi da mero interesse personale/di categoria. Lo Stato invece è mosso da diverse motivazioni tra cui una motivazione di altruismo, criterio di equità di redistribuzione delle risorse che non sono necessariamente condivisi da coloro che prendono decisioni individuali. La funzione obiettivo del consumatore è la funzione di utilità, la funzione obiettivo del produttore è la funzione di profitto; la funzione obiettivo dello Stato è il benessere sociale (well being della collettività).
L’ANALISI DELL’INTERVENTO PUBBLICO
Nello studio dell’intervento pubblico nell’economia si possono distinguere:
- Approccio positivo
- Approccio normativo
L’analisi positiva
Si occupa di descrivere e spiegare fatti economici, nessi casuali, anche al fine di fare delle previsioni. È descrittiva ed esplicativa della realtà. È obiettiva quindi non condizionata da giudizi di valore. L’analisi positiva presuppone che ci sia una teoria economica che mette in relazione due variabili e si preoccupa di andare a studiare l’eventuale nesso casuale tra le due variabili. Gli strumenti dell’analisi positiva sono analitici che fanno ricorso a dati per validare una teoria economica sottostante. (Strumenti econometrici, statistici,…). Risponde a domande come: - Perché la difesa del territorio nazionale è sempre gestita dallo Stato e mai da imprese private? - Cosa succede al risparmio privato se viene introdotta un’imposta su redditi da capitale?
L’analisi normativa
Individua gli obiettivi di politica economica e gli strumenti idonei per il loro raggiungimento. Esprime valutazioni sulla desiderabilità di opzioni alternative, sulla base di giudizi di valore Risponde a domande come:
Che cosa dovrebbe fare lo Stato? Quale è il modo migliore di raggiungere un determinato obiettivo? Quali sono le politiche migliori per distribuire tra i cittadini il carico tributario?
IL RUOLO DEL SETTORE PUBBLICO NEL TEMPO
Nella società con la rivoluzione industriale il settore pubblico inizia a svolgere sempre di più una funzione allocativa di correzione ai fallimenti di mercato che possano realizzarsi nell’economia. In particolare nel caso di beni pubblici, fornitura di servizi pubblici e nascono le prime forme di sicurezza sociale. Con la Grande Depressione (crisi del 1929), la funzione svolta dal settore pubblico è una funzione di stabilizzazione, i governi intervengono nell’economia utilizzato strumenti macroeconomici, utilizzando la spesa pubblica come strumento stabilizzante. Secondo dopoguerra: espansione del Welfare State: insieme di istituti e programmi volti a soddisfare alcuni dei bisogni fondamentali per il benessere individuale, e a proteggere gli individui rispetto a rischi che potrebbero compromettere il soddisfacimento di questi bisogni. Intervento dello Stato volto a soddisfare non una domanda di beni e servizi ma a soddisfare un bisogno. Aumento di:
trasferimenti monetari di contrasto alla povertà
Economia del benessere ed efficienza paretiana
Istruzione Sanità (nascita servizio sanitario nazionale) ammortizzatori sociali politiche familiari (politiche per famiglie numerose, meno abbienti, ecc) Ultimi decenni: visione liberista→ richiedere una riduzione dell’intervento dello Stato nell’economia quindi→ tendenza al ridimensionamento del settore pubblico in termini di raggio d’azione e di dimensioni, risorse destinate all’intervento pubblico nell’economia.
ECONOMIA DEL BENESSERE
L’economia del benessere è la branca della teoria economica che si occupa di stabilire la desiderabilità sociale di allocazioni economiche alternative e mira a identificare, tra le possibili allocazioni alternative delle risorse disponibili, quella socialmente ottimale. È una teoria normativa (ha l’obiettivo di dire ciò che è buono e ciò che è male) → va ad esprimere giudizi su diversi “stati del mondo” (allocazioni alternative). Dato un sistema di preferenze individuali e le risorse disponibili (sono scarse), obiettivi dell’economia del benessere:
- Dire quale mix di beni dovrebbe essere prodotto
- Come dovrebbero essere allocati i beni prodotti agli individui
Allo scopo di massimizzare il benessere sociale e ottenere quindi l’ottimo sociale. La valutazione di allocazioni alternative si basa sul criterio di efficienza paretiana: Date due allocazioni delle risorse! e “,” è preferibile ad! se, passando da! a “, almeno un individuo è in una posizione migliore (maggiore utilità) e nessuno è in una posizione peggiore (minore utilità). Come valutiamo chi sta meglio e chi sta peggio? Con la funzione di utilità. L’individuo sta meglio se la nuova allocazione garantisce una maggiore utilità di quella precedente. Miglioramento paretiano: Transizione da un’allocazione iniziale di risorse ad un’altra allocazione in cui almeno un individuo aumenta la propria utilità e nessuno la peggiora. Allocazione Pareto ottimale: Allocazione raggiunta dalla quale non sono più possibili miglioramenti paretiani: l’unico modo di aumentare l’utilità di qualcuno è peggiorare quella di qualche altro individuo.
Criterio paretiano
Il criterio paretiano/di efficienza paretiana, è un criterio individualistico e utilitaristico perché non tiene in considerazione l’equità, ma ci concentriamo solamente sull’efficienza. Individualistico: è dettato solamente dal l’interesse di consumatori e produttori che non hanno alcun interesse altruistico verso gli altri individui della collettività. Utilitaristico: si basa su un principio di massimizzazione dell’utilità. Esempio:
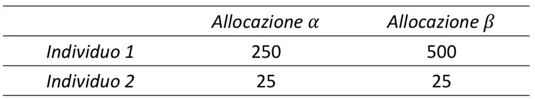
Il passaggio da! a ” realizza un miglioramento paretiano. Perché il secondo individuo non vede in alcun modo modificata la propria condizione mentre il primo individuo si trova in una condizone nettamente migliore rispetto alla prima allocazione. Ma lo riteniamo davvero desiderabile? Se abbiamo delle preoccupazioni circa equità delle distribuzioni delle risorse possiamo considerare questo passaggio discutibile (rendere ancora più
ricchi quelli che stavano già meglio degli altri è una decisione discutibile), ma parlando in termini di efficienza possiamo dire che ” è preferibile ad!.
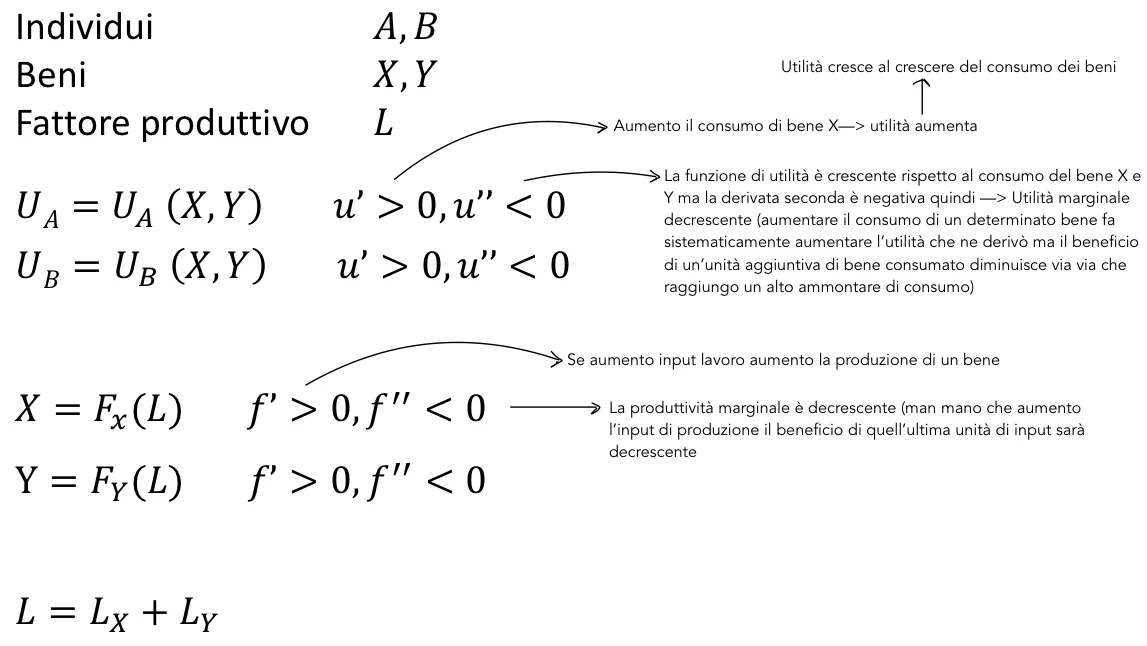
Notazione:
Come allocare i beni agli individui?
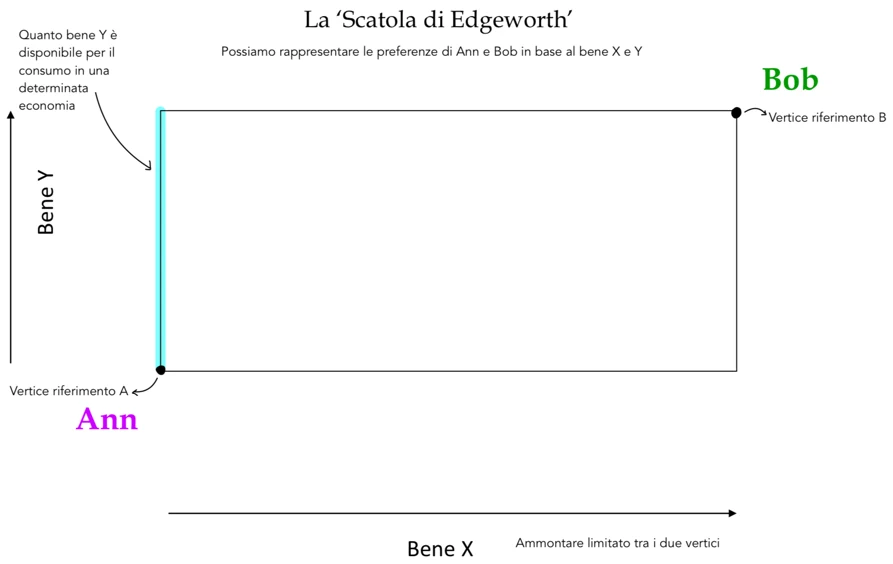
La Scatola di Edgeworth rappresenta le possibili allocazioni di bene X e bene Y per i due individui A e B che abbiamo nella nostra economia. Le risorse sono limitate quindi l’ammontare di bene X e Y disponibili per il consumo sono definiti. La base della scatola di Edgeworth ci da la dotazione complessiva di bene x; quindi, quante unità di bene x sono disponibili nell’economia. L’altezza rappresenta invece, la dotazione complessiva di bene y in una determinata economia (quante unità di bene y sono disponibili per lo scambio e per il consumo da parte di A e B). Quale sia il consumo del bene X e del bene Y da parte dell’individuo A e individuo B ci viene dato dalla distanza lungo l’asse dal vertice di riferimento di ciascuno dei due induvidui.
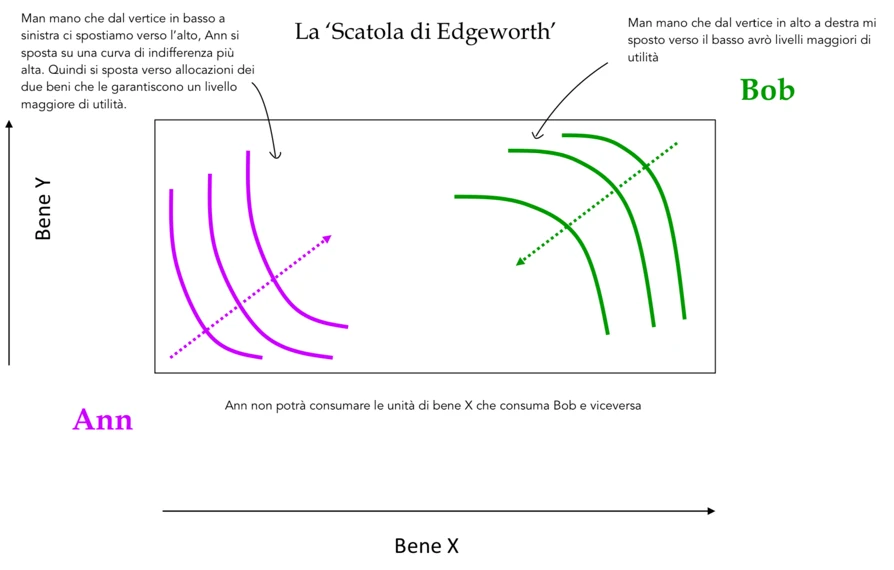
Nella scatola di Edgeworth i due consumatori hanno preferenze ben definite circa il consumo di bene X e Y, ma la dotazione di bene X e Y è limitata.
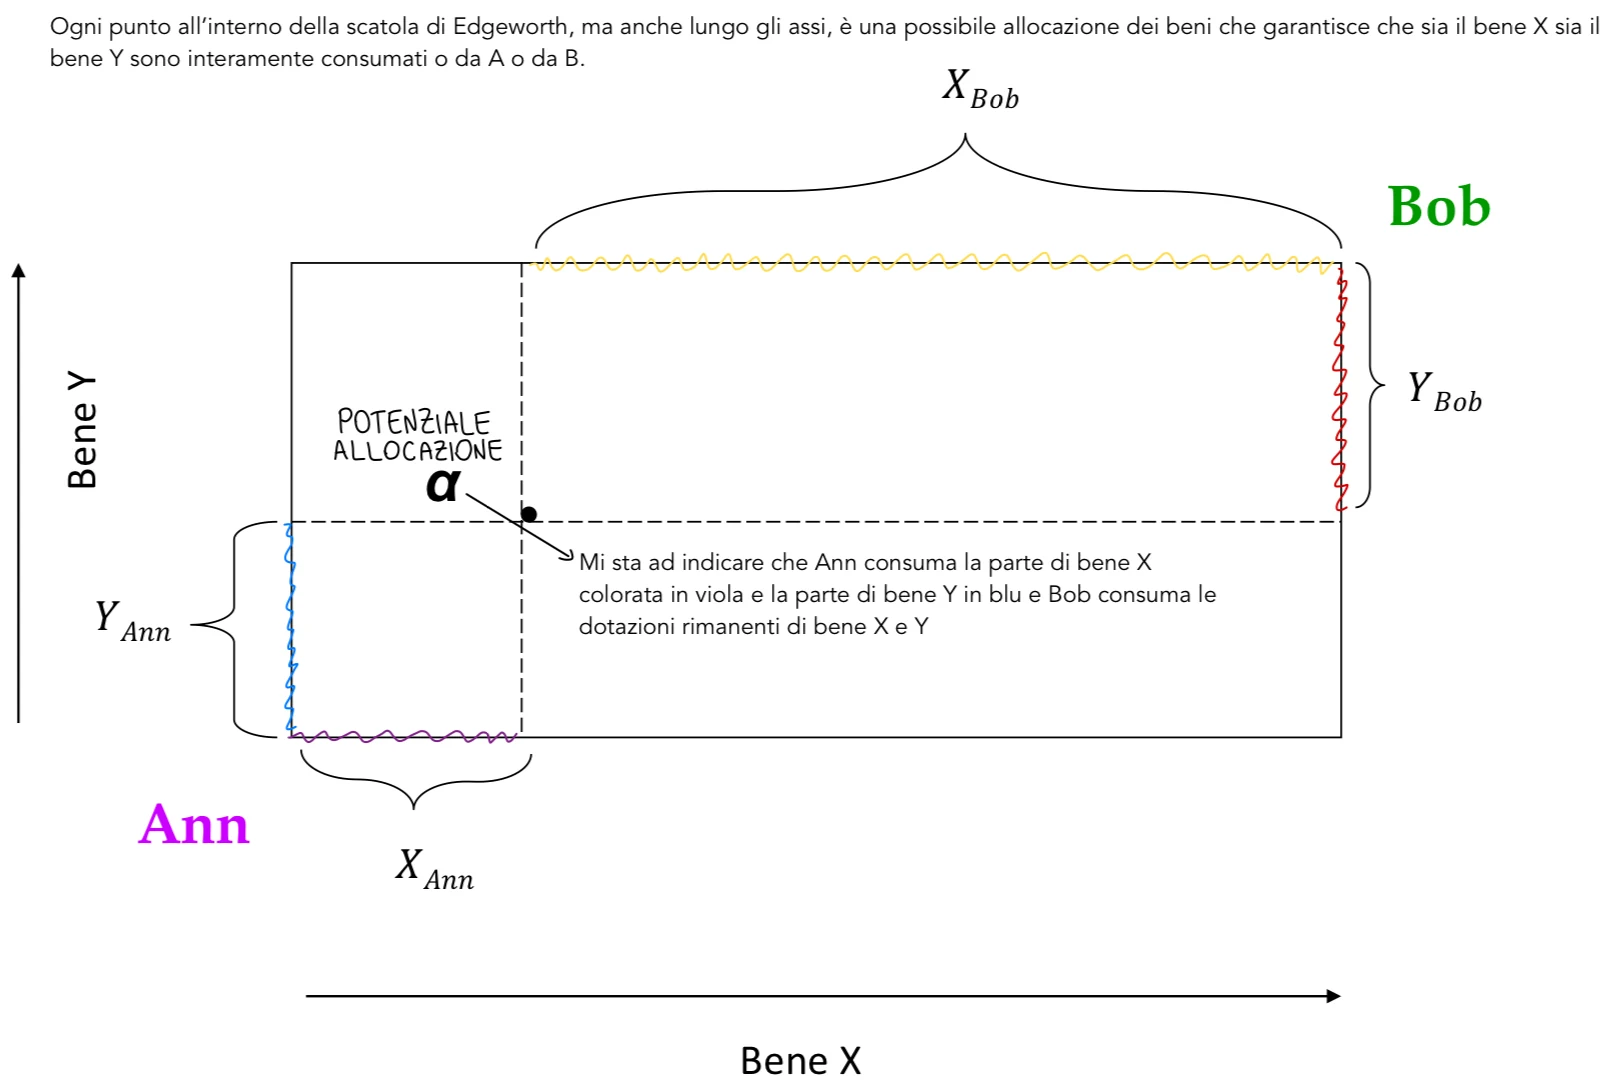
Qualsiasi punto all’interno della scatola di Edgeworth, ma anche lungo gli assi, è una possibile allocazione e può essere pareto efficiente. I punti sugli assi rappresentano allocazioni dove uno dei consumatori consuma tutta la dotazione di un bene e si spartiscono il consumo dell’altro bene.
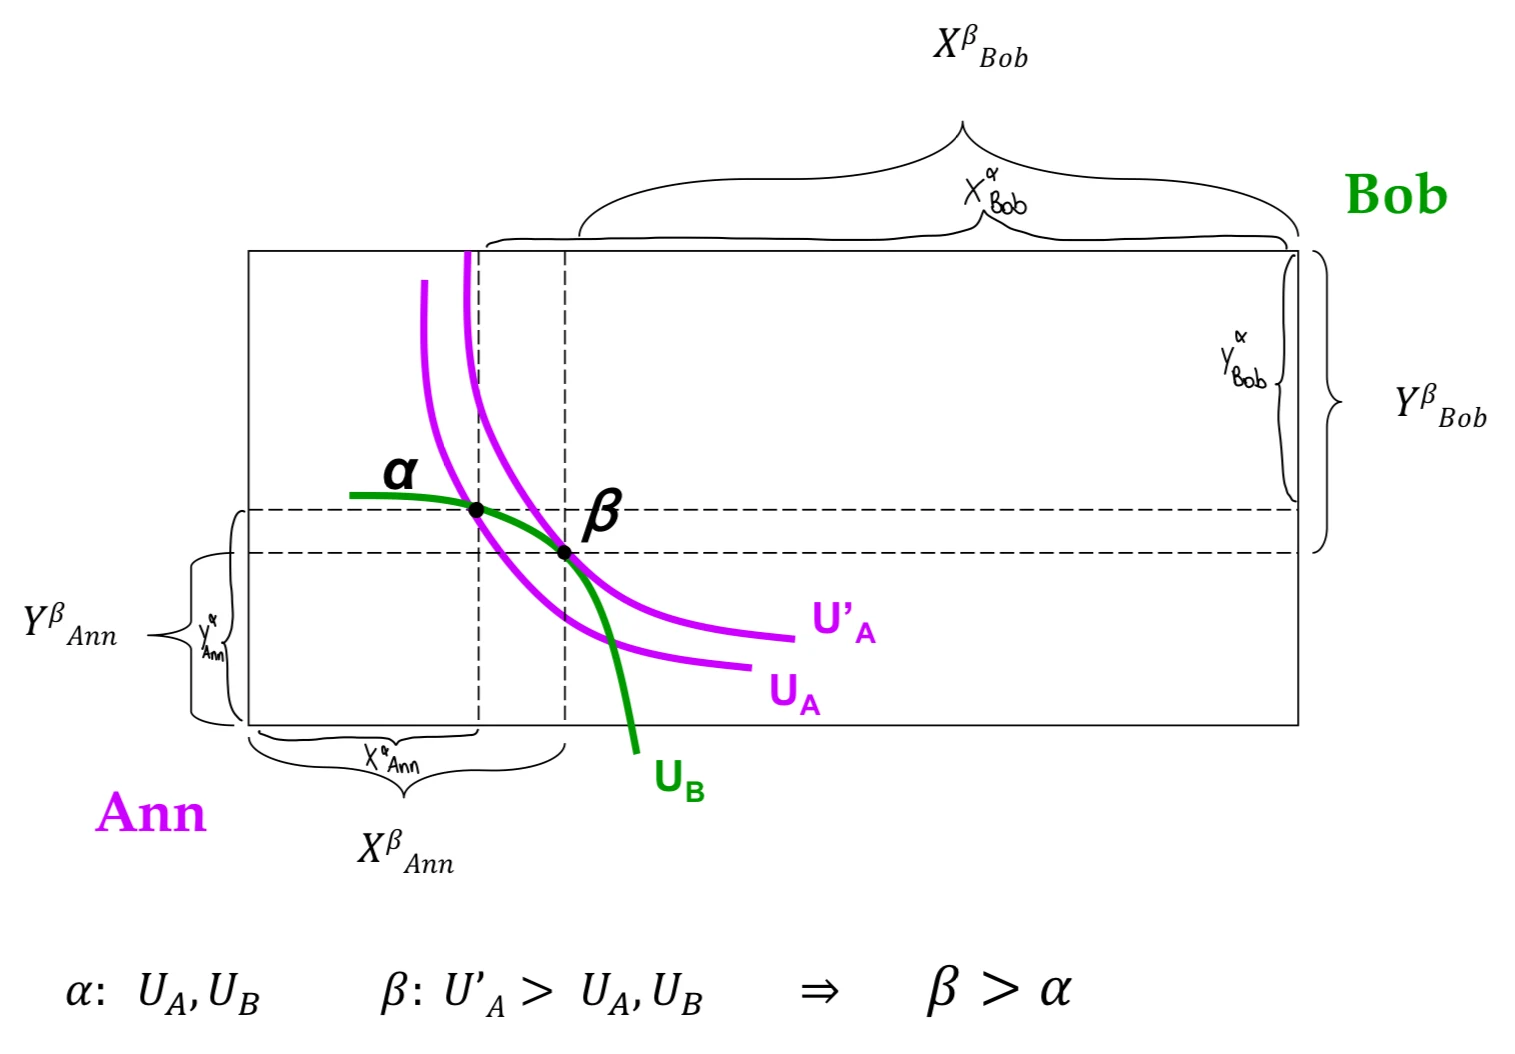
Beta è preferibile ad Alfa perché lascia invariata l’utilità di Bob mentre quella di Ann migliora. Pareto ottimale: si trova sul punto di tangenza delle due curve→ stessa pendenza→uguale saggio marginale di sostituzione; quindi, quello dei due individui è uguale. Avrà efficienza nello scambio quando troverà una locazione tale per cui il MRS dell’individuo A è uguale a quello dell’individuo B.
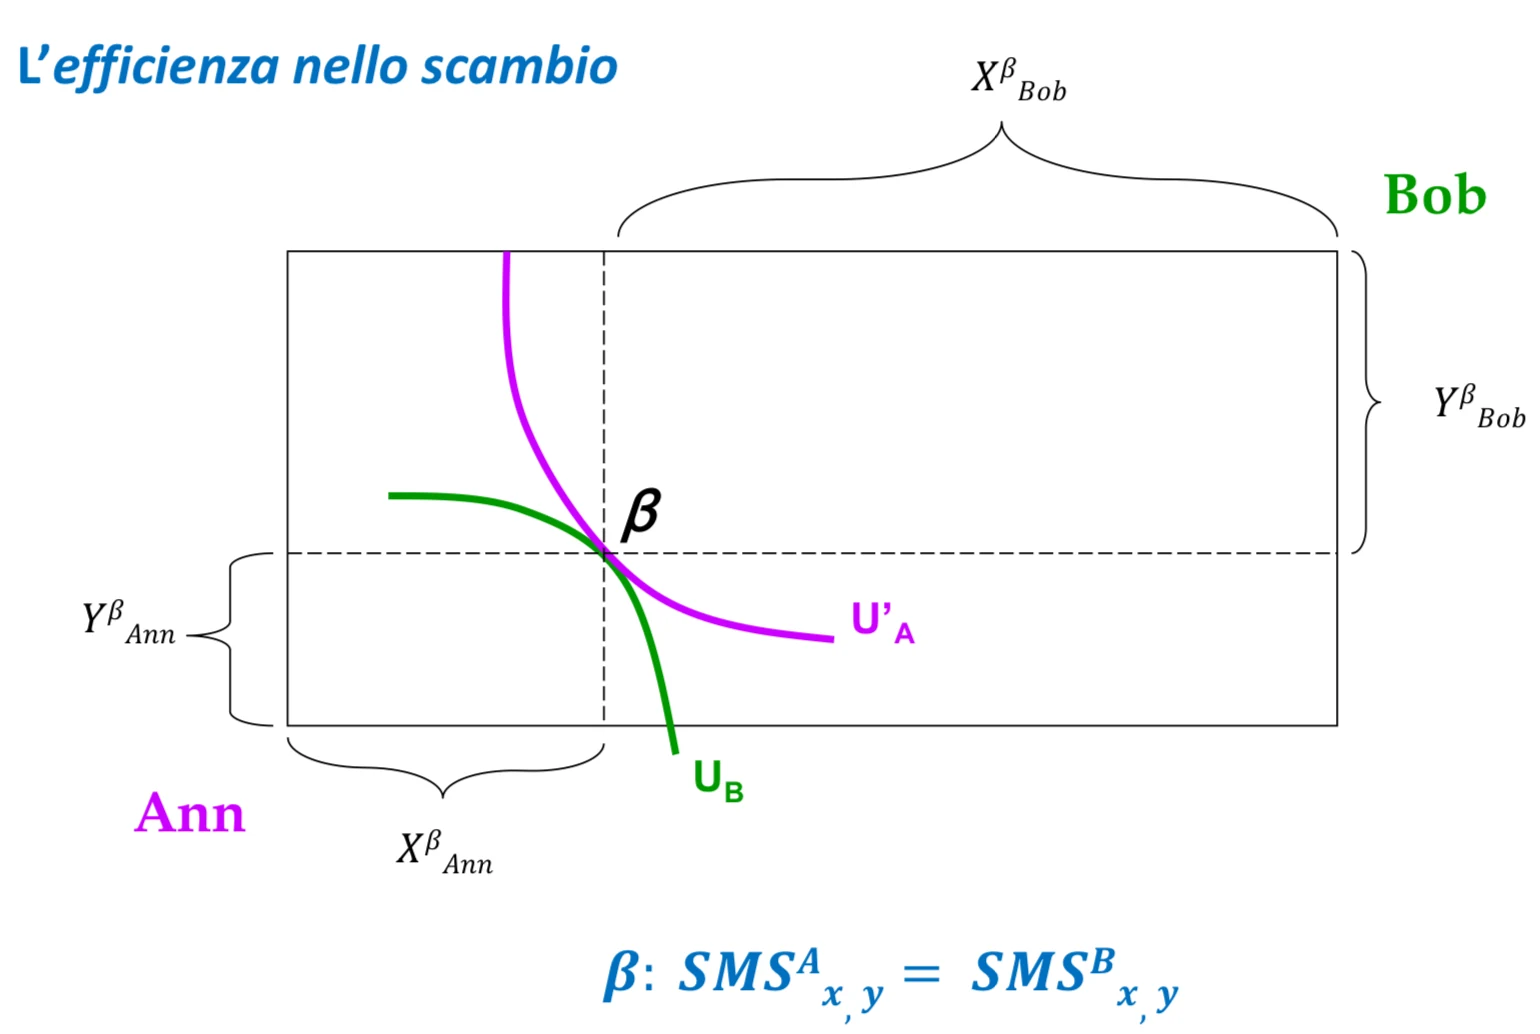
Efficienza nello scambio
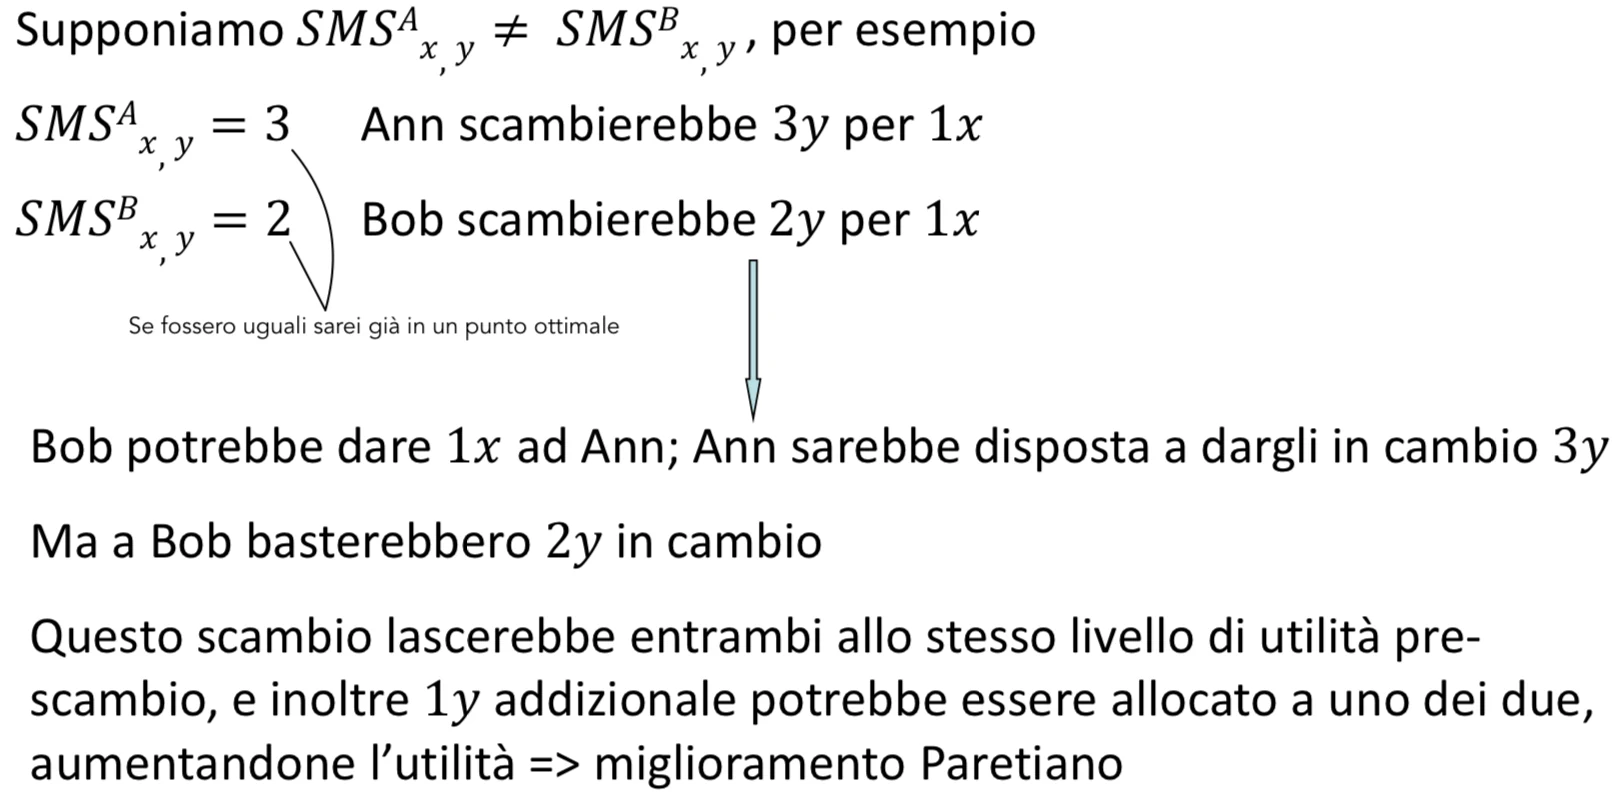
Abbiamo quindi un numero infinito di allocazioni che siano Pareto efficienti, queste ultime però, non sono tutte raggiungibili, dipende dalla allocazione iniziale delle risorse, e dal potere contrattuale degli individui.
Efficienza paretiana in una semplice economia
Date le preferenze individuali, e le risorse disponibili (scarse):
quale mix di beni dovrebbe essere prodotto? Come dovrebbero essere allocati agli individui? Al fine di massimizzare il benessere sociale?
Quale mix di beni?
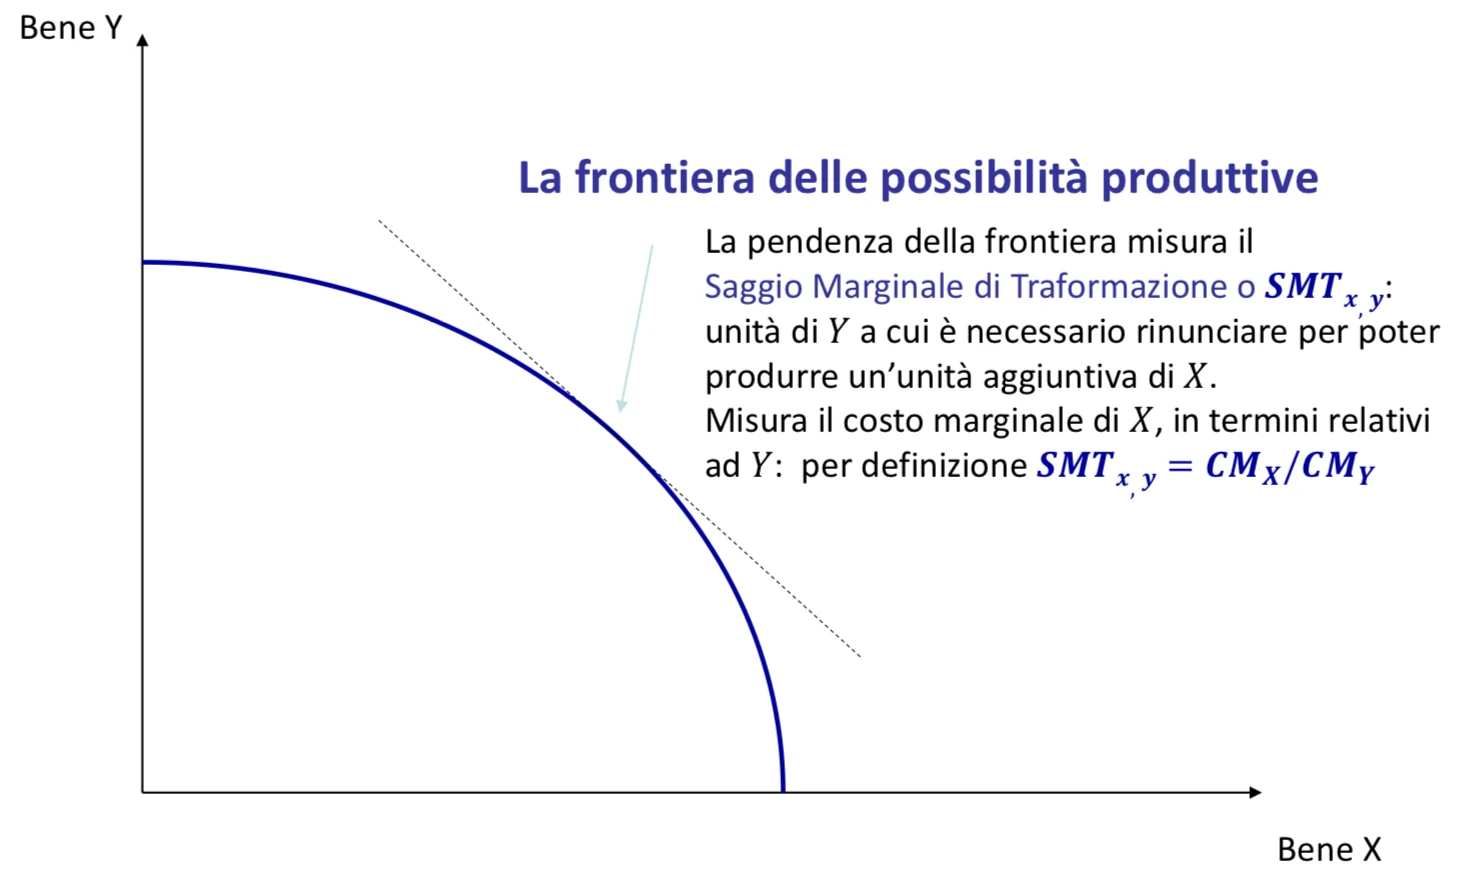
Efficienza allocativa
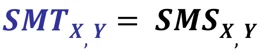
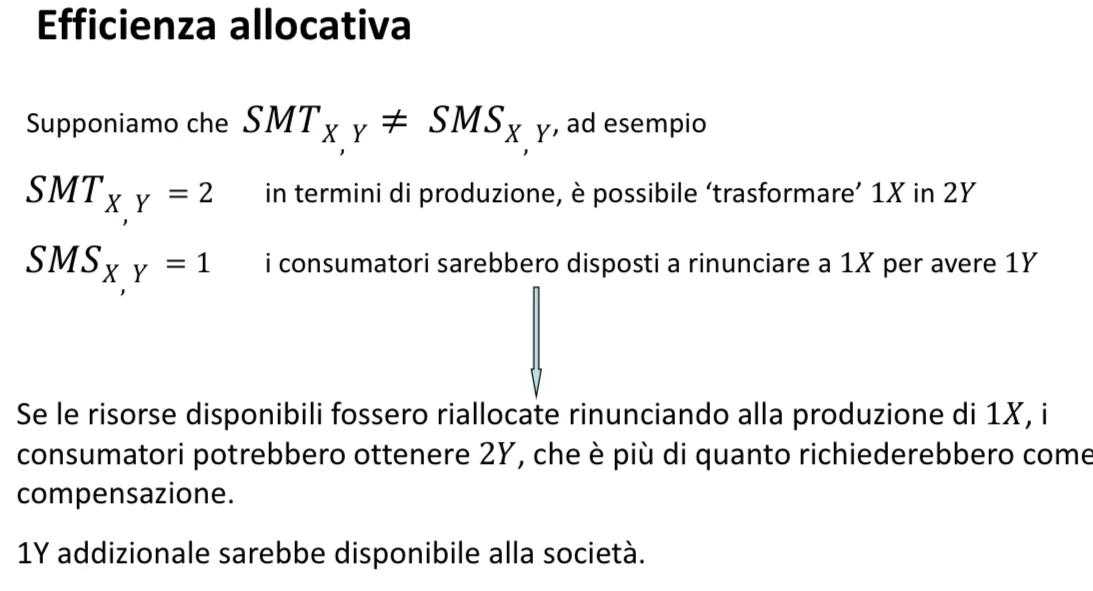
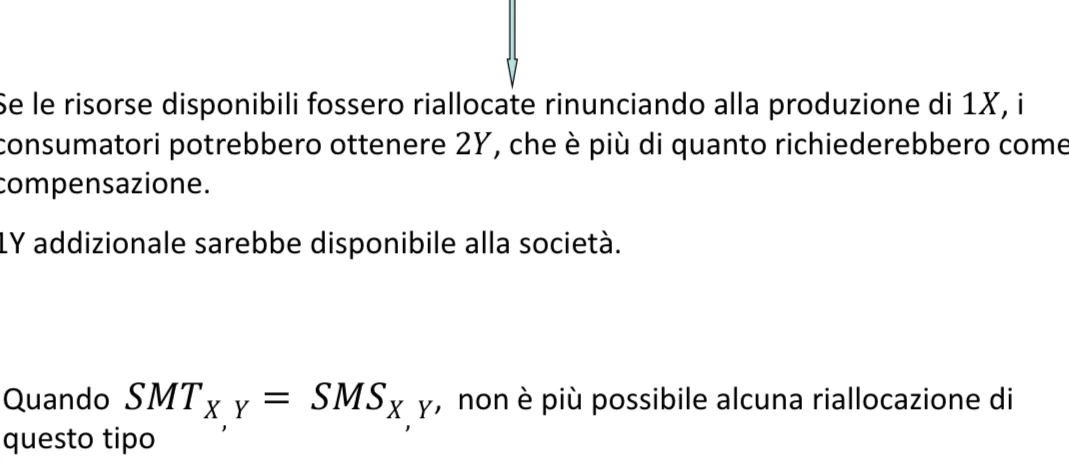
In conclusione…
Date le preferenze individuali, e le risorse disponibili (scarse):
quale mix di beni dovrebbe essere prodotto?
Efficienza allocativa
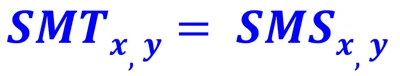
Come dovrebbero essere allocati agli individui?
Efficienza nello scambio
Per massimizzare il benessere sociale
PRIMO TEOREMA DELL’ECONOMIA DEL BENESSERE
Se
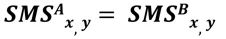
- tutti i consumatori e i produttori sono price-takers
- i mercati sono completi (diritti di proprietà definiti su tutti i beni)
- non c’è asimmetria informativa
(quindi un mercato senza fallimenti di mercato) allora→ per ogni allocazione iniziale delle risorse, un’economia decentrata di concorrenza perfetta (mercato concorrenziale) realizza un’allocazione delle risorse pareto ottimale. Esclude la possibilità di miglioramento in senso paretiano. Arriviamo ad un’allocazione delle risorse tale per cui non c’è una allocazione alternativa che permetta ad alcuni individui di stare meglio senza andare ad intaccare la soddisfazione/utilità degli altri.
Dimostrazione “intuitiva”
I consumatori massimizzano la propria utilità scegliendo quantità dei beni tali per cui il loro SMSx,y sia uguale al rapporto tra i prezzi Px/Py.
Essendo i prezzi gli stessi per tutti i consumatori
Le imprese massimizzano il profitto scegliendo di produrre la combinazione di beni tale per cui Ne segue che
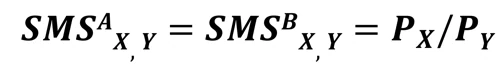
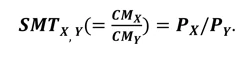
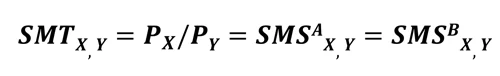
Il primo teorema dell’economia del benessere ci dice che se non ci sono asimmetrie informative, se ce un mercato per ogni bene e se consumatori e produttori sono price-taker, un’economia in concorrenza perfetta automaticamente farà si che quella condizione di pareto efficienza venga soddisfatta.
Quali motivi per l’intervento pubblico?
Se il primo teorema dell’economia del benessere ci dice che lasciando agire le forze di mercato di un’economia concorrenziale arriviamo ad una allocazione che è pareto efficiente, per quale motivo ci dovrebbe essere intervento pubblico? Quotidianamente abbiamo dei fallimenti di mercato→ nella realtà molte volte capita che le ipotesi alla base del primo teorema dell’economia del benessere non valgano.
Beni pubblici, non rivalità e free riding
Per esempio:
Agenti price-taker? Nelle condizioni di monopolio il produttore è in grado di determinare il prezzo.
Completezza dei mercati? Nella realtà ci sono dei beni, ad esempio i beni pubblici e le esternalità, Per cui non c’è un mercato completo. Ci sono dei beni che non seguono la logica di produzione scambio sul mercato Tipica dei beni privati.
Simmetria informativa? Nella realtà non è così, ad esempio le informazioni tra produttori e consumatori non sono le stesse. Il primo teorema dell’economia del benessere non tratta temi di equità, l’unico aspetto di cui si preoccupa il primo teorema è l’efficienza. L’obiettivo è quello di arrivare a un’allocazione di risorse che sia pareto efficiente.
FALLIMENTI DEL MERCATO:
BENI PUBBLICI
Un bene pubblico (puro) è:
Non rivale il consumo di un bene da parte di un individuo non impedisce il simultaneo consumo dello stesso bene da parte di altri individui; il bene può essere fruito congiuntamente da più soggetti (es: illuminazione pubblica) una volta che il bene è fornito, il costo marginale del consumo da parte di un individuo è nullo costo produzione nullo (non esiste perché qualcuno dovrà sostenere il costo di produzione) è diverso dal costo marginale nullo
Non escludibile Non è possibile impedire ad un soggetto di consumare il bene una volta che è stato prodotto Esso è disponibile per chiunque nella stessa quantità Esempi: illuminazione pubblica, difesa, conservazione del patrimonio culturale, qualità ambientale (aria pulita), luce del faro, … Autostrada→ bene escludibile perché si paga un pedaggio N.B: il bene è disponibile nella stessa quantità per tutti La definizione economica di un bene pubblico non considera se il bene sia prodotto nel settore pubblico o privato. In molti casi un beni pubblico viene fornito dal settore pubblico, ma ci sono alcuni casi in cui i fornitori sono dei privati e forniscono un bene pubblico.
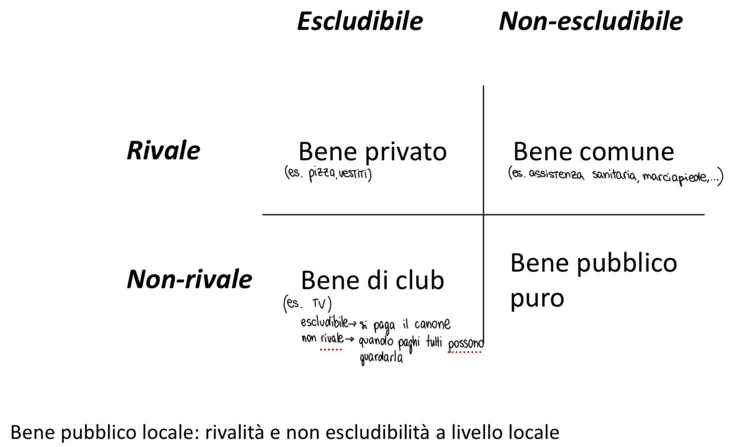
LA NON RIVALITÀ
Non rivalità: il consumo è congiunto→ una volta che il bene è prodotto, è disponibile alla società nel suo complesso Bene privato: un consumatore aggiuntivo richiede un’unità addizionale del bene. Bene pubblico: un consumatore aggiuntivo NON richiede che sia prodotta un’unità addizionale del bene. In altre parole, il costo marginale di soddisfare un consumatore addizionale è nullo; difatti per la caratteristica di non rivalità una volta che ho fornito il bene lo rendo disponibile alla collettività, dato che non c’è rivalità nel consumo non importa se quel bene lo utilizza una persona o 1000, in quanto ne usufruisce la comunità nel suo complesso. N.B.: non è invece nullo il costo marginale di produzione di un’unità aggiuntiva del bene. La non rivalità modifica le condizioni di fornitura efficiente di un bene pubblico.
Beni pubblici: fornitura privata e/o pubblica
I beni privati non vengono necessariamente forniti solo dal settore privato e viceversa.
Esistono molti beni privati forniti pubblicamente, ovvero beni caratterizzati dalla rivalità ed escludibilità nel consumo che sono forniti dal settore pubblico.
Analogamente, esistono beni pubblici forniti dal settore privato.
Fornitura efficiente di un bene pubblico
Efficiente→ condizone di pareto ottimale
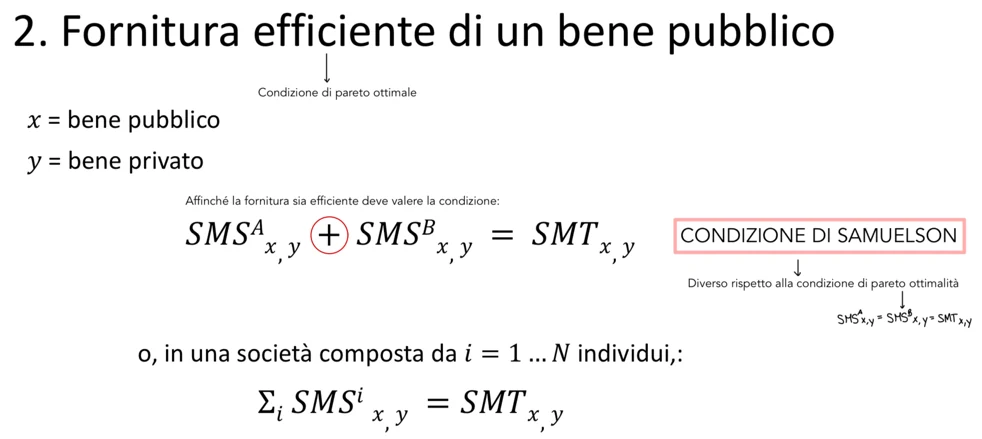
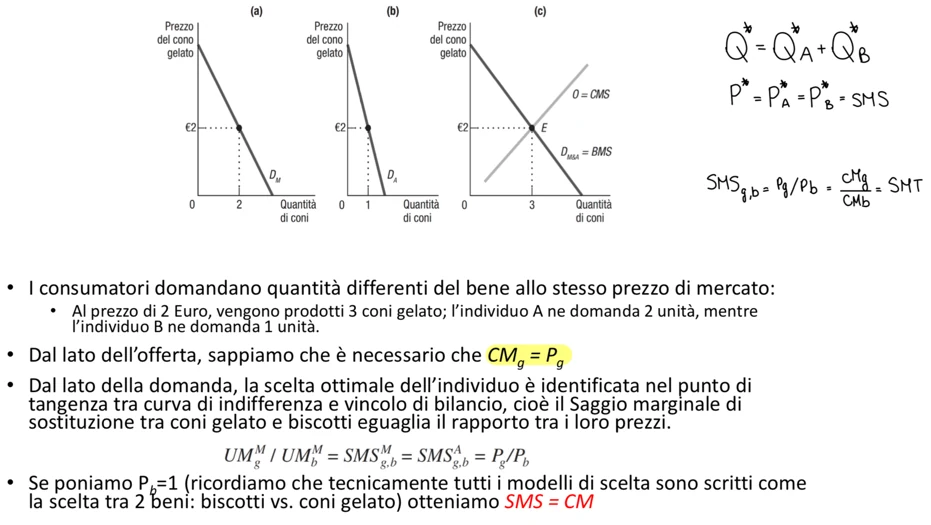
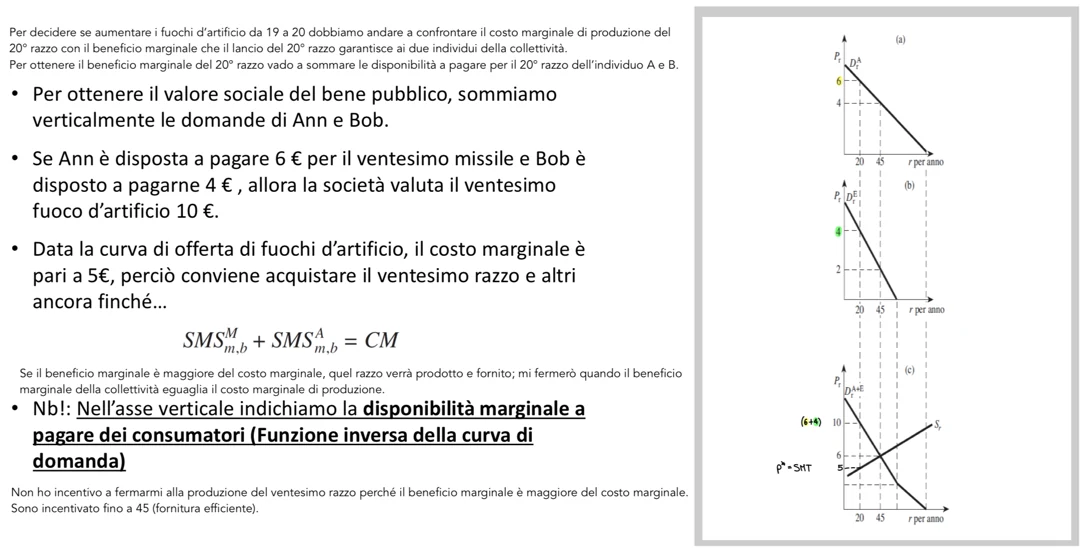
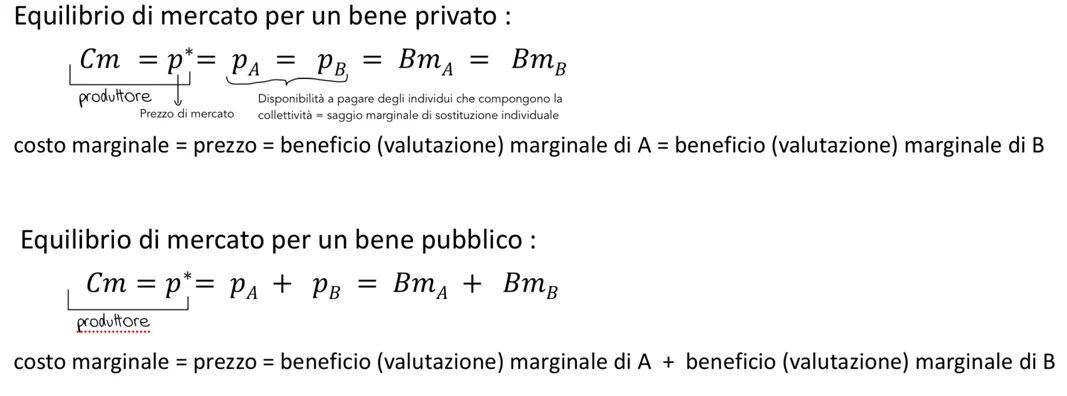
Perché il bene pubblico sia fornito in maniera efficiente la valutazione complessiva che gli individui delle collettività danno dell’ utilizzazione di quel bene dev’essere uguale al costo marginale di produzione di quel bene.
Analisi grafica di equilibrio parziale
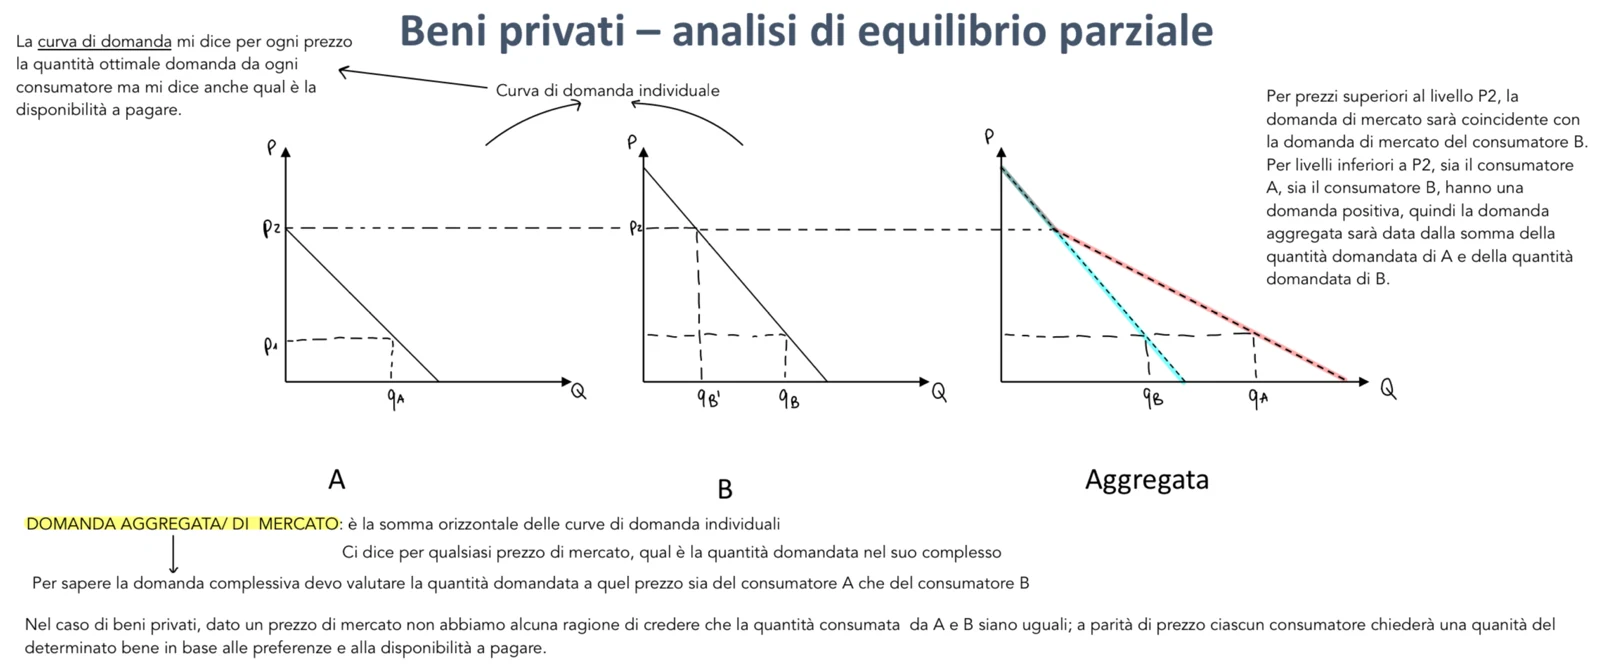
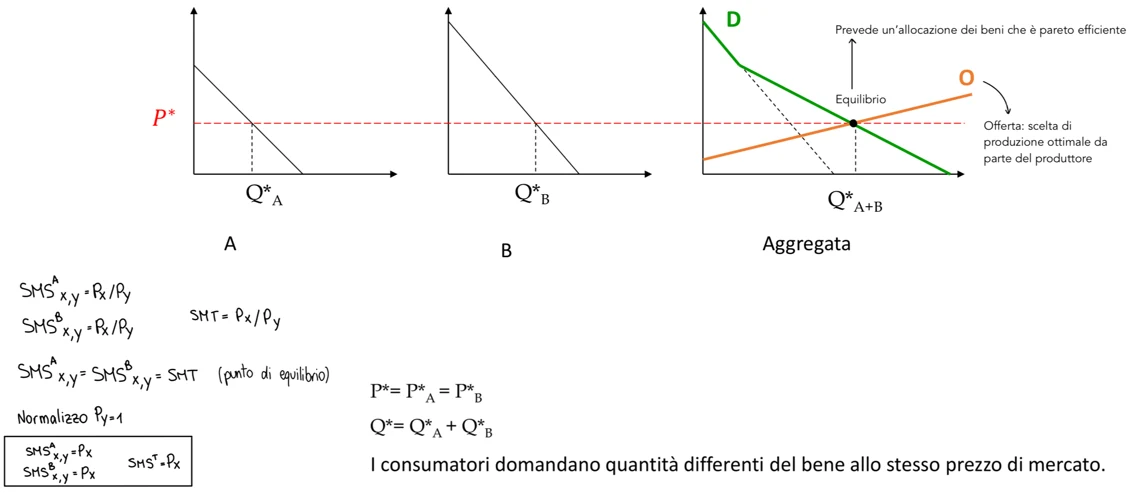
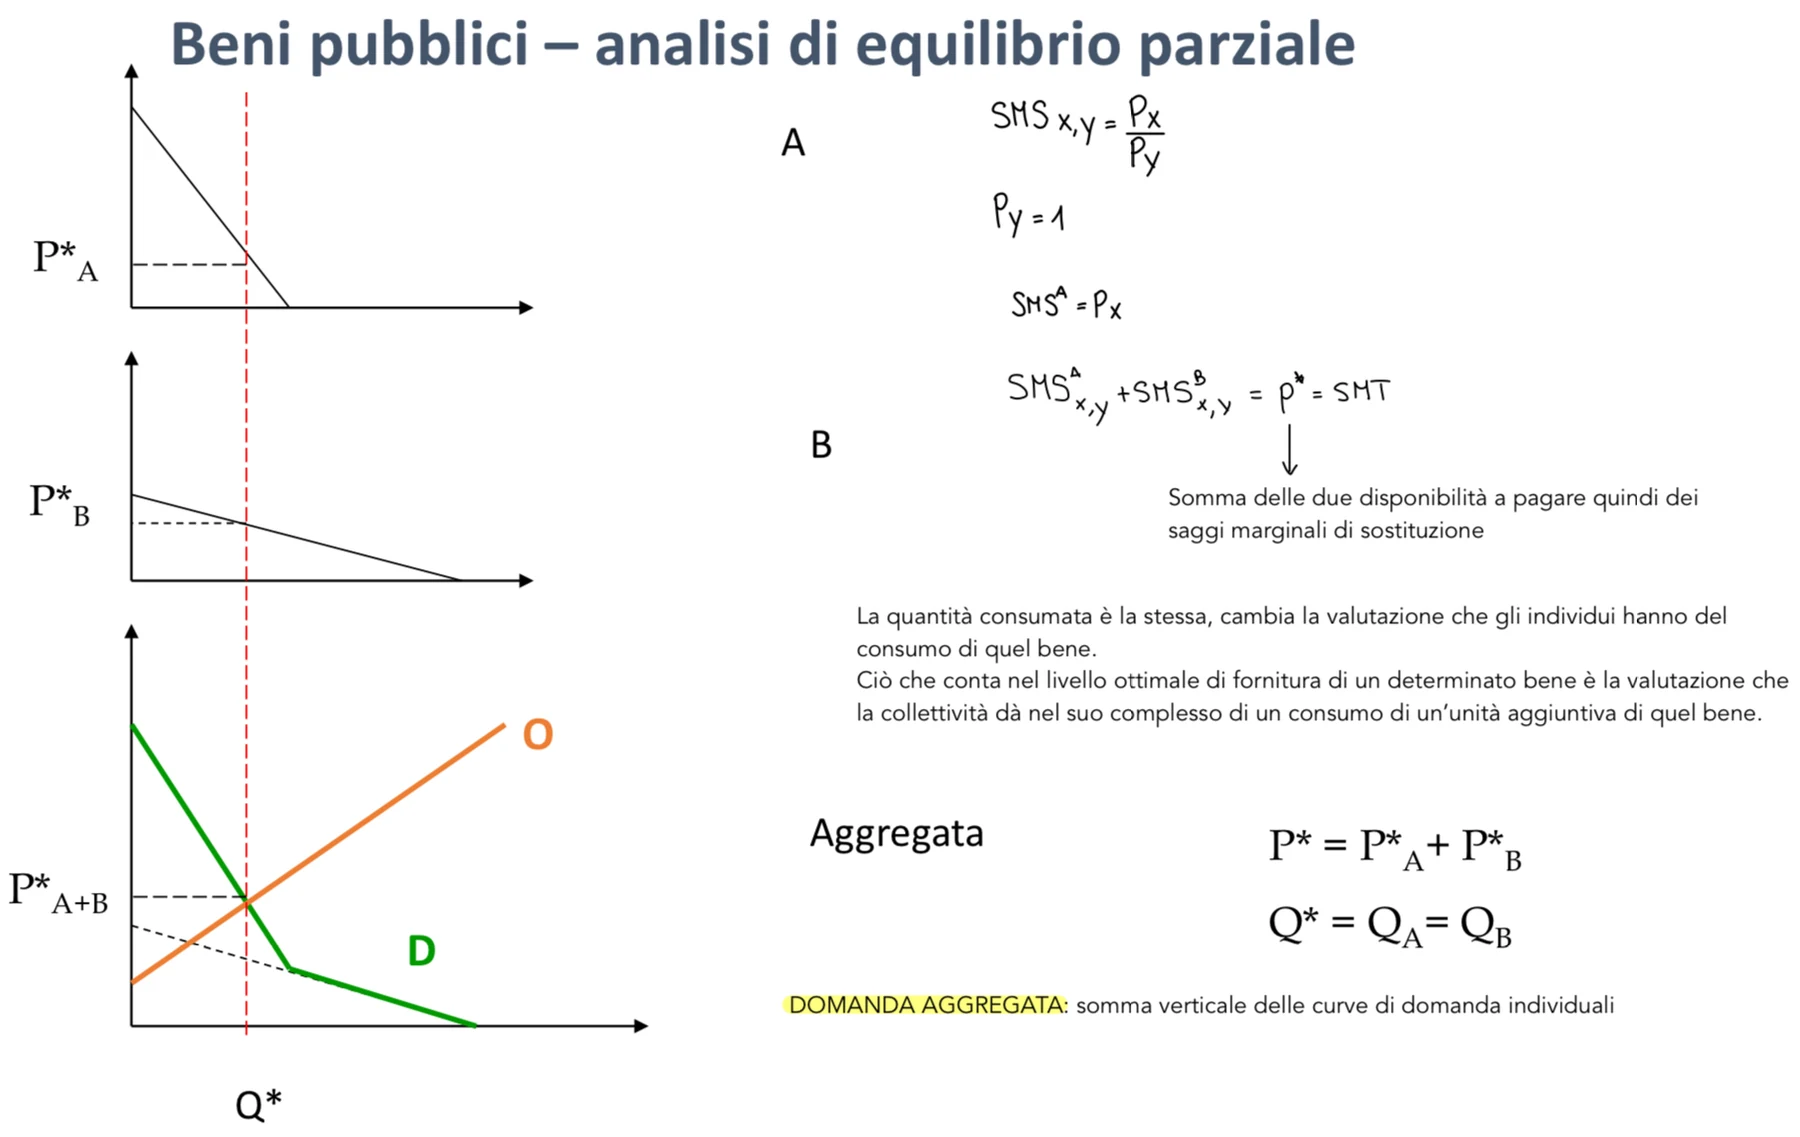
I saggi marginali di sostituzione sono diversi, lo posso vedere dalle curve individuali della domanda. La natura del bene pubblico fa si che non ci possano essere quantità differenziate di bene offerte ad A e a B. Come si decide la fornitura efficiente di bene pubblico? Si andrà a prendere in considerazione il beneficio complessivo (valutazione marginale complessiva) degli individui rispetto a un’unità aggiuntiva di quel bene. La quantità di beni pubblico efficiente sarà quella per cui la somma delle valutazioni individuali eguaglia il costo marginale.
Esempio 1) bene privato (cono gelato)
Esempio 2) bene pubblico (fuochi d’artificio)
Riassumendo…fornitura efficiente di un bene pubblico in equilibrio parziale
COMPORTAMENTO DI FREE-RIDING E FALLIMENTO DEL MERCATO
Affinché il mercato fornisca la quantità efficiente di bene pubblico, è necessario che:
I consumatori siano disposti a rivelare in modo sincero le proprie preferenze (disponibilità a pagare)
I produttori siano disposti a produrre il bene Tuttavia, a motivo della non esclusività del bene pubblico pubblico, una volta che questo è prodotto, diviene:
O fisicamente impossibile
O eccessivamente costoso Per il produttore impedire ai soggetti di consumare il bene. Homo economicus: perché pagare per un bene che si può consumare indipendentemente dalla corresponsione di un prezzo? Comportamento di FREE RIDING (consumo senza corrispettivo). Un’impresa privata non intraprende la produzione di un bene non escludibile, perché rischierebbe di incorrere in una perdita, se non ottiene il pagamento di un corrispettivo per il consumo del bene prodotto prodotto. FALLIMENTO DI MERCATO: il bene pubblico non è prodotto, ne è prodotta una quantità inferiore a quella socialmente ottimale.
PERDITA DI EFFICIENZA
Cos’è il free riding?
Free riding: è il comportamento opportunistico che nasce in seguito alle caratteristiche di non rivalità e non escludibilità: i singoli individui, sapendo che nessuno potrà impedire loro di usufruire del bene, avranno tutto l’interesse egoistico a dichiarare di non essere interessati al bene, quindi a non pagare nulla per il relativo utilizzo (scaricando sul resto della collettività il costo di produzione del bene pubblico)
Poiché il prezzo che copre il costo del bene pubblico è pari alla somma verticale delle valutazioni marginali individuali (benefici marginali), la sottovalutazione da parte degli individui comporterà che il prezzo del bene risulterà inferiore al costo di produzione
Quindi, le imprese non avranno incentivo a produrre la quantità ottimale di bene pubblico poiché la produzione di bene pubblico le indurrebbe a una perdita.
L’equilibrio che emerge da tale situazione risulterà inefficiente.
INTERVENTO PUBBLICO
Lo Stato ha un potere coercitivo ovvero può forzare i cittadini a contribuire (tassazione) al finanziamento della fornitura di beni pubblici. Intervento pubblico in due direzioni:
Fornitura pubblica diretta (finanziamento e produzione pubblica): lo Stato produce il bene e lo fornisce alla collettività
Fornitura pubblica indiretta (finanziamento pubblico di produzione privata) Possiamo aspettarci che il settore pubblico fornisca la quantità efficiente di bene pubblico? La fornitura efficiente dipende dalle (dalla somma delle) valutazioni individuali del bene pubblico, ma date le caratteristiche economiche del bene pubblico, i consumatori non hanno alcun incentivo a rivelare in modo veritiero le proprie preferenze, neppure allo Stato.
Esempi
- Rivelazione delle preferenze con contributo fisso
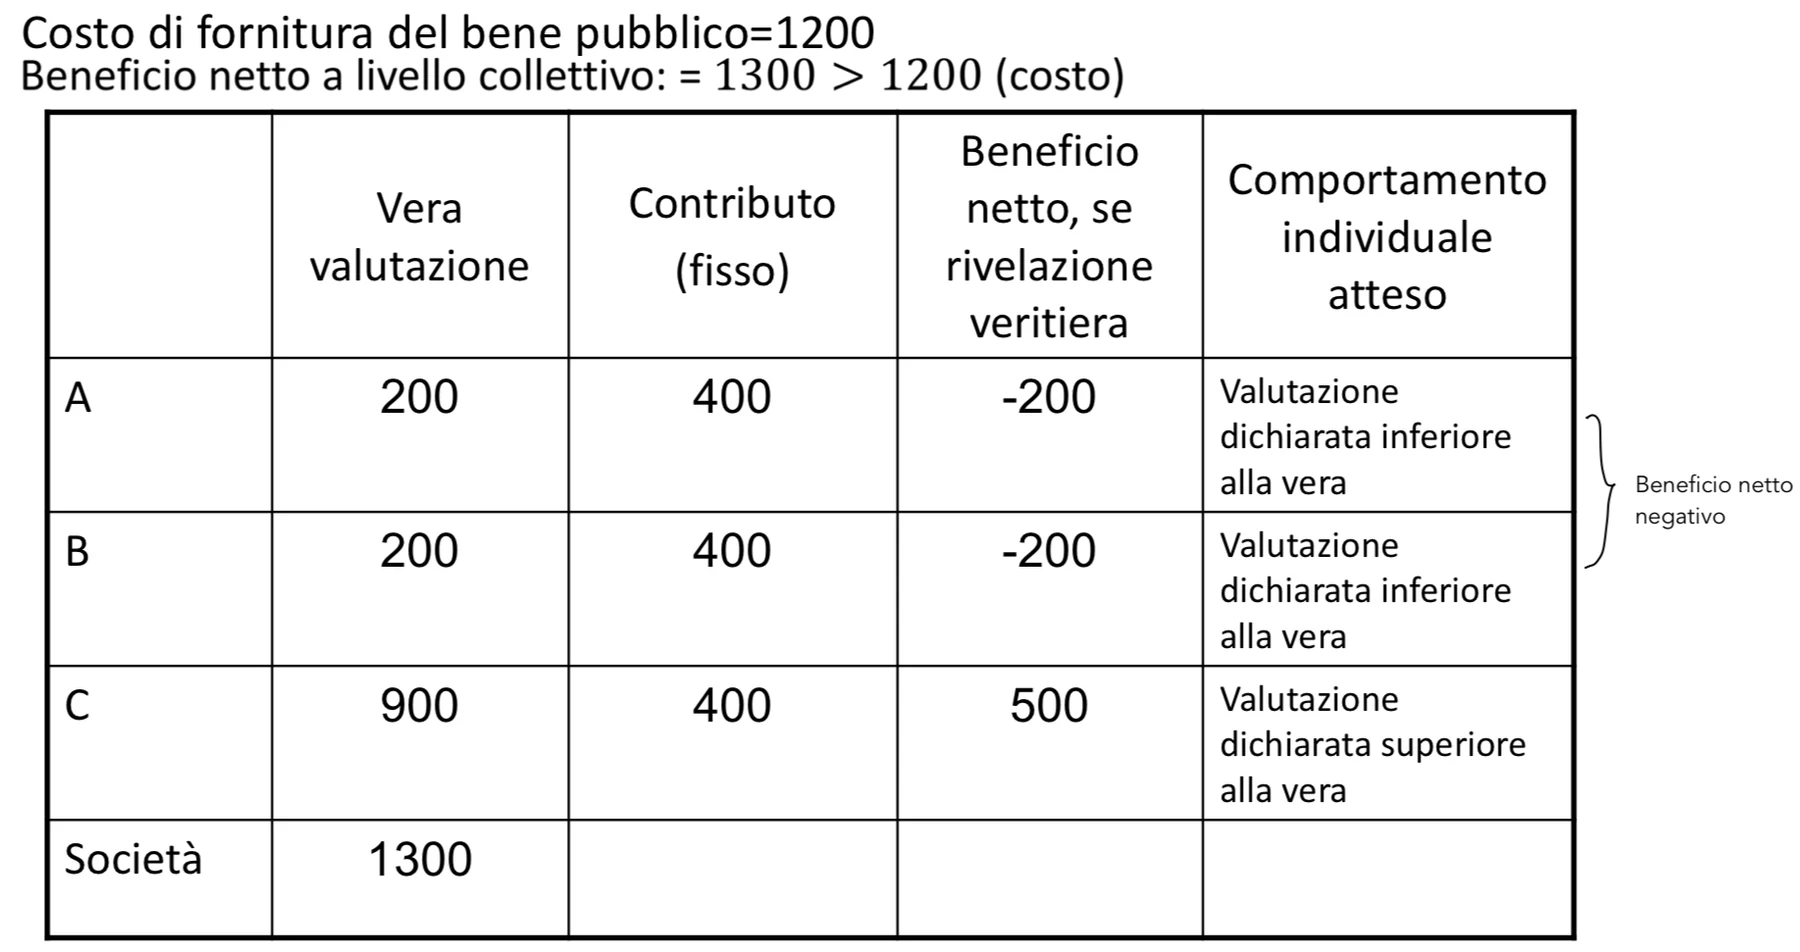
Dal punto di vista sociale, è efficiente che il bene sia prodotto. Dato il beneficio netto atteso gli individui potrebbero reagire. A e B potrebbero fornire una valutazione inferiore a quella reale per ridurre le perdite. C invece potrebbe dare una valutazione ancora superiore del bene perché a fronte di un determinato contribuito aumenterebbe il suo beneficio. Tuttavia, in base alle valutazioni (false) dichiarate, la collettività (lo Stato) potrebbe decidere di rinunciare alla produzione del bene pubblico→ inefficienza (non si coprono i costi di produzione).
- Rivelazione delle preferenze con contributo basato sulle valutazioni
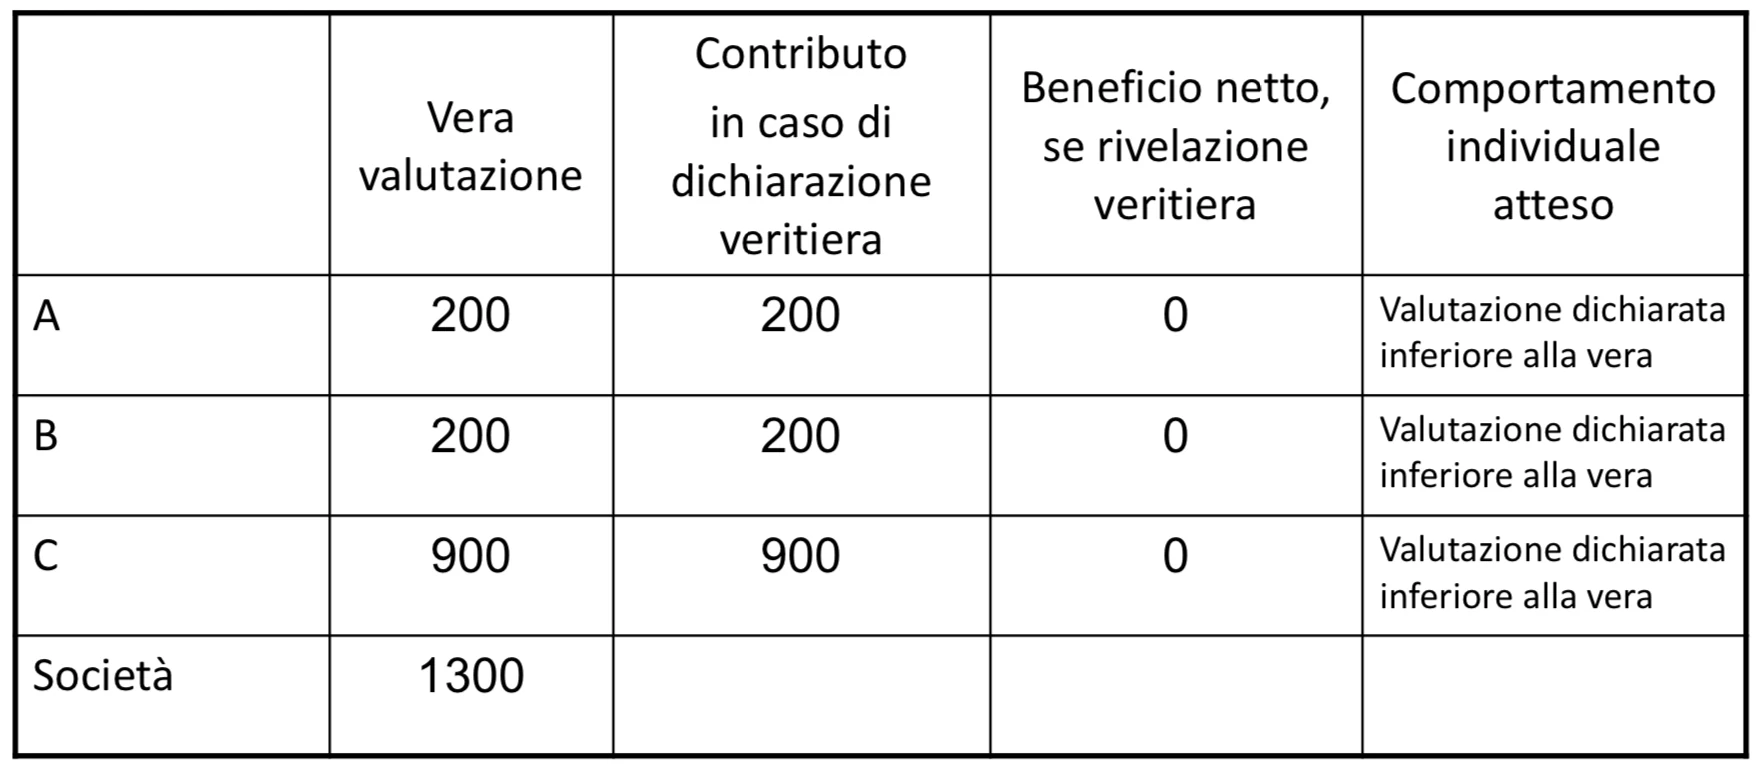
Tutti e 3 gli individui abbassano la loro valutazione per pagare meno. Per ogni individuo, minore la valutazione dichiarata, maggiore il payoff => incentivo a dichiarare valutazioni inferiori alle vere => se la somma scende sotto i 1200, lo Stato potrebbe decidere di non produrre il bene => inefficienza.
Il “dilemma del prigioniero” e il gioco di contribuzione
Il comportamento strategico del free-rider e le conseguenze negative che ne derivano possono essere studiate con il supporto della teoria dei giochi e del “dilemma del prigioniero”. Immaginate che le scelte dei soggetti siano:
- Partecipare alla fornitura di un bene pubblico (P)
- Non partecipare alla fornitura (NP)
Analizziamo due casi:
- Scelta di un individuo di partecipare (P) o non partecipare (NP) alla fornitura del bene
pubblico nell’ipotesi di un numero relativamente numeroso di soggetti coinvolti nella decisione.
- Scelta di due individui di partecipare (P) o non partecipare (NP) alla fornitura del bene
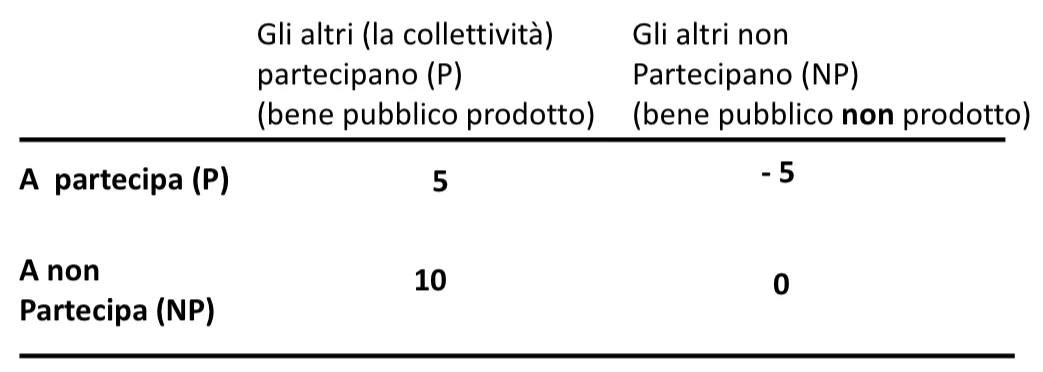
pubblico nell’ipotesi di pochi soggetti coinvolti nella decisione. 1)Domanda di bene pubblico come gioco non cooperativo. Se il bene viene prodotto, A riceve un vantaggio di 10 e gli è chiesto di contribuire per 5. Se gli altri contribuiscono, e A paga, avrà un vantaggio di 5 (10-5); ma se non paga avrà un vantaggio di 10.
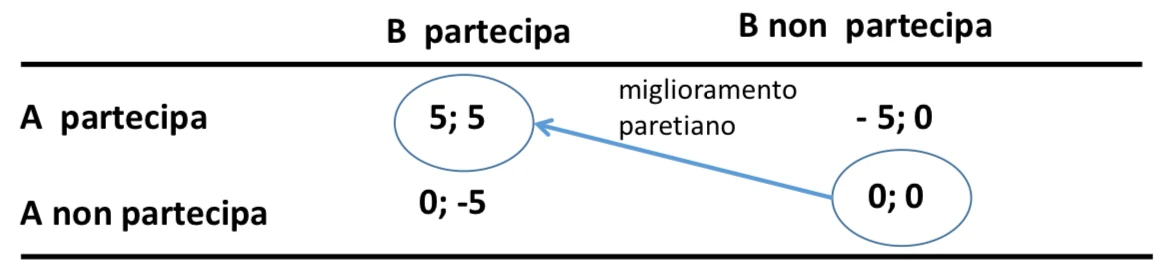
Posto che gli altri non contribuiscano, se A paga subisce una perdita di 5 (non c’è il rimborso); mentre se non paga ha un costo di 0. Qualunque sia la scelta degli altri (collettività) ad A converrà comunque NON partecipare (non contribuire). Per cui NP è la strategia dominante. 2)Domanda di bene pubblico e “piccoli numeri” Se l’individuo A non fosse solo uno fra i tanti, il problema potrebbe presentarsi in modo diverso. Nell’ipotesi di 2 individui (A e B) è ragionevole supporre che se uno dei due non contribuisce (NP) il bene pubblico non verrà prodotto. Se ci domandiamo quale siano le strategie per A e B vediamo
che sono possibili 2 equilibri. Il primo (5,5) è ovviamente preferibile al secondo (0,0) ma in mancanza di ulteriori vincoli non è detto che A e B arrivino a quel risultato. Tuttavia, in questa situazione di piccoli numeri si apre uno spazio di contrattazione e ciascun individuo acquisisce la consapevolezza del peso della propria decisione, assente invece nel caso di «grandi numeri» Possiamo aspettarci che il settore pubblico fornisca la quantità efficiente di bene pubblico? No Lo Stato fronteggia lo stesso problema di mancata rivelazione delle vere preferenze, che non sono osservabili. La società necessità di altri meccanismi istituzionali per compiere la scelta collettiva relativa alla quantità efficiente di beni pubblici da finanziare (meccanismi di voto). Gli individui che compongono una società non sono tutti razionali; quindi, non sono mossi solamente dal proprio interesse e massimizzare ma molti individui sono mossi anche da altruismo, gioia del donare.
Esternalità e strumenti di internalizzazione
FALLIMENTI DI MERCATO:
ESTERNALITÀ
Parliamo di esternalità quando un’attività di produzione e consumo da parte di un agente economico va ad intervenire direttamente su costi/utilità/benessere di un altro individuo. Direttamente→ secondo un meccanismo che non è mediato da variazioni di prezzo. L’esternalità va a modificare le condizioni dell’efficienza economica. Definizione formale di esternalità: alcune delle variabili che influenzano i costi di un produttore o l’utilità di un consumatore (B) sono influenzate dall’atto di consumo o produzione di un altro agente economico (A) senza che tale effetto sia compensato (assenza di corrispettivo). A => B Esternalità di produzione→ quando gli agenti A sono produttori Esternalità di consumo→ quando gli agenti A sono consumatori. Non c’è relazione di scambio volontario: l’effetto è un sotto-prodotto non intenzionale, delle scelte di produzione o consumo dell’agente A, per cui non si paga o riceve un corrispettivo. Ricorda: chi subisce l’esternalita non riceve nessun corrispettivo. Perché si creano? Vi è una mancata o parziale definizione dei diritti di proprietà. Diritti di proprietà→non vengono propriamente definiti oppure è impossibile andare a definire un diritto di proprietà (es: aria, acqua di un fiume). Se invece fosse possibile definire il diritto di proprietà possiamo fissare un prezzo che in termini economici riflette l’uso alternativo di quel bene.
Esternalità positiva
L’atto di produzione/consumo di un agente economico (A) ha un effetto positivo (Permette all’agente B di aumentare la propria utilità o ridurre il costo di produzione) su un altro agente economico (B), e il primo agente non è remunerato (non riceve un corrispettivo, un prezzo) per il vantaggio generato.
Esternalità negativa
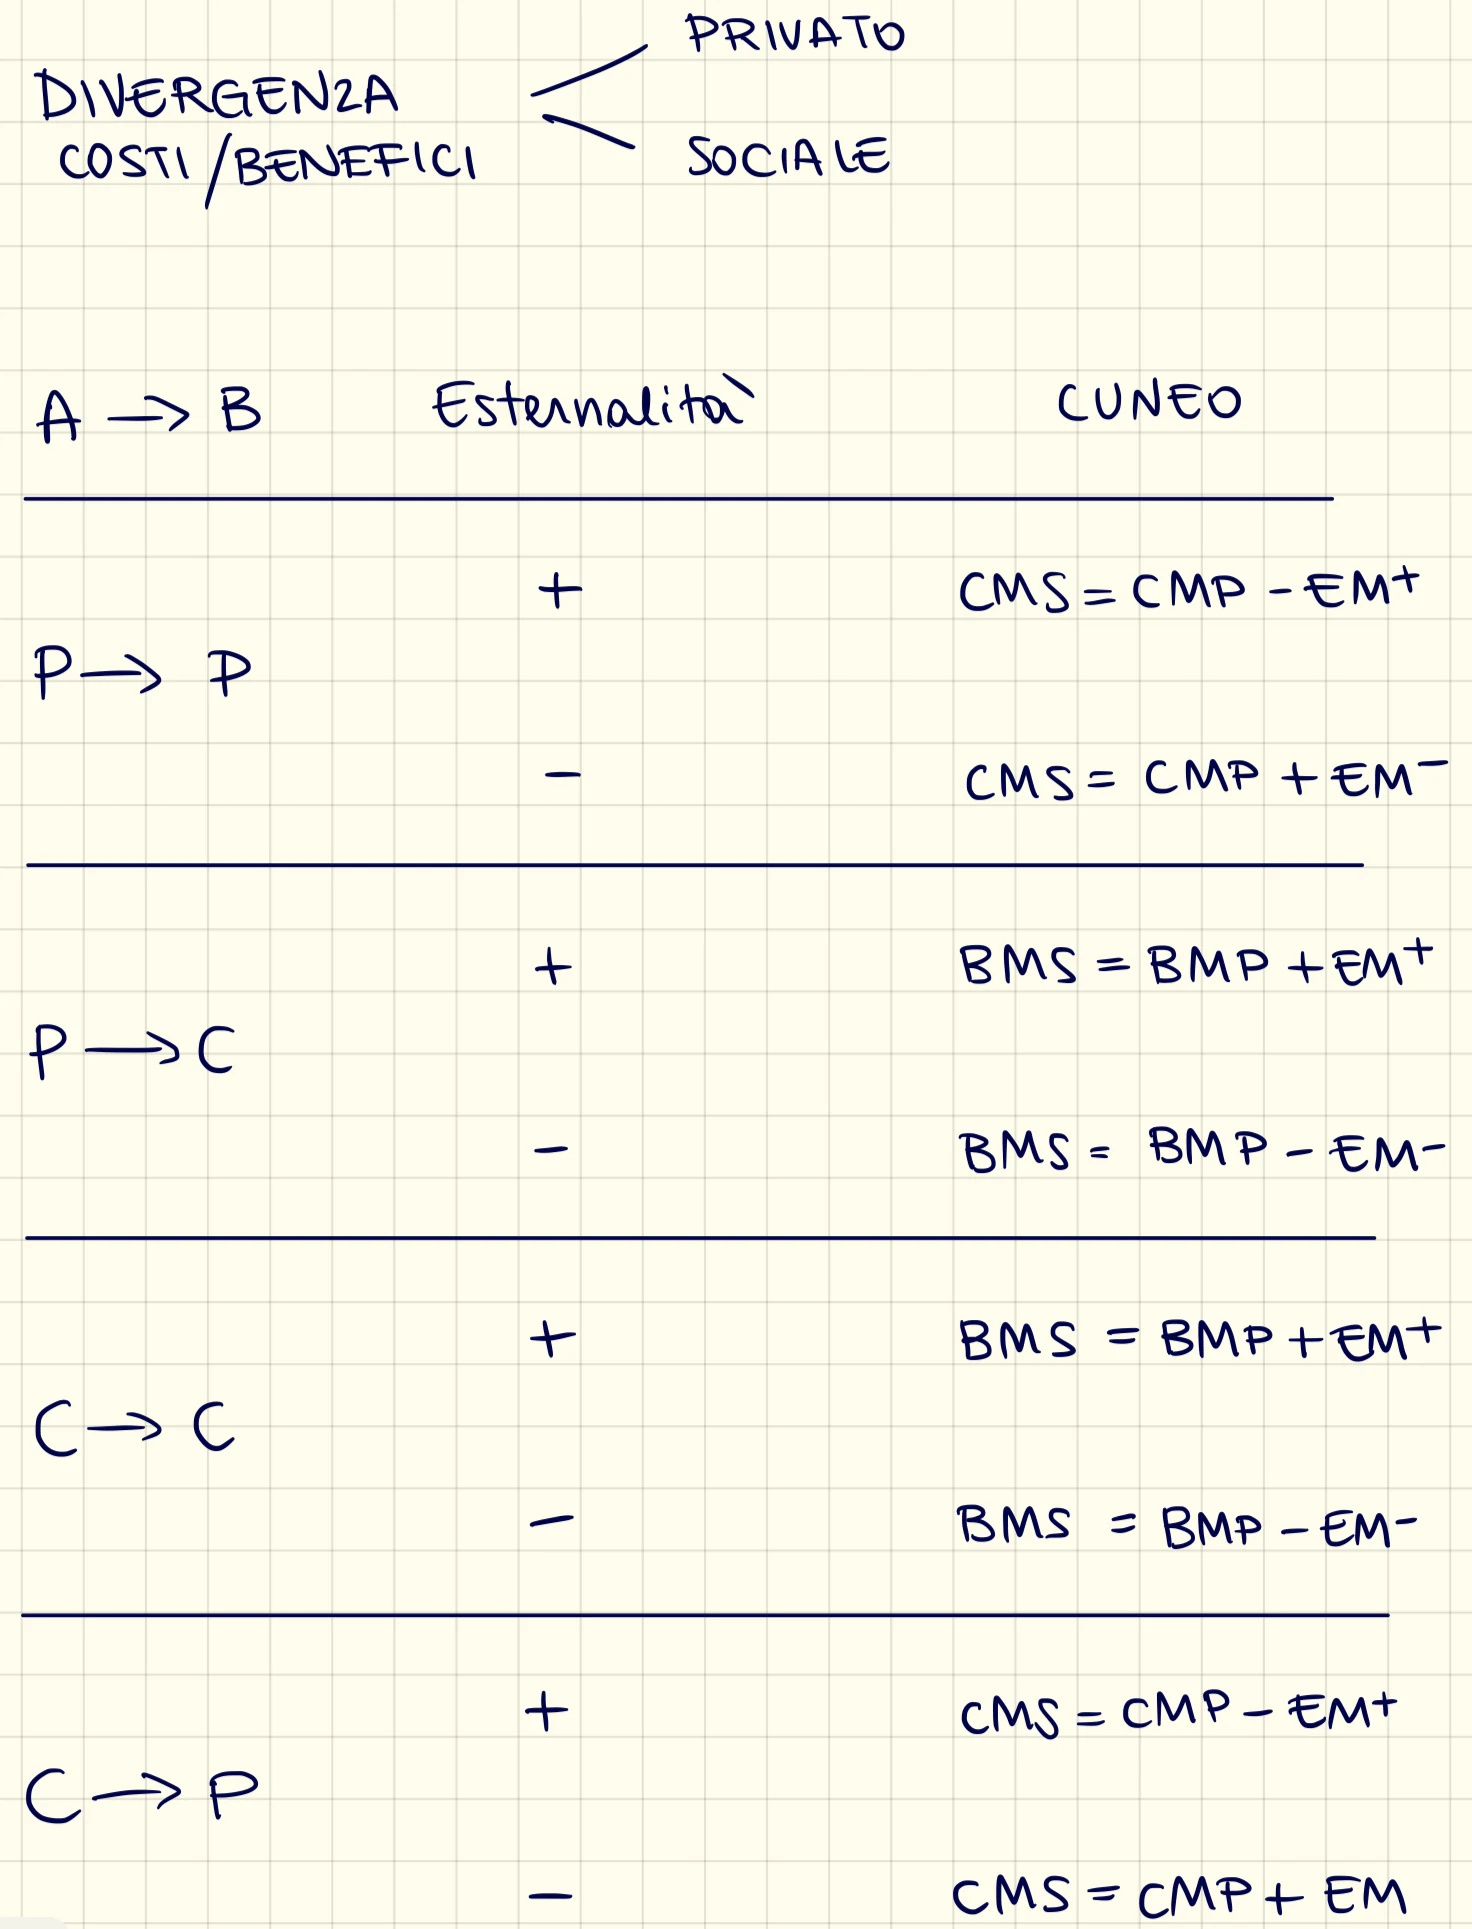
L’atto di produzione/consumo di un agente economico (A) ha un effetto negativo (l’individuo B vede ridursi la propria utilità o aumentare i costi di produzione) su un altro agente economico (B), e il soggetto danneggiato non è remunerato (non riceve un corrispettivo, un prezzo) per il danno subito. 8 diverse tipologie di esternalità a seconda che lesternalita sia positiva o negativa, e dalla natura degli agenti economici coinvolti:
da consumatore a consumatore Da consumatore a produttore Da produttore a produttore Da produttore a consumatore
Esternalita negative
Esternalità di produzione negativa: situazione nella quale la produzione di un’impresa riduce il benessere di altri soggetti (possono essere sia produttori che consumatori) che l’impresa non compensa. Esempio: emissione di un impianto siderurgico smaltite in un fiume→ danneggiano i pescatori
Esternalità di consumo negativa: situazione nella quale il consumo di un individuo riduce il benessere di altri soggetti che non sono compensati da quelle individuo. Esempi: fumare in un luogo chiuso nuoce la salute degli altri, guidare un SUV ad alta velocità in una strada piena di pedoni.
Esternalità positive
Esternalità di produzione positiva: situazione nella quale la produzione di un’impresa (A) aumenta il benessere di altri soggetti (B), senza che questi ne paghino il prezzo. Esempio: un frutteto è situato vicino a un’azienda di allevamento api e produzione di miele.
Esternalità di consumo positiva: situazione nella quale il consumo di un individuo aumenta il benessere di altri, senza che venga pagato un corrispettivo. Esempi: vaccini ed effetto “gregge” (il mio comportamento ha positivi su tutta la collettività). L’esternalità positiva ha le caratteristiche di un bene pubblico puro.
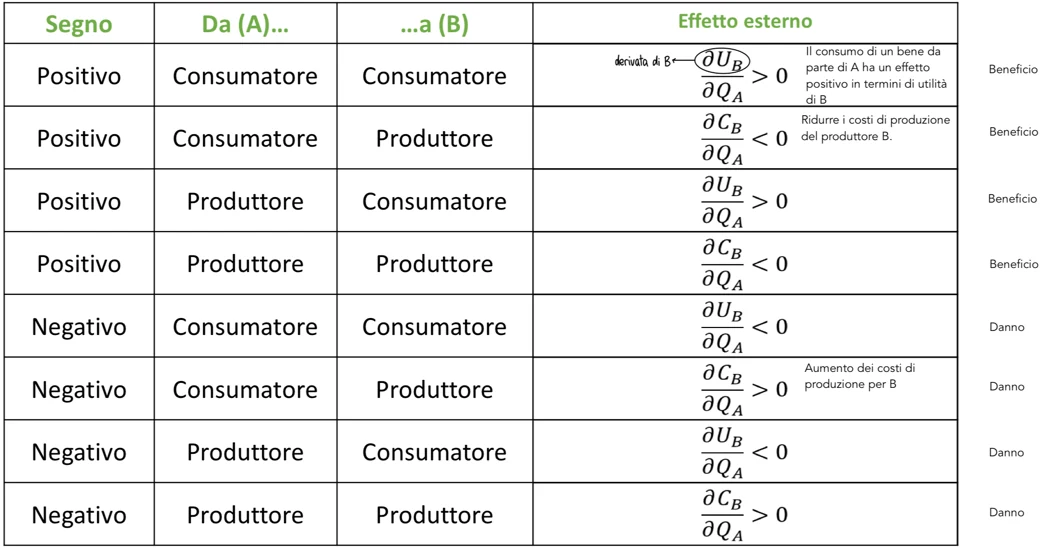
Se la derivata dell’utilità è positiva ho un beneficio. Se la derivata dei costi è negativa ho un beneficio. Diminuisce utilità→danno. Aumento dei costi di produzione→danno
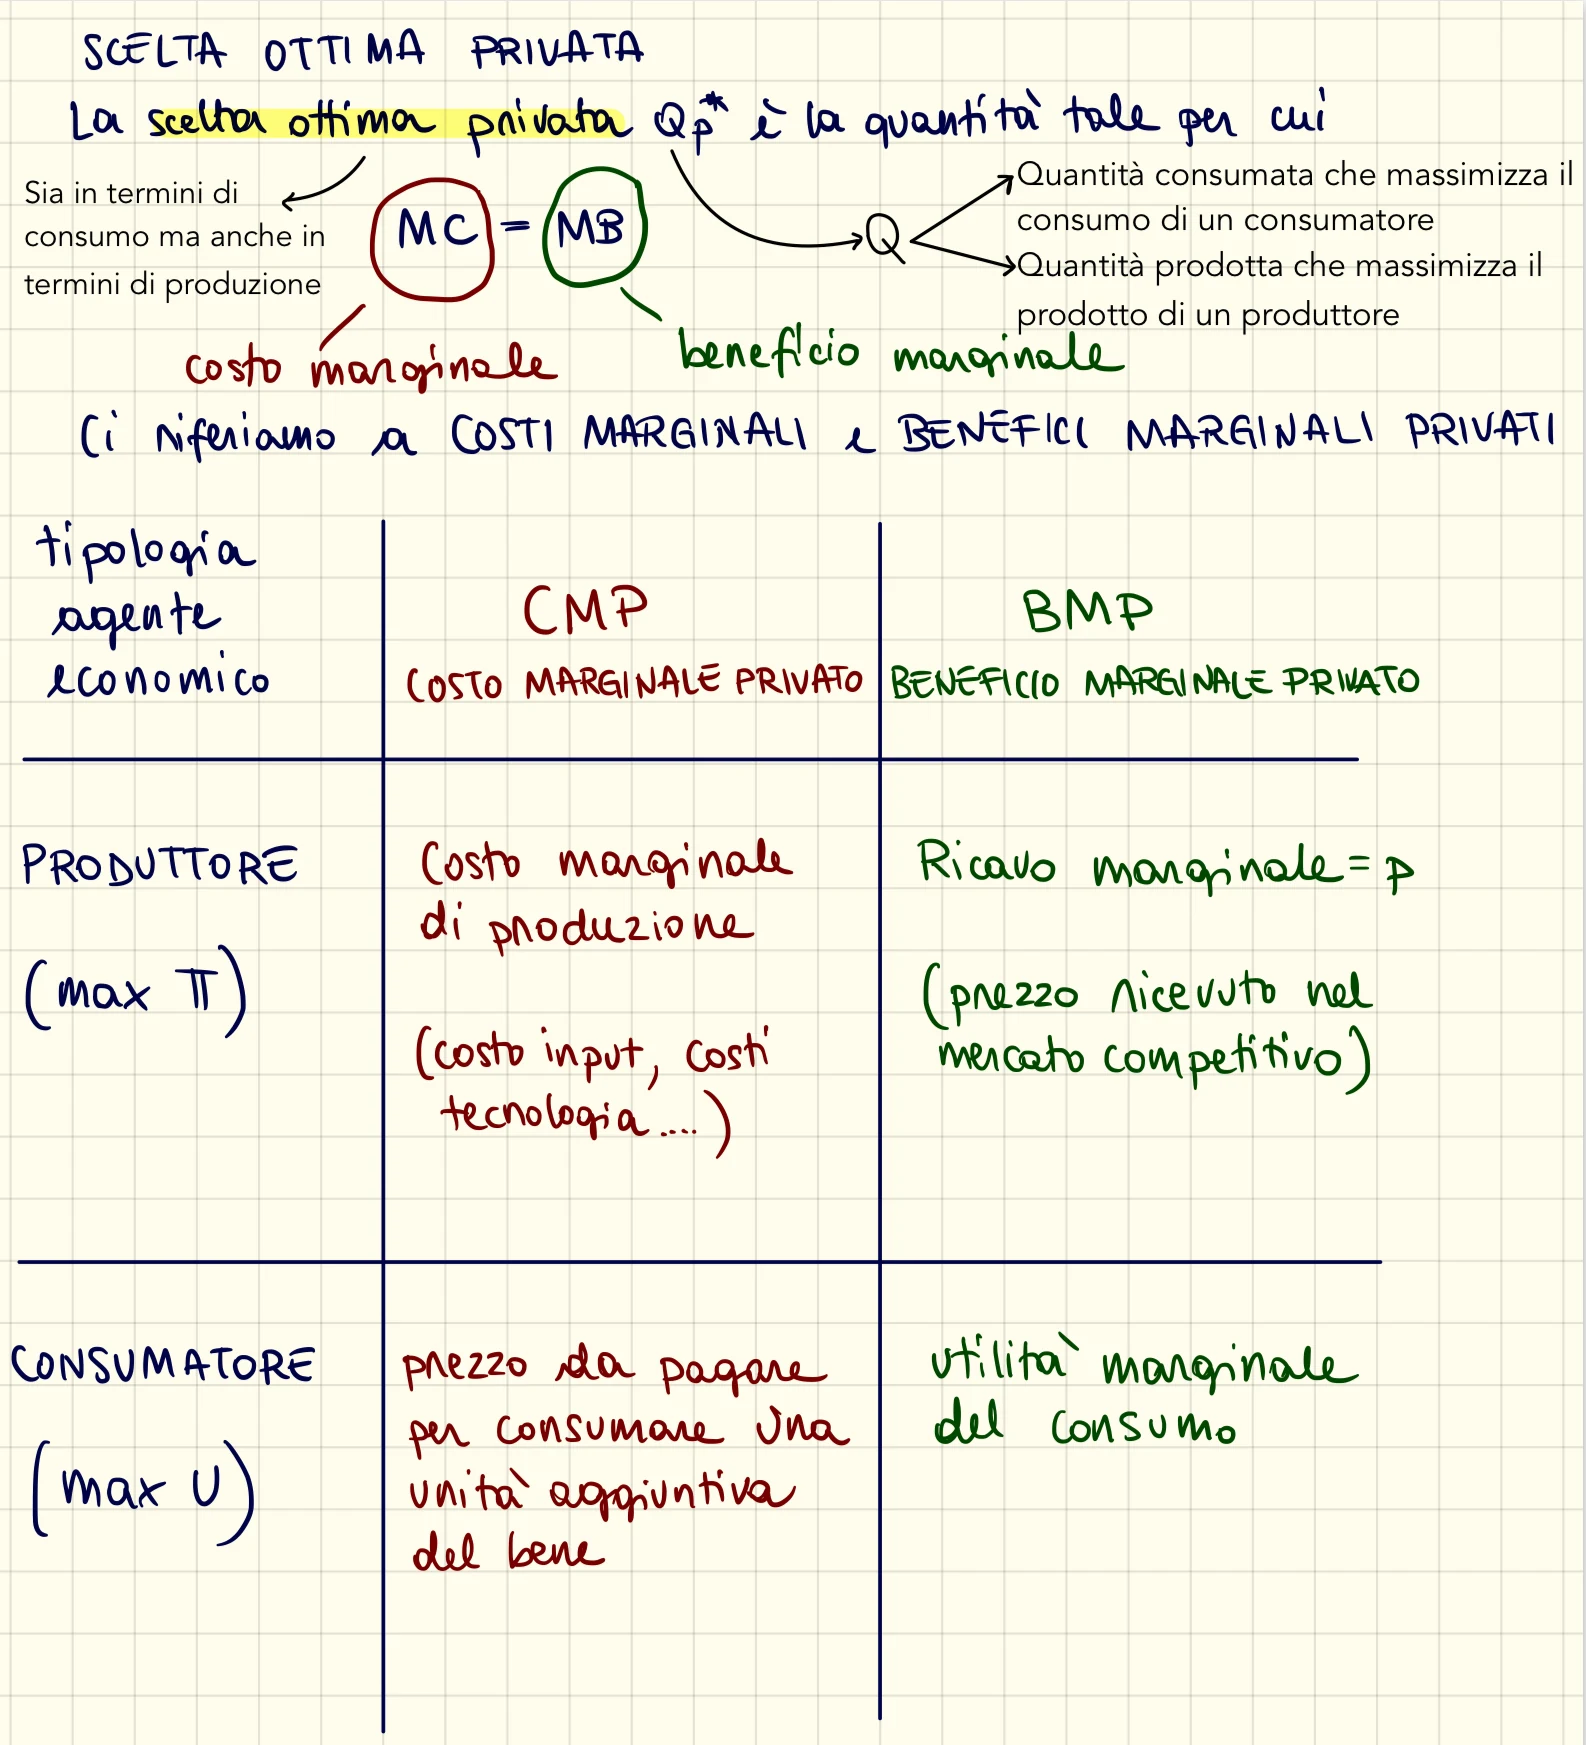
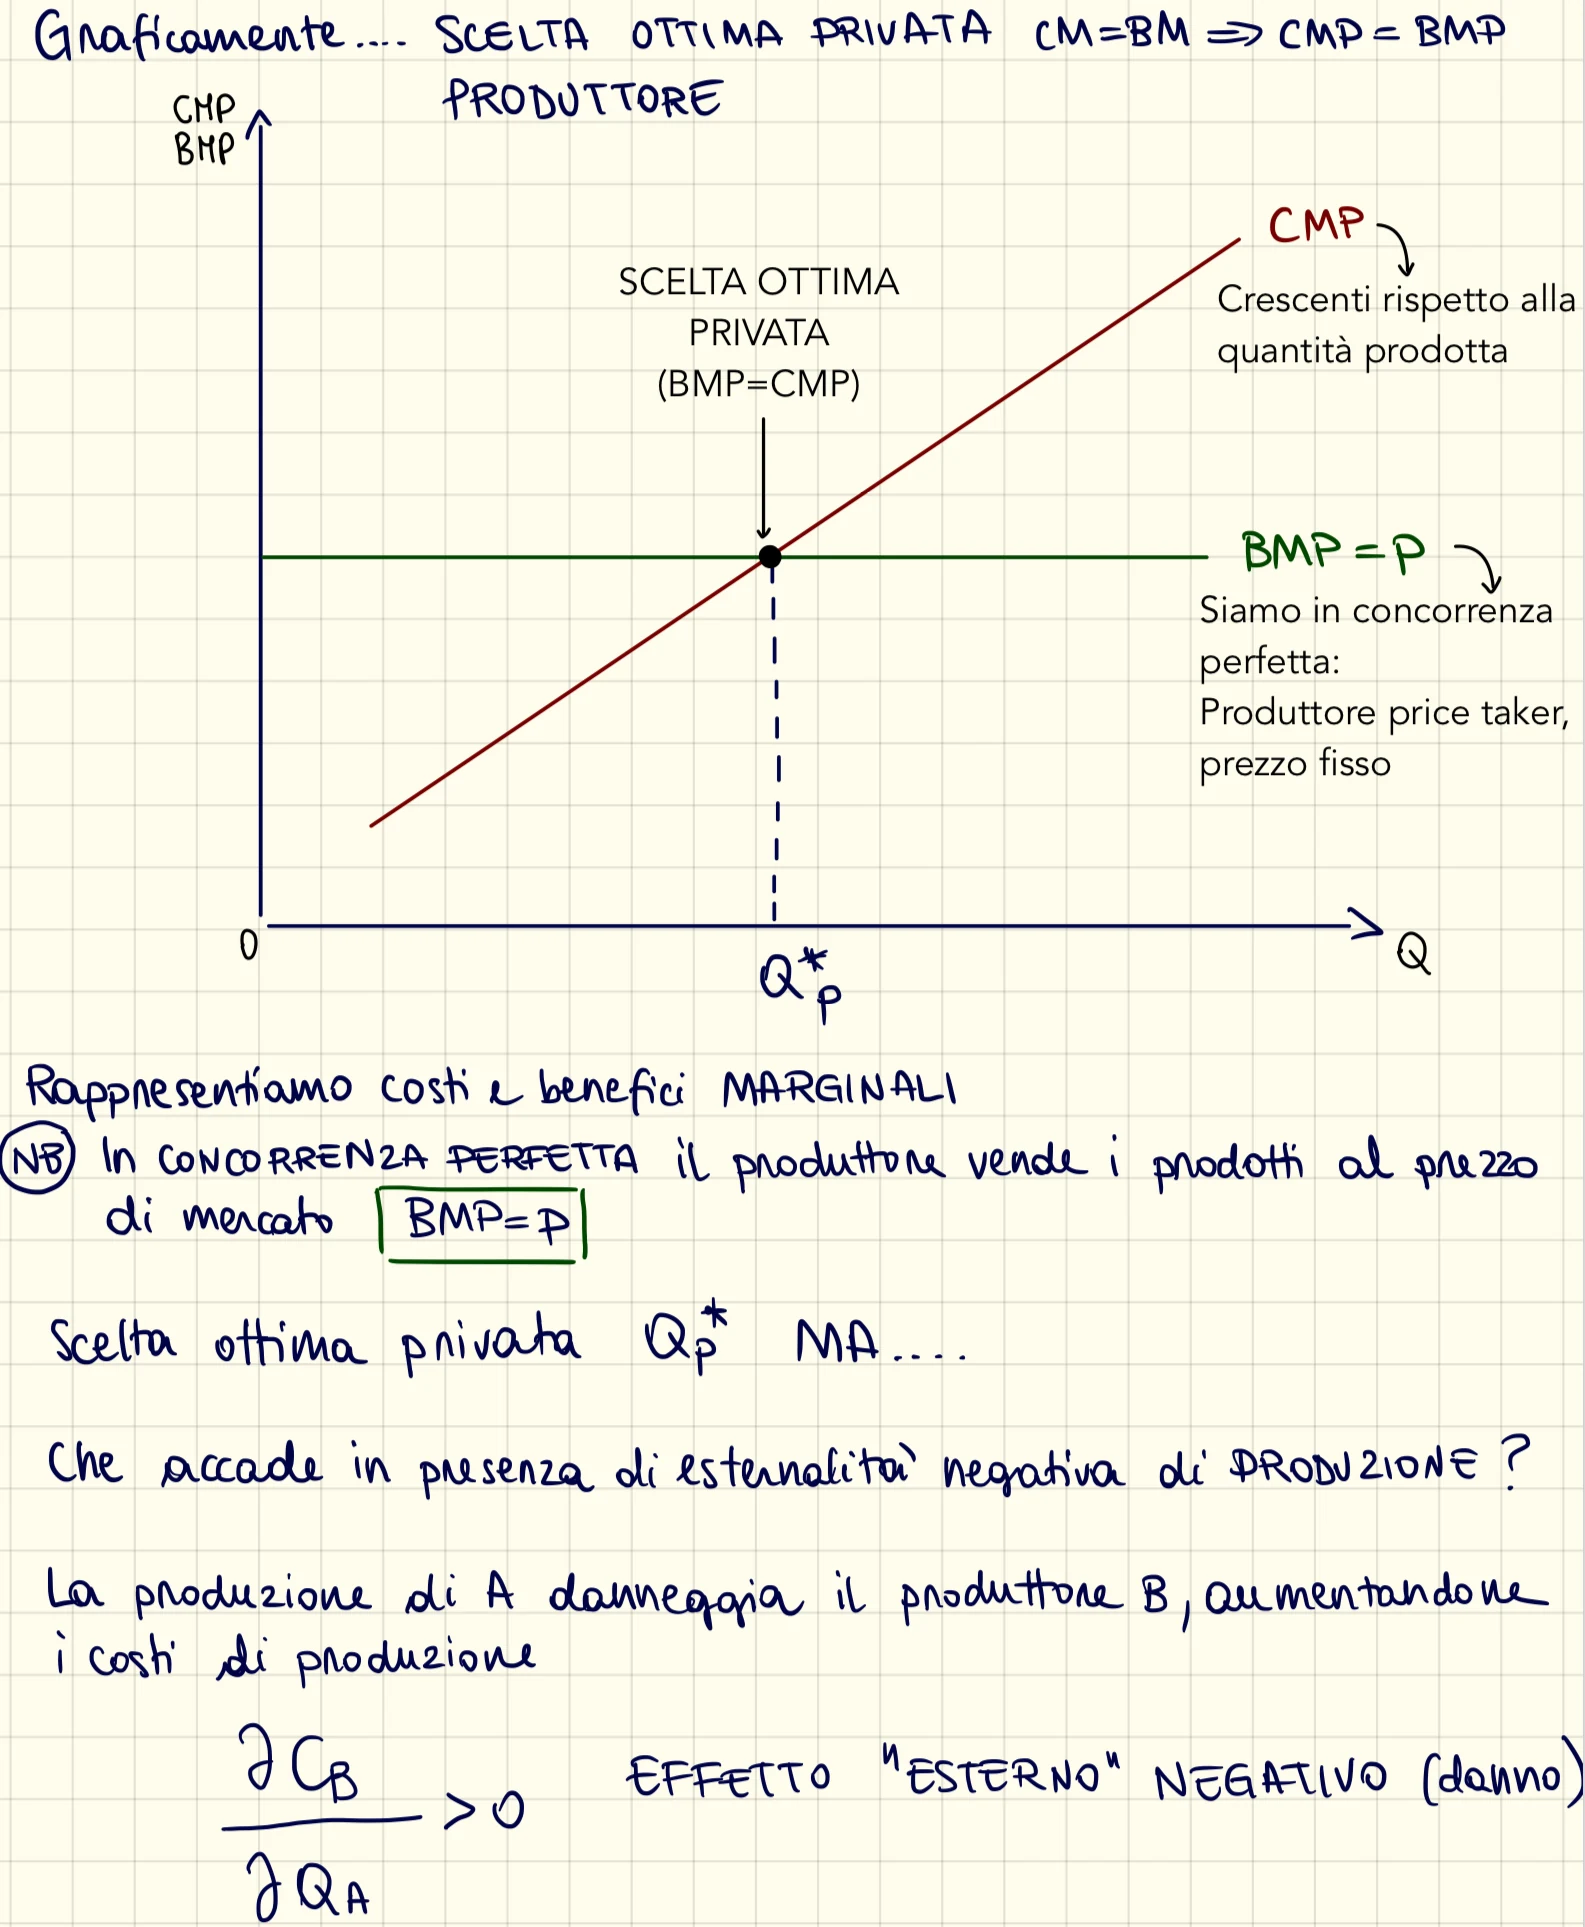
Esternalità negative
Nel caso di esternalità negative le azioni di consumo o produzione di un agente creano dei costi/danni anche ad altri agenti. Devo tener conto dei danni marginali (costi marginali delle esternalità) provocati dall’ esternalità alla comunità nel suo complesso. Le esternalità di produzione negative introducono un cuneo tra costo marginale privato e sociale:
- Costo marginale privato (CMP): il costo diretto per i produttori di produrre un’unità
addizionale di un bene.
- Costo marginale sociale (CMS): il costo marginale privato per i produttori più ogni
altro costo associato con la produzione di un’unità addizionale di un bene ma imposto ad altri. Il danno derivante dall’inquinamento è un costo di produzione imposto agli altri. Esternalità negativa da produttore a produttore. (Produzione inquinante) Definiamo: CMP: costo marginale privato CMS: costo marginale sociale EM-: esternalità marginale negativa→ è una misura del danno arrecato alla collettività dalla produzione di un’unità aggiuntiva di un bene.
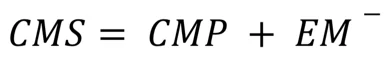
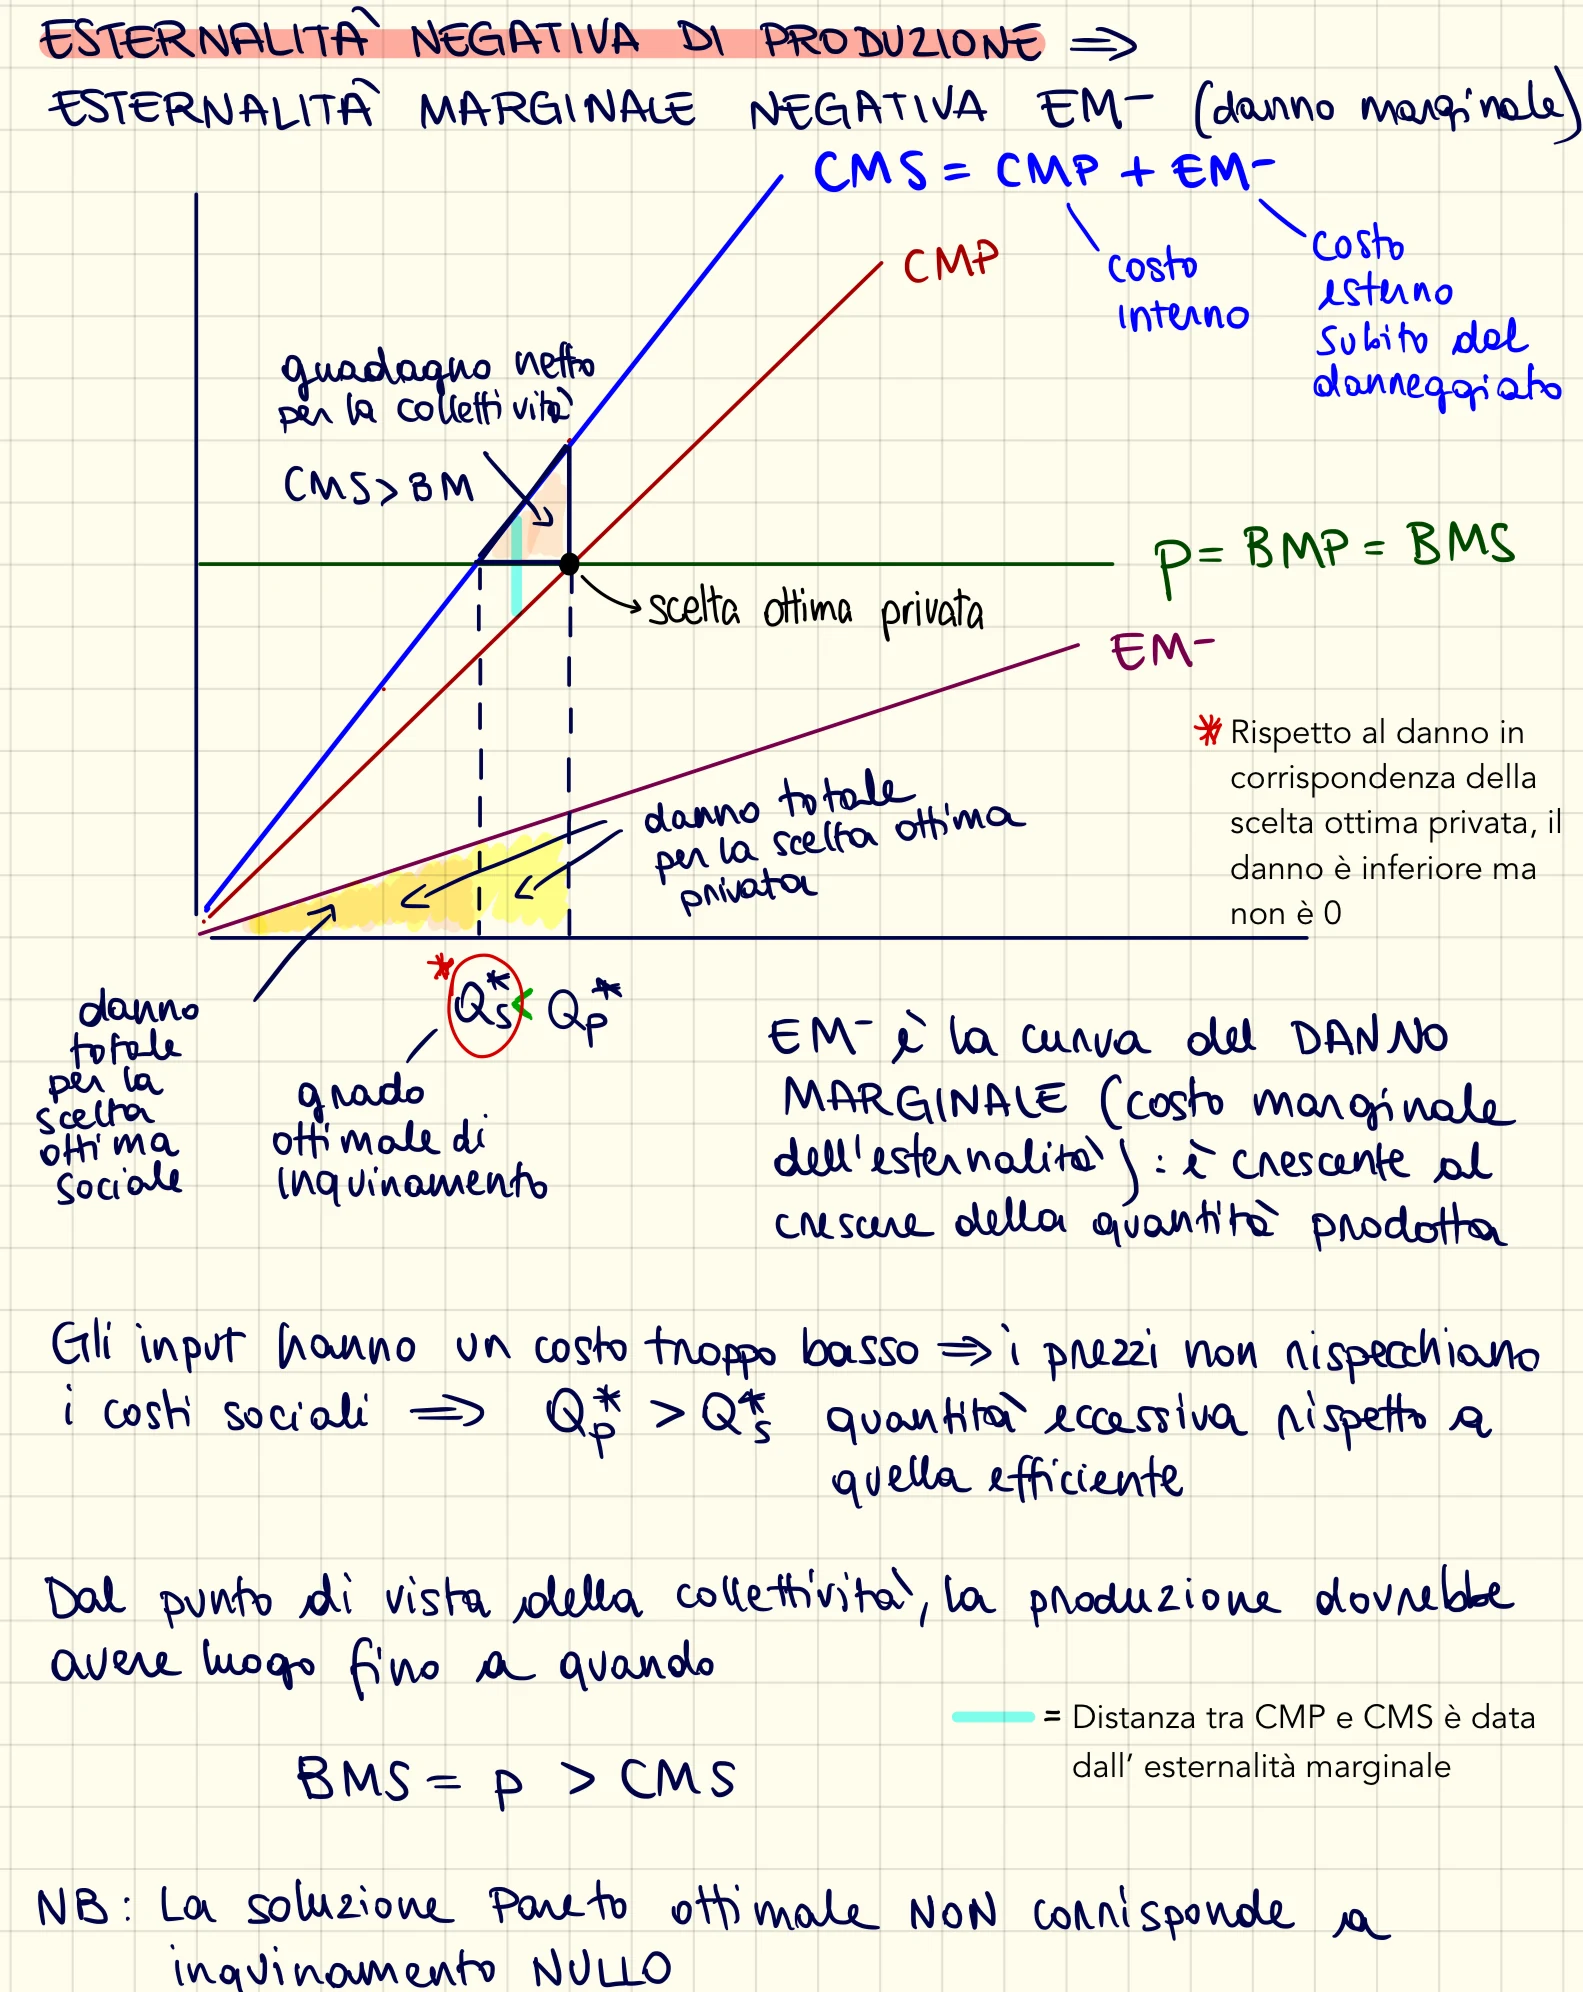
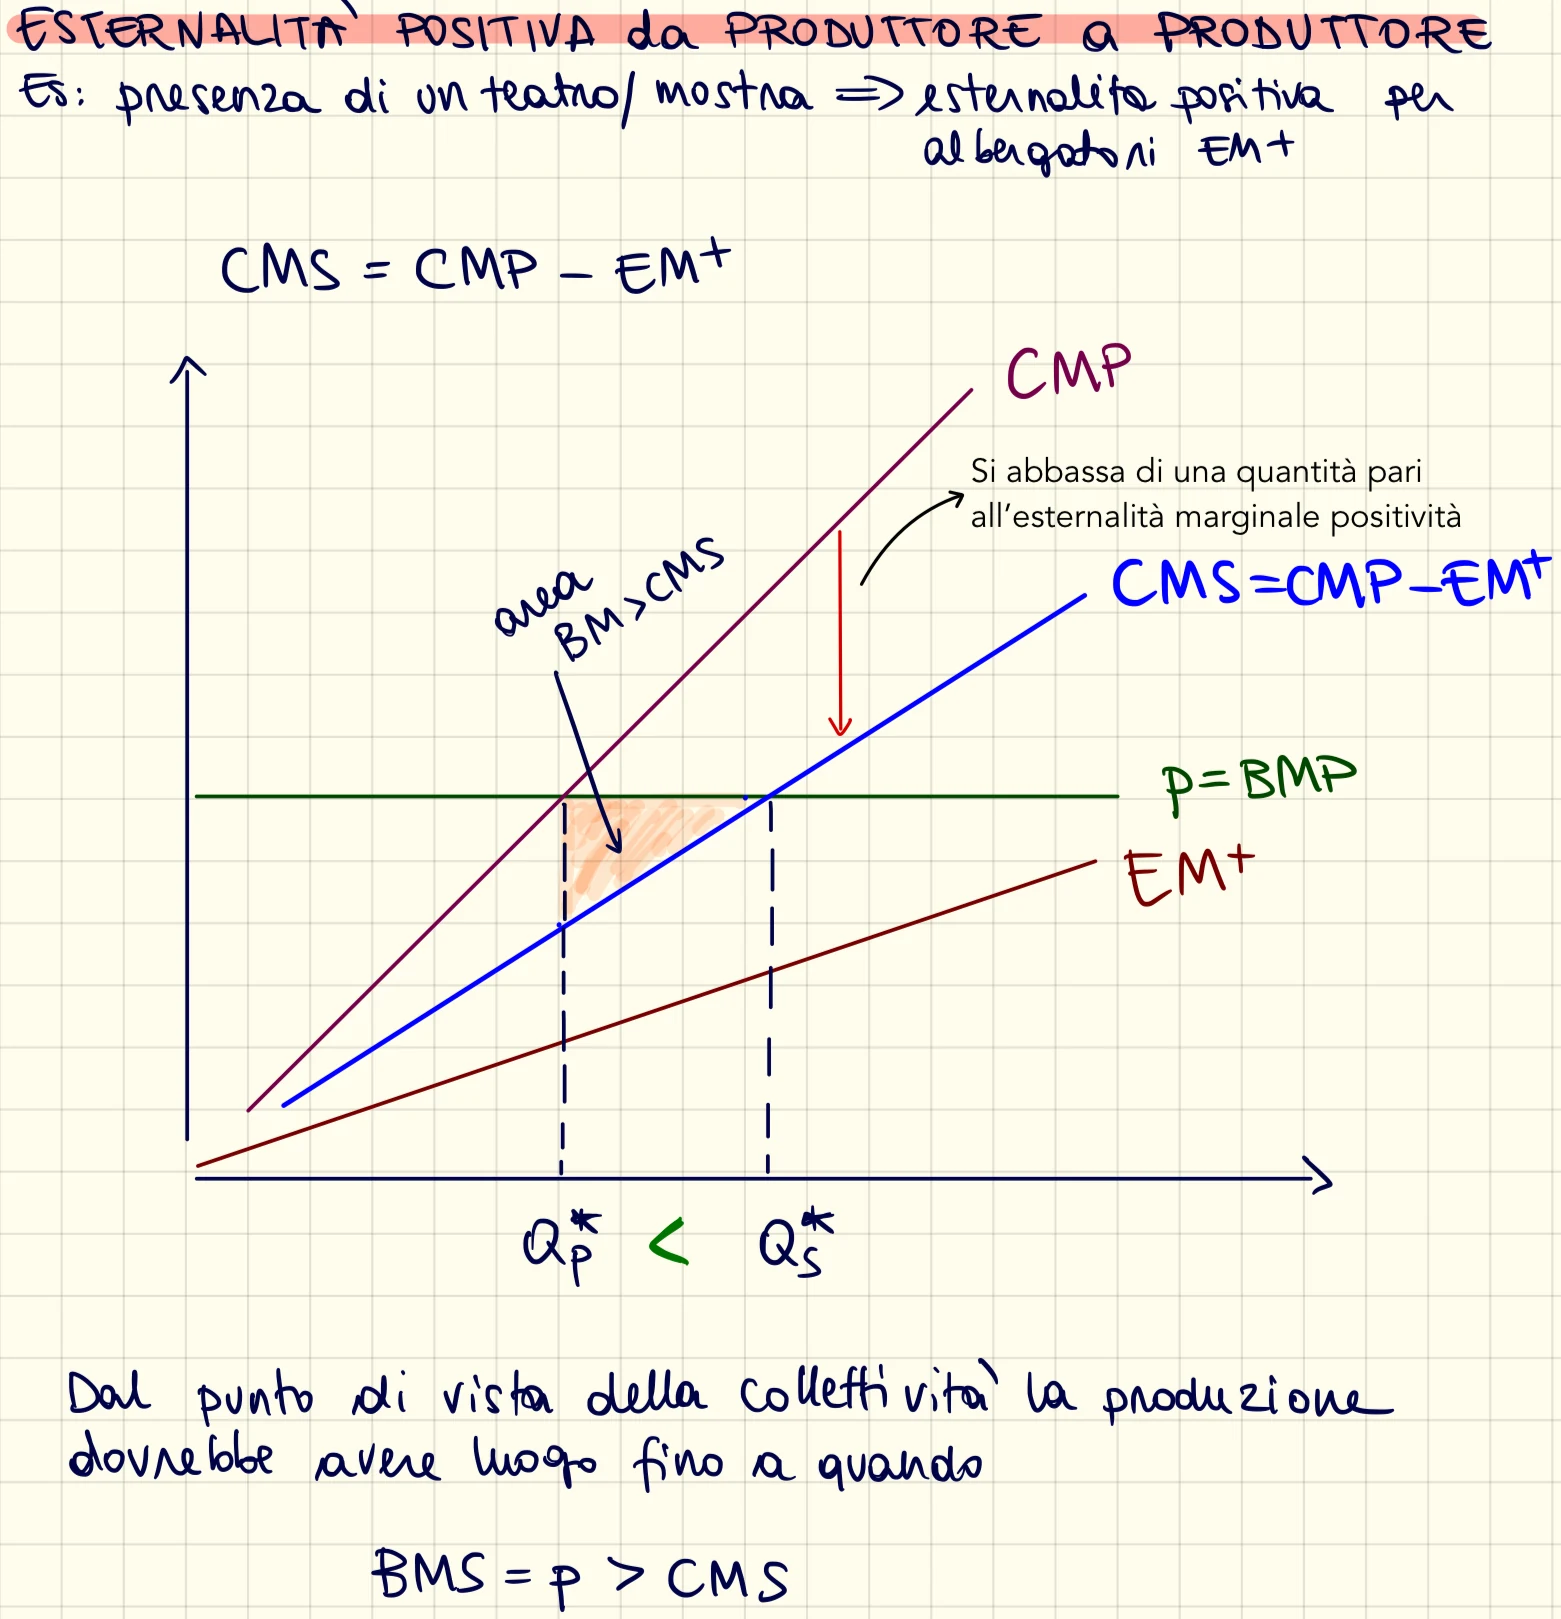
Esternalità positiva da produttore a produttore (produzione culturale) Definiamo: EM+: esternalità marginale positivA→ determinata dai CMS inferiori ai CMP
CMS = CMP – EM+
Esternalità ed efficienza
L’esternalità di produzione positiva ha introdotto un cuneo tra i CMP e i CMS che risultano essere inferiori rispetto ai primi. Dal punto di vista della collettività sarebbe ottimale continuare a produrre unita aggiuntive di bene fintanto che i CMS eguagliano il beneficio marginale sociale. L’efficienza richiede che CMS=BMS Non interiorizzando l’esternalità marginale positiva il produttore A troverà ottimale produrre una quantità inferiore a quella che sarebbe socialmente desiderabile. Solo quando i CMS=CMP e BMP=BMS abbiamo un’allocazione efficiente→mercato efficiente. Se abbiamo un cuneo→ inefficienza. Le esternalità di produzione o di consumo generano inefficienza. In presenza di esternalità, le quantità prodotte/consumate non sono efficienti:
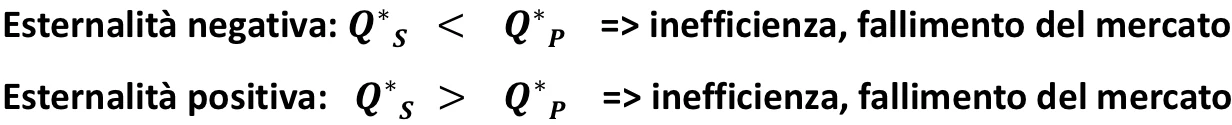
È un problema di efficienza, non di equità o giustizia. C’è divergenza tra razionalità privata e collettività: gli individui sono razionali e compiono comportamenti individualmente ottimali che non portano a esiti efficienti/ottimali, dal punto di vista sociale collettivo. Dal punto di vista dell’impresa inquinante, non sarebbe razionale limitare la produzione al di sotto di $∗& poiché questo sforzo (riduzione del profitto) non sarebbe remunerato dai soggetti altrimenti danneggiati. Dal punto di vista del produttore del settore culturale, non sarebbe razionale espandere la produzione oltre $∗& (oltre $∗&, il suo beneficio marginale sarebbe inferiore al suo costo marginale di produzione), visto che un’eventuale espansione della produzione oltre $∗& fino a Q*S non sarebbe “remunerata” da coloro che ne beneficiano. In presenza di esternalità è chiaro che non si può raggiungere una soluzione efficiente dal punto di vista della società→ fallimento di mercato. Il comportamento individuale non permette di raggiungere una soluzione efficiente dal punto di vista dell’intera società=> fondamento giustificativo per un intervento pubblico.
INTERVENTO PUBBLICO
L’esternalità nasce perché ci sono beni su cui non c’è una proprietà definita e non permettono di stabilire un prezzo.
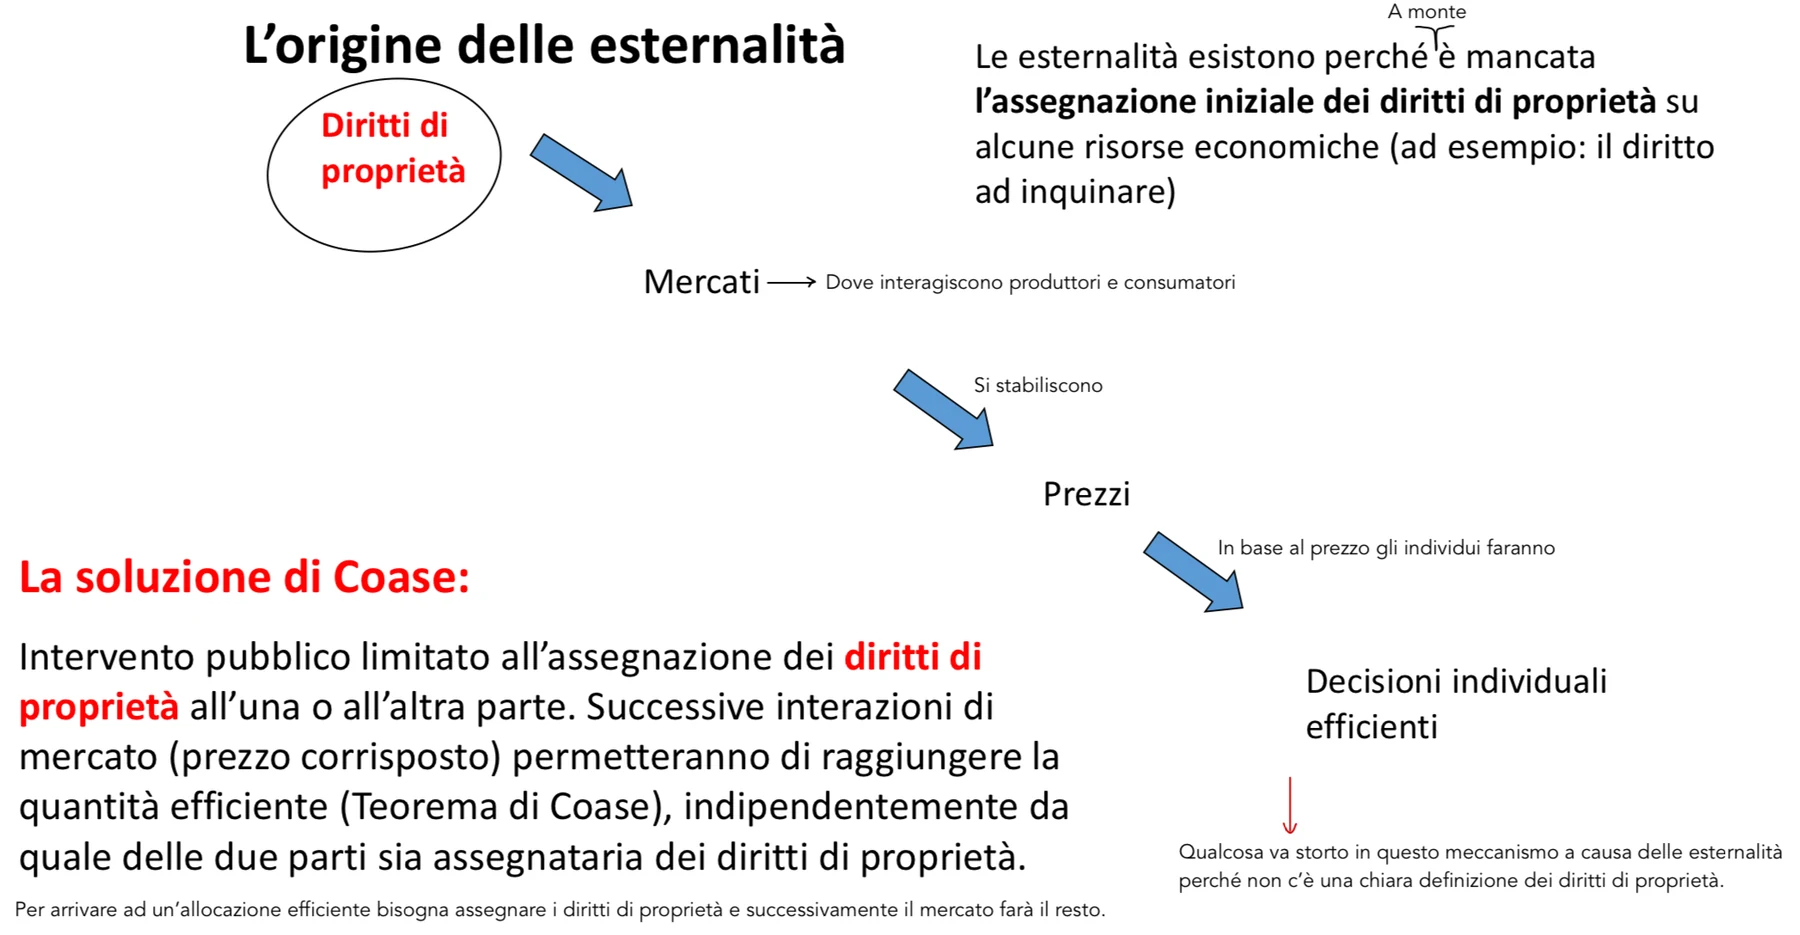
Il teorema di Coase afferma che i privati hanno la facoltà di risolvere il problema delle esternalità procedendo all’internalizzazione delle esternalità:
- Quando i diritti di proprietà sono beni definiti e la transizione è priva di costi, la
contrattazione tra la parte che crea l’esternalità e la parte che la subisce può condurre a una quantità di mercato socialmente ottima.
- La soluzione efficiente per un’esternalità non dipende da come sono stati assegnati
i diritti di proprietà, purché tali diritti siano stati assegnati Assumiamo che la produzione del bene Q produca un’esternalità negativa (in termini di riduzione della qualità di una risorsa naturale): l’impresa crea l’esternalità negativa e la collettività subisce l’esternalità negativa. Dimostriamo graficamente la soluzione proposta da Coase nelle due ipotesi:
- Diritti di proprietà attribuiti all’impresa (diritto ad inquinare)
- Diritti di proprietà attribuiti alla collettività (diritto a non essere inquinata)
SOLUZIONE DI COASE: diritti attribuiti all’impresa inquinante
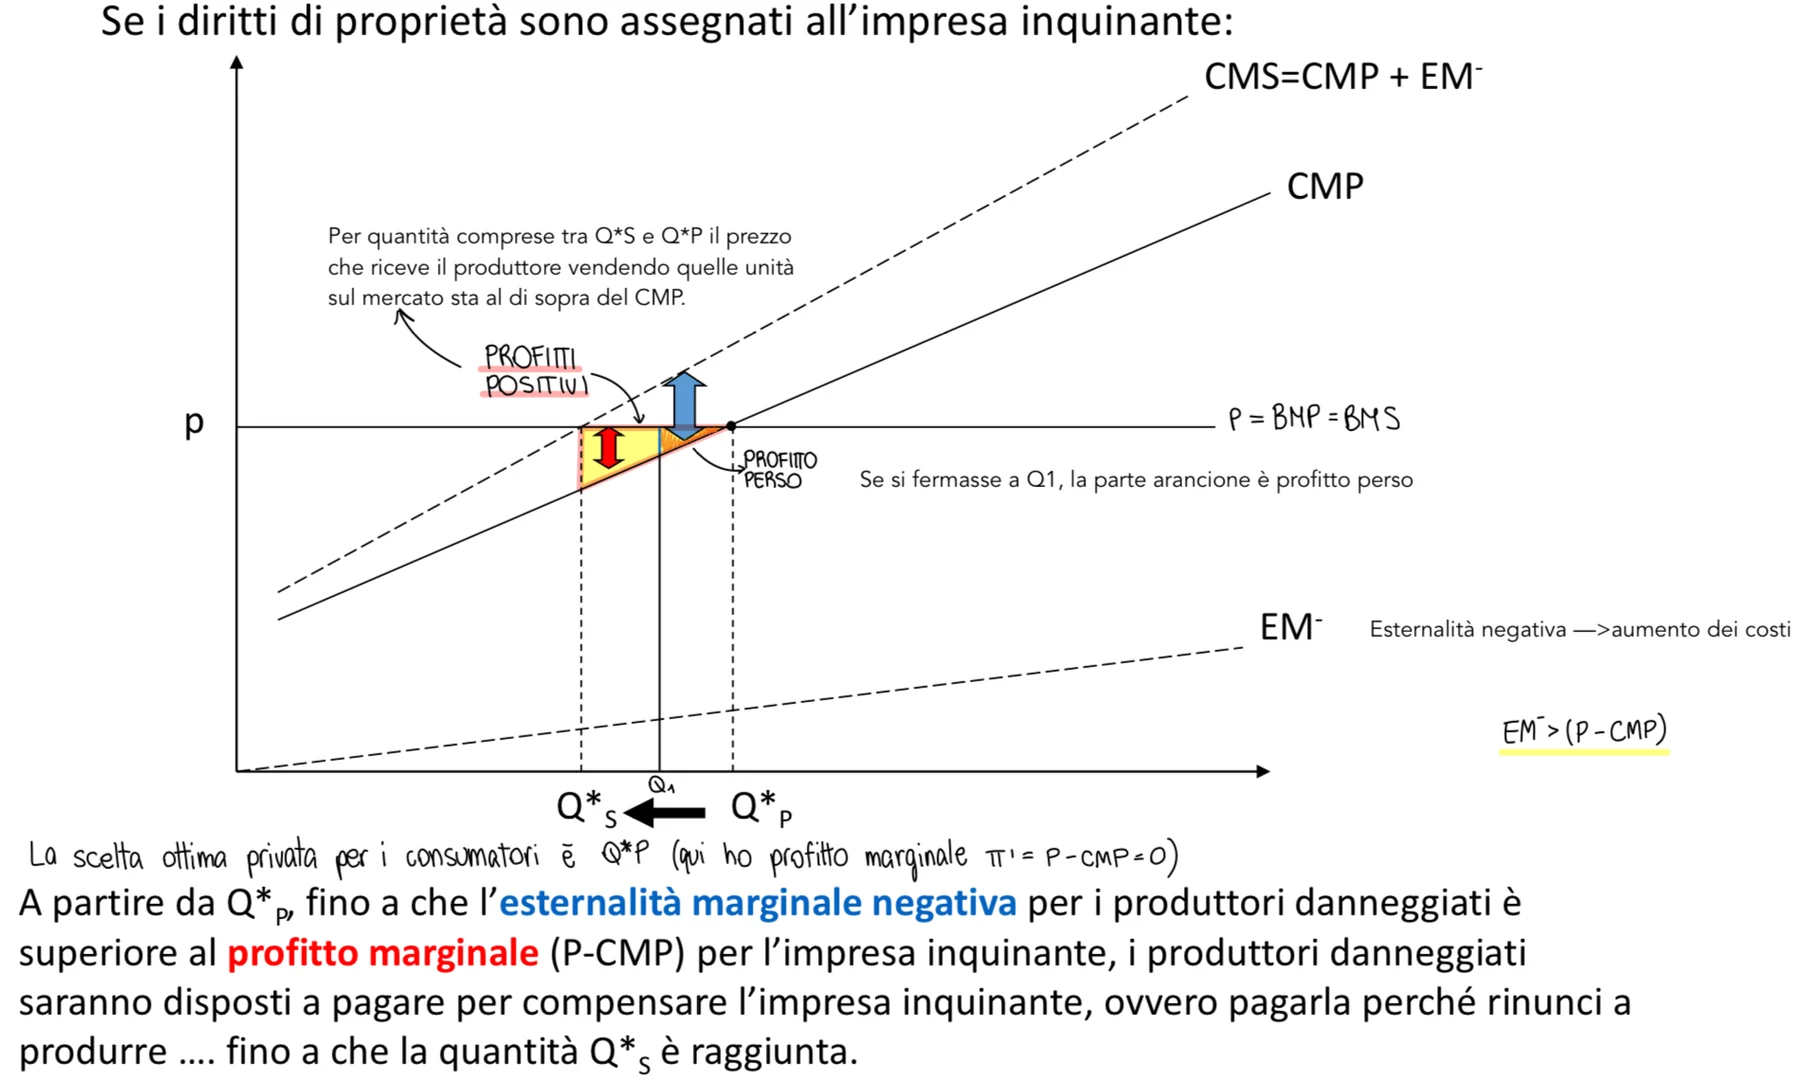
Il produttore sarebbe disposto a diminuire la quantità di bene prodotta a patto di ricevere una compensazione pari almeno al profitto marginale netto che otterrebbero producendo quell’unità. Il prezzo dev’essere pagato dai produttori danneggiati. I produttori danneggiati saranno disposti a pagare il produttore A affinché diminuisca la quantità prodotta? (Segmento nero) I danneggiati saranno disposti a pagare un ammontare al produttore affinché riduca la quantità prodotta fintanto che il compenso è inferiore al danno marginale che subirebbero nel caso in cui l’unità di bene fosse prodotta. Il produttore accetterà di essere compensato per la mancata produzione di un’unità fintanto che ciò che si può aspettare di avere è superiore al profitto marginale a cui rinuncia non producendo un’unità di bene. Lo scambio andrà avanti fintanto che l’esternalità marginale negativa è maggiore del profitto marginale del produttore (P – CMP), il produttore sarà disposto a rinunciare alla produzione di un’ulteriore unità e di essere compensato della mancata produzione da parte dei danneggiati che avranno incentivo a pagare quell’ammontare fintanto che esso risulta essere inferiore al danno marginale che si troverebbero a subire nel caso in cui quell’unità aggiuntiva di bene venisse prodotta. Cosa succede in Q*S? L’esternalità marginale negativa è uguale al profitto marginale del produttore. Arrivati a questo punto il produttore non sarebbe disposto a contrarre ulteriormente la produzione perché avrebbe bisogno di essere compensato di un ammontare che i danneggiati non sarebbero disposti a pagare perché è superiore al danno marginale.
SOLUZIONE DI COASE: diritti attribuiti ai produttori danneggiati
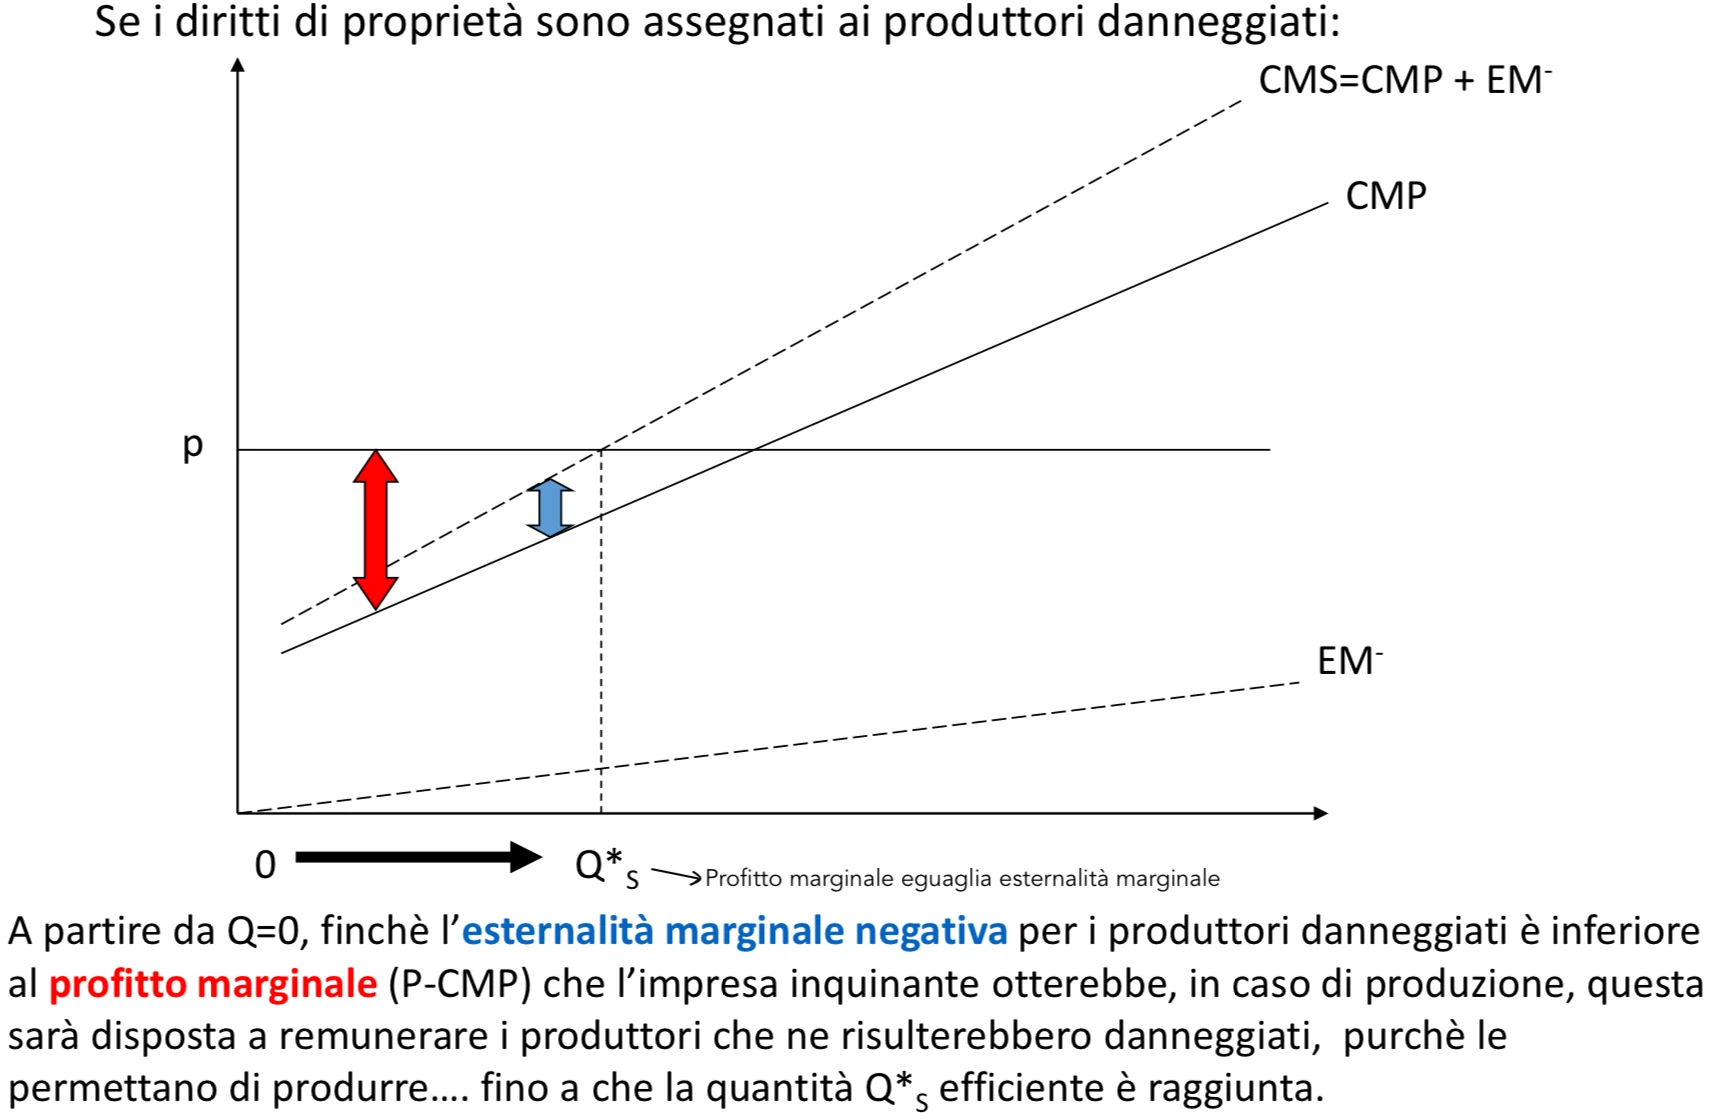
A partire da Q0 per produrre quantità positive di output, il produttore danneggia i produttori danneggiati, egli è disposto a compensare i danneggiati finché la compensazione è minore del profitto marginale (P-CMP) che si può aspettare aumentando la produzione (cioè fino a quando l’esternalità marginale da compensare EM- è inferiore al profitto marginale). I danneggiati consentiranno l’autorizzazione a produrre fintanto che la compensazione che ricevono è maggiore del danno marginale che devono subire a fronte di nuove unità prodotte di un determinato bene. Quando terminerà l’interazione? Quando il profitto marginale che può avere un produttore eguaglia il danno marginale che la collettività e gli altri produttori sono costretti a subire. Andando oltre non ci sarebbe più accordo tra le parti (perché il produttore si ritroverebbe a dover pagare un ammontare superiore al profitto marginale e i danneggiati riceverebbero un ammontare inferiore al danno marginale). La contrattazione si fermerà in QS dove il profitto marginale eguaglia l’esternalità marginale. Si sono interiorizzati i costi delle esternalità ed è stato possibile stabilire un meccanismo di compensazione attraverso un prezzo.
La soluzione di Coase
Raggiungiamo un equilibrio socialmente ottimale, ma in realtà non è uguale in termini di redistribuzione delle risorse.
È neutrale rispetto a chi ha il diritto di proprietà in termini di efficienza, ma ancora una volta non ci stiamo preoccupando di problemi di equità.
- Diverse conseguenze distributive, a seconda dell’assegnazione dei diritti di
proprietà (quale parte risulta assegnataria)
- Si basa su bassi costi di transazione
- Si basa sull’assenza di comportamenti strategici di free-riding, plausibili nel caso in
cui l’esternalità sia non escludibile
Qualche riflessione sulla soluzione di Coase
Le soluzioni coasiane presentano difficoltà di attuazione che rendono meno probabile il ricorso a esse quando molte persone sono coinvolte:
- Il primo problema è l’individuazione dell’EM e l’attribuzione di responsabilità (di chi
è la “colpa”?)
- Chi decide l’ammontare del rimborso? Interesse a sovra/sottostimare l’importo. Chi
è più forte nella contrattazione?
- Il problema del free rider (nel nostro esempio se diritti di proprietà sono dell’impresa
e la ‘comunità’ è rappresentata da una molteplicità di individui): la contrattazione ha un costo personale ma un beneficio comune, quindi gli individui tenderanno a ‘sotto-investire’. Gli individui possono non voler pagare quanto basterebbe per ridurre l’inquinamento
- Costi di transazione e problemi di contrattazione: è difficile negoziare quando, su
uno o su entrambi i lati, il numero degli individui è molto alto
- Casi di esternalità come il riscaldamento globale richiedono, su un lato,
l’aggregazione di interessi potenzialmente divergenti di miliardi di parti.
I permessi negoziabili di inquinamento (ispirati alla soluzione coasiana)
Si determina un livello obiettivo di inquinamento e, conseguentemente, un livello obiettivo di abbattimento dell’inquinamento. Si distribuiscono i permessi di inquinamento (fra gli inquinatori); una volta effettuata l’allocazione iniziale dei permessi, gli inquinatori sono liberi di comprare e vendere i diritti di inquinamento. Che cosa può fare l’impresa:
- Utilizzare tutti i suoi permessi di inquinamento
- Vendere i suoi permessi di inquinamento se il costo di abbattimento dell’inquinamento è
inferiore al prezzo a cui può vendere i suoi permessi (impresa efficiente)
- Chi ha convenienza a comprare? Le imprese “inefficienti”, ovvero quelle imprese i cui
costi di abbattimento dell’inquinamento sono particolarmente elevati; per loro diventa più conveniente acquistare i diritti di inquinamento piuttosto che “depurare”.
C’è una seconda possibilità di correzione dei fallimenti di mercato, quando la soluzione di Coase non è applicabile.
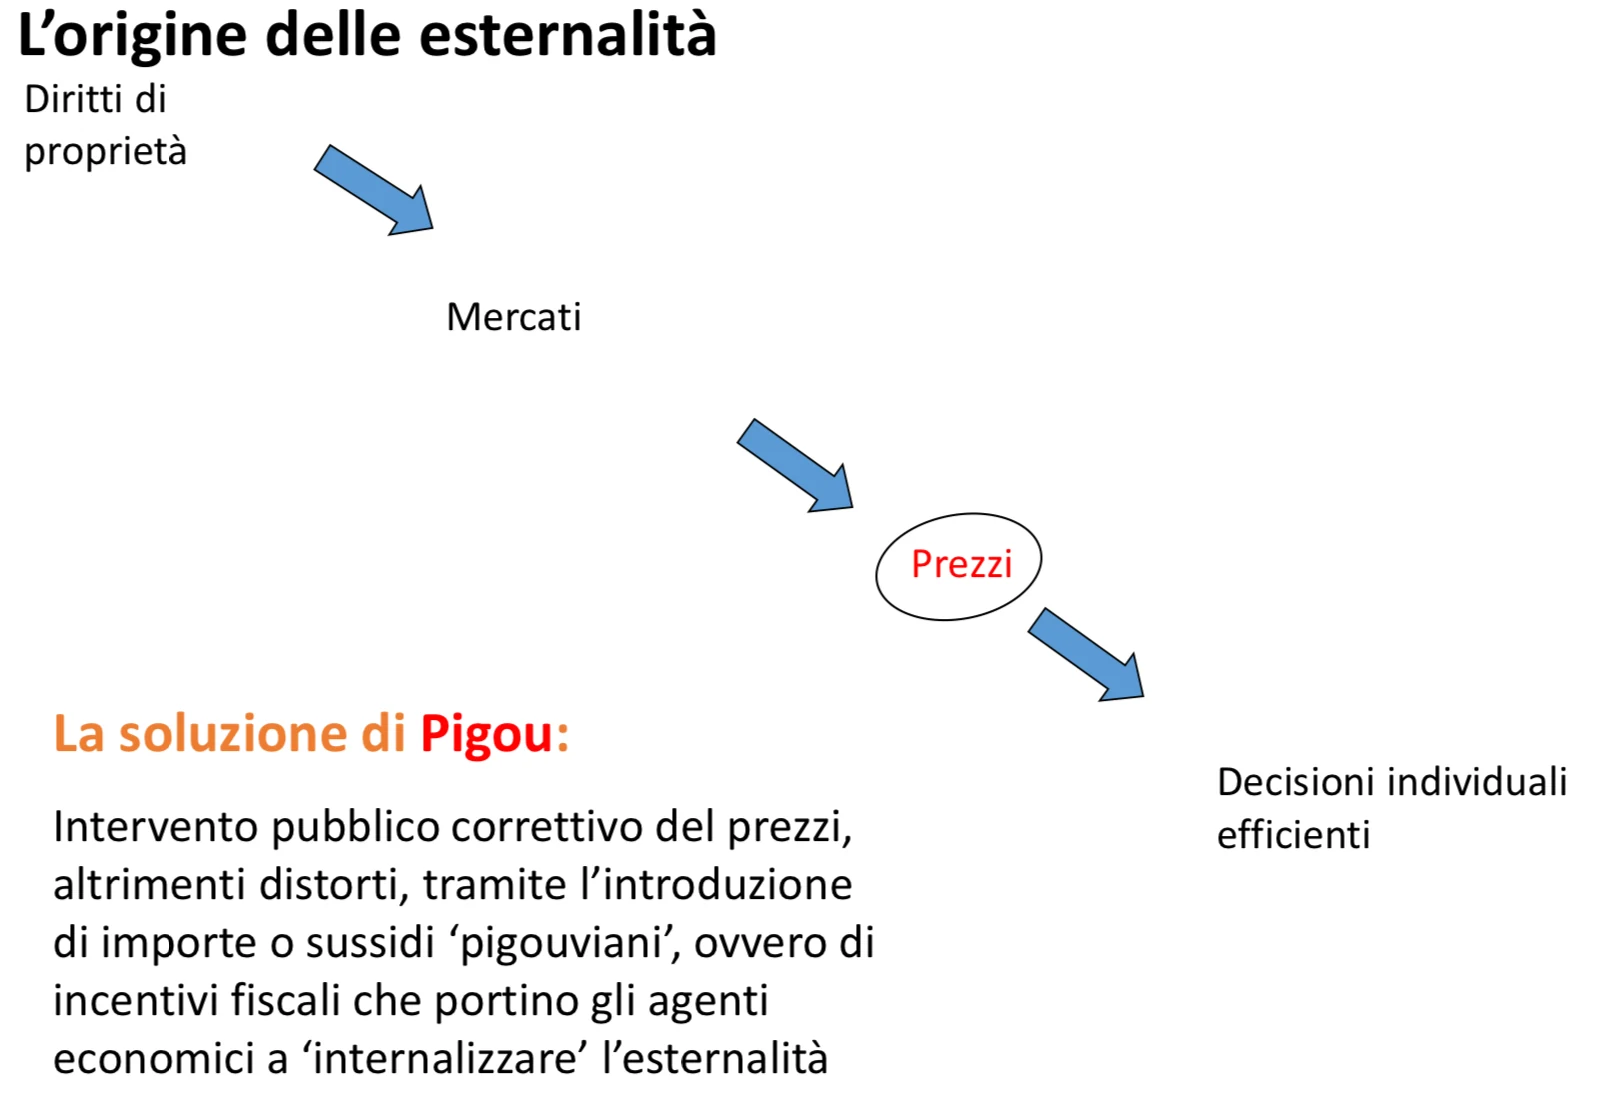
L’intervento dello Stato si traduce in una variazione dei prezzi, per andare a correggere il fatto che i costi degli input sarebbero altrimenti troppo bassi. Obiettivo→ andare a correggere i prezzi in modo che gli agenti razionali che massimizzano il profitto (consumo) convergano sulla quantità ottima per la collettività (quantità ottima desiderabile Q*S).
Metodi di internalizzazione
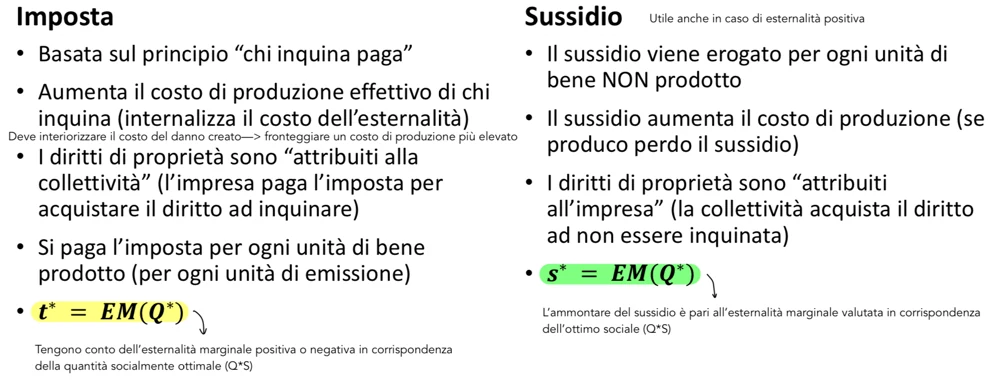
Imposta e sussidio
L’imposta e il sussidio pigouviani sono commisurati al volume della produzione (Q*).
L’ipotesi è che l’esternalità negativa dipenda direttamente da * (controllando Q si controlla l’esternalità). Questo approccio può portare a soluzioni inefficienti quando:
- è possibile ridurre l’esternalità senza ridurre Q
- variazioni di Q non influenzano l’esternalità
In questi casi è opportuno che l’intervento pubblico si riferisca direttamente al livello dell’esternalità.
Esempio: sussidio pigouviano a correzione di esternalità positiva
Il sussidio pigouviano può essere usato anche per correggere l’inefficienza tra QP e QS anche nel caso di esternalità positiva. Produzione culturale a cui siano associate esternalità positive. Per ogni unità di bene/attività culturale prodotta, lo stato “paga” un ammontare s al produttore, ovvero sostiene parte del costo di produzione. Il sussidio ha lo scopo di “correggere” il costo marginale privato –in base al quale il produttore di bene/attività culturale decide quanto produrre – riducendolo in misura pari all’effetto marginale esterno positivo. Non è necessario che lo stato determini (imponga) direttamente la quantità da produrre, ma è sufficiente che “corregga” il segnale di mercato (il costo marginale privato) in modo che esso rifletta anche gli “effetti esterni” marginali => il produttore compirà scelte efficienti Affinché il produttore di bene/attività che produce l’esternalità positiva (++) espanda la produzione sino alla quantità efficiente (ovvero socialmente efficiente), il sussidio unitario (per ogni unità prodotta) deve essere pari all’esternalità marginale calcolata nel punto di equilibrio socialmente efficiente., = ++($-) sussidio unitario per unità prodotta - =, ∗ $- ammontare totale di trasferimento per il produttore Graficamente, la curva del costo marginale privato in presenza di sussidio corrisponde a uno spostamento parallelo verso il basso della curva CMP. (distanza verticale =, = ammontare del sussidio unitario).
Esempio: sussidio in caso di esternalità negativa (sussidio per non inquinare)
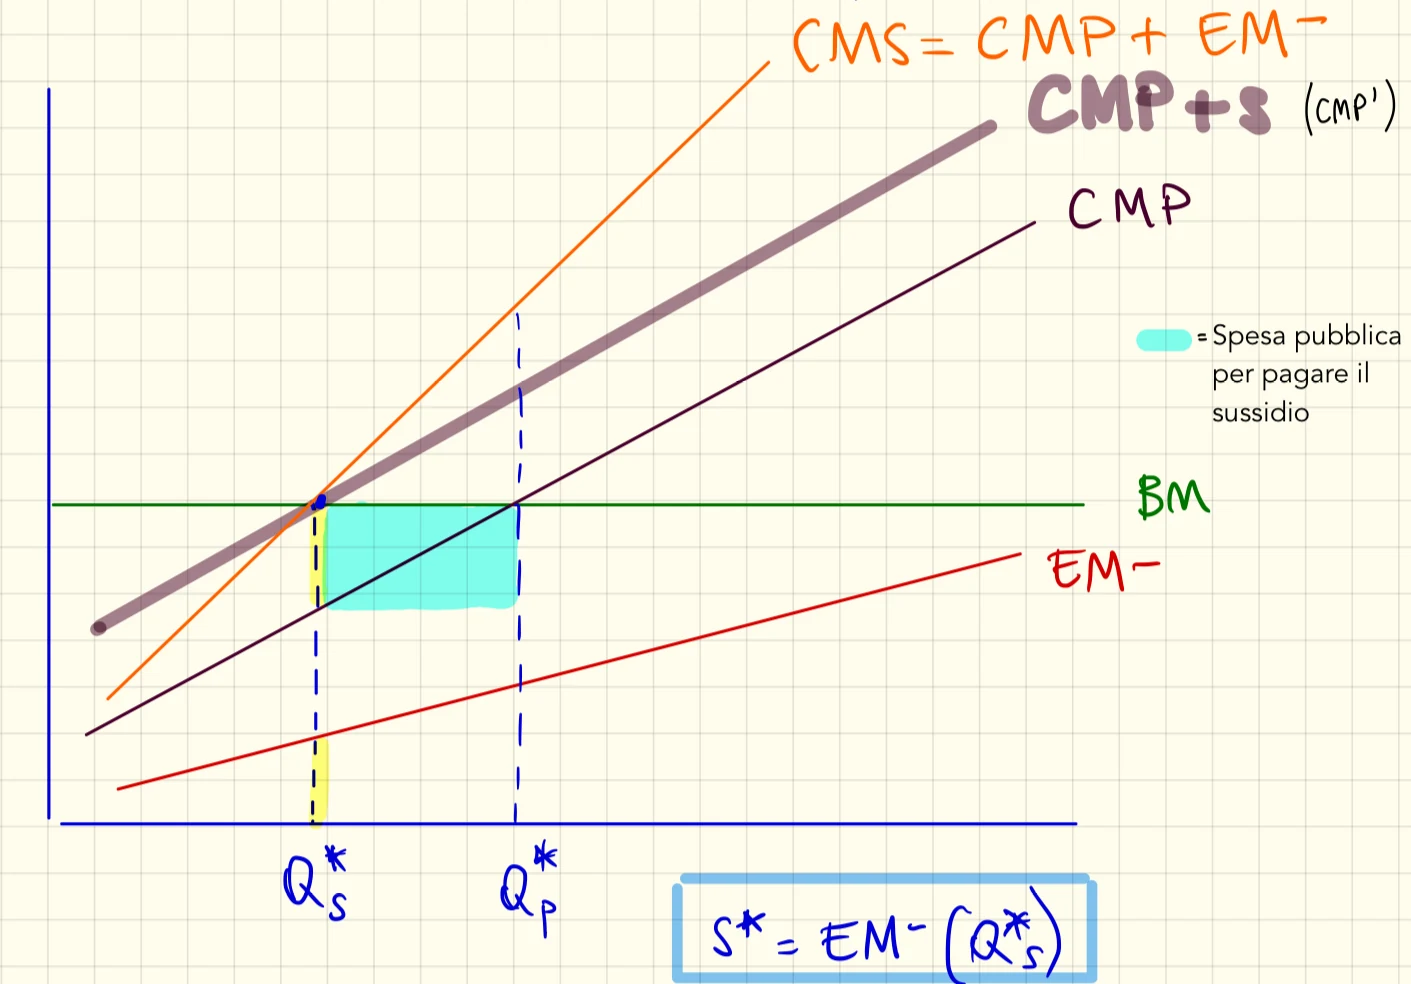
Differenza CMS e CMP = EM- Scelta ottimale→ CMS=BMS Problema di inefficienza→ prezzo input troppo basso perché non tiene conto del costo che l’esternalità impone alla società. Quindi il produttore dovrà interiorizzare il costo dell’esternalità e fronteggiare i costi di produzione più elevati. Lo Stato può decidere di pagare il produttore affinché egli decida di rinunciare alla produzione di un determinato numero di unita di bene→erogare un sussidio di un ammontare pari all’esternalità marginale valutata in QS. Graficamente la curva dei CMP trasla verso l’alto di un ammontare uguale a S(sussidio) che è pari al valore della esternalità marginale negativa nel punto di QS. Il produttore fronteggerà dei CMP più alti, aumentati di un ammontare pari a s. Il produttore razionale che vuole massimizzare il profitto andrà a produrre fino al punto in cui i CMP (nuovi) = BMP (prezzo) → Q*S.
Esempio: sussidio pigouviano a correzione di esternalità positiva (produzione
culturale a cui siano associate esternalità positive)
Lo Stato introduce il sussidio (quindi lo Stato può sostenere una parte dei costi marginali di produzione), in modo che i produttori fronteggino dei nuovi CMP inferiori e in modo che vadano a convergere in Q*S.
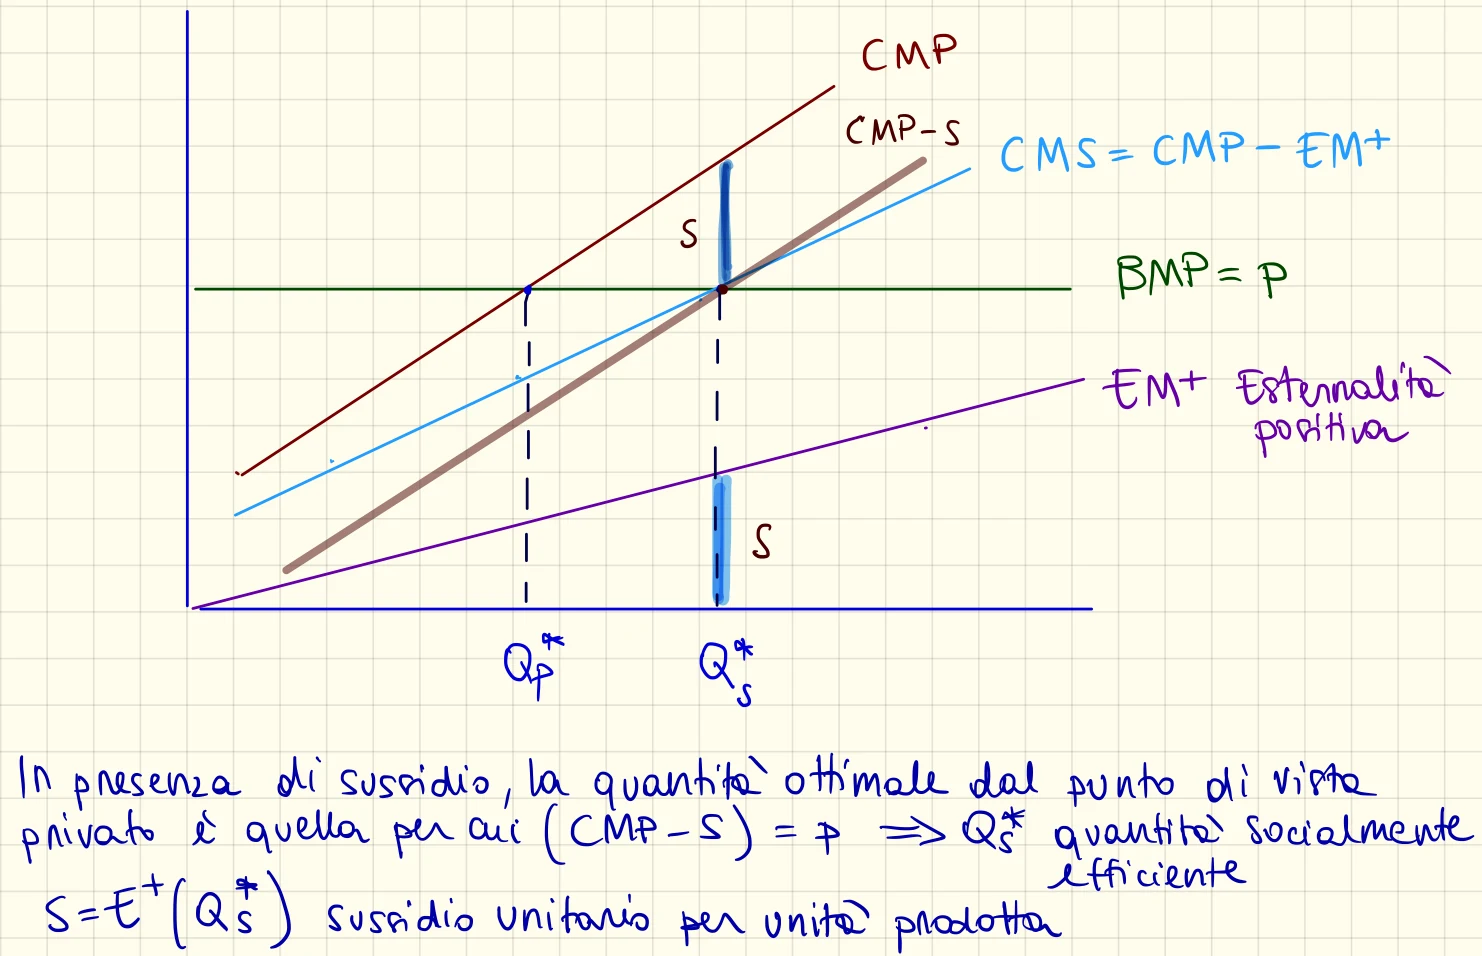
Valuto l’esternalità marginale in corrispondenza di Q*S e vado a introdurre un sussidio pari a quell’ammontare. I costi marginali si abbassano di un ammontare pari a s. Qual è la spesa pubblica per sussidiare la produzione di questo bene? Lo Stato spende s per ogni quantità aggiuntiva prodotta.
Esempio: imposta pigouviano a correzione di esternalità negativa
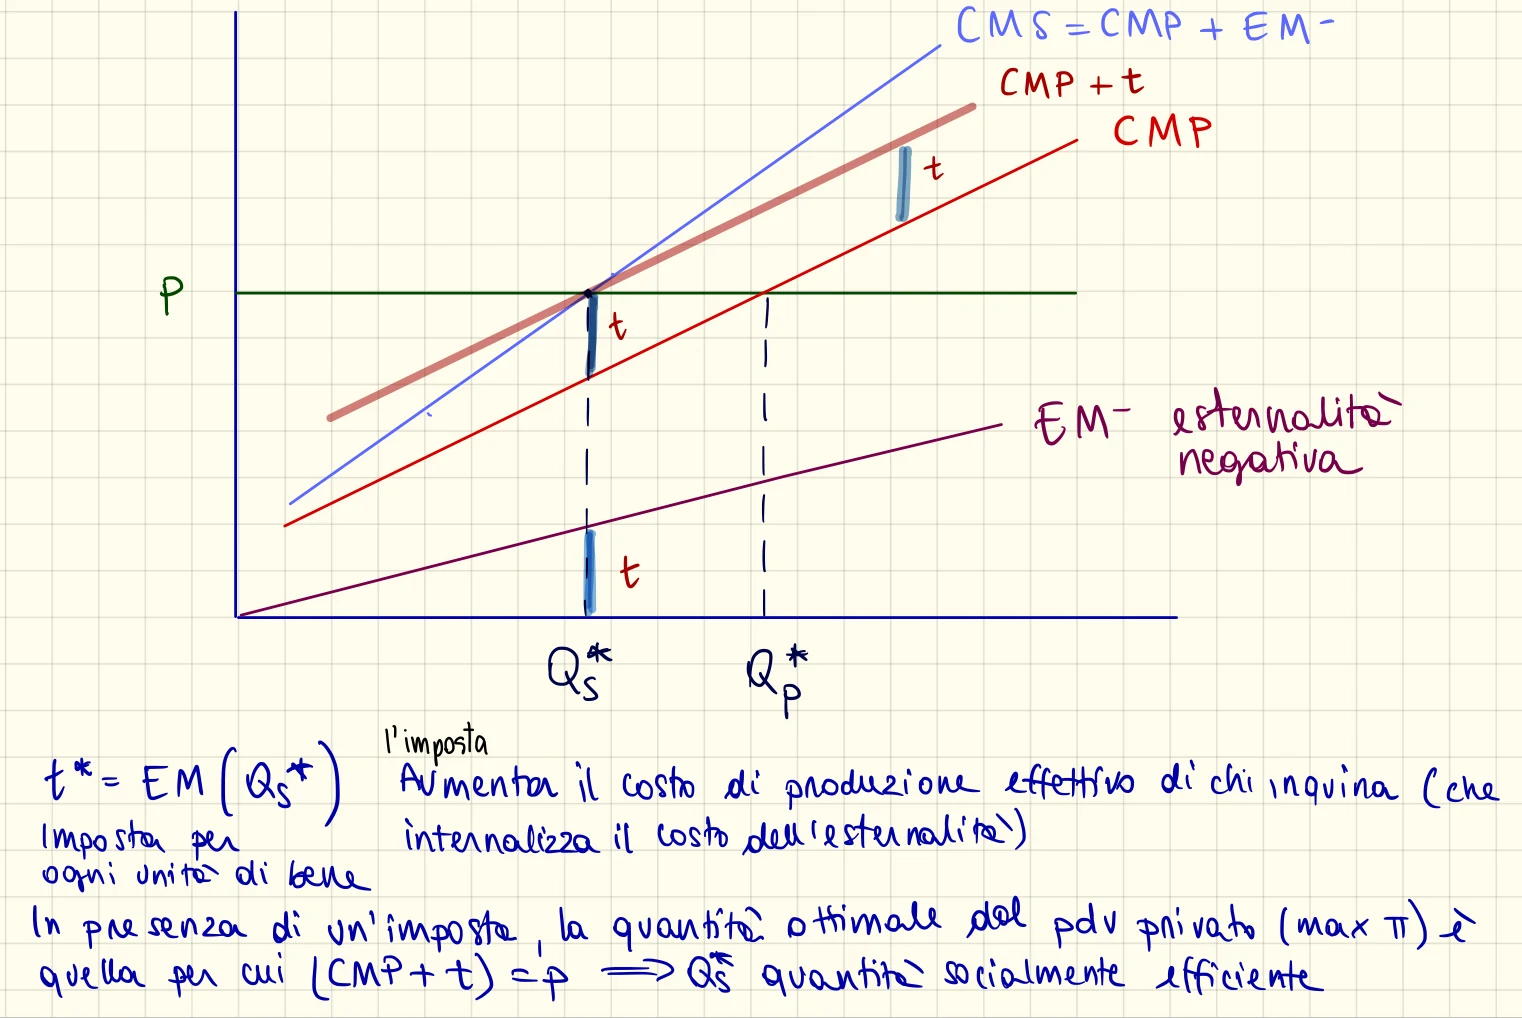
Equità, funzioni di benessere e secondo teorema
Lo stato introduce un’imposta t su ogni unità di bene prodotto, che fa aumentare il costo di produzione effettivo del produttore che inquina. Dovendo versare un’imposta il produttore internalizza il costo dell’esternalità (costi di produzione più elevati). Quantità ottimale da produrre dove CMP + t = BMP → (Q*S).
Esternalità: soluzioni tra teoria e pratica
Soluzione alla Coase→ soluzione privata (perché lo Stato ha solamente il compito di attribuire dei diritti di proprietà) Soluzione Pigouviana→ soluzione pubblica (intervento diretto dello Stato che tramite sussidi e imposte altera i costi marginali di produzione e spinge gli agenti perfettamente razionali che massimizzarono il profitto a convergere verso Q*S). Lo Stato può correggere esternalità negativa in due modi:
- Sussidio
- Imposta
dal punto di vista dell’efficienza le due soluzioni sono equivalenti, ma per lo Stato? L’imposta garantisce un reddito allo stato (riceve ammontare pari a t). Per quanto riguarda il sussidio parliamo di spesa pubblica. Quindi le risorse vengono allocate in modo diverso.
ECONOMIA DEL BENESSERE:
L’EQUITÀ È IL SECONDO TEOREMA
Ricorda: primo teorema riguarda solo l’efficienza, nel secondo teorema entra in gioco anche l’equità.
Adeguatezza del criterio paretiano
Massimizzazione dell’utilità di ciascun individuo→ ottimo paretiano. È un giudizio di valore che implica un approccio individualistico:
Sovranità dell’individuo Ottimalità basata sul benessere di ciascun individuo La questione distributiva tra gli individui è ignorata Il criterio paretiano fallisce nel fornire un ordinamento completo, ovvero non ci da una guida circa la desiderabilità sociale delle allocazioni che risultano essere pareto efficienti.
Dalla curva dei contratti alla frontiera delle utilità possibili
Curva dei contratti: luogo delle allocazioni che sono pareto efficienti. Tutti i punti in questa curva sono ottimi paretiani, e sono un punto di tangenza tra curva di indifferenza di Ann e Bob. È il luogo dei punti dove si eguagliano i saggi marginali SMSA x,y = SMSB x,y
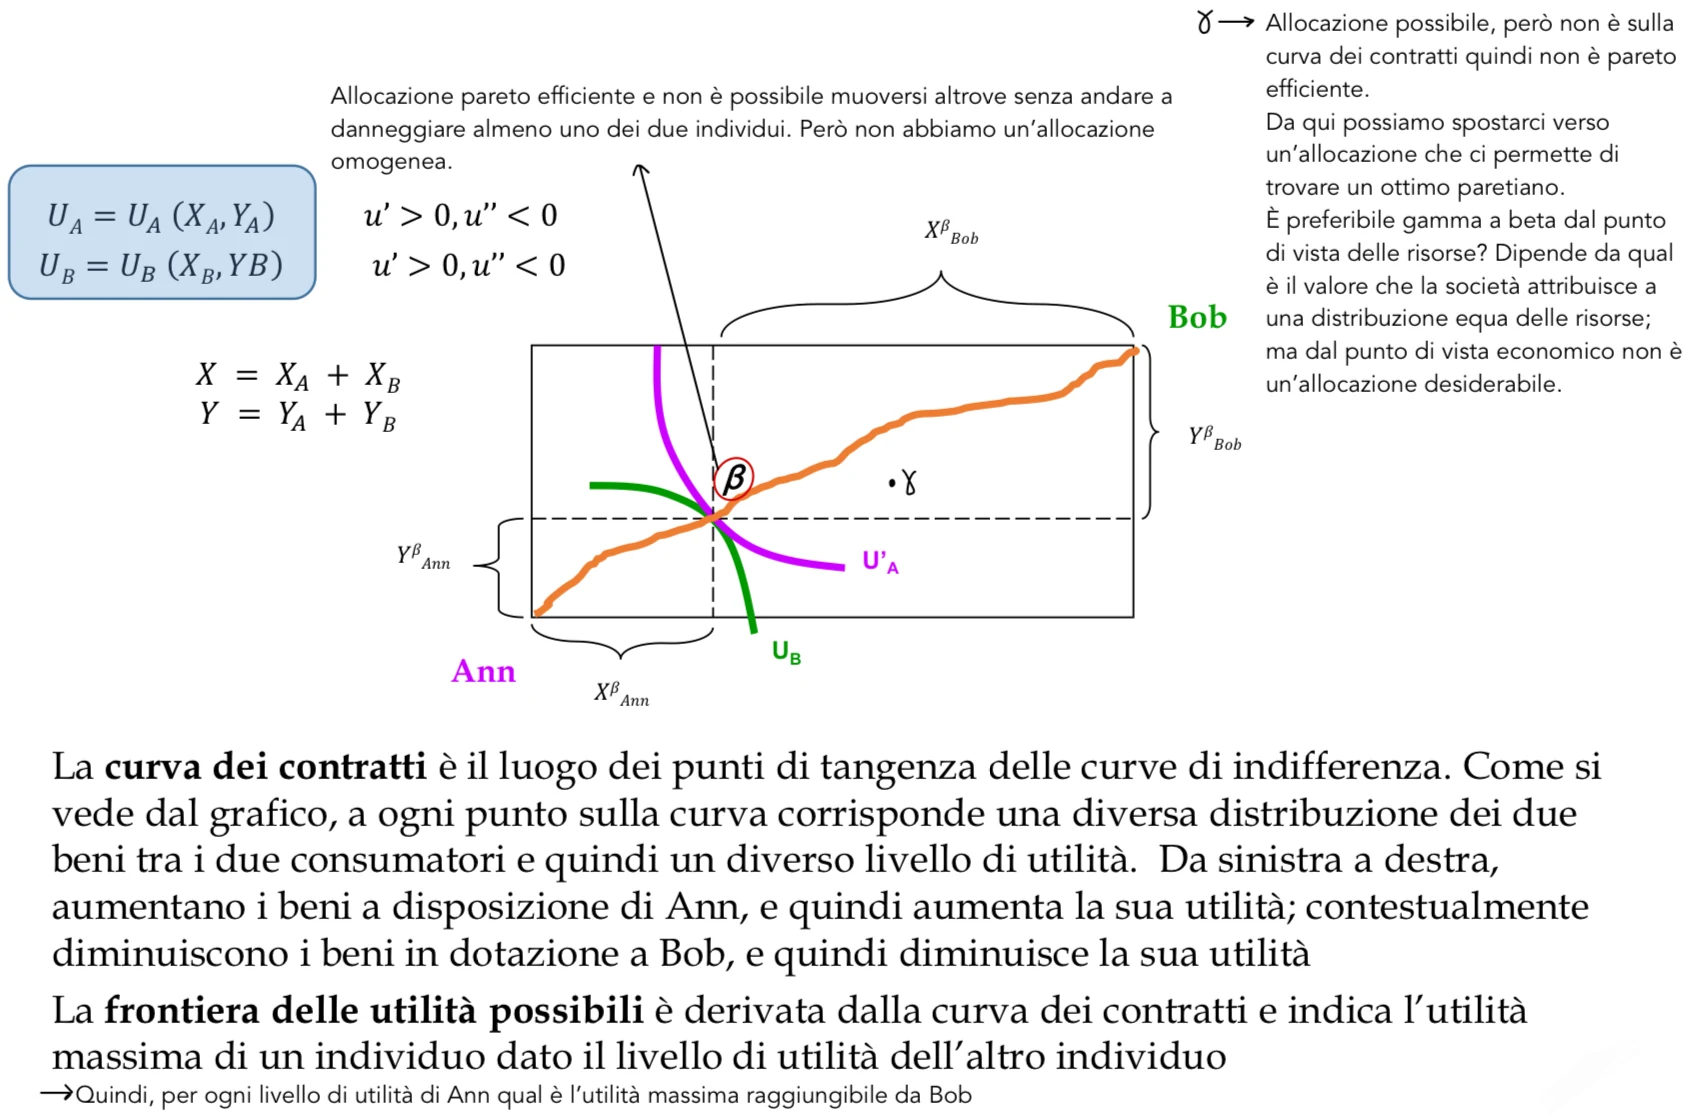
La frontiera delle utilità possibili
I punti sulla frontiera delle utilità possibili sono pareto efficienti.
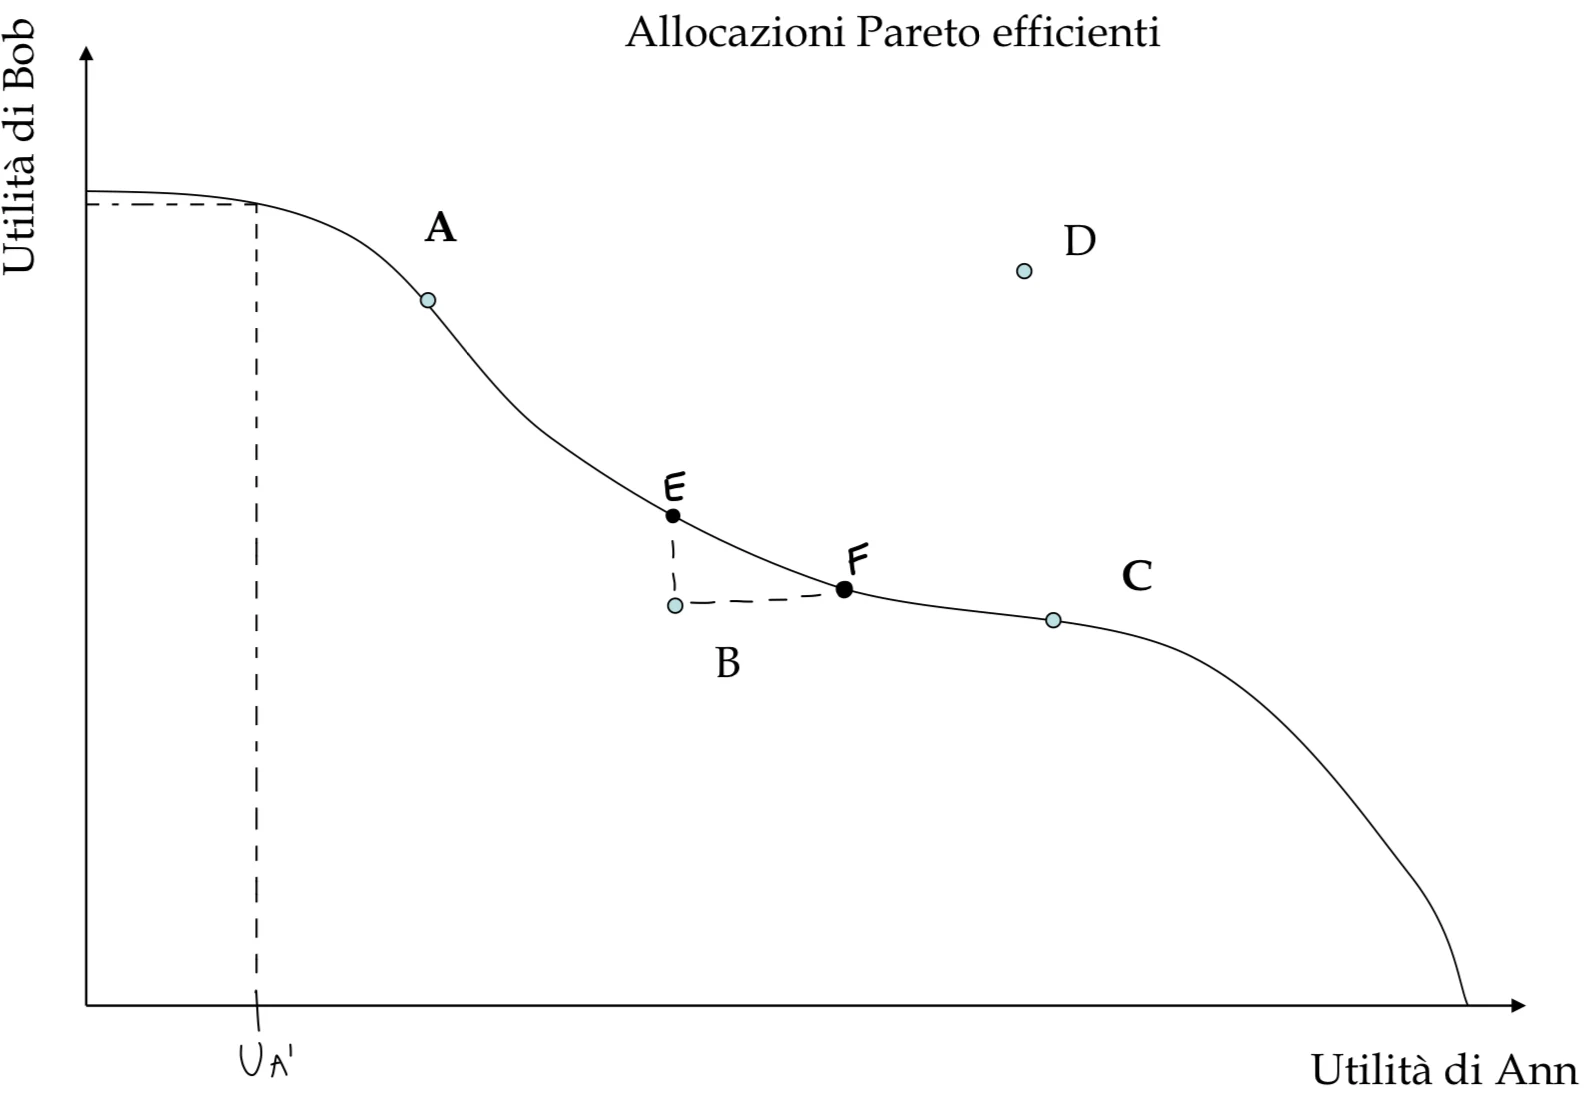
Allocazioni A e C sono allocazioni efficienti dal punto di vista paretiano,, sono sulla curva dei contratti. Cosa mi dice che i punti sulla frontiera delle utilità possibili sono allocazioni pareto efficienti? Quando sono sulla frontiera non ho modi di aumentare l’utilità di un individuo senza diminuire quella dell’altro. Allocazione B→ possibile ma inefficiente. Da B ho la possibilità di un miglioramento paretiano. N.B.: Le allocazioni al di sotto della frontiera sono allocazioni possibili ma non sono pareto efficienti. Prevedono la possibilità di un miglioramento paretiano. Quelle al di sopra della frontiera non sono possibili a causa di risorse scarse. Applichiamo il primo teoriema dell’economia del benessere a B→ Data una qualsiasi allocazione iniziale di risorse se lasciamo agire le forze di mercato si raggiungerà una soluzione pareto efficiente. Graficamente in qualche modo le forze di mercato ci porteranno ad un’allocazione sulla frontiera delle utilità possibili; potrebbe essere il punto E oppure F (per un criterio di efficienza paretiana sono per noi equivalenti dato che sono comunque efficienti).
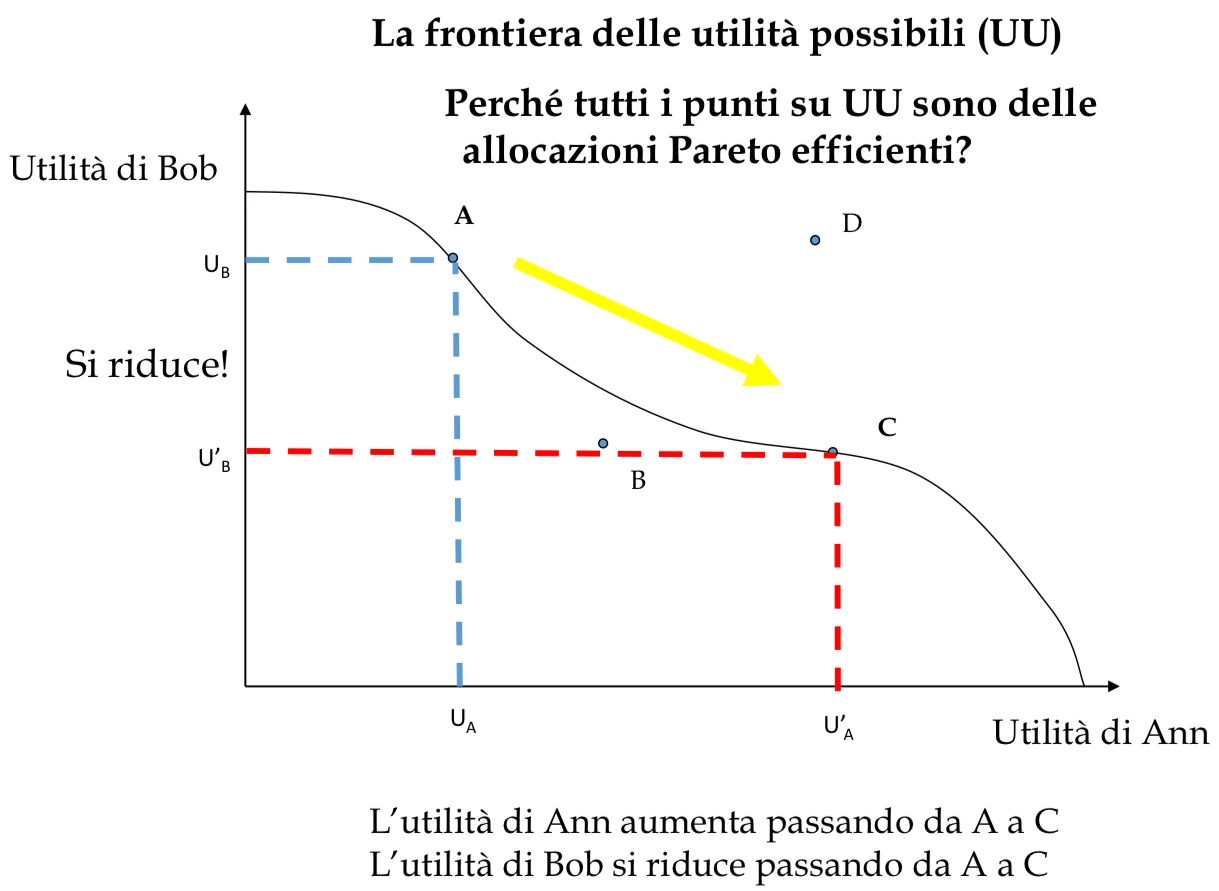
Come scegliere tra le diverse possibili allocazioni pareto efficienti? Le scelgo in base alle preferenze che ha la società rispetto alla distribuzione delle risorse. Funzione del benessere sociale: descrive le preferenze distributive della società. (È una funzione delle utilità individuali).
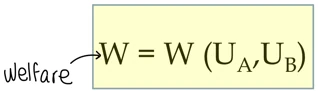
- La funzione del benessere sociale è una rappresentazione delle preferenze della
società sulla distribuzione delle utilità tra Ann e Bob.
- Il benessere sociale viene definito algebricamente da una funzione che considera le
utilità dei singoli individui.
- Viene rappresentata attraverso le curve di indifferenza sociali.
- Fornisce un ordinamento completo delle possibili allocazioni→ rappresenta le
preferenze della collettività circa la distribuzione delle risorse
- Esprime il giudizio di valore della società rispetto all’equità
- Le curve di indifferenza sociali ci permetto di dire quale allocazione è più
desiderabile di altre.
- Man mano che ci si sposta verso l’alto aumenta il livello di benessere sociale.
Rappresentazione grafica: curve di indifferenza sociali
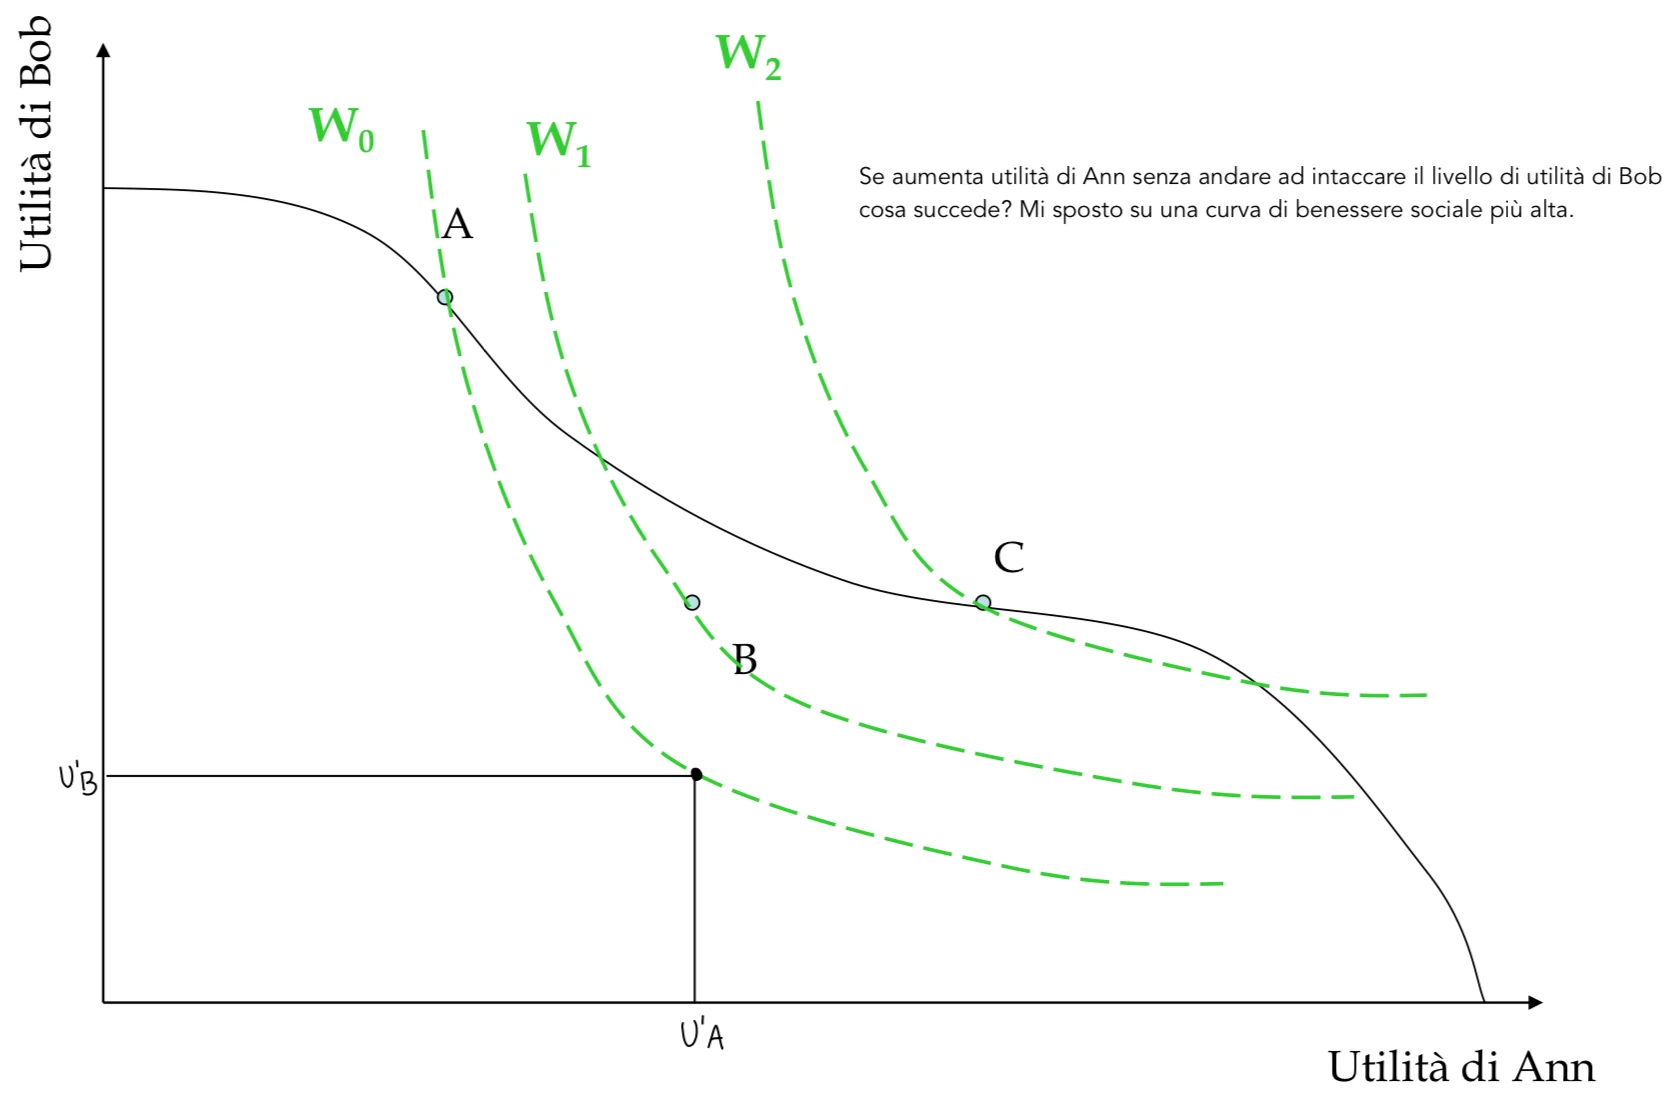
Le curve di indifferenza sociali hanno pendenza negativa perché all’aumentare dell’utilità di un individuo diminuisce quella dell’altro. Se teniamo conto delle preferenze della collettività rispetto alla distribuzione delle risorse, un’allocazione di utilità come quella in C garantisce un livello di benessere superiore rispetto a quello che viene garantito dal mix di utilità in A. Ordinamento completo→una volta che ho un’idea delle preferenze della collettività sono in grado di mettere in ordine, in base alle preferenze, le diverse soluzioni. (Questa società preferisce B ad A, ma B non è efficiente→ C ancora meglio).
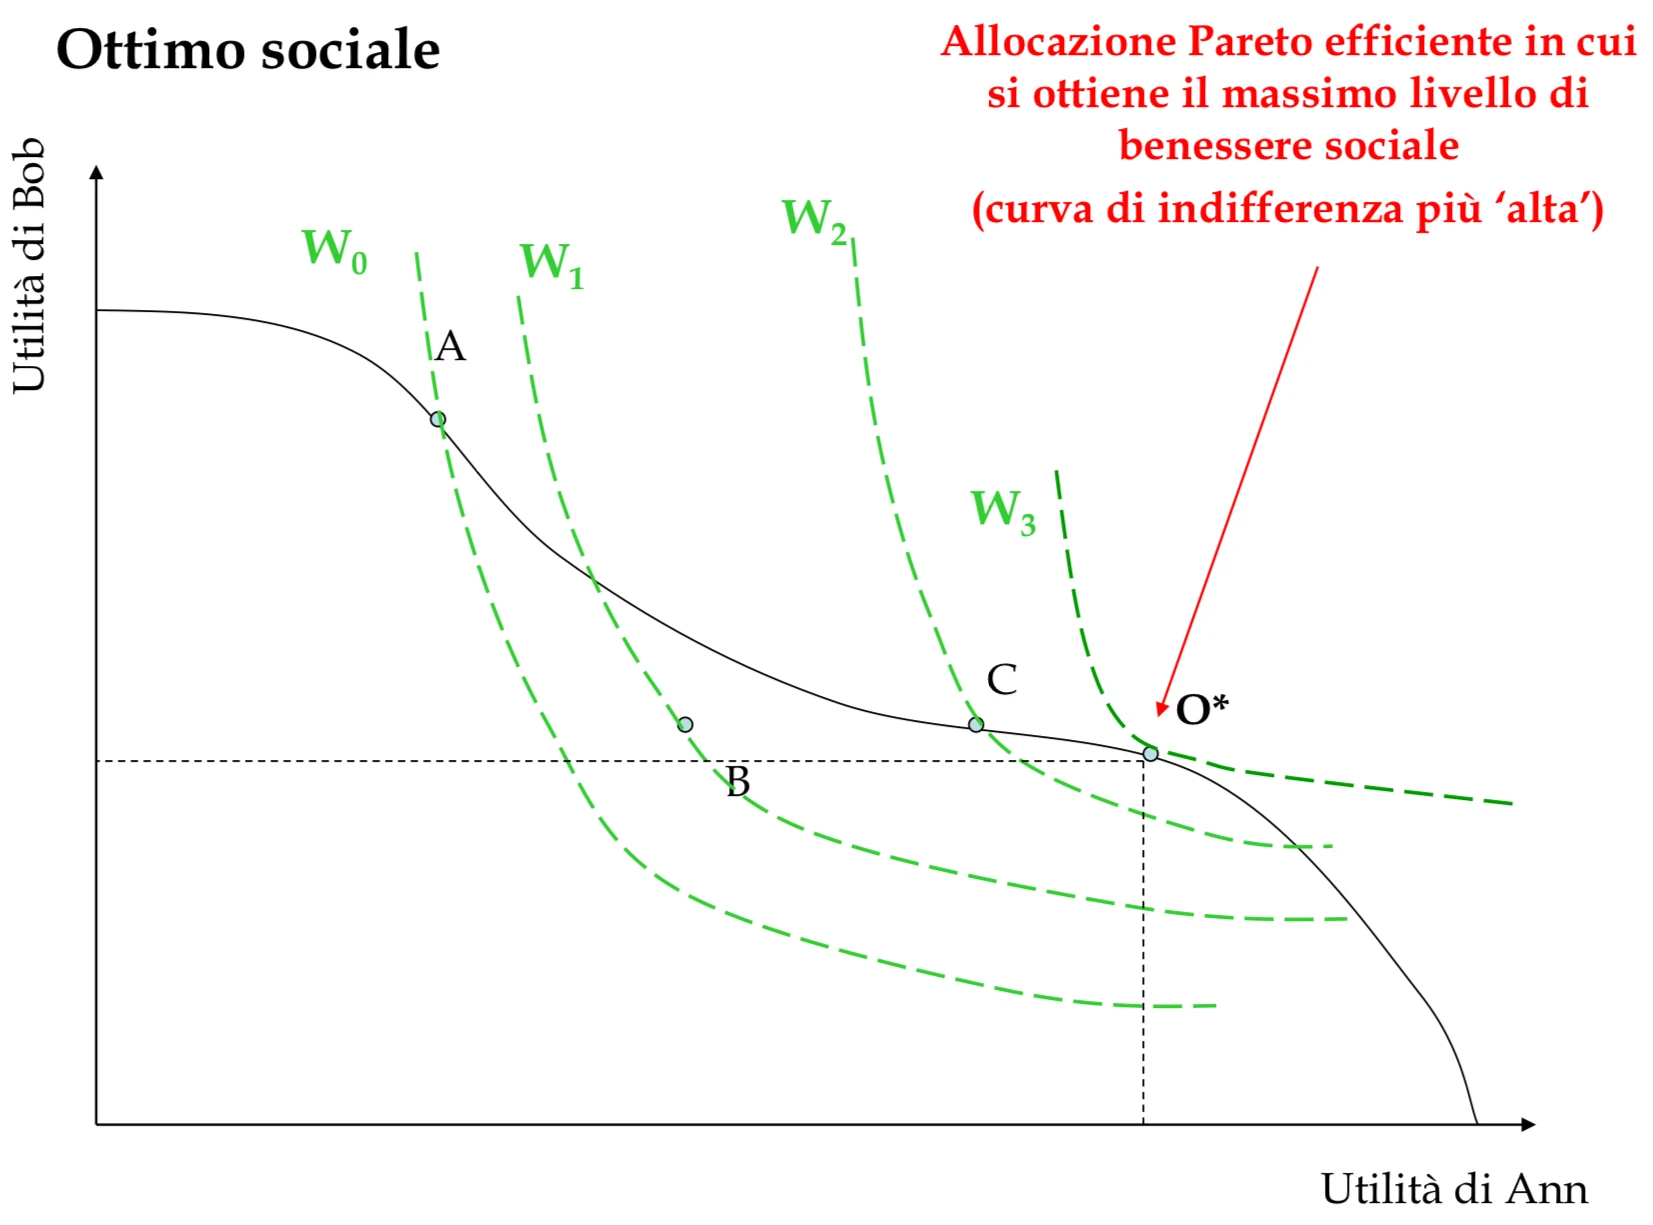
Ottimo sociale: è un punto di tangenza tra la frontiera delle utilità possibili dove e la curva di indifferenza sociale più alta raggiungibile.
FUNZIONE DEL BENESSERE SOCIALE BENTHAMIANA
Il benessere della società dipende dal benessere degli individui che la compongono. Formalmente, se una società è composta da n individui e l’utilità dell’i-esimo individuo è /! con 0 = 1, …, 1, il benessere sociale, W, sarà una funzione additiva delle utilità individuali:
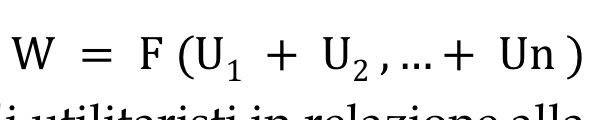
Qual è la posizione degli utilitaristi in relazione alla ridistribuzione del reddito da parte dello Stato? Se l’obiettivo dello Stato è quello di massimizzare il valore di W, può ottenere questo risultato aumentando le risorse di uno qualsiasi degli individui coinvolti, non necessariamente del più povero. Per questo si dice anche che la funzione del benessere sociale utilitarista additiva è neutrale da un punto di vista distributivo.
Ipotesi: 2 individui, Ann e Bob
- Come rappresentiamo le curve di indifferenza di benessere sociale in caso di
funzione di benessere Benthamiana? Rette parallele inclinate negativamente a 45°.
- Per ogni livello di benessere la relazione fra le utilità dei due individui è lineare, ad
esempio se 20 = 1:
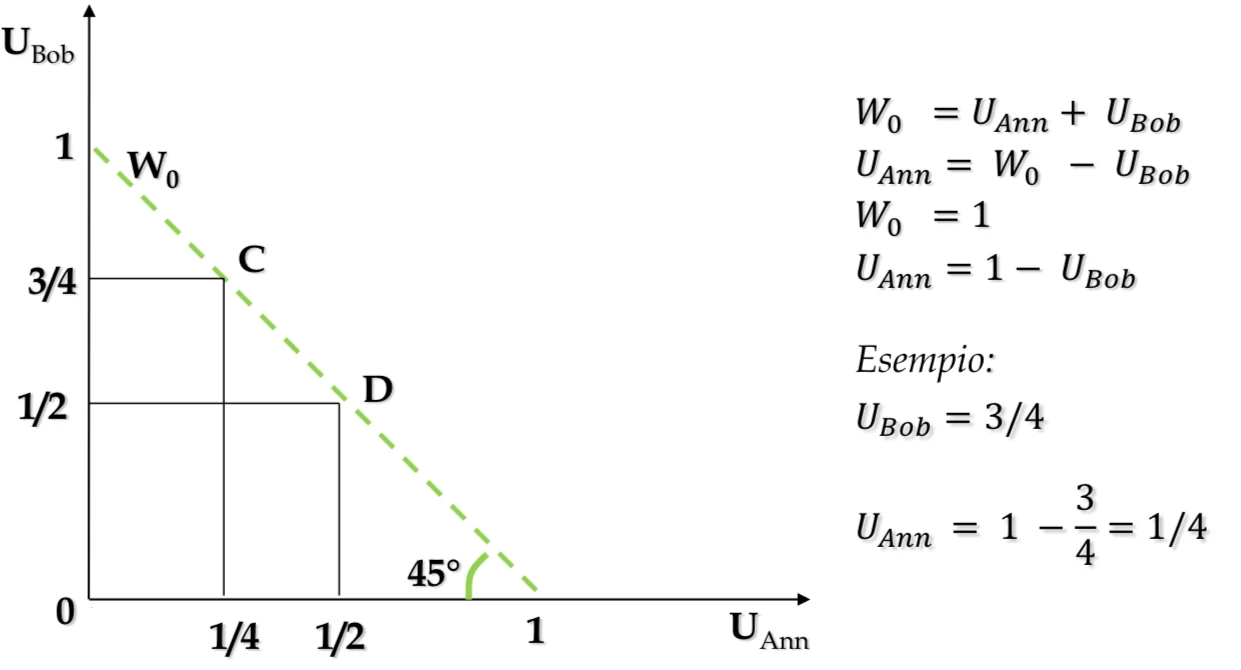
Alla collettività non interessa come viene distribuita l’utilità, ciò che conta è la somma. (In questo caso 1).
Funzione del benessere sociale – Benthamiana
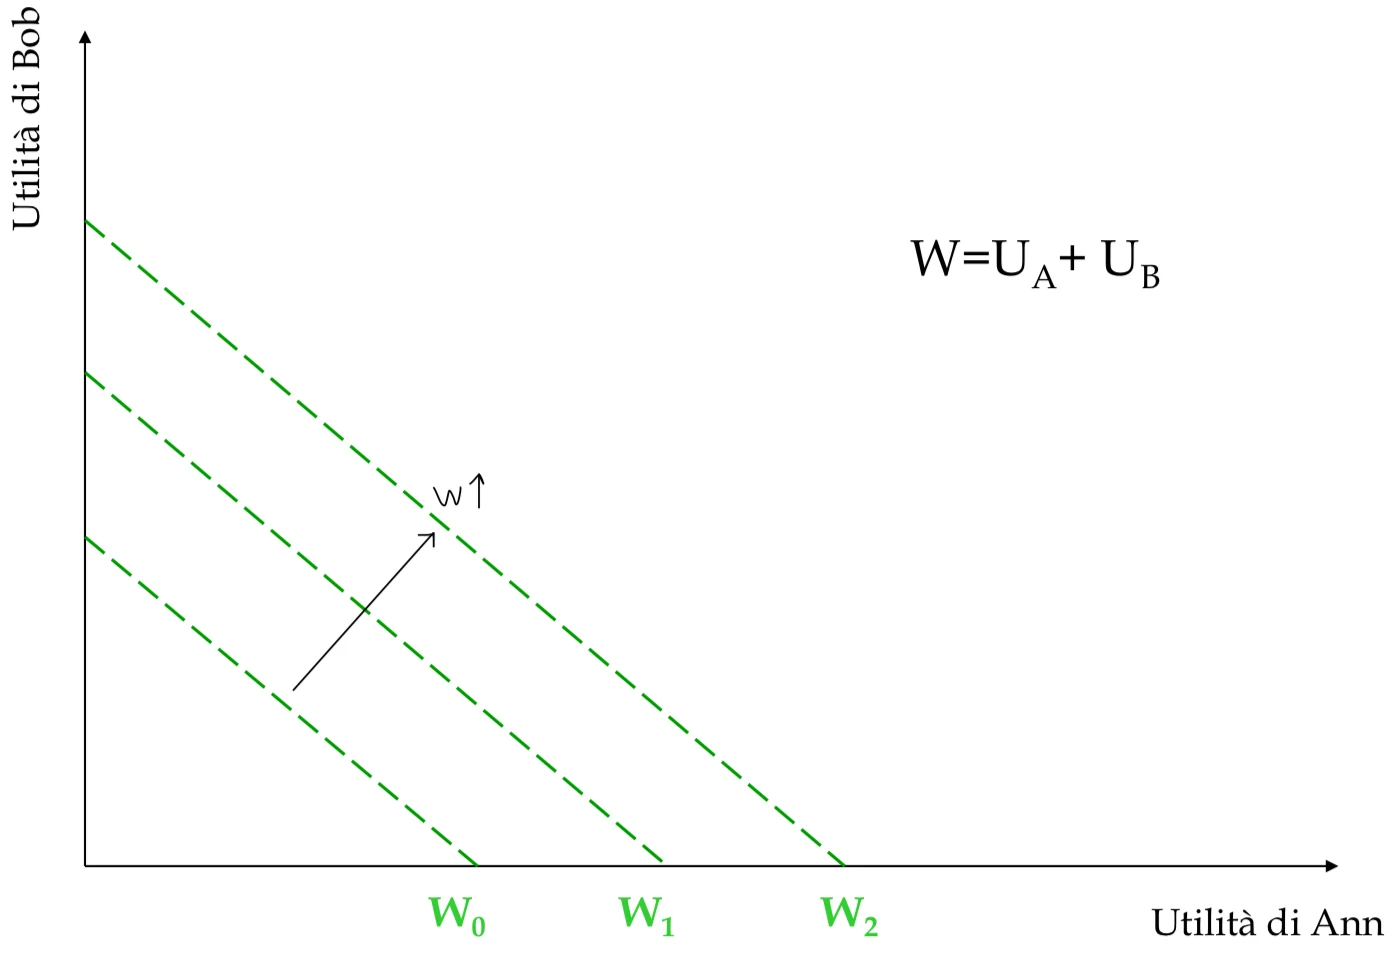
Dal punto di vista delle preferenze collettive della società, tutti i punti su una stessa curva di indifferenza sono egualmente desiderabili.
Ottimo sociale Benthamiano
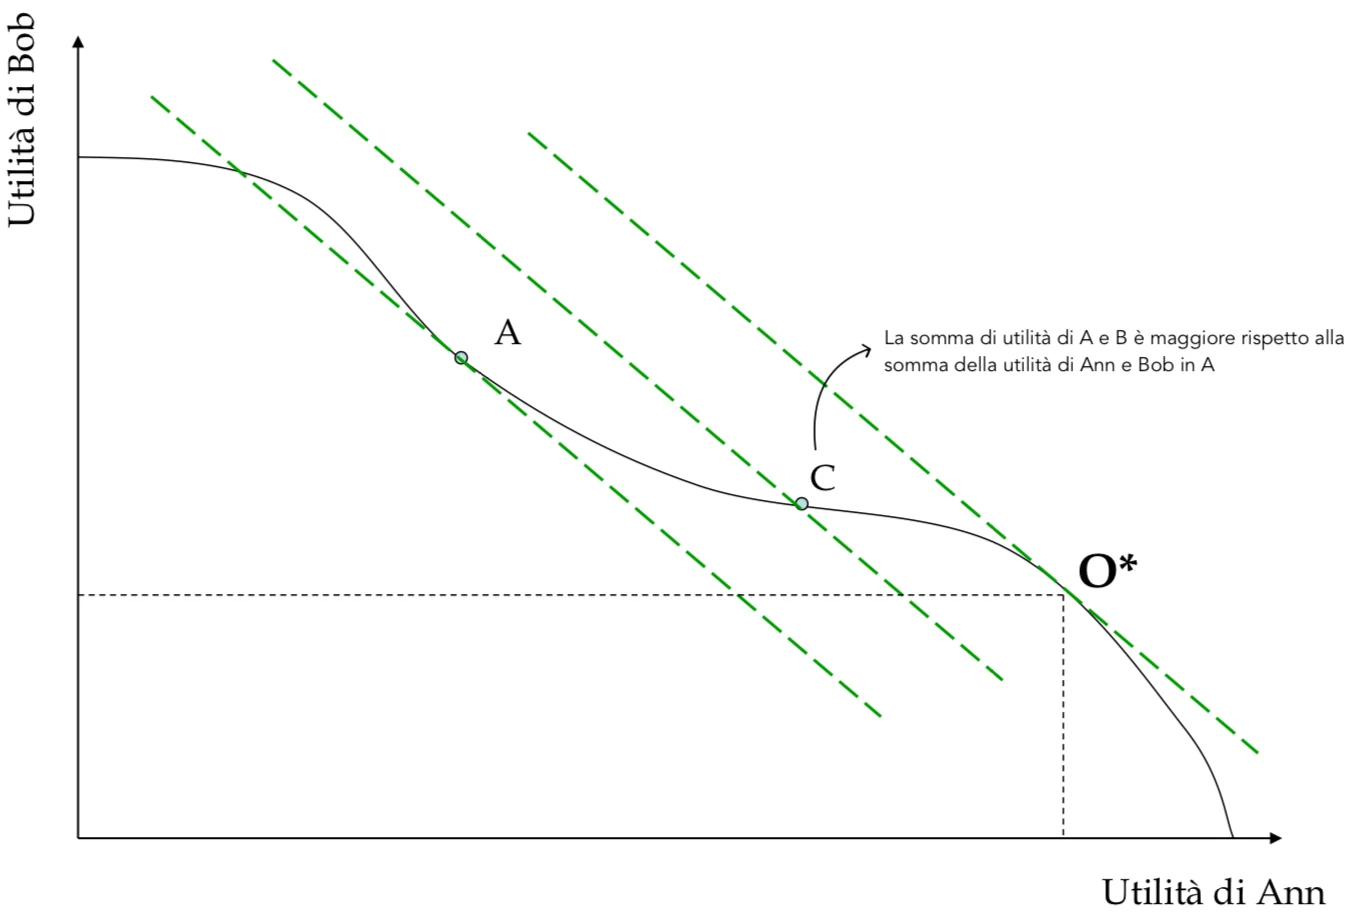
Come trovo l’ottimo sociale? Massimizzare il benessere sociale per trovare il punto di tangenza tra la curva di indifferenza sociale più alta raggiungibile la frontiera delle utilità possibili. Anche nel caso di funzione sociale di benessere benthamiana siamo in grado di stabilire un ordinamento tra i punti che abbiamo sulla frontiera delle utilità possibili.
FUNZIONE DEL BENESSERE SOCIALE RAWLSIANA
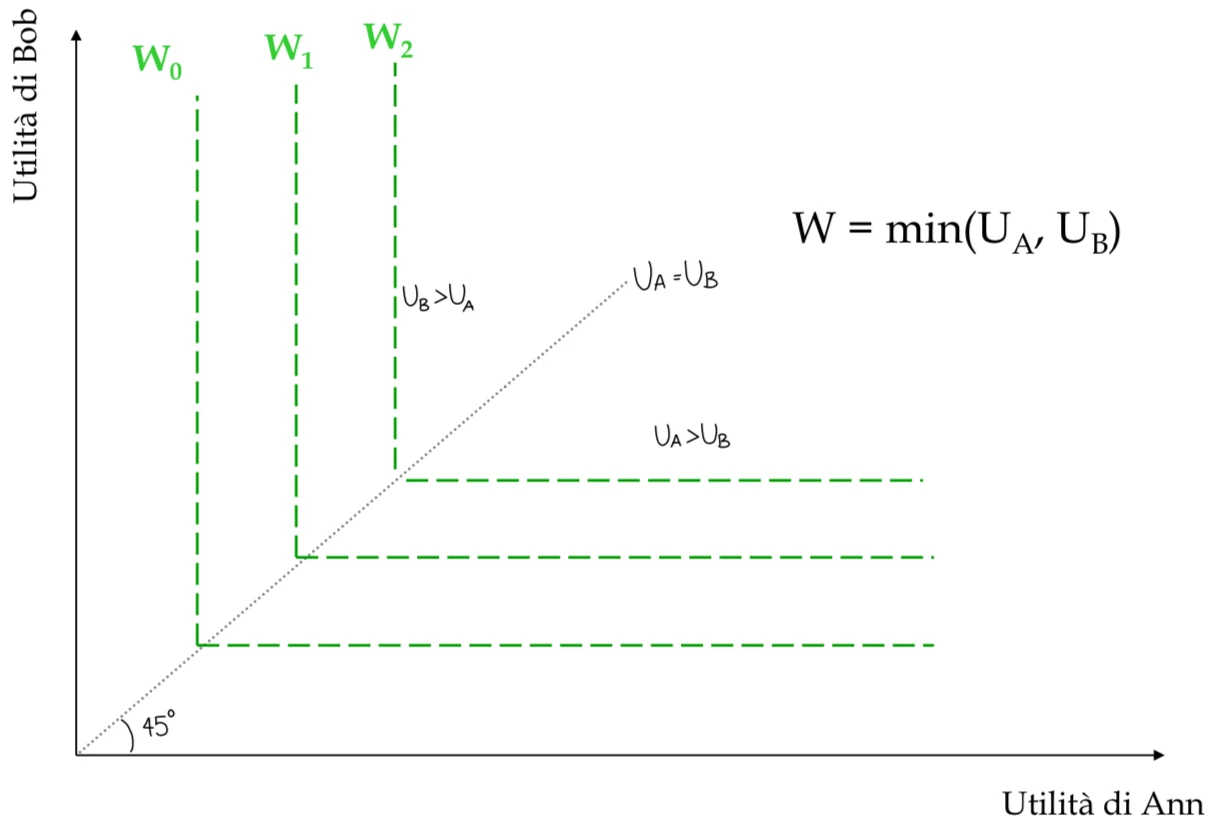
Un criterio alternativo di giustizia distributiva è il criterio del maxmin, rappresentato dalla seguente funzione:
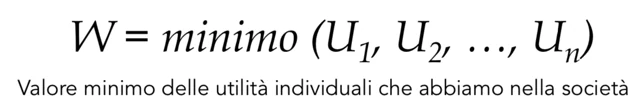
In questo caso, il benessere della società dipende unicamente dall’utilità dell’individuo che sta peggio di tutti. Si parla di criterio del maxmin (massiminimo) perché la collettività ha come obiettivo la massimizzazione dell’utilità dell’individuo con il minimo livello di utilità. Questo criterio è stato introdotto dal filosofo Rawls nel suo libro intitolato The Theory of Justice.
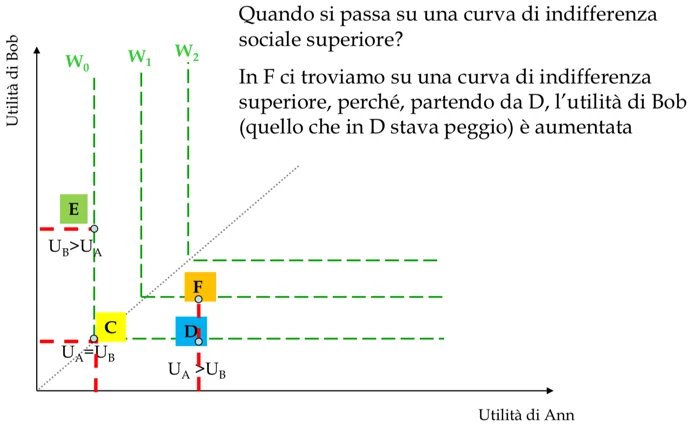
Le curve di indifferenza Rawlsiane hanno una forma a L con il vertice sulla bisettrice. Bisettrice: le utilità degli individui sono uguali (utilità di Ann e Bon sono uguali). Al di sotto della bisettrice→ utilità di Ann è maggiore dell’utilità di Bob. Al di sopra della bisettrice→utilità di Bob è maggiore dell’utilità di Ann.
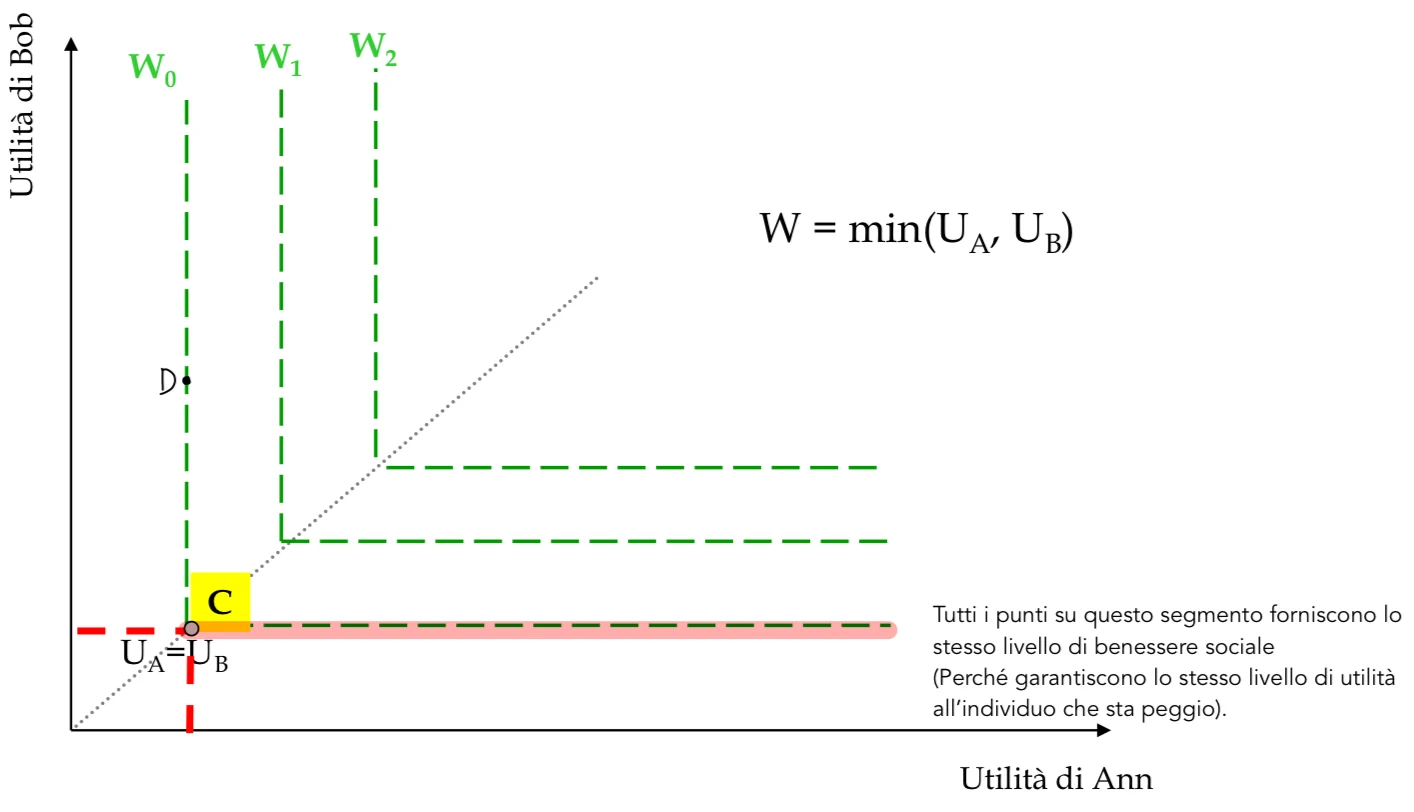
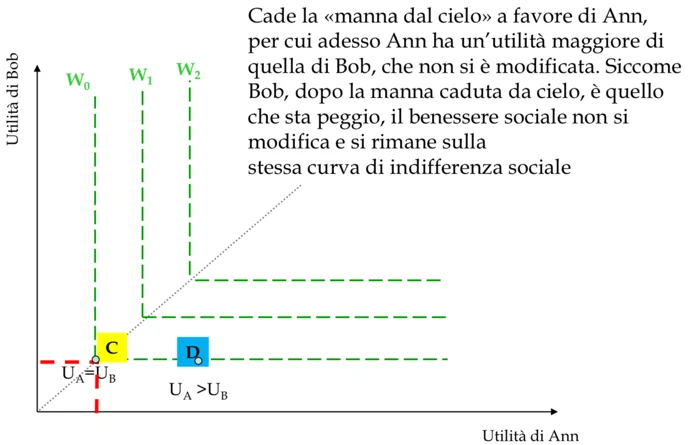
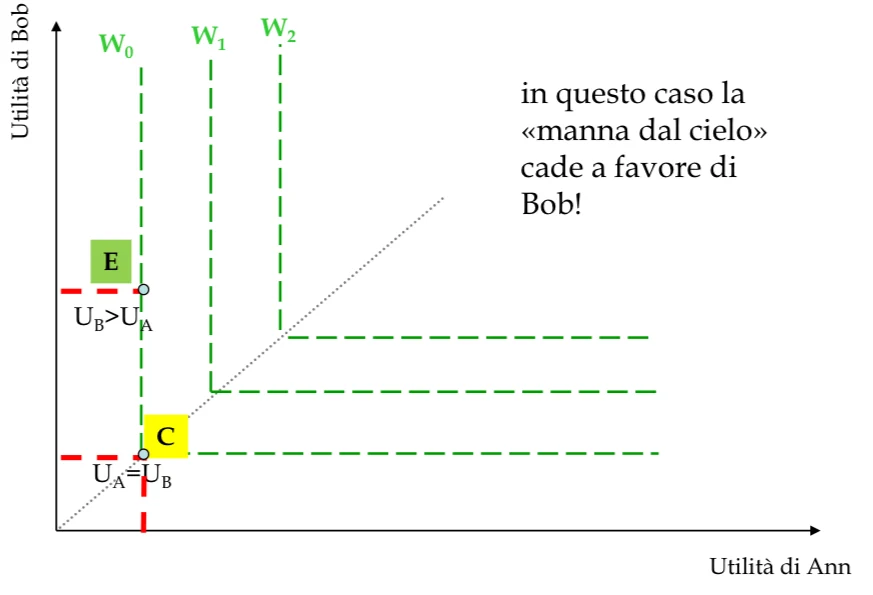
Se partendo da c aumento solamente l’utilità di Ann lasciando invariata quella di Bob, Bob starà peggio e in termini di benessere sociale non cambierà nulla. Tutti i punti che garantiscono lo stesso livello di utilità a Bob ma aumentato il livello di utilità ad Ann, si trovano sulla stessa curva di indifferenza. Quando avrò la possibilità di muovermi su una curva di indifferenza di benessere sociale più alta? Dovrò andare ad aumentare l’utilità di chi sta peggio. (Nel punto D sta peggio Ann, se le do la possibilità di aumentare la sua utilità avrò modo di incrementare il benessere sociale).
Ottimo sociale Rawlsiano
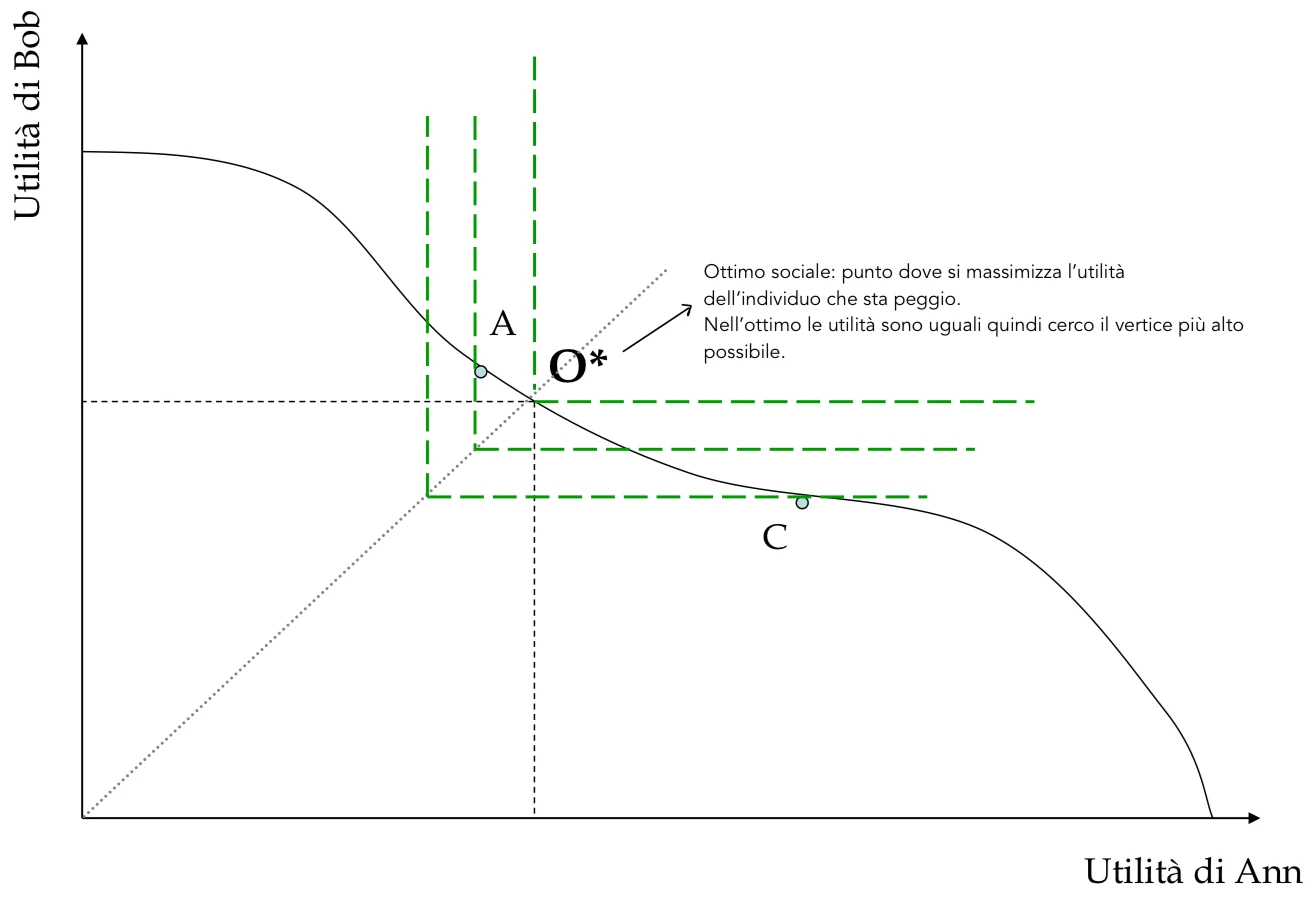
Come trovo l’ottimo sociale? È il punto di tangenza tra la curva di indifferenza sociale più alta raggiungibile e la frontiera delle utilità possibili. Punto di tangenza→ vertice della curva di indifferenza più alta raggiungibile. Funzione di benessere sociale egalitaria, UA = UB, il benessere sociale è determinato dal punto in cui le due utilità sono uguali. Il benessere deriva da una uguale distribuzione delle risorse e delle utilità all’interno della collettività. È una curva costituita da singoli punti sulla bisettrice.
Confronto tra diversi approcci all’equità distributiva
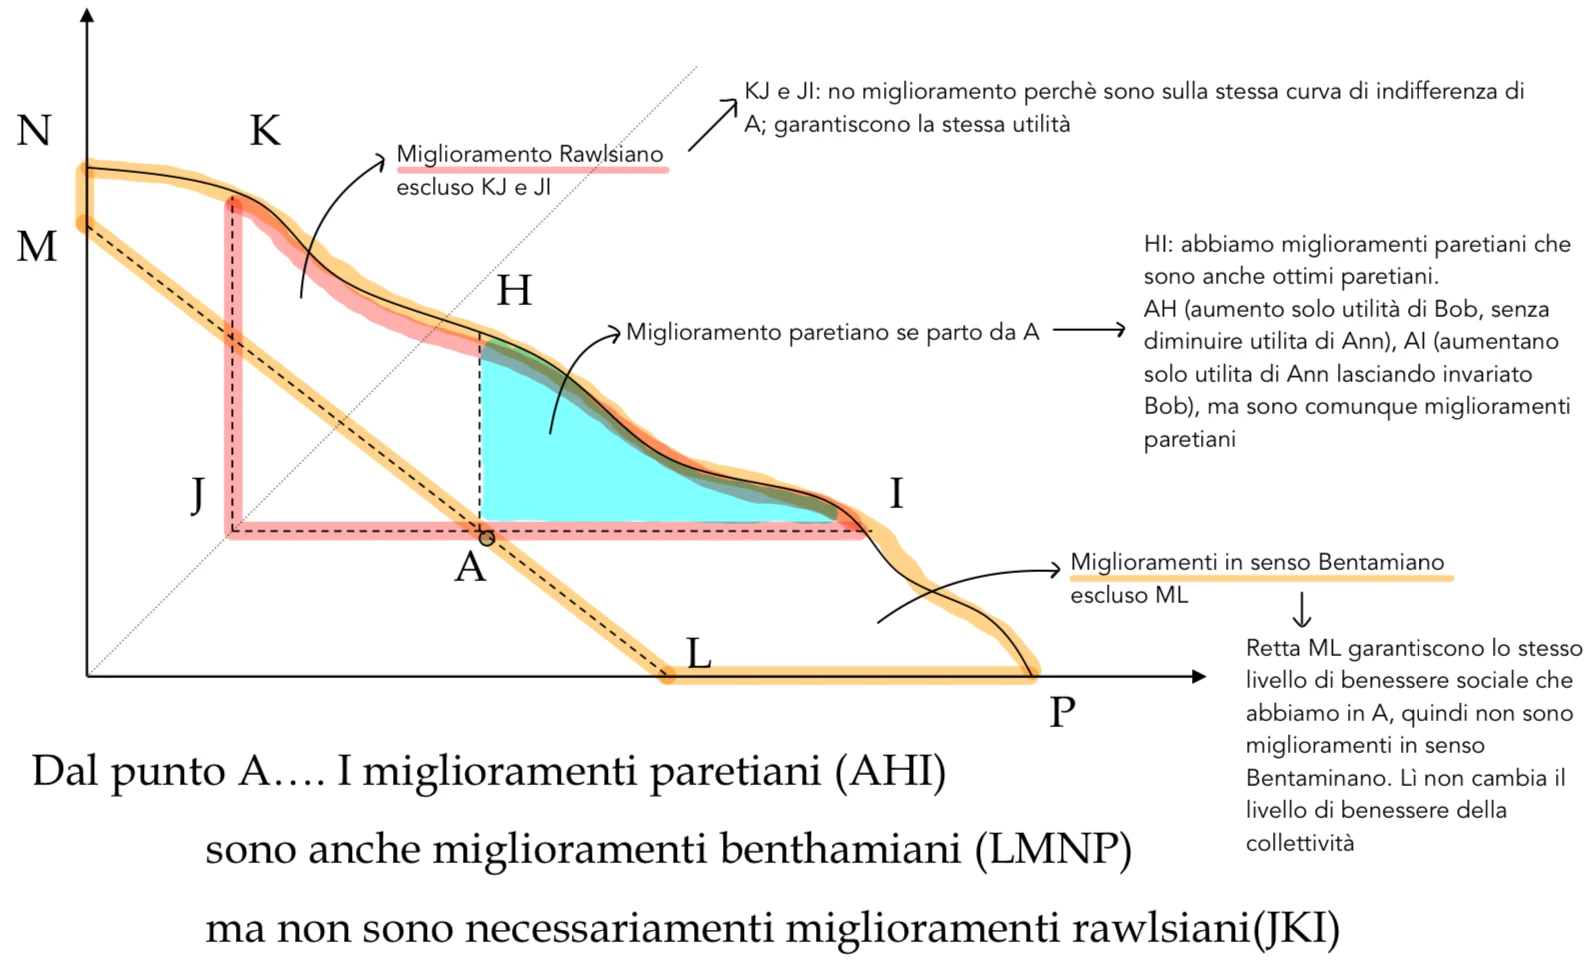
ML→ Benthamiana KJI→ Rawlsiana Miglioramenti paretiani: sono tutte quelle soluzioni alternative che permettono ad un individuo di migliorare la sua utilità senza peggiorare quella dell’altro. N.B.: Miglioramenti benthamiani e rawlsiani potrebbero non essere miglioramenti paretiani AI→ miglioramento paretiano, Benthamiano ma non Rawlsiano.
SECONDO TEOREMA DELL’ECONOMIA DEL BENESSERE
Introduzione…
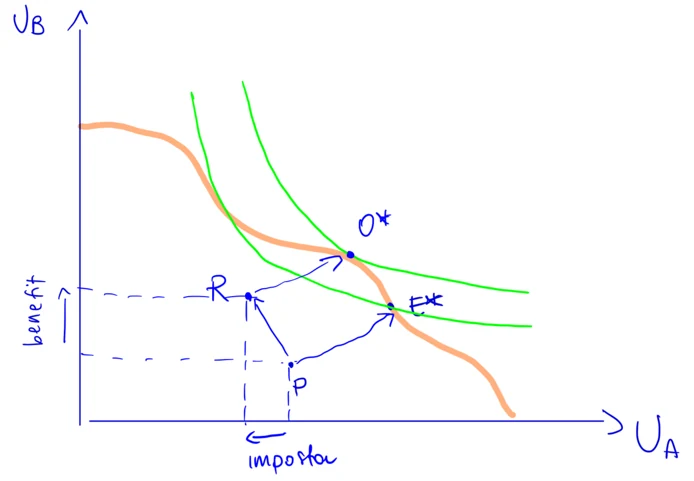
Il 1° teorema mi dice che data una qualsiasi dotazione iniziale, si potrà raggiungere una soluzione pareto-efficiente. P → E*. Lasciando operare un’economia decentrata di tipo concorrenziale si risolve il problema dell’impiego efficiente delle risorse e si raggiunge UU. La soluzione offerta dal mercato può non essere gradita dal punto di vista distributivo. La soluzione pareto efficiente definita dal mercato dipende dalla distribuzione iniziale delle risorse. Partendo da una diversa distribuzione, si arriva a una diversa soluzione su UU, anch’essa pareto efficiente, ma caratterizzata da una diversa distribuzione del benessere tra gli individui e quindi da un diverso valore della funzione di benessere sociale. Dal punto di vista sociale, il mercato di concorrenza perfetta permette di realizzare l’efficienza paretiana; ma non è in grado di risolvere il problema della distribuzione ottimale del benessere tra gli individui. Dal punto di vista distributivo, la soluzione individuata da un’economia di mercato solo per caso può coincidere con l’ottimo sociale.
INTERVENTO CORRETTIVO (REDISTRIBUTIVO) DELLO STATO
Ma come raggiungo O*? Tramite il 2° teorema→ redistribuzione. Riallocazione da P a R.
2° teorema dell’economia del benessere
Qualsiasi allocazione Pareto efficiente può essere raggiunta, tramite un meccanismo di mercato competitivo decentralizzato mediante un’appropriata riallocazione delle dotazioni iniziali→ distribuzione come ulteriore motivazione all’intervento pubblico. Modificando opportunamente le dotazioni iniziali con particolari strumenti di redistribuzione (imposte o sussidi LUMP-SUM), un’economia decentrata e concorrenziale consente di
raggiungere qualsivoglia stato sociale pareto efficiente sulla frontiera delle utilità possibili, inclusa la soluzione individuata dalla funzione di benessere sociale come punto di tangenza tra la curva di indifferenza sociale più alta raggiungibile e la frontiera delle utilità possibili (ciò che abbiamo definito come ottimo sociale). Cosa intendiamo per appropriata? Redistribuzione delle risorse che non vada a modificare la frontiera delle utilità possibili. Intervento dello Stato che redistribuisce le risorse tramite strumenti non distorsivi; utilizzo di tasse e sussidi di tipo “lump-sum” (in somma fissa) il cui ammontare non può essere modificato dagli individui→ non si modifica UU (frontiera delle utilità possibili). N.B.: imposte e sussidi basati sui comportamenti individuali modificano la frontiera delle utilità possibili.
Imposta o sussidio lump-sum
Forma di imposta/sussidio che redistribuisce risorse senza influenzare i segnali (i prezzi relativi) che i consumatori e i produttori hanno come punto di riferimento nel compiere le proprie scelte in un mercato concorrenziale. Imposta e sussidio lump-sum sono commisurati a fattori esogeni, al di fuori del controllo dell’individuo a cui vengono applicati (esempio: imposta su chi ha gli occhi verdi→ imposta lump-sum perché è attribuita sulla base di caratteristiche innate degli individui, su cui gli individui non hanno nessuna possibilità di intervenire). Sono strumenti non correlati a variabili rilevanti per le scelte economiche degli operatori. Il contribuente non può influire sulla base imponibile della lump-sum modificando i propri comportamenti.
2° teorema
Uno strumento lum-sum, modificando la dotazione iniziale D1, può consentire di spostare l’equilibrio da Q a R→ w (aumenta). È una soluzione più equa secondo le preferenze collettive rappresentate dalle curve di indifferenza sociale. Lo stato con sussidi e imposte dovrà far spostare l’allocazione iniziale delle risorse (D1)ad un altro punto (D2) tale per cui l’equilibrio pareto efficiente sarà R (ottimo sociale). In base al 2° teorema dell’economia del benessere, la collettività può raggiungere qualsiasi allocazione pareto efficiente a condizione che:
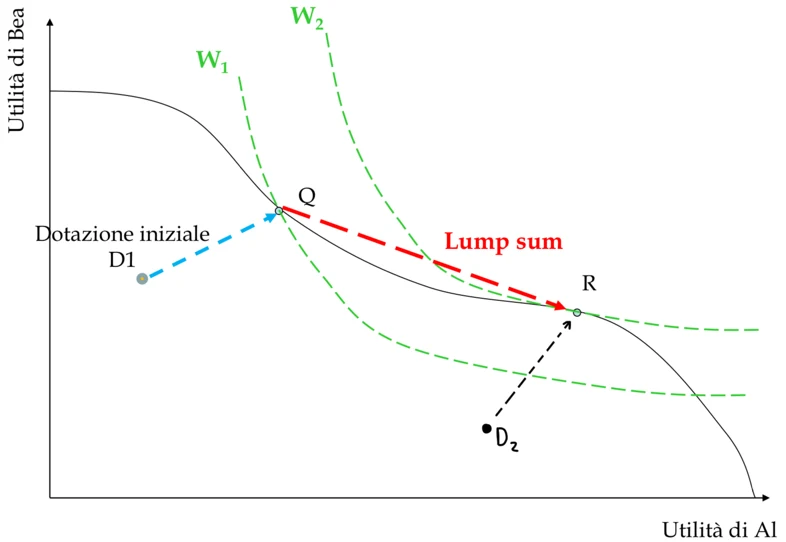
- Gli agenti siano lasciati liberi di contrattare (come se fossero in una scatola di
Edgeworth)
- L’allocazione delle risorse sia quella preferibile (quella che ci punta a convergere
nel punto di ottimo sociale), realizzata attraverso trasferimenti lump-sum.
First best
Soluzioni di first best: quando valgono entrambi i teoremi. Quando raggiungiamo soluzioni pareto efficienti e che garantiscono il livello massimo di equità date le risorse dell’economia. Se valgono i due teoremi, in presenza di un meccanismo di mercato competitivo decentralizzato, si ottiene la separabilità di equità ed efficienza (non è necessario sacrificare una per aumentare l’altra). 1° teorema→ efficienza (raggiungo la frontiera delle utilità possibili) 2° teorema→ equità (punto di ottimo sociale identificato lungo la frontiera)
Tuttavia nella realtà…
- Fallimento di mercato (es: beni pubblici, esternalità→ quantità determinata dal
mercato senza l’intervento dello stato non è quello efficiente) va ad inficiare il primo teorema
- Problema legato all’equità→Tasse e sussidi Lump-sum (es: stato introduce
imposte basate sull’età, colore occhi, QI. Questo non sarebbe sostenibile) non sono utilizzabili nella pratica. Gli strumenti redistributivi sono distorsivi (riducono l’efficienza) → es: imposta sui redditi, sussidi per popolazione meno abbiente, agevolazioni per famiglie ad alta numerosità… Imposte e sussidi sono commisurate al reddito, ai livelli di consumo, a caratteristiche personali che l’individuo può modificare. Andando ad intervenire sui prezzi relativi vanno a modificare le scelte individuali e riducono l’efficienza, spostano l’equilibrio da una soluzione pareto efficiente. Se si utilizzano imposte che generano distorsioni, l’intervento connettivo comporta l’abbandono della frontiera e quindi di soluzioni di first best. A causa di questi problemi, ci accontenteremo di soluzioni di second best Esiste un trade-off (compromesso) tra equità ed efficienza. Lo Stato per redistribuire le risorse in in modo che sia più coerente con la funzione di benessere sociale, quindi che sia più equo dal punto di vista redistributivo, sacrifica l’efficienza.
Esempio trade-off
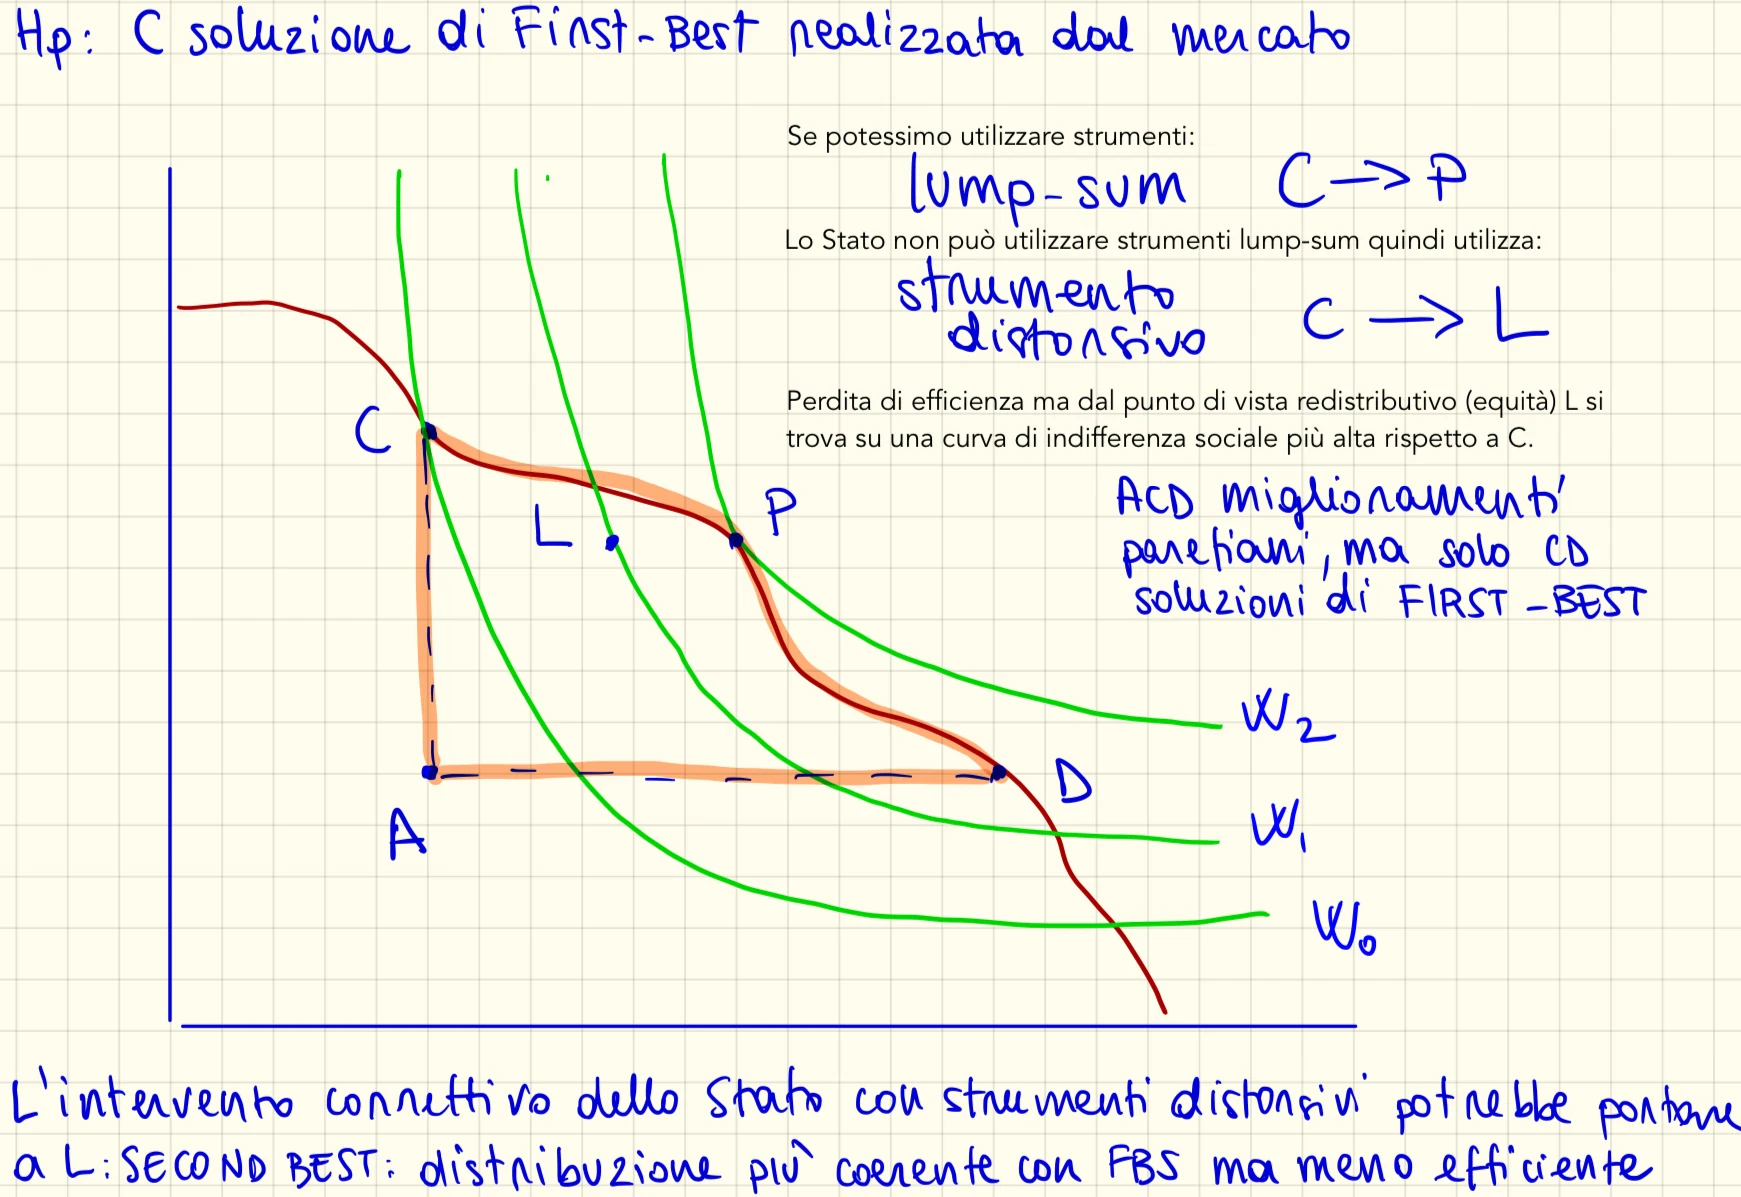
Utilizzando strumenti distortivi e non lump-sum; potrò migliorare l’equità al prezzo di rinunciare in parte all’efficienza (mi allontano dalla frontiera delle utilità possibili). L meglio di C ma peggio di P. Partendo da A, mi accontenterò di avere un miglioramento paretiano che mi permetta di raggiungere una curva di indifferenza più alta senza arrivare sulla frontiera delle utilita possibili.
Altro esempio
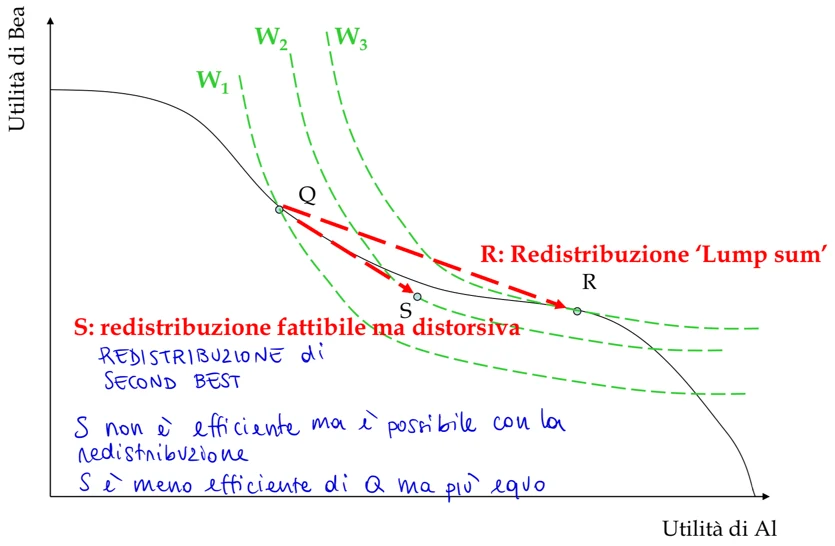
Teoria della tassazione e struttura delle imposte
TEORIA DELLA TASSAZIONE
Lo Stato ha bisogno di entrate per finanziare la propria attività. Esse possono essere pensate come contropartita dell’offerta di beni e servizi pubblici. Le entrate pubbliche ne rappresentano il «prezzo» effettivo di quei beni e servizi? Dipende. Il legame tra entrate e prezzo di un bene/servizio è sufficientemente labile perché La definizione del prezzo si distanzia da quello realizzato nell’ambito di un rapporto di scambio (privato), in cui le parti liberamente fanno domanda dei servizi, e si avvicina a un prelievo coercitivo (nella ripartizione del costo del servizio emerge l’elemento della coazione). Lo stato nel momento in cui va a ripartire il costo tra i cittadini che compongono una collettività ha la possibilità di utilizzare un comportamento coercitivo. Questo allontanamento della definizione dei prezzi dei beni/servizi offerti dal settore pubblico si allontana dai meccanismi tipi del mercato privato, quanto più:
cresce dell’indivisibilità dei vantaggi (analogie con non escludibilità) crescono le finalità per le quali tali beni e servizi vengono offerti riflettano un interesse collettivo (analogie con esternalità e beni meritori) → obiettivo dello stato non è di massimizzare il profitto ma di salvaguardare un interesse collettivo e massimizzare il consumo di determinati beni che ritiene rilevanti.
Classificazione delle entrate pubbliche
Al crescere dell’interesse pubblico e dell’indivisibilità dei vantaggi del servizio, ci si allontana sempre più del criterio di fissazione del prezzo di mercato. Una delle possibili modalità di classificazione delle entrate considera la loro maggiore o minore vicinanza ai prezzi di mercato ed è stata proposta da Einaudi nel 1941.
- Prezzo privato
- Prezzo quasi-privato
- Prezzo pubblico (o tariffa)
- Tassa
- Contributo speciale
- Imposta
Prezzi di mercato (prezzi privati)
Sono quanto l’amministrazione pubblica ricava dalla vendita di beni e servizi prodotti dal settore pubblico secondo criteri di efficienza.
l’obiettivo è la massimizzazione profitto nel punto in cui ricavo marginale=costo marginale area di attività assai ridotta l’assenza di un interesse pubblico mal giustificherebbe l’intervento dello Stato
Prezzi quasi privati
Sono il corrispettivo delle vendite di beni e servizi prodotti dal settore pubblico per perseguire un obiettivo politico o sociale.
prezzo privato ma comportamento di regolazione del flusso di offerta che ha una finalità pubblica. Esempio: legname venduto dalle aziende forestali per tutelare l’ambiente.
Prezzo pubblico (tariffa)
Si applica quando l’operatore pubblico promuove la produzione di beni e servizi con l’esplicito intento di allargare il più possibile il loro consumo. Lo Stato potrebbe offrire beni o servizi a prezzi inferiori a quelli di mercato, rinunciando al profitto (ipotizzando che operi come monopolista), ma deve fare in modo che i costi complessivi siano completamente coperti dalla somma complessiva delle entrate.
Caratteristiche essenziali del prezzo pubblico:
- Libera domanda da parte del cittadino
- Il complesso dei vantaggi del servizio è coperto dal complesso delle entrate, poiché
i vantaggi affluiscono solo a coloro che ne hanno fatto domanda. Esempio di prezzo pubblico: biglietto dei trasporti pubblici.
Il prezzo pubblico è individuato dalla condizione P=Costo Medio (i ricavi coprono i costi e la quantità prodotta è maggiore di quella che si realizzerebbe nel mercato privato). Lo Stato può discriminare il prezzo praticato ai diversi consumatori (es. prezzo abbonamento per giovani, prezzo biglietti x famiglie numerose…)
Tassa
È un corrispettivo per un servizio fornito dal settore pubblico di cui usufruiscono i cittadini interessati (domanda volontaria), i cui vantaggi non rimangono limitati agli utenti, ma si estendono all’intera collettività (indivisibilità dei vantaggi). Viene pagata solo in quanto corrispettivo di un servizio richiesto. Il servizio in questione deve essere in qualche modo appropriabile, per cui è possibile l’identificazione di chi ne usufruisce.
Si fissa un prezzo del servizio inferiore costo medio (P<Costo Medio), lasciando ad altre entrate la copertura del disavanzo (es: tasse universitarie degli studenti non copro i costi distruzione universitaria). Il disavanzo è finanziato dalla collettività con la tassazione generale. La scelta di quanta parte del costo sia finanziata dalla tassa dovrebbe coincidere con la valutazione che lo Stato dà delle esternalità del servizio. La quantità prodotta è maggiore di quella corrispondente alle precedenti forme di entrata.
Contributo speciale (non serve!)
è la forma di entrata rilevante nel caso di servizi offerti indipendentemente dalla domanda dei cittadini e i cui vantaggi non sono divisibili, quando sia possibile individuare un gruppo di individui che trae vantaggio dall’erogazione della spesa pubblica.
A differenza della tassa, non vi è la domanda da parte del cittadino. Lo Stato decide autonomamente la quantità del servizio prodotto e impone, coattivamente, l’onere al gruppo che ne ha tratto vantaggio.
L’imposta
È dovuta indipendentemente da benefici individuabili e non ha corrispondenza diretta con la prestazione di un servizio specifico. È una prestazione obbligatoria di denaro che lo Stato preleva al di fuori di qualsiasi schema contrattuale, utilizzando il suo potere coercitivo.
È la forma di finanziamento appropriata per servizi offerti indipendentemente dalla domanda dei cittadini (assenza di domanda volontaria privata) e i cui vantaggi sono indivisibili Il vantaggio, indivisibile, dei servizi prodotti corrisponde a un interesse generale Ricorda: Ci si discosta nella classificazione dei prezzi di mercato quanto più aumenta l’interesse collettivo rispetto a determinati beni e servizi e quanto maggiore è l’indivisibilità dei vantaggi. Contestualmente più ci muoviamo dai prezzi di mercato di beni privati verso beni e servizi finanziati da imposte, più viene ad essere assente la domanda volontaria da parte dei cittadini.
Finalità delle imposte
- Copertura dei costi sostenuti dallo Stato nell’offerta di beni e servizi
- Finanziamento di beni pubblici e “beni di merito” (es. istruzione)
- Redistribuzione delle risorse tra i cittadini
- Stabilizzazione
- Incentivo (spese fiscali): incentivare produzione, investimenti
- Correzione di distorsioni o inefficienze
I criteri di ripartizione del carico tributario
- Principio del beneficio o della controprestazione
- Principio della capacità contributiva
Si differenziano in base:
Alla finalità che si assegna al tributo Alla concezione di equità cui si aderisce
Principio del beneficio (o della controprestazione)
Imposta commisurata al beneficio che il contribuente riceve dai beni e servizi pubblici, e ne costituisce il prezzo (teoria dello scambio volontario). L’imposta dovrebbe rappresentare il prezzo da cui i cittadini traggono vantaggio. Visione in linea con l’economia del benessere (prezzo rappresenta il beneficio marginale che arriva al consumatore dall’utilizzo di un determinato bene).
- Finalità: è esclusivamente quella di finanziare l’offerta di servizi e beni da parte
dello Stato (funzione allocativa)
- Equità: nello scambio (L’imposizione fiscale è equa se è equo lo “scambio” tra
quanto versato dal contribuente e il beneficio ottenuto dalla spesa pubblica)
- Vantaggi: collegamento tra decisioni di spesa e prelievo tributario (es: tassa sui
rifiuti solidi urbani)
- Applicazione: campo di applicazione molto ridotto→può essere applicato quando
si possono individuare i gruppi o i singoli che ottengono benefici in modo esclusivo, ovvero nel caso di esplicita domanda individuale di beni e servizi. Tuttavia:
Beni pubblici puri: free riding (gli individui non hanno l’incentivo a rivelare il beneficio che traggono dalla fruizione del bene) Esternalità positive e beni di merito (al di là di domanda volontaria) Fattibilità di un sistema di contributi personalizzati (applicare un prezzo diverso a ciascun contribuente) Necessità di utilizzare indici del “beneficio” di specifici beni/servizi pubblici Ha rilevanza nel contesto della fornitura di beni e servizi pubblici locali.
Principio della capacità contributiva
Imposta commisurata alla capacità contributiva degli individui, ovvero alla loro capacità di pagare le imposte (ability to pay). Assenza di collegamento tra imposta pagata dal contribuente e i vantaggi che egli deriva dall’attività dello Stato.
- Finalità: non solo finanziare la produzione pubblica di beni e servizi, ma anche
finanziare l’attività di redistribuzione del reddito e della ricchezza
- Equità: garantita se l’imposta è commisurata alla capacità contributiva
Capacità contributiva: l’ammontare d’imposta dovrebbe riflettere la capacità di contribuire al finanziamento della spesa pubblica – non c’è collegamento fra imposte versate e beneficio ricevuto dalla spesa pubblica. Principio prevalente nei sistemi fiscali del mondo occidentale. Costituzione italiana, art. 53 “Tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità contributiva. Il sistema tributario è informato a criteri di progressività.” L’equità si articola in tre assunti fondamentali (limite: è valutata indipendentemente dalla distribuzione dei benefici della spesa pubblica):
§ Equità orizzontale: individui con la stessa capacità contributiva devono essere
sottoposti allo stesso carico fiscale § Equità verticale: individui con una maggiore capacità contributiva devono essere
sottoposti a un maggior carico fiscale (ma non richiede necessariamente la progressività). N.B.: se c’è progressività è sicuramente garantita equità verticale ma non viceversa § No re-ranking vincolo all’equità verticale: aliquota marginale <100%: le posizioni
relative dei contribuenti nella scala distributiva non vanno ribaltate Aspetto critico: andare a misurare la misura della capacità contributiva
Imposte dirette e indirette
- Dirette: colpiscono manifestazioni immediate di capacità contributiva (reddito,
patrimonio, profitto) Sono più adeguate a realizzare obiettivi redistributivi; ma sono un disincentivo alla produzione di reddito perché già nel momento in cui c’è reddito bisogna pagare un’imposta su quel reddito. (danno per la crescita economica). In Italia c’è una forte pressione fiscale sui redditi da lavoro.
- Indirette: colpiscono manifestazioni mediate di capacità contributiva (atti di
consumo o trasferimento che portano a desumere una capacità contributiva) Aspetti di equità critici→ propensione al consumo decrescente al crescere del reddito. Imposta sul consumo va generalmente a colpire i redditi più bassi. Scarsa visibilità/trasparenza→ imposte che andando a colpire direttamente il consumo non sono di chiara attribuzione per il contribuente.
Imposte reali e personali
Un altro criterio per distinguere le imposte dirette è quello di considerare se l’imponibile è definito con riferimento alle caratteristiche del contribuente o meno.
- imposte reali: si riferiscono in modo esclusivo a un oggetto imponibile, non
considerano le caratteristiche del soggetto tassato (contribuente) (non ha rilevanza chi sia il soggetto che paga) storicamente diffuse semplicità amministrativa (tassazione alla fonte) ad esempio, tassazione di molti ‘redditi da capitale’
- imposte personali: sono quelle che colpiscono un oggetto imponibile non in quanto
tale, ma riferendolo alla situazione personale del contribuente. di più recente introduzione adatte a realizzare obiettivi di equità (ad esempio, tramite progressività) ad esempio, imposta personale sul reddito (Irpef)
L’imposta: elementi costitutivi
Presupposto d’imposta
Situazione di fatto da cui per legge sorge l’obbligo di pagamento dell’imposta (esempio: reddito, profitto, plusvalenza, proprietà, eredità, consumo) Soggetto passivo: l’individuo che, secondo la legge, è tenuto a pagare l’imposta (contribuente di diritto)
Base Imponibile 3
Traduzione quantitativa del presupposto d’imposta, quantità su cui si basa il calcolo del debito d’imposta. (Solitamente il reddito)
Aliquota 4
Quanto è dovuto dal contribuente per ogni unità di base imponibile
Imposta ‘Ad valorem’
base imponibile espressa in termini monetari aliquota espressa come percentuale (che si applica sulla base imponibile) e.g. 5 = 6eddito < = 20%
Accisa o imposta specifica
base imponibile espressa in termini fisici (unità) aliquota espressa in termini monetari e.g. 5 = litri di benzina < = $0.65 Cer Ditro
Debito d‘imposta
Ammontare d’imposta dovuta dal contribuente E (5) = 5 ×<
Gettito
Debito d’imposta a livello aggregato (tutti i contribuenti)
Deduzione e detrazione
- Deduzione
E =< × (5– FEF)
Abbattimento della base imponibile, prima dell’applicazione dell’aliquota (per il calcolo del debito d’imposta)
- Detrazione
E = (< × 5) – FTR
Abbattimento del debito d’imposta. Applico la base imponibile sull’aliquota, ottengo il debito d’imposta, decurto il debito d’imposta di un ammontare pari alla detrazione. La detrazione può essere:
rimborsabile (trasferimento in caso di incapienza) non rimborsabile Finalità delle due dizioni e delle detrazioni Vengono usate con diverse finalità:
contribuire al disegno della progressività→ Utilizzando lo strumento possiamo rendere progressiva un’imposta che di partenza non lo sarebbe Personalizzare l’imposta→andare ad adeguare l’imposta alle caratteristiche personali del contribuente (es: detrazioni per figli a carico)
Sovvenzionare spese relative a bisogni su cui lo Stato pone particolare attenzione (es: spese mediche→ calcolo per onere d’imposta IRPEF si tiene conto delle detrazioni per eventuali spese mediche) Incentivare specifici impieghi di reddito
Aliquota media, aliquota marginale ed elasticità dell’imposta alla base imponibile
Date E l’imposta pagata dall’individuo, 5 la base imponibile e E(5) la funzione dell’imposta (cioè la relazione tra base imponibile e imposta), definiamo:
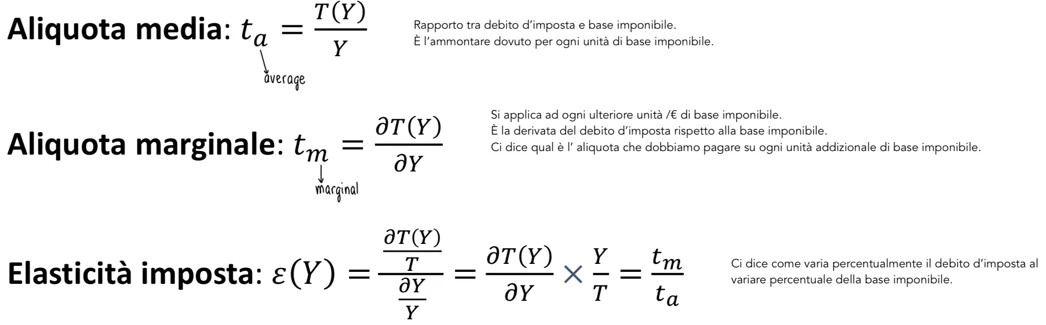
Tipologia di sistema tributario
L’equità verticale suggerisce una tassazione progressiva.
- Progressività: caratteristica di un sistema tributario in cui al crescere del reddito il
debito d’imposta cresce più che proporzionalmente → 4” < 4#
- Sistema proporzionale: sistema in cui aliquote medie effettive non cambiano con il
reddito: tutti i contribuenti pagano la stessa quota del loro reddito → 4” = 4# Il debito d’imposta cresce in maniera proporzionale rispetto al reddito.
- Sistema regressivo: imposta le cui aliquote medie effettive diminuiscono
all’aumentare del reddito. All’aumentare della base imponibile, il debito d’imposta aumenta meno che proporzionalmente (ma comunque aumenta) → 4” > 4#
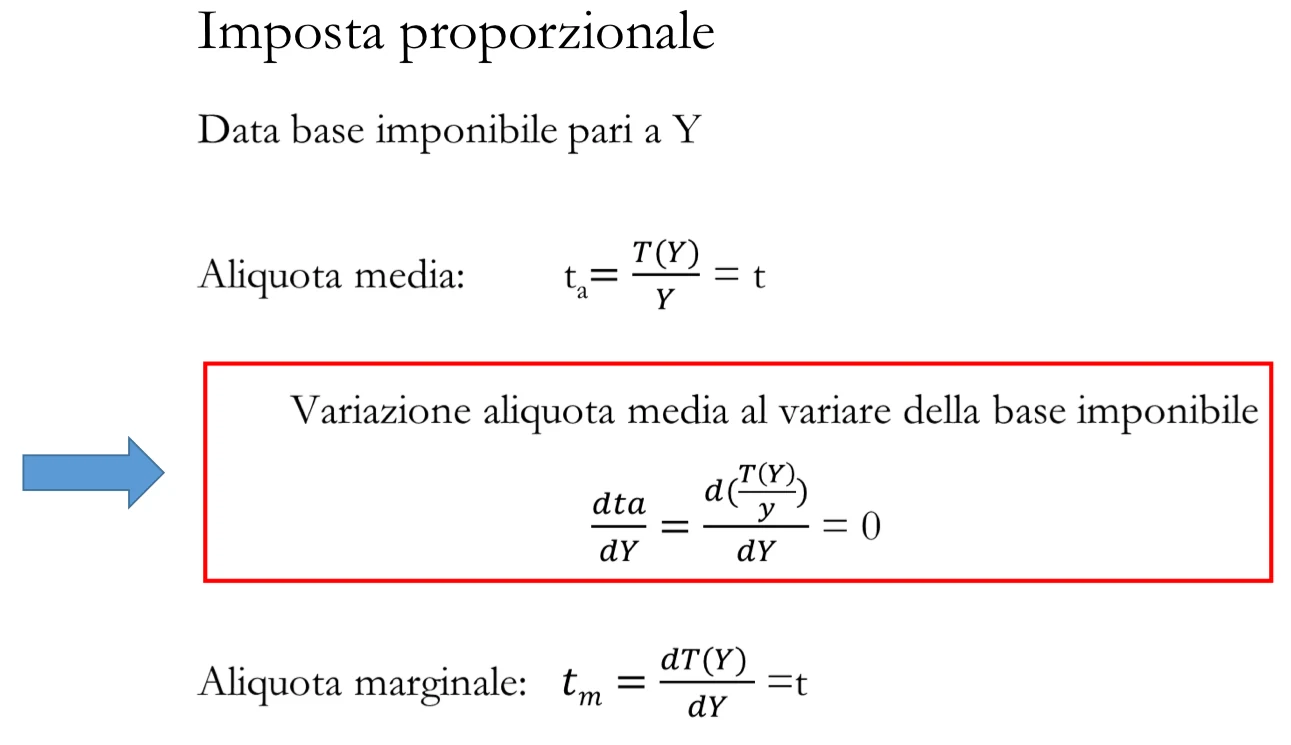
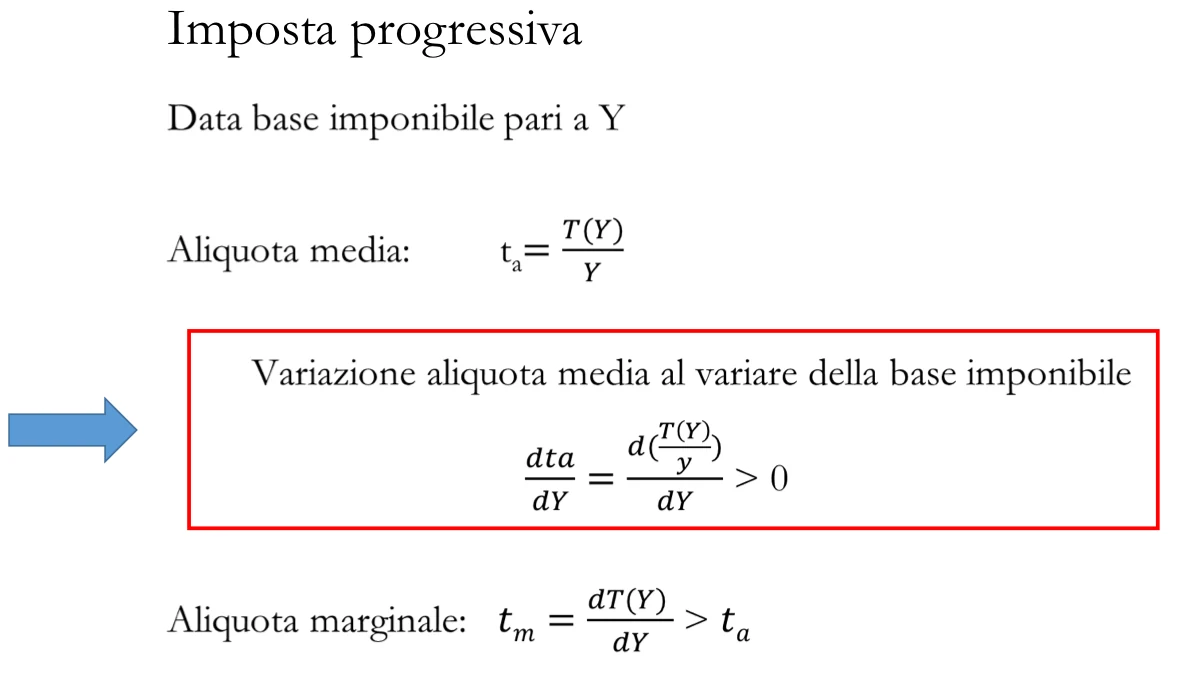
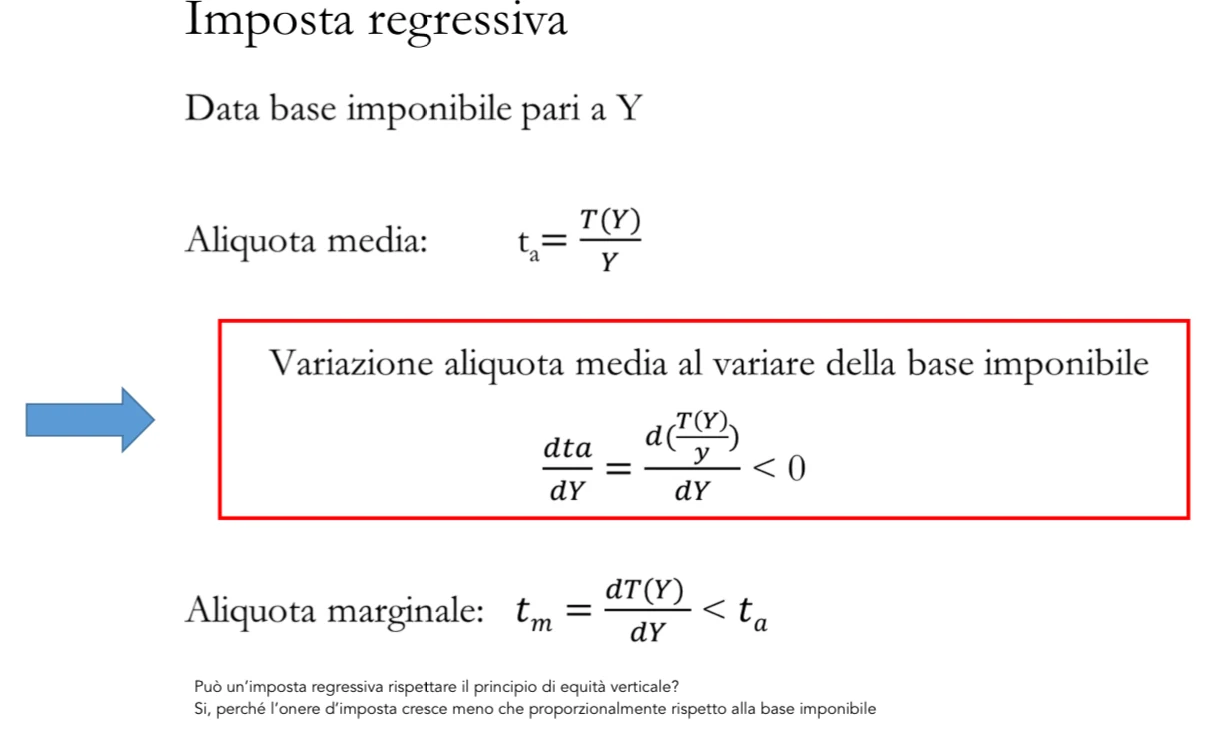
Progressività del sistema contributivo
Ci sono modi diversi per imporre la progressività:
- Progressività per classi
- Progressività per scaglioni
- Progressività per deduzioni
- Progressività per detrazioni
Progressività per deduzione e detrazione sono equivalenti solo se l’aliquota è costante.
Progressività per classi
Progressività per classi: i redditi sono distinti a seconda della classe a cui appartengono e per ciascuna classe è prevista un’aliquota diversa. L’intero reddito viene quindi identificato da una classe e si applica l’aliquota corrispondente. In pratica è come se all’interno di ogni classe si applicasse un’imposta proporzionale.
Esempio: reddito complessivo 30.000; T= 30.000*0.4=12.000
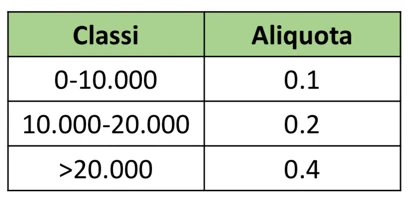
Questo sistema non è generalmente adottato perché mette a rischio il no re-ranking.
Progressività per scaglioni
Progressività per scaglioni: «spalmo» il reddito negli scaglioni e applico le aliquote relative. esempio: Reddito complessivo: 15.000; T = 10.0000,1 + 5.0000,2 = 2.000
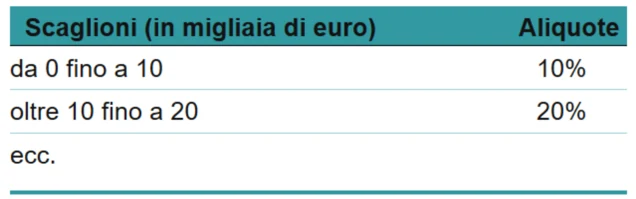
Progressività per deduzione o detrazione
La progressività per deduzione e detrazione ci impone di dare una ulteriore definizione
Aliquota legale: quanto è dovuto dal contribuente per ogni unità di reddito imponibile (ammontare su cui si applicano le aliquote) Aliquota effettiva: quanto è dovuto dal contribuente per ogni unità di reddito complessivo
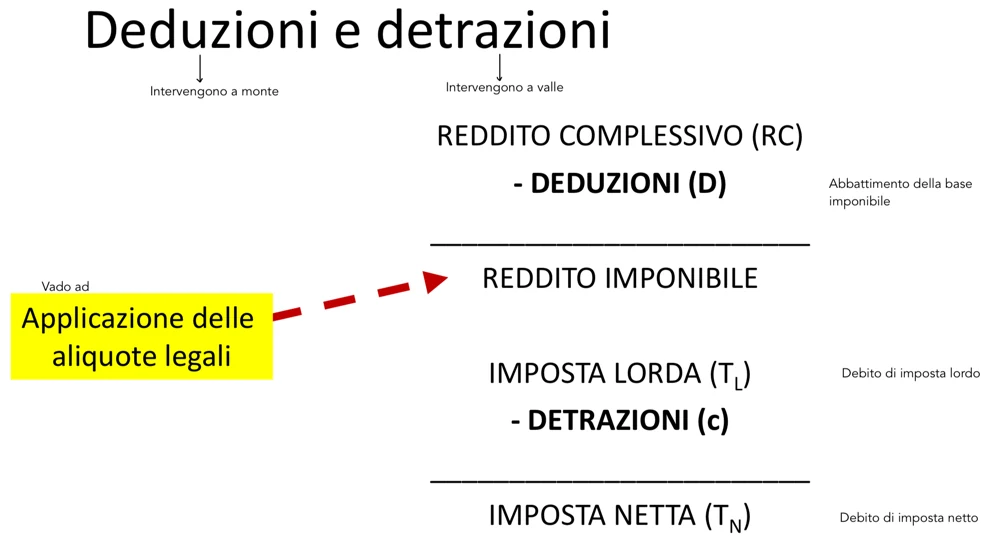
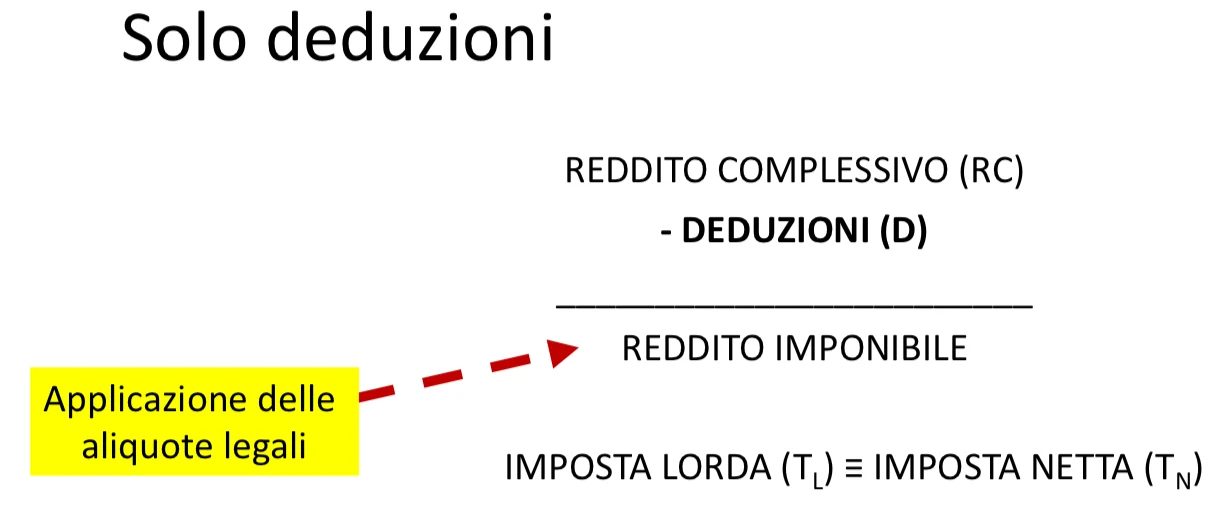
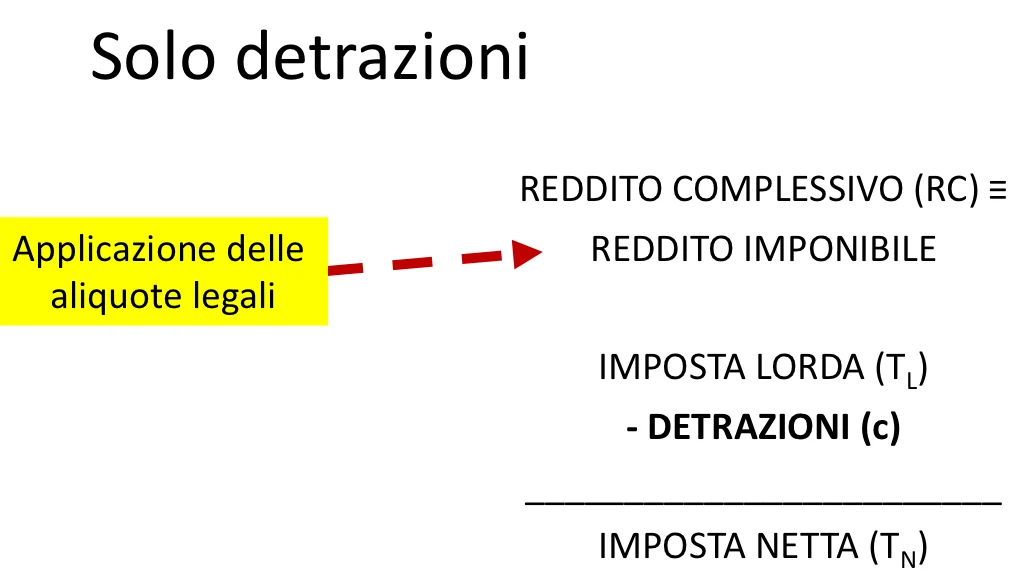
Progressività per deduzione: T = t (Y – D)
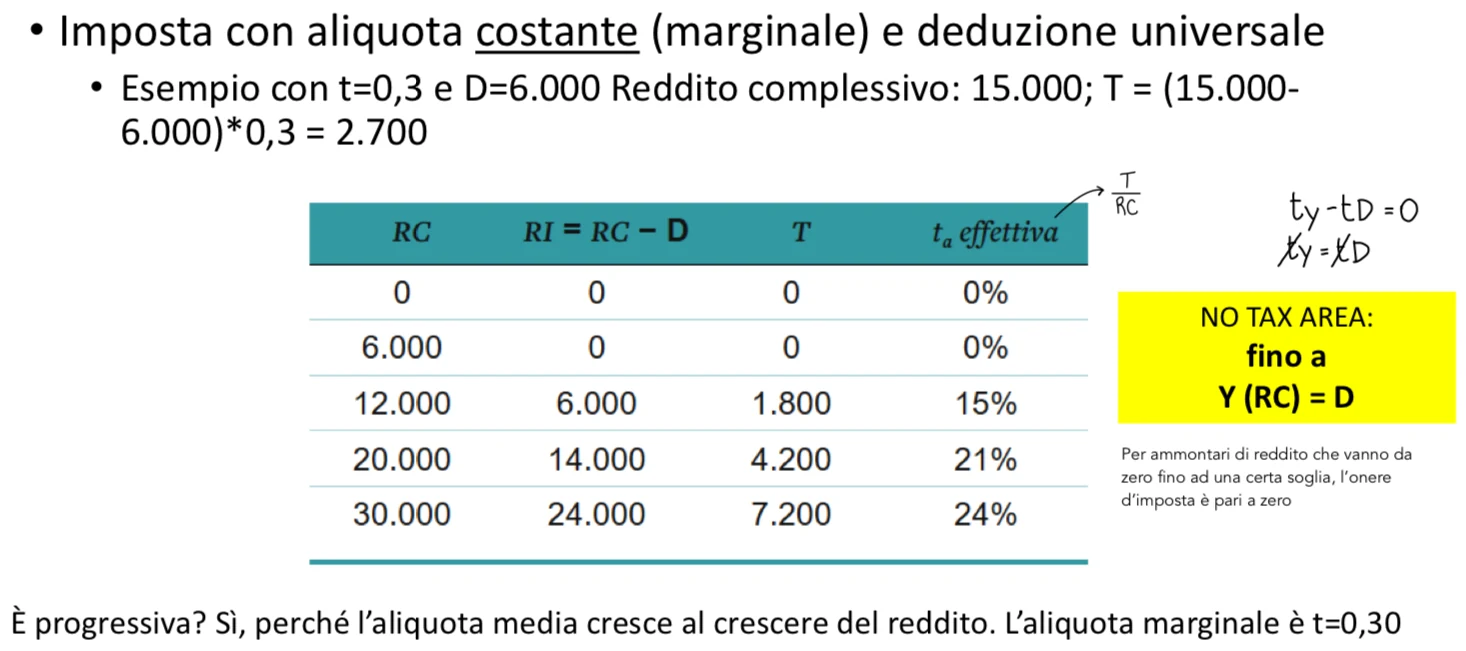
Progressività per detrazione: T = tY – c
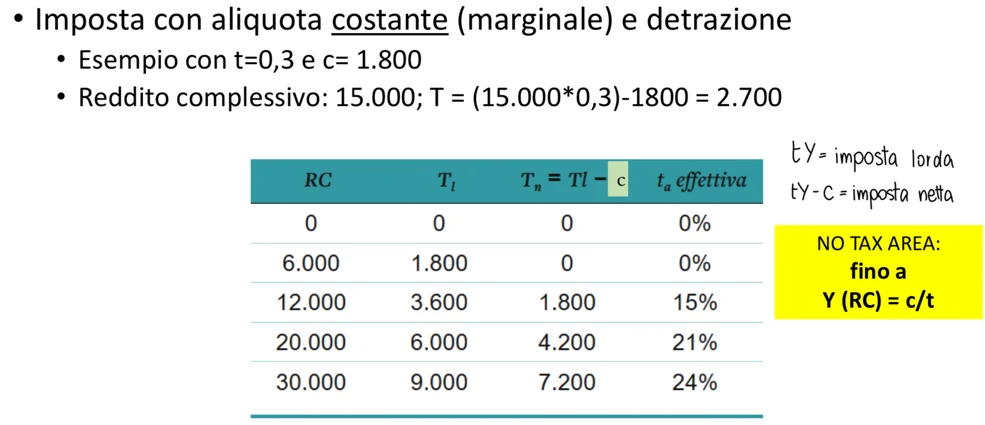
Se l’aliquota è costante (i.e. non dipende dalla base imponibile) allora deduzioni e detrazioni sono equivalenti (in termini di ammontare del debito d’imposta rispetto alla base imponibile) quando è soddisfatta la seguente condizione:
Detrazione = Deduzione * aliquota costante
Nel nostro esempio t=0,3 e D=6.000 quindi c = 0,36.000 = 1.800 In caso di deduzione abbiamo che: T=(Y-DED) t In caso di detrazione abbiamo che: T=Yt –DTR Quindi possiamo scrivere: (Y-DED) t= Yt –DTR DTR=DEDt DED=DTR/t Se invece l’aliquota è funzione della base imponibile (come nel caso dell’imposta progressiva per scaglioni che prevede aliquote marginali crescenti al crescere della base imponibile) allora, in presenza di una deduzione, basi imponibili più elevate ottengono un risparmio d’imposta maggiore.
Con la deduzione, il risparmio d’imposta cresce al crescere dell’aliquota marginale che si sarebbe applicata alle unità di reddito non più tassate Con la detrazione, il risparmio d’imposta è lo stesso per qualsiasi livello di base imponibile (va a ridurre sempre dello stesso ammontare qualsiasi imposta lorda)
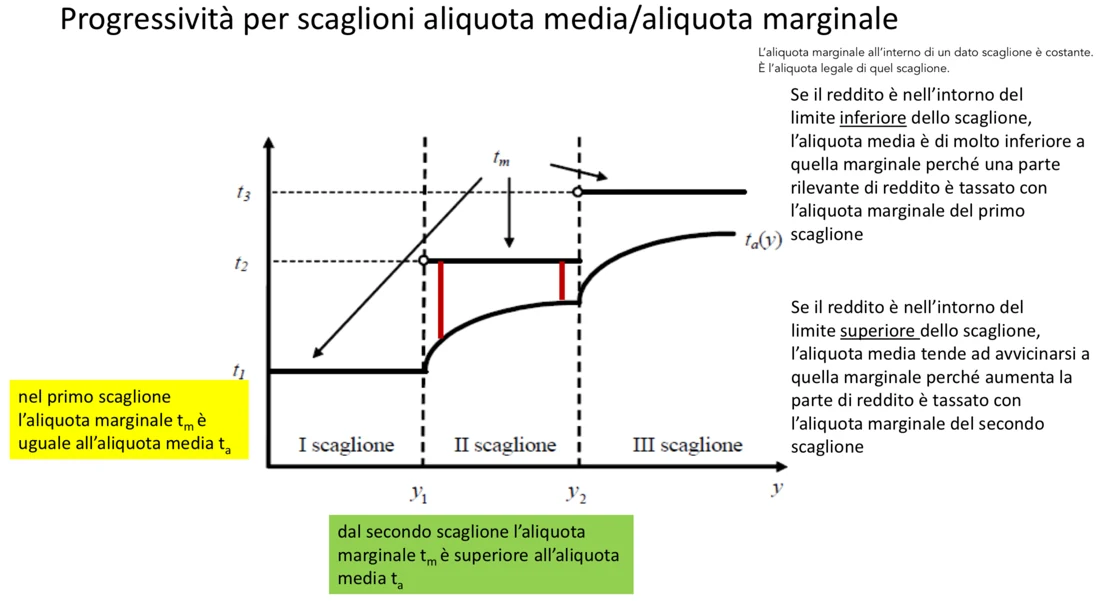
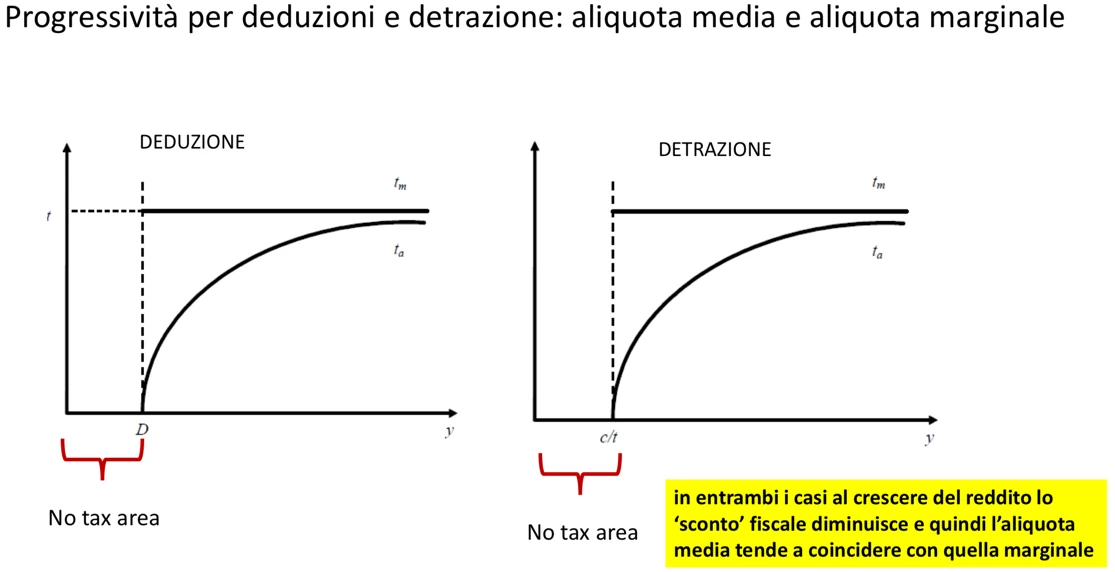
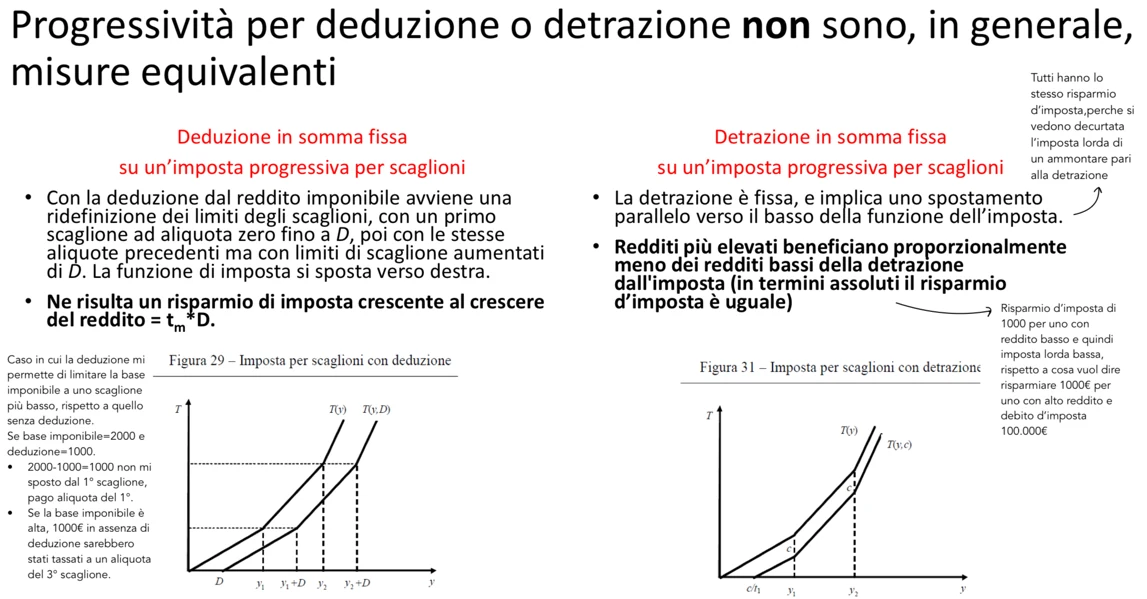
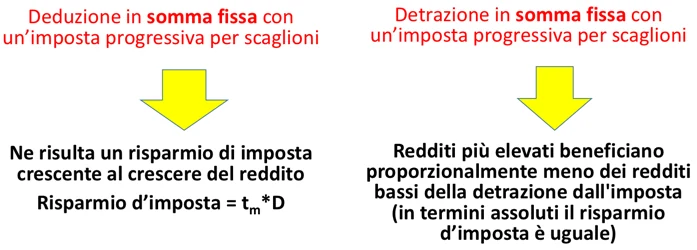
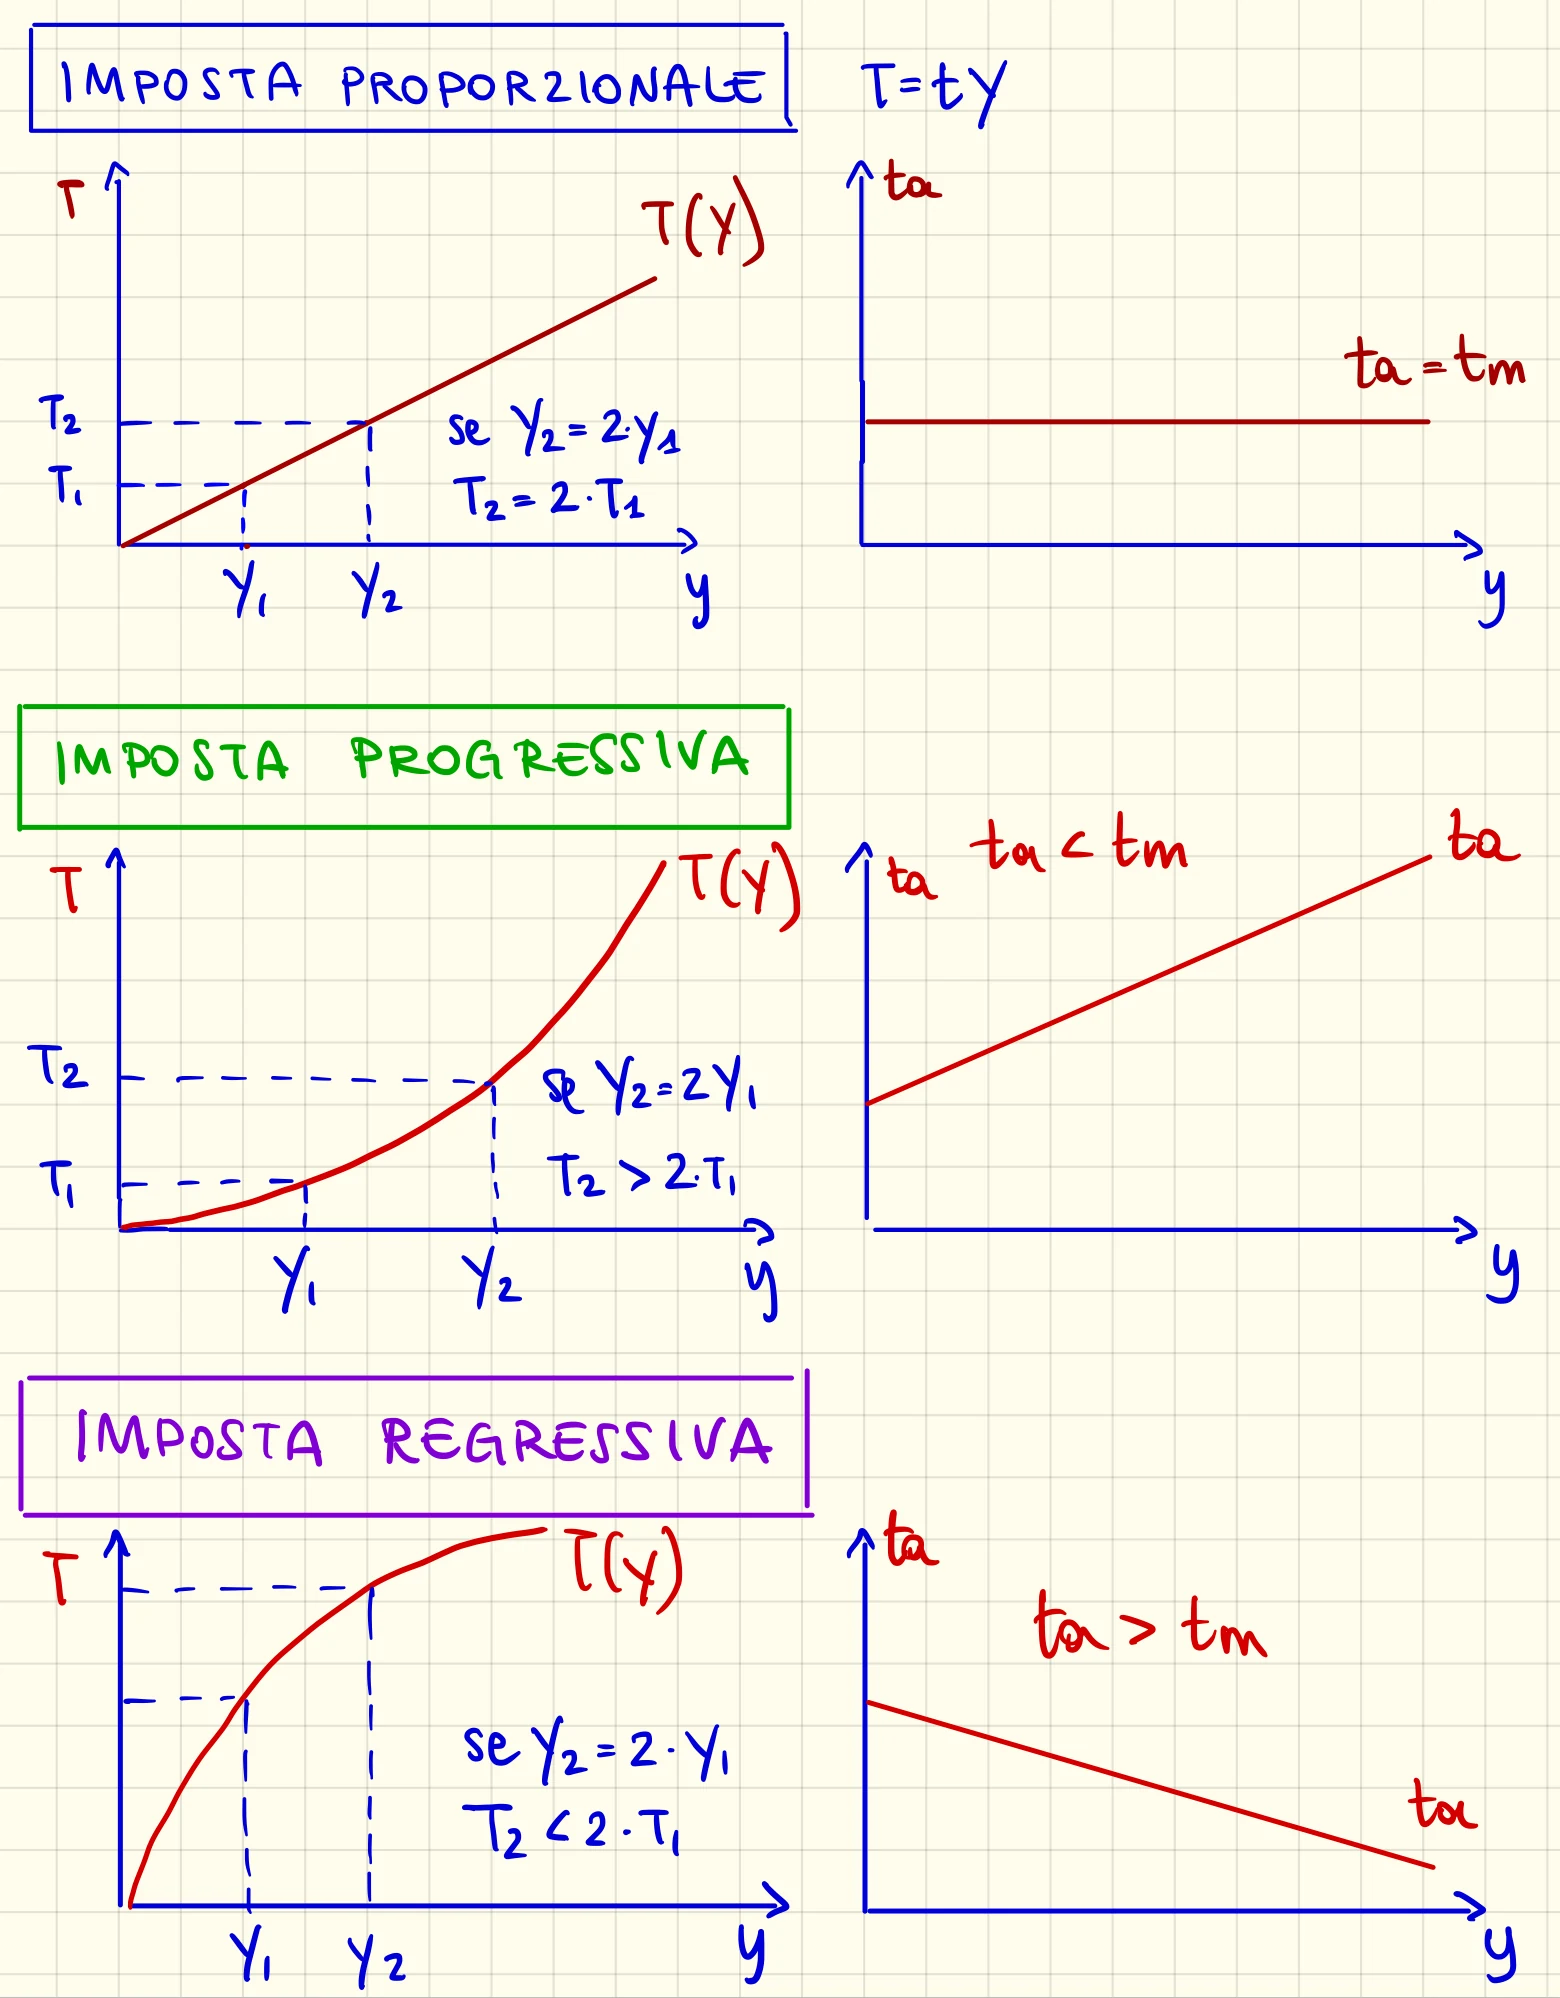
perché cresce l’aliquota marginale a cui sarebbe stato tassato quel reddito andato in deduzione. Come misuro risparmio d’imposta? Lo misuro andando ad applicare in deduzione l’aliquota marginale dello scaglione in cui sarebbe stato tassato il reddito.
Schema riassuntivo
Imposta proporzionale
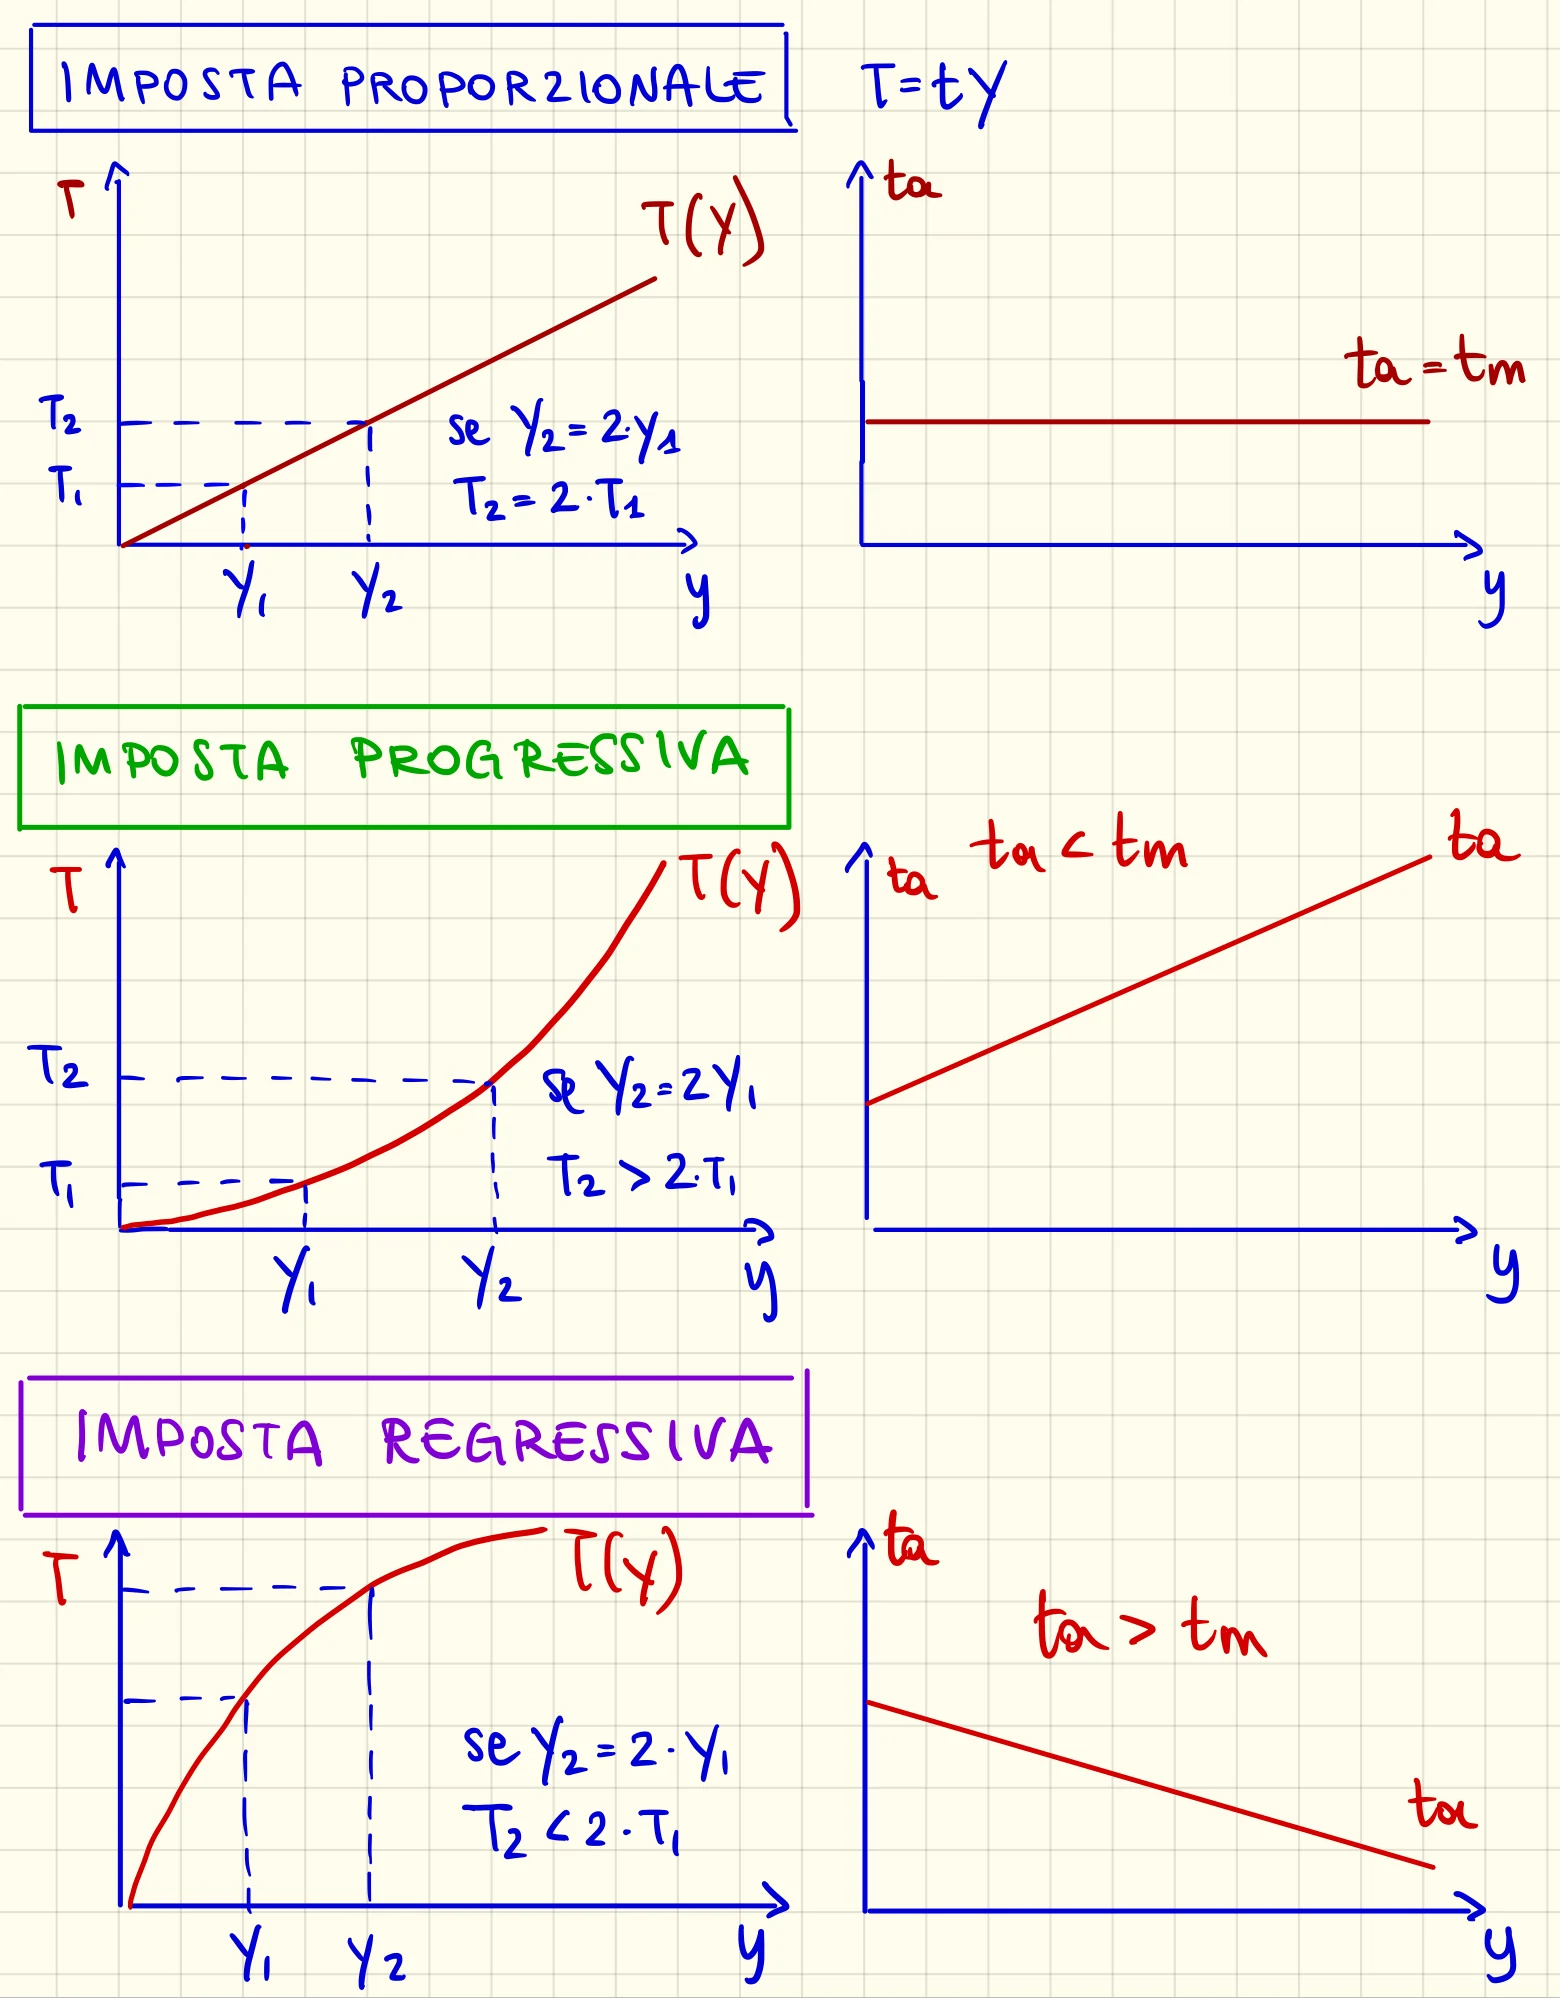
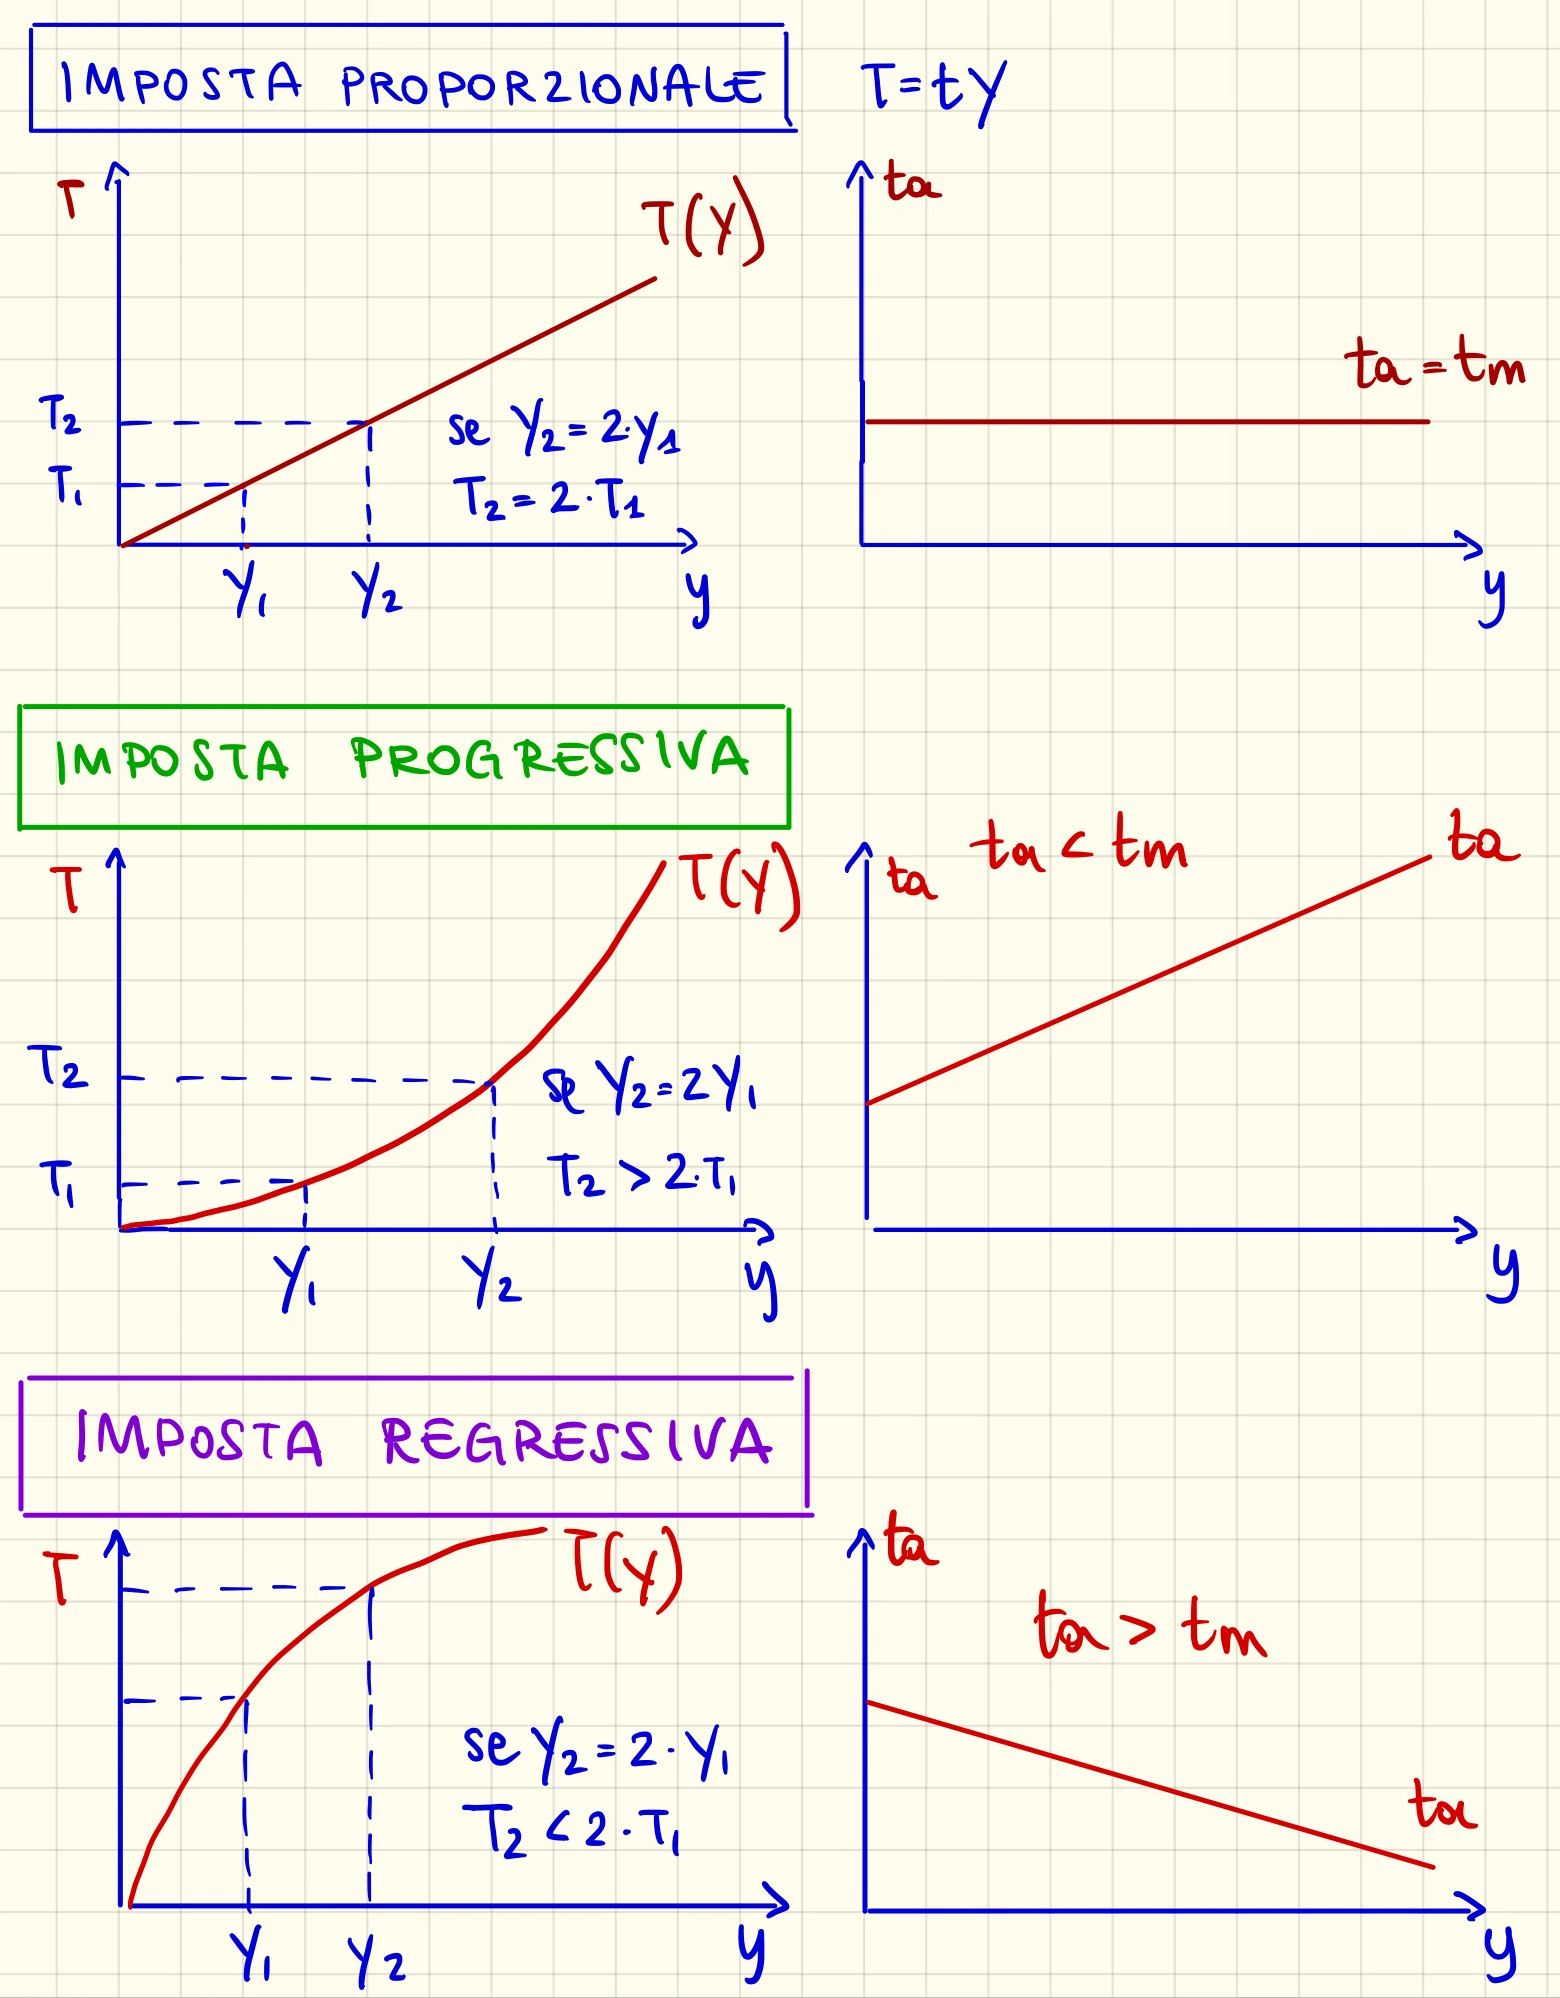
Imposta progressiva
Imposta regressiva
Flat rate tax
Aliquota costante in combinazione con deduzione/detrazione Ne risulta un’imposta fortemente progressiva per livelli bassi della base imponibile che tende alla proporzionalità per livelli più alti di base imponibile. Esempio: t=10%; DED=100
Progressività decrescente, tende a un sistema proporzionale al crescere della base imponibile. Se non adeguo DED/DETR alla base imponibile. 10–> 100*10% 5–>10/200
Flat tax rate
Esempio con detrazione t=10%; DTR=10 (non rimborsabile)
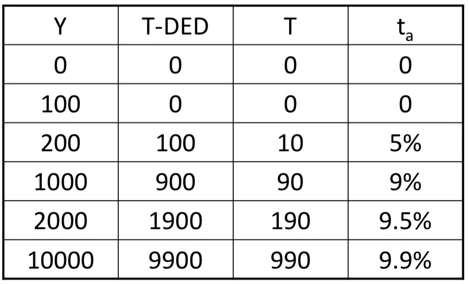
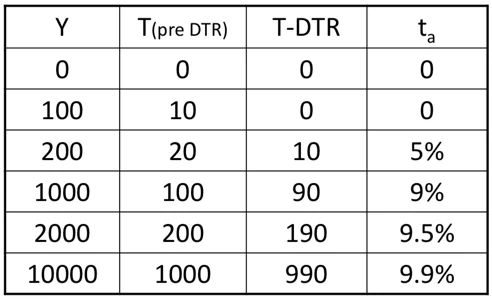
Per quali finalità usiamo deduzioni e detrazioni?
1) Contribuire al disegno della progressività
Esempio: rendere progressiva un’imposta ad aliquota legale costante t
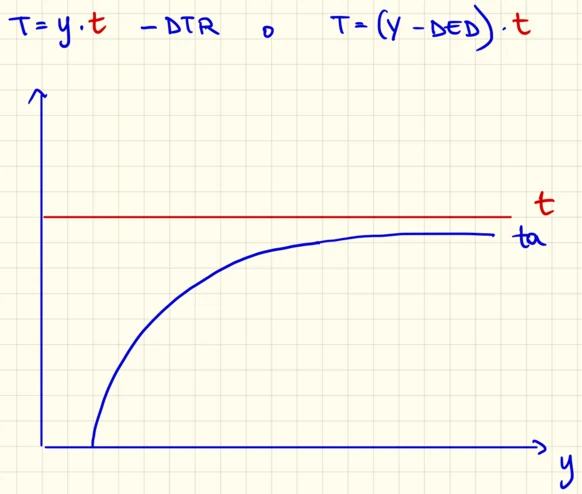
L’aliquota media sta sempre sotto all’aliquota marginale.
2) Personalizzare l’imposta
Ad esempio: tener conto dei carichi familiari nel misurare la capacità contributiva di un soggetto è realizzare obiettivi di equità orizzontale ed equità verticale del prelievo). Esempio: deduzione per ogni figlio minore a carico DED= 150 Aliquote: 10% fino a 1000, poi 25%.
Minor carico fiscale per B, a motivo della sua minor capacità contributiva, rispetto ad A, sia pur a parità di reddito. Se tenessimo considerazione solo di Y dovrebbero essere uguali.
3) Incentivo rispetto a particolari usi del reddito, a causa di
Esternalità positive (spese di istruzione)
Beni di merito (donazione a ente culturale)
Esempio: Individuo A, con YA= 750, effettua una donazione culturale di 100. Il sistema fiscale prevede:
Imposta sul reddito progressiva per scaglioni S T 0-500 20% 500-1000 25% 1000+ 50% Possibilità di dedurre l’ammontare versato in donazione, fino a un massimo di 250 Effettuando la donazione, A ottiene un risparmio d’imposta poiché il debito d’imposta grazie alla DED si riduce di:
Questa donazione è costata solo 75 ad A, a fronte dei 100 ricevuti dall’ente culturale (spendendo 100, c’è uno SGRAVIO di 25). I restanti 25 ottenuti dall’ente culturale sono di fatto a carico del resto della collettività in termini di minori entrate fiscali (e dunque necessità di reperire gettito alternativo per il finanziamento della spesa pubblica). 25→ “spesa fiscale” implicita, come minor entrata Implicazioni dell’uso di “spese fiscali” (Esempio: spese di ristrutturazione, interessi sul mutuo per abilitazione principale…)
Scarsa trasparenza di spesa, rispetto a spesa esplicita “Voce” nel destinare gettito a usi alternativi a chi ha risorse da spendere per le finalità individuiate Profilo distributivo spesso regressivo rispetto al reddito 8vantaggio proporzionalmente maggiore per soggetti piu abbienti) Efficacia nell’ incentivare usi del reddito? (o sarebbero stati scelti comunque, in quella quantità, anche in assenza di sgravio fiscale? Possibile spesa inefficiente)
Guarda slide sgravi fiscali esempi
Incidenza e traslazione delle imposte
INCIDENZA DELLE IMPOSTE
Incidenza legale, incidenza economica e traslazione dell’imposta
L’incidenza legale indica il soggetto che è giuridicamente tenuto al pagamento dell’imposta. L’incidenza legale non fornisce alcuna indicazione su chi sopporta effettivamente l’onere dell’imposta Al contrario, l’incidenza economica dell’imposta rappresenta la variazione nella distribuzione del reddito determinata dalla sua introduzione, ovvero chi ne sopporta effettivamente l’onere. Il soggetto passivo dell’imposta, determinato dalle leggi tributarie, non coincide necessariamente con chi realmente sopporta l’onere dell’imposta (incidenza legale ed economica non necessariamente coincidono) e la capacità del contribuente di diritto (soggetto passivo) di trasferire l’onere d’imposta dipende dall’elasticità della curva di domanda e di offerta. In molti casi abbiamo un contribuente di diritto che non è necessariamente il contribuente di fatto, su cui grava l’onere d’imposta. Contribuente di diritto è diverso da contribuente di fatto (che sostiene l’imposta). Il contribuente di diritto ha in molti casi la possibilità di traslare l’onere d’imposta.
L’incidenza delle imposte in equilibrio parziale
Soggetto passivo (legalmente) = soggetto percosso, contribuente di diritto Soggetto che sostiene l’effettivo onere d’imposta = soggetto inciso, contribuente di fatto Traslazione dell’imposta: il soggetto percosso può non corrispondere al soggetto inciso, ovvero colui che ne sopporta l’onore economico. Abbiamo 2 tipi di traslazione:
Traslazione all’indietro
Quando l’agente percosso è in grado di trasferire a monte una parte dell’onere del carico dell’imposta su un soggetto diverso che non sarebbe tenuto per legge a pagare l’imposta ma che si trova a sopportare l’onere.
Traslazione in avanti
Quando il contribuente di diritto si trova a monte ed è in grado di far traslare l’onere d’imposta a valle del processo produttivo. Es: produttore trasla al consumatore un’imposta formalmente a carico del produttore.
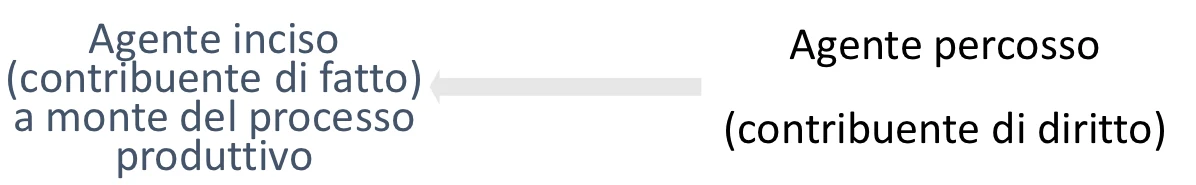
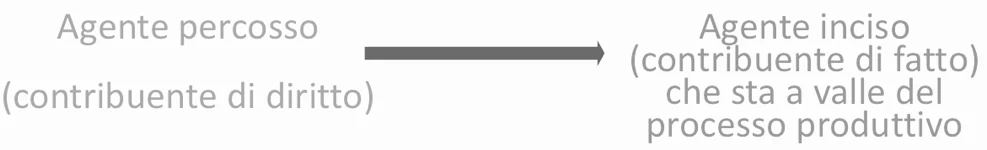
Esempio 1a: la traslazione di un’accisa
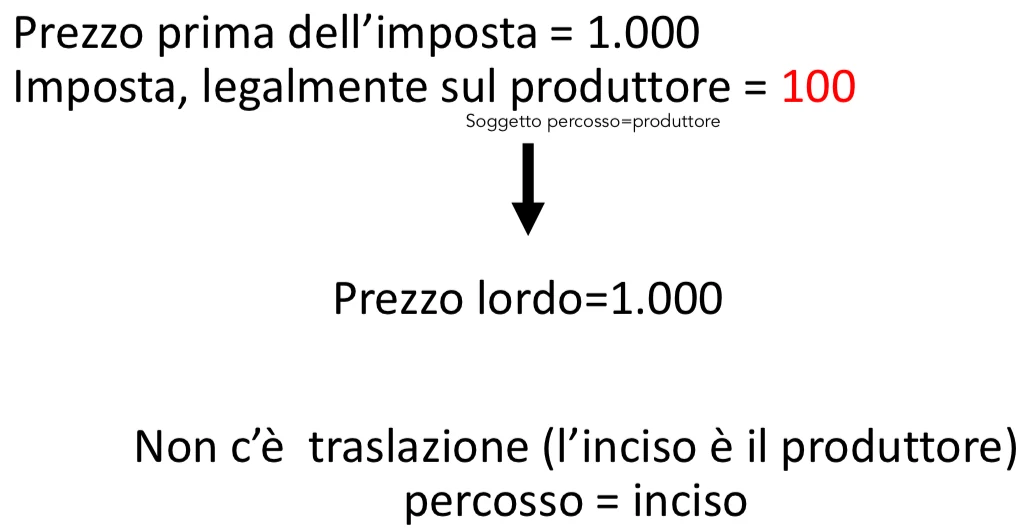
Esempio 1b: la traslazione di un’accisa
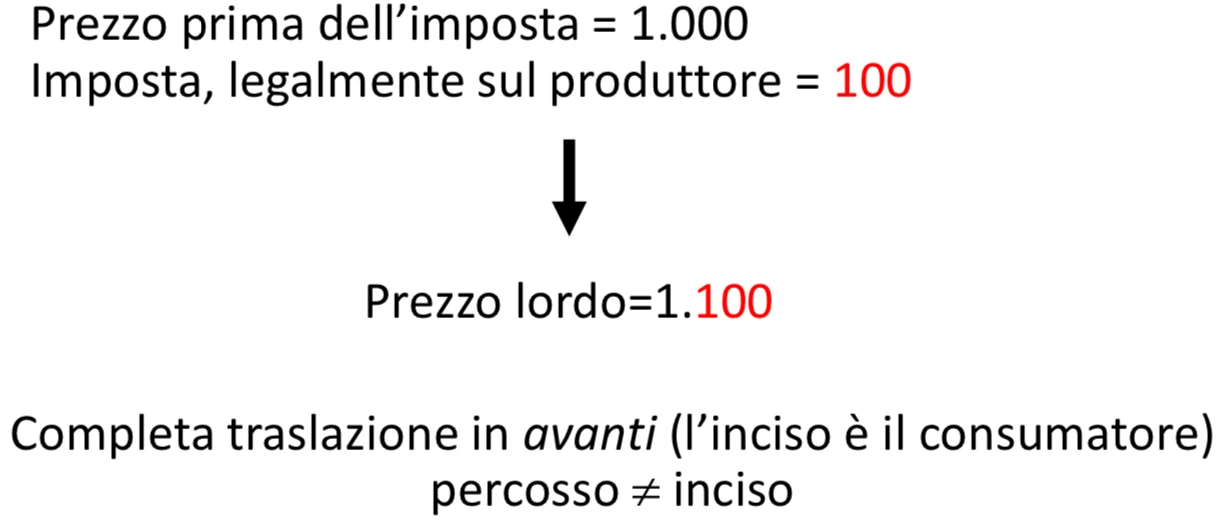
Il contribuente di fatto è stato in grado di far assumere l’onere d’imposta totalmente al consumatore, il prezzo include interamente l’ammontare dell’accisa.
Esempio 1c: la traslazione di un’accisa
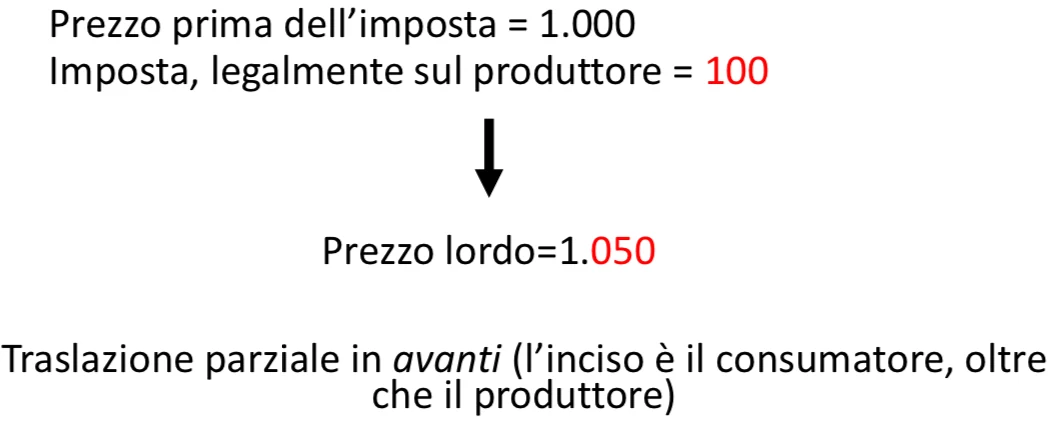
Il produttore è stato in grado di traslare un carico pari alla metà dell’accisa sul consumatore. Prezzo netto al netto dell’accisa→950 Invece di fronteggiare un aumento dei costi pari all’intero ammontare dell’accisa, il consumatore fronteggia solamente 50.
Esempio 2°: la traslazione di un’accisai
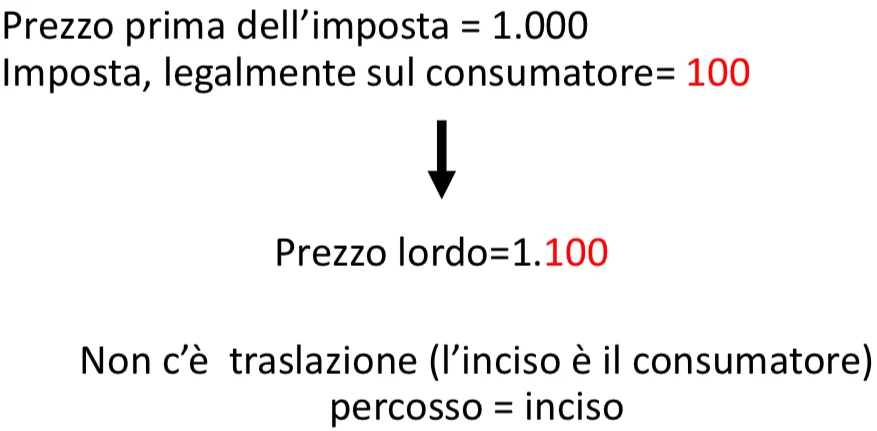
Per il produttore non cambia nulla
Esempio 2b: la traslazione di un’accisa
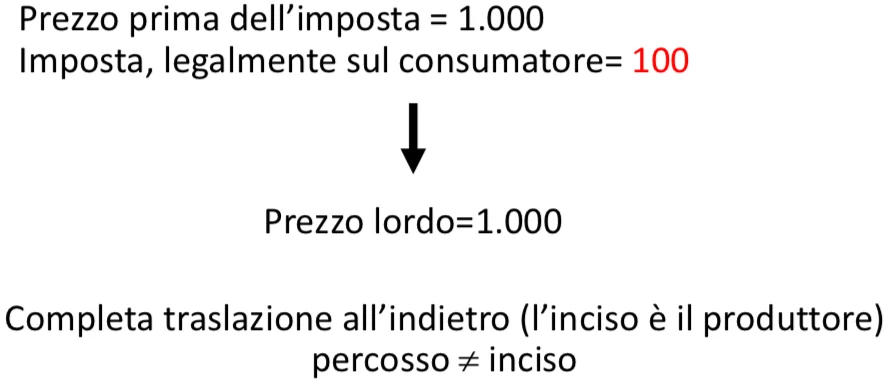
Imposta specifica a carico del produttore (soggetto percosso/contribuente di diritto)
Come conseguenza dell’introduzione dell’imposta, il costo di ogni unità di bene aumenta di un importo pari all’imposta unitaria (che in questo caso è pari all’aliquota <), aumentano i costi marginali di un ammontare pari < e di conseguenza la curva di offerta si contrae; lo spostamento della curva di offerta è parallelo ed è pari all’aliquota d’imposta. Il produttore interiorizzerà il fatto di dover pagare un’imposta specifica e di dover fronteggiare un aumento dei costi di produzione, si troverà ad avere dei costi marginali di produzione più alti parti a t. La curva di offerta si contrae→si abbassa di un ammontare pari a t. Avere un’imposta specifica→allo Stato arriva un gettito.
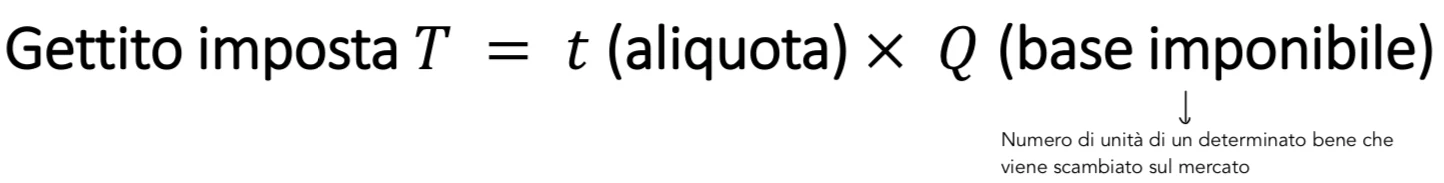
Imposta specifica a carico del produttore
Aumentano i costi marginali, il produttore interiorizza il fatto di dover pagare un’imposta per ogni unità di bene venduto. Sarà ancora disposto il produttore a vendere una quantità Q0 ad un prezzo P0? No, perché il costo marginale è più alto a causa dell’introduzione dell’imposta specifica. Graficamente la curva di offerta traslerà di un ammontare pari all’aliquota dell’imposta specifica— >offerta si contrae. Equilibrio cambia→ quantità nuova Q’, il prezzo lordo pagato dai consumatori è Pc. I produttori ricevono un prezzo lordo pari a Pc ma devono pagare l’imposta, il prezzo netto che ricevono i produttori per una quantità pari a Q’ è Pp.
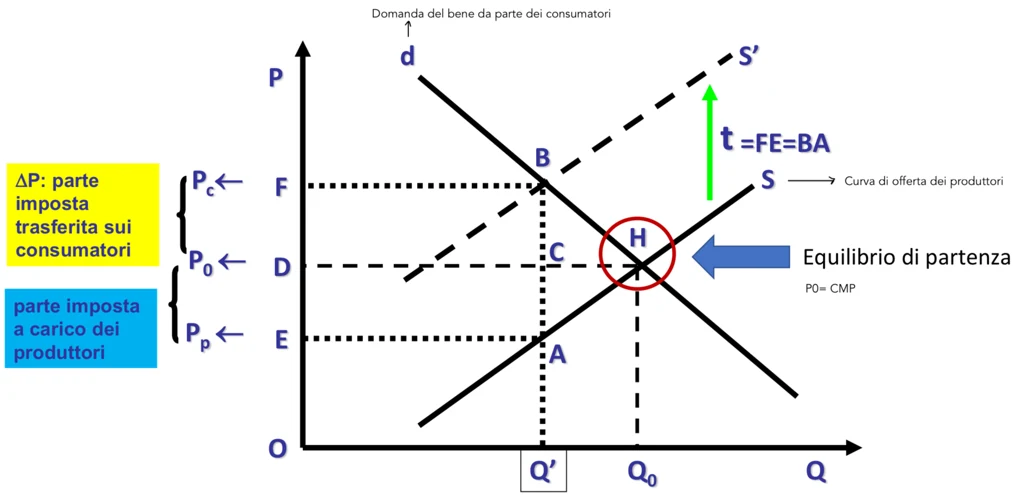
Accade che l’introduzione di un’imposta specifica a carico del produttore genera un cuneo tra il prezzo lordo pagato dai consumatori e il prezzo netto al netto dell’imposta specifica ricevuto dai produttori. Il prezzo è aumentato di un ammontare pari a Pc-P0–>differenza di prezzo per il consumatore a seguito dell’introduzione dell’imposta. Il produttore in assenza di imposta riceveva un prezzo pari a P0 che era lo stesso prezzo pagato dal consumatore→ Pc= Pp=P0*. Prezzo al lordo dell’imposta pari a Pc ma deve pagare l’imposta su ogni unità del bene. P0-Pp→ differenza nel prezzo (netto) ricevuto dal produttore a seguito dell’introduzione dell’imposta. (Pc-t). Il prezzo ricevuto dal produttore diminuisce di un ammontare inferiore a t, rispetto al caso di assenza d’imposta, con l’introduzione di un’imposta il produttore continua a ricevere un prezzo superiore a P0-t → il produttore ha traslato in parte sul consumatore l’onere d’imposta (l’ha fatto obbligando il consumatore a pagare un prezzo più alto). La differenza tra Pc e Pp è t. L’onere dell’imposta è ripartito tra consumatore e produttore, di quella differenza (cuneo) tra Pc e Pp, ill consumatore si fa carico di un ammontare pari alla differenza tra Pc e P0, il produttore si fa carico del resto. La diminuzione del prezzo ricevuto dal produttore è inferiore all’ammontare dell’imposta. È avvenuta una traslazione in avanti→ il soggetto percosso ha traslato l’onere dell’imposta a valle del processo produttivo sul consumatore. La differenza tra il prezzo di mercato prima dell’imposta e il prezzo netto ricevuto dal produttore a seguito dell’introduzione dell’imposta è la quota dell’imposta che rimane a carico del produttore (colui che legalmente è dovuto a pagarla). Un contribuente di diritto ma due contribuenti di fatto. In parte l’onere grava sul produttore ma in parte il contribuente di fatto è anche il consumatore che si trova a fronteggiare un prezzo di mercato più alto.
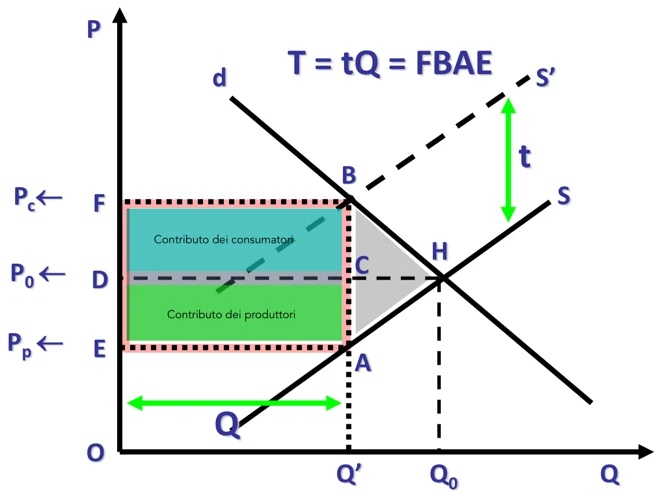
Il gettito dell’imposta
entrate per lo Stato a seguito dell’introduzione dell’imposta specifica
Esempio numerico
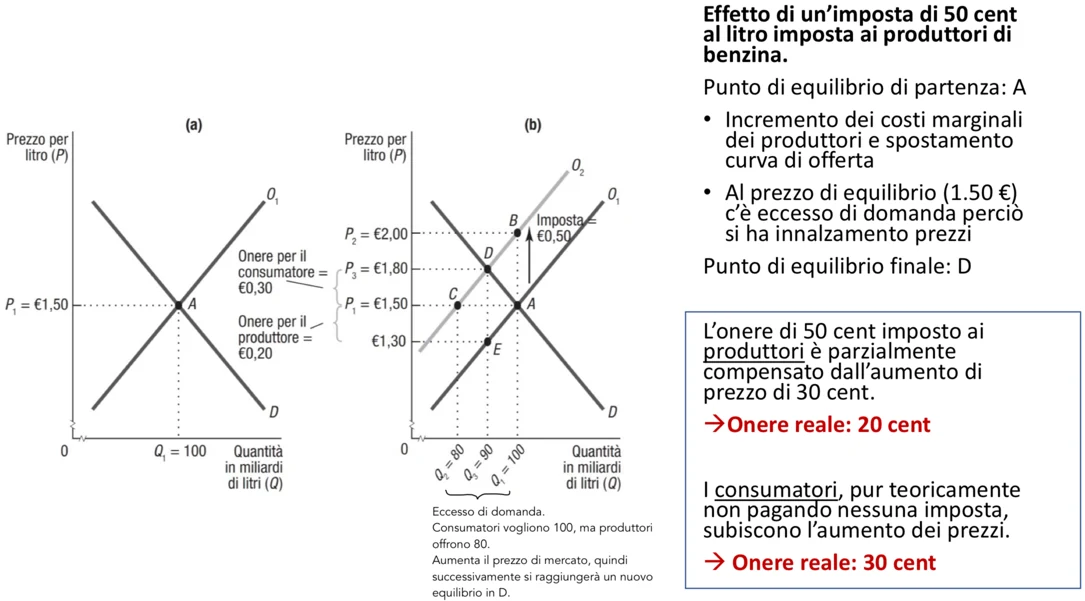
L’imposta ha creato un cuneo tra il prezzo pagato dai consumatori e il netto ricevuto dai produttori, ma quest’ultimo è diminuito di un ammontare inferiore all’ammontare dell’imposta. I produttori vedono ridursi il prezzo netto che ricevono solamente di 0;20€. I restanti 0,30€ è scaricato su i consumatori che si vedono aumentare il prezzo. Dal punto di vista legale i consumatori non sono tenuti a pagare nulla ma di fatto l’aumento dei prezzi conseguente all’introduzione dell’imposta fa si che parte dell’onore è sostenuto dai consumatori. In questo caso l’onere sostenuto dai produttori è inferiore a quello sostenuto dai consumatori. I produttori sono riusciti a traslare in avanti un importo consistente dell’onore d’imposta.
Imposte equivalenti
Imposte che insistono sulla stessa base imponibile → medesimo effetto economico, indipendentemente dall’identificazione ‘legale’ del contribuente (indipendentemente che il soggetto percosso sia produttore o consumatore) Esempio: I contributi sociali formalmente a carico - del lavoratore - del datore di lavoro insistono di fatto sulla stessa base imponibile: la remunerazione del lavoro (al lordo di imposte e contributi), ovvero il cosiddetto ‘costo del lavoro’ [La mancanza di trasparenza sull’incidenza economica influenza l’opinione pubblica e il supporto politico a favore o contro determinate proposte di riforma]
Imposte equivalenti grafico
Cosa accede se l’imposta specifica sia formalmente a carico del consumatore? Se introduciamo un’imposta specifica, sempre di un ammontare pari a t a carico del consumatore, egli interiorizzerà il fatto di dover pagare l’imposta su ogni unità del bene, quindi la sua massima disponibilità a pagare per una determinata quantità del bene diminuirà. Graficamente la sua curva di domanda si sposterà verso il basso parallelamente di un ammontare pari a t. Per i produttori non cambia nulla perché l’imposta è a carico dei consumatori. Avviene uno spostamento dell’equilibrio di mercato in Q’ dove la curva di offerta dei produttori, rimasta invariata, incontra la nuova curva di domanda dei consumatori. Quindi, avremo un cuneo tra il prezzo pagato dai consumatori e il prezzo netto ricevuto dai produttori. A parità di aliquota (t) non cambia assolutamente nulla dal punto di vista economico; il cuneo che si andrà ad instaurare sarà lo stesso (pari a t). Il gettito ricevuto allo stato non cambia. In questo caso il consumatore vede aumentare il prezzo per ogni unità di bene di un ammontare inferiore all’imposta. I consumatori sono riusciti a traslare in parte l’aumento dei prezzi sui produttori che si trovano a sostenere un onere d’imposta pari alla differenza tra prezzo netto senza imposta e prezzo netto dopo l’introduzione d’imposta. Il prezzo che ricevono i produttori è inferiore a quello che avrebbero ricevuto senza imposta. L’effetto è lo stesso perché l’imposta specifica va a gravare sulla stessa base imponibile. In questi due casi l’onere d’imposta è quasi ugualmente ripartito tra produttori e consumatori.
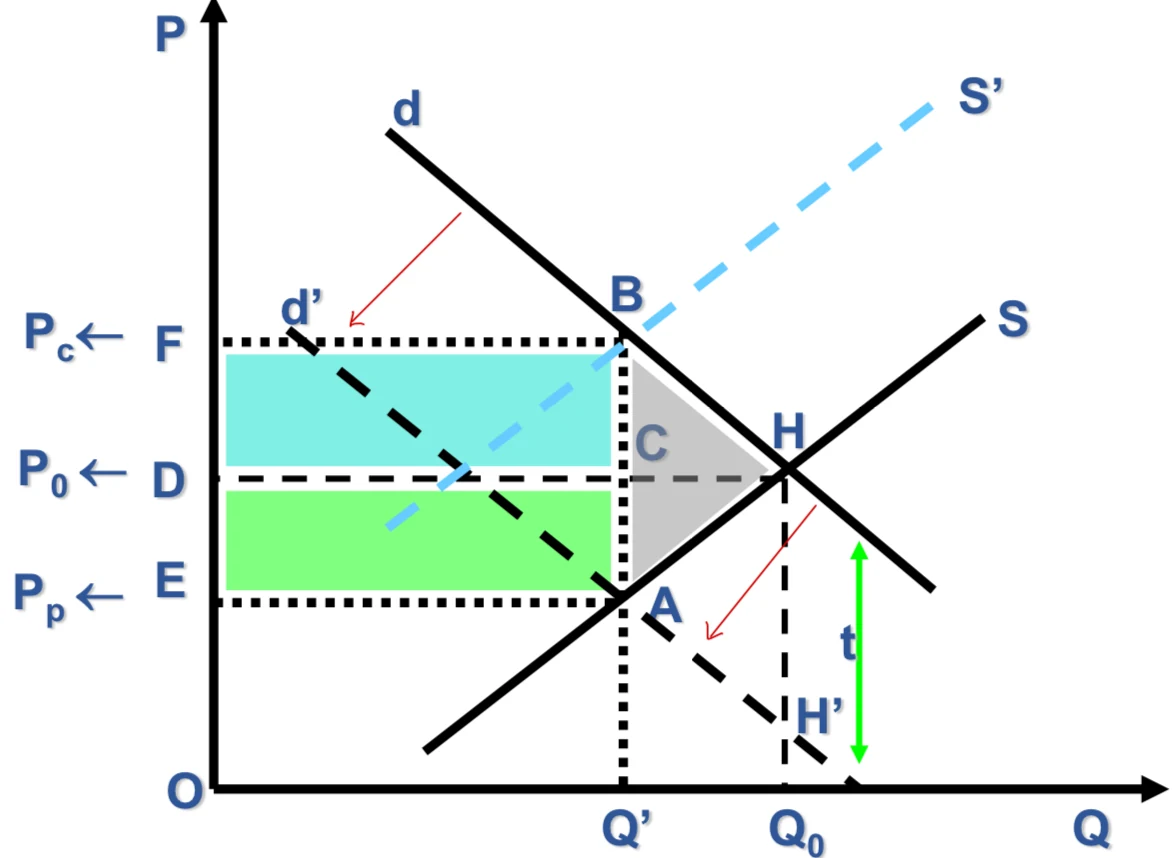
Cosa succede se a parità di soggetto percosso (produttore) cambia l’elasticità della domanda?
Il fatto che i consumatori abbiano una domanda tendenzialmente rigida fa sì che si trovino a sopportare quasi interamente l’onere d’imposta perché il prezzo per il consumatore aumenta di un ammontare quasi pari all’intera imposta.
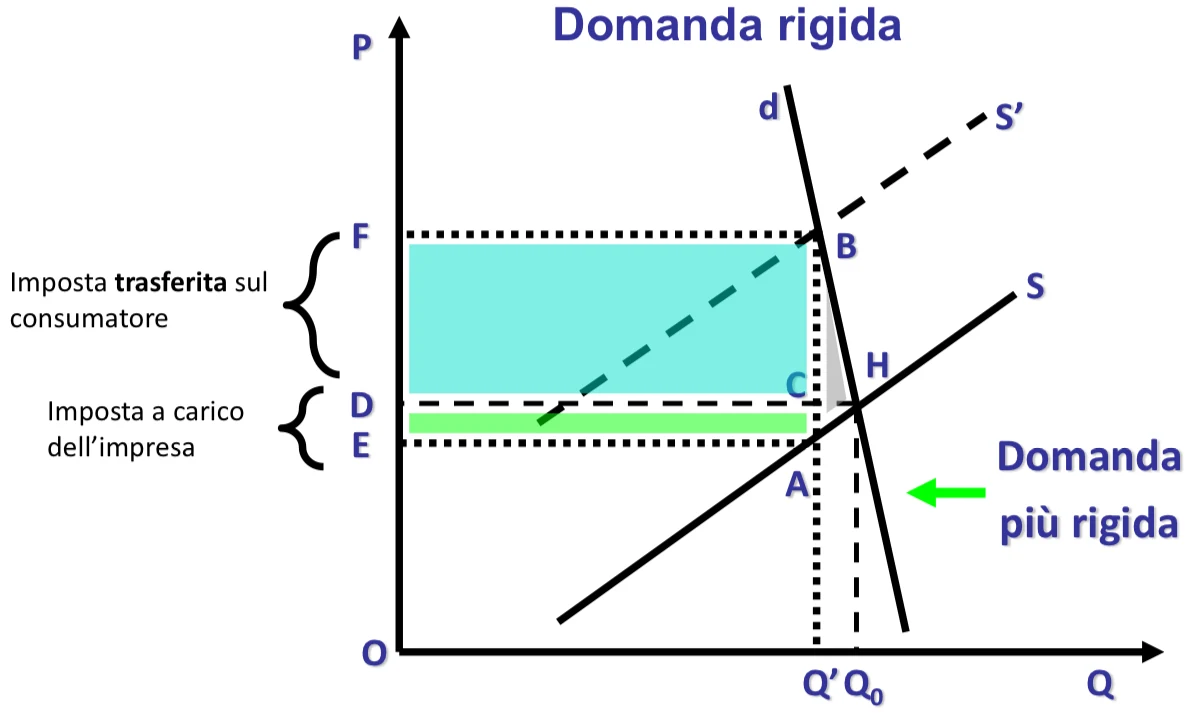
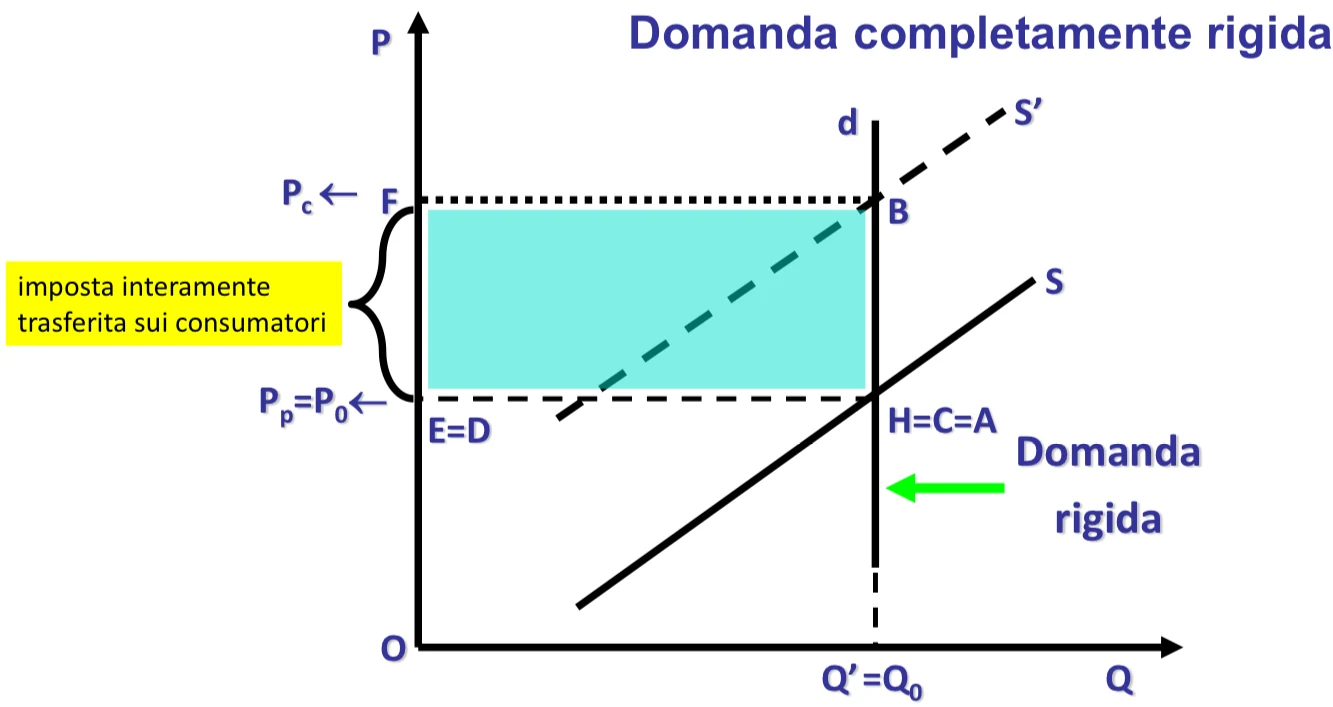
Curva di domanda verticale ineslatica. Traslazione completa in avanti dell’onore dell’imposta, in questo caso non varia il prezzo netto ricevuto dal produttore, ma il prezzo pagato dal consumatore è pari all’imposta specifica. Una maggiore elasticità dell’offerta permette una maggiore traslazione in avanti dell’onere d’imposta. È aumentata la capacità dei produttori di trasferire l’onere d’imposta sui consumatori.
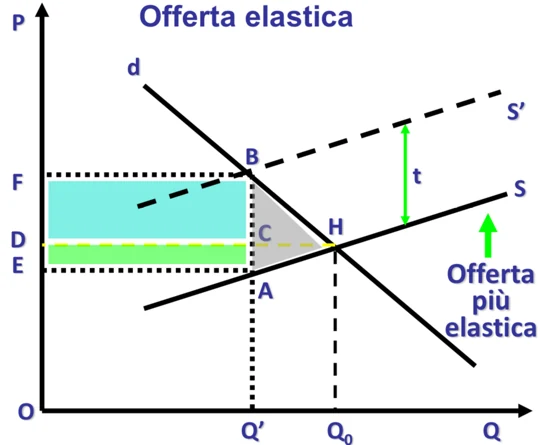
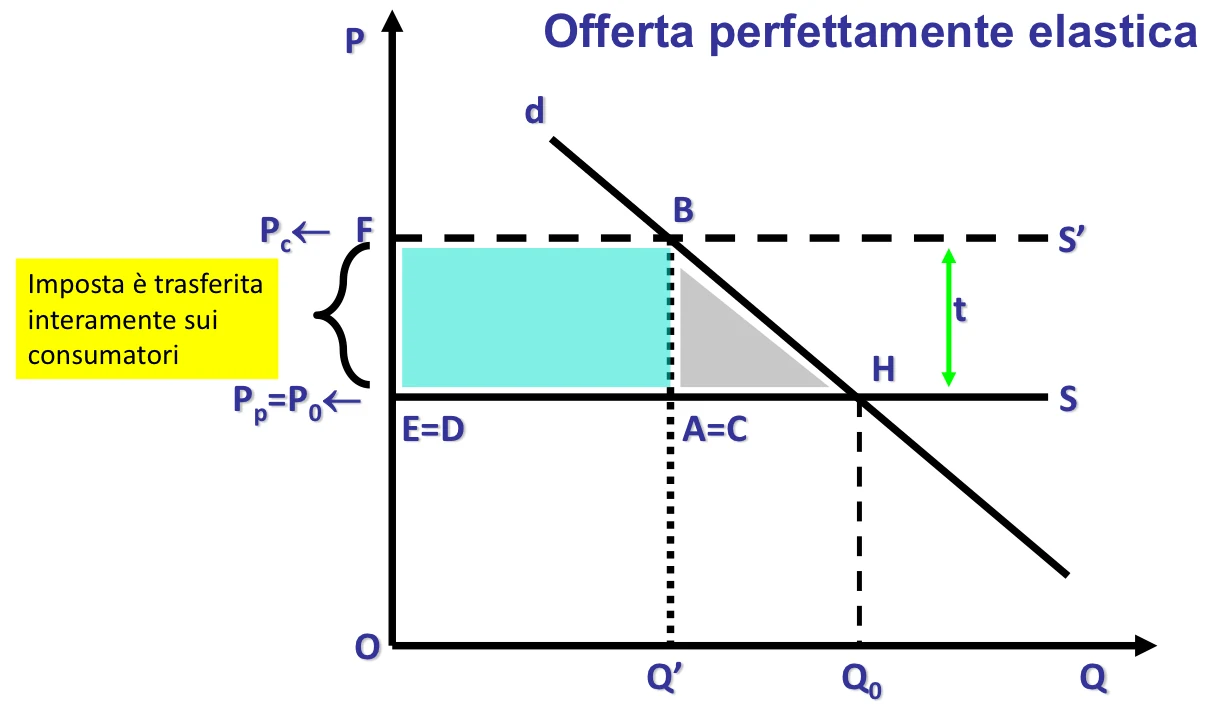
L’imposta permette di trasferire completamente in avanti l’onere dell’imposta sui consumatori. La traslazione dell’imposta dipende dalle elasticità relative della domanda e dell’offerta. In particolare:
- l’imposta cade principalmente sul compratore (consumatore o impresa che acquista
fattore produttivo quale lavoro o capitale) al decrescere di +d/+s
- l’imposta cade principalmente sul venditore (produttore o agente che vende un
fattore produttivo quale lavoro o capitale) al crescere di +d/+s Tassazione dei redditi da lavoro: in caso di offerta di lavoro (lavoratori) relativamente anelastica rispetto a domanda di lavoro (imprese), presumibile incisione dei lavoratori.
Imposta ad valorem a carico del produttore
come conseguenza dell’introduzione dell’imposta, il costo di ogni unità di bene aumenta di un importo pari all’imposta unitaria (che in questo caso è pari all’aliquota tp), aumentano i costi marginali di tp e di conseguenza la curva di offerta si contrae; lo spostamento della curva di offerta non è parallelo in quanto pari all’aliquota d’imposta (t) moltiplicata per p.

Dal punto di vista degli effetti economici non cambia nulla. In caso di imposta ad valorem il prezzo fronteggiato dai consumatori aumenterà. Pur avendo un’imposta a formalmente al carico dei produttori, i consumatori pagheranno una parte dell’imposta a causa dell’aumento dei prezzi. Anziché avere una traslazione parallela di un ammontare pari a t, la traslazione è pari a P0*t. Differenza tra le due tipologie di imposte:
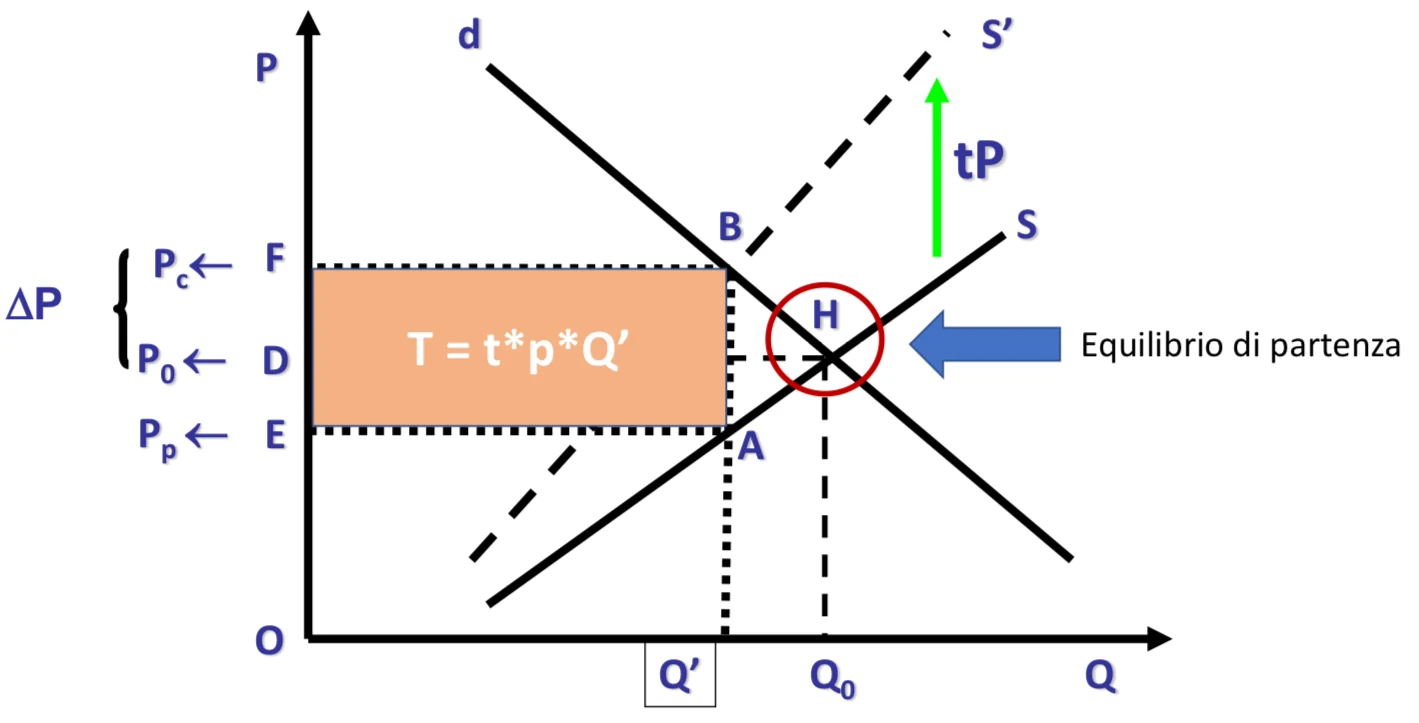
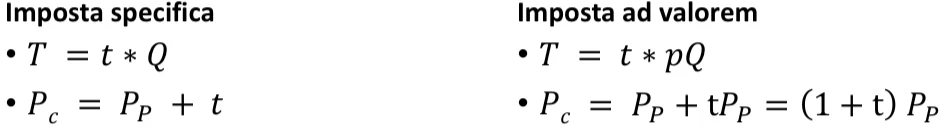
Il prezzo fronteggiato dai consumatori aumenterà e i consumatori vedranno ridotto il prezzo netto che ricevono.
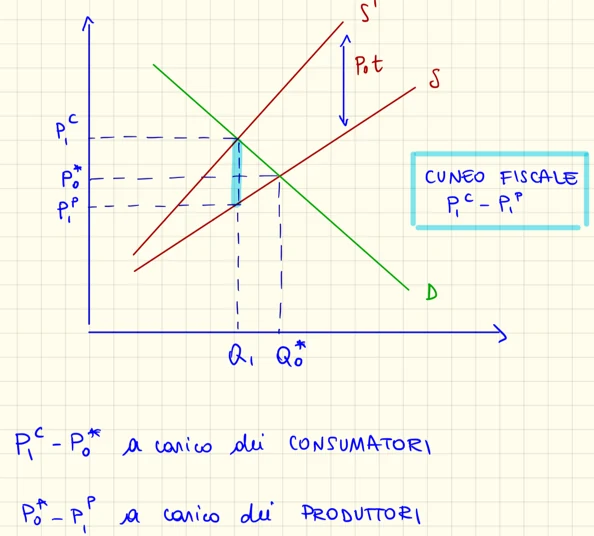
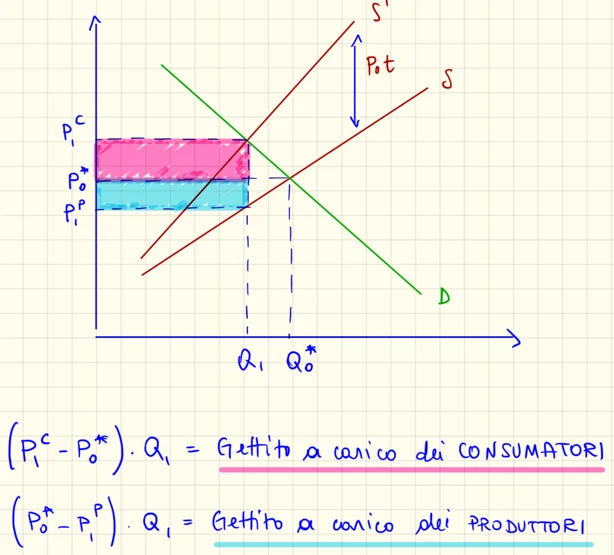
La differenza tra il prezzo pagato dal consumatore e il prezzo ricevuto dal produttore è definito cuneo fiscale.
Imposta ad valorem formalmente a carico dei consumatori
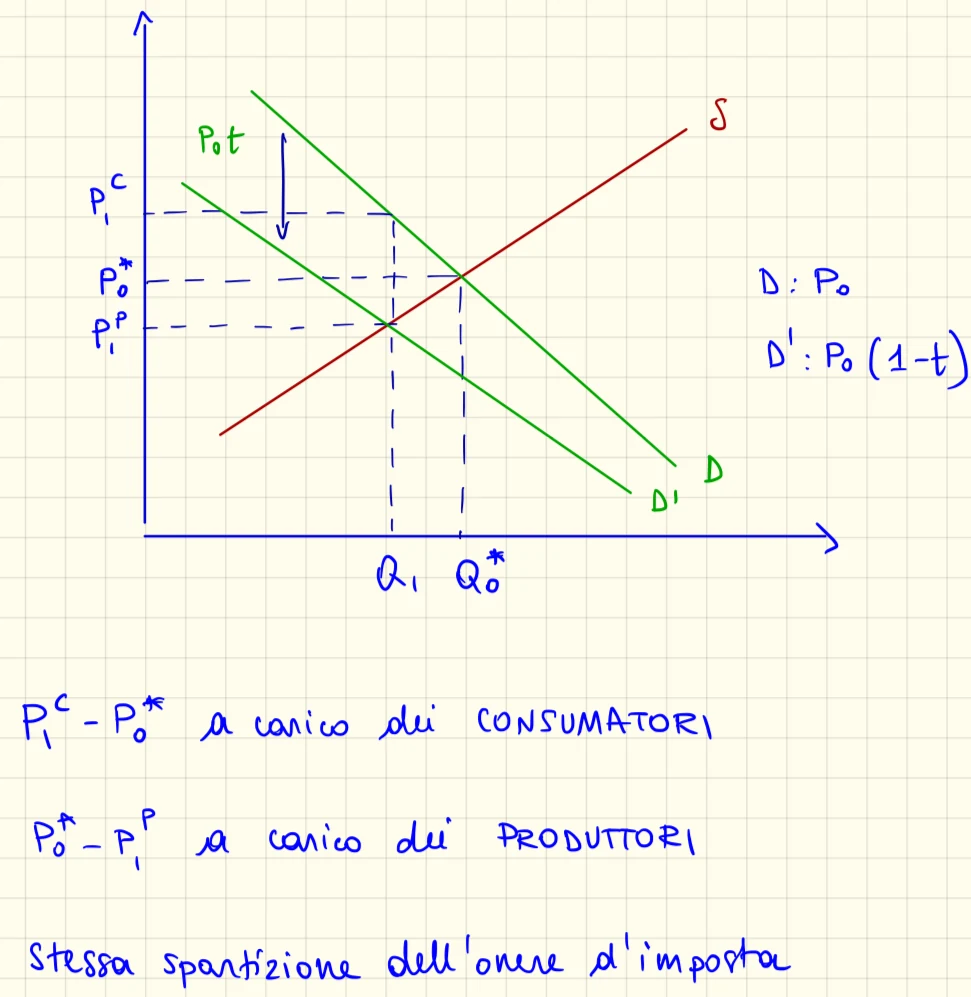
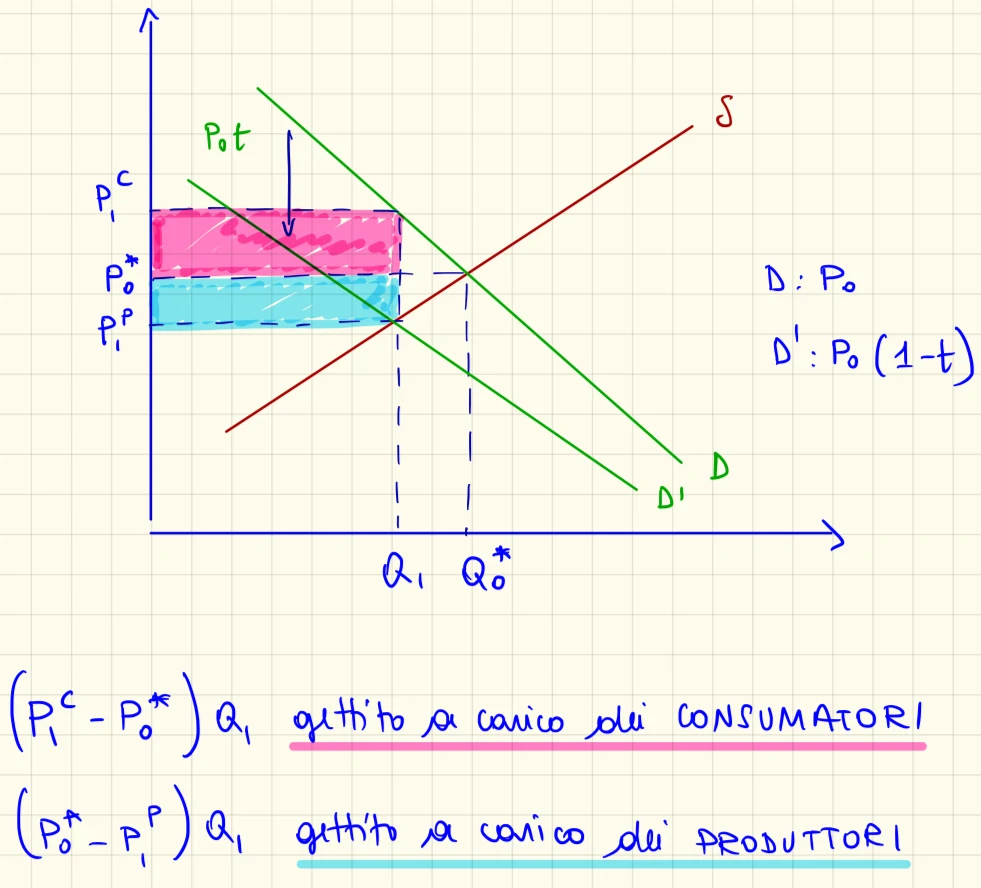
Se fosse a carico dei produttori si contrarrà la domanda determinando una traslazione della domanda non più parallela ma pari a P* (1-t). Visto che la base imponibile è la stessa, a fronte dI una stessa aliquota dell’imposta ad valorem, la ripartizione dell’onore d’imposta é identica sia nel caso in cui il contribuente di fatto sia il consumatore o il produttore.
Mercato del lavoro
È introdotto un contributo sociale (imposta ad valorem sull’ammontare di salario w) a carico del datore di lavoro con aliquota C. Chi sopporta l’onere economico dei contributi sociali? I datori di lavoro o il lavoratore, a seconda di chi è a carico del contributo sociale, pagano una percentuale fissa della retribuzione come contributi sociali (imposta applicata alla base imponibile della retribuzione del lavoro.
Mercato del lavoro: contributo sociale a carico del datore di lavoro
Se è a carico del datore di lavoro: si sposterà la curva di domanda di lavoro da parte dei lavoratori.
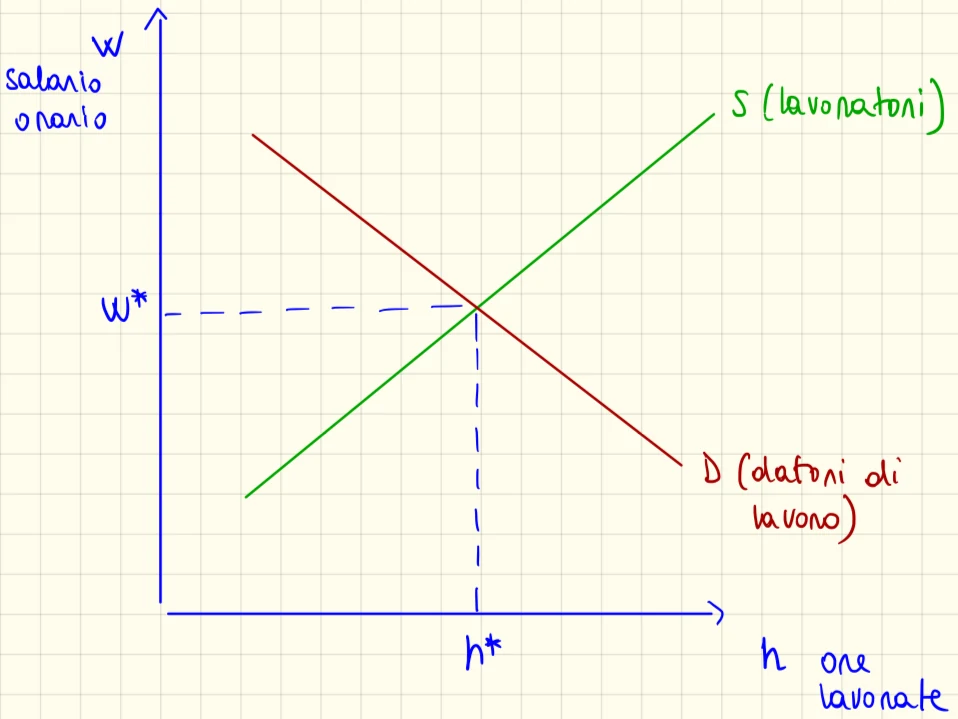
I contributi sociali sono commisurati al valore del salario su cui vanno a gravare. Introduzione di contributi sociali→ cuneo tra retribuzione lorda (prezzo che il datore di lavoro deve pagare per poter impiegare i lavoratori) e il salario (retribuzione) netto (prezzo al netto dei contributi sociali a cui viene pagata l’offerta di lavoro ai lavoratori). Cuneo→ differenza tra i prezzi, in particolare parliamo di cuneo fiscale (differenza tra retribuzione lorda e netta). Nonostante i contributi siano formalmente a carico del datore di lavoro; l’onere dei contributi è in parte a carico del datore di lavoro e in parte dei lavoratori.
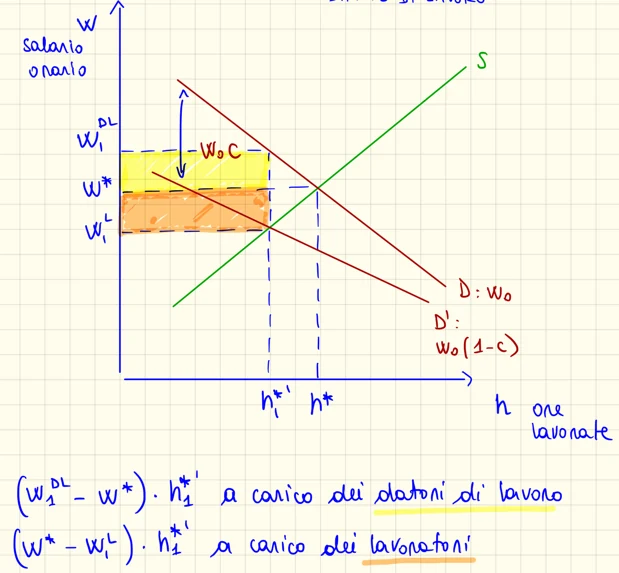
Eccesso di pressione ed effetti distorsivi
Mercato del lavoro: contributo sociale a carico del lavoratore
I lavoratori dovendo versare un contributo aumenteranno le loro richieste e contrarranno la propria offerta di lavoro. A parità di salario pre imposta saranno disposti a lavorare un numero inferiore di ore. A parità di aliquota contributiva, è del tutto irrilevante quale sia il lato del mercato su cui grava l’imposta.
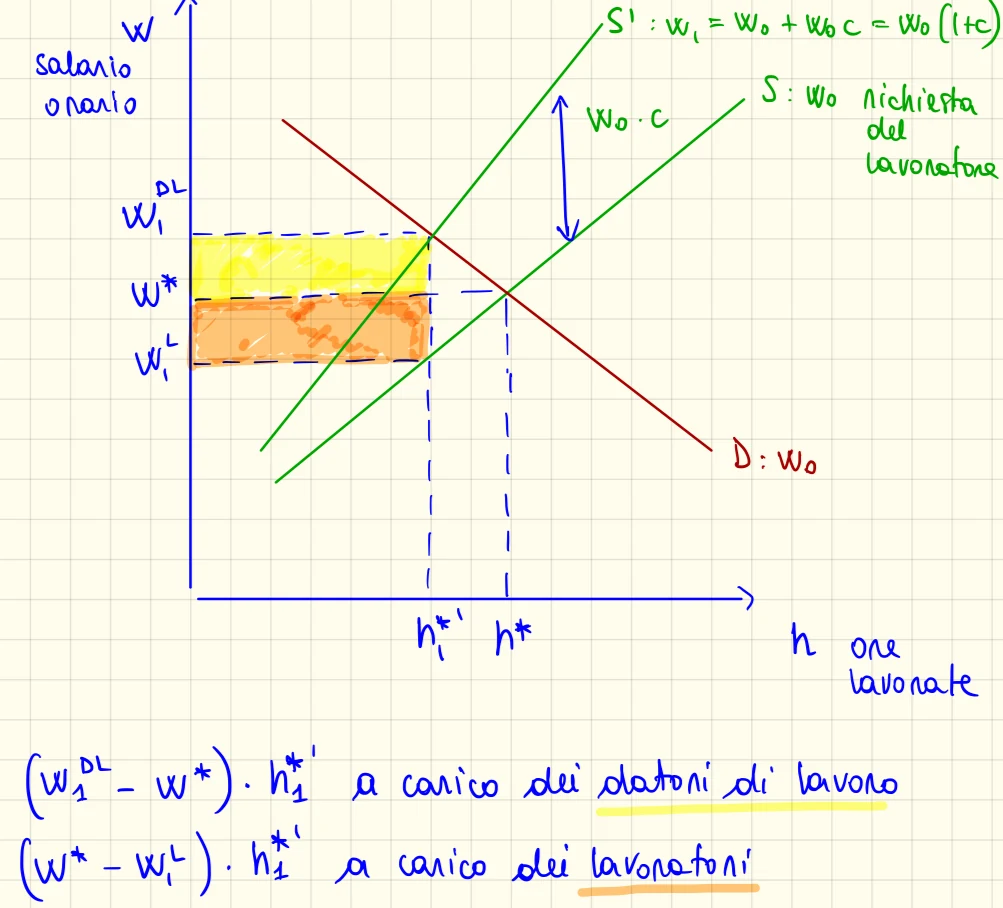
ECCESSO DI PRESSIONE
Effetti dell’imposta dal punto di vista del benessere
- L’imposta genera un divario tra i due prezzi (prezzo al consumatore && e prezzo al
produttore &’) e comporta la riduzione della quantità scambiata (riduzione della dimensione del mercato).
- Il benessere di consumatori e produttori si misura con il surplus del consumatore e
del produttore.
- Il beneficio dell’amministrazione pubblica derivante dall’imposizione fiscale è il
gettito fiscale. L’introduzione dell’imposta genera gettito Gettito→ risorse extra che arrivano allo stato, beneficio che arriva allo stato dopo l’imposizione fiscale.
- Il beneficio delle entrate fiscali non «appartiene» all’amministrazione pubblica che le
preleva, ma ai cittadini che ricevono il beneficio delle spese che tali imposte finanziano
- Le imposte servono a finanziare servizi i cui benefici ricadono sui cittadini. Quindi si
assume che il gettito fiscale venga redistribuito ai contribuenti. Ora confrontiamo il benessere, in termini di surplus dei consumatori e surplus dei produttori, prima e dopo l’imposta.
Prima dell’imposta il benessere del consumatore è misurato dal surplus del consumatore ed è pari all’area sotto la curva di domanda e sopra il prezzo: A + B + C Prima dell’imposta il benessere del produttore è misurato dal surplus del produttore ed è pari all’area sopra la curva d’offerta e sotto il prezzo: D + E + F
Come varia il benessere introducendo l’imposta?
Si genera un cuneo tra prezzo per il consumatore e prezzo per il produttore. Al contempo si contrae la dimensione del mercato e verrà scambiata una quantità del bene inferiore a Q*.
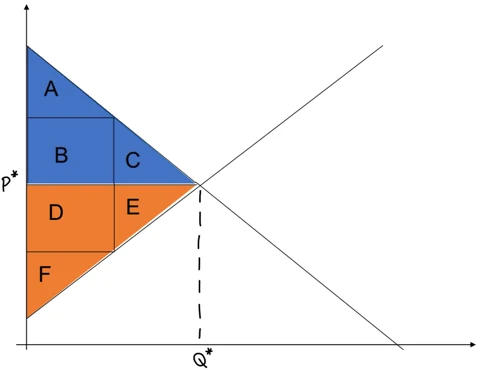
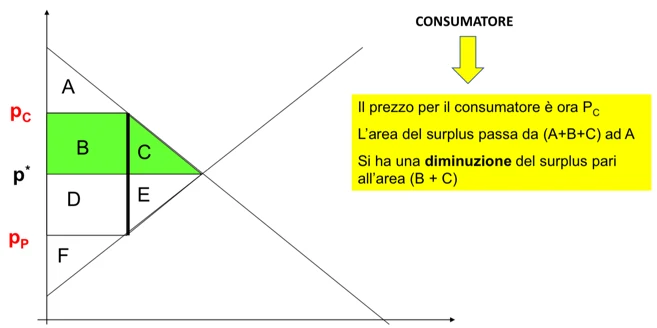
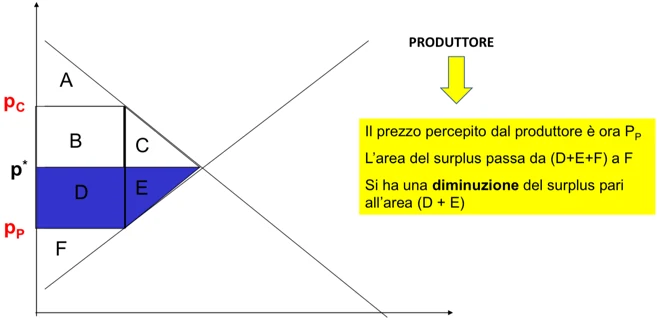
Come varia il benessere
complessivo?
Ricordiamoci però che il gettito fiscale, pari all’area B+D, viene restituito a consumatori e produttori.
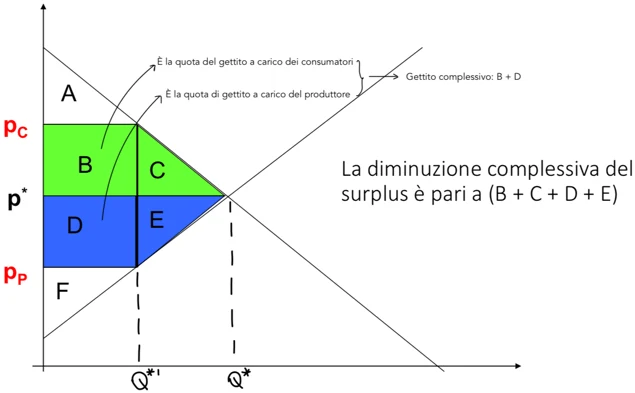
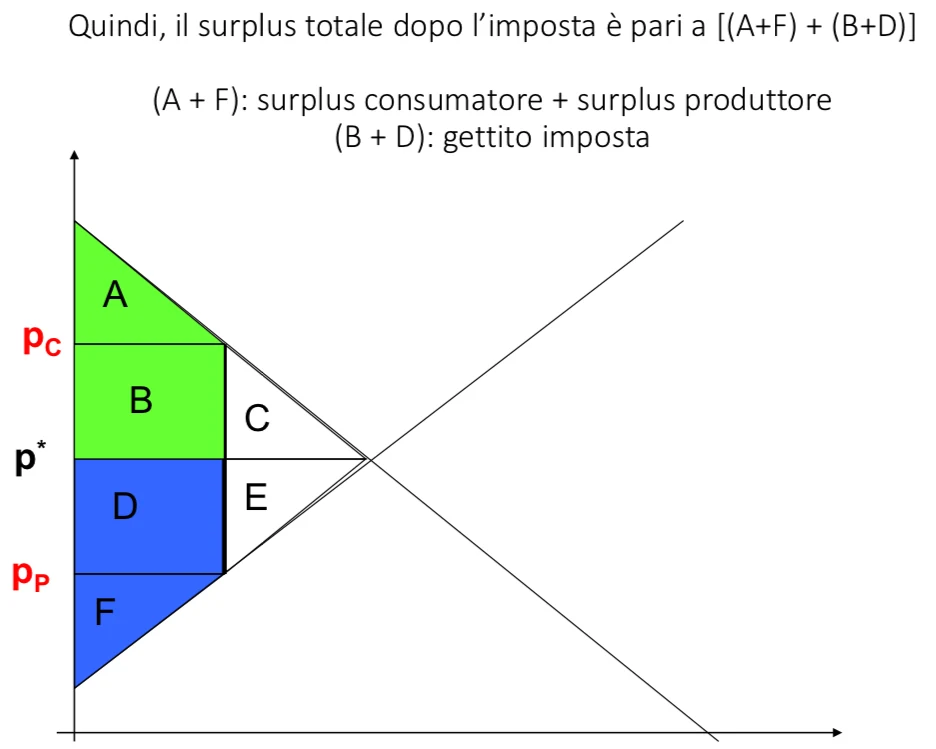
Quindi il surplus totale dopo l’imposta è pari a [(A+F) + (B+D)] (A+F): surplus consumatore + surplus produttore (B+D): gettito imposta
La perdita secca o eccesso di pressione
È una perdita che non si trasforma in gettito per lo Stato→ irrecuperabile
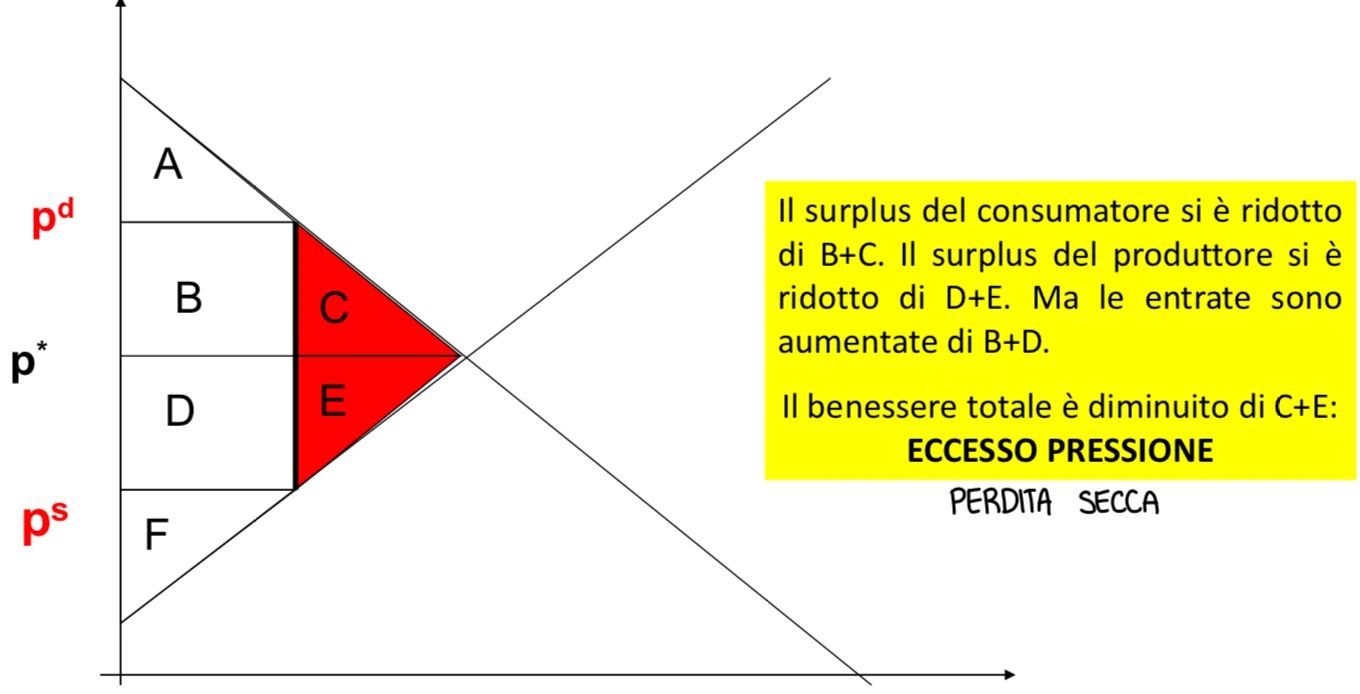
Perché esiste l’eccesso di pressione?
- L’imposta fa aumentare il prezzo pagato dai consumatori e li induce ad acquistare
di meno
- L’imposta fa diminuire il prezzo percepito dai venditori e li induce a produrre di
meno Quindi: l’imposta determina una contrazione della dimensione di mercato (si riducono le quantità scambiate) e sposta il sistema verso un’allocazione non più efficiente delle risorse. (Perdita complessiva di benessere→ sia consumatori che produttori stanno peggio) In assenza di imposte: prezzo = beneficio sociale marginale = costo sociale marginale L’imposta introduce un cuneo tra BSM e CSM, impedendo la conclusione di scambi reciprocamente vantaggiosi. L’eccesso di pressione misura il surplus non realizzato a causa dell’imposta
EFFETI DISTRORTIVI DELLE IMPOSTE
Gli effetti delle imposte sui contribuenti
Le imposte sottraggono risorse ai contribuenti, riducendone il benessere. Due effetti:
- Effetto reddito
- Effetto sostituzione —-→ effetto distorsivo (Risposta di produttori o consumatori alla
variazione dei prezzi relativi→ modifica le scelte di consumo e di produzione. Se c’è un effetto di sostituzione c’è anche un effetto distrosivo).
Effetto reddito
Le imposte sottraggono risorse al contribuente, comportandogli una perdita di benessere: il contribuente ha meno risorse, dopo aver versato l’imposta. A fronte di questo sacrificio, vi è un’entrata pubblica: le risorse sottratte al contribuente sono trasferite allo Stato, sotto forma di gettito. Un trasferimento di risorse dal contribuente allo Stato di per sé non comporta alcuna perdita di efficienza: le scelte economiche del contribuente (di consumo fra più beni, di lavoro, di risparmio, ecc.) possono ancora essere compiute sulla base dei prezzi relativi (salario, tasso di interesse, ecc.), che si avrebbero in assenza di imposta. N.B.: Il solo effetto reddito non determina una perdita secca perché non va a modificare le scelte di consumo dei consumatori e nemmeno le scelte ottimali dei produttori perché non si modificano i prezzi relativi. Graficamente→ spostamento parallelo del vincolo di bilancio. Quando c’è un’imposta abbiamo anche un effetto di reddito (perché diminuiscono le mie risorse).
Effetto sostituzione
Interviene quando l’imposta va a modificare i prezzi. Cosa accede se si modificano i prezzi relativi? Sostituzione del bene diventato relativamente più caro con quello più conveniente. Il contribuente avrà l’incentivo a sostituire il bene (l’attività) che è maggiormente tassato con un bene che o non è tassato oppure è soggetto a minor tassazione. L’imposta è distorsiva→ non è neutrale rispetto alla scelta tra due alternative. È in grado di modificare le scelte economiche degli agenti che interagiscono sul mercato. Questo comporta una perdita di efficienza del sistema (effetto allocativo): il bene (l’attività) tassato viene sostituito perché l’imposta inserisce un cuneo fra: - il prezzo lordo sopportato da chi lo compra - il prezzo netto ottenuto da chi vende
Imposte non distorsive/neutrali
Determinano solo un effetto reddito, sono efficienti perché non vanno a creare perdita secca. Uniche imposte non distorsive sono quelle che generano solamente un effetto reddito→ imposte lump sum (in somma fissa). Sono neutrali perché l’onere d’imposta non dipende dalle scelte del contribuente, ma è commisurato a una caratteristica esogena che il contribuente non ha il potere di cambiare. Esempi: imposta su QI, colore degli occhi –→ scelte non praticabili; Poll Tax nel Regno Unito.
Imposte distorsive
Determinano anche un effetto sostituzione, sono inefficienti (non neutrali). Distorcono le scelte del contribuente, poiché il debito d’imposta dipende dal comportamento del contribuente, che sarà portato a modificare tale comportamento al fine di minimizzare il proprio debito d’imposta. Il sacrificio di utilità per il contribuente imputabile all’esistenza di effetti di sostituzione è detto Eccesso di pressione →Rappresenta il sacrificio di utilità per il contribuente in eccesso rispetto a quello, inevitabile, imputabile al mero trasferimento di risorse dal contribuente allo Stato.
Introduzione di un’imposta ad valorem con offerta perfettamente elastica
Nel mercato la quantità scambiata si contrae, il consumatore sostiene l’onere d’imposta. I produttori sono stati in grado di traslare in avanti l’onere d’imposta. L’imposta riduce il surplus dei consumatori→ si genera un gettito per lo Stato→ la riduzione del surplus è pero superiore al gettito
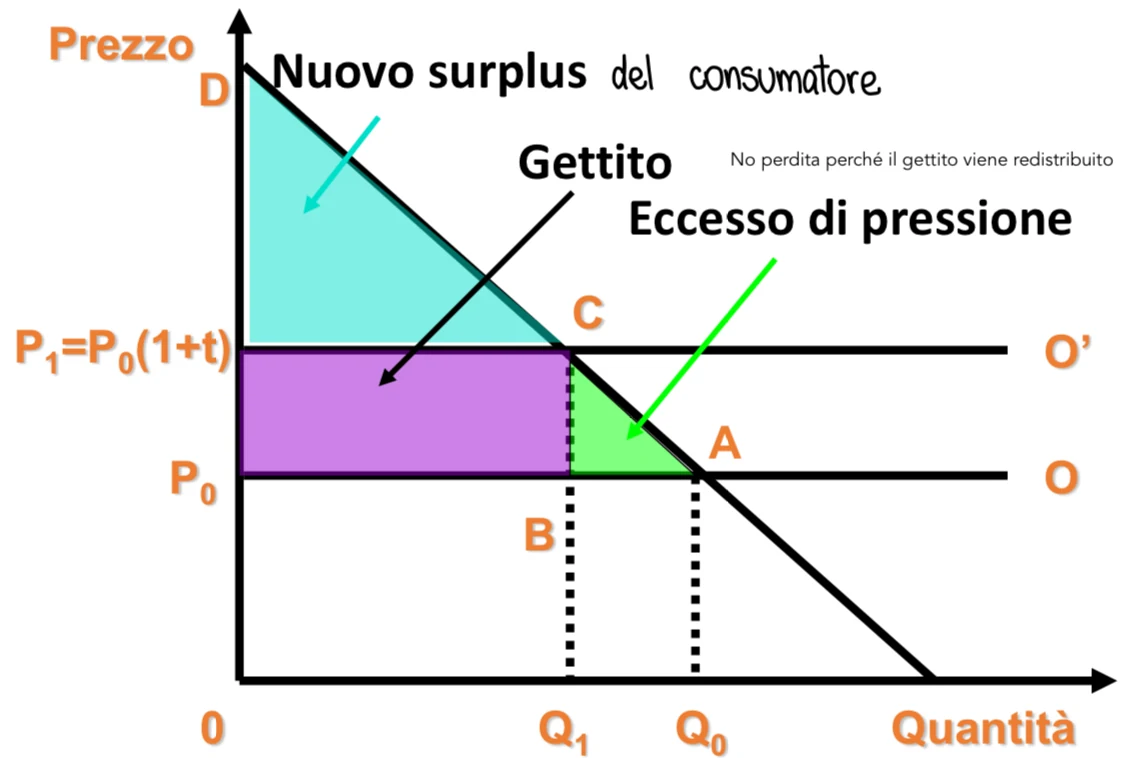
Eccesso di pressione
Misurare l’eccesso di pressione
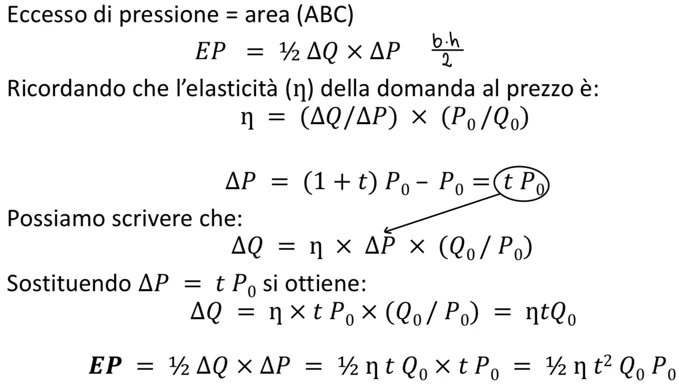
L’eccesso di pressione dipende positivamente dall’elasticità della domanda rispetto al prezzo. Se aumenta l’elasticità della domanda aumenta anche l’eccesso di pressione.
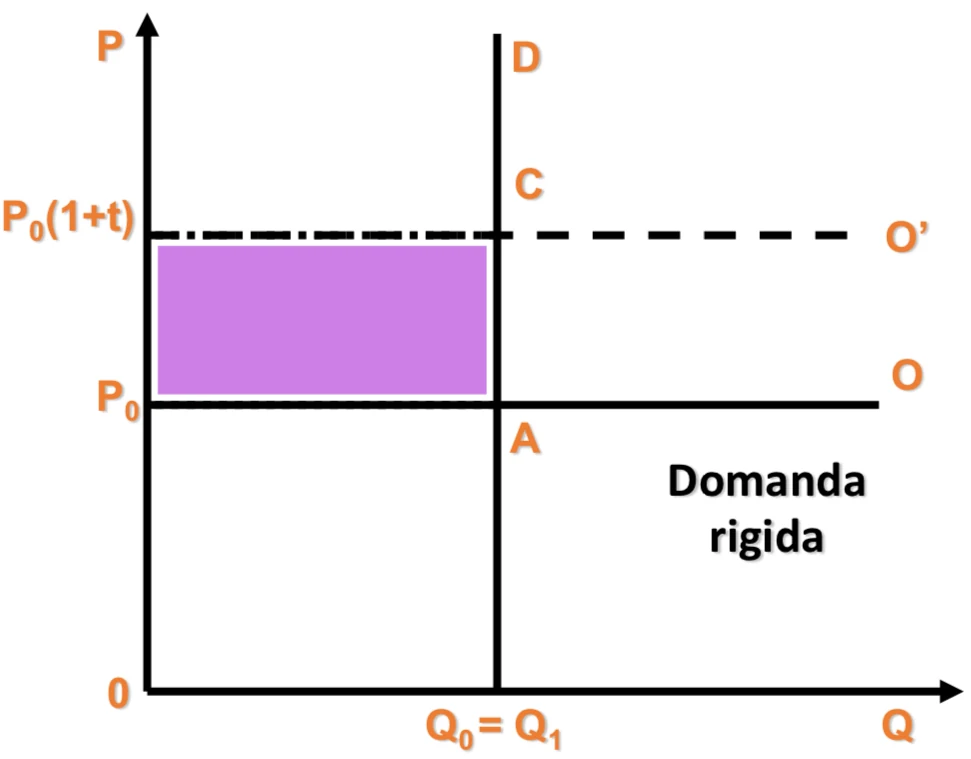
Se la domanda è rigida ho un’elasticità della domanda pari a 0, non vi è eccesso di pressione. Perdita di surplus si trasforma interamente in gettito per lo Stato.
Il ruolo dell’elasticità
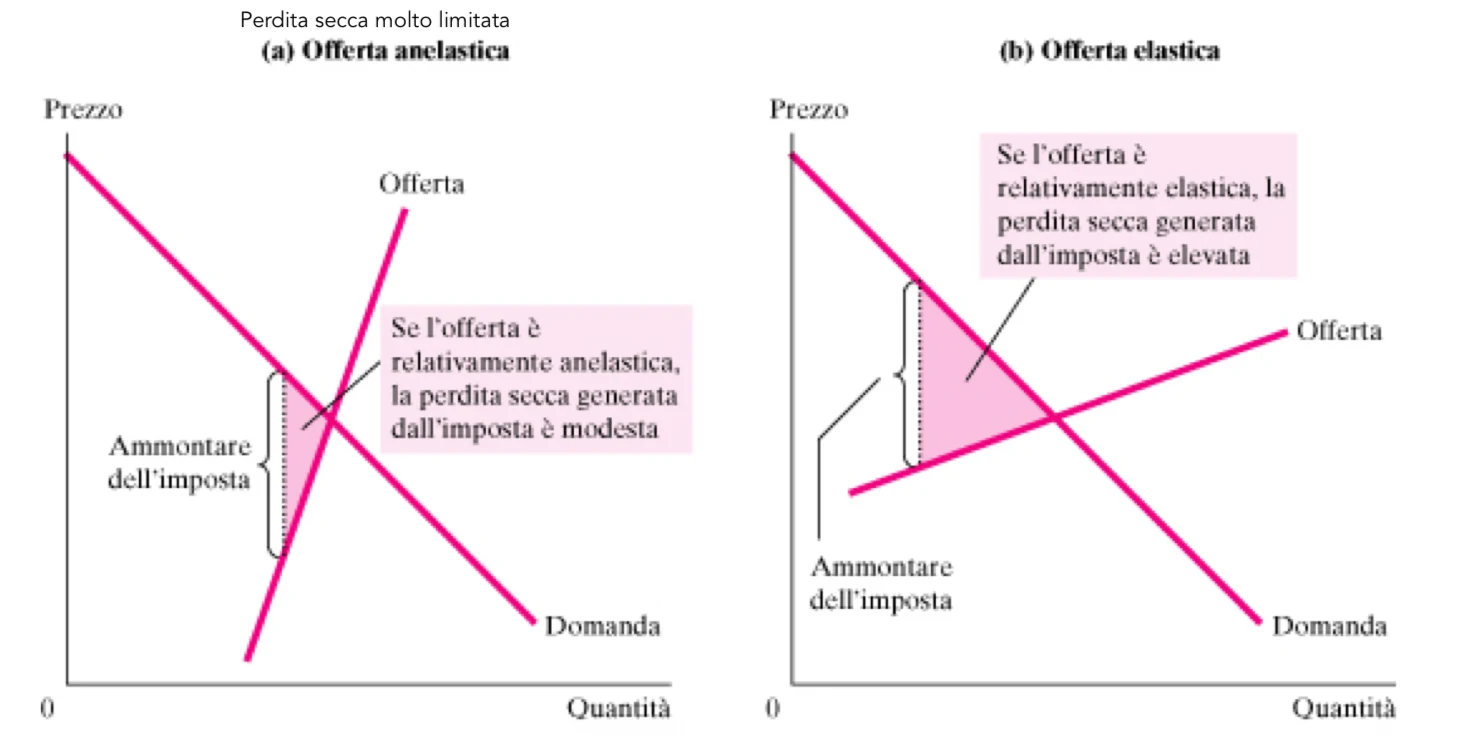
A parità di cuneo tra Pc e Pp, l’eccesso di pressione è maggiore nel caso di offerta relativamente elastica. a) Offerta relativamente rigida, area della perdita secca (EP) più piccola b) Offerta relativamente elastica, area della perdita secca (EP) più grande a parità di imposta
- Domanda relativamente rigida, area della perdita secca (EP) più piccola d) Domanda relativamente elastica, area della perdita secca (EP) più grande a parità di imposta
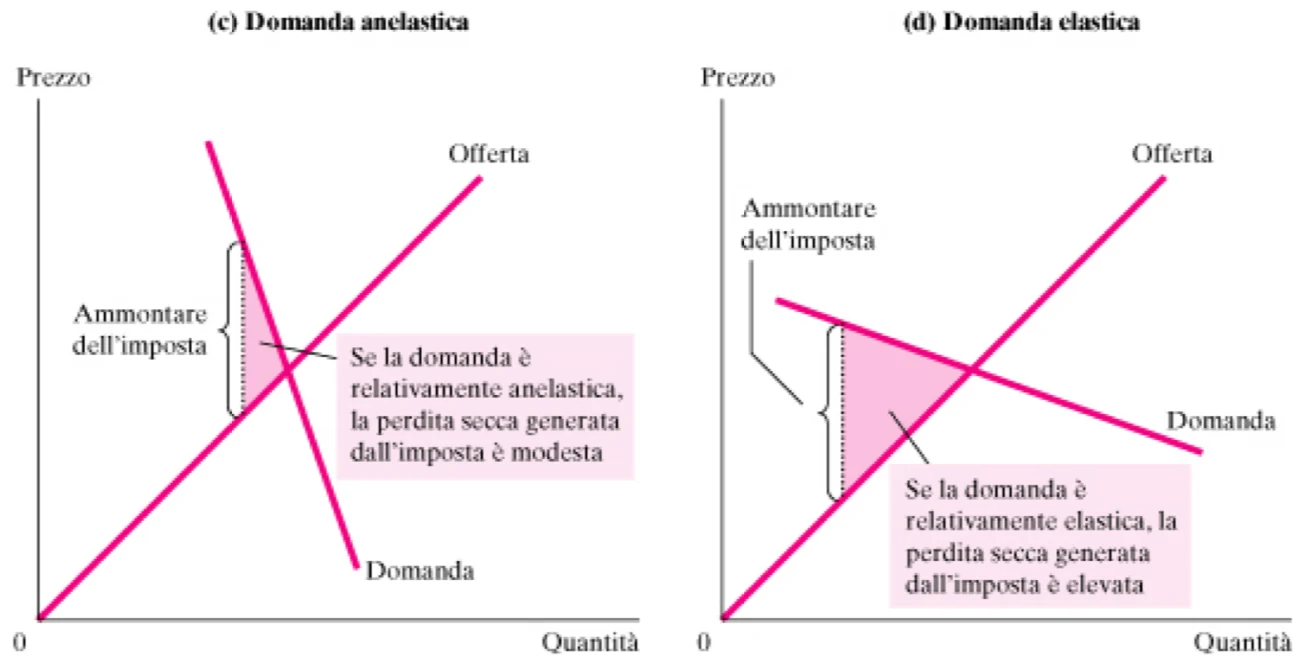
Implicazioni di policy
Se voglio avere un’allocazione efficiente devo ridurre al minimo la perdita secca o meglio eliminarla. Cosa devo fare?
- Tassare di più i beni a domanda rigida e meno quelli a domanda elastica (Ramsey
rule) →efficienza Regola elasticità inversa→ Per raggiungere una tassazione efficiente che vada a ridurre la perdita secca occorre andare a tassare due beni in modo inversamente proporzionale alla loro elasticità. Aliquote più alte sui beni con domanda più rigida. Però abbiamo dei problemi di equità… I beni a domanda rigida sono quelli di prima necessita→ il prelievo su di essi è regressivo rispetto al reddito (va a colpire di più coloro con un reddito più basso).
Trade offf equità-efficienza
(Perseguire una pura logica di efficienza ci direbbe di andare a sacrificare l’equità).
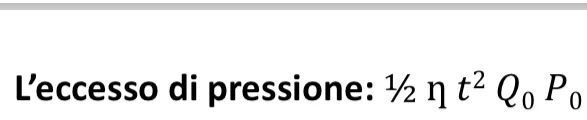
Aumenta più che proporzionalmente all’aumentare dell’aliquota marginale d’imposta (t) che grava sulle ‘ultime’ unità di base imponibile (quelle a cui si rinuncia se ci sono effetti di sostituzione) o sul consumo di un bene. È importante perché le imposte generano un effetto reddito ma tendono ad avere effetti distorsivi, se pensiamo alle ultime unita di base imponibile sono esattamente quelle a cui si rinuncia nel momento in cui cambiano i prezzi relativi.
Eccesso di pressione e gettito
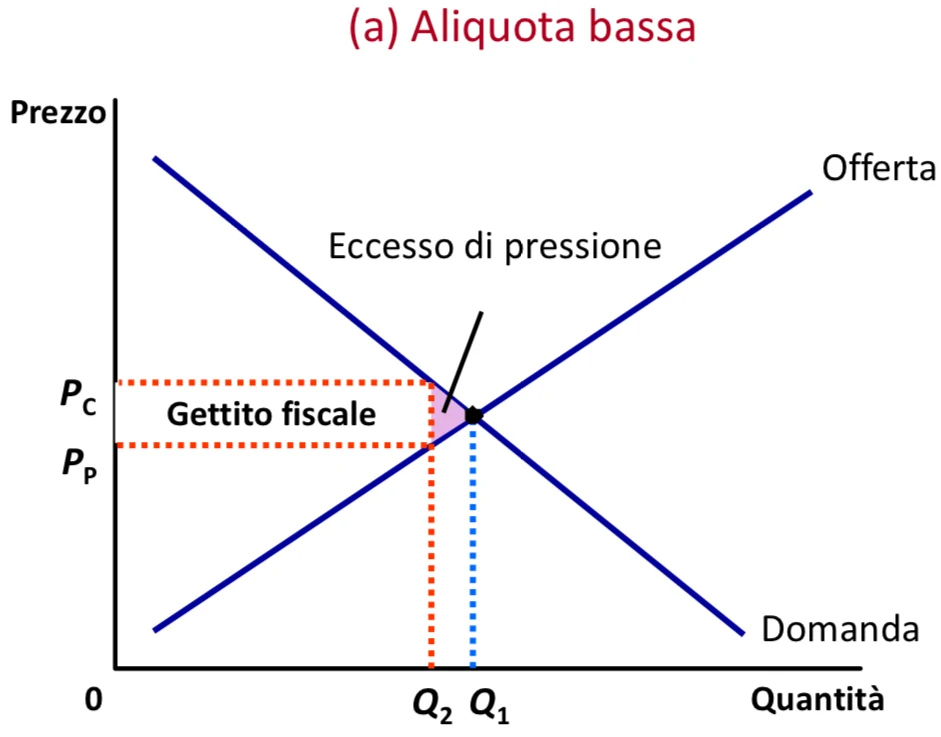
Minore è l’aliquota, minore è il cuneo e di conseguenza minore è la perdita in termini di utilità per il consumatore e minore sarà il sacrificio in termini di profitti per il produttore, minore sarà il gettito fiscale e di conseguenza la perdita secca.
Disegno dell’imposta personale sui redditi
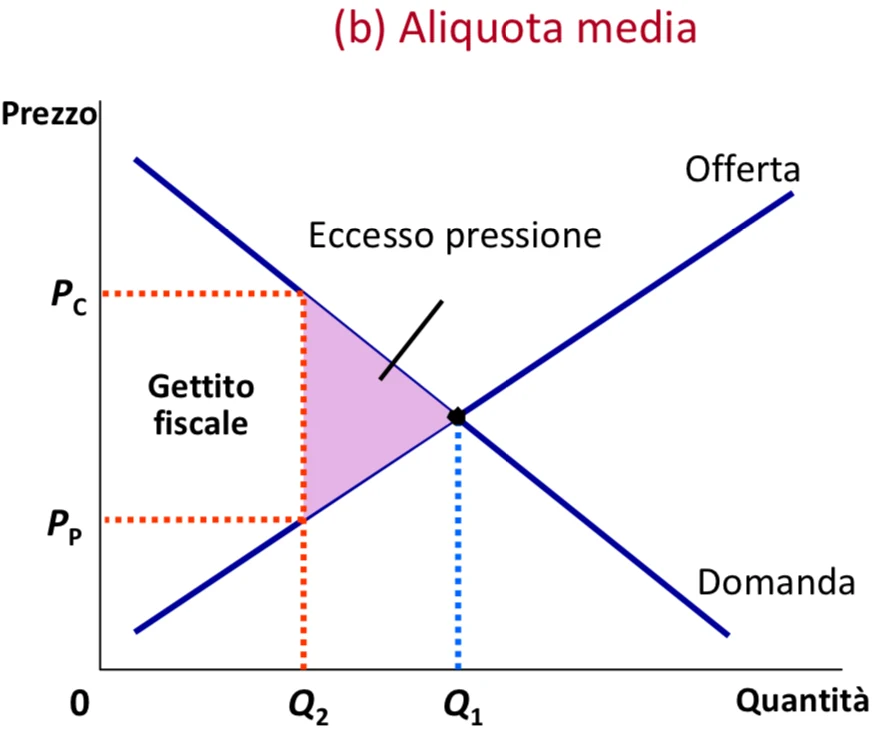
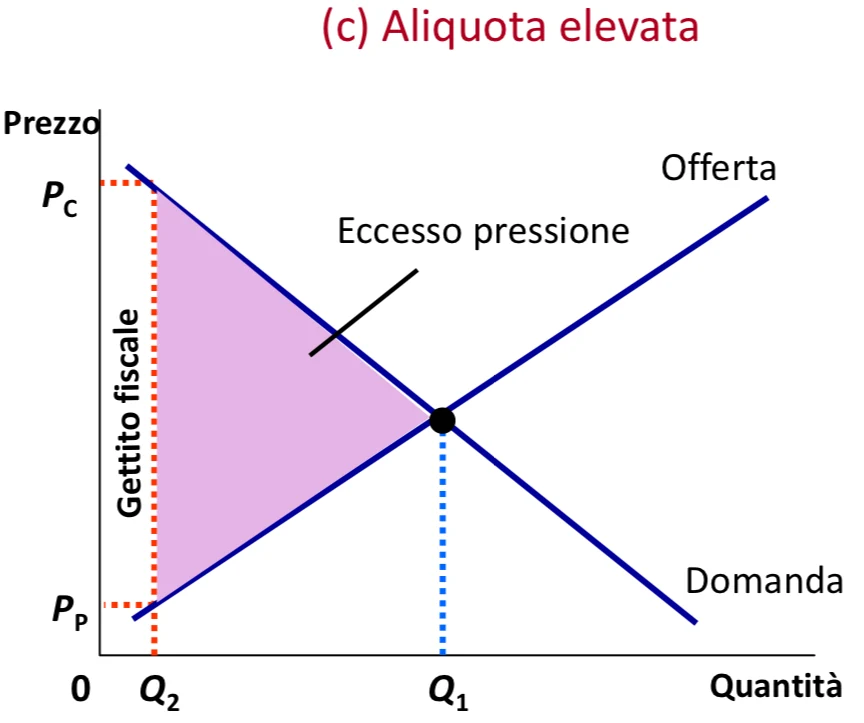
Implicazioni di policy
Per migliorare l’efficienza bisognerebbe evitare imposte con elevate aliquote marginali (è preferibile ampliare la base imponibile). Nell’ambito delle imposte sul reddito è preferibile ottenere la progressività con deduzioni o detrazioni (le associamo alla flat rate tax). Meglio ampliare la base su cui l’imposta va a gravare piuttosto che alzare l’aliquota. Problemi di equità: la flat rate tax confina la progressività ai soli livelli bassi di reddito ed è più proporzionale a livelli più alti di reddito.
Trade off equità-efficienza
IL DISEGNO DELL’IMPOSTA PERSONALE SUI REDDITI
Definizione della base imponibile
La nostra scelta può seguire 2 criteri: Profilo di efficienza: Valutare gli effetti economici (distorsione delle scelte) del ricorso a una definizione piuttosto che a un’altra Profilo equitativo: Individuare il concetto di reddito che meglio riflette la capacità contributiva del soggetto La classificazione tradizionale dei redditi si distingue in termini di:
Fonti Usi Redditi di lavoro Redditi che destiniamo al consumo Redditi di capitale Redditi che destiniamo al risparmio Plusvalenze nette (redditi che arrivano da att. Finanziarie)
Entrate straordinarie occasionali
La scelta della base imponibile
L’imposta personale sul reddito è un’imposta diretta che si applica in base al principio della capacità contributiva. Assumiamo che il reddito sia una buona approssimazione della capacità contributiva.
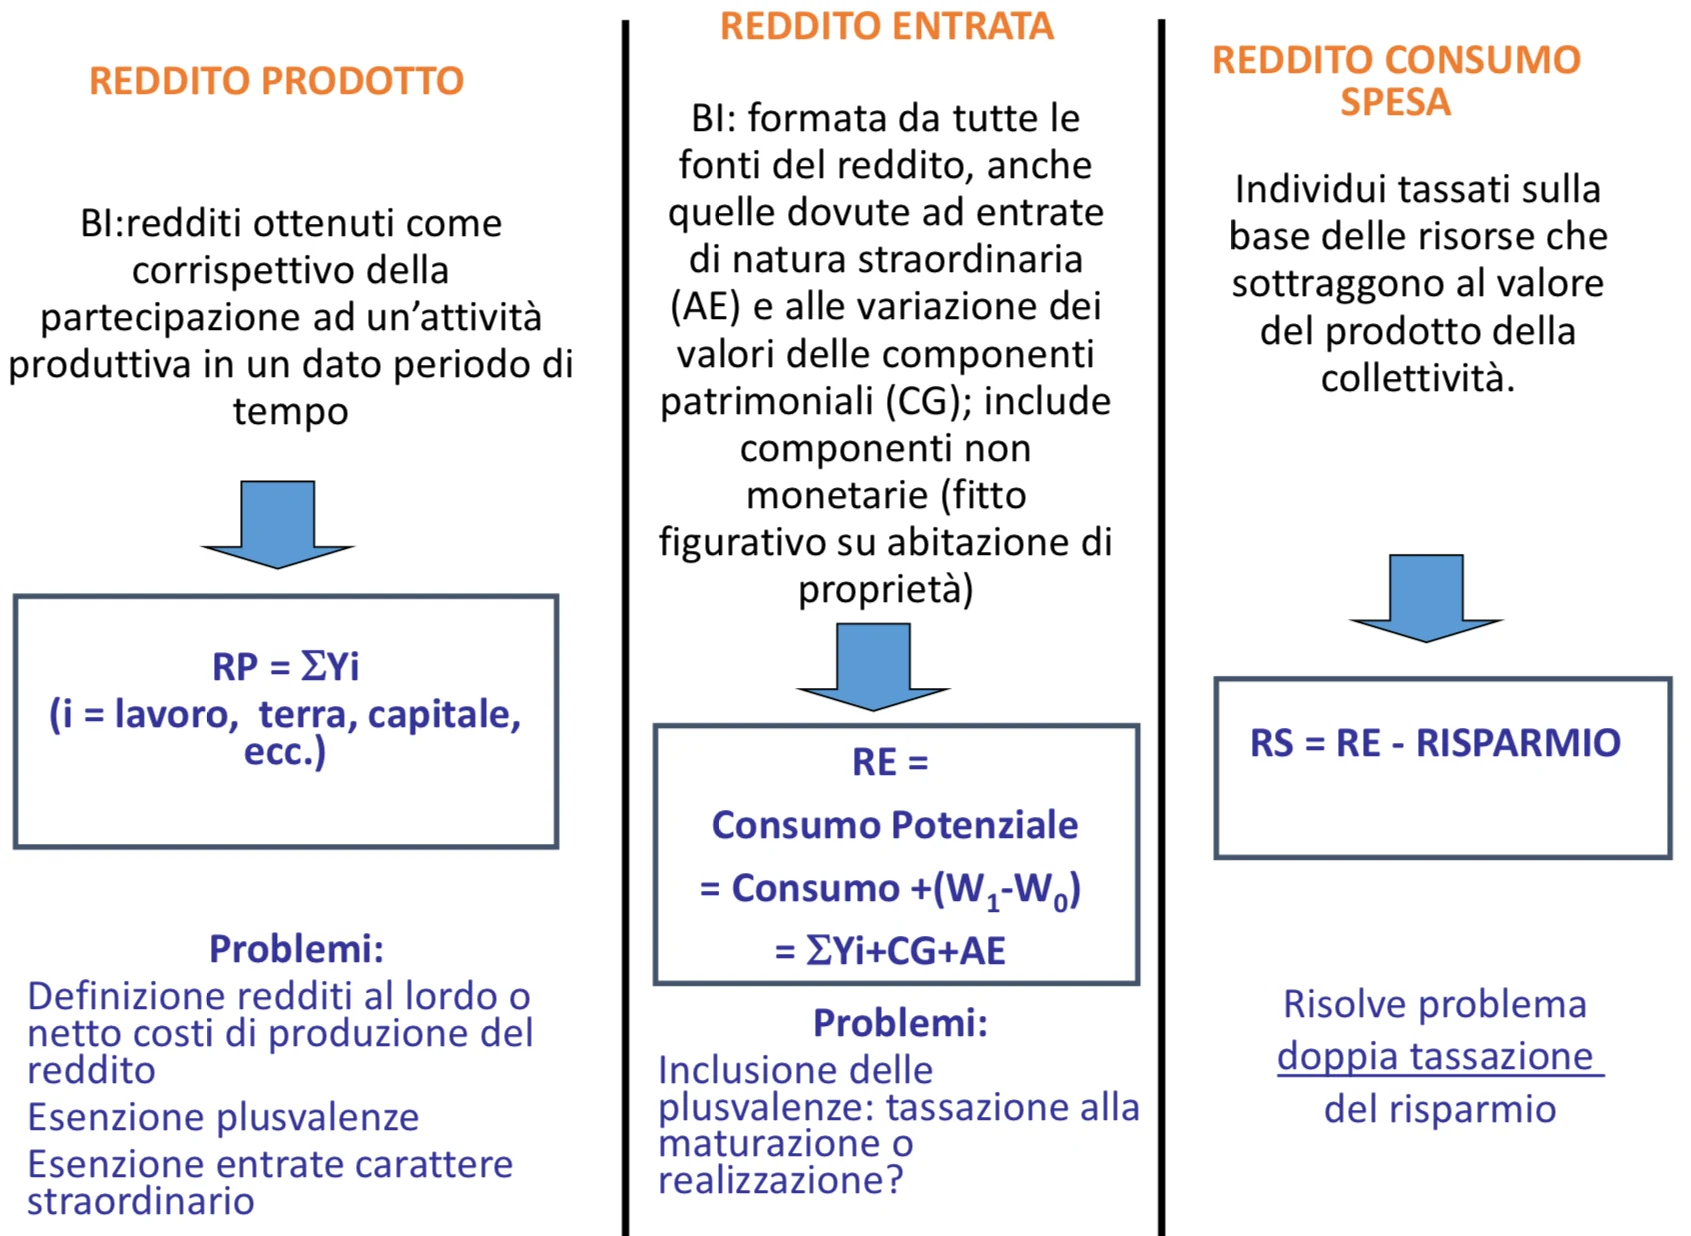
Reddito prodotto
Legislazioni dell’Ottocento Concetto sistematizzato in modo coerente da De Viti de Marco (1934) Sono sottoposti a tassazione tutti i redditi ottenuti come corrispettivo della partecipazione a un’attività produttiva. RP = ΣYi (i = lavoro, terra, capitale) Sono tassate le principali fonti di reddito ma non tutte. Problemi: Profilo equitativo
- Non considerazione delle plusvalenze nette
- Non considerazione di altre entrate straordinarie o occasionali
Incentivo di elusione fiscale Dato che le plusvalenze non sono tassate ci sarà l’Incentivo a trasformare redditi di capitale (tassati), quindi togliergli dalla base imponibile, in plusvalenze (non tassate). Es. prodotti finanziari
Reddito entrata
Schanz (1896), Haig (1921), Simons (1939) Il reddito di un individuo è pari all’ammontare massimo di risorse che egli può consumare in un periodo senza ridurre il proprio patrimonio W. RE = Wt-Wt-1 + Ct
consumo potenziale o accrescimento del potere economico (potere di disporre delle risorse) RE = redditi di lavoro + redditi di capitale + plusvalenza nette + entrate straordinarie o occasionali + redditi non monetari (fitto figurativo) Tutte le fonti di reddito Problemi: La tassazione alla maturazione (differenza tra valore maturato a fine anno e valore a inizio anno) delle plusvalenze (in quanto potenzialmente traducibili in consumo)
Richiede di conoscere il valore di mercato di tutte le attività patrimoniali al 31 dicembre di ogni anno (valore che spesso non è valutabile con certezza in assenza di transazioni) Può creare al contribuente problemi di liquidità. La tassazione alla realizzazione
Determina effetti di immobilizzo (lock in effect), imputabili alla volontà di differire l’imposta Incentiva attività elusive: realizzazione immediata delle minusvalenze (deducibili), differimento della realizzazione delle plusvalenze (tassate) Sia reddito prodotto che reddito entrata prendono come riferimento le fonti dei redditi.
Reddito consumo spesa
Hobbes (1600); Mill (1852), Fisher (1942), Einaudi (1958), Kaldor (1955); Rapporto Meade (1978) Prende come riferimento gli usi dei redditi. Tassare gli individui solo per le risorse che sottraggono alla collettività: la base imponibile è rappresentata dal consumo annuale del contribuente RC = Ct Il riferimento è quindi agli usi del reddito: - il consumo è tassato - il risparmio è esentato Non si pone il problema di valutare le plusvalenze: sono tassate solo se si traducono in consumo. Profili di equità In ottica pluriperiodale: tesi della doppia tassazione del risparmio. La tassazione secondo il reddito sottopone il risparmio a tassazione due volte:
- nel momento in cui è prodotto e
- nel momento in cui dà frutto sotto forma di redditi di capitale
L’imposta sulla spesa (equivalente a un’imposta sul reddito che esenti però i redditi di capitale) garantisce che l’imposizione, nel ciclo vitale, sia indipendente dalle decisioni di consumo e risparmio degli individui. Reddito consumo – equità, efficienza, applicabilità Comporta la tassazione dei soli redditi di lavoro (problema distributivo ulteriore: risparmiano di più gli individui ad alto reddito). Il profilo intertemporale di un’imposta sulla spesa comporta una concentrazione del gettito nei periodi in cui il consumo è una percentuale più elevata del reddito: - quando si è giovani - e quando si è anziani
L’imposta sulla spesa è più efficiente dell’imposta sul reddito in quanto non distorce le scelte intertemporali di consumo. Ma non vi è chiara evidenza empirica sull’esistenza di effetti distorsivi significativi. Non esistono applicazioni concrete. Problema di monitoraggio del risparmio (conti registrati di tutte le transazioni che coinvolgono i diversi tipi di patrimonio). Tuttavia, Il trattamento fiscale del risparmio previdenziale pubblico, ma in larga misura anche privato, è generalmente coerente con la tassazione sulla spesa.
Evoluzione storica
Dal reddito prodotto a concezioni di reddito più ampie in direzione di basi onnicomprensive. Interesse per il modello di reddito entrata negli anni ’80: allargamento delle basi imponibili con riduzione delle aliquote → stesso gettito e minori effetti di disincentivo (minore perdita secca). In epoca recente: nuovo interesse per l’imposta sulla spesa realizzata con esenzione dei redditi di capitale Anche come reazione di difesa nei confronti di fenomeni di competizione fiscale, a seguito della liberalizzazione valutaria.
La Dual income tax
Modello di tassazione che ha ispirato le riforme fiscali dei paesi nordici fine anni ’80, inizio anni ’90 (Svezia, Norvegia, Finlandia, Danimarca). È un modello che condivide gli obiettivi di equità e di efficienza dell’imposta sulla spesa. Prevede di tassare in modo diverso i redditi da capitale e i redditi da lavoro. Invece di esentare i redditi di capitale li assoggetta a un prelievo agevolato.
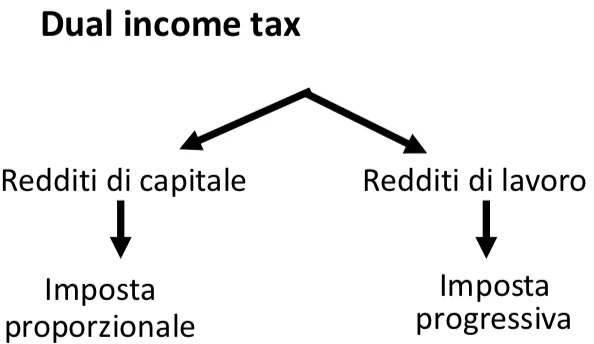
Per ridurre le distorsioni e migliorare l’efficienza→l’aliquota dell’imposta proporzionale è pari all’aliquota del primo scaglione dell’imposta progressiva sui redditi di lavoro. Profili di efficienza È efficiente tassare meno i redditi delle attività più mobili: i capitali, specie finanziari. Un’imposta elevata potrebbe generare fughe di capitali, e quindi sostituzione fra redditi prodotti internamente e redditi prodotti all’estero. È efficiente tassare tutti i redditi di capitale e tassarli tutti allo stesso modo.
Regimi ibridi
I regimi fiscali che si sono storicamente determinati non sono mai pienamente coerenti con uno dei modelli proposti. Sono regimi ibridi.
Ciò ha conseguenze sull’equità ed efficienza del sistema e crea ampie possibilità di elusione fiscale.
Imponibile reale o nominale
I sistemi tributari sono in genere definiti su base nominale: - non correggono per inflazione Se l’imposta è progressiva: - l’applicazione della scala delle aliquote a un imponibile che cresce per effetto dell’inflazione implica un aumento dell’onere dell’imposta (aliquota media) superiore all’inflazione - l’onere tributario cresce in termini reali (fiscal drag) Esempio:
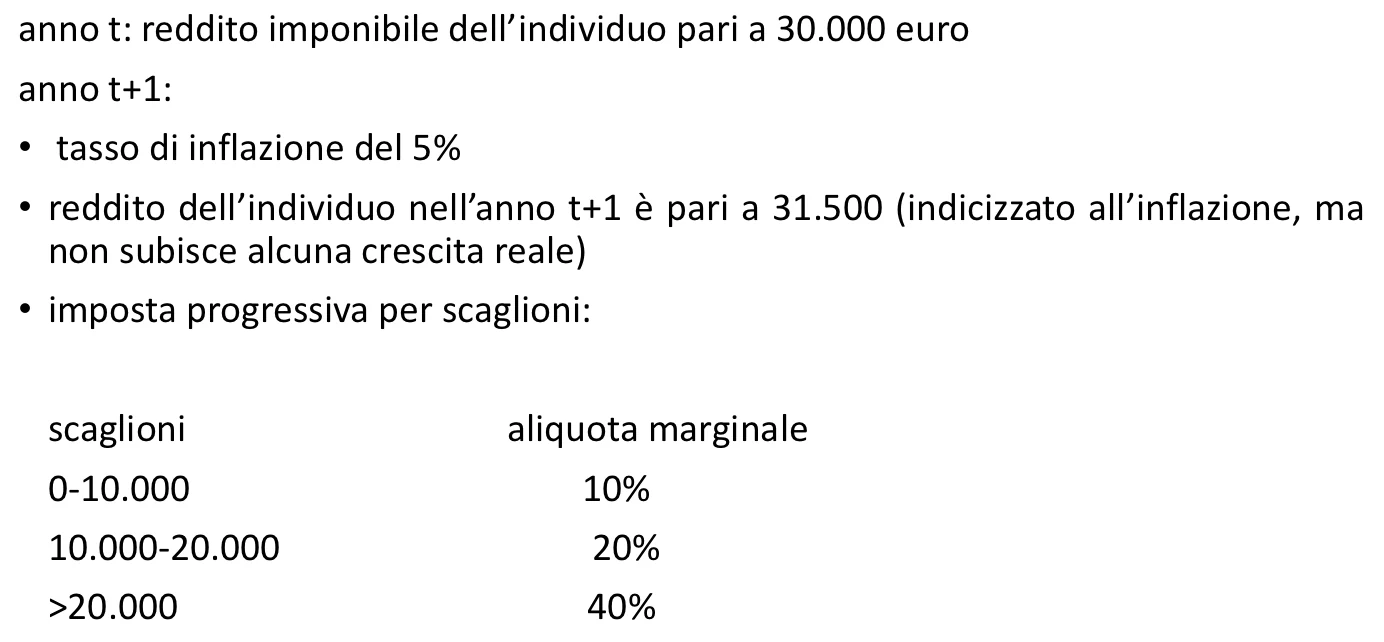
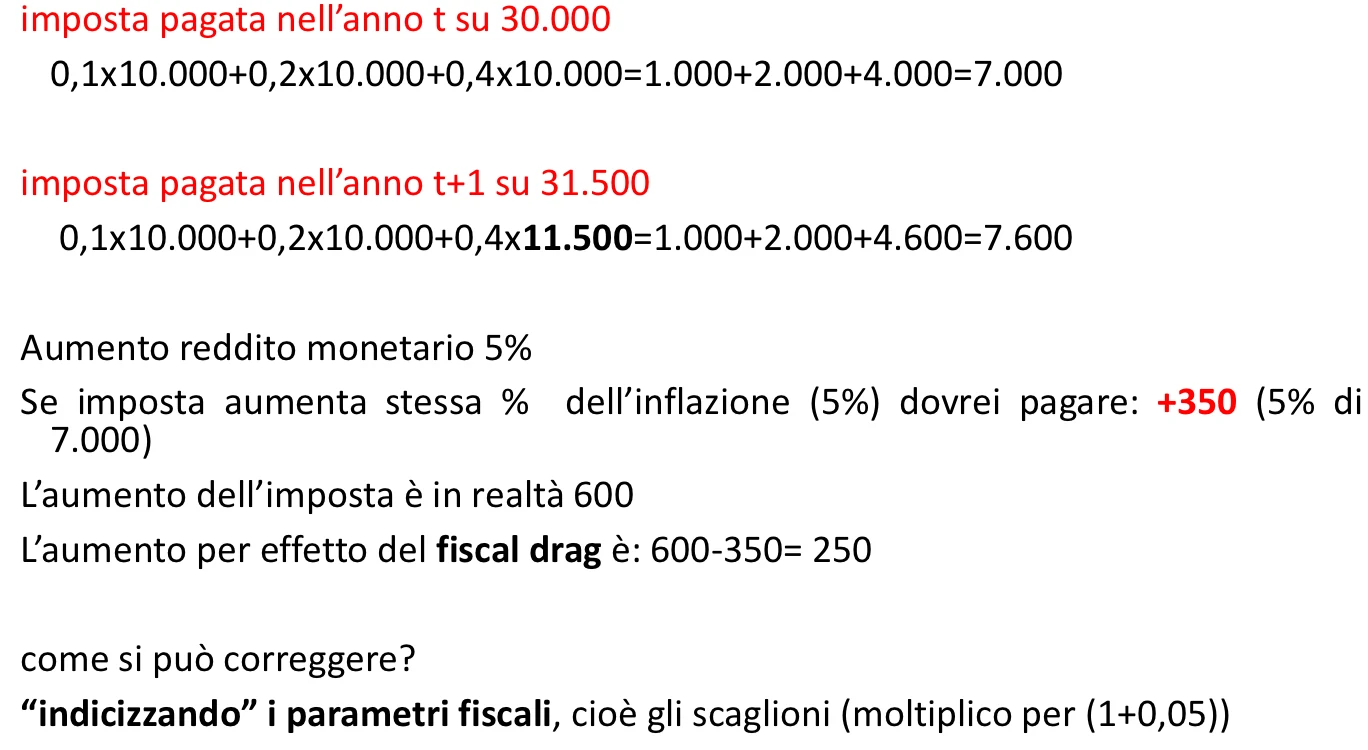
La scelta dell’unità impositiva: l’individuo o la famiglia?
La progressività dell’imposta personale sul reddito pone un problema: tassare il reddito individuale o quello familiare?
Se tasso il reddito individuale non tengo conto della composizione familiare Se tasso il reddito familiare non tengo conto del numero di percettori (famiglia monoreddito versus bi-reddito)
A favore del reddito familiare (YF):
- Impedisce discriminazioni tra famiglie con le stesse possibilità economiche: YF è un
indicatore più appropriato della condizione economica in quanto il consumo e il risparmio sono meglio spiegati da YF che da Y personale
- Idea che la capacità contributiva di un individuo non è determinata solo dal suo
reddito, ma dalle risorse dell’intero nucleo familiare e dalla composizione di quest’ultimo
- Impedisce l’intestazione di comodo di attività per eludere progressività imposta
A favore del reddito individuale (Y)
- Ognuno ha pieno diritto di proprietà solo sul proprio reddito personale e non su
quello del coniuge o dei parenti conviventi;
- Le scelte di ciascun individuo non influenzano quelle degli altri componenti della
famiglia.
- La tassazione familiare penalizza i matrimoni (‘imposta sul matrimonio’)
- La tassazione familiare, se l’imposta è progressiva, penalizza la scelta lavorativa di
un percettore di reddito aggiuntivo all’interno della famiglia perché c’è un disincentivo nell’offrire lavoro per il secondo percettore di reddito (solitamente la donna) perché con una tassazione a livello familiare l’altro individuo sa che gli eventuali redditi aggiuntivi da lavoro verrano tassati ad un’aliquota molto alta. Una tassazione a livello individuale di fatto va a gravare sui redditi di ciascuno; quindi, si parte dallo 0 del primo scaglione e i redditi vengono tassati partendo dall’aliquota marginale più bassa. Esempio
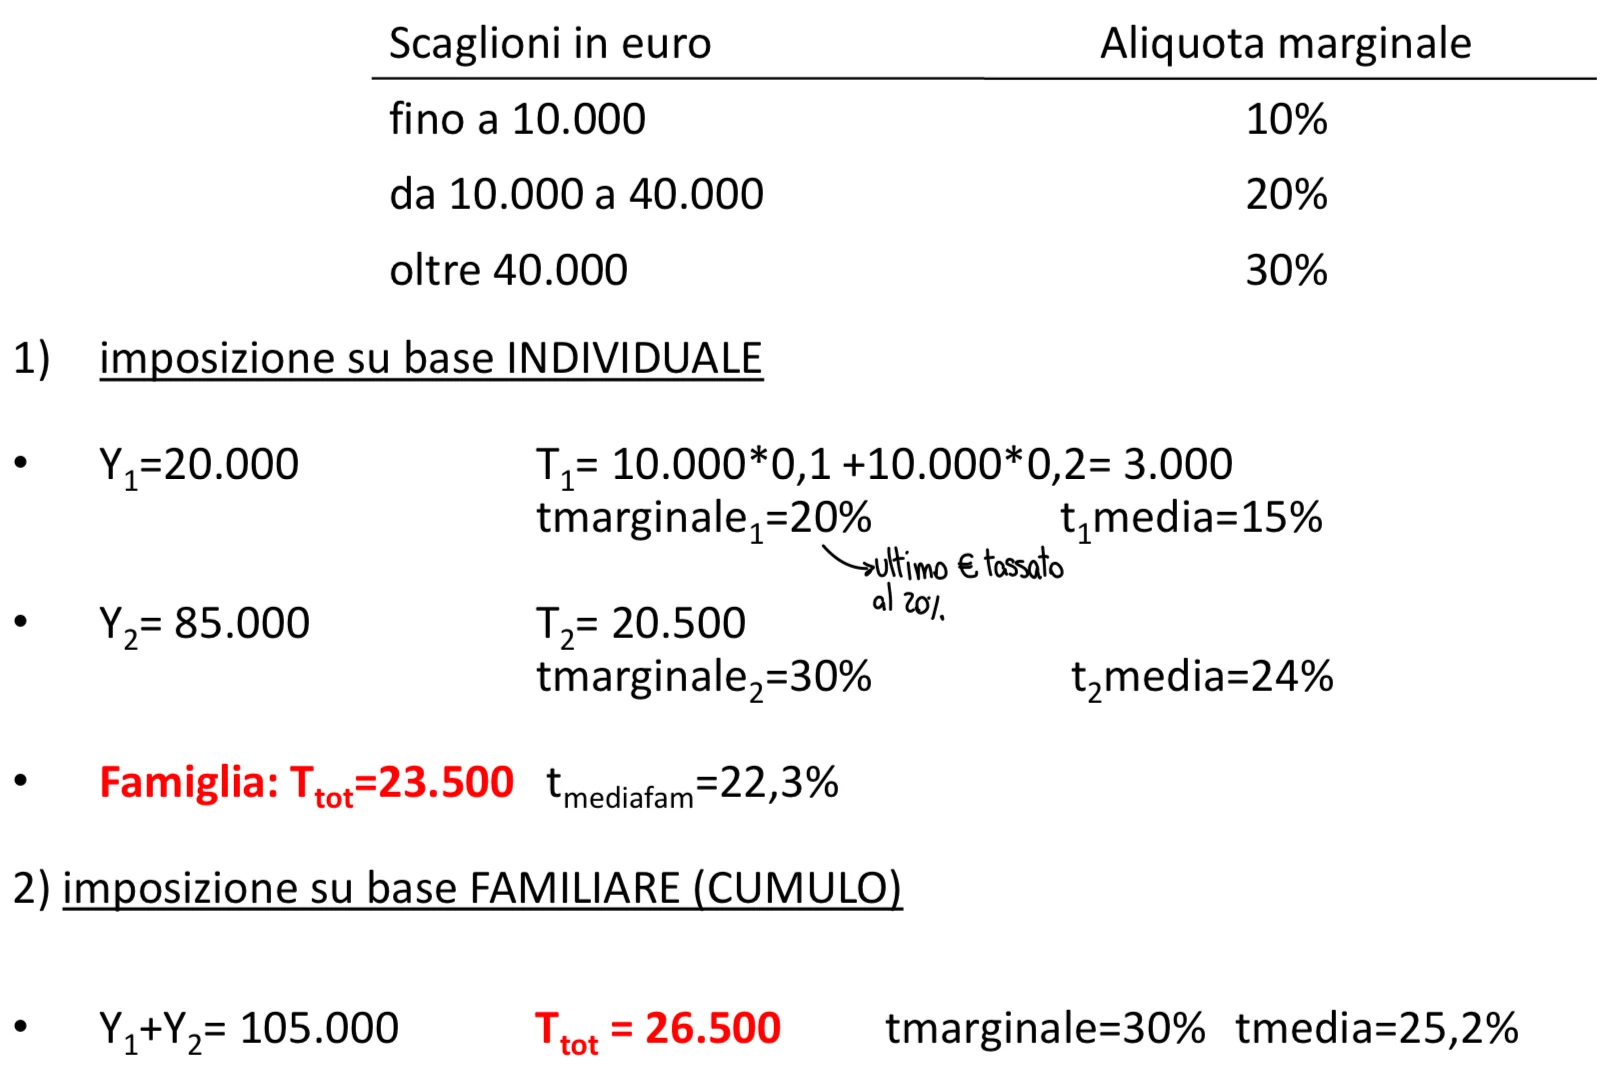
Nel caso di imposizione su base familiare ho una quota molto più consistente del reddito complessivo della famiglia che viene tassato nello scaglione più alto (rispetto a quello individuale che è tassato su uno scaglione più basso).
L’imposta sul matrimonio
- La progressività, se le imposte sono applicate al reddito individuale, implica che due
coppie con una differente distribuzione dei guadagni al loro interno abbiano un carico fiscale differente.
- Tassare i redditi familiari conduce a «un’imposta sul matrimonio».
- Qualsiasi sistema tributario che cerchi di realizzare l’equità orizzontale e la
progressività comporta per qualcuno un’imposta sul matrimonio. Imposta sul matrimonio: aumento del carico fiscale congiunto su due individui che sorge in seguito al loro matrimonio.
La scelta dell’unità impositiva: l’individuo o la famiglia?
In Italia il sistema di tassazione è individuale e le detrazioni per familiari a carico rappresentano lo strumento adottato per tener conto delle caratteristiche della famiglia di appartenenza del contribuente; in particolare, le detrazioni sono articolate in modo da considerare la numerosità del nucleo familiare e il numero di percettori di reddito. La detrazione per il coniuge a carico ha la finalità di evitare che a parità di reddito, data la progressività e la natura individuale dell’imposta, la famiglia monoreddito sia soggetta a un’aliquota media superiore a quelle a cui sono sottoposti due coniugi che pagano il tributo separatamente.
Tassazione personale e detrazione per coniuge a carico
La detrazione per coniuge a carico, introdotta per ridurre la «penalizzazione» delle famiglie monoreddito, può creare una “distorsione di genere”, poiché tende, artificiosamente, a ridurre l’offerta di lavoro del secondo percettore di reddito. Tale effetto “indesiderato” si crea perché quando il secondo ‘coniuge’ (spesso donna) entra nel mercato del lavoro, il primo percettore ‘perde’ la detrazione (sconto fiscale). Pertanto, la detrazione crea un effetto “freno a mano” che non agevola, ma anzi ostacola, l’aumento dell’occupazione, ovvero può indurre a forme di sub-occupazione nel “sommerso”.
Soluzioni intermedie
Soluzioni intermedie ai due estremi citati sono rappresentate dai metodi adottati nei sistemi tributari di vari Paesi che inseriscono qualche forma di “correzione” nel reddito familiare o in quello individuale per tener conto delle caratteristiche del nucleo. Il cumulo del reddito, detto splitting, adottato Germania, il quoziente familiare utilizzato in Francia, la doppia scala di aliquote per il single e per le coppie utilizzata negli Stati Uniti e le detrazioni d’imposta italiane sono solo alcuni esempi.
Splitting
In pratica, il reddito totale si ottiene sommando il reddito di marito e moglie: Y = ymarito + ymoglie Il reddito totale viene poi diviso per due e viene calcolata l’imposta sulla metà del reddito totale (cioè sulla media dei redditi dei coniugi): L’imposta totale si ottiene infine moltiplicando per due l’imposta calcolata sul reddito medio:
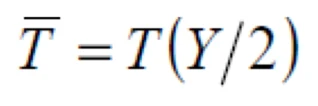
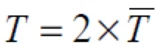
Questo sistema tratta in modo uguale famiglie di uguale reddito, indipendentemente dall’apporto dei singoli componenti, e rende particolarmente conveniente il matrimonio tra persone con redditi molto diversi. Attenuazione degli effetti della progressività dell’imposta sulle scelte di matrimonio; riduce l’effetto di disincentivo al lavoro per il coniuge con minor reddito. Esempio Si somma il reddito dei due componenti per ottenere il reddito totale. 50.000 + 10.000=60.000 Il reddito totale viene poi diviso per due e viene calcolata l’imposta sulla metà del reddito totale (cioè sulla media dei redditi dei coniugi):
- 60.000/2=30.000
- (10.0000,1)+(20.000)0,2=5.000 (imposta pro-capite)
L’imposta totale si ottiene infine moltiplicando per due l’imposta calcolata sul reddito medio:
- Debito d’imposta nucleo familiare: 5.000*2=10.000
Quoziente familiare (in Italia viene usato per l’ISEE) Lo splitting non tiene però conto in modo adeguato delle economie di scala di cui le famiglie godono al crescere dei componenti. Il quoziente familiare permette di calcolare un reddito pro-capite corretto per le economie di scala, individuando il contributo all’aumento dei bisogni della famiglia di ciascun familiare aggiuntivo mediante coefficienti:
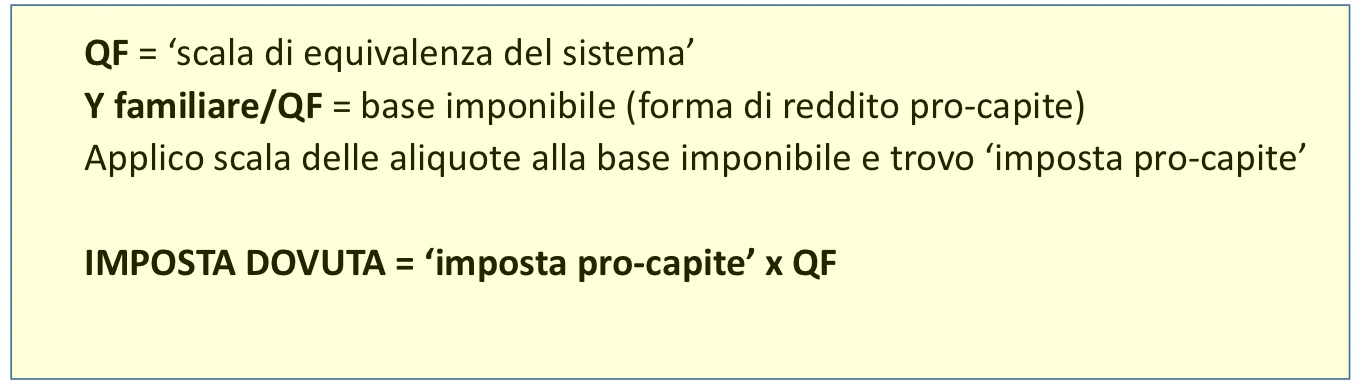
Esempio: 1 per il 1° componente 0,6 per il 2° componente 0,5 per il 3° e il 4° componente. Famiglia di 2 componenti: quoziente = 1+0,6=1,6 Famiglia di 4 componenti: quoziente = 1+0,6+0,5+0,5=2,6
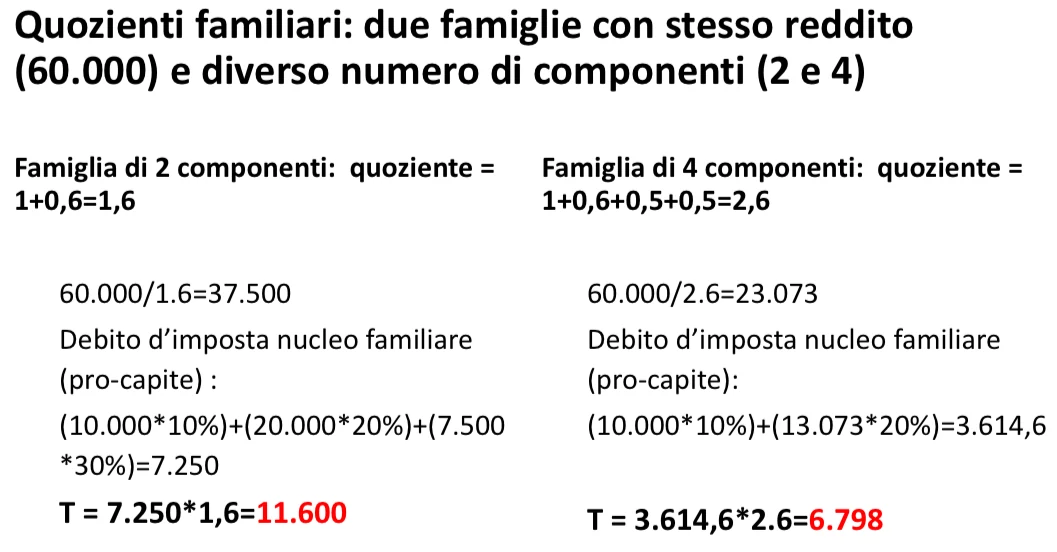
Schema riassuntivo