
1. Introduzione, qualità e Life Cycle Thinking
La materia appartiene all’ambito delle scienze merceologiche.
Definizione dell’Istat sulla società e l’energia: “Il sistema di approvvigionamento energetico è un tema fondamentale nella società contemporanea, sotto il profilo sia dell’alimentazione del sistema produttivo e del soddisfacimento di bisogni essenziali della popolazione, sia dell’impatto ambientale. L’analisi della domanda e dell’offerta energetica, congiuntamente a quella dell’apporto delle differenti fonti di produzione di energia, è indispensabile per valutare potenzialità e limiti del sistema energetico”.
“La tecnica cambia anche la nostra percezione della natura per cui, già lo segnalava Heidegger, quando vediamo un fiume pensiamo all’energia elettrica, quando vediamo un bosco pensiamo al legname, quando vediamo un suolo pensiamo al sottosuolo. La nostra familiarità con la tecnica ci ha abituati a considerare la natura come semplice materia prima”.
La storia dell’umanità è permeata dall’utilizzo delle fonti energetiche, dalla necessita di trovare nuove fonti. Cambia la tecnologia cambia la fonte di energia necessaria come è avvenuto per la prima corazzata Queen Elizabeth per la quale si era rinunciato del tutto al carbone per affidarsi alla nafta (derivato del petrolio) in un tempo in cui l’Inghilterra era la prima produttrice di carbone e non erano ancora state scoperte le riserve del Mare del Nord. La stessa cosa avviene quando si passa da un’automobile alimentata a benzina ad una a gasolio o ad una elettrica o ad idrogeno, cambia la tecnologia quindi serve una fonte diversa per ottenere lo stesso risultato (energia cinetica). In base alla fonte utilizzata cambiano i costi ed anche l’impatto ambientale.
L’energia è strettamente correlata con le politiche economiche e con la geopolitica internazionale. Per l’Inghilterra il passaggio dal carbone alla nafta significava dichiarare un interesse primario per il controllo dei luoghi nei quali il petrolio poteva essere estratto con le tecnologie dell’epoca, il Vicino Medio Oriente arabo (es. Persia).
L’esempio più eclatante è quello inerente alla seconda guerra mondiale: “Il paradosso della Germania era, in poche parole, di essere ricchissima di carbone e quindi di poter alimentare una gigantesca industria, anche bellica, in grado di produrre decine di migliaia di veicoli, aerei, navi, carri armati e cannoni, ma di non aver il combustibile liquido per farli camminare. Le automobili, ma anche gli aerei o i carri armati non possono viaggiare a carbone. A meno di non utilizzarlo per estrarre, a costi elevati, un combustibile liquido. Negli anni Trenta l’energia che alimentava l’economia tedesca proveniva al 90% dal carbone e solo per il 10% dal petrolio. Ma il petrolio era essenziale per la mobilità”.
Quando non si ha una risorsa la si deve importare, non c’era nessuno disposto a dare petrolio alla Germania se non inizialmente la Russia quando era sua alleata, oppure bisogna trasformare la risorsa che si ha utilizzando la tecnologia che si possiede, nel caso della Germania trasformare il carbone in idrocarburi liquidi (liquefazione del carbone), ma i calcoli furono sbagliati e la guerra durò più del previsto. Una delle possibili cause dell’invasione russa da parte di Hitler era quella di impossessarsi degli enormi bacini petroliferi del Caucaso, se Hitler fosse riuscito ad impossessarsene probabilmente vivremmo in un mondo diverso. Fu l’oro nero a fermare il terzo reich. Un altro esempio è quello dei carri sovietici abbandonati che venivano prelevati dai tedeschi, ma purtroppo per i tedeschi erano alimentati a diesel.
I temi visti tramite la storia sono temi di enorme attualità: geopolitica, diversificazione dell’approvvigionamento, aspetti tecnologici che mutano continuamente e portano all’utilizzo di risorse energetiche diverse che talvolta quando ne siamo sprovvisti richiede la trasformazione di risorse che già possediamo (carbone in idrocarburi).
Durante la guerra fredda succedave questo: “Il Ponte aereo organizzato dagli americani fu un grande successo: i berlinesi dell'ovest ricevettero milioni di tonnellate di viveri, medicinali e, soprattutto, carbone”.
Non esiste un sistema economico senza energia, è una merce fondamentale.
Un altro tema importante è il risparmio energetico: La green economy […] non si tratta solo di usare energie pulite, ma anche di risparmiare sui consumi energetici, di non sprecare.
L’ambiente, energia, le scelte economiche e politiche di sviluppo sono intrecciati fra di loro.
Mario Draghi, Forum delle Maggiori Economie sull'Energia e il Clima (Mef), 2021, Italia: "Con l'accordo di Parigi ci siamo impegnati a contenere il riscaldamento globale entro 1,5 gradi rispetto ai livelli preindustriali. La maggior parte dei nostri paesi ha rinnovato questo impegno nelle recenti riunioni del G20. Tuttavia, dobbiamo essere onesti nei confronti di noi stessi: stiamo venendo meno a questa promessa. Se continuiamo con le politiche attuali, raggiungeremo quasi 3 gradi di riscaldamento globale entro la fine del secolo" con "conseguenze catastrofiche". Noi come Italia “possiamo diventare una potenza energetica, vento e sole sono il nostro petrolio”. Tema dell’energia rinnovabile e di un futuro che sarà elettrico.
Parlare di energia significa parlare di investimenti, di politiche di sviluppo. È il caso della transizione ecologica adesso in atto che significa sostanzialmente transizione energetica.
Considerando sia il fabbisogno energetico dell’uomo sia l’impatto ambientale che questo causa (effetto serra, inquinamento locale e saccheggio degli ecosistemi) arriviamo ad un tema molto importante che è quello dell’impatto sociale. L’energia determina disuguaglianze socio- economiche e innesca tensioni geopolitiche. Parlare di energia significa parlare di sostenibilità, ambientale, economica e sociale.
La transizione del sistema energetico verso un asset più verde ed equo con un uso razionale dell'energia è urgente anche nel più ampio contesto del piano dell’UE ‘Fit For 55’ e dell'Agenda 2030, il programma di sviluppo sostenibile lanciato dalle Nazioni Unite. A questo proposito, la transizione energetica non è fine a se stessa ma piuttosto un mezzo per raggiungere la prosperità umana: le persone sono al centro di questa transizione. Gli obiettivi sono ambientali, economici e sociali.
Il progresso passa attraverso lo sviluppo energetico, “accendere la luce è la prima conquista contro la povertà”, parlando di consumi procapite è ovvio che un africano consuma mediamente molto meno di un americano.
Da uno studio del 2020: “Il 10% delle famiglie più ricche a livello globale è responsabile del 45% dell'energia legata ai trasporti terrestri e del 75% di quella legata al trasporto aereo. Per il 50% più povero, i dati sono rispettivamente del 10% e del 5%”. C’è una diseguaglianza a livello di consumo e quindi di impatto ambientale nei diversi strati della popolazione.
Parlare di energia significa parlare soprattutto di petrolio, l’oro nero, che governa ancora il mondo, emergono già i principali attori: Arabia Saudita, Iran, Usa, Opec. Il petrolio è stato prezzato sotto zero nell’aprile 2021, questo succede quando il produttore paga qualcuno per acquistare la risorsa perché la domanda è molto bassa invece il petrolio offerto è in eccesso.
Nel 2019 l’Iran aveva attaccato i pozzi petroliferi in Arabia, ma il prezzo del gasolio non aveva subito aumenti invece i prodotti ortofrutticoli si. Energia significa anche considerare tutto il ciclo di vita del prodotto, i combustibili necessari per le macchine per la raccolta ortofrutticola salgono e questo aumento si riflette sui prodotti ortofrutticoli.
Nel 2022 il tema non era il petrolio ma il gas, la dipendenza da parte dell’Europa dalla Russia, fornitore importante di Gas. Bisogna diversificare i fornitori, l’alternativa è cercare altre fonti energetiche → tema della fungibilità delle fonti, oppure ridurre drasticamente i consumi.
Oggi come cittadini, due temi attuali sono il rincaro del prezzo della benzina (derivato petrolifero), un tema squisitamente economico legato alla questione delle accise e legato al tema della concorrenza con altre possibili fonti energetiche per alimentare le nostre automobili, e le materie prime necessarie per la transizione ecologica, cambiamento epocale a livello mondiale ed in particolare europeo, ancora una volta un tema economico e geopolitico (es. fabbriche per le batterie, per il riciclaggio).
La transizione ecologica non sarà semplice, il problema è ancora una volta economico e sociale, legato ai costi. I tempi della transizione ecologica "devono essere ambiziosi, ma compatibili con le capacità di adattamento delle nostre economie. E lo Stato deve essere pronto ad aiutare cittadini e imprese nell’affrontare i costi di questa complessa trasformazione" (Mario Draghi).
Syllabus del manuale:
- Introduzione, qualità e Life Cycle Thinking: energia, sviluppo economico, qualità dei prodotti e valutazione del ciclo di vita.
- Combustibili fossili, CO₂, clima ed efficienza: impatti ambientali, transizione energetica, emissioni ed efficienza nell’uso delle risorse.
- Energia, termodinamica, fonti, risorse e riserve: unità di misura, trasformazioni, rendimenti, potenza, bilanci energetici e classificazione delle fonti.
- Carbone e petrolio, uno sguardo ai dati: produzione, consumi, riserve, distribuzione geografica e andamento dei mercati.
- Il carbone: origine, composizione, qualità, estrazione, trasporto, impieghi, cokizzazione, gassificazione, liquefazione e tecnologie di riduzione dell’impatto ambientale.
- Il petrolio: caratteristiche merceologiche, attività upstream e downstream, riserve, picco, trasporto, prezzi, OPEC, raffinazione e principali prodotti petroliferi.
- Il gas naturale: origine, composizione, qualità, riserve, produzione, trasporto, prezzi e principali impieghi.
- Rinnovabili, biomasse e biocarburanti: politiche energetiche e ambientali, biomasse, biogas, bioetanolo e biodiesel.
- Fotovoltaico ed eolico: tecnologie, funzionamento, prestazioni, costi, impatti e ruolo nella transizione energetica.
- Il sistema elettrico: produzione, rete, mercato, attori, domanda e offerta, dispacciamento, prezzi e integrazione delle fonti rinnovabili.
INTRODUZIONE ALLE SCIENZE MERCEOLOGICHE: ALLA RICERCA DELLA QUALITÀ
I prodotti alimentari sono un modo semplice ed immediato per spiegare certe tematiche, ognuno di noi è esperto di cibo. È un modo per parlare di qualità di prodotto e spiegare la caratterizzazione merceologica dei prodotti energetici che esamineremo.
Indagine condotta in Francia nel 2015 su un campione di giovani adulti tra i venti e i trenta anni, che indaga le preferenze alimentari e quindi le abitudini di acquisto dal punto di vista del marketing. Per avvicinarci al tema della qualità dobbiamo chiederci però perché il consumatore si comporta in questo modo. ALraverso le motivazioni delle scelte di acquisto ci avviciniamo alla definizione del concetto di qualità di prodotto alimentare, al di là del prezzo noi ricerchiamo la qualità, non solo degli alimentari ma anche del barile di petrolio.
Cosa guida le nostre scelte da consumatori (non consideriamo il prezzo, il brand, la cultura)? Quali sono le qualità che ricerchiamo? Le qualità che cerchiamo sono diverse rispetto alla situazione in cui ci troviamo.
La qualità di un prodotto alimentare può essere definita sotto vari aspetti:
- Organilettico, aquistiamo un alimento perché possiede certe qualità organolettiche, ci piace. 2. Nutrizionale, acquistiamo un alimento perché è salubre (non necessariamente sano, ma ad es. non scaduto), per l’apporto calorico perché necessitiamo di mangiare per avere energia. 3. Comodità d’uso, acquistiamo un alimento perché è facile da usare.
Indagine sulla qualità e le scelte alimentari degli italiani, una delle categoria è la “qualità” ma le restanti categorie (apparenza, prezzo, provenienza, gusto, marca del prodotto, informazioni nutrizionali e così via) sono tutte indici di qualità.
La definizione di qualità è legata alle esigenze del consumatore e al progresso delle conoscenze. Uno dei termini che più si associa al concetto di qualità è la genuinità, un alimento genuino puro viene considerato di qualità, come anche la tipicità, un alimento tipico della nostra zona di provenienza è considerato di qualità, anche se questo non dovrebbe essere sempre vero essendo gli alimenti frutto di un’annata che può essere più o meno buona. Allora cos’è la qualità di un prodotto alimentare?
Definizione presente nella norma ISO 8402 del 1986 che parla della qualità come “Insieme delle proprietà e delle caratteristiche che conferiscono al prodotto la capacità di soddisfare esigenze espresse o implicite”.
Si parla di caratteristiche strutturali e di proprietà funzionali, su questa distinzione si basa il concetto di qualità intrinseca di prodotto. Il consumatore guarda soprattutto alle proprietà funzionali del prodtto, la funzione che svolge il prodotto o l’alimento (o il barile di petrolio). Il produttore è particolarmente interessato alle caratteristiche strutturali. Ad esempio, il consumatore potrebbe ricercare la leggerezza di un pc che è dovuta ai materiali utilizzati dal produttore.
Le caratteristiche strutturali si riferiscono all’oggetto in sé (qualità intrinseca): forma, dimensione, massa, volume, microstruttura, meccaniche, chimiche, microbiologiche, genetiche, della confezione.
Le proprietà funzionali si riferiscono alla relazione fra oggetto e soggetto, sono l’interfaccia tra il prodotto e il consumatore. Guardano all’efficacia della prestazione: sicurezza, igiene, proprietà nutrizionali, proprietà sensoriali; e all’efficienza della prestazione: rese, lavorabilità, flessibilità d’uso, comodità d’uso, conservabilità.
Soddisfiamo i nostri bisogni tramite le proprietà funzionali che variano a seconda delle caratteristiche strutturali sui cui può intervenire il produttore, se il consumatore chiede proprietà diverse il produttore modifica le caratteristiche.
Le nostre decisioni di acquisto non sono influenzate solo dalla qualità intrinseca ma anche dalla qualità del contesto, definita qualità intangibile. La qualità del contesto è riconducibile all’etica, all’ambiente, all’orgine.
L’ambiente inteso ad esempio come provenienza del prodotto è indice di qualità, ad esempio a km zero, è legato al concetto di sicurezza alimentare (es. i capi di bestiamo in Irlanda non sono stati più acquistati per un periodo perché colpiti dalla malattia della mucca pazza). Il km significa riduzione delle immissioni di CO₂.
La qualità intangibile riguarda anche i beni energetici, se pensiamo alla qualità ambientale ed in particoalre a quanto il cambiamento climatico modifichi le nostre scelte energetiche. Ad esempio, potremmo preferire una benzina può essere più “pulita”, il gasolio verde, perché per noi l’ambiente ha un valore. Se siamo a conoscenza che durante la produzione di quel prodotto, ad esempio la lavatrice, l’ambiente è stato inquinato potremmo decidere di non acquistare quel prodotto.
Talvolta l’ambiente inteso come inquinamento modifica la qualità intrinseca del prodotto. Ad esempio se le cozze allevate in un mare inquinato saranno contaminate, la qualità intrinseca del mollusco è stata modificata perché cambiano le sue caratteristiche strutturali.
Origine inteso come tradizione e cultura (es. i triestini convinti che le loro acciughe sono le migliori al mondo).
Etica inteso ad esempio come la religione che si professa, i valori in cui si crede. Ad esempio nel caso dei bambini pakistani che cuciono i palloni da calcio, se per noi il bambino dell’infanzia rappresenta un valore non acquisteremo più questo prodotto. Un altro esempio riguarda i prodotti cosmetici testati sugli animali, per questioni legati all’etica una persona potrebbe non voler acquistare quel prodotto. Etica, religione e mercati sono strettamente legati fra di loro, basta pensare alla vendita di carne macellata solo in un determinato modo secondo la religione islamica. Ancora una volta questo non significa che dal punto di vista organolettico e nutrizionale il prodotto sia migliore di altri, si tratta di qualità intangibile.
Le nostre scelte sono guidate dalla nostra storia, questo non vale solo per il settore alimentare, ad esempio nel settore automobilistico gli italiani sono convinti che le macchina tedesche siano le migliori, ma ciò non significa che queste siano migliori di quelle delle Toyota. La maggior parte delle nostre scelte sono imputabili a questa qualità e non a quella intrinseca.
Talvolta per accertarsi delle qualità intangibili si ricerca la certificazione rilasciata da un ente terzo che certifica che quel prodotto possiede determinate caratteristiche.
Il Grafico di Kano spiega bene il comportamento del consumatore, parlare di qualità significa parlare di ciò che vuole il consumatore. Al momento dell’acquisto di un prodotto noi siamo soddisfatti nel momento in cui le nostre aspettative sono soddisfatte, quando la qualità percepita del prodotto è uguale o superiore alla qualità da noi attesa. Kano categorizza gli attributi in tre dimensioni: basici, di performance, di piacere. Gli attributi basici sono quelli che chiediamo di base in un prodotto, ad esempio il cellulare tempo fa doveva soddisfare il requisito di telefonare, adesso chiediamo che basicamente possa fotografare, cercare su internet e così via. Il concetto di qualità e di attributi basici è estremamente dinamico. La performance cresce linearmente, desideriamo che sia sempre più elevata. In termini di mercato questo significa che gli attributi basici servono per avere accesso sul mercato, gli attributi di piacere servono per battere la concorrenza e primeggiare. La soddisfazione per gli atributi grafici cresce con rendimenti marginali decrescenti, ad esempio, dopo tre volte che regaliamo un mazzo di fiori alla quarta viene considerato un attributo basico.
INTRODUZIONE AL LIFE CYCLE THINKING (LCA)
L’approccio del ciclo di vita è il punto di vista fondamentale per parlare di energia e all’ambiente.
Ad esempio, c’è un grande dibattito su quanto inquina l’auto elettrica, se meno o più delle altre. La risposta è che dpende da dove proviene l’energia, dal suo ciclo di vita. Questo vale anche per un prodotto alimentare, per valutare l’impatto ambientale di una mela dovremmo guardare alla strada che ha fatto per arrivare sugli scaffali del supermercato, due mele diverse hanno impatti diversi oltre che il costo e qualità nutrizionali diverse. L’impatto ambientale non è legato solamente all’ultima fase del ciclo di vita, ciò che in inglese viene definito drainpipe, tubo di scarico, ma a tutto il percorso del prodotto.
“[…] Sono le cose materiali, gli oggetti, le merci, le uniche cose che contano. Minerali, pietre, prodotti agricoli, fibre tesili, prodotti agricoli e forestali, eccetera, sono beni materiali forniti dalla natura, i quali vengono trasformati — mediante il lavoro umano — in oggetti, macchine, indumenti, cibo: nelle merci che acquistiamo nei negozi, che usiamo ogni giorno. […]Quando abbiamo mangiato il pane, o bruciato la benzina in un motore, o letto un giornale, gli oggetti usati, e i loro prodotti di trasformazione — con il loro carico di materia, di atomi e di molecole — continuano a esistere, anche se vengono gettati via, “rifiutati”. […]solo una parte dei materiali iniziali si ritrova nei prodotti finali; il resto viene gettato nell’ambiente come scorie o rifiuti.” (Giorgio Nebbia).
Grafico sulla produzione di energia elettrica (una parte dell’energia prodotta) in % in Spagna penisulare a sinistra e in Italia destra nel 2016.
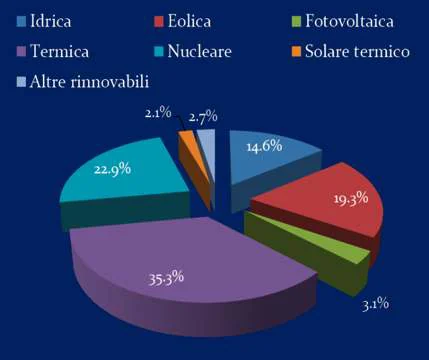
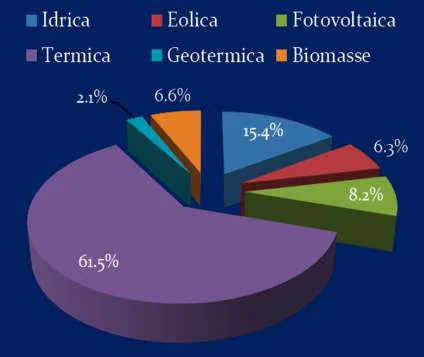
Sul grafico dell’Italia manca l’energia nucleare, l’energia termica è aumentata. L’offerta energetica è diversa rispetto al paese. Confrontando statistiche diverse troveremo voci aggregate diverse. Da questi dati vediamo che il rinnovabile è presente.
Grafico sulla domanda di energia elettrica nel 2021 in Spagna penisulare, dati provvisori perché quelli consolidati sono lenti ad arrivare. In questo grafico troviamo anche in modo specifico la fonte primaria che prima era invece inclusa all’interno della voce.
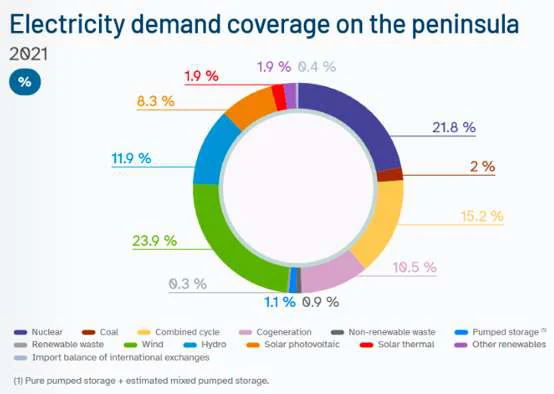
Parlare di energia e parlare di energia elettrica sono due cose diverse.
Grafico sui consumi energetici mondali del 2022. Le percentuali sono molto diverse rispetto alle precedenti: il petrolio è del 31,6%, il gas è del 25,8%, il carbone del 26,7%. Questo accade perché non stiamo più parlando di energia elettrica dove le rinnovabili hanno ormai un certo peso, più o meno importante rispetto al paese. Oltre l’80% del nostro sistema economico e della nostra società dipende ancora dai combustibili fossili, non rinnovabili, ad esaurimento, con tutto ciò che comporta a livello economico ed ambientale, perché abbiamo a che fare con una risorsa finita che emette CO₂ una volta bruciata.
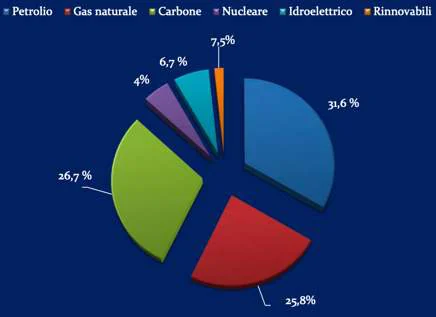
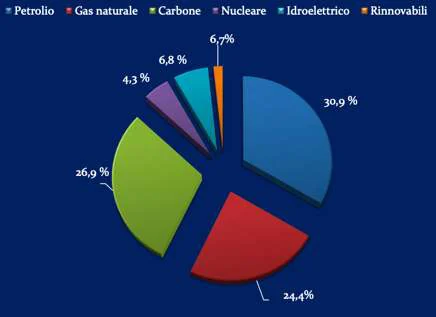
Grafico sui consumi energetici mondali del 2021. Dal 2021 al 2022 (grafico sopra) la situazione non è molto cambiata. Le rinnovabili sono passate dal 6,7% al 7,5%, ma la parte dei combustibili fossili ha perso pochi punti percentuali.
Grafico sui consumi energetici mondali del 2019.
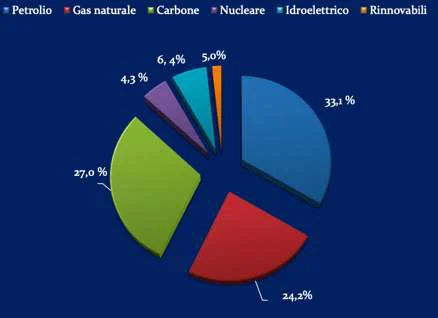
Guardano a questi grafici vediamo che l’idroelettrico non viene compreso tra le fonti rinnovabili, fa storia a sé perché è una “vecchia” fonte energetica rinnovabile, importantissima nel nostro paese. Rispetto alle altre rinnovabili, considerate “nuove”, il suo spicchio è significativo in termini percentuali. All’interno delle “nuove” rinnovabili troviamo sicuramente solare- fotovoltaico.
Il nucleare appartiene alle fonti non rinnovabili, sostanzialmente la differenza con i combustibili fossili è che non è combustibile.
Grafico sull’energia da fonti rinnovabili nel 2017 in Italia per settore di utilizzo del GSE (Gestore del sistema elettrico): elettrico, termico, trasporti.
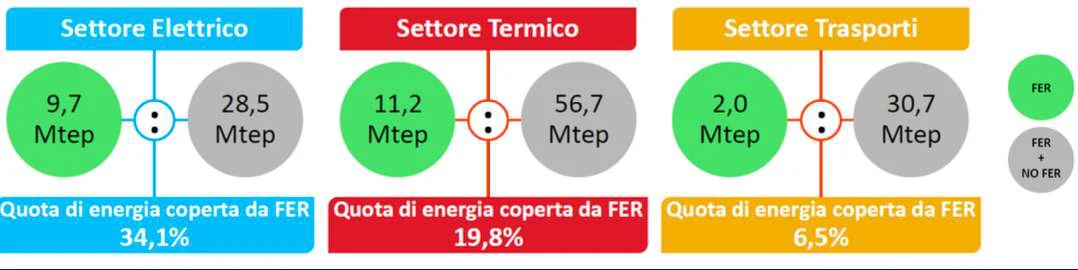
Classica distinzione dell’economia per guardare al rapporto energetico di ogni settore. Le FER sono le fonti energetiche rinnovabili e NO FER le non rinnovabili. Nel 2017 il 34% del settore elettrico era rinnovabile, adesso dovrebbero essere all’incirca il 40%. Il 20% del settore termico era rinnovabile mentre il settore dei trasporti sono il 6,5%. Questo grafico esprime il ritardo che c’è rispetto al 2030 (transizione energetica) di diversi settori. Elettricità significa energia rinnovabile, che serve soprattutto ad essere trasformata in questo vettore energetico che ha la forma di energia elettrica. In Italia siamo particolarmente indietro nel settore dei trasporti dove ancora il settore dominante è quello del petrolio e di tutti i suoi derivati (gasolio, benzina, gpl che in parte è un derivato petrolifero e in parte è ottenibile con dal gas naturale).
Esistono diverse unità di misura dell’energia. Il Mtep (mega tonnellate equivalenti di petrolio) è parte del linguaggio comune ma non è l’unità di misura standard riconosciuta universalmente, nonostante questo è molto diffuso e questo indica quanto il ruolo esercitato dal petrolio sia estremamente significativo nel mercato mondiale. Il nosto mondo si basa ancora fondamentalmente sul petrolio, dai dati precedenti sappiamo che oltre il 30% del paniere energetico mondiale è costituito dal petrolio, oltre 1/3 della nostra economia è fortemente dipendente dal petrolio.
2. Combustibili fossili, CO₂, clima ed efficienza
COMBUSTIBILI FOSSILI (CARBONE, GAS, PETROLIO) E CO₂
Il tema centrale di questo corso è il rapporto tra energia e ambiente, parlare di transizione ecologica significa parlare di transizione energetica. Stiamo assistenzo ad un cambiamento epocale nel quale ci stiamo affrancando (rendere libero da uno stato di soggezione) dai combustibili fossili ed entrando in una nuova era delle energie rinnovabili.
Cosa significa combustibile fossile? Combustibile indica che avviene una combustione, che è il processo nel quale del carbonio, una sostanza organica, si incontra con l’ossigeno ottenendo CO₂. Questo processo ha una valenza ambientale perché CO₂ significa impatto ambientale. Dal punto di vista economico è più interessante l’aggettivo “fossile”, una sostanza fossile è una sostanza che si è formata milioni e milioni di anni fa, una risorsa non rinnovabile che ha una fortissima connotazione di finitezza, che non sarà più disponibile per il nostro sistema economico.
La necessità di una transizione energetica o ecologica è scaturita da tre principali motivi:
- I combustibili fossili sono risorse che vanno rapidamente esaurendosi. 2. Il loro utilizzo provoca gravi danni all’ambiente e alla salute dell’uomo. 3. Esiste una forte disparità nei consumi. Un mondo che si basa sul fossile è un mondo pieno di diseguaglianza. L’aspetto sociale è uno dei tre pilastri della sostenibilità. Dall’immagine del mondo durante la notte vediamo che una parte molto piccola è illuminata ed è quella che ha energia, nella fattispecie elettrica, mentre il resto ne è sprovvisto.
Questi numeri rappresentano le differenze tra i tre combustibili fossili, ciascuno produce delle emissioni diverse. Dal punto di vista ambientale è quindi importante quale tipo di combustibile fossile viene scelto. Il carbone dal punto di vista ambientale è la risorsa più impattante, ogni volta che brucio tikg di carbone vengono emessi in atmosfera circa 3,7 kg di CO₂. Per questo motivo è stata avviata la dismissione del carbone come fonte energetica.
- 1 kg carbone = 3,66 kg CO₂
- 1 kg benzina = 3,08 kg CO₂
- 1 kg metano = 2,74 kg CO₂
N.B.: il metano è uno dei gas naturali.
È corretto fare un confronto di questo tipo per capire quale combustibile fossile impatta di più a livello emissivo? No, perché non otteniamo la stessa energia da tikg di carbone e da tikg di metano. Per fare un confronto corretto dobbiamo conoscere l’energia che otteniamo da queste materie prime, quindi il potere calorifico.
POTERE CALORIFICO
Parziale C O₂ → CO + Q1 (2.450 kcal/kg MJ/kg)
CO O₂ → CO₂ + Q2 (5.400 kcal/kg MJ/kg)
Completa C + O₂ → CO₂ + Q3 (7.850 kcal/kg MJ/kg)
Nella reazione chimica troviamo il carbonio, una sostanza organica, e l’ossigeno in diverse quantità, 1/2 o 1 di O₂, che significa lavorare in carenza o in eccesso di ossigeno, la combustione può essere completa o parziale. Nel caso di combustione parziale otteniamo la quantità di 2.450 kcal/kg o 10,2 MJ/kg di energia, se continuata altri 5.400 kcal/kg o 22,6 MJ/kg. Nel caso di combustione completa bruciamo in eccesso ossigeno per ottenere la quantità di 7.850 kcal/kg o 32,8 MJ/kg. Vogliamo spingere la combustione fino ad ottenere la massima quantità possibile di energia ed avere efficienza, indipendentemente dal combustibile fossile utilizzato. A noi interessa la combustione completa.
Abbiamo già tre unità di misurare per esprimere il concetto di energia kcal/kg, MJ/kg, Mtep.
Il tenore d’idrogeno eleva il potere calorifico. Il calore di combustione (Q) dell’idrogeno puro sviluppato dalla reazione H O₂ → H₂O + Q è uguale a 33.900 kcal/kg, (141.4 MJ) ovvero 2.840 kcal/m3, assai maggiore di quello del carbonio puro.
Nella chimica del carbonio è compresa anche l’idrogeno che ha un potere calorifico enorme di 5 volte il potere calorifico del carbonio, conoscendo la composizione di carbonio e idrogeno di un idrocarburo automaticamente sappiamo la quantità di energia che possiamo ottenere in teoria. Tutto il resto è impurezza, elementi chimici che non ci interessano, per ottenere energia sono importanti carbonio ed idrogeno.
Grafico sui tre scenari che esplorano l’incertezza riguardo alla velocità e alla forma della transizione energetica fino al 2050, la fonte è l’Energy Outlook del 2023 della BP cioè British Petroleum, un’azienda petrolifera. Parliamo di CO₂ equivalente espressa in Gt, giga (miliardi di) tonnellate. Nel grafico troviamo tre diverse traiettorie che corrispondono ai tre diversi scenari. Il primo prende il nome di New Momentum o Business as usual (BAU), il futuro viene ipotizzato sulla base di quello che avviene oggi senza particolari mutamenti, utilizzando i parametri attuali, vediamo che le politiche attuali porterebbero ad un leggero miglioramento dai 40 Gt di CO2e di oggi ad un discesa intorno ai 30 Gt di CO2e nel 2050, quindi una riduzione del 20%. Il secondo scenario è quello Accelerated nel quale si raggiungono circa le 10 Gt di CO2e e che si dovrebbe verificare nel caso in cui venissero attuate delle politiche ambientali più spinte/accelerate. Il terzo scenario Net
Zero con un drastico abbattimento delle emissioni è quello che si verificherebbere nel caso in cui le persone e la società nel suo complesso cambiassero le loro abitudini.
Grafico. Il futuro dell’energia globale è dominato da quattro trends:
- Il declino del ruolo degli idrocarburi 2. La rapida espansione delle rinnovabili 3. L’incremento dell’elettrificazione 4. L’utilizzo crescente di idrogeno a basso contenuto di carbonio
L’entità di questi quattro trend dipenderà dallo scenario che prevarrà per ognuno. Nell’ottica di una decarbonizzazione spinta la quota di combustibile fossile rispetto all’energia primaria sarà marginale nel 2050, se invece le politiche attuate rimarranno quelle di adesso passeremo dall’80% al 60% nel 2050 (scenario bao) cioè una catastrofe per quanto riguarda la CO₂ e tutto il pianeta. Contemporaneamente dovrebbe verificarsi un aumento della quota di fonti rinnovabili. La transizione energetica si può tradurre come il passaggio dal grafico dei combustibili fossili a quello delle rennovabili, i due sono perfettamente speculari. La quota di elettricità sul totale dei consumi energetici finali è destinata inevitabilmente a salire perché energia rinnovabile (pale eoliche, pannelli fotovoltaici, dighe) significa fondamentalmente energia elettrica oggi. L’energia elettrica a livello mondiale è oggi è il 20% cioè 1/5 di tutta l’energia consumata. Il più discusso è il quarto grafico, l’idrogeno è un tema di grande dibattito sul quale è intervenuto anche l’Agenzia internazionale per l’energia (IEA). Il low carbon hydrogen è un idrogeno a poco impatto ambientale, rispetto all’idrogeno che proveniendo dal metano produce tante emissioni. L’idrogenizzazione del sistema è un obiettivo ma è una strada molto complicata. Parlare di idrogeno a poco impatto ambientale significa parlare di rinnovabile.
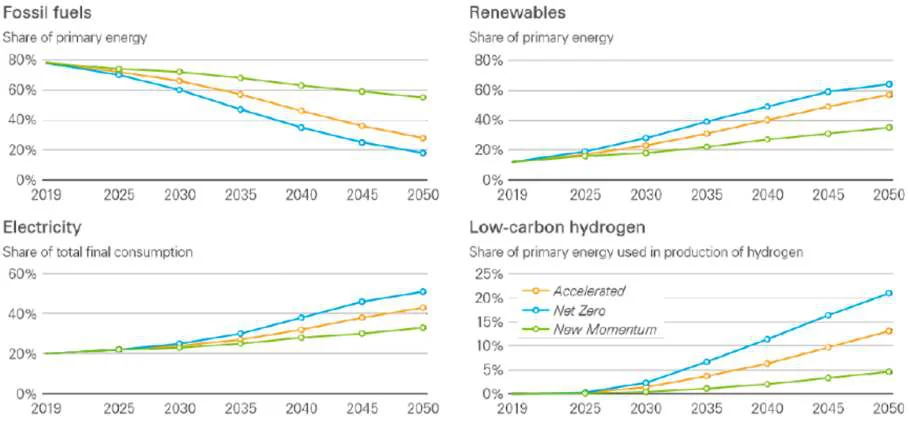
Grafico sui picchi della domanda finale di energia nei tre scenari man mano che i guadagni in termini di efficienza energetica accelerano, serie storica dal 2000 al 2050 (compiere la stessa operazione consumando meno energia). EJ (exajoule) perché le quantità in gioco sono enormi. Arrivare ad una decarbonizzazione significa ridurre i consumi, smettendo di fare quella determinata operazione o facendola in modo più efficiente. Vediamo che tra uno scenario e l’altro cambia pesantemenre il mix energetico, cambia il rapporto di forse delle diverse forze nel mercato energetico. Nel net zero la quota dei fossili è minima.
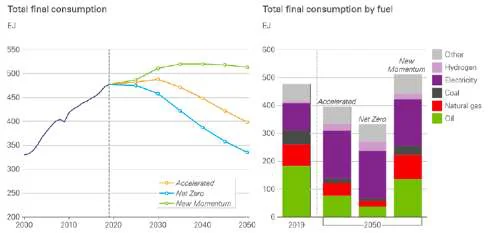
Nell’Outlook 2022, dati 2021 non consolidati, le proiezioni future tengono conto della pandemia.
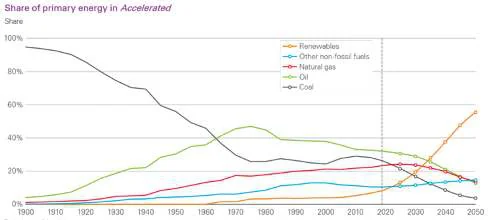
L’Outlook 2023 è stato invece influenzato dalla Guerra Russia-Ucraina e dall’Infation Reduction Act (IRA), il maggiore programma di stimolo pubblico nel settore energetico degli Stati Uniti varato nel 2022 che consiste in una spinta ad aumentare la quota di energia rinnovabile con agevolazioni e incentivi che hanno creato una distorsione del mercato energetico.
Le proiezioni tengono conto della guerra Russia-Ucraina, stimando che questa ha avuto un grande impatto sul GDP mondiale diminuendolo. Nello scenario accelerato, cioè quello intermedio, questo si traduce in una riduzione dei consumi totali dovuti in parte all’aumento dell’efficienza e in parte alla diminuzione del GDP mondiale che ha rallentato l’economia.
GLI INTERVENTI PIÙ SEMPLICI
L’intervento più semplice è quello di migliorare l’efficienza, invece il più complicato ma possibile è quello di utilizzare fonti di energia rinnovabili. Infatti, per ridurre le emissioni di CO₂ dobbiamo utilizzare meno combustibile fossile oppure utilizzare altre fonti energetiche non combustibili. Migliorare l’efficienza significa diminuire nel tempo i costi assumendo un ruolo importante per il consumatore, ma non solo delle produzioni ma in termini di impatto ambientale.
Esempio. In un quarto di secolo, dal 1975 ai primi anni 2000, in America sono riusciti ad ottenere delle riduzione nell’utilizzo dell’energia e quindi delle emissioni legate al consumo energetico: il
30% nelle raffinerie petrolifere, il 40% nella produzione di composti chimici, il 45% nella produzione di acciaio, il 58% in quella di alluminio, il 42% in quelle di carta e pasta di legno, il 38% in quella di cemento. Classici esempi di settori produttivi energivori importanti.
LIFE CYCLE THINKING (LCA)
Per confrontare in modo corretto è necessario utilizzare la metologia del life cycle thinking. L’impatto ambientale di un prodotto deve essere valutato sulla base del suo intero ciclo di vita, dalla culla alla tomba (from the cradle to the grave).
Ad esempio, un tempo per misurare l’inquinamento di un automobile si considerava solamente il momento del suo utilizzo, quanto emette il tubo di scappamento in atmosfera, anche se questo è corretto non è sufficiente perché la macchina è stata prima costruita ed il combustibile prodotto, fasi in cui ci sono stati dei consumi energetici e delle emissioni.
Nell’esempio del quaderno di carta, la culla è la gestione sostenibile della foresta che porta a meno emissioni, ma anche le fasi successive devono essere sostenibili: trasporto, produzione, utilizzo, la fine vita (es. la carta potrebbe essere riciclcata). Tutto ciò che avviene durante la vita cambia la prospettiva ambientale. Per sapere quale sia la fonte energetica che inquina meno dobbiamo vedere qual è la sua storia.
Normalmente LCA si fa utilizzando un software. Iniziamente bisogna descrivere il nostro sistema di partenza costituito da una serie di processi (acquisizione materie prime, fabbricazione, uso o riutilizzo o manutenzione, riciclaggio o gestione dei rifiuti) che portano il prodotto dalla culla alla tomba, per ciascuno dei processi c’è un entrata di materie prime e di energia (input) ed un’uscita come le emissioni atmosferiche, le acque reflue, rifiuti solidi, co prodotti, altre emissioni (output).
Un’espressione che descrive bene il ciclo di vita è “from well to wheel” cioè dal pozzo di petrolio alla ruota dell’automobile, questa è la vita. L’energia cinetica, l’energia associata al movimento, è ciò che ci serve per far funzionare la ruota, per ottenerla possiamo utilizzare il pozzo di petrolio ad esempio situato in Arabia Saudita.
Esempio sull’elettricità delle biomasse: discorrendo di EROEI. Le biomasse (es. legno) sono fonti rinnovabili, transizione energetica può significare la creazione di elettricità a prtire dalla biomassa legnosa. Consideriamo nell’esempio una foreste di pioppio SRF (short rotation forest), una foresta che cresce molto rapidamente una volta tagliata.
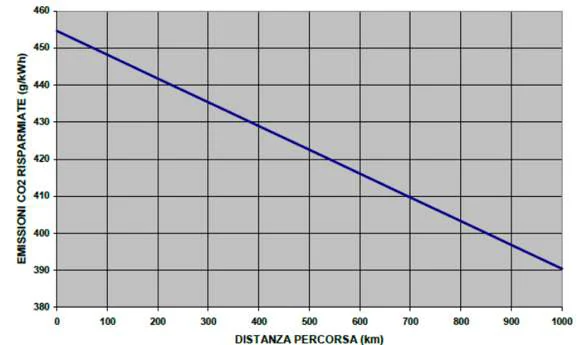
- In termini energetici è conveniente bruciare biomassa legnosa per ottenere elettricità? 2. Dal punto di vista delle emissioni, quanta CO₂ emettiamo? 3. Fino a quale distanza sarà conveniente tagliare legna?
Le due fasi del ciclo di vita importanti per quanto riguarda il consumo di energia e le emissioni di CO₂ sono il trasporto e la gestione forestale, nella quale vengono utilizzate delle attrezzature che sono alimentate con derivati petroliferi che consumano ed emettono CO₂. Quanto consumiamo e quanto emettiamo nelle due fasi dipende dalla distanza.
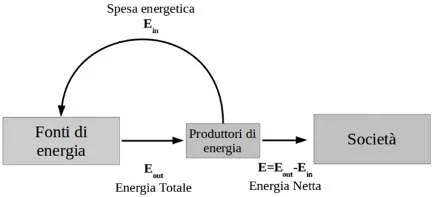
Alla società arriva una certa quantità di energia, ma per far si che ciò avvenga abbiamo dovuto investire energia prima. Ritornando al concetto di well to wheel o well to tank (serbatoio), per far in modo che la benzina arrivi disponibile a noi diventi energia cinetica che ci permetta di utilizzare le macchina diventando energia per la società abbiamo dovuto impiegare energia e denaro per estrarre il petrolio, trasportarlo, raffinarlo e questo significa CO₂ perché l’80% mediamente di energia che usiamo deriva da combustibile fossile quindi significa necessariamente emissioni di CO₂.
L’EROEI - Energia restituita su energia investita, è il rapporto tra energia in uscita ed energia in entrata, che può essere approssimata dall’energia netta. L’EROEI deve essere maggiore o uguale ad 1, se è minore di uno si parla più di sorgente di energia ma di pozzo di energia.
Dal grafico corrispondente all’esempio vediamo che anche a 1000 km di distanza dal punto di vista energetico è vantaggioso utilizzare la biomassa legnosa per produrre energia (prendere la legna, bruciarla e così via).
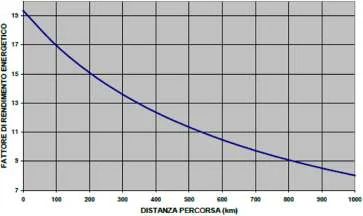
Piuttosto che chiederci quanta CO₂ si crea in tutto il percorso forse ha più senso chiedersi per 1 kWh ottenuto da biomassa legnosa quanta CO₂ viene risparmiata rispetto al chilowattora (kWh) “normale”, ottenuto da un mix energetico standard che in Italia è ottenuto per una % dal fotovoltaico, una % dal gas naturale e così via, perché ciò che ci interessa è l’energia che arriva alla società che possiamo però ottenere in modi diversi. Mediamente nel 2010 per fabbricare un kWh bisognava emettere 500g di CO₂, oggi circa 300-350g di CO₂ perché il mix energetico è cambiato. Man mano che ci allontaneremo risparmieremo meno, ad una distanza di 1000 km il risparmio energitico era di circa 390g di CO₂, se cambia il mix energetico e quindi la produzione di CO₂ cambia anche questo grafico. Il grafico può cambiare anche nel caso in cui cambi la tecnologia nella produzione della legna, ad esempio passare dall’uso di una sega a cherosene ad una elettrica (da dove arriva quell’energia elettrica?).
→ strettissimo legame tra energia, economia ed impatto ambientale, soprattutto CO₂; il tutto è collegato ad eventi esterni come la pandemia e le guerre.
CO₂: IL CAMBIAMENTO CLIMATICO
Nella prima pubblicità vediamo sul cartellino la CO₂ calcolata sul ciclo di vita del pomodoro, l’immagine tocca il tasto della qualità intangibile (qualità ambientale) e comunica che per l’impresa l’ambiente rappresenta un valore, mentre la qualità intrinseca (organolettica) va in secondo piano. Se per noi l’impatto climatico è importante saremo portati a preferire un pomodoro coltivato vicino a Trieste piuttosto che il pomodoro più buono ma coltivato in Sicilia.
La pubblicità Toyota nella quale vengono confrontati sulla scala dei consumi energetici la macchina e la pecora è un esempio di come la pubblicità usa il tema ambientale (ambiente come valore) per vendere un prodotto. Il confronto deriva dal fatto che i ruminanti emettono metano (gas) mentre le macchine CO₂. È una pubblicità ingannevole perché la pecora inquina meno.
Il tema della mobilità è al centro del dibattito sul cambiamento climatico perché il settore dei trasporti è un settore critico per quanto riguarda le rinnovabili e quindi le emissioni di CO₂. Mettendo a confronto confronto le emissioni di CO₂ di una vecchia panda dei diversi carburanti vediamo che c’è una differenza signficativa negli impatti ambientali:
- 1.610 g per litro di Gpl consumato - 2.380 g per litro di benzina consumato - 2.650 g per litro di gasolio consumato - 2.750 g per kg di metano consumato
Dovremmo considerare la CO₂ emessa per caloria ottenuta e non per chilo. Inoltre calcolare l’impatto ambientale in termini di CO₂ non è sufficiente perché bisogna considerare anche tutti gli altri inquinanti. Per confrontare le emissioni di CO₂ dobbiamo considerare il rendimento dei combustibili, i motori relativi a questi combustibili, cioè i grammi di CO₂ emessi per chilometro percorso.
- Alimentato a metano, consumo 4,1 kg/100 km, emissioni 113 g/km
- Alimentato a gasolio, consumo 4,3 l/100 km, emissioni 114 g/km - Alimentato a Gpl, consumo 7,2 l/100 km, emissioni 116 g/km - Alimentato a benzina, consumo 5,6 l/100 km, emissioni 133 g/km
Dove sono stati calcolati questi valori, dal tubo di scappamento o considerando l’intero ciclo di vita? È importante considerare l’intero ciclo di vita sia dal punto di vista dell’EROEI e sia dal punto di vista delle emissioni perché ad esempio la produzione di metano potrebbe essere più impattante in termini di emissioni rispetto al gasolio o alla benzina.
CO₂ = EFFETTO SERRA = CAMBIAMENTO CLIMATICO
Esiste un ciclo del carbonio, ciò che per noi è interessante è la parte relativa ai combustibili fossili cioè del carbonio che si è concentrato, è stato intrappolato in milioni di anni. Noi uomini abbiamo alterato questo equilibrio sfruttando i combustibili, estraendoli e brucciandoli abbiamo trasformato il carbonio in CO₂. Da qui il legame tra energia (quindi combustibili fossili perché sono l’80% della fonte utilizzata) e CO₂.
Effetto serra: 1) i raggi del sole attraversano l’atmosfera e riscaldano la superficie terrestre; 2) dalla superficie terrestre, il calore si irradia nell’atmosfera sotto forma di radiazioni infraroesse; 3) circa il 30% della radiazione infrarossa si perde nello spazio; 4) in condizioni naturali, circa il 70% della razione infrarossa è assorbito dal vapore acqueo e dagli altri “gas serra” presenti i atmosfera. Tali gas agiscono come pannelli di vetro in una serra intrappolando il calore e riflettendo di nuovo sulla superficie terrestre; 5) Quando aumento la concentrazione del gas serra in atmosfera, cresca la quantità di calore intrappolato e riflesso. Gli oceani si riscaldano e liberano più vapore acqueo, che a sua volta può incrementare l’effetto serra.
L’efffetto serra è quello che avviene all’interno delle serre. L’esempio più eclatante è quello dell’automobile, se restiamo all’interno di un automobile in una giornata molto soleggiata ma fredda fuori staremo bene perché godremo dell’effetto serra, la luce entra attraverso il vetro ed i raggi infrarossi rimangono intrappolati all’interno. Grazie all’effetto serra noi possiamo vivere sulla terra, se non ci fosse la temperatura del pianeta sarebbe drasticamente più bassa. Il problema è che l’accumulo di gas ad effetto serra ha alterato l’equilibrio tra raggi assorbiti e raggi riflessi, intrappolando una quantità maggiore di calore.
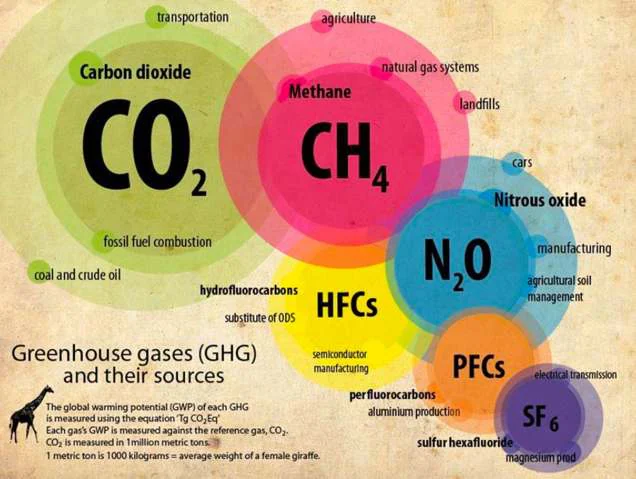
Tra i gas ad effetto serra, in inglese Greenhouse gasese (GHG), la CO₂ è quella più nota ma ci sono altre molecole che con “intensità” diverse hanno l’effetto di intrappolare la radiazione infrarossa, da qui deriva la denominazione “equivalente” perché rapportiamo queste altre molecole alla CO₂, cioè esprimiamo gli altri gas ad effetto serra a in termini di CO₂. Ciò che interessa a noi come economisti è la fonte, la materia prima, il settore produttivo perché se CO₂, metano, monossido di carbonio, l’idrofluorocarburi e così via sono un problema bisogna capire da dove questo ha origine. CO₂ significa essenzialmente combustione dei combustibili fossili che interessa anche il settore dei trasporti. Il metano è legato al settore primario (settore agro- zotecnico), nel quale però si usano mezzi che sfruttano diverse fonti di combustibili fossili e quindi ricadiamo nuovamente nella CO₂. Vediamo dall’immagine che le altre sostanze sono meno importanti per l’apporto al fenomeno e legati a settori specifici. Il grande tema è quello del combustibile fossile e del settore alimentare. Al settore food nel suo insieme (settore primario, agroforestale, agrozootecnico, trasporto, trasformazione del cibo) è imputabile un terzo del totale di emissioni dei gas ad effetto serra.
Il Global Warming Potential (GWP), potere di riscaldamento, è un indice che misura “l’intensità”, cioè esprime il contributo all’effetto serra di un gas serra relativamente all’effetto della CO₂.
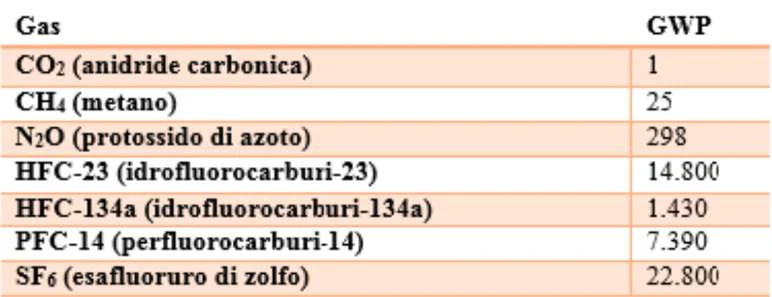
*il metano è 28.
L’Intergovernmental Panel On Climate Change (IPCC), gruppo intergovernativo di esperti sul cambiamento climatico, è il principale organismo internazionale per la valutazione dei cambiamenti climatici. È il panel che in base a studi diversi decide il GWP, che può quindi cambiare nel tempo. l GWP che utilizziamo considera convenzionalmente un intervallo temporale di 100 anni, considerando intervalli diversi otterremo risultati diversi.
Se emettiamo in atmosfera un grammo di metano è come se emettessimo 28 grammi di CO₂, se emettiamo un grammo di protossido di azoto è come se emettessimo 298 grammi di CO₂. Facciamo la somma della CO₂ equivalente moltiplicando per questi fattori. Se abbiamo 10 kg di CO₂ e 10 kg di metano avremo emesso in totale 290 kg di CO₂ equivalente, perché i 10 kg di metano si comportano/assorbono/hanno un effetto serra equivalente a 280 kg di CO₂.
Circa i 2/3 delle emissioni totali in termini di CO₂ equivalenti sono CO₂ da combustibili fossili Eliminando i combustibili fossili avremmo risolto per 2/3 il problema dei gas ad effetto terra. Il 10% delle emissioni totali è derivato da CO₂ da uso del territorio, un esempio tipico è quello della deforestazione. Il 24%, quasi 1/4, delle emissioni sono gas diversi dalla CO₂.
La quota dei combustibili fossili si suddivide in carbone petrolio e gas naturale Mentre nella quota dei gas diversi dalla CO troviamo il 5% di metano derivante da processi energetici. Semplificando, considerando la transizione energetica tra combustibili fossili e metano arriviamo al 71%. Il metano è un tema centrale non solo dal punto di vista agrozootecnico ma anche dal punto di vista energetico a causa delle perdite a livello di produzione e trasporto, ogni grammo perso di metano perdiamo 28 grammi di CO₂.
I contributi di ciascun combustibile fossile all’emissione di CO₂ dipendono dalla quantità consumata che può essere modificata e dai kg di CO₂ emessi per kg di carbone o petrolio o gas naturale, rispettivamente 3,66 – 3,08 – 2,74, che non possono essere modificati. Il problema è dato soprattutto dal carbone perché per ogni kg consumato otteniamo 3,66 kg di CO₂, per questo motivo si parlava prima di phase out (eliminazione), e adesso di phase down (riduzione) del carbone.
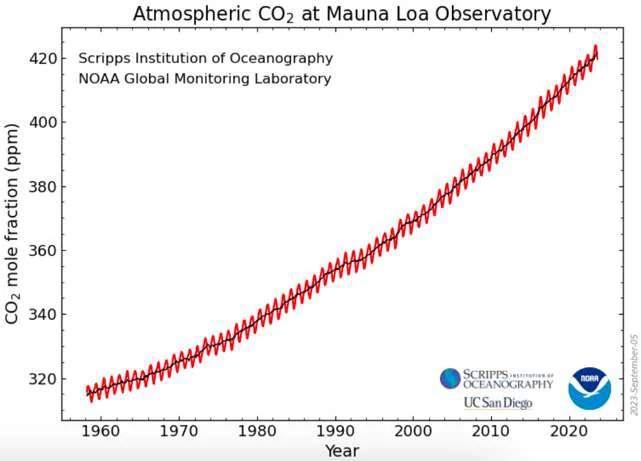
Dal 1958 in Mauna Loa, un vulcano delle Hawaii, viene misurata la concentrazione della CO₂ che vediamo essere incessantemente aumentata a livello globale, la CO₂ non ha confini, aumenta ininterrottamente anche se non in modo regolare. L’ultimo dato disponibile è quello di 420 parti per milione (1 su 10 alla sesta, ppm), se noi abbiamo un milligrammo su un kg abbiamo una parte per un milione. Nell’era preindustriale nel 1880 le concentrazioni erano di 280 parti per milione.
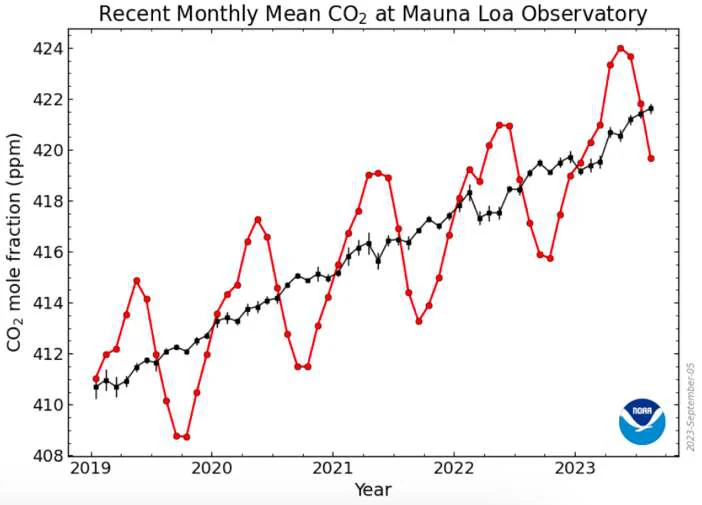
Oltre al generale andamento crescente perché ci sono andamenti staglionali? Gli andamenti stagionali dipendono da un fattore naturale, da maggio in poi quando le piante escono dalla quiescenza lavorano molto e assorbono tanta CO₂, quindi tra la primavera e l’estate c’è una diminuzione del picco di concentrazione. Una questione oggetto di dibattito è che l’andamento stagionale non è uguale in tutte le parti del mondo, le varie analisi sulla concetrazione restituiscono andamenti stagionali un po’ diversi, più o meno marcati, questo perché l’attività fotosintetica è diversa nelle varie parti del mondo perché abbiamo zone più o meno ricche di vegetazione.
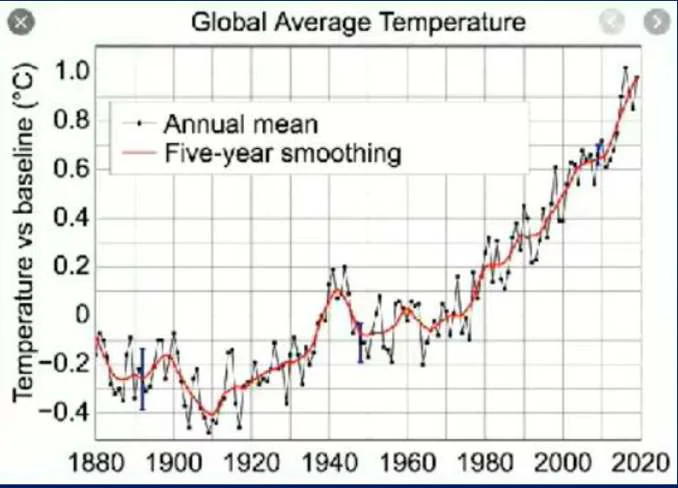
Grafico sulla crescita della temperatura globale, sono valori medi, qui lo zero è il 1880, rispetto a quell’anno c’è stato un aumento ma anche una diminuzione in un periodo spiegata con l’emissioni in atmosfera di derivati dello zolfo, solfati, che vanno a raffredare nonché ad oscurare. Sostanzialmente le temperature sono aumentate e tendono ancora ad aumentare, sovrapponendo gli ultimi due grafici, al di là dell’unità di misura, possiamo assistere allo stesso fenomeno , un aumento della concentrazione della CO₂, il principale gas ad effetto serra, e un aumento delle temperature.
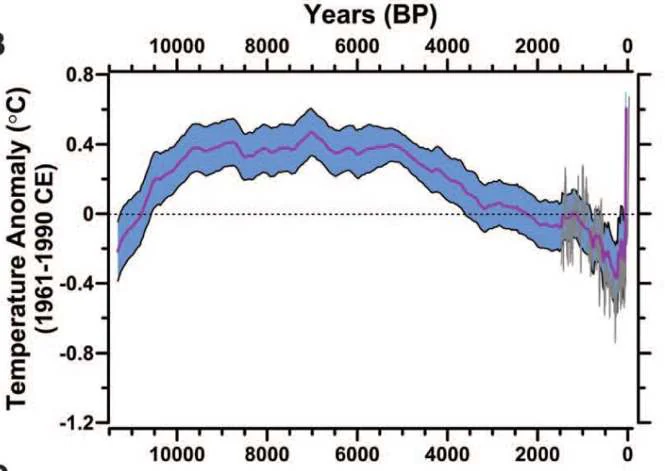
Questo grafico è noto come il grafico a forma di mazza da hockey, sono temperature ricostruite con un importante margine di errore come vediamo dalla banda. Dal grafico emerge che al di là di una certa variabilità naturale del clima, quello che sta accadendo oggi sta accadendo in un tempo molto ristretto e si tratta di valori mai raggiunti precedentemente questo rispetto al valore medio del periodo standard 1961-1990.
Il cambiamento climatico significa aumento degli eventi estremi: pioggia, incendi, uraganni, tornado, meno ghiaccio ai poli. Il grafico mostra come si sia ridotta la superficie del ghiaccio artico e come questo sia stato cambiamento molto intenso in un lasso di tempo ristretto come quello osservabile nel grafico della mazza da hockey. Anche per il vino riscontriamo un andamento molto simile, delle oscillazioni e poi un picco, un outliner. I dati si fermano al 2003, un anno molto caldo. È interessante perché riguarda un settore economico importante, questi dati si riferiscono alla Francia e alla differenza di inizio vendemmia, che prima era intorno a settembre/ottobre mentre adesso è molto prima, il 31 agosto è la data standard rispetto a questo abbiamo uno sfasamento. Grafico sulla fioritura dei ciliegi giapponesi per la quale stiamo assistendo ad un anticipo. Tutti questi grafici ci dicono che sta accadendo qualcosa di importante in un momento storico molto ristretto.
Grafico sulle proieizioni (ipotesi) del numero di giorni molto caldi, con temperatura apparante (temperatura percepita) maggiore di 40 °C. Questa proiezione mostra al 2100 come il meditteraneo rapprensenti uno spot, i giorni con temperature al di sopra dei 40°C diventeranno tanti. Il cambiamento climatico avrà un impatto molto forte sui settori di interesse dell’economia (es. settore immobiliare).
Il futuro della montagna, degli sport invernali è legato a questi grafici, la linea della neve si sta alzando, non è sufficiente sparare neve artificiale tralasciando l’impatto ambientale, per certe stazioni turistiche dove l’inverno diventa fondamentale la riconversione di certe attività e la riqualificazione delle aree montane.
Alla domanda se la responsabilità del cambiamento climatico è antropica, la risposta cambia in funzione della professione di chi viene intervistato, in particolare il 97% degli esperti rispondono sì. La percezione del problema cambia anche a seconda del paese di appartenenza dell’intervistato.
Grafico del 2015 sui possibili scenari futuri dell’alzamento delle temperature rispetto alla situazione preindustriale considerando le emissioni globali di CO₂ equivalente. Se non agiamo e non attuiamo politiche ambientali, scenario BAU, arriveremo ad un aumento di 4.5°C. Se vengono considerati parametri INDCs, i contributi nazionali decisi a Parigi nella famosa Cop del 2015, che sono degli impegni presi dai paesi per ridurre le emissioni, si arriverà ad un valore di 3.5°C. In realtà, quello che è necessario è il percorso di decarbonizzazione con il raggiungimento di 2°C, quindi di riduzione importante delle emissioni.
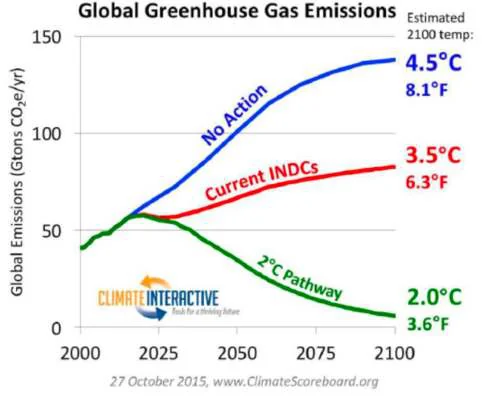
Ogni paese con le proprie possibilità deve contribuire al processo di decarbonizzazione. La Cop (Conferenza delle parti) fa parte della Conferenza quadro delle Nazioni Unite per il cambiamento climatico che nasce nel 1992 a Rio de Janeiro in occasione del Summit della Terra, che diede inizio ad un percorso verso un’ipotetica sostenibilità ambientale. Una delle Cop più famose è quella di Parigi del 2015, più di 160 paesi e l’UE delinearono pubblicamente quali azioni climatiche intendessero intraprendere nell’ambito del patto globale dei, note come Intended Nationally Determined Contributions (INDCs).
I paesi possono seguire diverse strade per la riduzione delle emissioni, riduzione che può essere determinata in termini assoluti o in base al proprio PIL, rispetto ad un anno di riferimento, tipicamente il 1990 oppure il 2005, e ad un orizzonte temporale, 2025 (es. USA e Brasile) o 2030 (es. UE, Cina, Russia, Canada, Giappone). Ad esempio per l’obiettivo europeo ridurre del 20% le emissioni di gas a effetto serra, portare al 20% il risparmio energetico e aumentare al 20% il consumo di fonti rinnovabili) l’anno di riferimento era il 1990.
Le differenza maggiori riguardano il reale adempimento di quanto è stato sottoscritto a Parigi. Molti paesi sono arrivati in ritardo nella corversione degli INDCs in NDCs, cioè nel convertire il previsto in definitivo, soprattutto quei paesi che sono i maggiori responsabili delle emissioni di CO₂ a livello mondiale. È importante che questi paesi maggiormente emettitori aggiornino e migliorino gli obiettivi da raggiungere.
“Al termine dei lavori di COP26, nel novembre 2021, i leader mondiali inserirono nel documento politico finale, il Glasgow Climate Pact, la promessa che ogni Stato membro dell’UNFCCC avrebbe presentato obiettivi aggiornati su mitigazione e adattamento ai cambiamenti climatici entro COP27, o almeno entro la fine del 2022. Ad agosto del 2022 solo 17 Stati su 196 hanno depositato documenti aggiornati, meno del 9%. Peraltro, i 17 Paesi “virtuosi” sono responsabili solo per il 5,1% delle emissioni globali al 2020, con Corea del Sud, Brasile e Australia unici Paesi del gruppo sopra l’1%. Ben poco, considerando che in teoria, secondo l’impegno preso a Glasgow, mancano ancora all’appello 179 Stati responsabili per il 94,9% delle emissioni globali. Lecito attendersi l’arrivo di un certo numero di contributi a ridosso di COP27 (alcuni paesi come Indonesia, Turchia, Messico si sono espressi in questo senso), ma l’incerto scenario geopolitico internazionale e la crisi dell’energia in Europa sembrano influire globalmente nella definizione di nuove e più ambiziose politiche climatiche”.
C’è una mancanza ancora oggi di quei paesi che sono stati responsabili del cambiamento climatico. La sensazione per la COP27 è quella di un certo rallentamento per quanto riguarda questi contributi nazionali sia nel loro aggiornamento che miglioramento, al momento infatti non sono sufficienti per abbattere realmente le emissioni.
Per l’Europa notiamo invece un certo miglioramento per quanto riguarda gli obiettivi che si vogliono raggiungere. La Commissione Europea nel quadro 2030 per il clima e l’energia si pone come obiettivi chiave per il 2030: una riduzione almeno del 40% delle emissioni di gas a effetto serra (rispetto ai livelli del 1990); una quota almeno del 32% di energia rinnovabile, un miglioramento almeno del 32,5% dell’efficienza energetica. La Commissione Europea con il climate action del 2020 nell’ambito del Green Deal gli obiettivi vengono aggiornati ed elevati: un riduzione delle emissioni di gas serra di almeno il 55% rispetto ai livelli del 1990, una quota almeno del 40% di energia rinnovabile, un miglioramneto almeno del 36-39% dell’efficienza energetica.
I tre pilastri centrali sono sempre emissioni di gas ad effetto serra, energia rinnovabile, efficienza energetica. Aumentando l’efficienza energetica consumiamo meno ed emettiamo meno, soprattutto se ci spostiamo su fonti energetiche non fossili.
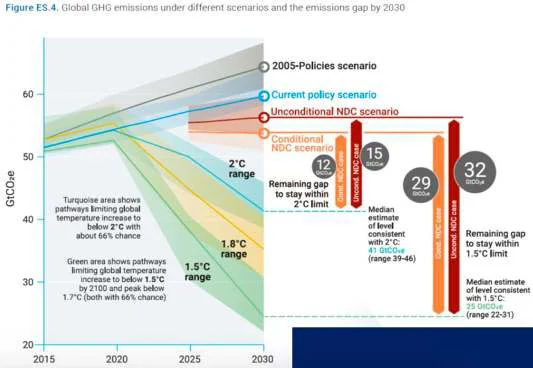
Grafico del 2019 sulle emissioni globali annuali in miliardi di tonnellate di CO₂ equivalente (GtCOe) considerando i possibili scenari messi in relazione con gli NDCs. Il valore raggiunto annualmente dalle emissioni di CO₂ equivalente è approssimativamente di 40 miliardi. Le diverse traiettorie implicano il raggiungimento di delta temperatura diversi che in aggiunta vengono messi in relazione con gli NDCs, che come vediamo dal grafico non sono sufficienti. Lo scenario BAU del 2005 porta ad un aumento indiscriminato delle emissioni. Per rimanere con un delta termico, cioè l’aumento di temperatura rispetto al periodo della rivoluzione industriale (1860-80, anni di riferimento di temperatura media), di 2°C mancano tonnellate di CO2e da ridurre, il contributo di ogni paese non è sufficiente ad arrivare ad una diminuzione tale di CO2e che ci permetta di far rimanere il delta termico entro i 2°C. Conditional e Unconditional sono due scenari diversi riguardo a questi contributi, la differenza tra i due sta nell’aiuto che i paesi del mondo occidentale dovrebbero dare ai paesi in via di sviluppo per questa serie di processi di decarbonizzazione. C’è un certo gap indicativo rispettivamente di 12 e 15 miliardi di tonnellate, che diventa ancora più significativo considerando lo scenario ottimo nel quale il delta termico è di 1.5°C.
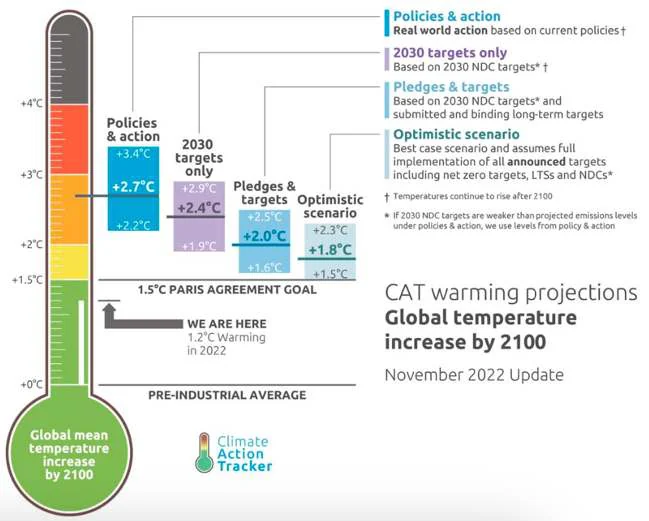
Con il miglioramento degli NDCs si è arrivati ad una riduzione dei gap interni di quantità di CO2e rispetto al 2030, il gap rimane ugualmente. Rispetto al famoso livello 0 del 1860-80 dovremmo restare entro un aumento di 2°C o molto meglio 1.5°C. ALualmente siamo ad 1.2°C a livello mondiale. Se manteniamo certe politiche BAU arriveremo ad un aumento di 2.7°C; se si mantengono gli obiettivi 2030 ad uno di 2.4°C; se miglioriamo con dei tempi maggiori possiamo arrivare a 2°C; soltanto in uno scenario particolarmente ottimistico dove si parla non solo di NDCs ma anche di LTSs, long term strategies, possiamo arrivare ad una media di 1.8°C.
Il riscaldamento globale nel lungo periodo dipende dalla quantità cumulata di CO₂, anche se sarebbe più corretto parlare di gas ad effetto serra. Se vogliamo rientrare all’interno del delta termico di 1.5°C le emissioni cumulate (vasca da bagno) di CO₂ da tutte le fonti antropogeniche, cioè derivante dalle nostre attività, dovranno essere < 2.800 Gt. Dall’inizio della Rivoluzione industriale ne sono state emesse approssimativamente 2.200 Gt, circa 4/5 dello «spazio di carbonio». Rimane spazio per circa 600 Gt di CO₂, sapendo che ogni anno ne immettiamo 42 Gt ci rimangono circa 14 anni. La decarbonizzazione dovrebbe essere davvero molto spinta per arrivare a 1.5°C ed emettere da 42 Gt a circa 25 Gt all’anno.
Il settore aereo è un settore molto osservato. Il tema è quello degli sforzi che le compagnie aeree stanno facendo o dovranno fare per migliorare il livello di emissioni. Per decarbonizzare il settore aereo le alternative sono tre: si riduce il numero di voli, il veicolo aereo diventa più efficiente di modo da consumare meno energia e come ultimo cambiare la fonte energetica. Per questo settore è difficile pensare ad una transizione energetica quindi transizione ecologica indolore dal punto di vista ambientale. Nell’esempio del 2019 il settore aereo contribuiva solo per il 2-3% delle emissioni globali di gas serra, ma il traffico aereo è in crescita e l’Organizzazione Internazionale dell’Aviazione Civile ritiene possibile un aumento delle emissioni del 300%, rispetto ai dati 2005, entro il 2050. Sulla proiezione futura al 2050 di EasyJet vediamo gli obiettivi basati sui dati scientifici SBTi che la compagnia vuole raggiungere: entro il 2035 la riduzione del 35% delle emissioni fino al 78% entro il 2050. Il settore aereo è consapevole della situazione e ci sono degli obiettivi abbastanza ambiziosi di riduzione delle emissioni ma non è semplice essendo un settore alimentato dai derivati petroliferi.
Le politiche cinesi non stanno andando verso una situazione limpida di decarbonizzazione. L’ambiguità della Cina sta nel fatto che è un paese che sta investendo molto sull’energia rinnovabile, è un importantissimo produttore di manufatti per produrrre energia elettrica da energia rinnovabile
(es. pale eoliche, pannelli fotovoltaici, la filiera per la motorizzazione elettrica), ma al contempo sta finanziando la costruzione di nuove centrali a carbone sia sul proprio territorio, spinta da motivazioni politiche dei governatori locali, sia in Sudafrica, Pakistan e Bangladesh. Inoltre sta provvedendo ad aumentare l’efficienza delle centrali.
Da un articolo di Nature evince che dovremmo lasciare nel sottosuolo tutti i combustibili fossili. Le riserve dell’industria dei combustibili fossili contengono cinque volte più carbonio di quello che possiamo permetterci di bruciare per rimanere nei limiti emissivi visti. Se lasciamo le risorse fossili bloccate nel sottosuolo si verrà a creare una «bolla del carbonio» da 20 mila miliardi di dollari anche se dobbiamo considerare un altro numero. Se la temperatura del nostro pianeta salirà di più di tre gradi entro il 2100 allora i danni economici stimati ammonteranno a 550 mila miliardi di dollari. Questi numeri sono opinabili ma ci danno un’idea della grandezza.
Le emissioni globali di CO₂ si distribuiscono per regione, fonte e settore. Le regioni che stanno emettendo quantità immense di CO₂ sono l’Asia, in particolare la Cina e India, Nord America ed Europa. Le fonti sono state oggetto dell’ultima cop a Sharm el-Sheikh dove si è discusso dell’eliminazione del carbone, la fonte da cui derivano la maggiorparte delle emissioni globali di CO₂ seguita poi da petrolio e gas. Per settore nel grafico del 2014 vediamo elettrico, trasporti e industria, anche se ad oggi il settore elettrico si è spostato verso le fonti rinnovabili. Il settore critico è quello dei trasporti, perché ancora fortemente dipendente dai derivati petroliferi.
Un dato del 2022 ci dice che la Cina è attualmente responsabile del 27% del totale di GHG, un paese solamente è la causa di quasi 1/3 di tutte le emissioni di gas ad effetto serra. Il dato della Cina pro capite è di 7.38 t che è all’incirca metà delle tonnellate pro capite emesse da un cittadino americano. Guardiando ai numeri relativi al singolo paese il problema è la Cina, se invece guardiamo ai numeri pro capite sono altri i paesi che hanno una responsabilità maggiore. In questo computo certi paesi sono particolarmente penalizzati, i paesi energivori e al contempo con una bassa densità di popolazione come il Canada o l’Australia, ai primi posti per quanto riguarda le emissioni pro capite.
Per quanto rigarda le quantità di CO₂ pro capite emesse non si ha omogeneità a livello mondiale e neanche europeo. Ci sono differenze soprattutto tra il mondo già sviluppato e il mondo che si sta sviluppando. Per il primo vediamo che tra alti e bassi tra il 1970 e il 2020 c’è stata una sicura diminuzione delle emissioni. Per il secondo, ancora una volta Cina, vediamo che è avvenuto un aumento delle emissioni. Anche la situazione della Russia è particolare tra diminuzione e aumenti. Questa situazione disomogenea rispecchia la diversità dei paesi dal punto di vista economico e della loro industrializzazione in tempi e modi diversi.
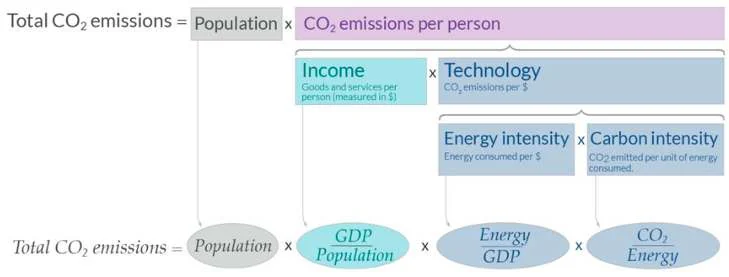
L’identità di Kaya ha scomposto le emissioni totali di CO₂ in 4 fattori determinanti:
- La popolazione, il fattore demografico, maggiori sono le persone maggiori saranno i consumi, più energia verrà consumata e più emissioni ci saranno.
- Il PIL pro capite (GDP/Popolazione), il fattore economico, la ricchezza è legata all’energia.
- L’intensità energetica (Energy/GDP), energia che consumiamo per il benessere indicato con il PIL. Per creare benessere è necessaria l’energia, per un aumento di un dollaro del GDP quanta energia dobbiamo utilizzare? Ritorniamo al tema dell’efficienza energetica che significa riuscire a creare benessere utilizzando meno energia. Per diminuire l’intensità energetica oltre a migliorare l’efficienza possiamo spostarci verso industrie meno energy intensive.
- L’intensità carbonica (CO₂/Energy), l’energia che utilizziamo per raggiungere il benessere deve emettere meno CO₂. Decarbonizzare, diminuire questo rapporto, significa passare ad energia rinnovabile. Qui ha radici il dibattito sull’energia nucleare che rispetto al fossile è meno emissiva in termini di CO₂. Già la sostiutzione di parte del carbone con il gas naturale porta ad un miglioramento di emissioni. Tema di grande dibattito affossato dalle ultime dichiazioni dell’Agezia internazionale per l’Energia è la famosa cattura e stoccaggio del carbonio (CCS). Servono strategia diverse per raggiungere lo stesso obiettivo perché è impensabile un’immediata conversione del sistema energetico alle rinnovabili, anche se auspicabile.
Intensità energetica e carbonica rappresentano i due aspetti tecnologici riassunti in CO₂ emessa per Pil pro capite.
Grafico sulla scomposizione delle emissioni di CO₂ mondiali in emissioni di CO₂ per ogni fattore. L’aumento della CO₂ è stato trainato dall’aumento della popolazione (aspetto demografico) e del benessere (Pil Procapite). La diminuzione dell’intensità energetica non è stata sufficiente a far diminuire realmente l’intensità carbonica che è rimasta pressoché uguale tra il 1965 e il 2021. L’intensità energetica è diminuita per un miglioramento dell’efficienza. È diminuita anche l’intensità carbonica su GDP. In oltre mezzo secolo, nonostante alcuni progressi legati sostanzialmente al miglioramento dell’efficienza energetica, non siamo stati capaci di migliorare le emissioni di CO₂ per energia, l’intensità carbonica non è diminuita tanto da da compensare l’aumento della popolazione e del PIL.
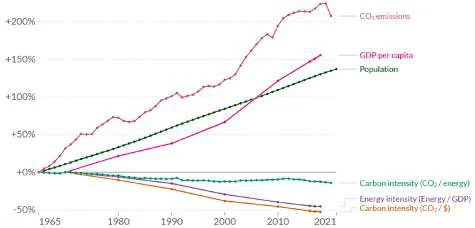
Grafico sulla scomposizione delle emissioni di CO₂ in Italia in emissioni di CO₂ per ogni fattore. La situazione è qui diversa, la popolazione italiana non ha subito l’aumento che ha invece ha subito la popolazione mondiale. In Italia siamo riusciti ad ottene una riduzione significativa delle emissioni, abbiamo modificato la nostra intensità carbonica grazie al profondo cambiamento da fonti fossili a fonti rinnovabili.
Uno dei temi più importanti è il principio di responsabilità comune ma differenziata delle emissioni. La responsabilità delle emissioni è di tutti i paesi ma ciascun paese ha una responsabilità diversa. Grafico sulle quote cumulate dei paesi sul totale cumulato al mondo tra il 1990-2014:
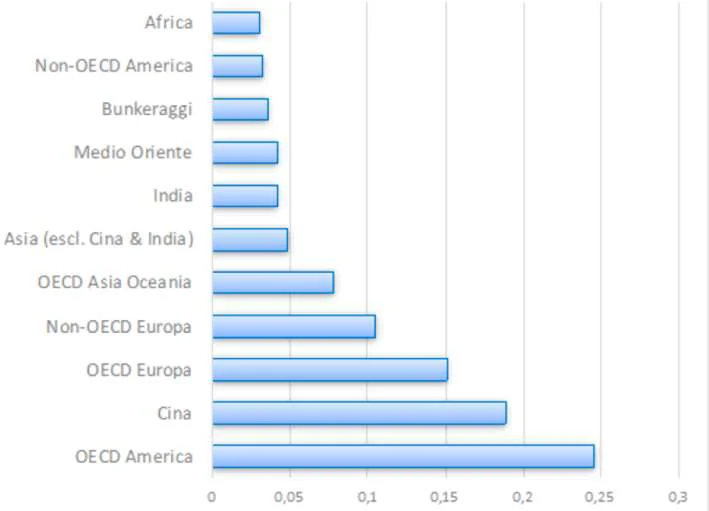
Perché l’Africa che è responsabile per meno del 5% delle emissioni di CO₂ mondiali tra il 90’ e il 2014 dovrebbe contribuire alla transizione ecologica come i i paesi dell’OECD America o Cina che sono responsabili rispettivamente per quasi il 25% e il 20%?
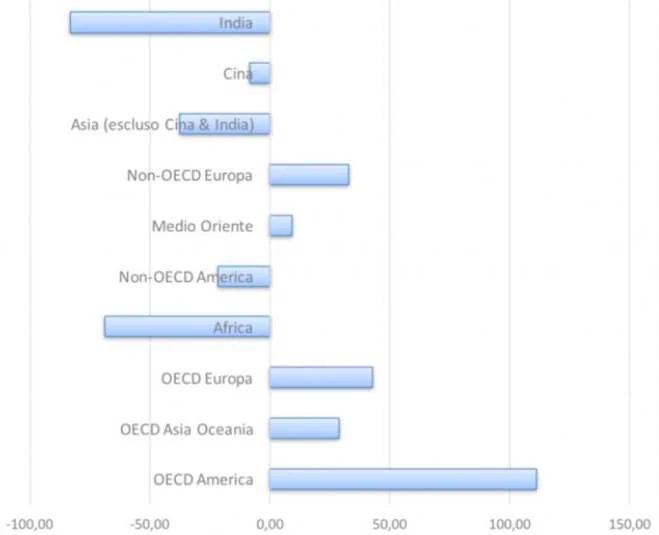
Grafico sui debiti e i crediti cumulati nel periodo 1990-2014 espressi in Giga tonnellate di CO₂. Per capire quali paesi si trovano in credito e quali no consideriamo le emissioni globali, le dividiamo per la popolazione mondiale e moltiplichiamo il valore per gli abitanti di un paese. Ad esempio, l’India, che ha contribuito alle emissioni di CO₂ per quasi il 5% tra il 1990-2014, avrebbe diritto a molto più del 5% delle emissioni considerando il numero di abitanti, si trova a credito rispetto agli altri paesi. Diversamente i paesi del mondo Occidentale che non sono così popolati sono debitori. Ritornando a considerare le emissioni procapite, paesi come India e Cina che sono delel “bestie nere” del cambiamento climatico diventano in realtà dei credito. Ricordiamoci però che questo grafico è del 2014 e questo gioca a favore di alcuni paesi di recente industrializzazione. Inoltre bisogna considerare che prima del 1990, i paesi più industrializzati avevano cominciato ad emettere CO₂ ben prima che la Cina e l’India lo facessero, avevano già cominciato ad accumulare CO₂ e riempire lo spazio di carbonio.
Perché emettiamo CO₂? Emettiamo CO₂ perché utilizziamo un combustibile fossile per produrre energia che poi consumiamo e di cui non possiamo fare a meno. Infatti, i consumi di energia sono strettamente correlati al nostro benessere, il PIL.
Grafico sulla relazione tra CO₂ e PIL, in ordinata le quote di PIL dei paesi sul totale cumulato e in ascissa le quote di CO₂ dei paesi sul totale cumulato. La domanda che si pone l’autore di questo studio è se l’aver inquinato emettendo CO₂ è servito realmente a creare ricchezza o benessere, considerando il PIL mondiale come qualcosa che appartiene a tutti ed il PIL nazionale come il contribto di ciascun paese a questa ricchezza mondiale. Ad esempio la Cina che tra il 1990-2014 ha contribuito per il 20% alle emissioni di CO₂ globali, per quanto rigurada il PIL mondiale ha contribuito per un po’ più del 10%. La retta bisettrice divide i paesi virtuosi, che hanno creato più ricchezza di quanta CO₂ hanno emesso, dai paesi non virtuosi, che hanno creato meno ricchezza di quanta CO₂ hanno emesso. L’OECD America, Stati Uniti e Canada, si trova in una situazione di parità. L’OECD Europa si trova tra i virtuosi mentre i paesi europei non facente parte dell’OECD si trovano tra i paesi non virtuosi. Il problema rimane sempre chi deve pagare e in che proporzione.
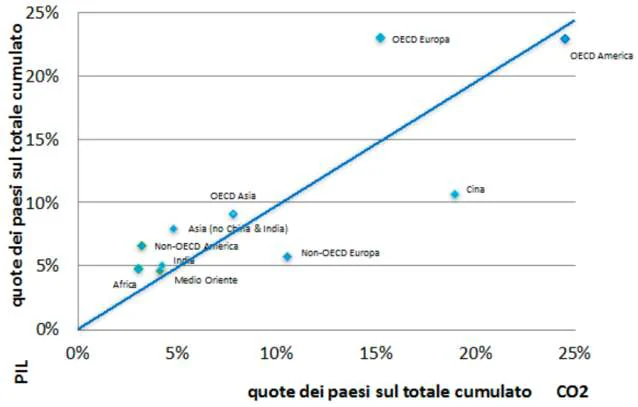
Grafico sulle quote in % delle emissioni globali cumulative di CO₂ tra il 1750 e il 2019. Considerando un periodo storico più ampio, dall’inizio della rivoluzione industriale, vediamo che c’è una sostanziale differenza rispetto ai grafici precedenti. Le aree geografiche maggiormente responsabili sono Stati Uniti e Unione Europea, rispettivamente per il 25% e circa il 22%, rispetto ai paesi di più recente industrializzazione. Il grafico è un approssimazione in quanto manca il confronto pro-capite ma evidenzia quanto sia importante il periodo storico di riferiemento per pesare le responsabilità di ciascun paese.
Per sottolineare le diffcioltà di suddividire il costo della transizione in modo equo, in questo calcolo bisognerebbe considerare anche le emissioni di CO₂ legate ai flussi di importazione e di esportazione di ciascun paese. Infatti, ciò che viene prodotto e quindi emesso da un paese non serve a soddisfare solo le sua domanda interna ma anche quella esterna. Ad esempio, considerando il bialncio import-export e come non cinesi le emissioni di CO₂ legate alla produzione dei prodotti esportati ma di responsabilità del paese che li consuma, ancora una volta le quote cambiano e la Cina passa dal valore di circa 7 tonnellate di CO₂ pro capite a 6 tonnellate.
Un’altra questione riguarda la differenza tra il ricco che inquina ed il povero che inquina, ricchezza significa consumo energetico e quindi emissioni di CO₂. L’1% che inquina di più (70 milioni di individui) evidenzia emissioni medie nell’ordine di 100 tonnellate di CO₂ pro capite e sono responsabili di circa il 15 per cento delle emissioni complessive.
Guardiamo alle diseguaglianze sociali perché parlare di sostenibilità significa parlare di sostenibilità ambientale ed economica ma anche sociale.
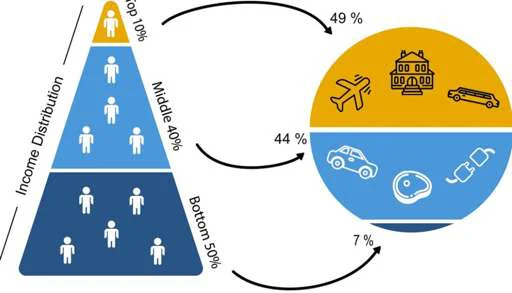
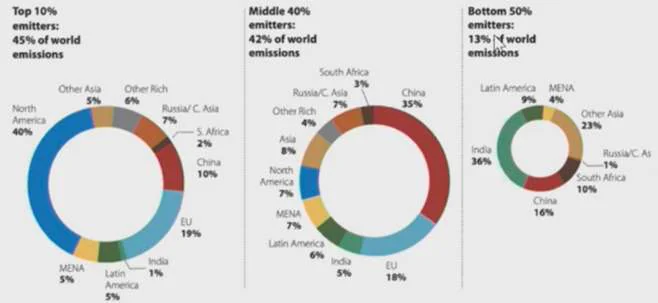
La distribuzione di reddito è importante ai fini delle distribuzioni delle emissioni, il 50% della popolazione più povera contribuisce per il 7% alle emissioni globali di CO₂.
Questi dati sono leggermente diversi dai dati di prima. Il 10% della popolazione molto ricco suddivisa per regione di appartenenza è responsabile del 45% delle emissioni globali, il 40% del 10%, cioè il 4% della popolazione più ricca proviene dal Nord America. Il 40% è responsabile del 42% ed il restante 50% è responsabile del 13%.
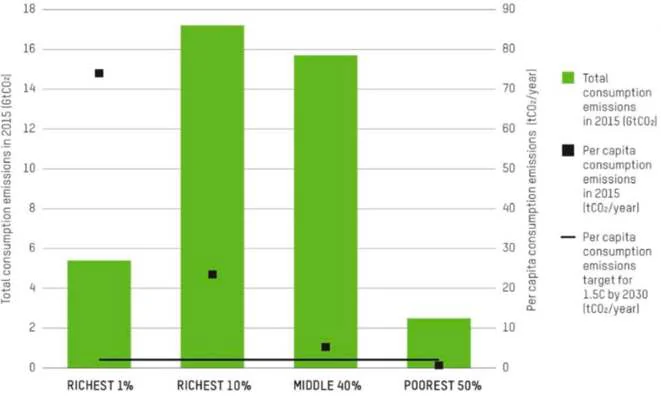
Dal grafico che mette in relazione le emissioni totali del 2015 con la popolazione divisa per reddito, notiamo come ci sia un gap tra il benessere e le emissioni procapite concesse, cioè quelle che ci permetterebbero di rimanere entro 1.5°C entro il 2030. Il 50% che rappresenta la parte di popolazione più povera del mondo ha delle emissioni pro capite leggermente più basse del valore di emissione pro capite concesso. Il gap è presente sia per il 40% della popolazione che sta nella fascia media di reddito che per il 10% della popolazione ricca che per l’1% della popolazione maggiormente ricca.
L’1% più ricco dovrebbe diminuire di 67.7 tonnellate di CO₂ le sue emissioni pro capite.
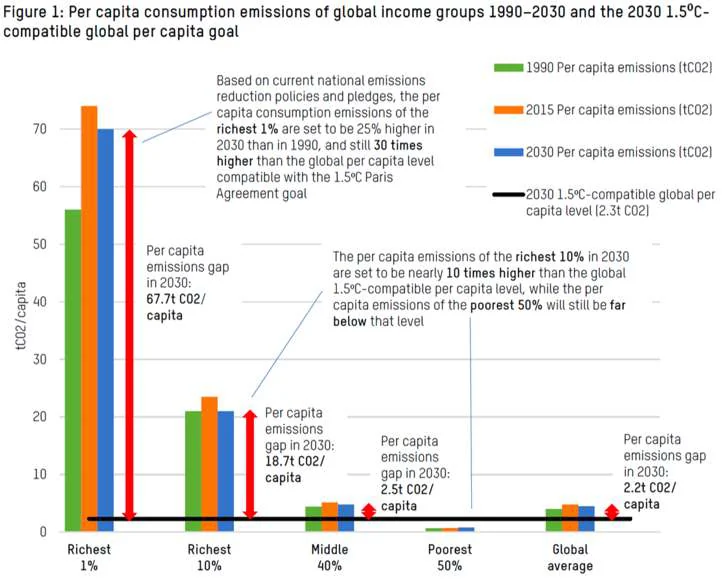
Le disparità di benessere o reddito che notiamo a livello mondiale sono ben visibili anche dal punto di vista ambientale, le responsabilità di noi cittadini dipende dal nostro stile di vita a partire dal modo in cui ci spostiamo e ci riscaldiamo.
Non solo ci sono diverse responsabilità ma anche diverse conseguenze, basta pensare alle temperature percepite durante l’anno da diverse aree geografiche, ad esempio Scandinavia vs Sicilia. Un gruppo di ricerca di economisti ha valutato la differenza dell’impatto ambientale su due paesi molto differenti fra di loro, India e Stati Uniti. L’aumento di temperatura sarà molto più drammatico per l’India rispetto agli Stati Uniti. Le conseguenze non saranno diverse solo in termini di temperature ma anche di adattamento. Due parole chiavi sono mitigazione e adattamento, da una parte cerchiamo di mitigare o limitare il fenomeno emettendo meno CO₂, mentre dall’altra parte cerchiamo di adattarci alle sue conseguenze. La riuscita dell’adattamento dipende da paese a paese, paesi sviluppati con una tecnologia avanzata, un backgroud culturale ed economico di un certo tipo faranno meno fatica rispetto ad altri paesi più fragili che avranno maggiori difficoltà ad adattarsi alle conseguenze del cambiamento climatico. A questo proposito, l’India subirà conseguenze importanti anche in termini di mortalità, ci sarà un drastico aumento della mortalità media che invece non si riscontrerà per gli Stati Uniti.
Grafico sulle emissioni da combustibili fossili in miliardi di tonnellate rispetto al periodo dal 1960 al 2010. Vediamo che in corrispondenza delle crisi che si sono susseguite negli anni considerati le emissioni si riducono perché i consumi si riducono per il rallentamento del sistema economico.
Grafico sulla mobilità e la decarbonizzazione da uno studio del 2010, è una proiezione al 2050, in Giga km cioè miliardi di km, suddivisione sulle diverse modalità di spostamento. Una proiezione di questo tipo è importante per valutare l’andamento delle emissioni. Ad oggi i rapporti di forza sono leggermente cambiati, le quote di biocarburanti (periodo d’oro nella prima parte degli anni 2000) e idrogeno (se non per scopi specifici) si sono ridotte.
Sono due le domande da porsi: Ha senso trasformare la biomassa legnosa in biocarburante che va a sostiuire il derivato petrolifero dal punto di vista economico e ambientale? Ha senso produrre in un certo modo l’idrogeno e utilizzarlo nella mobilità, laddove forse c’è qualcosa di meglio?
Per riddure le emissioni dei gas ad effetto serra nel settore dei trasporti possiamo utilizzare tre approcci, che però valgono per qualsiasi settore:
- Evitare di spostarsi di modo che la CO₂ legata al trasferimento non ci sia.
- Cambiare modalità, utilizziamo il trasporto non convenzionale (es. bicicletta, trasporto pubblico). Cambia la modalità di trasporto cambia il tipo di emissioni.
- Migliorare, ad esempio preferire una macchina elettrica o un motore che consuma meno, un miglioramento di efficienza che permette di consumare meno e di avere meno emissioni di conseguenza.
Per l’applicazione di ogni approccio abbiamo a disposizione degli strumenti: di pianificazione, di regolamentazione, economici, di informazione, tecnologici.
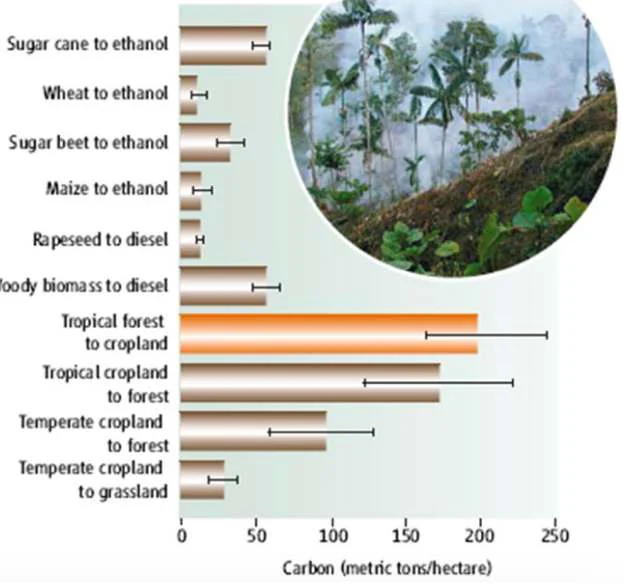
Ridurre le emissioni o incrementare l’assorbimento? Grafico del 2007 sulla mitigazione del carbonio attraverso i biocarburanti oppure dal salvataggio e ripristino delle foreste, l’unità di misura sono tonnellate per ettaro. Emissioni cumulative evitate per ettaro in 30 anni per una serie di biocarburanti rispetto al carbonio sequestrato in 30 anni dalla trasformazione dei terreni coltivati in foreste e alla perdita di carbonio nell’atmosfera dovuta alla conversione delle foreste in terreni coltivati.
Lo studio vuole indigare se investire sulla ricerca in biocarburanti può essere una strategia per la decarbonizzazione. Per ogni ettaro piantato di canna da zucchero e trasformato in bioetanolo (biocarburante tipicamente brasiliano) da utilizzare in sostituzione alla benzina (derivato da combustibile fossile) otteniamo un risparmio di circa 60 tonnellate emissioni, cioè otteniamo un effetto in termini di decarbonizzazione. Nel caso del mais piantato e trasformato in bioetanolo
(tipicamente Stati Uniti), il guadagno in termini di decarbonizzazione è nettamente inferiore, per ogni ettaro risparmiamo 1/3 di quanto risparmiamo sostituendo la benzina con bioetanolo da canna da zucchero.
Un simile approccio richiederebbe aree di terreno molto estese per dare un contributo significativo alla mitigazione delle emissioni di combustibili fossili e eserciterebbe, direttamente o indirettamente, un ulteriore pressione sulle foreste e praterie naturali. Se invece di concentrare l’attenzione sui biocarburanti concentrassimo l’attenzione sulla trasformazione del terreno da terreno dedicato alle colture (croplend) alla foresta otterremo un guadagno superiore in termini di beneficio ambientale cioè di riduzione della CO₂. La forestazione, riforestazione, l’afforestamento, permetterebbero di sequestrare 170 tonnellate di carbonio per ettaro ogni volta che andiamo a trasformare a livello tropicale la coltivazione in foresta e circa 100 tonnellate per ettaro in un clima temperato. Ogni volta che avviene una deforestazione per rendere disponibile un terreno alla coltivazione la perdita è di circa 200 tonnellate di carbonio per ettaro, la foresta è un polmone che assorbe tanta CO₂. Inoltre, spesso deforestare significa bruciare la foresta e quindi emettere.
Il carbonio sequestrato dal ripristino delle foreste è maggiore delle emissioni evitate dall’uso dei biocarburanti liquidi.
Per quanto riguarda l’assorbimento della CO₂ presente nell’atmosfera da uno studio emerge che dal 2000 al 2009 l'inaridimento della terra causato dall’aumento delle temperature dovuto al cambiamento climatico ha comportato una diminuzione netta delle capacità di fissazione del carbonio atmosferico mediante il processo fotosintetico in alcune zone, gli alberi non riescono a svolgere più il ruolo di decarbonizzazione che potrebbero esercitare in condizioni climatiche diverse. Il cambiamento climatico può innescare dei feedback negativi che amplificano il fenomeno.
Agire sull’assorbimento significa agire sul tappo della vasca cioè della CO₂ cumulata.
Un tema caldo è quello del Carbon Capture Storage (CCS), cattura e stoccaggio della CO₂ (agiamo ancora una volta a livello di tappo della vasca) una tecnologia che permetterebbe di continuare l’estrazione e la produzione fossile catturando la CO₂ emessa prima che vada in atmosfera e immagazzinandola in grandi depositi geologici sotterranei o sottomarini. L’Agenzia Internazionale dell’Energia ha chiaramente detto che non è un’operazione fattibile perché gli investimenti effettuati in questo senso non hanno dato i risultati aspettati (underdeliver), siamo capaci di catturare e stoccare la CO₂ ma è un’operazione estremamente difficile, molto costosa e produce poco. I risultati sono stati quindi un fallimento rispetto agli obiettivi di riduzione di CO₂ da raggiungere attaverso il CCS. Negli scenari tracciati dalla nuova roadmap to net zero della AIE il contributo della CCS diventa non fondamentale. La Iea nel suo rapporto ribadisce che ci sono soluzioni più efficaci: rinnovabili, efficienza, elettrificazione. Una posizione quella della AIE che va contro l’interesse nazionale italiano perché l’Ente Nazionale degli Idrocarburi (ENI) sta investendo anche a livello di PNRR in tecnologie riguardanti la cattura e lo stocaggio della CO₂.
Rispetto al CCS e all’idrogeno, le tecnologie delle rinnovabili sono diventate realmente compe33ve grazie ad un abbattimento dei costi e un miglioramento delle tecnologie avvenuti in anticipo.
La CO₂ tipicamente viene iniettata nel pozzo petrolifero per aumentare il tasso di recupero del giacimento. L’incoerenza sta nel fatto che la CO₂ catturata viene utilizzata per estrarre petrolio che una volta bruciato emette CO₂. Un’altra possibilità è quella di intrapolarla nelle miniere di sale. In questo modo la CO₂ non dovrebbe avere via di uscita, infatti il nostro hotspot (punto caldo) non è legata alla tecnologia di stoccaggio ma alla tecnologia di cattura che fa lievitare il costo dell’energia in modo importante.
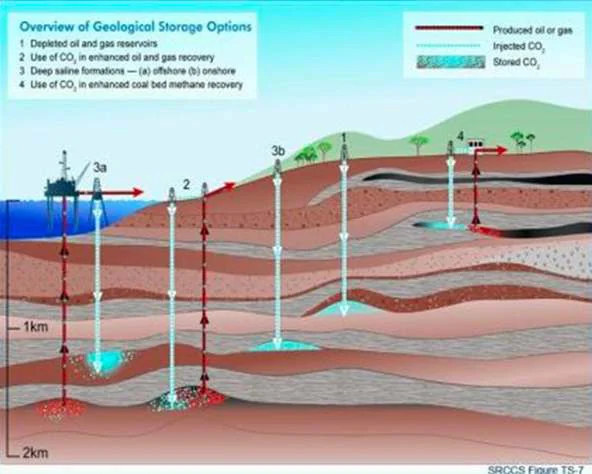
I nostri consumi energetici e quindi le nostre emissioni sono strettamente legate all’età, al nostro tenore di vita.
Nel tempo si sono sviluppate diverse strategie per cercare di risolvere il problema della decarbonizzazione. Un articolo dell’Economist mette in relazione le riduzioni delle emissioni misurate in milioni di tonnellate di CO2e con politiche o avvenimenti mondiali. Uno dei più importanti interventi a livello mondiale è stato il Protocollo di Montréal perché è stato uno dei pochi ad aver avuto successo e con il quale dal 1989, anno dell’entrata in vigore, sono stati band33 i gas refrigeranti (il freon) perché causa del buco dell’ozono. Il problema del buco dell’ozono è stato risolto, anche se non completamente, grazie a questo intervento a livello globale. Nel periodo considerato dall’indagine, 1989-2013, le riduzioni annuali sono state di 5600 miliardi di tonnellate di CO₂. Infatti, il Protocollo di Montréal nonostante non riguardasse il cambiamento climatico è stato quello ad aver ottenuto maggiori risultati a livello di riduzioni di COe perché impedendo l’utilizzo dei gas refrigeranti ha di fatto impedito l’utilizzo di gas con un importante global warming potential e quindi gas ad effetto serra.
Il Protoccolo di Montreal è uno strumento operativo dell'UNEP, il Programma Ambientale delle Nazioni Unite, per l'attuazione della Convenzione di Vienna "a favore della protezione dell'ozono stratosferico".
Il discorso sul cambiamento climatico si riduce in mitigare, cioè ridurre l’effetto (chiudendo il rubinetto e aprendo il tappo della vasca), e addattarsi alle conseguenze inevitabli. Le conseguenze e la capacità di adattamento sono diverse tra i paesi. Le politiche sono in ritardo e gli obiettivi sempre più ambiziosi. Per limitare il riscaldamento globale ad 1.5°C dovremmo eliminare dall’atmosfera 1 Tt (Tera tonnellata) di CO₂. Uno dei dubbbi più importanti quando parliamo di cambiamento climatico è il costo.
Sono diverse le strategie, tecnologie innovative ma anche selvicoltura o forestazione, per la cattura del carbonio (agire sul tappo) dall’atmosfera, queste considerano da una parte il costo per tonnellata di CO₂ catturata e dall’altra parte la CO₂ potenzialmente eliminata entro il 2050. In particolare, tra queste saranno portate avanti quelle da cui otteniamo una maggiore estrazione di CO₂ ed al contempo manteniamo costi limitati, la tecnologia della cattura e dello stoccaggio non sembrerebbe quindi essere tra queste.
L’IMPRONTA DEL CARBONIO
L’impronta del carbonio (carbon footprint) è un indicatore ambientale che misura l’impatto delle attività umane sull’ambiente ed in particolare sul clima globale; esprime quantitativamente gli effetti prodotti sul clima da parte dei cosiddetti gas serra generati dalle varie attività umane. La carbon foorprint considera tutti i gas ad effetto serra, non solo la CO₂. Una delle attività umane particolarmente importanti ai fini della quantificazione dell’effetto serra è ad esempio quella agroalimnetare, che è responsabile secondo alcuni dati del 30% dell’effetto complessivo. Per noi sono particolarmente importanti quelle attività nelle quali si utilizzano grandi quantità di combustibili fossili che bruciando producono CO₂.
I comportamenti individuali possono incidere sul risultato finale, per quanto riguarda la mobilità possiamo eliminare il nostro spostamento oppure scegliere un’alternativa migliore. Grafico sull’impronta e la mobilità un po’ datato e con un campione piccolo, compara le emissioni autovetture elettriche, ibride, a benzina, diesel e mtano in grammi di CO2e per km. Dallo studio emerge che le macchina meno impattanti sono quelle elettriche mentre quelle più impattanti quelle a metano bi-fuel. Fino ad adesso noi abbiamo sempre considerato il metano una scelta migliore delle altre perché emette meno, qui è considerato come carburante negativo perché questo studio non considera solo le emissioni dal tubo di scarico ma tutto il ciclo di vita. Il metano ha un ruolo importante di per sé come gas ad effetto serra, ed equivale a 28 volte la CO₂ ai fini del Global Warming Potential, di conseguenza una minima perdita di metano lungo il ciclo di vita è molto signifativa e ciò avviene di frequente. Anche per le macchine elettriche il discorso sul ciclo di vita è analago perché la loro sostenibilità dipende da dove arriva quell’elettricità.
Grafico sulla mobilità oltre la CO₂. Il problema ambientale non è legato solamente alla CO₂, l’inquinamento (es. la qualità dell’aria) non è dovuto al gas ad effetto serra ma ad altri gas. Tra il 1970 e il 2015 per quanto riguarda l’auto alimentata a gasolio ci sono state delle diminuzioni per quanto riguarda altre molecole.
L’impronta carbonica può governare anche le nostre scelte finanziarie di investimento in un’impresa o un’altra perché consideriamo nelle nostre scelta la qualità ambientale (intangibile). Per quanto riguarda il settore alimentatare, modelli alimentari diversi portano ad emissioni diverse, anche le varie fasi del ciclo di vita portano ad emissioni diverse. La fase prima che il prodotto lascia l’azienda agricola è quella nella quale si emette di più, rispetto alla fase post azienda agricola (trasfromazione, trasporto, vendita, cucina e così via) nella quale le emissioni sono inferiori. Per quanto riguarda il settore alimentare il gas ad effetto serra maggiormente emesso è il metano.
La nostra esistenza è una lotta per l’energia, «L’energia è il fattore chiave per lo sviluppo economico e sociale del’umanità». Tutto il sistema economico si basa sull’energia che è la merca più importante- è una merca eprché può essere misurata, può essere oggetto di compravendita e ha un valore d’uso. Dobbiamo individuare l’unità di misura, abbiamo già parlato dell’unità standard internazionale il joule, ma nella vita comune utilzziamo altre unità di misura, a loro volta importanti e che hanno una propria storia.
ISO, Organizzazione internazionale per la normazione (lo standard per le certificazioni). Le norme ISO 14064 hanno lo scopo principale di apportare credibilità e garanzia (trust) ai processi di rendicontazione e monitoraggio dei GHG (Greenhouse gases, gas ad effetto serra), in relazione alle dichiarazioni di emissione da parte delle organizzazioni e dei progetti di riduzione delle stesse. Un’impresa deve tenere sotto controllo le emissioni e le deve rendicontare. La norma è utile per progettare e gestire gli inventari di GHG a livello di organizzazione, i progetti di riduzione delle emissioni o aumento delle rimozioni che siano coerenti con il contenimento dell’aumento della temperatura entro 1.5,°C e per dare i requisiti e i principi per l’operato di quegli organismi che svolgono attività di verifica e validazione dei dati dichiarati.
Secondo la norma ISO 14064-1, la contabilità inventariale di GHG viene realizzata nell’ambito di 3 diverse aree di emissione:
SCOPE 1: emissioni dirette di GHG provenienti dalle installazioni presenti all’interno dei confini dell’organizzazione dovute all’utilizzo di combustibili fossili e all’emissione in atmosfera di qualsiasi gas ad effetto serra. Sono emissioni dirette, per esempio, le emissioni derivanti dalla combustione di combustibili fossili negli impianti di riscaldamento; le emissioni dovute al consumo di carburanti per i veicoli aziendali; le perdite di gas fluorurati ad effetto serra dagli impianti di condizionamento.
SCOPE 2: emissioni indirette di GHG derivanti dalla generazione di elettricità, calore e vapore importati e consumati dall’organizzazione, in quanto l’importatore è indirettamente responsabile delle emissioni generate dal fornitore per la produzione dell’energia richiesta.
SCOPE 3: emissioni indirette dovute all’attività dell’azienda. Questa categoria include le fonti emissive che non sono sotto il diretto controllo aziendale, ma le cui emissioni sono indirettamente dovute all’attività aziendale (attività upstream e downstream). Ad esempio, la società Barilla non è direttamente responsabile delle emissioni legate alla coltivazione del grano ma lo è indirettamente per farne uso nella sua produzione di pasta (attività di downstream).
Per raggiungere obiettivi concreti di riduzione delle emissioni l’azienda dovrebbe iniziare a mappare le emissioni derivanti dalla propria catena del valore per individuare le attività e i processi con il maggiore impatto sull’Impronta Carbonica aziendale e definire dei target di riduzione delle emissioni concreti, misurabili e comparabili ai principali scenari internazionali (ad es: science- based target (SBT), obiettivi di riduzione delle emissioni GHGs la cui ambizione è in linea con il livello di decarbonizzazione richiesto per mantenere l'aumento della temperatura globale al di sotto dei 1.5°C, come descritto nel Fifth Assessment Report dell'Intergovernal Panel on Climate Change (IPCC), e nell'Accordo sul Clima di Parigi.
William Nordhaus, un celebre economista vincitore del premio Nobel nel 2018, ben prima delle considerazioni dell’IPCC e dell’accordo di Parigi del 2015 che ha imposto il limite della variazione della temperatura ad 1.5°C, già nel 1975 affermava che “se avessimo temperature globali superiori di 2 o 3°C a quella attuale media, ciò porterebbe il clima al di fuori della serie di osservazioni che sono state fatte nel corso delle ultime centinaia di migliaia di anni”.
Curva di Kuznets, celebre economista anche lui vincitore di premio Nobel. Questa è la curva ambientale di Kuznets, nonostante sia stata criticata e modificata nel tempo, rimane importante per i suoi concetti di base, per aver messo in relazione l’inquinamento con il reddito pro capite. Inizialmente per una società agricola le emissioni sono molto basse, nel momento in cui aumenta la produzione industriale e quindi avviene una vera e propria transizione, aumenta il benessere ed a sua volta l’inquinamento. L’inquinamento comincia a diminuire nel momento in cui il benessere ha reso l’ambiente un bene prezioso, nel momento in cui tutte le esigenze primarie sono state soddisfatte si comincia a pensare al miglioramento dell’ambiente. Infatti, alto livello di benessere significa una società che ha raggiunto un certo livello tecnologico che ci permette di essere ad esempio più efficienti, di adottare nuove strategie e diminuire l’inquinamento. Il modello funziona bene per gli inquinamenti locali, ad esempio l’inquinamento dell’aria in una città, io cittadino se tengo alla mia salute agisco. Diventa difficile associale questo grafico al tema dei gas ad effetto serra perché è un tema mondiale che ha toccato meno personalmente ciascuno di noi almeno fino ad adesso.
Quello che deve avvenire è il decoupling, l’attività economica e l’impatto sull’ambiente devono divergere. Tutto ciò ci riporta all’identità di Kaya, guardando all’esempio dell’Italia vediamo come servono meno emissioni per creare benessere (valore aggiunto), c’è stato un disaccoppiamento tra impatto ambientale e attività industriale.
Realizzare la transizione ecologica: conciliare sviluppo economico e sostenibilità ambientale.
- Innescare con anticipo la nascita di una «coscienza ambientale»: un patrimonio di conoscenza trasversale. 2. «Appiattire la curva»: adottare e diffondere tecnologie di produzione e consumo a minore impatto ambientale. 3. Aumentare i redditi: i modelli di consumo sostenibili devono essere appannaggio di tutti. 4. Accettare una perdita di consumo, se questo consumo è inconciliabile con la salvaguardia dell'ambiente.
3. Energia, termodinamica, fonti, risorse e riserve
L’ENERGIA
Boltzmann, fisico dell’OLocento, usava dire che “la vita su questo pianeta non è altro che una lotta per il possesso dell’energia”.
«L’energia è il fattore chiave per lo sviluppo economico e sociale dell’umanità». Senza energia non potrebbe esistere un sistema economico ed il nostro attuale si basa sull’energia: «L'energia è la risorsa, il fattore di produzione e la merce più importante dell'economia mondiale». L’energia è una merce perché può essere misurata, può essere oggetto di compravendita ed ha un valore d’uso. L’unità di misura standard internazionale è il Joule, ma abbiamo già visto come quotidianamente vengono utilizzate anche altre unità di misura.
Non sappiamo esattamente che cos’è l’energia, per questo viene definita in fisica in termini ciò che fa e non di ciò che è. L’energia di un corpo o di un sistema può essere definita come l’attitudine a compiere il lavoro, quindi utilizzeremo come unità di misura quelle che misurano il lavoro. Di conseguenza le unità di misura dell’energia saranno quelle utilizzate per il lavoro. Esistono diversi sistemi produttori o trasdormatori di energia, sia meccanici (motori) sia biologici (vegetali, animali). Le sette grandezze fondamentali e le loro unità di misura:
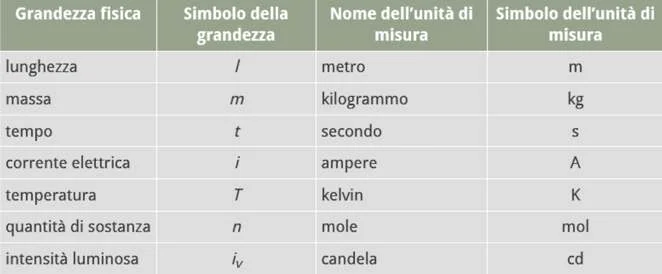
Tutte le altre grandezze sono combinazioni di queste, tra cui il Joule, l’energia che noi impieghiamo per sollevare 100g contro la forza di gravità di 1 metro.
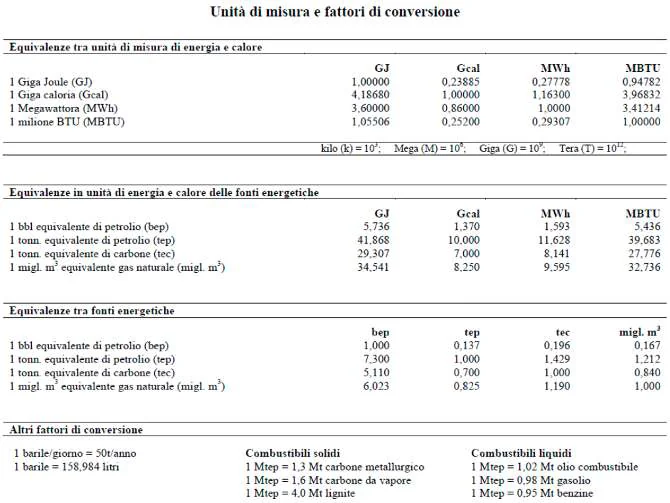
Vediamo Joule (GJ), Giga caloria (Gcal), Megawattora (MWh), BTU (British thermal unit, usata nel Regno Unito e negli Stati Uniti, è il corrispettivo anglosassone delle calorie). Essendo il petrolio ancora ad oggi la fonte dominante, un’unità di misura dello scambio energetico è la tonnellata equivalente di petrolio (tep) (talvolta di carbone, tec) oppure il barile equivalnete di petrolio (bep).
Il Joule è un’unità di misura molto piccola per questo le statiche mondiali che riguardano quantità enormi utilizzano altre unità di misura oppure i prefissi. ALenzione alla scala corta e lunga.
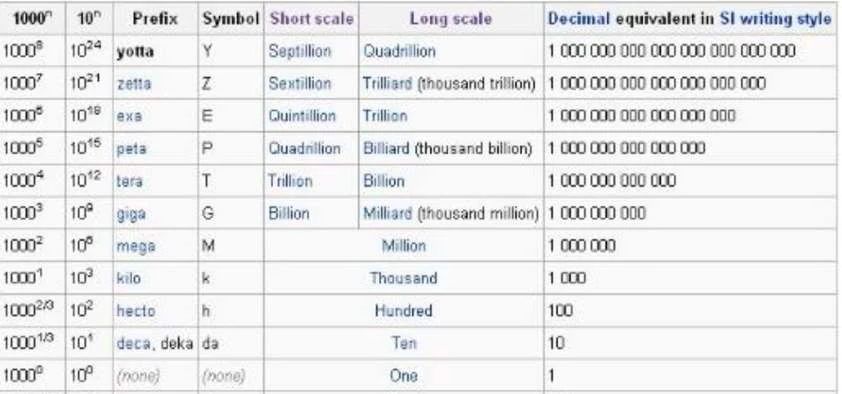
Il primo principio della termodinamica: l’energia non si crea e non si distrugge ma si trasforma cioè l’energia dell’universo è costante descrive l’equivalenza tra energia e massa come verificato nelle reazioni nucleari. Tutto il sistema economico e quindi il sistema energetico si basa su continue trasformazioni da una forma energetica all’altra.
Esistono forme più pregiate di energia (es. l’energia elettrica), e meno pregiate (es. calore a bassa temperatura, che è un rifiuto, cioè l’ultimo stadio delle trasofrmazioni che ha subito l’energia)
L’energia meccanica (=lavoro) è uguale all’energia termica (=calore), equivalenza dimostrata da Joule. L’energia è sempre la stessa ma si traforma perché dobbiamo essere in grado di utilizzarla.
L’energia si manifesta in varie forme che possono essere convertite l’una nell’altra. Ci sono sei principali forme di energie: chimica, meccanica, elettrica, radiante, nucleare, termica.
- L’energia chimica è l’energia potenziale immagazzinata dai legami che tengono unite le molecole. Esempi: digestione dei cibi (kcal), combustione. L’energia chimica sprigionata dalla combustione, dal carbonio che si incontra con l’ossigeno, si trasforma in energia termica.
Dal punto di vista economico-energetico è importante conoscere la materia prima perché materie prime differenti ci daranno quantitativi di energia diversi. Se quella energia dipende da una reazione chimica, l’entità di energia prodotta (nel caso della combustione quella termica) dipenderà da quanto carbonio c’è dentro, dalle caratteristiche strutturali di quelle materie prime.
L’energia termica prodotta dalla combustione grazie all’energia chimica viene trasformata in energia elettrica nelle centrali termoelettriche.
- L’energia meccanica è energia di movimento (cinetica) ed energia di posizione (potenziale). Esempi: l’acqua di una cascata, il vento, veicoli in movimento, l’acqua bloccata da una diga. L’energia meccanica viene trasformata direttamente in elettrica senza il passaggio della termica.
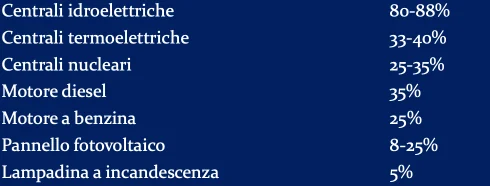
- L’energia elettrica è determinata dalla presenza o dallo spostamento di cariche elettriche. Sotto forma di corrente elettrica è molto versatile, può essere facilmente trasportata, distribuita in modo «pulito» e convertita, ma non si può accumulare come tale. L’energia elettrica deve essere trasformata per essere immagazzinata, ad esempio nel caso delle batterie con le quali l’energia elettrica viene trasformata in energia chimica per poterla conservare.
È la forma di energia più pregiata e di particolare interesse per le trasformazioni che subisce. Possiamo ottenere l’energia elettrica dalle altre energie. Ad esempio, l’energia meccanica delle pale della paleolica che girano grazie al vento che dipende sempre dall’energia radiante, viene trasformata in energia elettrica. Ma l’energia elettrica può essere utilizzata per ottenere altra energia come quella chimica, ad esempio l’ottenimento dell’idrogeno (energia chimica) dall'elettrolisi (energia elettrica), senza emissioni di carbonio da risorse rinnovabili e nucleari. Possiamo trasformare energia elettrica in energia meccanica in un motore elettrico, ma anche ottenere calore come in una stufa elettrica.
- L’energia radiante (elettromagnetica) è una forma di energia che consiste in un'emissione di radiazione derivante da corpi eccitati. Si propaga nello spazio tramite onde. Esempio: luce, onde radio, raggi X. L’energia radiante viene trasformata in energia elettrica in maniera diretta attraverso i pannelli fottovoltaici.
- L’energia nucleare viene rilasciata quando un nucleo atomico si divide (fissione) o due molecole di idrogeno si fondono (fusione), è simile all’energia chimica, dalla fissione o fusione si produce energia termica che viene trasformata in energia elettrica nelle centrali nucleotermoelettriche.
- L’energia termica è determinata dal movimento delle molecole di un corpo. È quella dei corpi caldi ed è misurata dalla quantità di calore che il corpo può cedere. È la forma finale delle varie trasformazioni e degradazioni dell’energia. Esempio: energia geotermica (es. Islanda, Arderello in Italia) viene dal sottosuolo ed è una forma di energia rinnovabile.
Rispetto al tema delle trasformazioni ciò che a noi interessa per il nostro sistema economico e benessere è l’efficienza nella trasformazione energetica perché da questo dipende l’energia che riusciamo a portare e rendere utile nella società, questo perché durante le trasformazioni perdiamo sempre un certo quantitativo di energia. L’efficienza o redimento dipende dalla macchina che trasforma energia da una forma all’altra ma anche dal tipo di trasformazione.
Rendimenti:
L’efficienza è un tema meno rilevante quando la fonte è illimitata e gratutita, l’efficienza della conversione dell’energia radiante in energia elettrica tramite un pannello fotovoltaico anche se non è elevata non è così importante, lo stesso non si può dire per una centrale termoelettica che a partire da carbone o gas arriva al 33-40% di rendimenti, il 60% circa di queste materie prime energetiche viene perso. La nostra economia che si basa sulla combustione delle fonti fossili si basa sulle perdite energetiche nonché economiche.
LA SECONDA LEGGE DELLA TERMODINAMICA
Nicholas Georgescu-Roegen, statistico matematico economista rumeno, alla fine degli anni ’90 scrisse un libro sull’entropia e l’economia nel quale mette in realzione la termodinamica con l’economia. Il fatto che l’energia non si può né creare né distruggere e che viene irreversibilmente degradata aumentando l’entropia, cioè il disordine del mondo, ha una conseguenza dal punto di vista economico. La scarsità economica è una conseguenza dei principi della termodinamica.
“[…] la termodinamica ci insegna non solo che la materia-energia non può essere creata o distrutta, ma anche che essa viene costantemente ed irreversibilmente degradata in scarto, una forma inutile per gli interessi umani. E’ in questa legge della termodinamica che si trova la radice della scarsità economica. Infatti, la termodinamica è la fisica del valore economico, come disse Sadi Carnot nel suo memoir del 1824. Poiché in un mondo dove le leggi della termodinamica non valessero, la stessa energia potrebbe essere usata continuamente e nessun oggetto si consumerebbe mai”.
Come cita una frase famosa “con la termodinamica non si negozia”, non possiamo cambiare la termodinamica essendo questa una legge universale.
Clausis e Lord Kelvin: “Il calore si muove sempre da un corpo più caldo ad uno più freddo e tale fenomeno ha carattere irreversibile”. “Il calore non può spontaneamente fluire da un corpo freddo a uno più caldo”. “Qualunque sistema evolve spontaneamente verso lo stato di massimo disordine”. “Mentre il lavoro può sempre e integralmente essere convertito in calore, ciò non avviene per il passaggio inverso, ovvero è impossibile realizzare una trasformazione il cui unico risultato sia quello di assorbire calore da una sorgente e trasformarlo integralmente in lavoro”.
La macchina proibita da Clausis: da un corpo freddo non può fluire calore verso un corpo caldo. La macchina proibita da lord Kerlvin: non è possibile utilizzare una sorgente calda Q per ottenere una trasformazione completa in lavoro L senza nessuno “scarto” cioè un aumento dell’entropia o disordine.
Rendimento e coefficiente economico. Immiginiamo la trasformazione del calore, abbiamo un serbatoio caldo alla temperatura T1, una macchina che dal calore Q1 ottiene lavoro L e calore residuo a bassa temperatura Q2, lo scarto che arriva al serbatoio freddo T2 (T1>>T2). T è la temperatura assoluta in K (-273K=0°C).
L’efficienza energetica o rendimento è il rapporto tra quello che è utile per la società (lavoro = energia) e la quantità di calore in entrata, L/Q1, che vogliamo massimizzare per non sprecare energia nonché denaro nonché risorse naturali. Per la conservazione dell’energia possiamo sostituire L con Q1-Q2 (quantità di calore in entrata meno calore di scarto) e scrivere il rapporto come:
Il rapporto esprime che per il secondo principio della termodinamica (lord Kelvin) non è possibile avere un rendimento o efficienza energetica del 100%. Per massimizzare il rapporto, avere una % grande più vicina possibile all’1 (massima efficienza), dobbiamo minimizzare il rapporto T2/T1 nonché Q2/Q1. Il rapporto tenderà a zero per denominatori molto elevati quindi Q1 dovrà essere molto grande, il serbatoio iniziale dovrà essere molto caldo ma ciò significa avere dei costi notevoli. Questo non è sempre possibile perché, ad esempio, nelle centrali nucleo-termo-elettriche non possiamo avere temperature troppo elevate per motivi di sicurezza. Questo riguarda il calore, non abbiamo rendimenti molto bassi in tutte le trasformazioni anche se la seconda legge della termodinamica vale sempre ed in tutte le trasformazioni viene coinvolto un po’ di calore.
Nelle centrali termoelettriche si susseguono diversi passaggi: energia in chimica si trasforma in calore, il calore si trasforma in energia meccanica, l’energia meccanica in quella termica e poi elettricità. Le dispersioni avvengono nel passaggio da calore generato dalla combustione di gas naturale o carbone all’energia meccanica, mentre non abbiamo problemi nel passaggio dall’energia meccanica a quella elettrica.
FONTI DI ENERGIA
Le fonti di energia sono tali se sono utilizzabili, se è possibile trasformare la sostanza energetica per renderla utile per la società. È possibile che non riusciamo ad utilizzare quell’energia per i limiti tecnologici. Ad esempio, la fusione nucleare non è ancora considerata una fonte di energia perché non siamo ancora in grado di sfruttare l’energia che sprigiona. Concetto di dinamicità: qualcosa può diventare una fonte energetica sfruttabile dall’uomo per i suoi fini.
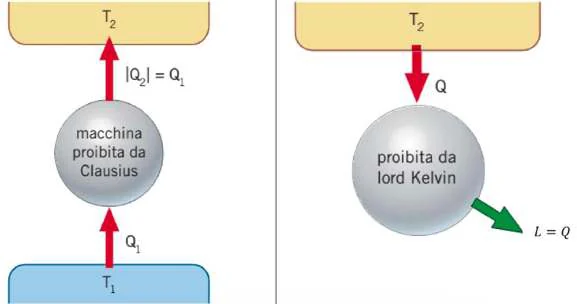
Una classificazione importante è tra fonti di energia primarie e secondarie. Le fonti di energia primaria sono direttamente collegate alla sostanza o fenomeno che genera energia, ad esempio il carbone (energia chimica) ed energia solare. Spesso abbiamo a che fare con fonti di energia secondarie, l’energia elettrica è la fonte di energia secondaria per antonomasia, è considerata un vettore energetico perché trasportatore di energia, deriva da una fonte primaria e subisce una serie di trasformazioni. L’altro tipico esempio di vettore energetico è l’idrogeno.
Una distinzione classica tra le fonti è la distinzione in fonti rinnovabili e non rinnovabili, che ha una duplice valenza sia ambientale che economica. Dal punto di vista ambientale perché distinguiamo tra fonti “pulite” e fonti “sporche”. Dal punto di vista economico perché distinguiamo le risorse infinite, che esisteranno e quindi saranno sfruttabili finché esisterà anche il mondo, dalle risorse finite che si stanno esaurendo, causando tensioni sul mercato delle materie energetiche, tensioni che invece non esistono per le fonti rinnovabili che non hanno domanda e offerta.
Un’altra caratteristica che distingue le fonti rinnovabili dalle fonti non rinnovabili è la disponibilità. Essendo l’energia una merce fondamentale è importante che sia accumulabile e trasportabile. Le fonti non rinnovabili vengono definite fonti potenziali perché sono potenzialmente a disposizione per essere sfruttate, da questa caratteristica deriva il grande successo di petrolio, gas naturale e carbone. Nell’ambito delle rinnovabili la disponibilità non sarà mai continua e questo rappresenta un limite.
Una differenza che distingue le fonti non rinnovabili tra loro in uranio e combustibili fossili sono le emissioni di CO₂. Da una parte abbiamo un minerale, che permette la fissione nucleare, e dall’altra dei combustibili che devono essere bruciati e quindi emettono CO₂ per essere utilizzati. È per questo motivo che nell’ambito della transizione energetica e della decarbonizzazione si ritorna a parlare di uranio e nucleare perché, senza considerare il ciclo di vita, non emette CO₂.
Inoltre le tre risorse fossili corrispondono a tre stadi diversi della materia: solido il carbone, liquido il petrolio, gas il gas naturale. Per questo motivo possono sorgere problemi differenti nella fase di trasporto e stoccaggio.
I combustibili fossili sono caratterizzati dalla fungibilità, in base al settore e alle loro performance possono essere sostituiti tra loro per raggiungere lo stesso scopo. Ad esempio, il carbone va a sostituire completamente il gas nella generazione di energia elettrica, sono perfettamente fungibili. Grazie alla fungibilità possiamo cambiare fonte energetica in base alla risorsa più disponibile, meno costosa, al rispetto di alcune normative e aspetti ambientali (es. il carbone per essere utilizzato deve contenere meno zolfo, se sul mercato è presente solo carbone ricco di zolfo, possiamo comprare un derivato del petrolio che ne contiene meno). Sono fungibili perché sostanzialmente dal punto di vista chimico sono costituiti da carbonio (C) e idrogeno (H).
I combustibili fossili non sono solo risorse energetiche ma anche materie prime che vengono trasformate, ad esempio il petrolio viene utilizzato per la produzione della plastica (settore petrolchimico), anche dal carbone e dal gas naturale otteniamo dei derivati, ad esempio possiamo ottenere idrogeno a partire dal gas.
Come già visto nell’introduzione (pag 5) ciò che a noi interessa è il potere calorifico delle risorse fossili. In particolare sappiamo che ci sono due reazioni, la prima parziale e la seconda completa che portano a quantitativi energetici diversi, nel caso della combustione completa si usa dire bruciare carbonio in eccesso d’aria. Solo la combustione completa ci porta a 32,8 MJ/kg di carbone bruciato ma anche alla formazione della CO₂. Un altro modo per esprimere il potere calorifico è la densità energetica.
Dal punto di vista economico-energetico a noi interessano le emissioni per un’unità calorica di energia ottenuta e non per kg di carbone, ad esempio, bruciato (emissioni per unità di massa). Sapendo che per 1 kg di carbone si emettono 3,66kg di CO₂ e che il potere calorifico del carbone cioè l’energia ottenuta è 32,8 MJ/kg, per ogni MJ ottenuto emetteremo 0,11 kg di CO
L’idrogeno, come abbiamo visto, ha un potere calorifico più importante che arriva a 141,4Mj/kg.
Il potere calorifico viene misurato attraverso la bomba calorimetrica che tiene conto anche del calore latente di evaporazione, cioè la bomba calorimetrica misura più del dovuto (l’acqua evapora e si trasforma in vapore acqueo, in un contenitore chiuso condensa ridiventando acqua emettendo calore che si aggiunge). Il potere calorifico misurato in questo modo si chiama potere calorifico superiore (PCS) o teorico, diverso dal potere calorifico inferiore (PSI) o “normale”.
LE FONTI ENERGETICHE RINNOVABILI
- Energia gravitazionale (Idroelettrica, Mareomotrice trascurabili ad oggi)
- Energia solare (Fotovoltaica, Eolica, Biomassa)
- Energia geotermica (Termica, Geotermoelettrica)
L’energia solare è necessaria per la fotosintesi e quindi per la biomassa. Quando bruciamo la legna stiamo utilizzando l’energia solare che è stata immagazzina e trasformata in energia chimica attravero una serie di reazioni.
In generale il problema delle energie rinnovabili riguarda l’accumulo, non sono disponibili e non sono trasportabili. Come abbiamo visto prima l’energia elettrica da fonti rinnovabili potrebbe essere accumulata sotto forma di energia chimica all’interno delle batterie.
Un altro limite delle fonti rinnovabili è la bassa densità energetica, questo significa che ad esempio per il fotovoltaico per ottenere energia dobbiamo occupare una superficie estesa del territorio.
Distinzioni possibili dal punto di vista della disponibiltà della risorsa utili dal punto di vista economico. Due delle fonti sono risorse rinnovabili ad accumulo periodico, l’energia idroelettrica con il bacino e l’energia dalla biomassa con il bosco. Invece, l’energia solare è caratterizzata dalla reperibilità giornaliera, ogni giorno sulla terra arriva una quantità spropositata di energia solare. La disponibilità irregolare caratterizza invece la fonte eolica che dipende dal vento.
RISORSE E RISERVE DI ENERGIA
Una risorsa naturale costituisce il tutto, ad esempio tutto il petrolio presente sottoterra. Le risorse (resources) possono essere di due tipologie: scoperte (discovered), cioè fisicamente individuate nel sottosuolo, non scoperte (undiscovered) ma stimate in base a considerazioni geologiche.
Una riserva è quella parte di risorsa tecnicamente ed economicamente sfruttabile. È un concetto dinamico, le risorse possono diventare riserve grazie ad un cambiamento nella tecnologia o nella situazione economica. Le riserve (reserves) possono essere: riserve provate (proved) per noi di particolare interesse, già scoperte, pronte allo sfruttamento e ben quantificate; riserve probabili (probable) già scoperte e probabilmente economicamente sfruttabili; riserve possibili (possible) non ancora scoperte ma con elevata probabilità di esistenza.
La storia dell’umanità non è nient’altro che la storia dell’energia e dei suoi cambiamenti dettati dall’innovazione tecnologica e quindi dalla possibilità di sfruttare una risorsa.
Report del 2023, dati eleborati dall’Agenzia Internazionale dell’Energia (IEA), sui consumi di energia e la loro suddivisione per fonte di provenienza. A partire dal 1990 c’è stato un aumento nei consumi energetici visibile attraverso la grandezza delle torte. Dal punto di vista delle fonti rinnovabili e dei combustibili a basso contenuto di carbonio (incluso il nucleare) non c’è una grossa differenza in trent’anni, sono leggermente aumentati. I combustibili fossili sono passati dall’82,2% del 1990 al 79,6% del 2020, i dati del BP parlano dell’82-83%. Per quanto riguarda la composizione dei combustibili fossibili, questa è più o meno sempre la stessa, emerge una diminuzione del carbone e del petrolio a favore di un aumento del gas.
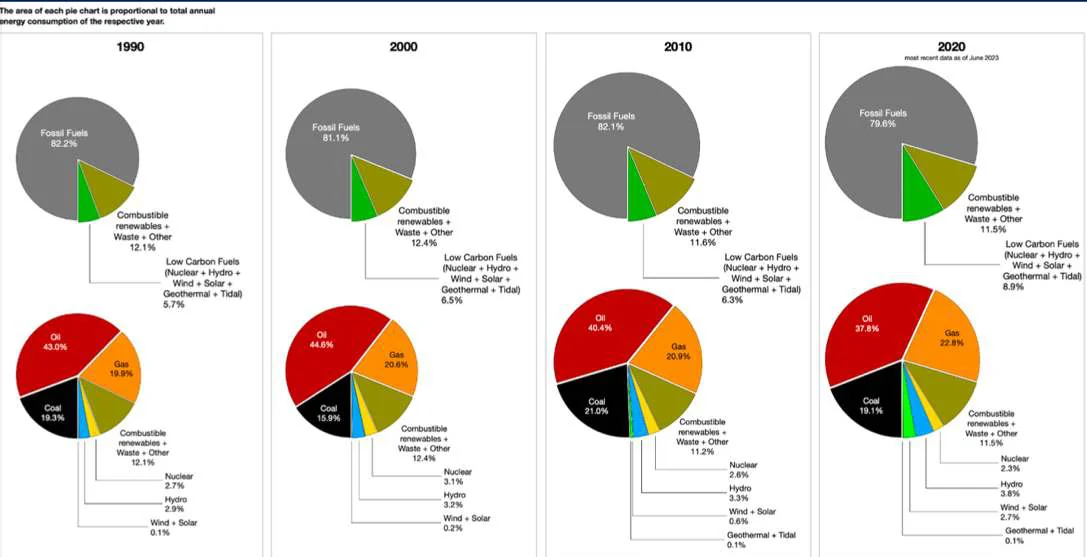
Dal 1990 la quota di energia elettrica è aumenta, una tendenza che continuerà nel tempo. L’energia elettrica deriva ancora tanto da fonti fossili, anche se questa quota è diminuita nel tempo. Da questi grafici evince che c’è un cambiamento in atto ma non così significativo come vorremmo perché un processo di decarbonizzazione vorrebbe uno spostamento più netto verso le fonti rinnovabili.
Energia rinnovabile significa soprattutto idroelettrico ma questo è saturo, è una vecchia fonte energetica rinnovabile, il boom a livello delle rinnovabili è riconducibile al fotovoltaico ed eolico. Il nucleare, che compare insieme alle fonti rinnovali anche se è una fonte non rinnovabile a basso contenuto di carbonio, sta leggermente diminuendo.
Grafico sui consumi di energia primaria, da BP, Statistical Review of World Energy 2023.
- Riduzione non sufficiente del carbone. 2. Trend positivo delle rinnovabili 3. Costanza dell’idroelettrico 4. Leggera diminuzione del nucleare 5. Dentini verso il basso si riferiscono ai consumi energetici diminuiti a causa delle crisi
Grafico sui consumi regionali di energia, da BP, Statistical Review of World Energy 2023. La situazione è diversa nelle varie parti del mondo, l’apporto delle rinnovabili è estremamente diverso, la regione del consorzio degli Stati indipendenti (ex Unione Sovietica e non solo) che fanno parte dell’ellisse strategica (petrolio-gas, ma soprattutto gas) non utilizza rinnovabili. Nel Medio Oriente non ci sono rinnovabili anche se è un settore in sviluppo, ma c’è tanto petrolio e gas naturale. Viceversa, ci sono zone del mondo come l’Europa nella quale permane la quota fossile ma la quota di energia rinnovabile è in aumento. Emerge una tendenza nel mondo che è quella della riduzione del carbone, un abbandono lento, tranne per l’Asia pacifica cioè Cina e India, boom economico delle quali vive di carbone.
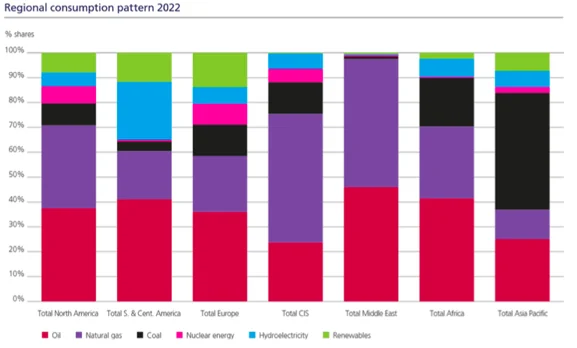
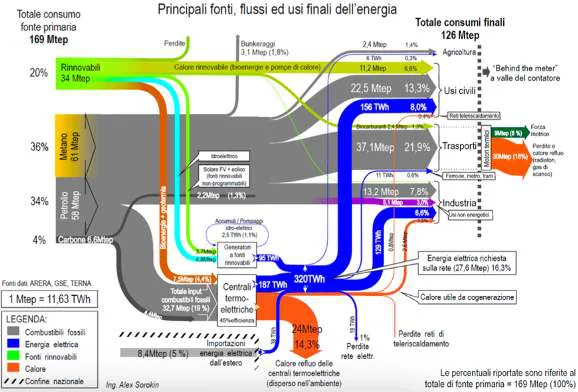
Bilancio energetico italiano 2019. Diagramma di flusso di Sankey, nel quale la grandezza delle frecce è disegnata in maniera proporzionale alla quantità di flusso. Nel 2019, la situazione ad oggi non è molto diversa, c’erano a disposizione 169 Mtep circa 2,8 tep per ciascun cittadino. Tutte le percentuali si riferiscono alle 169Mtep.
È visibile l’importanza che il fossile ricopre in Italia con il 74%. Il 20% dell’energia proviene da fonti rinnovabili (obiettivo che in Italia è stato raggiunto con un anno di anticipo), 34 Mtep su 169 Mtep complessive, il dato raddoppia se consideriamo solo energia elettrica. Importiamo il 5% del’energia elettrica dall’estero (8,4Mtep), generata non da combustibile fossile ma dal nucleare (francese).
L’Italia è un paese particolare per quanto riguarda la ripartizione dei combustibili fossili, i rapporti di forza sono abbastanza anomali, il metano predomina se pur di poco sul petrolio (opera di metanizzazione del secolo scorso), invece il carbone ha un ruolo marginale ed è in calo rispetto ai bilanci precedenti, una tendenza che continua (“phase down” mondiale del carbonio). A destra si nota una certa equa distribuzione dei consumi tra i settori dell’agricoltura, gli usi civili, i trasporti e l’industria; l’agricoltura consuma meno.
È interessante vedere che se l’energia di partenza da fonte primaria corrisponde a 169 Mtep, il totale dei consumi finali è di 126 Mtep e quindi l’energia dispersa è di 40 Mtep. La perdita di energia è inevitabile e dipende dall’efficienza delle trasformazioni. Notiamo nel grafico il 14,3% di calore residuo a bassa temperatura, una dispersione di calore che avremo sempre per il secondo principio della termodinamica. La percentuale di calore residuo è così alta perché in Italia viene generata ancora molta energia da carbone ma soprattutto da gas, cioè attraverso le centrali termoelettriche che hanno un rendimento del 42-43% circa. Di conseguenza otteniamo molta elettricità in modo poco efficiente. Invece, otteniamo energia in modo efficiente da fonti non programmabili (fotovoltaico ed eolico) e dall’idroelettrico, nel quale non è particolarmente coinvolta la seconda legge della termodinamica (il calore disperso c’è sempre ma è molto poco) e l’efficienza è molto elevata solo il 15% viene perso).
Un’altra parte interessante è quella delle biomasse con le quali produciamo calore ed energia.
Altre due considerazioni sulle rinnovabili. La prima è che quando parliamo di idroelettrico parliamo di pompaggi, cioè di energia accumulata, infatti una centrale idroelettrica funziona con il bacino di partenza dal quale otteniamo energia elettrica grazie all’energia potenziale. La possibile energia rinnovabile in eccesso può essere utilizzata per portare su l’acqua che si trasforma in energia potenziale che potrà essere riutilizzata, cioè l’energia viene stoccata o accumulata. Questo è uno dei temi del dibattito attuale sulle rinnovabili perché l’energia non programmabile (fotovoltaico ed eolica) devono essere stoccate attraverso una conversione, tipicamente in batterie, trasformazione in energia elettrica, oppure in bacini, trasformazione in energia potenziale. Ad esempio l’energia del fotovoltaico dei pannelli sul tetto di casa in eccesso viene trasformata in energia elettrica all’interno di una batteria così da essere utilizzata la notte. Abbiamo una capacità notevole a livelli di bacini idroelettrici e sistemi di pompaggio, l’Italia è prima in Europa e quarti nel mondo, ma non è sufficiente ed è un sistema in declino, dismesso. La seconda considerazione riguarda lo scarto termico che può diventare una risorsa una trasformata in energia, possiamo recuperare il calore tramite il teleriscaldamento, un esempio è quello di Brescia nella quale il calore residuo dell’inceneritore viene utilizzato per riscaldata la città.
È interessante il settore dei trasporti (Ferrovie, metro, tram) per i quali, al di là dei biocarburanti, i combustibili fossili sono la principale fonte. È evidente dalla parte “a valle del contatore” l’inefficienza dei motori classici endotermici (a combustione interna) che utilizzano i combustibili fossili perché le perdite di calore ammontano al Mtep) mentre la forza motrice è del 6% (Mtep). Le perdite possono essere in parte ridotte attraverso un miglioramento dell’efficienza o il recupero, ma parte di esse come già visto sono inevitabili per il secondo principio della termodinamica.
Due considerazioni dall’esercizio fatto in classe:
- Il consumo non equivale al fabbisogno energetico, consumiamo più di quello che ci serve. 2. Ogni fonte ha il proprio rendimento e quindi un costo diverso.
4. Carbone e petrolio: uno sguardo ai dati
CARBONE: UNO SGUARDO AI DATI
Tabella sul potere calorifico (inferiore: PCI, superiore: PCS) di vari combustibili, solidi, liquidi e gassosi. I poteri calorifici sono espressi sia in kcal/kg o kcal/m3 che MJ/kg.
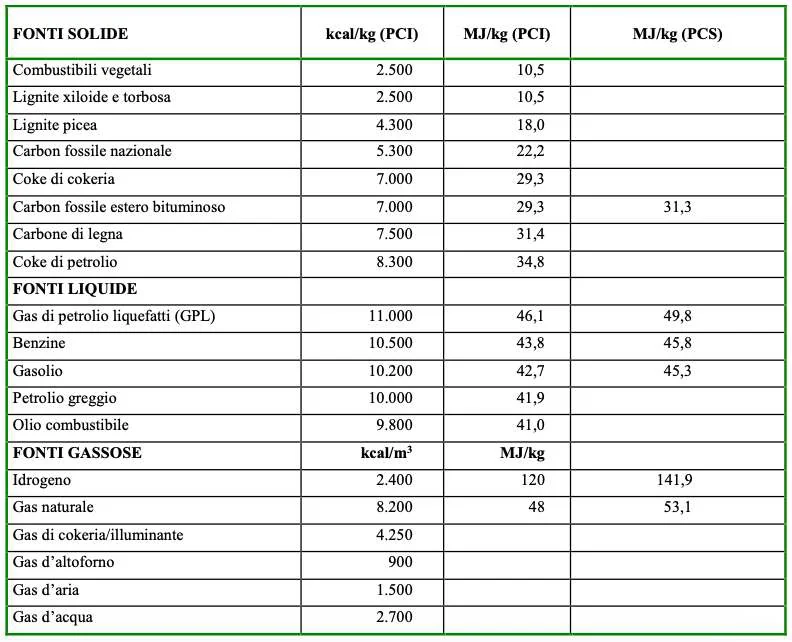
Gaurdando ai valori in MJ/kg vediamo che il potere calorifico aumenta sempre di più passando da solido, liquido e gassoso. Aumenta il potere calorifico e nel contempo diminuiscono le emissioni di CO₂ per kg. La differenza in termini ambientali è molto marcata tra metano e carbone.
Grafico sulla distribuzione delle riserve provate mondiali nel 2000, 2010 e 2020, fonte BP. Vedremo che le riserve possono essere provate con un certo grado di incertezza. Dal 2000 al 2020 la quantità complessiva di carbone non si è modificata nel tempo ed emerge una certa democrazia, un’equa distribuzione della risorsa a livello geografico per via della sua origine a differenza del petrolio e del gas che sono risorse molto concetrate e associate a certe aree geografiche. La differenziazione geografica può cambiare parzialmente nel tempo per via delle nuove scoperte, ma fondamentalmente la risorsa naturale è posseduta dal paese oppre no. La distrubuzione del carbone ha portato a meno tensioni geopolitiche e di prezzi, maggiore disponibilità, ma soprattutto l’equa distribuzione incide sulla fase del trasporto.
Grafico sulle riserve mondiali di carbone alla fine del 2020 (valori espressi in Mt). Le grandi potenze a livello mondiale sono grandi detentori di risorse energetiche, il 76% delle risorse di carbone sono concentrate in cinque paesi (USA, Russia, Australia, Cina e India).
Ci sono due categorie di carbone, la prima antracite e bituminosi, la seconda sub-bituminosi e ligniti. Il valore commerciale dipende dalle caratteristiche strutturali-fisiche-chimiche del carbone, carboni che possiedono diverse proprietà hanno un valore d’uso e un valore di mercato diverso.
Il rapporto riserve provate su produzione annuale (R/P), cioè la risorsa disponibile diviso la quota prelevata ogni anno per essere consumata, è un indice statico che esprime in anni la disponibilità della risorsa di ciascun paese, che vediamo essere molto diversa, l’asterisco si riferisce a superiore di 500 anni. Questi valori possono cambiare perché le riserve dipendono dalle condizioni economiche e dal livello tecnologico attuale, oggi potremmo essere in grado di sfruttare nuovi giacimenti e quindi scoprire nuove riserve. Non è detto di conseguenza che il rapporto R/P cali inevitabilmente nel tempo.
Per aumentare il rapporto R/P bisogna agire sul numeratore (nuovi giacimenti) o sul denominatore (migliorare l’efficienza delle centrali a carbone, consumare meno cargbone, sostituirlo con un’altra materia prima energetica). È un indice che si può modificare molto nel tempo perché ad esempio non tiene conto dell’aumento dei consumi annui.
Seguendo i ritmi di oggi dovremmo avere ancora carbone per 140 anni (media mondiale), a differenza del gas e del petrolio le cui disponibiltà in anni non sono così elevate (metà se non meno).
Grafico sulla produzione mondiale di carbone (valori espressi in Mt). È interessante perché da questo grafico possiamo vedere che essere detentori della risorsa non significa necessariamente esserne grandi produttori, alcuni paesi detentori non sfruttano a pieno il carbone. La classfica è cambiata, anche se Cina, India, USA, Australia e Russia sono sempre presenti, cambia l’ordine ma non solo, adesso compaiono dei paesi che pur non avendo grandi riserve sono dei grandi produttori, al terzo posto compare l’Indonesia, al settimo il Sudafrica. Vediamo quindi un aumento incredibile della produzione nel sud-est asiatico o Asia pacifico. La produzione dal 2021 e il 2022 è aumentata (rimbalzo post covid). Il mondo Occidentale inteso come OCSE ha una produzione molto bassa. In Europa, Germania e Polonia continuano a produrre carbone. La Cina copre oltre metà della produzione e del consumo di carbone. Il grande tema della decarbonizzazione (phase out) ha trovato certi paesi estremamente contrari che basano il loro sistema economico sulla detenzione e produzione di questa risorsa, che essendo in casa è a basso costo.
Aspetto interessante che emerge dal grafico sul consumo di carbone (valori espressi in EJ) e che si ripeterà per quanto riguarda le tabelle di gas e petrolio è la comparsa del Giappone, che è un grande importatore di energia. L’Asia del pacifico o estremo oriente sono un insieme di economie che hanno tratto giovamento e continuano a trarne dall’uso del carbone. Nel resto del mondo è invece in atto la decarbonizzazione.
Dal grafico sui consumi di carbone pro capite nel 2014, nel quale la densità della popolazione gioa un ruolo fondamentale, emerge una certa autarchia energetica cioè riuscire a coprire i propri fabbisogni energetici attraverso lo sfruttamento, in questo caso, del carbone. Emerge come l’Australia e l’Indonesia siano delle potenze del settore del carbone insieme al Sudafrica.
Dal grafico sui prezzi delle diverse tipologie di carbone su alcuni mercati vediamo che i prezzi sono soggetti a meno variazioni rispetto a quelli del petrolio, le oscillazioni non sono particolarmente violenti. FOB, free on board, il prezzo è relativo al momento in cui arriva a bordo. CIF, costo insurence freight, prezzi che coprono anche il costo del trasporto. Uno dei mercati del carbone è quello dello steam, cioè il carbone destinato ad essere trasformato in vapore nelle centrali termoelettriche per generare energia elettrica che avrà un certo valore in base anche all’aria geografica. L’altro mercato è quello del carbone per cook che riguarda l’industria siderurgica. Il valore del carbone per cook è sempre più elevato del valore per steam.
Dalla tabella sui prezzi delle diverse tipologie di carbone su alcuni mercati emerge la situazione di tensione generale sui mercati energetici che stiamo vivendo da qualche anno. In particolare, sul mercato europeo vediamo che il venir meno dell’apporto del gas russo ha portato alla ricerca di altro gas oltre che alla riapertura delle centrali a carbone. Il prezzi del 2021 e 2022 del carbone dell’Europa nord occidentale, al di là di certe oscilazzioni, sono schizzati alle stelle. Il prezzo del carbone si sta comportando un po’ come il petrolio, anche se a differenza di questo è possibile vedere una maggiore stabilità considerando una lunga serie storica.
Nel grafico sui flussi commerciali dell’ultimo report 2023 è evidente come i più importanti flussi hanno inizio dall’Indonesia e dall’Australia, le due maggiori potenze produttici di carbone esportatrici. I paesi destinatari dall’Indonesia sono gli altri paesi dell’Asia del pacifico ma anche Cina e India, nonostante le grandi riserve che questi paesi detengono, invece il maggior paese destinario dall’Australia è il Giappone.
PETROLIO: UNO SGUARDO AI DATI
Tabella sulle caratteristiche merceologiche dei principali tipi di greggio.
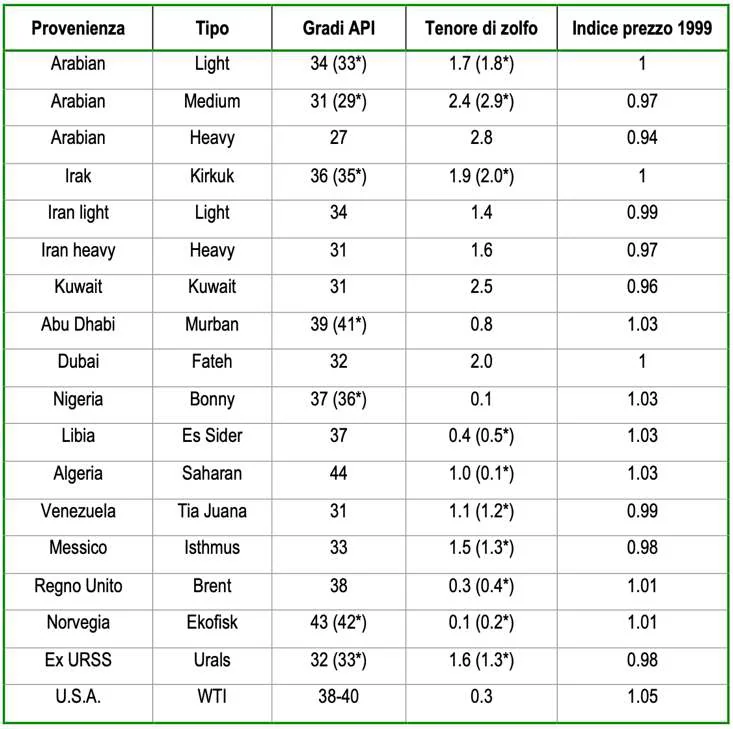
Il valore commerciale del petrolio greggio dipende in parte dalle sue caratteristiche strutturali. La tabella esprime un concetto che va un po’ in contraddizione con il concetto di commodity, una merce perfettamente intercambiabile che non ha brand, un barile di petrolio dovrebbe essere sempre un barile di petrolio, ma rispetto al carbone, dove le differenze sono più sfumate, le distinzioni nei vari barili sono significative.
Il grado API misura la densità di un greggio, che può essere più o meno pesante, mentre il tenore di zolfo misura lo zolfo, un’impurezza, presente all’interno del greggio. La presenza di zolfo è un aspetto negativo per due ragioni, la prima è che brciando zolfo ottieniamo SO2 che diventa SOti poi SO4 fino ad essere acido solforico, che si traduce in piogge acide e quindi danni per l’ambiente. Per questo motivo le norme limitano il tenore di zolfo nei combustibili, in particolare in alcuni derivati del petrolio. La seconda ragione riguarda l’acidità che corrode i motori provocando un danno economico. Per evitare danni tutti i combustibli fossili devono subire una desolforazione.
Il valore di un greggio dipenderà dalle impurezze, lo zolfo presente, e dalla leggerezza o pesantezza. I greggi di maggior pregio sono i greggi leggeri, cioè con un grado API più elevato (inverso alla densità), e con un basso tenore di zolfo. Generalmente le due caratteristiche vanno di pari passo.
Grafico sulla distribuzione delle riserve provate mondiali nel 2000, 2010 e 2020, fonte BP, valori espressi in miliardi di barili. Vediamo che per il petrolio la torta è in aumento, mentre per il carbone era pressoché costante nell’arco temporale di vent’anni. Questo significa che gli investimenti e la ricerca sono diminuiti nel settore del carbone, mentre il settore del petrolio, che governa la nostra economia ed in particolare il settore dei trasporti, ha ricevuto una quantità di investimenti tali da incrementare il numero di riserve provate nel tempo. Notiamo rispetto al carbone una maggiore concentrazione della risorsa che si traduce in tensioni internazionali maggiori e l’esigenza di trasportare la risorsa nei luoghi in cui non si trova.
Tabella sulle riserve provate mondiali nel 2000, 2010, 2019 e 2020, fonte BP, valori espressi in miliardi di barili. Un barile di petrolio è di 159 litri cioè 42 galloni, questa era l’unità di misura dei barilotti di whisky. L’R/P, il rapporto tra le riserve provare ed il prelievo annuale cioè la disponibilità in anni della risorsa, è di 53 anni, continuando con i ritmi di estrazione e consumo globali attuali, rispetto a quelli del carbone che sono 135.
Un aspetto importante è l’R/P è disomogeneo tra i paesi, un caso eccezionale nel panorama internazionale è quello del Venezuela in Sud America che sembra avere un tempo infinito. Il Venezuele ha tanti giacimenti soprattutto sotto il mare ma non è un grande produttore per una serie di motivi anche politici.
Nel tempo altri paesi rispetto al Medio Oriente sono diventati importanti nel mercato petrolifero per le riserve detenute. Storicamente il petrolio nasce nel diciannovesimo secolo negli Stati Uniti, i quali per molto tempo furono i più grandi produttori finché la produzione di petrolio non si spostò verso il Medio Oriente, tra i paesi dell’ellisse strategica (che riguarda anche il gas).
Grafico sul rapporto riserve/produzione (R/P). Da un lato le scoperte (aumento delle riserve) e dall’altro soprattutto lo scarso utilizzo delle riserve (diminuzione della produzione) hanno portato ad un picco dell’R/P per l’area del Centro Sud America, sostanzialmente Venezuela. Tutto ciò è evidente nella tabella sulla produzione mondiale di petrolio. Il Venezuela non compare tra i principali paesi produttori di petrolio greggio (crude oli) al mondo. Il cuore pulsante del petrolio si è spostato nuovamente dal Medio Oriente agli Stati uniti, che compaiono come primo produttore, grazie al fracking. L’OECD produce il 31,4% del totale ed il Medio Oriente il 32,8%, una situazione equilibrata se non fosse per l’OPEC (Organizzazione dei paesi esportatori di petrolio), un cartello che detiene oltre 1/3 della produzione cioè il 36,3%.
Tabella sul consumo mondiale di petrolio. Analogamente a ciò che acadeva per il carbone compaiono dei paesi importanti nell’economia mondiale come, ad esempio, il Giappone, che hanno bisogno di energia ma che non posseggono la risorsa. Anche l’Italia compare in questa classifica, deteniamo pochissimo petrolio e per questo siamo costretti ad importare. I paesi che dominano la scena mondiale sono i paesi che consumano più energia (USA, Cina, India).
Grafico sulla variazione della produzione e del consumo di petrolio nelle diverse aree geografiche (periodo 1995-2020). L’aumento della produzione dell’Asia del pacifico non è così intenso come l’aumento nei consumi di questa stessa regione.
Grafico sul consumo di petrolio pro capite nelle diverse aree geografiche In questo grafico è importante la densità di popolazione, da qui ha origine la differenza tra Nord America, dove il consumo pro capite è più elevato, e Asia del Pacifico dove è inferiore.
Grafico sul mercato del petrolio: principali flussi commerciali Il centro del mondo è il Medio Oriente insieme alla parte settentrionale dell’America.
Grafico sul mercato del petrolio: principali flussi commerciali I flussi relativi al petrolio sono particolarmente intensi, la ramificazione non tiene conto della differenziazione geografica, le petrolierie girano per tutto il mondo al di là del punto di partenza. Invece il carbone viaggia molto meno ed il suo trasporto è legato a certi mercati geografici. Uno dei motivi che spiega come mai il commercio mondiale del petrolio è molto intenso è che il trasporto del petrolio costa poco e di conseguenza incide poco sul prezzo, i costi per barile sono molto bassi grazie alle economie di scala (superpetroliere).
Grafico sull’andamento dei prezzi del greggio dal 1862 al 2022. Vediamo un susseguirsi di picchi, sono particolarmente frequenti dei cambiamenti repentini del prezzo. Eventi esogeni, tipicamente guerre e tensioni internazioni (es. guerra dello Yom Kippur del ’73), si traducono in aumenti del prezzo del petrolio, cosa che non avviene invece per il carbone.
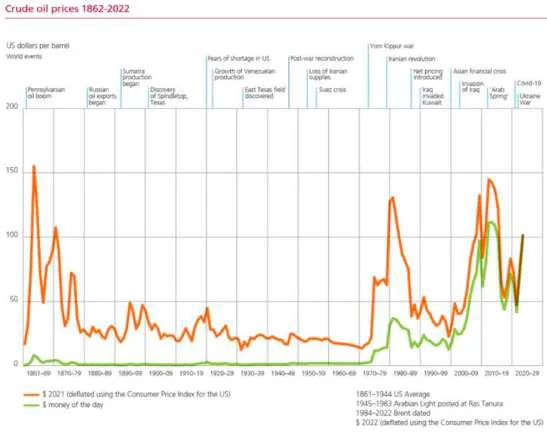
5. Il carbone
Perché parlare di carbone? Da un articolo de lavoce.info scritto quando ancora era in corso la Cop26 a Glasgow, nel 2019 la Cina ha consumato carbone per un totale di 24 milioni di terajoule (tera=mille mialiardi), mentre Stati Uniti e Unione europea sommati hanno consumato per meno di 2 milioni di terajoule. La Cina è la principale utilizzatrice di carbone anche in termini pro capite. Il divario c’è sempre stato tra queste due macro aree ma la forbice si sta allargano sempre di più, perché se nel mondo occidentale è in attto una decarbonizzazione, nel mondo dell’Asia del pacifico è in atto un uso sempre più intensivo della risorsa. La nuova Cop dipenderà essenzialmente dalle posizioni di Cina e India.
Perché non parlare di carbone? In Italia il carbone viene utilizzato sempre meno come fonte di energia, è un trend negativo.
ORIGINE
Storia economica. Il carbone diventa una risorsa importante con la rivoluzione industriale in Inghilterra del Settecento, il fattore trainante dello sviluppo economico. Il carbone veniva utilizzato in particolare per il riscaldamento domestico, purtroppo ad oggi viene ancora utilizzato per questo scopo in alcune parti del mondo. A questo uso del carbone è legata la tragedia del 1953-54 di Londra nella quale morirono migliaia di persone a causa dello smog (smoke-fog, fumo-nebbia). Fino agli anni ’90 la regina Elisabetta regalava carbone alle classi meno abbienti perché era un bene di consumo importante. Il carbone veniva utilizzato nelle industrie in qualità di materia prima, come quella del vetro. Ad un certo punto il petrolio per i vantaggi che possiede viene preferito al carbone. Il ventesimo secolo è il secolo del petrolio, che dopo il declino del carbone diventa la fonte energetica per antonomasia.
È importante conoscere la storia geologica del carbone per due motivazioni, la prima perché è da questa che è dipesa la “democratizzazione” della risorsa, la seconda perché ci permette di conoscere le sue caratteristiche strutturali e quindi il suo valore ed il suo impiego.
Il carbone è legato all’era geologica del carbonifero (300-350 milioni di anni fa), deriva dalle trasformazioni biochimiche di biomasse vegetali (fermentazione batteriche delle lignine e della cellulosa), è essenzialmente legno trasformato ottenuto dalla degredazione nel tempo di lignine e cellulosa, che successivamente subisce delle trasformazioni fisiche ad alte pressioni e temperature che determinano la carbonizzazione delle biomasse.
Le foreste nell’era del carbonifero erano particolarmente diffuse e vi era una situazione atmosferica completamente diversa dall’attuale con molta anidride carbonica e vapore acqueo. La fotosintesi è una reazione con delle rese molto basse (schifo dal punto di vista dell’efficienza), ma le rese moltiplicate per la quantità di reazioni ha fatto sì che ci fosse molta energia e quindi biomassa in gioco, dalla quale è stato ottenuto il carbone. Infatti bruciare carbone e bruciare legna da un certo punto di vista è la stessa cosa.
Durante la fase di trasformazione fisica e di sprofondamento, queste sostanze si ummificano assorbendo ciò che è attorno nell’ambiente, questo si riververà nella composizione finale del carbone che conterrà più o meno certi metalli e certi composti radioattivi.
CLASSIFICAZIONI
La classificazione più usata vede il carbone diviso in due macrocategorie:
- Carboni fossili (hard coal) che a sua volta comprende antracite (era Primaria) e litantrace (era Secondaria). I carboni di nostro interesse.
- Carboni lignitici (Brown coal), che sono ancora legno, che a sua volta comprende ligniti (era Terziaria) e torbe (era Quaternaria).
La classifica segue l’ordine cronologico della formazione del carbone, ci sono carboni più giovani (le torbe), carboni meno giovani (ligniti) ed i carboni fossili che hanno impiegato moltissimo tempo per formarsi. La torba è un carbone poco carbone perché ha contenuti d’acqua molto elevati, viene utilizzato normalmente nel settore florovivaistico come avviene in Irlanda.
Più lungo è il tempo di formazione del carbone è meno acqua conterrà al suo interno e più alta sarà la concentrazione di carbonio. Il tenore di carbonio incrementa nel tempo aumentando di conseguenza il potere calorifico del carbone. Il carbone per antonomasia è il Litantrace, invece l’antracite è di difficile utilizzazione e e si trova in qauntità ridotte.
Una classificazione alternativa, dalla quale vengono escluse le torbe, vede il carbone diviso in:
- Litantraci bituminose e antraciti, che hanno un maggior potere calorifico e maggiore tenore di zolfo
- Litantraci sub-bituminose e ligniti, che hanno un minor potere calorifico e minore tenore di zolfo.
Classificazione elementare:
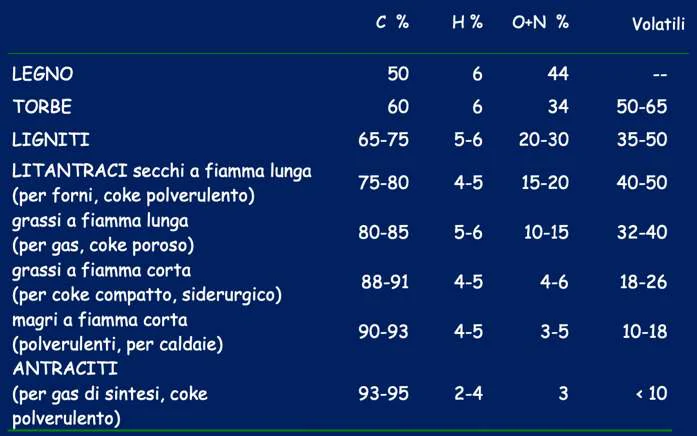
Il carbonio ha un andamento crescente, invece gli altri elementi hanno un andamento oscillante (idrogeno, ossigeno, azoto). I carboni sono descritti con i termini “secchi” e “grassi”, “fiamma lunga” e “fiamma corta”. Molte sostanze volatili comportano una fiamma lunga, viceversa una fiamma corta.
CARATTERISTICHE MERCEOLOGICHE DEL CARBONE
- Potere calorifico 2. Percentuale d’acqua presente 3. Sostanze volatili 4. Tenore di ceneri 5. Tenore di idrogeno 6. Tenore di zolfo
- Attitudine a produrre coke di qualità
La percentuale d’acqua è un problema perché diminuisce il potere calorifico del carbone. Il carbone deve essere privo di acqua, alcuni parametri vengono calcolati in assenza d’acqua per confrontare alla pari gli stessi carboni fossili.
Le sostanze volatili sono le sostanze che distillano dal carbone sottoposto a riscaldamento in assenza di ossigeno, se ci fosse l’ossigeno parleremmo di combustione. La loro completa espulsione avviene a circa 900°C. Questo processo si chiama anche distillazione secca del carbone o cokizzazione.
Tenore di ceneri. Una volta avvenuta la combustione ciò che rimane sono le ceneri. Le ceneri riducono il potere calorifico perché il peso reale del carbone è inferiore. È importante conoscerne il tipo di impurezze cioè la composizione delle ceneri per capire ad esempio qual è l’impiego più opportuno del carbone. Vanadio o nichel, dato che sono elementi metallici ad azione catalizzante modificano i prodotti della combustione. Mentre uranio, berillio, mercurio sono elementi ad azione tossica che incidono sulla qualità delle emissioni. Quanto più puro è un prodotto tanto più avrà valore, la depurazione necessità di tempo e denaro.
Un altro residuo, oltre le ceneri, è quello delle sostanze volatili. La differenza tra il residuo da sostanze volatili e le ceneri prende il nome di carbonio fisso, che è un parametro importante per la valutazione della qualità del carbone.
Tenore di zolfo. Lo zolfo origina emissioni nocive di SO2 durante la combustione. E’ presente in percentuali variabili da quasi 0% fino al 15% ed oltre. Secondo la legislazione italiana, il tenore massimo di zolfo nei carboni utilizzati nelle centrali termoelettriche non può superare 1%.
Il carbone viene utilizzato per la produzione di energia elettrica e per la produzione di acciaio (industria sierurgica). Al tal fine il carbone di interesse è il carbon cook, il residuo solido della distillazione secca. Il coke di qualità deve essere non polverulento (carbone magro), con una buona resistenza meccanica alla compressione e adatto per l’utilizzazione negli altoforni.
Il carbon coke deve essere capace di impastarsi bene con i materiali presenti (non essere polverulento) e resistere alle compressioni (potere agglutinante). Il carbon coke una volta riscaldato aumenta di volume diventando più poroso (potere cokificante). Per ottenere buon coke il carbone deve avere un elevato potere agglutinante e un basso potere cokificante.
Un buon coke deve avere bassa umidità, basso tenore di sostanze volatili e basso tenore di ceneri.
Numeri di codice previsti dall’ISO per la classificazione dei carboni fossilli, utilizzata per individuare il carbone migliore per la destinazione d’uso.
La prima cifra può assumere i valori della classe 1-5 che si riferiscono alle sostanze volatili se ≤ 33%, oppure della classe 6-9 che si riferiscono al potere calorifico se le sostanze volatili sono
Con una percentuale di sostanze volatili tra 28% e ≤ 33% siamo sicuri di essere in presenza di un carbone fossile, con una parcentuale che va oltre il 33% abbiamo dei carboni di bassa qualità
(ligniti). Il potere calorifico va da quasi 8 mila kcal a poco più di 5 mila kcal, un range nel quale rientrano sempre dei carboni fossili.
La seconda cifra può assumere i valori del gruppo 0-3 e si riferisce al potere agglutinante. Maggiore è il potere agglutinante, maggiore è la capacità del carbone di impastarsi e resistere alle compressioni, maggiore sarà la disponibilità del carbone alla trasformazione in carbon coke.
La terza cifra, sottogruppo 0-5, si riferisce al potere cokificante. Più elevato è il potere cokificante più il carbone si ingrandisce e più poroso diventa, diminuisce l’attitudine del carbone a diventare carbon coke.
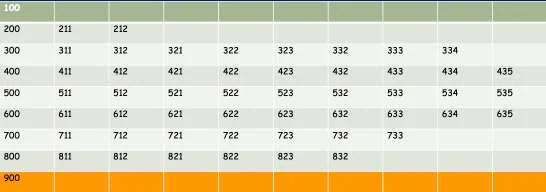
Esempio. Un carbone 522 indica un carbone fossile con una certa volatilità, 2 ha un buon potere agglutinante (considerando che 3 è il massimo), 2 ha un potere cokificante basso, quindi è un buon compromesso come carbone.
Esempio. Un carbone 100 significa un carbone con poche sostanze volatili e un ottimo potere calorifico, ma con un basso potere agglutinante e in compenso un basso potere cokificante. Da questo carbone potremo ottenere un coke buono per quanto riguarda la porosità ma estremamente polverulento (basso potere agglutinante).
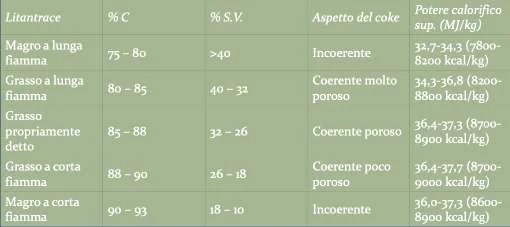
Una litantrace magra a corta fiamma ha molto carbonio e quindi elevato potere calorifico, basso contenuto di sostanza volatili ma magro cioè polverulento.
METODI ESTRATTIVI E TRASPORTO
Esistono diversi modi per estrarre il carbone, i due metodi più importanti sono due.
Il primo è l’estrazione da cava o dalla superficie o “strip mining”. È economicamente realizzabile se i filoni di carbone sono superficiali, entro i 50 m dalla superficie, in paesi hanno a disposizione grandi estensioni di terreno. L’esempio classico è l’Australia, grande produttrice di carbone che ha ampia disponibilità di territorio e con un carbone che si trova sottoterra a pochi metri. Siamo in presenza di cave di superficie, dalle quali si estrae un carbone di non particolare qualità perché manca la fase di vaglio. È un’estrazione a bassa intensità di manodopera ma con grossi investimenti iniziali perché vede l’utilizzo di sistemi meccanici (ruspe, scavatrici, caterpillar). Questo tipo di estrazione deve affrontare rischi minori rispetto all’estrazione da miniera ma maggiori problemi paesaggistici e ambientali.
Il secondo è l’estrazione da miniera o dal sottosuolo o “deep mining”. Può avvenire con due sistemi: sistema delle camere a pilastri o estrazione “room and pillar”, i recuperi si attestano intorno al 50- 60%; sistema dei tunnel o estrazione “longwall”, i recuperi superano il 75%. È un’estrazione ad alta intensità di manodopera con poche macchine elettriche e non da derivati fossili per sicurezza. Il problema della miniera è il grisou, miscela esplosiva di metano e polvere di carbone ed altro. Nei vari strati si trova anche del metano da carbone (coal bed methane), non è la principale fonte ma è importante.
Il carbone si trasporta poco attraverso la via ferroviaria oppure via nave, ma anche attraverso i carbodotti, tubi nei quali scorre una melma che rende possibile il trasporto dei solidi. Il costo del trasporto è elevato ed incide significativamente sul prezzo finale del carbone.
TRASFORMAZIONI DEL CARBONE E PRODOTTI
Trasformazioni del carbone e prodotti.
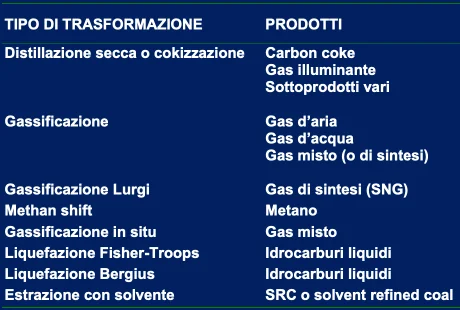
Il mercato del carbone è diviso in due, da una parte il carbone per l’ottenimento di carbon coke quindi industria siderugica, dall’altra parte il carbone per l’ottenimento di vapore quindi energia elettrica. Ancora oggi, purtroppo, in alcune parti del mondo il carbone è utilizzato come fonte di energia domestica per il riscaldamento.
DISTILLAZIONE SECCA O COKIZZAZIONE
La trasformazione più importante è la distillazione secca o cokizzazione perché è grazie a questa che otteniamo il carbon coke ed una serie di sottoprodotti ottenuti dalla purificazione del carbone che vanno ad alimentare diversi settori industriali. In questo caso il carbone viene utilizzato come materia prima e non come materia energetica.
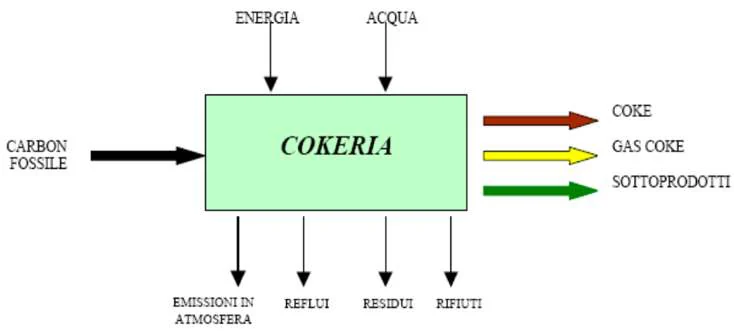
Dalla cokizzazione ottieniamo attraverso il riscaldameno del carbone ad elevate temperature, senza che avvenga la ocmbustione, il carbon coke, che è essenzialmente un residuo, e il gas illuminante, una miscela di sostanze volatili utilizzata per illuminare le strade che rappresenta il vero prodotto della cokizzazione e che ad oggi ha meno rilevanza. Questo è un esempio di processo produttivo nel quale il prodotto principale è diventato prodotto secondario, mentre il prodotto ottenunto come scarto è diventato il motivo per cui eseguire le reazioni necessarie al processo.
Il gas illuminante o gas di cokeria è composto da idrogeno metano ossido di carbonio anidride carbonica azoto Dal punto di vista energetico la sua composizione è interessante perché contiente percentuali di idrogeno e di metano che avendo un elevato potere calorifico conferiscono al gas illuminato un potere calorifico non trascurabile seppur inferiore ai carboni fossili. A seconda della sua composizione percentuale avrà più o meno potere calorifico, che infatti può essere compreso tra 4’250 e 4’800 kcal/m kJ/m3).
Della cokizzazione è importante l’ottenimento di prodotti ma anche di sottoprodotti. ALraverso la depurazione con l’acqua otteniamo l’ammoniaca dalla quale si ottiene solfato ammonico, fondamentale per l’industria dei fertilizzanti. ALraverso la desolforazione ottieniamo l’acido solfidrico da cui ricaviamo zolfo, importante per vari settori industriali anche quello dei fertilizzanti. ALraverso la depurazione con olio di catrame otteniamo catrame greggio ed altri prodotti. Altri prodotti della cokizzazione sono il beneze, il toluene ecc.
GASSIFICAZIONE
Un’altra trasformazione interessante è la gassificazione, che ha l’obiettivo di purificare il carbone. Dalla gassificazione otteniamo gas d’aria, gas d’acqua e gas misto (o di sintesi). Il gas d’aria deriva dalla reazione del carbone con l’aria, costituita da ossigeno e azoto, dalla quale si ottiene monossido di carbonio e azoto. Il gas d’acqua deriva dalla reazione del carbone con il vapore acqueo, che contiene ossigeno e idrogeno, dalla quale si ottiene una miscela contente l’idrogeno. L’idrogeno (H₂) può essere ottenuto a partire dal carbone attraverso la gassificazione.
È interessante conoscere il potere calorifico di questi gas in particolare del gas d’acqua. Fondamentalmente però non sono ad oggi reazioni destinate all’ottenimento di combustibili, sostanze che ci forniscono energia elettrica.
Il gas misto è un insieme dei due prodotti visti primi, gas d’aria e gas d’acqua, e per questo motivo è costituito da azoto e idrogeno. Il gas misto è importante perché azoto e idrogeno sono contenuti al suo interno nella giusta proporzione stechiometrica per l’ottenimento dell’ammoniaca grazie alla sintesi di Haber-Bosh. L’ammoniaca ha cambiato la storia dell’agricoltura del ventesimo secolo perché i fertilizzanti azotati derivano sostanzialmente da questa molecola.
ALTRE TRASFORMAZIONI
Il gas di sintesi ottenuto dai gassificatori (gassificazione del carbone), può successivamente venire trasformato in metano (methan shiS) utilizzando opportune condizioni di reazione (sotto pressione e in presenza di catalizzatori a base di nichel). C’è un legame molto forte tra metano e carbone, infatti, oltre ad essere ottenibile da questa sintesi, come gà detto il metano si trova in quantità variabili nelle miniere sottoforma di esalazioni.
La liquefazione è una trasformazione che ci permette di ottenere idrocarburi liquidi (es. benzine) a partire dal carbone, tipica del Sudafrica che è particolarmente ricco di carbone e non di petrolio. Non è detto che questo sia conveniente, dipende dal prezzo del carbone e del prezzo dei derivati petroliferi, spesso è solo una questione legata al fatto che un paese che possiede in abbondanza quella risorsa tenderà ad utilizzarla per soddisfare i propri fabbisogni.
L’estrazione con solvente è uno dei processi attravero il quale può avvenire una buona desolforazione del carbone, dato che uno dei problemi del carbone è il contenuto di zolfo. Vale la pena se i costi non sono particolarmente eccessivi. Esistono diversi metodi per desolforare, quelli più semplici sono quelli di tipo meccanico che avvengono a bocca di miniera, cioè quando la presenza di zolfo è legata soprattutto al minerale chiamato pirite, che può essere facilmente separato dal carbone. Maggiore è la compenetrazione dell’impurezza maggiore saranno le difficoltà e quindi il costo.
Parlare di desolforazione sia nel caso del carbone che del petrolio e gas, significa parlare di processi di desolforazione diversi che portano a risultati diversi sostenendo costi diversi, dipenderanno sostanzialmente da quanto lo zolfo è legato alla matrice dalla quale si vuole eliminare.
Talvolta la gassificazione può avvenire sul luogo di estrazione, è il caso della gassificazione in situ. È un processo utilizzato in giacimenti difficilmente sfruttabili con le tecniche tradizionali a causa di particolari condizioni geologiche o della qualità scadente della risorsa (ligniti a basso potere calorifico o ricchi di zolfo). Non vale la pena estrarre il carbone e poi gassificare. La gassificazione è il metodo che abbiamo in generale per rendere meno impattante il carbone fossile.
METODI DI RIDUZIONE DELL’IMPATTO AMBIENTALE DEL CARBONE
La problematica dell’inquinamento da carbone fossile non è unicamente collegata alle emissioni di CO₂, per questo motivo vengono utilizzate diverse strategie lungo il ciclo di vita del carbone per rendere meno problematico il suo utilizzo. Un primo metodo è il petrattamento del carbone, che consiste in una riduzione del tenore di zolfo nel minerale con metodi meccanici, fisici e chimici (es. estrazione con solvente). È possibile ridurre le emissioni prendendo degli accorgimenti che migliorano l’efficienza delle reazioni durante il processo di combustione per l’ottenimento dell’energia elettrica Possiamo agire a valle del processo trattando i fumi, cioè abbattendo le sostanze nocive dai fumi. La cattura e lo stoccaggio del carbonio è un classico esempio di intervento alla fine del processo, a livello di fumi (problema a livello di costi e di cattura, non di tecnologia e stoccaggio).
6. Il petrolio
Il petrolio è una risorsa energetica molto concentrata a livello geografico, nell’ellissi strategica del petrolio e del gas che comprende Medio Oriente e Asia Centrale. La sua concentrazione è dipesa dalla sua origine che deriva per oltre il 50% dall’era mesozoica, che va da 250 milioni a 65 milioni di anni fa, in particoalre nell’era del giurassico (centinaia di milioni di anni fa), e per un 10% dall’era del paleolitico. Per la sua origine parliamo di risorsa fossile, antica, con una bassa resa e non rinnovabile. Infatti, servono circa 25 tonnallate di biomasse degli organismi depositati nelle zone lagunari per produrre dopo milioni di anni un litro di benzina.
Una teoria nata in Russia, che ha avuto un certo successo, parlava di sintesi del petrolio e quindi del petrolio come risorsa rinnovabile. La teoria è però stata abbandonata dalla comunità scientifica ed è stata accettata la teoria della natura organica del petrolio.
Il petrolio ha avuto origine da alcuni residui di organismi vegetali, soprattutto marini (es. plancton), che localizzati nei bacini sedimentari (depressioni, deriva dei continenti) in assenza di ossigeno hanno formato insieme a delle sostanze minerali, la roccia madre. La roccia madre comincava a sprofondare provocando un cambiamento delle condizioni a cui era sottoposta la sostanza organica, infatti la pressione aumenta di circa 1 atm ogni 10 m e la temperatura di aumenta di circa 1°C ogni 33 metri verso il basso.
La parte organica si è trasformata mediante tre fasi: la diagenesi (60°C), la catagenesi (65°C-150°C) e la metagenesi (150°C-200°C). Una volta raggiunti i 60°C si forma il kerogene o protopetrolio, che non è ancora petrolio ma una massa semi solida. La finestra per l’ottenimento del petrolio è la catagenesi, la sostanza organica sottoforma di kerogene si trasforma attraverso il fenomeno di cracking nella miscela di idrocarburi. Invece, durante la metagenesi si ottiene il gas perché aumentano le temperature e la pressione.
Il petrolio è più leggero (meno densità) rispetto alle sostanze con cui è sprofondato per questo tende a salire verso l’alto dando inizio alla fase della migrazione primaria, dalla roccia madre fino all’interfaccia con una roccia diversa, a cui segue la migrazione secondaria, nella quale il petrolio, attraverso sistemi di fratture o porosità di un'altra formazione rocciosa, raggiunge un punto di accumulo, detto reservoir (la roccia dove troviamo il petrolio).
CONSIDERAZIONI SULL’ORIGINE DEL PETROLIO
La composizione del petrolio, aspetto importante della sua origine geologica, conferma ancora una volta che i combustibili fossili sono intercambiali o fungibili fra loro proprio grazie alla loro struttura chimica composta sostanzialmente da carbonio e idrogeno. Il petrolio è composto all’85% da carbonio, 10% da idrogeno, 1-5% da zolfo e da piccole percentuali di ossegeno, azoto e altri elementi in tracce. La presenza di ossigeno non è buona perché l’acqua abbassa il potere calorifico del petrolio. È in base alla composizione che siamo in grado di conoscere il potere calorifico, cioè la capacità di generare energia.
Un altro aspetto che emerge dall’origine geologica del petrolio è la sua concentrazione. Rispetto al carbone, l’origine del petrolio è più specifica perché necessitava di zone lagunari per il deposito che non erano facilmente trovabili milioni di anni fa, non erano distribuite in modo “equo”.
Emerge anche il fatto che è una risorsa che si trova nel sottosuolo e che di conseguenza richiede certe tecnologie per l’estrazione (non è una risorsa a portata di mano). In questa discesa agli “inferi” con l’aumento della temperatura e della pressione, arriviamo oltre la finestra dell’olio, dove si forma il petrolio greggio, alla finestra del gas naturale. Infatti, spesso i giacimenti di petrolio si trovano insieme ai giacimenti dei gas naturali.
Conoscere le caratteristiche del bene ci permette di conoscere la migliore destinazione d’uso. Infatti, la composizione del petrolio condiziona la scelta della destinazione dei derivati petroliferi.
CHE COS’È IL PETROLIO?
Conoscere le caratteristiche del bene ci permette di conoscere la migliore destinazione d’uso. Infatti, la composizione del petrolio condiziona la scelta della destinazione dei derivati petroliferi caratterizatti da alcune molecole in particolare.
Il petrolio è una miscela di composti idrocarburici (non c’è una sola molecola):
- Saturi (alcani)
- Insaturi (alcheni, alchini)
- Aromatici
con un numero di atomi di carbonio variabile tra 1 (metano) e 40.
Gli alcani, che appartengono alla categoria dei composti idrocarburici saturi, sono definiti paraffine (dal latino parum affinis, poco affini), sono un insieme di molecole stabili perché non essendo affine tra loro non interagiscono. Il prodotto derivato dal petrolio che è composto da alcani è un prodotto che non si deteriora.
La categoria degli insaturi con alcheni e alchini, hanno doppi e tripli legami, sono più instabili e di conseguenza anche il prodotto che li contiene è più instabile. Alcheni e alchini, essendo la base per polimeri, che sono lunghe catene che possono essere rotte, servono per l’industria petrolchimica. Il petrolio, come gli altri combustibili fossili, è una materia non solo energetica ma anche una materia prima a partire dalla quale si possono ottenere prodotti non necessariamente energetici
(es. industria della plastica che si basa sull’industria petrolchimica). Quindi le sostanze che non sono adatta per la stabilità del prodotto sono utili per l’industria petrolchimica.
Gli aromatici sono interessanti perché donano alle benzine delle proprietà molto utili, ma al contempo sono estremamente dannosi alla salute. Alcuni composti devono essere sostituiti perché dannosi in generale all’ambiente ma in modo specifico alla salute. Bisogna modificare le caratteristiche del prodotto per motivi ambientali cercando di mantenere la performance, come è avvenuto per i clorofluoro carburi (freon), refrigeranti che portano al buco dell’ozono), e per le benzine.
LA STORIA DEL PETROLIO
La storia del petrolio è legata all’OLocento e alla Rivoluzione industriale, ma guardando indietro il petrolio è un ottimo esempio di come una risorsa naturale può essere utilizzata in modi diversi.
Il petrolio compare in letteratura per la prima volta con il termine bitume già ai tempi dell’arca di Noè, costruita grazie a questo. Il bitumen compare anche per quanto concerne la mummificazione. Plinio il Vecchio parlava dell’uso medicamentoso del bitume. Mentre un uso tipico che ha segnato la storia delle guerre è quello del bitume come agente incendiario, il “fuoco greco”, cioè distillato di bitume. Nel medioevo già in Oriente si usava come illuminante.
La storia del petrolio è la storia ancora una volta di come un prodotto di scarto diventa importante di per sé: per vendere il salgemma, il sale da miniera che si trovava sottoterra nell’acqua, questo doveva essere depurato dalla contaminazione da petrolio, che invece veniva destinato ad usi medici.
Per quanto riguarda l’illuminazione, il prodotto maggiormente utilizzato era l’olio di balena (esempio di risorsa rinnovabile che diventa non rinnovabile, concetto applicabile alla biomassa legnosa). Per evitare la scomparsa delle balene, dopo l’olio di balena e dopo il distillato di carbone, viene venduto sul mercato il distillato di petrolio, il cherosene.
Durante l’OLocento la crescita demografica e l’urbanizzazione porta alla necessità di una rete elettrica che illumini le città. Il petrolio, prima usato per i usi medici, diventa un elemento importante per l’illuminazione e di conseguenza nasce l’esigenza di cercarlo più a fondo.
La storia del petrolio è una storia americana, il primo pozzo “profondo”, di 20 metri, è stato quello di Vitusville in Pennsylvania. In realtà sembrerebbe che i primi pozzi si trovino nell’Europa dell’Est (Romania, Polonia, Azerbaijan), la culla del petrolio. Da quel momento inizia l’epopea del petrolio con il prezzo che va alle stelle. In tanti paesi si comincia a sfruttare i giacimenti di petrolio presenti, quindi entrano sul mercato altri concorrenti. Il petrolio che fino a quel momento era scarso, diventa una risorsa abbondante, di conseguenza il prezzo scende perché l’offerta era molta e la domanda molto poco.
Ad un certo punto arriva l’elttricità per illuminare con Edison e viene inventato il motore, prima elettrico ma velocemente abbandonato, poi otto da una parte e (bio)diesel (oli vegetali) dall’altra. Il carbone ha dominato la scena della rivoluzione industriale e dei motori. Lo svantaggio del petrolio è che essendo un liquido richiede un serbatoio, ma il grande vantaggio è il suo potere calorifico o meglio densità energetica, circa di 42 MJ/kg per i derivati rispetto ai 20 MJ/kg del carbone, il carbonio invece ha un potere calorifico di circa 33 MJ/kg. OLeniamo gli stessi risultati con il petrolio utilizzando metà della quantità che servirebbe per il carbone. Utilizzare meno risorsa è fondamentale quando per essere sfruttata deve essere trasportata, per questo il petrolio come carburante ha vinto sul carbone per quanto rigurada il settore dei trasporti. Il petrolio trarrà ulteriore giovamento nei primi anni del ‘900 con la Ford.
In base alla composizione ci sono petroli diversi, quelli di nostro interesse sono i petroli adatti al settore del trasporto e non più quelli per il medicamento o per l’illuminazione.
CARATTERISTICHE MERCEOLOGICHE
Caratteristiche merceologiche, sarebbe più corretto parlare di poprietà che derivano dalle caratteristiche strutturali.
- La densità viene misurata dal grado API ed è numero variabile tra 10 e 45. La formula del grado API deriva da un motivo storico, dalla strumentazione che veniva e viene tuL’ora utilizzata per la densità degli zuccheri in campo alimentare.
Dove SG significa gravità specifica, chiamata anche densità relativa (rispetto all’acqua). Il grado API dell’acqua è 10, SG è uguale a 1 (densità dell’acqua rispetto all’acqua). Il petrolio è più leggero dell’acqua, ha densità minore, quindi i gradi API del petrolio sono superiori a 10. La classifica dei petroli per pesantezza pone il grado API 23 come limite dei greggi pesanti, 23-34 medi, >34 leggeri.
I petroli leggeri sono quelli che contengono molecole leggere, cioè tante benzine. Uno dei modi per valutare la qualità del petrolio è la presenza o meno di molecole leggere e quindi di benzine. Per questo si parla di “alleggerimento del barile”, un barile che contiene la maggiore quantità possibile di distillati leggeri (benzina) perché richiesti dal mercato.
- Tenore di impurezze, specialmente di zolfo, che è maggiormente connesso alla struttura del petrolio essendo questo un liquido, rispetto al caso del carbone.
- Percentuali di benzina e oli lubrificanti che si possono ottenere dalla lavorazione di un dato greggio e che sono interessanti dal punto di vista economico. L’olio lubrificante è uno dei derivati più costosi mentre per le benzine a noi interessa averne in quantità elevata, cioè ci interessa avere la frazione “leggera”. Infatti, sono di particolare importanza per il mercato i barili “leggeri” cioè contenenti dei derivati medio-leggeri. La leggerezza ci riporta al concetto di densità del primo punto.
- Il potere calorifico del greggio vale cirva 10.000 kcal/kg o 42-44 MJ/kg. A noi interessa il potere calorifico dei suoi derivati e non del greggio.
- Una caratteristica del petrolio che a noi interessa in particolare in due momenti è la viscosità, termine con il quale si indica la difficoltà allo scorrimento di due strati. Il primo momento è la fase di trasporto, perché è necessaria più energia per pompare il petrolio più viscoso; mentre il secondo è la fase di estrazione, perché maggiore è la viscosità più difficoltosa è l’estrazione, per questo motivo esistono delle tecniche estrattive che vanno ad abbassare la viscosità. Il tasso di recupero di un giacimento dipende dalla proprietà della viscosità.
Altri due aspetti interessanti sono il punto di scorrimento o pour point, la temperatura minima a cui la miscela di idrocarburi riesce a scorrere, e il cloud point, la temperatura a cui comincia a precipitare la parte solida. Questi due punti sono molto importanti affinché il petrolio possa essere trasfortato.
Il valore commerciale del petrolio dipende dalla sua composizione o caratteristiche, infatti, è importante avere un petrolio che una volta trasformato ci faccia ottenere molte benzine perché è questo che viene richiesto dal mercato. Solitamente un petrolio di qualità non è solamente un petrolio leggero ma anche contente poche impurezze, soprattutto poco zolfo.
Grafico sulla qualità di alcuni giacimenti europei di petrolio, in ascissa la % in peso di zolfo e in ordinata il °API. C’è una concentrazione dei giacimenti in corrispondenza di elevati gradi API e basse % di zolfo. Spesso la leggerezza va di pari basso con le basse percentuali di zolfo, il che è molto appetibile per il mercato perché significa meno necessità di desolforare e quindi meno costi, ma al tempo stesso maggiori benzine e quindi meno lavoro in termini di raffinazione.
Esistono dei modi che permettono di capire già dal petrolio greggio quali percentuali dei diversi derivati petroliferi è possibile ottenere.
Tabella sulle caratteristiche merceologiche dei principali tipi di greggio (vedi su, pag 25). Dal Brent del Regno Unito, che ha gradi API 38, riusciamo ad ottenere una quantità di benzine maggiore rispetto a quante possiamo ottenerne dall’Arabian Light con gradi API 34.
La classficazione dei greggi in base al tenore di zolfo si suddivide in dolce medio da 0,5% ad 1,5% e acido ai tempi il petrolio veniva assaggiato per questo il termine dolce).
GREGGI DI RIFERIMENTO
Il greggio di riferimento è il greggio su cui base del valore commerciale ruota il mercato mondiale del petrolio. Il greggio di riferimento per antonomasia è il Brent, che viene nominato nelle quotazioni di mercato in particolare con unità di misura in barile (1 barile = 159 litri circa = 42 galloni circa). Il peso del barile dipende dalla densità del petrolio contenuto che abbiamo visto essere diverse fra loro, indicativamente è di 139 kg.
Un greggio diveneta di riferimento perché presenta alcune caratteristiche:
- Produzione elevata 2. Sicurezza nella fornitura (aspetto geopolitico) 3. Produttori che agiscono in condizioni di mercato 4. Qualità rappresentative dei greggi più richiesti in una determinata regione
Rispetto al punto 4, in realtà abbiamo a che fare con greggi benchmark che sono rappresentativi del mondo intero e non solo di una regione perché le esigenze sono analoghe ovunque.
Lista dei greggi di riferimento:
- BRENT, associato alla borsa International Petrleum Exchange, nata a Londra nel 1988. Un riferimento europeo che è poi diventato mondiale.
- WTI, il petrolio texano, che domina il mercato americano ma non solo (NY Mercantile Exchange 1983).
- DUBAI (Medio Oriente), che ha meno valore oggi. 4. MINAS (Indonesia) 5. TAPIS (Malesia)
Il Brent ed il WTI sono gli attuali greggi di riferimento mondiale, che hanno estromesso il precedente greggio di riferiemento, l’Arabian Light. Minas e Tapis nel sud-est asiatico sono invece situazioni più localizzate legate a mercati locati. I primi due greggi possiedono tutte le proprietà viste prime perché rispondono alle esigenze di libero mercato, di notevole quantità e qualità, con poco zolfo e tanta leggerezza.
Una nota negativa legata al Brent è che no ne è rimasto molto a forza di sfruttarlo. Ad oggi il Brent non è più quello di una volta, si trova mescolato insieme ad un altro petrolio del Mare del Nord con caratteristiche analoghe. Il Brent è scozzese, dal punto di vista geopolotico molto interessante se la Scozia dovesse separarsi dal Regno Unito.
A partire dal benchmark si calcola a ritroso il prezzo di tutti gli altri greggi importati in una determinata area: scontando o aggiungendo al prezzo del greggio di riferimento valori (premium) corrispondenti ad alcune caratteristiche proprie del greggio che con quello si confronta più un differenziale geografico. In base al prezzo del Brent viene fissato quotidianamente il prezzo di tutti gli altri greggi importati in Europa. Es. il prezzo dell’Arabian Light esportato in Europa è il prezzo del Brent scontato del costo di trasporto al porto di destinazione e del differenziale di qualità.
GREGGI NON CONVENZIONALI
La viscosità è un aspetto importante non solo a livello economico ma anche per quanto riguarda l’aspetto ambientale. Per poter estrarre un petrolio molto viscoso potremmo dover alterare il giacimento.
EROEI, aspetto economico e ambientale sono legati fra loro. L’EROEI come abbiamo già detto è il rapporto tra energia ottenuta ed energia investita quindi misura la difficoltà in temini energetici, cioè di energia investita, di estrarre il petrolio, e di conseguenza i costi che bisogna affrontare e l’inquinamento che si provoca al giacimento.
I greggi non convenzionali sono i greggi non facilmente estraibili, per i quali bisogna fare più fatica in termini di energia investita (EROEI più bassi), costi e impatto ambientale. Inoltre non sono in generale greggi di grande qualità, escluso il Tight oil.
- Deepwater, sono i giacimenti presenti in acque profonde. Fa parte del mondo off-shore, nel quale c’è molta tecnologia, grazie alla quale siamo arrivati a profondità inimmaginabili e molti investimenti.
- Oil shale o scisto bituminoso, è il protopetrolio o cherogene, che si forma nella prima fase a temperature più contenute e per questo si trova in forma solida, e che diventerà petrolio gregge nella finestra dell’olio. A partire da questo è quindi possibile ricavare il petrolio.
- Shale oil o olio da scisto, petrolio che si riesce ad ottenere attraverso una serie di lavorazioni dal cherogene.
- Il Tight oil corrisponde allo shale gas, famoso in tutto il mondo perché è il gas ottenuto attraberso il fracking. Il tight è un olio “stretto”, intrappolato e per questo di difficile estrazione. È necessaria quindi tecnologia che porta ancora una volta ad un danno ambientale.
- Le Tar sands o sabbie bituminose, di cui è leader mondiale il Canada, sono delle sabbie dalle quali si ottiene un petrolio pesante e che necessita per essere estratto di interventi più o meno invasivi e dannosi per l’ambiente, presentano il vantaggio è di non dover andare in profondità.
IL FRACKING
Il fracking è la pratica attraverso la quale il petrolio intrappolato nello strato di scisto viene estratto attraverso il pozzo con spinte ad alta pressione di acqua, sabbia e altri prodotti chimici (inquinamento delle falde e microterremoti imputati al fracking).
È una tecninca molto discussa in tutto il mondo che in Europa non ha avuto molto successo. Gli Stati Uniti, grazie alla tecnica del fracking, sono diventati di nuovo quasi autosufficienti dal punto di vista energetico, provocando uno spostamento epocale del fulcro del mercato petrolifero dall’Arabia Saudita agli Stati Uniti, che sono diventati esportatori di gas e petrolio. Il Medio Oriente rimane comunque un’area importante con l’OPEC e l’Arabia Saudita che detta i prezzi e i tempi.
Grafico sulla produzione degli Stati Uniti di petrolio greggio I giacimenti considerati sono tutti tight oil, localizzati nella parte sud degli Stati Uniti (Texas, Oklaoma). C’è stato un aumento significativo dello sfruttamento dei giacimenti, al prezzo di danni ambientali notevoli.
INDUSTRIA PETROLIFERA
Dobbiamo immgainare l’industria petrolifera come un industria perfettamente integrata. Possiamo suddividere l’attività in upstream, midstream e downstream.
L’attività di upstream inizia da una prima fase di prospezione cioè ricerca, di trivellazione, di sviluppo o coltivazione dei giacimenti che è una fase che richiede anni, infine estrazione.
L’attività di midstream è quella che riguarda il trasporto dal luogo dell’estrazione ai mercati di trasformazione e consumo, è una fase molto importante perché il petrolio rispetto al carbone è una risorsa che viaggia molto.
L’attività di downstream è costituita dalla raffinazione nella quale avvengono i processi che servono per modificare il greggio nei prodotti richiesti dal mercato, produzione, distribuzione e commercializzazione. È in questa fase che risulta importante la leggerezza del barile, più leggero è il barile minore saranno gli sforzi fatti in questa fase.
FASE DI UPSTREAM
PROSPEZIONE - TRIVELLAZIONE - DI SVILUPPO O COLTIVAZIONE DEI GIACIMENTI - ESTRAZIONE
Nonostante i rischi elevati, gli investimenti sono notevoli nella sottofase di ricerca. Per minimizzare il rischio si usa la tecnologia perché ci permette di prevedere con un certo grado di probabilità cosa realmente si trova al di sotto. Una delle tecniche utilizzate è la sismica a riflessione che attraverso la rifrazione e la riflessione delle onde provocate artificialmente che si propagano nel terreno restituisce una mappatura del sottosuolo con una certa affidabilità.
Per quanto riguarda la sottofase di coltivazione del giacimento, la riseva si determina moltiplicando il volume per la porosità per la densità Questo perché il petrolio che ha avuto origine dalla roccia madre è contenuto nella roccia serbatoio o reservoir, roccia porosa nel quale il petrolio è emigrato. La porosità va da 0 a 1, se p=0 la roccia è compatta quindi significa che non è presente petrolio, se p=1 la roccia ha (per assurdo) un unico grande poro quindi la riserva sarà uguale al volume della roccia per la densità.
Per la sottofase di estrazione distinguiamo metodi primari, secondari, terziari. I metodi primari prevedono una fuoriuscita spontanea del petrolio dovuta alla pressione del giacimento. I metodi secondari (improved recovery) si basano sul reintegro della pressione del pozzo mediante iniezioni di gas (gas drive) ed acqua (water flooding). Invece, i metodi terziari spinti (enhanced recovery) operano un lavaggio della trappola petrolifera con iniezione di tensioattivi di sintesi o solventi o vapore surriscaldato che riduce la viscosità dei greggi pesanti di modo che il petrolio si possa staccare dalla roccia e fluire più facilmente, è stato fatto anche ricorso alle biotecnologie con le culture di microrganismi (Candida petrophilum). Una delle possibilità che rientra tra i metodi terziari è la CCS quindi la cattura e lo stoccaggio del carbone da iniettare nel sottosuolo per aumentare il tasso di recupero del giacimento petrolifero (e gas).
A seconda della tipologia estrattiva adottata si reiscono ad estrarre quantità crescenti di gregge. ALraverso i metodi primari estraiamo fino al 15%, con i secondari dal 20 al 40%, e con i metodi terziari fino al 60% di petrolio (soltanto).
Per rendere dinamico il concetto di EROEI, R/P o C che è un indice statico, dobbiamo considerare il tasso di crescita annuale dei consumi energetici.
Grafico sulla curva logistica o sigmoide che descrive il consumo di una risorsa non rinnovabile in funzione del tempo, in questo caso il petrolio greggio, a partire dalla risorsa intatta fino alla risorsa consumata (anche se l’era del petrolio finirà prima che la risorsa sia scomparsa del tutto).
La forma rispecchia la teoria del campo (di grano) marginale, descrive il fatto che inizialmente il petrolio veniva ricercato ed estratto in superficie, man mano che le riserve più superficiali si esaurivano si cercava sempre più in fondo aumentandone lo sfruttamento, il rallentamento è invece dovuto alla difficoltà nel trovare la risorsa.
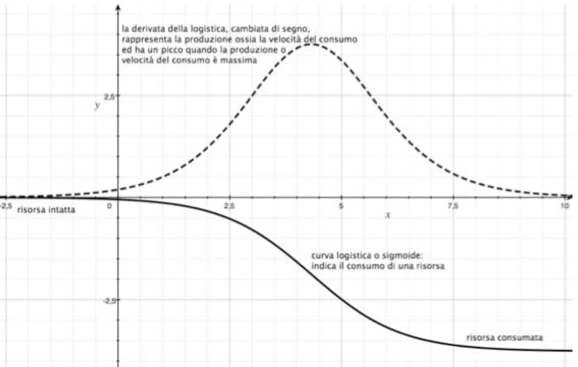
Cambiando il segno della curva logistica del consumo troviamo la produzione cumulativa. La produzione cumulativa, cioè tutto il petrolio esistente sottoterra, è quindi uguale e con segno opposto alla produzione consumata.
Grafico sulle curve logistiche o sigmoidi, in ascissa il volume di greggio estratto ed in ordinata le probabilità. Il grafico è un’approssimazione perché andrebbe fatto per ogni giacimento e per ogni periodo storico. La curva in-place indica il petrolio nel suo complesso, mentre le curve a sinistra technically ed economically indicano le riserve, cioè la parte di risorsa realmente estraibili sulla base delle condizioni tecnologiche ed economiche attuali (concetto dinamico). Ad esempio la tecnologia ci permette di portare il tasso estrattivo fino al 60%, ma non è sufficiente da sola, bisogna considerare l’aspetto economico perché il petrolio estratto potrebbe essere fuori mercato. Al volume V1 abbiamo una probabilità del 95%, per il volume maggiore V2 la probabilità è del 5%. Nel corrispettivo grafico a destra vediamo una distinzione ufficiale delle riserve fatta in Italia sulla base della probabilità di sfruttarle: riserve certe, probabili e possibili.
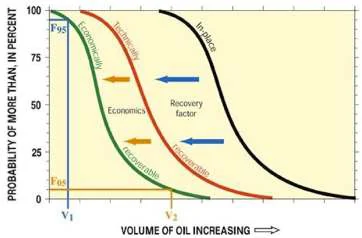
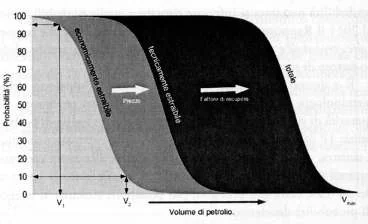
La derivata della logistica, cambiata di segno, rappresenta la produzione ossia la velocità del consumo ed ha un picco quando la produzione o velocità del consumo è massima. Il picco in considerazione è il famoso picco (di produzione) del petrolio di cui si dibatte. Dopo il picco la produzione rallenta perché la disponibilità della risorsa comincia a scarseggiare. È in modo approssimato lo spartiacque tra il mondo del petrolio convenzionale e non convenzionale, in questa fase storica abbiamo a che fare con petrolio di inferiore qualità, di difficile estrazione e con prezzi leggermente più elevati (anche se i prezzi non seguono regole).
EROEI
L’EROEI o EROI misura quante unità di energia si ottengono con la spesa di una unità di energia, si tratta dell’energia restituita sull’energia investita o ricavi energetici su costi energetici. Un altro modo per esprimere il concetto è l’energia netta, cioè la differenza tra energia restituita ed impiegata, nonché l’energia che arriva alla società. Il costo energetico è quindi il costo che dobbiamo affrontare per produrre energia e sarà uguale all’energia impiegata.
Il concetto di EROEI per il petrolio greggio è racchiuso nell’acronimo WTW, from well to wheels, dal pozzo alla ruota. Il pozzo è il momento di nascita dell’energia destinata ad essere trasformata in energia cinetica delle ruote dell’autoveicolo L’energia cinetica delle ruote può essere ottenuta in dversi modi tra cui attraverso un derivato del petrolio. Il concetto di EROI e l’acronimo WTW ricordano come per qualsiasi tipo di valutazione economica e ambientale bisogna considerare l’intero ciclo di vita del prodotto (dalla culla alla tomba).
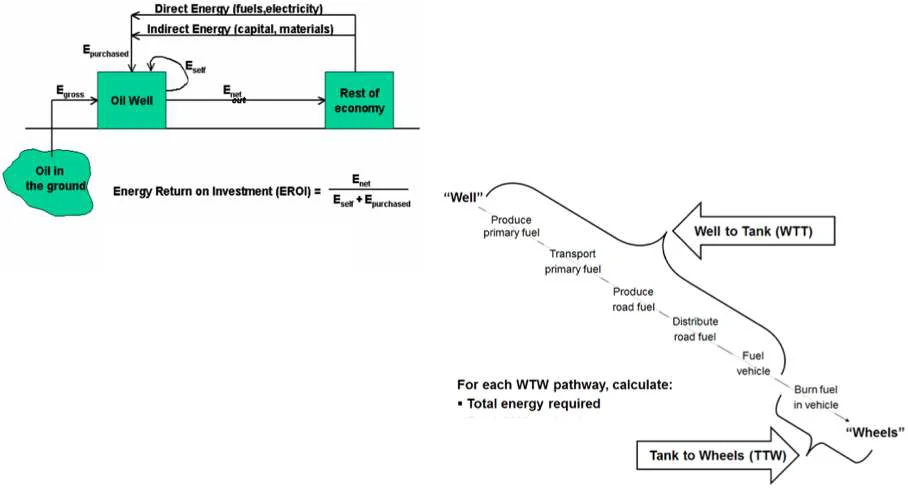
Il rapporto EROEI deve essere maggiore di 1 e l’energia netta maggiore di zero. Per capire la relazione tra EROEI ed energia netta bisogna esprimere l’energia netta rispetto all’energia restituita, la percentuale di energia restituita o ottenuta che arriva alla società, la curva che descrive questa definizione è un iperbole.
Dalla tabelle emerge che dei dimezzamenti dell’EROEI portano a variazioni abbastanza contenute dell’energia netta su energia restituita. La società non subisce il lento cambiamento.
Grafico sull’EROEI e l’energia netta in % del petrolio. Lo shale o petrolio non convenzionale è caratterizzato da EROEI sempre più bassi. Se è vero che attualmente, negli anni 2000, abbiamo EROEI approssimativamente di 15 e all’inizio del ‘900 di 100, esiste una sola retta che unisce i due punti e che segnala la tendenza dell’EROEI di arrivare a zero. Quando l’EROEI si abbassa molto non possiamo più parlare di riserve ma di pozzo.
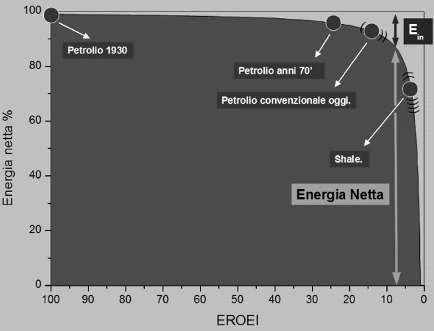
Per calcolare l’EROEI è necessario creare dei confini di sistema relativamente ai diversi passaggi del ciclo di vita o sistema di produzione. Il primo confine di sistema è relativo alla fase estrattiva, il secondo alla fase di trasporto e trasformazione della risorse ed il terzo alla fase finale di consegna alla società. Passando dalla “culla alla tomba” lungo il ciclo di vita avremo delle perdite e avremo bisogno di impiegare energia per ogni passaggio, questo vale per il petrolio ma anche per il carbone.
Il primo confine di sistema per una fonte fossile è dunque quello relativo all'estrazione dal sottosuolo. Questa componente dei costi (confine 1) include ovviamente anche i costi relativi a ricerca e sviluppo e, insieme alla vera e propria estrazione, costituisce il cosiddetto upstream dell'attività mineraria delle compagnie petrolifere e del carbone. Questa componente definisce l'EROEl a bocca di pozzo o bocca di miniera. Il confine susseguente include i costi energetici di processo cioè tutte le operazioni che rendono utilizzabile la fonte per scopi specifici: la raffinazione dei prodotti petroliferi, la depurazione del gas, la separazione del carbone dalla parte inorganica del materiale estratto dal giacimento (confine 2). Il terzo confine include le operazioni di distribuzione della materia prima (confine 3). Al termine del processo descritto nel diagramma di flusso della prossima pagina si ha un EROEl che include i costi spesi dai produttori di energia a monte degli usi sociali. Questi costi sono rappresentati dalle perdite di ciascun passaggio e dai flussi di energia dalle fasi successive del flusso totale rappresentate dalle frecce colorate che rientrano nel diagramma di flusso dalla parte superiore.
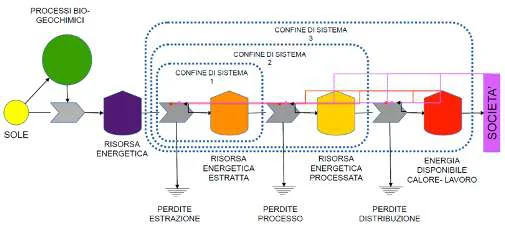
EROEI E PICCO
Colleghiamo il concetto di EROEI alla parte iniziale del ciclo di vita e del picco. In questi anni sono stati vari i picchi di produzione raggiunti, il più importante è quello del petrolio ma è interessante anche quello relativo all’olio di balena che vediamo dal grafico sulla produzione di olio di balena e ossa di balena dal 1800 al 1880. L’olio di balena, con il quale si illuminava, e le ossa di balena, usati ad esempio per i bustini nell’OLocento, erano due mercati diversi accomunati dalla stessa risorsa, la balena. Quello della balena è un esempio utile da confrontare con il petrolio perché è l’esempio di come una risorsa non ha avuto il tempo necessario per rigenerarsi portando dei picchi nella produzione simili a quelli del petrolio. La balena ed il petrolio sono accomunati dall’essere delle risorse non rinnovabili ma una differenza importante tra i due è la fungibilità, infatti se i prodotti derivati dalla balena potevano essere sostiuiti, oggi come oggi è difficile sostiuire i derivati del petrolio. A distanza di oltre 100 anni dall’invenzione del motore a scoppio, la ford T, siamo ancora in una situaizione per cui il settore dei trasporti dipende dal settore petrolifero, i margini di manovra sono esigui. Le cose stanno cambiando con l’elettrificazione dei motori ma una transizione enrgetica richiede una sostituzione che non è sempre immediata e semplice.
Grafico sulle variazioni di prezzo dell’olio di balena e delle ossa di balena dal 1800 al 1880. Fino al raggiungimento del picco in entrambi i casi il prezzo oscillava con una tendenza a crescere, dopo il picco in entrambi casi il prezzo è aumentato di molto. Qualcuno accomuna questo andamento dei prezzi a quello del petrolio, ma il mondo del petrolio e della sua valutazione è molto articolato quindi risulta difficile il confronto.
Il picco del petrolio (convenzionale) è il punto nel quale la produzione di olio da un campo petrolifero, una regione o il mondo intero raggiunge un massimo e successivamente inizia a declinare per cause determinate principalmente dalle limitazioni nella disponibilità della risorsa. Il picco del petrolio non è una teoria, ma piuttosto un fenomeno osservato in almeno 60 paesi produttori ed in grandi bacini petroliferi, da quelli in terraferma degli Stati Uniti a quello in mare del Mare del Nord. Ma non è stato ancora osservato a livello globale.
Il picco del petrolio conosciuto come picco di Hubbert, prende il nome dal geogolo Hubbert che nel 1956 previde che negli anni ’70 si sarebbe raggiunto il picco petrolifero americano e nel 2000 quello mondiale. Il modello di Hubbert ebbe successo per la prima previsione, infatti negli anni ’70 gli Stati Uniti raggiunsero il picco, la previsione mondiale invece non si avverò. L’andamento oscillante della produzione petrolifera degli Stati Uniti viene ben descritta da una gaussiana, la curva di Hubbert, l’andamento del picco sottende gli stessi ragionamenti fatti sul campo marginale.
Picco di petrolio significa picco di produzione e quindi di massima offerta, dopo il picco inizia la fase di declino, l’offerta diminuisce e la risorsa comincia a scarseggiare, di conseguenza si assiste ad un rapido aumento dei prezzi. Il rapido aumento dei prezzi sarà in parte dovuto al fatto che non c’è abbastanza offerta che soddisfi la domanda di petrolio, e sarà in parte necessario ad incrementerare gli investimenti, sempre meno produttivi (EROEI bassi), per l’estrazione del petrolio non convenzionale. Questa situazione porterà ad un’instabilità geopolitica per il controllo dei giacimenti petroliferi ancora attivi. Ci saranno paesi con R/P particolarmente elevati ed altri viceversa con valori molto bassi, cioè zone geografiche in cui il petrolio è ancora disponibile ed altre in cui è in eusarimento. Quindi con il picco c’è una tensione dei prezzi.
Nella breve periodo il picco di petrolio non è un vero picco ma è più un assestamento, un plateau della produzione, cioè un andamento abbastanza ondulatorio perché se da una parte l’offerta diminuirà per via della diminuizione dei giacimenti attivi, dall’altra parte ci sarà uno sfruttamento accelerato delle aree ancora produttive (Medio Oriente).
Una reazione legata al costante aumento dei prezzi sarà quella dell’adozione di politiche di risparmio energetico che hanno caratterizzano anche la crisi petrolifera del Kippur e delle “domeniche a piedi”, causata da una delle tante guerre che hanno insanguinato il Medio Oriente. Un’alternativa alle politiche di risparmio sarà quella di cercare di aumentare l’efficienza.
Nel lungo periodo, dato l’esaurimento delle fonti energetiche convenzionali, i prezzi verranno aumentati ad un livello tale da rendere economico lo sfruttamento e la commercializzazione di giacimenti non convenzionali caratterizzati da costi maggiori (offshore profondo, oli pesanti, tar sands, liquefazione del carbone, GTL, etc.) ed EROEI bassi. I prezzi elevati consentiranno ai produttori di ottenere ugualmente un profitto da questi investimenti, da qui il famoso “barile marginale”, cioè il prezzo a cui sarà venduto l’ultimo barile. Il passaggio dalle fonti convenzionali a quelle non convenzionali sarà descritto da una nuova curva di Hubber.
In conseguenza a questi cambiamenti incrementano le tecnologie sia quelle di risparmio energetico e sia quelle per incrementare lo sfruttamento dei greggi non convenzionali. Una volta sostenuti la maggiorparte degli investimenti in nuove tecnologie per l’estrazione da fonti non convenzionali, l’offerta aumenterà e i prezzi inizieranno lentamente a diminuire.
Bassi prezzi causano una diminuzione degli investimenti esplorativi, il che porta alla diminuzione delle riserve qualora la produzione (ovvero il consumo) non subisca anch’essa una flessione. Quindi, si ha un progressivo esaurirsi delle riserve disponibili ed un approssimarsi del picco produttivo.
Minore produttività dei campi assottiglia il divario domanda-offerta che aveva causato i prezzi bassi e si verifica un progressivo rialzo dei prezzi del greggio. Questo spinge le compagnie petrolifere a intraprendere una politica esplorativa più aggressiva, visto che la redditività delle scoperte è direttamene legata al prezzo del greggio.
Tra gli investimenti e la produzione c’è un lag temporale, che causa un aumento dei prezzi che spinge ulteriormente gli investimenti esplorativi e di sviluppo. Infatti, anche se investiamo oggi perché diventa vantaggioso sfruttare qualcosa che fino a prima non lo era, la produzione richierà degli anni.
La produzione derivante dalle nuove scoperte beneficierà per un periodo dei prezzi alti, ma quando la produzione crescerà ad un ritmo maggiore della domanda (overshooting della produzione), il picco si sposterà in avanti nel tempo per il maggiore stock via via disponibile e i prezzi si deprimeranno. È un ciclo continuo che rimanda all’infinto il picco di petrolio, grazie ai prezzi alti iniziali si riesce ad investire ma non appena l’offerta aumenterà i prezzi diminuiranno. Per questo il termine più adatto a descrivere questo andamento è il plateau e non il picco.
Fino ad adesso abbiamo parlato di petrolio ma in realtà il termine corretto è idrocarburi liquidi, questo perché a noi non interessa il petrolio greggio in sé ma quella miscela di idrocarburi liquidi da cui otteniamo quei prodotti necessari al proseguire dell’economia (es. settore trasporti).
Considerando tutti i liquidi combustibili, tra il petrolio convenzionale troviamo oltre al greggio anche i condensati e l’NGL (Gas naturale liquefatto) che derivano dal mondo del gas naturale, che sappiamo essere strettamente legato a quello del petrolio per motivi geologici (l’orgine è uguale). Il petrolio non convenzionale come già visto comprende ultra-pesante, sabbie bituminose, oil- shale e tight-oil. Oltre al petrolio, i liquidi combustibili comprendono altri liquidi: i biocombustibili o biocarburanti, che hanno origine dalla biomassa, GTL (Gas to liquid, processi svolti ad ottenere idrocarburi liquidi da gas naturale) e CTL (Carbon to liquid, processi svolti soprattutto in Africa).
Il modello del picco di Hubbert è un modello statico e impreciso che non considera:
- Combustibili fossili non convenzionali 2. Il progresso tecnologico, nel bene e nel male, dato che ad esempio il fracking pur avendo spostato in avanti il picco ha causato molti danni ambientali negli Stati Uniti. 3. La necessità di modellizzare il legame prezzo-domanda-investimenti. 4. L’incertezza dell’ammontare delle risorse petrolifere.
La domanda epocale è: “Quanto petrolio c’è realmente sotto terra?” Nessuno sa rispondere con esattezza, ci sono solo delle stime. Inoltre non sappiamo quanto di questo riusciremo ancora ad estrarre.
Ci sono diverse teorie sul picco del petrolio, gli studiosi si dividono in ottimisti e pessimisti. L’aspo è l’associazione per lo studio del picco del petrolio. Dal grafico sulle previsioni sulla produzione di petrolio vediamo che a seconda dell’ottimismo o pessimismo e del tipo di modello utilizzato per la realizzazione delle previsioni si hanno diverse date del picco spalmate nel tempo. Ad esempio, Campell e Laherrère sostenevano che il picco sarebbe stato raggiunto già nel 2000, altri nel 2015 fino ad arrivare ad un picco del petrolio non convenzionare attorno al 2060 di una ricerca del 2004.
Nonostante i tempi previsti siano diversi, tutti concordano sull’esistenza del picco, che prima o poi viene raggiunto per ogni fonte non rinnovabile. Alcuni picchi si sono già manifestati perché il picco può essere sia mondiale che locale, come nel caso del picco del petrolio negli Stati Uniti o del picco del carbone in Russia.
Grafico sulla produzione annuale di liquidi ocmbustibili da fonti fossili nelle ipotesi di un quantitativo di petrolio recuperabile di 2 Tb e di 4 Tb (improbabile). I dati reali arrivano fino ai primi anni 2000. La linea blu è il BAO (business as usual), lo scenario in cui tutto continua ad andare per come è andato fino ad adesso senza che ci sia un cambiamento specifico, senza considerare il picco della produzione. Al di là di questa, le curve più interessanti sono le altre. Le stime sul petrolio presente sottoterra parlano di 7-8 Tb (sette-otto mila miliardi di barili di petrolio, dove un barile corrisponde a 159 litri), a noi interessa conoscere quanto di questo petrolio è realmente recuperabile, cioè quando sarà raggiunto il picco. La linea verde riguarda il petrolio convenzionale, è la curva base di questo grafico ed indica che noi stiamo già vivendo il picco di petrolio. Nell’ipotesi più ottimistica il petrolio recuperabile corrisponde a 4Tb (linea viola), cioè 2 Tb di petrolio convenzionale (linea verde) più 2 Tb di petrolio non convenzonale (linea arancione), ipotesi non condivisa da molti scienziati perché significherebbe che siamo in grado di estrarre metà o più di metà petrolio presente sottoterra. Se più realisticamente aggiungiamo 1 Tb (linea rosa) ai 2 Tb di petrolio convenzionale (linea verde), arriviamo ad una quantità recuperabile di petrolio di 3 Tb (linea azzurra).
Il grafico sui dati di istituti di ricerca asiatici confermano il grafico di prima, ma è ulteriormente evidenziato il plateau della produzione cioè l’andamento ondulatorio frutto del cambiamento continuo di prezzi, di investimenti e innovazione tecnologici, che non corrispondono al picco.
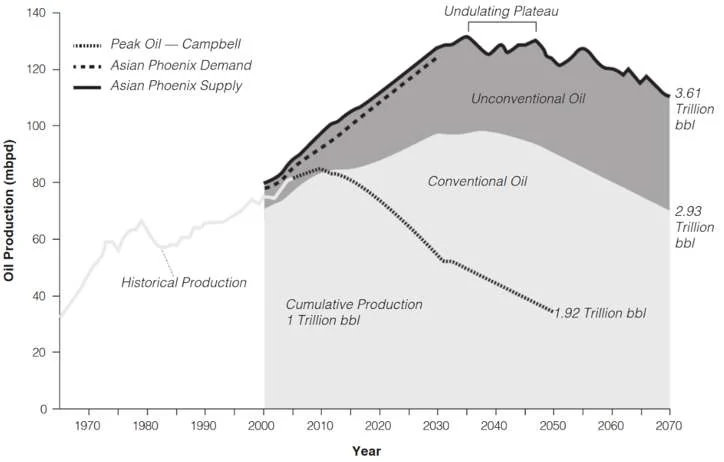
Grafico dei primi anni 2000 sulla produzione o consumo, sulle scoperte di giacimenti (istogrammi in rosso). La visione pessimista che sostiene che il picco sta per avvenire o che lo stiamo già vivendo si basa sul pensiero che la maggior parte dei giacimenti è già stato scoperto tra gli anni 50’ e 70’. Le nuove scoperte sono diminuite fino ad arrivare agli anni ’80 dove ciò che viene prodotto non viene più compensato da nuove scoperte rendendo incerto il futuro, perché il consumo continua a crescere senza che venga reintegrata la quantità di petrolio (convenzionale). La visione ottimista sostiene invece che c’è ancora molto petrolio, che ci sono stati pochi investimenti perché non convenienti. Questa differenza nella visione delle riserve si estrinseca anche a livello di valutazioni di nuovi giacimenti, per cui alcune valutazioni sono negative mentre altre molte positive.
Considerazioni. Quello che è certo è che il picco si raggiungerà, che i grandi giacimenti che hanno fatto la storia sono diventati meno produttivi, che le tecniche innovative hanno aumentato il tasso di recupero fino al 60% e se questo è il limite non si raggiungeranno dei recuperi tali da prolungare nel tempo la vita del petrolio, ma bisogna considerare che nel contempo il fracking ha cambiato le prospettive degli Stati Uniti perché ha aumentato la quantità di petrolio disponibile.
Il picco di cui abbiamo parlato fino ad adesso è un fenomeno determinato principalmente dalla limitazione dell’offerta; ma alcuni studiosi considerano anche il picco della domanda, un picco produttivo determinato da un declino della domanda causato a sau volta da due possibili fattori:
- Un generale impoverimento delle classi sociali.
- La progressiva sostituzione dei combustibili liquidi con altre fonti → tema della fungibilità.
Il petrolio potrebbe essere sostituito come conseguenza di una normativa ambientale stringente, “depetrolizzazione”. Dal punto di vista ambientale, ad esempio, sarebbe preferibile l’utilizzo del gas naturale, anche qui bisognerebbe capire se i derivati del petrolio possono essere sostituiti dal gas nel loro utilizzo. Oppure, l’innovazione tecnologica potrebbe causare uno spostamento, ad esempio, dal motore a combustione interna al motore elettrico.
CF-carbon footprint o impronta carbonica del petrolio per capire quanto la filiera del petrolio impatta sull’ambiente. Grafico sull’emissione di CO₂ in kg relative ad un litro di benzina. Nonostante la benzina è la stessa le emissioni di CO₂ differiscono in base al petrolio utilizzato perché il ciclo di vita nei tre casi è diverso. Il primo caso con 2,74 kg/l di CO₂ deriva da un petrolio da estrazione primaria (estrazione facile), il secondo caso con 3,22 kg/l di CO₂ deriva da un petrolio da iniezione di vapore (estrazione media), il terzo caso con 3,38 kg/l di CO₂ deriva invece da sabbie bituminose da iniezione di vapore (estrazione difficile). I cicli di vita in questo caso differiscono per la parte di upstream, invece la fase di trasporto e di raffinazione sono più o meno uguale in tutti i casi.
Dalle emisisoni di CO₂ per litro di benzina (CF) riusciamo a ricavare l’EROEI perché c’è una proporzionalità tra le emissioni di CO₂ e consumi energetici, questa approssimazione è possibile soltanto perché oltre l’80% della nostra energia deriva dai combustibili fossili, quindi parlare di energia significa parlare di CO₂. Dato che l’EROEI è il rapporto tra energia restituita ed energia investita, una buona appossimazione dell’EROEI è il rapporto tra le emissioni, CO₂ relativa all’energia restituita su CO₂ relativa all’energia investita. Nel caso del grafico non abbiamo né l’una nell’altra, ma abbiamo la somma complessiva della CO₂ emessa in tutto il ciclo di vita. Possiamo conoscere la CO₂ associata all’energia restituita, dato che conosciamo la CO₂ emessa bruciando un kg di benzina e di conseguenza la CO₂ emessa bruciando un litro di benzina, circa 2,34 kg. Se alla CO₂ emessa per litro di benzina durante il ciclo di vita sottraiamo la CO₂ emessa per litro di benzina bruciato otteniamo la CO₂ relativa alla fase estrattiva cioè la CO₂ associata all’energia investita (es L’EROEI espresso in emissioni di CO₂ sarà 34769846 " :4;:
Le emissioni di CO₂ associate all’energia investita (fase estrattiva) aumentano proseguendo con gli esempi, di conseguenza essendo la CO₂ associata all’energia investita al denominatore, l’EROEI diminuirà fino ad arrivare a situazioni, che non riguardano la benzina, per cui parleremo di pozzo e non più di sorgente di energia. Il problema è mantenere un EROEI sopra l’1.
Grafico sul ritorno energetico (EROEI) delle compagnie petrolifere, le quali pubblicano un report di sostenibilità ambientale attraverso il quale possiamo conoscere l’insieme delle emissioni totali di CO₂, sapendo la produzione totale di CO₂ potremo conoscere le emissioni legate alla fase finale e come prima per differenza possiamo ottenere una buona approssimazione dell’EROEI. Vediamo dal grafico che la situazione tra le compagnie petrolifere, quindi le aree geografiche, è abbastanza diversificata. Dalle grandi compagnie (Exxon, Shell, Chevron, BP) che hanno fatto la storia del petrolio (le sette sorelle) l’attenzione è slittata verso le compagnie nazionali. Questo spiega perché nel grafico è presente una caratterizzazione geografica. Dal grafico emerge che, semplificando, in Arabia Saudita è mediamente più facile estrarre del petrolio, ha EROEI elevati. Altre compagnie sono al limite, come la Sinopec che ha EROEI pari a 1,67.
Tabella sulla variazione dell’EROEI di un certo periodo storico 2014-2018 per le diverse compagnie, evince una certa variabilità per le compagnie petrolifere negli anni, si passa da un EROEI medio di 12 del 2014 ad uno di 17 del 2018, significa che si è verificato un miglioramento, in questo periodo è diventato più semplice estrarre petrolio. Il passaggio successivo è quello di capire se l’EROEI ha una relazione con il prezzo.
Grafico su EROEI e prezzi (base 2018) dal 2014 al 2018, l’andamento, tralasciando la parte finale dove sia prezzi che EROEI crescono, esprime una relazione inversa tra prezzi ed EROEI.
UPSTREAM E PREZZI
Leonardo Maugeri, esperto del settore petrolifero: “per trovare la sua via al mercato un greggio deve innanzitutto presentare una struttura di costo compatibile con i prezzi che il mercato è disposto a pagare per il greggio”.
Il primo costo di nostro interesse è il costo tecnico di produzione. I costi tecnici di produzione si dividono in due macrocategorie:
- I finding&developments costs (o solo findings). Questa categoria comprende tutte le fasi preliminari (esplorazione, perforazione e sviluppo di un giacimento) e rappresenta il del costo globale unitario per barile. I discovery cost (costi di scoperta) in genere vengono indicati a aprte per metter in evidenza le prestazioni di una società petrolifera nella fase esplorativa e rappresentano un 10-20% del costo di finding&developments.
- I lifting costs (o costi di produzione). Questa categoria comprende i costi necessari a trattare e avviare il greggio ai centri di stoccaggio o di trasporto, rappresentano circa il 30-40% del costo complessivo.
I costi tecnici di produzione non uguali in tutti i paesi e dipendono dai contratti di produzione del petrolio:
- Contratto di concessione. È il contratto tramite il quale una compagnia petrolifera estera (es. BP, Shell) ha in concessione per un certo numero di anni lo sffruttamento di alcuni giacimenti petroliferi di un paese in cambio del pagamento delle royaltis e delle tasse allo Stato che detiene la risorsa (terra). In questo tipo di contratto non è coinvolta la compagnia nazionale. In base alla trattativa in atto tra la compagnia e lo Stato il contratto di concessione potrà essere più o meno vantaggioso. Il vantaggio di questo contratto per le compagnie è la possibilità che hanno di scrivere a libro le riserve e la produzione che spetta ad esse per un numero di anni abbastanza elevato, i contratti sono mediamente di 25 anni. Il contratto di concessione è stato ciò che ha permesso la creazione dell’OPEC ma anche ciò che ha scatenato la nascita delle compagnie nazionali come reazione.
- Contratto di produzione e condivisione (production and sharing agreement). È un contratto che ha una durata media di 25 anni, tramite il quale la compagnia petrolifera estera, che possiede tecnologia, capitale umano e capacità economica di investimento, aiuta la compagnia nazionale in cambio di una quota della produzione. La compagnia estere quindi condivide lo sfruttamento e la produzione del giacimento con la compagnia nazionale. Il contratto di produzione e condivisione come il precedente può essere più o meno vantaggioso ed è il tipo di contratto più ambito e diffuso, per cui è possibile scrivere a libro le spettanze.
La compagnia estera può guadagnare da questo contratto in due modi, infatti, la quota della produzione è divista in una parte data sulla base dei costi sostenuti per l’estrazione del petrolio (cost oil) ed una parte relativa al rischio sostenuto dall’impresa (cioè al capitale di rischio investito, profit oil).
- Contratto di servizio. È la tipologia di contratto meno ambita, consiste nel fornire la capacità ed il know how alle compagnie nazionali per un periodo di tempo limitato, in cambio di una percentuale del podrotto. La norma in questo caso è tendenzialmente nebulosa e semprerebbe non possibile scrivere a libro quanta della riserva e della produzione è di proprietà dell’impresa fornitrice. Una delle osservazioni che fanno i pessimisti, ritornando al picco, è che spesso le compagnie petrolifere hanno gonfiato le riserve di cui dispongono per cui i numeri ottimisti sul futro del petrolio, sul picco, sarebbero inficiati da questa falsa informazione (es. Shell).
Un contratto non esclude l’altro, ci sono contratti più ambiti ed altri meno dalle compagnie.
La vita di un giacimento petrolifero è in media particolarmente lunga perché i tempi sono lunghi. Mediamente solo per la scoperta e lo svilupo si impiegano 5 anni, mentre per la messa in produzione del giacimento mediamente altri 3 anni. Dopo mediamente 8 anni il giacimento entra finalmente in produzione. Ritorna il concetto di lag temporale tra il momento in cui si investe, si partecipa ad una gara esporativa, ed il momento in cui il petrolio prodotto entra sul mercato dopo circa 10 anni. Esistono giacimenti Giant e super Giant medio orientali che sono attivi dagli anni ’90, ma non se ne riescono a trovare altri altrettanto grandi.
La tecnologia è uno dei fattori che influenza i costi di produzione. I costi, i tempi di produzione, la vita utile di un giacimento e la quantità di idrocarburi che si possono recuperare possono modificarsi significativamente nel corso degli anni grazie all’evoluzione della tecnologia. Abbiamo già visto come è possibile incrementare il tasso di recupero di un giacimento in base alla tecnologia utilizzata per l’estrazione (metodo primario, secondario, terziario) o come attraverso la tecnica sismica tridimensionale si possa individuare con maggior sicurezza i giacimenti e sfruttarli “in modo chirurgico” minimizzare il rischio nella fase esplorativa, riducendo in questo modo i tempi di sviluppo dei giacimenti.
Grafico sui costi di produzione medi di un barile di petrolio greggio per diversi paesi (2015, anche se i dati di oggi non sono molto diversi). I costi sono ripar33 in costi in conto capitale e spese operative (es. manutenzione). Ci osno delle differenze sostanziali, estrarre petrolio in Medio Oriente (EROEI tra i più bassi al mondo) non è come estrarrre petrolio nel mare del nord o nell’off- shore brasiliano.
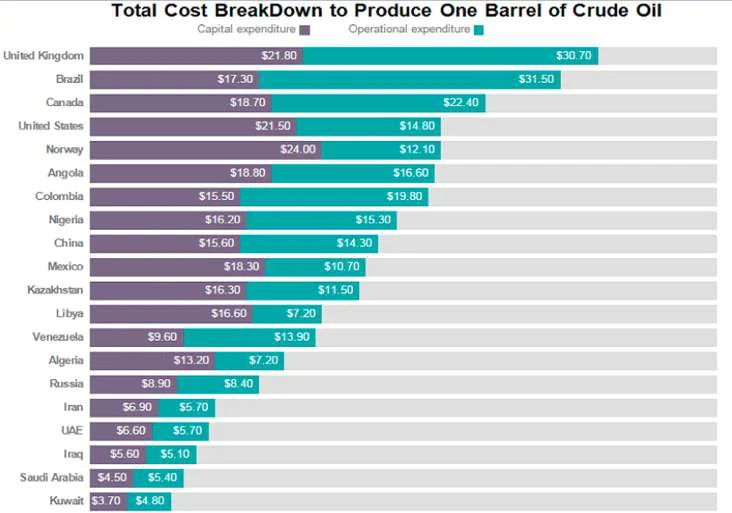
Grafico sul costo tecnico di produzione di un barile in relazione con il prezzo di un barile WTI del 2017 (dati 2017 ma attuali).
È interessante studiare il punto di pareggio per i paesi che vivono di petrolio, cioè in quei paesi in cui le entrate dello Stato provengono dallo sfruttamento della risorsa energetica che possiedono. Di conseguenza è importante in particolare il fiscal break eaven point o punto di pareggio fiscale, cioè il prezzo del petrolio che permette al paese di non creare deficit pubblico (prezzo al quale il bilancio nazioanle è in pareggio con le entrate e le imposte).
Grafico tratto dall’economist sul prezzo del petrolio greggio e il punto di pareggio fiscale per i diversi paesi All’inizio del 2014, i prezzi del petrolio erano già al di sotto del punto di pareggio per Iran, Venezuela, Nigeria e Iraq. Man mano che il prezzo del greggio è calato quell’anno scendendo sotto i 90 dollari al barile, altri paesi che ad inizio anno erano in surplus sono diventati in deficit (Lybia, Russia, Arabia Saudita).
Di anno in anno la situazione cambia, ma i paesi con più alto punto di pareggio nel 2021 e 2020 sono stati Iran e e il Kazakhstan, mentre nel 2019 Iran e Algeria.
Il punto di pareggio fiscale (il benessere) di un paese dipende dalla sua situazione interna, i bilanci come le esigenze sono diverse tra i paesi, e dal costo tecnico di produzione. Il punto di pareggio varia rispetto al prezzo di mercato del WTI o del Brent, con prezzi del petrolio greggio molto bassi per alcuni paesi non sarebbe più conveniente estrarre e produrre petrolio.
Il costo tecnico di produzione è legato alla tipologia di giacimento, cioè alla difficoltà di estrazione e quindi all’EROEI. Vediamo dal rispettivo grafico che costi particolarmente elevati sono legati a situazioni in cui l’olio è pesante, di scisti bituminosi, situazioni di difficile estrazione del derivato che ci interessa, situazioni di trasformazione come GTL e CTL dai quali si ottengono idrocarburi liquidi. Il grafico conferma che invece in Medio Oriente e Nord Africa ci sono dei campi di facile estrazione con costi stimati di produzione del greggio inferiori ed EROEI elevati.
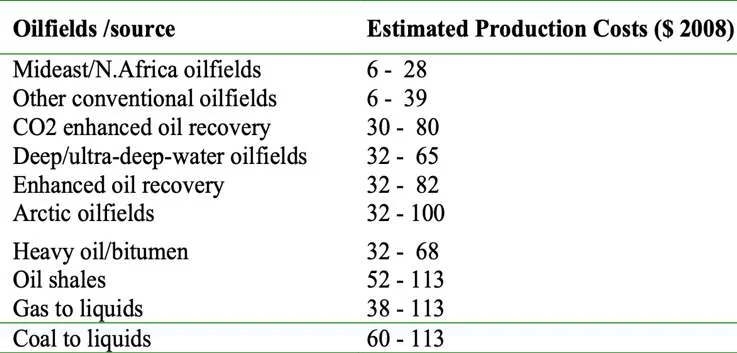
FASE DI MIDSTREAM
Il trasporto corrisponde alla fase di midstream che unisce la fase di upstream e down stream. Il petrolio, essendo una risorsa concentrata e non in possesso dei paesi industrializzati (escludendo Stati Uniti e Gran Bretagna), viaggia molto attraverso petroliere e oleodotti. Oltre ai costi legati anche alla lontanza del paese di destinazione e la quantità trasportabile, la differenza sostanziale tra le due tipologie di trasporto è la flessibilità.
Il trasporto di petrolio e il trasporto di gas, con nave metaniera e gasdotto, sono molto simili fra loro ma differiscono per il fatto che il gas per essere trasportato deve essere liquefatto e una volta giunto a destinazione deve essere riportato allo stato di gas attraverso un rigassificatore. Rispetto all’utilizzo della metaniera ci sono dei costi fissi. A seconda della distanza converrà di più la metaniera o il gas dotto. Ad esempio come conseguenza alla guerra Russia-Ukraina, l’UE ha cercato nuove forniture di gas dal Qatar via mare e non più attraverso i gasdotti dalla Russia.
Le petroliere hanno il vantaggio di creare grandi economie di scala, la flotta mondiale in temini percentuale tende dalla parte delle superpetroliere (Ultra e Very large). Viaggiano via mare, non via fiume e via terra, per questo è necessario integrare con olidotti in quei paesi non raggiungibili dal mare. Per motivi di sicurezza ambientale e di lunghezza della banchina o del fondale non tutti i porti sono idonei all’attacco della superpetroliera. Gli incidenti delle petroliere sono legati a dei problemi ambientali seri, per questo motivo si sta investendo sulla sicurezza (es. doppio scafo). Infatti una perdita da una petroliera significa inquinamento del mare ma anche delle coste (es.
disastro ambientale legato alla piattaforma marina off-shore nel del golfo del Messico). Rimangono ampiamente utilizzate per la flessibilità che presentano. Le petroliere hanno durate variabili, 20-25 max 30 anni, ma la sua durata media è inferiore rispetto a quella dell’oleodotto e questo rapprensenta un limite delle petroliere. Il petrolio ha una buona densità energetica (per questo è stato preferito al carbone) che permette di portare energia concentrata in giro per il mondo a basso costo. I prezzi variano molto, mediamente 1-2$ al barile per il trasporto. Le petroliere appartengono per 3/4 ai privati. Di conseguenza le compagnie devono rivolgersi ai privati per il trasporto attraverso diversi contratti. Ci sono contratti spot o a medio lungo termine.
Classificazione delle petroliere sulla base della stazza, cioè quantità di barili trasportabili:
- ULCC (Ultra Large Crude Carrier), oltre 500 mila tonnellate 2. VLCC (Very Large Crude Carrier), oltre 200 mila tonnellate 3. Suezmax, sopra i 120 mila tonnellate. La suezmax è adatta al passaggio al canale di Suez, importante perché permetto un rapido passaggio del petrolio nel Medio Oriente. Solitamente il petrolio delle superpetroliere, che permettono di avere delle econome di scala grandissime, viene trasbordato sulle suenzmax. 4. Aframax, tra i 60 e 120 mila tonnellate 5. Panamax, sopra 60 mila tonnellate
L’oleodotto è un mezzo di trasporto utile per raggiungere i luoghi dove le petroliere non arrivano. Ci sono oleodotti di servizio vengono utilizzati per portare il greggio dall’impianto estrattivo (il giacimento) fino al porto di imbarco. I costi di costruzione sono enormi, da 1 milione a 2 milioni di dollari per km. Gli oledotti e i gasdotti sono un mezzo di trasporto strategico e fragile a causa della loro rigidità. Ad esempio, nel caso del gasdotto costruito tra Russia e Italia, se l’Italia decidesse ad un certo punto di interrompere la fornitura, gli investimenti fatti dalla Russia non avrebbero alcuna redditività; viceversa se la Russia decidesse di chiudere “il ribunetto”, l’Italia rimarrebbe senza risorsa. L’oleodotto è un investimento rischioso, per questo motivo esiste un contratto specifico che vedremo per quanto riguarda i gasdotti. Gli oleodotti sono soggetti ad attacchi terroristici o semplicemente furti (spillage), soprattutto a causa dell’instabilità geopolitica che connota molte aree geografiche attraversate dagli olidotti e gasdotti.
Gli oleodotti hanno un significato politico e strategico importante, sono due quelli particolarmente lunghi, l’oleodotto che va dal Canada agli Stati Uniti a Chicago e l’oleodotto dell’amicizia che unisce la Russia all’Europea centrale. L’oleodotto più importante al mondo per la sua posizione geografica e la sua portata è quello che atraversa l’Arabia Saudita che ha una portata di 4,8 milioni di barili al giorno. Il cuore pulsante del petrolio del mondo medio orientale è il golfo persico con Ras Tanura.
Qualsiasi perdita è un danno ambientale agli ecosistemi, ma nel caso del petrolio non direttamente legata alle emissioni di CO₂ come invece avviene per il gas naturale.
FASE DI DOWNSTREAM
Immagine sulla produzione di barile di olio greggio in galloni (1 barile = 42 galloni circa). Maggiore è la somiglianza del greggio all’ipotetica suddivisione del barile nell’immagine, maggiore sarà il valore di quel greggio. La presenza di benzine è una componente importante nella determinazione del prezzo perché maggiore è la quantità di benzine presenti maggiore è il suo valore, minore sarà lo sforzo da fare in raffineria. Valori nell’immagine: deisel 10, altri distillati (olio da riscaldamento) 1, carburante per aerei 4, altri prodotti 7, olio combustibile pesante (residuo) 2, LPG 2, benzina 19.
Il greggio è profondamente caratterizzato dalla composizione percentuale dei gruppi di molecole. In base alla tipologia di greggio sappiamo in anticipo quali prodotti si possono ottenere più facilmente.
Classificazione dei greggi in base alla percentuale dei gruppi di molecole di cui sono composti:
- Petroli paraffinici, 2. Petroli naftenici 3. Petroli paraffinico naftenici 4. Petroli aromatici naftenici 5. Petroli asfaltici
Ad esempio, le paraffine o alcani nei paraffinici sono tra il 60-65%, nei naftenici il 10-12%, nei paraffino naftenici troviamo il 35-40%, negli aromatico naftenici l’8-10%, negli asfaltici l’8-10%. La presenza di grandi percentuali di nafteni aromatici e poliaromatici (asfalteni) individuano greggi particolarmente pesanti ed importanti per la produzione di bitume.
La fase di downstream è la fase nella quale il petrolio deve essere trasformato e subisce una serie di processi:
- Distillazione: primaria o di topping e secondaria o sottovuoto. È una tecnica per separare i diversi componenti del petrolio in frazioni per le diverse destinazioni d’uso.
- Conversione: alchilazione, reforming, cracking. È una tecnica per modificare, ad esempio per ottenere più benzine.
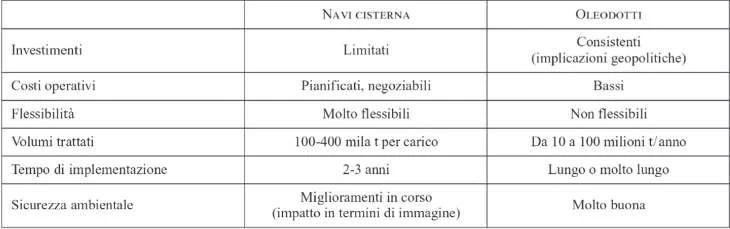
- Raffinazione: sweetening, hydrofining. Raffinare significa migliorare, ad esempio la tecnica per addolcire il petrolio eliminando la percentuale di zolfo presente.
- Additivazione. Tecnica che serve per aggiungere delle proprietà non presenti in origine in quel greggio per la mancanza delle caratteristiche strutturali collegate. Quindi mengono modificate le caratteristiche strutturali per aggiungere le proprietà richieste dal mercato.
La torre di distillazione o topping. Il greggio in entrata nelle raffinerie viene portato ad elevata temperatura, passa dallo stato liquido a quello gassoso e viene inserito all’interno della torre di raffreddamento che separa i gruppi di molecole più o meno lunghe condensati in base alle diverse temperature, si basa sul fatto che diverse sostanze hanno diverse temperature di ebolizzioni. Con l’aumento dei numeri di atomi di carbonio, la catena diventa più lunga e le temperature di ebolizzione sono maggiori. Il processo si chiama distillazione frazionata o primaria o topping, le frazioni ottenute dalla miscela di petrolio sono diverse e per questo destinate a settori diversi.
La prima frazione è il GPL (liquefied petroleum gas), solventi, benzine, industria aeronautica, oli pesanti, oli lubrificanti, fino a quello che è il residuo cioè il bitume (la frazione più pesante) che serve per l’asfalto e la copertura dei tetti.
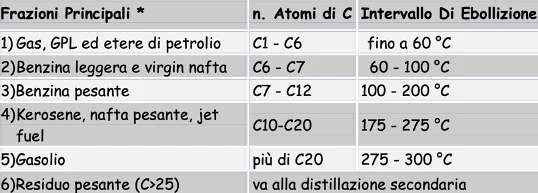
Il residuo va alla disitillazione secondaria, una distillazione che mantenendo la temperatura precedente avviene sottovuoto, cioè a minore pressione. Lavorando con pressioni minori riusciamo ad abbasare le temperature di ebollizione così a portare allo stato gassoso ciò che con la distillazione primaria non siamo riusciti a trasformare. La temperature non viene alzata perché altrimenti si rischierebbe di ottenere delle rotture delle molecole non utili. Grazie a questo processo vengono distillate o separate le frazioni più pesanti.
La Conversione permette di modificare a partire dai pordotti della raffineria da una parte i tipi e le rese dei prodotti petroliferi, dall’altra parte la qualità dei prodotti petroliferi. Per quanto riguarda l’aspetto quantitativo se, ad esempio, otteniamo solo il 50% delle benzine dal petrolio in entrata a fronte di una richiesta del mercato del 70%, dovremo convertire altre frazioni del petrolio in benzine per aggiungere il 20% mancante. Invece, per quanto riguarda l’aspetto qualitativo se, ad esempio, le benzine ottenute dalla raffinazione sono di bassa qualità queste possono essere convertire. Convertire significa modificare le caratteristiche strutturali del prodotto di modo che possegga le proprietà richieste dal mercato.
Le percentuali dei diversi prodotti della raffineria dipendono da quello che viene domandato dal mercato ma anche dalla capacità della stessa raffineria. Non tutte le raffinerie hanno avuto investimenti in tecnologie a[ ad effettuare tutte le possibili trasformazioni per migliorare il petrolio in entrata, talvolta leggeri e talvolta pesanti. Alcune raffinerie hanno bisogno di greggi particolarmente leggeri per ottemperare a tutte le richieste, mentre altre hanno un know-how tecnico e capitale a disposizione che rendono possibile quasiasi conversione indipendentemente dal greggio in input. In generale in Europa siamo più bravi in queste trasformazioni rispetto all’America.
Il cracking è una delle operazioni di conversione fatte in raffineria, serve per rompere le molecole più grandi per ottenere molecole più piccole. Ne esistono di tre tipologie:
- Cracking: aumenta le rese in benzina. Quando il greggio non riesce a dare la resa in benzine desiderata, le ottendiamo “rompendo” i prodotti pesanti derivanti dalla distillazione secondaria.
- Cracking termico: Visbreaking e Delayed coking. La prima tipologia corrisponde a delle trasformazioni chimiche che servono per abbattere la viscosità
- Cracking catalitico idrogenante: catalizzatore, eccesso di H₂, T 400-500°C, p 200Atm. È un tipo di cracking nel quale viene utilizzato l’idrogeno, spesso ottenuto all’interno della stessa raffineria attraverso altre trasformazioni (autarchia della raffineria, ciò che viene prodotto dalle trasformazioni viene utilizzato per altre). Nel caso del cracking catalitico idrogenante si ottiene anche una desolforazione.
Tutte queste operazioni richiedono energia ed un esborso economico non da poco considerando ciò che è necessario: catalizzatori, elevate pressioni e temperature, reagenti e così via. Per questo motivo è importante la composizione di partenza del greggio perché più corrisponde a ciò che vogliamo produrre e più elevato sarà il risparmio, non dovendo ricorrere a queste operazioni.
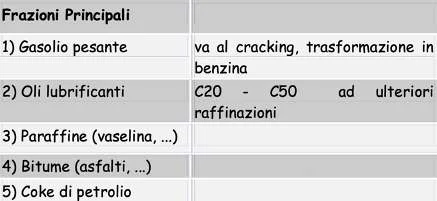
Le trasformazioni che convertono la qualità dei prodotti petroliferi sono:
- Reforming: consiste nel riformulare le benzine. È un trattamento termico e catalitico, che migliora la qualità delle benzine aumentando il n°di ottano rendendole più “appetibili” per il mercato.
- Alchilazione: migliora la qualità delle paraffine.
La raffinazione serve a purificare i prodotti della distillazione, attraverso il trattamento con acido solforico precipitano come melme varie impurezze.
- Sweetening: eliminazione di composti solforati (acido solfidrico e mercaptani)
- Hydrofining: totale eliminazione dello zolfo max nella benzina), trattamento con H₂ catalizzatore e alte T
Lo zolfo ottenuto dalla desolforazione potrà servire a creare acido solforico utilizzato nella raffinazione per eliminare le impurezze. Lo zolfo che otteniamo dalla desolforazione di carbone, di petrolio e di gas è particolarmente puro e ambito perché nato da una serie di reazioni chimiche di purificazione e non come minerale insieme ad altri composti. Lo zolfo presente sul mercato deriva da queste trasformazioni e non più dalle solfatare come un tempo.
Additivazione. Gli additivi servono a modificare le caratteristiche strutturali attraverso un’aggiunta, soprattuto delle benzine e dei gasoli. Un esempio di additivi:
- Coloranti, servono per differenziare i liquidi 2. Antidetonanti o Octane booster, composti che aumentano il n° di ottano 3. Antiossidanti 4. Deattivatori dei metalli 5. Detergenti o tensioattivi 6. Antiruggine e anticorrosivi 7. Antighiaccio
Lista dei principali prodotti petroliferi:
- GPL 2. Benzina 3. Cherosene 4. Gasolio (per autotrazione, per riscaldamento, e oli combustibili) 5. Oli lubrificanti
Il GPL, gas di petrolio liquefacibile, è un gas provienete da petrolio facilmente trasformabile in liquido, è composto da una miscela di idrocarburi a catena corta (propano e butano con piccole percentuali di propene e butene). Ha origine dalla distillazione primaria del petrolio (è la frazione più leggera, in cima alla colonna di distillazione) e dal degasolinaggio del gas naturale. Alcuni gas naturali sono particolarmente ricchi di GPL, mentre altri poveri, perché al pari del petrolio anche per i gas naturali ci sono composizioni diverse. Il GPL ha un potere calorifico significativo di 11'000 kcal/kg (46’100kJ/kg o 46 MJ/kg). Il potere calorifico del metano è maggiore con 55 MJ/kg. Più si allunga la catena di idrocarburi minore è il potere calorifico, perché cabia il rapporto tra idrogeno e carbonio (il pptere calorifico dell’idrogeno è molto più elevato di quello del carbonio). Il GPL viene impiegato in modo diffuso per uso domestico (riscaldamento), in zone particolarmente disagiate in cui non è stata possibile la metanizzazione si trovano i serbatoi di GPL in sostituzione di quelli di gasolio, prima della metanizzazione erano diffuse le bombole contententi GPL. Viene impiegato in modo abbastanza limitato come combustibile per autotrazione, e all’interno dell’accendino.
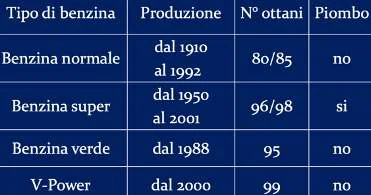
La benzina è un esempio di come le cose si evolvono nel tempo e di come i cambiamenti ricadono sulla tipologia (di benzina nella fattispecie) e sugli aspetti ambientali. Dalla benzina normale alla V- Power (nome commerciale di una benzina particolarmente ottanica della Shell entrata in commercio dal 2000) cambia il numero di ottani, che è diventato nel tempo un indice di qualità. Infatti, nel caso di benzine con un basso valore ottanico si effetuano una serie di processi chimici come il reforming o l’alchilazione per aumentare il n° di ottano. Tramite le conversioni modifichiamo il n°di ottano per rispondere alle esigenze mutevoli dei motori, il cambiamento tecnologico del motore richiede un cambiamento della tipologia di benzina. Il piombo è un additivo che viene aggiunto per modificare il numero di ottanio, non si trova naturalmente all’interno del greggio.
Dato il problema dell’inquinamento da piombo in dipartimento si era fatta un’indagine sull’uva, che consisteva in una valutazione della concentrazione di piombo in funzione della distanza del filare dalla strada, per la quale si è trovata una correlazione perfetta infatti man mano che ci si allontanava dalla rete viaria diminuiva la percentuale di piombo. Le benzine additivate con il piombo portavano ad un grosso problema di inquinamento.
Il rapporto stechiometrico tra la benzina (combustibile) e l’aria (comburente) è di 1:14,6 v/v. Un parametro importante per misurare la qualità della benzina è la volatilità, che varia in funzione del clima, deve essere particolarmente elevata con climi freddi per favorire le partenze a freddo, invece minima con climi caldi per evitare il vapor block (tappo di vapore) dato che la benzina tende ad evaporare naturalmente.
Immagine del motore a quattro tempi: aspirazione, compressione, espansione, scarico. La benzina deve avere delle caratteristiche fisico-chimiche tali da resistere alla compressione, perché è possibile che la benzina non resistendo alle compressioni scoppi prima del dovuto, alla scintilla della candela. Il rapporto di compressione, il rapporto tra il volume del cilindro quando il pistone raggiunge il punto morto inferiore (PMI) e il volume del cilindro quando il pistone raggiunge il punto morto superiore (PMS è aumentato nel tempo. Aumentare il rapporto di compressione significa avere motori più compressi che consumano meno e con una maggiore potenza specifica (prestazioni migliori) a parità di volume del motore cioè di cilindrata (cc). Questo cambiamento nel motore ha richiesto benzine più resistenti e quindi una modifica della sua composizione, per questo nel tempo il numero di ottano delle benzine è andato crescendo.
La scala del numero di ottano viene utilizzata per misurare il potere antidetonante di una benzina. Ci sono due tipologie di numero di ottano, il primo è il numero di ottano di ricerca RON (Research Octane Number, in italiano NOR), si determina paragonando il comportamento al banco prova di un motore monocilindrico sperimentale alimentato prima con la benzina in esame e poi con una miscela standard composta in percentuali note di isoottano e n-eptano. Sono due molecole molto diverse, il n-eptano (normale eptano) non è una molecola resistente per questo motivo ha valore 0 nella scala ottano, mentre l’iso-ottano è una struttura chimica ramificata che resiste molto bene alla compressione che corrisponde al valore 100 nella scala ottano. Se la benzina in prova resiste alla compressione (comincia a detonare) in misura uguale ad una miscela standard al 90% iso- ottano e 10% n-eptano sarà assegnato il valore 90 alla benzina in prova.
N.B.: La benzina non è solamente costituita da iso-ottano e n-eptano, sono tantissimi i composti che la compongono, ma il n° di ottano viene assegnato in base a queste due molecole di riferimento.
Il secondo è il numero di ottano del motore MON (Motor Octane Number). La distinzione tra RON e MON è un tema di grande interesse perché nell’ambito della normativa, ad esempio Euro 6, è dibatuttato il modo in cui determinare questa misura (scadalo Volkswagen, misurazione in condizioni poco realistiche). Il MON è una misura che si avvicina di più ad un reale utilizzo dell’automobile e quindi della compressione a cui è soggetta la benzina.
L’indice di ottano (AKI, Anti knock index), numero di ottano alla pompa, è una media pari al RON+MON diviso 2. Il numero di ottano può superare il valore 100, perché esistono molecole che hanno notevole potere antidetonante e quindi capacità di resistere alla compressione.
Additivi antidetonanti, servono a raggiungere una certa proprietà necessaria per soddisfare le esigenze del mercato, nella fattispecie dei motori sempre più compressi. Alcuni composti sono già presenti, come i composti aromatici, all’interno del gregge mentre altri devono essere aggiunti.
- Alchilati di piombo: aggiungendo un 1 g/L di Piombo aumenta il n° di ottano di 15-20 punti. Per questo motivo per molti decenni nel secolo scorso veniva aggunto alchilato di piombo alle benzine che non avevano una grande capacità antidenotante. In particolare veniva aggiunta alla benzina una miscela di Ethyl fluid composta per il 63% da piombo tetraetile (agente antidetonante che aumenta il n° di ottano), per il 35% da 1,2 dibromoetano e per il 2% da colorante. Il dibromoteano serve a non far precipitare il piombo tetraetile che dopo la combustione potrebbe precipitare rovinando il motore, reagisce volatilizzando i composti che così possono uscire dal tubo di scarico causando però inquinamento. Le concentrazioni di piombo misurate con i bio-indicatori ambientali o bio-concetratori erano particolarmente elevate in zone vicini alla rete viaria, oltre che nella rete viaria stessa.
- Aromatici e benzene: hanno un notevole potere antidetonante, sono molto utilili per aumentare il n° di ottano ma altamente tossici, cangerogeni. Per questo sono composti limitati dalla legge, limiti del beneze nell’atmosfera ed anche all’interno della benzina. Ritorna quindi il tema che per motivi di salute e più in generale ambientali spesso ci troviamo di fronte alla necessità di sostituire un composto o una classe di composti dannosi cercando di mantere le stesse performance ottenute con questi (es. cfc, clorofluorocarburi).
- Alcoli: metilico, etilico o etanolo, isopropilico (IPA), terbutilico (TBA), isobutilico (IBA), e miscela alcoli superiori (MAS). Gli alcooli hanno una composizione simile a quella degli idrocarburi ma contengono nelle loro molecole atomi di ossigeno. Hanno buon potere antidetonante ma potere calorifico basso. In casi speciali vengono usati in miscela con la benzina soprattutto l’alcool metilico o metanolo e l’alcool etilico o etanolo (C2H5-OH). In particolare l’etanolo ha un n° di ottano pari a 113, quindi è interessante una benzina con una certa significativa additivazione di etanolo. I motori così come sono concepiti non possono essere alimentati con miscele che hanno delle percentuali eccessive di etanolo, infatti, i motori alimentati solo a bioetanolo (come quelli in Brasile grazie alla canna da zucchero) sono diversi.
- Eteri: (MTBE, ETBE, TAME). Sono anche esse sostanze che servono ad aumentare il numero di ottano, possono essere utilizzati in miscela con le benzine entro il limite del 15% in volume.
Gli additivi antidetonanti sono sostanze che servono ad aumentare il n° di ottano, fatto salvo che dalle operazioni fatte in raffineria (distillazione, reforming e alchilazione) è possibile ottenere una benzina con un buon n° di ottano. Semplificando, il reforming e l’alchilazione sono due processi diversi che servono ad ottenere il maggior numero di molecole di iso-ottano.
Il cherosene è un idrocarburo liquido di bassa qualità, è la frazione distilla immediatamente dopo delle benzine. Veniva impiegato un tempo nell’illuminazione e nelle stufe, mentre il cherosene nobile è impiegato come carburante per gli aerei, jet fuel. Il cherosene nobile deve possedere determinate caratteristiche per essere idoneo a questo scopo, per questo motivo subisce un processo che si chiama winterizzazione (“ibernizzazione”), processo di purificazione che fa precipitare (trasforma alla stato solido) ciò che è particolarmente pesante così da evitare che succeda a basse temperature in volo provocando un otturazione nel motore (tema che si collega alla viscosità e al punto di scorrimento dell’oleodotto).
Il gasolio. Le esigenze per un motore a diesel sono molto diverse rispetto a quelle del motore a benzina. Se nel motore a benzina il carburante deve resistere alla compressione di modo da non detonare prima della scintilla della candela, nel motore a diesel essendoci un autoaccensione il carburante deve detonare presto. Di conseguenza gli indicatori della qualità del gasolio per autotrazione sono diversi da quelli della benzina, si basano sul n-esadecano o cetano e il trimetilbenzene. L’indice è il numero di cetano, ha valore 100 per n-esadecano o cetano e valore 0 per il trimetibenzene. Il gasolio si usa ancora in parte per il riscaldamento, anche se in Italia è scomparso quasi del tutto, in questo caso le caratteristiche richieste per il gasolio sono diverse e non è importante il numero di cetano.
Ci sono altri derivati petroliferi interessanti che derivano dai residui (parte pesante) del greggio, come gli oli lubrificanti che sono ad oggi per lo più oli di sintesi che rappresentano la frazione più nobile del greggio. Un altro derivanto pesante è l’olio combustibile, in genere classificato in base alla % di zolfo, veniva utlizzato nelle centrali termoelettriche, infatti, al pari del carbone e del gas naturale anche questo derivato fossile può dare origine a calore, vapore e quindi elettricità. Un olio pesante ancora utilizzato in Italia per la navigazione è il bunker oil. Queste sono le frazioni più pesanti insieme al bitume, ottenuto dalla distillazione secondaria.
Le benzine continuano ad essere il derivato più importante.
Tema ambientale e aspetti normativi. Finora abbiamo parlato di qualità intesa come performance, che sia il numero di ottano e di cetano, diversa a seconda del motore con cui abbiamo a che fare. L’inquinamento da traffico veicolare è uno tra i principali responsabili dell’emissione di CO₂ e quindi del cambiamento climatico (effetto serra). Oltre al problema dei gas ad effetto serra, il settore dei trasporti è responsabile dell’emissione di sostanze tossiche in antmosfera, che alterano le concentrazioni in atmosfera causando danni all’uomo e all’ambiente. I danni all’uomo non coivolgono solo l’aspetto salutistico ma anche economico (es. il ricovero di una persona è un costo per la società). Anche i danni ambientali coinvolgono l’aspetto economico, ad esempio, una pioggia acida che “distrugge” una foresta provoca un danno alla gestione forestale e quindi alla produzione di legname e cellulosa per la produzione di carta.
I principali inquinanti del traffico veicolare sono: CO, CO₂, NOx (ossido di azoto), SOx, composti organici volatili (COV) (fra cui il benzene), O3 (ozono) secondario, particolato (PM, polvere sottili). Queste molecole sono indicatori di inquinamento, per questo motivo il legislatore impone dei limiti nelle emissioni e di conseguenza anche nel carburante utilizzato perché legate al traffico veicolare.
Dal DLgs 155/2010:
- PM10 = 50 µg/m3
- PM2.5 = 25 µg/m3 dal 1 gennaio 2015; 20 µg/m3 nei centri abitati.
- NO2 = 40 µg/m3 (media annua massima); 200 µg/m3 valore medio che non deve essere superato per più di 18 volte nell’anno.
- O3 =120 µg/m3 (media su 8 ore consecutive) per un massimo di 25 giorni all’anno.
NOx e SOx sono responsabili delle piogge acide, con le ben note conseguenze su ambiente e vie respiratorie. Il PM10, ma soprattutto il PM2.5 (più sottile) risultano pericolosi per l’uomo con conseguenze anche molto serie: malattie cardiovascolari e tumorali. L’O3 secondario, formato dalla reazione con la luce solare a partire da benzene, formaldeide, da altre piccole molecole organiche, NO2 (e altro), danneggia le vie respiratorie. Il benzene provoca malattie tumorali.
Curiosità. Dal 1 Gennaio del 1993 tutte le vetture a benzina hanno l'obbligo di avere la marmitta catalitica per ridurre le emissione inquinanti, in particolare dell'ossido di carbonio (CO), degli idrocarburi incombusti (HC) e degli ossidi di azoto (NOx). Il motore diesel: la combustione del gasolio produce più NOx e particolato rispetto alla combustione della benzina. Le vetture a Gpl riducono le emissioni di CO₂ rispetto a quelle a benzina e a diesel e possono essere considerate a zero emissioni di particolato. Il metano, secondo lo standard EPA, è il carburante più sicuro dopo il gasolio, la quantità di zolfo è minima, è bassissima la formazione di particolato, viene limitata la formazione di ozono troposferico e la CO₂ prodotta è mediamente del 20% inferiore rispetto a quella prodotta dalla benzina.
Grafico sul confronto tra metano e benzina considerando solo il tubo di scappamento e non l’intero ciclo di vita, un motore a metano è sicuramente migliore rispetto ad un mote a benzina per quanto riguarda CO₂ ed NOx, per questo motivo per un certo periodo ha avuto successo la doppia alimentazione sia a benzina che a metano. È un ottimo esempio di come cambiando il carburante cambiano le emissioni e quindi l’impatto ambientale.
Il legislatore sulla base della presenza di queste molecole ha catalogato i possibili motori, ad esempio i motori Euro per i quali sono stati stabiliti dei limiti in base al carburante utilizzato. La Commissione europea ha pubblicato nel 2022 le sue proposte per la normativa Euro 7 che entrerà in vigore dal 1 luglio 2025. La sua adozione è stata rimandata perché ancora molto dibattuto.
L’Euro 7 è interessante perché i requisiti si applicano a tutte le tipologie di veicoli a motore (elettriche comprese), considerando anche i componenti quali freni e pneumatici. I limiti non considerano le emissioni di CO₂, ma tutte le sostanze inquinanti considerate fino all’Euro 6. Delle stime ottimistiche fanno pensare ad un miglioramento della qualità dell’aria in conseguenza all’applicazione della normativa. Inoltre c’è una neutralità tecnologica, ovvero non si fa distinzione tra benzine e diesel nell’imporre il limite di ossido di azoto (NOx) di 60 mg/km.
La Commissione europea dietro la pressione di Francia, Italia ed altri paesi ha dovuto ridimensionare il quadro restrittivo della proposta dell’Euro7 e portare i limiti a quelli già in vigore con l’Euro 6. La Commissione ha concesso un tempo maggiore a seconda della tipologia del mezzo per adeguarsi al cambiamento, causando un ritardo nell’applicazione della normativa. Nel contempo è uscita sul mercato e ha preso piede, con tutte le difficoltà del caso, l’auto elettrica su cui le case automobilistiche hanno investito molto e motivo per il quale sostenevano di non poter investire in ciò che è necessario per rientrare nei limiti imposti dalla proposta dell’Euro 7.
La Commissione si è sforzata di avvicinare le misure ad una situazione realistica comprendendo le automobili elettriche e attenzionando le emissioni diverse da quelle legate alla combustione, infatti, freni e pneumatici sono sorgenti di polveri sottili e quindi inquinamento. Con l’Euro 7 stiamo assistendo ad un cambiamento epocale verso una visione complessiva del veicolo come fonte di inquinamento, che non dipende solo dal carburante.
IL PREZZO DEL PETROLIO
La storia moderna del petrolio è una storia americana, il primo pozzo a 20 metri di profondità in Pennsylvania. Nel 1870 nasce la Standard Oil.
Il 15 maggio 1915 un intervento dell’antitrust condanna la Standard Oil allo smembramento in 34 compagnie indipendenti, tra cui Standard Oil of New Jersey, Standard Oil of New York, Standard Oil of Indiana (la futura Amoco) e Standard Oil of California.
Negli anni '60 e '70 del XX secolo il mercato petrolifero verrà nuovamente dominato dalle "majors" le famose "sette sorelle", definizione coniata da Enrico Mattei (figura importante del settore petrolifero e del gas italiano) per evidenziare l’enorme potere che possedevano queste multinazionali:
- Standard Oil of New Jersey 2. Standard Oil of California 3. British Petroleum 4. Standard Oil of New York 5. Royal Dtch Shell 6. Gulf Oil 7. Texaco
Dopo una serie di fusioni sono nate le quattro compagnie: Exxon, Chevron, BP, Mobil
Nel 1959 il presidente statunitense Dwight Eisenhower vara il Mandatory Oil Import Quota Program (MOIQP), cioè un programma obbligatorio per le importazioni di petrolio che limita le importazioni di petrolio negli Stati Uniti, principalmente per due motivi: come protezione dell’industria petrolifera statunitense e per raggiungere l’autosufficienza energetica, ricerca che ha segnato tutta la storia degli Stati Uniti non soltanto dal punto di vista del petrolio. A causa di questo programma, il Venezuela che era un importante esportatore di Petrolio viene escluso, mentre viene mantenuto il rapporto con il Canada.
Nel 1960 Venezuela e Medio Oriente con Iran, Iraq, Kuwait e Arabia Saudita fondano l’OPEC (Organizzazione dei paesi esportatori di petrolio, non produttori) come reazione al potere delle sette sorelle di dominio del mercato, di dettare le quote di estrazione ed i prezzi.
Grafico sui fatturati delle più grandi compagnie di petrolio e gas a livello mondiale (dati 2022 aggiornati al 2023). Le compagnie angloamericane continuano ad avere un importanza notevole, ma i pirmi posti sono occupati dalle compagnie nazionali con Arabia Saudita e Cina. Il mondo del petrolio e delle grandi compagnie si è spostato verso i paesi produttori. Se è vero che l’era delle sette sorelle nel loro insieme è finita, non è terminata l’era di Chevron, BP, Shell e così via.
Grafico sulle riserve di petrolio greggio nel 2021 (statistiche OPEC). L’OPEC detiene una quota impressionante di riserve di petrolio, che non significa produzione, l’esempio classico che abbiamo visto esaminando le statistiche sul petrolio è rappresentato dal Venezuela, grande detentore di riserve ma al contempo non un grande produttore. La quota di riserve detenuta dall’OPEC nella statistica OPEC dell’80,4% non corrisponde a quella riportata dalla statistica della BP del anche se gli anni delle statistiche sono diversi, la differenza tra le due quote è significativa, ciò sottolinea il fatto che a seconda della fonte le percentuali possono variare). Secondo i dati BP la produzione dell’OPEC è del 36%.
Gli stati membri dell’OPEC sono 13: Algeria, Angola, Repubblica del Congo, Guinea Equatoriale, Gabon, Iran, Iraq, Kuwait, Libia, Nigeria, Arabia Saudita, Emirati Arabi Uniti, Venezuela. Il cuore pulsante è il Medio Oriente, tra i cinque paesi fondatori quattro appartengono a quest’area. Il continente africano è molto rappresentato. È un cartello economico, una situazione di oligopolio (il potere in mano a pochi) nella quale per entrare è necessario detenere riserve di petrolio
(caratteristica geoologica-fisica). Il cartello, il price maker, possiede un sistema autosanzionatorio per sanzionare i paesi che non seguono le indicazioni (es. la quota di produzione), ma non sempre questo ha funzionato portando talvolta alla fuoriuscita di alcuni paesi, come l’Ecuador che non d’accordo con le politiche dell’OPEC è ufficialmente uscito nel 2020. La storia dell’OPEC è stata caratterizzata da varie uscite e vari rientri.
Grafico sulla produzione cumulata dell’OPEC a confronto con i paesi non-OPEC mettendo in evidenza le riserve aggiuntive. Emerge che l’OPEC in concomitanza alla produzione continua a scoprire nuovi giacimenti sfruttabili, ed è anche su questo che si basa la sua impoirtanza.
Grafico sul paniere dei prezzi dell’OPEC. L’OPEC ha introdotto un suo paniere (ORB, OPEC Reference Basket), caratterizzato da una qualità inferiore (più pesanti) rispetto al Brent ed il WTI (i benchmark del mondo Occidentale, greggi leggeri e privi di zolfo). In generale, anche se sul grafico non è fatto il confronto, il valore delle riserve dell’OPEC è inferiore al valore del Brent e del WTI. Anche l’ORB rappresenta un importante riferimento, che nell’ultima decina di anni ha evidenziato delle notevoli oscillazioni tipiche del mondo del petrolio.
Grafico sui 20 anni di prezzi spot del Brent Vediamo gli accadiementi esogeni che influenzano il prezzo del petrolio, in particolare gli accordi relativi all’OPEC. Una data importante è quella di gennaio del 96’ con le vendite netback dell’OPEC, il prezzo di acquisto del barile veniva concordato a ritroso considerando quelli che erano i prezzi di vendita dei derivati. In lilla le diverse guerre che si sono susseguite in Medio Oriente che hanno creato tensioni più o meno evidenti sul mercato internazionale del petrolio. Nel ’99 si è raggiunto un minimo con $9 al barile, nessuno all’epoca ipotizzava ad una risalita del prezzo come quella è seguita subito dopo con $35 al barile, in un momento in cui gli analisti più positivi si aspettavano una quotazione attorno ai $15 al barile.
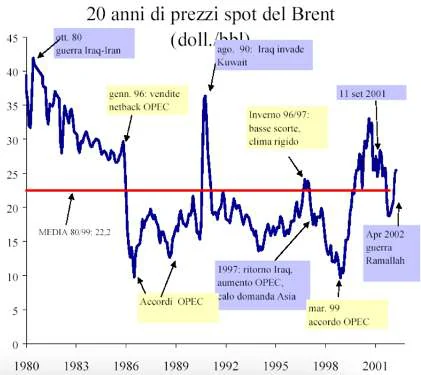
Il prezzo del petrolio di domani è difficle, se non impossibile, da prevedere perché determinato da troppi parametri, non è una commodity come le altre. Secondo l’opinione di Salvatore Carollo, scrittore del testo “c’era una volta il petrolio”, gli analisti, gli economisti, i produttori, non hanno gli strumenti perché non hanno i modelli necessari per interpretare l’oggi e quindi prevedere il domani. Esistono dei modelli per la determinazione del prezzo del petrolio e più in generale del prezzo delle risorse naturali non rinnovabili ma non sempre descrivono la realtà sul breve termine, invece sul lungo termine il mercato del petrolio si muove seguendo la domanda e l’offerta.
L’aumento (esasperato) della domanda di petrolio, e più in generale delle risorse energetiche, è imputabile in particolare alla Cina e all’India. L’offerta dipende spesso dalle politiche adottate dall’OPEC e dalle politiche sia ambientali che fiscali relative ai derivati. Tutto quello che riguarda il gasolio e la benzina si riverbera sul prezzo del barile. Uno dei fattori che influenza il prezzo del petrolio è la possibilità di carenze future riassunta dall’indice R/P (riserve diviso produzione).
Carollo studia in particolare il periodo che va dal 1999 al 2008, dal corrispettivo valore minimo di $9 al barile fino al valore massimo di quasi $140 al barile, considerando la ripida discesa successiva fino a $40, cercando di dare una spiegazione all’andamento del prezzo e del perché questo sia stato in contrasto con la teoria della domanda e dell’offerta.
Grafico sulla produzione dell’OPEC in relazione con la quotazione del Brent dal 2005 al 2009. La relazione tra la produzione e il prezzo dovrebbe essere inversa, maggiore la produzione (inondo il mercato di petrolio) minore il prezzo, ma non è così.
Immagine sulla complessità e le interdipendenze del mercato petrolifero. Gli attori coinvolti nel mercato petrolifero sono molteplici e molto diversi tra loro, hanno interessi e aspettative diverse. Possiamo individuare tre diversi mercati all’interno del mercato petrolifero: il mercato fisico del greggio, il mercato finanziario del greggio ed il mercato fisico dei prodotti finiti.
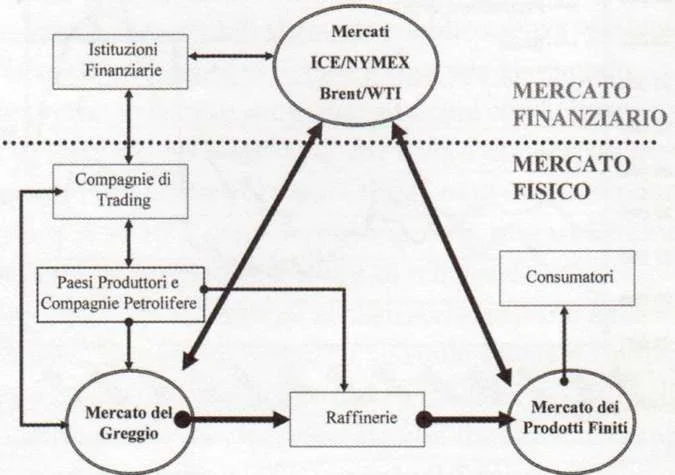
Il mercato del greggio funziona come la maggiorparte dei mercati delle commodities, è simile a quello del gas. È un mercato dominato da contratti a medio-lungo termine. Leonardo Maugeri, esperto di petrolio e gas, paragona il mercarto del spot del greggio (il mercato del giorno) al mercato del pesce: un ristoratore ha un contratto con un fornitore, ma ha bisogno di molto pesce che però il fornitore non riesce a procurarli, allora si reca al mercato del pesce che funziona come un’asta, lì incontra altri ristoratori, pescivendoli ma anche degli speculatori. Speculare nel mercato del pesce significa reagire alla notizia del mal tempo dei prossimi giorni comprando oggi molto pesce da rivendere a caro prezzo nei giorni successivi quando si verificherà una carenza di pesce a causa delle mareggiata. Questo è ciò che accade sul mercato spot del greggio, in cui ci rechiamo per acquistare altro petrolio nonostante abbiamo un contratto di fornitura di medio-lungo termine.
Il mercato spot ha assunto nel tempo un peso sempre maggiore, il prezzo di data o del giorno che è una media di tutti i prezzi del giorno, viene comunicato dalle agenzie di informazione (Platts e Reuters). Il mercato spot è utile per conoscere gli “umori” giornalieri e come questi variano nel tempo, al contempo è una fonte di distorsioni perché i prezzi possono spostarsi di molto in base ad un qualsiasi accadimento (es. un danno ad una petroliera) oppure possono crearsi delle distorsioni a partire dal fatto che i prezzi considerati nei mercati spot sono quelli dei greggi di riferimento (Brent e WTI) che possono trascinare con sé anche i prezzi di altri greggi.
La continua volatilità del prezzo spot ha portato alla creazione del mercato dei futures, che nasce come copertura del rischio ed è un impegno di vendita e acquisto di petrolio (commodity futures) sia a breve che lungo termine (es. 1 mese ma anche 10 anni), tipicamente però ad 1-2-3 mesi. Il caso più semplice di copertura di rischio è quello nel quale il venditore, a fronte di una situazione difficile futura (diminuzione della domanda e abbassamento del prezzo), vende il petrolio oggi a tre mesi ad un prezzo inferiore rispetto all’attuale ma non rispetto al prezzo futuro immaginato così da minimizzare le perdite future attese. Anche nel mercato dei futures ci sono delle speculazioni, delle distorsioni dovute ancora una volta al fatto che il mercato considera solamente il prezzo del Brent e del WTI quando nella realtà sono tantissimi i greggi sul mercato. Maugeri paragona il mercato dei futures a quello vinicolo, dicendo che è come se un aumento del prezzo di un vino pregiato influenzasse il prezzo del tavernello.
Grafico sul prezzo spot e future a 12 mesi dell’anno precedente (previsione) del Brent dal ’95 al 2000 (Maugeri). Sotolinea un’incapacità cronica nel prevedere il prezzo del petrolio, visibile soproattutto nell’ultima parte del grafico, infatti, se la previsione del Brent future tra maggio del ’99 a maggio 2000 scende, viceversa il prezzo spot nello stesso periodo sale.
Grafico sulla domanda e offerta mondiale di greggio Dal 2000 il prezzo continua a salire ad eccezione di alcuni momenti fino a raggiungere un picco nel 2008 e subire una rapida discesa nel 2009. Nel periodo in cui il prezzo è aumentato la domanda in teoria doveva essere molto elevata, invece vediamo dal grafico che in quegli anni si è verificato quasi sempre un eccesso di offerta. In presenza di un eccesso di offerta abbiamo comunque assistito ad un aumento del prezzo.
L’aumento del prezzo è spiegabile in parte dal fatto che in quel periodo è aumentata la domanda di prodotti finiti verdi (benzine pulite) che non sempre erano facilmente ottenibili attraverso la raffineria. Si è verificato un ritardo tra l’implementazione dei regolamenti in tema ambientale e l’effettiva risoluzione del problema. Questa situazione ha portato ad una forte ricerca del greggio migliore dal punto di vista delle emissioni e quindi ad un aumento del prezzo, data la scarsità. Ma questa non è l’unica motivazione.
Grafico sul Brent e la volatilità intramensile Fino al 2000 la volatilità è rimasta molto contenuta tra 1-2$ al barile, ad eccezione del 1991 anno della prima Guerra del Golfo. Dal 2000 la violatilità aumenta in modo drammatico, aumentando anche il prezzo del Brent.
Grafico sul numero di transazione di Nymex WTI e ICE Brent L’importanza del mercato finanziario aumenta fino a raggiungere il picco nel 2008 che coincide con il picco del prezzo. Grafico e analisi sulla comparazione tra il valore del Brent nel mercato finanziario e fisico Considerato il periodo tra il 2008 e il 2009, vediamo una grande divaricazione tra il mercato finanziario (paper barrel) e quello fisico (wet barrel). Il prezzo del petrolio in questo periodo era circa di 89-90$ al barile mentre la produzione giornaliera era di circa 80 milioni di barili ma soltando 20 facevano parte del commercio internazionale e quindi subivano le variazioni di prezzo. Considerato il greggio che realmente è stato commercializzato, le transazione fisiche di greggio espresse in valore dovevano essere di 933,4 miliardi di $. Anche coonsiderando tutta la produzione fisica di greggio espressa in valore arrivavamo a 3'693 miliardi di $. Nella realtà le transazioni finanziarie di greggio in valore sono state di 22'997 miliardi di $ contro il massimo di 3'693 miliardi di $ della produzione fisica totale in valore. Questa enorme forbice tra il mercato finanziario e fisico ha portanto ad una crescita sporporzionata dell’importanza del mercato finanziario rispetto a quello fisico, il rapporto fisico/ finaziario era del 4%. Un enorme castello di carta che è caduto con la crisi dei mercati finanziari nel 2008 portando il prezzo del petrolio ad un rapido declino, nonostante il tentantivo di rialzare il prezzo del greggio con il taglio della produzione da parte dell’OPEC. L’OPEC però non è in grado di influenzare molto queste situazioni perché possiede solamente circa il 36% della produzione mondiale. Quello tra il 2008 e il 2009 è un caso emblematico di come domanda e offerta non sono stati in grado di fornire un’adeguata interpretazione al cambio di prezzi.
Grafico sulla produzione di benzina negli USA Per quanto riguarda i prodotti finiti, si immaginava un calo drammatico dei consumi di benzina negli Stati Uniti. In realtà vediamo dal grafico che c’è stata solo una lieve riduzione della domanda di benzine.
Negli Stati Uniti non tutte le raffinerie erano e sono in grado di lavorare tutti i generi di greggi e la legislazione americana è talmente frammentata nei vari stati per cui c’è un bisogno continuo, in base alla legislazione di quello Stato, di benzine diverse rispetto alla composizione, alle caratteristiche e proprietà, una miscela che richiede importazioni di benzine dall’Europa. In teoria se la domanda di benzine crollava e come conseguenza anche le importazioni di benzina dall’Europa, il prezzo delle benzine sarebbe dovuto crollare per l’offerta abbondante, ma questo non è avvenuto dato che la domanda di benzina ha subito solo una lieve riduzione. Dopo la caduta in corrispondenza della riduzione del prezzo del gregge, il prezzo delle benzine si riassestato in pochi mesi a circa $1,5 al gallone cioè $63 al barile.
Nel settore dei trasporti, il mercato aereo è quello che ha subito più danni con il jet fuel, cioè il cherosene nobile. Grafico sulla temperatura e il prezzo del gasolio da settembre 2008 a gennaio
- Un buon gasolio è un gasolio a basso tenero di zolfo, se il mercato non permette di acquistare del gasolio desolforato, il gasolio viene diluito con prodotti a basso contenuto di zolfo che possano diminuire la concentrazione. Un inverno mite avrebbe portato ad una scarsa richiesta di cherosene per il riscaldamento, diventato abbondante per il jet fuel. Un inverno particolarmente freddo come quello che si verificò in Europa in quegli anni ha significato un aumento della richiesta di cherosene per diluire il gasolio ricco di zolfo, situazione che ha limitato la discesa del prezzo del greggio. Questo è un esempio di come il mercato dei derivati può influenzare il prezzo del barile (il mercato fisico del greggio).
Tutti e tre i mercati sono importanti nella determinazione finale del prezzo del barile.
Grafico sui costi di produzione in $ al barile per regioni geografiche. Il campo marginale che determina il prezzo è il campo offshore (EROEI più basso ed emissioni maggiori).
Ritornando all’analisi elementare di domanda e offerta riemerge il tema del lag temporate tra investimenti e produzioni. La domanda di petrolio è molto rigida perché è difficile sostituire in tempi brevi i prodotti finiti derivati dal petrolio (es. settore dei trasporti). Anche l’offerta è molto rigida perché difficilmente l’offerta si può adeguare ad un aumento della domanda, dipende dal tasso di estrazione. Il mercato del petrolio è così rigido perché è un sistema che richiede tempo, caratterizzato da cicli di investimento: quando il prezzo è alto i produttori investono, quando il giacimento entra in produzione dopo anni il mercato viene inondato dal petrolio che porta ad una riduzione del prezzo.
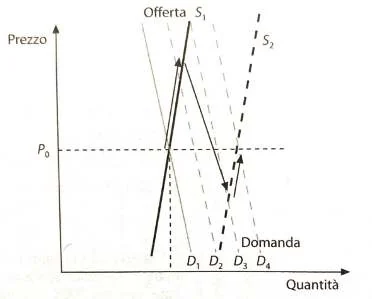
Grafico sul divario tra offerta e domanda di petrolio dei paesi OPEC a confronto con il prezzo del Brent Talvolta l’andamento del prezzo del Brent segue la legge della domanda e dell’offerta, ma molto spesso questo non avviene. Ancora una volta il petrolio è una commodityu che difficilmente segue la legge di domanda e offerta.
Grafico sulla produzione dell’OPEC e il prezzo del Brent L’OPEC, nonostante non sia riuscita a fermare la caduta del prezzo del petrolio, svolge un ruolo fondamentale con le sue operazioni di aumento e taglio della produzione. Le tensioni all’interno dell’OPEC hanno caratterizzato tutta la storia di questa organizzazione con anche le possibili uscite dei paesi membri (es. Ecuador). Tensioni che nascono ad esempio quando un paese come l’Iran, alla fine dei pesanti embarghi vorrebbe inondare il mercato di petrolio ma non può farlo per i tagli di produzione imposti dall’OPEC. Vediamo dal grafico che il prezzo del Brent continua a scendere finché i paesi dell’OPEC raggiungono gli accordi di Algeri, il taglio della produzione giornaliera di barili dell’OPEC porta ad un rialzo del prezzo. L’OPEC ha indubbiamento un ruolo importante e riesce ad agire su quello che sarà il prezzo mondiale del barile.
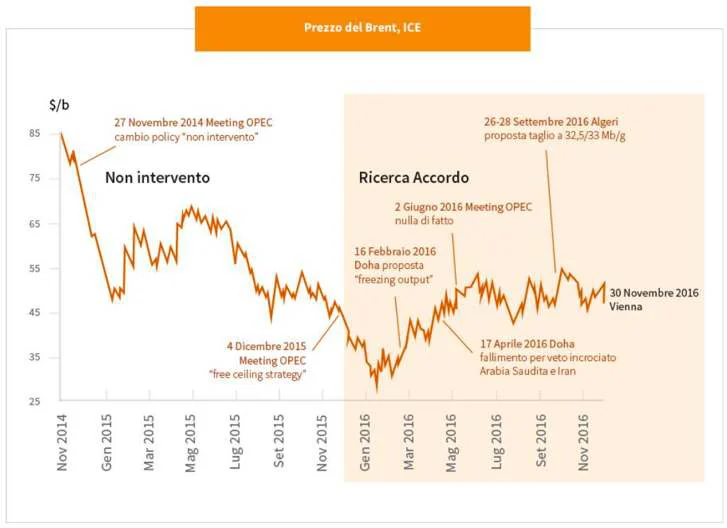
L’OPEC+ è un’organizzazione che comprende i paesi membri dell’OPEC ed anche i produttori o esportatori più importanti al mondo, prima fra tutte la Russia. Da un infografica di Bloomberg del 2 dicembre 2021, a seguito dell’annuncio dell’OPEC il prezzo del WTI è immediatamento cambiato.
Articolo del sole 24h: “Petrolio, sui prezzi l’effetto ribassista del boom di esportazioni Usa”. Questo per sottolineare il ruolo importante che hanno assunto negli ultimo anni gli Stati Uniti, non solo ad oggi grandi produttori ma anche grandi esportatori di petrolio. Ciò che è avvenuto in modo strategico dal punto di vista energetico subito dopo l’inizio della guerra Russia-Ucraina con l’esportazione di gas naturale liquefatto da parte degli Stati Uniti verso l’Europa.
Il mercato del petrolio è un mercato molto sensibile agli stimoli esterni. C’è una relazione inversa tra prezzo del petrolio e quotazione del dollaro, perché il petrolio è quotato in dollari USA. Se il dollaro si apprezza rispetto alle altre valute, avremo bisogno di più valuta diversa per comperare dollaro per acquistare il greggio il cui prezzo è aumentato in termini di euro e delle altre valute. Dato che il prezzo è aumentato, la domanda cala e i produttori hanno un surplus che riducono tagliando il prezzo.
Riprendendo il concetto di Break-even per i paesi produttori di petrolio. Il break-even del prezzo del petrolio dipende: dai costi di produzione del petrolio, dalla popolazione, dalla richiesta interna di prodotti petroliferi, dal rapporto esportazioni/produzione, royalties e tasse, tassi di cambio, ricavi non-oil, spese del bilancio generale e la gestione di un fondo di stabilizzazione, sepresente.
La variabilità e la poca prevedibilità del prezzo del petrolio rendono molto dinamica da suddivisione dei paesi produttori in virtuosi ed in deficit.
Grafico sull’andamento del prezzo di pareggio per i paesi del Golfo tra il 2004 e il 2023. Le variazioni sono state molto significative perché a sua volta il prezzo del Brent è variato di molto insieme alle condizioni all’interno del paese esportatore.
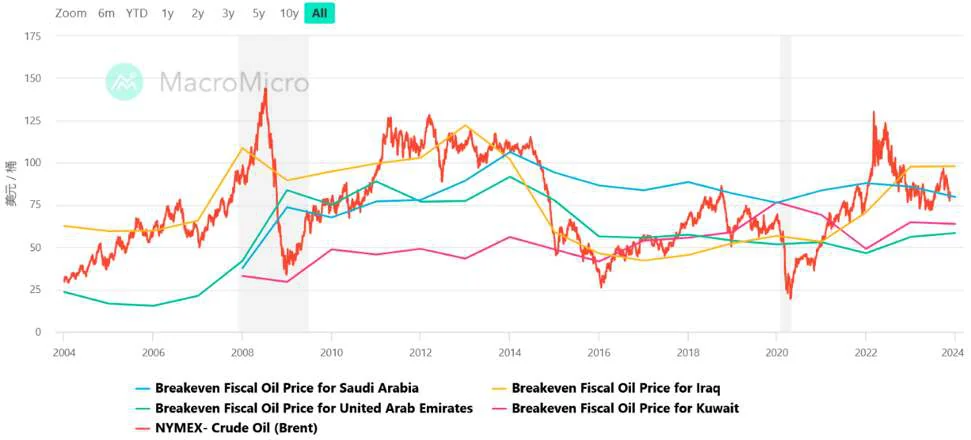
Italia ed Europa. In Italia, in questo momento, il costo della benzina non è così elevato, questo è dovuto in parte alle operazioni fatte dalle aziende sui margini di distribuzione ed in parte dalla dimuzione della domanda dei prodotti derivati petroliferi, non è una questione di materia prima infatti il Brent non è ai minimi storici come lo è stato nella primavera del 2023.
In Italia, la benzina e il gasolio costano tendenzialmente di più rispetto agli altri paesi europei e questo è dovuto alle tasse locali, accise, che fanno lievitare il prezzo. L’accisa è un’imposta indiretta che si basa sulla quantità, chiamata anche imposta erariale.
Grafico del 2015 sui prezzi del carburante nell’UE. Il Regno Unito era primo per prezzo del gasolio, mentre l’Italia era prima per prezzo della benzina. Le tasse locali agiscono in maniera significativa e sono quelle che fanno la differenza tra i prezzi dei paesi membri dell’UE, che di base hanno gli stessi costi Platts’s.
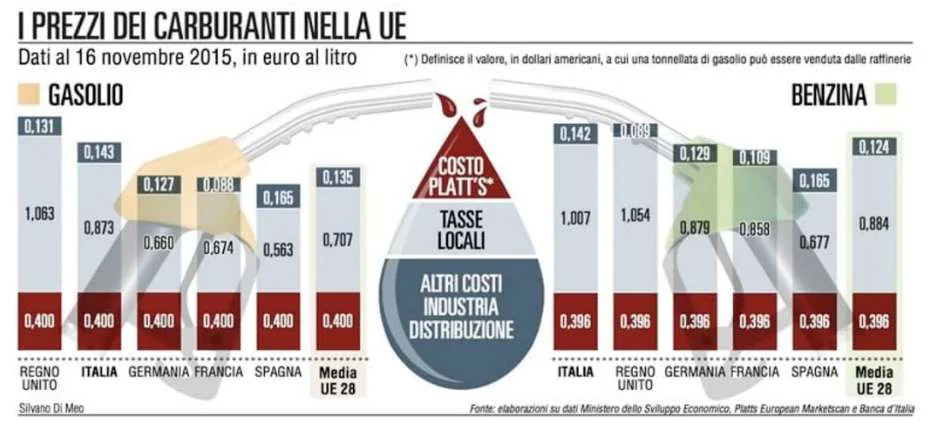
Grafico sui prezzi dei carburanti nella UE al 1° marzo 2016. Il Regno Unito era il primo per il prezzo del gasoloio alla pompa. L’Italia era seconda, dopo l’Olanda, per prezzo della benzina senza piombo.
Grafico sulla struttura dei prezzi dei carburanti in Italia (18 febbraio 2019). Il prezzo del carburante è diviso in componente fiscale e prezzo industriale. La componente fiscale è costituita dall’accisa e dall’Iva, era del 66% per la benzina e del 60% per il il diesel. Il prezzo industriale è composto dalla materia prima e dal margine lordo, sul segmento della materia prima agiscono le quotazioni internazionali e l’effetto cambio euro/dollaro, sulla voce margine lordo può agire l’operatore per modificare il prezzo alla pompa.
N.: Il margine lordo è la voce su cui di recente ha agito il governo italiano per limitare il prezzo finale alla pompa della benzina e del diesel.
Grafico sulla struttura dei prezzi dei carburanti in Italia (gennaio 2023). Il prezzo è aumentato sia per benzina che per gasolio, la componente fiscale è diminuita di poco in percentuale per la benzina, 51% per il diesel).
Grafico sui prezzi della benzina e del diesel al 31 lugno 2023 in euro per litro, i prezzi sono estremamente diversi fra loro.
Ultimi dati disponibili dal ministero dell’ambiente e sicurezza energetica (MASE, ottobre 2023). OC sta per olio combustibile, BTZ sta per basso tenore di zolfo, la classificazione degli oli pesanti è una classificazione che si basa sul contenuto di zolfo.
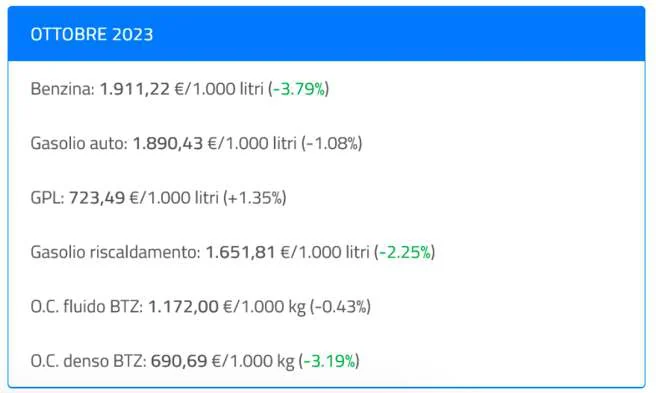
Grafico sull’andamento del prezzo della benzina dal 1996 ad ottobre 2023, € per 1000 litri, dati MASE. Il prezzo è in continua ascesa con alcune significative oscillazioni.
7. Il gas naturale
GAS: UNO SGUARDO AI DATI
Grafico sulle riserve provate di gas naturale valori espressi in trillioni di metri cubi e in percentuale, fonte BP Statistical Review of World Energy 2021. Il primo aspetto interessante è che in questo periodo abbiamo assistito ad un aumento delle riserve provate, in vent’anni si è registrato un significativo aumento del gas naturale realmente disponibile per il mercato. Il secondo aspetto riguarda la distribuzione geografica, il gas naturale è una risorsa concentrata, anche se non quanto il petrolio, in Medio Oriente e Asia Centrale (ellisse strategica).
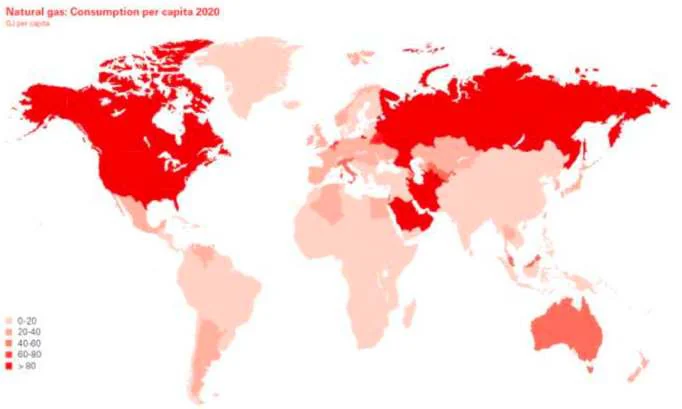
Tabella sulle riserve provate di gas naturale, valori espressi in trilioni di metri cubi. Fonte: BP Statistical Review of World Energy 2023. I paesi che detengono la risorsa sono i paesi dell’Asia Centrale, del Medio Oriente e gli Stati Uniti. In particolare, gli Stati Uniti sono passati da un valore di 4,8 trillioni di metri cubi di fine 2000 ad un valore di 12,6 trilioni di metri cubi di fine 2020, un dato significativo che mostra quanto sia cambiato il mercato del gas a livello mondiale. Gli Stati Uniti stanno diventando un paese esportatore di gas naturale. L’R/P mondiale è un po’ meno di 50 anni, è il valore più basso fra i tre combustibili fossili, anche se è un valore dinamico date le scoperte di nuove riserve. Il problema sta nel fatto che il gas naturale sta svolgendo un ruolo importantissimo nella transizione energetica, quindi si produce e consuma molto gas ed essendo la produzione al denominatore del rapporto R/P questo porta ad un abbassamento degli anni in cui la risorsa sarà ancora disponibile.
Grafici sul rapporto R/P, differenze geografiche e variazioni dal 1990 al 2020. Le situazioni tra i paesi sono abbastanza stabili, soltanto il Medio Oriente ha registrato un declino per quanto riguarda l’R/P, ma rimane la regione del mondo in cui la risorsa è disponibile per più anni.
Tabella sulla produzione mondiale di gas naturale,valori espressi in miliardi di metri cubi. Fonte: BP Statistical Review of World Energy 2023. Gli Stati Uniti oltre a detenere molte riserve sono i più grandi produttori al mondo di gas naturale, da 518,6 miliardi di metri cubi del 2000 a 978,6 miliardi di metri cubi (quasi un raddoppio della produzione), circa della produzione mondiale deriva dagli Sati Uniti. I primi cinque posti, dopo gli Stati Uniti, sono occupati da Russia, Iran, Cina e Canada. L’Italia è stato un paese produttore di gas naturale, infatti, è un dibattito aperto quello della riapertura dei giacimenti, anche se ormai il gas naturale disponibile è molto esiguo. Nel tempo l’Italia ha assunto un ruolo sempre più marginale passando da una produzione di 16 miliardi di metri cubi del 2000 ad una di 3,2 miliardi di metri cubi del 2022. Rimane il fatto che il metano ha fatto la storia del nostro paese dal punto di vista energetico ed è legato al nome di Enrico Mattei.
Tabella sul consumo mondiale di gas naturale.Valori espressi in miliardi di metri cubi. Fonte: BP Statistical Review of World Energy 2023. Vediamo che i maggiori paesi produttori sono anche i maggiori paesi consumatori. I primi cinque posti sono occupati da Stati Uniti, Russia, Cina, Iran e Canada.
Dal grafico sulla variazione della produzione e consumo di gas naturale nelle diverse aree geografiche (periodo 1995-2020), vediamo una situazione identica a quella già vista per gli altri due combustibili fossili, cioè una diminuzione della produzione e dei consumi in corrispondenza della contrazione dell’economia a seguito della crisi 2008 e della crisi pandemica 2019.
Immagine sui consumi di gas naturale pro capite nelle diverse aree geografiche Valori espressi in GJ. L’Arabia Saudita essendo un paese con bassa densità demogrifica sconta la valutazione procapite dei consumi, come anche l’Australia. L’immagine è sovrapponibile alla stessa riguardante il petrolio, questo ancora una volta a sottolineare le somiglianze tra i due combustibili.
Grafico sui maggiori spostamenti del 2022 del gas naturale. Come nel caso del petrolio, il cuore pulsante è il Medio Oriente, accanto a questo troviamo gli Stati Uniti che sono diventati importanti esportatori, soprattutto dopo la guerra Russia Ucraina, in particolare in Europa, e l’Australia che agisce a livello di mercato Orientale soprattutto Giappone e Cina. Il fabbisogno cinese di gas derivato dal boom economico non è coperto dalla propria produzione ed è necessario importarlo.
Tabella sull’andamento dei prezzi del mercato del gas (dal 1984 al 2022). Si è verificato un incremento significativo dei prezzi, ma non ritroviamo nel caso del gas quell’andamento tipico del petrolio. C’è una differenza tra gas naturale e LNG, cioè gas naturale liquefatto che è il gas trasportato via nave (metaniere) ed quello che arriva in Europa dagli Stati Uniti.
Grafico sull’andamento dei prezzi del gas dal 2005 al 2022. Vediamo che mercati diversi portano a prezzi diversi, l’andamento nel tempo è pero simile per i paesi considerati (Giappone-Korea, Germania, UK, Olanda, Stati Uniti). È visibile l’impennata del gas del 2020.
Grafico sul confronto tra prezzi del gas e del petrolio Il prezzo del gas è espresso in € per MWh. Il mercato Henry Hub statunitense del gas è abbastanza stabile nel tempo, mentre quello europeo e quello del GNL asiatico seguono andamenti diversi che hanno subito aumenti significativi da metà del 2021. Al contempo vediamo che l’andamento del prezzo del Brent è slegato dall’andamento del prezzo del gas naturale.
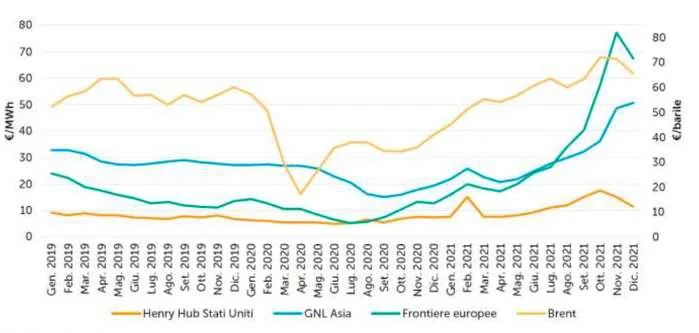
Il gas naturale che ha evidenziato nel tempo un andamento abbastanza regolare, improvvisamente negli ultimi anni ha subito dei cambiamenti significativi. Viceversa, il petrolio sembra essere abbatanza stabile rispetto al suo vissuto caratterizzo da ampissima variabilità.
Le ragioni dell’instabilità dei prezzi del gas si devono ricercare nel superamento, a partire dalla fine degli anni Novanta, dell’indicizzazione al petrolio (oil-indexation), che portava generalmente a contratti a lungo termine, quindi stabili, e alla creazione di un mercato “gas-on-gas”. Questo ha permesso di risparmiare circa 70 miliardi di dollari in minori costi di import nell’ultimo decennio. Fino al 2021 lo scioglimento del legame tra gas e petrolio ha portato benefici all’Europa, ma da quando il prezzo di import del gas è schizzato in alto ha portato ad una perdita.
Quando abbiamo esaminato un andamento del prezzo o della produzione del passato per comprendere meglio il presente ed in particolare i temi relativi ai combustibili fossili? Per studiare la gestione della risorsa petrolio e la variazione dei prezzi in presenza di un picco della produzione di pretrolio, abbiamo guardato al picco e le variazioni di prezzo che hanno riguradato il merceto dell’olio e delle ossa delle balene. Per studiare l’andamento dei prezzi del petrolio, abbiamo attenzionato il periodo prima e durante la crisi del 2008.
Per comprende il mercato del gas naturale, guardiamo a ciò che è avvenuto nel 2021 dopo la pandemia e prima della guerra Russia-Ucraina. L’aumento drammatico del prezzo del gas è è accaduto prima dello scoppio della guerra.
Il gas naturale è utilizzato per riscaldare le abitazioni e produrre energia elettrica. In Italia le centrali termoelettriche per la produzione di energia elettrica sono alimentate a gas naturale. Un aumento del prezzo del gas si traduce in un aumento del prezzo dell’energia elettrica. Per questo motivo il prezzo del gas è espresso in €/megawattora (il megawattore è una delle unità di misura dell’energia elettrica).
Il legame così stretto tra prezzo del gas e prezzo dell’energia elettrica ha provocato in questi anni il il fallimento di alcune aziende particolarmente energivore, dove i costi della produzione sono sostanzialmente costi legati all’energia elettrica, e l’aumento dei prezzi dei prodotti il cui ottenimento è legato ad elevati consumi di energia elettrica (es. alluminio).
Il 2021 è stato l’anno della fine della pandemia, dopo una lunga contrazione dei consumi si è verificato un rebaund dell’economia con la ripresa della domanda che è cresciuta molto in fretta, soprattutto in Cina, portando ad un aumento generale dei prezzi (inflazione). L’aumento dei prezzi delle fonti energetiche, in particolare del gas naturale, è stata la causa principale dell’aumento dell’inflazione in Europa, infatti, la componente energetica pesa molto sul tasso di inflazione.
Nell’ottobre 2021 i prezzi del gas sono aumentati di sei volte per motivi diversi che sono ascrivibili a situazioni contingenti e non a logiche di mercato.
Le temperature possono influenzare il mercato del gas e pià in generale il mercato dei combustibili fossili (es. cherosene utilizzato per diluire i gasoli ricchi di zolfo), sia a livello della domanda che dell’offerta. L’inverno tra il 2020 e il 2021 molto freddo in Cina e la primavera del 2021 particolarmente fredda in Europa hanno significato una maggiore necessità di riscaldamento e quindi una maggiore necessità di sfruttare gas naturale. Anche le temperature elevate, registrate nell’estate 2021, si traducono in un maggiore utilizzo di energia elettrica e quindi di gas naturale tramite i condizionatori. Un altro motivo interessante legato al clima è la problematica legata alla produzione del gas. Nel 2021 si sono in Texas si sono verificate delle gelate mai viste prima che hanno creato dei danni a livello di impianti di produzione del gas naturale, provocando un arresto del trasporto di gas naturale liquefatto con le navi dall’America e quindi la mancanza per l’Europa di un’importante fornitore.
Mercati geograficamente diversi e competizione tra i paesi. Parlare di gas naturale, come anche di petrolio, significa inevitabilmente parlare di mercati diversi con prezzi diversi e di conseguenza della competizione che si instaura tra paesi.
Nel 2021 c’era già un problema di importazioni di gas dalla Russia. La grande domanda di gas naturale aveva portato a richiedere maggiori quantità di gas naturale proveniente dalla Russia, ma Gazprom, multinazionale russa, non concedeva più del gas pattuito in base ai contratti di medio lungo termine stipulati. Questa decisione venne interpretata in due modi dagli analisti, da una parte chi sosteneva che Gazprom non fosse in grado di aumentare la produzione e quindi di esportare, dall’altra chi sosteneva che i russi stessero ricattando l’Europa per spingerla ad approvare il Nord Stream 2, un gasdotto costruito ma mai entrato in funzione.
Transizione energetica. Il gas naturale svolge un ruolo fondamentale nella transizione energetica, lo spostamento verso un mondo basato sulle energie rinnovabili, ma al contempo si trova al centro della crisi energetica.
Un’alternativa al gas naturale per la produzione di energia elettrica sono le fonti rinnovabili, ma le quantità prodotte attraverso queste fonti non sono state sufficienti. Questo perché anche le fonti rinnovabili sono influenzate dal clima, in particolare quelle più aleatorie sono l’idroelettrico e l’eolico. Nel 2021, la produzione di energia elettrica dall’eolico è stata molto ridotta in Gran Bretagna, mentre la siccità talvolta non ha permesso di riempire i bacini e quindi di produrre energia elettrica.
Fungibilità ed altri combustibili fossili. Un buon sostituto del gas per la produzione dell’energia elettrica è rappresentato dal carbone. La diminuzione del numero di permessi per inquinare ha aumentato il costo dei crediti di carbonio, pagamento in base alla CO₂ emessa, e di conseguenza il prezzo del gas naturale.
Grafico sulla produzione globale di elettricità per fonte in migliaia di terawattora. Siamo in presenza di un abbandono del carbone, la quota del petrolio è sempre stata minimale, la quota del gas naturale dopo l’aumento è in diminuzione ed anche il nucleare è in decrescita. Queste proiezioni prevedono una crescita importante dell’utilzzo delle fonti rinnovabili. Il gas secondo questo grafico non dovrebbe più essere così rilevante in futuro. Ad oggi però la produzione di energia elettrica in Italia è molto legata al gas naturale.
GAS NATURALE
Il termine “gas” indica lo stato fisico del combustibile fossile, che lo differenzia dal carbone e dal petrolio andando a condizionare la fase di trasporto e la fase di stoccaggio. Il termine “naturale”
indica che è il gas che si trova direttamente in natura ed implica l’esistenza di gas non naturali o di sintesi.
Grafico sull’evoluzione delle proiezioni sul futuro del gas in Europa al 2030. Vediamo come cambiando l’anno di riferimento, a seconda delle politiche ambientali, cambiano le proiezioni. Il grafico esprime una situazione di grande incertezza rispetto alle importazioni, la sicurezza energetica con l’approvvigionamento da altri paesi, talvolta instabili, è uno dei temi più discussi in Europa. La storia recente ha dimostrato cosa significhi dipendere per la propria sicurezza energetica da un altro paese e di come sia importante la diversificazione dell’approvvigionamento.
ORIGINE
Il gas naturale ha due possibili origini:
- Da carboni antichi o fossili, il grosou, una miscela di carboni fossili e gas naturale. Una percentuale di gas naturale si trova all’interno delle miniere di carbone, anche se questa non è la sua fonte princiapale.
- Dalla decomposzione anaerobica di biomasse. Ha un’origine simile a quella del petrolio, infatti l’assenza di ossigeno è la condizione per la formazione del greggio.
È costituito da una miscela di idrocarburi (carbonio e idrogeno al pari del petrolio):
- metano ed etano • percentuali variabili di propano e butano, anidride carbonica,
- azoto, idrogeno solforato
- elio, se è presente in percentuale sufficiente è conveniente la sua separazione dagli altri gas (sino al 7% in giacimenti americani)
La molecola più importante identificata come gas naturale è il metano. Il metano è interessante principalmente per due motivi: 1) il suo potere calorifico, dato dal rapporto favorevole di carbonio e idrogeno; 2) emette meno CO₂ per unità di massa rispetto a carbone e petrolio. L’aspetto ambientale è quello che rende il metano il tipico elemento della transizione energetica nell’ottica della decarbonizzazione. Anche il gas naturale epresenza una componente di zolfo (idrogeno solforato) e per questo andrà desolforato.
La percezione del consumatore del gas è differente rispetto a quella del petrolio e del carbone, perché è l’unica risorsa fossile che utilizziamo direttamente nelle nostre abitazioni, per questo motivo è più assimilabile ad un servizio rispetto che ad un prodotto ed è difficile immaginarci un futuro senza questa comodità. Il petrolio e il carbone subiscono diverse trasformazioni mentre il gas che arriva nelle nostre case è sostanzialmente quello che si trova nel giacimento, ad accezione dei processi di purificazione che subisce.
CLASSIFICAZIONI
Il gas naturale può essere classificato in gas associati e gas non associati. I primi indicano i gas che si trovano nei giacimenti assieme al petrolio (ritorna il tema di ellisse strategica, i paesi che detengono gas sono anche quelli che detengono petrolio), mentre i secondi indicano i gas che si trovano soli nei giacimenti.
Un tema di cui si parla poco e meno rilevante adesso è quello dei gas flaring, una pratica che consiste nel bruciare senza recupero energetico il gas naturale in eccesso estratto insieme al petrolio (il gas combusto genera una fiamma sopra le torri petrolifere), questo perché risulterebbe troppo costoso costruire infrastrutture adeguate per trasportarlo nei luoghi di consumo. La pratica del gas flaring è ancora diffusa nelle aree dove mancano gasdotti e dove non c’è un mercato redditizio del gas. L’articolo di Nature riporta il dato di gas flaring del 2012 corrispondente al 3,5% della produzione mondiale di gas.
I gas naturali vengono distinti in gas secchi (dry gas) o gas umidi (wet gas). La distinzione non riguarda l’acqua , che si trova sempre all’interno dei giacimenti sia di gas che di petrolio e che deve essere eliminata, ma si riferisce alla percentuale di idrocarburi superiore all’etano che sono facilmente condensabili (definiti gasoline). I gas umidi contengono maggiori percentuali di propano e butano (idrocarburi condensabili), un esempio di gas umido è il GPL (gas di petrolio liquefatto) che proviene dalla testa della colonna di distillazione (catene più corte). I gas secchi contengono principalmente metano.
I gas naturali si definiscono gas acidi o gas dolci, in funzione del tenore di idrogeno solforato (H2S) presente, può variare in percentuali elevate fino ad essere praticamente assente. Lo zolfo di recupero è puro e quindi molto ambito. L’idrogeno solforato (H2S) è un gas che abbiamo già trovato nel carbone ed estratto attraverso il processo di cookizzazione per ottenere acido solforico (H2SO4) e successivamente ammoniaca.
In base alla provenienza del giacimento cambia la composizione in percentuale dei gas naturali. In genere l’idrocarburo maggiormente presente in percentuale nei gas naturali è il metano. Ad esempio, il gas russo è in media un gas ricco di metano e povero di GPL Il gas libico è in media un gas con meno metano e una percentuale più elevata di GPL
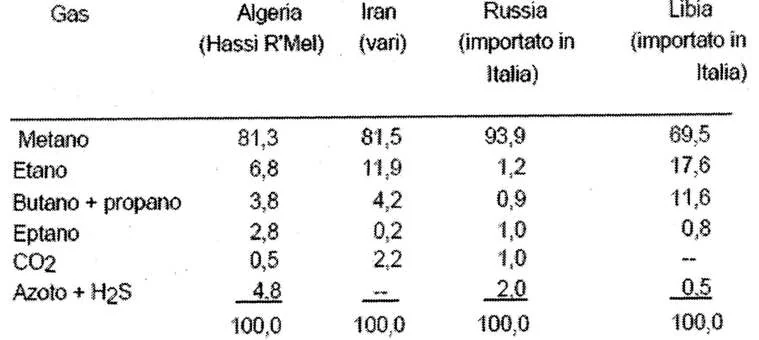
CARATTERISTICHE CHIMICO FISICHE DEL GAS NATURALE
- Il gas naturale è molto interessante per il suo elevato potere calorifico. La differenza tra potere calorifico superiore ed inferiore è significativa quando è presente molto idrogeno (tenore di idrogeno), perché diventa acqua e quindi vapore, e dell’acqua (tenore d’acqua). In genere per un gas non si ragiona in termini di kg ma in termini di m³, distinto in Nm³ (Normal metro cubo) e SM³ (Standard metro cubo).
Il Nm³ esprime il volume del gas contenuto in un metro cubo in condizioni normali di pressione (1 atm) e temperatura 0°C. Lo SM³ esprime il volume del gas contenuto in un metro cubo in condizioni standard di temperatura 15°C e pressione 1 atm. Tra i due varia la temperatura, che è direttamente proporzionale al volume del gas. Questo significa che in condizioni di temperatura e pressione diverse si avranno dei valori diversi anche nelle varie città italiane (il contatore legge una quantità che deve essere moltiplicata per un certo coefficiente diverso in base al luogo).
- Potere calorifico superiore: 13 284 kcal/kg ovvero 9 530 kcal/Nm³ equivalenti a 39,9 MJ/Nm³ (37,78 MJ/SM³). Valore di riferimento in Italia: 38,1 MJ/SM³. La bomba calorimetrica che msura il potere calorifico considera anche il calore latente di evaporazione.
- Potere calorifico inferiore: 11 946 kcal/kg ovvero 8 570 kcal/Nm³ equivalenti a 35,88 MJ/Nm³ (33,97 MJ/SM³).
- Liquefa a –161,5 °C (p=atm)
- Densità relativa (indica il rapporto tra la massa volumica del metano e la massa volumica dell'aria) pari a 0,56, perciò non si accumula al suolo ma diffonde. È interessante per l’impiego del metano nelle automobili.
- Non è tossico
- È esplosivo
- È asfissiante
APPLICAZIONI DEL GAS NATURALE
- Applicazioni industriali: industrie vetro-ceramiche, industrie alimentari, produzione di metanolo e idrogeno, produzione termoelettrica. 2. Usi domestici 3. Autotrazione
Le prinicpali destinazioni d’uso sono la produzione termoelettrica (energia elettrica) ed il riscaldamento nelle abitazioni (calore). Il metano ha poi avuto un certo ssuccesso nell’autotrazione in Italia ed è il punto di partenza da cui si ottengono molecole importanti tra cui l’idrogeno.
Nell’ambito delle applicazioni industriali, a partire dal gas naturale è possibile ottenere le molecole di menolo e acetilene. Ci sono altre strade per produrre queste due molecole. La produzione di queste due molecole è importante anche per ricavare idrogeno, vettore energetico come l’elettricità, fonte secondaria di energia.
Metanolo: CH O₂ (catalizz) CO + 2 H₂ CHtiOH Acetilene: 2 CH4 → C2H2 + 3 H₂
È possibile ottenere idrogeno (ed anche energia elettrica) seguendo varie strade, la via più utilizzata è quella a partire dal gas metano (CH4). Vedremo come ci sono altri metodi interessanti e meno impattanti (tema della decarbonizzazione e dell’idrogeno sostenibile come uno dei principali attori della transizione energetica).
Il mondo del metano per autotrazione è un mondo sostanzialmente italiano. Il gas naturale è un buon carburante adatto al settore dei trasporti perché assicura una combustione stabile, per motivi di sicurezza il limite inferiore di infiammabilità in aria è del contro 1% benzina e 0,5% gasolio), ha un numero di ottano superiore a 120 che determina un guadagno nel rendiemento.
È un carburante a basso impatto ambientale, caratteristica che ha determinato la forza generale del gas narutale non solo come carburante e possibile sostituto dei derivati fossili (benzina e gasolio). È un combustibile fossile particolarmente “pulito” (ha la fiamma pulita), brucia bene perché i prodotti di combustione non contengono particoalti, benzene o composti aromatici. Non richiede impianti di raffinazione, aggiunta di additivi, trasporto su strada (metanodotti fino alla stazione di servizio) e depositi (tema del gas come servizio).
Il limite del metano è il fatto che esso stesso è un potente gas ad effetto serra, che vale approssimatamente 28 kg di CO₂. Se limitiamo la misurazione delle emissioni al “tubo di scarico” il metano è il meno impattante rispetto alle altre fonti fossili, ma se consideriamo l’intero ciclo di vita è possibile che il metano non sia la scelta migliore in termini ambientali, cioè di emissioni. Le perdite di metano esistono e sono consistenti lungo il percorso dalla “culla alla tomba”.
Il gas naturale era economicamente vantaggioso prima del 2021.
Tabella sul consumo interno lordo di gas naturale in Italia dal 1997 al 2020 in milioni di Standard di metri cubi a 38,1 MJ/m³. Il consumo interno lordo è dato dalla produzione nazionale più le importazioni meno le eventuali esportazione e le variazioni nelle scorte. Il gas viene comprato quando i prezzi sono bassi e stoccato per essere consumato successivamente. Quella dei consumi lordi non è una situazione lineare e costante, intorno al 2005-2006 l’Italia ha raggiunto il massimo della dipendenza dal gas naturale e le importazioni. È visibile il declinio della produzione nazionale negli anni, fino ad arrivare ad un valore di 4’076 nel 2020. Per un periodo il gas è stato alla base del nostro sistema economico.
Tabella sul consumo di gas naturale in Italia e consumo di gas del termoelettrico. Le centrali termoelettrica usano il gas come principale combustibile fossile ma dopo linzio della guerra Russia Ucraina sono state riaperte le centrali a carbone. In tutti i casi, anche nel caso del petrolio, si parte dall’energia chimica racchiusa all’interno della risorsa trasformata in vapore, cioè energia termica, che diventa poi meccanica ed infine elettrica con un grande problema di efficienza (circa il 45%, più di metà del valore energetico della risorsa viene disperso). Vediamo dalla tabella che i consumi del gas e del settore termoelettrico seguono lo stesso andamento, maggiore è la necessità di gas al’interno delle centrali termoelettriche maggiori sono i consumi. Dal 2010 osserviamo una diminuzione con un picco intorno al 2014, che si spiega considerando che in quegli anni sono comparsi dei nuovi concorrenti per la produzione di energia elettrica, le fonti rinnovabili.
Energia rinnovabile che serve fondamentalemente per la produzione energia, i casi in cui non viene utilizzata per la produzione di energia elettrica sono meno rilevanti.
È costante invece la percentuale di gas utilizzata nel settore termoelettrico pari a circa 1/3 dei consumi lordi di gas.
Grafico sui consumi di gas naturali per settore in Italia (industria, domestico, commercio e servizi, generazione elettrica e calore, altro) dal 1999 al 2022. Andamento è abbastanza frastagliato con un picco relativo agli anni 2005-2006, dal 2014 è cominciato un declino dell’uso del gas naturale per la comparsa dell’energia rinnovabile, ma in Italia non c’è stata un’ulteriore spinta verso le rinnovabili, dopo il gas ha ripreso vigore ma la tendenza generale è quella di diminuire. La suddivisione tra le diverse categorie è abbastanza costante anche se in molti settori l’idea di utilizzare le rinnovabili al posto del gas naturale ha determinato dei cambiamenti (es. settore industriale).
Grafico sui consumi di gas naturali per settore in Italia (industria, termoelettrico, residenza e piccole imprese). L’andamento dei consumi del gas naturale dipende fortemente dalla situazione climatica. C’è una stagionalità nell’andamento del consumo del gas per il riscaldamento nella decade presa in considerazione (2002-2012, la situazione non cambierebbe considerando un lasso temporale diverso), con dei picchi invernali. Il clima non solo influenza i consumi ma anche i prezzi. Per quanto riguarda il settore termoelettrico ci sarà un aumento dei consumi durante l’estate dovuto ad aumento della produzione di energia elettrica per accendere i climatizzatori. Se consideriamo il settore industriale un’altra periodicità nei consumi del gas è quella della settimana lavorativa, il fine settimana c’è un abbassamento dei consumi.
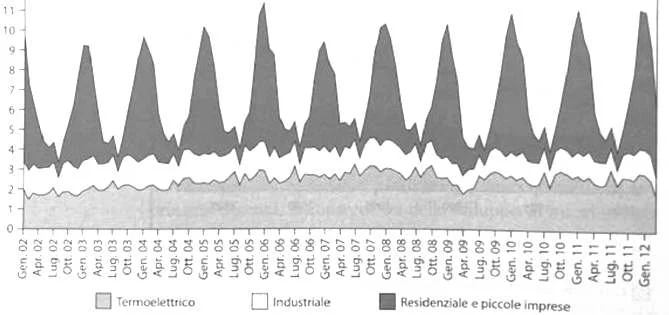
Grafico sulla media mensile di consumi di gas in Italia espresso in miliardi di metri cubi. Durante il periodo invernale si raggiungono i massimi consumi.
IMPORTAZIONI E CONSUMI DI GAS
Grafico sulla provenienza del gas immesso in rete negli ultimi 14 mesi (dati vecchi, nov19- dic20). La produzione nazionale di gas è una piccolissima quota. La maggior quantità di gas proveniva dalla Russia, altri importanti fornitori sono l’Algeria (attraverso un tubo sottomarino che attraversa il Mediterraneo dall’Africa), Nord Europa, Libia ed una parte di GNL che arriva via mare.
Tabella sul bilancio mensile del gas naturale in Italia e i punti di ingresso, mostra la situazione a giugno 2023 e 2022 ed il semestre gennaio-giugno 2023 e 2022. Il consumo interno lordo è diminuito nel 2023, in particolare tra gennaio-giugno 2023 è diminuito di quasi 1/4 rispetto a gennaio-giugno 2022, confermando il fatto che c’è sempre meno bisogno del gas naturale anche grazie alla resilenzia dimostrata dal settore industriale, che laddove non è fallito è riuscito ad adattarsi ad una carenza di questa risorsa. Sia la produzione nazionale che le importazioni sono in calo. La tabella mostra i punti di ingresso del gas naturale, cioè dove arriva in Italia tramite gasdotto e metaniere (il discorso è simile al caso del petrolio): Mazara del Vallo, Gela, Tarvisio, Passo Gries, Meledugno, Piombino, Panigaglia, Cavarzere, Livorno, Gorizia ed altri.
Mazara del Vallo e Gela ricevono il gas naturale dall’Algeria e dalla Libia attraverso gasdotti che passano al di sotto del Mediterraneo. Vediamo che i punti che erano forniti dalla Russia, come Tarvisio, segnano una variazione delle importazioni negative. A Passo Gries, che si trova al confine con la Svizzera, arriva il gas naturale dall’Olanda e dalla Norvegia. Meledugno è una città che è stata al centro dell’attenzione con il dibattito sul TAP, un gasdotto che porta il gas naturale dall’Azerbaijan alla costa Adriatica della provincia di Lecce. Piombino, in Toscana, è la città in cui si trova una nuova nave rigassificatrice che trasporta gas naturale liquefacibile. Anche a Livorno in Toscana, a Cavarzere in Veneto e Panigaglia in Liguria si trova un rigassificatore. I rigassificatori insistono sul Tirreno fondamnetalmente attraverso le metaniere.
In questi ultimi due anni, il dato che più risalta è la fortissima riduzione dell’import di gas russo, passato da 14,6 mld mc nel primo semestre 2021 a 2,2 mld mc nello stesso periodo del 2023, per un decremento dell’85%. Il gas russo che è passato per il valico di Tarvisio è stato pari ad appena il 6,7% della domanda nazionale.
Il primo fornitore, quindi, si conferma l’Algeria, anche se il contributo dal paese nord-africano non decolla, come aveva annunciato il nostro governo; anzi, è in leggero calo rispetto al primo semestre e oggi rappresenta circa il 35% dell’import e della domanda. Anche se anche l’Algeria è un paese non molto sicuro e non siamo riusciti ad ottenere i risultati che speravamo.
In aumento del 14,2% il gas proveniente dal Nord Europa.
Piccolo aumento dell’importazione di gas dalla Libia, che comunque fornisce un contributo marginale: il 4,2% della richiesta italiana.
Dopo gli incrementi di fornitura degli ultimi due anni, si stabilizza il gas naturale che arriva tramite il gasdotto Tap: finora il metano arrivato dall’Azerbaijan costituisce poco più del 15% della domanda. Quelle tramite l’Azerbaijan sono importanzioni molto flessibili dato l’utilizzo delle navi metaniere via mare.
Il gas importato dai terminali GNL è stato pari a 8,2 mld mc, con un incremento del 21,7% sul periodo gennaio-giugno 2022:.Anche con un primo piccolo contributo del rigassificatore di Piombino. Dalle navi gasiere è arrivato un quarto di quanto ha consumato l’Italia nei primi sei mesi. Rispetto a due anni fa (primo semestre 2021) l’incremento è comunque di appena 2,6 mld mc. La quota di gas russo è stata parzialmente sostituita dal GNL. Il rapporto del volume in metro cubi tra gas liquido (bassa temperatura) e gas naturale è di 1:600.
La produzione nazionale è sempre in calo ed è finora pari al 4,6% della domanda.
Le scorte in questo periodo dell’anno non sono state intaccate più di tanto e gli stoccaggi a metà luglio erano quasi a 15 mld mc, cioè circa all’85% del totale. Abbiamo una buona scorta. Il problema del gas russo è stato proprio quello di dover trovare altri fornitori per rimpinguare le scorte di gas.
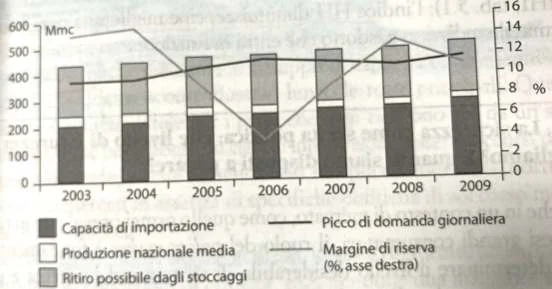
La Russia è sempre stato un paese inaffidabile e questa caratteristica connota anche l’Algeria. La risoluzione del problema della sicurezza energetica non si basa solo sulla diversificazione degli approviggionamenti ma anche sull’affidabilità e stabilità del paese da cui si importa. Inoltre, l’utilizzo dei rigassificatori è un classico esempio di diversificazione dell’approvvigionamento sfruttando la flessibilità delle navi metaniere.
Si sta verificando un calo del fabbisogno di energia elettrica attraverso le centrali termoelettriche, un calo della produzione industriale e di consegue un richiesta di gas naturale più bassa. Il prezzo è diminuito, a luglio 2023 era di 30€/MWh sulla borsa di Amsterdam contro 198€/MWh del luglio
- Il futuro del gas e dei consumi dipende dall’evoluzione del mercato, dalle forniture estere (GNL incluso) e dall’andamento delle temperature. Ma questi dati dimostrano che in consumi di gas naturale stanno seguendo un trend in discesa.
Inoltre ricordiamo che il fabbisogno di gas e quindi le importazioni dipendono da fattore completamente aleatorio che è il meteo.
SICUREZZA DEGLI APPROVVIGIONAMENTI
Tema fondamentale che ha guidato le scelte del governo italiano da Mario Draghi in poi è quello della sicurezza degli approvvigionamenti.
Per cercare di quantificare il livello di sicurezza dobbiamo capire quale sia il rischio che accada qualcosa, per quanto tempo, qual è la quanitità di gas coinvolta nel periodo, ed anche qual è la capacità di reazione del sistema (resilienza), ad esempio come riusciamo ad intervenire sui soggetti particolarmente vulnerabili a delle carenze di gas naturali.
Le situazioni di incertezza possono essere legate alla possibilità di guasti, di manutenzione, di guerre, di un aumento della domanda e dell’innalzamento dei prezzi. La mancanza di sicurezza può portare a delle crisi energetiche.
Uno dei modi più semplici di quantificare il livello di sicurezza di un sistema di gas è l’indice anglosassone Expected Energy Unserved (EEU), probabilità che avvenga l’evento moltiplicato (es. guasto nel gasdotto) per la quantità di gas che verrebbe a mancare.
Un secondo modo è il margine di riserva, cioè la percentuale della capacità di offerta del sistema rimasta inutilizzata in un giorno di picco della domanda. Dal grafico vediamo che sommando la capacità di importazione, la produzione nazionale media e il ritiro possibile degli stoccaggi, otteniamo il totale di gas naturale disponibile. Il picco di domanda del 2006 si trova appena sotto la quantità di gas disponibile, la parte non utilizzata corrisponde al margine di riserva, particolarmente basso nel 2006. Solitamente si ha un margine di riserve di circa 8-10%.
Un terzo modo è l’indice HHI (Herfindahl - Hirschman), utilizzato in statistica economica quando si parla di “concorrenza”, misura il grado di diversificazione nell’approvvigionamento e quindi la sicurezza. Indice HHI è la somma dei quadrati delle percentuali, nel caso di monopolio l’indice HHI è uguale a 10'000. Più alto è l’indice HHI più ci troviamo in una situazione di scarsità di differenziazione, manca la sicurezza. Per convenzione, una buona reale competizione si ha su valori attorno a 1000-1800, oltre un valore di 2000 non c’è molta concorrenza e quindi una grande diversificazione a livello di approvvigionamento.
TRASPORTO
Il gas, come il petrolio, può essere trasportato via terra o via mare. Guardiamo alla convenienza non solo economica ma anche strategica, perché il mondo del gas riflette tutte le tensioni geopolitiche. Dal punto di vista economico non sempre la soluzione mare o sempre la soluzione terra è più conveniente.
Dal grafico vediamo il costo del trasporto via mare del gas naturale (LNG) non è molto influenzato dalle distanze, perché parte dei costi del gas naturale liquefatto sono dei costi fissi che quindi non non dipendono dalla distanza e sono relativi al liquefare e rigassificare il gas una volta arrivato a destinazione. Il costo del trasporto tramite gasdotto è generalmente più elevato ed influenzato dalle distanze, con delle differenze a seconda se il gasdotto è via terra (onshore) e con che diametro del tubo oppure se il gasdotto attraversa il mare (come quello del Meditteraneo).
Vediamo quindi che fino ad un certo punto è conveniente economicamente utilizzare il gasdotto, mentre con l’aumento delle distante conviene utilizzare le navi metaniere.
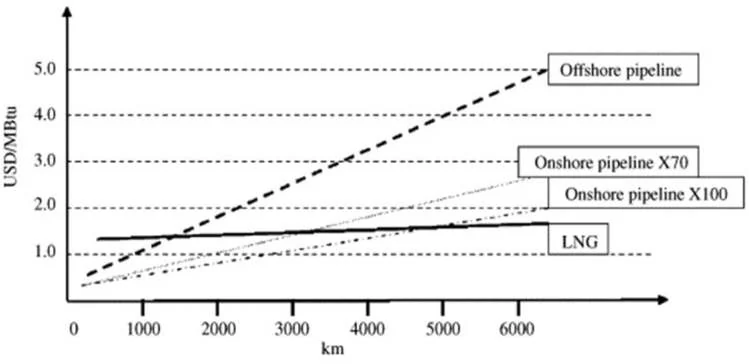
Nordstream II è un progetto nato e morto con la guerra Russia-Ucraina.
Il nuovo gas del levante. Altre due terre di grande importanza strategica per il mercato del gas, dove si trovano giacimenti offshore, ma coinvolte in una nuova guerra sono la Palestina e l’Israele. Ancora una volta il gas è associato a situazioni di tensioni geopolitiche. Inoltre, anche l’Egitto, i cui giacimenti offshore potrebbere fornire l’Europa per sopperire alle carenze del gas russo, è un paese caratterizzato da una certa instabilità.
Eventi importanti a livello geopolitco, definiti cigni neri (eventi inaspettati), influenzano le previsioni anche più accurate. Dal grafico sul declino produttivo e il fabbisogno futuro di gas in europa, vediamo che si ipotizzava al 2040 un aumento della disponibilità di forniture supplementari, un aumento anche da parte della Russia per soddisfare il fabbisogno di gas europeo. Ad oggi queste sono diventate delle previsioni che non hanno più rilevanza.
CONTRATTI CHE REGOLANO IL MERCATO DEL GAS NATURALE
Esistono tre grandi mercati al mondo del gas naturale: europeo, statunitense, asiatico. Nel mercato statunitense da tempo c’è una forte liberarlizzazione e uno sganciamento del prezzo del gas da quello del petrolio. Gli Stati Uniti sono diventati esportatori con le navi metaniere che vanno alla ricerca del miglior offerente, non sempre il carico viene consegnato in Europa. Il mercato asiatico è un diretto concorrente europeo, è limitato all’Asia perché è lì che ci sono sia buoni fornitori che buoni compratori. La Cina è un grande acquirente di gas perché il suo fabbisogno è maggiore della sua produzione. Il Giappone è un altro grande consumatore di energia perché è una grade potenza industrile però priva di risorse.
I contratti che regolano il mercato del gas naturale sono di due tipologie, ricalcano quello che è il mercato del petrolio, i contratti Take or Pay (ToP) ed i contratti Spot.
I contratti Take or Pay (ToP) sono dei contratti di lungo termine che prevedono un obbligo di pagare al prezzo contrattuale la quantità minima di gas prevista dal contratto anche se non ritirata, con possibilità di prelievo negli anni contrattuali successivi; e delle clausole di destinazione che prevedono un divieto di rivendita del gas su territori diversi da quelli definiti nell’accordo (aspetto geopolitico).
Tali contratti consentono ai produttori sicurezza finanziaria per poter realizzare impianti di estrazione e trasporto del gas naturale alla frontiera; agli importatori forniture su lunghi periodi e limitazioni a comportamenti opportunistici da parte dei produttori. Per contro limitano lo sviluppo di un mercato concorrenziale.
La revisione del prezzo stabilito nel contratto “take-or-pay” di norma dovrebbe avvenire ogni tre anni, ma può accadere anche prima su domanda di una della parti.
È un contratto tipicamente utilizzato in Europa per tutta la rete di gasdotti. I gasdotti sono una via di trasporto caratterizzati da tanta rigidità, possono essere soggetti come abbiamo visto per il petrolio, al venire meno all’accordo di una delle due parti, quindi il paese esportatore a chiudere i rubinetti ed il paese importatore a non essere più interessato alla fornitura, provocando danni economici importanti. Per questo motivo i gasdotti sono associati a contratti di questo tipo, così che sia il produttore che l’importatore siano tutelati.
I contratti Spot sono contratti di breve termine che prevedono una durata limitata ad un anno o anche meno (con consegna mensile, trimestrale o semestrale), e delle variazioni di prezzo in base al principio di domanda e offerta.
I contratti Spot sono nati e si sono diffusi più di recente, nel corso degli anni la produzione di gas naturale è aumentata diventando l'alternativa a petrolio e carbone. È un contratto che riguarda prevalentemente il GNL.
Vengono sottoscritti negli hub, ossia i punti di snodo tra i Gasdotti del metano, di solito collocati alla frontiera tra due Stati. L’hub è un punto virtuale, una borsa, dove viene determinata la quotazione giornaliera del gas. Principali mercati spot in Europa: Nbp (National Balancing Point) britannico, TN (Title Transfer Facility) olandese. Negli USA l’Henry Hub, in Italia PSV. Il più interessante è il TN olandese (borsa di Amsterdam).
L’ hub è un punto di snodo tra due o più gasdotti appartenenti a diversi sistemi di trasmissione. ALraverso questi punti d’interconnessione, il gas passa dalla rete gestita da un TSO (transmission system operator) a quella di un suo concorrente Questi luoghi fisici sono luoghi strategicamente rilevanti, perché in loro prossimità possono sorgere dei centri di mercato dove si scambia il gas passante per i vari sistemi interconnessi.
Il PSV rappresenta il prezzo di riferimento del gas sul mercato all'ingrosso in Italia, mentre il TTF è l’indice per il prezzo di riferimento del gas in Europa. Il primo è di matrice italiana, il secondo è una piattaforma dove si scambiano i maggiori volumi europei oltre ad essere la principale piazza di riferimento per tutti i mercati limitrofi e ad esso collegati, come ad esempio quello italiano. Le dinamiche di mercato che determinano i prezzi del TTF hanno delle forti ripercussioni sul PSV italiano. Alcuni contratti di fornitura di gas sono indicizzati al PSV altri al TTF.
FILIERA DEL GAS NATURALE
Che differenza c’è tra gas ed energia elettrica? Il gas è una fonte energetica primaria mentre l’energia elettrica è una fonte secondaria o meglio detta vettore energetico, che può essere prodotta a partire dal gas naturale. Sono accomunate dal fatto che energia elettricità e gas naturale si basano entrambi su dei sistemi a rete, per questo motivo spesso i fornitori sono uguali.
La filiera del gas naturale è simile alla filiera dell’energia elettrica:
- Produzione e/o Importazione 2. Trasmissione in alta pressione 3. Stoccaggio 4. Vendita all’ingrosso 5. Distribuzione 6. Vendita al dettaglio
L’attore principale è lo shipper, si occupa dell’approvvigionamento del gas. Lo Shipper produce il gas, o più normalmente lo importa, oppure lo acquista da un produttore nazionale o da un altro Shipper. Lo Shipper vende il gas ai clienti che appertengono alle categorie: utenza industriale e centrali termoelettriche. Le abitazioni non sono coinvolte nella rete principale, lo Shipper vende agli utenti finali tramite altri attori (come avviene per l’energia elettrica). Lo Shipper ha bisogno di un sistema di trasporto ad alta pressione che viene fornito dalla Snam Rete Gas, e di sistemi di stoccaggio forniti da Stogit ed Edison. I contratti che regolano i rapporti tra gli attori sono contratti di trasporto e di stoccaggio le cui tariffe sono regolate da parte dell’Autorità vigilante.
Per esercitare la propria attività, gli Shipper utilizzano le reti di trasporto nazionale e regionale e la rete di stoccaggio al fine di trasportare il gas dai punti di ingresso nella Rete Nazionale e modularlo ai punti di consegna. L'attività dello Shipper è quindi legata all'approvvigionamento ed alla commercializzazione all'ingrosso del gas naturale.
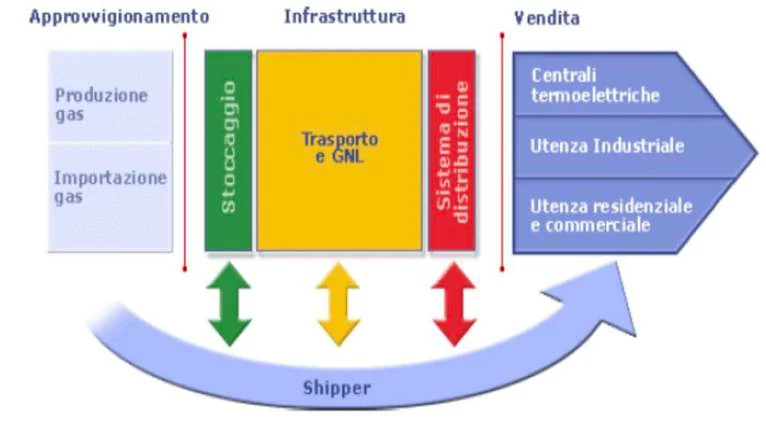
Riepilogando gli attori della filiera sono:
- Società di vendita all’ingrosso (shipper): è proprietario del gas all'interno dei gasdotti ges33 dal trasportatore.
- Trasportatore: possiede/gestisce le infrastrutture per il trasporto del gas in alta pressione dal luogo di estrazione fino ai punti di immissione nella rete in bassa pressione. I punti di consegna segnano il passaggio dalla rete ad alta pressione alla rete a bassa pressione dove entra in gioco il distributore (come avviene per l’energia elettrica).
- Distributore: è proprietario o più spesso gestore in concessione delle reti di distribuzione in media e bassa pressione (reti urbane).
- Società di vendita è proprietaria del gas nelle reti in bassa pressione gestite dal distributore e vende questo gas ai clienti finali.
SINTESI STORICA DELLA LIBERALIZZAZIONE DEL MERCATO DEL GAS
È una storia italiana, una storia di regolamenti. Mattei in Val Padana avvia per primo la produzione di petrolio e gas naturale nel Nord Italia, che si sviluppa nell’epoca del boom economico. La produzione di gas vive un’ulteriore espansione dopo gli shock petroliferi per le politiche di sostituzione. Il Transmed, noto anche con il nome di gasdotto Enrico Mattei, è un gasdotto proveniente dall’Africa che collega Algeria e Italia viene costruito tra il 1978 e il 1983, e viene avviata una grande opera di metanizzazione del Mezzogiorno. Eni, l’ente nazionale degli idrocarburi, ha un ruolo centrale (ancora ad oggi) e controllava tutta la filiera del gas (monopolio legale). In particolare la produzione, lo stoccaggio tramite AGIP, l’importazione (monopolio di fatto), il trasporto internazionale e nazionale (monopolio naturale), vendita all’ingrosso via SNAM, il 30% della distribuzione (monopolio naturale) e la vendita locale con Italgas. Italgas che rimane oggi il piu grande distributore di gas in Italia.
L’ENI viene istituita nel 1953, svolge attività di esplorazione, produzione e trasporto del gas natural enazione attraverso le società partecipate. Le vengono conferite le partecipazioni pubbliche di AGIP (che produce il 90% del GN nazionale) e di SNAM (che detiene la rete di distribuzione). Nel 1992 ENI diventa S.p.A e contralla tutte le attività di fliera. Di fatto esercita un monopolio integrato verticalmente, solo nella distribuzione locale sono presenti altri soggetti.
Nel 1998 viene emanata dall’Unione europea la direttiva CE con l’obiettivo di liberalizzare il settore del gas naturale e costituire un mercato unico e concorrenziale nell’UE.
- Norme generali e comuni per: - Attività di filiera (trasporto, distribuzione, fornitura stoccaggio); - Organizzazione e funzionamento del settore del GN; - Distinzione tra attività di distribuzione e attività di fornitura agli utenti finali a livello locale.
- Separazione e trasparenza della contabilità: conti separati per ciascuna fase della filiera (unbundling contabile). L’unbundling o separazione contabile consiste nello “spacchettamento” della filiera.
- Accesso al sistema di rete (Free Entry), cioè la possibilità di usufruire della struttura fisica della reta ad alta pressione del gas naturale.
- Clienti idonei: soggetti cui viene riconosciuto il libero accesso al sistema (centrali elettriche a gas; clienti finali con consumi superiori ai 25 Mmc)
La direttiva viene recipita in Italia con il Decreto legislativo o decreto Letta) del 23 marzo 2000:
- Liberalizza tutte le fasi della filiera del GN (Free Entry);
- Introduce il principio della separazione societaria della fase di trasporto e dispacciamento da tutte le altre attività;
- Libertà per gli utenti di scegliere il fornitore;
- Accesso non discriminatorio dei terzi alle infrastrutture essenziali (Third Party Access);
- Separazione societaria tra attività di distribuzione e attività di vendita (Unbundling)
La direttiva CE abroga la precedente e si pone l’obiettivo di: maggiore efficienza; riduzione dei prezzi per l’utente finale, migliore servizio; maggiore compe33vità. È un miglioramento della precedente normativa ma a livello concettuale non cambia nulla.
Con l’unbundling l’Eni ha subito una separazione societaria:
- trasporto (Snam Rete) e import/vendita (Eni G&P)
- trasporto e stoccaggio (Stogit)
- distribuzione e vendita dettaglio
Il processo di liberalizzazione è stato un processo lento che è avvenuto in diversi anni. Nella situazione attuale, il mercato del gas è un mercato libero ma permane un problema di concentrazione. Vediamo dalla tabella con l’ultimo dato disponibile al 2021 dei primi venti importatori di gas in Italia in Mmti, che i primi tre importatori (Eni, Edison, Azerbaijan Gas Supply Company Limited) insime hanno approvvigionato il 70,1% del gas entrato nel mercato italiano, è un dato che sta lentamente diminuendo nel 2019). Il mercato.
UNO SGUARDO AI PREZZI IN EUROPA
Grafico sui prezzi finali (a lordo delle imposte) del gas naturale per i consumatori domestici UE e area Euro Esisono diverse classi di consumo e diverse politiche nei paesi europei. In Italia chi utilizza più di 5'200 m3/anno è pensalizzato rispetto agli altri paesi, invece per le altre due classi di consumo siamo superati dagli altri paesi. In generale in Italia, rispetto l’area euro, l’utente finale paga di più il gas naturale.
Grafico sui prezzi finali (a lordo delle imposte) del gas naturale per i consumatori industriali UE e area Euro Anche qui c’è una differenziazione per classi di consumo. L’industriale italiano è penalizzato rispetto ai concorrenti europei in particolare per quanto riguarda la fascia di consumo più bassa, le industrie che consumano poco gas pagano di più rispetto alla media europea. Le industrie che consumano molto gas si trovano invece in una situazione di vantaggio rispetto ai paesi concorrenti europei.
La situazione dei prezzi è abbastanza frastagliata dipende dal tipo di consumatore e dalla classe di consumo di appartenenza.
Grafico sull’andamento del prezzo del gas per un consumatore domestico tipo in regime di tutela, cioè una famiglia con un riscladamento individuale e consumo annuo di 1’400m3. Il prezzo è suddiviso in spesa per materia gas, spesa per trasporto e gestione dle contatore, spesa per oneri di sistema e imposte. Il picco dei prezzi si è verificato attorno al 2022-2023. La quota più importante che incide sul prezzo del gas naturale è la spesa per la materia prima, anche la quota delle imposte ha un peso rilevante.
Con il decreto bollette 2023, il governo ha confermato fino a marzo lo sconto dell'Iva sul gas naturale (al e anche gli oneri di sistema negativi, che valgono 31,24 centesimi di euro di sconto per ogni metro cubo di gas consumato. Spese per oneri di sistema: comprende i corrispettivi destinati alla copertura di costi relativi ad attività di interesse generale per il sistema elettrico o per il sistema gas pagati dai clienti finali. Gli oneri di sistema che riguardano le forniture di gas sono composti da una quota fissa e da una quota proporzionale al consumo.
I servizi di tutela sono i servizi di fornitura di energia elettrica e gas naturale con condizioni economiche (prezzo) e contrattuali definite dall'Autorità destinati ai clienti finali di piccole dimensioni (quali famiglie e microimprese) che non hanno ancora scelto un venditore nel mercato libero.
Fino ad adesso, nonostante la liberalizzazione del mercato del gas, c’è sempre stata una parte di mercato tutelato. Dal 2024 non sarà più possibile accedere a questo tipo di sevizio perché il mercato tutelato non è stato prorogato.
Grafico sul mercato al dettaglio, composizione percentuale del prezzo medio nazionale del gas naturale per un consumatore tipo. Le imposte includono accisa, addizionale regionale e iva. Per il 1° gennaio 2021: la spesa per la materia gas naturale incideva per il 36,3%, le imposte per il 39,7%, il trasporto e la misura del gas naturale per il 19,5% gli oneri di sistema per il 4,6%. Invece per il trimeste 2022: la spesa per materia gas naturale è arrivata al 70,38% mentre le altre quote sono diminuite, in particolare gli oneri di sistema in percentuale sono diventati inesistenti. L’ultimo dato disponibile di ottobre 2023 ha registrato la spesa per materia gas naturale al 53,3% e le imposte al 21,1%.
8. Rinnovabili, biomasse e biocarburanti
INTRODUZIONE ALL’ENERGIA RINNOVABILE
Le fonti rinnovabili sono fonti primarie che possono fungere da fonte energetica, poi l’energia ottenuta può essere trasforamata in vettore energetico (energia elettrica o idrogeno).
Una delle possibilibili classificazioni divide le fonti rinnovabili in tre macrocategorie:
- Energia solare 2. Energia gravitazionale 3. Energia geotermica
Per ciascuna di queste fonti possiamo distinguere il recupero di tipo diretto dal recupero di tipo indiretto.
Energia gravitazione
- Recupero di tipo diretto: i mulini ad acqua,
- Recupero di tipo indiretto: l’idroelettrico e la mareomotrice. L’idroelettrico svolge ancora un ruolo importante a livello nazionale, per questo motivo l’energia da idroelettrico viene conteggiata in tutte le statistiche divisa dalle altre rinnovabili. La mareomotrice ha un valore limitato ad oggi.
Energia geotermica:
- Recupero di tipo diretto: il calore (per il riscaldamento domestico, termale, usi agricoli e industriali).
- Recupero di tipo indiretto: la geotermoelettrica da cui possiamo ottenere energia elettrica. Nella centrale geotermoelettrica il calore non è genrato dalla combustione di combustibile fossili come nelle centrali termoelettriche.
Energia solare
- Recuperi di tipo diretto: i pallelli solari piani (ottenimento di calore per scaldare acqua), le celle fotovoltaiche (produzione di energia elettrica), i forni solari, i sistemi passivi.
- Recuperi di tipo indiretto: le biomasse (legnose), i biogas, eolica, stagni solari, o.t.e.c. (oceal thermal energy conversione), centrali solari termiche (che riguardano solo alcuni paesi. I recuperi di tipo indiretto si basano sul fatto che è il sole sta alla base di tutte le trasformazioni, senza sole non ci sarebbe vita. L’otec sfrutta la diversa temperatura del mare per trasformare calore in energia meccanica.
Quando parliamo di rinnovabili parliamo soprattutto di energia solare, in particolare dei pannelli fotovoltaici, eolico, biomasse e biogas; oltre all’idroelettrico e alla geotermia. Ad oggi tutto il resto ha un valore trascurabile.
PERCHÉ PARLARE DI RINNOVABILI E PERCHÉ DI FOSSILI?
Grafico sulla sicurezza e la puliza delle fonti energetiche. Due aspetti importanti da considerare quando si parla di energia sono la sicurezza e la “pulizia”.
La sicurezza si riferisce al tasso di letalità dovuto agli incidenti che si possono verificare durante la produzione attraverso le trasformazioni che subiscono le risorse energetiche, e all’inquinamento causato dallo sfruttamento della fonte energetica.
La “pulizia” si riferisce elle emissioni di CO₂ equivalenti. Il carbone è la peggiore fonte energetica sia per quanto riguarda la sicurezza e sia per le emissioni di gas ad effetto serra. L’energia nucleare, eolica e solare si contendono il primato per quanto riguarda la sicurezza e le emissioni.
Le fonti fossili dominano il mercato e sono alla base del sistema economico mondiale.
Grafico sui prezzi dell’energia elettrica ottenuta dalle fonti non rinnovabili (2009 e 2019 a confronto). Tra il 2009 e il 2919 il prezzo dell’energia elettrica prodotto a partire da determinate fonti fossili ha subito una diminuzione grazie ai cicli combinati, una tecnica utilizzata per aumentare il rendimento delle centrali termoelettriche.
In particolare il prezzo del megawattora ottenuto da gas naturale è diminuito del 32%, ottenere energia elettrica da gas è diventato più conveniente. Lo stesso vale per gli impianti che forniscono gas durante i momenti di picco della domanda.
Invece, non si è riusciti ad ottenere una riduzione dei prezzi per il termoelettrico da carbone, inoltre, la cattura e lo stoccaggio del carbonio (CCS) renderebbe l’energia prodotta dalle centrali termoelettriche che usano il carbone estremamente costosa a causa dei costi legati alla cattura.
Per quanto riguarda il nucleare si è verificato un aumento dei prezzi dell’energia elettrica dovuto soprattutto agli investimenti per la sicurezza, che ha significato un aumento dei tempi di costruzione delle centrali e quindi dei costi.
Il costo livellato dell’energia elettrica o levelized cost of energy (LCOE), il confronto del costo energetico per fonte deve essere fatto tramite questa formula.
Grafico sui prezzi dell’energia elettrica ottenuta dalle fonti non rinnovabili e rinnovabili (2009 e 2019 a confronto). Tra il 2009 e il 2019 si è verificata con anticipo un’incredibile caduta dei prezzi dell’energia elettrica ottenuta da fonti rinnovabili, in particolare si è registrata una caduta dell’89% per il fotovoltaico e del 70% per l’eolico onshore (su terra ferma).
Grafico sui prezzi dell’energia elettrica ottenuta dalle fonti non rinnovabili e rinnovabili (2009- 2020). Sintetizzando, si è assistito ad un drammatico calo dei prezzi dell’energia rinnovabile, una lieve diminuzione per il gas, una costanza per quanto riguarda l’elettricità da carbone ed un aumento del nucleare.
LE BIOMASSE
Le biomasse svolgo un ruolo importante in diversi paesi, con alcune criticità. Grafico sul consumo mondiale di energia in EJ e la produzione di energia da biomassa piotenziale. Dalle previsioni vediamo che non siamo in grado di contenere i consumi energetici. Due scenari possibili sulla potenzialità delle biomasse, uno più conservativo e uno più ottimistico, prevedono una disponibilità superiore a quelli che sono i fabbisogni energetici, questo in teoria perché non tutta la biomassa viene utilizzata per la produzione di energia.
Le biomasse possono dare origine anche ai biocarburanti e quindi possono sostituire i derivati petroliferi, inoltre dalle biomasse è possibile ottenere bio gas entrando così in concorrenza con il gas naturale.
Una differenzia sostanziale tra le rinnovabili (fotovoltaico, eolico, idroelettrico) e biomasse è che le prime sono associate alla produzione di energia elettrica mentre la biomassa legnosa, essendo un combustibile, produce principalmente energia termica. La biomassa insieme alla geotermia rappresenta la produzione di energia termica all’interno del mondo rinnovabile. Infatti, dalle biomasse otteniamo sia energia termica che energia elettrica, dal geotermico produciamo energia geotermica o elettrica (geotermoelettrico). Dal fotovoltaico e l’eolico otteniamo solamente energia elettrica.
In Italia il ruolo svolto dall’energia termica, nell’ambito dell’energia rinnovabile è ancora molto importante, è la principale fonte rinnovabile consumata. Dal grafico vediamo che il 51% dell’energia rinnovabile è termica, il 44% è energia elettrica, mentre solo il 5% è utilizzata nel settore dei trasporti. Del 51% dell’energia termica rinnovabile, il 68% deriva da biomasse solide, quindi il 2/3 dell’energia termica rinnovabile da biomasse è produzione di calore da biomassa legnosa.
La biomassa legnosa rappresenta la principale fonte rinnovabile italiana per quanto riguarda l’energia termica. Legna, pellet e cippato per il riscaldamento rappresentano il di di tutta l’energia rinnovabile del nostro paese. La biomassa legnosa ha rappresentato la prima fonte che l’uomo ha utilizzato epr ottenre energia termica.
Il patrimonio forestale italiano è molto significativo ed pari al milioni di ettari) della superficie nazionale (dati 2012-2014). Negli ultimi 50 anni la superficie boscata è raddopiata (nel 1959 5,5 milioni di ettari) grazie ad una ricolonizzazione spontanea di terre agricole e pascolive abbandonate, ritorna il bosco dove l’attività umana tipicamente montana della pastorizia o dell’agricoltura viene a mancare. C’è un incremento di 38 milioni di m3 di legname, 30 milioni di m3 al netto delle perdite per cause naturali e vincoli ambientali o naturalistici. Il 30-35% dell’incremento viene prelevato contro una media europea che oscilla tra il 55-60%. Rispetto alla media europea l’italia utilizza meno dell’aumento che si verifica ogni anno a livello forestale. Il 65% dell’incremento prelevato dell’incremento totale) viene utilizzato per produrre energia (calore ed eventualmente energia elettrica), mentre il 35% è destinato al settore dell’industria (es.industria del legname, della carta).
I dati aggiornati al 2021 riportano una superficie occupata da foresta leggermente inferiore pari a poco più di 11 milioni). L’interesse alle biomasse legnose, oltre all’aspetto energetico, è legato all’aspetto ambientale e gioca a favore della silvicoltura perché queste in base alla gestione riescono a stoccare o sottrarre all’atmosfera CO₂, per questo si parla di stock di carbonio ovvero lo stock di CO₂ risparmiata.
Il decreto legislativo 387/03 definisce biomassa: «la parte biodegradabile dei prodotti, rifiuti e residui provenienti dall’agricoltura (comprendente sostanze vegetali e animali) e dalla silvicoltura e dalle industrie connesse, nonché la parte biodegradabile dei rifiuti industriali e urbani».
La biomassa deriva essenzialmente da prodotti e da rifiuti di varia provenienza, per questo motivo ha impatti ambientali e costi diversi.
Da un lato abbiamo le colture energetiche, piante coltivate allo scopo di ottenere energia (colture dedicate), che si dividono in tre categorie: colture oleaginose, colture da sostanza secca (legnose perenni, erbacee perenni, erbacee annuali), colture zuccherine e alcoligene. Vedremo meglio con i biocarburanti (biodiesel e bioetanolo), utilizzati come sostituti in parte dei derivati petroliferi, che però al giorno d’oggi stanno assumendo sempre meno importanza.
Dall’altro lato abbiamo i residui con scarti ambientali (silvicoltura), scarti agro-industriali, frazione biodegradabile (umida) dell’RSU conferita separatamente, residui zootecnici (settore agro- zootecnico). I residui diventano risorsa.
Esistono una varietà molto ampia di biomasse, rivestono un ruolo particolarmente di rilievo le biomasse legnose, i cui canali di approvvigionamento come già visto sono innumerevoli (settore forestale, agricolo, civile, industriale e verde urbano).
Le biomasse legnocellulosiche, prima di essere immesse usl mercato, subiscono generalemnte un processo di trasformazione più o meno complesso volto a conferire loro le caratteristiche idonee all’impiego per usi energetici.
- Legna da ardere: 25-50 cm pezzatura, 2.000 - 3.200 kcal/kg, €/t
- Cippato: umidità 20-60%, 2.000 - 3.700 kcal/kg, €/t
- Pellet: umidità kcal/kg, €/t
In particolare, per classificare questi prodotti è importante conoscere il potere calorifico (quanta energia termica ottenuta per tikg) espresso in kcal/kg, perché le biomasse sono dei combustibili (rinnovabili). Per fare un confronto squisatamente economico non è sufficiente confrontare i poteri calorifici dei diversi prodotti, cioè € al kg e poi € per unità calorica, bisogna considerare il loro rendimento nella trasformazione energetica, dall’energia chimica contenuta all’interno all’energia termica.
Le biomasse possono essere distinte in biomassa legnosa, di nostro interesse, e biomassa erbacea. L’energia termica ottenuta può essere utilizzata per riscaldare ambienti di diversa dimensione, dalle singole abitazioni ad un vero e proprio distretto. La dimensione della “caldaia” dove avviene la trasformazione, nel primo caso è un piccolo impianto (es. stufa), nel secondo caso un grande impianto.
In ogni caso, il punto di partenza è la fonte rinnovabile rappresentata dalla biomassa legnosa ed in parte erbacea, che subisce delle trasformazioni e attraverso diversi sistemi produce energia termica.
A partire dai materiali lignocellulosici:
- Un parametro importante è il contenuto d’acqua, che riguarda la qualità del prodotto (proprietà).
- I processi di conversione che possono subire sono la combustione (di nostro interesse), la pirolisi e la gassificazione.
- I possibili prodotti sono: calore, oli, gas e carbone vegetale.
- I possibili utilizzi dei prodotti sono la produzione di calore e/o di energia elettrica, infatti oltre al calore attraverso la cogenerazione si ottiene energia elettrica per quale la biomassa si trova in concorrenza con le altre fonti rinnovabili e non.
N.: Le fonti energetiche per la produzione di energie elettrica si differenziano tra loro per il fatto che alcune servono ad ottenere soltanto energia elettrica, altre per ottenere energia termica (come per le biomasse), si parla tecnicamente di cogenerazione (ed impianti di cogenerazione).
QUALITÀ DELLA BIOMASSA
Per determinare il potere calorifico della biomassa legnosa è necessario considerare le caratteristiche strutturale che derminano le proprietà funzionali del prodotto.
Le caratteristiche da cui dipende il potere calorifico della biomassa sono le stesse viste per il carbone, che non è altro che legna trasformata. Qui a differenza del carbone, dove consideravamo anche i parametri per la formazione di un buon coke, consideriamo solo i parametri legati alla produzione di energia termica.
È necessario avere un’energia chimica tale da essere adeguatamente trasformata in energia termica, cioè avere tanto potere calorifico. I parametri importanti sono:
- Umidità. Influenza la catena della trasformazione nella conservazione e trasporto: una eccessiva concentrazione di acqua impedisce l'ignizione (l’inizio della combustione non appena raggiunta una certa temperatura) del materiale. I costi di trasporto sono correlati all'aumento di peso del materiale dovuto alla presenza di acqua. Nella fase di combustione la componente d’acqua diminuisce il potere calorifico del combustibile.
- Concentrazione di elementi minerali. La presenza di elementi minerali (es. azoto, cloro, potassio e calcio) influenza la combustione in due modi: provoca le corrosioni all'impianto operativo e produce emissioni di ossido di azoto (responsabile delle piogge agide), anidride solforosa, acido cloridrico.
- Contenuto in ceneri. Un alto contenuto di ceneri diminuisce il potere calorifico e determina perdite di calore. Le ceneri derivate dalle biomasse, diversamente dalle ceneri del carbone, hanno un punto di fusione relativamente basso, con conseguenti problematiche per il sistema di combustione.
CENTRALE A BIOMASSA
Una centrale a biomassa, appromando, è una grande stufa con dei problemi legati al trasporto e all’ambiente, inquinamento dell’atmosfera attraverso le sostanze fuoriuscite dal camino.
Funziona attraverso scambiatoi di calore, acqua calda, una caldaia per integrazione e/o emergenza (tutte le centrali a biomassa hanno un caldaia alimentata tipicamente a metano o gasolio in caso di neessità). Il 70% dell’energia viene prodotta da biomassa, il resto integrato da metano e gasolio.
I fumi rappresentano il problema fondamentale delle biomasse, in particolare l’inquinamento da polveri sottili (particolato), pr cui ci sono delle normative particolarmente restrittive che hanno modificato tutto il panorama domestico del riscaldamento, soprattutto in montagna dove il legno è la principale fonte energetica di calore.
Le centrali a biomassa possono nascere per due motivi:
- Il riscaldamento degli ambienti domestici, alberghi e così via
- Industrie energivore che decidono di alimentarsi in modo autarchico attraverso energia elettrica ottenuta per cogenerazione da una centrale a biomassa (es. vetreria Ziniago). In questo caso il vero obiettivo è l’energia elettrica per soddisfare i propri consumi durante il processo produttivo. È interesse della popolazione con il sostegno dei fondi europei avviare una rete di teleriscaldamento per usufruire del calore prodotto dalla centrale.
Il teleriscaldamento è una centralizzazione della produzione di calore, perché invece che provenire dai vari canali, proviene unicamente dalla centrale a biomassa
Teleriscaldamento a biomassa. L’impianto di teleriscaldamento a biomassa è composto dalla centrale termica dove viene prodotto il calore, la rete di trasporto e distribuzione. La distanza coperta dalla rete di trasporto ha un diametro di circa 15 - max20 km a partire dalla centrale, mentre la rete di per sé è molto lunga e particoalrmente ramificata
Il calore prodotto viene distribuito agli utenti attraverso una rete di tubazioni interrate e tramite sottostazioni di scambio termico. Il viaggio dell’acqua calda parte dalla centrale, attraverso le tubazioni sotterranee cede il calore all’acqua dell’impianto interno all’utenza finale. Una volta ceduto il calore, l’acqua del teleriscaldamento, scesa a circa 70°C, ritorna in centrale per essere riportata alla massima temperatura e per ricominciare il suo viaggio.
L’impianto di teleriscaldamento essendo costituito da una centrale termica a biomassa ha delle conseguenze ambientali che passa dal problema dell’accettazione sociale.
Vediamo i vantaggi del teleriscaldamento per la collettività
Vantaggi economici e sociali
- I comuni conseguono l'autonomia energetica. Sostenibilità significa sostenibilità ambientale, economica ma anche sociale, qui entra in gioco l’aspetto comunità e l’accettazione di un nuovo impianto sul territorio. Talvolta la coesione sociale aumenta passando da un progetto solamente la produzione di energia elettrica da un progetto che prevede anche il teleriscaldamento.
- Se la produzione di cippato è locale questa assicura un extra reddito.
- L'uso della risorsa locale favorisce la coesione sociale. Una centrale normalmente, per incentivare la cura del bosco (gestione del bosco in zone di montagna), paga di più rispetto ad altri attori la legna proveniente dalla pulizia, questo si traduce in coesione sociale, mantenimento del territorio, cura e gestione del bosco.
- Nascono nuove opportunità occupazionali nell'indotto di filiera;
- Il prezzo dell'energia è inferiore. I prezzi dipendono da due fattori, da una parte le turbolenze sul mercato del gas e dall’altra parte il tipo di contratto esistente tra il cittadino e la centrale. Ad esempio, nel 2022 come conseguenza dell’aumento del prezzo del gas, il prezzo del kilowattora attraverso teleriscaldamento ha subito un enorme incremento, anche nel pubblico. Non sempre però è presente l’indicizzazione del prezzo al prezzo del gas all’interno dei contratti, questo significa sostenibilità economica ma anche sociale, è un gesto di responsabilità dell’impresa nei confronti di quel paese che diventa quasi un prolungamento della fabbrica, portando ad una maggiore coesione sociale e accettazione dell’impianto per il teleriscaldamento che è stata un’intrusione nel territorio.
Due degli aspetti negativi per la coesione sociale che vanno controllati sono l’aspetto paesaggistico (es. piantumazione per nascondere la visione della centrale) e l’aspetto dei trasporti, cioè com’è stato modificato il sistema di trasporto per l’approvvigionamento della legna o del cippato alla centrale (uno dei temi principali quando parliamo di accettabilità sociale).
Questi tipi di ragionamento possono essere applicati più generalmente alle centrali di qualsiasi tipo.
Vantaggi ambientali
- Il bilancio di CO₂ è nullo.Ogni qualvolta che si effettua una combustione la presenza del carbonio e dell’ossigeno produce delle emissioni di CO₂. La CO₂ che si forma per unità di massa bruciando legna è inferiore rispetto a quella che si forma bruciando fonti fossili, ma per fare un corretto confronto dobbiamo guardare alla CO₂ emessa da una certa quantità di risorsa per ottenere 1J di energia, anche in questo la legna è migliore delle fonti fossili.
Il bilancio è nullo perché la CO₂ emessa per kg di biomassa legnosa bruciata non è altro che la CO₂ che è stata assorbita durante la sua vita. Questo è vero ma bisogna considerare sempre il fatto che si sta emettendo CO₂ e che ci vorrà del tempo prima che l’albero ricresca.
Il motivo per cui parliamo di nucleare è che pur essendo una fonte non rinnovabile non emette CO₂ durante la produzione di energia elettrica. Di conseguenza, se confrontiamo ciò che viene emesso al “tubo di scarico”, il nucelare non emette nulla, la biomassa poco, il gas di più fino ad arrivare al carbone che è la risorsa che produce più emissioni. Se invece consideriamo tutto il ciclo di vita (LCA) arriviamo alla prima conclusione che il bilancio di CO₂ è nullo e alla seconda conclusione che ogni caso ci sono delle emissioni di CO₂, ad esempio il nucleare produce emissioni durante l’estrazione ed il trasporto.
- Presenza di un camino unico e fumi a impatto zero. Centralizzare significa avere la possibilità economica di abbattere i fumi, possibilità che invece non c’è per le singole abitazioni. Per questo l’inquinamento derivante dalle centrali termiche a biomassa è diverso dall’inquinamento domestico a biomassa (es, caminetto a legna), ma questo ragionamento ha una falla nel considerare che il riscaldamento degli utenti finali era da prima alimentato a biomassa, non tutti infatti utilizzano le stufe a pellet, i caminetti e così via. Il paragone deve essere fatto anche con la caldaia a gas.
- Diminuzione dei combustibili fossili e del loro trasporto. Se il combustibile fossile, il metano nel caso del teleriscaldamento, viene sostituito, dal punto di vista economico il risparmio per un paese è molto elevato perché non deve più pagari i costi per importare.
- Manutenzione dei boschi e sua valorizzazione economica. Un’aspetto ambientale, ma più economico-sociale.
Per poter costruire un impianto per il teleriscaldamento bisogna condurre un’analisi della domanda potenziale di calore e dell’offerta locale di biomassa, bisogna considerare il grado di accettabilità sociale dell’intervento. Uno dei vantaggi di questo sistema è che l’utente finale non possedendo la classica caldaia ma degli scambiatoi di calore, un apperecchiatura dove l’acqua calda della centrale incontra l’acqua fredda dell’appartamento cedendole calore, non deve più fare la manutenzione della caldaia. Nel caso del teleriscaldamento la manutenzione è a carico di chi gestisce il teleriscaldamento (comodità).
Analisi dell’offerta locale. il tema ambientale è legato al tema del trasporto. Per garantire sostenibilità economica ed ambientale, è necessario valutare la disponibilità di una o più fonti di approvvigionamento (residui pulitura dei boschi, residui colture, colture ad hoc, scarti delle segherie, potature) in filiera corta. La distanza deve essere massimo di 60-80 Km dalla centrale. Maggiore è la distanza, maggiore è l’inquinamento e minore è la convenienza dal punto di vista economico ed energetico.
Visto il basso rapporto kWh/m3 stero (m3 occupato da tronchetti di legno quindi con degli spazi vuoti, classica legna da ardere), il trasporto influisce notevolmente sul costo della materia prima e sul bilancio della CO₂ emessa dall'impianto. Il petrolio viceversa ha un’alta densità energetica.
La vicinanza alle fonti di approvvigionamento permette di avere un minor volume di stoccaggio all'interno dell'impianto di teleriscaldamento e usufruire degli incentivi per la filiera corta.
Analisi della domanda locale. Presenza di un aggregato di case/attività che richiedono energia termica. Valutazione delle potenziali utenze da allacciare alla rete e relativa distanza dalla centrale di erogazione in funzione della capacità dell'impianto prevista. Evitare la sottostima delle utenze e la sovrastima.
Accettabilità sociale. Consenso per: posa della reta, allacciamenti, presenza centrale, approvvigionamento biomassa. La posizione ideale della centrale di teleriscaldamento è vicino alle arterie di trasporto e ad una distanza conveniente dall’abiatto.
Valore strategico della rete. Il costo della rete rappresenta un onere che assorbe dal 50% all’80% del costo dell’impianto per questo motivo si ripartisocno i costi con i fornitori di altri servizi come acquedotti e fibre ottiche. Ancora una volta ciò che può essere un disagio per quella comunità può diventare un vantaggio perché viene fornito un ulteriore servizio.
BIOMASSE E PREZZI
I prezzi delle biomasse sono vantaggiosi rispetto a quelli dei combustibili fossili. Tabella sul caso dell’Alto Adige. I prezzi dipendono sempre dalle categorie di consumatori, il consumo annuale standard è di 15.000 kWh, rispetto al gasolio le biomasse costano talvolta di più e talvolta di meno. Emerge che il cippato o legna spezzata mista è la biomassa più conveniente, mentre il teleriscaldamento non lo è molto.
Tabella tratta da un libro sulla legna ci dice che a seconda dell’essenza considerata possono esserci dei poteri calorifici diversi, anche se il fattore che conta di più è l’umidità.
BIOMASSE E AMBIENTE
Il bilancio della CO₂ che abbiamo detto essere nullo, tuttavia non lo è se si considera l’intero ciclo di vita dei dei combustibili da biomassa, indipendentemente da quale sia il comparto di provenienza.
Va rilevato che le diverse fasi di una filiera bioenergetica sono spesso responsabili di impatti negativi sull’ambiente determinati da consumi di energia e materie necessari a sostenere i processi. Quindi gestione forestale cioè produzione, trasformazione (ad esempio in cippato) e trasporto implicano emissioni di CO₂. Questo perché tutte le fasi richiedono energia, che circa per l’85% è prodotta da combustibili fossili.
Il legno asportato sostituisce i combustibili fossili per la produzione di energia. Un ettaro di foresta gestita genera un risparmio molto maggiore del risparmio ottenuto da una foresta non gestita. Dalla tabella vediamo che tipologie di biomasse legnose diverse significano risparmi diversi, ad esempio per il cippato evitiamo 200-350 kg emissioni di CO₂ per m3, al contempo ne produciamo 25-35, in media risparmiamo 70-320 kg di CO₂ per m3.
Per quanto riguarda i possibili danni all’ambiente ed anche alla salute del’uomo, per quanto riguarda le biomasse sono le polveri sottili il
Oltre alla CO₂, le polveri sottili emesse durante la combustione incidono sulla qualità dell’aria. La prima è un fenomeno di tipo mondiale mentre le seconde di tipo locale. a seconda della potenza termina nominale della centrali ci sono dei limiti diversi previsti dal DPCM 8 marzo 2002 per quanto riguarda la concentrazione di particolato e di inquinanti emessi in forma gassosa. L’ARPA vigila ed effettua dei campinamenti al camino per individuare eventuali malfunzionamenti.
Dal grafico sui grammi di PM10 emesso in atmosfera per GJ di combustibile bruciato vediamo che i combustibili fossili sono i più convenienti. Da qui la necessità di un sistema di abbattimento (best practices) che soltanto una centrale può permettersi per il livello di investimenti necessari nella migliore tecnologia, di modo da minimizzare (non azzerare) la qauntità di sostanze nocive che escono dal camino.
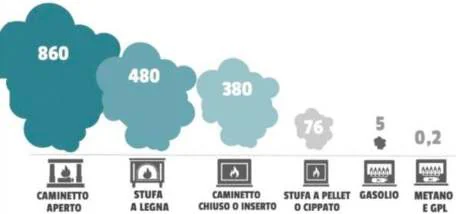
Grafico sul confronto di prezzi ed emissioni tra biomasse solide e combustibili fossili (LCA)
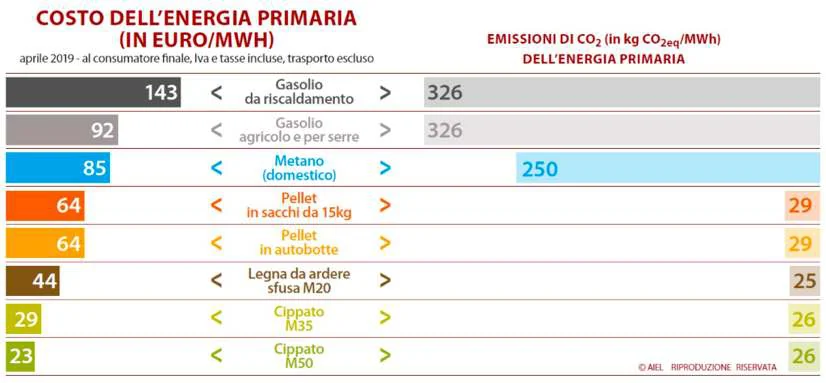
BIOGAS
È possibile ottenere gas a partire dalla biomassa, biogas . La molecola rimane la stessa con lo stesso potere calorifico.
La biomassa agricola (effluenti animali, scarti industriali, agroalimentare, sottoprodotti agricoli, coltivazioni semi aride), che può avere diverse provenienze, viene immagazzinata all’interno di un grande contenitore dove avviene una digestione anaerobica (es. il petrolio ad esempio si è formato attravero suna serie di fermentazioni anaerobiche) della durata minore di un mese da cui viene pordotto biogas.
La digestione anaerobica è un processo in cui diversi microorganismi degradano la sostanza organica in assenza di ossigeno. Il processo produce un gas ricco in metano e CO₂.
Nel processo sono coinvolti batteri anerobi mesofilici e/o termofilici, i primi lavorano a temperature più basse mentre i secondi a temperature più elevate. A seconda del tipo di microorganismo cambia il tempo di ottenimento della quantità di biogas, che è sempre la stessa ma con tempistiche diverse. I tempi di ritenzione sono più brevi con temperature più alte.
Il biogas è composto generalmente da: metano per il 50-70%, biossido di carbonio 25-50%, azoto 0-10%, idrogeno 0-1%, idrogeno solfuro 0-3%. Quello che non viene digerito dai microoganismi è il digestato, che viene compostato e poi diventa ammendato. In alcuni paesi, in base alla legislazione, il digestato viene immediatamente destinato al settore agro alimentare come ammendato.
Gli input di biomassa come abbiamo visto si dividono due grandi categorie: scarti e coltivazioni dedicate. Nel diagramma di Sanchi, il concetto di rifiuto (dal punto di vista termico) era molto evidente, teleriscaldamento significa porprio questo recuperare calore.
Il biogas, come il gas naturale, è una miscela di gas naturale, che da una parte può subire una purificazione dal quale si ottiene biometano che può essere immesso direttamente nella rete del gas oppure alimenta il sistema dei strasporti (apporto minimale all’autotrazione), dall’altra può essere bruciato per ottenere energia elettrica ed al contempo calore. Il residuo funge da ammendante e torna nel circolo. Il biogas è almeno in parte un buon esempio di economia circolare. Solo in parte perché il biogas bruciato produce ugualmente emissioni al momento della combustione.
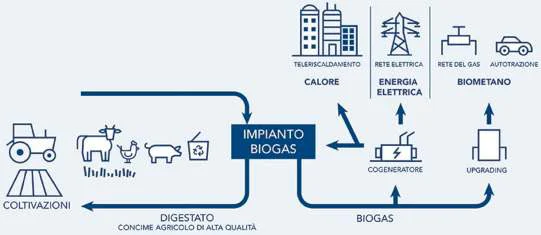
Concime è da sostituire con ammendante, cioè un composto che migliora la strutta del terreno.
Il biometano è un’alternativa per l’autotrazione come lo è al gas naturale nella rete, l’energia elettrica come il calore non derivano soprattutto da biogas, si tratta di possibili sostituti.
Non sempre viene utilizzato il sottoprodotto, lo scarto, per la produzione di biogas. Dal grafico sulle principali colture/sottoprodotti utilizzati in impianti biogas veneti vediamo che il 52% deriva da insilato di mais, cioè il mais non viene più destinato all’alimentazione ma per la produzione di energia. Le altre percentuali riguardano scarti come il letame di bovino.
Il legislatore con decreto miniseriale ha stabilito che almeno il 70% delle biomasse deve derivare da sottoprodotti.
Esempio dell’impianto di fermentazione di Lana a Bolzano, l’input della centrale è il rifiuto umido (rifiuti organici, cioè ciò che viene conferito di tipo alimentare) prodotto dalla città di Bolzano. L’ottenimento di biogas e la produzione di energia elettrica che viene immessa in rete, ad eccezione di una quota di autoconsumo, deriva dalla nostra alimentazione (più qualcosa di verde). È un’energia verde perché nasce da un processo rinnovabile perché derivante da biomassa. Una parte del digestato va al compostato e ritorna in circolo come ammendato nel settore agroalimentare. Mentre rimane una parte, che nonostante tutti i trattamenti, è destinata alla discarica. La circolarità non esiste al 100%, anche se il nostro obiettivo è questo: zero waste o meglio minimizzare la quantità di rifiuti.
BIOCARBURANTE DI PRIMA GENERAZIONE
I biocarburanti sono biocombustibili, derivanti dalla combustione della biomassa, e concorrenti dei carburanti derivati dal petrolio.
Grafico sul consumo di energia per settore dal 1980 al 2030 (dal 2006 proiezioni), in milioni di miliardi btu (british thermal units), il corrispettivo anglosassone della caloria) a confronto con il grafico sui consumi dal 1990 al 2050 (dal 2019 proiezioni). Entrambe le fonti degli Stati Uniti. Le proiezioni del primo grafico vedevano un aumento continuo nel settore dei trasporti. Gli andamenti del secondo confermano in parte l’aumento ma le proiezioni indicano il settore dei trasporti non sono più in percentuale importanti come in precedenza.
Grafico sull’intensità energetica in btu per miglia per passeggero dal 2015 al 2050. Le proiezioni fatte al 2019 prevedono che l’intensità energetica diminuisca nel settore dei trasporti. La diminuzione probabilmente non sarà dovuta ai biocarburanti.
Biocarburante è un termine generico che indica una gamma di sostanze ottenute dalla biomassa (ovvero da produzioni agricole, residui vegetali e rifiuti organici) e idonee a essere utilizzate, pure o miscelate in percentuali variabili ai carburanti di origine fossile, per l’alimentazione dei motori a combustione interna. Sono usati anche per la produzione di calore ed energia elettrica.
Bioetanolo e biodiesel sono biocarburanti di prima generazione, il primo in sostituzione della benzina, il secondo in sostituzione del diesel.
La materia prima da avviare alla filiera di produzione del bioetanolo, può essere costituita da zuccheri semplici, in primis saccarosio e glucosio, o da carboidrati più complessi (amido) ed è ottenuta, rispettivamente, dalle colture dedicate saccarifere (barbabietola da zucchero, sorgo zuccherino, canna da zucchero) o da quelle amilacee (frumento tenero, mais).
Il biodiesel è prodotto dalla transesterificazione di olio vegetale e grassi animali. La materia prima maggiormente utilizzata sono i semi oleosi di colza, girasole, soia e palma. La trans-esterificazione è una reazione dalla quale, a partire da olio vegetale e metanolo (tipicamente), si ottengono ancora una volta il prodotto princiapale e i sottoprodotti (glicerina). Questo ci ricorda la cookizzazione con il carbone coke utilizzato nell’industria siderurgica, il gas illuminante, ed altri sottoprodotti da cui iniziano altri cicli produttivi.
La destinazione d’uso del settore primario cambia, da coltura per alimentare l’uomo a punto di partenza per la formazione di bioetanolo e biodiesel. Le varie colture sono caratterizzate da una notevole distinzione geografica, questo si traduce nella creazione di nuove potenze di produzione della materia prima necessaria a produrre energia.
Le motivazioni per cui i biocarburanti hanno avuto successo, i vantaggi, sono:
- Dal putno di vista strategioco della sicurezza energetica, la cui parola chiave in ambito finanziario è la “diversificazione” degli approvvigionamenti di tipo geografica (paesi da cui si importa) o della fonte energetica (tipo di combustibile utilizzato: petrolio, biomassa).
- Dal punto di vista economico lo sviluppo dell’agricoltura, sfruttando terreni marginali e aree dismesse per le colture energetiche. Nella realtà ciò che è avvenuto non è una sostituzione dei terreni marginali ma il cambio di destinazione dei terreni agricoli per produrre energia.
- Da punto di vista ambientale con le emissioni in atmosfera. Non utilizzando l’appoccio LCA, il ciclo della CO₂ ha bilancio zero. Per quanto riguarda l’inquinamento, aumentando la percentuale di idrocarburi e quindi biodiesel diminuiscono le polvere sottili emesse. Ad eccezione dell’inquinante NOx (parameto delle politiche euro), dal passaggio da derivati fossili a biocarburburanti si ottiene un beneficio ambientale.
Parlare di biocarburante significa parlare di materie prime diverse appartenenti al settore primario e di origine geografico diverso. C’è una separazione geografica per quanto riguarda le materie prime necessarie all’ottenimento del biocarburante di prima generazione.
Grafico sull’andamento della produzione e del consumo mondiale di biocarburanti di prima generazione dal 1999 al 2019. Gli andamenti sono caratterizzati ancora una volta da alcune riduzioni corrispondenti alle crisi economiche. Vediamo che per quanto riguarda il consumo, l’andamento è crescente con un momento di crescita esponensiale nei primi anni 2000, periodo storico che ha visto aumentare l’interesse per i biocarburanti. Nell’ultimo decennio si registra comunque una crescita, ma molto inferiore a quella passata. Vediamo che c’è una prevalenza di bioetanolo rispetto al biodiesel e la divisione geografica di cui prima. Ad oggi parlare di biodiesel significa parlare di Europa, mentre di bioetanolo il continente americano, in particoalre Stati Uniti e Brasile. Anche l’Asia del Pacifico sta diventando un grande produttore di biocarburante con una prevalenza di biodiesel.
I punti critici che hanno portato all’abbandono dei biocarburanti di prima generazione sono:
- Conseguenze sulla sostenibilità ambientale.
La crescita e lo sviluppo incontrollato di questo settore ha portato a delle conseguenze ambientali in due zone molto diverse del pianeta. La prima è legata alle pianure degli Stati Uniti, dove sono sorti dei problemi a seguito dell’invasione della coltivazione del mais (amido per la produzione di bioetanolo), che era diventata particolarmente redditizia per gli agricoltori americani. Dalla rotazione mais-soia, posta alla base di una sana pratica agricola, alla rotazione mais-mais che ha portato all’erosione del suolo, all’inquinamento acque di superficie e falde freatiche con un aumento di consumi d’acqua negli USA.
Dall’altra parte del mondo, soprattutto in Indonesia, si è assistito ad intensa attività di deforestazione, che ha causato la perdita di biodiversità nelle aree tropicali, prché l’olio da palma per la produzione di biodiesel è diventato il prodotto principale di quell’economia.
- “Land must be used to feed people, not cars”, una frase famosa del 2007 che esprime che il terreno agricolo serve per il sostentamento dell’umanità e non per alimentare le automobili. Il 2007 è il periodo caldo, dove assistiamo ad un boom dei biocarburanti. Una delle conseguenze di questa espansione si è verificata sul mercato cereagricolo con l’aumento del prezzo dei cereali. La situazione all’epoca faceva presagire per il 2010 un aumento del granoturco del 20%, della soia del 26% e così via facendo aumentare esponensialmente il numero di persone che soffrivano la fame. Previsione che non si sono avverate perché la crescita dei biocarburanti ha poi subito un freno con l’emergere delle criticità, ma è stato un segnale di come lo spostamento d’uso del terreno abbia portato ad una tensione inevitabile sui prezzi dei cereali. È stato un problema globale che ha riguardato in particolar modo gli Stati uniti.
- EROEI, una questione squisitamente energetica e quindi economica. Alcuni articoli del 2005-2007 mettevano in dubbio la validità della traspormazione dal punto di vista energetico. Ha senso produrre biocarburante se l’energia ottenuta dal suo sfruttamento (energy returned) è maggiore dell’energia necessaria alla sua produzione (energy invested), dobbiamo analizzare l’intero ciclo di vita.
Dalla tabella sull’EROEI del biocarburanti suddivisi per coltura di partenza e divisi per senza o con sottoprodotti, vediamo che gli EROEI ad eccezione di alcuni casi erano molto bassi. C’è una differenza sostanziale dell’EROEI nel momento in cui consideriamo anche i sottoprodotti. In particolare per il bioetanolo da biomasse ligno cellulosiche, passiamo da un valore di 1,8 senza considerare i sottoprodotti ad un valore di 5,6 considerando i sottoprodotti, un EROEI più normale. Però nel caso di bioetanolo da biomasse ligno celullosiche non stiano parlando di biocarburante di prima generazione perché il punto di partenza non sono le colture viste prima (bioetanolo: mais e canna da zuccero; diesel:
colza e olio di palma). Con il bioetanolo da biomasse ligno-celulosica non siamo più in competizione con il settore agro-alimentare, le biomassi ligno-cellulosiche sono tipicamnete utilizzate nell’industria del mobile, della cellulosa oppure per essere bruciata.
BIOCARBURANTE DI SECONDA GENERAZIONE
Il tema dell’EROEI introduce il passaggio dai biocarburanti di prima generazione ai biocarburanti di seconda generazione o avanzati. Le due generazioni differisono per le materie prime utilizzate come punto di partenza.
Il cambiamento è avvenuto per superare le criticità viste e consiste nello spostarsi dal settore agroalimentare per evitare la competizione tra la produzione del biocarburante per il settore dei trasporti e la produzione di alimenti per il sostentamento dell’uomo. Inoltre, il passaggio ai biocarburanti di seconda generazione ha permesso di migliorare le performance (migliore EOREI) e di aumentare il guadagno in termini di riduzione di CO₂ (rispetto a quelle emesse dalla benzina e dal diesel) in modo più significativo rispetto alla prima generazione. ALraverso i biocarburanti di seconda generale la sostenibilità ambientale migliora.
Dalla tabella della materie prime per i biocarburanti di seconda geenrazione emerge ancora una volta l’idea di scarto. Un insieme di sottoprodotti di scarto che appartengono comunque al settore agroalimentare come le pannocchie, le cortecce, la paglia, la biomassa da rifiuti industriali. Si riconferma il tema che parlare di biomassa significa parlare da un lato di coltura dedicata e dall’altro di rifiuti, che ritornano nel ciclo produttivo come nel caso della produzione di biocarburante ed energia.
La bioraffineria è una raffineria nella quale la materia di ingresso è la biomassa in forme diverse. La tecnologia consolidata e acquisita nel mondo dei combustibili fossili viene utilizzata per ottenere biocarburanti attraverso processi che producono minimi scarti e hanno limitate ricadute sull’ambiente. Una delle tecnologie utilizzare per la produzione di biocarburanti di seconda generazione è la gassificazione di materiali cellulosici e sintesi di Fischer-Tropsch (FT), processi Biomass To Liquids (BTL), che ricorda la trasformazione del carbone in idrocarburo liquido (CTL).
Tabella sul confronto di diesel da petrolio, biodiesel da biomassa e green diesel ottenuto da raffineria. Vediamo che nel primo passaggio da sostanza derivata dal fossile a biodiesel si notano delle carenze (poor) riguardo alla stabilità ossidativa e la proprietà di fluire a basse temperature, l’aumento di NOx che è il tallone di achille del biocarburante ed un aumento del numeto di cetano da 40-55 a 50-65. Infatti, la qualità o performance è uno degli aspetti da non tralasciare nella sostituzione tra fossile e sostenibile (es. della pellicola, del sacchetto biodegradabile che prima si rompeva subito), ed una loro diminuzione è talvolta uno sconto da pagare per la sostenibilità ambientale ed è quello che è avvenuto nel primo passaggio. Nel secondo passaggio al green diesel assistiamo ad un miglioramento delle performance.
A partire dalla biomassa (grassi e oli naturali, animali) e tramite il know how acquisito nella trasformazione del fossile possiamo ottenere green diesel, grenn jet (che corrisponde al cherosene per l’alimentazione degli aerei), green nafta, green GPL. Il green indica la provenienza del biocarburante dal mondo organico.
Grafico sull’EROEI, c’è un miglioramento del rendimento energetico, il senso energetico e commerciale della produzione di biocarburante di seconda generazione. Questi dati sono di parte perché penalizzano pesantemente il mondo del fossile, vengono considerate in particolare sabbie bituminose, benzine e diesel. Sulla base di questi dati sembrerebbe che il fossile non avrebbe senso di esistere dato che non raggiungono un EOREI di 1. La tabella è opinabile perché manca un’informazione importante cioè la provenienza del diesel e della benzina considerate, giacimenti diversi danno risultati diversi. In corrispondenza di petroli convenzionali ci sono EROEI più elevanti, mentre, in corrispondenza di petroli non convenzioni ci sono EROEI meno elevati.
Grafico sulla seconda generazione e la riduzione stimata in % delle emisisoni di gas serra rispetto alla benzina. Vediamo che c’è una significativa differenza per quanto riguarda la riduzione tra il mondo della seconda generazione (paglia, residui legnosi, colture legnose) e il mondo della prima generazione. Nel caso della seconda generazione la riduzione in % delle emissioni dei gas ad effetto serra rispetto alla benzina è maggiore rispetto alla prima generazione.
Parlando di processo di decarbonizzazione legato all’utilizzo di biocarburante, la canna da zucchero compete con le materie prime dei biocarburanti di seconda generazione per quanto concerne le emissioni. Non solo, dal punto di vista economico la canna da zucchero è anche l’unica che vale la pena sfruttare per l’ottenimento di bioetanolo.
Grafico sulla seconda generazione e la riduzione stimata in % delle emisisoni di gas serra rispetto al gasolio. Ancora una volta vediamo come le riduzione a livello di emissioni della seconda generazione (FT – diesel da residui lignocellulosici e FT-diesel da colture legnose) e siano maggiori rispetto a quelle di prima generazione (olio di palma, olio di colza, olio di soia, oli esausti e/o grassi animali).
BIOCARBURANTI DI TERZA GENERAZIONE
Le alghe sono una buoa idea?
È in atto lo sfruttamento delle alghe per l’ottenimento di biocarburanti di terza generazione, in particolare di biodiesel. Il problema riguarda il luogo in cui coltivare le alghe. Parlare di alghe significa ancora una volta non entrare in competizione con la produzione di cibo, fino ad un certo punto dato l’uso diffuso come alimento. Viene spostata l’attenzione da quelle colture che hanno caratterizzato i biocarburanti di prima generazione che vediamo nella tabella essere caratterizzati da una bassa produttività rispetto alle alghe. Nell’impianto di gela le tonnellate per ettaro all’anno sono pari a 20 contro valori più bassi delle altre colture di prima generazione. Un elevata produttività significa che occupando tanto terrenno si ottiene tanto.
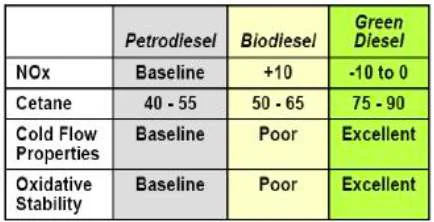
Una problematica tipica delle rinnovabili è proprio la produttività, l’occupazione di terreno per ottenere la stessa quantità di energia che attraverso il non rinnovabile si ottiene occupando molto meno spazio.
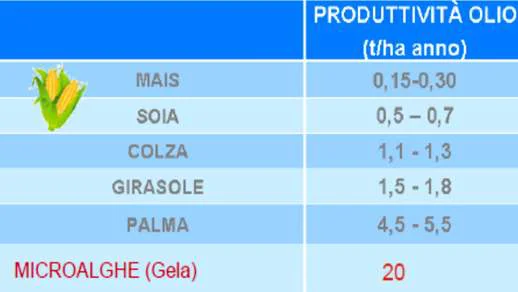
Immagine sui rendimenti dei combustibili fossili: le distanze percorse da un’automobile con biocombustibili prodotti da 1 ettaro di terreno coltivato. La questione dell’impiego del territorio è un altro aspetto derimente. Lo scopo dell’occupazione del territorio è quello di ottenere energia cinetica, km che da percorrere in auto.
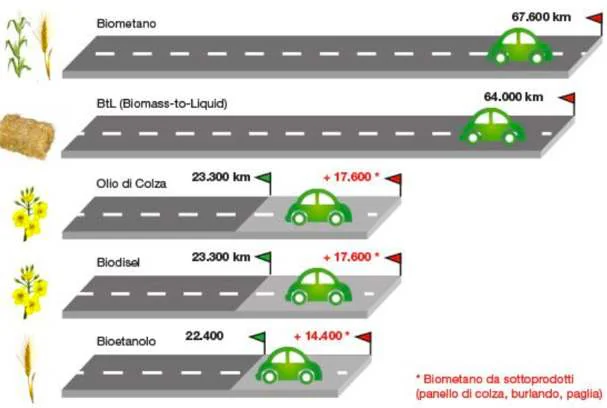
RIMANE IL PROBLEMA DELLE SCELTE
Uno dei dibattiti feroci della COP28 riguarda l’impiego delle tecniche di cattura e stoccaggio del carbone (CCS). La question eè fondamnetale perché come riportato dall’Agenzia Internazionale per l’Energia, utilizzare queste tecnologie che finora sono risultate fallimentari significa aumentar ein maniera drammatica i costi. La centrale a carbone che adotta questo sistema di cattura produce un kilowattora fuori dal mercato. La discussione è feroce perché adottare il CCs significherebbe poter mantenere in vita tutta l’industria fossile.
Le scelte che vengono effettuate sono importanti perché, fermo restando che possiamo scegliere strade diverse anche complementari, bisogna seguire un percorso specifico principale di modo da non disperdere i nostri investimenti.
L’immagine di pagina 16 sulla riforestazione e le emissioni atmosferiche evitate (calcolo effettuato si 30 anni) è un esempio accurato. Immaginiamo di decarbonizzare utilizzando i biocarburanti al posto dei derivati fossili. La prima parte del grafico riassume quanto detto fino ad ora, usando la prima generazione la scelta migliore in termini di riduzione di emissioni è la canna da zucchero, mentre per la seconda generazione è il woody biomass, composti ligno-cellulolosici, il cui livello di decarbonizzazione è simile a quella della canna da zucchero.
La domanda sottostante è: conviene realmente scegliere queste strade per la decarbonizzazione? Oppure, una grande opera di riforestazione e afforestamento è una scelta migliore?
La trasformazione da zona forestale ad agricola in un clima verticale è l’opzione che porta al miglior risultato, indicata nell’immagine come perdita di risparmio di CO₂. Il danno è maggiore dal guadagno che si può ottenere dalle operazioni inverse. Sono dati con un’incertezza notevole ma il concetto non cambia.
ASPETTO NORMATIVO
Le norme hanno accompagnato il percorso dei biocarburanti. Come avviene in altri contesti, questo si traduce in incentivi e obiettivi da raggiungere entro una certa data.
In Italia tramite decreto legislativo 30 maggio 2005 viene attuata la direttiva CE relativa alla promozione dell'uso dei biocarburanti o di altri carburanti rinnovabili nei trasporti, che fissa gli obiettivi nazionali nei valori dell’1,0% al 31 dicembre 2005 e del 2,5% al dicembre 2010.
Obiettivi che riguardavano il periodo del boom a livello di indagini scientifiche ed investimenti sul biocarburante, che culmina nel 2009-2010, anni caratterizzati da una crescita impetuosa a livello di produzione e consumo dei biocarburanti.
Tralasciando la normativa intermedia. La direttiva 2018 sulla promozione dell’uso dell’energia da fonti rinnovabili è la normativa più importante che chiarisce alcuni dubbi sorti in precedenza e dalla quale emerge in modo forte il concetto di sostenibilità ambientale ed economia circolare (si parla di rifiuti e residui).
Al fine di assicurare che l'elenco delle materie prime per la produzione di biocarburan6 avanza6, altri biocarburan6 e biogas contenuto in un allegato della presente direttiva tenga conto dei principi della gerarchia dei rifiu6 stabilita nella direttiva CE, dei criteri di sostenibilità dell'Unione e della necessità di garan6re che l'allegato non crei un'ulteriore domanda di terreni e di promuovere l'u6lizzo di rifiu6 e residui, la Commissione, nella periodica valutazione dell'allegato, dovrebbe considerare l'inclusione di altre materie prime che non causino significa6vi effe: di distorsione sui merca6 dei (sotto)prodo:, dei rifiu6 o dei residui.
L’allegato citato all’interno della direttiva ricalca le liste viste prima: alghe, le baghasse, le vinacce, gusci, le pule. Il legislatore si sta spostando verso questo mondo.
Indirect Land Use Change (ILUC), indica un cambiamento indiretto dell’utilizzo del suolo su cui si legifera perché rappresenta un problema per la decarbonizzazione. Un esempio di cambiamneto indiretto del suolo è rappresentato da ciò che è accaduto in Indonesia negli anni di espansione dei biocarburanti, la foresta è stata bruciata per poter ottenere in cambio piantagioni di palme da cui produrre l’olio. Questo tipo di operazione ha portato ad un effetto contrario rispetto al motivo per cui si è sviluppato il biocarburante, cioè la decarbonizzazione.
Il legislatore è intervenuto nel tempo per rallentare il processo di espansione dei biocombustibili.
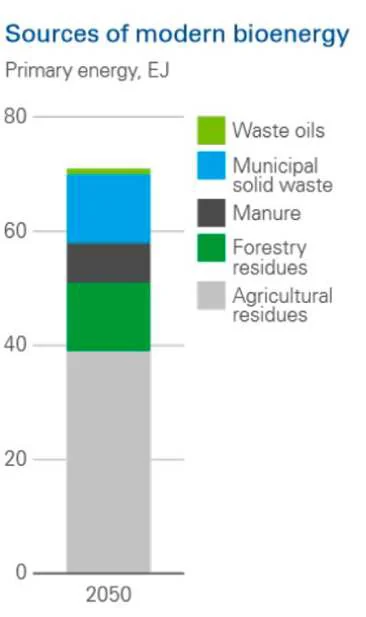
PREVISIONI FUTURE
Grafico sulla bioenergia offerta e domandata mondiale (outlook BP). La prospettiva al 2050 prevede una grande differenza non solo rispetto ai valori di partenza al 2019 ma anche considerando i diversi possibili scenari: accelerated, net zero (scario più ottimistico con politiche spinte sulla decarbonizzazione che coinvolge anche il cambiamento del comportamento dei cittadini), new momentum (BAO). Nello scenario new momentum, che indica il proseguimento della situazione attuale, le biomasse tradizionali hanno ancora un ruolo significativo. Mentre negli altri due scenari la biomasse tradizionali sono appena presenti in quello accelerato e scomparse in quello net zero. Dal punto di vista della domanda non c’è molta differenza tra gli scenari possibili.
Sulla destra vediamo il concetto di residuo e rifiuto perché parliamo di moderna biomassa e moderna bioenergia che va a braccetto con l’economia circolare (zero waste), in particolare residui dell’agricoltura.
La moderna bioenergia avrà un peso diverso a seconda delle politiche di decarbonizzazione e di sostenibilità ambientale che saranno applicate.
9. Fotovoltaico ed eolico
Ad oggi energia rinnovabile significa fotovoltaico ed eolico, “le nuove energie rinnovabili”, oltre a questa abbiamo l’idroelettico, che è una vecchia fonte rinnovabile ormai satura, e la bioenergia con le biomasse.
Durante il congresso di chimica applicata del 1912, nelle parole del chimico Ciamician sul carbon fossile era già presente il concetto di finitezza, di risorsa non rinnovabile: “Bisogna pensare all’avvenire e sorge allora una domanda: l’energia solare fossile è la sola che possa essere usata nella vita e nella civiltà moderna? E se giungerà in un lontano avvenire il momento in cui il carbone fossile sarà esaurito, non per questo la civiltà avrà fine: ché la vita e la civiltà dureranno finché splende il sole! E se alla civiltà del carbone, nera (per l’inquinamento) e nervosa dell’epoca nostra dovesse far seguito una civiltà più tranquilla basata sull’uso della energia solare non sarebbe male per il progresso e la felicità umana“.
Uno dei limiti più importanti di fotovoltaico e dell’eolico è la discontinuità, da cui conseguono:
- Overcapacity, bisogna installare una potenza di 2/4 volte superiore a quella del mondo fossile per produrre la stessa quantità di energia, questo perché non possiamo utilizzare la fonte per tutto il tempo che vorremmo.
- Storage, bisogna immagazzinare gli eccessi della produzione in caso della poca produzione futura, ma questo non è possibile per l’energia elettrica a meno che non venga trasformata in energia chimica (es. batterie) oppure in energia potenziale per il pompaggio (energia gravitazionale).
- Rete elettrica, bisogna ammodernarla profondamente per permettere l’accettazione nella rete dell’energia rinnovabile. L’energia intermittente dal fotovoltaico e dall’eolico porta ad una ristrutturazione.
Il fattore di capacità o di carico è uno degli aspetti più critici quando parliamo di energia rinnovabile. Il fattore discriminante è il tempo, che mette in relazione potenza ed energia. Dal grafico vediamo che il 93,5% del tempo (365 giorni all’anno per 24h) la centrale nucleare produce energia, la potenza della centrale moltiplicata per il tempo di utilizzo dà come risultato l’energia. Dal grafico vediamo il problema dell’utilizzo continuativo e dell’esigenza di trovare dei rimedi a livello di accumulo dell’energia prodotta da una fonte rinnovabile
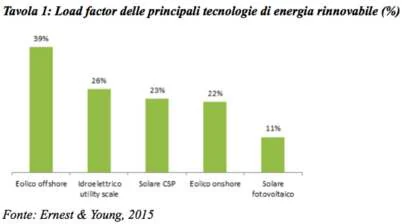
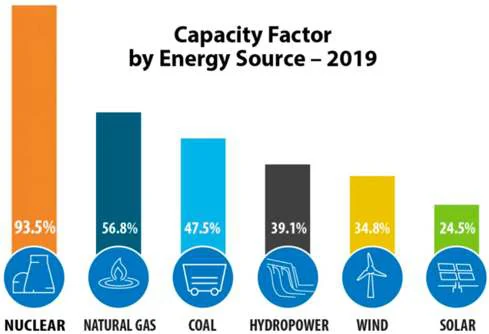
L’immagine sinteticamente evidenzia il grande cambiamento che dovrebbe attuarsi e che si sta attuando molto lentamnete, dividendo il mondo dell’energia in cinque fasi: produzione, mercato, trasmissione, distribuzione e consumatori. L’energia rinnovabile è collegata al concetto di rete (che vedremo con la rete elettrica e che abbiamo già visto parlando di gas).
La produzione energetica dal fossile è concentrata in pochi grandi impianti (centralizzata): centrale termoelettrica, centrale nucleare, la stessa centrale a biomassa significa centralizzare (mentre prima la produzione di energia termica era demandata a tante piccole unità, le famiglie). La produzione energetica dalle rinnovabili si basa su piccoli centri o unità produttive.
Il mercato del fossile è centralizzato e soprattuto nazionale. Il mercato delle rinnovabili, basandosi su piccoli produttori, è decentralizzato e ignora i confini (flussi transfrontalieri) perché l’energia rinnovabile si basa sulla rete, sul concetto che il sole splende 24h su 24h e per ogni parte del mondo in cui c’è buio ce ne saranno altrettane illuminate, dove c’è molto vento magari non ci sono molte piogge però ci sarà un luogo in cui si verifica il contrario, lo stesso vale per le tipologie di biomasse. È necessaria una rete intelligente che permetta la comunicazione e la trasmissione dell’energia elettrica.
La distribuzione nel mondo fossile è di tipo top to bottom, dove l’energia viene distribuita dalle grandi centrali ai consumatori. La distribuzione nel mondo rinnovabile va invece in entrambe le direzioni, dalla centrali ai consumatori e dai consumatori alla rete.
Nel passaggio da fossili a rinnovabili, il consumatore da attore passivo che paga solamente per usufruire dell’energia da fossile potrebbe diventare un attore attivo che partecipa al sistema di produzione energetica.
CONFRONTO SUI DATI: PASSATO, PRESENTE, FUTURO
Grafico sullo sviluppo della potenza installata nell’eolico dal 2000 al 2015, vediamo un incremento incredibile esponenziale, la potenza installata è aumentata di 25 volte. Nel 2015 la produzione di energia mondiale da eolico è stata pari a 820 terawattora (TWh), cioè mille miliardi di wattora (potenza volte tempo, cioè energia), corrispondente al 3,5% della porduzione monidale. I dati sono successivamente migliorati ma non di molto perché la crescita esponziale in molti luoghi si è fermata. Inoltre, c’è da dire che assistiamo ad una crescita del genere quando il valore iniziale è molto basso.
Due dei motivi per cui i prezzi del gas sono lievitati nel periodo precedente all’invasione russa sono stati la siccità in alcuni luoghi (meno energia idroelettica) e la carenza di vento (in particolare nelle isolte britanniche nel mare del nord), meno energia elettrica proveniente dall’eolico significa un fattore di carico (ore in cui la potenza viene trasformata in energia) inferiore.
N.B.: Quando parliamo di potenza installata non parliamo direttamente di energia disponibile perché questa cambia in base al fattore di carico.
Grafico con delle proiezioni della potenza installata dal 2018 al 2022. In ambito di rinnovabili due dati importanti sono la potenza cumulata nel tempo e la potenza installata annuale. Nella fattispecie aumenta il parco eolico ed inoltre bisogna affrontare il problema dell’obsolescenza. L’andamento del tasso di crescita delle potenza installata annuale subisce una prima crescita entusiasmante tra il 2017 ed il 2019, dopo una frenata e una successiva crescita per quanto riguarda le nuove installazioni, perché la “gara” è tra le nuove installazioni di energia rinnovabile e quelle di energia condizionale.
Grafico sullo sviluppo della potenza installata nell’eolico dal 2000 al 2015. Lo sviluppo del fotovoltaico è simile allo sviluppo dell’eolico, tra i due si è instaurata anche una “gara”. La potenza installata del fotovoltaico è aumentata di oltre 200 volte. infatti c’è stato un momento in cui energia rinnovabile significava solamente fotovoltaico. Il fotovoltaico ha un vantaggio rispetto all’eolico, cioè è molto più facilmente scalabile. La scalabilità è un concetto che si abbina al rinnovabile e rappresenta un suo grande pregio, indica la possibilità di avere impianti di tutte le dimensioni, in particolare per il fotovoltaico, a partire dal piccolo impianto casalingo alla grande centrale a concentrazione solare. È più difficile immaginare una scalabilità così spinta per quanto riguarda l’eolico, anche se esistono delle mini pale eoliche da tenere in giardino o sul tetto. Nel 2015 la produzione mondiale di energia da fotovoltaico era pari a 260 TWh, cioè l’1,1% della produzione mondiale.
“L’Agenzia internazionale per l'energia ha certificato che nel 2015, la produzione (di energia elettrica) da eolico nel mondo ha superato la produzione derivante dalle centrali a carbone, Bloomberg assicura che il 2016 sarà l'anno in cui la nuova capacità installata per il fotovoltaico supererà l'energia prodotta dal vento: 70 gigawatt!”. Èd è stato realmente così. La produzione da eolico riguarda sempre la produzione di energia elettrica.
Fotovoltaico ed eolico non sono in competizione, sono fungibili tra loro perhcé servono per produrre energia elettrica, quindi possiamo decidere di sostiuire una fonte all’altra o integrarle. Entrambe derivano dall’energia radiante, nel caso del fotovoltaico dall’irraggiamento solare e nel caso dell’eolico dal vento. Differiscono tra loro soprattutto per la disponibilità, la continuità o meno della fornitura di energia, per questo motivo dobbiamo trovare dei sistemi idonei per accumulare quell’energia prodotta quando c’era vento e sole a sufficienza.
Stime della IEA effettuate nel periodo 2002-2016 sul vaore delle installazioni medie annue del fotovoltaico mondiale al 2030. Sono previsioni sbagliare, ad ogni proiezione aumenta il livello ipotizzato delle installazioni di fotovoltaico al 2030. Tutte le previsioni hanno sottostimato l’impetuosa crescita (che ultimamente è rallentata).
Bloomberg nell’outlook del 2017 dice che: “Il 48% degli impianti che producono energia elettrica entro il 2040 sfrutterà sole e vento, che saranno in grado di soddisfare il 34% del fabbisogno a livello mondiale, contro l’attuale 5%. […] I nuovi investimenti saranno favoriti dal calo dei costi per la produzione di energia rinnovabile, che, per quanto riguarda il solare, dovrebbero arrivare al 66% in meno entro il 2040.
Ad oggi, contrariamente a molte previsioni, si è verificata una diminuzione impressionante del costo del kilowattora derivante da fonte rinnovabile come abbiamo visto, la produzione di energia elettrica attraverso energie rinnovabili è diventata conveniente.
Energia non significa uniformità geografica ma differenze significative nelle varie areee geografiche. Per questo le stesse previsioni di Bloomberg parlano di una penetrazione dell’eenrgia rinnovabile è diversa nei vari mercati: “l’energia rinnovabile raggiungerà una penetrazione del 74% in Germania, 38% negli Stati Uniti, 55% in Cina e 49% in India entro il 2040 mentre dovrebbe crescere in modo esponenziale anche la diffusione delle batterie per l’accumulo e la mobilità elettrica. In Europa circa la metà dell’approvvigionamento elettrico nel 2040 sarà garantito dalle rinnovabili”.
Le batterie sono sistemi di accumulo che servono ad ovviare una delle criticità viste, la discontinuità della disponibilità dell’energia radiante. Il settore dei trasporti è quello più indietro come quota delle rinnovabili.
Bloomberg nell’outlook del 2019 : “I costi dei i moduli fotovoltaici, delle turbine e delle batterie continueranno a scendere. Entro il 2030, l'energia generata o immagazzinata da queste tre tecnologie sostituirà in quasi tutto il pianeta l'elettricità generata dagli impianti a carbone a gas”. Questa previsione risulterà essere sbagliata probabilmente.
Bloomberg parla di ingenti investimenti in nuovi impianti di storage o immagazzinamento e la gestione dinamica della rete, possibile anche grazie alla diffusione della mobilità elettrica mobilità elettrica, che permeranno di immagazzinare energia ottenuta in eccesso. Il termine gestione dinamica della rete elettrica indica l’innovazione della rete, che era stata concepita per ricevere energia dalle grandi centrali e non da piccoli produttori di energia rinnovbili e quindi un sistema di produzione particolarmente intermittente
Report del 2023 sulle energie rinnovabili nella domanda di energia (calore, carburanti, elettricità) mondiale. La quota di rinnovabili per la produzione di calore è 10%, per i carburanti è del 3,7%, per l’elettricità è del 30%. L’elettricità corrisponde a poco più di un quinto dell’energia a livello mondiale, che ad oggi è molto poco. Nella produzione di energia ellettrica le rinnovabile hanno un ruolo rilevante, per il calore ed i carburanti i livelli sono molto bassi. Ancora una volta “rinnovabili” fa rima con elettricità.
Dobbiamo aumentare la quota dell’energia elettrica sui consumi energetici complessivi, che nel 2022 era pari al 23% dell’energia complessiva consumata. Il mondo è diretto verso l’elettrico è questo servirà per aumentare la quota di penetrazione delle rinnovabili sul mercato.
Soltanto 3 paesi avevano annunciato dei nuovi target per quanto riguarda l’energia rinnovabile nel settore del riscaldamento su un totale di 46 paesi. La situazione è molto diversa nel mondo. Nel 2022 si è verificato un significativo aumento negli investimenti, ma sia per le tecnologie che le aree geografiche coinvolte la situazione è molto diversa.
Grafico sulla quota di produzione di elettricità rinnovabile per fonte energetica (2012 e 2022). La quota di rinnovabile è aumenta del 9%, mentre la quota di fossile per la produzione di elettricità è diminuita del 7% dal 2012 al 2022, i fossili hanno perso potere dal 68% al 61%. Il nucleare si trova in una fase stazionaria, la sua quota è diminuita dall’11% al 9%. Per quanto riguarda l’idroelettrico abbiamo una situazione stabile, ha raggiunto una saturazione.
Lo sviluppo dell’energia rinnovabile le moderne si riferiscono a fotovoltaico ed eolico, per l’esclusiva produzione di energia elettettrica. Ci sono delle eccezioni come nel caso delle biomasse ma anche del sole, che produce calore attraverso i proiettori solari termici, ma fondamentalmente il sole viene associato principalmente al fotovoltaico per la produzione di energia elettrica.
Grafico sulla capacità installata totale di energia rinnovabile e aggiunte annuali, per tecologia Il fotovoltaico e l’eolico hanno rappresentato quasi la totalità della capacità aggiuntiva, ciò che è stato installato di nuovo nel 2022, soprattutto il fotovoltaico con contro l’eolico con +9%.
Grafico sull’incremento annuale della capacità di energia rinnovabile per teconolgia dal 2017 al 2022 ed incrementi necessati entro il 2030 per raggiungere lo scnario Net Zero dell’AIE. Per raggiungere l’obiettivo net zero nel 2030, la capacità di energia rinnovabile dovrebbe crescere di due volte e mezzo, per un totale di +348 GW (miliardi di waL). Questo obiettivo va di pari passo con il phase out del combustibile fossile. L’obiettivo non sarà raggiunto, ma non è detto che non si arrivi a questi risultati un giorno pur lasciando i combustibili fossili.
Tabella sulla capacità mondiale delle rinnovabili La situazione a livello geografico è molto diversificata. A differenza delle fonti fossili, nel caso delle rinnovabili, il sole, che è la risorsa considerata, non ha una distribuzione frammentata ma è di tutti. Vediamo che un paese come la Cina, in genere un ostacolo nel processo di decarbonizzazione, ha una capacità estremamente significativa nelle rinnovabili. Infatti, si trova al primo posto per molti settori, in particolare per il fotovoltaico e l’eolico, nei quali ha investito molto. Anche nel caso delle rinnovabili si ripresentano gli stessi attori.
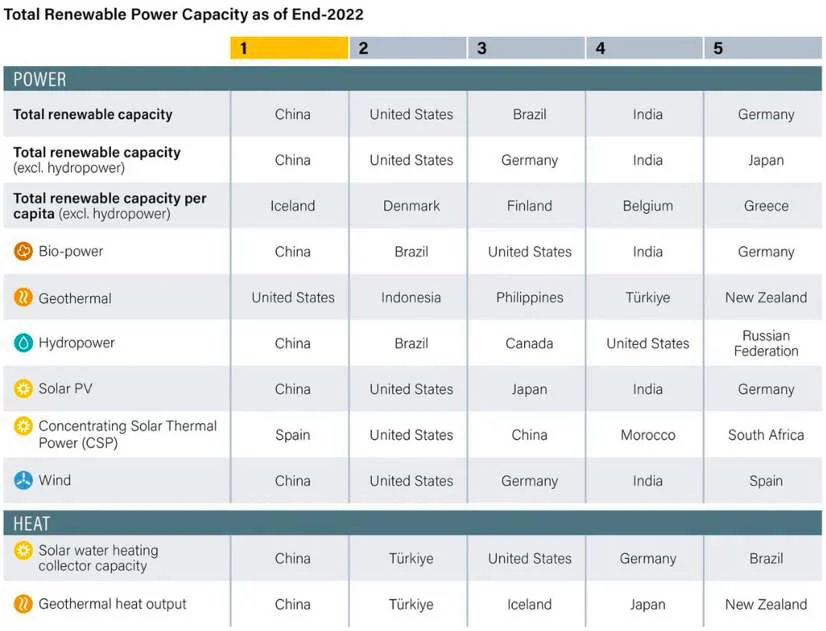
POLITICHE PER INCENTIVARE LO SVILUPPO DEL MERCATO DELLE RINNOVABILI
Tabella sugli investimenti suddivisi per politiche adottate e target da raggiungere Alcuni paesi adottano più strategia per raggiungere lo stesso obiettivo anche se non è visibile dalla tabella. Leggiamo politiche di feed-in e net-metering, sono due modi di affrontare il tema del rinnovabile e di incentivarle.
La Feed in Tariff (feed significa alimentazione) è uno strumento attraverso il quale viene incentivata la produzione e/o l’immissione in rete di energia elettrica da fonti rinnovabili: al produttore viene ritirata l’energia elettrica prodotta e immessa in rete a una tariffa prestabilita, premiante rispetto al prezzo dell’energia che si forma sul mercato. Si tratta della modalità più diffusa in Europa per incentivare le fonti rinnovabili.
In Italia è il meccanismo attraverso il quale viene riconosciuta per 15 anni a tutti gli impianti IAFR (Impianti Alimentati a Fonti Rinnovabili), certificati come tali, una tariffa per tutta l’energia prodotta e immessa in rete. L’energia viene venduta alla rete con un’unica tariffa agevolata. Per tariffa omnicomprensiva si intende infatti un’unica tariffa che include in sé la componente incentivante e la componente di valorizzazione dell’energia elettrica immessa in rete.
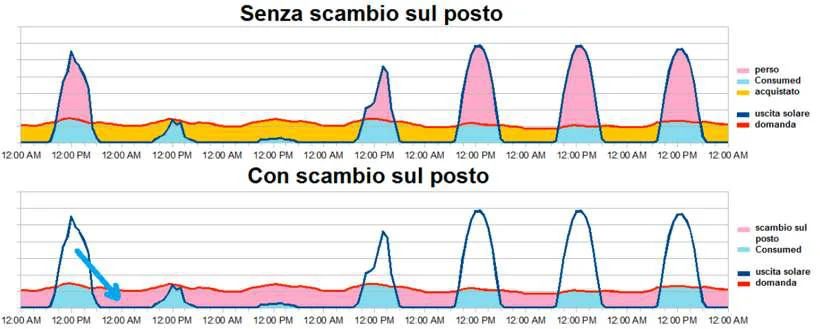
Il servizio di Net metering o scambio sul posto, è una particolare forma di autocounsumo in sito che consente di compensare i periodi in cui non si produce energia elettrica con quella non utilizzata. Senza lo scambio sul posto l’energia prodotta e non utilizzata viene persa, non viene riconosciuta senza lo scambio sul posto. Con lo scambio sul posto il sistema elettrico viene utilizzato come strumento per l’immagazzinamento virtuale dell’energia elettrica prodotta ma non utilizzata contestualmente. Il riconoscimento dell’eccesso serve di modo che nei momenti in cui il produttore non produce è come se lo stesse facendo.
L'importante fattore distintivo (rispetto il feed in tariff) è che il net metering fornisce ai generatori di energia una compensazione pari alla tariffa che pagano per l'elettricità, comunemente nota come "tariffa al dettaglio" dell'elettricità.
Feed in tariff non sono direttamente collegate al valore che i consumatori pagano per l'energia. In altre parole, invece di ricevere un credito di un chilowattora per ogni chilowattora prodotto dai pannelli, si ottiene un credito monetario che corrisponde al valore dell'energia. Questo valore può essere superiore o inferiore al costo di vendita al dettaglio e può determinare la redditività dell'energia solare.
Il Conto Energia è un esempio italiano di feed in premium. È il programma che ha incentivato in conto esercizio l'energia elettrica prodotta da impianti fotovoltaici connessi alla rete elettrica. Ha permesso a molte persone di attivare un impianto fotovoltaico. Il Conto Energia ha cessato di applicarsi nel 2013, adesso rimane solamente lo scambio sul posto.
Questi due meccanismi hanno concorso in Italia per incentivare la produzione di energia elettrica attraverso fonti rinnovabili, sono stati fondamentali per aiutare lo sviluppo del settore. Adesso che i prezzi dei pannelli fotovoltaici è di molto diminuito non sono più necessari incentivi di questo tipo.
IMPIANTI E FINE VITA
È un tema che riguarda principalmente l’eolico, ma rimane valido anche per i pannelli fotovoltaici.
In molti Paesi c’è una progressiva carenza di siti terrestri adatti a nuovi parchi eolici e, allo stesso tempo, molte turbine eoliche installate stanno raggiungendo la fine della loro vita. Alla fine del ciclo di vita per un impianto eolico si possono considerare tre opzioni:
- Decomissioning. Consiste nella dismissione dell’impianto e nell’affrontare i costi legati allo smaltimento. È un tema spinoso soprattutto se parliamo di nucleare perché è molto impegnativo dismettere una centrale nucleare ed una questione che in Italia si trascina da molti anni.
- Revamping o rinnovamento
- Repowering o ripotenziamento
Il revamping e il repowering sono due pratiche proposte dall’economia circolare che mirano a migliorare le performance e prolungare la vita negli impianti. In questi casi l’impianto non viene eliminato, ma viene rinnovato ad esempio attraverso la sostituzione o la riparazione di alcuni pezzi, oppure migliorato aggiungendo dei pannelli o un sistema di accumulo nel caso del fotovoltaico per aumentare la potenza dell’impianto.
È un argomento che riguarda più da vicino l’eolico perché dal punto di vista della sostenibilità sociale l’eolico impatta di più a livello visivo e paesaggistico. Su questo tema c’è un ampio dibattito ed il momento in cui bisogna trovare nuove aree disposte ad accogliere un nuvo impianto risulta problematico, per questo motivo diventa più conveniente lavorare sul sito già esistente per operare un rinnovamento o potenziamento del campo eolico.
SOLARE TERMODINAMICO A CONCENTRAZIONE & MODULO FOTOVOLTAICO
Grafico sulla capcità del solare a concentrazione (CSTP) dal 2012 al 2022. Nel caso del solare a concentrazione si ritorna ad un tipo di produzione di energia concentrata perché sono coinvolti grandi impianti. Il solare a concentrazione riguarda solo alcuni paesi, fondamentalmente la Spagna. Anche per il solare a conetrazione ritroviamo un andamento che ha caratterizzato le altre fonti rinnovabili, un’iniziale incremento e poi una situzione di stati. Questo vale per Spagna e Stati Uniti, mentre in altre parti del mondo si registra una crescita
Un impianto solare termodinamico o centrale solare a concentrazione, è un tipo di centrale elettrica che sfrutta, come fonte energetica primaria, la radiazione solare (energia radiante del sole), accumulandola sotto forma di calore per mezzo di tecniche di concentrazione solare, per convertirla, tramite una turbina a vapore, ottenendo una produzione di energia elettrica (wiki).
Sono impianti a concentratori parabolici indipendenti particolarmente impattanti sul territorio per questo motivo l’istallazione necessita di aree desertiche. L’energia solare attraverso la riflessione di tutti gli specchi viene convogliata in un punto sulla torre solare di modo da raggiungere temperature altissime, il liquido termovettore raggiunge i 600°C.
È molto interessante perché funzionamento della centrale solare a concentrazione è uguale a quello di una centrale termoelettrica rinnovabile, è un modo rinnovabile per ottenere energia termica che attraverso tecniche diverse, ad esempio scambiatoi di calore e vapore che facendo girare la turbina trasforma l’energia termica in meccanica, viene trasformata in energia elettrica.
Schema sul modulo fotovoltaico. Dalla cella otteniamo il modulo, che è la nostra unità di misura. Assemblando più moduli otteniamo il pannelo, dai pannelli creiamo una stringa, costituita da un insieme di pannelli collegati in serie. Un insieme di stringhe collegate in parallelo dà poi origine al generatore fotovoltaico.
EFFICIENZA E PREZZI DEL FOTOVOLTAICO
Grafico sull’efficienza dal 1975 fino al 2020, è un’immagine famose perché mostra come nel tempo l’efficienza è cambiata, diversi studi hanno portato all’ottenimento di efficiente impensabili per quanto riguarda la trasformazione da energia radiante ad energia elettrica. A livello di prototipo si è arrivati ad un rendimento del 45%, quasi metà dell’energia radiante viene trasformata raggiungendo quasi i limiti teorici. Ad oggi, gli impianti hanno un efficienza tra il valori altissimi.
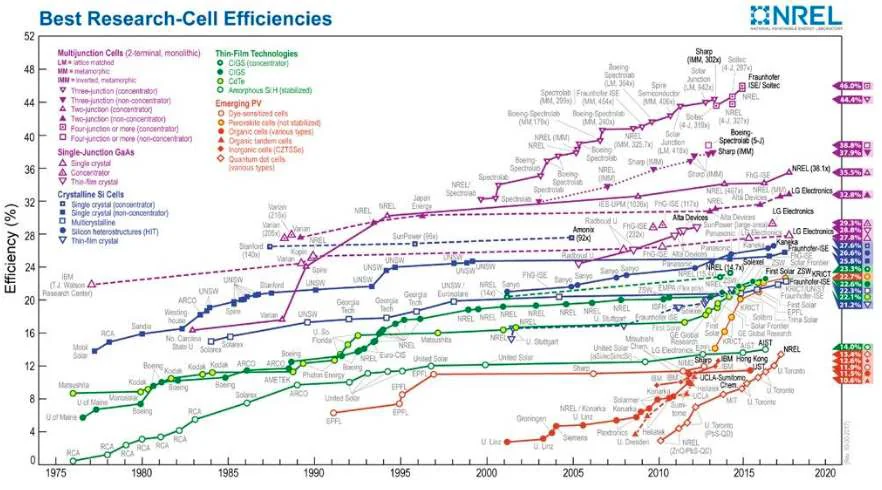
Il problema dell’efficienza è meno rilevante per le rinnovabili rispetto alle fonti fossili. Questo perché nel caso delle rinnovabili la fonte è gratuita ed illimitata, mentre per le fonti fossili bisogna pagare la materia prima di partenza, è una questione legata ai costi.
Quando parliamo di energia rinnovabile la nostra attenzione si sposta dalla fonte primaria al device (il pannello fotovoltaico, la pala eolica) necessario per la trasformazione energetica, dall’energia radiante del sole o cinetica del vento a quella elettrica. Il sole ed il vento, a differenza delle fonti fossili che hanno una loro territorialità non appartengono a nessuno ed inoltre si trovano al fuori del sistema terra.
Per le rinnovabili subentra il problema dell’approvvigionamento delle materie prime necessarie alla costruzione della paleolica o del pannello fotovoltaico, della batteria dell’automobile elettrica e così via. Quindi si ritorna ad una dimensione più fisica e geopolitica.
Grafico sull’andamento dei prezzi dei pannelli fotovoltaici sul mercato all’ingrosso in UE (€/kWp) dal 2009 al 2019 . La potenza di picco (Wp) di un impianto fotovoltaico è la potenza elettrica massima che l'impianto è in grado di produrre nelle condizioni standard di temperatura, 25 °C e radiazione solare incidente, 1000 WaL/m2. Rappresenta l’unità di misura del pannello fotovoltaico. Non esiste il prezzo del pannello o per m2 del pannello perché potrebbero esserci dei rendimenti diversi, esistono pannelli fotovoltaici diversi. Vediamo dal grafico una caduta impressionante dei prezzi all’ingrosso del fotovoltaico in dieci anni, il mercato dopo gli incentivi iniziale si è sviluppato tantissimo.
Grafico sull’andamento dei prezzi dei pannelli fotovoltaici sul mercato all’ingrosso in UE (fonte: pvxchange, sito che monitora continuamente il prezzo dei pannelli) da nov 2022 a nov 2023. Vediamo come i pannelli fotovoltaici sono classificati in tre macrocategorie (high efficiency, mainstream, low cost) a seconda della qualità, cioè il rendimento della trasformazione. Il costo varia molto da una tipologia all’altra.
Costo MWh e zone geografiche. La diversità non solo di tecnologie e impegni sulla decarbonizzazione ma anche differenze dovute alla posizione geografica (Siracusa è diversa da Tarvisio).
Secondo il presidente di Bloomberg New Energy Finance, Michael Liebrech siamo ormai entrati nell'era della "energia fotovoltaica sottocosto". Il rapporto cita il caso del Cile, dove è stato raggiunto il pezzo record di 29 dollari al megawattora, ma anche in Messico e Sud Africa si viaggia ormai stabilmente sotto i 50 dollari.
Le fonti di energia rinnovabili, in particolare il fotovoltaico, sono qualcosa di cui non possiamo più fare a meno dal punto di vista economico, perché sono diventate convenienti.
Grafico sul costo livellato dell’energia (LCOE) espresso in $/MWh (dal 2009 al 2019). A partire dalla seconda metà del 2019 il costo livellato dell’energia (LCOE) è diminuito in media del 9% e del 4% rispettivamente per eolico e fotovoltaico, con valori di 44 e 50 dollari al MWh. In California, Cina e varie parti d’Europa le rinnovabili hanno raggiunto la market parity con i prezzi medi all’ingrosso dell’energia elettrica.
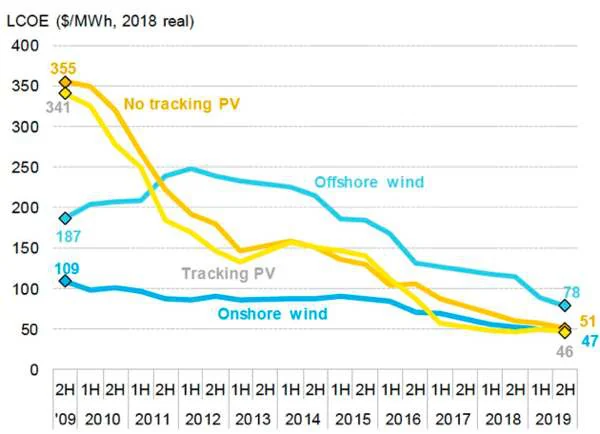
Grid parity o parità di rete: parità fra costo di produzione dell’energia elettrica da impianto fotovoltaico e costo di acquisto dell’energia dalla rete prodotta fonti fossili. Si considera raggiunta la grid parity quando l’investimento in un impianto fotovoltaico è economicamente vantaggioso, in termini di rendimento, anche in assenza di incentivi.
Market parity o parità di mercato: sul mercato energetico all’ingrosso c’è una reale compe33vità tra il prezzo di scambio dell’energia prodotta dalla FER e quello dell’energia prodotta dalle fonti fossili. Ad esempio il FV vende energia sulla borsa elettrica ad un prezzo inferiore a quella prodotta dalle fonti convenzionali.
Ad oggi diventa vantaggioso utilizzare l’energia rinnovabile non solo dal punto di vista ambientale ma anche economico.
Grafico sul prezzo dell’elettricità da rinnovabili di mercati diversi per area geografica a confronto con il range del prezzo dell’elettricità da fossile dal 2010 al 2020. Vediamo come il costo dell’elettricità da fossile è rimasto costante, mentre il prezzo dell’energia elettrica da fotovoltaico ha subito una diminuzione significativa in diverse parti del mondo.
Utility scale solar indica gli impianti di grande dimensione, non quelli domestici.
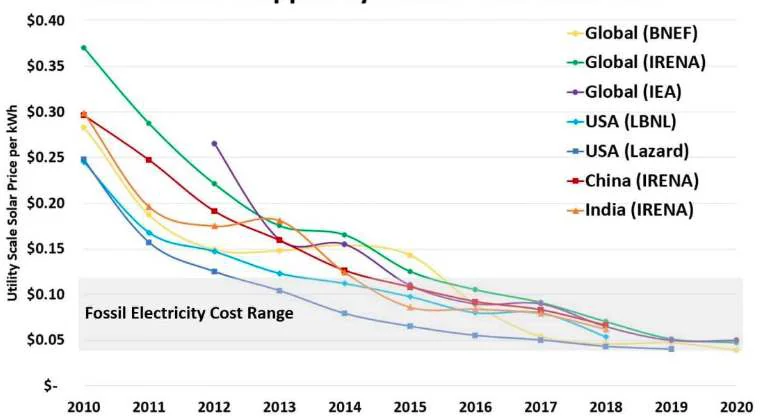
Dal grafico vediamo che le proiezioni vedono una continua diminuzione del prezzo dell’energia elettrica da rinnovabili.
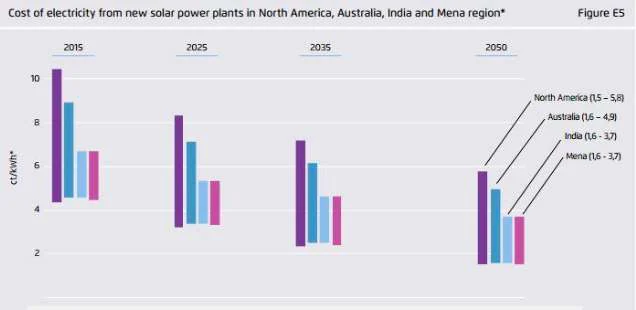
Dalle considerazione dagli Stati generali della Green Economy (Italia) emerge una preoccupazione sullo stallo prolungato delle fonti rinnovali, nonostante hanno subito un notevole sviluppo in tutto il mondo, anche in Italia, ed al contempo il prezzo del kWh è crollato per il fotovoltaico (è diventanto estremamente vantaggioso produrre energia elttrica dal fotovoltaico), la loro crescita ha subito un rallentamento nella maggiorparte dei paesi. Se la situazione continua quella di adesso, gli obiettivi al 2030 non saranno mai raggiunti nel nostro paese.
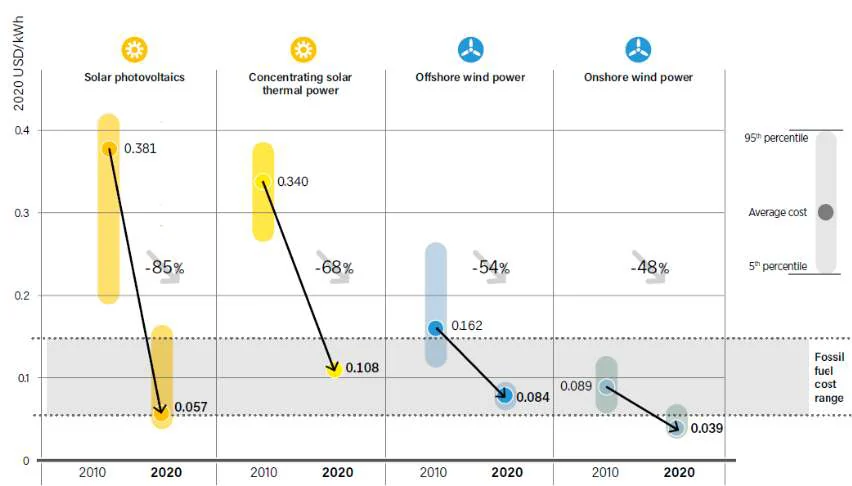
Nel 2020 le rinnovabili elettriche sono cresciute solo di 1 TWh e sono stati installati solo 800 MW di nuovi impianti. Per raggiungere il target europeo si dovrebbero installare almeno 7.000 MW annui per i prossimi 10 anni.
Nell’aggiornamento del 2023 degli Stati Generali della Green Economy: grafico sul consumo finale lordo di energia da fonti rinnovabili in Italia dal 2005 al 2002 per tipo di utilizzo. Vediamo una crescita significativa della quota di rinnovabile succeduta da una situazione di stasi o statica (linea trattegiata). Dato che si collega al diagramma di Sanki, dove si diceva la quota di rinnovabile sul consumo finale energetico italiano è del 20%. Inoltre, vediamo che la quota delle rinnovabili sui trasporti è trascurabile, rimane un settore critico.
Il 2022 conferma ancora una volta una dinamica insufficiente del settore, soprattutto alla luce degli obiettivi che dovremmo traguardare al 2030 per rispettare gli impegni climatici: i consumi da fonti rinnovabili dovrebbero più che raddoppiare e raggiungere almeno il 40%, per contribuire al target europeo del 42,5% sancito dal nuovo aggiornamento della Direttiva sulle rinnovabili per il raggiungimento degli obiettivi di decarbonizzazione al 2030.
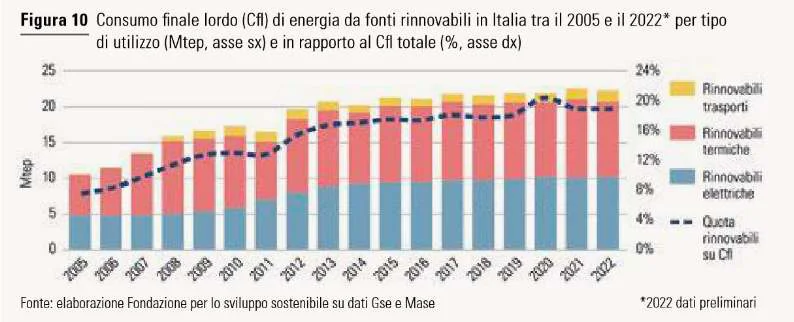
Grafico sui costi livellizzati dell’eelttricità riguardo ad impianti utility scale dal 2010 al 2020. Vediamo che in tutti i casi: il solare fotovoltaico, il solre termodinamico a concentrazione, offshore e onshore dell’eolico, abbiamo assistito ad una drastica diminuzione.
Ancora una volta ad evidenziare un crollo dei prezzi ed un vantaggio compe33vo rispetto ai combustibili fossili impensabile una volta.
10. Il sistema elettrico
L’energia elettrica è vettore, una fonte energetica secondaria. A differenza del vettore idrogeno che è una molecole, l’energia elettrica è una forma di energia.
L’energia elettrica è un sistema ma anche un prodotto che acquistiamo, l’energia è una merce (la più importante).
Le caratteristiche del sistema elettrico:
- Costituisce un servizio pubblico essenziale
- Non è immagazzinabile, per poter essere immagazzinata deve cambiare forma
- È caratterizzato dal fatto che le variazioni di prezzo incidono minimamente sulle abitudini dei consumatori. La domanda rigida o inelastica è dovuta al fatto che l’energia elettrica non è facilmente sostituibile con altre fonti, si potrebbe dire impossibile, la nostra vita è pervasa da questa energia.
Il gas, essendo un sistema a rete costituito da tubi, ha in sé la caratteristica della rigidità, che governa un po’ tutta la filiera del gas, ma è sostituibili perché ad esempio possiamo riscaldarci in altri modi. Lo stesso non si può dire per l’elettricità.
Definizione di sistema elettrico dal libro “Economia dell’Energia” di Cosimo Campidoglio: “Un sistema a rete, in cui l’energia prelevata dai consumatori finali è complessivamente prodotta e immessa in rete da numerosi impianti di generazione disseminati sul territorio: la rete funziona quindi come un sistema integrato, nel quale tutta l’energia viene immessa e dal quale tutta l’energia viene prelevata, senza che sia possibile stabilire da quale impianto provenga l’energia consumata in quel nodo (punto di immissione o prelievo)”.
Il sistema elettrico è un sistema a rete come quello del gas, gli impianti di generazione (fornitori di energia) sono disseminati ed immaginabili come una serie puntiforme sul territorio. Nel momento in cui viene immessa energia questa viene anche prelevata perché non viene immagazzinata e non è possibile capire da quale impianto proviene l’energia consumata in quel nodo, questo perché l’energia elettrica è costituita da cariche elettriche che si muovono. A noi interessa la provenienza perché in base a questa ci saranno impatti ambientali diversi, anche se non possiamo sapere da dove venga il singolo elettrone.
FILIERA DELL’ENERGIA ELETTRICA
La filiera dell’energia elettrica è molto simile a quella del cas (sono entrambi sistemi a rete), è composta da quattro attività:
- Produzione (libero mercato)
- Trasporto (significa struttura rigida e quindi monopolio naturale)
- Distribuzione (monopolio naturale)
- Vendita al dettaglio
Se nel caso della filiera del gas l’attore più importante era lo Shipper, nel caso della filiera dell’energia elettrica l’attore più importante è Terna.
Schema italiano della filiera. Il punto di partenza sono i produttori di energia (la culla), ci sono diverse possibilità per l’approvvigionamento dell’energia elettrica: import-export (importiamo il nucleare dalla Francia ed in parte anche dalla Slovenia), Idrico e le altre rinnovabili (geotermia, eolico, biomase, fotovoltaico), non rinnovabili (gas e carbone). Nello schema oltre ad essere assente il nucleare (fonte non rinnovabile), mancano i derivati petroliferi che in Italia non vengono utilzzati per la produzione di energia elettrica ma in altre parti del mondo gli oli pesanti possono fungere da combustibile per la produzione.
La parte centrale è la fase di dispacciamento in cui avviene la trasmissione dell’energia elettrica prodotta in altissima e alta tensione (Volt), la tensione è così elevata per evitare perdite durante la trasmissione e migliorare in generale l’efficienza del sistema. In questa fase, Terna assume il ruolo fondamentale di regolare l’enetra e l’uscita di energia. Il sistema elettrico è infatti più complesso di quello del gas e presenta dei vincoli tecnici.
La rete intelligente o smart grid: dall’alta-altissima tensione l’energia viene trasmessa alle cabine primarie dove c’è una media tensione e dopo alle cambine secondarie dove c’è una bassa pressione, che è l’energia elettrica che arriva agli utenti finali. Gli utenti finali sono il domestico, l’industria, il terziario, l’agricoltura, la generazione distribuita (processo di delocalizzazione e bidirezionalità che caratterizza il mondo delle rinnovabili: il piccolo pannello fotovoltaico o la piccola pala eolica, il biogas)
ATTORI DEL SISTEMA ELETTRICO
I due attori principali:
- Terna -Rete Elettrica Nazionale SpA. È la società responsabile della gestione del sistema elettrico, provvede all’attività di dispacciamento che assicura l’equilibrio tra l’energia richiesta e quella prodotta, della manutenzione della rete e del suo sviluppo. Gestisce la rete di trasmissione nazionale in alta ed altissima tensione in tutta Italia in qualità di TSO (Transmission System Operator). Terna è una società per azioni quotata in Borsa. Il collocamento delle azioni è avvenuto nel giugno 2004. L’azionista di maggioranza relativa è la Cassa Depositi e Pres33, che detiene il 29.99% del pacchetto azionario. La Cassa dei Depositi e Pres33 è una SpA controllata dal Ministero dell’Economia e delle finanze (MEF).
La sicurezza della rete è nelle mani di Terna, che deve sovrintendere per evitare che si creino delle situazioni di pericolo.
- L'Autorità di Regolazione per Energia Reti e Ambiente (ARERA) è un’autorità amministrativa indipendente della Repubblica Italiana che ha la funzione di favorire lo sviluppo di mercati concorrenziali nelle filiere elettriche, del gas naturale e dell'acqua potabile, teleriscaldamento/teleraffrescamento e smaltimento dei rifiuti, principalmente tramite la regolazione tariffaria, dell'accesso alle reti, dello standard di qualità dei servizi, del funzionamento dei mercati e la tutela dei clienti e degli utenti finali. Le risorse per il suo funzionamento non provengono dal bilancio dello Stato ma da un contributo sui ricavi degli operatori regolati.
Dalla tabella sui primi venti gruppi di vendita al mercato libero nel 2022. Vediamo che rispetto al 2018, A2A ha acquisito importanza sul mercato nazionale, in genere la posizione dei primi dieci non è cambiata, c’è una stabilizzazione delle posizioni sul mercato per quanto rioguarda i fornitori di energia. La quota di mercato di Enel è pari ad un terzo, è diminuito di poco rispetto al 2018, ed occupa la prima posizione in Italia.
Altri attori:
- Gestore dei Servizi Energetici - GSE S.p.A. Società per azioni a capitale pubblico che ha un ruolo centrale nella promozione, incentivazione e sviluppo delle fonti rinnovabili in Italia. Azionista unico del GSE è il Ministero dell’Economia e delle Finanze, che esercita i diritti dell’azionista con il Ministero dello Sviluppo Economico (oggi delle Imprese e del Made in Italy). Il GSE controlla tre società: l’Acquirente Unico (AU), il Gestore dei Mercati Energetici (GME) e Ricerca sul Sistema Energetico (RSE).
- Acquirente Unico (AU). Societá per azioni costituita dal gruppo GSE. È stata istituita con il decreto Bersani del 1999 sulla liberalizzazione del settore dell’energia elettrica, ed è la società pubblica nata per approvvigionare l'energia elettrica per i clienti domestici e le PMI che ancora non erano e sono passati al libero mercato (mercato vincolato).
Col termine servizio di maggior tutela, o mercato tutelato, si indica in Italia la fornitura di energia elettrica o di gas a utenti di piccole dimensioni (uso domestico e microimprese in bassa tensione e bassa potenza) che possono acquistare elettricità solo da un’utenza o da una società con una concessione di distribuzione.
Ha il compito di garantire la disponibilitá di energia elettrica necessaria per fare fronte alla domanda di tutti i clienti vincolati, cioè quelli per i quali vale il serivizio di maggior tutela, attraverso l’acquisto della capacitá necessaria di energia e la rivendita della stessa ai distributori, a condizioni non discriminatorie e idonee a consentire l'applicazione di una tariffa unica nazionale per i clienti. A tal fine l’AU può acquistare energia elettrica sulla borsa elettrica o attraverso contratti bilaterali.
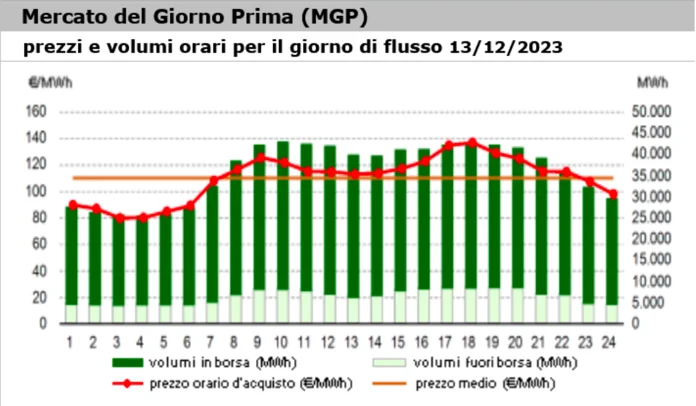
Con la chiusura del mercato tutelato, gli acquirenti che attualmente usufruiscono della tutela saranno accompagnati verso il libero mercato.
- Gestore dei Mercati Energetici (GME). Società per azioni costituita dal GSE, che organizza e gestisce il mercato elettrico secondo criteri di neutralità, trasparenza e concorrenza tra produttori, assicurando la gestione economica di un’adeguata disponibilità di riserva di riserva di potenza.
MERCATO ELETTRICO ITALIANO
Il mercato elettrico italiano si divide in mercato a termine, con gli accordi bilaterali per la compravendita di energia, e in mercato a pronti, la borsa elettrica dove il prezzo è basato sul rapporto domanda e offerta. Il mercato di nostro interesse è quello a printi che si suddivide in altri sottomercati, tra i quali il più importante è il mercato del giorno prima (MGP) dove avviene l’acquisto di vendita di energia elettrica per il giorno successivo.
Il prezzo unico nazionale (PUN) è il risultato di aste, che coprono la richiesta di energia prevista, ora per ora, con l’elettricità offerta da vari operatori. Il PUN è definito come la “media dei prezzi zonali del Mercato del Giorno Prima (MGP) ponderata con gli acquisti totali, al netto degli acquisti dei pompaggi e delle zone estere”. L’Italia elettrica è suddivisa in zone: settentrionale, centrale, meridionale, Calabria, Sardegna e Sicilia a sé stanti.
Sul MGP si scambiano blocchi orari di energia per il giorno successivo. Gli operatori partecipano presentando offerte nelle quali indicano la quantità ed il prezzo massimo/minimo al quale sono disposti ad acquistare/vendere. La seduta del MGP si apre alle ore 8.00 del nono giorno antecedente il giorno di consegna e si chiude alle ore 12.00 del giorno precedente il giorno di consegna. Gli esiti del MGP vengono comunicati entro le ore 12.58 del giorno precedente il giorno di consegna.
Vediamo che c’è una certa variabilità dei prezzi durante la giornata. La variabilità dell’energia elettrica si porta dietro anche la variabilità dei prezzi del gas. A livello di sistema elettrico la variabilità dei prezzi è dovuto ad un fattore climatico per cui segue un andamento stagionale, in estate il consumo di elettricità aumenta per l’accensione dei climatizzatori. Una parte della variabilità riguarderà l’industria per cui troveremo un andamento settimanale come quella del gas.
Bolletta dell’energia elettrica per un consumatore domestico medio, ricalca la bolletta del gas naturale. Non c’è molta differenza tra la bolletta del 2021 e quella dell’ultimo trimeste 2023. Il prezzo dell’eenrgia elettrica si compone di: spesa per la materia energia (approvvigioanmento dell’energia e commercializzazione al dettaglio), oneri di stistema, imposte, spesa per trasporto e la gestione del contatore (include la trasmissione operata da Terna).
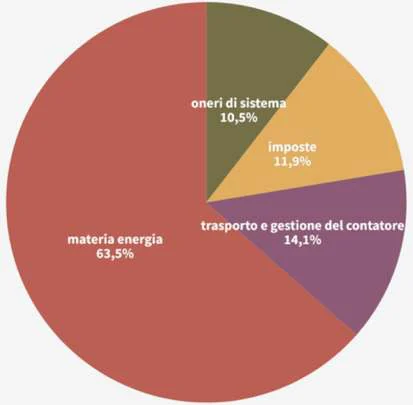
Il grande tema è quello degli oneri di sistema, che ricordiamo ha segnato la pandemia con l’azzeramento degli oneri di sistema.
Gli oneri generali sono applicati come maggiorazione della tariffa di distribuzione, in maniera differenziata per tipologia di utenza. A partire dal 2018 le aliquote degli oneri generali da applicare a tutte le tipologie di contratto sono distinte in:
- Oneri generali relativi al sostegno delle energie rinnovabili ed alla cogenerazione (ASOS). La componente ASOS è costituita da diversi elementi, applicati in maniera distinta alle diverse classi di agevolazione. La destinazione degli ASOS hanno una chiara destinazione, lo stesso non si può dire per gli ARIM.
- Rimanenti oneri generali (ARIM). La componente ARIM viene invece applicata in maniera indifferenziata rispetto alle classi di agevolazione di cui sopra.
Tra gli elementi che compongono l’ARIM troviamo: compertura dei costi connessi allo smantellamento delle centrali nuclueari elettronuclueari dismesse, la copertura dei costi relativi all'attività di ricerca esviluppo finalizzata all'innovazione tecnologica di interesse generale del sistema elettrico, a copertura dei costi per l'incentivazione della produzione ascrivibile a rifiuti non biodegradabili e così via.
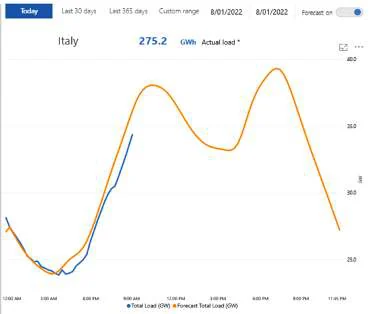
Tabella del PUN, prezzo di riferimento dell’energia elettrica rilevato sulla borsa elettrica italiana (IPEX, italian power exchange), viene pubblicato e aggiornato mensilmente sul sito del GME. Vediamo la differenziazione tra monorario, F1, F2, F3. Questo perché c’è una variabilità giornaliera, di conseguenza le tariffe variano in base alla fascia oraria.
Negli ultimi anni, alcuni operatori garantiscono energia elettrica di provenienza al 100% rinnovabile (soloverde sia mono che bioraria). Operatori che possiedono degli impianti di generazione (fotovoltaico, eolico e così) oppure acquista sul mercato dell’eenrgia certificata verde. La tariffa viene costruita dal PUN maggiorato di un certo corrispettivo.
VINCOLI TECNICI GESTITI DA TERNA
- Bilancimanto, in ogni nodo della rete viene immessa una quantità di energia che deve essere uguale a quella prelevata, al netto di eventuali altri scambi con i nodi e delle perdite.
- Frequenza e tensione, per questioni di sicurezza non possono essere modificate. Il valore minimo entro il quale deve oscillare la frequenza è di 50Hz.
- Transito su elettrodotto, non è possibile pompare energia all’infinito nell’elettrodotto, ci sono dei qauntitativi massimi di energia elettrica altrimenti si verifica un blackout sulla rete.
LA DOMANDA
La domanda è caratterizzata da:
- Volatilità. La richiesta di energia elettrica cambia continuamente, tanto da esserci delle tariffe diverse a seconda delle ore. Una volatilità che è giornaliera e non soltanto stagionale e settimanale come avviene per il gas.
Il grafico mostra che la volatilità è prevedibile, perché si ripete nel tempo per questo si riesce a programmare bene la fornitura di energia, quello che si vede è l’andamento tipico della domanda durante la giornata.
- Inelasticità. L’energia elettrica è pressoché insostituibile. Vediamo che anche per l’offerta è la stessa cosa, si tratta di un sistema complessivamente rigido
- Non razionabilità. Promuovere contratti interrompibili con i clienti energivori, che danno la loro disponibilità a interrompere la fornitura di energia quando c’è l’esigenza (contratto con clausola di «interrompibilità»). Il grosso utente energivoro si dice disposto in certe specifiche situazioni, ad esempio picchi di richiesta, a rinunciare per un breve periodo di tempo alla fornitura di energia elettrica in cambio di una remunerazione. Questa comunicazione è operata da Terna attraverso degli enti intermedi.
Ad esmepio, la refrigerazione nella grande distribuzione stacca per un minuto i frigoriferi in cambio di una remunerazione
Per un cliente industriale il Demand Response consiste nella disponibilità a ridurre o aumentare i propri consumi energetici in risposta ai picchi di domanda o di offerta del mercato elettrico, ricevendo in cambio di questa disponibilità una remunerazione In tal modo l’azienda contribuisce a rendere più stabile la rete e ad aumentarne l’efficienza, permettendo di integrare perfettamente nel mix di generazione le fonti rinnovabili, che per loro natura sono intermittenti e non programmabili.
Questo problema discende dalla presenza delle rinnovabili che sono intermittenti. La presenza massiccia di energia rinnovabile ha costretto il sistema a riorganizzarsi. Una rete intelligente è quella che riesce a modulare meglio domanda e offerta. E’ un programma di flessibilità energetica rivolta solo agli utenti energivori di grandi dimensioni. Ma la direzione è quella di raggiungere anche i piccoli utenti ad esempio attraverso i contatori intelligenti.
Questo programma rientra sotto l’ombrello del Demand Side Management (Gestione della domanda). Termine utilizzato per indicare un insieme di azioni di ottimizzazione volte a modificare le caratteristiche del consumo di energia elettrica, con riferimento a entità complessiva dei consumi, profilo temporale dei consumi, parametri contrattuali di fornitura (potenza contrattuale e parametri di connessione alla rete), al fine di determinare un risparmio sui costi della bolletta.
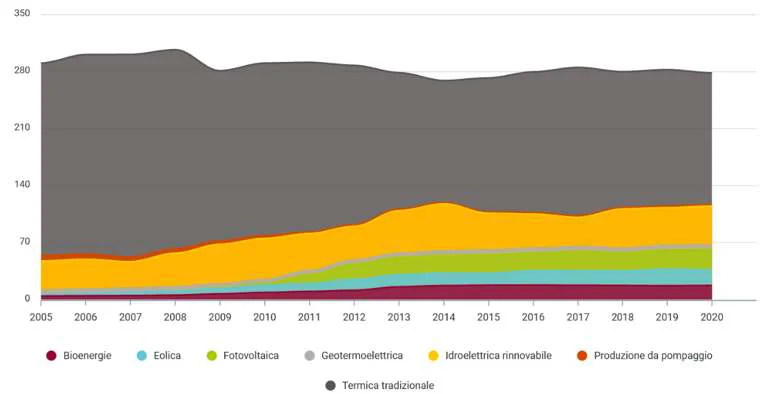
L’OFFERTA
Dalla parte dell’offerta sono presenti due problemi quello dello stoccaggio e della variabilità della domanda.
Si può ovviare al problema dell’imagazzinamento in due modi: 1)trasformare l’energia elettrica in energia chimica (accumulatori, batterie trasformare l’energia elettrica in energia idroelettrica.
Per quanto riguarda il secondo problema è necessario un margine di riserva rispetto alla domanda di potenza di picco. È un tema che rievoca quello della sicurezza energetica parlando di gas. Se la durata è limitata, il picco è veloce, si ha una pesante riduzione del tasso di utilizzo medio della capacità stessa, chiamato fattore di carico o load factor. Il fornitore di energia attiva e remunera una centrale che serve solamente per un breve periodo, quando è necessaria dell’energia in più per essere sicuri di non avere blackout. Questo si può tradurre con il sovradimensionamento del numero di impianti di produzione.
Per garantire il bilanciamento il Gestore di Rete può:
- Incentivare il sovradimensionamento degli impianti di produzione 2. Rafforzare investimenti in infrastrutture di trasporto e distribuzione 3. Promuovere allocazione ottimale sul territorio degli impianti di generazione (generazione distribuita)
Ci sono tre tipologie diverse di impianti sulla base dei costi e i tempi di modulazione (la flessibilità e la rapidità di salire e scendere)
- Impianti di base (baseload). Carbone, idrici acqua fluente, nucleare. Sono gli impianti che forniscono ogni giorno la base di energia elettrica, hanno costi fissi elevati.
- Impianti di modulazione (mid merit). Cicli combinati a gas. Sono impianti che si occupano di coprire la variabilità giornaliera con costi fissi intermedi.
- Impianti di punta (peakload). Idrici a bacino, turbogas. Sono piccoli e flessibili che si occupano di generare energia per coprire il fabbisogno di una grande richiesta improvvisa, quindi entrano in gioco in un momento di picco cioè per brevi periodi per questo motivo il fattore di carico è dirimente. Hanno costi fissi ridotti.
Costi fissi molto elevati significa in genere costi variabili molto bassi e viceversa.
Grafico sull’evoluzione storica del contributo delle diverse fonti alla copertura del fabbisogno in TWh dal 2005 al 2020. Nel tempo ha acquisito sempre più importanza l’energia rinnovabile. Ancora una volta emerge il periodo d’oro che hanno vissuto le rinnovabili nell aprima parte del nuovo millennio.
IL TRASPORTO
I punti critici del trasporto sono rappresentati dai vincoli tecnici e ha tutto ciò sovraintente la Terna (ruolo del dispacciatore) perché: 1) domanda e offerta di energia devono essere istantaneamente uguali in ogni nodo della rete; 2) in una rete magliata l’energia si ripartisce spontaneamente su tutte le linee disponibili per evitare leggi.
Queste due corrispondono alle due leggi di Kirchhoff e governano il trasporto dell’energia elettrica. La prima legge di Kirchhoff, detta legge dei nodi, stabilisce che la somma delle correnti entranti in un nodo equivale alla somma delle correnti uscenti da esso. La seconda legge di Kirchhoff, detta legge delle maglie, afferma che la somma algebrica delle differenze di potenziale in ciascuna maglia è nulla.
Tema variabilità dei consumi. Grafico sull’andamento dei consumi elettrici giornalieri e poi degli stessi sottraendo la produzione eolica e solare, si ottiene un grafico che ricorda un’anatra che galleggia sull’acqua. Bisogna intervenire per modificare una situazione che è pesantemente condizionata dall’irraggiamento solare, implementando determinate strategie è possibile equilibrare la domanda di energia elettrica.
Insegnare all’anatra a volare significa cambiare le nostre abitudini (gestione della domanda, DSM, e rinnovabili). Possibili strategie: lavorare sullo storage, demand response con ad esempio il controllo e l’eventuale distacco dei sistemi di refrigerazione della grande distribuzione, un adeguato orientamento dei pannelli voltaici, uno scambio di energia inter-regionale. Tutti sistemi per ottimizzare la domanda di energia elettrica.
Scambio di energia inter-regionale sottoliena ancora una volta come il sistema dell’energia elettrica significa rete, interscambio, a livello europeo, internazionale, per cui quando in un luogo è buio o non c’è vento ce ne sarà uno in cui ci sarà sole o vento e viceversa.
Soltanto in questo modo potremo accetterrare le rinnovabili e avere un sistema elettrico efficiente. La rete si sta ammodernizzando per essere in grado di affrontare l’intermittenza delle fonti energetiche rinnovabili.