
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
1. Fondamenti, ambito e strategia di modellizzazione
Introduzione
La macroeconomia del ciclo economico si interroga sul perché produzione aggregata, occupazione, consumi e investimenti si muovano insieme, su quali meccanismi propaghino le perturbazioni tra periodi e sulla possibilità che le politiche pubbliche migliorino i risultati economici. L’obiettivo non è memorizzare un singolo diagramma o una prescrizione di politica economica, ma comprendere come modelli internamente coerenti trasformino ipotesi economiche in previsioni quantitative.
Un modello utile specifica fattori esogeni, decisioni endogene, vincoli, mercati e un concetto di equilibrio. La metodologia dell’equilibrio generale dinamico stocastico (DSGE) aggiunge decisioni nel tempo, perturbazioni casuali e mercati reciprocamente compatibili. Il suo valore non risiede nel fatto che ogni ipotesi sia letteralmente vera, ma nel fatto che ipotesi esplicite rendono un modello verificabile e criticabile.
Lo sviluppo procede dai riferimenti empirici alla domanda di fattori delle imprese e alle scelte intertemporali delle famiglie. Successivamente definisce il sistema di equilibrio, sceglie i valori dei parametri, approssima localmente il modello, risolve la dinamica risultante e confronta le previsioni quantitative con i cicli economici osservati.
Spiegazione teorica integrata
La macroeconomia studia le decisioni e i vincoli che determinano congiuntamente produzione, occupazione, spesa e prezzi. La teoria del ciclo economico si concentra sulle deviazioni di queste grandezze dai loro andamenti di più lungo periodo e, soprattutto, sul perché le fluttuazioni si diffondano tra i mercati e persistano nel tempo. Un’espansione della produzione può coincidere con una maggiore occupazione, spesa privata e investimenti, sebbene i settori dell’economia siano collegati da meccanismi molto diversi. Un modello soddisfacente richiede quindi più di una relazione contabile: deve specificare chi compie le scelte, quali alternative deve valutare, quali informazioni utilizza e come si determinano i risultati dell’intero mercato.
È essenziale distinguere la spiegazione di una correlazione osservata dalla previsione dell’effetto di un intervento deliberato. Due variabili possono muoversi insieme perché entrambe rispondono a un fattore omesso. Aumentare la spesa pubblica, modificare il sistema fiscale o fissare una diversa regola per il tasso d’interesse altera lo stesso contesto decisionale. Per valutare questi scenari controfattuali, un modello dovrebbe individuare il comportamento che genera le relazioni aggregate, anziché presumere che un’associazione empirica storica sopravviva a un cambiamento di politica economica. Per questo gli economisti distinguono le questioni positive su ciò che accade dalle questioni normative su ciò che la politica economica dovrebbe fare, che richiedono inoltre un criterio esplicito di benessere.
Un modello è intenzionalmente selettivo. L’economia comprende più beni, operatori, contratti e istituzioni di quanti una rappresentazione matematica trattabile possa descrivere. L’astrazione diventa produttiva quando elimina dettagli irrilevanti per una data domanda conservando il meccanismo che conta. Un modello elegante può essere inadatto a una particolare domanda: un modello privo di risparmio intertemporale non può spiegare l’accumulazione del capitale nel lungo periodo, mentre un modello senza variabili nominali non può determinare direttamente l’inflazione o l’impatto nominale delle azioni della banca centrale. Il criterio appropriato non è dunque la massima complessità, ma la trasparenza delle ipotesi, la coerenza interna e una finalità empiricamente significativa.
Le variabili endogene sono determinate congiuntamente all’interno del sistema; le variabili esogene vi entrano dall’esterno. Nel modello di riferimento del ciclo economico reale, le ore lavorate, la produzione, i consumi e lo stock di capitale sono endogeni, mentre l’innovazione esogena della produttività segue un processo stocastico specificato. Questa classificazione dipende dal modello, non da una proprietà permanente della variabile. Il gettito fiscale può essere una quota del reddito meccanicamente endogena, mentre l’aliquota fiscale stabilita dalla legge può essere uno strumento esogeno di politica economica. Definire qualcosa esogeno non significa affermare che sia irrilevante: significa identificare il confine della spiegazione che il modello attualmente offre.
Il termine dinamico significa che le decisioni prese in una data hanno conseguenze nelle date successive. Il capitale accumulato oggi è produttivo domani; i rendimenti futuri attesi influenzano il risparmio di oggi; uno shock può avere effetti ben oltre la perturbazione iniziale. Stocastico significa che almeno alcuni esiti futuri sono incerti e che nuove informazioni arrivano nel tempo. L’equilibrio generale richiede che le scelte dei diversi operatori e le quantità scambiate nei vari mercati siano congiuntamente compatibili. Insieme, queste caratteristiche conferiscono alla metodologia DSGE la sua struttura: specificare preferenze e opportunità produttive, derivare le scelte ottimali, determinare l’equilibrio dei mercati e caratterizzare come l’equilibrio risponde alle perturbazioni casuali.
La teoria del ciclo economico reale ha affermato un utilizzo rigoroso dei modelli di ottimizzazione intertemporale nella macroeconomia quantitativa. Essa sottolinea le perturbazioni reali, in particolare della produttività, ed esamina se la loro propagazione attraverso la stabilizzazione dei consumi, l’allocazione del lavoro e l’accumulazione del capitale possa produrre i movimenti ciclici osservati. Si tratta di un contributo metodologico indipendente dalla capacità degli shock tecnologici, da soli, di spiegare ogni recessione. La stessa strategia di derivare il comportamento da un’ottimizzazione esplicita è anche alla base dei modelli successivi che aggiungono rigidità nominali, politica monetaria e frizioni finanziarie. Queste estensioni sono distinte dal sistema RBC derivato in questo volume.
Quadro formale e relazioni essenziali
Contabilità e comportamento a confronto
L’identità della spesa è vera per definizione a livello aggregato. Da sola non determina il comportamento di C, I o della politica economica; i modelli di equilibrio aggiungono regole decisionali e vincoli sulle risorse.
Variabili endogene ed esogene a confronto
Decidere che cosa includere in un modello è una scelta di ricerca. Un’innovazione tecnologica è esogena nell’ambiente RBC di base, mentre consumi, accumulazione del capitale e occupazione emergono endogenamente.
Interpretazione DSGE
Dinamico · Stocastico · Equilibrio generale
Un modello può essere dinamico senza essere stocastico, oppure stocastico senza assicurare l’equilibrio dei mercati. In un modello DSGE le tre caratteristiche sono combinate e calibrate o stimate per collegare gli shock ai dati.
Spiegazioni, derivazioni e applicazioni empiriche
Le domande affrontate dalla teoria del ciclo economico
Le domande essenziali riguardano le cause delle fluttuazioni aggregate, lo spazio per l’intervento pubblico e il contributo dei modelli economici strutturali. Le risposte dipendono dal meccanismo considerato e dalle evidenze disponibili.
Questioni macroeconomiche
L’analisi del ciclo economico è organizzata attorno a diverse domande distinte. Occorre spiegare le cause dei movimenti ciclici e comprendere come rispondano i prezzi durante espansioni e recessioni. Occorre inoltre distinguere ciò che la politica economica può realizzare in un modello specificato da ciò che dovrebbe realizzare una volta definito il pertinente obiettivo di benessere. La politica monetaria è un’applicazione particolarmente importante, ma la sua analisi richiede un modello con le opportune caratteristiche nominali.
Risposte
Un approccio quantitativo combina la misurazione empirica con la teoria economica. Il punto di partenza è una descrizione accurata dei fatti aggregati; il passo successivo consiste nell’individuare meccanismi capaci di generarli in modo coerente. I modelli diventano utili quando producono risposte quantitative verificabili, anziché semplici narrazioni verbali. Questo dialogo tra spiegazione formale e risultati osservati costituisce il metodo centrale di ricerca sviluppato nell’intero volume.
Un metodo anziché una dottrina
Keynes descriveva la teoria economica come un metodo di ragionamento rigoroso, anziché una raccolta di conclusioni di politica economica direttamente applicabili senza analisi. Il valore della teoria consiste nel rendere esplicite le ipotesi e le implicazioni.
Che cos’è un modello?
Il ruolo di un modello è rendere esplicite le proprie ipotesi economiche e individuare gli specifici risultati da spiegare. Una rappresentazione utile organizza interazioni complesse in un sistema trattabile le cui previsioni possono essere confrontate con i fatti.
Un modello è una rappresentazione sintetica di una teoria, costruita per organizzare il ragionamento economico. Proprio perché astrae dalla piena complessità dell’economia, la sua utilità dipende dalla capacità delle ipotesi mantenute di cogliere il meccanismo d’interesse. Dovrebbe generare implicazioni interpretabili che possano essere confrontate con i dati, anziché pretendere di riprodurre ogni dettaglio istituzionale o comportamentale.
Perché abbiamo bisogno dei modelli?
Thomas J. Sargent paragona l’inferenza economica all’apprendimento delle regole di un gioco osservandone lo svolgimento. La politica economica aggiunge una complicazione: gli interventi possono cambiare le regole stesse. Rilevare regolarità storiche è quindi insufficiente per prevedere le risposte a nuovi regimi di politica economica; i modelli strutturali devono spiegare come le decisioni rispondano al mutato contesto.
In che modo possono aiutarci i modelli?
Un insieme di modelli macroeconomici espliciti aiuta a organizzare spiegazioni concorrenti individuando i meccanismi, le variabili di stato e i vincoli richiesti da ciascuna spiegazione. Il rigore deriva dal collegamento delle affermazioni verbali a un modello coerente e dal confronto delle sue previsioni con l’evidenza.
Qual è il modello giusto?
Occorre scegliere un modello i cui meccanismi corrispondano alla domanda. Le scelte delle famiglie richiedono un trattamento esplicito di preferenze e vincoli; le questioni dinamiche richiedono decisioni riferite a date diverse. Il modello dovrebbe riprodurre i fatti empirici rilevanti, astraendo dai dettagli che non influiscono sul meccanismo studiato.
Modello = strumento di supporto
Un modello è utile soltanto in relazione a una domanda. Una mappa stradale locale e una mappa dei trasporti internazionali rappresentano caratteristiche diverse perché supportano decisioni diverse. Analogamente, i modelli economici conservano i meccanismi rilevanti per la domanda oggetto di studio.
Endogeno o esogeno?
Una variabile esogena è trattata come un dato d’ingresso del modello la cui legge di movimento è specificata indipendentemente dalle decisioni endogene studiate. Una variabile endogena è un risultato del modello, determinato dalle condizioni di equilibrio. Nel quadro RBC le innovazioni della produttività sono imposte dall’esterno, mentre offerta di lavoro, investimenti e consumi sono determinati da famiglie e imprese. La stessa grandezza può svolgere un ruolo diverso in un altro modello, a seconda della domanda di ricerca.
Modelli DSGE
DSGE indica la modellizzazione dell’equilibrio generale dinamico stocastico. Le decisioni dinamiche collegano periodi successivi; gli shock stocastici rappresentano informazioni non note in anticipo; l’equilibrio generale richiede che il comportamento di operatori e mercati diversi sia reciprocamente coerente. La metodologia comprende i modelli RBC e i modelli neokeynesiani. Il suo rigore formale è particolarmente rilevante per studiare se il comportamento che genera i risultati macroeconomici cambi quando cambiano le politiche o gli incentivi.
Modelli del ciclo economico reale
Una serie storica può essere rappresentata come una tendenza di lungo periodo più una componente ciclica, sebbene la separazione non sia osservabile in modo univoco. Una tendenza lineare deterministica assume un tasso di crescita medio costante; la procedura di Hodrick–Prescott sceglie una tendenza regolare variabile penalizzando le differenze seconde. I risultati dipendono dal parametro di levigatura e dal comportamento agli estremi del campione, per cui la scelta del filtro deve essere dichiarata esplicitamente.
L’approccio RBC è associato agli influenti contributi di Kydland e Prescott. Esso sostituisce regole comportamentali aggregate ad hoc con condizioni derivate dall’ottimizzazione intertemporale degli operatori e ricerca una spiegazione quantitativa delle fluttuazioni di produzione, ore lavorate, investimenti e consumi. Le innovazioni della produttività costituiscono la perturbazione trainante di riferimento. La domanda empirica è se queste perturbazioni, trasmesse attraverso le decisioni di equilibrio su lavoro e capitale, riproducano i movimenti caratteristici osservati nei dati.
Microfondazioni - Risparmio e investimenti
Nel modello di Solow viene risparmiata una quota fissa della produzione. Con popolazione costante, il capitale per lavoratore segue la stessa equazione di accumulazione del capitale aggregato.
Il tasso di risparmio è imposto anziché scelto da famiglie che ottimizzano. La crescita della popolazione richiede un fattore di normalizzazione aggiuntivo.
La regola lineare del consumo collega la domanda al reddito disponibile:
Qui c₀ è il consumo autonomo e c₁ è la propensione marginale al consumo. Un modello strutturale deriva il consumo da preferenze e vincoli, anziché trattare questi coefficienti come invarianti rispetto alla politica economica.
Letture
Tra gli approfondimenti figurano Robert G. King e Sergio T. Rebelo, “Resuscitating Real Business Cycles,” Handbook of Macroeconomics, Vol. 1B; George McCandless, The ABCs of RBCs; Carl E. Walsh, Monetary Theory and Policy; e Jordi Galí, Monetary Policy, Inflation, and the Business Cycle.
Prerequisiti e approccio allo studio
L’analisi presuppone familiarità con domanda e offerta, consumi, investimenti e tassazione; utilità marginale e saggi marginali di sostituzione; ottimizzazione vincolata, somme e logaritmi. L’ottimizzazione su orizzonte infinito estende questi strumenti alle decisioni nel tempo. Ogni equazione dovrebbe essere letta come un confronto tra alternative economiche, prestando attenzione alle ipotesi, alla scansione temporale e alle unità di misura.
Obiettivi di apprendimento
Sviluppare i metodi della macroeconomia dinamica attraverso il modello RBC; comprendere come produttività, scelte intertemporali e mercati in equilibrio generino fluttuazioni aggregate; valutare i punti di forza e i limiti quantitativi dei modelli strutturali del ciclo economico.
Riepilogo dell’argomentazione economica
i modelli sono modi di organizzare il nostro pensiero
I modelli che riproducono i fatti empirici rilevanti possono fungere da laboratori per scenari controfattuali economici accuratamente specificati.
Il modello RBC è un quadro di equilibrio generale dinamico stocastico per spiegare i cicli economici.
il modello RBC fornisce microfondazioni al comportamento di risparmio e investimento
Sintesi
Un modello strutturale è uno strumento per rispondere a domande esplicite, e i buoni modelli devono essere valutati rispetto ai fatti rilevanti e agli scenari controfattuali di politica economica.
2. Dalla macroeconomia tradizionale alle microfondazioni
Introduzione
La ragione principale delle microfondazioni è che una regola in forma ridotta non rimane necessariamente stabile quando cambia la politica economica. In un semplice esercizio della croce keynesiana, il consumo risponde meccanicamente al reddito disponibile; in un modello strutturale, lo stesso comportamento deriva da una famiglia che sceglie consumi, risparmio e lavoro rispettando un vincolo di bilancio intertemporale.
Il noto schema IS–LM offre una descrizione intuitiva della trasmissione della politica economica nel breve periodo, ma i suoi coefficienti e le sue curve comportamentali non costituiscono una teoria completa delle scelte individuali. Una variazione della politica fiscale o delle aspettative sui tassi d’interesse può modificare anche il comportamento stesso incorporato in quelle curve. Le microfondazioni rendono esplicite tali risposte considerando preferenze, incentivi, tecnologie e informazioni.
Il modello di crescita di Solow introduce l’accumulazione del capitale, i rendimenti di scala costanti e la crescita bilanciata. Il suo tasso di risparmio è però esogeno. Un modello RBC mantiene l’accumulazione del capitale fisico rendendo consumi, risparmio e offerta di lavoro scelte ottimali, collegando così la logica della contabilità della crescita alla propagazione del ciclo economico.
Spiegazione teorica integrata
In un modello della spesa di breve periodo, la produzione nazionale è misurata dal valore dei beni e servizi finali prodotti, mentre la spesa aggregata è la somma di consumi, investimenti, acquisti pubblici ed esportazioni nette. In un’economia chiusa, l’equilibrio del mercato dei beni richiede che la spesa programmata sia uguale alla produzione. Se il consumo segue C = c₀ + c₁(Y − T), la propensione marginale al consumo c₁ crea un meccanismo di retroazione: un aumento della domanda autonoma accresce il reddito, parte di tale reddito viene nuovamente spesa e la produzione di equilibrio varia più dell’impulso iniziale della domanda. Questo moltiplicatore da manuale dipende da prezzi fissi, capacità produttiva inutilizzata e dall’ipotesi che la regola del consumo non cambi a sua volta in risposta alla politica economica.
Il moltiplicatore può essere derivato direttamente raccogliendo i termini contenenti il reddito. Con imposte in somma fissa, Y = c₀ + c₁(Y − T) + Ī + G implica (1 − c₁)Y = c₀ − c₁T + Ī + G. Pertanto un aumento di un’unità degli acquisti pubblici accresce il reddito di equilibrio di 1/(1 − c₁) unità, mantenendo fissi tutti gli altri termini. Se l’imposta sul reddito è proporzionale, T = tY, la retroazione dal reddito al consumo è minore e l’espressione corrispondente diventa 1/[1 − c₁(1 − t)]. La differenza illustra la stabilizzazione automatica: le imposte compensano parzialmente i movimenti del reddito senza richiedere una nuova decisione discrezionale di politica fiscale.
La descrizione IS–LM aggiunge il tasso d’interesse e il mercato monetario all’equilibrio di base del mercato dei beni. La curva IS raccoglie le combinazioni di reddito e tasso d’interesse compatibili con l’equilibrio del mercato dei beni, tenendo conto della spesa sensibile ai tassi d’interesse. La curva LM raccoglie le combinazioni che eguagliano domanda e offerta di moneta a un dato livello dei prezzi. Un aumento delle imposte o una diminuzione della spesa sposta tipicamente la IS verso sinistra, mentre una politica monetaria espansiva sposta la curva LM nella direzione associata a tassi d’interesse inferiori a parità di reddito. L’intersezione offre un quadro intuitivo di equilibrio congiunto, ma i cambiamenti nelle aspettative, nell’offerta di lavoro o nelle preferenze di risparmio non sono pienamente spiegati dalle sole curve in forma ridotta.
La scelta tra lavoro e tempo libero chiarisce ciò che manca in una rappresentazione guidata esclusivamente dalla domanda. Una famiglia dispone di una dotazione di tempo limitata; lavorare più ore produce reddito salariale, ma lascia meno tempo libero. Una curva d’indifferenza tra consumo e tempo libero descrive combinazioni che forniscono la stessa utilità, mentre la retta di bilancio traduce il salario nella quantità di consumo acquistabile rinunciando al tempo libero. In un ottimo interno, il saggio marginale di sostituzione è uguale al salario, espresso nelle opportune unità di consumo. Una variazione delle imposte sul reddito da lavoro modifica questo prezzo relativo e influenza quindi l’offerta di lavoro, che a sua volta modifica la produzione aggregata e le risorse disponibili per il consumo.
Un aumento del salario reale ha effetti potenzialmente contrapposti. Attraverso la sostituzione, il tempo libero diventa più costoso e il lavoro più conveniente. Attraverso il reddito, una famiglia più ricca può scegliere di consumare più tempo libero. Quale effetto prevalga dipende dalle preferenze e dal contesto della variazione salariale. Per questo un modello che assume un’offerta di lavoro fissa non può rispondere in modo affidabile a ogni domanda sulla tassazione o sulla produttività. Introdurre una decisione di offerta di lavoro basata sull’utilità consente al modello di distinguere il canale degli incentivi dal canale del reddito e di esaminare il risultato netto in equilibrio con la domanda di lavoro delle imprese.
Il modello di Solow fornisce l’altro fondamento essenziale: l’accumulazione intertemporale del capitale. La produzione si ottiene da capitale e lavoro effettivo, e una quota fissa della produzione viene investita. La regola d’investimento e l’identità di accumulazione del capitale determinano l’evoluzione della capacità produttiva. Quando tecnologia e popolazione crescono, dividere produzione e capitale per il lavoro effettivo trasforma un sentiero di crescita bilanciata in una rappresentazione stazionaria. In tale economia normalizzata, l’investimento per lavoratore effettivo deve coprire sia il deprezzamento fisico sia la diluizione derivante dall’aumento del lavoro effettivo. Un’intensità di capitale stazionaria può quindi coesistere con una crescita continua del capitale e della produzione aggregati.
La regola di risparmio I = sY è utile per comprendere la dinamica di transizione, ma non è una decisione ottimale derivata dalle preferenze delle famiglie. In un modello RBC microfondato, le famiglie scelgono quanto consumare e investire dopo aver considerato i rendimenti futuri e l’utilità del consumo in date diverse. Le equazioni della tecnologia e dell’accumulazione rimangono, ma l’equazione comportamentale che governa il risparmio cambia radicalmente. Questa transizione costituisce il ponte concettuale dai diagrammi della macroeconomia introduttiva al modello strutturale del ciclo economico sviluppato più avanti nel volume.
Quadro formale e relazioni essenziali
Il riferimento della croce keynesiana e il moltiplicatore fiscale
Il consumo combina la spesa autonoma c₀ e una frazione c₁ del reddito disponibile; Ī è l’investimento programmato esogeno. L’equilibrio del mercato dei beni richiede che la produzione Y corrisponda alla domanda.
Un aumento della spesa pubblica diventa reddito, che induce ulteriori consumi e successiva produzione. Secondo le ipotesi del modello, ogni fase è pari a c₁ della precedente.
Un’imposta proporzionale sul reddito fa sì che il reddito disponibile risponda alla produzione meno che in rapporto uno a uno. L’aliquota fiscale t riduce il moltiplicatore e agisce da stabilizzatore automatico.
Accumulazione del capitale e crescita bilanciata
Con tecnologia che accresce l’efficienza del lavoro A e lavoratori L, dividere produzione e capitale per AL genera variabili per lavoratore effettivo, che possono convergere a valori costanti di stato stazionario anche quando gli aggregati continuano a crescere.
Questa equazione per lavoratore effettivo a tempo discreto è valida quando A e L crescono ai tassi μ e ν e I = sY. Rende esplicita la distinzione tra deprezzamento fisico e diluizione dovuta alla crescita del lavoro effettivo.
Spiegazioni, derivazioni e applicazioni empiriche
GDP e domanda
Una relazione in forma ridotta offre una descrizione utile dell’equilibrio nelle ipotesi adottate. Derivare le scelte sottostanti dall’ottimizzazione di famiglie e imprese permette di analizzare come la relazione risponda quando cambiano le politiche o gli incentivi.
La spesa nazionale è composta da consumi, investimenti, spesa pubblica ed esportazioni nette, per cui Y = C + I + G + X − IM. In una semplice economia chiusa, le esportazioni nette scompaiono e il consumo è specificato come funzione lineare crescente del reddito disponibile, C = c₀ + c₁(Y − T). L’investimento programmato è assunto esogeno e le autorità fiscali scelgono imposte e acquisti pubblici. Se le imposte sono proporzionali al reddito, T = tY, si crea uno stabilizzatore automatico, perché un aumento della produzione accresce il gettito fiscale e riduce la retroazione marginale sul consumo privato.
Equilibrio nel mercato dei beni
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
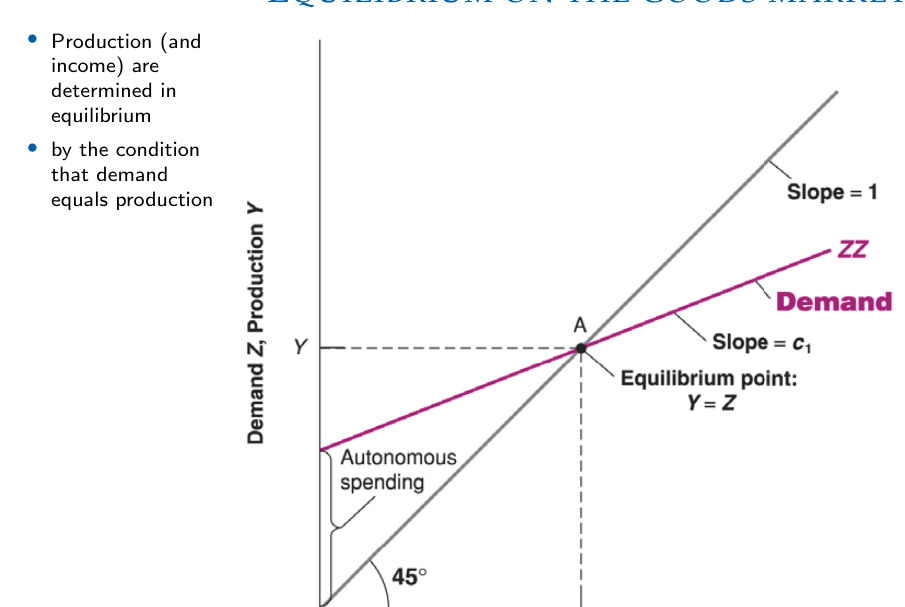
La croce keynesiana determina l’equilibrio del mercato dei beni nel punto in cui la spesa programmata interseca la retta a 45 gradi. All’intersezione, la spesa programmata è uguale alla produzione. La pendenza della retta della spesa è la propensione marginale al consumo quando imposte e investimenti sono fissi.
Moltiplicatore della spesa pubblica
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
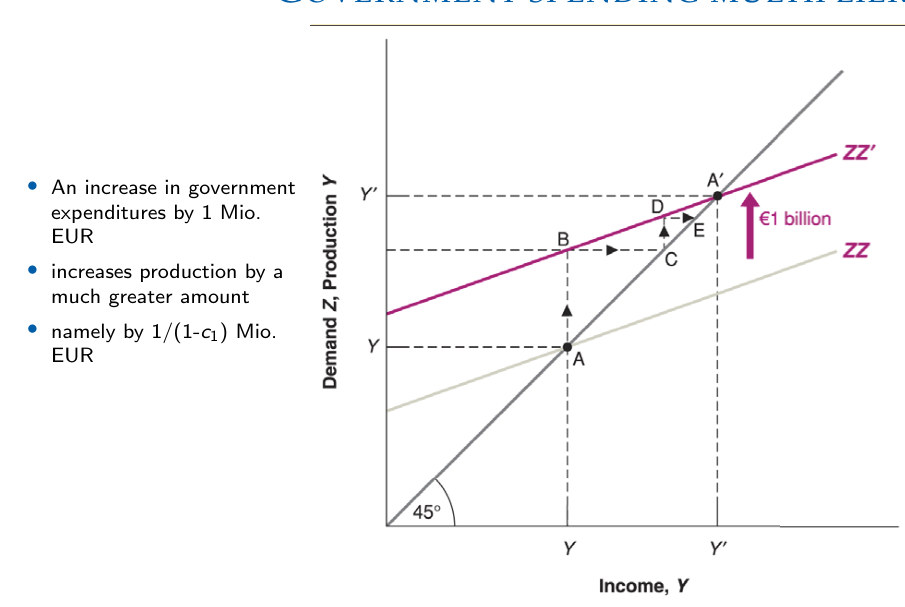
Un aumento della spesa pubblica autonoma sposta verso l’alto la spesa programmata. Le successive fasi di consumo aumentano la produzione di equilibrio più della variazione iniziale della spesa quando la propensione marginale al consumo è compresa tra zero e uno.
Modello IS–LM
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
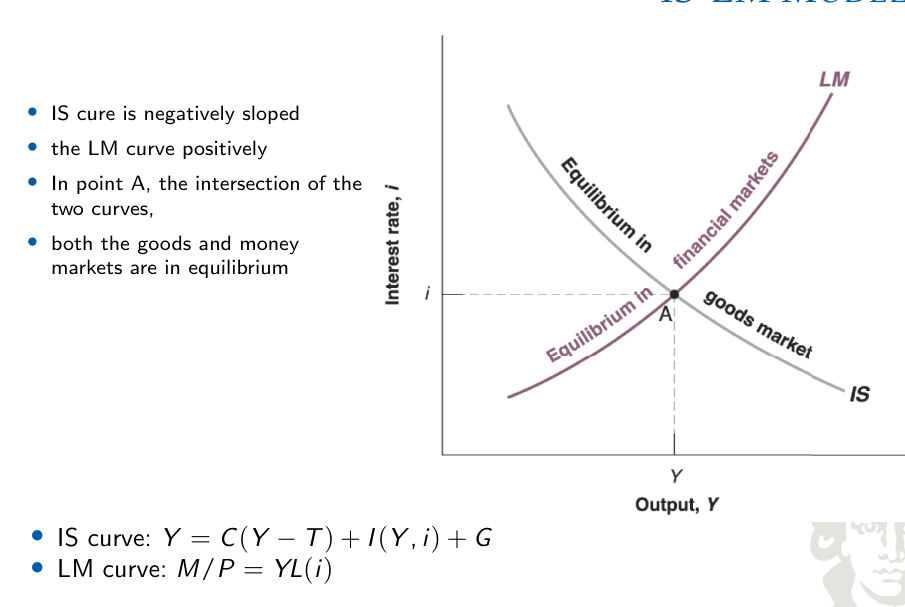
La curva IS rappresenta l’equilibrio del mercato dei beni e ha pendenza negativa perché tassi d’interesse più elevati riducono la spesa sensibile agli interessi. La curva LM rappresenta l’equilibrio del mercato monetario. La loro intersezione determina congiuntamente la produzione e il tasso d’interesse.
Politica fiscale
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
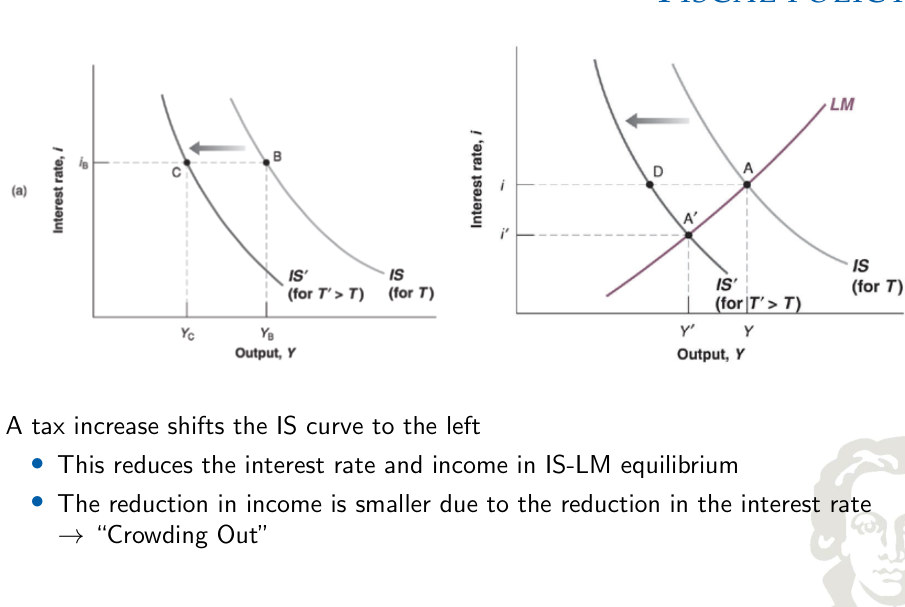
Imposte più elevate spostano verso sinistra la curva IS riducendo reddito disponibile e consumo. Con una curva LM invariata, diminuiscono sia la produzione sia il tasso d’interesse; il tasso inferiore compensa parzialmente la contrazione sostenendo gli investimenti.
Politica monetaria
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
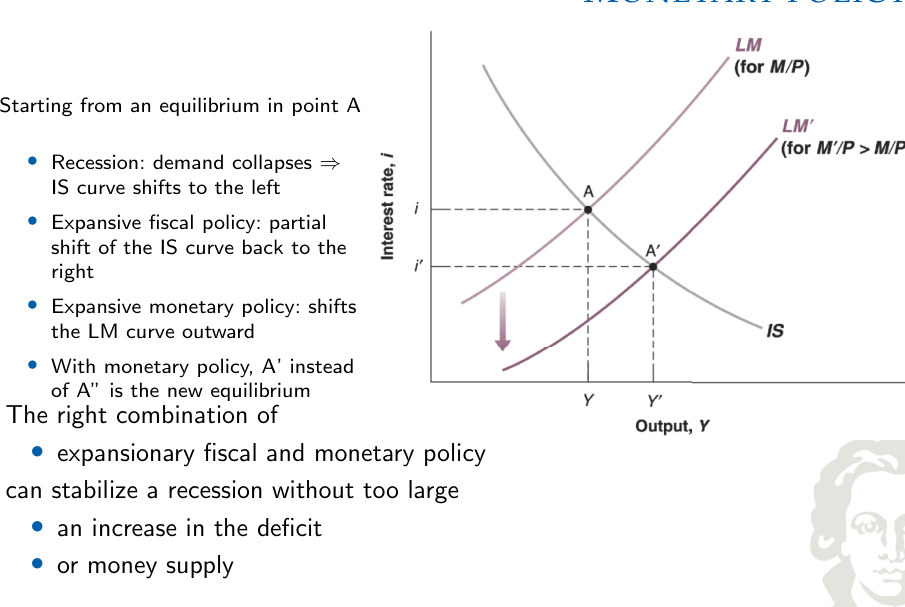
Un aumento dell’offerta reale di moneta sposta la curva LM verso l’esterno. Il tasso d’interesse di equilibrio più basso sostiene spesa e produzione. Gli aggiustamenti fiscali e monetari possono quindi interagire per stabilizzare una diminuzione della domanda privata.
Non tutte le imposte hanno gli stessi effetti
Le imposte in somma fissa e quelle sul reddito non hanno implicazioni identiche. Modificare un pagamento d’imposta fisso sposta il reddito disponibile a ogni livello di produzione. Modificare l’aliquota marginale dell’imposta sul reddito cambia anche la pendenza della relazione del reddito disponibile della famiglia e l’intensità del moltiplicatore della spesa. Un’analisi più completa deve inoltre considerare i cambiamenti nel rendimento relativo del lavoro, che influenzano la scelta ottimale della famiglia tra lavoro e tempo libero.
Preferenze per consumo e tempo libero
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
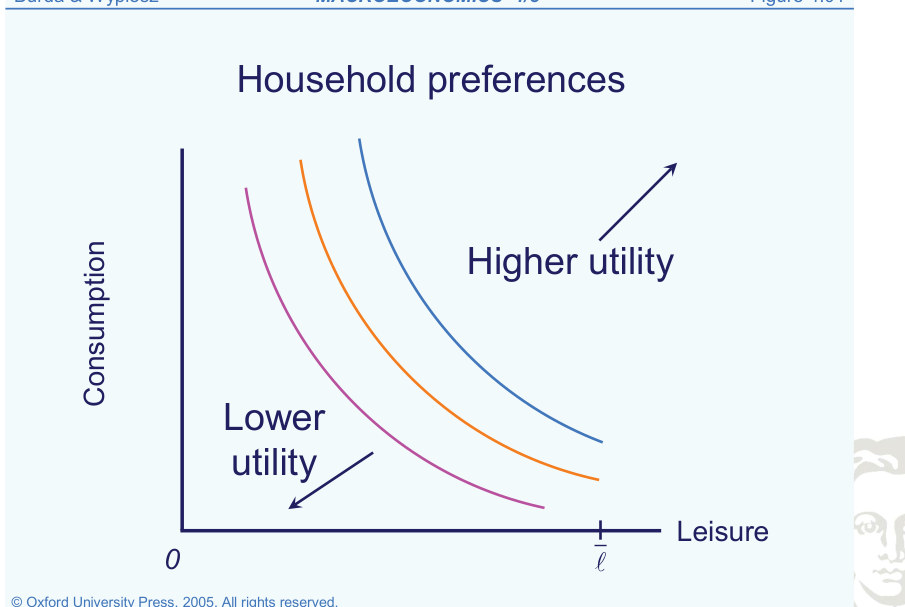
La curva d’indifferenza tra consumo e tempo libero
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
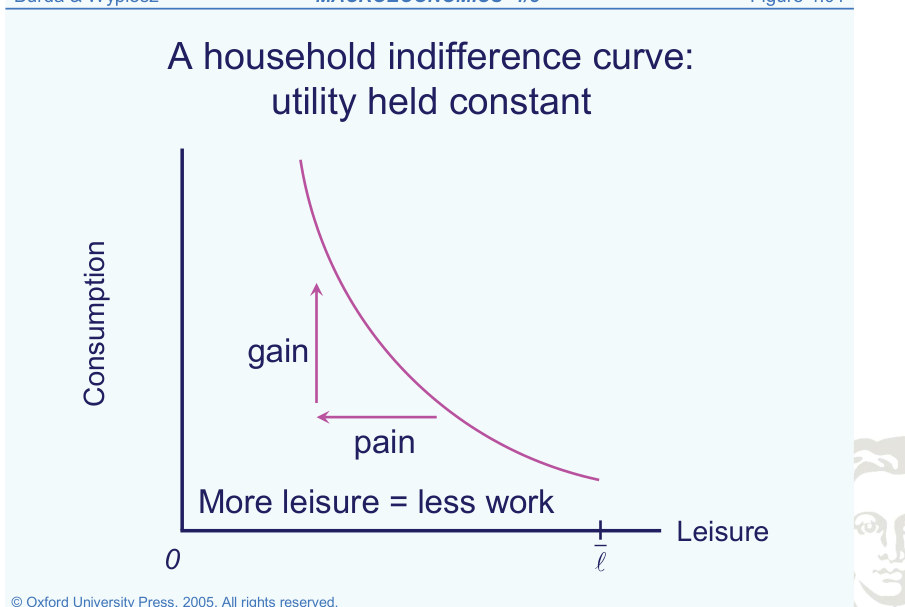
Interpretare le preferenze delle famiglie
Una curva d’indifferenza ha pendenza negativa perché un aumento del tempo libero deve essere compensato da un minor consumo per lasciare invariata l’utilità. La sua pendenza esprime il saggio marginale di sostituzione. La curvatura significa che la disponibilità a scambiare tempo libero con consumo cambia tra i panieri. Una curva d’indifferenza più alta rappresenta un’utilità maggiore.
Il vincolo di bilancio della famiglia
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
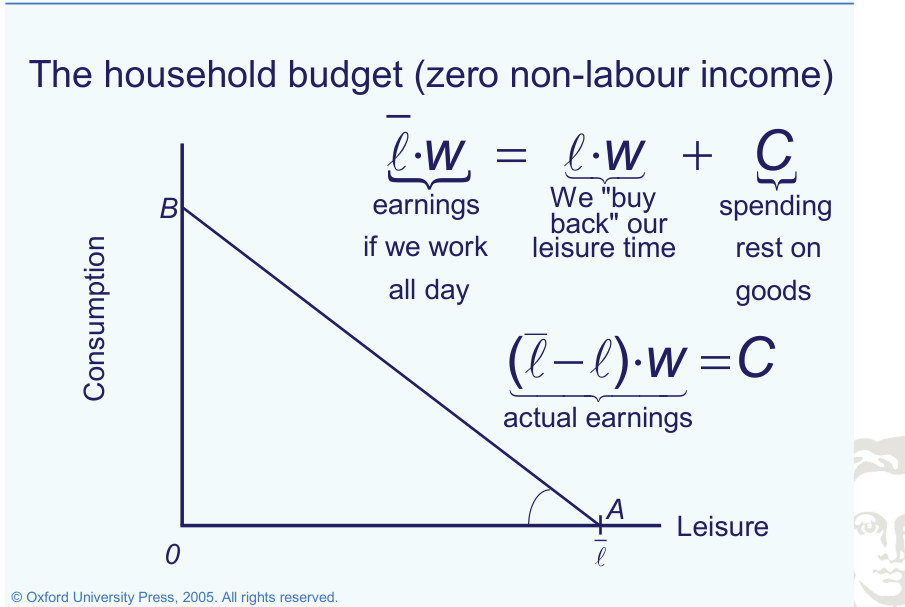
Scegliere un paniere accessibile di consumo e tempo libero
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
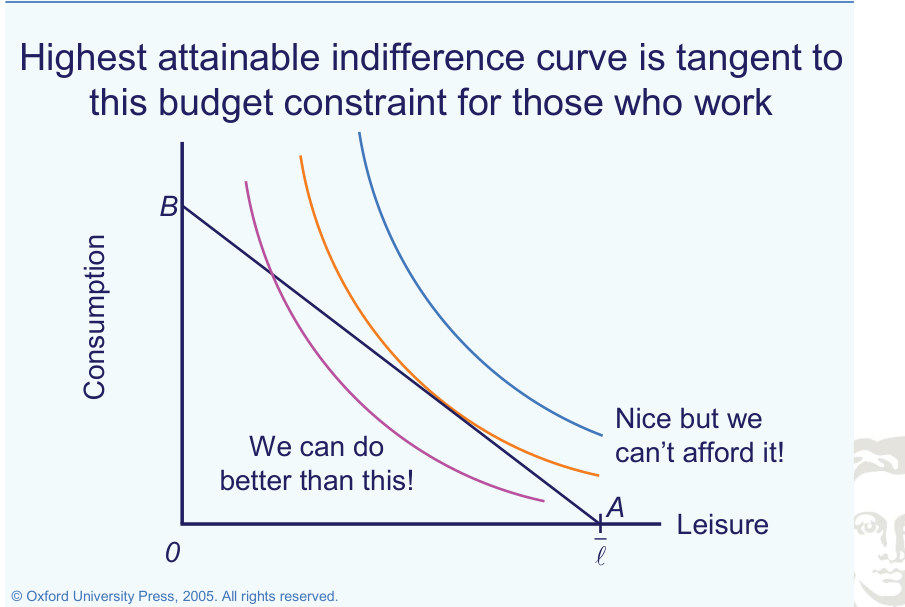
Consumo e tempo libero ottimali
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
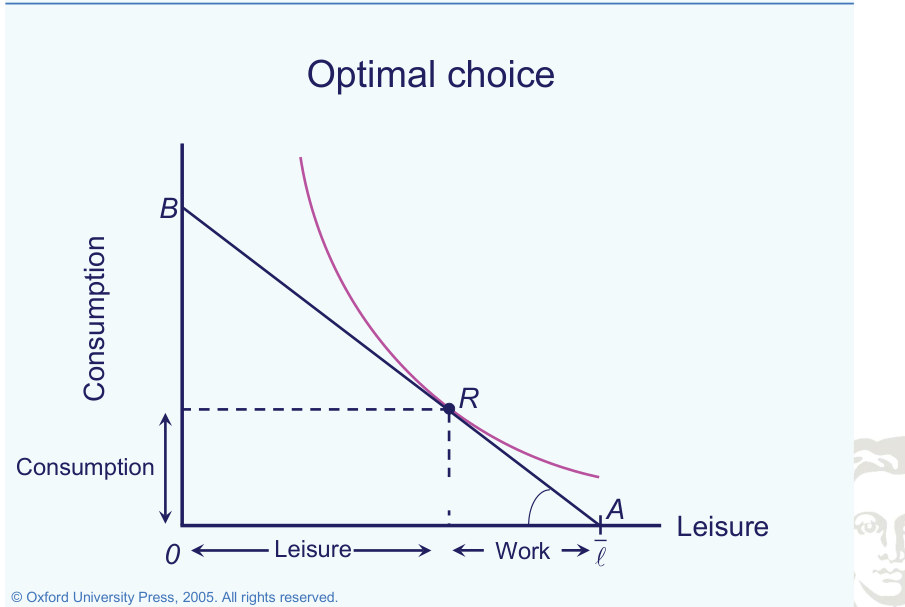
Equilibrio generale?
La decisione tra lavoro e tempo libero non può essere analizzata isolatamente dalla produzione. Se le famiglie preferiscono più tempo libero, le imprese ricevono un minore apporto di lavoro, la produzione aggregata cambia e cambiano anche le possibilità di consumo realizzabili nell’economia. La stessa retroazione opera in senso inverso quando lavorare diventa più conveniente. Un’analisi di equilibrio generale incorpora questi aggiustamenti reciprocamente dipendenti, anziché spostare la retta di bilancio di una famiglia lasciando invariate tutte le condizioni aggregate dei mercati dei fattori.
Funzione di produzione
La tecnologia produttiva di Solow combina capitale K, lavoro L e produttività che accresce l’efficienza del lavoro A, tipicamente attraverso Y = K^θ(AL)^(1−θ). Gli esponenti determinano le elasticità del prodotto marginale, e la loro somma pari a uno implica rendimenti di scala costanti nei due fattori produttivi. Un aumento di A accresce il lavoro effettivo per un dato numero di lavoratori; l’intensificazione del capitale e il progresso tecnologico determinano quindi congiuntamente la produzione per lavoratore.
Che cosa significa «rendimenti di scala costanti»?
I rendimenti di scala costanti descrivono un esperimento proporzionale in cui ogni fattore fisico aumenta dello stesso multiplo. Con esponenti Cobb–Douglas θ e 1 − θ, moltiplicare per due sia il capitale sia il lavoro moltiplica la produzione per 2^θ × 2^(1−θ) = 2. Questa proprietà è diversa dai rendimenti marginali decrescenti di un aumento del capitale a lavoro costante. Entrambe le proprietà possono valere simultaneamente.
Famiglie
La scelta tra consumo e tempo libero è determinata congiuntamente dalle preferenze e dall’insieme delle possibilità di bilancio. Le variazioni di salari e imposte modificano tale scelta e, di conseguenza, l’offerta di lavoro, la produzione e l’allocazione aggregata realizzabile delle risorse.
Nel modello di Solow, le famiglie offrono lavoro senza una decisione endogena tra lavoro e tempo libero e risparmiano una frazione costante s della produzione. Il loro investimento è quindi Iₜ = sYₜ, mentre lo stock di capitale varia secondo Kₜ₊₁ = (1 − δ)Kₜ + Iₜ. Il modello è utile per la contabilità della crescita e la dinamica di transizione, ma la decisione di risparmio non risponde in modo ottimale a salari futuri, rendimenti o cambiamenti della politica fiscale.
Accumulazione del capitale e scansione temporale
La normalizzazione rispetto al lavoro effettivo permette di analizzare un’economia aggregata in crescita utilizzando rapporti stazionari. L’equilibrio tra risparmio, investimenti, deprezzamento e crescita del lavoro effettivo determina l’accumulazione del capitale durante la transizione.
Il capitale installato diventa disponibile per la produzione dopo l’investimento. Utilizzando la convenzione temporale della trattazione di Solow:
L’investimento nel periodo t contribuisce quindi alla produzione in t+1.
Crescita esogena
L’offerta di lavoro e la tecnologia che accresce l’efficienza del lavoro crescono a tassi specificati esternamente. Se Aₜ₊₁ = (1 + μ)Aₜ e Lₜ₊₁ = (1 + γ)Lₜ, il lavoro effettivo AL cresce al prodotto di tali tassi lordi. Ciò fornisce il denominatore necessario per esprimere produzione, capitale e investimenti per unità di lavoro effettivo e individuare una rappresentazione stazionaria di un’economia in crescita.
Trasformazione: unità di lavoro effettivo
Si normalizzino le variabili rispetto al lavoro effettivo AₜLₜ. Con tecnologia che accresce l’efficienza del lavoro al tasso μ e lavoro al tasso γ:
Stato stazionario
Uno stato stazionario è definito come una situazione in cui tutte le variabili assumono valori costanti.
Assenza di crescita della popolazione e di progresso tecnologico µ = γ = 0 (quindi At = At−1 = A e Lt = Lt−1 = L) e assenza di crescita dello stock di capitale (Kt+1 = Kt = K); l’equazione di evoluzione del capitale Kt+1 = (1 −δ) Kt + It diventa nello stato stazionario δK = I; pertanto gli investimenti sono esattamente sufficienti a compensare il deprezzamento dello stock di capitale K. Regola d’investimento sY = I. Un tasso di risparmio s più elevato consente uno stock di capitale maggiore, il cui deprezzamento viene compensato dagli investimenti.
In assenza di crescita demografica o tecnologica, uno stato stazionario prevede che l’investimento di sostituzione sia uguale al deprezzamento:
Un maggiore risparmio o un minore deprezzamento aumentano il capitale e la produzione stazionari per lavoratore.
Stato stazionario di crescita
Lo stato stazionario è l’allocazione di riferimento in assenza di perturbazioni. Non implica che il capitale possa essere mantenuto senza investimenti: l’investimento lordo deve compensare esattamente il deprezzamento quando il capitale aggregato è costante.
Lungo un sentiero di crescita bilanciata, il capitale per lavoratore effettivo rimane costante, mentre capitale e produzione aggregati crescono con il lavoro effettivo. Il progresso tecnico aumenta l’efficacia del lavoro; non richiede meccanicamente un maggior numero di lavoratori.
Lo stato stazionario senza crescita è il caso particolare μ = γ = 0. La crescita della popolazione aumenta l’investimento necessario a mantenere il capitale per lavoratore effettivo.
Tasso di risparmio e consumo
Il tasso di risparmio della regola aurea massimizza il consumo di stato stazionario per lavoratore effettivo. Se l’economia accumula più capitale di questo riferimento, ridurre il risparmio può aumentare sia il consumo corrente sia il consumo dello stato stazionario finale. In questo caso di sovraccumulazione, il sentiero originario è dinamicamente inefficiente nel modello.
Politica per la crescita
La regola aurea individua un riferimento per l’accumulazione del capitale che massimizza il consumo. In un’economia decentralizzata, tuttavia, il risparmio deriva dalle scelte private anziché da un tasso aggregato direttamente imposto. Valutare la politica economica richiede quindi un modello che spieghi come gli incentivi modifichino il risparmio delle famiglie.
Il vincolo di bilancio intertemporale
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
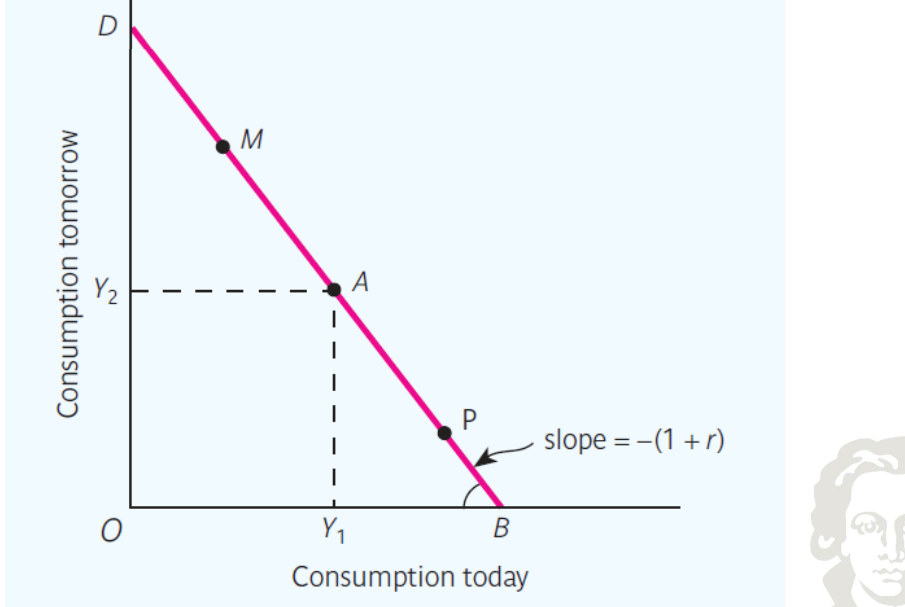
La retta di bilancio intertemporale alloca le risorse dell’intera vita tra consumo presente e futuro. La sua pendenza è l’opposto del fattore d’interesse lordo, −(1+r): rinunciare a un’unità oggi finanzia 1+r unità domani.
Una curva d’indifferenza: utilità costante
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
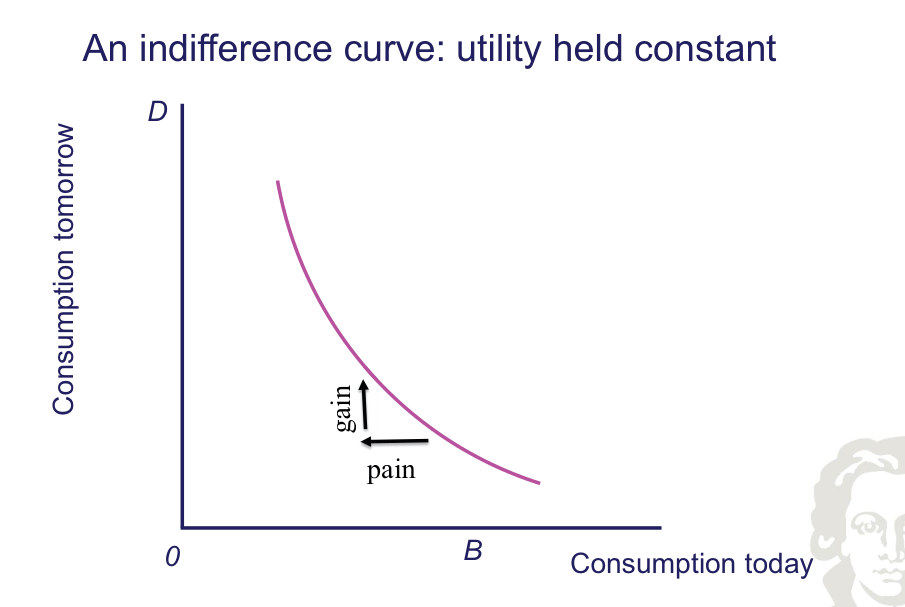
Una curva d’indifferenza intertemporale unisce panieri di consumo che generano la stessa utilità. La sua pendenza negativa rappresenta la disponibilità a sostituire consumo futuro a consumo corrente; la curvatura riflette l’utilità marginale decrescente.
Consumo ottimale
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
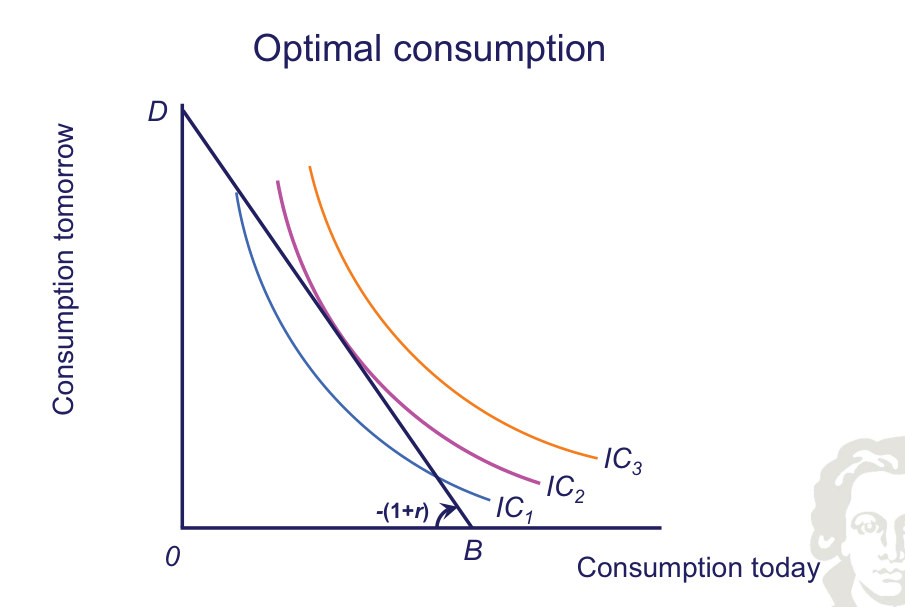
L’allocazione intertemporale ottimale del consumo è il punto di tangenza tra la più alta curva d’indifferenza raggiungibile e la retta di bilancio dell’intera vita. In una soluzione interna, il saggio marginale di sostituzione intertemporale è uguale al fattore d’interesse lordo.
Consumo ottimale: indebitamento
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
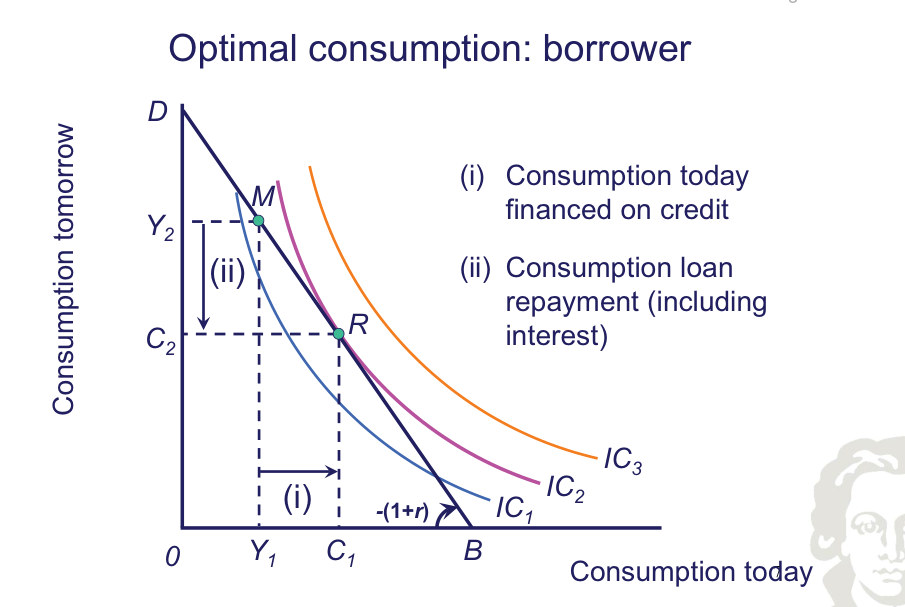
Un debitore consuma più del reddito corrente e rimborsa capitale e interessi con il reddito futuro. La retta di bilancio e le preferenze determinano l’ammontare ottimale preso a prestito.
Consumo ottimale: concessione di prestiti
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
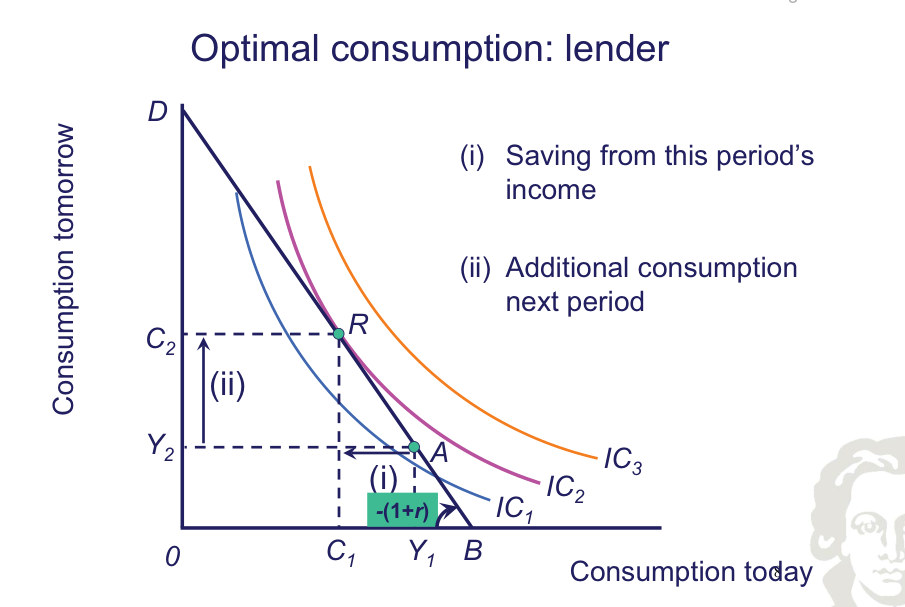
Un finanziatore consuma meno del reddito corrente e trasferisce il risparmio al futuro con gli interessi. L’ottimo bilancia il costo in termini di utilità del minor consumo corrente con il beneficio in termini di utilità del maggiore consumo futuro.
Gli strumenti del mestiere
Il modello RBC pone l’accento sulle scelte intertemporali ottimali, sull’accumulazione del capitale e sugli shock reali di produttività. I modelli neokeynesiani mantengono l’ottimizzazione dinamica aggiungendo frizioni nominali nella determinazione dei prezzi, rendendo centrali nell’analisi la trasmissione della politica monetaria e la stabilizzazione.
Sintesi
Le equazioni comportamentali derivate da operatori che ottimizzano intertemporalmente possono rispondere ai cambiamenti degli incentivi, un aspetto essenziale per l’analisi strutturale della politica economica.
3. Misurare i cicli economici: regolarità empiriche
Introduzione
Prima di chiederci se un modello spieghi recessioni ed espansioni, dobbiamo decidere che cosa costituisca una deviazione ciclica nei dati. I livelli grezzi della produzione mescolano crescita di lungo periodo e fluttuazioni di più breve periodo. L’estrazione della tendenza è quindi una scelta sostanziale di modellizzazione e misurazione, non una correzione cosmetica.
L’analisi empirica utilizza tendenze lineari, filtraggio di Hodrick–Prescott e concetti di filtraggio passa-banda e passa-alto, e mostra la trasformazione di consumi, investimenti, spesa pubblica e flussi internazionali nelle diverse economie. Un modello dovrebbe essere valutato utilizzando definizioni, frequenze, correzioni stagionali e regole di filtraggio compatibili.
Contano due insiemi di momenti statistici. I fatti di Kaldor caratterizzano la crescita bilanciata su orizzonti lunghi: la produttività del lavoro e il capitale per lavoratore tendono a crescere, mentre il rendimento del capitale, il rapporto capitale/prodotto e le quote di reddito dei fattori sono relativamente stabili. I momenti del ciclo economico caratterizzano volatilità, comovimento e scansione temporale: gli investimenti sono tipicamente molto più volatili della produzione, mentre il consumo fluttua meno e diversi aggregati si muovono in modo prociclico.
Spiegazione teorica integrata
Le serie macroeconomiche osservate combinano diverse scale temporali. La crescita di lungo periodo riflette cambiamenti nella tecnologia, nel lavoro e nel capitale; la componente di medio periodo comprende espansioni e contrazioni ricorrenti; le variazioni di brevissimo periodo possono essere stagionali o irregolari. Si tratta di distinzioni analitiche, non di tre oggetti osservabili separatamente. Un aumento del GDP reale da un trimestre al successivo può verificarsi anche quando la produzione è inferiore alla sua tendenza stimata, perché crescita positiva e divario negativo della produzione sono affermazioni diverse. Misurare il ciclo economico richiede quindi una scelta esplicita della serie sottostante e del significato della sua tendenza.
La distinzione tra produzione nominale e produzione reale è fondamentale. Una serie di spesa nominale può aumentare per prezzi più elevati, maggiori quantità o entrambi; una serie reale mira a eliminare la componente del livello dei prezzi. Le misure pro capite o per lavoratore rispondono a domande ancora diverse, perché correggono per le variazioni della popolazione o dell’impiego di lavoro. L’uso dei logaritmi può rendere le tendenze più comparabili nel tempo e permette di interpretare approssimativamente le deviazioni logaritmiche come scostamenti proporzionali. Prima di calcolare una deviazione standard o una correlazione, periodo campionario, deflatore, trattamento della stagionalità, trasformazione e unità di misura dovrebbero essere coerenti tra tutte le serie.
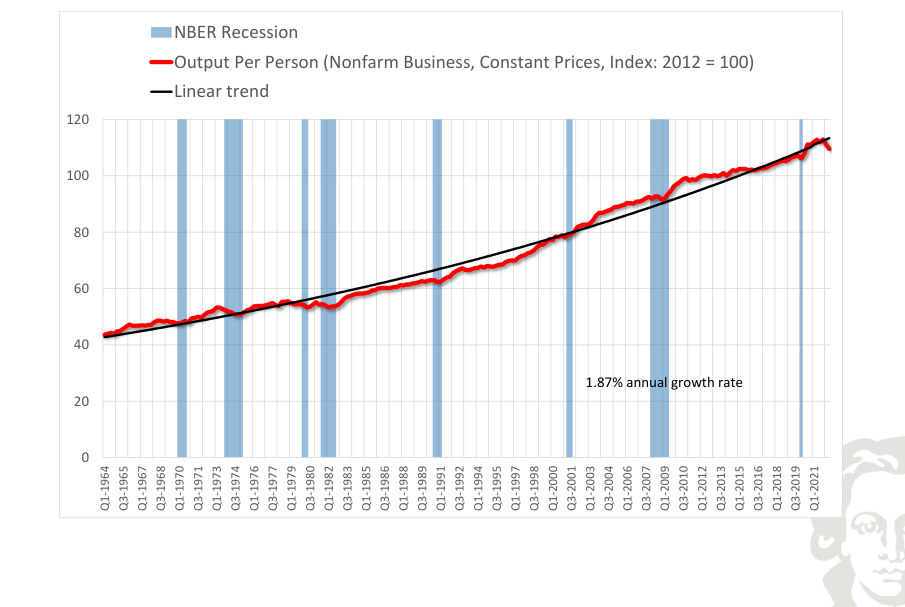
Una tendenza lineare deterministica del logaritmo della produzione descrive un tasso medio di crescita proporzionale costante. Sottraendola si ottiene un ciclo della produzione misurato rispetto a questo percorso prestabilito. La semplicità è un vantaggio, ma il metodo può risultare fuorviante se la crescita tendenziale cambia nel tempo. Viceversa, consentire alla tendenza di muoversi troppo facilmente può eliminare autentiche variazioni cicliche. Una stima meccanica della tendenza non è pertanto un fatto neutrale relativo ai dati: incorpora una visione di quali movimenti siano sufficientemente persistenti da essere considerati crescita anziché ciclo economico.
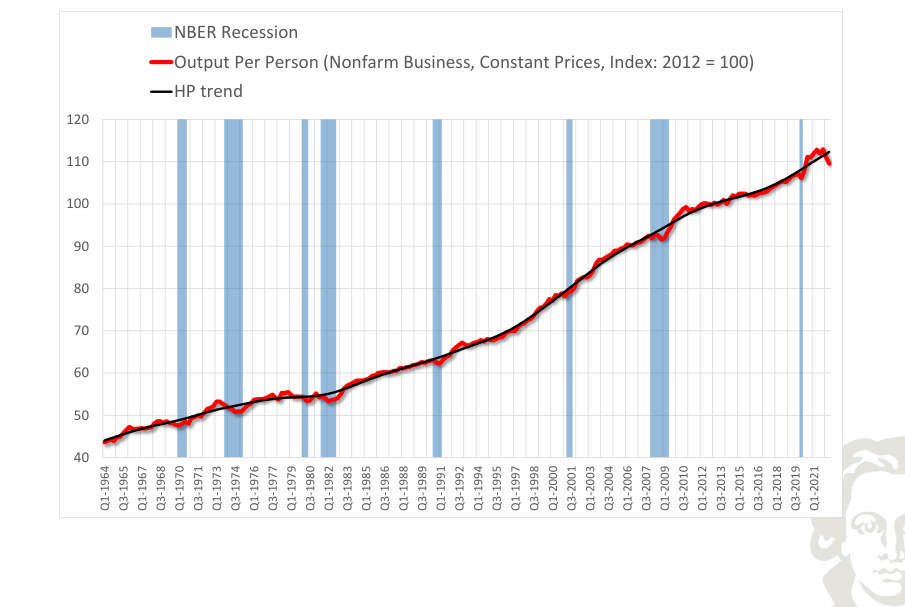
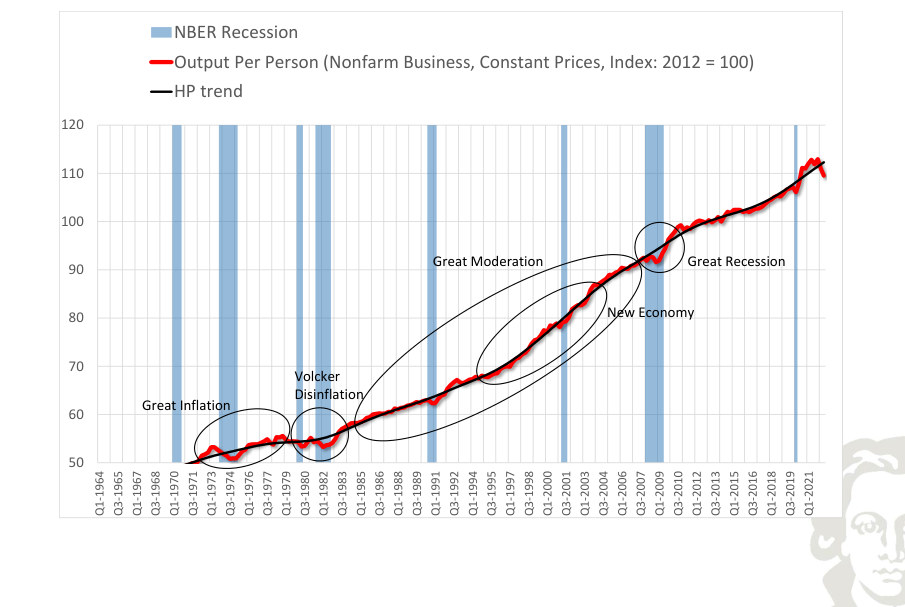
Il filtro di Hodrick–Prescott sceglie una tendenza regolare minimizzando la somma dei quadrati degli scostamenti dalle osservazioni più una penalità sulla variazione della pendenza della tendenza. Un parametro di levigatura più elevato rende la tendenza stimata meno flessibile. Il ciclo è la differenza tra la serie originaria e questa tendenza. La procedura è pratica perché produce una definizione operativa senza specificare un modello strutturale completo, ma è sensibile alla scelta della levigatura e agli estremi del campione. Poiché all’estremo corrente di una serie storica non sono disponibili osservazioni future che ancorino la tendenza, le revisioni possono essere particolarmente ampie in quel punto.
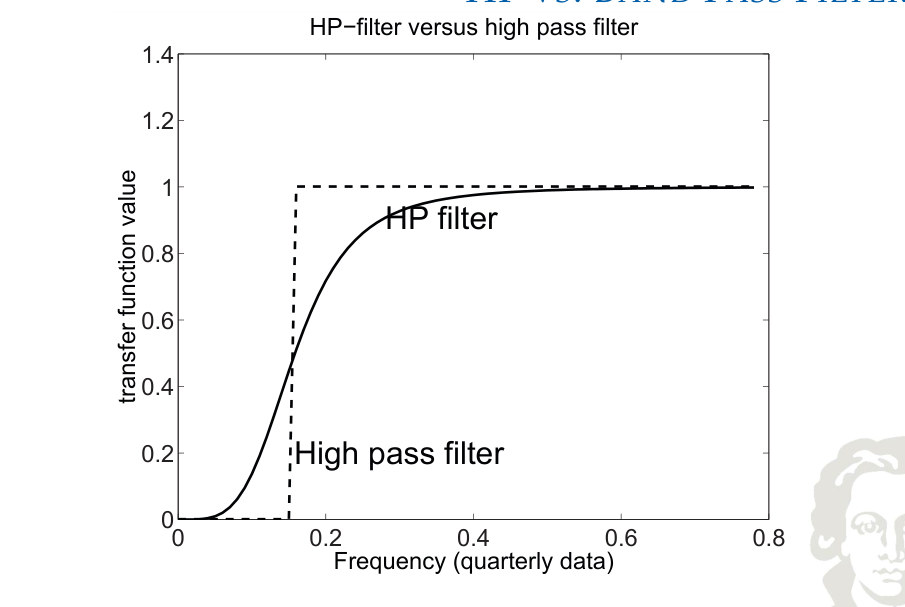
I filtri passa-banda affrontano in modo più esplicito gli intervalli di frequenza. Anziché isolare tutte le variazioni residue dopo avere eliminato una tendenza regolare, un approccio passa-banda cerca di conservare le fluttuazioni la cui durata rientra in un intervallo prescritto. Ciò evidenzia che il ciclo economico è definito in parte dalla periodicità. I filtri non producono necessariamente punti di svolta o ampiezze identici, anche quando sono applicati agli stessi dati di contabilità nazionale. I confronti empirici tra modelli sono più solidi quando le serie simulate e quelle osservate subiscono la stessa trasformazione, anziché confrontare deviazioni del modello non filtrate con dati filtrati.
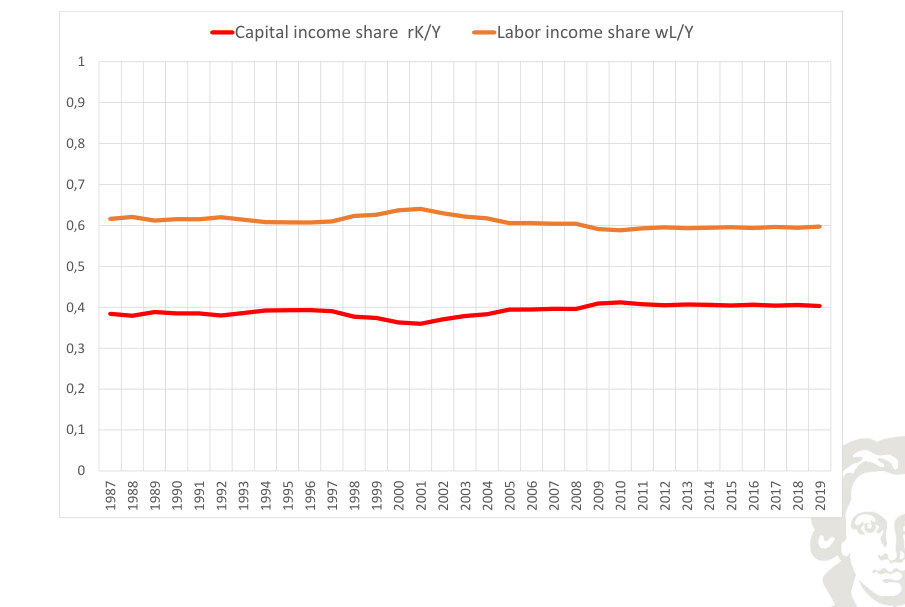
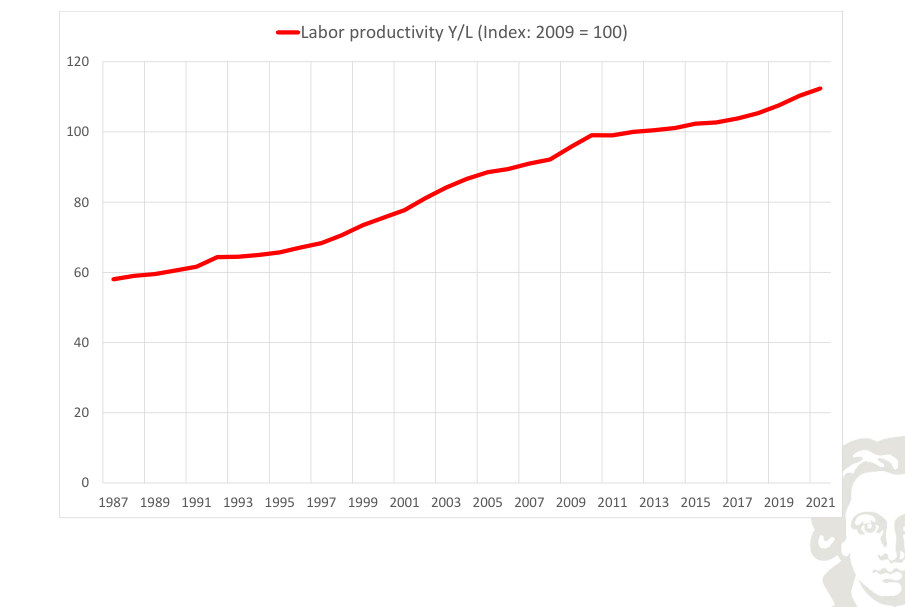
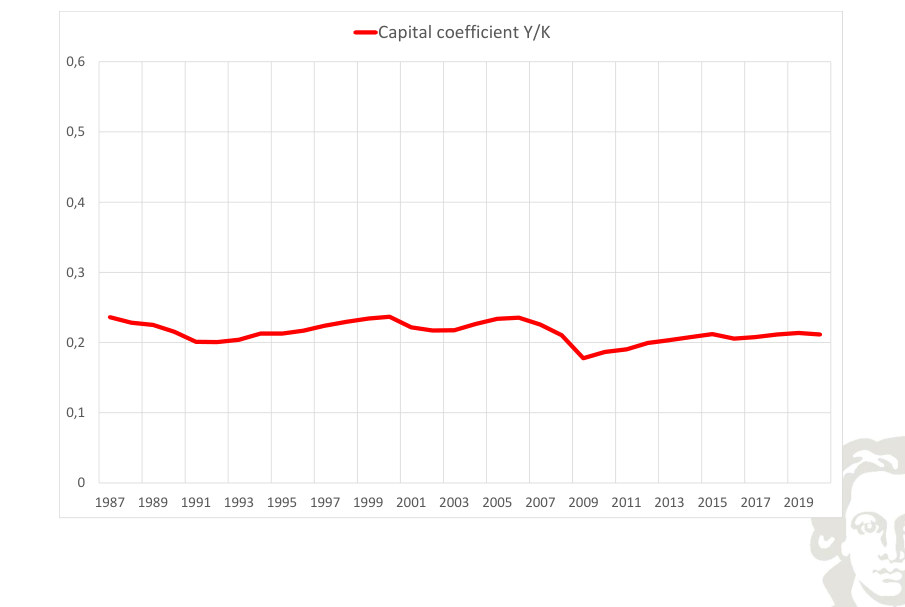
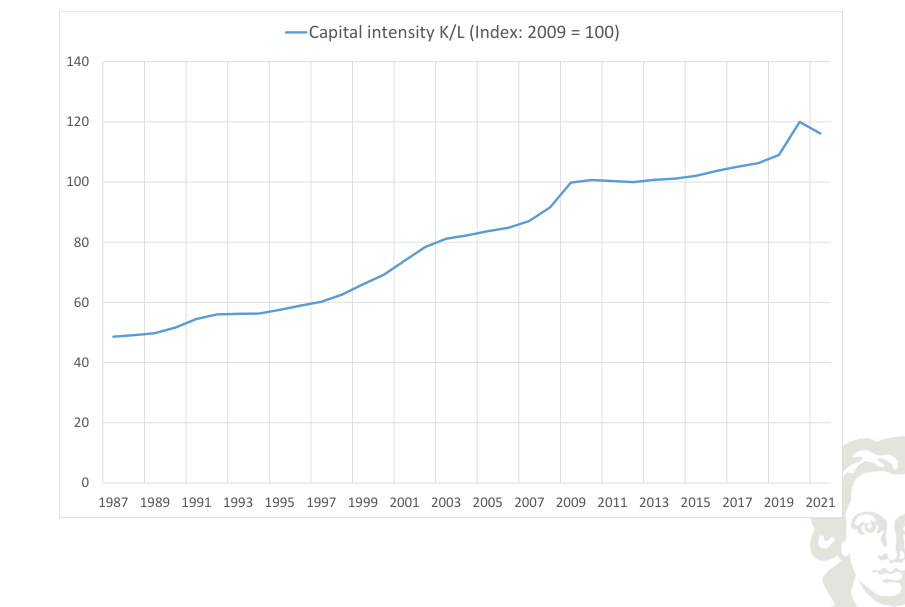
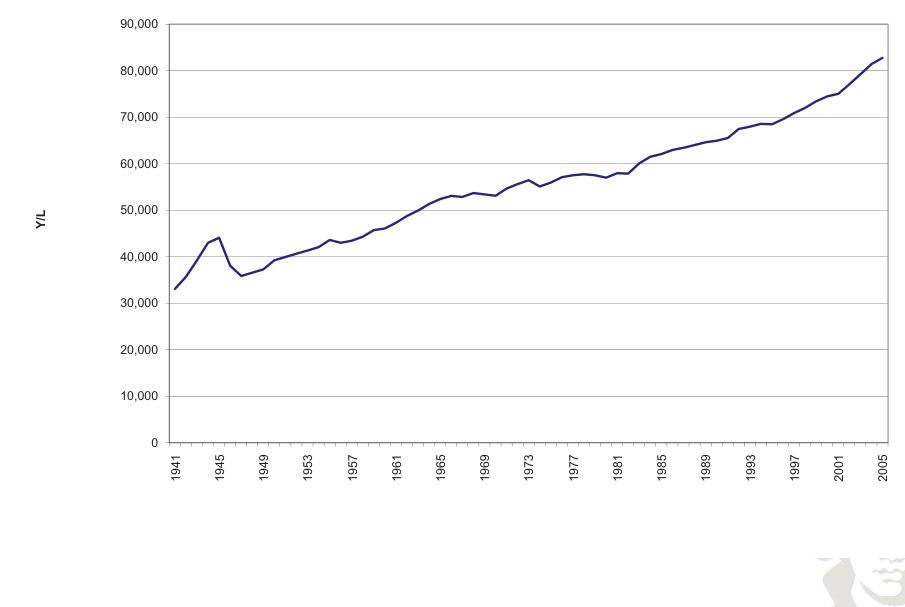
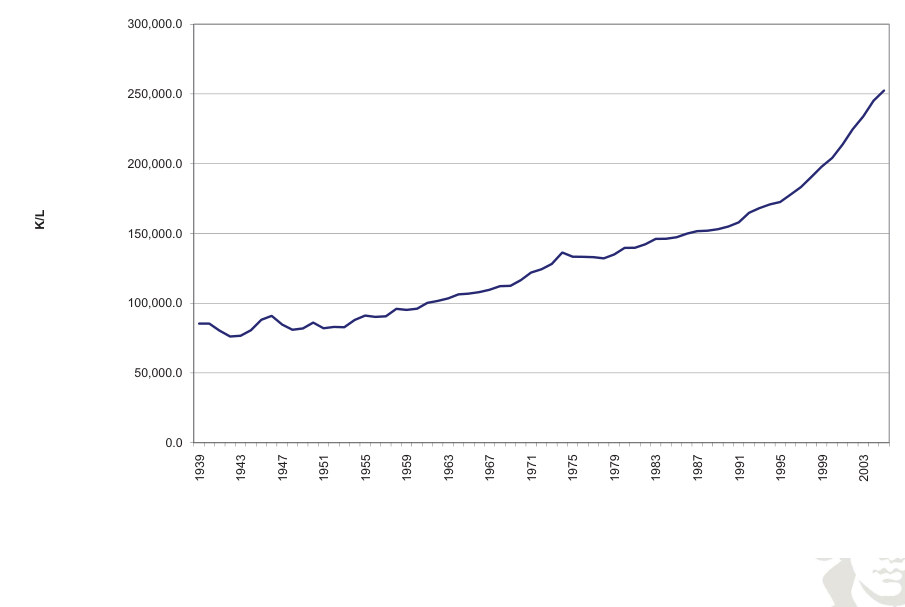
I fatti stilizzati di lungo periodo associati a Nicholas Kaldor descrivono la forma generale della crescita economica. Produzione per lavoratore e capitale per lavoratore tendono ad aumentare nel tempo, mentre il rapporto capitale/prodotto, il tasso di rendimento del capitale e le quote di reddito del lavoro e del capitale sono relativamente stabili in una rappresentazione di crescita bilanciata. Il modello di Solow, con una tecnologia produttiva appropriata, può conciliare questi fatti: il progresso tecnico che accresce l’efficienza del lavoro aumenta la produttività, mentre l’intensificazione del capitale mantiene il rapporto tra capitale e lavoro effettivo vicino al suo valore stazionario. Queste proprietà riguardano una tendenza di lungo orizzonte e non devono essere confuse con l’ampiezza delle fluttuazioni cicliche trimestrali.
I momenti del ciclo economico descrivono invece come le variabili si muovono attorno alle loro tendenze. La deviazione standard misura la tipica dispersione ciclica; la deviazione standard relativa divide questa misura per quella della produzione. Una correlazione contemporanea positiva con la produzione indica comovimento prociclico, mentre una negativa indica un movimento anticiclico. Le correlazioni anticipate e ritardate esaminano la scansione temporale delle fluttuazioni di una variabile rispetto alla produzione. Il quadro empirico generale che motiva il modello RBC di riferimento è che il consumo sia relativamente regolare, gli investimenti siano notevolmente più volatili della produzione e le ore lavorate e molti aggregati di spesa privata siano prociclici. Lo stesso stock di capitale si adegua solitamente molto più gradualmente dell’investimento lordo.
I confronti tra paesi e componenti contano perché nessun singolo grafico storico può dimostrare una regolarità universale. Una recessione può essere globale o concentrata in un’economia; le serie delle importazioni e delle esportazioni riflettono la domanda estera e le differenze di contabilità nazionale; la spesa pubblica non segue necessariamente lo stesso andamento ciclico degli investimenti privati. Osservando produzione, consumi, investimenti, domanda pubblica o flussi esteri in diversi campioni geografici, lo scopo è determinare quali proprietà siano sufficientemente persistenti da fungere da riferimenti quantitativi significativi. Il modello RBC dovrebbe essere valutato su un insieme definito di momenti, non sulla somiglianza occasionale di un grafico.
Quadro formale e relazioni essenziali
Tre concetti relativi ai dati ciclici
Sulla scala logaritmica, una deviazione può essere letta approssimativamente come una percentuale al di sopra o al di sotto della tendenza. Tendenze e cicli sono costruzioni ottenute mediante misurazione, non grandezze separate direttamente osservate.
Il filtro di Hodrick–Prescott seleziona la tendenza τ bilanciando la fedeltà alla serie osservata con la regolarità della sua crescita. Il parametro λ penalizza i cambiamenti nella pendenza della tendenza.
I fatti di Kaldor e i momenti ciclici non devono essere confusi
| Oggetto | Ruolo nel lungo periodo / nel ciclo economico | Misura rilevante |
|---|---|---|
| Produzione per lavoratore | Regolarità della crescita | Y/L |
| Intensità di capitale | Regolarità della crescita | K/L |
| Quote di reddito dei fattori | Regolarità della crescita | wL/Y e rK/Y |
| Volatilità relativa | Dispersione del ciclo economico | sd(xᶜ)/sd(Yᶜ) |
| Correlazione contemporanea | Comovimento ciclico | corr(xᶜ,Yᶜ) |
| Correlazione anticipata e ritardata | Scansione temporale | corr(xₜ₊ⱼᶜ,Yₜᶜ) |
Momenti empirici del ciclo economico
| Serie | Deviazione standard | In rapporto al GDP |
|---|---|---|
| GDP | 0.016 | 1.0 |
| Consumi non durevoli | 0.014 | 0.906 |
| Investimenti | 0.064 | 4.134 |
| Capitale | 0.007 | 0.446 |
| Ore totali | 0.02 | 1.315 |
| Occupazione | 0.014 | 0.879 |
| Ore medie | 0.009 | 0.592 |
| Produttività del lavoro | 0.01 | 0.644 |
| TFP | 0.012 | 0.774 |
Questi momenti empirici si riferiscono alle serie definite e alle trasformazioni utilizzate per eliminare la tendenza. Il modello quantitativo dovrebbe essere valutato utilizzando momenti calcolati sulla stessa base.
Spiegazioni, derivazioni e applicazioni empiriche
Che cosa sono i cicli economici?
Le statistiche del ciclo economico sintetizzano il comovimento e la variabilità ricorrenti nei dati macroeconomici. I risultati dipendono da come vengono trasformate le serie grezze e da quale intervallo di frequenza viene assunto come rappresentativo del ciclo.
I cicli economici sono ampie fluttuazioni dell’attività economica aggregata, anziché movimenti di un singolo settore. La caratterizzazione classica di Burns e Mitchell distingue espansioni diffuse in molte attività da contrazioni, riprese e successive espansioni altrettanto diffuse. La loro durata non è fissa: i cicli storici hanno avuto lunghezze notevolmente diverse. Le loro caratteristiche distintive comprendono comovimento, persistenza e una sequenza riconoscibile di fasi.
Perché il ciclo?
Studiare le fluttuazioni aggregate richiede di seguire molte variabili interdipendenti, anziché identificare il ciclo con la sola produzione. Consumi, investimenti, impiego di lavoro, produttività e altri indicatori possono avere ampiezze e scansioni temporali diverse. Nello spirito dell’argomento di Sims a favore del confronto tra teoria macroeconomica e realtà, modelli statistici e osservazioni trasformate con attenzione forniscono un terreno comune nel quale valutare quantitativamente meccanismi concorrenti.
Scomporre i dati macroeconomici osservati
Una scomposizione comune esprime una serie economica osservata come una componente di tendenza più una deviazione ciclica. La tendenza appropriata può essere suggerita dalla teoria, come nel sentiero di crescita bilanciata del modello neoclassico di crescita, ma non tutte le variabili hanno una tendenza costante dopo una semplice normalizzazione. Le ore per lavoratore, la partecipazione e le misure legate alla popolazione possono presentare propri movimenti di lungo periodo. La scomposizione scelta deve quindi essere giustificata separatamente per le variabili studiate.
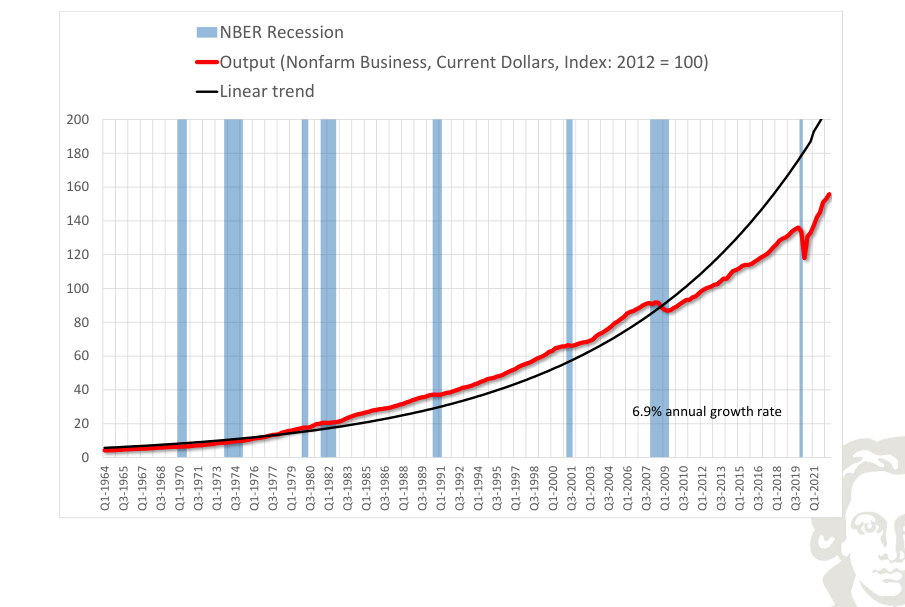
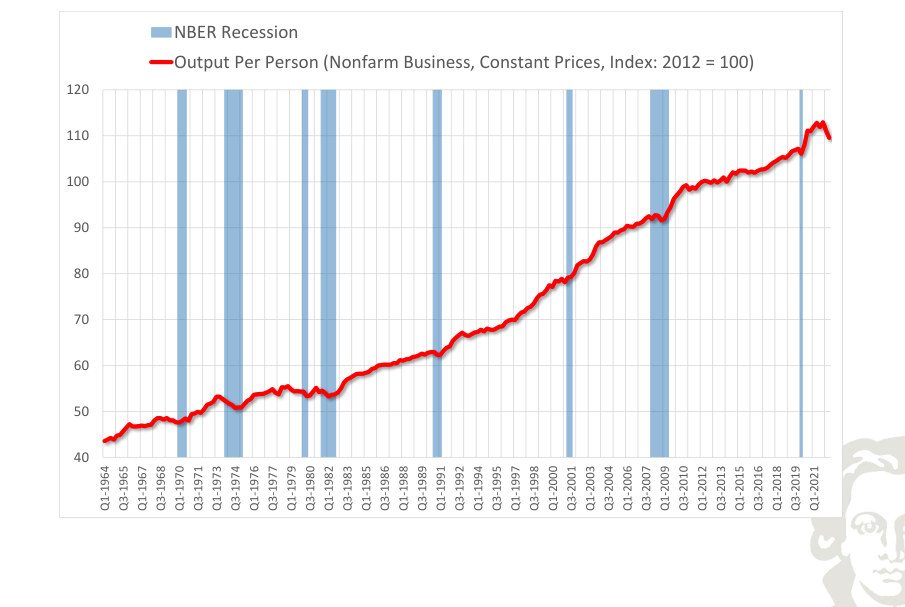
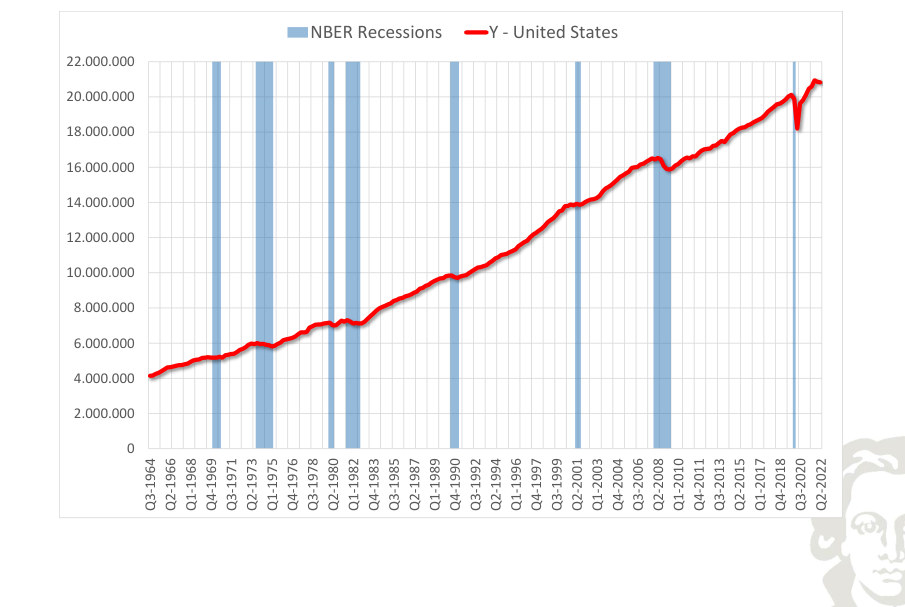
Recessioni NBER e produzione (settore delle imprese non agricole, dollari correnti, indice: 2012 = 100)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
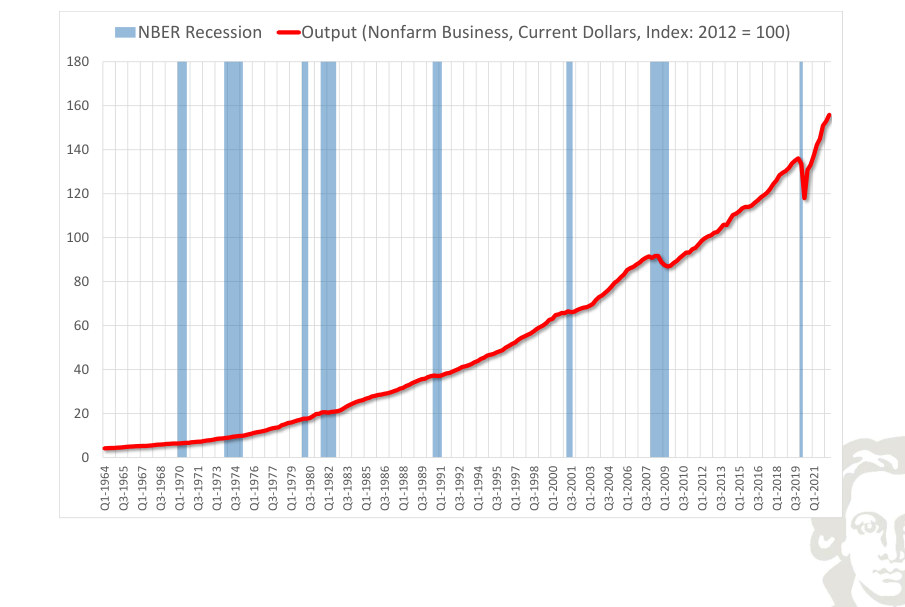
Separare un ciclo stocastico da una tendenza stimata richiede la selezione di una serie osservata, di una specificazione della tendenza e di una convenzione di levigatura. Le modifiche dello stimatore della tendenza alterano il ciclo misurato; le fasce di recessione forniscono un contesto storico, anziché definire meccanicamente la componente ciclica.
Tendenza lineare (nei logaritmi)
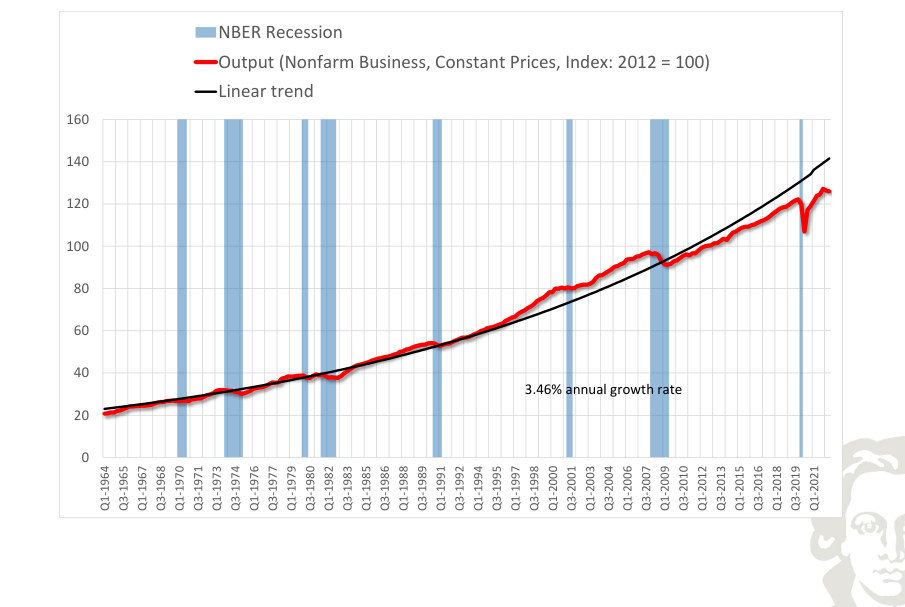
Una tendenza lineare nel logaritmo della produzione impone un tasso medio di crescita costante. La componente ciclica è la differenza tra il logaritmo osservato della produzione e la sua tendenza stimata:
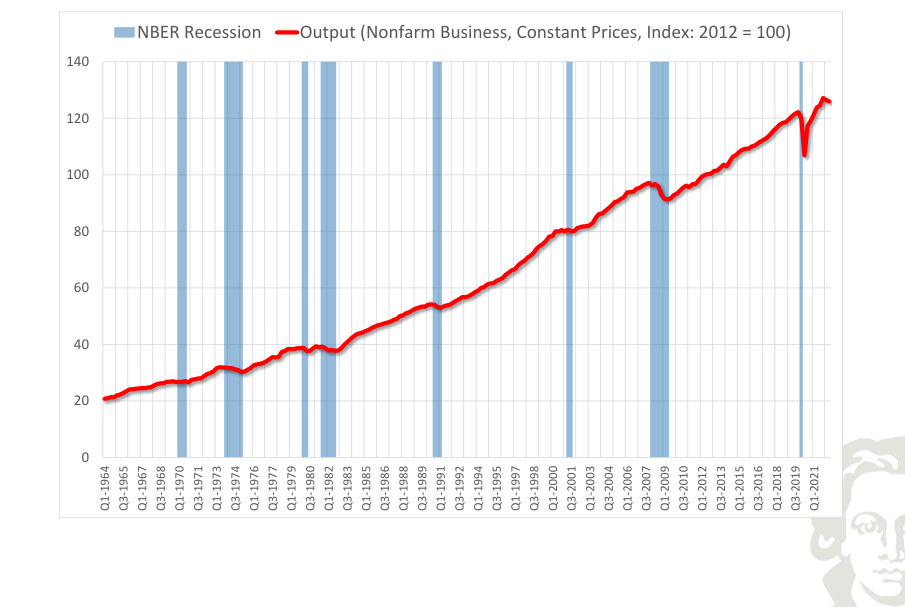
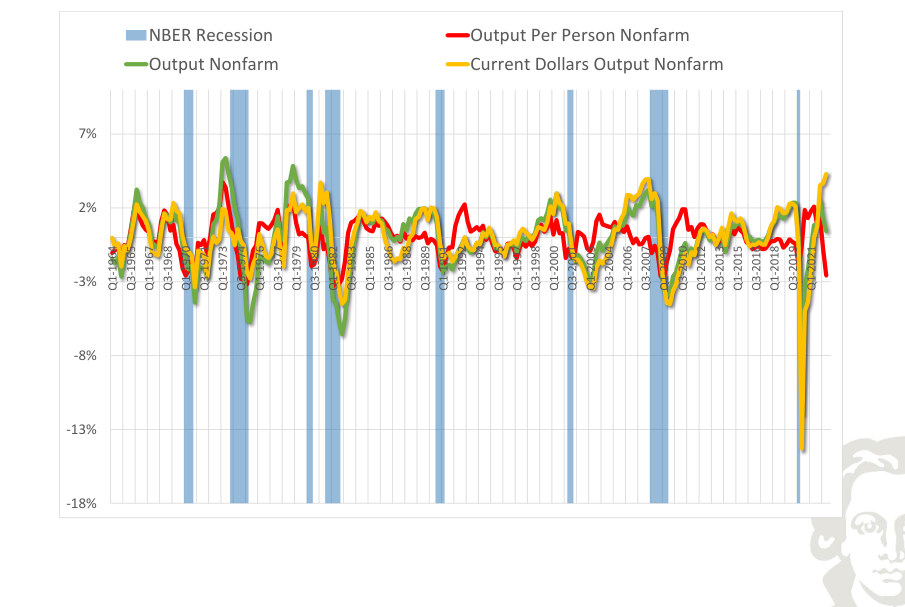
Utilizzare la produzione reale anziché nominale elimina le variazioni del livello dei prezzi, ma una tendenza fissa può comunque non cogliere i cambiamenti della crescita. I filtri statistici consentono una tendenza variabile nel tempo.
Recessione NBER
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Recessioni NBER e produzione (settore delle imprese non agricole, prezzi costanti, indice: 2012 = 100)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Recessione NBER
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Recessioni NBER e deviazioni dalla tendenza
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
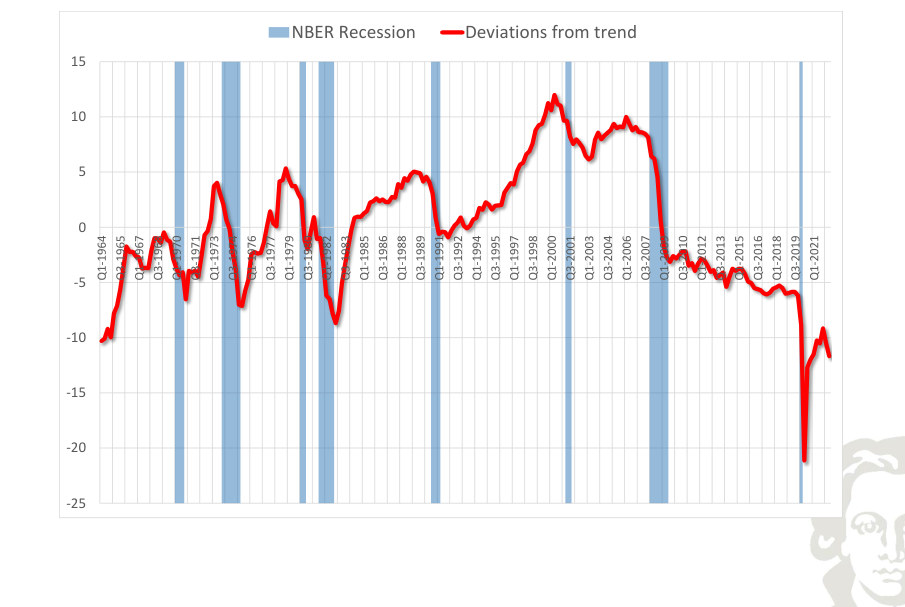
L’attività macroeconomica depurata dalla tendenza per l’economia selezionata evidenzia i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
Recessione NBER
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Un metodo statistico: il filtro di Hodrick–Prescott
Si separi la serie osservata in tendenza e ciclo. Il filtro HP sceglie la tendenza in modo da minimizzare:
Un valore di λ maggiore penalizza più fortemente i cambiamenti nella crescita tendenziale. Con λ = 0 la tendenza segue esattamente i dati; quando λ cresce senza limite, la tendenza stimata si avvicina a una retta.
Recessione NBER
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
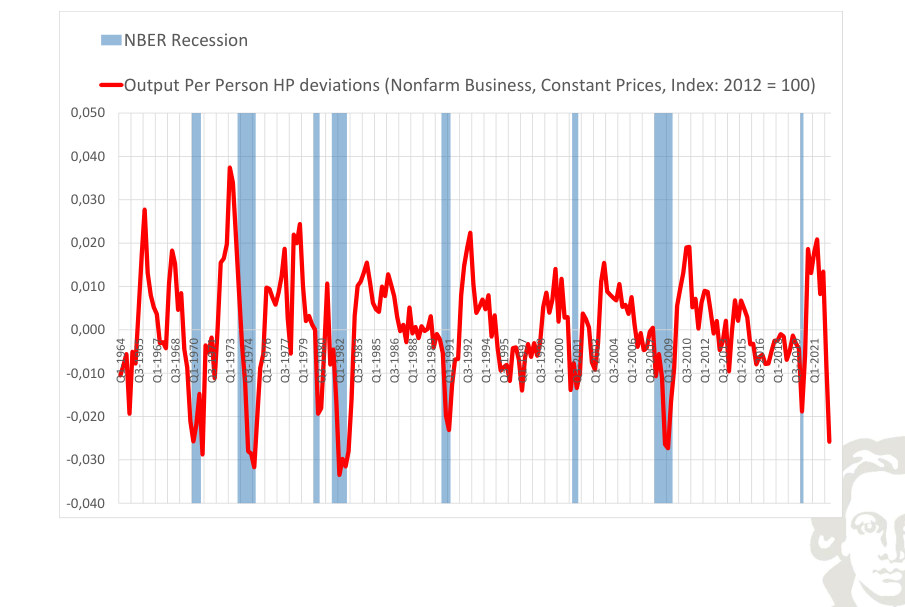
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
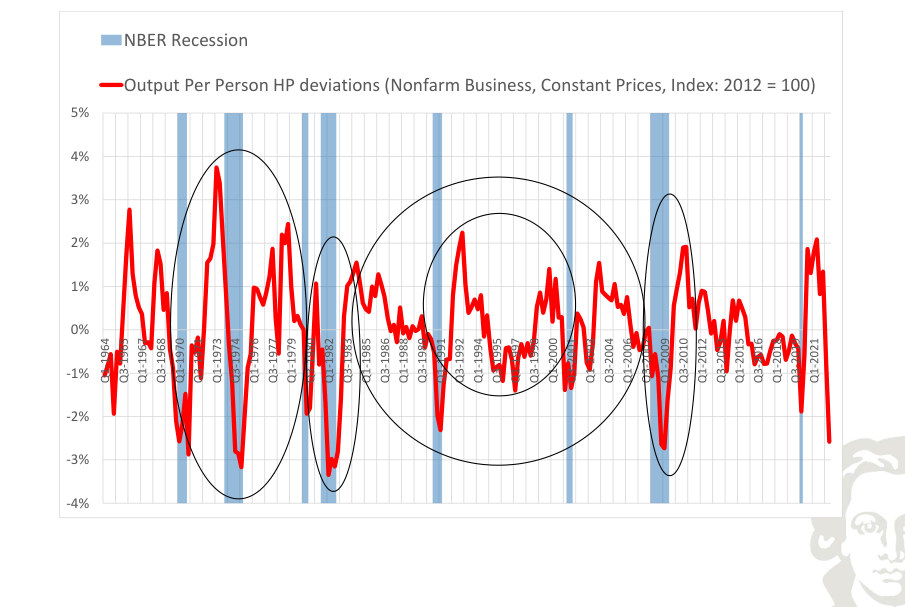
Recessioni NBER e produzione non agricola per persona
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Filtro HP e filtro passa-banda a confronto
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Fatti macroeconomici stilizzati
La spesa nazionale e le sue trasformazioni:
La formula della crescita confronta osservazioni consecutive. Devono essere specificati l’intervallo temporale e l’eventuale annualizzazione. Fonte delle serie nazionali: OECD.
USA · serie nazionali
Recessioni NBER Y - Stati Uniti
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Recessioni NBER Y - Stati Uniti (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
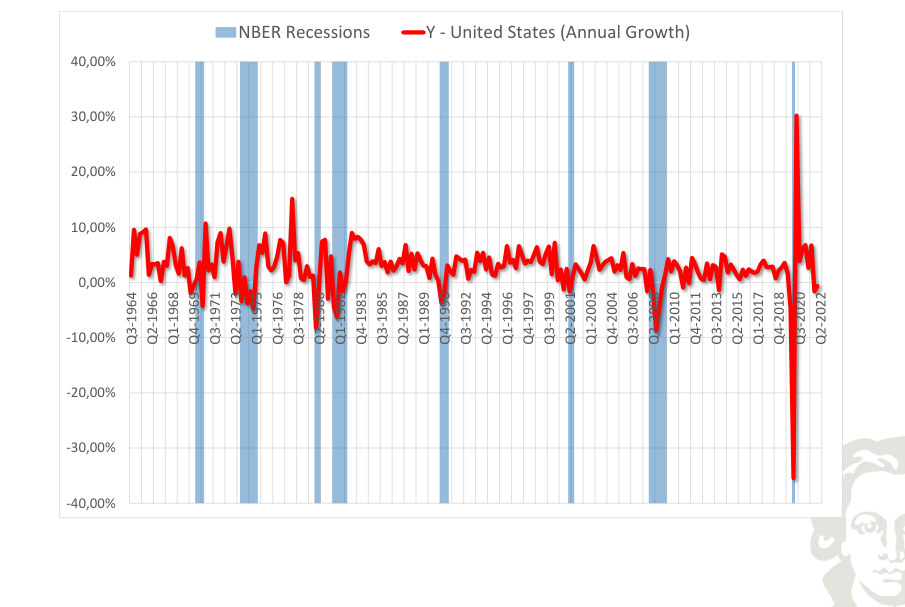
Il tasso di crescita della produzione reale rappresentato nel grafico per gli Stati Uniti misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
Recessioni NBER Y - Stati Uniti (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
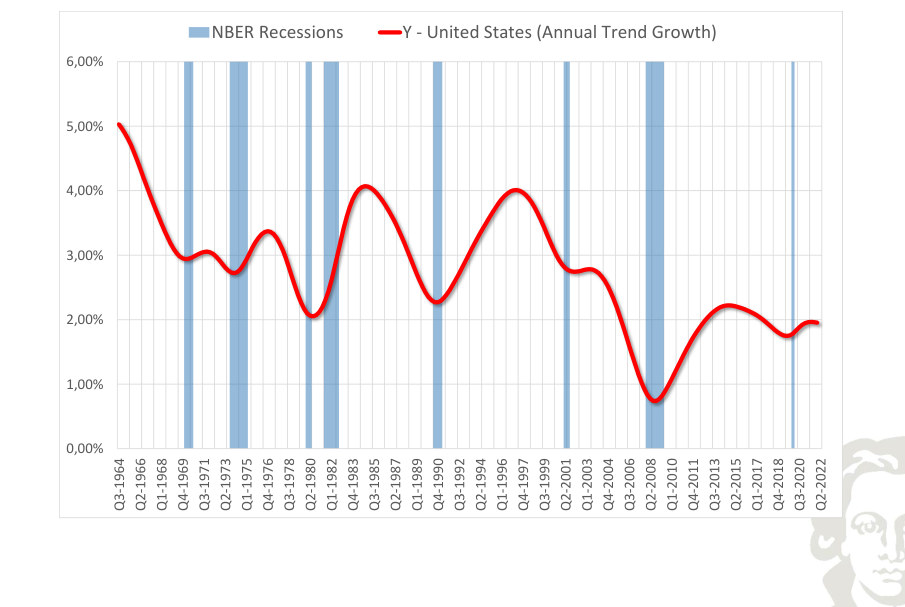
Il percorso di crescita levigato della produzione reale negli Stati Uniti descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
Recessioni NBER Y - Stati Uniti (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
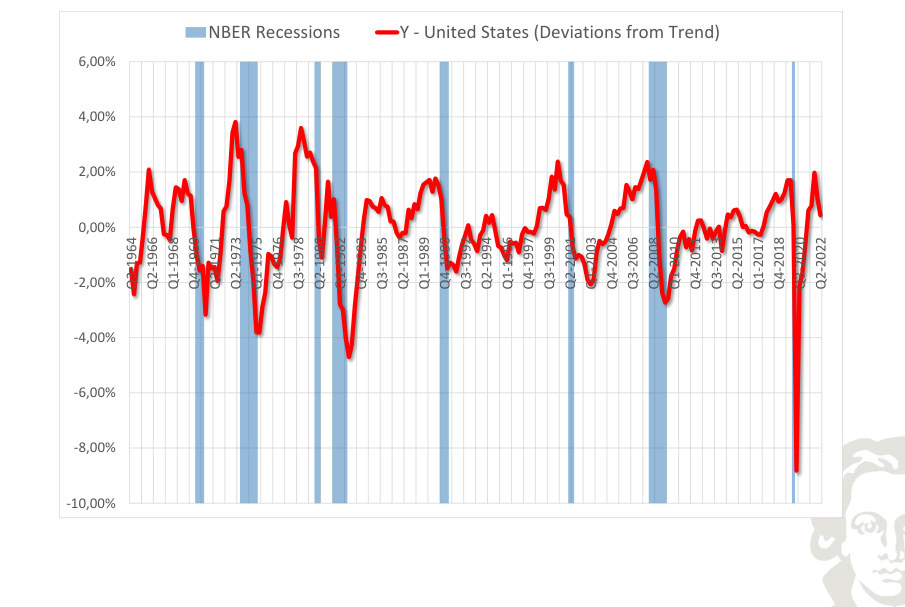
La produzione reale depurata dalla tendenza per gli Stati Uniti evidenzia i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
Recessioni NBER C - Stati Uniti
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
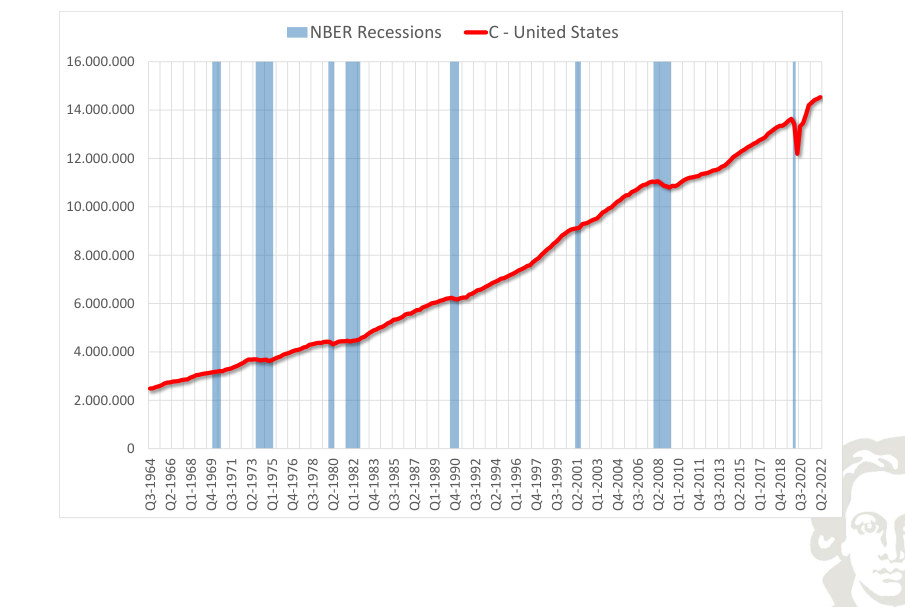
Recessioni NBER C - Stati Uniti (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
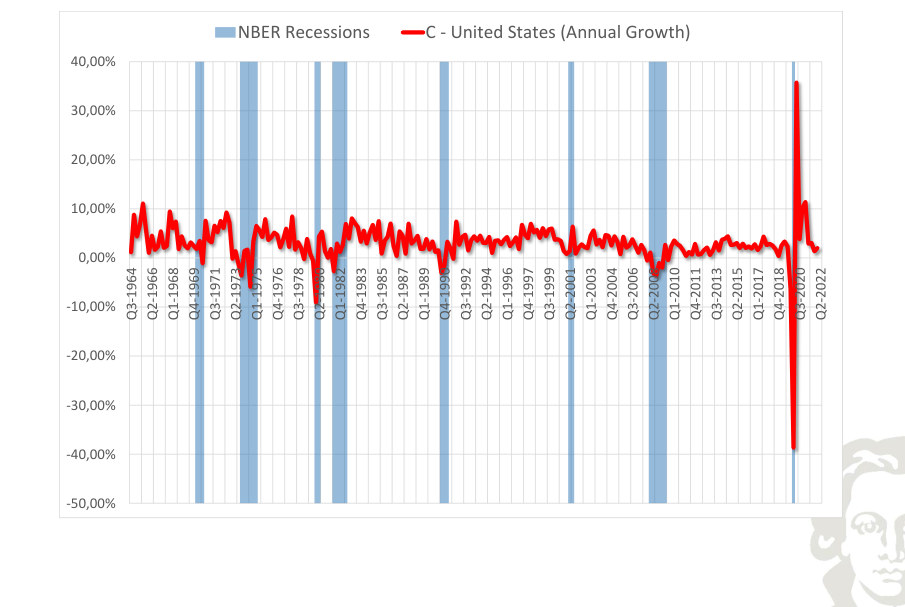
Il tasso di crescita dei consumi rappresentato nel grafico per gli Stati Uniti misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
Recessioni NBER C - Stati Uniti (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
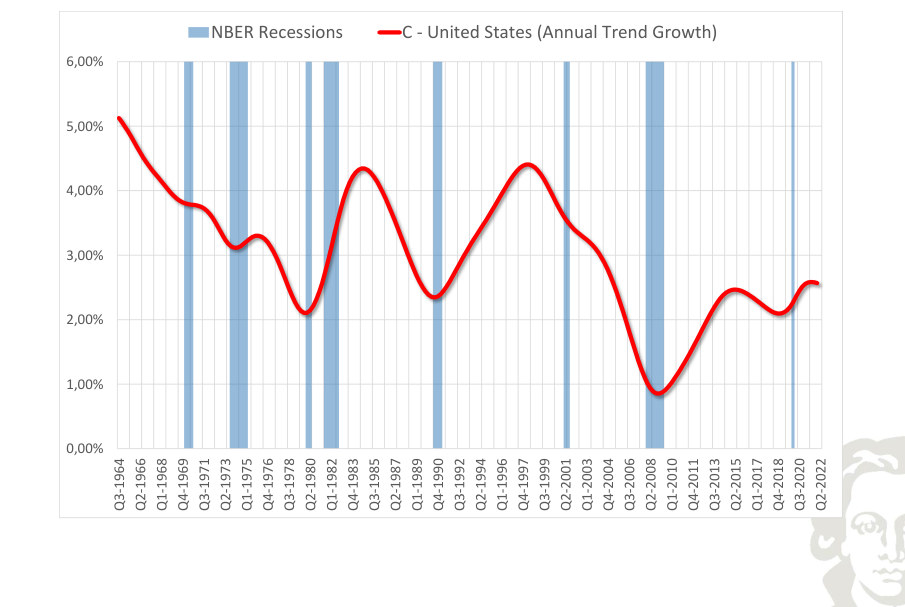
Il percorso di crescita levigato dei consumi negli Stati Uniti descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
Recessioni NBER C - Stati Uniti (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
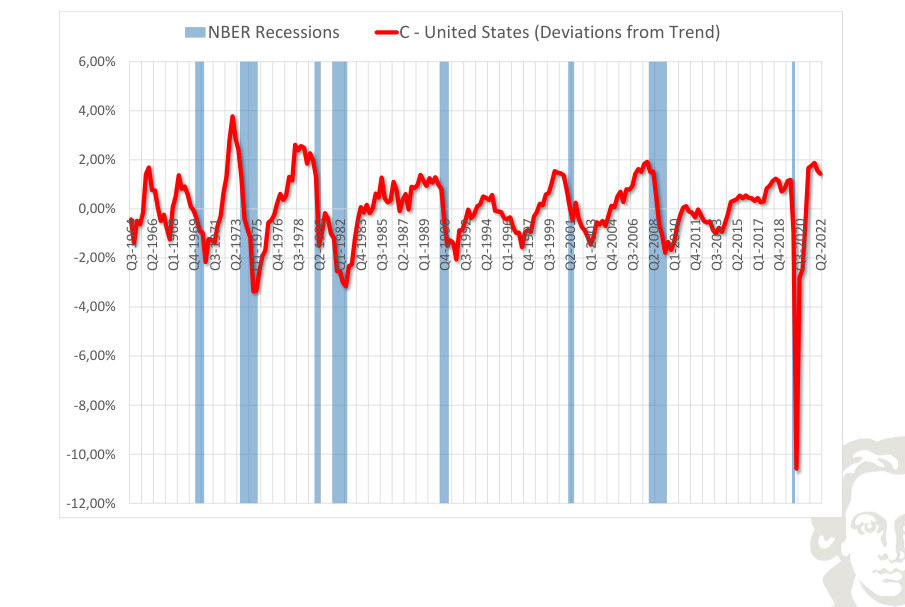
I consumi depurati dalla tendenza per gli Stati Uniti evidenziano i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
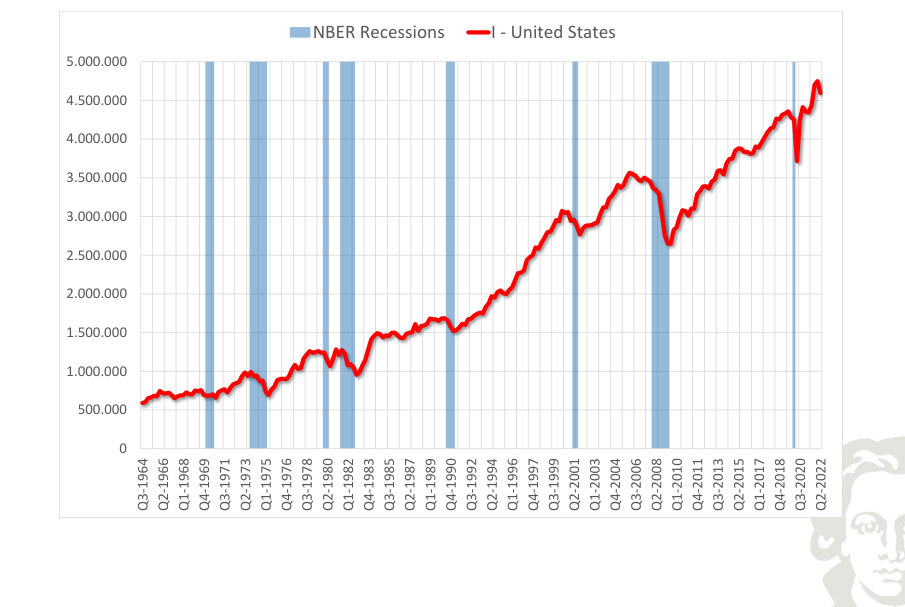
Recessioni NBER I - Stati Uniti
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Recessioni NBER I - Stati Uniti (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
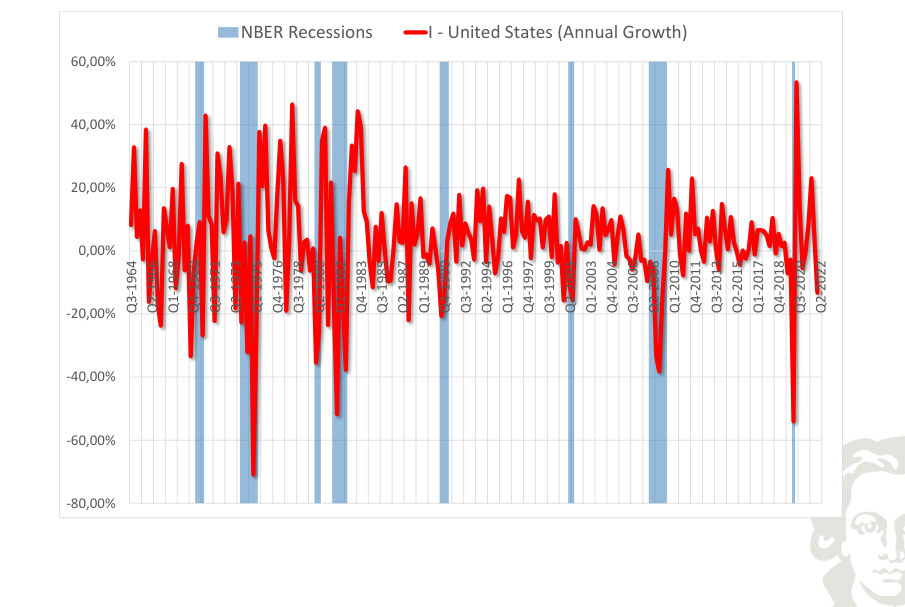
Il tasso di crescita degli investimenti rappresentato nel grafico per gli Stati Uniti misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
Recessioni NBER I - Stati Uniti (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
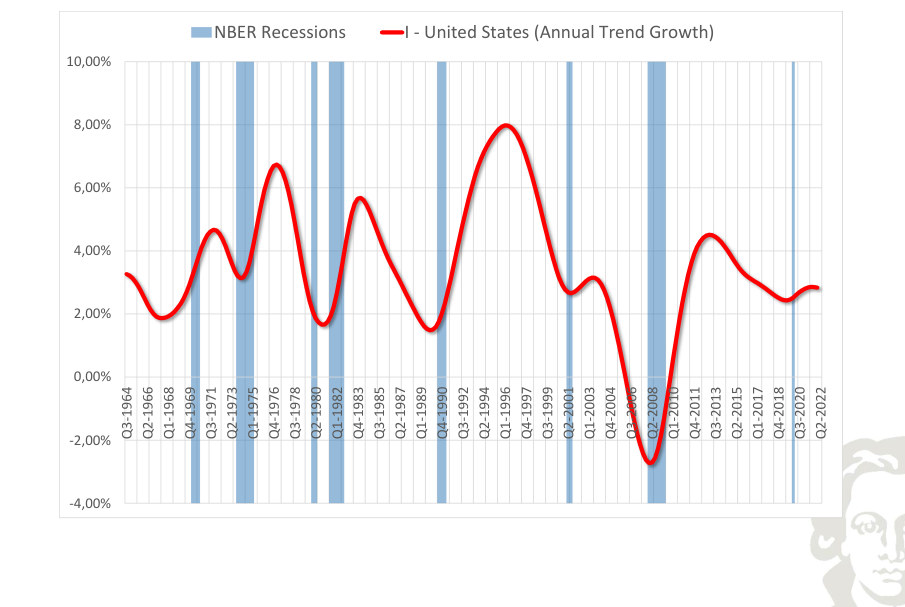
Il percorso di crescita levigato degli investimenti negli Stati Uniti descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
Recessioni NBER I - Stati Uniti (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
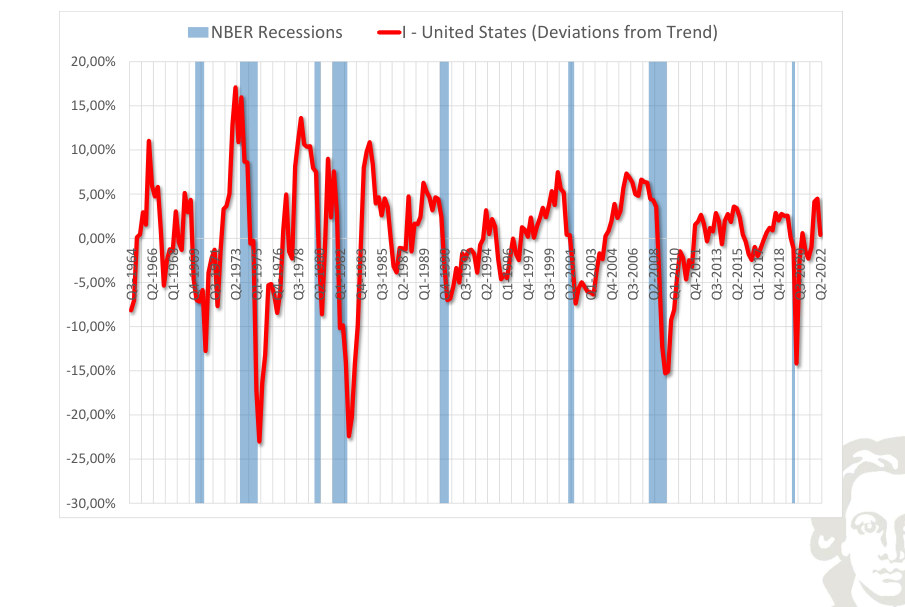
Gli investimenti depurati dalla tendenza per gli Stati Uniti evidenziano i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
Recessioni NBER G - Stati Uniti
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
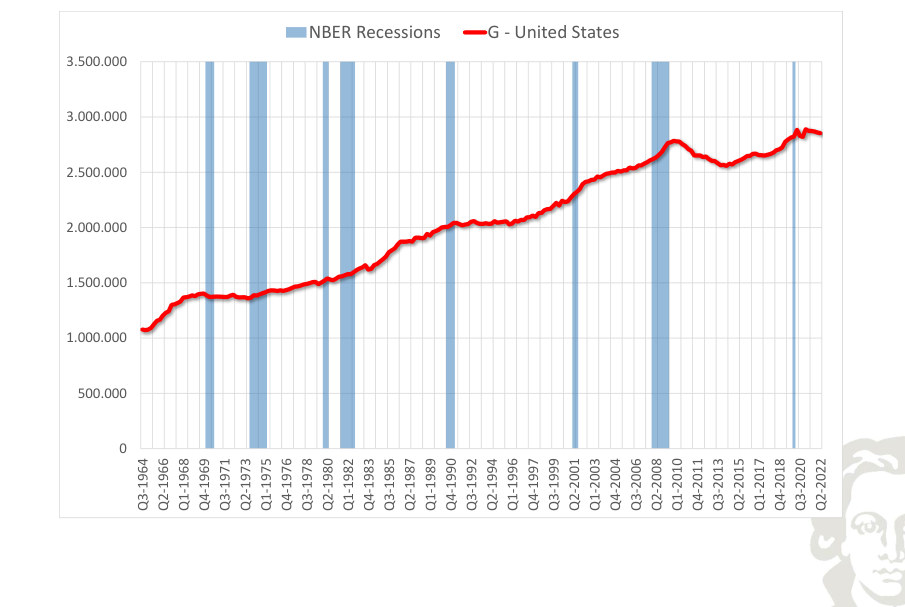
Recessioni NBER G - Stati Uniti (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
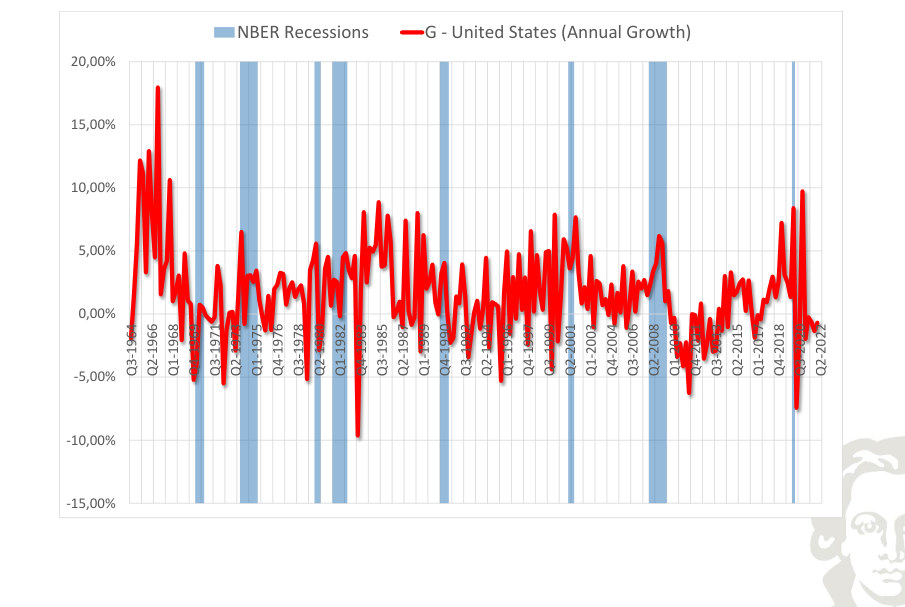
Il tasso di crescita della spesa pubblica rappresentato nel grafico per gli Stati Uniti misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
Recessioni NBER G - Stati Uniti (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
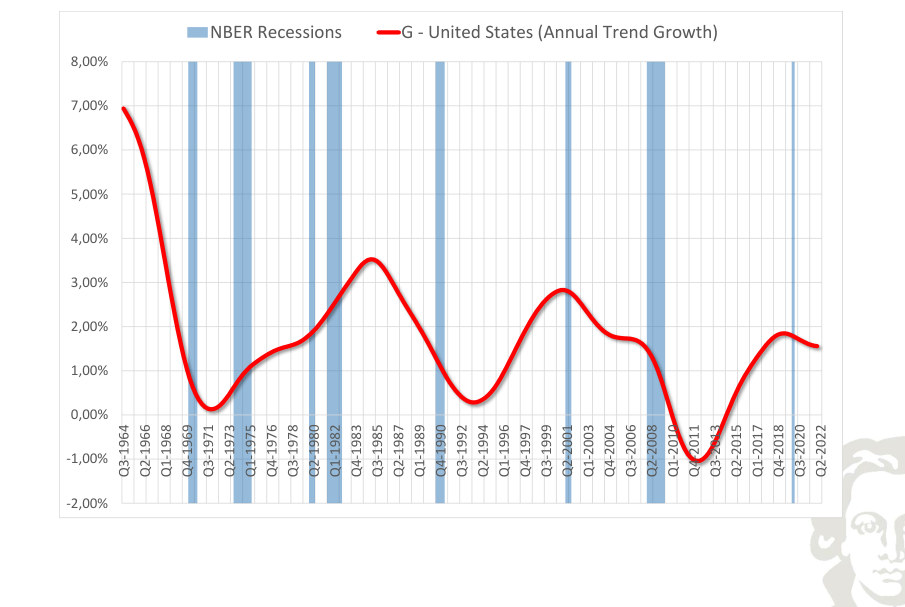
Il percorso di crescita levigato della spesa pubblica negli Stati Uniti descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
Recessioni NBER G - Stati Uniti (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
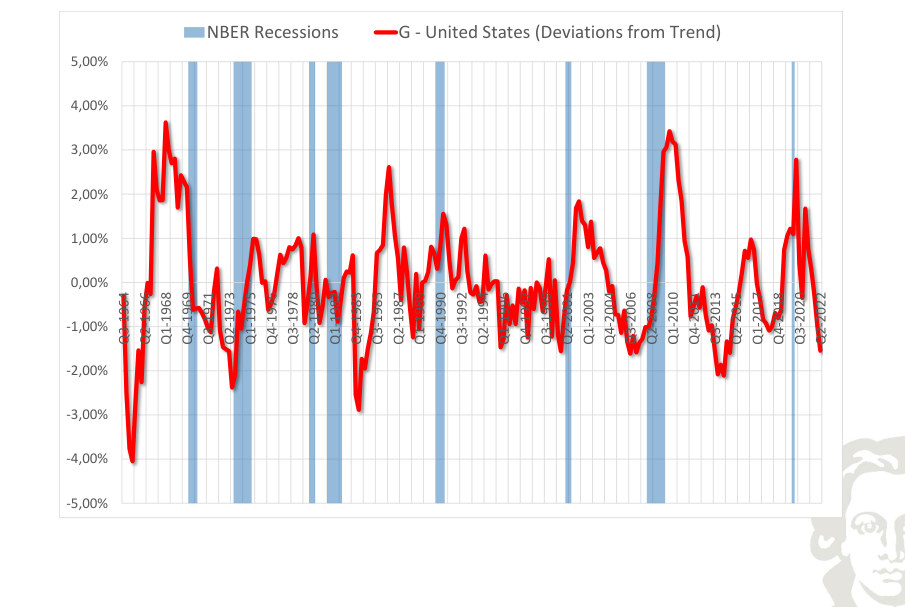
La spesa pubblica depurata dalla tendenza per gli Stati Uniti evidenzia i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
Recessioni NBER X - Stati Uniti
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
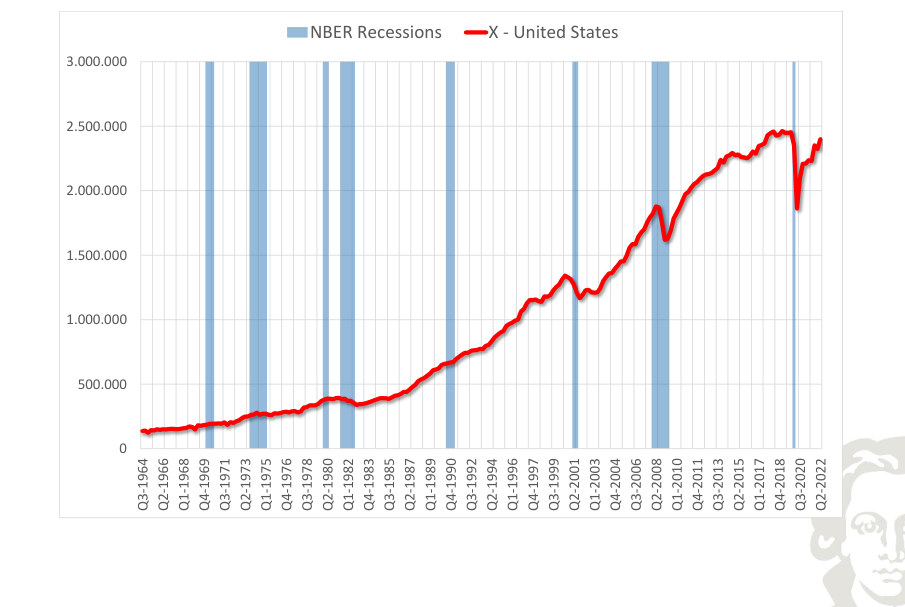
Recessioni NBER X - Stati Uniti (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
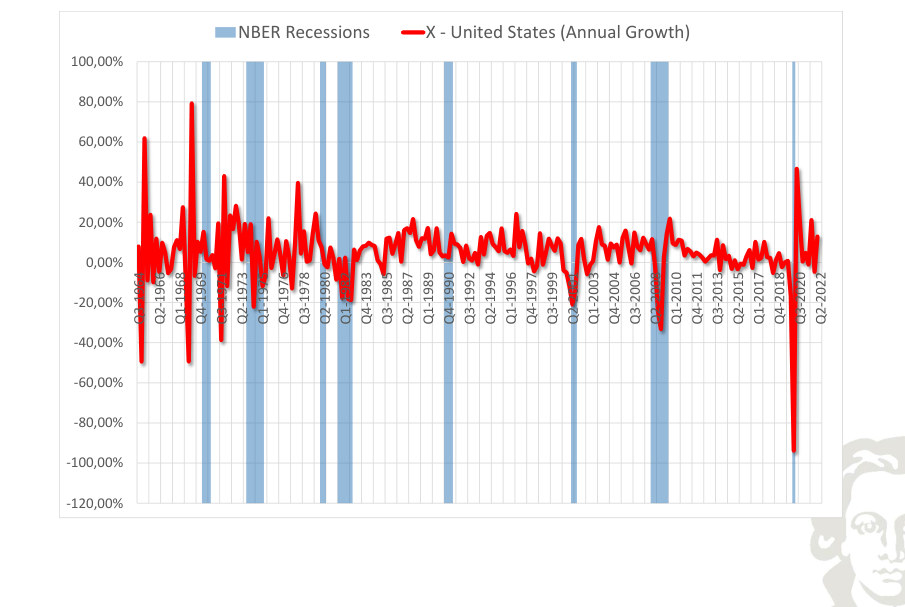
Il tasso di crescita delle esportazioni rappresentato nel grafico per gli Stati Uniti misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
Recessioni NBER X - Stati Uniti (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
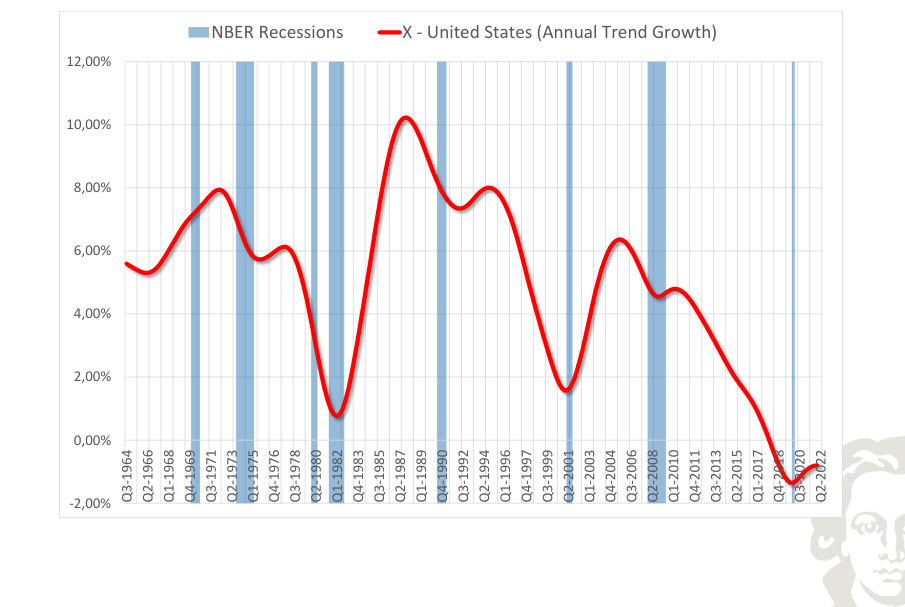
Il percorso di crescita levigato delle esportazioni negli Stati Uniti descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
Recessioni NBER X - Stati Uniti (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
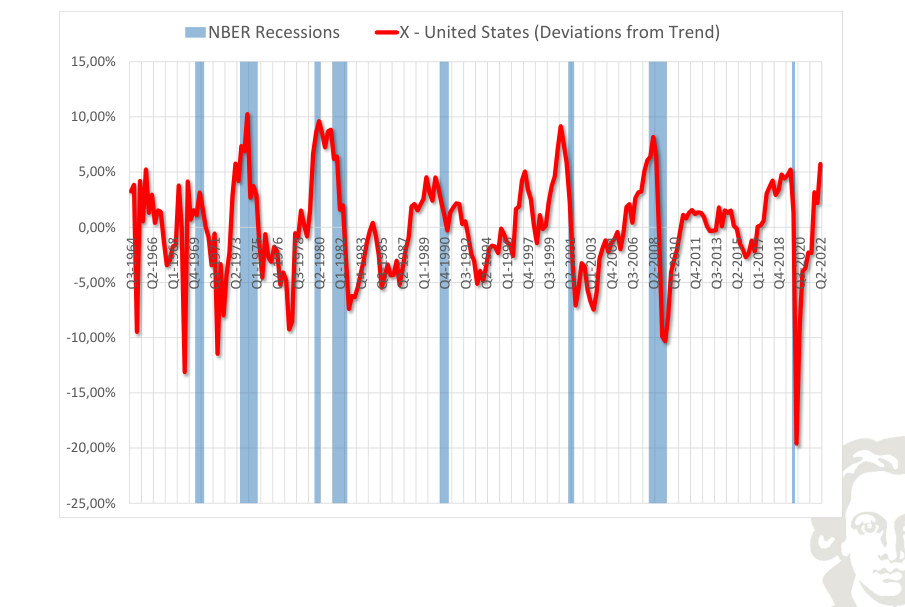
Le esportazioni depurate dalla tendenza per gli Stati Uniti evidenziano i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
Recessioni NBER Z - Stati Uniti
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
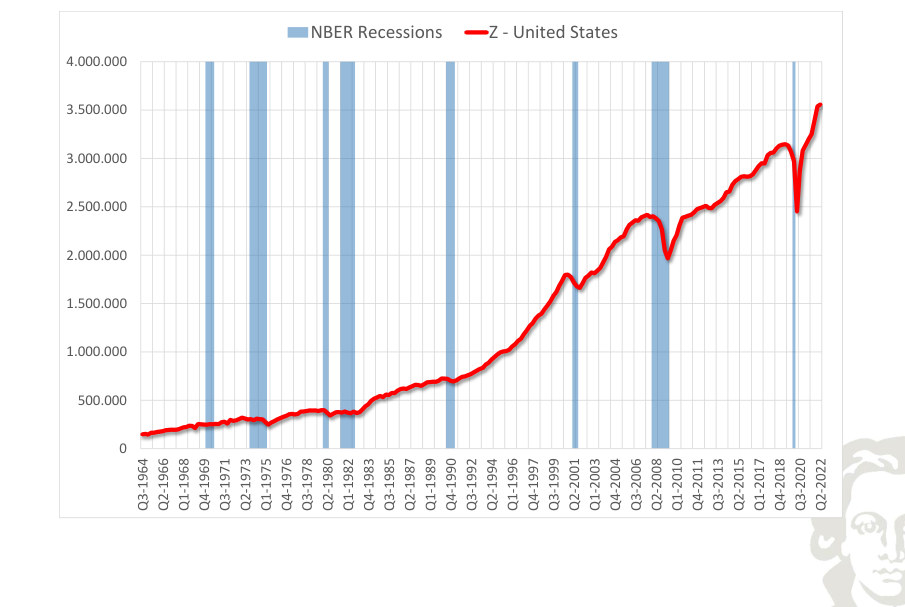
Recessioni NBER Z - Stati Uniti (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
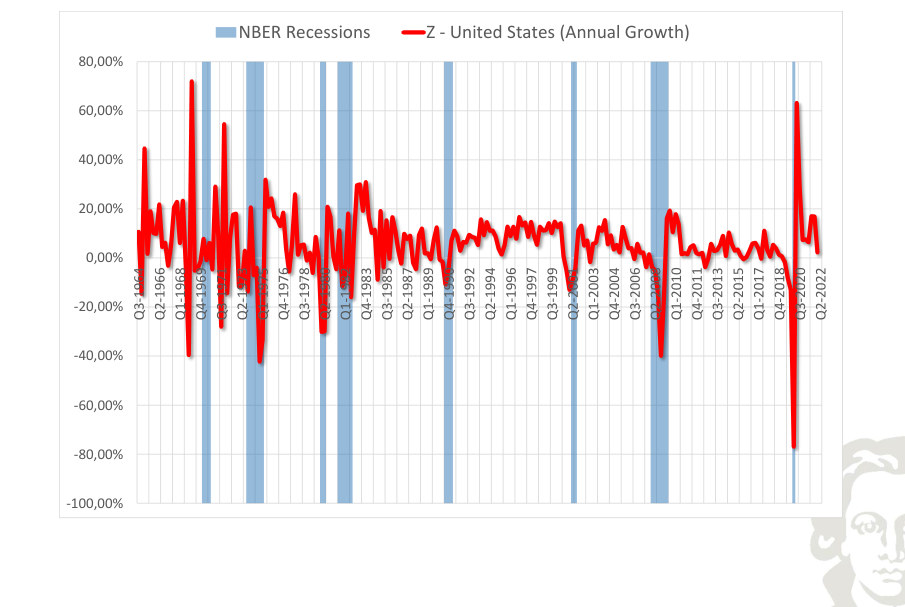
Il tasso di crescita delle importazioni rappresentato nel grafico per gli Stati Uniti misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
Recessioni NBER Z - Stati Uniti (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
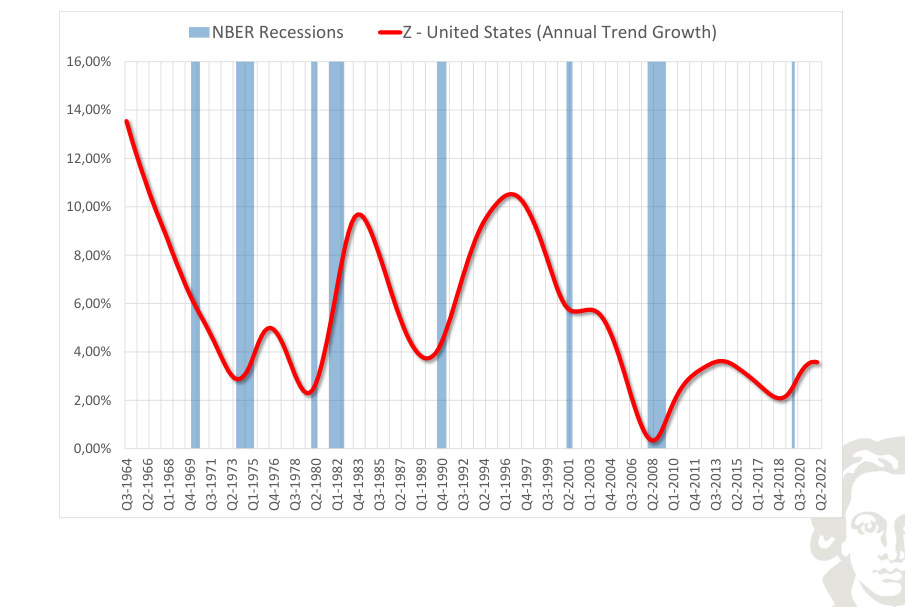
Il percorso di crescita levigato delle importazioni negli Stati Uniti descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
Recessioni NBER Z - Stati Uniti (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
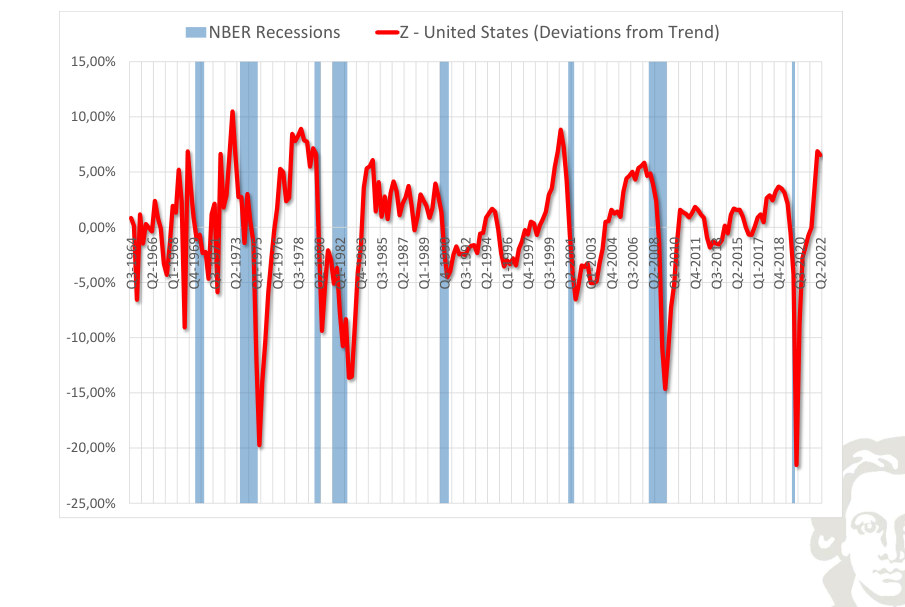
Le importazioni depurate dalla tendenza per gli Stati Uniti evidenziano i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
EU (18) · serie nazionali
CEPR Y - Area dell’euro
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
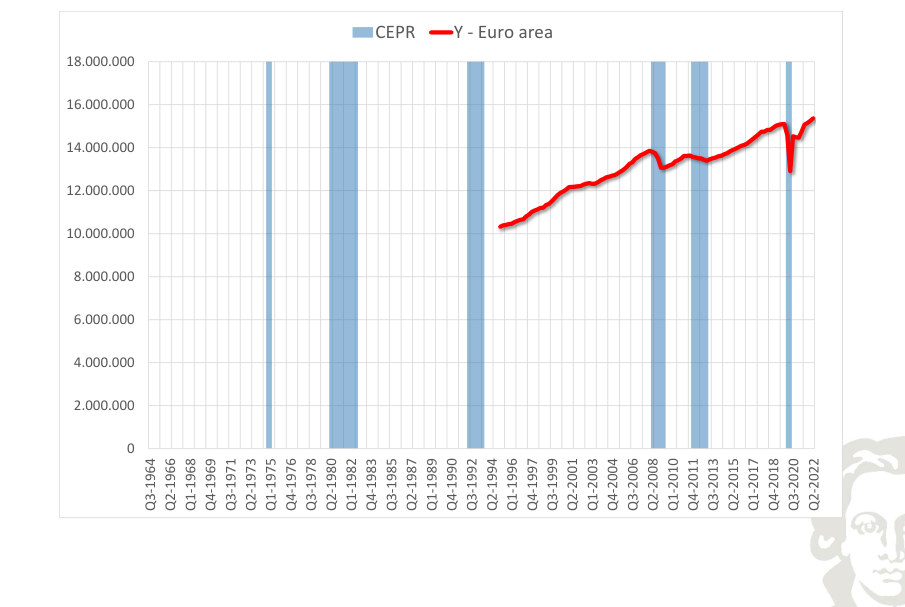
CEPR Y - Area dell’euro (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
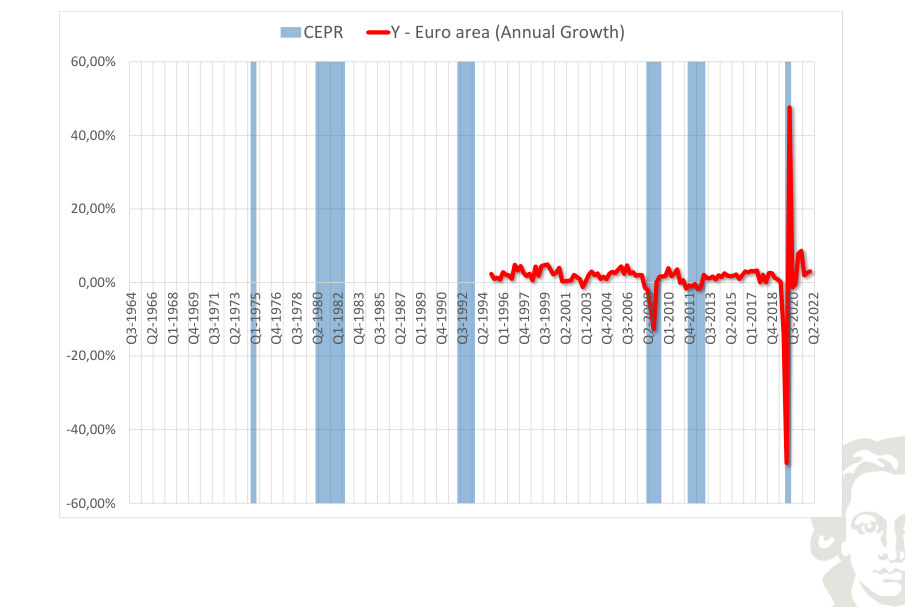
Il tasso di crescita della produzione reale rappresentato nel grafico per l’economia selezionata misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
CEPR Y - Area dell’euro (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
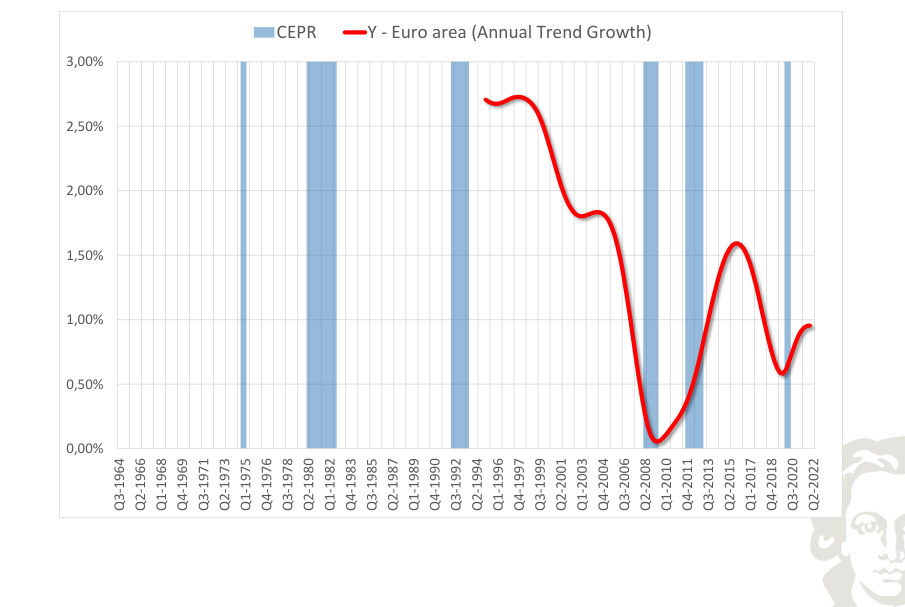
Il percorso di crescita levigato della produzione reale nell’economia selezionata descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
CEPR Y - Area dell’euro (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
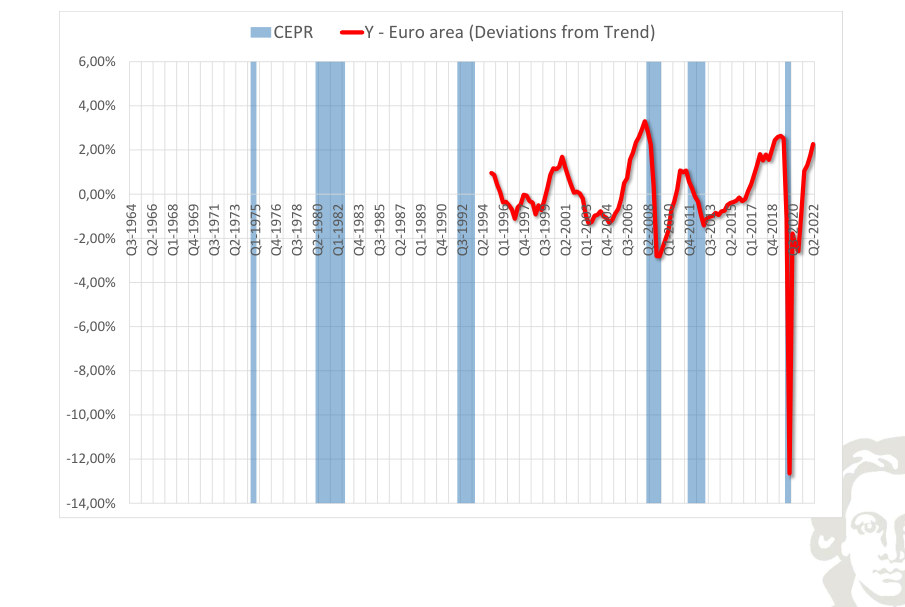
La produzione reale depurata dalla tendenza per l’economia selezionata evidenzia i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
CEPR C - Area dell’euro
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
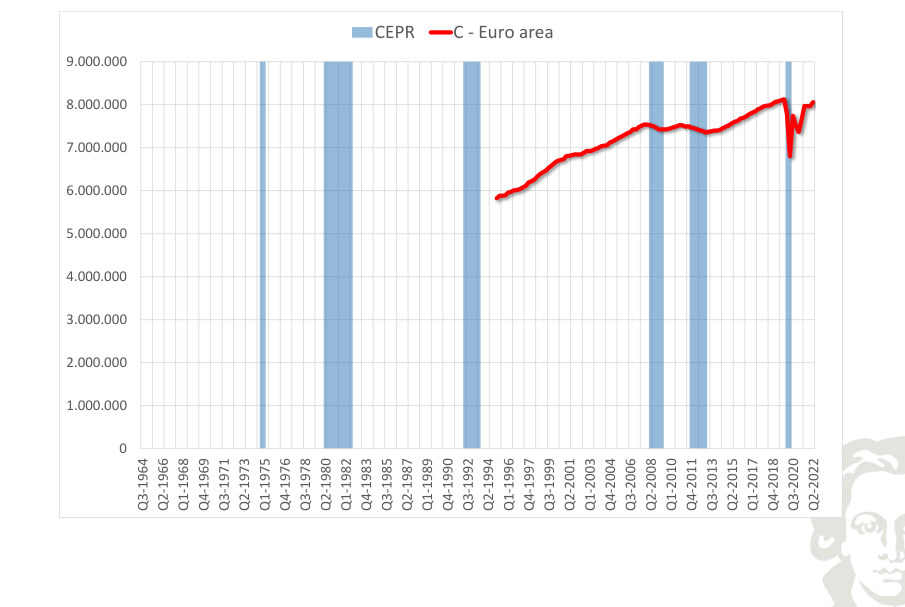
CEPR C - Area dell’euro (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
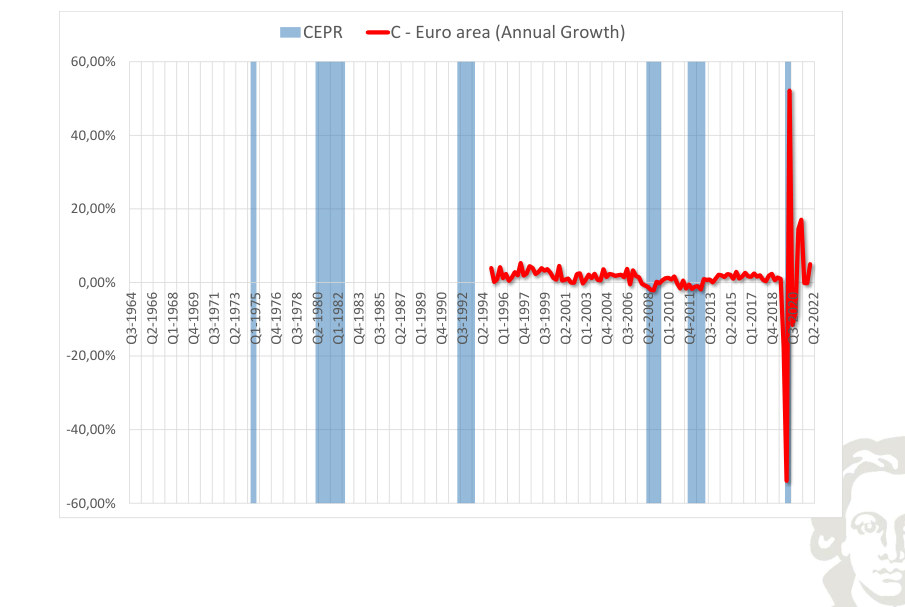
Il tasso di crescita dei consumi rappresentato nel grafico per l’economia selezionata misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
CEPR C - Area dell’euro (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
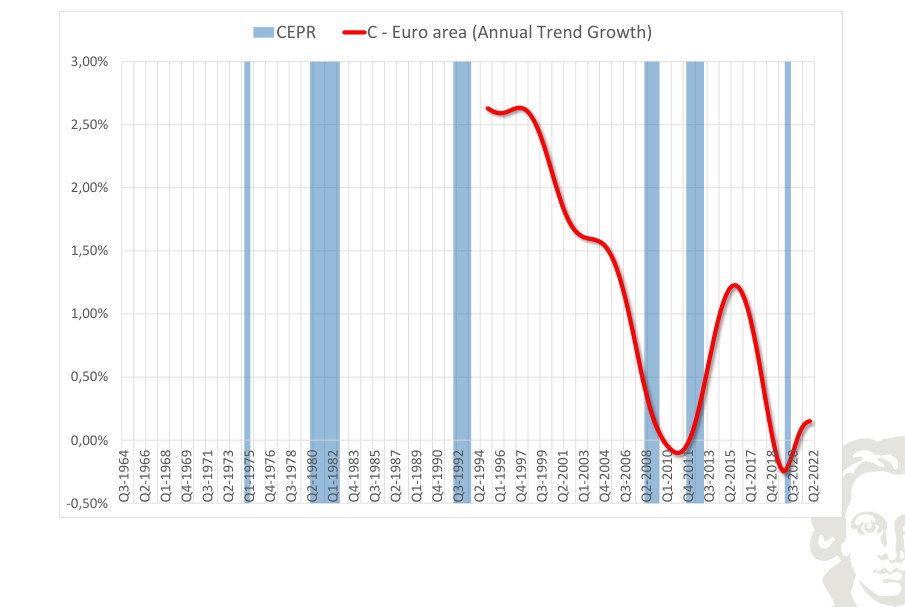
Il percorso di crescita levigato dei consumi nell’economia selezionata descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
CEPR C - Area dell’euro (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
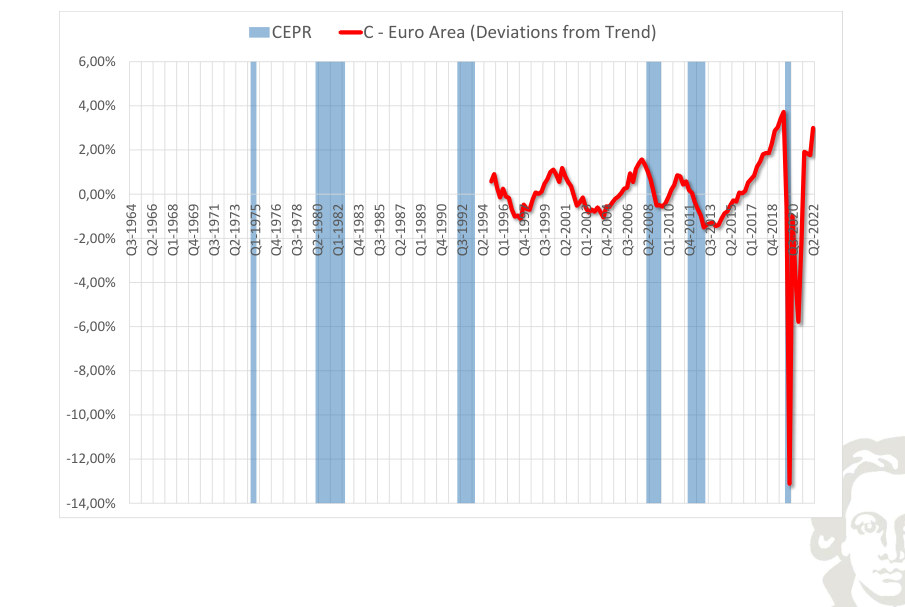
I consumi depurati dalla tendenza per l’economia selezionata evidenziano i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
CEPR I - Area dell’euro
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
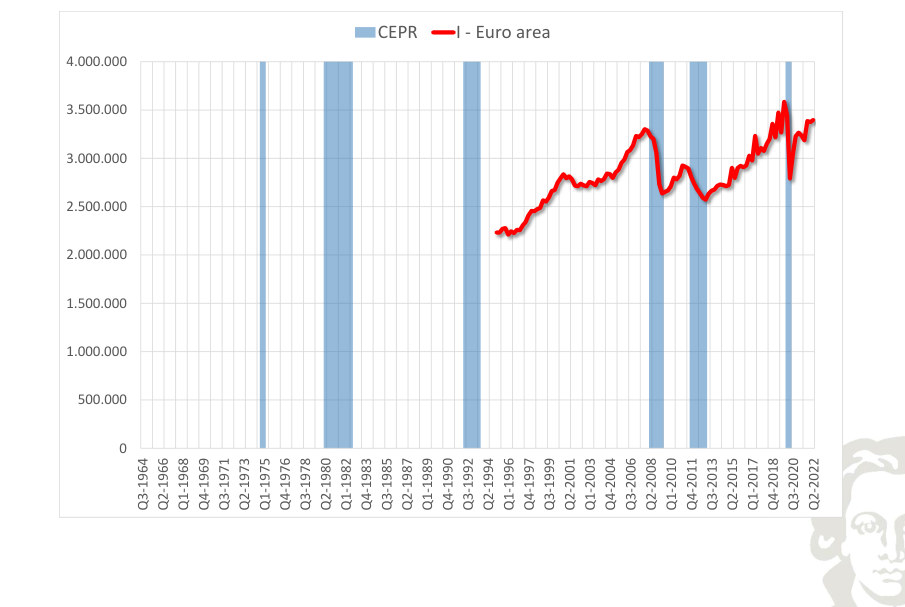
CEPR I - Area dell’euro (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
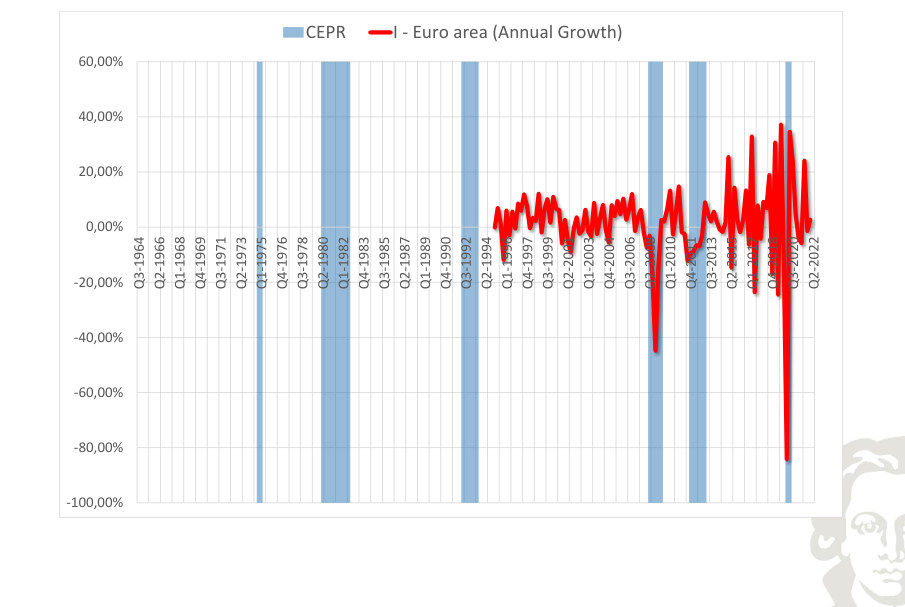
Il tasso di crescita degli investimenti rappresentato nel grafico per l’economia selezionata misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
CEPR I - Area dell’euro (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
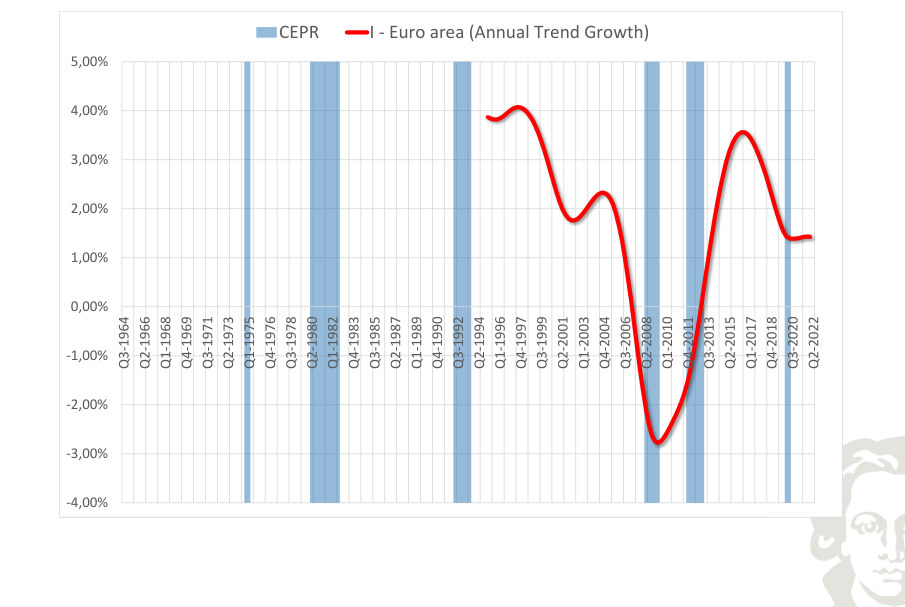
Il percorso di crescita levigato degli investimenti nell’economia selezionata descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
CEPR I - Area dell’euro (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
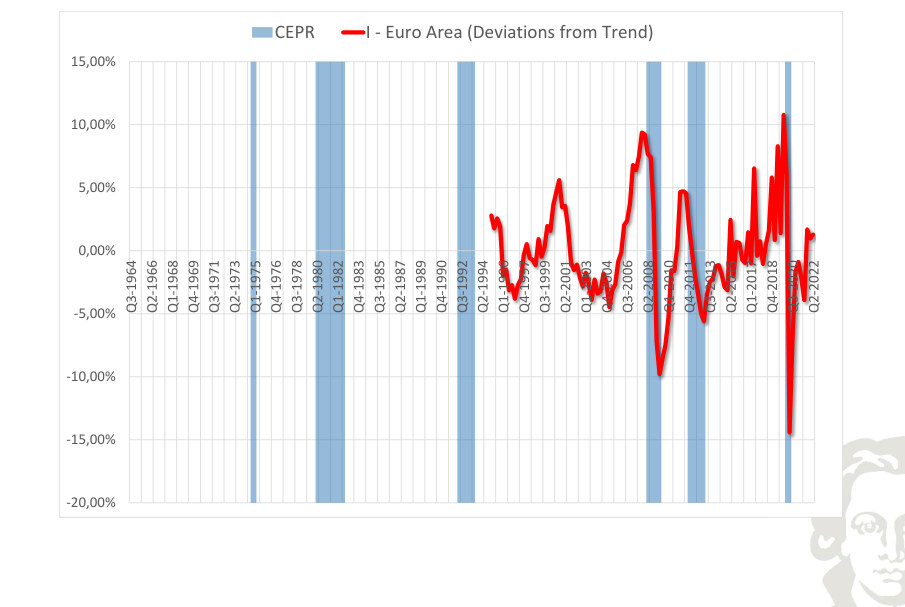
Gli investimenti depurati dalla tendenza per l’economia selezionata evidenziano i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
CEPR G - Area dell’euro
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
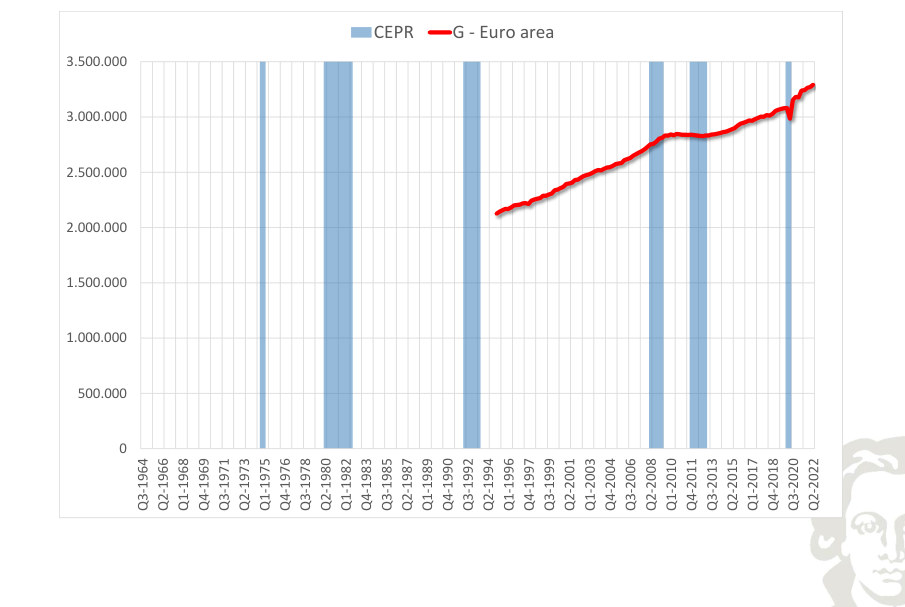
CEPR G - Area dell’euro (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
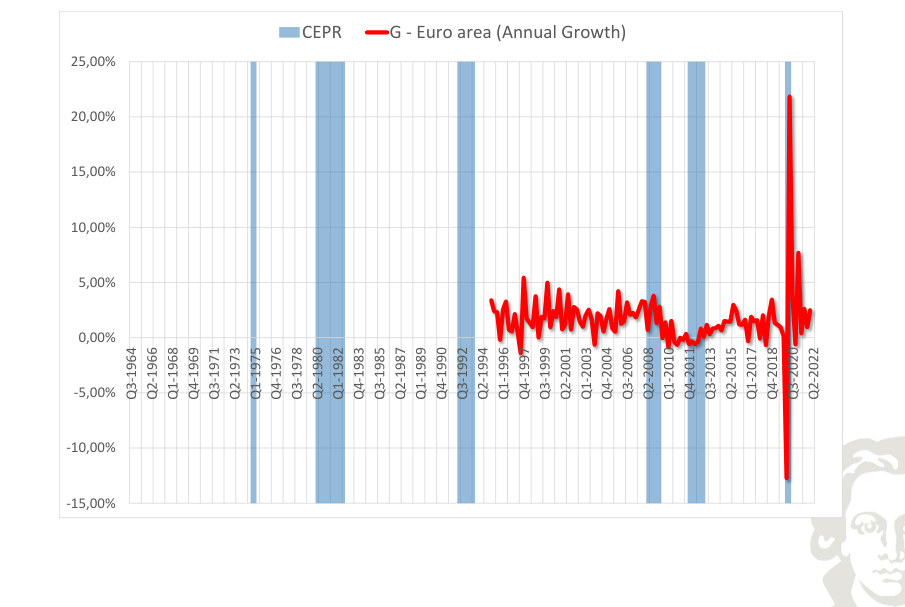
Il tasso di crescita della spesa pubblica rappresentato nel grafico per l’economia selezionata misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
CEPR G - Area dell’euro (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
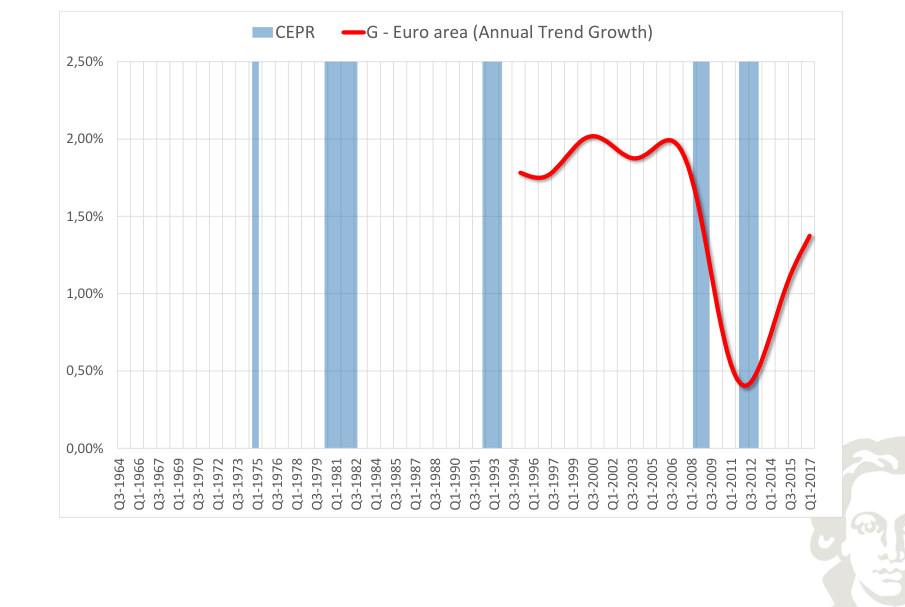
Il percorso di crescita levigato della spesa pubblica nell’economia selezionata descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
CEPR G - Area dell’euro (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
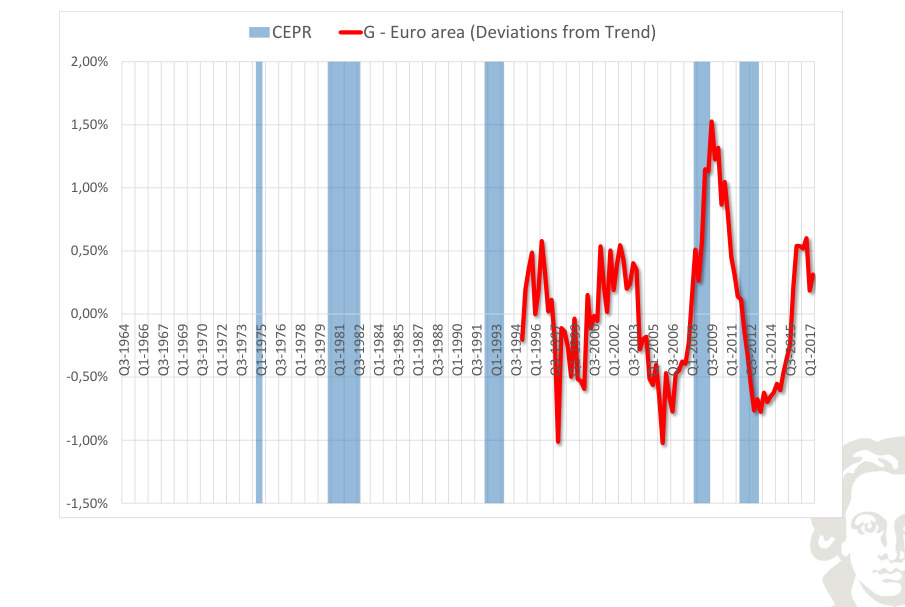
La spesa pubblica depurata dalla tendenza per l’economia selezionata evidenzia i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
Giappone · serie nazionali
OECD Giappone Y - Giappone
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
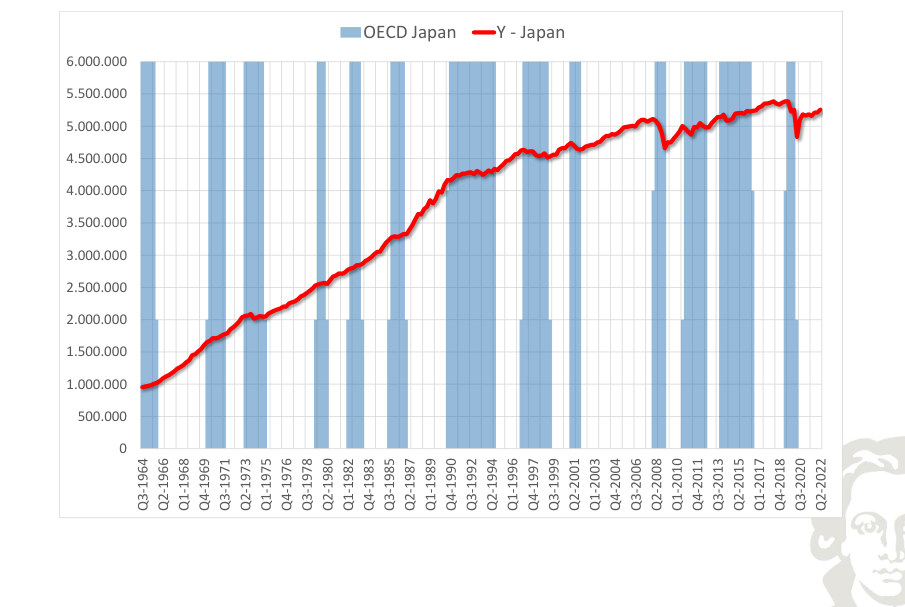
OECD Giappone Y - Giappone (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
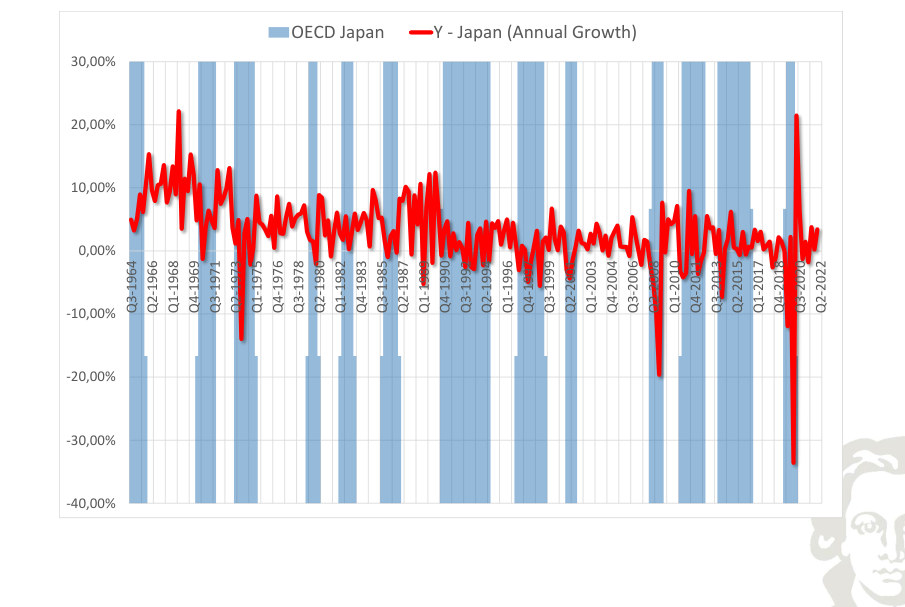
Il tasso di crescita della produzione reale rappresentato nel grafico per il Giappone misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
OECD Giappone Y - Giappone (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
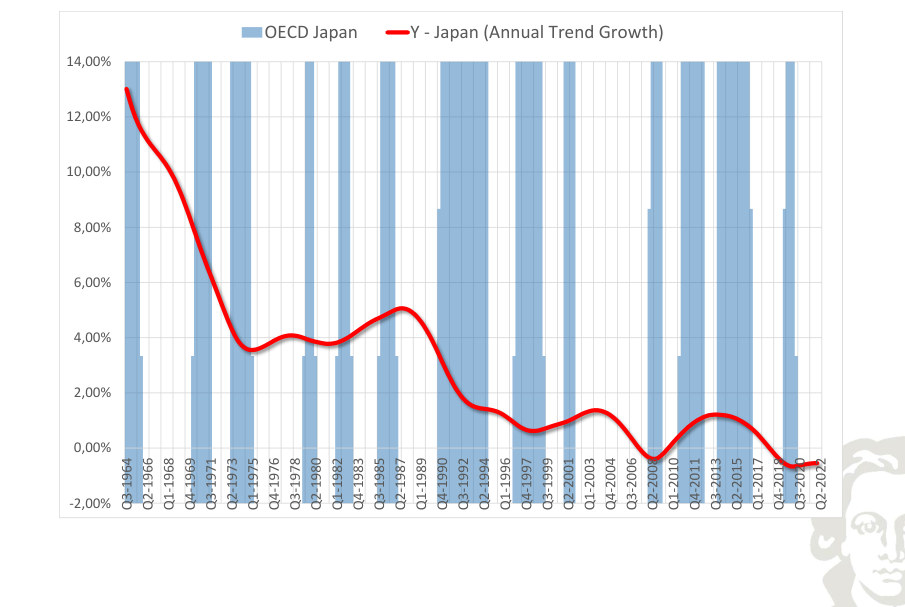
Il percorso di crescita levigato della produzione reale in Giappone descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
OECD Giappone Y - Giappone (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
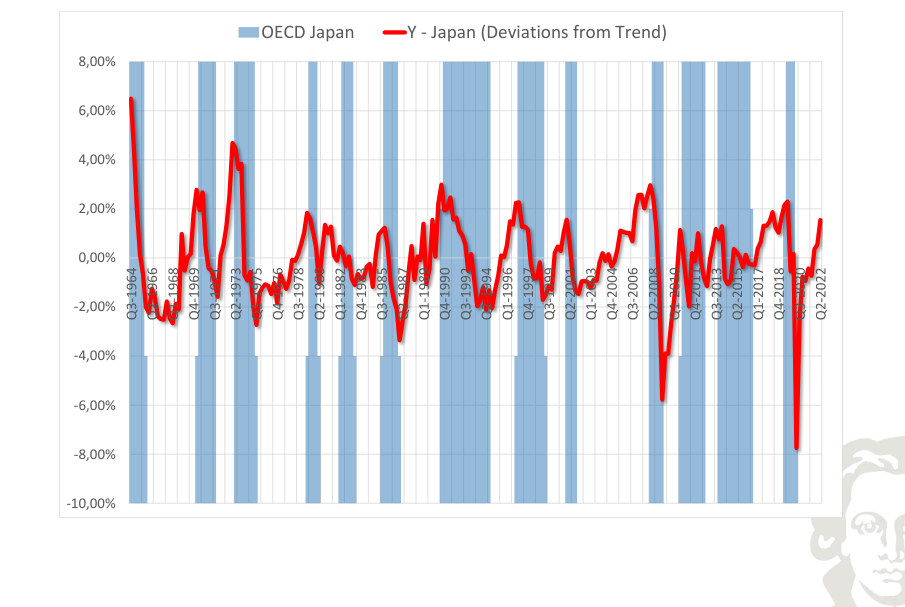
La produzione reale depurata dalla tendenza per il Giappone evidenzia i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
OECD Giappone C - Giappone
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
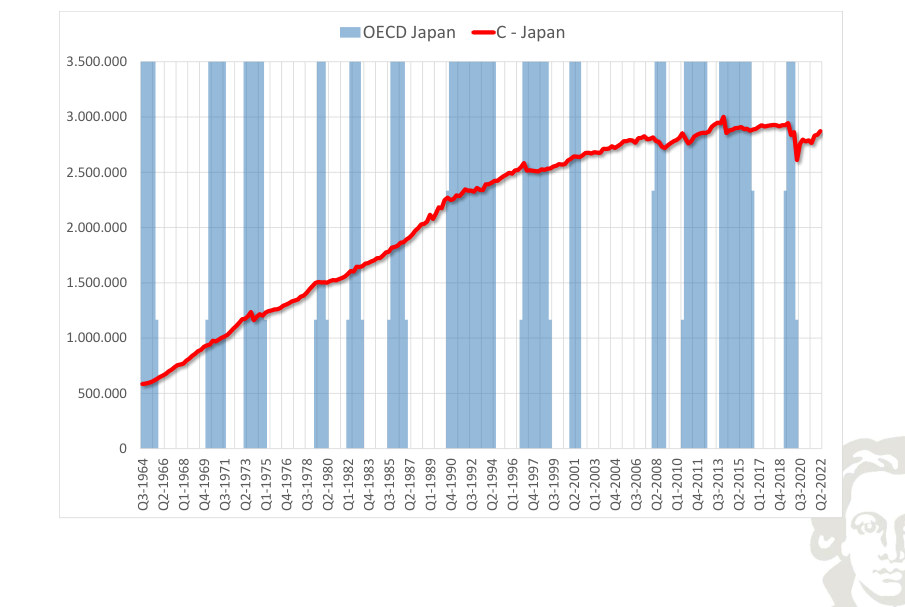
OECD Giappone C - Giappone (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
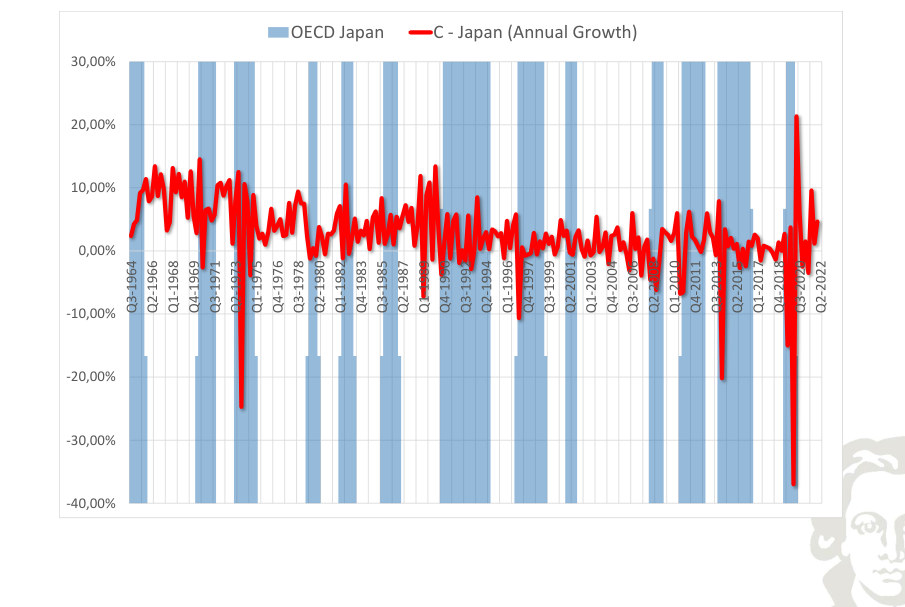
Il tasso di crescita dei consumi rappresentato nel grafico per il Giappone misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
OECD Giappone C - Giappone (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
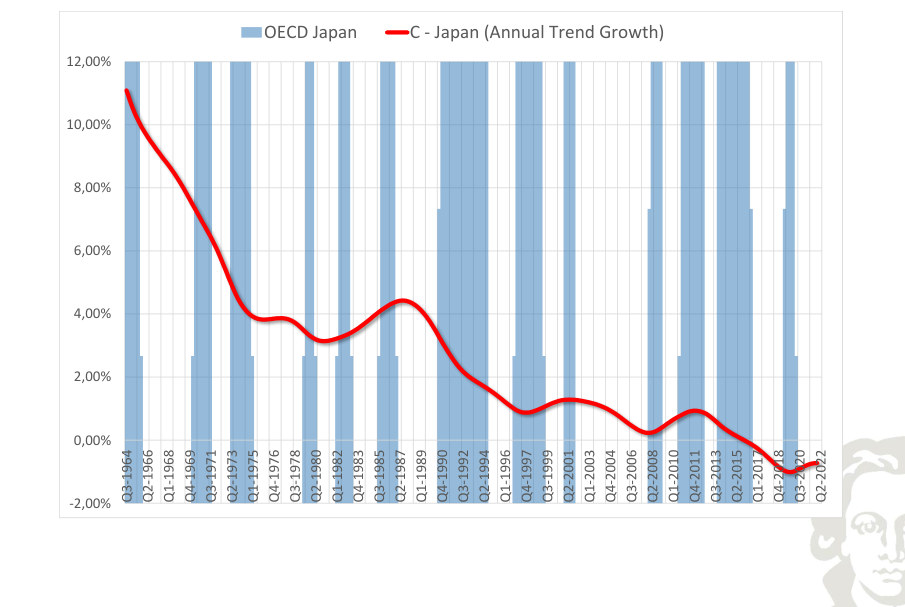
Il percorso di crescita levigato dei consumi in Giappone descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
OECD Giappone C - Giappone (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
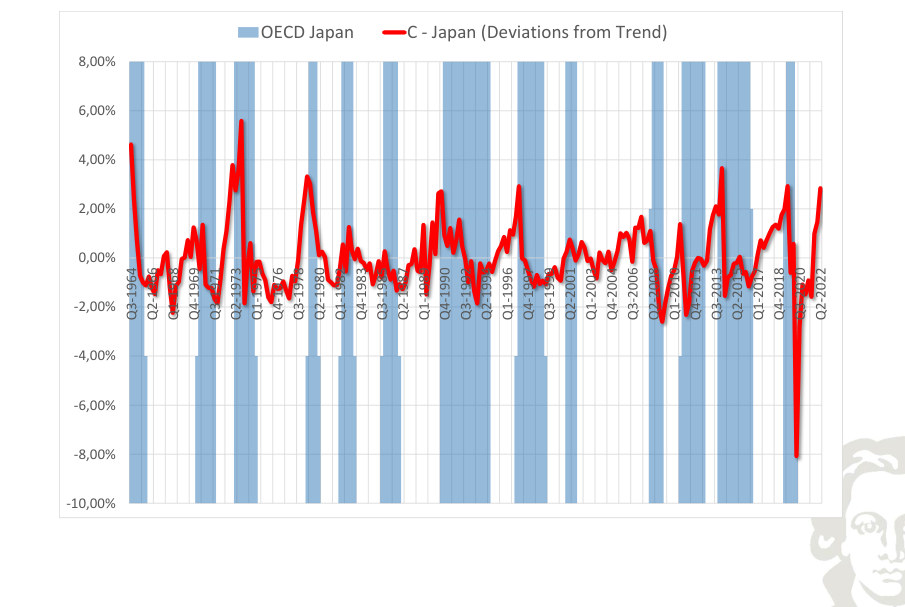
I consumi depurati dalla tendenza per il Giappone evidenziano i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
OECD Giappone I - Giappone
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
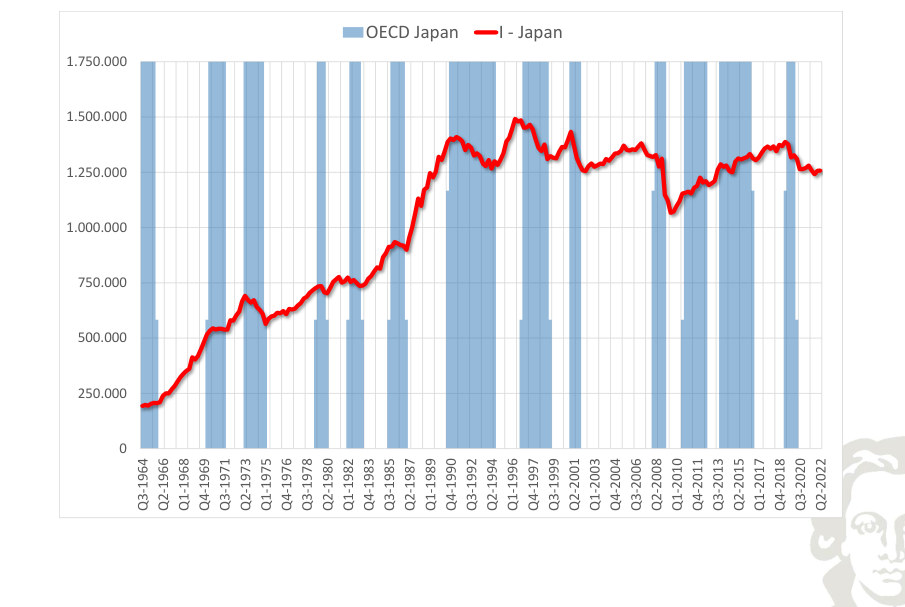
OECD Giappone I - Giappone (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
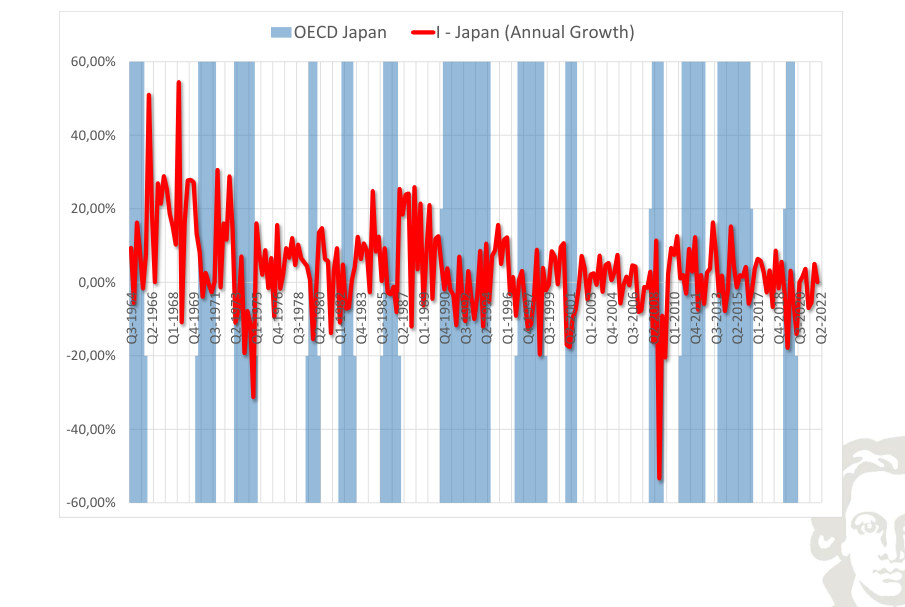
Il tasso di crescita degli investimenti rappresentato nel grafico per il Giappone misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
OECD Giappone I - Giappone (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
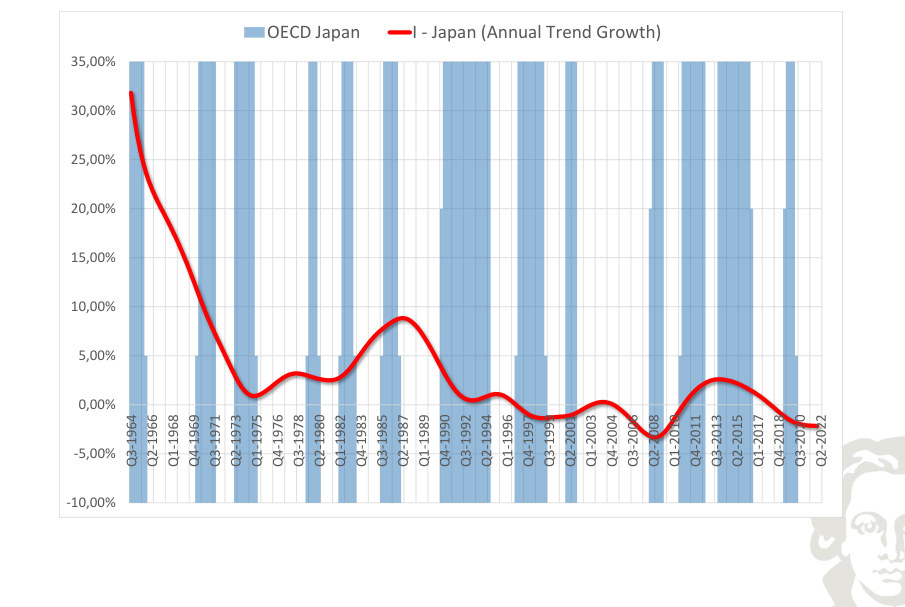
Il percorso di crescita levigato degli investimenti in Giappone descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
OECD Giappone I - Giappone (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
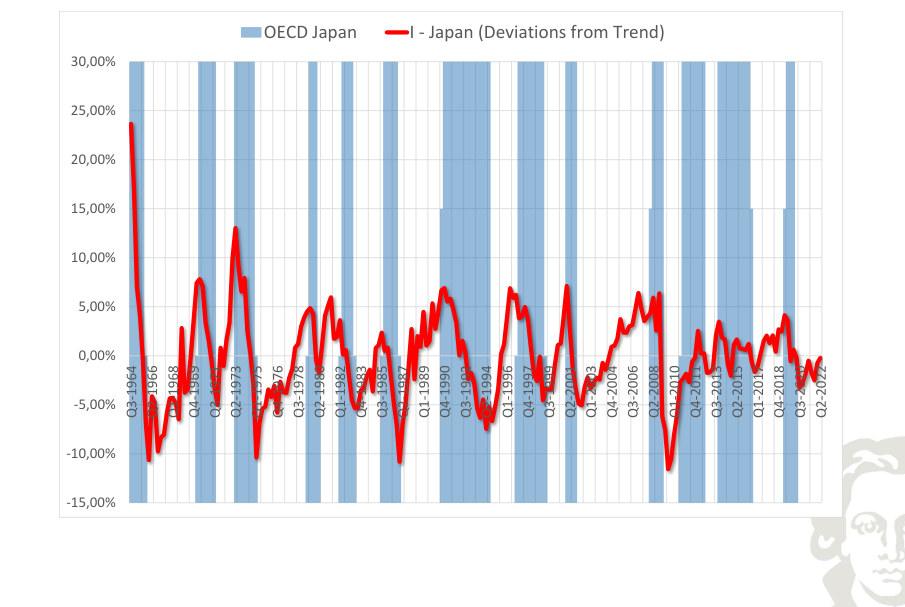
Gli investimenti depurati dalla tendenza per il Giappone evidenziano i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
OECD Giappone G - Giappone
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
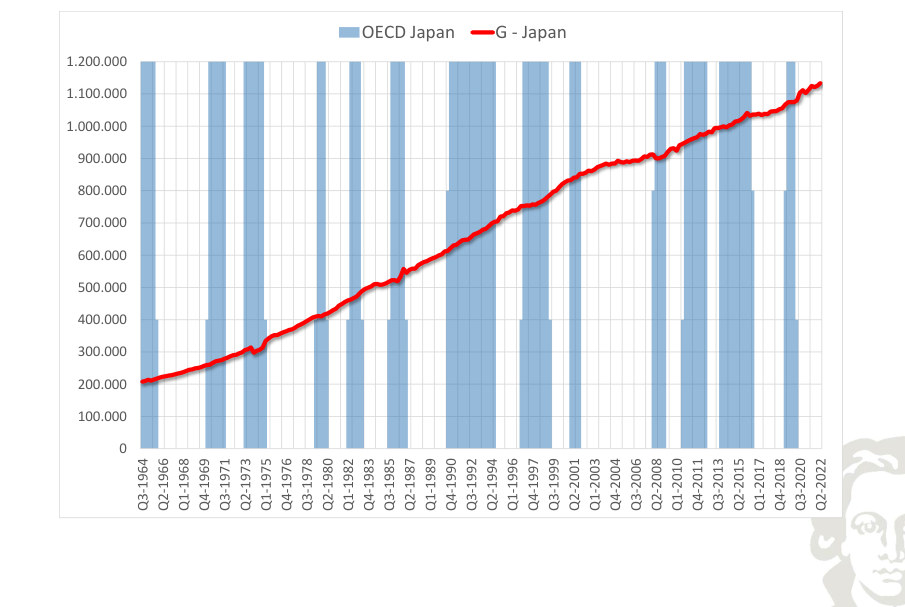
OECD Giappone G - Giappone (Crescita annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
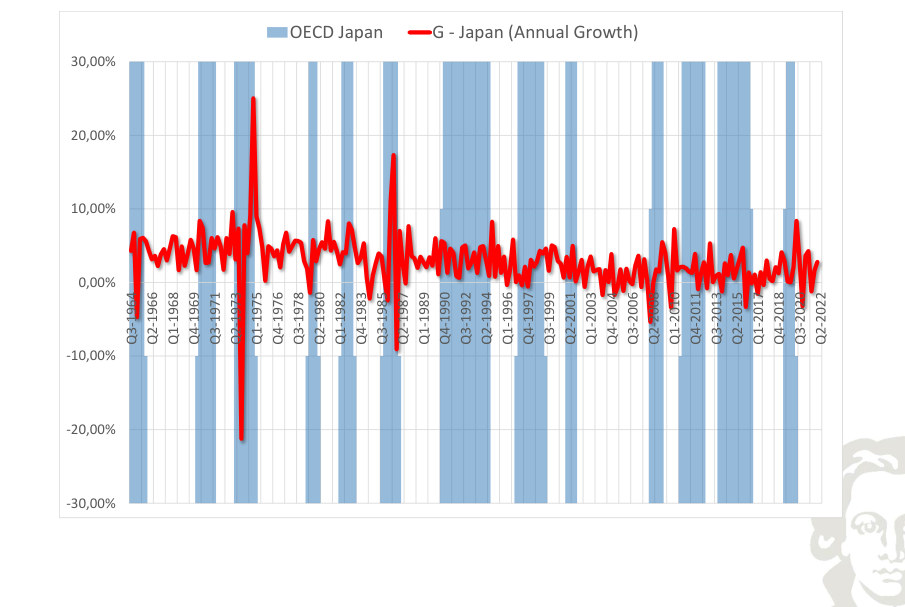
Il tasso di crescita della spesa pubblica rappresentato nel grafico per il Giappone misura la variazione dell’attività secondo la frequenza e la convenzione di calcolo del tasso della serie. Crescita negativa e crescita inferiore alla tendenza sono concetti diversi; confrontarli aiuta a individuare le contrazioni senza presumere che ogni rallentamento costituisca una recessione.
OECD Giappone G - Giappone (Crescita tendenziale annua)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
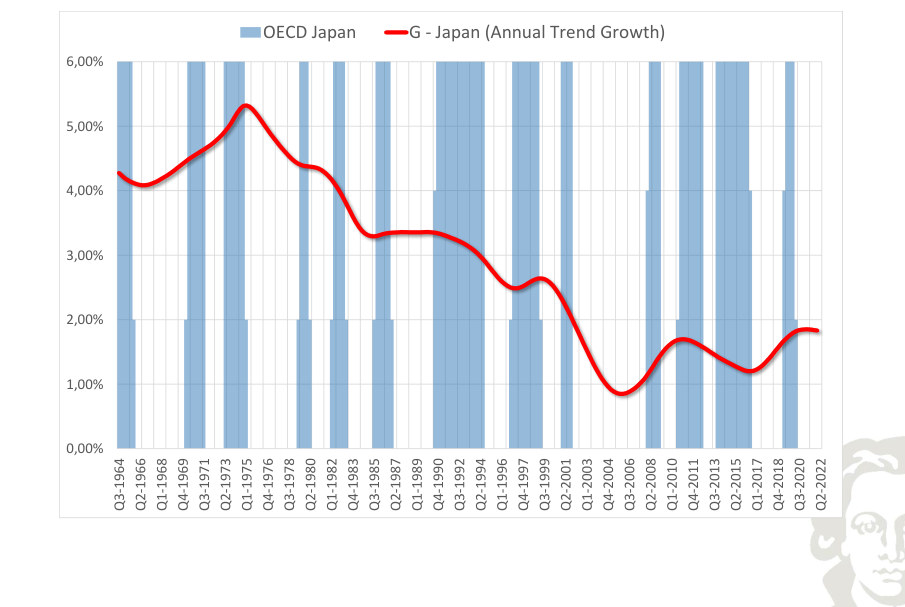
Il percorso di crescita levigato della spesa pubblica in Giappone descrive il cambiamento più graduale del ritmo di espansione. Non deve essere equiparato alla componente ciclica: la serie della crescita tendenziale può rallentare anche quando il livello dell’attività continua ad aumentare.
OECD Giappone G - Giappone (Deviazioni dalla tendenza)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
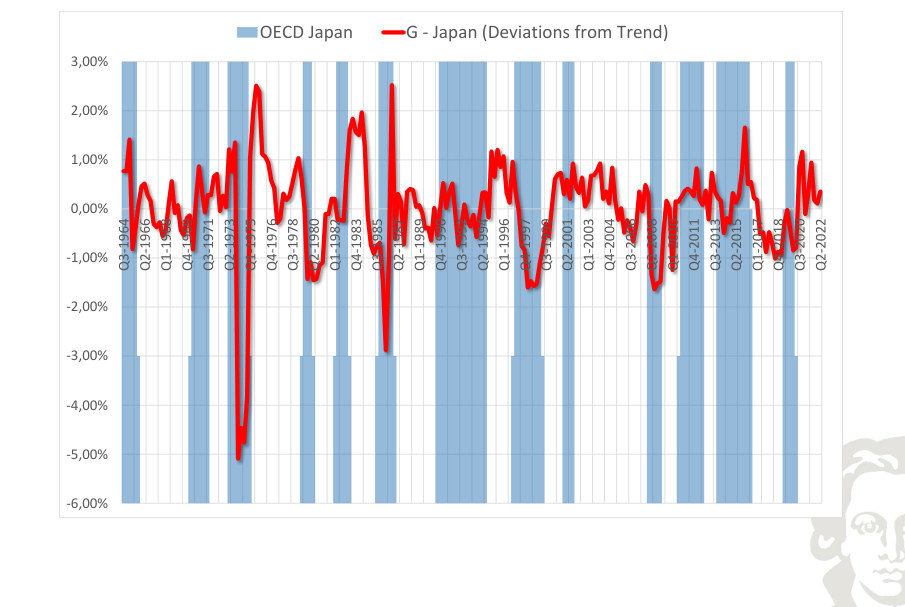
La spesa pubblica depurata dalla tendenza per il Giappone evidenzia i movimenti al di sopra e al di sotto del percorso stimato di lungo periodo. La linea orizzontale dello zero è una normalizzazione rispetto al filtro prescelto, non una condizione letterale di produzione nulla. Si confrontino la scansione temporale e l’ampiezza di queste fluttuazioni con la corrispondente serie della produzione.
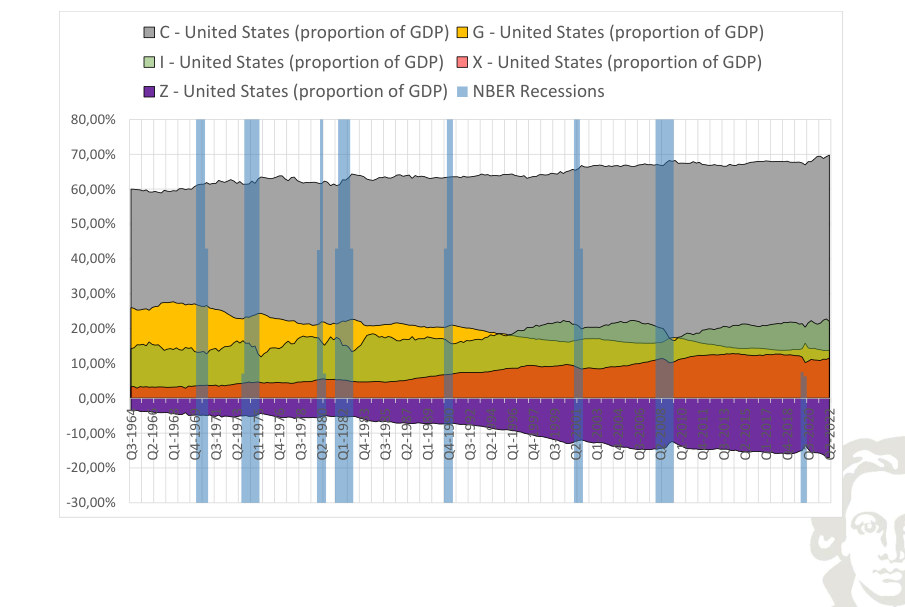
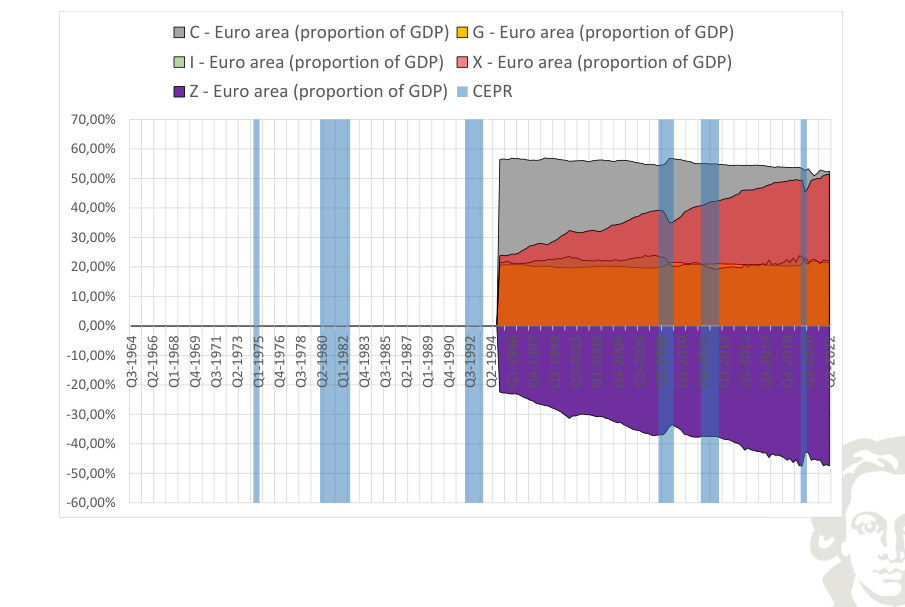
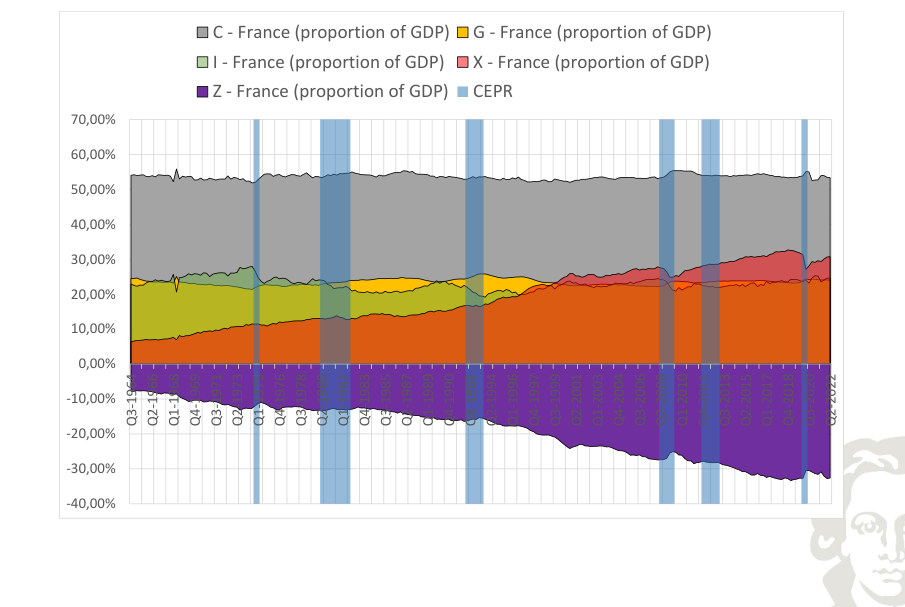
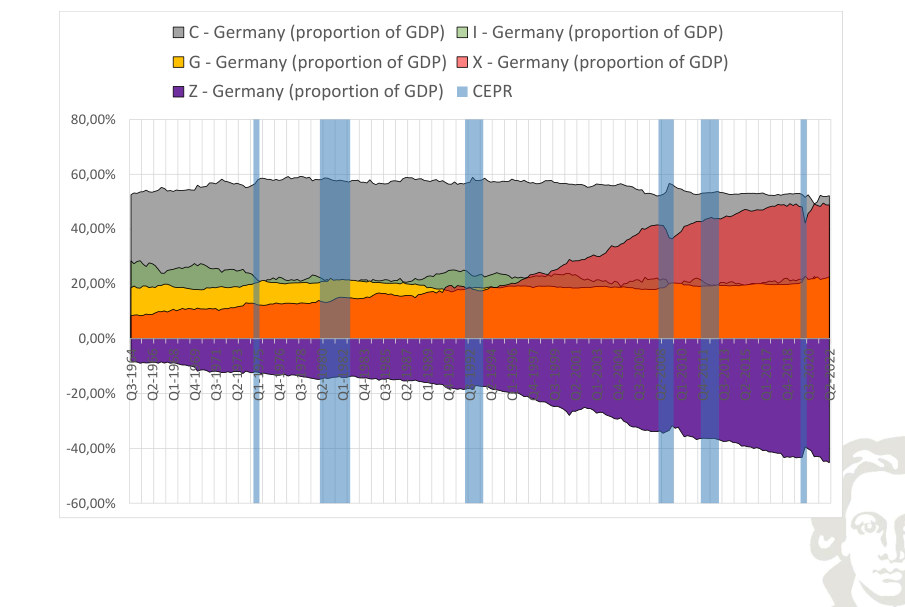
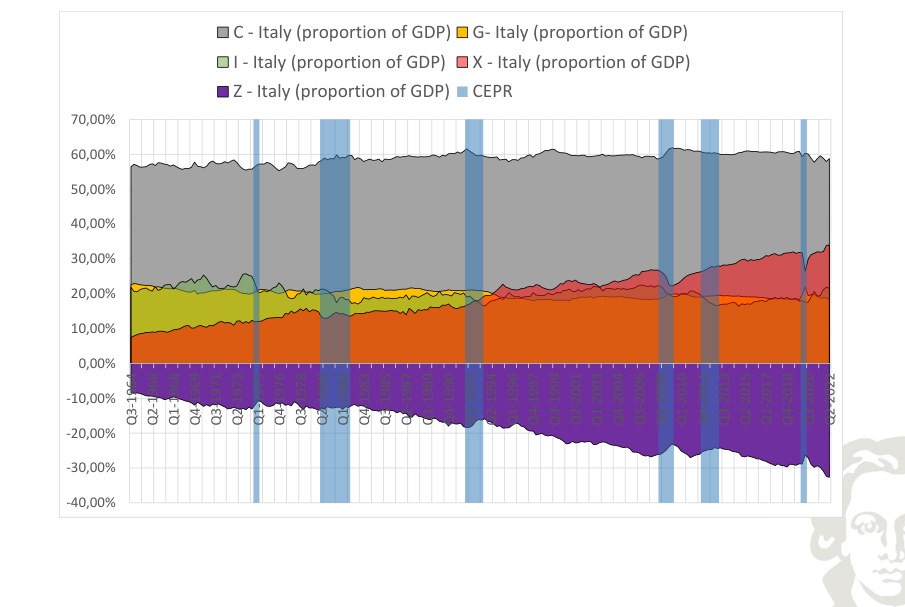
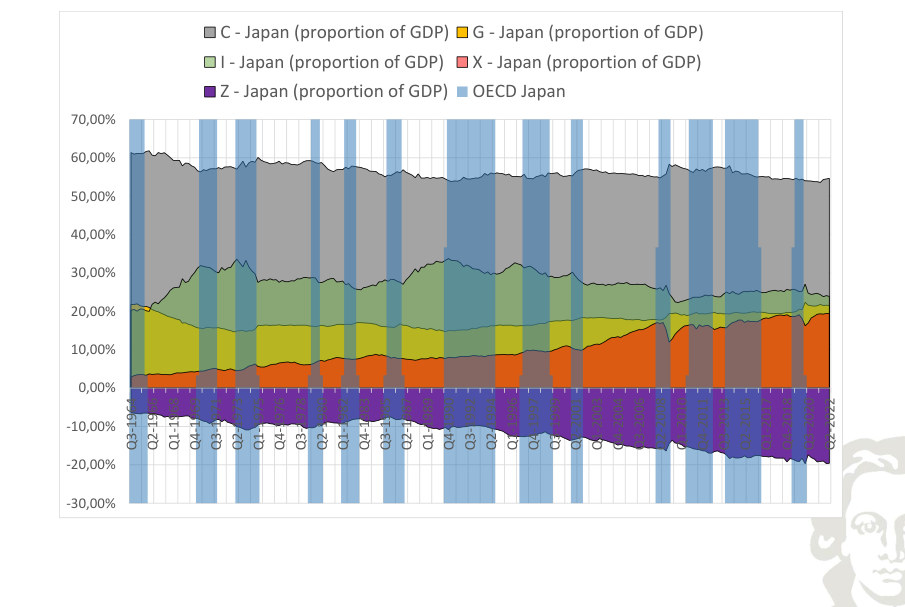
Rapporti rispetto al GDP
Le componenti della spesa possono essere espresse in rapporto al GDP per confrontarne l’importanza nel tempo e tra economie:
Alcuni rapporti della spesa aggregata sono relativamente stabili su orizzonti lunghi. I grafici nazionali utilizzano dati OECD.
C - Stati Uniti (quota del GDP) G - Stati Uniti (quota del GDP)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
C - Area dell’euro (quota del GDP) G - Area dell’euro (quota del GDP)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
C - Francia (quota del GDP) G - Francia (quota del GDP)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
C - Germania (quota del GDP) I - Germania (quota del GDP)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
C - Italia (quota del GDP) G- Italia (quota del GDP)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
C - Giappone (quota del GDP) G - Giappone (quota del GDP)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Fatti stilizzati di Kaldor
La crescita bilanciata riguarda rapporti e tendenze stabili nel lungo periodo, mentre le statistiche cicliche descrivono le deviazioni attorno a tali tendenze. Entrambi sono riferimenti utili per un modello economico quantitativo, ma non devono essere confusi.
Una statistica di volatilità sintetizza l’ampiezza tipica delle fluttuazioni; una correlazione descrive direzione e scansione temporale del comovimento. Dividere la deviazione standard di una variabile per quella della produzione genera una volatilità relativa indipendente dalla scala. Confrontare questi momenti tra dati simulati e osservati fornisce una diagnosi del modello, non una prova di causalità.
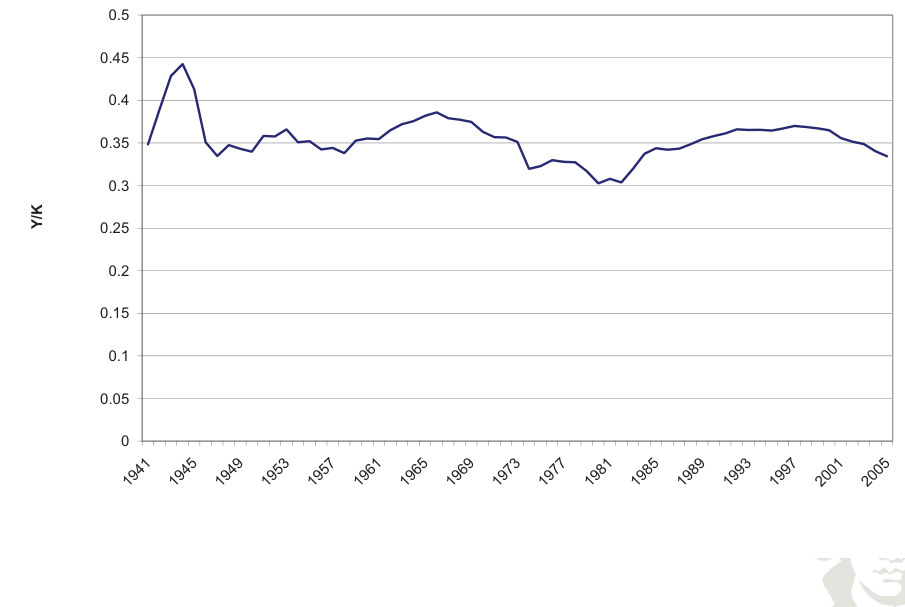
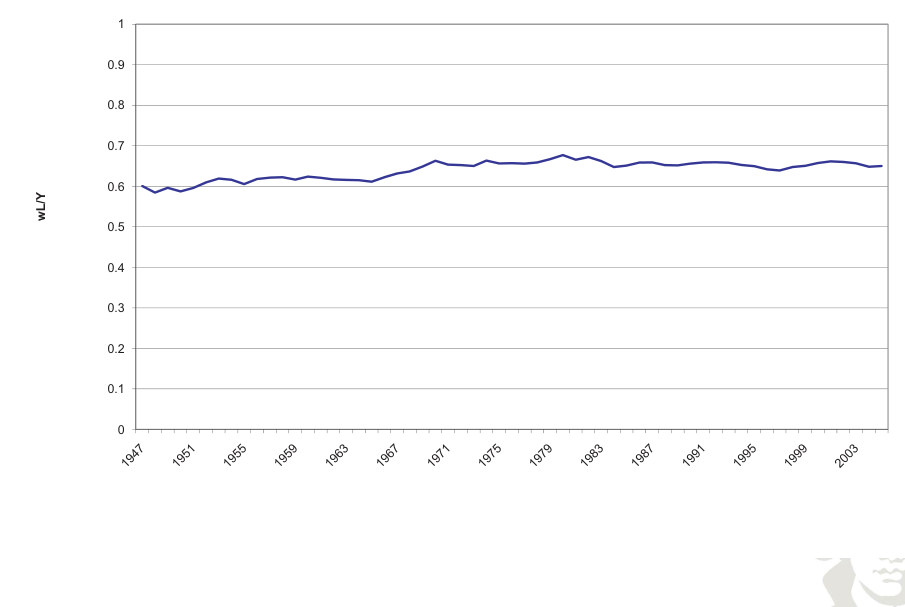
Le regolarità di crescita bilanciata di Kaldor riguardano l’aumento della produzione per lavoratore Y/L e del capitale per lavoratore K/L, un rendimento del capitale relativamente stabile, un rapporto capitale/prodotto K/Y relativamente stabile e quote di reddito del lavoro e del capitale wL/Y e rK/Y relativamente stabili. Si tratta di regolarità di lungo periodo, non di leggi esatte valide per ogni campione.
Quota di reddito del capitale rK/Y Quota di reddito del lavoro wL/Y
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Produttività del lavoro Y/L (indice: 2009 = 100)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Coefficiente del capitale Y/K
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Intensità di capitale K/L (indice: 2009 = 100)
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
90,000
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
300,000.0
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
5
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
1
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
Modello di Solow
L’accumulazione del capitale crea una scelta intertemporale: le risorse destinate agli investimenti aumentano la capacità produttiva futura, ma riducono quelle disponibili per il consumo presente. Nel modello di Solow la quota di risparmio è imposta; uno stock di capitale di stato stazionario bilancia il deprezzamento e la crescita del lavoro effettivo con gli investimenti. Il tasso di risparmio della regola aurea massimizza il consumo di stato stazionario, ma un’analisi strutturale della politica economica dovrebbe consentire agli individui di adeguare il proprio comportamento di risparmio.
Il modello di Solow esprime la produzione per lavoratore effettivo come y = k^θ. Lungo il suo sentiero di crescita bilanciata, k e y sono costanti, mentre produzione e capitale per lavoratore crescono al tasso del progresso tecnico che accresce l’efficienza del lavoro.
| Grandezza | Comportamento nella crescita bilanciata |
|---|---|
| K/(AL) | Costante |
| Y/(AL) | Costante |
| K/L e Y/L | Crescono con A |
| L | Cresce con la popolazione |
| K e Y | Crescono con il lavoro effettivo AL |
| Y/K | Costante |
A tempo discreto, il fattore lordo di crescita del capitale e della produzione aggregati è (1+g_A)(1+g_L). La somma g_A+g_L è un’approssimazione del primo ordine. Fonte: Blanchard e Illing, Macroeconomics, trattazione della crescita bilanciata.
Imprese
Le imprese concorrenziali impiegano capitale e lavoro finché i rispettivi prodotti marginali sono uguali ai prezzi dei fattori. Con tecnologia Cobb–Douglas che accresce l’efficienza del lavoro:
Un rapporto costante tra capitale e lavoro effettivo implica un rendimento da locazione del capitale costante lungo il sentiero di crescita bilanciata.
Fatti di Kaldor 5
I prezzi concorrenziali dei fattori nella Cobb–Douglas implicano una quota del reddito da lavoro wₜLₜ/Yₜ = 1−θ e una quota del reddito da capitale rₜKₜ₋₁/Yₜ = θ. Queste quote costanti derivano dalle elasticità Cobb–Douglas insieme alla remunerazione secondo il prodotto marginale. Rendimenti costanti e concorrenza, da soli, implicano che i pagamenti ai fattori esauriscano la produzione; non implicano quote individuali costanti per ogni funzione di produzione.
Valutazione critica del modello di Solow
Il modello di Solow spiega la crescita e la dinamica di transizione del capitale con un tasso di risparmio imposto. Non può determinare come il risparmio ottimale cambi quando variano imposte, rendimenti o aspettative, perché manca un problema di ottimizzazione intertemporale della famiglia. Questo limite riguarda il comportamento endogeno rivolto al futuro, non l’assenza di dinamica: l’equazione di accumulazione del capitale è essa stessa dinamica.
Le famiglie che guardano al futuro possono aumentare il consumo corrente quando prevedono maggiori risorse future. Un modello con ottimizzazione intertemporale può spiegare come tali aspettative influenzino il risparmio e il consumo presenti.
Scomporre i dati macroeconomici osservati
Trasformazioni dei dati
Le ore medie sono uguali alle ore totali divise per l’occupazione; la produttività del lavoro è uguale alla produzione reale divisa per le ore. Una serie del capitale può essere costruita dagli investimenti e da uno stock iniziale dichiarato utilizzando l’equazione dell’inventario permanente:
Lo stock iniziale può essere misurato indipendentemente o approssimato con i₀/δ nell’ipotesi di uno stato stazionario senza crescita. Con produzione Cobb–Douglas, il residuo logaritmico della produttività è:
La costruzione esemplificativa dei dati utilizza δ = 0.03 e una quota di reddito del lavoro prossima a 0.67. Queste scelte differiscono dalla successiva calibrazione di riferimento e devono rimanere associate al rispettivo esercizio empirico.
Variabilità e correlazione
La precedente tabella della volatilità empirica riporta deviazioni logaritmiche pro capite ottenute con il filtro HP. I consumi sono meno volatili della produzione, mentre gli investimenti sono sostanzialmente più volatili. I rapporti si basano sui momenti originali non arrotondati; dividere le deviazioni standard arrotondate mostrate può non riprodurre esattamente ogni rapporto.
Correlazione
Correlazioni incrociate empiriche delle deviazioni logaritmiche pro capite HP, corr(Yₜ, xₜ₊ⱼ):
| Serie | -3 | -2 | -1 | 0 | 1 | 2 | 3 |
|---|---|---|---|---|---|---|---|
| Produzione | 0.369 | 0.581 | 0.776 | 1.000 | 0.776 | 0.581 | 0.369 |
| Consumi non durevoli | 0.109 | 0.298 | 0.564 | 0.701 | 0.494 | 0.356 | 0.195 |
| Investimenti | 0.365 | 0.553 | 0.719 | 0.889 | 0.733 | 0.538 | 0.339 |
| Capitale | -0.260 | -0.155 | -0.018 | 0.155 | 0.370 | 0.535 | 0.645 |
| Ore totali | -0.086 | 0.055 | 0.229 | 0.429 | 0.626 | 0.881 | 0.786 |
| Occupazione | -0.143 | -0.039 | 0.107 | 0.288 | 0.478 | 0.801 | 0.721 |
| Ore medie | 0.333 | 0.512 | 0.678 | 0.772 | 0.684 | 0.581 | 0.414 |
| Produttività del lavoro | 0.136 | 0.049 | -0.065 | -0.244 | -0.418 | -0.475 | -0.500 |
| TFP | 0.471 | 0.627 | 0.753 | 0.875 | 0.550 | 0.301 | 0.055 |
Consumi, investimenti e TFP contemporanei sono fortemente e positivamente correlati con la produzione in questo campione. Gli andamenti di anticipo e ritardo differiscono tra le variabili.
Sintesi
Un modello dovrebbe riprodurre fatti di crescita e ciclici chiaramente definiti utilizzando serie economiche comparabili e opportunamente trasformate.
4. Il modello del ciclo economico reale: l’impresa
Introduzione
L’economia RBC comprende famiglie e imprese che ottimizzano, scambiando prodotto, servizi del lavoro e servizi del capitale in mercati concorrenziali. Le imprese impiegano i fattori dopo avere osservato la tecnologia disponibile e scelgono le quantità finché il prodotto marginale di ciascun fattore è uguale al suo prezzo concorrenziale di utilizzo.
La funzione di produzione standard ha forma Cobb–Douglas. Il suo esponente sul capitale determina la quota di reddito del capitale e quello sul lavoro determina la quota di reddito del lavoro quando i mercati sono concorrenziali e la produzione presenta rendimenti di scala costanti. Poiché la produzione corrente utilizza lo stock di capitale predeterminato ereditato dal periodo precedente, i nuovi investimenti influenzano la capacità produttiva soltanto in un periodo successivo.
Le variazioni della produttività sono rappresentate da un processo autoregressivo. La persistenza conta: un’innovazione tecnologica temporanea può influenzare una sequenza di periodi futuri, inducendo le famiglie ad adeguare immediatamente consumi e investimenti in previsione del futuro.
Spiegazione teorica integrata
L’economia RBC concorrenziale consiste in una famiglia rappresentativa e un’impresa rappresentativa. Le imprese trasformano servizi del lavoro e servizi del capitale installato in un bene finale. Le famiglie offrono lavoro, possiedono il capitale e ricevono redditi dei fattori ed eventuali utili distribuiti; allocano il bene finale tra consumo e investimento. Nell’economia chiusa di riferimento esiste un solo bene prodotto e non vi è un settore pubblico, per cui la produzione aggregata deve essere uguale alle risorse assorbite da consumi e investimenti. Queste ipotesi semplificatrici rendono trasparente il meccanismo intertemporale e consentono di scrivere con precisione ogni condizione di equilibrio dei mercati.
L’impresa produce secondo yₜ = zₜ kₜ₋₁^α nₜ^(1−α). La variabile zₜ è la produttività totale dei fattori, nₜ è l’impiego corrente di lavoro e kₜ₋₁ è il capitale già installato all’inizio del periodo t. L’esponente α è compreso tra zero e uno. Poiché gli esponenti sommano a uno, aumentare capitale e lavoro nella stessa proporzione aumenta la produzione in quella proporzione: si tratta di rendimenti di scala costanti. Ciò non significa che la produzione cresca linearmente rispetto a un fattore quando l’altro è mantenuto costante: la produttività marginale decrescente rispetto a ciascun singolo fattore rimane presente.
Un’impresa concorrenziale considera dati il salario reale wₜ e il tasso di remunerazione del capitale rₜ e massimizza il profitto, yₜ − wₜnₜ − rₜkₜ₋₁. Derivando la produzione rispetto al lavoro si ottiene il prodotto marginale del lavoro (1 − α)yₜ/nₜ, per cui la condizione di domanda ottimale di lavoro è wₜ = (1 − α)yₜ/nₜ. Derivando rispetto al capitale si ottiene αyₜ/kₜ₋₁, per cui rₜ = αyₜ/kₜ₋₁. Queste sono condizioni di remunerazione secondo il prodotto marginale, non identità valide in qualsiasi struttura di mercato. In concorrenza perfetta e con rendimenti di scala costanti, i pagamenti a lavoro e capitale esauriscono la produzione nel modello di riferimento.
La convenzione temporale ha rilevanza economica. Il capitale kₜ₋₁ può essere utilizzato immediatamente perché esiste già all’inizio del periodo, mentre l’investimento scelto durante il periodo t contribuisce soltanto al capitale installato kₜ e quindi alla produzione successiva. Il lavoro può rispondere durante il periodo corrente una volta osservati salario e produttività. Confondere kₜ con kₜ₋₁ altererebbe la struttura degli stati del modello e potrebbe produrre risposte all’impulso errate, perché consentirebbe di utilizzare prematuramente l’investimento di oggi come capitale produttivo di oggi.
Lo stato della produttività segue la legge di moto stocastica ln zₜ = ρ ln zₜ₋₁ + uₜ. L'innovazione uₜ è la nuova sorpresa che si manifesta, mentre zₜ incorpora gli effetti persistenti delle sorprese precedenti. Se 0 < ρ < 1, un'innovazione positiva una tantum aumenta la produttività corrente e poi si attenua, in termini attesi, al tasso ρ. Un valore di ρ vicino a uno implica una perturbazione duratura; un valore vicino a zero implica un rapido ritorno al livello normalizzato di stato stazionario. La conoscenza della regola di transizione e della distribuzione delle innovazioni consente alle famiglie di formare aspettative razionali sulla produttività futura.
Una perturbazione tecnologica favorevole sposta verso l'esterno la funzione di produzione, aumentando il prodotto a parità di input e accrescendo i prodotti marginali del capitale e del lavoro. Il suo effetto di equilibrio generale è più complesso di questo spostamento diretto della produzione, perché salari e rendimenti più elevati inducono le famiglie a modificare le ore lavorate, il consumo e l'investimento. Il blocco delle imprese fornisce il lato della domanda di questi mercati dei fattori, ma non determina da solo l'occupazione o l'accumulazione di capitale. Tali risultati emergono soltanto combinando la domanda dei fattori con le decisioni ottimali delle famiglie, la fattibilità dell'impiego delle risorse e il processo degli shock.
Quadro formale e relazioni essenziali
Il prodotto corrente dipende dal lavoro contemporaneo, dal capitale ereditato e dalla produttività. La normalizzazione senza crescita pone a uno la tendenza A che accresce l'efficienza del lavoro; non elimina la produttività stocastica z.
Le imprese prendono come dati il salario reale w e il tasso di remunerazione del capitale r. La decisione è statica una volta noti z e i prezzi, sebbene il capitale sia predeterminato a livello aggregato.
Con una domanda concorrenziale dei fattori, ciascun prezzo è uguale al rispettivo prodotto marginale. Di conseguenza, il reddito da lavoro è pari a (1−α) della produzione e il reddito lordo da remunerazione del capitale è pari ad α della produzione.
L'innovazione dello shock u non coincide con la tecnologia totale z: z include gli effetti accumulati delle innovazioni persistenti passate. Quando 0 < ρ < 1, l'effetto atteso si attenua geometricamente.
Spiegazioni, derivazioni e applicazioni empiriche
L'economia e la sua struttura di mercato
Le condizioni concorrenziali e la tempistica del capitale installato determinano congiuntamente la domanda dei fattori. La tecnologia corrente influenza immediatamente i prodotti marginali, mentre l'investimento modifica la capacità produttiva soltanto dopo il periodo di installazione.
Perturbazioni della produttività e produzione
Modello del ciclo economico reale
Un'economia RBC standard combina famiglie e imprese ottimizzanti con mercati perfettamente concorrenziali. Le famiglie determinano il consumo, l'investimento e l'offerta di lavoro, mentre le imprese domandano capitale ereditato e lavoro contemporaneo per massimizzare il profitto. La produttività aggregata evolve in modo stocastico. L'obiettivo è stabilire se le innovazioni della produttività, trasmesse attraverso queste decisioni ottimizzanti, possano spiegare le principali regolarità osservate delle fluttuazioni aggregate.
Come il modello RBC estende lo schema di Solow
Lo schema RBC rende stocastica la produttività e consente alle famiglie di scegliere il consumo, il risparmio e l'offerta di lavoro. Il modello di Solow di base impone invece un tasso di risparmio e un sentiero del lavoro.
Beni
Tre mercati collegano famiglie e imprese: un bene finale destinato al consumo o all'investimento, i servizi del lavoro offerti dalle famiglie e i servizi del capitale offerti dalle famiglie. Le famiglie ricevono dalle imprese i redditi dei fattori e li utilizzano per finanziare il consumo e l'accumulazione. Le imprese combinano i servizi per ottenere il prodotto e le quantità offerte e domandate devono coincidere ai prezzi di equilibrio.
Struttura di mercato
Nel modello di riferimento, tutti e tre i mercati sono perfettamente concorrenziali. I singoli agenti considerano dati il salario reale, il tasso di remunerazione del capitale e il prezzo del bene finale, e nessuna impresa possiede potere di mercato sui prezzi dei fattori o sul prodotto. Questa ipotesi genera condizioni sui prodotti marginali che consentono di eliminare i prezzi dei fattori dal sistema di equilibrio. È una semplificazione modellistica la cui utilità dipende dalla questione analizzata.
Struttura informativa
Lo stato della produttività del periodo è noto quando vengono prese le decisioni sul lavoro e sulla produzione, mentre l'innovazione successiva rimane incerta. Il capitale installato è ereditato dal periodo precedente. Le aspettative razionali richiedono che famiglie e imprese utilizzino coerentemente la struttura stocastica del modello per anticipare prezzi, produttività e rendimenti futuri. Le loro previsioni non devono essere perfette, ma devono riflettere le informazioni e le probabilità specificate dal modello.
Ambiente del modello
L'economia di riferimento è chiusa, comprende un'impresa e una famiglia rappresentative e presenta un unico bene finale. Le imprese prendono a noleggio capitale e assumono lavoro, mentre le famiglie possiedono le attività produttive, offrono tempo e scelgono consumo e risparmio. L'esclusione della domanda pubblica, degli scambi con l'estero e delle rigidità nominali rende più facile seguire il meccanismo centrale di propagazione RBC, ma limita anche le questioni di politica economica cui il modello può rispondere.
Elementi di un equilibrio concorrenziale
Le famiglie possiedono tempo, capitale e imprese; ricevono salari, redditi da remunerazione del capitale e profitti; scelgono lavoro, investimento e consumo per massimizzare l'utilità. Le imprese impiegano lavoro e capitale per massimizzare il profitto. L'equilibrio dei mercati determina salari e tassi di remunerazione e richiede che l'allocazione dei beni soddisfi il vincolo delle risorse.
Produzione stocastica
La produzione combina una tendenza Aₜ che accresce l'efficienza del lavoro e la produttività totale dei fattori stocastica zₜ.
Che cos'è un processo AR(1)?
Un processo AR(1) collega il valore corrente a un ritardo e a una nuova innovazione. L'innovazione ha media nulla, varianza costante ed è indipendente tra date diverse. Il coefficiente ρ misura la persistenza; la stazionarietà in covarianza richiede |ρ| < 1.
Esempio di processo AR(1)
Sia x₋₁ = 0; si ponga u₀ = 1 e tutte le innovazioni successive pari a zero. Allora:
Con ρ = 0.9, la risposta nel periodo 4 è 0.6561. Per |ρ| < 1, essa si attenua fino a zero.
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
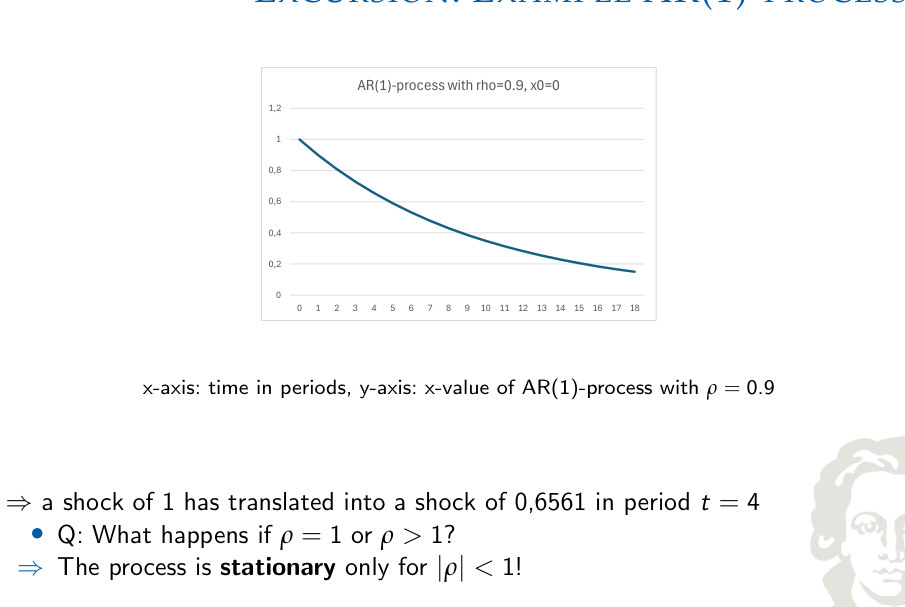
Effetto degli shock di produttività
Un processo AR(1) descrive la persistenza mediante un ritardo di primo ordine: lo stato odierno dipende dallo stato di ieri più una nuova innovazione. Se il parametro di persistenza è compreso tra zero e uno, una sorpresa positiva si esaurisce gradualmente; se è vicino a uno, la perturbazione continua a influire per molti periodi. Le aspettative razionali utilizzano la distribuzione di probabilità implicata dal modello e le informazioni disponibili, non la previsione perfetta.
La media stazionaria del logaritmo della produttività è zero. Il suo livello deterministico di stato stazionario è quindi uno. Una media nulla del logaritmo della produttività non implica, in generale, che la media stocastica della produttività stessa sia uguale a uno.
A lavoro e capitale ereditato dati, zₜ maggiore di uno aumenta il prodotto rispetto al riferimento deterministico; zₜ minore di uno lo riduce. Questo confronto riguarda un effetto di livello a input dati, non un'affermazione sulla media incondizionata del prodotto.
Produttività e RBC
Il modello descrive la propagazione, ossia la sequenza di variazioni di prodotto, ore lavorate, consumo e investimento dopo un'innovazione della produttività, e l'amplificazione, cioè l'entità di tali variazioni rispetto allo shock iniziale. La sua soluzione consiste in regole decisionali dinamiche e funzioni di risposta all'impulso.
Tecnologia: semplificazione
Si pone a uno la tendenza Aₜ che accresce l'efficienza del lavoro per concentrarsi sulle deviazioni cicliche stazionarie.
Rendimenti di scala costanti?
Moltiplicare capitale e lavoro per uno stesso fattore positivo q moltiplica il prodotto per q:
La tecnologia presenta rendimenti di scala costanti. Le remunerazioni concorrenziali dei fattori esauriscono quindi il prodotto.
Massimizzazione del profitto dell'impresa
Le condizioni relative al salario e alla remunerazione del capitale si ottengono derivando separatamente la funzione obiettivo del profitto rispetto al lavoro e al capitale. Le quote dei fattori esauriscono il prodotto soltanto perché la tecnologia Cobb–Douglas presenta rendimenti costanti e gli input ricevono i rispettivi prodotti marginali concorrenziali.
Le imprese concorrenziali prendono come dati i salari e i tassi di remunerazione del capitale. Scelgono le quantità di input che massimizzano il valore del prodotto al netto dei costi del lavoro e del capitale.
A prezzi dei fattori dati, si sostituisce il vincolo di produzione nell'espressione dei profitti:
La singola impresa sceglie i servizi degli input da prendere a noleggio; lo stock aggregato disponibile per il noleggio è predeterminato.
Queste condizioni sui prodotti marginali implicano rₜkₜ₋₁ + wₜnₜ = yₜ. La produttività influenza i salari e i redditi da remunerazione del capitale sia attraverso la tecnologia sia attraverso l'allocazione di equilibrio.
Sintesi
La concorrenza e la produzione Cobb–Douglas collegano salari e rendimenti del capitale ai prodotti marginali; la produttività è uno stato esogeno persistente.
5. La famiglia rappresentativa e l'equilibrio concorrenziale
Introduzione
Nel blocco delle famiglie, un agente rappresentativo sceglie il consumo, l'investimento e il tempo dedicato al lavoro retribuito. Il tempo libero fornisce utilità diretta, ma rinunciare a un'ora di lavoro comporta il sacrificio di un salario che potrebbe finanziare il consumo. Il risparmio fornisce il capitale produttivo di domani, ma richiede di sottrarre risorse al consumo di oggi.
L'ottimizzazione dinamica genera due condizioni di equilibrio economicamente distinte. L'equazione di Eulero bilancia l'utilità marginale del consumo odierno con il beneficio atteso scontato dell'investimento e del consumo futuro. La condizione intratemporale del lavoro confronta l'utilità marginale del tempo libero con il salario misurato in unità di utilità.
L'ottimalità delle imprese, l'ottimalità delle famiglie, l'equilibrio dei mercati e il vincolo delle risorse dell'intera economia sono tutti necessari per l'equilibrio concorrenziale. Una condizione derivata per un solo agente non è sufficiente: tutti gli acquisti e le offerte desiderati dei fattori devono coincidere e la spesa aggregata non può superare la produzione.
Spiegazione teorica integrata
La famiglia rappresentativa parte da uno stock di capitale installato e da una dotazione temporale normalizzata a un'unità in ciascun periodo. Il tempo si divide tra lavoro nₜ e tempo libero ℓₜ, per cui nₜ + ℓₜ = 1. Lavorare più ore genera reddito salariale ma riduce il tempo libero; destinare una quota maggiore del prodotto corrente al consumo riduce le risorse che possono finanziare l'investimento. Le decisioni della famiglia combinano quindi un compromesso intratemporale tra consumo e tempo libero e un compromesso intertemporale tra consumo odierno e consumo futuro.
L'utilità nell'arco della vita assume la forma E₀Σβᵗu(cₜ,ℓₜ), dove β compreso tra zero e uno sconta l'utilità futura ed E₀ rappresenta le aspettative condizionate alle informazioni disponibili alla data iniziale. Una famiglia generale di preferenze tra consumo e tempo libero può essere specializzata nel consumo logaritmico e nell'utilità lineare del tempo libero, u(c,ℓ) = ln c + ϕℓ. In questa specificazione, l'utilità marginale del consumo è pari a 1/c e l'utilità marginale del tempo libero è la costante ϕ. La concavità rispetto al consumo rende preferibile un sentiero di consumo più uniforme rispetto ad ampie fluttuazioni con lo stesso livello medio.
La famiglia affronta un vincolo di bilancio che combina il monte salari, il reddito da remunerazione del capitale installato, i profitti distribuiti e il capitale non deprezzato. Scrivere il capitale produttivo del periodo successivo dal lato degli impieghi, cₜ + kₜ = wₜnₜ + rₜkₜ₋₁ + πₜ + (1 − δ)kₜ₋₁, esprime l'utilizzo di tutte le risorse disponibili quando l'ottimo è interno. Ciò equivale a contabilizzare separatamente l'investimento mediante kₜ = (1 − δ)kₜ₋₁ + iₜ. Il tasso di deprezzamento δ misura la frazione di capitale preesistente fisicamente perduta tra un periodo e l'altro.
L'equazione di Eulero è la condizione del risparmio ottimale. Sacrificare un'unità di consumo nel periodo t comporta la rinuncia all'utilità marginale corrente 1/cₜ, ma aumenta il capitale disponibile nel periodo successivo. Tale capitale produce un reddito da remunerazione rₜ₊₁ e conserva la frazione non deprezzata 1 − δ. Il rendimento futuro atteso deve quindi essere scontato e ponderato per l'utilità marginale a t+1. In un ottimo interno, 1/cₜ = βEₜ[(rₜ₊₁ + 1 − δ)/cₜ₊₁]. Se il rendimento atteso aumenta, le famiglie hanno generalmente un incentivo a risparmiare di più, sebbene la risposta complessiva dipenda anche dalla ricchezza e dalle aspettative sui redditi futuri.
La condizione del primo ordine intratemporale confronta l'utilità perduta per la riduzione del tempo libero con l'utilità ottenuta dal consumo finanziato dal salario. Con la funzione di utilità specificata, ϕ = wₜ/cₜ, o equivalentemente ϕcₜ = wₜ. Combinando questa relazione con la domanda concorrenziale di lavoro si ottiene ϕcₜ = (1 − α)yₜ/nₜ. L'equazione non afferma che le famiglie offrano un numero fisso di ore: rende l'offerta di lavoro congiuntamente dipendente dal consumo, dalla produttività e dal salario di equilibrio. Una variazione della produttività del lavoro modifica il costo opportunità salariale del tempo libero e quindi l'allocazione desiderata del tempo.
La stabilizzazione del consumo e l'aggiustamento del lavoro interagiscono dopo uno shock tecnologico. Una produttività corrente più elevata fornisce più beni e aumenta il rendimento potenziale del capitale. Le famiglie lungimiranti non devono necessariamente consumare subito tutta la produzione aggiuntiva: risparmiarne una parte sostiene il consumo nei periodi successivi, quando lo shock tecnologico si sarà attenuato. Allo stesso tempo, salari reali più elevati modificano l'attrattiva relativa del tempo libero e del lavoro. Un equilibrio coerente determina entrambi i margini congiuntamente; non si può dedurre la risposta del lavoro dalla sola equazione del prodotto marginale dell'impresa né quella del consumo dalla sola identità di bilancio.
Un equilibrio concorrenziale è una sequenza di allocazioni, prezzi dei fattori e aspettative per la quale le famiglie massimizzano l'utilità sotto i propri vincoli, le imprese massimizzano i profitti, i mercati sono in equilibrio, il capitale segue la propria legge di accumulazione e la produttività segue il proprio processo esogeno. Nel riferimento di economia chiusa, il mercato dei beni richiede yₜ = cₜ + iₜ. I mercati dei servizi del capitale e del lavoro uguagliano l'offerta delle famiglie alla domanda delle imprese. Sostituendo le equazioni dei prezzi concorrenziali dei fattori nelle condizioni di ottimalità delle famiglie, il modello si riduce a un insieme compatto di equazioni dinamiche per y, c, n, k e z, punto di partenza per la calibrazione e la soluzione.
Quadro formale e relazioni essenziali
L'utilità della famiglia è specializzata nel consumo logaritmico e nel tempo libero lineare. Il fattore di sconto β determina il peso dell'utilità futura; ϕ governa l'utilità marginale del tempo libero. Ogni dotazione temporale è normalizzata a uno.
Il consumo più l'investimento nel capitale produttivo del periodo successivo sono finanziati dai salari, dai redditi da remunerazione del capitale, dai profitti e dal capitale preesistente non deprezzato.
Equazione di Eulero/Lucas per la determinazione del prezzo delle attività. Investire un'unità di risorse sacrifica oggi 1/cₜ unità di utilità marginale e genera domani un rendimento lordo aleatorio. L'uguaglianza caratterizza un ottimo interno.
Nell'ottimo intratemporale, la disutilità marginale del tempo di lavoro aggiuntivo bilancia il salario reale valutato all'utilità marginale del consumo; la seconda uguaglianza assicura l'equilibrio del mercato del lavoro.
Nell'economia chiusa di riferimento, priva di spesa pubblica e di scambi con l'estero, tutto il prodotto è destinato al consumo o all'investimento lordo. Combinando questa identità con l'accumulazione di capitale si ottiene il vincolo aggregato delle risorse.
Spiegazioni, derivazioni e applicazioni empiriche
Dotazioni
L'ottimizzazione delle famiglie alloca le risorse tra consumo, risparmio e tempo libero. L'equazione di Eulero e la condizione tra lavoro e tempo libero sono vincoli necessari che devono valere simultaneamente con l'equilibrio dei mercati e un'allocazione fattibile delle risorse.
Le famiglie entrano nel primo periodo con capitale produttivo installato e ricevono un'unità di tempo in ciascun periodo. Dividono il tempo tra ore lavorate e tempo libero, imponendo 1 = nₜ + ℓₜ. Il lavoro produce reddito salariale, mentre il tempo libero genera soddisfazione diretta ma nessuna produzione. Lo stock di capitale ereditato genera redditi da remunerazione e fornisce una variabile di stato che collega le scelte passate di investimento alle opportunità correnti di consumo.
Preferenze
La funzione delle preferenze deve rendere desiderabili il consumo e il tempo libero e soddisfare vincoli di concavità. Per la forma non logaritmica, i vincoli su v e sulle sue derivate dipendono da σ; le sole condizioni sul segno marginale non dimostrano la concavità congiunta. Il modello di riferimento si specializza in:
Perché questa funzione di utilità?
Le preferenze compatibili con la crescita bilanciata impongono vincoli al modo in cui il consumo e il tempo libero entrano nell'utilità. Il consumo logaritmico con tempo libero separabile è un caso particolare utile: consente al consumo e ai salari reali di crescere mentre le ore lavorate rimangono stazionarie, in presenza di adeguate condizioni tecnologiche e di equilibrio. Appartiene a una famiglia più ampia di preferenze e non è l'unica funzione di utilità possibile.
Aspettative razionali
Le aspettative razionali significano che le decisioni si basano sulla distribuzione di probabilità condizionata implicata dal modello e su tutte le informazioni disponibili alla data della decisione. Non implicano che gli agenti conoscano le innovazioni future. Le aspettative sono invece matematicamente coerenti con il processo tecnologico, i prezzi di equilibrio e le regole decisionali specificati per l'economia. Questo requisito è indispensabile per interpretare l'equazione di Eulero in un ambiente stocastico.
Il problema di ottimizzazione della famiglia
La famiglia prende come dato il capitale iniziale. La fattibilità, la non negatività e un'appropriata condizione di trasversalità completano le condizioni del primo ordine per un ottimo interno.
Condizione del primo ordine per il capitale
Il capitale scelto a t compare come costo a t e genera un reddito da remunerazione più una quota residua non deprezzata a t+1. Derivando entrambe le occorrenze si ottiene:
Quando viene valutato il rendimento futuro, sono disponibili soltanto le informazioni correnti.
Offerta ottimale di capitale
La scelta del capitale del periodo successivo uguaglia il costo in termini di utilità del sacrificio del consumo odierno al valore atteso scontato, in termini di utilità, del rendimento lordo di domani. Tale rendimento comprende la remunerazione del capitale e la parte non deprezzata dell'attività. Con utilità logaritmica del consumo, l'equazione di Eulero risultante può essere espressa come 1/cₜ = βEₜ[(rₜ₊₁ + 1 − δ)/cₜ₊₁].
Ottimizzazione della famiglia: intuizione
Il costo in utilità marginale del minore consumo corrente è uguale al beneficio atteso scontato, in termini di utilità, dei rendimenti futuri del capitale. La remunerazione futura dipende dalla realizzazione futura della tecnologia e dall'allocazione:
Se il beneficio atteso scontato del risparmio in termini di utilità marginale supera il suo costo corrente in utilità, la famiglia può aumentare l'utilità investendo di più. Se la disuguaglianza è invertita, può aumentare l'utilità consumando di più oggi. Un ottimo interno uguaglia i due membri della condizione di Eulero.
Astraendo per un momento dalle aspettative, possiamo ricavare un'ulteriore intuizione.
In un ambiente deterministico, l'ottimalità intertemporale uguaglia la disponibilità a scambiare consumo corrente con consumo futuro al rendimento lordo realizzabile:
Il membro di sinistra è il saggio marginale di sostituzione intertemporale; quello di destra è il saggio marginale di trasformazione. In condizioni di incertezza, l'equazione di Eulero utilizza il rendimento atteso condizionato ponderato per l'utilità.
Stabilizzazione del consumo: intuizione
La stabilizzazione deriva dall'utilità concava, non da una regola secondo cui il consumo debba rimanere letteralmente costante. Incrementi attesi delle risorse nell'arco della vita possono aumentare immediatamente il consumo, mentre lo stock di capitale assorbe gran parte della variazione del risparmio nel breve periodo.
La concavità genera una preferenza per un consumo più uniforme, condizionatamente alle risorse nell'arco della vita, ai prezzi relativi, all'incertezza e alle possibilità di indebitamento. Non richiede che il consumo sia costante.
Una realizzazione favorevole della produttività, con zₜ superiore al livello di riferimento pari a uno, aumenta il prodotto a parità di input. Se il lavoro non diminuisce abbastanza da compensare tale effetto, il prodotto aggiuntivo deve essere assorbito dal consumo, dall'investimento o da entrambi.
Poiché desiderano stabilizzare il consumo, gli agenti vogliono distribuire l'aumento del prodotto su più periodi. In altri termini, non vogliono consumare l'intero incremento ∆ct < ∆yt; pertanto desiderano investire una parte del prodotto aggiuntivo ∆it > 0, poiché l'investimento rinvia il consumo al futuro.
Stabilizzazione del consumo: propagazione
Una risposta all'impulso è un esperimento mentale controllato, non una previsione storica. L'unico nuovo shock si manifesta all'inizio; le risposte successive riflettono la propagazione interna del modello. Il capitale è predeterminato all'inizio del periodo, mentre occupazione e consumo possono aggiustarsi contemporaneamente. La simulazione ripete questo meccanismo per molti shock casuali, generando i momenti statistici implicati dal modello.
1 Uno shock tecnologico positivo aumenta il prodotto ∆yt; 2 a causa del desiderio di stabilizzare il consumo, l'investimento aumenta ∆it > 0; 3 ciò aumenta lo stock di capitale di domani ∆kt = ∆it; 4 e quindi aumenta il prodotto futuro; 5 si ritorna al punto 1).
Ma non abbiamo dimostrato che il lavoro nt reagisca in modo tale da far effettivamente aumentare il prodotto in risposta a uno shock tecnologico positivo, anche se di solito accade.
Offerta ottimale di lavoro
La condizione tra consumo e tempo libero traduce un compromesso tra preferenze in un'equazione di mercato. Con consumo logaritmico e tempo libero lineare, essa diventa ϕcₜ = wₜ, che deve essere risolta congiuntamente al prodotto marginale del lavoro dell'impresa.
Lavorare un'unità di tempo aggiuntiva riduce il tempo libero di un'unità e aumenta il consumo disponibile della famiglia di un importo pari al salario reale. Con utilità ln c + ϕℓ, la perdita di utilità marginale dovuta al minore tempo libero è ϕ e il guadagno di consumo ha valore in utilità w/c. L'ottimo intratemporale soddisfa quindi ϕcₜ = wₜ. L'equilibrio del mercato sostituisce poi wₜ con il prodotto marginale del lavoro.
Ottimizzazione della famiglia: intuizione
Lavorare un'unità di tempo aggiuntiva comporta uno scambio tra tempo libero perduto e consumo finanziato dal salario. In un ottimo interno:
Se ul (ct, lt) < uc (ct, lt) · wt, il guadagno di utilità derivante dal consumo aggiuntivo finanziato lavorando di più è maggiore della perdita di utilità del tempo libero sacrificato. Pertanto, la famiglia può aumentare il proprio livello di utilità lavorando di più e consumando il reddito aggiuntivo.
Se invece ul (ct, lt) > uc (ct, lt) · wt, il guadagno di utilità del tempo libero aggiuntivo è maggiore della perdita di utilità del consumo sacrificato che sarebbe stato finanziato lavorando di più. Pertanto, la famiglia può aumentare il proprio livello di utilità lavorando meno e godendo di più tempo libero. Finché l'uguaglianza non vale, la famiglia può quindi aumentare il proprio benessere modificando la scelta tra lavoro e tempo libero.
Il saggio marginale di sostituzione tra tempo libero e consumo è uguale al salario reale, ossia al saggio marginale di trasformazione di mercato tra i due.
Offerta di lavoro: propagazione
Un salario più elevato produce effetti contrapposti sull'offerta di lavoro. L'effetto di sostituzione rende il tempo libero più costoso e incoraggia il lavoro; l'effetto di reddito rende la famiglia più ricca e può aumentare il tempo libero desiderato. Il loro bilanciamento dipende dalle preferenze, dalla persistenza e dai prezzi di equilibrio. Nella calibrazione di riferimento, le ore lavorate aumentano dopo un'innovazione tecnologica positiva.
Se le famiglie rispondono a wt ↑ con più lavoro nt ↑, l'effetto degli shock tecnologici aumenta: il prodotto cresce più di quanto farebbe per il solo shock tecnologico (amplificazione). Questo aumento del prodotto viene consumato solo parzialmente: l'investimento aumenta e così via, secondo il meccanismo derivante dal desiderio di stabilizzare il consumo.
Equilibrio dei mercati
I mercati dei beni, del lavoro e del capitale devono essere simultaneamente in equilibrio. La produzione totale è assorbita dal consumo e dall'investimento, il lavoro offerto è uguale al lavoro impiegato e lo stock di capitale preso a noleggio dalle imprese coincide con quello posseduto dalle famiglie. Quando i profitti delle imprese vengono distribuiti ai proprietari, i bilanci delle famiglie sono coerenti con l'identità aggregata delle risorse. Questi vincoli trasformano le decisioni ottimali individuali in un equilibrio concorrenziale.
Equilibrio
Un equilibrio è una situazione in cui (A) le famiglie massimizzano, (B) le imprese massimizzano, (C) i mercati sono in equilibrio, (D) le famiglie formano aspettative razionali.
Equilibrio dei mercati I: mercato del lavoro
Equilibrio dei mercati II: mercato del capitale
Vincolo delle risorse
Con rendimenti costanti e prezzi concorrenziali, i profitti sono nulli e le remunerazioni dei fattori esauriscono la produzione. Le preferenze monotone fanno sì che il vincolo delle risorse della famiglia sia soddisfatto con uguaglianza nell'equilibrio.
Sintesi
Il sistema di equilibrio non lineare comprende la condizione di Eulero, la condizione del mercato del lavoro, il vincolo delle risorse, la funzione di produzione e il processo tecnologico:
Sintesi
Le decisioni di consumo, risparmio e lavoro derivano dall'ottimalità delle famiglie. L'equilibrio richiede che siano soddisfatte congiuntamente la condizione di Eulero, la condizione del lavoro, quella di produzione e quella delle risorse.
6. Stato stazionario, calibrazione e approssimazione log-lineare
Introduzione
Un modello RBC non lineare è un sistema internamente coerente di equazioni alle differenze orientate al futuro, ma di solito non è agevole studiarlo direttamente a mano. La soluzione segue una sequenza standard: individuare lo stato stazionario deterministico, assegnare valori ai parametri, approssimare le condizioni di equilibrio in deviazioni logaritmiche e risolvere il sistema lineare risultante.
Lo stato stazionario fornisce un punto di riferimento. La calibrazione collega i parametri strutturali ai momenti empirici e alle identità di equilibrio, anziché scegliere valori senza giustificazione. La log-linearizzazione misura poi piccoli scostamenti percentuali da tale punto; la sua qualità va valutata rispetto all'entità degli shock analizzati.
Un'approssimazione del primo ordine conserva gli effetti locali, ma perde le caratteristiche propriamente non lineari degli ampi scostamenti, dei vincoli occasionalmente stringenti e dei comportamenti precauzionali. Le risposte all'impulso del primo ordine del modello sono quindi particolarmente informative per piccole perturbazioni attorno allo stato stazionario calibrato.
Spiegazione teorica integrata
Il sistema RBC di riferimento completo contiene cinque relazioni centrali. La condizione di Eulero collega il consumo odierno al consumo e ai rendimenti del capitale attesi per domani. La condizione del lavoro collega il consumo e le ore lavorate al prodotto marginale del lavoro. Il vincolo delle risorse alloca il prodotto tra consumo e accumulazione di capitale. La funzione di produzione determina i beni disponibili in base a produttività, lavoro e capitale ereditato. Infine, il processo tecnologico autoregressivo descrive come le nuove innovazioni modifichino lo stato esogeno. Risolvere il modello significa trovare sentieri che soddisfino tutte e cinque le equazioni contemporaneamente, non risolverle separatamente.
Uno stato stazionario deterministico è una configurazione costante delle variabili endogene in un ambiente senza ulteriori innovazioni tecnologiche. La produttività è normalizzata a uno. Poiché il capitale non cambia più da un periodo all'altro, l'investimento richiesto si limita a sostituire la quantità deprezzata, per cui ī = δk̄. Il vincolo delle risorse di stato stazionario è ȳ = c̄ + δk̄. L'equazione di Eulero fornisce 1 = β[αȳ/k̄ + 1 − δ], che identifica il prodotto marginale del capitale richiesto nello stato stazionario come αȳ/k̄ = β⁻¹ − 1 + δ. Questi sono vincoli di equilibrio, non ipotesi numeriche indipendenti.
Il rapporto capitale-prodotto discende immediatamente dal rendimento richiesto: k̄/ȳ = α/(β⁻¹ − 1 + δ). Poiché l'investimento si limita a sostituire il deprezzamento, la sua quota di stato stazionario soddisfa ī/ȳ = δ(k̄/ȳ). La quota del consumo sul prodotto è quindi c̄/ȳ = 1 − δ(k̄/ȳ). Date una normalizzazione delle ore lavorate n̄ e la tecnologia Cobb–Douglas, questi rapporti determinano il livello del prodotto di stato stazionario. Il parametro di preferenza per il tempo libero ϕ può essere scelto in modo che la condizione del primo ordine del lavoro valga al livello obiettivo delle ore lavorate di stato stazionario. Seguire questi passaggi nell'ordine evita di tentare di risolvere simultaneamente tutte le incognite senza utilizzare le relazioni di equilibrio che le identificano.
La calibrazione consiste nell'utilizzare la struttura del modello e le grandezze economiche osservate per scegliere valori plausibili dei parametri. La quota del capitale α è associata alla quota osservata del reddito corrisposta al capitale quando i prezzi dei fattori uguagliano i prodotti marginali. Il deprezzamento è informato dalla velocità con cui le attività produttive si usurano; β è collegato al rendimento di equilibrio del capitale; ϕ contribuisce a riprodurre le ore lavorate medie; ρ caratterizza la persistenza della tecnologia e la deviazione standard delle innovazioni controlla l'entità degli shock. Un valore calibrato non diventa una costante economica universale: è una scelta collegata a un insieme di dati, a una frequenza, a una struttura produttiva e a momenti obiettivo.
Il residuo di Solow è una misura della produttività totale dei fattori ricavata dal prodotto e dagli input misurati. Prendendo i logaritmi della produzione Cobb–Douglas si ottiene ln zₜ = ln yₜ − α ln kₜ₋₁ − (1 − α)ln nₜ. La sua costruzione presuppone che l'elasticità della produzione e le serie degli input siano misurate correttamente. Il residuo può contenere anche variazioni dovute all'utilizzo, alla composizione, a input omessi o a errori di misurazione. Interpretare ogni movimento del residuo misurato come un puro shock tecnologico esogeno è un'ipotesi forte e le implicazioni empiriche dello schema RBC devono essere valutate tenendo presente tale limite.
Linearizzare attorno a uno stato stazionario è utile perché le condizioni di equilibrio originarie contengono prodotti, potenze, rapporti e aspettative non lineari. Per una variabile strettamente positiva, si definisce x̂ₜ = ln(xₜ/x̄). Un piccolo x̂ₜ è approssimativamente uguale alla deviazione proporzionale (xₜ − x̄)/x̄. L'approssimazione sfrutta exp(x̂ₜ) ≈ 1 + x̂ₜ in prossimità dello zero. Nei logaritmi, la produzione Cobb–Douglas ha una rappresentazione lineare esatta, ŷₜ = ẑₜ + (1 − α)n̂ₜ + αk̂ₜ₋₁. Le altre equazioni richiedono uno sviluppo di Taylor del primo ordine perché le espressioni in livelli contengono somme o non linearità più complesse.
L'identità delle risorse del mercato dei beni fornisce un esempio particolarmente importante. Si parte da yₜ = cₜ + kₜ − (1 − δ)kₜ₋₁ e si esprime ogni variabile positiva come il suo livello di stato stazionario moltiplicato per l'esponenziale della sua deviazione logaritmica. Conservando i termini del primo ordine e cancellando l'identità di stato stazionario si ottiene ȳŷₜ = c̄ĉₜ + k̄k̂ₜ − (1 − δ)k̄k̂ₜ₋₁. I pesi sono livelli di stato stazionario; non possono essere omessi semplicemente perché il modello è stato scritto in deviazioni percentuali. Dividendo per ȳ, l'equazione si converte in rapporti interpretabili come quote delle risorse.
Per la condizione del lavoro, ϕcₜ = (1 − α)yₜ/nₜ, si prendono i logaritmi e si sottrae l'equazione di stato stazionario. Tutte le costanti fisse si cancellano, lasciando ĉₜ = ŷₜ − n̂ₜ. La nota condizione secondo cui i salari reali uguagliano il prodotto marginale del lavoro produce la stessa logica percentuale. Per il processo tecnologico, la legge di moto logaritmica è già lineare. L'equazione di Eulero è più delicata perché contiene un'aspettativa condizionata di un prodotto futuro e deve essere sviluppata congiuntamente attorno al consumo e ai rendimenti di stato stazionario. Il sistema risultante è lineare nelle deviazioni delle variabili di stato e di controllo, ma mantiene le aspettative orientate al futuro.
Un'approssimazione del primo ordine è affidabile soltanto localmente. Descrive l'effetto marginale immediato di piccole variazioni attorno al punto di riferimento calibrato, non necessariamente la risposta a crisi molto ampie, vincoli di irreversibilità dell'investimento o cambiamenti di regime non lineari. Il suo principale vantaggio è consentire lo studio di un complesso modello di ottimizzazione dinamica mediante un sistema di equazioni lineari alle differenze con aspettative razionali. Una volta risolto, tale sistema lineare genera funzioni decisionali, risposte all'impulso e statistiche del modello confrontabili sistematicamente con i dati del ciclo economico.
Quadro formale e relazioni essenziali
In assenza di crescita e di innovazioni, l'equazione di Eulero uguaglia lo sconto al rendimento lordo del capitale di stato stazionario; l'investimento si limita a sostituire il deprezzamento.
L'equazione del lavoro e la funzione di produzione di stato stazionario determinano congiuntamente ore lavorate, prodotto, consumo e capitale una volta scelti i parametri.
| Parametro | Calibrazione illustrativa | Ruolo economico |
|---|---|---|
| ρ | 0.95 | Persistenza del logaritmo della tecnologia |
| σᵤ | 0.007 | Deviazione standard delle innovazioni della produttività |
| α | 0.36 | Quota del reddito del capitale |
| ϕ | 2.56 | Peso dell'utilità marginale del tempo libero |
| δ | 0.0225 | Deprezzamento trimestrale del capitale |
| β | ≈ 0.99 | Fattore di sconto della famiglia |
La calibrazione utilizza σ per la deviazione standard delle innovazioni, mentre σ indica la curvatura dell'utilità nella precedente specificazione CRRA generale. Il significato deve quindi essere desunto dall'equazione o dalla tabella dei parametri in esame.
Un accento circonflesso indica una deviazione logaritmica dallo stato stazionario, approssimativamente uguale a una variazione proporzionale per piccoli shock. L'approssimazione exp(h) ≈ 1+h è la formula locale di Taylor del primo ordine.
Le equazioni linearizzate del lavoro e della produzione trasformano rapporti e prodotti non lineari in combinazioni di deviazioni con coefficienti economicamente interpretabili.
Il vincolo delle risorse linearizzato è espresso in unità delle quantità di stato stazionario, non come una semplice somma non ponderata di variazioni percentuali.
Spiegazioni, derivazioni e applicazioni empiriche
Approssimare la soluzione
Lo stato stazionario deterministico, la calibrazione strutturale e l'approssimazione sono fasi distinte della soluzione quantitativa. Insieme trasformano un sistema di equilibrio generale non lineare in una descrizione locale trattabile delle risposte dinamiche.
La procedura quantitativa segue un ordine logico fisso: calcolare lo stato stazionario deterministico, scegliere i parametri calibrati o stimati, log-linearizzare le condizioni di equilibrio non lineari, risolvere il sistema lineare con aspettative razionali ed esaminare le risposte all'impulso risultanti. Iniziare dallo stato stazionario è necessario perché tutti i coefficienti del primo ordine sono valutati in corrispondenza di tale allocazione di riferimento.
Sistema di equazioni non lineare
Le condizioni di equilibrio da calibrare e approssimare sono:
Stato stazionario di crescita
Uno stato stazionario deterministico elimina le innovazioni e mantiene costanti le variabili endogene stazionarie:
Il consumo costante elimina il rapporto intertemporale del consumo; il rendimento di stato stazionario compensa lo sconto.
Investimento e prodotto
Con capitale costante, l'investimento sostituisce il deprezzamento.
Quote dei fattori nello stato stazionario
Calibrare il modello
Nel modello vi sono 6 parametri da fissare: β, δ, α, ϕ, ρ, σ; ora calibreremo il modello per riprodurre diversi fatti stilizzati. Occorre un obiettivo di calibrazione per ogni parametro, ricavato direttamente dai dati oppure dalle equazioni di stato stazionario.
Calibrare direttamente dai dati
Alcuni parametri possono essere fissati direttamente dai dati.
Il logaritmo della componente ciclica della produttività può essere adattato a un processo AR(1). La calibrazione trimestrale illustrativa utilizza persistenza ρ = 0.95 e deviazione standard delle innovazioni σᵤ = 0.007; questi valori sono scelte di calibrazione, non stime valide per ogni economia.
Che cosa sono i residui di Solow?
La calibrazione assegna valori ai parametri utilizzando misure direttamente osservabili di persistenza ed entità degli shock, quote dei fattori e identità contabili di stato stazionario. Per esempio, la produzione Cobb–Douglas concorrenziale rende l'esponente del capitale uguale alla quota del reddito del capitale. I residui di Solow attribuiscono alla produttività totale dei fattori la parte del prodotto non spiegata dalle quantità misurate degli input; essa può includere anche errori di misurazione o fattori omessi.
Con produzione Cobb–Douglas, il livello della produttività misurata è il residuo dopo aver tenuto conto di capitale e lavoro:
Consentire alla quota misurata del capitale di variare nel tempo sostituisce α con αₜ. Interpretare questo residuo come tecnologia richiede ipotesi sulla misurazione degli input, sul loro utilizzo e sulla struttura produttiva.
Residui di Solow e shock di produttività
I fatti stilizzati di Kaldor sono vincoli di lungo periodo che aiutano a stabilire se un modello di produzione aggregata sia plausibile. La crescita bilanciata collega l'aumento della produttività del lavoro e dell'intensità di capitale a proporzioni dei fattori, rendimenti del capitale e quote di reddito relativamente stabili. Non implicano un livello del prodotto costante né l'irrilevanza delle fluttuazioni di breve periodo.
Un processo stocastico della produttività può essere approssimato adattando un modello autoregressivo al residuo di produttività misurato. La persistenza stimata determina per quanto tempo un'innovazione tipica influenza la produttività, mentre la dispersione delle innovazioni residue determina l'entità degli shock. Interpretare il residuo statistico come pura tecnologia esogena rimane un'ipotesi identificativa del modello RBC di riferimento.
Calibrazione
L'elasticità del capitale è calibrata sulla quota osservata del reddito del capitale sotto le ipotesi della Cobb–Douglas concorrenziale.
Calibrazione: sintesi
| Parametro | Valore illustrativo | Base della calibrazione |
|---|---|---|
| ρ | 0.95 | Persistenza del logaritmo della produttività |
| σᵤ | 0.007 | Deviazione standard delle innovazioni |
| α | 0.36 | Quota del reddito del capitale |
| ϕ | 2.56 | Ore lavorate e quota del consumo |
| δ | 0.0225 | Quota dell'investimento e rapporto prodotto-capitale |
| β | ≈0.99 | Condizione di Eulero di stato stazionario |
Deviazioni logaritmiche
Una deviazione logaritmica è ln(xₜ/x̄), approssimativamente la differenza percentuale rispetto al livello di stato stazionario quando la deviazione è piccola. Lo sviluppo di Taylor del primo ordine trasforma prodotti e potenze in somme ponderate di deviazioni logaritmiche, semplificando notevolmente il sistema di equilibrio. È un metodo locale: quando gli scostamenti diventano ampi, gli errori di approssimazione possono avere rilevanza economica.
Per piccole variazioni, la deviazione logaritmica approssima una deviazione proporzionale. Moltiplicando per 100 si ottengono unità percentuali.
Esempio: deviazioni logaritmiche
Il consumo è approssimativamente del 2.2% superiore al livello di riferimento. Con cₜ = 5.35, la deviazione logaritmica è approssimativamente −0.01484, ossia −1.48%.
Log-linearizzazione attorno allo stato stazionario
Si tratta di un'approssimazione locale del primo ordine attorno a una deviazione logaritmica nulla.
Esempio: log-linearizzazione
Quanto è accurata l'approssimazione?
L'errore di approssimazione è circa 0.00496, piccolo rispetto alla variazione della funzione.
L'errore aumenta a circa 0.46485. Scostamenti più ampi rendono meno accurata l'approssimazione locale.
Log-linearizzare
La condizione del lavoro è esattamente lineare nelle deviazioni logaritmiche.
Cancellando l'identità di produzione di stato stazionario e prendendo i logaritmi si ottiene una relazione logaritmica esatta.
Si sviluppa ogni esponenziale al primo ordine e si sottrae l'identità delle risorse di stato stazionario:
A differenza dell'equazione Cobb–Douglas, questa relazione è un'approssimazione.
Si sviluppano entrambi gli esponenziali e si utilizza la condizione di Eulero di stato stazionario:
Sistema di equazioni lineare
Sintesi
La calibrazione fissa parametri economicamente interpretabili; l'approssimazione del primo ordine traduce la dinamica non lineare in un sistema locale trattabile.
7. Soluzione del modello lineare con aspettative razionali
Introduzione
Risolvere un modello lineare orientato al futuro significa trovare aspettative e regole decisionali coerenti con ogni condizione di equilibrio. A differenza di un sistema lineare statico, soluzioni algebriche arbitrarie non sono tutte ugualmente ammissibili: il processo selezionato deve essere stabile e rispettare le variabili di stato predeterminate.
Il metodo dei coefficienti indeterminati ipotizza funzioni decisionali lineari nello stock di capitale di inizio periodo e nella tecnologia osservata. La sostituzione nelle equazioni log-linearizzate di Eulero, del lavoro, della produzione e delle risorse identifica i vincoli sui coefficienti. Si seleziona la radice stabile per ottenere l'equilibrio ricorsivo economicamente rilevante.
Lo stesso sistema lineare con aspettative razionali può essere espresso nel toolkit matriciale di Harald Uhlig e implementato numericamente in Matlab o Dynare. Questi ambienti di calcolo risolvono i coefficienti di risposta, valutano la stabilità dinamica e generano i momenti statistici implicati dal modello.
Spiegazione teorica integrata
Le equazioni di equilibrio log-lineari non costituiscono ancora una soluzione economica completa perché includono aspettative su variabili in date future. Un equilibrio ricorsivo esprime le decisioni correnti come funzioni degli stati noti quando tali decisioni vengono prese. Nel riferimento RBC, gli stati fondamentali sono il capitale installato dal periodo precedente e lo stato corrente della tecnologia. Il capitale installato è predeterminato dall'investimento precedente; la tecnologia è esogena ma osservata nel periodo. Consumo, ore lavorate e scelta del nuovo capitale si adattano a questi stati secondo regole decisionali che devono soddisfare sia le condizioni di equilibrio correnti sia quelle future attese.
Il metodo dei coefficienti indeterminati inizia proponendo funzioni decisionali lineari. Per esempio, si scrive k̂ₜ = λkk k̂ₜ₋₁ + λkz ẑₜ, con espressioni analoghe per consumo, prodotto e lavoro. I coefficienti sono inizialmente ignoti, ma la linearità suggerisce che qualsiasi soluzione stabile del primo ordine possa essere rappresentata in questa forma. Queste equazioni hanno un'interpretazione economica immediata: un coefficiente descrive l'effetto di ereditare un'unità aggiuntiva di capitale rispetto allo stato stazionario; l'altro descrive l'effetto di uno stato di produttività più elevato a capitale ereditato invariato.
Si sostituiscono le regole proposte nella produzione, nella condizione del lavoro, nel vincolo delle risorse e nella condizione di Eulero orientata al futuro. Poiché lo stato tecnologico stesso segue ẑₜ₊₁ = ρẑₜ + uₜ₊₁, le aspettative razionali possono essere calcolate utilizzando la media condizionata degli shock futuri. Si raccolgono tutti i termini contenenti k̂ₜ₋₁ e tutti quelli contenenti ẑₜ. Affinché le identità valgano per ogni possibile combinazione degli stati, ciascun coefficiente corrispondente deve soddisfare un vincolo algebrico separato. Le equazioni non lineari risultanti nei coefficienti λ vengono risolte congiuntamente e si seleziona il ramo stabile economicamente ammissibile.
La stabilità è importante perché il modello contiene un'attività predeterminata e scelte orientate al futuro. Una radice algebrica che faccia esplodere il vettore di stato in presenza di piccole perturbazioni può violare le condizioni di trasversalità del problema della famiglia e non descrivere un equilibrio ragionevole attorno allo stato stazionario. Una soluzione stabile permette all'economia di convergere dopo shock temporanei quando il processo esogeno sottostante è stazionario. Non si tratta semplicemente di preferire grafici dall'andamento regolare: è il requisito di coerenza dinamica che collega il risparmio ottimale, i rendimenti attesi e il sentiero temporale del capitale accumulato.
I coefficienti decisionali calibrati rendono concrete le risposte economiche. Nell'esempio numerico riportato, k̂ₜ ≈ 0.95k̂ₜ₋₁ + 0.15ẑₜ, mentre ĉₜ ≈ 0.53k̂ₜ₋₁ + 0.45ẑₜ e ŷₜ ≈ 0.05k̂ₜ₋₁ + 1.97ẑₜ. Il lavoro risponde approssimativamente secondo n̂ₜ ≈ −0.48k̂ₜ₋₁ + 1.52ẑₜ e l'investimento presenta un coefficiente sulla tecnologia molto maggiore. Queste sono risposte locali basate sulla specifica calibrazione, non coefficienti generali da trasferire a qualsiasi economia.
Il toolkit di Uhlig fornisce una rappresentazione matriciale dello stesso sistema. Le variabili di stato endogene, i controlli che non sono stati e gli shock esogeni vengono separati in vettori. Le equazioni statiche collegano stati contemporanei e ritardati ai controlli, mentre le equazioni con aspettative includono valori futuri. La soluzione del sistema matriciale produce le matrici dei coefficienti P e Q per la transizione degli stati endogeni e R e S per le restanti variabili di controllo. Questo approccio si estende a modelli con più variabili di quante sia agevole risolvere a mano e fornisce diagnostiche numeriche, tra cui radici candidate, informazioni sulla stabilità e momenti del modello.
Il procedimento pratico al computer segue la stessa sequenza concettuale della derivazione manuale: scegliere i valori dei parametri, calcolare lo stato stazionario deterministico, dichiarare l'ordine delle variabili, costruire le matrici delle equazioni, verificarne le dimensioni e richiamare il risolutore. Le matrici risultanti devono essere interpretate in base all'ordine dichiarato delle variabili; scambiare consumo e investimento in un vettore del software può rendere economicamente privi di significato numeri altrimenti corretti. Gli esempi mostrano anche come utilizzare una calibrazione per ottenere autocorrelazioni e deviazioni standard dopo aver filtrato i dati simulati.
Dynare è un ambiente alternativo per specificare e risolvere sistemi dinamici stocastici di equilibrio generale. Anziché trattare un pacchetto software come fonte di ipotesi economiche, il ricercatore fornisce le equazioni, i parametri calibrati o stimati, il processo degli shock e le analisi richieste. La qualità del risultato dipende comunque dalla corretta collocazione temporale delle equazioni e dalla coerenza dello stato stazionario e della struttura di equilibrio. Il software numerico è un'implementazione di un modello matematico, non un sostituto della specificazione del modello o dell'interpretazione dei risultati.
Quadro formale e relazioni essenziali
Lo stato endogeno evolve in base al capitale ereditato e allo stato corrente della produttività. I suoi coefficienti di risposta emergono sostituendo le leggi ipotizzate nel sistema di equilibrio.
Consumo e prodotto sono controlli che si muovono immediatamente in risposta agli stati. Equazioni analoghe caratterizzano lavoro e investimento.
| Variabile endogena | Coefficiente su k̂ₜ₋₁ | Coefficiente su ẑₜ |
|---|---|---|
| Capitale, k̂ₜ | 0.95 | 0.15 |
| Consumo, ĉₜ | 0.53 | 0.45 |
| Prodotto, ŷₜ | 0.05 | 1.97 |
| Ore lavorate, n̂ₜ | −0.48 | 1.52 |
| Investimento, îₜ | −1.40 | 6.52 |
I coefficienti delle funzioni decisionali sono riportati in forma arrotondata per facilitarne la lettura. Un'implementazione matriciale numerica può riportare più cifre decimali, perciò piccole differenze di arrotondamento non indicano un modello diverso.
La soluzione di Uhlig utilizza una legge matriciale per gli stati x e i controlli y, con tecnologia esogena z. Gli autovalori di transizione e le matrici stimate mostrano se l'equilibrio selezionato sia stabile.
Spiegazioni, derivazioni e applicazioni empiriche
Sistema di equazioni lineare
Metodo dei coefficienti indeterminati
Il capitale installato e la produttività corrente sono le variabili di stato. Si ipotizzano regole decisionali lineari:
Si eliminano prodotto e lavoro per ridurre il modello a capitale, consumo e tecnologia:
Si sostituiscono le regole ipotizzate per capitale e consumo e si utilizza l'aspettativa condizionata della produttività:
Passaggi successivi
La regola del consumo orientata al futuro deve essere valutata utilizzando lo stato endogeno del capitale del periodo successivo:
Si sostituiscono nuovamente le regole del capitale e del consumo, quindi si raccolgono separatamente i coefficienti sul capitale ereditato e sulla tecnologia corrente.
Confronto dei coefficienti
Si sceglie la radice stabile economicamente ammissibile. Se il valore assoluto del prodotto delle due radici supera uno, al massimo una può trovarsi strettamente all'interno del cerchio unitario.
Questi vincoli derivano dall'uguaglianza dei coefficienti sulla produttività corrente, indipendentemente dal coefficiente sul capitale ritardato.
Funzioni decisionali calibrate
| Variabile | Coefficiente sul capitale ereditato | Coefficiente sulla produttività |
|---|---|---|
| Capitale | 0.95 | 0.15 |
| Consumo | 0.53 | 0.45 |
| Produzione | 0.05 | 1.97 |
| Ore lavorate | −0.48 | 1.52 |
| Investimenti | −1.40 | 6.52 |
I coefficienti illustrativi arrotondati descrivono risposte locali in deviazioni logaritmiche.
Il toolkit di Uhlig
La rappresentazione matriciale distingue le equazioni che valgono all'interno di un periodo da quelle che contengono aspettative di decisioni future. Questa separazione consente una soluzione numerica generale con vettori di stato e di controllo.
I vettori distinguono gli stati endogeni x, le altre variabili endogene y e gli stati esogeni z. Le dimensioni delle matrici e le condizioni sul rango devono essere compatibili con il numero di equazioni e variabili; la soluzione selezionata deve rispettare gli stati predeterminati e i requisiti di stabilità.
Soluzione
Una rappresentazione ricorsiva stabile associa il capitale predeterminato e la produttività corrente alle decisioni ottimali sui controlli. I suoi coefficienti e le radici matriciali devono soddisfare le equazioni di equilibrio dinamico e la tempistica degli stati endogeni.
La soluzione matriciale ha la forma ricorsiva xₜ = Pxₜ₋₁ + Qzₜ per gli stati endogeni e yₜ = Rxₜ₋₁ + Szₜ per le altre variabili endogene. Le matrici sintetizzano il modo in cui gli stati predeterminati e le perturbazioni esogene determinano le allocazioni correnti. Una volta note, le risposte all'impulso e le simulazioni stocastiche derivano dall'applicazione ripetuta di queste leggi di transizione.
Sistema di equazioni log-linearizzato
Il toolkit di Uhlig
Il primo blocco contiene le equazioni del lavoro, delle risorse, della produzione e dell'accumulazione; il secondo contiene l'equazione di Eulero; l'ultimo blocco è la transizione esogena.
Applicazione del toolkit
Per la rappresentazione con quattro controlli, le matrici delle aspettative nel blocco di Eulero sono:
Le righe corrispondono rispettivamente all'equilibrio del lavoro, alle risorse, alla produzione e all'accumulazione di capitale; i controlli sono ordinati come consumo, prodotto, lavoro e investimento.
Implementazione numerica
Questa implementazione aggiunge il rendimento lordo del capitale al vettore dei controlli, perciò le sue matrici hanno dimensioni diverse dalla rappresentazione con quattro controlli riportata sopra. Questo ordine deve essere mantenuto coerente nell'interpretazione dei risultati numerici. La variabile denominata “interest” è il rendimento lordo r + 1 − δ.
% Quarterly RBC calibration
alpha = 0.36;
delta = 0.0225;
betta = 0.99;
rho_z = 0.95;
sigma_eps = 0.007;
N_bar = 1/3;
Z_bar = 1;

% Deterministic steady state
R_bar = 1/betta;  % Gross return, rental return plus 1-delta
YK_bar = (R_bar + delta - 1)/alpha;
K_bar = (YK_bar/Z_bar)^(1/(alpha-1))*N_bar;
I_bar = delta*K_bar;
Y_bar = YK_bar*K_bar;
C_bar = Y_bar-I_bar;
phi = (1-alpha)*Y_bar/(N_bar*C_bar);

% State: capital. Controls: consumption, output, labor,
% gross return, investment. Exogenous state: technology.
VARNAMES = char('capital','consumption','output','labor', ...
                'interest','investment','technology');
AA = [0; -K_bar; 0; 0; 0];
BB = [0; (1-delta)*K_bar; alpha; 0; -alpha*YK_bar];
CC = [-C_bar, Y_bar, 0, 0, -I_bar;
       0, 0, 0, 0, I_bar;
       0, -1, 1-alpha, 0, 0;
      -1, 1, -1, 0, 0;
       0, alpha*YK_bar, 0, -R_bar, 0];
DD = [0; 0; 1; 0; 0];
FF = 0; GG = 0; HH = 0;
JJ = [-1, 0, 0, 1, 0];
KK = [1, 0, 0, 0, 0];
LL = 0; MM = 0;
NN = rho_z;
Sigma = sigma_eps^2;
[l_equ,m_states] = size(AA);
[~,n_endog] = size(CC);
[~,k_exog] = size(DD);

% Analysis options for the toolkit
PERIOD = 4;
GNP_INDEX = 3;
IMP_SELECT = 1:7;
DO_SIMUL = 0;
DO_MOMENTS = 1;
HP_SELECT = 1:(m_states+n_endog+k_exog);
% With the toolkit on the MATLAB path, invoke its driver:
% do_it;
Le matrici dei coefficienti vengono ricostruite dalle equazioni di equilibrio. Il fattore di sconto arrotondato è fissato a 0.99, perciò i rapporti calcolati dal codice possono differire leggermente dagli obiettivi di calibrazione espressi con meno cifre decimali.
Richiamare il toolkit
In un'implementazione al computer, il ricercatore deve rendere il file del modello e il risolutore accessibili all'ambiente numerico, fornire le matrici di equilibrio ed eseguire la procedura. Il contenuto economico risiede nelle equazioni del modello e nelle scelte dei parametri, non nel percorso delle cartelle del computer. I risultati devono essere verificati per accertare la coerenza con l'ordine dichiarato delle variabili e la presenza di radici stabili.
Risultati del toolkit
Lo stato endogeno è il capitale; lo stato esogeno è la tecnologia. Le radici candidate della transizione e la radice stabile selezionata sono:
| Radice | Valore assoluto | Selezione |
|---|---|---|
| 0.94574 | 0.94574 | Radice stabile |
| 1.0681 | 1.0681 | Radice instabile esclusa |
| Controllo | Coefficiente sul capitale ereditato (R) | Coefficiente sulla produttività (S) |
|---|---|---|
| Consumo | 0.53404 | 0.45562 |
| Produzione | 0.050594 | 1.9678 |
| Lavoro | −0.48345 | 1.5122 |
| Rendimento lordo | −0.030642 | 0.063510 |
| Investimenti | −1.4117 | 6.5418 |
Questi coefficienti corrispondono alla rappresentazione numerica con cinque controlli e all'ordine dichiarato delle variabili.
Correlazioni incrociate delle serie del modello filtrate con HP rispetto al prodotto. La colonna j riporta corr(vₜ₊ⱼ, Yₜ). Un j negativo confronta v passato con il prodotto corrente; un j positivo confronta v futuro con il prodotto corrente.
| Variabile | -5 | -4 | -3 | -2 | -1 | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Capitale | -0.48 | -0.42 | -0.32 | -0.16 | 0.05 | 0.34 | 0.53 | 0.63 | 0.67 | 0.66 | 0.62 |
| Consumo | -0.26 | -0.14 | 0.02 | 0.24 | 0.52 | 0.87 | 0.77 | 0.66 | 0.54 | 0.42 | 0.31 |
| Produzione | -0.02 | 0.11 | 0.27 | 0.47 | 0.71 | 1.00 | 0.71 | 0.47 | 0.27 | 0.11 | -0.02 |
| Lavoro | 0.07 | 0.19 | 0.34 | 0.52 | 0.74 | 0.98 | 0.65 | 0.38 | 0.16 | -0.01 | -0.14 |
| Rendimento lordo | 0.11 | 0.23 | 0.37 | 0.54 | 0.74 | 0.97 | 0.61 | 0.33 | 0.10 | -0.07 | -0.19 |
| Investimenti | 0.04 | 0.17 | 0.32 | 0.51 | 0.73 | 0.99 | 0.67 | 0.41 | 0.19 | 0.02 | -0.10 |
| Tecnologia | -0.01 | 0.11 | 0.28 | 0.48 | 0.72 | 1.00 | 0.71 | 0.46 | 0.26 | 0.10 | -0.03 |
| Variabile | Deviazione standard delle deviazioni logaritmiche filtrate con HP |
|---|---|
| Capitale | 0.0046439 |
| Consumo | 0.0049190 |
| Produzione | 0.017925 |
| Lavoro | 0.013857 |
| Rendimento lordo | 0.00058974 |
| Investimenti | 0.059646 |
| Tecnologia | 0.0091035 |
I valori sono espressi in unità di deviazione logaritmica. La moltiplicazione per 100 ne esprime la scala approssimativa in punti percentuali.
Dynare
Dynare è un ambiente di calcolo per specificare, approssimare e simulare modelli dinamici stocastici di equilibrio generale. Automatizza parti della soluzione numerica, ma richiede comunque equazioni di equilibrio con tempistica corretta, uno stato stazionario valido, valori adeguati dei parametri e un processo esplicito degli shock. I suoi risultati vanno interpretati come la soluzione del modello economico fornito dal ricercatore.
Sintesi
Le soluzioni stabili con aspettative razionali generano regole decisionali utilizzabili ricorsivamente, implementabili mediante confronto manuale dei coefficienti o toolkit di calcolo.
8. Risposte all'impulso, shock e cicli economici simulati
Introduzione
Una soluzione calibrata diventa economicamente significativa quando le sue risposte possono essere interpretate. Una funzione di risposta all'impulso (IRF) parte dallo stato stazionario, introduce un'innovazione e calcola il sentiero successivo di prodotto, consumo, lavoro, capitale e investimento. La ripetizione della ricorsione spiega come la persistenza della tecnologia e dello stock di capitale trasformi uno shock di un solo periodo in un aggiustamento su più periodi.
Con uno shock tecnologico positivo, il prodotto corrente e il salario aumentano. La stabilizzazione del consumo impedisce alle famiglie di consumare immediatamente l'intero prodotto aggiuntivo; gran parte dell'incremento può essere investita, mentre la remunerazione del lavoro modifica anche l'offerta di lavoro. Un esperimento separato sullo stock di capitale presenta una tempistica diversa proprio perché la funzione di produzione utilizza il capitale ereditato dal periodo precedente.
Per valutare quantitativamente il modello, si simula una sequenza di innovazioni, si costruiscono serie temporali artificiali, le si filtra coerentemente con i dati reali e si confrontano deviazioni standard relative e correlazioni. Una stretta corrispondenza qualitativa è informativa, ma le discrepanze, soprattutto nelle volatilità relative, indicano dove il modello RBC di base è incompleto.
Spiegazione teorica integrata
Una funzione di risposta all'impulso traccia l'effetto di equilibrio di un'innovazione controllata. L'analisi parte dallo stato stazionario deterministico, introduce uno shock alla data zero e calcola le deviazioni successive delle variabili ponendo a zero le innovazioni seguenti. Ciò isola il meccanismo di propagazione del modello dalla casualità delle altre perturbazioni. La risposta a ogni data è calcolata utilizzando lo stock di capitale precedentemente installato, lo stato corrente della produttività e le funzioni decisionali ottenute dalla soluzione lineare con aspettative razionali.
Si consideri un'innovazione dell'uno per cento al logaritmo della produttività quando il capitale iniziale è uguale al suo valore di stato stazionario. L'effetto all'impatto deriva dalla moltiplicazione del relativo coefficiente sulla tecnologia per lo shock. Con le regole decisionali calibrate, il prodotto aumenta di circa il 1.97 per cento, le ore lavorate di circa il 1.52 per cento, il consumo di circa il 0.45 per cento e l'investimento di circa il 6.52 per cento; il capitale installato scelto per il periodo successivo cresce di circa il 0.15 per cento. Le diverse entità non sono contraddittorie: il consumo viene stabilizzato, mentre l'investimento assorbe una frazione relativamente ampia dell'aggiustamento del prodotto e può quindi essere molto più volatile.
Alla data successiva, la deviazione della tecnologia è uguale a ρ volte il suo valore precedente se non vi sono nuove innovazioni. Ma l'economia eredita anche il capitale aggiuntivo creato dall'investimento nel periodo precedente. Ogni funzione decisionale ha quindi due determinanti: una deriva dallo stato di produttività ancora persistente e l'altra dal capitale accumulato endogenamente. Il canale del capitale può prolungare la risposta anche mentre la perturbazione diretta della produttività si attenua. L'applicazione ricorsiva delle equazioni di transizione fornisce un sentiero completo per prodotto, consumo, ore lavorate, capitale e investimento, anziché il solo effetto di un periodo.
L'interpretazione economica inizia dall'aumento della capacità produttiva. Un'innovazione positiva della produttività aumenta il prodotto e il prodotto marginale del lavoro a parità di allocazione dei fattori. Le famiglie rispondono a salari e rendimenti attesi del capitale più elevati; nel modello di riferimento, lavoro e investimento aumentano all'impatto. Poiché un'unità aggiuntiva di consumo odierno ha valore marginale decrescente e le famiglie si attendono che parte della perturbazione sia temporanea, preferiscono distribuire una parte dei benefici sulle date future. Il risparmio trasforma la perturbazione iniziale in capitale futuro aggiuntivo e collega quindi le decisioni correnti di lavoro e produzione alle successive possibilità produttive.
Una deviazione del capitale installato è un esperimento diverso. Qui la variazione iniziale riguarda l'attività produttiva predeterminata dell'economia, anziché il processo tecnologico. La precisa convenzione temporale conta: il capitale ereditato all'inizio del periodo è utilizzabile durante quel periodo, mentre l'investimento appena scelto diventa produttivo soltanto in seguito. Uno stock di capitale più elevato influenza i prodotti marginali, i salari e la ricchezza delle famiglie in modo diverso da un'innovazione favorevole della produttività, perciò le risposte indotte delle ore lavorate e dell'investimento non devono necessariamente avere gli stessi segni o la stessa entità. L'esperimento aiuta a distinguere la propagazione attraverso l'accumulazione da quella attraverso il processo tecnologico.
Le risposte a un singolo shock non misurano se l'economia presenti una variabilità realistica lungo un campione esteso. La simulazione estrae ripetutamente innovazioni dal processo tecnologico ipotizzato, applica le regole decisionali ricorsive e genera serie temporali sintetiche. Queste serie possono essere filtrate con HP o trasformate in altro modo utilizzando le stesse impostazioni dei dati osservati. Le volatilità, le volatilità relative e le correlazioni risultanti descrivono ciò che il modello prevede per la distribuzione dei movimenti ciclici su molti periodi, condizionatamente alla sua struttura e ai suoi parametri.
Il confronto con i momenti osservati fornisce una valutazione mista ma informativa. Nella calibrazione di riferimento, l'investimento è molto più volatile del prodotto e il consumo è più regolare; consumo, investimento e ore lavorate tendono a muoversi positivamente con il prodotto. Queste caratteristiche assomigliano ai fatti stilizzati del ciclo economico. Tuttavia, il modello di riferimento può sottostimare l'ampiezza relativa di variabili importanti e implicare correlazioni troppo forti. Un modello che riproduce la direzione dei movimenti congiunti non ha per questo spiegato ogni recessione né dimostrato che la produttività sia l'unica perturbazione rilevante. Ha individuato un meccanismo coerente del quale si possono valutare i punti di forza e i limiti quantitativi.
La distinzione tra meccanismo e conclusione di politica economica è particolarmente importante in questo caso. L'ambiente RBC di base presenta prezzi flessibili e non include un'autorità esplicita di politica monetaria né un problema di determinazione dei prezzi nominali, perciò non può da solo fornire una teoria completa della stabilizzazione dell'inflazione o degli interventi sui tassi di interesse nominali. Valutare queste questioni richiede un modello con la struttura aggiuntiva pertinente. Il programma DSGE più ampio estende la disciplina delle decisioni ottimali, delle aspettative orientate al futuro e della coerenza dei mercati, anziché sostituirla. L'analisi RBC fornisce una base, non una spiegazione completa di tutti gli strumenti di politica economica.
Quadro formale e relazioni essenziali
In assenza di ulteriori innovazioni, lo stato tecnologico si attenua deterministicamente al tasso ρ. Il capitale endogeno aggiunge un secondo canale di persistenza oltre al processo tecnologico stesso.
Queste risposte all'impatto derivano dai coefficienti decisionali arrotondati con capitale iniziale nello stato stazionario, k̂₋₁ = 0, e un'innovazione della produttività dell'uno per cento, ẑ₀ = 1%. In questa calibrazione l'investimento risponde molto più intensamente del consumo.
| Variabile | Volatilità relativa del modello | Volatilità relativa dei dati | Correlazione del modello con Y | Correlazione dei dati con Y |
|---|---|---|---|---|
| Produzione | 1.0 | 1.0 | 1.00 | 1.00 |
| Tecnologia | 0.8 | 0.5 | 1.00 | non riportato |
| Consumo | 0.3 | 0.5 | 0.87 | 0.77 |
| Investimenti | 3.3 | 4.8 | 0.99 | 0.91 |
| Ore lavorate | 0.5 | 0.7 | 0.98 | 0.85 |
Per i momenti riportati, il modello di riferimento riproduce fluttuazioni dell'investimento più intense di quelle del consumo e movimenti congiunti positivi, sottostimando al contempo diverse volatilità relative. Il confronto è illustrativo: periodi campionari, definizioni e filtri devono coincidere prima di interpretare le differenze come insuccessi del modello.
Spiegazioni, derivazioni e applicazioni empiriche
Analisi del modello RBC
Un esperimento di risposta all'impulso combina la persistenza della tecnologia con l'accumulazione di capitale. La simulazione ripetuta genera poi volatilità e correlazioni basate sul modello, consentendo un confronto sistematico con i dati osservati del ciclo economico.
L'analisi ha due obiettivi complementari. Primo, tracciare come una singola innovazione tecnologica si propaghi a prodotto, consumo, investimento e ore lavorate, ponendo a zero tutte le innovazioni successive. Secondo, simulare molti shock e confrontare le volatilità relative e le correlazioni delle serie artificiali risultanti con le corrispondenti misure empiriche. Le risposte all'impulso spiegano il meccanismo; i momenti simulati ne verificano le implicazioni quantitative.
Funzioni di risposta all'impulso
La risposta alla data zero può essere calcolata dal solo coefficiente dello shock quando il capitale ereditato parte dallo stato stazionario. Le risposte successive richiedono sia lo stato persistente della produttività sia il capitale aggiuntivo installato attraverso l'investimento precedente.
Partendo dallo stato stazionario con una deviazione nulla del capitale ereditato, si introduce un'innovazione dell'uno per cento al logaritmo della produttività. La risposta di ciascun controllo nel primo periodo è il suo coefficiente sulla produttività moltiplicato per lo shock. Nell'esempio calibrato, prodotto e ore lavorate reagiscono intensamente, il consumo si muove meno e l'investimento reagisce in misura sproporzionata. Le date successive richiedono l'aggiornamento sia della produttività attraverso la sua autoregressione sia del capitale attraverso l'equazione di transizione endogena.
Propagazione economica e valutazione quantitativa
Un'innovazione positiva della produttività aumenta il prodotto e il prodotto marginale del lavoro a parità di input dei fattori. La stabilizzazione del consumo indirizza parte del prodotto aggiuntivo verso l'investimento, che aumenta il capitale produttivo futuro. Nella calibrazione di riferimento, l'effetto di sostituzione del salario aumenta anche le ore lavorate, amplificando il prodotto. Queste risposte sono implicazioni di equilibrio della calibrazione, non segni universali validi per ogni specificazione delle preferenze.
Risposta all'impulso
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
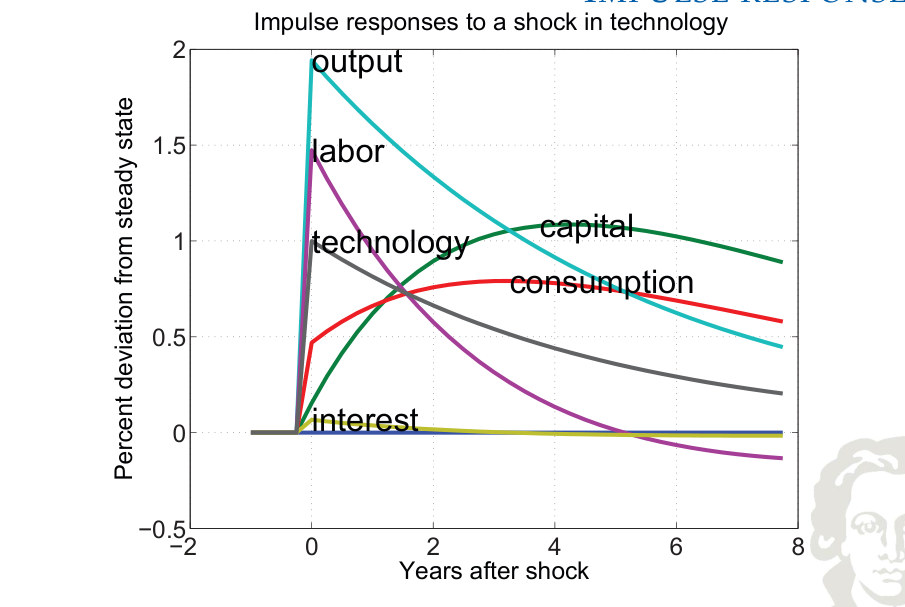
Il sentiero traccia le deviazioni dopo la perturbazione iniziale, mantenendo nulle le innovazioni successive. La forma deriva dalle decisioni correnti sui fattori, dalla produttività persistente e dal capitale accumulato nei periodi precedenti; la risposta va interpretata come una deviazione di equilibrio, non come una previsione di dati riferiti a date di calendario.
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
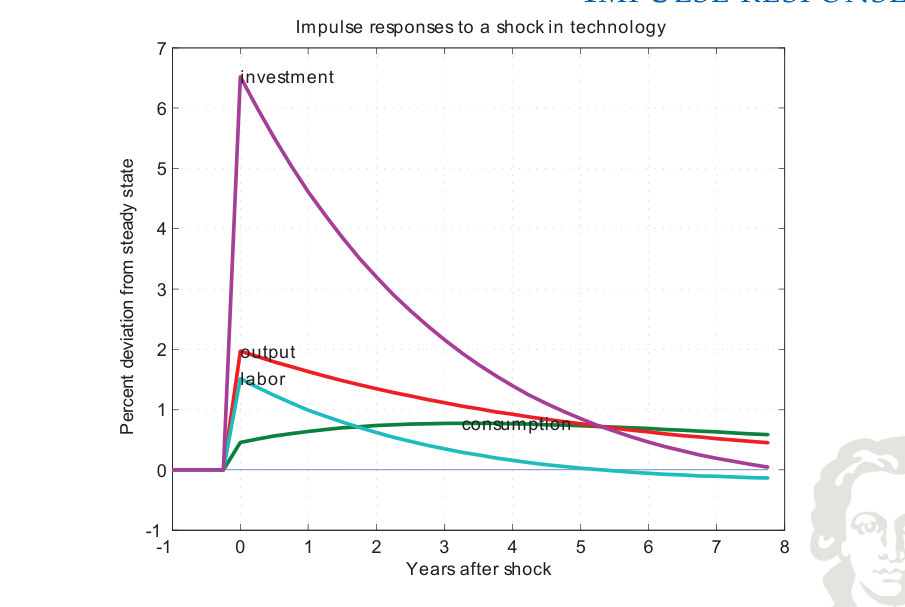
Risposte all'impulso a uno shock tecnologico
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
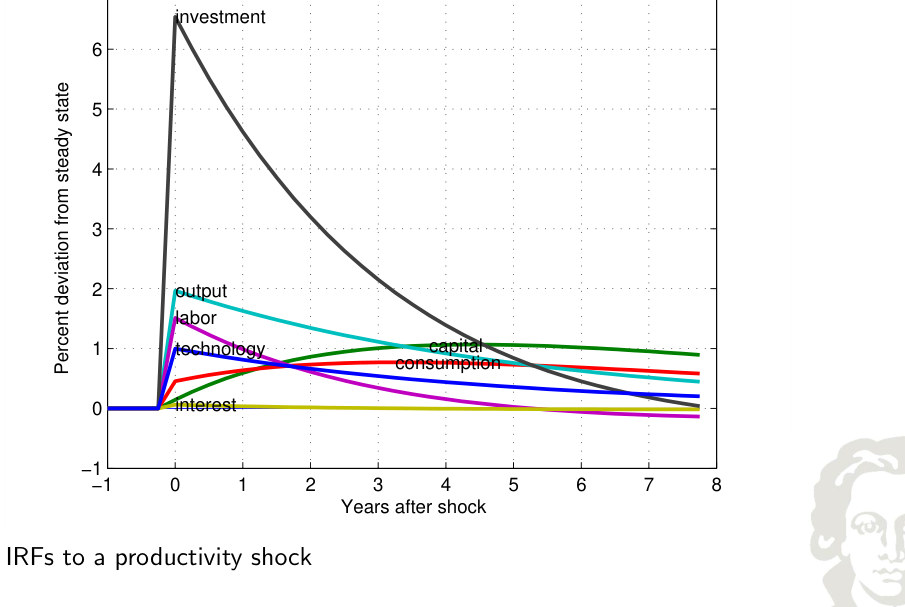
Propagazione economica e valutazione quantitativa
Un esperimento separato introduce una deviazione dell'uno per cento del capitale ereditato k₋₁, con produttività inizialmente nello stato stazionario. La sua risposta differisce dall'esperimento che modifica la produttività alla data zero.
Risposta all'impulso
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
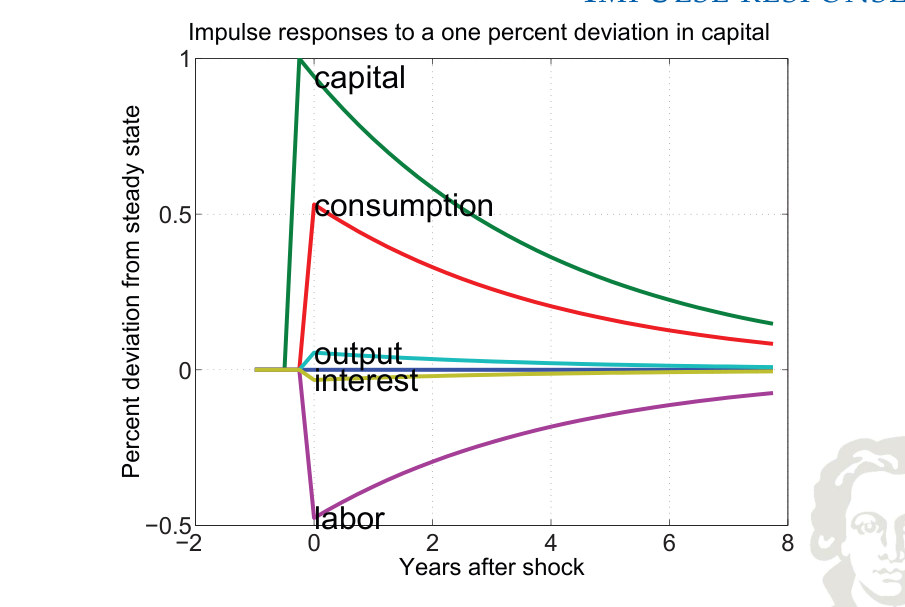
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
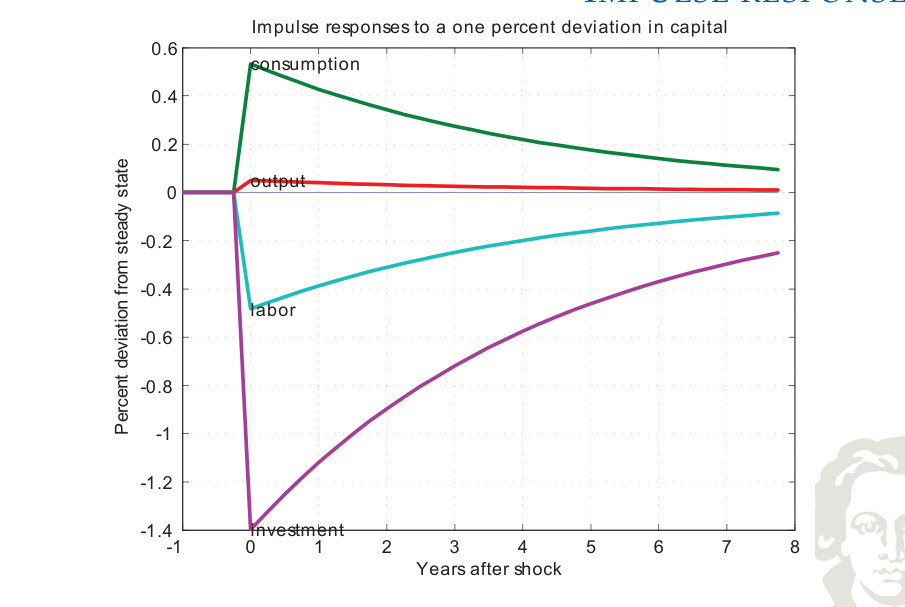
Uno shock dello stock di capitale
Una variazione del capitale installato si propaga attraverso prezzi e incentivi diversi rispetto a un'innovazione della produttività. Il capitale aggiuntivo influenza il prodotto marginale del lavoro, il rendimento del capitale e le risorse future della famiglia. La tempistica della disponibilità del capitale è decisiva: il capitale scelto come investimento corrente viene installato per la produzione successiva. La transizione risultante evidenzia l'importanza delle variabili di stato predeterminate.
Propagazione economica e valutazione quantitativa
Il confronto tra modello e dati valuta deviazioni standard relative e correlazioni incrociate, non soltanto la somiglianza visiva delle traiettorie campionarie. È importante applicare regole di filtraggio compatibili alle serie reali e simulate.
Il confronto quantitativo considera sia la dispersione sia i movimenti congiunti. Le deviazioni standard relative mostrano che l'investimento dovrebbe fluttuare molto più del prodotto, mentre il consumo si muove in modo più regolare; le correlazioni sintetizzano se consumo, investimento e ore lavorate siano prociclici. Una configurazione plausibile dei segni non garantisce un'esatta corrispondenza empirica e le deviazioni residue indicano meccanismi omessi dal modello di riferimento.
Dati simulati
Adatta al testo
Scorri orizzontalmente per esaminare le etichette e i valori.
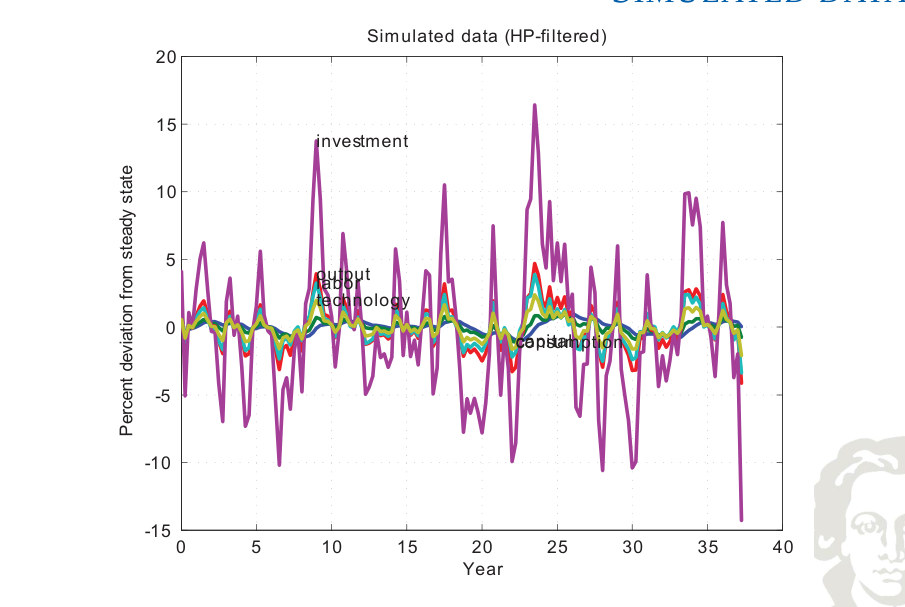
Le serie simulate sono generate da una sequenza di innovazioni tecnologiche e poi filtrate con HP. Le loro ampiezze e i loro movimenti congiunti forniscono i momenti del ciclo economico implicati dal modello; a differenza di una singola risposta all'impulso, molti shock contribuiscono al sentiero mostrato.
Sintesi
Le risposte all'impulso analizzano il meccanismo di propagazione e le simulazioni consentono il confronto empirico delle volatilità e dei movimenti congiunti RBC.
Appendice A. Notazione e riferimenti matematici
Questa tabella raccoglie la notazione utilizzata nello schema RBC. I pedici temporali si riferiscono al periodo; una barra indica lo stato stazionario deterministico e un accento circonflesso indica la deviazione logaritmica associata.
| Simbolo | Significato |
|---|---|
| Y, y | Prodotto interno lordo / prodotto reale aggregato |
| C, c | Consumo |
| I, i | Investimento lordo |
| G | Spesa pubblica (nel modello contabile introduttivo) |
| X, IM, Z | X indica le esportazioni; IM o Z indica le importazioni nei confronti di contabilità nazionale. Nei diagrammi della croce keynesiana, Z indica invece la spesa aggregata programmata; la definizione locale identifica il significato inteso. |
| kₜ₋₁ | Capitale produttivo predeterminato disponibile nel periodo t |
| nₜ, lₜ | Ore lavorate e tempo libero (nₜ + lₜ = 1) |
| zₜ | Produttività stocastica / produttività totale dei fattori nel modello RBC |
| wₜ, rₜ | Salario reale e tasso concorrenziale di remunerazione del capitale |
| πₜ | Profitti dell'impresa distribuiti alla famiglia |
| α, θ | Elasticità del capitale / quota del reddito del fattore capitale nella produzione Cobb–Douglas |
| β | Fattore di sconto della famiglia, 0 < β < 1 |
| δ | Tasso di deprezzamento del capitale |
| ϕ | Peso della preferenza per il tempo libero nella funzione di utilità specializzata |
| ρ | Persistenza del processo del logaritmo della produttività |
| uₜ | Innovazione tecnologica di un periodo |
| Eₜ | Aspettativa condizionata alle informazioni disponibili alla data t |
| σ, σᵤ | Deviazione standard delle innovazioni tecnologiche nella calibrazione; in precedenza σ è utilizzato anche per la curvatura dell'utilità |
| x̄ | Livello di stato stazionario |
| x̂ₜ | Deviazione logaritmica ln(xₜ/x̄) |
Principali equazioni di equilibrio
Produzione
Un valore più elevato di z aumenta il prodotto a parità di input; le elasticità degli input sommano a uno.
Dinamica della produttività
ρ sintetizza la propagazione attraverso il processo tecnologico esogeno.
Accumulazione di capitale
L'investimento installato oggi rende disponibile capitale nel periodo produttivo successivo.
Relazione salariale
Il prodotto marginale del lavoro è uguale al salario reale.
Relazione della remunerazione del capitale
Il prodotto marginale del capitale predeterminato è uguale al suo prezzo di noleggio.
Dotazione temporale
Più lavoro riduce il tempo libero, a dotazione invariata.
Equazione di Eulero
Il rendimento stocastico entra nell'opportunità di consumo di domani ponderata per l'utilità.
Ottimalità del lavoro
Con consumo logaritmico e tempo libero lineare, il lavoro viene scelto uguagliando il suo costo opportunità in utilità al beneficio salariale.
Vincolo delle risorse
Il prodotto dell'economia chiusa è ripartito tra consumo e investimento lordo.
Rendimento del capitale di stato stazionario
La condizione di Eulero di stato stazionario determina il tasso di remunerazione del capitale. Il rendimento lordo del risparmio aggiunge il capitale non deprezzato: r̄ + 1 − δ = 1/β.
Investimento di stato stazionario
L'investimento di sostituzione compensa esattamente il deprezzamento.
Deviazione logaritmica
Una deviazione logaritmica, quando è piccola, è approssimativamente una differenza proporzionale; moltiplicandola per 100 la si esprime in percentuale.
Produzione linearizzata
Un'identità Cobb–Douglas log-lineare è esattamente additiva nelle variabili logaritmiche.
Equazione del lavoro linearizzata
La condizione di equilibrio linearizzata dopo la cancellazione dei livelli di stato stazionario.
Condizione delle risorse linearizzata
I pesi di stato stazionario sono necessari quando si sommano deviazioni di quantità diverse.
Soluzione ricorsiva
La regola decisionale separa le risposte ai due stati di inizio periodo.
Controlli di coerenza delle equazioni
- L'equazione di Eulero della famiglia utilizza il rendimento lordo rₜ₊₁ + 1 − δ, non il solo tasso di remunerazione del capitale rₜ₊₁.
- Nel periodo t, la produzione utilizza kₜ₋₁ e non kₜ. Il capitale kₜ viene scelto mediante le decisioni di investimento a t e utilizzato nella produzione a t+1.
- Il coefficiente del lavoro è 1−α nella funzione di produzione Cobb–Douglas senza crescita. Le quote dei fattori sommano a uno in presenza di concorrenza perfetta e rendimenti di scala costanti.
- La log-linearizzazione del primo ordine è un'approssimazione percentuale locale. Non si devono mai combinare equazioni in livelli logaritmici con pesi delle risorse in livelli senza eseguire esplicitamente l'approssimazione.
- I momenti empirici del ciclo economico sono stime associate a uno specifico campione e a una specifica trasformazione dei dati, non costanti universali che debbano valere per ogni paese o periodo.
Appendice B. Domande di ripasso e studio individuale
Queste domande consolidano le idee concettuali, matematiche ed empiriche fondamentali e forniscono uno schema per lo studio autonomo.
Modelli e microfondamenti
1. Distinguere un modello quantitativo di equilibrio da una pura identità contabile.
2. Spiegare la distinzione tra variabili endogene ed esogene nello schema RBC di base.
3. Perché una regola esogena del risparmio può essere inadatta a un controfattuale di politica economica?
4. Derivare il moltiplicatore keynesiano semplice della spesa pubblica con imposte in somma fissa e spiegare l'effetto di un'imposta proporzionale sul reddito.
5. Discutere la relazione tra le curve di indifferenza tempo libero-consumo e il saggio marginale di sostituzione.
Misurazione empirica
1. Distinguere crescita tendenziale, cicli economici e movimenti stagionali.
2. Scrivere la funzione obiettivo del filtro di Hodrick–Prescott e interpretarne la penalizzazione della variabilità del trend.
3. Enunciare i cinque fatti di Kaldor sulla crescita bilanciata e distinguerli dai fatti ciclici RBC.
4. Spiegare perché il prodotto e l'investimento dovrebbero essere misurati in unità reali e destagionalizzate comparabili.
5. Interpretare una deviazione standard relativa maggiore di uno e una correlazione contemporanea vicina a uno.
Impresa e shock
1. Derivare i prodotti marginali dalla produzione Cobb–Douglas e identificare le quote dei fattori.
2. Spiegare perché utilizzare kₜ anziché kₜ₋₁ modifica la tempistica del problema dell'impresa.
3. Calcolare il sentiero di risposta all'impulso di un processo AR(1) dopo un'innovazione una tantum.
4. Spiegare perché il residuo di Solow può riflettere più del puro progresso tecnologico.
Famiglia ed equilibrio
1. Impostare la funzione obiettivo nell'arco della vita della famiglia rappresentativa e il vincolo delle risorse di periodo.
2. Derivare e interpretare l'equazione di Eulero con utilità logaritmica.
3. Derivare la condizione del primo ordine tra lavoro e tempo libero per u(c,l)=ln(c)+ϕl.
4. Spiegare perché la stabilizzazione del consumo genera investimento dopo una perturbazione positiva della produttività.
5. Costruire il sistema di equilibrio RBC a cinque equazioni.
Stato stazionario, calibrazione e soluzione
1. Determinare il rendimento del capitale di stato stazionario in funzione di β e δ.
2. Spiegare come vengono utilizzati nella calibrazione la quota del capitale e il rapporto investimento/prodotto.
3. Derivare la condizione di produzione Cobb–Douglas log-linearizzata.
4. Perché il vincolo delle risorse linearizzato contiene pesi espressi in livelli di stato stazionario?
5. Spiegare il ruolo della stabilità e delle variabili predeterminate nel metodo dei coefficienti indeterminati.
6. Interpretare le matrici P, Q, R e S in una soluzione ricorsiva ottenuta con il toolkit.
Risposte all'impulso e validazione
1. Utilizzare i coefficienti decisionali per calcolare le risposte all'impatto a uno shock di produttività del 1%.
2. Descrivere come uno shock influenzi nel tempo l'investimento e il capitale successivo.
3. Confrontare uno shock alla produttività corrente con una deviazione del capitale installato.
4. Costruire un confronto basato sulla simulazione utilizzando i momenti di volatilità e correlazione incrociata.
5. Individuare due caratteristiche empiriche riprodotte imperfettamente dalla calibrazione RBC di base.
Letture di approfondimento
Le letture seguenti sviluppano lo schema RBC e le sue estensioni all'economia monetaria e alle rigidità nominali.
King, Robert G., and Sergio T. Rebelo (2000), “Resuscitating Real Business Cycles,” in Handbook of Macroeconomics, Vol. 1B.
George McCandless (2008), The ABCs of RBCs, Chapter 6.
Carl E. Walsh (2017), Monetary Theory and Policy, MIT Press, Chapters 7–8.
Jordi Galí (2015), Monetary Policy, Inflation, and the Business Cycle, Chapters 1–3.