
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
1. Rischio finanziario, governance ed esposizione al mercato azionario
La gestione del rischio finanziario collega gli esiti incerti alle decisioni di investimento, finanziamento e sopravvivenza di un'istituzione. Il suo scopo è comprendere quali rischi un'impresa assume, se i potenziali rendimenti li giustificano e se le perdite possono essere assorbite quando le condizioni peggiorano. Eliminare ogni rischio significherebbe eliminare anche molte attività produttive. L'obiettivo pratico è scegliere consapevolmente le esposizioni, misurarle adeguatamente e mantenere la capacità finanziaria e organizzativa di resistere a esiti avversi.
Riconoscere le diverse fonti di rischio
Il rischio di mercato nasce quando le variazioni dei prezzi o dei tassi modificano il valore di una posizione. Prezzi azionari, tassi di interesse, tassi di cambio e prezzi delle materie prime sono fattori di mercato distinti, ma una singola operazione può esporre un'impresa a diversi di essi. Un'obbligazione denominata in dollari detenuta da un investitore che opera in euro presenta un'esposizione ai tassi di interesse e un'esposizione valutaria; se l'emittente può risultare insolvente, presenta anche un'esposizione creditizia. Descriverla semplicemente come un'obbligazione non identifica i rischi che ne determinano il valore.
Il rischio di credito riguarda il mancato incasso dei pagamenti contrattuali e il deterioramento della capacità di pagamento di una controparte. Conta la probabilità di insolvenza, ma contano anche l'importo dovuto al momento dell'insolvenza, il recupero ottenibile, la concentrazione su particolari debitori o settori e le condizioni del paese che possono ostacolare il rimborso. Liquidare le garanzie può richiedere tempo e produrre un ricavo inferiore al loro valore contabile. Anche un numero elevato di prestiti può costituire un portafoglio concentrato quando i debitori dipendono dalle stesse condizioni economiche.
Il rischio di liquidità ha due dimensioni connesse. La liquidità di finanziamento è la capacità di effettuare i pagamenti e rifinanziare le obbligazioni alla scadenza. La liquidità di mercato è la capacità di vendere o coprire un'attività senza concedere uno sconto eccessivo sul prezzo. Un'istituzione apparentemente solvibile può fallire se non riesce a reperire liquidità abbastanza rapidamente. Viceversa, le vendite forzate effettuate per ottenere liquidità possono realizzare perdite e indebolire il capitale. La distinzione tra una perdita di valore e una carenza di denaro immediatamente disponibile è quindi fondamentale.
Il rischio operativo comprende le carenze di processi, persone, tecnologie e controlli interni, oltre agli eventi esterni. Le violazioni legali e di conformità possono produrre sanzioni, obblighi risarcitori e restrizioni all'attività. Il rischio strategico o d'impresa riguarda la sostenibilità del modello di business, la posizione competitiva e le scelte relative a prodotti e mercati. Il danno reputazionale può amplificare ciascuno di questi rischi, compromettendo la fiducia di clienti, investitori o controparti. Le categorie organizzano l'analisi; non implicano che le perdite effettive rispettino i confini organizzativi.
Il rischio sistemico riguarda le perturbazioni del sistema finanziario, anziché soltanto il dissesto di una singola istituzione. Esposizioni comuni, rapporti di credito interconnessi e tentativi simultanei di vendere attività possono trasmettere i problemi tra le imprese. Il rischio di modello nasce quando le decisioni si basano su un modello inadeguato, dati di input inaffidabili o ipotesi che non descrivono più il contesto. Il rischio legato agli incentivi nasce quando chi decide trae beneficio dall'assunzione di rischi i cui costi ricadono su altri. Gli azionisti di un'impresa in difficoltà possono preferire una scommessa che offre una possibilità di ripresa, trasferendo al contempo gran parte delle conseguenze negative a creditori, assicuratori dei depositi o contribuenti. È la logica della scommessa per la sopravvivenza, o gambling for resurrection.
Il ciclo di gestione del rischio e la scelta della risposta
Un processo utile di gestione del rischio inizia dall'identificazione: che cosa potrebbe andare storto, attraverso quale meccanismo e per chi? Incidenti interni, dissesti esterni e autovalutazioni strutturate aiutano a individuare esposizioni che non emergono dal bilancio. La valutazione collega poi le cause alle conseguenze finanziarie, identifica l'importo esposto e stima la frequenza e la gravità delle perdite quando la quantificazione è attendibile. Una perdita rara capace di minacciare la sopravvivenza merita attenzione anche se il suo costo annuo atteso appare modesto.
L'istituzione sceglie quindi controlli e limiti coerenti con la propria propensione al rischio. Un limite di esposizione vincola l'importo a rischio; un limite di concentrazione impedisce la dipendenza da un'unica fonte di rimborso; un limite di perdita o di capitale circoscrive le conseguenze degli scenari avversi. Infine, il monitoraggio verifica se i controlli funzionano, se i limiti vengono rispettati e se le ipotesi iniziali restano valide. Le nuove informazioni dovrebbero alimentare nuovamente l'identificazione e la valutazione. Una politica scritta una volta e mai sottoposta a riesame non costituisce un sistema completo di gestione del rischio.
Il rischio può essere mantenuto quando la sua entità è accettabile e l'istituzione può assorbirlo. Il mantenimento dovrebbe essere una decisione consapevole, anziché il risultato accidentale della mancata misurazione di un'esposizione. L'eliminazione del rischio rimuove l'attività che lo genera, per esempio abbandonando un mercato o chiudendo una linea di attività. La riduzione modifica la probabilità o la gravità di una perdita: sistemi informativi migliori riducono gli errori di elaborazione, mentre le garanzie possono ridurre la perdita associata all'insolvenza di un debitore.
Il trasferimento del rischio ne rialloca le conseguenze attraverso assicurazioni, indennizzi contrattuali, esternalizzazione o altri accordi. Esternalizzare un processo non elimina la responsabilità di sorvegliarlo, e l'assicurazione introduce a sua volta esclusioni, limiti e dipendenza dalla controparte. La copertura utilizza posizioni finanziarie compensative, come futures, opzioni o derivati creditizi. Può ridurre la sensibilità di un portafoglio a uno specifico fattore di rischio, introducendo però rischio di base, esigenze di garanzie o esposizione alla controparte. La domanda rilevante è come si comporta la posizione complessiva, non se la copertura in sé possa mai perdere denaro.
Un responsabile della gestione dei rischi non deve necessariamente programmare personalmente ogni calcolo, ma deve comprendere che cosa misura il modello, specificare l'analisi necessaria e interpretarne i limiti. Software specialistici e strumenti di IA possono aiutare nei calcoli e nelle spiegazioni, ma i loro risultati devono comunque essere verificati rispetto a definizioni, unità di misura, esempi noti e fonti affidabili. Una formula o un grafico apparentemente plausibili possono essere errati. La riproduzione indipendente di un risultato rilevante è particolarmente preziosa quando la conclusione incide sul capitale, sui limiti o sulle decisioni di investimento.
Governance, controllo indipendente e tre linee
Il modello delle tre linee assegna responsabilità diverse a chi assume rischi, a chi ne esamina criticamente la gestione e a chi fornisce un'assurance indipendente. La prima linea comprende la direzione operativa e le unità aziendali che avviano le operazioni. Queste sono responsabili dei rischi delle proprie attività e devono mantenere controlli quotidiani efficaci. La seconda linea comprende le funzioni di gestione dei rischi e di conformità, che definiscono i quadri di riferimento, monitorano le esposizioni e sottopongono le decisioni a esame critico. Queste funzioni richiedono autorità, competenze e accesso alle informazioni sufficienti per dissentire dai gruppi che generano ricavi.
La revisione interna costituisce la terza linea. Valuta se governance, gestione dei rischi e controlli sono progettati e funzionano efficacemente, e riferisce in modo indipendente all'organo di governo o al suo comitato per il controllo. Il consiglio di amministrazione sovrintende alla strategia e alla propensione al rischio; l'alta direzione le attua. La revisione esterna e la vigilanza forniscono ulteriori verifiche, ma nessuna delle due sostituisce le linee di responsabilità proprie dell'istituzione. Un diagramma con tre riquadri è inefficace se il personale non può segnalare i problemi ai livelli superiori o se i dirigenti possono alterare le informazioni presentate al consiglio.
L'indipendenza conta soprattutto quando i risultati sono premiati attraverso i profitti di breve periodo. Un trader può ottenere un rendimento interessante vendendo protezione contro una catastrofe poco frequente: i profitti appaiono stabili finché non si verifica l'evento avverso. Se il trader determina anche il rischio comunicato e può modificare gli scenari di perdita, sia il rendimento apparente sia il rischio apparente possono essere fuorvianti. I controlli dovrebbero quindi proteggere la valutazione, la validazione dei modelli e la comunicazione delle informazioni sui rischi dalle manipolazioni delle persone di cui si valutano i risultati.
Una supervisione efficace richiede anche di comprendere la finalità economica di un'operazione. Una perdita su un derivato può essere coerente con una copertura riuscita se l'esposizione sottostante aumenta di valore. Allo stesso modo, una posizione in derivati redditizia può nascondere un pericoloso aumento del rischio non coperto. I consigli di amministrazione necessitano di relazioni che integrino esposizioni, coperture, fabbisogni di finanziamento ed esiti degli scenari di stress, con spiegazioni chiare delle ipotesi e delle eccezioni.
Riferimento normativo: Legge bancaria tedesca, articolo 54a.
Obbligazioni catastrofali e distinzione tra un evento e una perdita da valutazione
Le obbligazioni catastrofali illustrano perché la conoscenza dei rischi conta anche al di fuori delle sale operative e delle banche. Questi titoli trasferiscono agli investitori perdite specifiche legate a catastrofi. Le loro condizioni definiscono eventi di attivazione, come una particolare perdita assicurata, una misura delle perdite del settore o una caratteristica fisica di un uragano o terremoto. Gli investitori ricevono una remunerazione per accettare la possibilità che interessi o capitale vengano ridotti quando si verifica l'evento contrattuale di attivazione. Prima di interpretare la cedola come rendimento dell'investimento occorre comprendere l'esatta condizione di attivazione e le attività che garantiscono l'obbligazione.
L'assenza di un evento di attivazione non garantisce un prezzo di mercato stabile. Gli investitori possono rivedere la probabilità stimata di una catastrofe, richiedere un premio per il rischio maggiore, rivalutare la qualità dei modelli catastrofali o dover vendere in un mercato illiquido. Un'obbligazione può quindi perdere valore di mercato senza aver ancora subito una riduzione contrattuale del capitale. Un'istituzione che investe denaro necessario per impegni futuri prevedibili deve considerare questo rischio di valutazione e liquidità, oltre alla probabilità di attivazione.
La stessa distinzione vale per attività bancarie apparentemente sicure. Un titolo di Stato può mantenere un'elevata probabilità di rimborso alla scadenza e al tempo stesso perdere considerevole valore di mercato quando i tassi di interesse salgono. La possibilità per il detentore di attendere la scadenza dipende dalle sue passività e dalla liquidità disponibile. Una promessa di rimborso futuro non risolve un problema immediato di finanziamento.
Un dissesto bancario non deve necessariamente manifestarsi come un ordinario fallimento societario. Una banca può essere sottoposta a risoluzione, venduta, incorporata o sostenuta attraverso un sistema di tutela istituzionale. Un articolo del giugno 2025 su Raiffeisenbank im Hochtaunus descriveva un onere di sostegno previsto di EUR 1.2 miliardi per il sistema di tutela delle banche cooperative e lo indicava come un ulteriore caso nel settore. L'insegnamento rilevante è che un intervento può evitare una chiusura disordinata, pur rivelando gravi perdite e debolezze nella gestione dei rischi dell'istituzione in dissesto.
Silicon Valley Bank: rischio di tasso di interesse, liquidità e incentivi
Il dissesto di Silicon Valley Bank del marzo 2023 dimostra come diversi rischi si rafforzino reciprocamente. La rapida crescita dei depositi aveva finanziato un ampio portafoglio di titoli con duration più lunga. Quando i tassi di interesse sono saliti, il valore di mercato di quei titoli è diminuito. La banca dipendeva inoltre fortemente da depositi concentrati e non assicurati, i cui titolari potevano ritirare rapidamente i fondi. Un portafoglio che appare gestibile nell'ipotesi di una raccolta stabile diventa molto più vulnerabile quando la raccolta defluisce e occorre monetizzare le attività.
L'analisi della Federal Reserve del 2023 ha rilevato debolezze nella governance, nella pianificazione della liquidità e nella gestione del rischio di tasso di interesse. Ha descritto l'attenzione della dirigenza agli utili di breve periodo, il superamento dei limiti del rischio di tasso di interesse a più lungo termine e la rimozione, durante il 2022, di coperture che avrebbero contribuito a proteggere dai rialzi dei tassi. Realizzare un guadagno su una copertura non crea protezione contro il successivo movimento avverso: una volta chiusa la posizione, l'esposizione che essa compensava rimane, salvo che un altro intervento la sostituisca.
La remunerazione faceva parte di questo problema di governance. Le autorità di vigilanza hanno rilevato che le decisioni sugli incentivi dipendevano fortemente dai risultati finanziari e attribuivano un peso insufficiente alle carenze nella gestione dei rischi. Ciò sostiene un insegnamento sugli incentivi e sulla responsabilizzazione. Non dimostra però l'affermazione più forte secondo cui determinati dirigenti avrebbero eliminato specifici swap al solo scopo di ottenere un determinato bonus, o che i bonus da soli avrebbero causato il dissesto. Una spiegazione accurata distingue le debolezze documentate da una motivazione personale dedotta.
La crisi immediata ha comportato una perdita di fiducia dei depositanti, una vendita di titoli che ha realizzato perdite e prelievi eccezionalmente rapidi. La banca è stata chiusa il 10 marzo 2023. L'insegnamento più generale è che rischio di tasso di interesse, concentrazione della raccolta, perdite non realizzate e misure di emergenza inadeguate non possono essere analizzati isolatamente. Le classificazioni contabili possono influire sul momento in cui le perdite compaiono negli utili dichiarati, ma non eliminano né la perdita economica né il denaro necessario per soddisfare i prelievi.
Fonti primarie: Analisi della Federal Reserve su SVB, gestione dei rischi (2023); Analisi della Federal Reserve sulla remunerazione incentivante (2023).
Mandati di investimento, condotte illecite e interventi di vigilanza
L'ente previdenziale dei dentisti di Berlino, VZB, offre un diverso contesto di governance. Le promesse pensionistiche richiedono decisioni di investimento coerenti con il fabbisogno di liquidità, la diversificazione e il mandato dell'istituzione. Le notizie dell'epoca descrivevano perdite molto ingenti ed esposizioni contestate a investimenti rischiosi e illiquidi. Le pretese avanzate nei confronti di ex dirigenti, consulenti, revisori o organi di vigilanza riguardano doveri diversi e richiedono prove distinte. Una relazione sui rischi prodotta da un fornitore esterno non dimostra, da sola, che l'organo di governo abbia adempiuto alle proprie responsabilità.
Il Tribunale del lavoro di Berlino ha confermato nel luglio 2026 che VZB chiedeva circa EUR 50 milioni di risarcimento al suo ex direttore e che restavano questioni procedurali da esaminare. Si tratta di una domanda confermata, non di un accertamento definitivo della responsabilità. Le percentuali di portafoglio riportate, le stime delle perdite complessive e il numero delle persone indagate non dovrebbero essere trattati come fatti giudiziari definitivamente accertati. L'insegnamento del caso riguarda il pericolo di lasciare divergere il mandato di investimento, il rischio effettivo del portafoglio e la supervisione indipendente, insieme all'importanza di distinguere accuse, valutazioni e responsabilità accertate giudizialmente.
Il caso Allianz Global Investors US Structured Alpha ha riguardato una frode documentata nella quale gli investitori sono stati ingannati sulla protezione dalle perdite e sul rischio. Informazioni sui rischi alterate e pratiche di copertura rappresentate in modo falso hanno impedito agli investitori di comprendere le esposizioni che accettavano. Dopo una dichiarazione di colpevolezza, la sentenza del luglio 2023 ha incluso oltre USD 463 milioni di confisca, USD 3.23 miliardi di restituzioni e USD 2.33 miliardi di sanzioni pecuniarie. Descrivere l'intera definizione del caso come un'unica sanzione per la violazione di uno schema a tre linee è inesatto: contano le condotte illecite sottostanti e le categorie delle sanzioni finanziarie.
N26 illustra come le carenze di conformità possano limitare la crescita dell'attività. BaFin ha imposto misure relative ai controlli antiriciclaggio, disposto un monitoraggio speciale e limitato l'acquisizione di clienti. La restrizione storica alla crescita è iniziata nel 2021 ed è stata rimossa con effetto dal giugno 2024, secondo l'annuncio di N26. Distinte sanzioni di EUR 4.25 milioni nel 2021 e di EUR 9.2 milioni annunciate nel 2024 riguardavano ritardi nelle segnalazioni di operazioni sospette. Il costo economico di controlli carenti comprende le spese di rimedio e le opportunità commerciali perse, oltre alla sanzione stessa.
La normativa bancaria tedesca rende inoltre determinate carenze nella governance dei rischi potenzialmente rilevanti ai fini della responsabilità penale. L'articolo 54a KWG prevede la reclusione fino a cinque anni o una sanzione pecuniaria nelle circostanze che definisce. Il reato richiede più di una perdita su investimenti: collega specifici doveri gestionali, un ordine vincolante dell'autorità di vigilanza di porre rimedio alle carenze e una conseguente minaccia alla continuità dell'istituzione. La causazione colposa del pericolo specificato è disciplinata separatamente. La gestione del rischio è quindi sia una disciplina economica sia un insieme di responsabilità le cui conseguenze giuridiche dipendono dai fatti e dalle disposizioni applicabili.
Documentazione dei casi: US Department of Justice, Structured Alpha sentencing (2023); Berlin Labour Court, pension-fund proceedings (2026); BaFin, N26 restrictions (2021); N26, fine disclosure (2024); N26, removal of the growth restriction (2024).
Insegnamenti ricorrenti dai dissesti storici
La storia finanziaria contiene esempi ripetuti di esposizioni note che interagiscono con leva finanziaria, liquidità e controlli deboli. La crisi statunitense delle savings and loan ha rivelato la vulnerabilità delle istituzioni che finanziavano attività a lungo termine con passività il cui costo poteva crescere molto più rapidamente. Le difficoltà petrolifere di Metallgesellschaft del 1993 hanno mostrato che una copertura può generare rilevanti fabbisogni intermedi di liquidità quando le scadenze e le modalità di regolamento dei derivati differiscono da quelle dei contratti commerciali coperti. L'insegnamento non è che ogni copertura sia pericolosa, ma che il suo finanziamento è parte della sua progettazione.
Nel 1998 Long-Term Capital Management combinava posizioni a leva con ipotesi sulle relazioni di mercato e sulla liquidità che sono diventate inaffidabili in condizioni di stress. Gli episodi riguardanti Nick Leeson alla Barings nel 1995 e Jérôme Kerviel alla Société Générale nel 2008 illustrano l'importanza della verifica delle operazioni, dei limiti di posizione e della separazione dei compiti. Le perdite del London Whale di JPMorgan nel 2012 hanno coinvolto derivati creditizi complessi e debolezze nella supervisione e nella rendicontazione dei rischi. Il risultato numerico di un modello non può sostituire una comprensione chiara della posizione che descrive.
Il fallimento di Lehman Brothers nel 2008 ha intensificato una crisi finanziaria globale già in corso; non ha avviato da solo ogni aspetto di quella crisi. L'esposizione ad attività legate ai mutui, la leva finanziaria e la fragilità della raccolta erano problemi centrali. Le operazioni cum-ex, invece, illustrano il rischio legale e di condotta derivante da strutture associate a rimborsi fiscali indebiti. Questi casi non dovrebbero essere ridotti a un unico racconto intercambiabile sulla volatilità. Il loro elemento comune è che una visione ristretta del profitto dichiarato o di una singola misura di rischio non coglieva tutte le conseguenze dell'attività.
Distribuzioni delle perdite, Value at Risk ed Expected Shortfall
Sia la perdita monetaria su un orizzonte specificato, con valori positivi che rappresentano perdite e valori negativi che rappresentano guadagni. Una misura di rischio sintetizza una caratteristica della sua distribuzione. La varianza misura la dispersione intorno alla media; tratta simmetricamente gli scostamenti favorevoli e avversi. La perdita massima possibile individua il peggior esito consentito dal payoff della posizione. Può essere limitata per un investimento lungo senza leva, ma illimitata, in un modello idealizzato, per determinate posizioni corte. Nessuna delle due grandezze è intercambiabile con un quantile della perdita a elevato livello di confidenza.
Il Value at Risk al livello di confidenza è il quantile della perdita:
Un VaR giornaliero al 99% di USD 1 milione significa che il modello assegna una probabilità di circa l'1% a una perdita superiore a USD 1 milione in un giorno. Non è la perdita massima che può verificarsi. Il numero deve essere accompagnato dall'orizzonte temporale, dal livello di confidenza, dalla convenzione di valutazione e dalle ipotesi sul portafoglio. Un VaR annuo al 95% e un VaR giornaliero al 99% rispondono a domande diverse e non possono essere confrontati semplicemente osservandone gli importi monetari.
L'Expected Shortfall, chiamato anche ES o CVaR, misura la perdita media nella coda peggiore. Una definizione che gestisce anche distribuzioni con masse di probabilità discrete è:
Per una distribuzione continua delle perdite, questa è la perdita attesa condizionata al superamento della soglia VaR. L'ES distingue portafogli con lo stesso VaR ma perdite molto diverse negli scenari estremi. Richiede inoltre informazioni su una parte della distribuzione in cui i dati sono scarsi e le ipotesi di modellizzazione hanno conseguenze rilevanti. Una stima di coda apparentemente precisa dovrebbe quindi essere letta insieme agli stress test e ai limiti del modello.
Uno stress test esamina come si comporta un portafoglio o un'istituzione in uno specifico scenario avverso: per esempio, una recessione accompagnata da maggiori insolvenze, diminuzione dei valori delle garanzie e tensioni sulla raccolta. Non deve necessariamente assegnare a tale scenario una probabilità precisa. Un risultato di stress della vigilanza che mostra un coefficiente patrimoniale ridotto è condizionato allo scenario e alla metodologia, non è una previsione che la banca fallirà con quel coefficiente. Le graduatorie pubblicate hanno significato soltanto dopo aver compreso la situazione iniziale, le perdite previste e le ipotesi dello scenario.
Per esempio, l'esercizio 2025 pubblicato da LBBW riportava un coefficiente CET1 transitorio del 6.82% alla fine dello scenario avverso 2027, a fronte di un coefficiente iniziale rideterminato del 16.85%. Il coefficiente avverso a regime era del 5.54%, su una diversa base regolamentare. Sono esiti di scenario soggetti a specifiche regole patrimoniali, non osservazioni alternative di un effettivo coefficiente patrimoniale futuro. Mescolare dati transitori e dati a regime, o ignorare la rideterminazione della situazione iniziale, produce confronti fuorvianti.
Il drawdown massimo fornisce una misura complementare basata sul percorso. Se è il valore del portafoglio e il suo massimo precedente, il drawdown percentuale è e il drawdown massimo è la maggiore diminuzione di questo tipo nell'intervallo osservato. Dipende dalla sequenza dei valori, diversamente da un singolo quantile del rendimento finale. Il drawdown massimo storico è il peggior calo da un massimo a un minimo in quella serie storica, non un limite alle perdite che potrebbero verificarsi in futuro.
Perdita attesa, perdita inattesa e capitale economico
Per una semplice esposizione creditizia, la perdita attesa è comunemente rappresentata come:
PD è la probabilità di insolvenza sull'orizzonte scelto, LGD è la quota dell'esposizione persa condizionatamente all'insolvenza, ed EAD è l'esposizione monetaria al momento dell'insolvenza. L'espressione è esatta quando LGD ed EAD sono dati condizionati fissi. Con esposizioni e recuperi stocastici, la dipendenza deve essere trattata coerentemente anziché moltiplicare medie incondizionate non correlate. A livello di portafoglio, la perdita attesa è .
Il termine perdita inattesa è utilizzato in più modi. Qui indica la deviazione standard delle perdite creditizie di portafoglio. Misura la dispersione intorno alla perdita attesa. Il capitale economico è una grandezza distinta basata sulla coda: il cuscinetto destinato ad assorbire le perdite superiori all'importo atteso fino a un livello di confidenza scelto:
Con una confidenza del 99.95%, il modello assegna una probabilità dello 0.05% alle perdite oltre la soglia scelta. Quella percentuale non è la deviazione standard e non dovrebbe essere chiamata importo di perdita inattesa senza specificare la convenzione. Il capitale economico è inoltre un concetto di modellizzazione e gestione; non deve necessariamente coincidere con il capitale regolamentare.
Le perdite creditizie attese dovrebbero essere incorporate nei prezzi dei prestiti, negli accantonamenti e nella valutazione della redditività. Il capitale è poi destinato ad assorbire gli scostamenti avversi oltre la perdita già attesa e considerata. Questa è la logica economica dell'affermazione secondo cui i clienti finanziati pagano la perdita attesa attraverso tassi di interesse corretti per il rischio. Non garantisce che le perdite attese siano già state incassate in denaro o integralmente coperte da accantonamenti. Prezzi insufficienti, variazioni inattese del rischio di insolvenza e tempi di rilevazione contabile possono lasciare un deficit effettivo.
Attività ponderate per il rischio e ruolo del capitale regolamentare
Le attività ponderate per il rischio, o RWA, traducono diverse esposizioni soggette a regolamentazione in un denominatore comune per i coefficienti patrimoniali. I rischi di credito, di mercato e operativo contribuiscono attraverso i rispettivi calcoli regolamentari; gli impegni fuori bilancio e i derivati non possono essere semplicemente omessi perché non sono ordinari prestiti iscritti in bilancio. Il coefficiente Common Equity Tier 1 è:
Il CET1 è una categoria regolamentare definita di capitale di elevata qualità dopo le rettifiche pertinenti, non ogni voce descritta come patrimonio netto nei conti. Coefficienti minimi, riserve e requisiti aggiuntivi determinano come viene valutato il coefficiente risultante. Gli RWA non sono una previsione delle perdite monetarie e non coincidono con il totale delle attività. RWA misurati più bassi possono riflettere cambiamenti nella composizione delle attività o nel trattamento regolamentare senza una riduzione proporzionale di ogni rischio economico.
Per il rischio di credito, un metodo standardizzato applica trattamenti prescritti che possono dipendere dal tipo di esposizione e dai rating esterni ammissibili. I metodi basati sui rating interni utilizzano stime bancarie consentite all'interno di un quadro e di una formula di vigilanza. Il seguente esempio storico di rating mostra la logica dell'assegnazione di pesi diversi; non è un prospetto corrente per il calcolo del capitale. Prima di utilizzare nella pratica i pesi regolamentari occorre verificare i precisi confini delle classi di rating, le definizioni delle esposizioni, l'attuazione nazionale e la versione applicabile.
| Categoria di esposizione | Classe di rating più elevata | Fascia A | Fascia BBB | Classe BB/B | Classe di rating più bassa | Senza rating |
|---|---|---|---|---|---|---|
| Sovrani | 0% | 20% | 50% | 100% | 150% | 100% |
| Banche, opzione storica 1 | 20% | 50% | 100% | 100% | 150% | 100% |
| Banche, opzione storica 2 | 20% | 50% | 50% | 100% | 150% | 50% |
| Banche, trattamento storico a breve termine | 20% | 20% | 20% | 50% | 150% | 20% |
| Imprese | 20% | 50% | 100% | 100% | 150% | 100% |
Lo stesso esempio storico assegnava il 35% alla categoria residenziale indicata, il 100% alla categoria commerciale e il 75% alle altre esposizioni al dettaglio ammissibili. Questi valori illustrano l'uso di classi di esposizione, anziché un principio universale secondo cui ogni attività residenziale sarebbe sempre ponderata al 35%. L'intestazione “senza rating” non significa che tutte le esposizioni al dettaglio rientrino in un unico trattamento privo di condizioni.
Una precedente espressione IRB per le imprese rende più esplicito il rapporto tra perdita attesa e capitale. Indicando con la funzione di distribuzione cumulata normale standard e con la sua inversa, una specificazione storica è:
Qui è un requisito patrimoniale per unità di esposizione, è il parametro prescritto di correlazione delle attività, è la scadenza effettiva in anni e è la funzione prescritta di aggiustamento per la scadenza. PD e LGD mantengono il loro significato relativo al rischio di credito. La parentesi misura una perdita condizionata in condizioni di stress al netto della perdita attesa; la frazione finale aggiusta per la scadenza. La corrispondente conversione in ponderazione per il rischio è , quindi in questa rappresentazione. Il fattore 12.5 è il reciproco dell'8%. Il fattore storico 1.06 è stato rimosso nel quadro definitivo di Basilea III; riportarlo meccanicamente in un calcolo attuale sarebbe errato. Questa introduzione spiega la struttura, mentre una modellizzazione dettagliata del rischio di credito richiede i parametri e le regole applicabili.
Riferimenti regolamentari e storici: Basel III reform summary; LBBW, 2025 stress-test results.
Rischio, incertezza e forma delle distribuzioni
Il termine rischio è spesso usato per situazioni nelle quali le probabilità possono essere stimate con una certa attendibilità; l'incertezza descrive situazioni nelle quali i meccanismi o le probabilità rilevanti non sono conosciuti in modo affidabile. Nella tradizione associata a Frank Knight, la distinzione conta perché aggiungere decimali a un modello non risolve l'ignoranza sul processo che genera le perdite. Insolvenze creditizie note possono essere rappresentate da un modello statistico. Una nuova perturbazione geopolitica può richiedere scenari con probabilità incerte. Un meccanismo di dissesto non riconosciuto richiede resilienza e capacità di risposta alle emergenze, oltre alla misurazione.
La media è il valore atteso, . La varianza è il secondo momento centrale, , e la deviazione standard ne è la radice quadrata. Nelle applicazioni finanziarie, volatilità significa solitamente deviazione standard dei rendimenti su un orizzonte specificato oppure il suo equivalente annualizzato. È essenziale dichiarare la definizione del rendimento, la frequenza e il periodo di stima: la volatilità dei rendimenti semplici giornalieri non è automaticamente intercambiabile con la volatilità dei rendimenti logaritmici annui.
Asimmetria e curtosi descrivono caratteristiche che la sola varianza non coglie:
Un'asimmetria negativa indica una coda sinistra più lunga o più influente, mentre un'asimmetria positiva indica la direzione opposta. Quando i rendimenti bassi rappresentano perdite, l'asimmetria negativa segnala che gli esiti avversi possono essere più gravi di quanto suggerisca un'approssimazione simmetrica. Tuttavia, l'asimmetria da sola non determina matematicamente ogni quantile VaR: contano le distribuzioni complete e il livello di confidenza.
Una distribuzione normale ha curtosi pari a 3, o curtosi in eccesso nulla quando si sottrae 3. Una curtosi superiore a 3 segnala un quarto momento standardizzato più elevato e spesso si accompagna a osservazioni più estreme di quelle previste da un modello normale. È un utile avvertimento per la modellizzazione sensibile alle code, ma non una descrizione completa della coda né una graduatoria universale di tutti i quantili estremi. Alcune distribuzioni a code pesanti non possiedono nemmeno un quarto momento finito. L'analisi di stress è particolarmente preziosa quando i dati storici sono troppo scarsi per stimare attendibilmente tali caratteristiche.
Rendimento di portafoglio, covarianza e diversificazione
L'analisi di portafoglio di Markowitz valuta combinazioni di rendimento atteso e varianza. Un portafoglio si trova sulla frontiera efficiente quando nessuna alternativa ammissibile offre un rendimento atteso superiore a parità di rischio, o un rischio inferiore a parità di rendimento atteso. L'avversione al rischio non implica la scelta isolata dell'attività con la volatilità più bassa. Significa scegliere una combinazione efficiente appropriata, dati l'obiettivo e i vincoli dell'investitore.
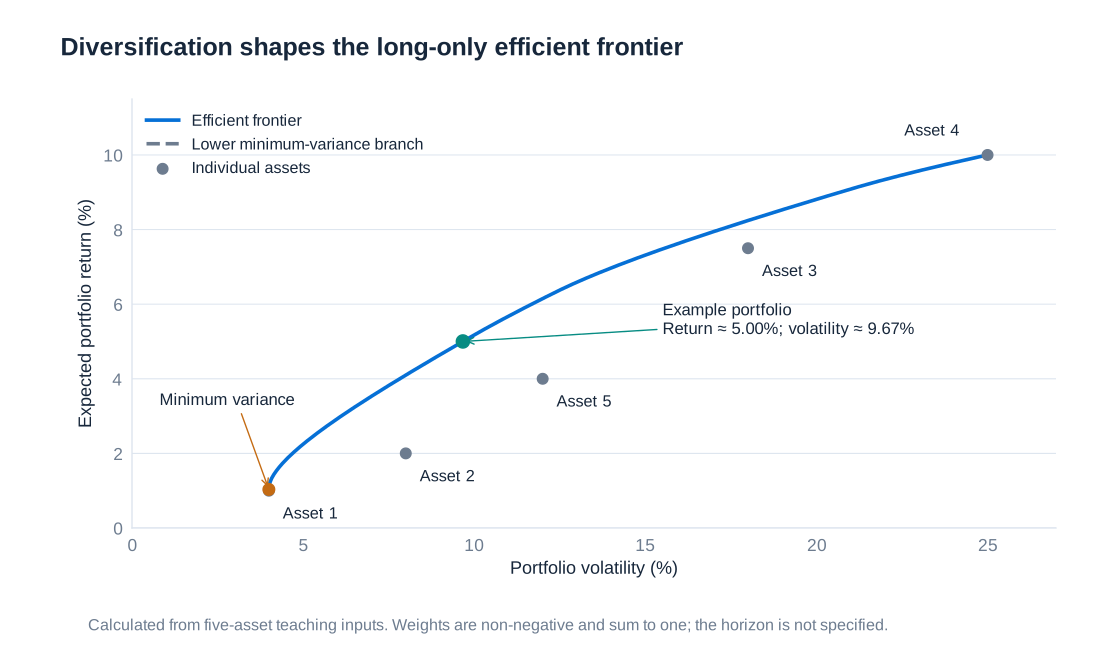
Sia la frazione del valore del portafoglio investita nell'attività , con , e sia il suo rendimento. Per pesi fissi durante il periodo di misurazione, il rendimento del portafoglio è . Se e , allora:
Il vettore contiene i pesi e la matrice contiene le covarianze. I suoi elementi diagonali sono le varianze individuali. Gli elementi fuori diagonale soddisfano , dove è la correlazione dei rendimenti. Il rischio di portafoglio non è quindi una semplice media ponderata delle volatilità individuali. La diversificazione dipende da come le attività si muovono insieme, e una correlazione stimata in condizioni tranquille potrebbe non descrivere un mercato in condizioni di stress.
| Attività | Rendimento atteso | Volatilità | Peso |
|---|---|---|---|
| 1 | 1.00% | 4.00% | 3.10% |
| 2 | 2.00% | 8.00% | 21.48% |
| 3 | 7.50% | 18.00% | 23.77% |
| 4 | 10.00% | 25.00% | 11.52% |
| 5 | 4.00% | 12.00% | 40.13% |
Le correlazioni a coppie sono , , , , , , , , e . Le correlazioni sono simmetriche e ogni attività ha correlazione 1 con se stessa. Convertendo i rendimenti percentuali in decimali prima di moltiplicare si ottiene la seguente matrice di covarianza.
| Attività | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| 1 | 0.001600 | 0.001600 | 0.001440 | 0.003000 | 0.002400 |
| 2 | 0.001600 | 0.006400 | 0.005760 | 0.006000 | 0.000960 |
| 3 | 0.001440 | 0.005760 | 0.032400 | 0.031500 | 0.003240 |
| 4 | 0.003000 | 0.006000 | 0.031500 | 0.062500 | 0.006000 |
| 5 | 0.002400 | 0.000960 | 0.003240 | 0.006000 | 0.014400 |
Per esempio, . Moltiplicando i rendimenti attesi per i loro pesi si ottiene , circa il 5.00%. La forma quadratica restituisce una varianza di 0.0093482194 e una deviazione standard di 0.0966862, circa il 9.7%. Questi numeri si riferiscono allo stesso orizzonte dei dati di input. Un'implementazione su foglio di calcolo utilizza una somma ponderata per la media e la moltiplicazione matriciale per ; la matrice dovrebbe essere simmetrica e semidefinita positiva. Arrotondare eccessivamente i suoi elementi può distorcere il risultato.
Quantili normali e calcolo del VaR di portafoglio
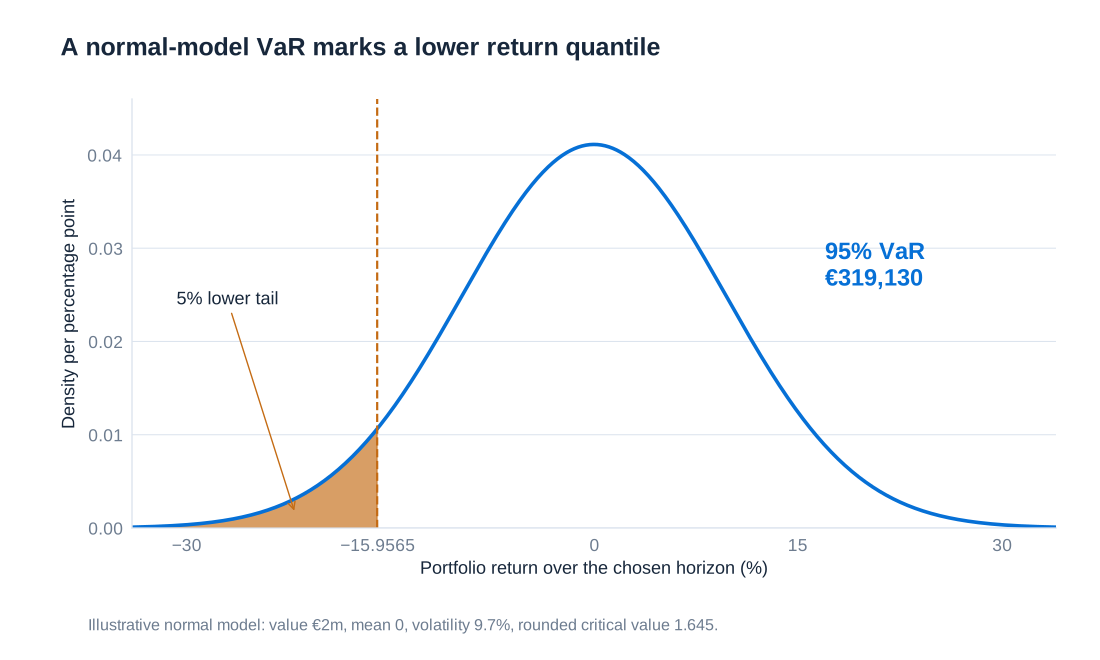
Se il vettore dei rendimenti delle attività è congiuntamente normale, ogni combinazione lineare fissa è normale. Non basta che ciascuna attività abbia individualmente una distribuzione marginale normale: conta anche la struttura di dipendenza congiunta. Nell'ipotesi di normalità congiunta, . Se , allora . Circa il 5% delle osservazioni normali standard si trova al di sotto di −1.645 e il 5% al di sopra di 1.645.
Il quantile inferiore al 5% del rendimento di portafoglio è quindi . Per un valore iniziale e un rendimento semplice sull'orizzonte scelto, il corrispondente quantile normale della perdita è:
Qui la perdita è misurata rispetto al valore iniziale. Un sistema di rischio che misura le perdite rispetto al valore atteso adotterebbe una convenzione diversa. La formula può anche produrre un quantile di perdita negativo quando i guadagni attesi prevalgono sulla soglia scelta; i sistemi di rendicontazione talvolta impongono al VaR un minimo di zero, ma tale convenzione dovrebbe essere dichiarata, anziché modificare implicitamente la matematica.
| Livello di confidenza | Quantile positivo, approssimativo |
|---|---|
| 50% | 0.000 |
| 84.13% | 1.000 |
| 95% | 1.645 |
| 99% | 2.326 |
| 99.90% | 3.090 |
| 99.99% | 3.719 |
Si supponga di investire EUR 2 milioni e di assumere come volatilità sull'orizzonte di rischio il valore arrotondato del 9.7%. Con rendimento atteso ipotizzato nullo per questo distinto esempio di VaR, il quantile inferiore del rendimento associato al 95% di confidenza è . La soglia di perdita è quindi euro, circa il 15.96% del valore. Questo calcolo utilizza deliberatamente una volatilità arrotondata e una media nulla; non utilizza contemporaneamente il rendimento atteso del 5% del portafoglio di cinque attività.
L'orizzonte non può essere dedotto dall'importo finale. Se il 9.7% è la volatilità annua, il risultato è un calcolo su orizzonte annuale; se descrive un altro orizzonte, si applica quell'orizzonte. Scalare la volatilità mediante la radice quadrata del tempo richiede ipotesi di incrementi indipendenti e varianza stabile. Code spesse, volatilità variabile e payoff non lineari possono rendere inadeguata l'approssimazione normale anche quando l'aritmetica è corretta.
Copertura del rischio azionario sistematico con futures su indici
L'esposizione sistematica di un portafoglio azionario può essere misurata dal beta, , dove è il rendimento di mercato. Un beta di 0.8 significa che un movimento del mercato di un punto percentuale è associato, nella relazione stimata, a un movimento del portafoglio di circa 0.8 punti percentuali. È una sensibilità, non la garanzia che ogni rendimento realizzato segua l'indice. Restano possibili eventi specifici delle imprese e cambiamenti nelle relazioni.
Un gestore che detiene azioni può ridurre questa esposizione vendendo futures su indici azionari appropriati. Una posizione corta in futures guadagna quando l'indice scende e perde quando sale. La copertura tramite indice può essere più rapida e meno costosa della vendita di ogni partecipazione o della copertura separata di ciascun titolo. L'indice pertinente deve assomigliare all'esposizione di mercato del portafoglio: usare un contratto legato al DAX per un'esposizione azionaria tedesca e un contratto legato all'S&P 500 per un'esposizione statunitense sono esempi del principio di corrispondenza, non prescrizioni universali.
Per un contratto con prezzo futures e moltiplicatore , l'esposizione nozionale per contratto è . Il numero di contratti da vendere basato sul beta è:
dove è il valore corrente del portafoglio e il beta residuo desiderato. Un valore positivo di indica contratti venduti. Per la neutralità al mercato, . L'arrotondamento dei contratti, le differenze tra l'indice a pronti e il prezzo futures e le variazioni della base impediscono a questa formula di costituire una promessa di protezione esatta.
Si consideri un portafoglio di USD 30 milioni con beta 0.8. La sua esposizione di mercato corretta per il beta è di USD 24 milioni. Utilizzando un livello illustrativo del future E-mini S&P 500 di 8,000 e un moltiplicatore di USD 50 si ottiene un nozionale di USD 400,000 per contratto, quindi la copertura vende 60 contratti. Un calo dell'indice del 10% implica una perdita sistematica approssimativa di portafoglio di USD 2.4 milioni e un guadagno uguale sui futures corti. L'esposizione sistematica complessiva è milioni di dollari.
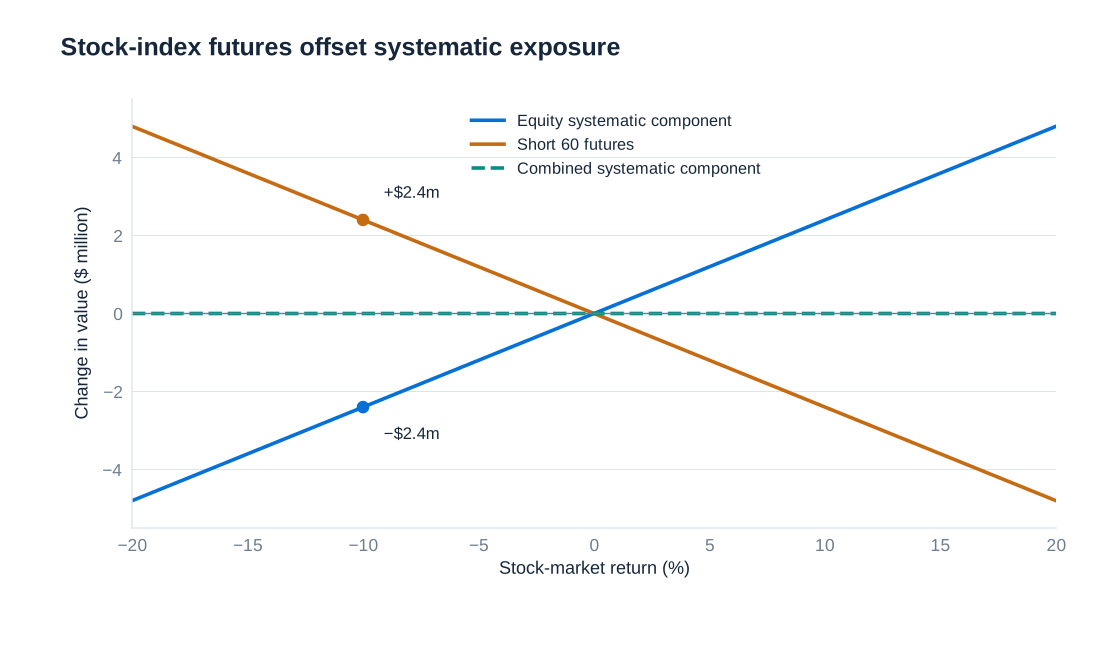
Il moltiplicatore di USD 50 identifica la specifica contrattuale utilizzata in questo esempio; altri contratti hanno dimensioni diverse. Un rialzo di dieci punti genera un guadagno di USD 500 per la parte lunga e una perdita uguale per la parte corta. I futures regolati per contanti non richiedono la consegna delle azioni sottostanti e i guadagni e le perdite vengono regolati mediante margini di variazione giornalieri. Il consueto ciclo trimestrale di scadenze utilizza contratti di marzo, giugno, settembre e dicembre. Mantenere la copertura richiede liquidità per i movimenti avversi dei margini anche quando l'investimento complessivo si comporta come previsto.
Neutralità al mercato non significa assenza di rischio. Il portafoglio conserva rischio idiosincratico, rischio di modello e di stima del beta, rischio di base e potenzialmente rischio di liquidità. Il beta può cambiare al variare delle posizioni, dei prezzi e delle condizioni aziendali. Un gestore deve inoltre decidere se ribilanciare, rinnovare un contratto in scadenza o tollerare un disallineamento temporaneo. La copertura ha successo quando realizza la riduzione dell'esposizione desiderata a un costo complessivo accettabile, non quando la sua componente derivata riporta sempre un profitto.
Moto browniano geometrico e prezzi positivi delle attività
Il moto browniano geometrico, o GBM, è un modello trattabile per il prezzo positivo di un'attività. Descrive variazioni proporzionali, anziché aggiungere al prezzo un importo distribuito normalmente indipendentemente dal suo livello. La sua specificazione in tempo continuo è:
Qui è il prezzo o il valore del portafoglio al tempo , è la deriva annualizzata, è la volatilità annualizzata e è un moto browniano standard. Un incremento su anni soddisfa , dove . L'approssimazione su un intervallo breve è quindi . Il termine casuale scala con la radice quadrata del tempo, non con il tempo stesso.
La transizione esatta su un orizzonte finito è:
Equivalentemente, il logaritmo del prezzo è normale con media e varianza . Il prezzo è lognormale, rimane positivo ed è asimmetrico a destra. In questo modello, i rendimenti semplici su orizzonti finiti non sono esattamente normali; la normalità si applica ai rendimenti logaritmici, mentre la formula della variazione proporzionale su un intervallo breve è un'approssimazione. Utilizzare l'aggiornamento esponenziale esatto evita i prezzi simulati negativi che un'approssimazione additiva grossolana potrebbe generare.
Il GBM è utile perché la sua distribuzione e i suoi quantili possono essere calcolati direttamente e perché costituisce la base di una versione elementare della teoria di valutazione delle opzioni. Rimane un'ipotesi. Volatilità costante, traiettorie continue e incrementi browniani indipendenti omettono la concentrazione temporale della volatilità, i salti, le correlazioni variabili e alcune caratteristiche delle perdite estreme. Nella simulazione del rischio nel mondo reale, la deriva rappresenta il processo dei rendimenti ipotizzato sotto la probabilità fisica. Nella valutazione dei derivati neutrale al rischio, la deriva viene modificata coerentemente con il quadro di valutazione; il rendimento atteso dell'investimento e la deriva di valutazione pari al tasso privo di rischio non dovrebbero essere scambiati.
Simulazione Monte Carlo e interpretazione di una previsione di rischio
La simulazione Monte Carlo estrae ripetutamente input casuali e applica il modello per generare molti esiti possibili. Si supponga che un portafoglio parta da EUR 10,000, con deriva annua del 9% e volatilità del 15%, e venga proiettato su cinque anni. Una simulazione di 10,000 traiettorie può utilizzare intervalli mensili, , e la transizione esatta del GBM. A ogni passo, ciascuna traiettoria riceve una nuova estrazione normale standard indipendente. Il risultato è una distribuzione di esiti ipotetici del modello, non 10,000 previsioni che ci si aspetta siano seguite dal mercato.
Servizi di investimento digitali come Scalable Capital hanno utilizzato rappresentazioni basate su distribuzioni per spiegare ai clienti i possibili esiti degli investimenti. L'aspetto utile è la rappresentazione dell'incertezza intorno a una traiettoria centrale, anziché di un unico valore futuro apparentemente certo. La qualità di tale comunicazione dipende dalla spiegazione delle ipotesi di rendimento e volatilità e della differenza tra un quantile del modello e un risultato di investimento promesso.
I quantili analitici del GBM forniscono una verifica diretta della simulazione:
La mediana corrisponde a , mentre il valore atteso è . I due differiscono perché la distribuzione lognormale è asimmetrica. Una previsione centrale etichettata “quantile 50%” è una mediana, non automaticamente la media. Il confronto seguente mantiene separati i valori analitici dalle stime prodotte da una singola simulazione illustrativa di 10,000 traiettorie.
| Orizzonte | Quantile analitico al 5% | Quantile simulato illustrativo al 5% | Mediana analitica | Quantile analitico al 95% |
|---|---|---|---|---|
| 1 mese | EUR 9,373.84 | EUR 9,361.98 | EUR 10,065.84 | EUR 10,808.92 |
| 1 anno | EUR 8,453.72 | EUR 8,470.94 | EUR 10,819.34 | EUR 13,846.92 |
| 3 anni | EUR 8,260.54 | EUR 8,293.35 | EUR 12,664.91 | EUR 19,417.61 |
| 5 anni | EUR 8,538.92 | EUR 8,550.38 | EUR 14,825.30 | EUR 25,739.73 |
La stessa simulazione illustrativa ha prodotto un quantile quinquennale al 95% di EUR 25,644.96. La differenza rispetto al valore analitico è dovuta alla variabilità campionaria, non a una nuova ipotesi economica. Un maggior numero di traiettorie simulate riduce generalmente il rumore Monte Carlo, ma non corregge un modello inadeguato. Un'implementazione documentata dovrebbe registrare i parametri, la convenzione temporale e il seme casuale, e confrontare momenti e quantili simulati con risultati noti, quando disponibili.
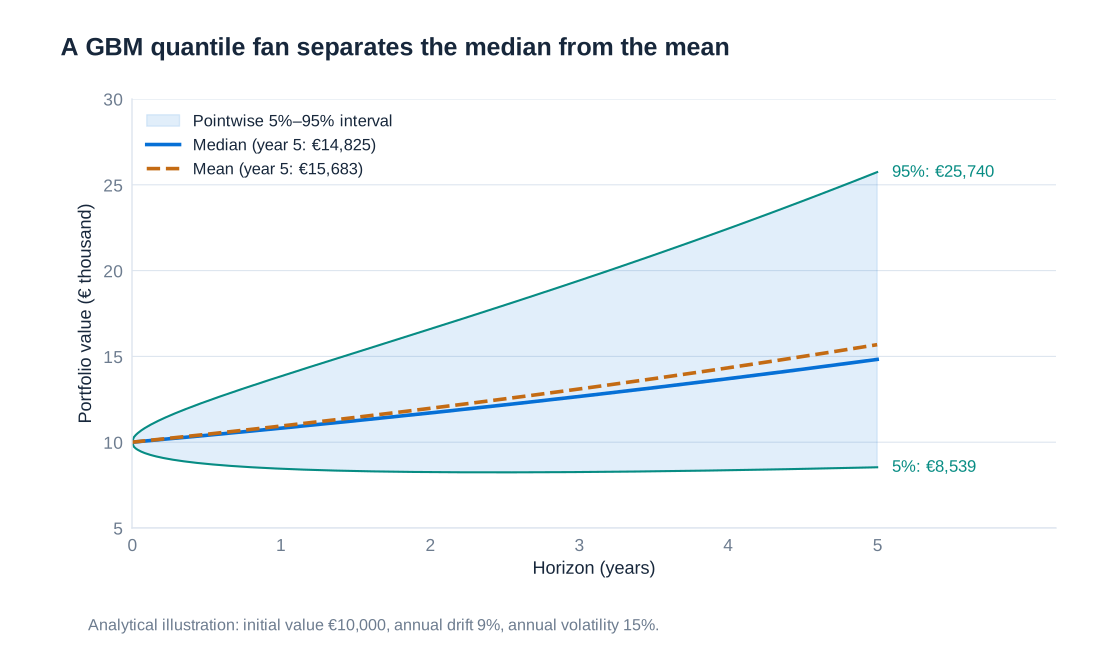
Un ventaglio di quantili al 5%, 50% e 95% descrive la distribuzione a ogni data rappresentata. Non è una garanzia al 90% che un'intera traiettoria rimanga entro la fascia in tutte le date intermedie. Né il risultato simulato più basso è la massima perdita possibile. Distinguere quantili riferiti a un singolo istante, perdite dipendenti dal percorso e incertezza del modello è essenziale quando si comunicano previsioni di rischio a clienti investitori o decisori.
Performance corretta per il rischio e incentivi
Rendimenti elevati non dimostrano di per sé abilità. Un portafoglio può guadagnare di più perché assume più rischio, impiega maggiore leva o accetta una grande perdita poco frequente. La misurazione della performance corretta per il rischio confronta la remunerazione con l'esposizione rilevante e aiuta a valutare unità aziendali, gestori e compensi. La misura scelta deve corrispondere alla decisione: volatilità totale, rischio sistematico di mercato e assorbimento di capitale rispondono a domande diverse.
Sotto le ipotesi del capital asset pricing model, i portafogli efficienti che combinano un'attività priva di rischio e il portafoglio di mercato si trovano sulla retta del mercato dei capitali:
Qui è il rendimento privo di rischio sullo stesso periodo, e sono il rendimento atteso e la volatilità del mercato, e è la volatilità del portafoglio. L'indice di Sharpe misura il rendimento in eccesso per unità di volatilità totale: . Con un rendimento di mercato illustrativo del 10%, un rendimento privo di rischio del 3% e una volatilità del 20%, è pari a . È un esempio, non un indice di Sharpe empirico permanente garantito dall'investimento nel mercato.
La retta del mercato dei titoli mette invece in relazione il rendimento atteso con il beta:
Nel CAPM si applica ai singoli titoli e ai portafogli, compresi quelli inefficienti, perché in quel modello il rischio diversificabile non è remunerato. L'indice di Treynor divide il rendimento in eccesso per il beta, . L'alfa di Jensen misura il rendimento superiore al riferimento del CAPM:
Sharpe è appropriato quando l'investitore sopporta il rischio totale del portafoglio; Treynor e alfa si concentrano sul rischio sistematico e dipendono dal modello di riferimento. Treynor diventa difficile da interpretare quando il beta è prossimo a zero o negativo. L'alfa stimato ex post è incerto e può riflettere un fattore di rischio omesso anziché abilità. Confrontare gli indici richiede inoltre orizzonti, ipotesi di finanziamento e definizioni di rendimento coerenti.
Per un'unità operativa bancaria, il rendimento del capitale corretto per il rischio, o RAROC, confronta comunemente il reddito corretto per il rischio con il capitale economico allocato. Il numeratore dovrebbe specificare il trattamento delle perdite attese, dei costi operativi e delle imposte; il denominatore dovrebbe identificare la convenzione di capitale. Confrontare il RAROC con un rendimento richiesto sul capitale collega la performance al valore per gli azionisti. Una remunerazione basata su questo schema può essere più informativa di un bonus legato soltanto ai profitti correnti, ma richiede comunque misurazione indipendente del rischio, limiti, responsabilizzazione e attenzione alle perdite che emergono dopo il periodo di misurazione.
2. Esposizione valutaria e copertura aziendale
Il rischio di cambio è la possibilità che i movimenti valutari modifichino i flussi di cassa, la situazione patrimoniale dichiarata o il valore competitivo di un'impresa. La valuta indicata in fattura è soltanto il punto di partenza. Un'impresa può avere una rilevante esposizione valutaria senza sottoscrivere un contratto in quella valuta, e una copertura che stabilizza un dato contabile può creare un nuovo problema di flussi di cassa. Una gestione efficace inizia definendo l'esposizione, l'obiettivo e la quotazione del tasso di cambio prima di scegliere uno strumento.
Quotazioni dei tassi di cambio ed esposizione da transazione
Sia il numero di unità di valuta domestica necessarie per acquistare un'unità di valuta estera al tempo . Per un'impresa che opera in euro e riceve dollari, indica euro per dollaro statunitense. Un aumento di questo tasso significa apprezzamento del dollaro rispetto all'euro; una diminuzione significa deprezzamento del dollaro. Se una fonte quota invece dollari per euro, l'interpretazione economica di un aumento si inverte. I due tassi sono reciproci, quindi le loro variazioni percentuali non sono esattamente uguali e opposte per movimenti ampi.
Un incasso fisso in valuta estera previsto al tempo ha valore in valuta domestica . La sua sensibilità al tasso di cambio è , e un movimento ne modifica il valore di . Questa relazione è esatta quando l'importo incassato rimane fisso. Un pagamento in valuta estera ha l'esposizione opposta dal punto di vista del pagatore: un apprezzamento della valuta estera ne aumenta il costo in valuta domestica. Una vendita prevista aggiunge incertezza sull'importo e sul momento dell'incasso, non soltanto sul tasso di conversione.
Si supponga che un produttore tedesco pianifichi di vendere 1,000 automobili negli Stati Uniti e si attenda USD 100 milioni da tali vendite. Al cambio di EUR 0.90 per dollaro, la conversione attesa è di EUR 90 milioni. Se il dollaro scende a EUR 0.82, lo stesso importo in dollari si converte in EUR 82 milioni, con una riduzione di EUR 8 milioni. I ricavi di vendita in dollari non sono cambiati; è cambiato il loro valore in euro. Viceversa, un acquirente che opera in euro e deve pagare USD 100 milioni beneficia del tasso inferiore. La direzione del rischio deve quindi essere determinata a partire dal flusso di cassa effettivo.
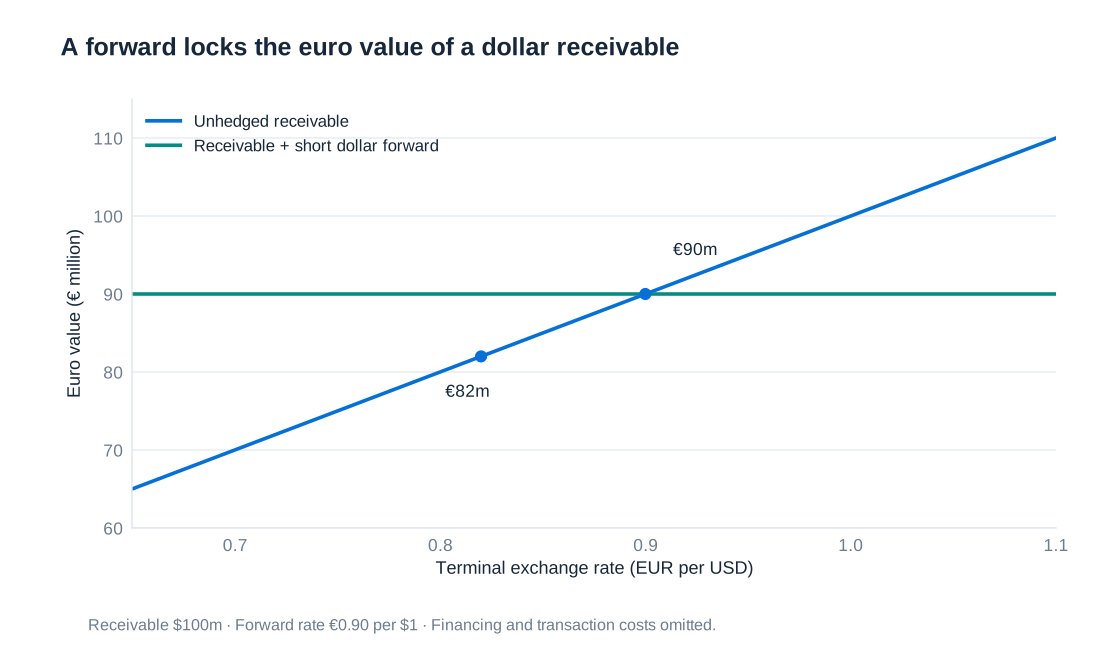
L'esposizione da transazione comprende crediti e debiti contrattuali, oltre a operazioni pianificate sufficientemente identificate. La distinzione conta ai fini della copertura. Un derivato che copre un credito fisso compensa un importo nominale noto. Un derivato che copre vendite previste può diventare una posizione valutaria priva di sottostante se le vendite non si verificano. Compensare entrate e uscite nella stessa valuta e nello stesso periodo può ridurre l'importo che richiede una copertura esterna, ma la compensazione dovrebbe rispettare le scadenze, le entità giuridiche e l'accesso alla liquidità pertinente.
Le scelte operative prima dei derivati
Si consideri un esempio stilizzato di Porsche nel quale il produttore realizza le automobili in Germania, sostiene i costi operativi in euro e vende sia nell'area dell'euro sia negli Stati Uniti. Un dollaro più debole riduce il valore in euro degli incassi statunitensi se i prezzi in dollari e le quantità rimangono fissi. Una risposta è smettere di servire il mercato statunitense, evitando l'esposizione al costo di rinunciare a ricavi e opportunità strategiche. Un'altra è aumentare i prezzi in dollari quanto basta per preservare i ricavi in euro per automobile.
Trasferire le variazioni valutarie ai clienti non elimina necessariamente il rischio d'impresa. Prezzi in dollari più elevati possono ridurre le vendite quando la domanda è sensibile al prezzo o i concorrenti non aumentano i propri prezzi. Un'impresa può quindi sostituire il rischio di cambio per unità con un rischio di quantità. I contratti che fissano i prezzi per lunghi periodi rendono l'aggiustamento più lento; una forte differenziazione o il potere di mercato possono facilitarlo. L'esposizione dipende dall'interazione tra valuta, prezzi e volumi.
Una copertura naturale abbina ricavi in valuta estera a costi o finanziamenti nella stessa valuta. Produzione, approvvigionamento, attività di vendita o spese di ricerca negli Stati Uniti possono generare costi in dollari a fronte di incassi in dollari. L'indebitamento in dollari crea pagamenti di interessi e capitale in dollari che compensano anch'essi parte delle entrate. Queste decisioni hanno conseguenze ulteriori rispetto al rischio valutario: la localizzazione degli stabilimenti incide sulla produttività e sulle catene di fornitura, mentre l'indebitamento incide sulla leva, sulla struttura delle scadenze e sul rischio di credito. Dovrebbero essere valutate come scelte aziendali, anziché come sostituti senza costo dei derivati.
Le coperture finanziarie, tra cui contratti a termine, futures, opzioni e swap valutari, possono poi intervenire sull'esposizione residua senza spostare la produzione. Una copertura sul mercato monetario può creare una compensazione economica simile mediante operazioni di prestito e impiego nelle valute interessate. La combinazione appropriata dipende dalla certezza dei flussi di cassa, dall'orizzonte, dall'accesso al mercato, dai costi di transazione e dalla capacità dell'impresa di finanziare le garanzie o il regolamento.
Esposizione da transazione, da conversione ed economica
L'esposizione da transazione si concentra sul valore in valuta domestica degli incassi e dei pagamenti futuri. È spesso misurata sul trimestre o sull'anno successivo perché contratti e previsioni di vendita sono più identificabili su orizzonti brevi. L'esposizione da conversione riguarda l'effetto dei tassi di cambio sui bilanci quando i saldi in valuta estera o i conti delle attività estere sono espressi nella valuta di presentazione. L'esposizione economica, o operativa, riguarda l'effetto dei movimenti valutari sulla futura posizione competitiva e sul valore dell'impresa.
| Esposizione | Oggetto della misurazione | Esempio | Difficoltà principale |
|---|---|---|---|
| Da transazione | Incassi e pagamenti in valuta domestica | Un'impresa che opera in euro prevede un credito fisso in dollari | Allineare importo e data di regolamento, soprattutto per le operazioni previste |
| Da conversione | Attività, passività, patrimonio netto e risultati dichiarati | Le attività nette di una controllata estera vengono convertite in euro | Le variazioni contabili potrebbero non generare liquidità disponibile per finanziare una copertura |
| Economica o operativa | Flussi di cassa a più lungo termine, competitività e valore dell'impresa | I costi di un concorrente diminuiscono quando la valuta della sua produzione si indebolisce | Prezzi, quantità e risposte aziendali cambiano insieme |
Le categorie possono sovrapporsi. Una controllata estera genera flussi di cassa operativi, detiene posizioni di bilancio e incide sulla strategia competitiva del gruppo. Rimane utile separare gli obiettivi perché una copertura concepita per stabilizzare gli utili in euro dell'anno successivo potrebbe non proteggere il valore dell'impresa nel lungo periodo o un coefficiente patrimoniale regolamentare. Una politica che si limita a dire “coprire il rischio valutario” lascia indefinita la decisione più importante.
Perché le politiche di copertura differiscono tra le imprese
Le evidenze storiche dell'indagine di M. Glaum sulle società non finanziarie tedesche illustrano la diversità delle prassi. Le percentuali seguenti descrivono il campione citato, anziché frequenze universali attuali. La maggior parte dei rispondenti dichiarava una copertura flessibile, mentre altri utilizzavano una copertura integrale, una quota fissa o nessuna copertura. La distinzione ha significato economico: una copertura basata su regole stabilizza un'esposizione definita, mentre una politica flessibile può incorporare cambiamenti nelle previsioni, nei costi o nelle opinioni della dirigenza.
| Politica | Quota dichiarata |
|---|---|
| Non coprire mai | 11% |
| Coprire sempre il 100% | 22% |
| Coprire una percentuale fissa | 12% |
| Copertura secondo la situazione o flessibile | 54% |
| Cercare un profitto aggiuntivo attraverso la speculazione | 1% |
| Politica sull'orizzonte | Quota dichiarata |
|---|---|
| Tre mesi | 19% |
| Dodici mesi | 39% |
| Tre anni | 2% |
| Oltre tre anni | 2% |
| Nessuna regola fissa | 39% |
Le percentuali degli orizzonti sommano al 101% perché i valori riportati sono arrotondati. Non dovrebbero essere riscalate e presentate come se fossero disponibili informazioni più precise. Più sostanzialmente, una copertura a cinque anni può essere inappropriata quando la quantità delle vendite fra cinque anni è altamente incerta. Il problema è la stima dell'esposizione, anche se è possibile ottenere un derivato con scadenza sufficientemente lunga.
I proprietari differiscono per diversificazione e preferenze di rischio. Una famiglia il cui patrimonio è concentrato in un'unica impresa può attribuire un valore diverso alla stabilità dei flussi di cassa rispetto a un fondo diversificato globalmente. Anche i dirigenti la cui remunerazione dipende dagli utili dichiarati possono non gradire sorprese sugli utili legate ai cambi. Il rischio valutario può essere rilevante per un'impresa e trascurabile rispetto ad altri rischi per un'altra. Differenze nell'elasticità della domanda, nella frequenza di aggiustamento dei prezzi, nei costi esteri e nella capacità di previsione rendono improbabile che percentuali di copertura identiche siano adatte a ogni impresa.
Quando la copertura aziendale può creare valore
In un mercato dei capitali ideale e privo di frizioni, modificare la struttura valutaria dei pagamenti dell'impresa non deve necessariamente creare valore per gli azionisti. Gli investitori che possono riprodurre autonomamente la copertura allo stesso costo possono scegliere la propria esposizione. Un'impresa con proprietari distribuiti nel mondo non ha inoltre un'unica valuta che rappresenti i consumi o le passività di ogni azionista. Utili stabili in euro possono comunque essere volatili in dollari per un investitore statunitense. La copertura non è quindi giustificata semplicemente affermando che tutta la volatilità è indesiderabile.
Le frizioni del mondo reale modificano l'argomento. Le difficoltà finanziarie sono costose, e una perdita valutaria può causare la violazione di un covenant, un declassamento del rating o un finanziamento forzato a condizioni sfavorevoli. Stabilizzare i flussi di cassa operativi può aiutare a preservare il finanziamento degli investimenti con valore attuale netto positivo quando la finanza esterna è costosa. È la motivazione legata al finanziamento degli investimenti associata a Froot, Scharfstein e Stein: la copertura protegge la capacità di intraprendere progetti di valore, non semplicemente l'apparenza di utili regolari.
Anche le imposte possono contare quando i pagamenti fiscali attesi sono una funzione convessa del reddito, sebbene l'effetto dipenda dal sistema tributario effettivo, dalla compensazione delle perdite e da altre circostanze. Le imprese possono eseguire coperture a costi inferiori rispetto ai piccoli azionisti grazie alla scala e all'accesso al mercato. Dirigenti e azionisti con patrimoni concentrati possono essere scarsamente diversificati, creando sia ragioni per ridurre le difficoltà finanziarie sia problemi di agenzia legati a coperture eccessive volte a proteggere le proprie posizioni. Il valore di una copertura deve quindi essere valutato rispetto ai suoi costi e al suo effetto sulle decisioni reali dell'impresa.
Contratti a termine, opzioni e meccanismo di compensazione
Un contratto a termine fissa oggi il tasso al quale le valute saranno scambiate in una data futura. Un'impresa che prevede di ricevere dollari può accordarsi per venderli contro euro alla scadenza. Combinando l'incasso con la posizione a termine corta in dollari si ottiene:
Con USD 100 milioni e euro per dollaro, l'importo complessivo è di EUR 90 milioni. Se il cambio a pronti all'incasso è 0.82, il credito si converte in EUR 82 milioni e il contratto a termine contribuisce per EUR 8 milioni. Se il dollaro si rafforza a 0.98, il credito si converte in EUR 98 milioni e il contratto a termine perde EUR 8 milioni. La copertura elimina tanto il potenziale guadagno quanto la potenziale perdita intorno al cambio contrattuale. Una perdita sul derivato nel secondo scenario è il costo della certezza scelta in precedenza, non la prova che la copertura abbia fallito.
Un debito in valuta estera richiede la direzione opposta: un acquisto a termine di valuta estera. Il suo payoff è , che compensa l'aumento del pagamento non coperto . Un'opzione call sulla valuta estera offre il diritto di acquistare a un cambio di esercizio e pone quindi un tetto al pagamento, preservando il beneficio di una valuta estera meno cara. L'acquirente dell'opzione paga un premio per questa asimmetria. Un credito in valuta estera può invece essere protetto con una put su quella valuta.
I futures sono standardizzati e regolati attraverso la marginazione giornaliera; i contratti a termine sono generalmente accordi personalizzati fuori mercato, le cui condizioni di garanzia dipendono dal contratto. Entrambi possono creare fabbisogni di finanziamento prima del regolamento dell'esposizione commerciale. Le opzioni presentano un diverso profilo di premi e potenziali requisiti di margine a seconda che l'impresa le acquisti o le venda. Una politica di copertura dovrebbe distinguere l'acquisto di un'opzione che limita le perdite dalla vendita di opzioni che può aggiungere esposizioni che l'impresa non intendeva mai assumere.
Determinazione dei cambi a termine, coperture sul mercato monetario e costo di mantenimento
Un tasso di cambio a termine non è generalmente uguale al cambio a pronti odierno e non è semplicemente una previsione del futuro cambio a pronti. In un quadro semplificato di assenza di arbitraggio con capitalizzazione continua, tasso di interesse domestico , tasso di interesse estero e scadenza anni, la parità coperta dei tassi di interesse fornisce:
La quotazione rimane valuta domestica per valuta estera. Il differenziale dei tassi di interesse determina l'aggiustamento a termine perché detenere valuta estera comporta un costo di finanziamento o un rendimento di investimento in valuta estera. La formula ipotizza opportunità coerenti di indebitamento e investimento e prescinde da costi di transazione, effetti creditizi e base tra valute. Queste ipotesi spiegano il riferimento economico; le quotazioni osservate possono riflettere ulteriori frizioni di mercato.
Una copertura sul mercato monetario riproduce la stessa logica. Per coprire un incasso in valuta estera al tempo , si prende a prestito il suo valore attuale in valuta estera, si converte oggi tale importo in valuta domestica e si investe il ricavato domestico fino a . L'incasso effettivo rimborsa il prestito estero. Utilizzando i tassi continui indicati, il ricavato domestico è . La strategia utilizza capacità di indebitamento e modifica il bilancio, quindi un'equivalenza economica non rende ogni modalità di attuazione ugualmente conveniente.
Il principio correlato del costo di mantenimento si applica a un'attività di investimento che non genera redditi. Se può essere acquistata a e finanziata al tasso a capitalizzazione continua , un riferimento semplice è . Per un valore a pronti di EUR 80, un tasso di finanziamento annuo del 5% e consegna tra sei mesi, euro. Questo esempio esclude i redditi dell'attività, i costi di stoccaggio e i benefici della disponibilità fisica. Non deve essere confuso con la formula valutaria, nella quale il tasso di interesse estero svolge il ruolo di rendimento dell'attività detenuta.
Esposizione da conversione e costo di liquidità della copertura
Un'attività estera può tenere la propria contabilità in una valuta funzionale diversa dalla valuta di presentazione del gruppo. Convertire quei conti può modificare attività, passività e patrimonio netto dichiarati anche quando non avvengono vendite o trasferimenti di denaro. Se le attività nette denominate in dollari perdono valore in euro quando il dollaro si indebolisce, il patrimonio netto dichiarato del gruppo può diminuire. L'effetto conseguente sulla leva o su un covenant può contare anche se l'operatività locale della controllata resta invariata.
Secondo lo IAS 21, l'ordinaria conversione di un'attività estera in una diversa valuta di presentazione colloca generalmente le differenze di cambio risultanti nelle altre componenti di conto economico complessivo, o OCI, alle condizioni previste dal principio. Ciò è distinto dalla rideterminazione di un credito monetario in valuta estera nella valuta funzionale dell'entità stessa, nella quale le differenze di cambio confluiscono generalmente nell'utile o nella perdita d'esercizio. Trattare ogni variazione contabile in valuta estera come lo stesso tipo di esposizione da conversione oscura questa distinzione.
Coprire un investimento netto può creare un disallineamento tra liquidità realizzata e guadagni contabili non realizzati. Si supponga che l'apprezzamento del dollaro aumenti di EUR 1 miliardo il valore convertito in euro delle attività nette di una controllata. Una copertura corta in dollari destinata a compensare tale aumento può richiedere un regolamento in denaro o garanzie, anche se la controllata non ha distribuito alcuna liquidità. La compensazione contabile può essere efficace mentre la capogruppo affronta un fabbisogno di liquidità. Questo è uno dei motivi per cui alcune esposizioni da conversione rimangono non coperte.
Affermare che l'esposizione da conversione non incida mai sugli utili o non venga mai coperta è eccessivo. Dismissioni, saldi da transazioni, diverse circostanze relative alla valuta funzionale e relazioni di copertura designate possono modificare il trattamento contabile. Soprattutto, un'impresa può voler proteggere un coefficiente patrimoniale o la capacità di indebitamento anziché il profitto corrente. La decisione dovrebbe identificare l'obiettivo rilevante e la liquidità necessaria a sostenere la copertura durante movimenti valutari avversi.
Perché abbinare attività e passività estere non stabilizza ogni rapporto
Indebitarsi nella valuta delle attività estere può ridurre la sensibilità delle attività nette. Se attività e passività in dollari sono di uguale importo, una variazione del loro comune tasso di conversione in euro lascia pressoché invariato il loro contributo netto al patrimonio. Tuttavia, gli importi lordi di bilancio possono comunque espandersi. Mantenendo costante il patrimonio netto, un aumento delle attività totali accresce la leva misurata come rapporto attività/patrimonio netto e riduce il coefficiente patrimoniale misurato come rapporto patrimonio netto/attività.
Questa distinzione si applica anche al coefficiente di leva finanziaria regolamentare. In quel contesto il numeratore è il capitale Tier 1 definito normativamente e il denominatore è una misura regolamentare dell'esposizione, non semplicemente le attività contabili. Una valuta estera più forte può aumentare il denominatore anche quando attività e passività abbinate si compensano economicamente. È quindi essenziale dichiarare se “maggiore leva” significhi un multiplo attività/capitale più elevato oppure un rapporto capitale/esposizione più basso.
Un esempio storico è la rendicontazione di Deutsche Bank del primo trimestre 2015: l'esposizione per la leva finanziaria era di EUR 1,549 miliardi al 31 marzo 2015, con un aumento di EUR 104 miliardi rispetto alla fine del 2014, attribuito quasi interamente ai movimenti dei tassi di cambio. I dati illustrano come la conversione valutaria possa incidere su un denominatore regolamentare. Non mostrano che la banca abbia subito una perdita di EUR 104 miliardi e non dovrebbero essere interpretati come una misura di bilancio attuale.
Strumenti in valuta estera e valutazione contabile
La classificazione contabile determina come le variazioni dei prezzi e le differenze di cambio entrano nei prospetti, ma le etichette di portafoglio bancario e portafoglio di negoziazione non risolvono da sole ogni questione di valutazione. Secondo gli IFRS, uno strumento detenuto per la negoziazione è normalmente valutato al fair value con imputazione a conto economico. Il suo valore in valuta domestica può cambiare a causa del prezzo dello strumento in valuta estera e del tasso di cambio. Entrambe le componenti contano anche quando il pagamento contrattuale dell'emittente rimane invariato.
Un titolo di Stato in valuta estera che soddisfa i requisiti per il trattamento al costo ammortizzato secondo l'IFRS 9 è diverso. Una pura variazione dei rendimenti di mercato non ridetermina di per sé il suo valore contabile al nuovo prezzo di mercato. Continuano ad applicarsi la contabilizzazione al tasso di interesse effettivo, i requisiti sulle perdite creditizie attese e la rideterminazione valutaria. In quanto elemento monetario, è normalmente convertito al cambio di chiusura secondo lo IAS 21, con differenze di cambio generalmente rilevate a conto economico, fatte salve specifiche eccezioni. “Detenuto fino alla scadenza” non è quindi un motivo per ignorare i movimenti dei tassi di cambio.
I bilanci bancari tedeschi redatti secondo l'HGB richiedono un'analisi separata. L'articolo 340e(3) richiede che gli strumenti finanziari nel portafoglio di negoziazione siano valutati al fair value al netto di una deduzione per il rischio. Ciò è diverso da una regola generale che rileva tutte le perdite ma mai i guadagni non realizzati. Per le altre attività, contano la classificazione e le disposizioni di valutazione pertinenti. La conversione valutaria deve poi essere considerata separatamente: l'articolo 256a prevede una regola basata sul cambio a pronti di chiusura, mentre l'articolo 340h contiene disposizioni specifiche per le banche relative a posizioni appositamente coperte nella stessa valuta.
Un'affermazione generale secondo cui un'obbligazione estera a lungo termine di una banca tedesca non sarebbe influenzata dalle variazioni dei tassi di cambio, salvo una perdita durevole di valore, è quindi inaffidabile. Valutazione dell'attività, conversione valutaria, scadenza e corrispondenza delle valute sono parti separate dell'analisi. Il risultato contabile dovrebbe inoltre essere distinto dall'esposizione economica: un valore contabile stabile non significa che la posizione possa essere venduta a quell'importo o che i suoi flussi di cassa futuri siano privi di rischio in valuta domestica.
Riferimenti contabili: IAS 21; HGB articolo 340e; HGB articolo 256a; HGB articolo 340h.
Esposizione economica e flessibilità operativa
L'esposizione economica riguarda i cambiamenti nei flussi di cassa futuri e nel valore dell'impresa causati dai movimenti valutari, compresi gli effetti non collegati a un credito o debito contabilizzato. Un produttore europeo di motociclette può essere esposto allo yen anche se vende poche motociclette in Giappone e fattura quasi nulla in yen. I concorrenti giapponesi sostengono costi importanti in yen. Il deprezzamento dello yen può migliorare la loro capacità di ridurre i prezzi all'estero, mettendo sotto pressione i volumi o i margini del produttore europeo. L'apprezzamento dello yen può invertire parte di tale vantaggio competitivo.
L'esempio delle motociclette BMW illustra questo meccanismo al mutare delle condizioni competitive: una base di costi prevalentemente domestica non elimina l'esposizione alle valute dei concorrenti esteri. Una ricostruzione storica completa considererebbe anche tecnologia, qualità del prodotto e strategia di mercato, quindi i tassi di cambio non dovrebbero essere presentati come l'unica spiegazione di decenni di risultati competitivi. La distinzione essenziale è tra flussi di cassa valutari diretti e sensibilità competitiva indiretta.
La copertura operativa modifica la struttura dell'impresa. La produzione e i costi del lavoro possono essere localizzati più vicino ai mercati che generano ricavi. Gli approvvigionamenti possono spostarsi verso fornitori nella valuta rilevante, e contratti di fornitura più brevi possono preservare la flessibilità. Mantenere la capacità di trasferire la produzione tra sedi crea un'opzione reale: la dirigenza può reagire alle condizioni future anziché impegnarsi irrevocabilmente in un'unica struttura di costo. Tale flessibilità ha costi, tra cui capacità inutilizzata e complessità organizzativa.
Anche il finanziamento può essere abbinato a entrate operative durature attraverso debito in valuta estera o swap valutari. Tuttavia, un derivato finanziario è solitamente legato a un importo nominale e a un orizzonte fissi, mentre l'esposizione economica dipende da prezzi, quantità e risposte competitive mutevoli. Una copertura ampia basata su una previsione di vendite a lungo termine poco solida può aumentare il rischio anziché ridurlo. L'analisi di scenario dovrebbe quindi esaminare la risposta dell'impresa, non limitarsi a convertire meccanicamente una previsione fissa di flussi di cassa a tassi diversi.
Restrizioni ai trasferimenti e cambiamenti dei regimi valutari
La convertibilità della valuta e la possibilità di trasferire denaro sono distinte dal tasso di cambio stesso. Una controllata può ottenere profitti all'estero mentre controlli sui capitali, restrizioni amministrative o decisioni politiche ne impediscono la distribuzione alla capogruppo. Le preoccupazioni riportate sul trasferimento dei profitti dalla Cina illustrano questa distinzione. Un derivato che fissa il tasso di conversione non fornisce necessariamente accesso legale alla liquidità sottostante né il permesso di rimpatriarla.
Anche i regimi valutari possono cambiare bruscamente. La storia del franco svizzero illustra sia la domanda di beni rifugio durante le tensioni finanziarie sia il rischio di presumere che una politica ufficiale di cambio persista. La rimozione, da parte della Banca nazionale svizzera, del tasso di cambio minimo rispetto all'euro nel gennaio 2015 ha causato un brusco adeguamento dei prezzi. Un periodo di bassa volatilità osservata sotto un determinato regime di politica valutaria può quindi sottostimare le perdite possibili quando quel regime cambia.
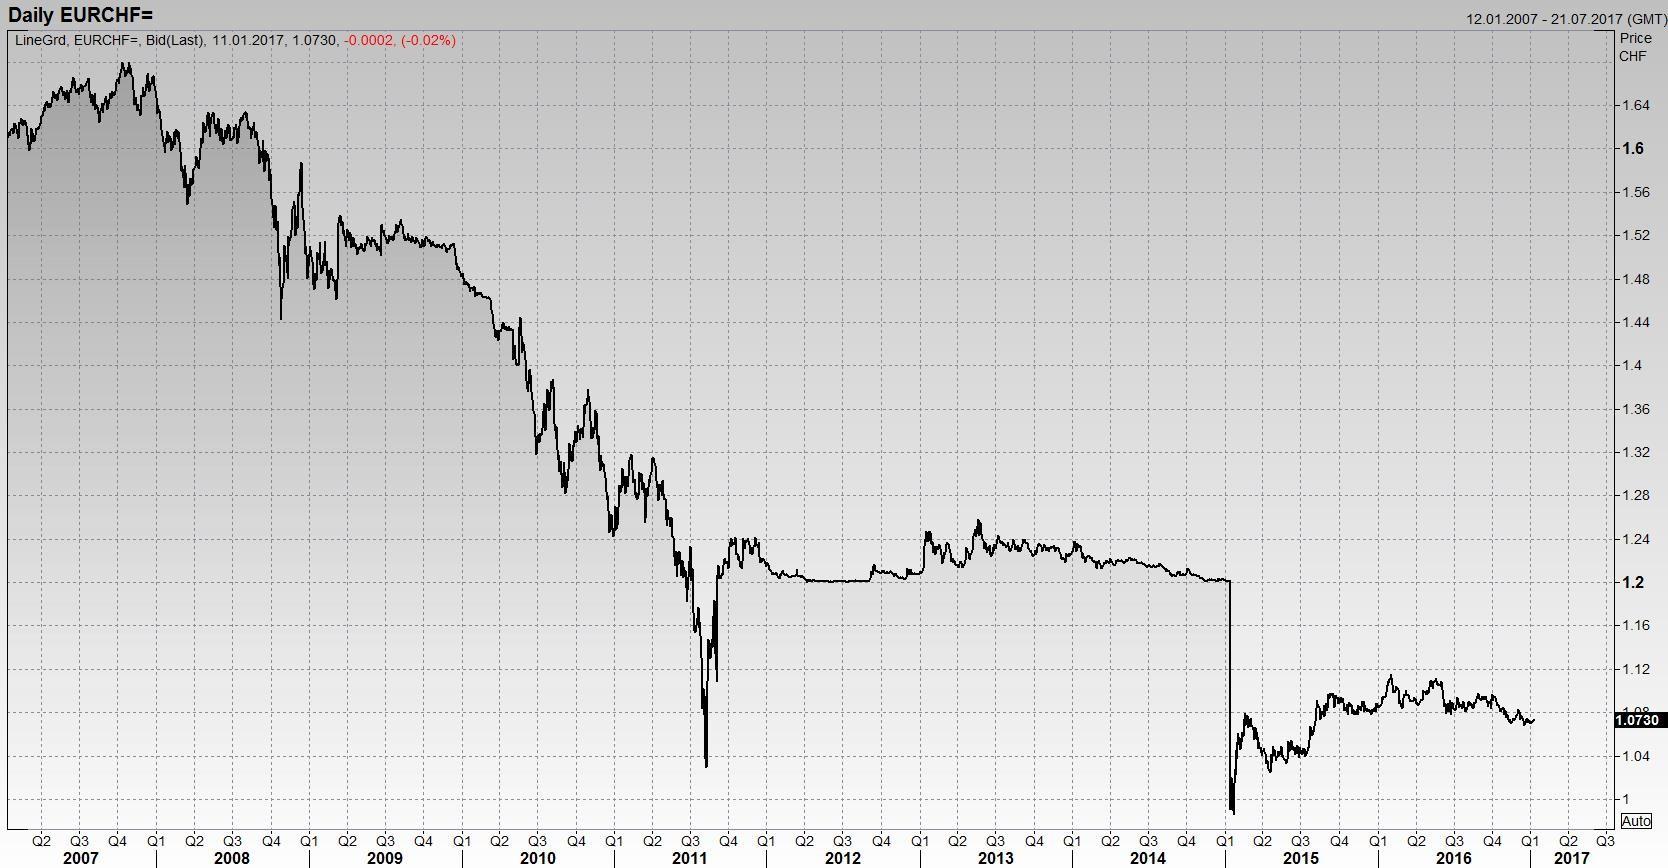
Questi rischi richiedono controlli ulteriori rispetto a una stima statistica basata sui rendimenti recenti. La tesoreria dovrebbe considerare l'accesso alle valute, le entità giuridiche, i canali di regolamento e la possibilità che i mercati diventino discontinui. La pianificazione della liquidità deve prevedere richieste avverse di garanzie o la necessità di ottenere valuta quando non sono disponibili condizioni ordinarie di negoziazione.
Fonte storica: SNB, discontinuation of the minimum exchange rate, 15 January 2015.
La decisione di Lufthansa sull'acquisto di aeromobili
Il caso Lufthansa riguarda una decisione presa nel gennaio 1985 di acquistare 20 Boeing 737 per USD 500 milioni, pagabili circa un anno dopo. Il dollaro si era apprezzato considerevolmente rispetto al marco tedesco. La questione centrale era come gestire il costo in marchi di un pagamento fisso in dollari preservando la capacità della compagnia aerea di finanziare i propri aeromobili. Ritenere che il dollaro apparisse caro non garantiva che sarebbe sceso prima del regolamento.
Per un confronto numerico trasparente, sia il tasso di cambio finale in marchi tedeschi per dollaro, si assuma un cambio a termine di DM 3.2 per dollaro e si confrontino quattro strategie: nessuna copertura, copertura integrale a termine, copertura per metà a termine e un'opzione call sui dollari. Per l'esempio con l'opzione, si assumano un prezzo di esercizio di DM 3.2 e un premio totale di DM 100 milioni. Il premio è un dato illustrativo esplicito; il suo costo di finanziamento viene ignorato affinché il confronto dei payoff rimanga chiaro.
Con milioni di dollari, il pagamento non coperto è . Una copertura integrale a termine lo fissa a milioni di marchi. Una copertura per metà fissa USD 250 milioni a 3.2 e acquista i restanti USD 250 milioni a pronti. Una call sul dollaro consente l'acquisto al minore tra il cambio a pronti e il prezzo di esercizio, ma richiede il premio. In miliardi di DM, i quattro costi totali sono:
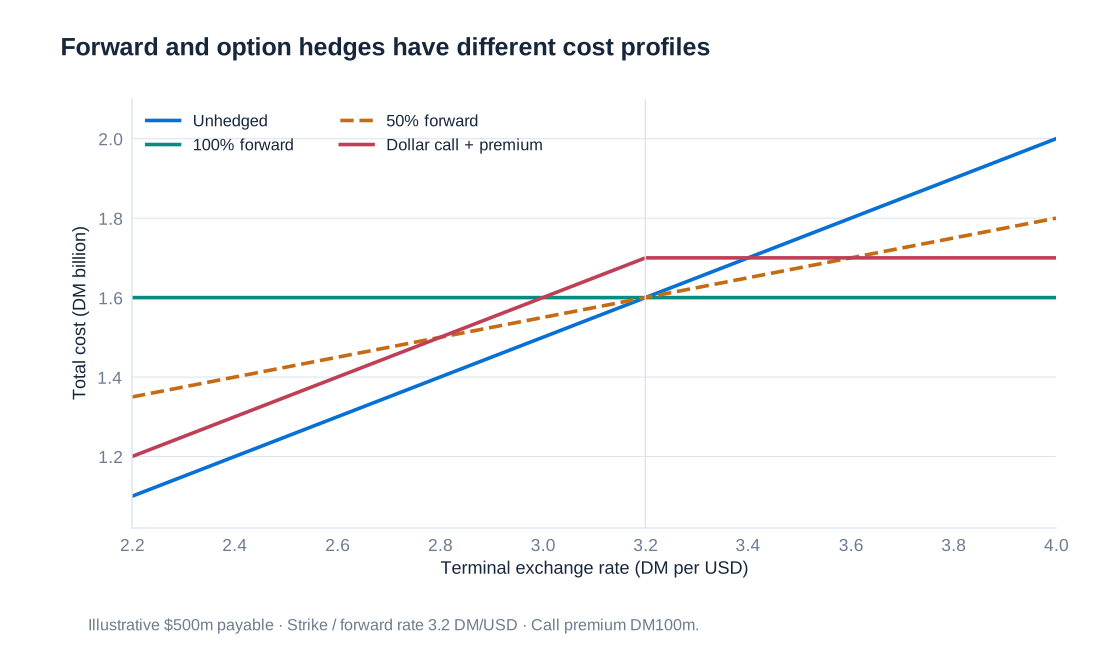
| Cambio finale DM per USD | Non coperto | Copertura integrale a termine | Copertura per metà a termine | Opzione call comprensiva del premio |
|---|---|---|---|---|
| 2.2 | 1.10 | 1.60 | 1.35 | 1.20 |
| 2.4 | 1.20 | 1.60 | 1.40 | 1.30 |
| 2.6 | 1.30 | 1.60 | 1.45 | 1.40 |
| 2.8 | 1.40 | 1.60 | 1.50 | 1.50 |
| 3.0 | 1.50 | 1.60 | 1.55 | 1.60 |
| 3.2 | 1.60 | 1.60 | 1.60 | 1.70 |
| 3.4 | 1.70 | 1.60 | 1.65 | 1.70 |
| 3.6 | 1.80 | 1.60 | 1.70 | 1.70 |
| 3.8 | 1.90 | 1.60 | 1.75 | 1.70 |
| 4.0 | 2.00 | 1.60 | 1.80 | 1.70 |
La copertura integrale a termine elimina l'incertezza del cambio in questo calcolo semplificato. La copertura per metà lascia metà della pendenza della curva del costo non coperto. L'opzione pone un tetto al totale di DM 1.7 miliardi, mantenendo i guadagni derivanti da un dollaro meno caro, tenuto conto del premio. La protezione sul dollaro è una call sui dollari, che equivale a una put sui marchi nella descrizione valutaria reciproca; chiamarla put sul dollaro invertirebbe la protezione.
Protezione ex ante e rimpianto ex post
Il dollaro è successivamente sceso da circa DM 3.2 a DM 2.2. Acquistare USD 500 milioni al nuovo cambio a pronti sarebbe costato DM 1.1 miliardi anziché DM 1.6 miliardi. Una copertura per metà a termine a 3.2 genera una perdita sul derivato di milioni di marchi rispetto al cambio a pronti, lasciando un costo complessivo di DM 1.35 miliardi. La copertura rinuncia a metà del movimento valutario favorevole in cambio della protezione di metà del pagamento contro un movimento sfavorevole.
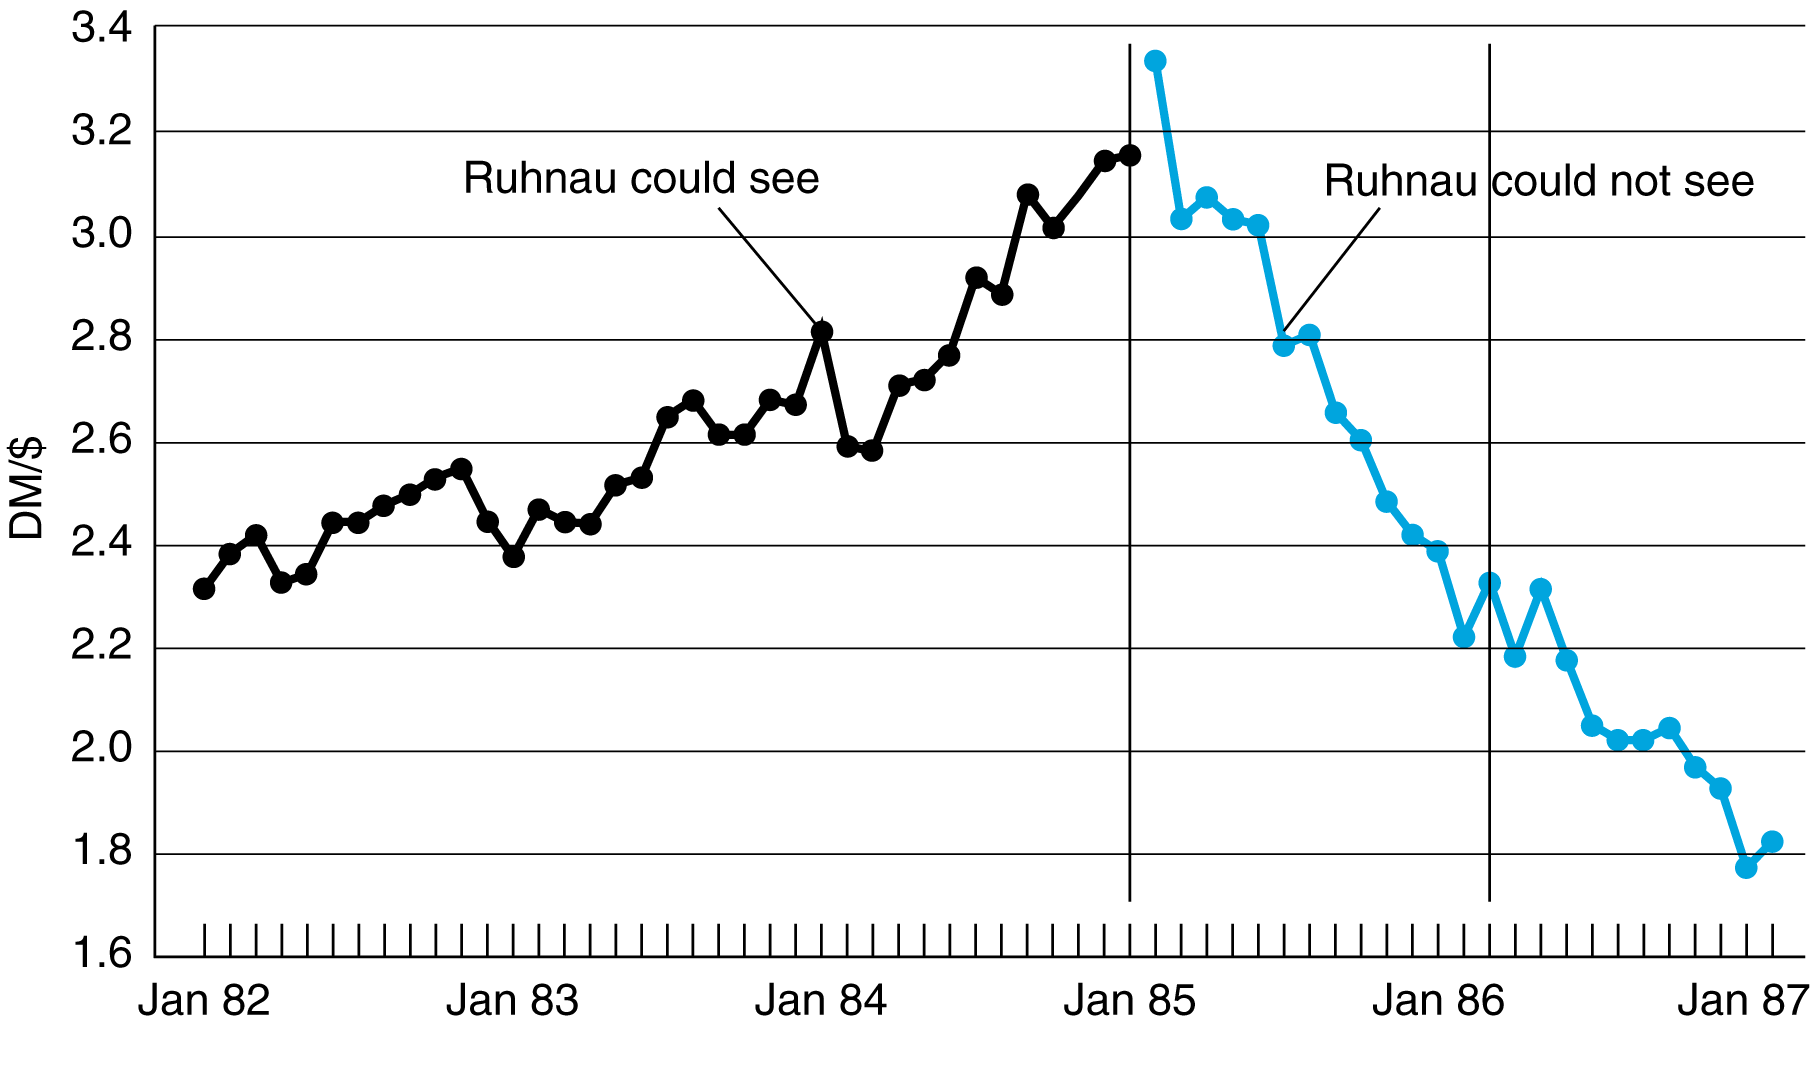
Una critica basata soltanto sulla perdita realizzata sul contratto a termine ignora lo scopo originario della decisione. Se il dollaro fosse salito a DM 4, la copertura per metà avrebbe guadagnato DM 200 milioni e ridotto il costo a pronti di DM 2 miliardi a DM 1.8 miliardi. Una valutazione ex ante appropriata esamina se l'esposizione, la certezza e il costo scelti fossero adatti agli obiettivi della compagnia aerea utilizzando le informazioni disponibili all'epoca. La strategia non deve necessariamente essere ottimale soltanto perché era una copertura, ma il senno di poi sulla direzione del dollaro non è un criterio di performance sufficiente.
Il caso mette in evidenza anche la governance. La dirigenza e il consiglio di sorveglianza devono concordare se l'obiettivo sia fissare un budget di investimento, proteggere i flussi di cassa, stabilizzare gli utili contabili o esprimere un'opinione sulla valuta. Una copertura parziale può essere sensata nell'ambito di una politica definita, ma appare arbitraria quando nessuno sa spiegare perché sia stata scelta quella proporzione. Una rendicontazione chiara dovrebbe distinguere il risultato del derivato, il costo dell'acquisto sottostante e l'esito complessivo.
Perché gli aeromobili e la copertura possono incidere diversamente sugli utili
L'acquisto di un aeromobile scambia normalmente liquidità con un'attività non finanziaria rilevata al costo di acquisto. In un esempio semplificato di rilevazione iniziale, tale operazione non produce immediatamente un utile o una perdita operativa. Un aeromobile meno caro lascia più liquidità e un costo dell'attività iscritto più basso; non crea necessariamente un guadagno contabile del periodo corrente pari al risparmio valutario. L'ammortamento e gli effetti delle valutazioni successive si verificano in seguito.
| Voce | Prima dell'acquisto | Acquisto a DM 4 per USD | Acquisto a DM 2 per USD |
|---|---|---|---|
| Liquidità | 2 | 0 | 1 |
| Nuovi aeromobili | 0 | 2 | 1 |
| Altre attività | 8 | 8 | 8 |
| Totale attività | 10 | 10 | 10 |
| Debiti | 5 | 5 | 5 |
| Patrimonio netto | 5 | 5 | 5 |
Questo stato patrimoniale esclude deliberatamente il regolamento dei derivati e il successivo ammortamento. Una copertura a termine del 50% di USD 500 milioni a 3.2 produce un guadagno di DM 0.2 miliardi se il cambio finale è 4, e una perdita di DM 0.3 miliardi se è 2. Senza un trattamento contabile che allinei adeguatamente la copertura all'esposizione, il risultato del derivato può entrare negli utili mentre la differenza nel prezzo di acquisto si riflette nel valore contabile degli aeromobili. La compensazione economica e i tempi degli utili dichiarati possono quindi differire.
La moderna contabilizzazione delle operazioni di copertura affronta specifici disallineamenti quando sono soddisfatti i requisiti di designazione, documentazione ed efficacia; non è automatica semplicemente perché la dirigenza definisce un'operazione come copertura. Né si dovrebbe utilizzare un caso storico per affermare che nel 1986 non esistesse in nessun luogo alcuna forma di contabilizzazione delle coperture. L'insegnamento duraturo è analizzare sia la protezione economica sia la rappresentazione contabile prima di stipulare l'operazione.
Costruire una politica valutaria complessiva
Una politica valutaria aziendale parte dalle decisioni operative che generano rischio: mercati serviti, localizzazione delle attività e valute utilizzate per prezzi e finanziamenti. Definisce poi quali esposizioni da transazione, da conversione ed economiche contano, con quale attendibilità possono essere previste, gli orizzonti da coprire e le percentuali di copertura consentite. La scelta degli strumenti segue questi obiettivi anziché precederli.
I limiti possono essere espressi attraverso esposizioni nominali, Value at Risk, Cash Flow at Risk o Earnings at Risk, a seconda della grandezza che l'impresa cerca di proteggere. Coperture operative, indebitamento in valuta estera, operazioni sul mercato monetario e derivati dovrebbero essere considerati insieme. La tesoreria necessita inoltre di un processo per aggiornare le esposizioni, finanziare le garanzie, gestire i limiti di controparte e le eccezioni. Una politica che riduce la volatilità valutaria dichiarata creando al contempo un fabbisogno di cassa ingestibile ha risolto il problema sbagliato.
L'esposizione da transazione è spesso la più semplice da coprire perché importo e data possono essere identificati. L'esposizione da conversione richiede particolare attenzione alla differenza tra guadagni contabili e liquidità disponibile. L'esposizione economica è spesso rilevante, ma si abbina meno direttamente a derivati con nozionale fisso. L'obiettivo complessivo è una relazione coerente tra l'operatività dell'impresa, la sua capacità finanziaria e il rischio valutario scelto, con una posizione complessiva comprensibile ai responsabili della supervisione.
3. Rischio di prezzo delle materie prime e copertura a minima varianza
Il rischio delle materie prime nasce perché cambiano i prezzi, le quantità e le condizioni di consegna degli input e degli output fisici. Una compagnia aerea acquista carburante, un produttore petrolifero vende petrolio e un'impresa manifatturiera può essere esposta su entrambi i lati attraverso costi energetici e prezzi dei prodotti. La loro esposizione è l'effetto sull'intera attività, non semplicemente il movimento di un singolo prezzo quotato di una materia prima. Un derivato può compensare tale esposizione, ma la sua efficacia dipende dall'allineamento della materia prima, della quantità, della scadenza e dei tempi dei flussi di cassa. La protezione del prezzo può quindi coesistere con rischio di base, rischio di controparte o un forte fabbisogno di liquidità.
Remunerazioni della negoziazione, esposizioni operative e scopo di una copertura
Nel dicembre 2023, le notizie sul trader di Goldman Sachs Ed Emerson stimavano la sua remunerazione triennale vicino a USD 100 milioni, illustrando le potenziali remunerazioni della negoziazione di materie prime. Questi esempi devono essere distinti dall'obiettivo di un programma aziendale di copertura. Un trader può guadagnare fornendo liquidità, intermediando le operazioni dei clienti o accettando deliberatamente un'esposizione di mercato. Un'impresa operativa normalmente si copre per stabilizzare un costo degli input, un prezzo di vendita, un flusso di cassa o un valore di bilancio. Il fatto che un derivato perda denaro non dimostra che la copertura abbia fallito: quella perdita può accompagnarsi a un guadagno economicamente prezioso nell'attività sottostante.
Un produttore che prevede di vendere una quantità nota è esposto negativamente alla diminuzione dei prezzi; un consumatore che prevede di acquistarla è esposto negativamente all'aumento dei prezzi. Il produttore necessita generalmente di una copertura corta sul prezzo e il consumatore di una copertura lunga. Questa regola direzionale si applica all'esposizione specificata, non automaticamente al nome o al settore dell'impresa. Un distributore di petrolio che ha promesso consegne a prezzo fisso ma non ha ancora acquistato il petrolio è esposto all'aumento dei costi di acquisto, anche se alla fine venderà la materia prima ai clienti.
L'obiettivo di gestione del rischio dovrebbe specificare quantità, luogo di consegna, qualità, valuta e date dell'esposizione, insieme alla misura della perdita e all'orizzonte temporale. Coprire un prezzo per barile non copre di per sé un numero incerto di barili. Allo stesso modo, un contratto sul petrolio greggio non copre esattamente il carburante per aerei, che incorpora gli effetti della raffinazione e quelli del mercato specifico del prodotto. Queste distinzioni spiegano perché una copertura apparentemente semplice uno a uno possa lasciare un rischio sostanziale.
Contratti a termine, futures e obblighi di regolamento
Una posizione lunga in un contratto a termine impegna il titolare ad acquistare uno specifico sottostante a un prezzo di consegna concordato oggi; una posizione corta lo impegna a vendere. Siano la data dell'accordo, la data di consegna, il prezzo a pronti alla consegna e il prezzo di consegna concordato per unità. Ignorando costi e insolvenza, i payoff economici finali sono
In caso di consegna fisica, la parte lunga paga e riceve un'attività del valore di . Il regolamento per contanti paga la differenza economicamente equivalente quando il contratto lo prevede. Questi payoff sono lineari: un aumento di un'unità del prezzo finale aumenta di un'unità il payoff lungo e riduce di un'unità quello corto. Per unità del sottostante, si moltiplica il payoff per .
Un contratto a termine stipulato al prezzo di consegna equo corrente ha normalmente valore di mercato iniziale nullo. Valore iniziale nullo non significa rischio nullo, obbligazione futura nulla o accesso illimitato ai finanziamenti. Un contratto concordato a un prezzo diverso da quello equo ha un valore non nullo, e gli accordi di garanzia possono richiedere liquidità prima della scadenza. I contratti a termine bilaterali espongono inoltre ciascuna parte alla possibilità che la controparte di una posizione in the money non adempia.
I futures negoziati in borsa sono contratti standardizzati sostenuti da un sistema di compensazione e margini. Il margine iniziale è un deposito a garanzia dell'adempimento; il margine di variazione trasferisce guadagni e perdite man mano che il contratto viene valutato ai prezzi di mercato. La struttura di compensazione riduce sostanzialmente l'esposizione bilaterale alla controparte, ma non elimina ogni rischio relativo ai membri compensatori, operativo, di liquidità o di insolvenza estrema. I futures possono concludersi con consegna fisica o regolamento per contanti. Chiudere una posizione prima della scadenza richiede un'operazione di segno opposto sul contratto pertinente, non semplicemente la decisione di smettere di rilevarne il valore.
| Caratteristica | Contratto a termine | Futures |
|---|---|---|
| Condizioni contrattuali | Solitamente negoziate bilateralmente | Standardizzate dalla sede di negoziazione |
| Valore iniziale e finanziamento | Fair value normalmente nullo alla stipula; possono essere richieste garanzie | Viene versato un margine iniziale |
| Regolamento durante la durata del contratto | Dipende dagli accordi sulle garanzie e dalle condizioni contrattuali | Il margine di variazione regola i guadagni e le perdite valutati ai prezzi di mercato |
| Principale conseguenza per la gestione del rischio | Contano l'esposizione alla controparte e le condizioni contrattuali delle garanzie | Possono emergere fabbisogni immediati di liquidità nonostante un'esposizione economicamente compensativa |
Come un contratto a termine abbinato fissa un costo di acquisto
Si supponga che un consumatore debba acquistare un'unità al tempo e assuma una posizione lunga a termine con unità monetarie. L'acquisto fisico costa , mentre il contratto a termine produce . Il costo netto dopo la copertura è quindi
Se il prezzo sale a 100, il costo fisico è 100 e il guadagno sul derivato è 20. Se il prezzo scende a 60, il costo fisico è 60 e la perdita sul derivato è 20. Entrambi i casi danno un costo netto di 80. Valutare soltanto il derivato nel secondo caso non coglierebbe il risparmio compensativo sull'acquisto effettivo. Un produttore che vende un'unità combinerebbe invece il ricavo della vendita con una posizione corta a termine, ottenendo .
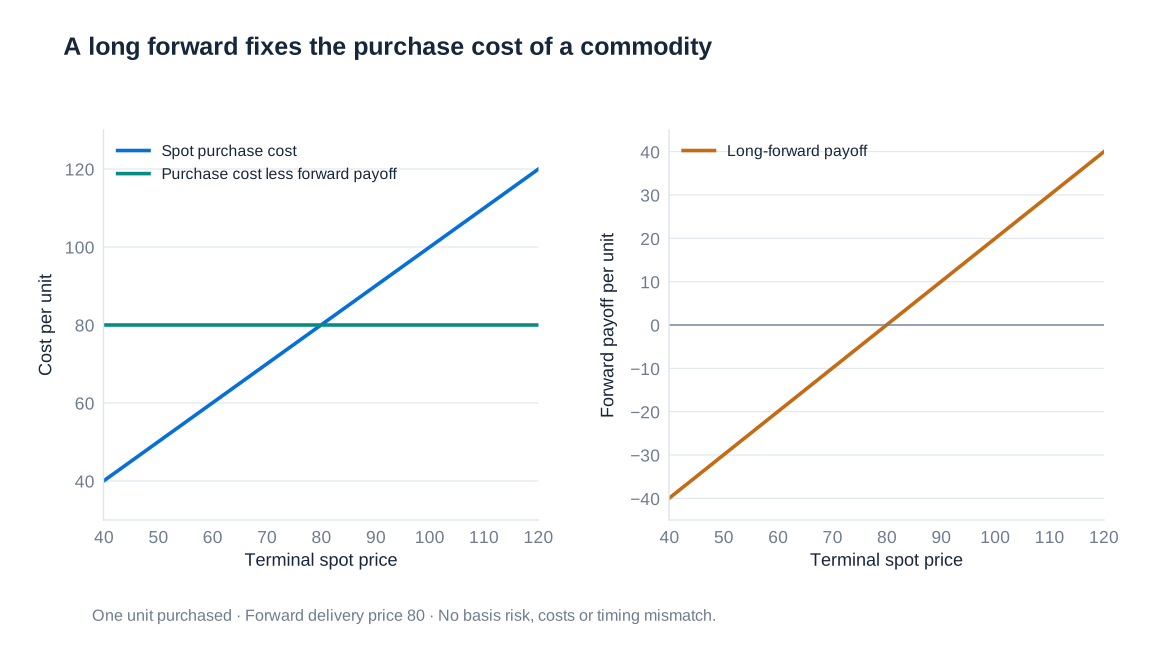
La compensazione richiede che l'acquisto e la copertura riguardino lo stesso sottostante, la stessa quantità e la stessa data, e presuppone l'adempimento delle controparti. Un esempio simile è un pagamento di USD 1 milione dovuto tra tre mesi, coperto con un contratto a termine trimestrale che fornisce esattamente quell'importo in dollari. L'esposizione al tasso di cambio di quel pagamento può essere eliminata, anche se rimangono rischi di finanziamento, di credito e operativi. In un'impresa che opera nelle materie prime queste condizioni di corrispondenza sono spesso più difficili da realizzare.
Determinazione del prezzo mediante cash and carry e relative ipotesi
Per un'attività liberamente negoziabile che non paga redditi e non ha costi di stoccaggio, i prezzi a pronti e a termine sono collegati dal finanziamento. Siano il prezzo a pronti corrente, il prezzo equo di consegna a termine, un tasso di finanziamento annuo a capitalizzazione continua e il tempo residuo in anni. Acquistare oggi l'attività e finanziarla fino alla consegna costa al tempo . Equivalentemente, un contratto a termine lungo equo insieme a un investimento che cresce fino all'importo da pagare alla consegna produce la stessa attività finale. L'assenza di arbitraggio richiede quindi
Se un prezzo a termine fosse superiore a questo prezzo a pronti corretto per il finanziamento, un investitore in grado di indebitarsi, acquistare e immagazzinare l'attività potrebbe venderla a termine e bloccare una differenza. L'operazione inversa richiede la capacità di vendere allo scoperto o altrimenti ottenere il sottostante. Costi di transazione, limiti di credito e restrizioni alle vendite allo scoperto possono quindi creare, nella pratica, un intervallo di valori anziché una relazione esatta.
Per esempio, con un prezzo a pronti di EUR 80, un tasso di finanziamento annuo a capitalizzazione continua del 5% e sei mesi alla consegna, il calcolo senza redditi e senza stoccaggio è , ossia circa EUR 82.03. La differenza rispetto al prezzo a pronti è una compensazione per il finanziamento, non automaticamente una previsione che il futuro prezzo a pronti aumenterà di quell'importo. I prezzi a termine e i prezzi a pronti futuri attesi non devono necessariamente coincidere perché possono contare i premi per il rischio e altre forze economiche.
Valutare un contratto a termine esistente prima della scadenza
Il prezzo di consegna di un contratto esistente rimane fisso mentre il prezzo equo di consegna per i nuovi contratti cambia. Si supponga che un precedente contratto a termine lungo abbia prezzo di consegna . A una data successiva , si può stipulare un contratto a termine corto di segno opposto con lo stesso sottostante e la stessa scadenza al nuovo prezzo equo . Alla scadenza, gli obblighi fisici si compensano e il payoff complessivo è . Sotto le semplici ipotesi di tassi deterministici, il valore corrente del contratto a termine lungo originario è
Se il prezzo di consegna originario era USD 10 e il nuovo prezzo a termine è USD 11, la compensazione blocca USD 1 per unità alla scadenza. Il suo valore oggi è il dollaro attualizzato, non automaticamente esattamente USD 1. La compensazione elimina l'esposizione al prezzo, ma non necessariamente estingue entrambi i contratti o elimina i relativi obblighi di controparte e di garanzia. Gli accordi di chiusura e compensazione determinano il risultato contrattuale.
Le variazioni dei prezzi a termine sono quindi un'approssimazione utile delle variazioni del valore dei contratti a termine quando gli effetti dell'attualizzazione nell'intervallo sono modesti. Il margine di variazione dei futures, invece, viene pagato o ricevuto durante la vita del contratto. Con tassi di interesse deterministici e condizioni altrimenti identiche, i prezzi standard dei contratti a termine e dei futures coincidono; con tassi stocastici, la relazione tra i flussi di cassa di regolamento e i tassi può produrre una differenza. La tempistica dei guadagni e delle perdite è economicamente rilevante anche quando l'esposizione finale al prezzo appare simile.
Costi di stoccaggio, rendimento di disponibilità e curva a termine
Le scorte fisiche possono essere costose da finanziare, assicurare e immagazzinare, ma possederle può anche offrire un beneficio operativo. Una raffineria con greggio disponibile può continuare a produrre durante un'interruzione delle forniture; un'impresa senza scorte può perdere una vendita o interrompere la produzione. Il rendimento di disponibilità, o convenience yield, rappresenta questo beneficio non monetario derivante dalla detenzione fisica della materia prima. Con costi proporzionali di stoccaggio e rendimento di disponibilità , entrambi espressi come tassi annui continui, una rappresentazione comune del costo di mantenimento è
Finanziamento e stoccaggio tendono ad aumentare il prezzo a termine rispetto a quello a pronti, mentre il rendimento di disponibilità tende a ridurlo. Il contango descrive comunemente un prezzo a termine superiore a quello a pronti oppure una curva crescente rispetto alle scadenze; la backwardation descrive la configurazione opposta. Questi usi correlati dovrebbero essere dichiarati chiaramente. Un elevato rendimento di disponibilità può sostenere la backwardation nonostante costi positivi di finanziamento e stoccaggio. Quando un contratto con consegna raggiunge la scadenza, il suo prezzo converge al corrispondente valore di consegna a pronti secondo le regole di consegna e regolamento del contratto.
La formula è più informativa quando le ipotesi sulle scorte sottostanti e sull'arbitraggio sono attendibili. L'elettricità è difficile da immagazzinare economicamente su larga scala, i prodotti agricoli presentano stagionalità e deterioramento, e il bestiame comporta produzione biologica e mantenimento. I vincoli di localizzazione, qualità e trasporto segmentano ulteriormente i mercati. I prezzi a pronti e a scadenza differita possono quindi reagire in modo diverso alla stessa notizia. Questo non significa che i mercati siano letteralmente scollegati; significa che una semplice operazione immediata di stoccaggio potrebbe non imporre un legame stretto tra i prezzi.
Per prezzi osservati positivi, è sempre possibile calcolare un convenience yield implicito come . Tuttavia, se questa incognita viene scelta esclusivamente per riprodurre il prezzo forward osservato, l'equazione diventa una scomposizione anziché una previsione indipendente. Un crollo della domanda corrente di petrolio può deprimere i prezzi delle scadenze più vicine più di quelli delle scadenze differite, mentre le scorte si accumulano e la capacità di stoccaggio diventa scarsa. Per una copertura rinnovata periodicamente, la variazione della forma della curva diventa allora altrettanto importante della variazione del livello generale dei prezzi.
Il confronto tra le curve del petrolio di febbraio 2020 illustra questa distinzione: si sono mossi sia i prezzi WTI delle scadenze più vicine sia quelli delle scadenze differite, ma l'entità del calo dipendeva dal mese di consegna. Il confronto tra curve complete rivela cambiamenti della struttura per scadenza che una singola osservazione del prezzo spot nasconderebbe. Si tratta di osservazioni di mercato riferite a date specifiche, non di una previsione di come ogni futuro shock della domanda debba incidere sulla curva.
Rischio di base e copertura a varianza minima
Una copertura incrociata utilizza uno strumento collegato all'esposizione, ma non identico a essa. Ne è un esempio la copertura del carburante per aerei mediante futures sul petrolio greggio: la spesa per il carburante e i futures sul greggio reagiscono generalmente a fattori energetici comuni, ma risentono anche di influenze distinte. Una copertura può inoltre presentare un rischio di base legato alle scadenze quando contratti a breve termine vengono rinnovati a fronte di un'esposizione a lungo termine. La relazione rilevante è quella tra le variazioni nell'effettivo orizzonte di rischio, non semplicemente tra i livelli dei prezzi nel lungo periodo.
Sia la variazione non coperta del valore dell'esposizione aziendale, espressa in valuta, e sia il profitto di un contratto futures lungo nello stesso intervallo, anch'esso espresso in valuta. Sia il numero di contratti con segno: positivo indica una posizione lunga e negativo una posizione corta. La variazione del valore coperto e la sua varianza sono
dove , e . Derivando rispetto a si ottiene . Se il contratto di copertura ha varianza positiva, l'unico minimo è
dove è la correlazione tra le variazioni dell'esposizione e i profitti del contratto lungo. Il segno meno fa sì che la posizione compensi l'esposizione. Una posizione lunga in scorte presenta generalmente una covarianza positiva con un future lungo sulla materia prima e richiede quindi una copertura corta. Il costo di un acquisto futuro entra nel valore aziendale con segno negativo; l'esposizione avversa che ne deriva richiede generalmente una copertura lunga. È possibile definire l'esposizione come costo anziché come valore, ma in tal caso il payoff della copertura deve essere sottratto anziché sommato.
Dimensione del contratto, stima mediante regressione e rischio residuo
Se l'esposizione è costituita da unità di scorte al prezzo spot e ogni contratto futures copre unità al prezzo futures , allora e . Il numero ottimale con segno è
Questo distingue un rapporto di copertura dei prezzi, adimensionale, dal numero effettivo di contratti. Per scorte esemplificative di 10,000 unità, una dimensione contrattuale di 100 unità, una correlazione di 0.8 e una deviazione standard delle variazioni spot pari a 1.25 volte quella delle variazioni futures, il rapporto di copertura dei prezzi è . La posizione ottimale è quindi di contratti. Arrotondamenti, costi di transazione e limiti operativi possono far sì che la posizione realizzabile differisca dall'ottimo continuo.
La regressione di su un'intercetta e su stima il coefficiente angolare . Quando la covarianza è positiva, questo rappresenta il coefficiente positivo di dimensionamento della copertura; la copertura con segno delle scorte è il suo opposto dopo la conversione delle quantità. L'intercetta rileva una variazione media e, di per sé, non riduce la varianza. Le stime dovrebbero utilizzare osservazioni pertinenti all'orizzonte previsto ed essere verificate alla luce dei cambiamenti delle condizioni di mercato, anziché essere considerate costanti permanenti.
Sostituendo la copertura ottimale nell'espressione della varianza si ottiene
Con un solo regressore e un'intercetta, il valore della regressione è uguale a e misura la quota di varianza eliminata nel campione. Una correlazione di 0.5 elimina soltanto il 25% della varianza; una correlazione nulla non offre alcuna riduzione della varianza. Una correlazione perfetta, positiva o negativa, consente una varianza residua nulla in questo modello lineare ideale, se è possibile assumere la copertura in entrambe le direzioni. Con una correlazione di 0.7 rimane il 51% della varianza originaria e la deviazione standard residua è approssimativamente il 71.41% del suo livello originario.
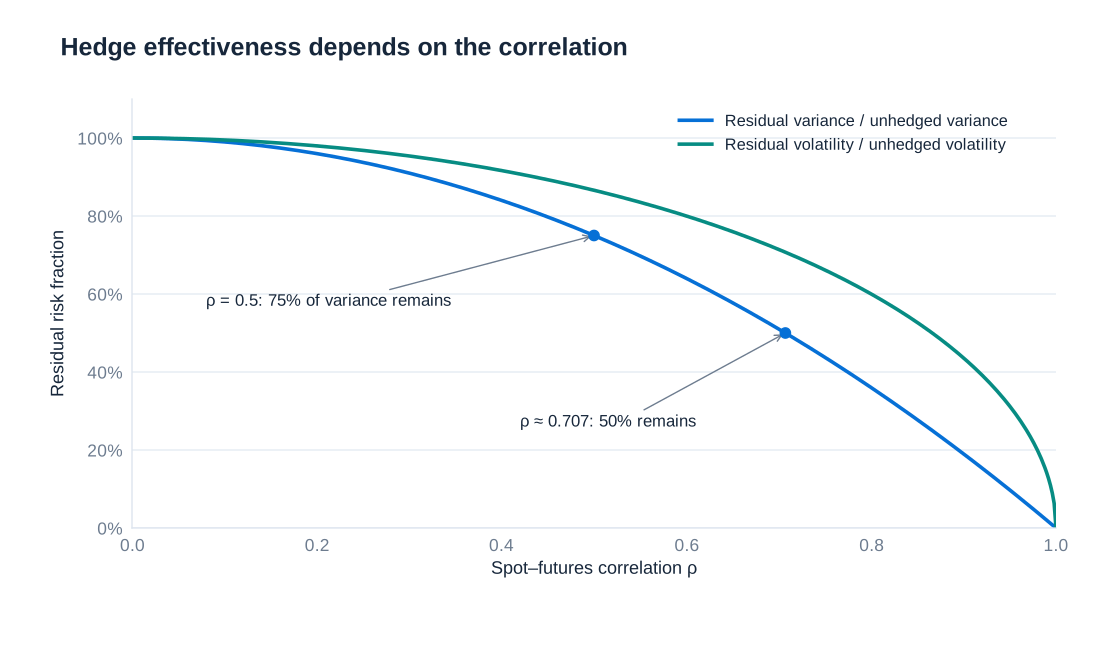
Se , come in una copertura esemplificativa di un singolo titolo azionario mediante futures su indice, rimane metà della varianza, ma la deviazione standard residua è , ossia circa il 70.7%, non il 50%. Questa distinzione è essenziale anche nella valutazione delle coperture sulle materie prime. L'efficienza in termini di varianza misura uno specifico obiettivo relativo al rischio di prezzo; non misura la capacità di finanziare le richieste di margine né garantisce che una relazione stimata rimanga valida durante una crisi.
Quando l'attività sottostante viene meno: Lufthansa nel 2020
Un acquisto previsto non equivale a un'obbligazione incondizionata. Il crollo dell'attività aerea legato alla pandemia ha ridotto il fabbisogno di carburante e di valuta di Lufthansa, lasciando alcune coperture precedentemente designate prive delle operazioni previste che avrebbero dovuto compensare. Il calo dei prezzi del carburante poteva quindi generare perdite sui derivati senza un corrispondente risparmio sul carburante che non veniva più acquistato. Una copertura eccessiva diventava un'esposizione aperta distinta.
La rendicontazione 2020 di Lufthansa ha individuato EUR 758 milioni di oneri realizzati sulle coperture del carburante ed EUR 28 milioni di proventi realizzati sulle coperture valutarie relativi a derivati autonomi giunti a scadenza, con un risultato netto di EUR −730 milioni. Questi importi riguardano quella specifica categoria di derivati, non la perdita annua complessiva della compagnia aerea né l'intero risultato delle sue coperture. La lezione è che le previsioni sui volumi, gli impegni contrattuali e le quantità coperte devono essere riesaminati congiuntamente. Anche una decisione sull'opportunità di mantenere, ridurre o chiudere una copertura eccedente richiede di considerare le conseguenze sul valore di mercato e sui flussi di cassa.
Fonte primaria: Lufthansa Annual Report 2020, pagina 213.
Metallgesellschaft: impegni a lungo termine e fabbisogni di cassa a breve termine
La crisi petrolifera del gruppo industriale Metallgesellschaft, con sede a Francoforte, si sviluppò nel 1993–94 e condusse a una ricapitalizzazione d'emergenza della capogruppo tedesca, anziché a un semplice fallimento concluso. Il problema economico centrale riguardava contratti di consegna di prodotti petroliferi a lungo termine a prezzo fisso e ingenti posizioni in derivati a breve termine. La crisi combinò esposizione ai prezzi, disallineamento delle scadenze, fabbisogni di finanziamento e carenze nei controlli; non può essere compresa osservando soltanto il payoff finale di un singolo contratto futures.
Un impegno di consegna semplificato chiarisce la direzione dell'esposizione. Se un distributore promette un barile al mese per dieci anni a un prezzo di vendita fisso, si è impegnato a consegnare 120 barili futuri. Prezzi di acquisto più elevati ridurrebbero il suo margine sulle consegne. Futures lunghi sul petrolio possono quindi compensare la direzione avversa dei prezzi. Tuttavia, detenere futures a breve scadenza per tutti i 120 barili concentra l'esposizione nella parte iniziale della curva, mentre le consegne fisiche avvengono in 120 mesi distinti. I contratti a breve termine devono essere rinnovati e adeguati man mano che avvengono le consegne.
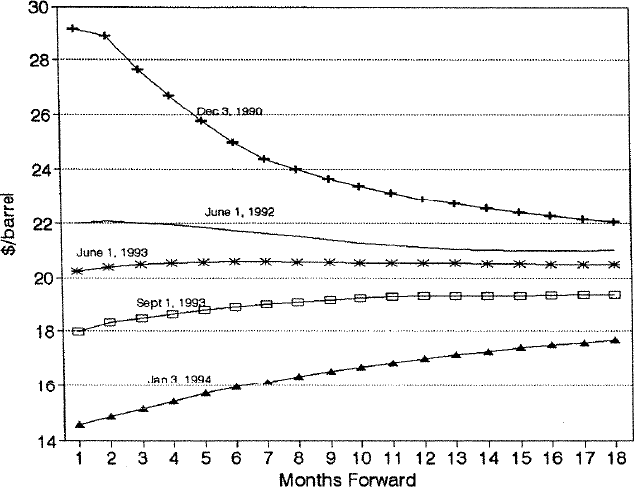
Quando i prezzi del petrolio scesero e la curva si orientò verso il contango, i futures lunghi a breve termine generarono perdite che richiedevano liquidità immediata. Le vendite a prezzo fisso ai clienti potevano acquistare valore perché il petrolio avrebbe potuto essere acquistato in seguito a prezzi inferiori, ma quei benefici erano distribuiti sulle consegne future e non equivalevano a liquidità disponibile per la richiesta di margine odierna. Inoltre, le diverse scadenze si mossero di importi diversi: una direzione economicamente compensativa non implicava quindi una compensazione equivalente in termini di valore attuale.
Il rinnovo introduce un ulteriore disallineamento. Una posizione lunga viene chiusa nel contratto in scadenza e riaperta su una scadenza più lontana. In contango, il nuovo contratto può essere più costoso di quello precedente, modificando la convenienza economica del mantenimento dell'esposizione. Questa differenza non costituisce necessariamente un pagamento immediato dell'intero nozionale dei futures: i futures sono contratti soggetti a marginazione. Tuttavia, l'evoluzione dei prezzi, i regolamenti ripetuti e il finanziamento delle garanzie determinano l'andamento effettivo dei flussi di cassa. Una copertura che richiede finanziamenti non ottenibili dall'impresa può essere impossibile da mantenere.
Analisi storica: Frankel and Palmer, Federal Reserve International Finance Discussion Paper 560 (1996).
Valutare la dimensione della copertura e il budget complessivo di rischio
Le stime di regressione storiche collegate al dibattito su Metallgesellschaft illustrano perché far coincidere il totale dei barili con un rapporto uno a uno non minimizzi necessariamente la varianza. La tabella mette in relazione le variazioni dei prezzi futures a scadenza più lontana con quelle del prezzo futures a un mese più vicino nel periodo 1990–1992. I coefficienti angolari stimati inferiori a uno indicano che una variazione unitaria del prezzo a breve termine era associata a una variazione più contenuta del contratto a scadenza più lontana; la relazione variava inoltre per prodotto e scadenza.
| Scadenza del contratto | Gasolio da riscaldamento: coefficiente angolare | Gasolio da riscaldamento: R² | Benzina: coefficiente angolare | Benzina: R² |
|---|---|---|---|---|
| Due mesi | 0.735 | 0.84 | 0.740 | 0.80 |
| Tre mesi | 0.625 | 0.79 | 0.650 | 0.75 |
| Sei mesi | 0.513 | 0.80 | 0.562 | 0.76 |
| Nove mesi | 0.492 | 0.79 | 0.520 | 0.72 |
Per esempio, il coefficiente angolare di 0.513 del gasolio da riscaldamento a sei mesi implica un'esposizione compensativa al prezzo a breve termine inferiore a quella di una posizione uno a uno, date le unità di misura e le ipotesi di quella regressione. Il suo di 0.80 implica una varianza residua del 20% e una deviazione standard residua di circa il 44.72% nel modello a un fattore stimato. Queste stime storiche relative a scadenze brevi non determinano, da sole, la copertura ottimale di un programma di consegne decennale. Dimostrano la necessità di stimare la relazione di prezzo rilevante anziché presumere sensibilità uguali.
Una copertura richiede anche responsabilità chiare per il monitoraggio delle posizioni, l'approvazione delle eccezioni e la predisposizione delle garanzie prima che un mercato in tensione precluda l'accesso al finanziamento. Una politica di copertura completa combina la misurazione dell'esposizione, una dimensione contrattuale giustificabile, prove di stress sui cambiamenti della curva e sulle interruzioni dei volumi, nonché un piano di finanziamento per andamenti avversi dei margini. L'opzionalità delle consegne a lungo termine e il rischio di credito dei clienti richiedono analisi separate. La varianza minima è un obiettivo utile, ma la direzione può invece dover proteggere livelli minimi di cassa o evitare un grave deficit di finanziamento. Tali obiettivi possono giustificare una copertura inferiore all'ottimo di varianza non vincolato, una diversa struttura delle scadenze o uno strumento diverso.
4. Rischio di tasso d'interesse, duration ed esposizione del portafoglio bancario
I tassi d'interesse influenzano sia il valore attuale dei flussi di cassa promessi sia il reddito conseguito quando il denaro viene reinvestito o il finanziamento viene rinnovato. Un'obbligazione a tasso fisso può perdere valore di mercato quando i rendimenti salgono, anche se i suoi pagamenti contrattuali non sono cambiati. Un risparmiatore che rinnova depositi a breve termine può invece essere danneggiato dal calo dei tassi futuri, mentre una banca affronta il riprezzamento congiunto di attività, passività e derivati. La gestione del rischio di tasso d'interesse inizia quindi specificando i flussi di cassa, la convenzione di valutazione e l'orizzonte sul quale si valuta il rischio.
Rischio di valore di mercato e rischio di reinvestimento
Il rischio di valore di mercato è la possibilità che una variazione dei tassi di attualizzazione riduca il valore corrente di un'attività o aumenti il valore corrente di una passività. Per un'obbligazione convenzionale a tasso fisso, rendimenti richiesti più elevati riducono il valore attuale perché gli stessi pagamenti futuri vengono attualizzati maggiormente. Il rischio di reinvestimento riguarda l'incertezza sui tassi disponibili quando cedole, rimborsi di capitale o altri incassi devono essere nuovamente investiti. Questi rischi possono muoversi in direzioni opposte: un calo dei tassi aumenta il prezzo corrente di un'obbligazione a tasso fisso, ma riduce il reddito disponibile sui reinvestimenti futuri.
Si supponga che un investitore acquisti ripetutamente strumenti a un anno lungo un orizzonte di risparmio di 30 anni. Trascurando costi e insolvenza, il patrimonio finale derivante da un importo iniziale è , dove è il tasso a un anno disponibile per l'anno . Il primo tasso può essere noto, ma quelli successivi non lo sono. Una scadenza contrattuale breve non elimina quindi l'incertezza sul patrimonio a lungo termine. Un ente pensionistico deve mettere in relazione i tempi e gli importi delle proprie attività con i tempi e gli importi degli obblighi di prestazione.
L'obiettivo rilevante potrebbe essere il valore di liquidazione di domani, il margine d'interesse del prossimo anno o il finanziamento di un pagamento previsto tra diversi decenni. Lo stesso titolo può apparire relativamente sicuro rispetto a un obiettivo e rischioso rispetto a un altro. Inflazione, rischio di credito e liquidità possono aggiungere ulteriore incertezza anche quando un pagamento nominale contrattuale è fisso. Il calcolo della duration isola una specifica sensibilità ai tassi d'interesse; non rappresenta una descrizione completa di tutti i rischi connessi alla detenzione di un'obbligazione.
Valutazione delle obbligazioni zero coupon e rendimento a scadenza
Un'obbligazione zero coupon priva di rischio d'insolvenza effettua un unico pagamento alla scadenza. Sia il suo valore nominale, la sua vita residua in anni e il suo rendimento effettivo annuo a scadenza. Con capitalizzazione annuale, il suo prezzo è
Il rendimento è il tasso di attualizzazione che uguaglia il valore attuale del pagamento contrattuale al prezzo osservato. È quotato come tasso annuo, mentre nella formula è un numero decimale: 4.68% viene inserito come 0.0468. Per un pagamento di 100 tra 20 anni a un tasso esattamente pari al 4.68%, il calcolo fornisce , ossia 40.06 con due decimali. Viceversa, un prezzo di 40.04 corrisponde a un rendimento di circa 4.68279%, che viene anch'esso visualizzato come 4.68% quando il rendimento è arrotondato a due cifre decimali percentuali. Il mantenimento della precisione spiega questa discrepanza altrimenti apparente.
Il prezzo diminuisce all'aumentare del rendimento e la relazione è convessa. Con rendimenti del 2%, 4% e 6%, lo stesso pagamento a 20 anni di 100 vale rispettivamente circa 67.2971, 45.6387 e 31.1805. A parità di altre condizioni, scadenze più lunghe determinano generalmente una maggiore sensibilità percentuale del prezzo alla stessa variazione del rendimento. Un pagamento zero coupon a un mese è molto meno sensibile di un pagamento a 20 anni perché l'attualizzazione agisce su un periodo molto più breve.
Un unico rendimento a scadenza sintetizza il prezzo di uno strumento. Non va confuso con l'ipotesi che ogni scadenza del mercato abbia lo stesso tasso di attualizzazione. Per flussi di cassa fissi più generali, la valutazione utilizza fattori di sconto a ciascuna data di pagamento; il rendimento a scadenza è l'unico tasso che riproduce il prezzo complessivo risultante secondo una convenzione di capitalizzazione prescelta.
Obbligazioni con cedola, valori alla pari e struttura per scadenza
Un'obbligazione con cedola distribuisce parte del proprio valore prima della data di rimborso finale. Per cedole annuali di importo , valore nominale e scadenza intera , la formula di prezzo basata su un unico rendimento è
Ogni cedola e il capitale devono essere attualizzati. Quando il tasso cedolare è uguale al rendimento richiesto secondo la stessa convenzione di pagamento, un'obbligazione convenzionale è scambiata alla pari. Un tasso cedolare inferiore al rendimento richiesto determina un prezzo sotto la pari; un tasso cedolare superiore determina un prezzo sopra la pari. Lo sconto o il premio compensa l'investitore per la differenza tra il reddito cedolare contrattuale e il rendimento richiesto dal mercato.
| Tasso cedolare annuo | Cedola annuale | Prezzo calcolato | Prezzo rispetto alla pari |
|---|---|---|---|
| 3% | 3 | 95.5482 | Sotto la pari |
| 4% | 4 | 100.0000 | Alla pari |
| 5% | 5 | 104.4518 | Sopra la pari |
Con una struttura per scadenza non piatta, la rappresentazione più generale è , dove è il flusso di cassa al tempo e è il corrispondente fattore di sconto. Un'obbligazione quinquennale con cedola annuale può essere trattata come un portafoglio di cinque crediti zero coupon: i primi quattro pagano le cedole e il quinto paga la cedola più il capitale. Questa scomposizione diventa importante quando parti diverse della curva dei rendimenti si muovono in misura diversa.
Duration di Macaulay come media dei tempi ponderata per i valori attuali
La duration di Macaulay misura il tempo medio in cui si riceve il valore di un'obbligazione, utilizzando i valori attuali come pesi. Sia il valore attuale del pagamento , sia e si definisca . Allora
Per un'obbligazione con flussi di cassa positivi, la somma dei pesi è pari a uno, e la duration è misurata in anni quando i tempi dei pagamenti sono misurati in anni. Un'obbligazione zero coupon decennale ha una duration di Macaulay di dieci anni perché tutto il suo valore viene ricevuto alla data finale. Un'obbligazione con cedola ha normalmente una duration di Macaulay inferiore alla scadenza finale perché alcuni flussi di cassa arrivano prima.
La duration di portafoglio è una media ponderata per i valori di mercato, secondo convenzioni coerenti. Investimenti di uguale valore di mercato in obbligazioni zero coupon a sei e dieci anni producono anni di duration di Macaulay. Valori nominali uguali non producono generalmente pesi uguali in termini di valore di mercato. La distinzione è rilevante perché la sensibilità al rischio dipende dai valori economici odierni, anziché semplicemente dagli importi nominali indicati sugli strumenti.
L'interpretazione temporale è particolarmente utile per mettere in relazione attività e passività. Allineare la duration di un portafoglio alla sensibilità temporale di un'obbligazione futura può ridurre l'esposizione di primo ordine a una piccola variazione parallela dei tassi. Ciò non assicura che ogni flusso di cassa si verifichi alla data corretta, non elimina l'incertezza di reinvestimento per ogni possibile andamento dei tassi e non protegge da cambiamenti arbitrari della forma della curva.
Duration modificata e valore di un punto base
La duration modificata converte la distribuzione temporale dei flussi di cassa in una sensibilità di primo ordine del prezzo. Per un rendimento annuo nominale capitalizzato volte all'anno,
Qui è il numero di periodi cedolari o di capitalizzazione nell'anno, è espresso come tasso annuo decimale e è una variazione assoluta di quel tasso. Un aumento dal 4% al 5% è , non 1 e neppure una variazione relativa del rendimento del 25%. Il segno negativo indica che un'attività con duration positiva perde valore quando il suo rendimento aumenta.
Un punto base, abbreviato bp, equivale a 0.01 punti percentuali, ossia 0.0001 in unità di tasso decimali. L'entità positiva della perdita approssimativa derivante da un aumento del rendimento di un punto base viene spesso chiamata PVBP, DV01 o valore di un punto base:
Per l'esempio dello zero coupon a 20 anni a un tasso esattamente pari al 4.68%, e unità monetarie per bp. Un aumento di dieci punti base implica quindi una perdita approssimativa di 0.7654. Alcuni sistemi riportano una sensibilità PV01 con segno anziché l'entità positiva della perdita; la convenzione deve essere verificata prima di combinare posizioni o calcolare quantità di copertura.
Convessità e limiti di un'approssimazione lineare
La duration rappresenta la pendenza della tangente alla relazione prezzo–rendimento in corrispondenza del rendimento corrente. Diventa meno precisa all'aumentare della variazione del tasso perché la stessa pendenza cambia. La convessità del prezzo, indicata con , è la derivata seconda del prezzo divisa per il prezzo. Un'approssimazione di secondo ordine è
Per un'obbligazione zero coupon con capitalizzazione annuale, . L'esempio a 20 anni ha una convessità pari a circa 383.2850. Per flussi di cassa fissi convenzionali positivi, la convessità è positiva: rispetto all'approssimazione tangente, il prezzo esatto è più elevato sia dopo uno shock del rendimento al rialzo sia dopo uno shock al ribasso. La sola duration sovrastima quindi la perdita derivante da un rialzo e sottostima il guadagno derivante da un ribasso, a parità di shock in valore assoluto.
| Variazione del rendimento | Nuovo rendimento | Valore esatto ricalcolato | Approssimazione con la duration | Approssimazione con duration e convessità |
|---|---|---|---|---|
| +0.01 | 5.68% | 33.124086 | 32.407300 | 33.175047 |
| −0.01 | 3.68% | 48.540051 | 47.715425 | 48.483171 |
Il calcolo di secondo ordine è qui notevolmente più vicino al valore esatto, ma rimane un'approssimazione. Gli strumenti con opzioni possono presentare una curvatura diversa perché i loro flussi di cassa attesi cambiano al variare dei tassi. Inoltre, una misura di duration e una di convessità descrivono il movimento lungo una specifica direzione dei rendimenti. Non rilevano automaticamente torsioni, aumenti della pendenza o variazioni degli spread creditizi.
Copertura di un portafoglio obbligazionario mediante futures
Si consideri un portafoglio di obbligazioni societarie del valore di USD 10 milioni con duration modificata di nove anni. Un aumento parallelo di un punto base dei rendimenti richiesti produce una variazione approssimativa del valore di dollari. Si supponga che un contratto futures lungo su Treasury bond perda circa USD 90 per il corrispondente aumento di un punto base. Una copertura compensativa richiede
Il segno meno indica 100 contratti futures corti. Se si verifica il movimento dei tassi ipotizzato, i futures corti guadagnano circa USD 9,000 mentre il portafoglio obbligazionario perde circa USD 9,000. Ciò neutralizza la sensibilità di primo ordine specificata a un movimento parallelo dei tassi. Non rende l'intero portafoglio privo di rischio né assicura profitti e perdite nulli per ogni variazione di mercato.
Gli spread delle obbligazioni societarie possono variare rispetto ai rendimenti governativi; il portafoglio e i futures possono presentare convessità ed esposizioni alle scadenze diverse; inoltre, la curva dei rendimenti può muoversi in modo non parallelo. La sensibilità dei futures può a sua volta dipendere dalle condizioni di consegna e dall'obbligazione che si prevede sarà la più conveniente da consegnare. I rapporti di copertura richiedono quindi monitoraggio e ribilanciamento. Il regolamento dei futures crea inoltre flussi di cassa prima che le obbligazioni siano vendute, rendendo necessaria una liquidità sufficiente anche quando le variazioni di valore economico si compensano.
Definire il Value at Risk obbligazionario e l'orizzonte del modello
Il Value at Risk, o VaR, è un quantile prescelto di una distribuzione delle perdite definita su un orizzonte specificato. Se indica una perdita positiva e è il livello di confidenza, allora . Un VaR al 95% non rappresenta la peggiore perdita possibile: il modello assegna il 5% degli esiti a perdite superiori a quella soglia. Devono essere precisati i flussi di cassa, la data di valutazione, il periodo di detenzione e il trattamento del carry.
Si possono illustrare quattro semplici metodi utilizzando la stessa funzione di prezzo dello zero coupon. È possibile modellizzare le variazioni dei rendimenti oppure direttamente le variazioni obbligazionarie ottenute dal ricalcolo dei prezzi, e utilizzare quantili empirici oppure un'approssimazione mediante distribuzione normale. Queste scelte incidono sul risultato in modo indipendente. Una funzione di prezzo non lineare può trasformare una distribuzione simmetrica dei rendimenti in una distribuzione asimmetrica delle variazioni di prezzo.
| Metodo | Ipotesi sulla distribuzione | Conversione in perdita |
|---|---|---|
| Quantile storico del rendimento | Distribuzione empirica delle variazioni dei rendimenti | Quantile avverso del rendimento moltiplicato per il PVBP |
| Modello normale dei rendimenti | Variazioni dei rendimenti con distribuzione normale | Quantile normale, volatilità dei rendimenti e PVBP |
| Rivalutazione integrale storica | Scenari empirici dei rendimenti applicati all'obbligazione odierna | Quantile di perdita degli scenari rivalutati |
| Modello normale delle variazioni di prezzo | Approssimazione normale delle variazioni di prezzo ricalcolate | Quantile normale moltiplicato per la volatilità delle variazioni di prezzo |
L'esempio numerico utilizza variazioni settimanali e quindi un orizzonte di una settimana. Associare una volatilità settimanale a un VaR indicato come giornaliero modifica il significato del risultato. I semplici calcoli di shock riportati di seguito mantengono fissa la vita residua mentre applicano una variazione del rendimento, isolando il rischio di tasso di mercato. Una valutazione completa su un periodo di detenzione di una settimana dovrebbe anche ridurre la vita residua e includere eventuali flussi di cassa o finanziamenti della settimana; tali rettifiche devono essere applicate coerentemente a tutti i metodi.
Shock storici dei rendimenti e calcolo della perdita basato sulla duration
Si supponga che il 95° percentile empirico delle variazioni settimanali dei rendimenti sia un aumento di 9.77 bp e che il 5° percentile sia −8.60 bp. Per una posizione lunga in un'obbligazione con duration positiva, la coda superiore dei rendimenti è la direzione avversa. Utilizzando il PVBP calcolato si ottiene
Il calcolo equivalente mediante duration utilizza . La perdita frazionaria approssimativa del prezzo è , ossia circa l'1.8666%. Moltiplicando per il prezzo 40.061363 si ottiene la stessa perdita di circa 0.748. Inserire 0.00977 significherebbe uno shock di 97.7 bp e renderebbe la perdita di primo ordine dieci volte troppo elevata.
Questa stima combina una distribuzione empirica dei rendimenti con un'approssimazione lineare del valore. Dipende dal periodo storico selezionato, dalla qualità dei dati e dalla convenzione adottata per i quantili. Una modifica di tali input può modificare il risultato senza alcun cambiamento dell'obbligazione stessa. La coda avversa rilevante si invertirebbe per una posizione corta, e un portafoglio con opzioni potrebbe non avere una risposta globalmente monotona allo stesso fattore di rendimento.
Shock normali dei rendimenti e rivalutazione integrale storica
Per un modello normale a media nulla delle variazioni settimanali dei rendimenti con deviazione standard , il VaR di primo ordine al 95% è
Con una deviazione standard settimanale di 5.443 bp, il risultato è unità monetarie. Il fattore 1.645 è un quantile normale unilaterale al 95%; utilizzare 1.96 corrisponderebbe invece a una diversa probabilità di coda. Se viene inclusa una variazione attesa non nulla, questa deve essere mantenuta nel modello di perdita anziché omessa senza indicazione.
La rivalutazione integrale storica evita l'approssimazione mediante duration. Per ciascuno shock osservato o specificato , si calcola , quindi si determinano la variazione di prezzo e la perdita . Gli scenari seguenti utilizzano variazioni dei rendimenti espresse in bp; sono calcoli di valutazione, non un'affermazione che queste poche righe costituiscano l'intero campione di stima.
| Shock del rendimento, bp | Rendimento dello scenario | Prezzo dello scenario | Variazione di prezzo |
|---|---|---|---|
| −5.0 | 4.630% | 40.4460 | +0.3846 |
| +2.3 | 4.703% | 39.8857 | −0.1756 |
| +5.1 | 4.731% | 39.6730 | −0.3884 |
| +4.0 | 4.720% | 39.7564 | −0.3049 |
| −3.1 | 4.649% | 40.2994 | +0.2380 |
| +13.1 | 4.811% | 39.0717 | −0.9896 |
| −1.0 | 4.670% | 40.1380 | +0.0766 |
| −6.2 | 4.618% | 40.5389 | +0.4775 |
| −3.7 | 4.643% | 40.3456 | +0.2843 |
| −1.8 | 4.662% | 40.1994 | +0.1380 |
| +1.7 | 4.697% | 39.9315 | −0.1299 |
| −2.9 | 4.651% | 40.2840 | +0.2226 |
| +8.5 | 4.765% | 39.4163 | −0.6451 |
| +6.2 | 4.742% | 39.5897 | −0.4716 |
| −8.2 | 4.598% | 40.6942 | +0.6328 |
| −11.8 | 4.562% | 40.9753 | +0.9140 |
| −1.7 | 4.663% | 40.1917 | +0.1303 |
| +4.8 | 4.728% | 39.6957 | −0.3656 |
| −13.5 | 4.545% | 41.1088 | +1.0474 |
| +5.8 | 4.738% | 39.6200 | −0.4414 |
Per lo stesso shock avverso di 9.77 bp utilizzato nel modello lineare, la rivalutazione integrale fornisce . La convessità positiva spiega perché questa perdita sia leggermente inferiore a 0.747802. Con una funzione di prezzo monotona a scadenza fissa, un quantile superiore empirico dei rendimenti definito coerentemente si traduce nel corrispondente quantile superiore delle perdite, fatta salva la convenzione di interpolazione. Un valore significativamente diverso non dovrebbe essere interpretato come effetto della convessità senza verificare la corrispondenza tra campioni e segni.
Un modello normale delle variazioni di prezzo e coerenza numerica
Il quarto metodo stima la deviazione standard delle variazioni obbligazionarie ottenute dal ricalcolo dei prezzi e poi impone un'approssimazione normale direttamente a tali variazioni. Se la loro deviazione standard è 0.417 unità monetarie e la media viene trascurata, il VaR al 95% è . I modelli con rendimenti normali e quelli con variazioni di prezzo normali possono fornire risultati simili per piccoli shock, ma si basano su ipotesi diverse perché il prezzo dell'obbligazione è una funzione non lineare del rendimento.
Un confronto esemplificativo basato su osservazioni settimanali del 2024 riporta valori arrotondati di VaR pari a 0.75 dal quantile empirico dei rendimenti, 0.68 dal modello normale dei rendimenti, 0.66 da un quantile empirico delle perdite di prezzo e 0.69 dal modello normale delle variazioni di prezzo. Le statistiche sintetiche delle variazioni di prezzo sono un 5° percentile di −0.66, un 95° percentile di +0.72 e una deviazione standard di 0.417. Si tratta di statistiche sintetiche riportate separatamente, che non forniscono informazioni sufficienti a ricostruire un campione comune completo. In particolare, la perdita empirica di 0.66 non può essere riprodotta applicando il quantile avverso dichiarato di 9.77 bp a questa obbligazione a scadenza fissa; il calcolo coerente fornisce circa 0.741.
L'insegnamento utile è il confronto tra metodi, insieme alla necessità di riconciliare gli input. Un quantile di perdita al 95% è l'opposto del quantile al 5% delle variazioni di prezzo, non il quantile positivo al 95% delle variazioni di prezzo. Piccole variazioni intorno a 0.685 possono inoltre essere arrotondate a 0.68 oppure a 0.69 quando gli input sottostanti sono già stati arrotondati. Un calcolo solido mantiene prezzi e sensibilità non arrotondati, allinea la frequenza delle osservazioni e le date del campione e applica una convenzione comune per le perdite prima di confrontare i risultati dei modelli.
Fattori multipli della curva dei rendimenti e opzionalità degli strumenti
Un'obbligazione con cedola non ha un solo tasso d'interesse economicamente rilevante. I pagamenti che la compongono dipendono dai fattori di sconto a scadenze diverse. La simulazione storica può applicare una variazione congiunta osservata dei tassi a uno, due, tre, quattro e cinque anni a un'obbligazione quinquennale, per poi rivalutare tutti i pagamenti. Le variazioni dei tassi devono provenire dalla stessa osservazione storica, in modo da preservarne la dipendenza.
Per un modello parametrico di primo ordine, sia un vettore di variazioni decimali dei tassi della curva prescelti, sia il vettore contenente le corrispondenti sensibilità monetarie e sia la matrice di covarianza di tali variazioni. Allora
Sommare i rischi delle singole scadenze senza i termini di covarianza farebbe perdere il modo in cui i movimenti della curva si rafforzano o si compensano reciprocamente. Le sensibilità ai tassi chiave rendono visibile questa struttura. Metodi analoghi di valutazione e di scenario si applicano a swap e futures su tassi d'interesse, con flussi di cassa e convenzioni di regolamento specifici per ciascun contratto. Le obbligazioni rimborsabili anticipatamente, le obbligazioni convertibili e le opzioni su obbligazioni richiedono ulteriori modelli perché le decisioni di esercizio o altri fattori di rischio possono modificare i flussi di cassa stessi.
Orizzonti di rischio, convergenza alla pari e riduzione della duration
Un'obbligazione zero coupon priva di rischio d'insolvenza paga il proprio valore nominale alla scadenza indipendentemente dall'andamento intermedio dei rendimenti di mercato. Con l'avvicinarsi della scadenza, la duration residua diminuisce e il prezzo converge a quel pagamento. A parità di distribuzione degli shock dei rendimenti, la sensibilità del prezzo ai tassi d'interesse nel breve periodo quindi diminuisce. Si tratta di un'esposizione che cambia, non di un motivo per applicare meccanicamente la stessa stima di volatilità a ogni data futura.
Se l'orizzonte coincide esattamente con la data di scadenza, il flusso nominale di rimborso è certo nell'ipotesi di assenza di rischio d'insolvenza. La dispersione di quel pagamento finale dovuta esclusivamente all'incertezza sui tassi d'interesse è nulla. Non ne consegue che ogni definizione di perdita d'investimento o il rischio di ogni investitore sia nullo: il parametro di confronto, il prezzo d'acquisto, l'inflazione e le esigenze di liquidità restano rilevanti. Un'obbligazione con cedola crea inoltre incertezza sul reinvestimento dei pagamenti ricevuti prima dell'orizzonte.
Un operatore di breve periodo può avere bisogno di conoscere la perdita di liquidazione di domani, mentre un risparmiatore interessato al patrimonio pensionistico nel 2065 necessita di un modello dei flussi di cassa e del reinvestimento su un periodo molto più lungo. L'orizzonte dovrebbe seguire la decisione economica. Estendere un VaR di breve periodo mediante una regola della radice quadrata senza considerare la riduzione della vita residua, le variazioni delle sensibilità e i flussi di cassa può produrre risultati fuorvianti per obbligazioni detenute a lungo.
Valore economico del patrimonio netto e duration gap del portafoglio bancario
Il rischio di tasso d'interesse nel portafoglio bancario, abbreviato IRRBB, riguarda l'effetto dei movimenti dei tassi sul valore economico e sul reddito di una banca al di fuori delle attività di negoziazione. Siano e i valori attuali di attività e passività e sia il patrimonio netto economico. Se e sono le rispettive duration modificate rispetto a un piccolo shock parallelo comune dei rendimenti, allora
Il termine relativo alle passività deve essere sottratto perché il patrimonio netto è pari alle attività meno le passività. Un calo del valore economico di una passività beneficia il patrimonio netto, a parità di altre condizioni, mentre un calo del valore delle attività lo riduce. Ponendo si ottiene l'espressione equivalente .
Per una banca esemplificativa con attività pari a 100, passività pari a 90 e patrimonio netto pari a 10, si assumano una duration delle attività di cinque anni e una duration delle passività nulla. Un rialzo parallelo di 200 bp, ossia 0.02, fornisce , pari in valore assoluto al patrimonio netto iniziale. Si tratta di uno stress di primo ordine sul valore economico, non dell'affermazione che debba essere immediatamente contabilizzata una perdita esattamente pari a 10. Se invece la duration delle passività fosse di due anni, la variazione approssimativa sarebbe .
Il quadro IRRBB di Basilea considera sia misure di valore economico sia misure reddituali e include scenari di tasso d'interesse paralleli e non paralleli. Un singolo shock di 200 bp è utile ai fini espositivi e per i confronti storici, ma non costituisce un quadro moderno completo di stress. Aumenti e riduzioni della pendenza, così come movimenti concentrati sulle scadenze brevi, possono rivelare esposizioni nascoste da un duration gap aggregato contenuto.
Riferimento regolamentare: Basel Framework SRP98, indicazioni sul rischio di tasso d'interesse nel portafoglio bancario.
Comportamento dei depositi ed evidenze storiche sulle banche tedesche
La sensibilità effettiva dei depositi al dettaglio è difficile da dedurre dalla sola scadenza legale. Un deposito a vista può essere ritirato immediatamente, ma una quota stabile dei saldi aggregati può rimanere presso la banca per anni. Al tempo stesso, il tasso corrisposto ai depositanti può adeguarsi lentamente o rapidamente alle variazioni dei tassi di mercato. La stabilità dei saldi, i diritti contrattuali di prelievo e il riprezzamento dei tassi sui depositi sono questioni di modellizzazione collegate ma distinte. Un periodo medio storico di permanenza non coincide automaticamente con la duration corretta.
Assumere una lunga duration comportamentale dei depositi può ridurre il duration gap stimato rispetto ad attività a lungo termine a tasso fisso. Se, durante una fase di tensione, i clienti ritirano fondi, chiedono tassi più elevati o passano dai depositi a vista ai depositi vincolati, la protezione ipotizzata può indebolirsi. Le ipotesi comportamentali devono quindi essere sottoposte a verifica nei diversi scenari e collegate alla strategia di raccolta della banca, anziché essere accettate soltanto perché i saldi passati apparivano stabili.
Le evidenze storiche sui mutui tedeschi mostrano, nel periodo 2003–2019, una quota crescente dei nuovi prestiti alle famiglie per l'acquisto di abitazioni con periodo iniziale di fissazione del tasso superiore a dieci anni. Le misure del settore bancario che le accompagnano mostrano che l'esposizione in termini di duration differiva sostanzialmente tra banche di credito cooperativo, casse di risparmio e gruppi di banche commerciali. La composizione dei nuovi prestiti non coincide con la duration dell'intero bilancio esistente, ma aiuta a spiegare come condizioni prolungate di bassi tassi potessero aumentare l'esposizione ad attività a tasso fisso.
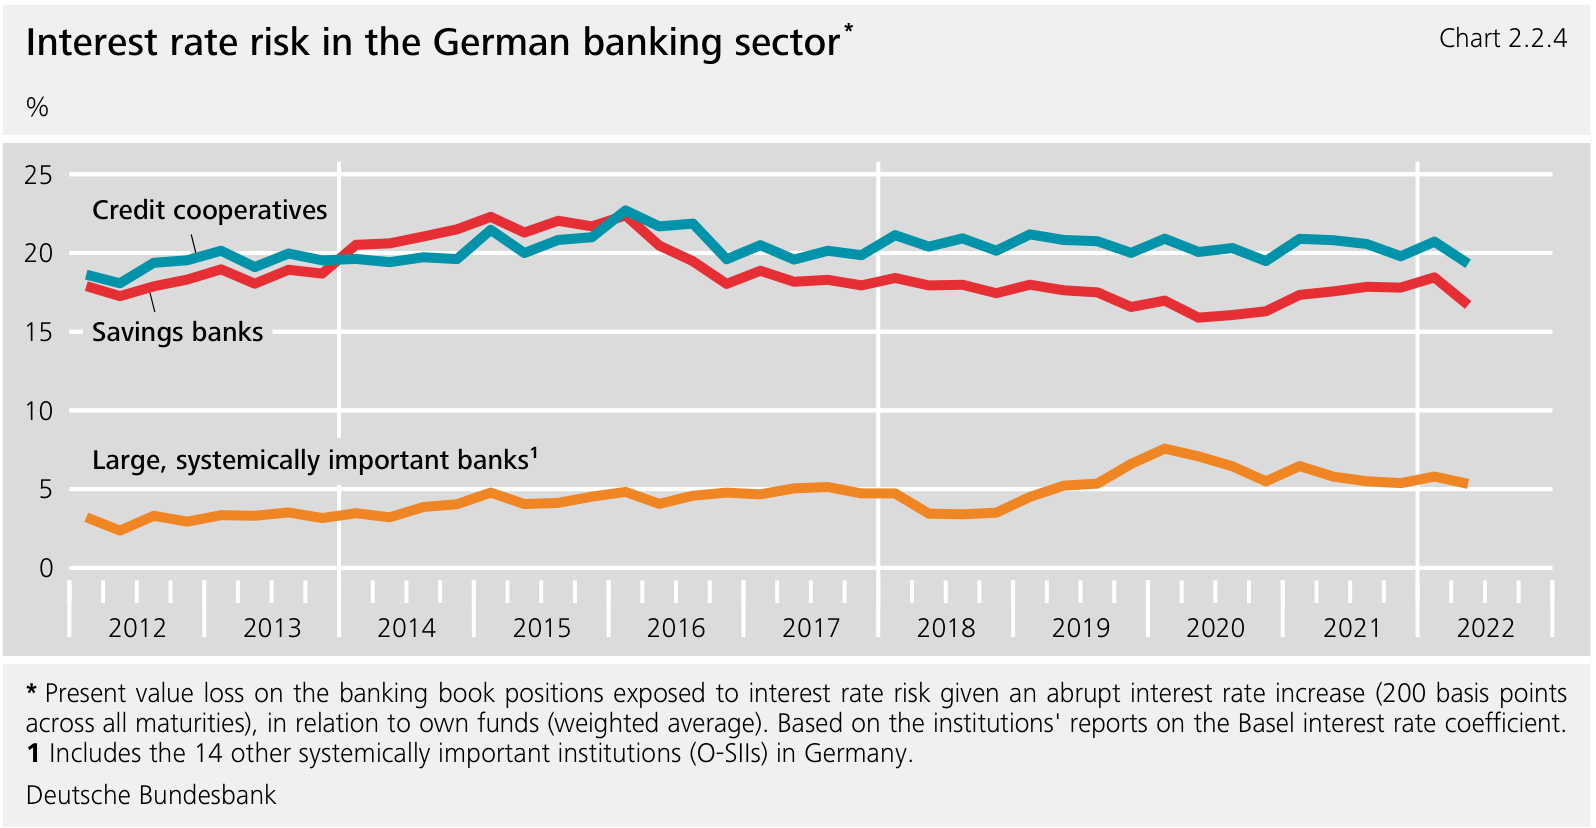
Il confronto storico del 2022 della Bundesbank esprime la perdita di valore attuale derivante da uno shock al rialzo di 200 bp come percentuale dei fondi propri. In quella serie, le casse di risparmio e le banche di credito cooperativo presentavano rapporti segnalati più elevati rispetto al gruppo delle grandi banche di rilevanza sistemica. Si tratta di misure per categoria, con specifiche convenzioni di ponderazione e segnalazione, non equivalenti al tasso di perdita sulle attività né a una conclusione valida per ogni istituto di ciascun gruppo.
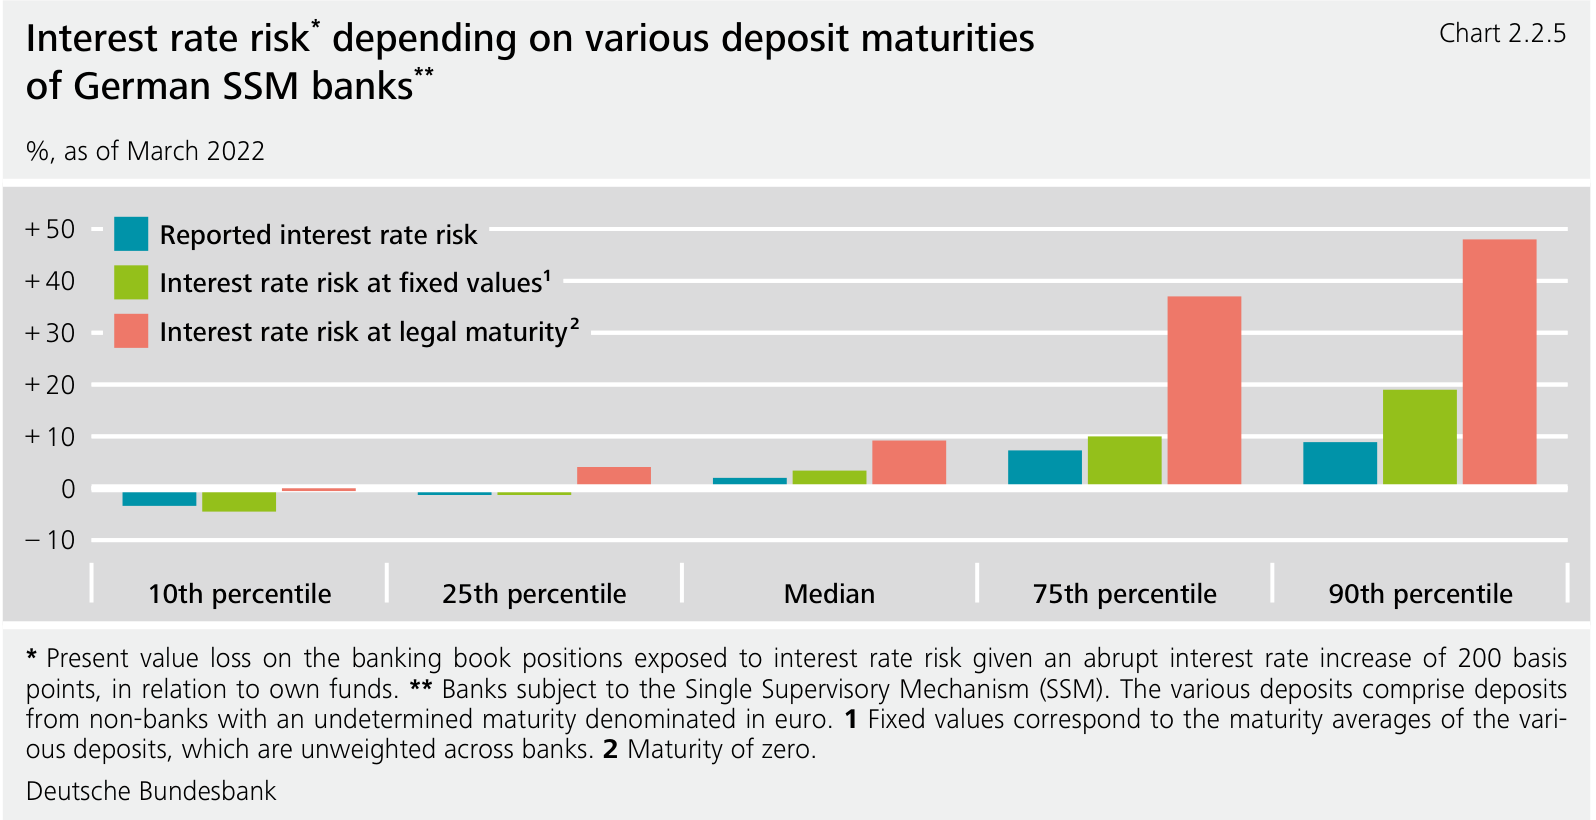
Un confronto separato di marzo 2022, relativo alle banche tedesche soggette al Meccanismo di vigilanza unico, contrappone le ipotesi segnalate sui depositi a scadenze medie fisse e a una scadenza legale nulla per i depositi in euro di soggetti non bancari considerati. I percentili superiori del rischio misurato aumentano sostanzialmente adottando il trattamento basato sulla scadenza legale. Il confronto dimostra la sensibilità al modello: la stima del valore economico dipende non soltanto dai prezzi di mercato osservati, ma anche dalle ipotesi sul comportamento dei saldi dei depositi.
Gap di riprezzamento e margine d'interesse
Il valore economico è una misura del valore attuale dei flussi di cassa futuri; il margine d'interesse, o NII, è dato dagli interessi attivi meno gli interessi passivi di un periodo. Una banca può subire un calo del valore di mercato delle attività a lungo termine a tasso fisso mentre il suo margine d'interesse corrente inizialmente migliora perché alcuni tassi attivi si adeguano più rapidamente del costo dei depositi. Viceversa, i costi della raccolta possono aumentare prima che il reddito delle attività a tasso fisso si adegui. Le prospettive del valore e del reddito sono complementari, non intercambiabili.
In un modello semplificato di riprezzamento a un periodo, sia l'ammontare delle attività i cui tassi vengono ridefiniti entro l'orizzonte e sia quello delle passività corrispondenti. Se entrambe si adeguano immediatamente e integralmente alla stessa variazione del tasso, l'effetto approssimativo annualizzato sul reddito è
Per attività sensibili ai tassi ipotetiche di EUR 60 milioni e passività di EUR 80 milioni, il gap è EUR −20 milioni. Un aumento di due punti percentuali implica una variazione annualizzata del NII di milioni di euro. Gli effetti effettivi nell'arco dell'anno dipendono dalle date di revisione, dalla trasmissione delle variazioni dei tassi, dai limiti minimi e dai volumi di attività. Questo gap è misurato in valuta e differisce dal duration gap utilizzato per approssimare le variazioni del valore economico.
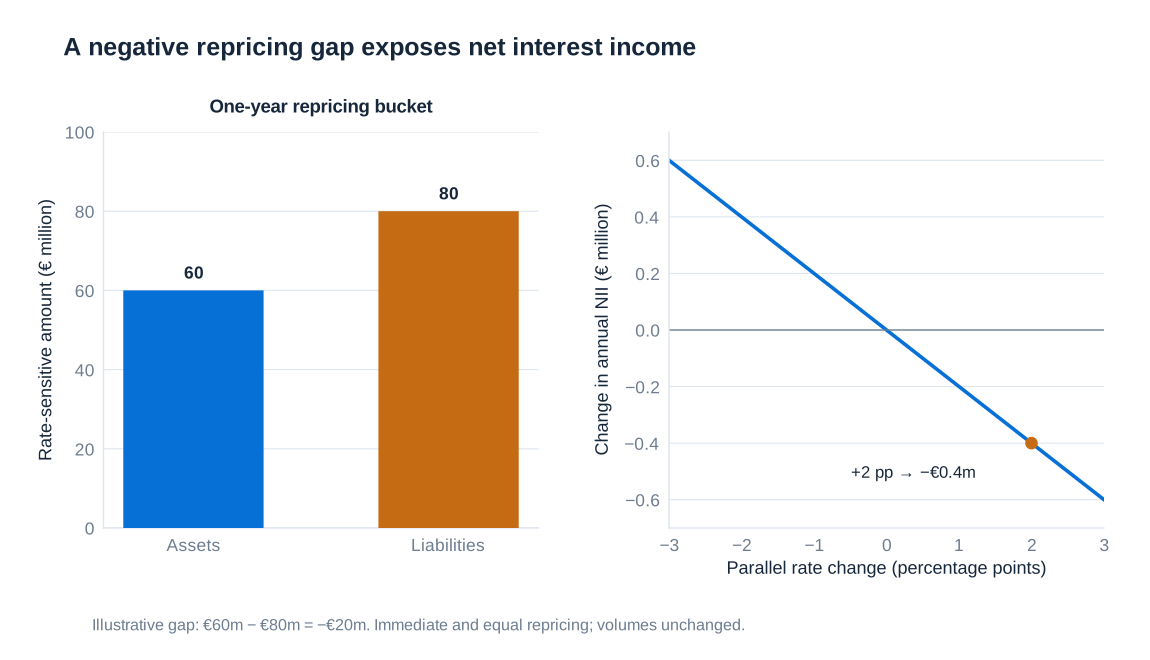
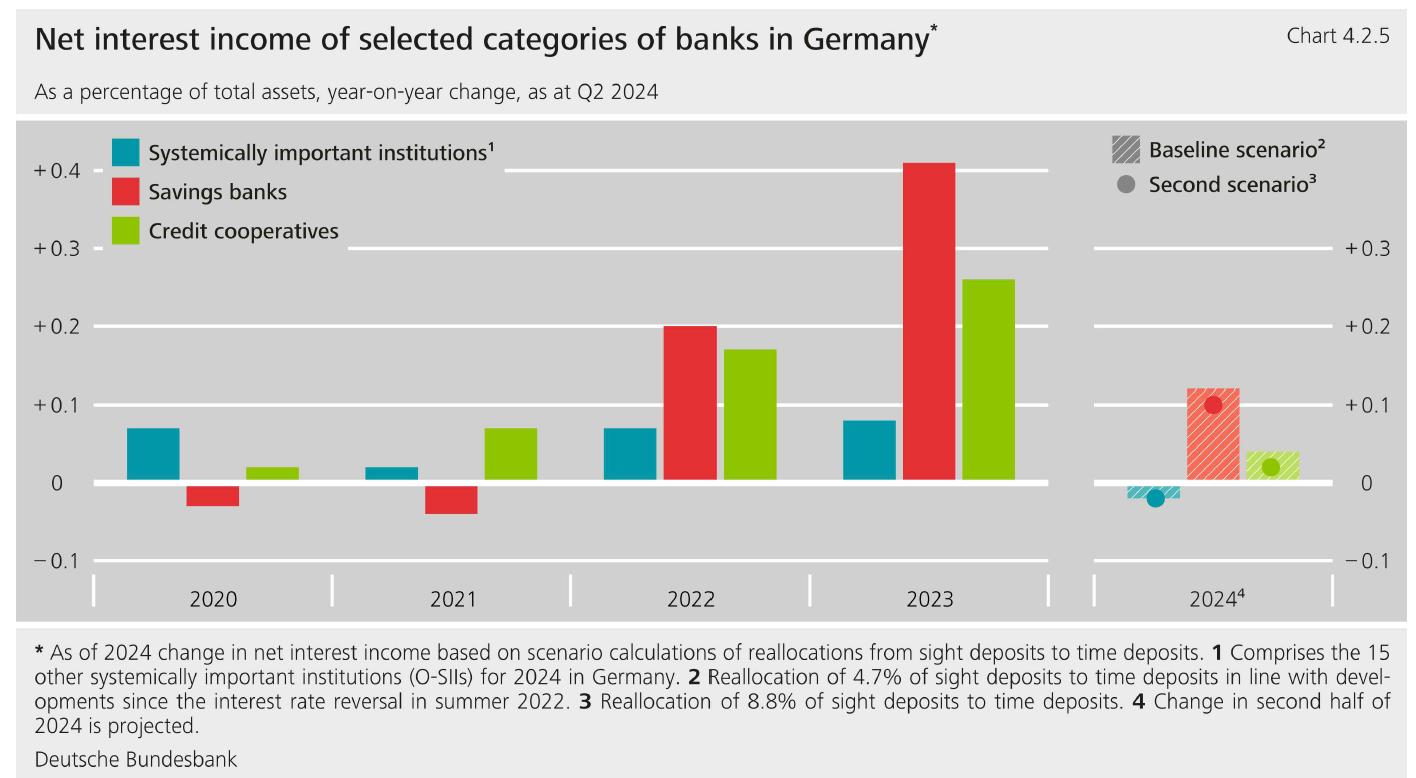
Il confronto della Bundesbank fino al secondo trimestre del 2024 distingue le variazioni annue realizzate del margine d'interesse dai calcoli di scenario per il 2024. Mostra miglioramenti più marcati per le casse di risparmio e le banche di credito cooperativo dopo l'inversione dei tassi d'interesse, mentre l'effetto previsto dipende dal trasferimento dei fondi dei clienti dai depositi a vista a depositi vincolati maggiormente remunerati. Le barre degli scenari non dovrebbero essere lette come risultati successivamente realizzati.
La serie più lunga 2014–2022 mostra un calo del NII in rapporto al totale delle attività per le casse di risparmio e le banche di credito cooperativo durante gran parte del periodo di bassi tassi. Le grandi banche di rilevanza sistemica sono rappresentate su una scala separata e presentano una diversa composizione delle attività. La mediana, la media ponderata per le attività e l'intervallo interquartile sintetizzano caratteristiche diverse della distribuzione; confrontare l'altezza delle linee senza verificare gli assi o la ponderazione può condurre a una conclusione fuorviante.
Costo ammortizzato, riserve latenti e perdite non realizzate
I valori contabili e i valori di mercato rispondono a domande diverse. Il valore contabile di uno strumento valutato al costo ammortizzato non viene generalmente adeguato al fair value corrente dopo ogni variazione dei tassi di mercato. Il suo valore economico può comunque cambiare in misura significativa. Un valore di mercato superiore al pertinente valore contabile crea una plusvalenza non realizzata, spesso descritta in questo contesto come riserva latente; un valore di mercato inferiore crea una minusvalenza non realizzata. Le riserve latenti non sono un altro nome per le perdite.
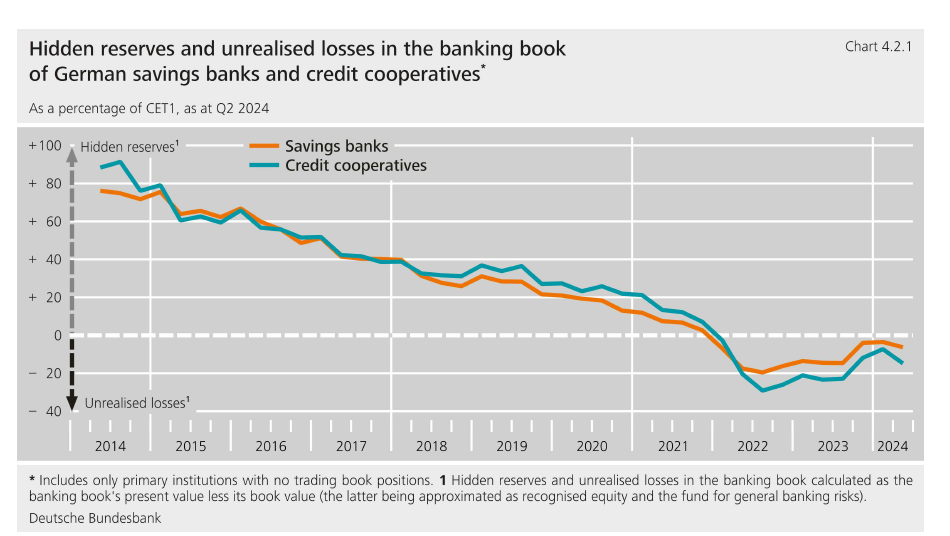
La serie storica della Bundesbank relativa alle casse di risparmio e alle banche di credito cooperativo tedesche, espressa in rapporto al capitale Common Equity Tier 1 ed estesa fino al secondo trimestre del 2024, mostra differenze precedentemente positive divenire negative intorno all'aumento dei tassi del 2022. La sua definizione confronta il valore attuale del portafoglio bancario con un'approssimazione del suo valore contabile. Il grafico illustra uno scarto di valutazione secondo la metodologia dichiarata, non una deduzione automatica dell'intero importo dal capitale regolamentare segnalato.
Se una banca può detenere le attività e finanziarle come previsto, una perdita di mercato non realizzata non richiede necessariamente una liquidazione immediata. Se i depositi defluiscono o aumenta il fabbisogno di garanzie, le vendite possono cristallizzare le perdite e rivelare il collegamento tra rischio di tasso d'interesse e liquidità della raccolta. Una gestione efficace combina quindi prove di stress sul valore economico, proiezioni reddituali, analisi comportamentale dei depositi e capacità di sostenere i flussi di cassa. L'etichetta «portafoglio bancario» o «costo ammortizzato» non elimina la sensibilità economica sottostante.
5. Rischi legati alle opzioni e greche
Valore di mercato, payoff finale e profitto
Un'opzione crea per l'acquirente un diritto condizionato anziché un'obbligazione incondizionata. Una call attribuisce al possessore il diritto di acquistare il sottostante al prezzo di esercizio; una put attribuisce il diritto di vendere. Il venditore incassa il premio e assume l'obbligazione corrispondente. Sia il prezzo del sottostante al tempo , il prezzo di esercizio, la data di scadenza e o il valore di mercato di una call o di una put. Tutti i prezzi e i premi di un dato esempio sono espressi nella stessa valuta per unità di sottostante. I moltiplicatori contrattuali convertono questi importi unitari nell'esposizione monetaria dei contratti effettivi.
Il payoff finale è l'importo contrattuale ricevuto alla scadenza. Il profitto tiene conto anche del premio e, in un calcolo completo dell'investimento, del finanziamento, dei costi di transazione e di ogni altro flusso di cassa. Salvo diversa indicazione, gli esempi di profitto finale riportati di seguito sottraggono il premio iniziale senza capitalizzare gli interessi. Questa convenzione rende trasparente la geometria del payoff; non afferma che il finanziamento sia gratuito nella negoziazione effettiva.
Una call con prezzo di esercizio EUR 25 acquistata per EUR 2.50 può perdere valore di mercato prima della scadenza anche se il sottostante rimane sopra EUR 25. Il suo prezzo di rivendita dipende dal sottostante, dal tempo residuo, dalla volatilità implicita e dai tassi d'interesse. Se la call scade con , il suo payoff è nullo e l'acquirente perde il premio di EUR 2.50. Se , paga EUR 1, ma l'acquirente registra comunque una perdita netta di EUR 1.50. Trascurando il finanziamento, il pareggio è a EUR 27.50. Un'opzione che termina in the money non rappresenta quindi necessariamente un investimento redditizio.
Il valore intrinseco è il valore dell'esercizio immediato, per una call e per una put. La differenza tra valore di mercato e valore intrinseco viene convenzionalmente chiamata valore temporale. Per le opzioni con diritto di esercizio immediato è non negativa nelle usuali condizioni di assenza di arbitraggio; per le opzioni europee, l'attualizzazione e i vincoli di esercizio richiedono cautela nel confronto con il valore intrinseco immediato. Una vita residua positiva non dovrebbe mai essere considerata una garanzia di un determinato segno del valore temporale per ogni contratto.
| Posizione | Profitto per unità | Perdita massima | Profitto massimo |
|---|---|---|---|
| Call lunga | Illimitato se il prezzo del sottostante non ha un limite superiore | ||
| Call corta | Illimitato se il prezzo del sottostante non ha un limite superiore | ||
| Put lunga | quando | ||
| Put corta | quando |
Qui e sono i premi pagati dagli acquirenti e incassati dai venditori; i limiti delle put assumono un prezzo del sottostante non negativo. Per un sottostante che può diventare negativo, tali limiti devono essere riesaminati. «Naked», o scoperta, descrive una posizione in opzioni priva della pertinente esposizione compensativa. Una call corta coperta da azioni presenta un profilo di rischio complessivo diverso da quello di una call corta scoperta, anche se la componente in opzioni è identica.
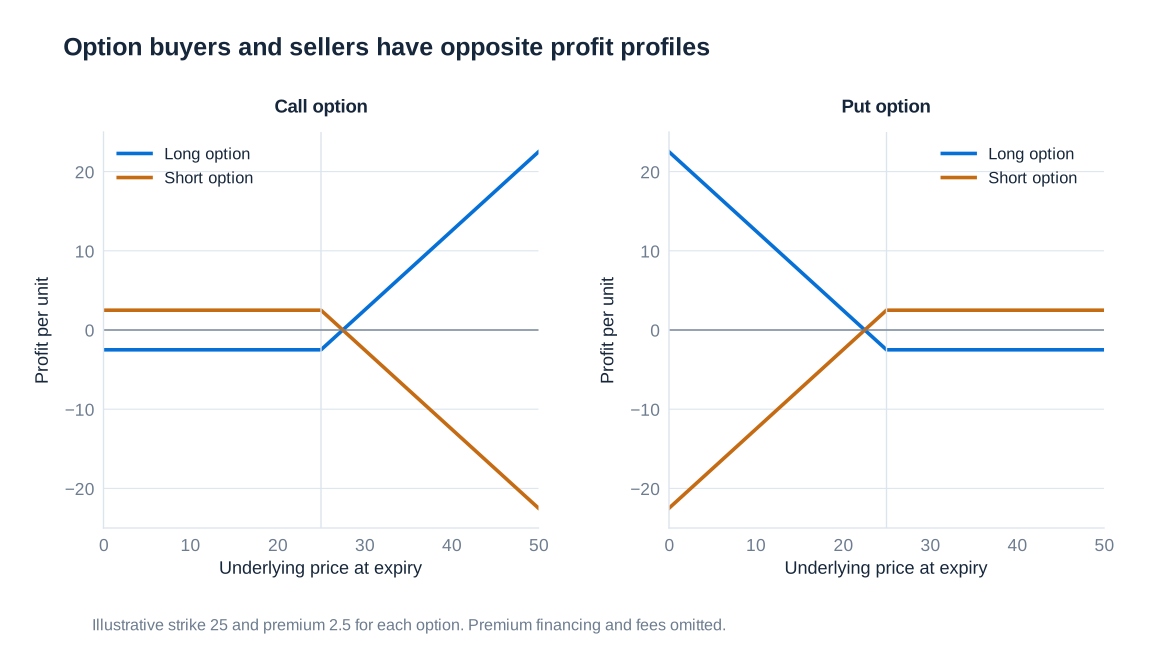
Bull call spread: costruire una posizione con risultati limitati
Un bull call spread esprime una visione moderatamente rialzista, limitando sia il premio a rischio sia il beneficio derivante da un forte aumento dei prezzi. Si acquista una call con prezzo di esercizio inferiore e si vende una call con prezzo di esercizio superiore , utilizzando lo stesso sottostante, la stessa scadenza e la stessa quantità unitaria. Se i premi sono e , il premio netto pagato è . Il profitto finale è:
Si consideri un'azione inizialmente scambiata a USD 50. Una call con prezzo di esercizio 50 costa USD 3, mentre una call con prezzo di esercizio 55 può essere venduta per USD 1. L'esborso iniziale è USD 2. Al di sotto del prezzo di esercizio inferiore, entrambe le call scadono senza valore; tra i due prezzi di esercizio paga soltanto la call acquistata; sopra il prezzo di esercizio superiore, i due valori di esercizio aumentano esattamente allo stesso ritmo, per cui la loro differenza smette di crescere.
| Prezzo finale dell'azione | Payoff della call lunga | Payoff della call corta | Profitto netto |
|---|---|---|---|
| USD 45 | USD 0 | USD 0 | −USD 2 |
| USD 50 | USD 0 | USD 0 | −USD 2 |
| USD 52 | USD 2 | USD 0 | USD 0 |
| USD 53 | USD 3 | USD 0 | USD 1 |
| USD 55 | USD 5 | USD 0 | USD 3 |
| USD 60 | USD 10 | −USD 5 | USD 3 |
La perdita massima è USD 2, il profitto massimo è dollari e il prezzo di pareggio è dollari. Il payoff massimo è USD 5, diverso dal profitto massimo. Questi importi sono unitari: uno spread che utilizza contratti riferiti a 100 azioni comporta un esborso iniziale di USD 200 e un profitto finale massimo di USD 300, prima di commissioni e finanziamento.
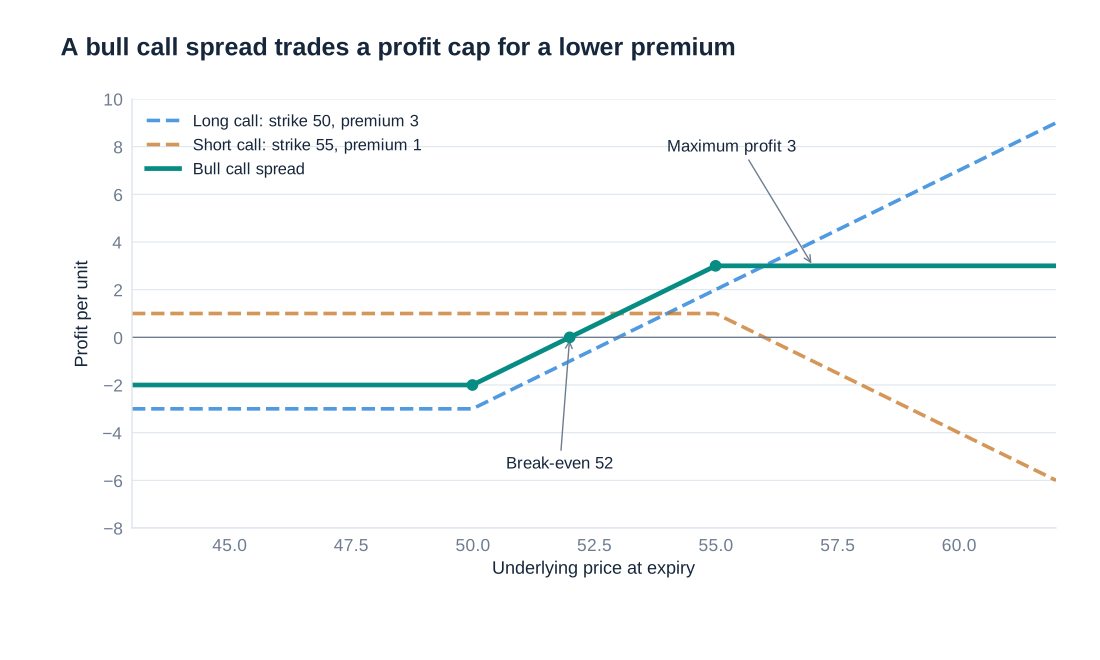
Il limite finale non descrive ogni esposizione operativa. Se una call corta di tipo americano viene assegnata anticipatamente, l'investitore può assumere un obbligo di consegna delle azioni prima che la call lunga sia esercitata o venduta. Finanziamento, dividendi e costi di transazione possono allora influenzare i risultati realizzati. Lo spread economico dovrebbe essere analizzato nel suo insieme, mentre gli obblighi di esercizio e di regolamento devono essere gestiti anche per ciascuna singola componente.
Profili equivalenti e bull put spread
Un bull put spread acquista la put con prezzo di esercizio inferiore e vende quella con prezzo di esercizio superiore. Il suo payoff finale in opzioni è . Questo è il payoff del bull call spread meno la costante . Di conseguenza, le due combinazioni di opzioni non hanno payoff monetari lordi identici. I loro profili dipendenti dal rischio sono uguali, mentre la differenza è spiegata da un pagamento fisso e dal relativo finanziamento.
Per opzioni europee con scadenza comune, la parità put–call collega i prezzi iniziali. Con un tasso costante a capitalizzazione continua , l'esborso del call spread è uguale all'esborso del put spread più , assumendo la data di valutazione pari a zero. Una corrispondente posizione monetaria priva di rischio converte quindi una strategia nell'altra. Confrontare soltanto i nomi «call» e «put» nasconde questa equivalenza; confrontare soltanto i profitti finali senza una convenzione di finanziamento può inoltre nascondere un'effettiva differenza nei flussi di cassa.
Con interessi nulli, il call spread con prezzi di esercizio 50/55 che costa 2 corrisponde a un bull put spread che riceve un credito di 3. Sotto 50 il put spread paga −5, producendo un profitto di −2 dopo il credito iniziale; sopra 55 paga zero e conserva un profitto di 3. Ne derivano gli stessi prezzi di pareggio e gli stessi profitti o perdite massimi. L'esempio dimostra perché l'analisi del rischio di portafoglio debba aggregare flussi di cassa contrattuali e premi prima di stabilire se una posizione sia rialzista, ribassista o abbia risultati limitati.
Straddle, butterfly e prezzo della convessità
Uno straddle lungo acquista una call e una put con lo stesso prezzo di esercizio e la stessa scadenza. Il suo payoff finale è e il suo profitto è . L'acquirente beneficia di un movimento sufficientemente ampio in entrambe le direzioni, non semplicemente di un movimento qualsiasi. Con un premio complessivo , i prezzi di pareggio sono e , purché quello inferiore sia possibile per il sottostante. La perdita massima è il premio e si verifica quando il prezzo finale è uguale al prezzo di esercizio.
Come esempio esplicitamente illustrativo, si assumano e un premio complessivo di 12. I prezzi di pareggio sono 38 e 62. Una scadenza a 40 produce comunque una perdita di 2 perché il payoff di 10 non recupera il premio. Una scadenza a 70 produce un profitto di 8. Prima della scadenza, il valore può aumentare quando sale la volatilità implicita, anche se il prezzo del sottostante si muove appena; l'eventuale profitto finale dipende anche dall'entità del movimento già incorporato nel prezzo delle opzioni.
Uno straddle corto inverte questi profitti. Il venditore conserva il premio complessivo quando il sottostante termina al prezzo di esercizio, ma subisce perdite in caso di movimenti sufficientemente ampi. Per un prezzo azionario non negativo, la perdita derivante dal ribasso è limitata da , mentre quella derivante dal rialzo è illimitata. Un campione storico tranquillo può far apparire interessante questa strategia, anche se un raro movimento ampio genera perdite gravi. Le richieste di margine possono imporre la liquidazione prima che si raggiunga il payoff finale.
Un butterfly lungo con call acquista una call a , ne vende due a e ne acquista una a , con prezzi di esercizio equidistanti e scadenza comune. Il suo payoff è:
Il payoff è nullo al di fuori dei due prezzi di esercizio esterni e raggiunge in corrispondenza di quello centrale. Per ottenere il profitto si sottrae l'esborso netto. Con prezzi di esercizio esemplificativi di 45, 50 e 55 ed esborso 2, la perdita massima è 2, il profitto massimo 3 e i prezzi di pareggio 47 e 53. Le opzioni esterne acquistate limitano le perdite di coda rispetto a una posizione corta di volatilità non protetta. Aggiungere opzioni esterne appropriate a uno straddle corto produce una struttura iron butterfly; un butterfly con call è una struttura affine con risultati limitati, non letteralmente uno straddle lungo con due opzioni aggiuntive arbitrarie.
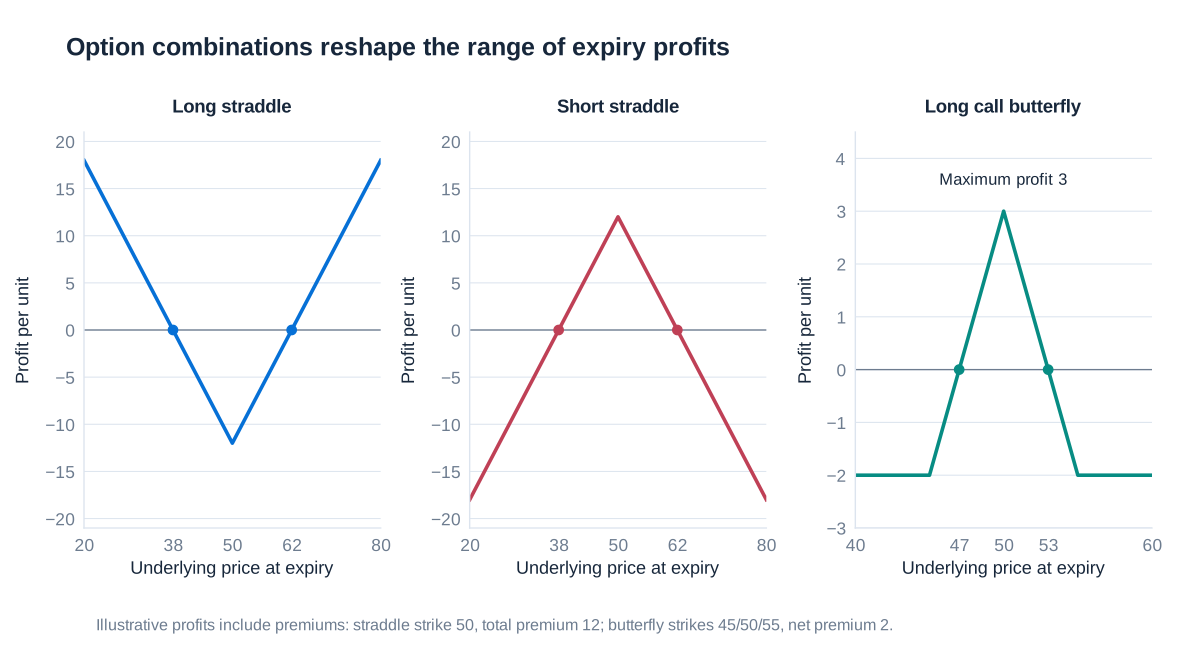
Le greche come sensibilità locali
I diagrammi finali mantengono fissa la data di scadenza e variano il prezzo finale del sottostante. La gestione quotidiana del rischio pone una domanda diversa: di quanto cambierà il valore corrente dell'opzione quando si muovono gli input di mercato? Si scriva , dove è la volatilità implicita annualizzata, il tasso rilevante e il tempo di calendario. Uno sviluppo locale di Taylor separa le principali fonti di profitto e perdita:
| Greca | Definizione | Interpretazione |
|---|---|---|
| Delta | Variazione di primo ordine del valore per variazione unitaria del prezzo del sottostante | |
| Gamma | Variazione del delta per variazione unitaria del prezzo del sottostante; determina la curvatura locale | |
| Vega | Sensibilità del valore alla volatilità implicita nelle unità di volatilità prescelte | |
| Rho | Sensibilità del valore all'input di tasso d'interesse prescelto | |
| Theta | Variazione del valore dovuta al trascorrere del tempo di calendario, mantenendo fissi gli altri input |
Il simbolo è utilizzato sia per una greca sia, quando precede una variabile, per indicare una variazione; il prodotto significa delta dell'opzione moltiplicato per la variazione di prezzo. Se invece l'input di valutazione è il tempo a scadenza , il theta rispetto al tempo di calendario è . Confondere queste convenzioni inverte il segno riportato. Anche un theta calcolato su base annua deve essere convertito coerentemente prima di applicare una variazione di un giorno.
Una volatilità del 20% è 0.20 in forma decimale. Un aumento al 21% equivale a un punto percentuale, ossia , non 1. Una derivata vega grezza di EUR 500 per unità decimale di volatilità implica circa EUR 5 per quella variazione. I sistemi di negoziazione riportano spesso il vega direttamente per punto percentuale e il rho per punto base o punto percentuale. Le unità devono quindi accompagnare ogni numero. Le opzioni su cambi possono richiedere sensibilità sia al tasso d'interesse domestico sia a quello estero. Se è il tasso estero, lo sviluppo aggiunge con . I portafogli complessi richiedono fasce della struttura per scadenza e della superficie di volatilità, anziché un unico tasso o un'unica volatilità universale.
Lo sviluppo omette potenze superiori e derivate incrociate, comprese le interazioni tra prezzo e volatilità. La sua precisione peggiora in presenza di grandi shock, in prossimità di discontinuità e quando mancano input importanti. Il gamma migliora l'approssimazione rispetto al solo delta, ma delta–gamma rimane comunque un'approssimazione. La rivalutazione integrale in scenari congiunti è il confronto appropriato per valutare se l'approssimazione locale rimanga utile.
Aggregare le greche in un report di rischio utilizzabile
Le greche di portafoglio si sommano tra posizioni quando si riferiscono allo stesso fattore di rischio, alle stesse unità e alle stesse convenzioni di valutazione. Per quantità con segno e moltiplicatori contrattuali , il delta di portafoglio è , ed espressioni analoghe valgono per le altre greche. Posizioni lunghe e corte possono compensarsi in una sensibilità e rafforzarsi in un'altra. Un delta aggregato prossimo a zero è compatibile con un'esposizione rilevante al gamma o al vega.
Si consideri un portafoglio esplicitamente esemplificativo del valore di EUR 150 milioni con 120 posizioni in azioni, indici e materie prime. Per rendere interpretabile un report aggregato di scenario, si definiscano uno shock parallelo comune dei prezzi relativi , uno shock di volatilità , uno shock dei tassi e un tempo trascorso in giorni. Si tratta di coordinate di scenario standardizzate, non di affermazioni secondo cui sottostanti diversi si muovono sempre insieme. I seguenti coefficienti locali sono espressi in milioni di EUR:
| Sensibilità | Valore riportato | Significato nell'approssimazione di scenario |
|---|---|---|
| Delta di prezzo | 10 | Guadagno di primo ordine di EUR 10 milioni per un aumento parallelo dei prezzi dell'1% |
| Gamma di prezzo | 2 | Derivata seconda rispetto a ; contribuisce per milioni |
| Vega | 5 | Guadagno di EUR 5 milioni per un aumento della volatilità di un punto percentuale |
| Theta | −1 | Perdita di EUR 1 milione al giorno dovuta al trascorrere del tempo |
| Rho | 3 | Guadagno di EUR 3 milioni per un aumento dei tassi di un punto percentuale |
Un calo parallelo dei prezzi del 5% corrisponde a : il contributo del delta è −50 milioni e quello del gamma è +25 milioni, con una stima locale delta–gamma di −25 milioni. Riportare soltanto −50 milioni è un calcolo di primo ordine, non un calcolo che incorpora il gamma dichiarato. Un aumento della volatilità di dieci punti percentuali produce un guadagno basato sul solo vega di 50 milioni, mentre un aumento relativo del 10%, da una volatilità del 20% al 22%, produce soltanto 10 milioni. Un aumento del tasso di mezzo punto percentuale produce 1.5 milioni. Questi calcoli isolati mantengono fissi gli altri input; grandi stress congiunti richiedono una rivalutazione integrale.
Un report operativo separa inoltre sottostanti, scadenze e fasce di volatilità, individua le principali concentrazioni e mostra l'effetto delle coperture proposte. Il numero di posizioni e il valore di mercato aiutano a descrivere la dimensione, ma non misurano da soli il rischio. Riportare una greca semplicemente come importo monetario, senza specificare la normalizzazione dello shock, può produrre errori maggiori dell'apparente precisione del calcolo.
Copertura delta ed esposizione gamma residua
Si supponga che una call acquistata abbia delta 0.6 e si riferisca a un'azione. Un aumento di USD 1 del prezzo azionario produce un guadagno della call di circa USD 0.60. Vendere allo scoperto 0.6 azioni crea una perdita di circa USD 0.60 sulla componente azionaria, annullando l'effetto di primo ordine. La copertura si inverte per una call corta: il venditore dell'opzione acquista azioni. Si tratta di una copertura locale al prezzo corrente, non dell'affermazione che tutti i possibili movimenti dei prezzi abbiano ora conseguenze nulle.
Un operatore corto di 100 call su SAP, ciascuna riferita a un'azione e con delta 0.6, ha un delta delle opzioni pari a −60. Detenere 60 azioni SAP rende nullo il delta combinato. Se invece ogni contratto effettivo si riferisce a 100 azioni, la posizione azionaria richiesta è di 6,000 azioni. Prima di eseguire una copertura devono essere riconciliate le convenzioni relative al numero di contratti e alle unità di sottostante.
Le azioni hanno gamma nullo, quindi non possono eliminare la curvatura della posizione in opzioni. Una call convenzionale corta ha gamma negativo. In un esempio locale esplicitamente illustrativo, il valore di una call lunga intorno a è approssimato da . Il portafoglio di 100 call corte più 60 azioni presenta quindi una variazione dovuta al prezzo pari a:
Un movimento di +1 oppure −1 produce una perdita approssimativa di 2 unità monetarie; un movimento di +5 oppure −5 produce una perdita approssimativa di 50. L'espressione quadratica è un'approssimazione locale, anziché un prezzo dell'opzione valido globalmente. Isola il gamma ignorando theta, finanziamento e variazioni della volatilità. Un'opzione lunga con una posizione azionaria corta compensativa ha la curvatura locale opposta.
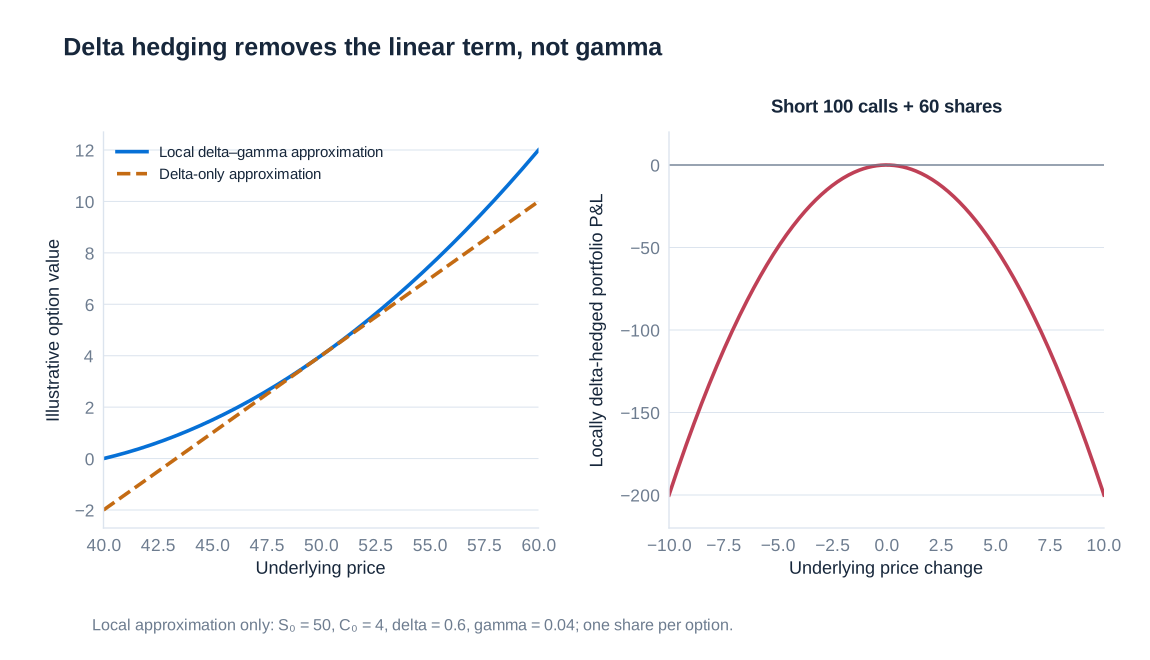
Dopo un rialzo del sottostante, il delta di una call può aumentare da 0.6 a 0.9. Chi copre 100 call corte deve allora aumentare la posizione azionaria da 60 a 90 azioni. Dopo un ribasso, generalmente vende azioni mentre il delta diminuisce. Questo schema di acquisti dopo i rialzi e vendite dopo i ribassi spiega l'onere di ribilanciamento del gamma corto. Costi di transazione, salti di mercato, intervalli discreti di copertura e illiquidità impediscono a una copertura dinamica di costituire una garanzia incondizionata. La copertura delta lascia inoltre rischi di volatilità, tasso, base e modello, a meno che non siano gestiti separatamente.
Opzioni sul carburante: protezione economica ed esborso monetario
Una compagnia aerea che acquista carburante è esposta all'aumento dei suoi prezzi. Acquistare call può porre un limite al prezzo pagato preservando il beneficio di prezzi in calo, al costo di un premio iniziale. Si consideri un fabbisogno trimestrale semplificato di 100 barili, coperto mediante call su esattamente 100 barili con prezzo di esercizio USD 25 e premio USD 1.20 per barile. Si assuma che le opzioni siano regolate quando il carburante viene acquistato, che il sottostante corrisponda esattamente al prezzo del carburante e che non vi siano costi di finanziamento o di transazione.
| Prezzo del carburante per barile | Costo dell'acquisto fisico | Incasso dell'opzione | Premio | Esborso netto |
|---|---|---|---|---|
| USD 20 | USD 2,000 | USD 0 | USD 120 | USD 2,120 |
| USD 25 | USD 2,500 | USD 0 | USD 120 | USD 2,620 |
| USD 40 | USD 4,000 | USD 1,500 | USD 120 | USD 2,620 |
Al di sopra del prezzo di esercizio, l'incasso dell'opzione compensa ogni dollaro aggiuntivo pagato per la quantità di carburante coperta. Al di sotto del prezzo di esercizio, l'opzione scade senza valore, ma il carburante fisico diventa meno costoso. Definire l'opzione scaduta una copertura fallita ignora la posizione combinata. Il premio acquista protezione; non ci si attende di recuperarlo in ogni stato del mondo.
L'esborso netto di cassa non coincide automaticamente con un costo di competenza del periodo contabile. Il carburante può essere inizialmente iscritto tra le rimanenze, i premi possono essere pagati in precedenza e la contabilizzazione delle coperture può differire o riclassificare alcune componenti. Questo semplice esempio non coglie neppure il rischio di base effettivo del carburante per aerei quando la copertura si riferisce al greggio, le date di consegna non coincidono o i volumi di carburante sono incerti. Una compagnia aerea deve valutare separatamente l'esposizione economica abbinata e i disallineamenti residui.
Valore temporale e risultati di bilancio: l'esempio Lufthansa
Una call acquistata sul carburante può guadagnare valore intrinseco all'aumentare dei prezzi del carburante, perdendo al contempo valore temporale con l'avvicinarsi della scadenza o con il calo della volatilità implicita. Il valore complessivo del derivato è la somma di queste componenti, ma le regole contabili possono rilevarne le variazioni in voci o periodi diversi. In una designazione storica di copertura dei flussi finanziari secondo lo IAS 39 che separava valore intrinseco e valore temporale, la componente efficace designata poteva essere differita nelle altre componenti di conto economico complessivo, o OCI, mentre le variazioni escluse del valore temporale confluivano nell'utile o perdita d'esercizio. L'OCI fa parte del conto economico complessivo e del patrimonio netto; non coincide con l'utile netto del periodo corrente.
Per un raccordo contabile esemplificativo, si supponga che la componente di valore intrinseco aumenti di EUR 575 milioni mentre il valore temporale diminuisce di EUR 289 milioni. Il valore netto del derivato aumenta di EUR 286 milioni, ma una designazione ammissibile limitata al valore intrinseco potrebbe mostrare il guadagno efficace di 575 milioni nell'OCI e la perdita di valore temporale di 289 milioni nell'utile o perdita d'esercizio, al lordo delle imposte e di altre rettifiche. Questi importi esemplificativi descrivono il meccanismo; non devono essere confusi con regolamenti monetari, utile complessivo della compagnia aerea o un bilancio trimestrale verificato.
La relazione annuale 2011 di Lufthansa fornisce un esempio storico documentato: riportava EUR 96 milioni di variazioni negative del valore temporale delle opzioni nel risultato finanziario, principalmente derivanti dalle coperture del carburante, mentre i guadagni realizzati sulle coperture del carburante riducevano i costi del carburante di EUR 694 milioni. Sono dati dell'intero esercizio. Il principio contabile descritto distingueva le variazioni del valore intrinseco rilevate a patrimonio netto da quelle del valore temporale rilevate nel risultato finanziario. La valutazione economica richiedeva quindi di considerare sia la spesa per il carburante sia le componenti di copertura, non un costo isolato del derivato.
Il trattamento storico non dovrebbe essere applicato meccanicamente ai bilanci correnti. L'IFRS 9 prevede il trattamento come costo della copertura per il valore temporale delle opzioni escluso che soddisfa i requisiti, con modalità di rilevazione dipendenti dalla copertura e dal suo riferimento a un'operazione oppure a un periodo. La relazione del primo trimestre 2018 di Lufthansa descrive un cambiamento nella rilevazione dei valori temporali delle opzioni all'adozione dell'IFRS 9. Le entità possono inoltre scegliere di mantenere i requisiti di contabilizzazione delle coperture dello IAS 39 secondo l'opzione contabile consentita dall'IFRS 9. Designazione, efficacia, documentazione e specifico elemento coperto rimangono quindi essenziali.
L'insegnamento per la gestione del rischio è distinguere la protezione economica dei flussi di cassa, le variazioni del fair value dei derivati e i risultati di bilancio. Una copertura può raggiungere il proprio obiettivo economico creando al tempo stesso volatilità contabile; viceversa, una serie regolare di risultati di bilancio non dimostra che tutte le esposizioni economiche siano coperte. I report di rischio dovrebbero spiegare il raccordo e i periodi in cui i guadagni delle coperture, i costi del carburante e i premi delle opzioni incidono sui conti.
Riferimenti contabili e del caso: Lufthansa Annual Report 2011; Lufthansa Interim Report, first quarter 2018; Panoramica dell'IFRS 9; IFRS 9, paragrafo 6.5.15.
6. Modelli di Value at Risk e misurazione del rischio di mercato
Che cosa intende descrivere una misura del rischio di mercato
Il rischio di mercato nasce quando il valore del portafoglio varia al variare di tassi d'interesse, spread creditizi, prezzi azionari, tassi di cambio, prezzi delle materie prime o volatilità implicite. Banche, hedge fund, fondi d'investimento, fondi pensione, assicurazioni, fondi sovrani, banche centrali e tesorerie aziendali affrontano tutti versioni di questo problema. I loro portafogli e obiettivi differiscono, ma ciascuno deve collegare i movimenti dei fattori di mercato alle perdite rilevanti per le proprie decisioni. Una tesoreria aziendale può concentrarsi sulle attività in valuta estera o sulle coperture del carburante; un desk di negoziazione può concentrarsi sulle variazioni giornaliere di valutazione; un fondo pensione deve considerare anche le passività e un orizzonte più lungo.
Misure diverse rispondono a domande diverse. Un importo di esposizione, come EUR 2.5 milioni investiti in attività in dollari, descrive la dimensione, ma non la probabilità o la gravità di una perdita in euro. Una sensibilità, come delta, duration o valore di un punto base, descrive una risposta locale a uno shock specificato. L'analisi di scenario esamina le conseguenze di una particolare combinazione di shock. La varianza di portafoglio sintetizza la dispersione intorno alla media. Il Value at Risk, o VaR, descrive un quantile di una distribuzione delle perdite; l'Expected Shortfall, o ES, descrive la gravità media della coda specificata. Queste misure si completano a vicenda anziché sostituirsi.
La classificazione contabile non elimina il rischio economico di mercato. Le posizioni di negoziazione sono comunemente valutate al fair value con imputazione delle variazioni a conto economico, per cui i cambiamenti dei prezzi possono incidere immediatamente sui risultati di bilancio. Le attività e le passività del portafoglio bancario possono essere valutate al costo ammortizzato o secondo altre categorie contabili, mentre i loro valori economici rimangono sensibili a tassi e spread. L'analisi del rischio di tasso d'interesse nel portafoglio bancario include quindi sia la prospettiva del valore economico sia quella reddituale. È inesatto identificare l'intero portafoglio di negoziazione con una sola regola contabile o l'intero portafoglio bancario con il costo ammortizzato.
VaR come quantile di perdita, non come massima perdita possibile
Si fissino una data di valutazione, un portafoglio, una valuta di rendicontazione e un orizzonte di rischio . Sia il profitto o la perdita su quell'orizzonte e si definisca la perdita positiva come . Con un portafoglio invariato e flussi di cassa espliciti, una possibile definizione è , dove contiene gli incassi rilevanti al netto dei pagamenti. Un calcolo statico di shock istantaneo può escludere deliberatamente flussi di cassa futuri e trascorrere del tempo, ma questa è una convenzione del modello, non una proprietà universale del VaR.
Un VaR giornaliero al 99% di EUR 10 milioni significa che il modello assegna una probabilità di almeno il 99% a una perdita non superiore a EUR 10 milioni. Per una distribuzione continua, la probabilità di superamento è l'1%; con esiti discreti non deve necessariamente essere esattamente l'1%. La misura, da sola, non dice se un superamento comporti una perdita di EUR 10.1 milioni oppure di EUR 100 milioni. Chiamarla «massima perdita attesa» confonde un quantile sia con un limite di caso peggiore sia con un valore atteso.
Il livello di confidenza è la soglia di probabilità scelta per la distribuzione modellizzata. Non è un intervallo di confidenza statistico relativo alla precisione della stima del VaR. Un modello può riportare un VaR al 99% mentre le stime dei suoi parametri restano altamente incerte. Né il 99% implica un solo evento di perdita nell'arco di una carriera: con una modellizzazione giornaliera corretta e indipendente, ci si attenderebbero circa 2.5 superamenti in 250 giorni di negoziazione. Il loro verificarsi non dimostra automaticamente un fallimento del modello; occorre esaminarne frequenza, concentrazione temporale e gravità.
Il VaR ordinario può utilizzare una calibrazione storica recente o una previsione condizionata alle condizioni correnti di mercato. Il VaR sotto stress utilizza invece un periodo o una distribuzione di stress adeguati alle esposizioni del portafoglio. Entrambi rimangono quantili. Una stima sotto stress non deve necessariamente essere maggiore per ogni portafoglio concepibile se l'episodio di stress selezionato incide su fattori di rischio diversi; la scelta deve essere giustificata dalle posizioni effettive. Riportare il VaR senza indicare orizzonte, livello di confidenza, definizione della perdita e periodo di calibrazione rende impossibile un confronto significativo.
Dalle posizioni e dai dati di mercato alla distribuzione delle perdite di portafoglio
Un sistema VaR combina due flussi di informazioni. Il flusso delle posizioni identifica contratti, quantità, termini contrattuali, valute e modelli di valutazione. La mappatura traduce queste posizioni in esposizioni ai fattori di mercato rilevanti. Il flusso dei dati di mercato fornisce prezzi osservati, curve dei rendimenti, spread e superfici di volatilità, dai quali viene stimata o selezionata una distribuzione congiunta degli shock. La rivalutazione dello stesso portafoglio corrente sotto tali shock produce una distribuzione di profitti e perdite ipotetici. Quantili e medie di coda vengono calcolati soltanto dopo questa aggregazione.
Questa architettura spiega perché «sommare il VaR di ciascuno strumento» sia generalmente sbagliato. La distribuzione del portafoglio dipende da quali guadagni e perdite si verificano insieme. Esposizioni compensative possono ridurre il rischio, mentre posizioni con etichette diverse possono condividere lo stesso fattore sottostante. Una singola obbligazione può richiedere diversi punti della curva dei tassi d'interesse, uno spread creditizio e un fattore valutario. Un'opzione richiede inoltre volatilità e valutazione non lineare. Una mappatura inadeguata può omettere rischi rilevanti anche quando il calcolo del quantile è numericamente perfetto.
Le osservazioni di mercato devono essere allineate nel tempo ed espresse secondo convenzioni coerenti. Combinare un rendimento percentuale con una variazione di tasso in punti base senza convertire le sensibilità crea un errore di unità di misura. Prezzi non aggiornati possono ridurre artificialmente la volatilità misurata; osservazioni non sincronizzate possono distorcere le correlazioni stimate. Riconciliazione delle posizioni, operazioni sul capitale, trattamento dei dati mancanti, prezzi indipendenti e valutazione riproducibile fanno quindi parte della misurazione del rischio, anziché essere dettagli amministrativi esterni al modello.
Riferimento storico: MSCI, Return to RiskMetrics.
Quantili normali e calcolo completo del VaR
Se il profitto o la perdita sull'orizzonte ha distribuzione normale con media e deviazione standard , la perdita positiva ha media e la stessa deviazione standard. Indicando con il quantile normale standard si ottiene:
| Livello di confidenza | Probabilità della coda superiore | Quantile normale |
|---|---|---|
| 90% | 10% | 1.2816 |
| 95% | 5% | 1.6449 |
| 97.5% | 2.5% | 1.9600 |
| 99% | 1% | 2.3263 |
| 99.5% | 0.5% | 2.5758 |
Il noto valore 1.96 delimita la coda superiore del 2.5% ed è utilizzato in un intervallo centrale bilaterale al 95%. Un VaR unilaterale al 95% utilizza invece circa 1.645. Confondere le due convenzioni modifica sistematicamente la soglia riportata. Per orizzonti brevi il profitto atteso viene spesso considerato trascurabile, ma questa è un'approssimazione esplicita, non parte della definizione.
Per un portafoglio esemplificativo del valore di EUR 1 milione, con deviazione standard del rendimento sull'orizzonte pari al 9.7% e rendimento atteso nullo, la soglia di perdita normale al 95% è , pari a circa EUR 159,565. Al 99%, utilizzando il quantile più preciso 2.3263479, si ottiene circa il 22.5656%, ossia EUR 225,656. Se il rendimento atteso sullo stesso orizzonte fosse 0.1%, la soglia al 95%, utilizzando il quantile arrotondato 1.645, scenderebbe al 15.8565%, ossia EUR 158,565. Una modifica dell'orizzonte richiede una nuova distribuzione dei rendimenti o una regola di riscalamento giustificata.
Questi sono calcoli basati su rendimenti lineari. Un modello normale dei rendimenti può assegnare probabilità positiva a rendimenti inferiori a −100%, il che lo rende inadeguato come modello letterale di un investimento azionario senza leva e a responsabilità limitata su alcuni orizzonti. Un modello dei rendimenti logaritmici rispetta la positività dei prezzi, ma richiede di convertire in modo non lineare i rendimenti logaritmici in perdite monetarie. La comodità distributiva non dovrebbe essere scambiata per una descrizione universalmente corretta dei payoff economici.
Applicazione svolta: un'obbligazione zero coupon a venti anni
Un'obbligazione zero coupon che paga 100 unità monetarie tra venti anni ha prezzo quando il rendimento annuo effettivo è . Al rendimento visualizzato , il prezzo riproducibile è circa 40.0614. Una quotazione di circa 40.04 può riflettere un rendimento sottostante arrotondato prima della presentazione; i calcoli dovrebbero utilizzare un insieme di input internamente coerente. L'entità positiva della sensibilità dell'obbligazione a un punto base è:
Si assuma una variazione giornaliera del rendimento con media nulla e deviazione standard di 9.7 punti base. Un aumento del rendimento di un punto base produce una perdita di prezzo di circa 0.0765406 unità. In un modello normale delle variazioni dei rendimenti, lo shock avverso al 95% è punti base. Il VaR lineare normale è quindi:
La rivalutazione integrale a produce invece una perdita di circa 1.2019. La convessità positiva dell'obbligazione fa sì che l'approssimazione lineare sovrastimi questa perdita in caso di aumento del rendimento. Entrambi i calcoli utilizzano lo stesso quantile normale dei rendimenti; la differenza deriva dall'approssimazione della valutazione, non da una modifica del livello di confidenza.
Per confronto, un campione empirico separato potrebbe produrre un quantile al 95% delle variazioni dei rendimenti di 15.15 punti base. Applicando lo stesso PVBP si ottiene circa 1.1596. Arrotondare il PVBP a 0.08 prima della moltiplicazione produrrebbe invece 1.212, quindi un arrotondamento intermedio grossolano è inappropriato. Quantili storici e soglie normali non devono necessariamente coincidere, perché i primi utilizzano statistiche d'ordine osservate e le seconde una distribuzione parametrica. La deviazione standard giornaliera di 9.7 punti base qui impiegata non deve inoltre essere sostituita alle statistiche settimanali utilizzate in un diverso esempio obbligazionario.
Simulazione storica e statistiche d'ordine empiriche
La simulazione storica applica le variazioni congiunte passate dei fattori di rischio al portafoglio odierno. Si identificano i fattori che incidono sulle posizioni correnti, si raccoglie una sequenza comune di variazioni storiche, si costruisce uno scenario riferito al mercato corrente da ogni osservazione storica e si rivaluta il portafoglio in ciascuno scenario. La sequenza di perdite risultante è la performance ipotetica del portafoglio odierno, non semplicemente la performance realizzata di un portafoglio le cui posizioni sono cambiate durante il periodo storico.
Per i prezzi, uno scenario potrebbe applicare un rendimento percentuale storico al prezzo corrente; per i tassi, potrebbe applicare una variazione assoluta in punti base alla curva odierna. La scelta deve essere adatta al fattore e ai suoi possibili valori. I movimenti congiunti osservati preservano la dipendenza campionaria soltanto se viene utilizzata la stessa data storica per tutti i fattori. Ricampionare ogni fattore indipendentemente distrugge tale dipendenza e crea un modello diverso.
Siano le perdite di scenario ordinate dalla più piccola alla più grande. Secondo la convenzione dell'inversa della CDF empirica:
Con 500 scenari equiponderati e un livello di confidenza del 99%, il quantile è l'osservazione 495 in ordine crescente, equivalentemente la sesta perdita più elevata. Cinque osservazioni strettamente maggiori rappresentano l'1% del campione in assenza di valori uguali. Un software che interpola tra i ranghi può restituire un numero diverso in un campione finito, quindi la convenzione deve essere documentata anziché modificata senza indicazione.
Un campione esplicitamente illustrativo di venti perdite, in migliaia di EUR, è . Le perdite negative sono guadagni. Il VaR empirico al 95% è la diciannovesima osservazione, 10, e il peggior 5% consiste nell'osservazione finale, 20. Questo esempio chiarisce perché una soglia quantilica e una perdita media di coda comunichino informazioni diverse.
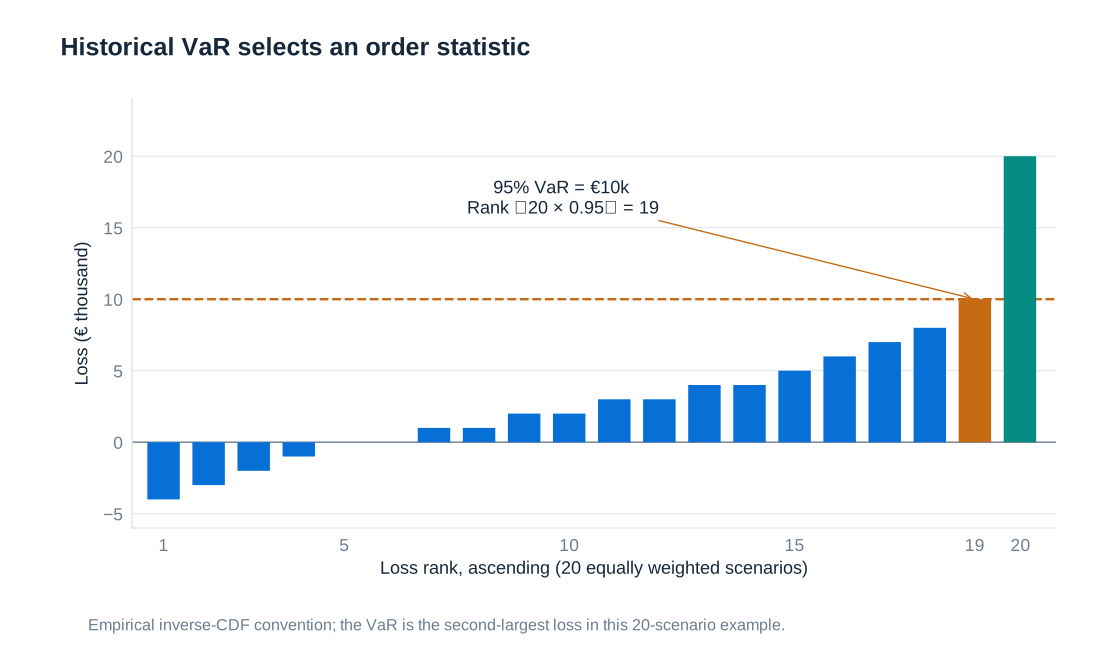
La simulazione storica non richiede una specifica densità parametrica, ma assume comunque che la storia scelta sia informativa sugli shock futuri. Mantiene soltanto asimmetria, code e dipendenza presenti in quel campione. Una finestra breve può omettere una crisi; una finestra lunga può combinare regimi superati e condizioni correnti. Cambiamenti strutturali, nuovi strumenti e assenza di serie storiche dei prezzi possono rendere il campione inaffidabile. La rivalutazione integrale coglie le risposte non lineari delle opzioni; una simulazione storica che utilizza soltanto approssimazioni delta non coglie automaticamente il gamma solo perché i suoi scenari sono storici.
Approcci varianza–covarianza e delta–gamma
Sia un vettore di variazioni dei fattori di rischio, con vettore delle medie e matrice di covarianza . Sia la sensibilità monetaria del profitto di portafoglio al fattore , cosicché l'approssimazione di primo ordine è . Per fattori espressi come rendimenti percentuali, è un'esposizione monetaria per unità di rendimento decimale; per le variazioni dei tassi, deve corrispondere all'unità di misura del tasso. La varianza è:
Gli elementi diagonali di sono le varianze dei fattori; gli elementi fuori diagonale sono le covarianze. Se il vettore dei fattori ha una distribuzione normale multivariata congiunta, una combinazione lineare è normale e il VaR delta normale è . La sola normalità marginale di ciascun fattore non è sufficiente: deve essere specificata la loro dipendenza congiunta. Le correlazioni sono una fonte importante di diversificazione e le loro variazioni possono modificare sostanzialmente il risultato anche se ogni volatilità rimane costante.
Per un portafoglio esemplificativo di due posizioni, si supponga che ciascuna abbia una deviazione standard giornaliera del profitto di EUR 100,000 e una correlazione di 0.5. La deviazione standard del portafoglio è . Con profitto atteso nullo, il VaR normale al 99% è circa EUR 402,935. Se la correlazione diventa 1, la deviazione standard sale a EUR 200,000 e il VaR a EUR 465,270. Il beneficio di diversificazione dipende dalla struttura di dipendenza, non è una proprietà permanente della detenzione di due posizioni.
Un'approssimazione delta–gamma aggiunge la matrice hessiana delle derivate seconde: . Anche quando è congiuntamente normale, questo profitto quadratico non è generalmente normale. Il suo quantile può richiedere una simulazione o un metodo specializzato per forme quadratiche. Aggiungere il gamma e poi moltiplicare meccanicamente una deviazione standard per 2.3263 non produce generalmente un quantile esatto al 99%.
Il metodo delta normale è rapido, trasparente e utile per confrontare coperture perché dispone di un calcolo in forma chiusa senza errore campionario Monte Carlo. I suoi limiti sono l'approssimazione lineare della valutazione e la distribuzione prescelta, le stime di covarianza e la mappatura dei fattori. Eliminare l'errore di simulazione non elimina l'incertezza dei parametri né il rischio di modello. Per grandi portafogli di opzioni, le approssimazioni rapide dovrebbero essere confrontate con una rivalutazione integrale in condizioni di stress significative.
Simulazione Monte Carlo e origine dell'errore di simulazione
La simulazione Monte Carlo specifica un modello probabilistico congiunto, genera numerosi scenari, valuta il portafoglio corrente in ciascuno di essi e ricava il quantile desiderato dalle perdite simulate. Un'esecuzione con 10,000 scenari è un possibile punto di partenza, non una garanzia di stime precise delle code estreme. Il metodo può utilizzare modelli normali, a code pesanti, asimmetrici, a salti o di altro tipo, ove giustificati; la normalità non è intrinseca alla simulazione.
Per un esempio normale multivariato, si estraggano variabili normali standard indipendenti , si scelga una matrice che soddisfi e si ponga . Quando la matrice di covarianza è idonea, può essere utilizzato un fattore di Cholesky. Estrazioni indipendenti delle componenti di non implicano fattori simulati indipendenti: la trasformazione matriciale introduce la dipendenza prescelta. Ciascuno scenario alimenta poi un modello di valutazione coerente, producendo una perdita monetaria di portafoglio.
La valutazione completa può rappresentare opzioni non lineari, mentre gli strumenti dipendenti dal percorso richiedono percorsi simulati anziché soltanto shock finali. Occorre inoltre mantenere concettualmente separati la distribuzione degli scenari e il modello di valutazione: le probabilità del rischio di mercato descrivono generalmente variazioni future nel mondo reale, mentre i valori delle opzioni in ciascuno scenario possono essere calcolati utilizzando ipotesi di valutazione neutrali al rischio. Confondere i due ruoli delle probabilità può distorcere la distribuzione delle perdite.
L'errore di simulazione permane perché il campione di scenari è finito. Al livello di confidenza del 99%, 10,000 estrazioni lasciano soltanto circa 100 osservazioni oltre la soglia stimata. I risultati possono essere verificati attraverso esecuzioni indipendenti o mediante opportune stime dell'incertezza, e un maggior numero di estrazioni può migliorare la precisione. Un seme casuale fisso favorisce la riproducibilità, ma non dimostra l'accuratezza. Errori nella specificazione dei parametri, fattori mancanti e valutazioni errate persistono anche con milioni di scenari. La flessibilità computazionale deve quindi essere accompagnata da calibrazione, validazione e documentazione chiara.
Concentrazione temporale della volatilità, ponderazione, EWMA e GARCH
Le distribuzioni dei rendimenti finanziari presentano spesso code più pesanti e asimmetria rispetto a una distribuzione normale adattata ai dati. Anche i rendimenti elevati in valore assoluto tendono a raggrupparsi nel tempo: periodi turbolenti seguono periodi turbolenti e periodi tranquilli seguono periodi tranquilli. Un'unica deviazione standard incondizionata può quindi non descrivere bene nessuno dei due regimi. Gli istogrammi empirici e le serie storiche dei rendimenti forniscono evidenze di queste caratteristiche, non la prova che un modello alternativo le preveda sempre correttamente.
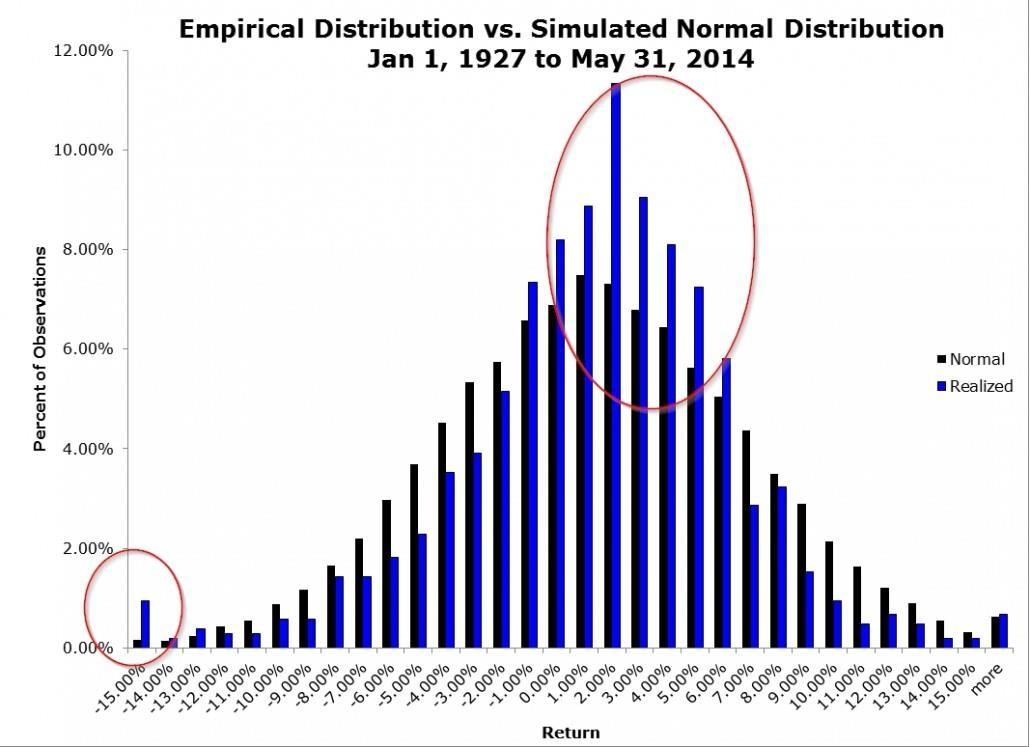
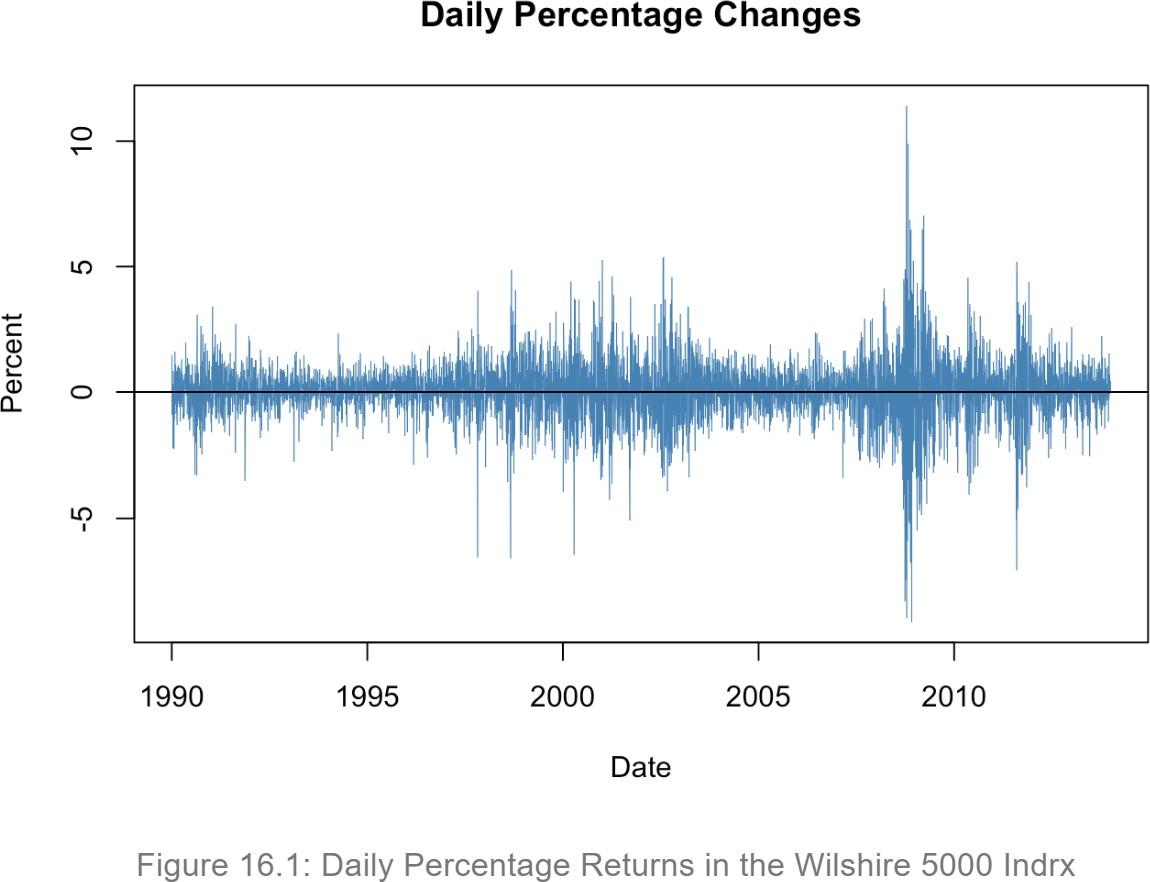
La ponderazione storica attribuisce maggiore influenza alle osservazioni recenti. Per una media mobile esponenzialmente ponderata, o EWMA, un'innovazione a media nulla aggiorna la previsione della varianza come segue:
Un valore minore di reagisce più rapidamente alle nuove osservazioni e dimentica più velocemente gli shock precedenti. In un modello giornaliero esemplificativo con , volatilità corrente dell'1% e ultima innovazione del 3%, la varianza successiva è . La volatilità successiva è quindi circa l'1.2166%, non la media ponderata dell'1% e del 3%. Si stanno aggiornando le varianze, non le deviazioni standard.
Trascurando il termine di inizializzazione per un campione finito, un'osservazione risalente a periodi prima riceve peso . Con 0.94, le venti osservazioni più recenti rappresentano circa il 70.99% del peso della storia infinita e le cinquanta più recenti circa il 95.47%. Una finestra finita richiede una normalizzazione coerente o il mantenimento del contributo della varianza iniziale. I quantili storici ponderati utilizzano i pesi cumulati degli scenari anziché la formula dei ranghi non ponderata.
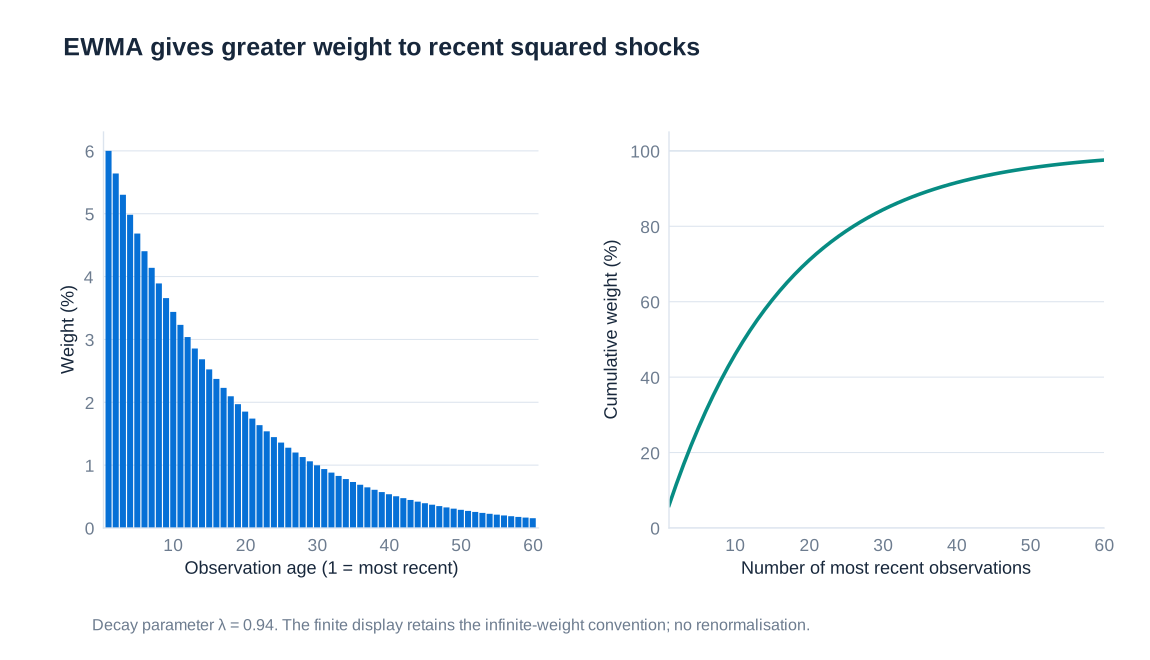
Un modello GARCH(1,1) aggiunge una costante e separa i coefficienti dello shock e della persistenza:
Per una varianza incondizionata costante e finita nel modello usuale, , da cui . Con valori esemplificativi , , , varianza corrente 0.0001 e innovazione 0.03, la varianza successiva è 0.000164 e la volatilità circa l'1.2806%. La varianza di lungo periodo è 0.0001. L'EWMA corrisponde alla particolare ricorsione con intercetta nulla e coefficienti dello shock e della persistenza la cui somma è uno, quindi non dispone di questa formula per una varianza finita con ritorno alla media.
Questi metodi prevedono la volatilità condizionata; non eliminano automaticamente asimmetrie, salti o code pesanti dalle innovazioni standardizzate. La simulazione storica filtrata riscala gli shock storici standardizzati mediante le previsioni correnti di volatilità, trattando coerentemente dipendenza e riscalamento multivariato. Un modello che si adatta rapidamente alla volatilità può comunque sottostimare un nuovo regime, e le sue previsioni dovrebbero essere confrontate con stress che non siano meccanicamente limitati all'esperienza recente.
Gravità delle perdite di coda, Expected Shortfall e diversificazione
Il VaR può rimanere quasi invariato quando una perdita oltre il quantile prescelto diventa molto più grande. La vendita di una put molto out of the money illustra il problema: la maggior parte dei giorni può mostrare piccoli proventi da premio o variazioni di valutazione modeste, mentre un crollo del sottostante crea una perdita grave. Il premio è un compenso per un'esposizione, non la prova che l'esposizione sia scomparsa. Un campione privo di crolli può riportare un VaR molto basso per una strategia la cui coda economica è rilevante.
Per una distribuzione delle perdite integrabile, l'Expected Shortfall calcola la media dei quantili nella frazione peggiore :
Con una distribuzione continua, questo equivale a nelle usuali condizioni sulla coda. Per una distribuzione discreta con massa di probabilità alla soglia del VaR, la semplice aspettativa condizionata può essere errata: la definizione basata sulla media dei quantili include la frazione appropriata della massa alla soglia. Nell'esempio con venti scenari, il VaR al 95% è 10 mila e l'ES è 20 mila perché il peggior 5% è costituito da una sola osservazione.
Per una perdita normale , , dove è la densità normale standard. Con media nulla e deviazione standard unitaria, il VaR al 99% è circa 2.3263 e l'ES circa 2.6652. L'ES descrive la gravità oltre il quantile; dipende comunque dal modello e non è un limite di caso peggiore.
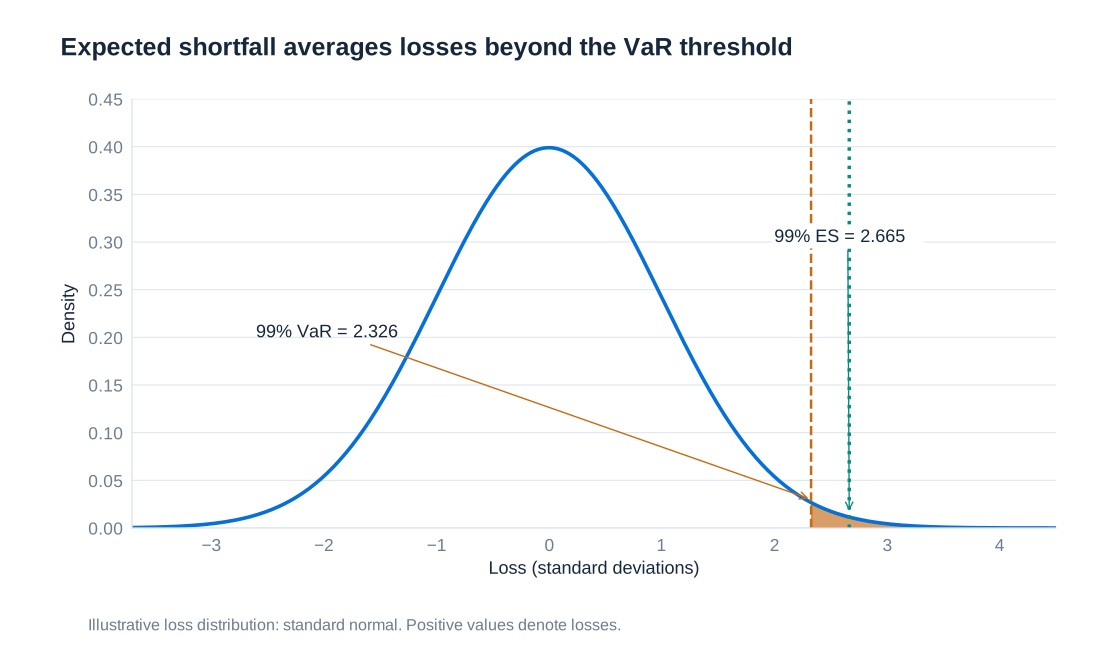
Il VaR non è subadditivo per ogni distribuzione delle perdite. Si considerino due posizioni indipendenti, ciascuna delle quali perde 100 con probabilità del 4% e zero altrimenti. Ciascuna ha VaR al 95% nullo perché una perdita nulla si verifica con probabilità del 96%. Insieme, la probabilità di nessuna perdita è , quindi il VaR combinato al 95% è 100, superiore alla somma dei VaR delle singole posizioni. Questo controesempio non implica che la diversificazione aumenti sempre il VaR; mostra che il VaR non la premia universalmente. L'ES è subadditivo per perdite integrabili e, insieme a monotonicità, omogeneità positiva e proprietà di traslazione monetaria, costituisce una misura coerente di rischio.
Campioni tranquilli, carry trade e caso Niederhoffer
Un carry trade prende a prestito in una valuta a basso tasso d'interesse e investe in una valuta a tasso più elevato senza eliminare completamente l'esposizione al cambio. Un investimento esemplificativo in baht thailandesi finanziato in USD, che rende il 12% mentre il finanziamento costa il 6%, sembra offrire uno spread di 6 punti percentuali se il tasso di cambio rimane invariato. Il differenziale d'interesse non è un arbitraggio privo di rischio. Se il valore in dollari del baht scende del 20% nell'anno, un dollaro preso a prestito produce dollari di ricavo dell'investimento, ma richiede un rimborso di 1.06 dollari, con una perdita di 0.164 dollari prima di altri costi.
La Thailandia lasciò fluttuare il baht il 2 luglio 1997, dopo pressioni sul suo regime di cambio. Questa data deve essere distinta dal forte calo del mercato azionario statunitense del 27 ottobre 1997 e dalla tempistica delle perdite dei singoli fondi. Un tasso di cambio precedentemente stabile può produrre una bassa stima della volatilità storica fino al cambiamento di regime. Una finestra di calibrazione ristretta può quindi scambiare l'assenza di una rottura passata per l'assenza di un rischio valutario futuro.
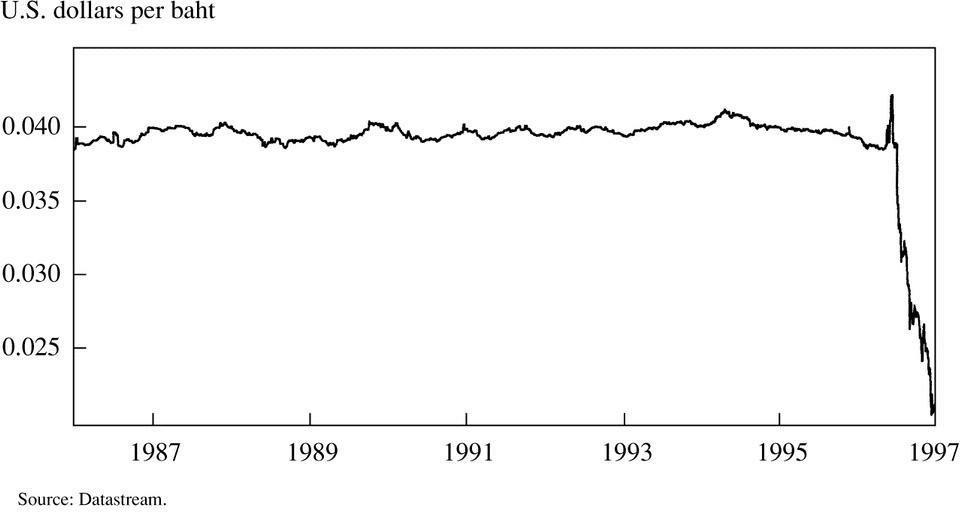
Il dissesto del fondo di Victor Niederhoffer nel 1997 offre un monito analogo sulle strategie caratterizzate da elevati rendimenti storici e da una forte esposizione a movimenti di mercato eccezionali. Non va ricondotto a un unico calcolo elementare di carry valutario: esposizioni in opzioni, leva finanziaria, movimenti di mercato e pressioni sul finanziamento possono interagire. Un elevato indice di Sharpe storico, che confronta il rendimento in eccesso con la volatilità, può essere poco informativo sulle perdite rare quando il periodo di osservazione comprende soprattutto incassi di premi o un regime stabile.
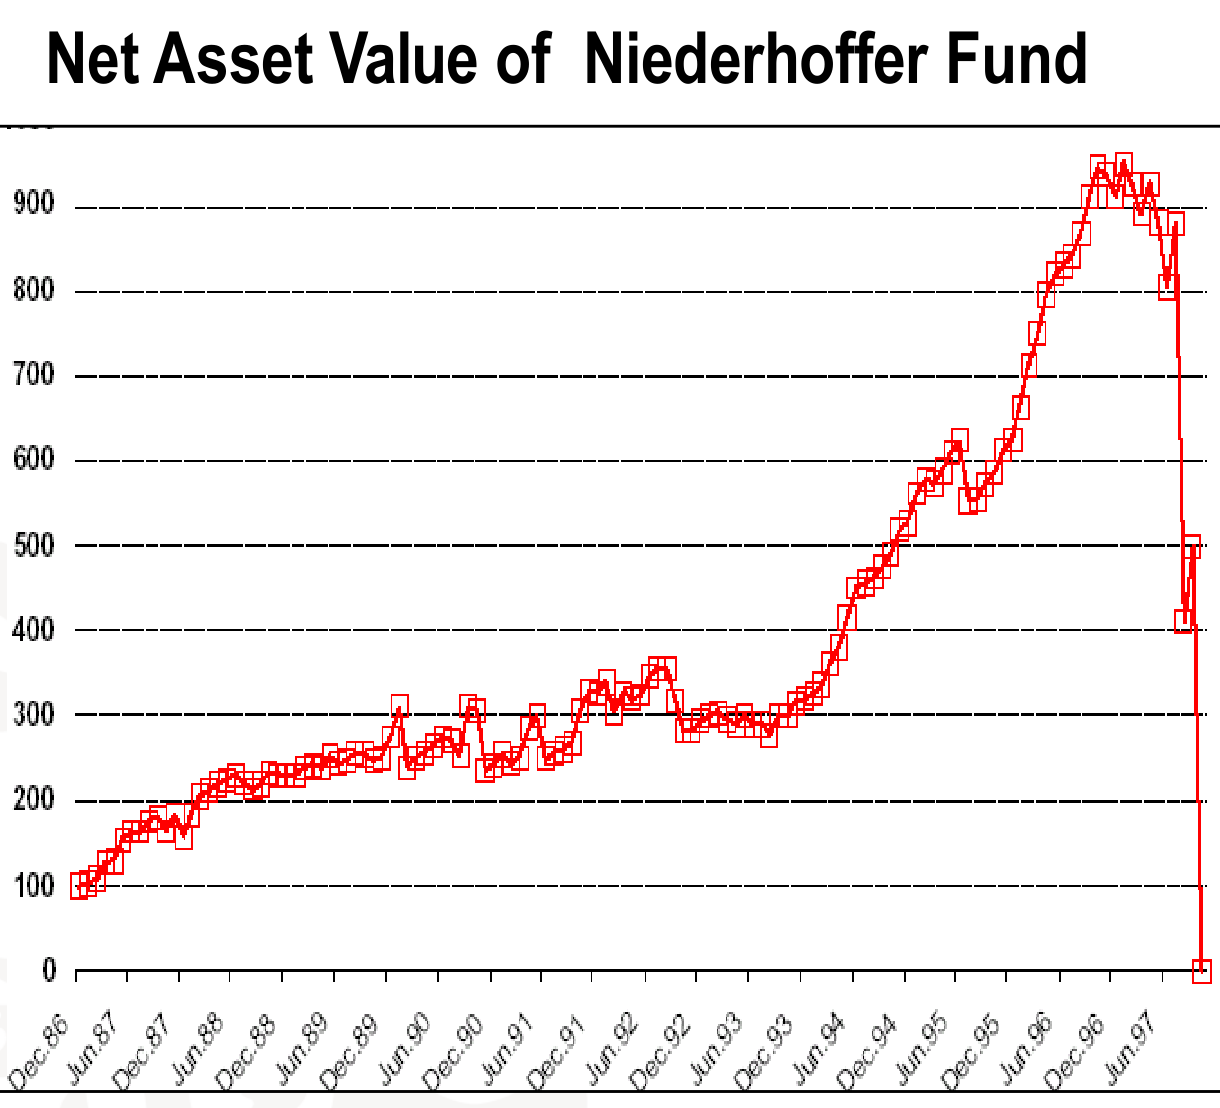
Il problema generale è il rischio di modello su più livelli: le stime di volatilità e correlazione sono incerte; la distribuzione ipotizzata può non cogliere i salti o la dipendenza nelle code; e la valutazione può risultare imprecisa proprio nei mercati sotto stress. La sensibilità a periodi di osservazione, distribuzioni e correlazioni alternativi dovrebbe essere resa evidente. Le prove di stress esaminano l'effetto sul portafoglio di uno scenario grave ma plausibile, anche quando il modello probabilistico stimato gli attribuisce un peso ridotto. Le prove di stress inverse partono da una perdita inaccettabile e individuano le combinazioni di eventi che potrebbero produrla.
Fonte storica: IMF, Thailand stand-by credit release (1997).
Backtesting, controlli sull'implementazione e London Whale
Il backtesting confronta una previsione formulata utilizzando le informazioni disponibili al momento con il risultato successivo. Per un VaR giornaliero al 99%, l'indicatore di eccezione è . Un modello ben calibrato dovrebbe presentare un tasso di eccezioni appropriato, ma la sola frequenza non è sufficiente: eccezioni concentrate durante le crisi rivelano una specificazione condizionale errata anche se il conteggio di lungo periodo appare accettabile. Il profitto effettivo di negoziazione e il profitto ipotetico su un portafoglio invariato rispondono a domande di validazione diverse, perché nuove operazioni, commissioni e decisioni infragiornaliere possono incidere sui risultati realizzati.
L'episodio London Whale verificatosi presso JPMorgan nel 2012 illustra perché l'implementazione e la governance siano importanti quanto la formula statistica. L'indagine del Senato statunitense ha rilevato che un nuovo modello del CIO aveva ridotto il VaR misurato di circa il 50% al momento dell'introduzione, senza che le posizioni fossero per questo diventate più sicure. Ha individuato operazioni manuali, errori di calcolo e implementazione e carenze nella revisione del modello. Il caso, più ampio, riguardava anche le risposte ai limiti di rischio e i controlli di valutazione. Attribuire l'intera perdita a un solo errore di battitura oscurerebbe queste carenze interagenti.
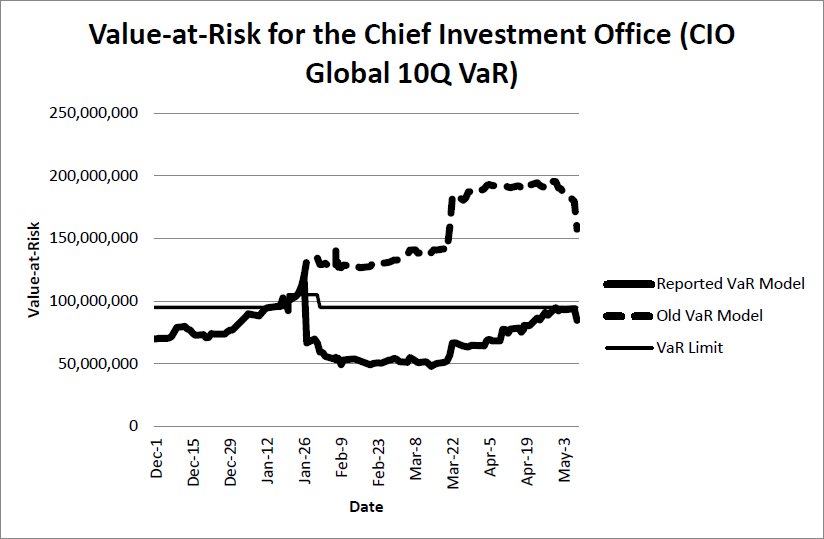
La validazione indipendente dovrebbe verificare che le specifiche matematiche siano implementate fedelmente, confrontare i modelli vecchi e nuovi sulle medesime posizioni, riconciliare i dati di input ed esaminare le riduzioni improvvise delle misure di rischio. Una stima inferiore non dimostra di per sé che il modello sia migliorato. Le modifiche rilevanti ai modelli richiedono una spiegazione economica documentata, un esame critico indipendente e un trattamento chiaro dei limiti esistenti. Analisi di sensibilità, risultati degli stress test e concentrazioni delle posizioni dovrebbero restare disponibili anche quando il modello VaR prescelto produce un valore rassicurante.
Indagine: US Senate, JPMorgan Chase Whale Trades report (2013).
Orizzonti temporali, liquidità ed evoluzione della regolamentazione del rischio di mercato
Se gli incrementi giornalieri del profitto sono indipendenti e identicamente distribuiti, con media e varianza , la loro somma su giorni ha media e varianza . Con incrementi normali ed esposizioni stabili:
Quando la media è trascurabile, il VaR normale a dieci giorni è pari a circa volte il VaR a un giorno, non a dieci volte. L'indipendenza e l'identica distribuzione, da sole, giustificano la scalatura della varianza quando questa esiste; non fanno sì che il quantile di qualsiasi distribuzione scali esattamente con la radice quadrata del tempo. Dipendenza seriale, volatilità variabile, valutazione non lineare, salti, ribilanciamenti e costi di liquidazione possono invalidare questa scorciatoia. Una posizione che non può essere venduta rapidamente resta inoltre esposta oltre un orizzonte nominale di rendicontazione di un giorno.
J.P. Morgan ha lanciato pubblicamente RiskMetrics nel 1994. L'emendamento sui rischi di mercato del Comitato di Basilea del 1996 ha introdotto un quadro che consentiva il calcolo standardizzato dei requisiti patrimoniali per il rischio di mercato e l'impiego di modelli interni approvati. Le riforme successive alla crisi hanno incluso le modifiche del 2009 di Basilea 2.5 e il VaR in condizioni di stress. La Fundamental Review of the Trading Book, o FRTB, ha successivamente incentrato il quadro dei modelli interni sull'ES in condizioni di stress e sul rischio di liquidità. La Targeted Review of Internal Models della BCE, o TRIM, è un'iniziativa distinta di riesame di vigilanza; anche il rischio di tasso di interesse nel portafoglio bancario ha un proprio quadro di vigilanza, anziché essere semplicemente assorbito nel VaR del portafoglio di negoziazione.
Lo standard di Basilea sul rischio di mercato utilizza un ES unilaterale al 97.5% e un orizzonte di base di dieci giorni, con categorie specifiche di orizzonte di liquidità che arrivano a 120 giorni. La seguente corrispondenza sintetizza le categorie di fattori di rischio previste dal quadro; descrive lo standard, senza affermare che ogni giurisdizione applichi ogni disposizione nella medesima data di attuazione. IG indica investment grade e HY high yield.
| Categoria del fattore di rischio | Orizzonte |
|---|---|
| Tassi di interesse: valute specificate e valuta nazionale della banca | 10 |
| Tassi di interesse: altre valute | 20 |
| Volatilità dei tassi di interesse e altri fattori di tasso di interesse | 60 |
| Spread creditizi sovrani: IG | 20 |
| Spread creditizi sovrani: HY | 40 |
| Spread creditizi societari: IG | 40 |
| Spread creditizi societari: HY | 60 |
| Volatilità degli spread creditizi e altri fattori di spread creditizio | 120 |
| Prezzi delle azioni a elevata capitalizzazione | 10 |
| Prezzi delle azioni a bassa capitalizzazione e volatilità delle azioni a elevata capitalizzazione | 20 |
| Volatilità delle azioni a bassa capitalizzazione e altri fattori azionari | 60 |
| Tassi di cambio: coppie valutarie specificate | 10 |
| Tassi di cambio: altre coppie valutarie | 20 |
| Volatilità valutaria e altri fattori valutari | 40 |
| Prezzi dell'energia e delle emissioni di carbonio | 20 |
| Prezzi dei metalli preziosi e non ferrosi | 20 |
| Prezzi delle altre materie prime | 60 |
| Volatilità di energia, emissioni di carbonio, metalli preziosi e non ferrosi | 60 |
| Volatilità delle altre materie prime e altri fattori relativi alle materie prime | 120 |
Le valute specificate per il rischio di tasso includono EUR, USD, GBP, AUD, JPY, SEK e CAD, insieme alla valuta nazionale della banca. L'esatta ammissibilità delle coppie valutarie e gli aggiustamenti di vigilanza richiedono di fare riferimento alle definizioni del quadro. L'ES corretto per la liquidità aggrega le esposizioni assegnate a orizzonti diversi; non si ottiene moltiplicando l'intero portafoglio per il suo orizzonte più lungo. È inoltre necessario modellizzare la disponibilità e la qualità delle osservazioni di mercato, perché prezzi non aggiornati o poco frequenti possono rendere fattori apparentemente precisi inadatti al normale processo di modellizzazione.
Riferimenti normativi: Basel Framework MAR33; Basel Committee, market-risk capital requirements (2019).
Eterogeneità dei modelli e limiti di un unico numero
Anche quando gli intermediari valutano le medesime posizioni, periodi di osservazione dei dati, ipotesi di dipendenza, approssimazioni dei prezzi e scelte di implementazione diversi possono generare stime del capitale sensibilmente differenti. La valutazione della coerenza regolamentare del Comitato di Basilea del 2013 ha riportato i seguenti risultati per un portafoglio di prova diversificato comune. I dati costituiscono evidenze storiche di confronto tra modelli, non requisiti patrimoniali attuali per il portafoglio di un investitore.
| Statistica tra i modelli | Valore riportato |
|---|---|
| Minimo | EUR 13,414,208 |
| Massimo | EUR 34,165,014 |
| Mediana | EUR 17,781,481 |
| Media | EUR 20,521,469 |
| Deviazione standard | EUR 6,344,392 |
| Deviazione standard divisa per la media | 31%, arrotondato |
Il massimo è più del doppio del minimo. Questa dispersione è un motivo per approfondire le scelte di modello, non la prova che la stima più bassa o quella più alta sia automaticamente corretta. Gli incentivi legati al capitale regolamentare possono creare pressioni a favore di un rischio misurato basso, rendendo particolarmente importante una governance indipendente. Definizioni armonizzate, validazione, confronti di riferimento e alternative standardizzate credibili aiutano a contenere le differenze ingiustificate.
Un rapporto sul rischio utile affianca quindi a VaR ed ES le perdite da stress, le sensibilità, le ipotesi sulla liquidità, le concentrazioni e i limiti del modello. Il VaR offre un linguaggio comune basato su soglie; l'ES aggiunge la gravità delle perdite di coda; nessuno dei due elimina la necessità di comprendere le posizioni. La qualità dei dati di mercato, della valutazione, dell'implementazione e delle procedure di segnalazione ai livelli superiori determina se i numeri risultanti sostengano le decisioni o diano soltanto una falsa precisione.
Confronto storico: Basel Committee, analysis of market-risk weighted assets (2013).
7. Rischio di credito: misurazione, rating e gestione del portafoglio
Il rischio di credito nasce ogni volta che una parte dipende dall'adempimento di un'obbligazione da parte di un'altra. Il portafoglio prestiti di una banca è l'esempio più evidente, ma la medesima esposizione si manifesta nei crediti commerciali, nelle carte di credito, nel leasing, negli acquisti rateali e nei derivati. Un viaggiatore che paga un biglietto aereo prima della partenza concede credito alla compagnia aerea; un operatore di telecomunicazioni che fornisce un telefono prima di incassare tutti i pagamenti mensili concede credito al cliente. Investitori obbligazionari, locatori e fornitori affrontano quindi versioni diverse dello stesso problema: i flussi di cassa promessi possono arrivare in ritardo, arrivare soltanto in parte oppure non arrivare mai.
Default, deterioramento e definizione della perdita
Un default può comportare insolvenza, un pagamento rilevante che rimane scaduto oppure una ristrutturazione in situazione di difficoltà che riduce il diritto economico del creditore. Le definizioni regolamentari considerano anche se sia improbabile che il debitore paghi senza l'escussione delle garanzie. Una soglia di 90 giorni di scaduto è ampiamente utilizzata, ma la sua applicazione precisa dipende dal quadro applicabile, dalle soglie di rilevanza e dalla categoria di esposizione. Il fallimento in senso giuridico non è quindi né l'unico evento di default né una condizione necessaria per ogni perdita creditizia. Un rating D o la classificazione come credito deteriorato comunica uno stato connesso al default, mentre un prestito in bonis può già presentare un rischio di credito rilevante.
Il deterioramento del credito conta già prima del default. Un declassamento del rating, un aumento della probabilità di default stimata internamente o un ampliamento dello spread creditizio di mercato possono ridurre il valore attuale di un credito anche quando tutti i pagamenti sono regolari. Rischio di default, rischio di migrazione e rischio di spread si sovrappongono economicamente, ma non sono categorie di misurazione intercambiabili. Un portafoglio di negoziazione può rilevare le variazioni degli spread attraverso misure di rischio di mercato, mentre un portafoglio bancario utilizza misure di default e di riduzione di valore. Definire un'esposizione come «rischio di credito» non ne determina di per sé il trattamento contabile o la classificazione prudenziale.
La misurazione deve quindi specificare l'orizzonte, la base di valutazione e il livello di aggregazione. L'importo che alla fine rimane insoluto su un prestito è diverso dalla perdita corrente di valore di mercato di un'obbligazione, ed entrambi differiscono dalla perdita inattesa di un portafoglio diversificato. I rating interni ed esterni descrivono la qualità creditizia; la perdita attesa descrive un ammanco monetario medio; il capitale economico descrive un cuscinetto per le perdite di coda; e le attività ponderate per il rischio sono un denominatore regolamentare utilizzato per determinare i requisiti patrimoniali. Considerare queste grandezze come sostitutive nasconde la decisione che ciascuna sostiene.
PD, LGD ed EAD
Le tre componenti centrali sono la probabilità di default, o PD; l'esposizione al momento del default, o EAD; e la perdita in caso di default, o LGD. La PD è la probabilità che si verifichi un determinato evento di default su un orizzonte specificato. L'EAD è l'importo esposto quando si verifica il default, comprensivo degli utilizzi o degli importi maturati rilevanti, e non coincide necessariamente con il capitale residuo odierno. La LGD è la frazione di tale esposizione perduta dopo aver considerato i recuperi e i relativi costi e tempi. Se il recupero è immediato, privo di costi e misurato sulla stessa base di esposizione, la LGD è uguale a uno meno il tasso di recupero.
Con EAD deterministica e LGD media condizionata definita in modo appropriato, la consueta relazione uniperiodale è
PD e LGD entrano in forma decimale, mentre l'EAD è un importo monetario: la perdita attesa ha quindi la medesima unità monetaria. Si consideri un prestito di €100 con probabilità di default del 10% e recupero atteso di €50 in caso di default. La perdita condizionata è €50, la LGD è 50% e la perdita attesa è euro. Il debitore non genera una perdita «attesa» di €5 in ogni esito: la distribuzione semplificata prevede una perdita di €50 con probabilità del 10% e nessuna perdita con probabilità del 90%.
| Esito | Probabilità | Perdita creditizia | Contributo alla perdita attesa |
|---|---|---|---|
| Assenza di default | 90% | €0 | €0 |
| Default con recupero di €50 | 10% | €50 | €5 |
| Totale | 100% | Dipendente dall'esito | €5 |
La scomposizione in fattori richiede cautela quando esposizione e recupero sono casuali. Con un indicatore di default , la grandezza generale è , non automaticamente . Un debitore può utilizzare il credito disponibile immediatamente prima del default, mentre i valori delle garanzie diminuiscono nella stessa fase recessiva. Una linea revolving con €60 utilizzati e €40 non utilizzati, per esempio, ha un'EAD di €80 se il fattore di conversione ipotizzato sulla parte non utilizzata è 50%. Si tratta di un'ipotesi di modello, non di un fattore di conversione universale. L'opponibilità giuridica, la liquidità delle garanzie e i costi di recupero possono rendere la LGD sensibilmente superiore all'apparente differenza tra il capitale del prestito e la valutazione odierna della garanzia.
Per un'esposizione pluriennale, le perdite in date e scenari economici diversi devono essere combinate senza contare ripetutamente il medesimo default. Siano la probabilità marginale del primo default nell'anno nello scenario , la probabilità dello scenario e un fattore di attualizzazione coerente con lo scopo della misurazione. Una rappresentazione semplificata è
I pesi degli scenari sommano a uno. La gravità della perdita dovrebbe incorporare coerentemente i tempi dei recuperi, evitando di applicare due volte l'attualizzazione. La perdita creditizia attesa contabile, un prezzo di mercato e la perdita attesa prudenziale possono utilizzare concetti di probabilità, orizzonti e input prescritti diversi. La condivisione delle etichette PD, LGD ed EAD non rende identiche le stime risultanti.
Riduzioni di valore, cancellazioni contabili e perdite di fair value
Nel modello generale di impairment dell'IFRS 9, lo Stage 1 rileva ordinariamente le perdite creditizie attese a 12 mesi. Si tratta dell'ammanco di cassa lungo l'intera vita associato ai default che potrebbero verificarsi nei successivi 12 mesi, non semplicemente dei pagamenti mancati durante quei mesi. Un aumento significativo del rischio di credito porta l'esposizione nello Stage 2 e alla rilevazione delle perdite creditizie attese lungo l'intera vita. Lo Stage 3 riguarda le attività deteriorate e utilizza anch'esso le perdite attese lungo l'intera vita; gli interessi attivi sono generalmente calcolati sul valore contabile netto. Esistono approcci particolari ed eccezioni, quindi questi tre stadi descrivono il modello generale e non ogni attività finanziaria.
Una svalutazione modifica il fondo rettificativo e il risultato economico; non significa necessariamente che il debitore sia già in default. Una cancellazione contabile riduce direttamente il valore contabile lordo quando non vi è alcuna ragionevole aspettativa di recuperare tutta o parte dell'attività. Non occorre attendere la conclusione formale della procedura concorsuale. Se la perdita era già interamente coperta dal fondo, la successiva cancellazione utilizza principalmente il fondo esistente, anziché generare una seconda volta lo stesso costo. Le variazioni di fair value costituiscono un canale distinto per gli strumenti valutati al fair value.
Il modello statunitense delle perdite creditizie attese correnti, CECL, appartiene agli US GAAP e non è un altro nome dell'IFRS 9. Per le attività finanziarie al costo ammortizzato che rientrano nel suo ambito, rileva generalmente le perdite creditizie attese lungo l'intera vita fin dalla rilevazione iniziale. Entrambi i sistemi guardano al futuro, ma differiscono nei criteri di rilevazione. Confrontare banche soggette a sistemi contabili diversi richiede quindi più di un confronto delle parole «perdita attesa» presenti nei loro rapporti.
Riferimenti contabili: ESRB comparison of European and US expected-loss approaches; IFRS 9 impairment review, including write-offs; Federal Reserve CECL guidance.
Perdita attesa, perdita inattesa e capitale economico
A livello di portafoglio, la perdita è una variabile casuale . La sua media descrive la perdita attesa; un quantile descrive un esito di coda. Si definisce come il più piccolo livello di perdita raggiunto con probabilità cumulata almeno pari a . Una convenzione comune per il capitale economico è , ossia la perdita di coda eccedente la media. In questo manuale, la perdita inattesa è la deviazione standard . Alcuni intermediari utilizzano invece tale termine per la differenza tra quantile e media; esplicitare la convenzione è essenziale perché queste grandezze differiscono.
Le perdite creditizie attese sono ordinariamente considerate nella determinazione dei prezzi, negli accantonamenti e nel reddito operativo. Il capitale fornisce capacità di assorbimento degli scostamenti avversi e degli altri rischi. Il livello di confidenza del capitale economico è una scelta gestionale collegata all'obiettivo di solvibilità dell'intermediario; 99%, 99.9% e 99.98% non sono standard universali intercambiabili. Il capitale regolamentare è determinato da un insieme distinto di regole. Le attività ponderate per il rischio, o RWA, non sono né perdite monetarie né il capitale stesso: un coefficiente patrimoniale applica una percentuale richiesta al denominatore costituito dalle RWA.
Si consideri un portafoglio illustrativo di 100 prestiti indipendenti, ciascuno con EAD di €1 milione, PD annua del 2% e LGD deterministica del 45%. Il numero di default segue una distribuzione binomiale con parametri 100 e 0.02, e la perdita totale è milioni di euro. La perdita attesa è €0.9 milioni. La deviazione standard è milioni di euro. Il quantile esatto della perdita al 99.9% corrisponde a sette default, ossia €3.15 milioni; il capitale economico è quindi €3.15 milioni meno €0.9 milioni, pari a €2.25 milioni. Il quantile è determinato dalla distribuzione cumulata binomiale, non da un'approssimazione normale. Questo esempio stilizzato isola la diversificazione tra debitori indipendenti; i portafogli reali possono avere code molto più gravi perché i default sono dipendenti.
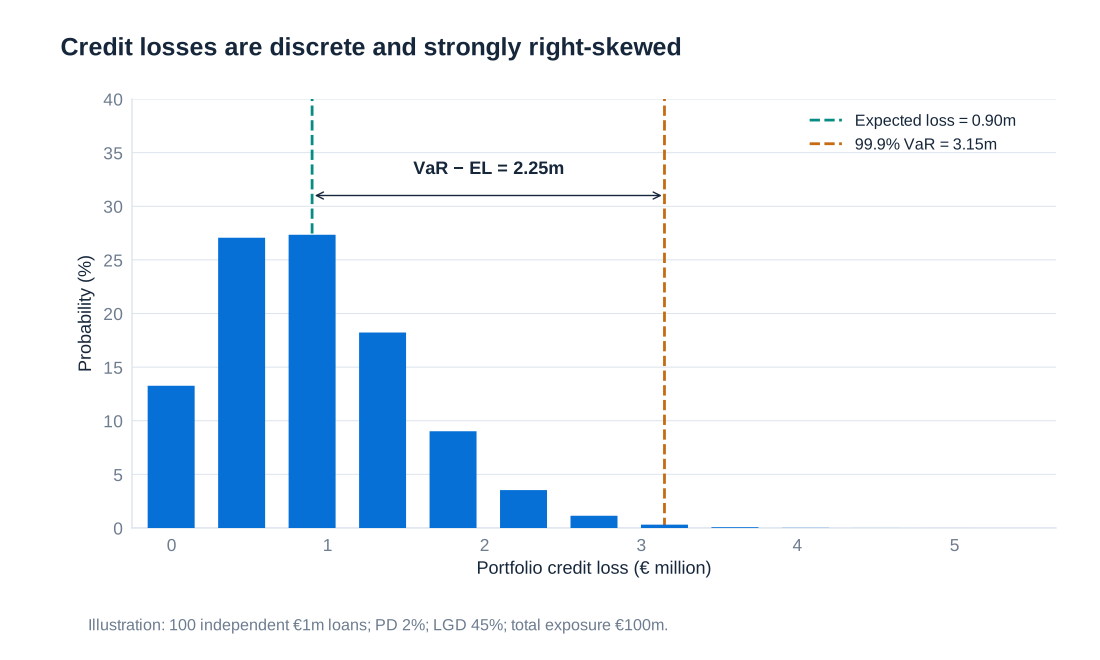
Il rischio di credito prevale spesso nelle allocazioni di rischio delle banche, ma la quota dipende dal modello di attività e dalla base di misurazione. Esempi storici indicano il rischio di credito come il 49.6% di €77 miliardi di capitale economico per cinque grandi banche tedesche, con circa €38 miliardi allocati al rischio di credito; l'esposizione creditizia totale era €1,938 miliardi e la clientela al dettaglio e le piccole imprese rappresentavano il 29.3%. Un altro esempio storico relativo alle casse di risparmio alloca circa il 78% al rischio di credito, il 20% al rischio di mercato e l'1% al rischio operativo, con arrotondamenti. Questi dati ne illustrano la rilevanza, senza fornire un riferimento attuale per il settore bancario, e le allocazioni di capitale economico non devono essere rietichettate come RWA.
La logica economica della formula patrimoniale IRB
L'approccio basato sui rating interni, IRB, collega il capitale regolamentare per il credito a PD, LGD, EAD, scadenza e una funzione prescritta di correlazione degli attivi. Il modello asintotico a un fattore sottostante assume un portafoglio altamente granulare: gli shock dei singoli debitori si diversificano, ma resta un fattore sistematico comune. Uno stato gravemente avverso di tale fattore aumenta il tasso di default condizionato. Per un'ordinaria esposizione verso imprese non in default, l'espressione centrale può essere scritta
Qui è la funzione di distribuzione cumulata normale standard, la sua inversa, la correlazione degli attivi prescritta, la scadenza effettiva in anni e un coefficiente patrimoniale prima della moltiplicazione per l'EAD. Per la funzione di correlazione di base delle imprese, prima degli aggiustamenti applicabili,
La radice quadrata nel coefficiente di esposizione al fattore sistematico è essenziale. Il termine è un tasso di perdita condizionato in condizioni di stress; sottrarre elimina la perdita attesa dalla componente centrale di perdita inattesa. Il fattore 12.5 converte il capitale in RWA a un coefficiente patrimoniale di riferimento dell'8%. Le RWA non sono quindi uguali al quantile della perdita di portafoglio al 99.9%. L'aggiustamento per la scadenza modifica il requisito in funzione della scadenza effettiva; il quadro ordinario vincola comunemente la scadenza tra uno e cinque anni, con specifiche eccezioni. Le classi di attività, gli aggiustamenti per le imprese minori e alcune esposizioni verso istituzioni finanziarie richiedono un proprio trattamento prescritto.
Il moltiplicatore di scala 1.06 previsto dal precedente Basilea II è stato eliminato dal quadro di Basilea rivisto. Analogamente, il vecchio limite minimo di PD dello 0.03% non è una regola attuale universale: il quadro rivisto utilizza generalmente lo 0.05% per le esposizioni verso imprese e banche, con eccezioni per i soggetti sovrani e disposizioni distinte per il dettaglio. Un numero osservato di default pari a zero non dimostra l'assenza di rischio di credito. Calibrazione di lungo periodo, requisiti sui dati, prudenza e soglie minime applicabili affrontano il problema dei campioni con pochi default.
Gli standard di Basilea vengono attuati attraverso la legislazione specifica di ciascuna giurisdizione. Nell'UE, il CRR3 ha introdotto il pacchetto finale di Basilea III dal 2025, incluso un output floor che passa gradualmente dal 50% al 72.5% nel 2030. Questo limita la riduzione dei requisiti patrimoniali aggregati ottenibile con i modelli interni rispetto ai calcoli standardizzati; non è un limite minimo alla PD di ciascun prestito. Alle esposizioni sovrane non viene assegnato universalmente un peso di rischio nullo: il trattamento preferenziale dipende dall'approccio e dalle condizioni applicabili, comprese le pertinenti disposizioni sulla valuta nazionale. Un peso regolamentare nullo non significherebbe comunque impossibilità economica di default.
Riferimenti prudenziali: Basel CRE31 risk-weight functions; CRE32 risk components; eliminazione del moltiplicatore 1.06; Regolamento (UE) 2024/1623; transizione dell'output floor nell'UE.
Probabilità di default implicite nei prezzi di mercato
La valutazione del credito può utilizzare bilanci, informazioni gestionali, storici dei pagamenti, rating esterni e prezzi di mercato. I prezzi di obbligazioni e CDS forniscono informazioni prospettiche, ma prezzano il rischio sotto una misura neutrale al rischio. Una PD neutrale al rischio è un input valutativo che riproduce i prezzi di mercato con un'appropriata attualizzazione; non coincide automaticamente con la frequenza fisica con cui debitori comparabili andranno in default.
Si considerino obbligazioni zero coupon annuali con valore nominale di €100. Il rendimento privo di rischio è 5%, da cui un prezzo di euro. Un'obbligazione rischiosa ha un rendimento promesso del 10%, da cui un prezzo di euro. Si supponga che il suo pagamento alla scadenza sia €100 in assenza di default e €50 dopo il default. Con probabilità di default neutrale al rischio ,
Il rendimento promesso del 10% non è il rendimento realizzato atteso. I pagamenti attesi neutrali al rischio, attualizzati al 5%, riproducono il prezzo. La PD fisica può essere inferiore quando gli investitori richiedono un compenso per il rischio sistematico di default, ma non esiste una differenza fissa universale tra le due probabilità. Liquidità, avversione al rischio, imposte, caratteristiche contrattuali e frizioni di mercato possono anch'esse incidere sugli spread, perciò una semplice conversione dello spread in PD può attribuire erroneamente al rischio di default componenti che non vi attengono.
Gli spread obbligazionari storici si ampliano sensibilmente nelle fasi recessive, soprattutto per il debito di grado speculativo. Tale movimento può riflettere contemporaneamente un peggioramento dei flussi di cassa attesi, prospettive di recupero inferiori, un prezzo maggiore per l'assunzione del rischio e un deterioramento della liquidità di mercato. Uno spread in aumento è quindi un segnale di allarme, non l'osservazione diretta di una PD fisica identificata univocamente.
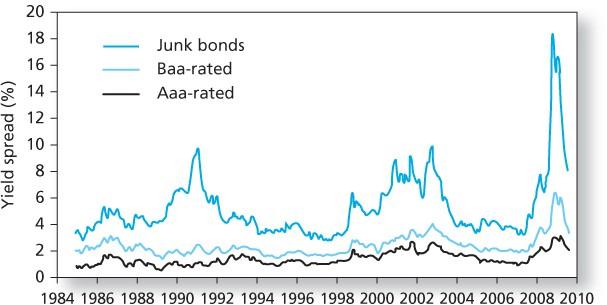
Rischio di credito strutturale: il modello di Merton
Un modello strutturale collega il default al valore degli attivi del debitore. Nell'impostazione più semplice di Merton, l'impresa ha un valore degli attivi e un'unica obbligazione di debito zero coupon con valore nominale in scadenza al tempo . Il default si verifica alla scadenza quando . Con responsabilità limitata, il capitale azionario riceve , quindi rappresenta un'opzione call sugli attivi dell'impresa. Il debito riceve , equivalente a un pagamento privo di rischio di meno il payoff di un'opzione put.
Con moto browniano geometrico neutrale al rischio, volatilità costante degli attivi , tasso privo di rischio costante a capitalizzazione continua e nessuna distribuzione dagli attivi, il valore del capitale azionario è
La probabilità fisica di default sostituisce il drift neutrale al rischio con il rendimento atteso fisico degli attivi nell'espressione della distanza dal default. Una leva più elevata riduce la distanza tra il valore degli attivi e la soglia del debito; una maggiore volatilità degli attivi aumenta l'esposizione agli stati sfavorevoli. Poiché gli attivi aziendali non sono normalmente negoziati direttamente, l'implementazione deve inferirne valore e volatilità dai titoli osservati e dalle informazioni di bilancio. L'ipotesi di default soltanto a un'unica scadenza è restrittiva: le imprese reali hanno più scadenze del debito, clausole contrattuali, vincoli di liquidità e possibili default anticipati.
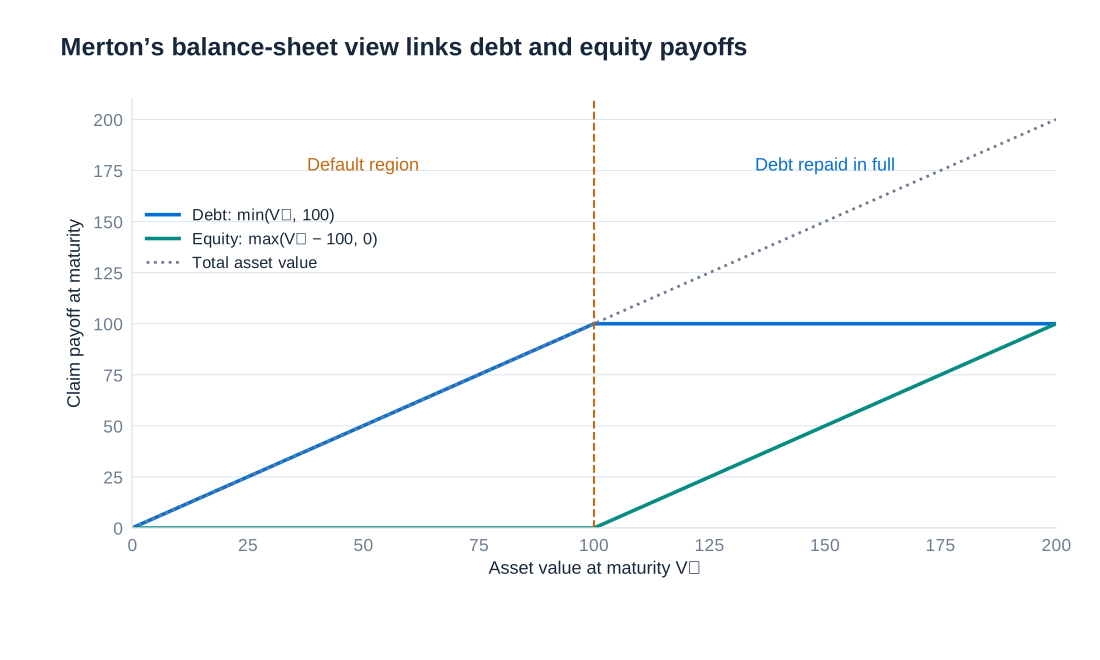
I modelli strutturali e i modelli statistici di scoring basati sui dati contabili non devono essere confusi. Un approccio di frequenza attesa di default basato sul mercato può utilizzare l'intuizione strutturale e una calibrazione empirica, mentre uno score per imprese non quotate basato su indici contabili stima il rischio statisticamente. Il nome del prodotto o del fornitore del rating non stabilisce quale modello venga utilizzato. Le domande rilevanti riguardano i suoi input, l'evento obiettivo, l'orizzonte, la misura di probabilità e le prestazioni di validazione.
Rating esterni e loro significato
I rating esterni ordinano gli emittenti o le obbligazioni in base al merito creditizio. La soglia investment grade è BBB− per S&P e Fitch e Baa3 per Moody's; le categorie inferiori sono di grado speculativo. Un notch è un gradino di questa scala ordinata. Il rating dell'emittente e quello dell'emissione possono differire perché uno specifico credito dispone di garanzie reali, garanzie personali o subordinazione. Anche i simboli di rating hanno definizioni specifiche per ciascuna agenzia; una corrispondenza tra agenzie è un confronto generale, non una garanzia che i rischi o le metodologie sottostanti siano identici.
| S&P | Fitch | Moody’s | Categoria generale |
|---|---|---|---|
| AAA | AAA | Aaa | Investment grade |
| AA+ | AA+ | Aa1 | Investment grade |
| AA | AA | Aa2 | Investment grade |
| AA− | AA− | Aa3 | Investment grade |
| A+ | A+ | A1 | Investment grade |
| A | A | A2 | Investment grade |
| A− | A− | A3 | Investment grade |
| BBB+ | BBB+ | Baa1 | Investment grade |
| BBB | BBB | Baa2 | Investment grade |
| BBB− | BBB− | Baa3 | Investment grade |
| BB+ | BB+ | Ba1 | Grado speculativo |
| BB | BB | Ba2 | Grado speculativo |
| BB− | BB− | Ba3 | Grado speculativo |
| B+ | B+ | B1 | Grado speculativo |
| B | B | B2 | Grado speculativo |
| B− | B− | B3 | Grado speculativo |
| CCC+ | CCC+ | Caa1 | Grado speculativo |
| CCC | CCC | Caa2 | Grado speculativo |
| CCC− | CCC− | Caa3 | Grado speculativo |
| CC | CC | Ca | Grado speculativo |
| C | C | C | Grado speculativo |
Nella parte inferiore della scala, S&P utilizza designazioni connesse al default, tra cui D e SD, mentre Fitch distingue D e RD. Moody's non utilizza D come ordinaria categoria di rating a lungo termine; la sua categoria C può includere obbligazioni in default. Le metodologie di rating differiscono anche per l'enfasi relativa attribuita alla probabilità di default, alla gravità della perdita e alle caratteristiche creditizie delle specifiche obbligazioni. «Through the cycle» descrive il tentativo di guardare oltre le condizioni temporanee, non la promessa che un rating non cambi mai durante un ciclo o corrisponda a una PD annua fissata per sempre.
Dal rischio aziendale e finanziario al rating di riferimento
Un rating societario combina il rischio aziendale con il rischio finanziario. Il rischio aziendale riflette le condizioni del paese e del settore e la posizione competitiva dell'impresa. Il rischio finanziario si basa sulla generazione di cassa, sull'onere del debito e sugli indici di copertura dopo rettifiche contabili che migliorano la comparabilità. Un rating iniziale di riferimento viene poi modificato per diversificazione, struttura del capitale, politica finanziaria, liquidità, gestione e governance, e analisi comparativa dei rating. Il sostegno del gruppo o del governo può modificare la valutazione finale dell'emittente rispetto al profilo creditizio autonomo.
Nell'esempio storico del processo, il rischio paese ha punteggio 2 (basso), il rischio settoriale 4 (moderatamente elevato), la loro valutazione combinata paese-settore è 4 e la posizione competitiva è 3 (soddisfacente). Il profilo di rischio aziendale risultante è 3 (soddisfacente). Si tratta di punteggi di categoria interni a quella metodologia, non di probabilità o di grandezze di cui calcolare meccanicamente la media. La valutazione finanziaria e i successivi fattori correttivi sono comunque necessari prima di determinare il rating dell'emittente.
Un esempio storico relativo a Daimler mostra perché il debito dichiarato non coincida necessariamente con il debito utilizzato nell'analisi creditizia. I leasing operativi e le obbligazioni per benefici successivi al pensionamento aumentano gli impegni rettificati, mentre la liquidità eccedente e gli aggiustamenti relativi all'attività finanziaria possono ridurre la misura del debito industriale. I seguenti dati storici sono espressi in milioni di EUR. A indica dati effettivi; P ed E indicano colonne previsionali o stimate. I valori previsionali ripetuti sono mantenuti come riportati, senza interpretarli come risultati successivamente realizzati.
| Rettifica | 2012A | 2013A | 2014P | 2015E | 2016E |
|---|---|---|---|---|---|
| Debito dichiarato | 76,251 | 77,738 | 77,738 | 77,738 | 77,738 |
| Leasing operativi | 1,672 | 1,501 | 1,501 | 1,501 | 1,501 |
| Obbligazioni per benefici successivi al pensionamento | 10,324 | 9,109 | 9,109 | 9,109 | 9,109 |
| Meno liquidità eccedente | −12,837 | −13,848 | −13,848 | −13,848 | −13,848 |
| Meno rettifica per la finanziaria captive | −64,272 | −67,497 | −67,497 | −67,497 | −67,497 |
| Altre rettifiche | 120 | 454 | 454 | 454 | 454 |
| Debito interamente rettificato | 11,258 | 7,457 | 7,457 | 7,457 | 7,457 |
Il debito rettificato è pari a circa €11,258 milioni per il 2012 e a €7,457 milioni per le colonne successive. Piccole differenze di riconciliazione possono derivare dall'arrotondamento delle singole rettifiche esposte. Il perimetro contabile conta: separare il debito della finanziaria captive dal debito industriale non fa scomparire le obbligazioni della società finanziaria dal gruppo consolidato e non ne elimina i rischi economici.
La successiva griglia storica traduce gli indici in categorie di rischio finanziario. FFO indica i fondi generati dalla gestione, EBITDA il risultato prima di interessi, imposte e ammortamenti, OCF il flusso di cassa operativo, FOCF il flusso di cassa operativo libero, mentre DCF significa qui flusso di cassa discrezionale, non flusso di cassa attualizzato. Gli indici sono misure rettificate dall'agenzia. Le soglie dipendono dalla metodologia e dal settore; questa griglia risalente al 2014 spiega il processo di rating e non è un insieme di regole universali attuali.
| Rischio finanziario | FFO/debito (%) | Debito/EBITDA (×) | FFO/interessi pagati (×) | EBITDA/interessi (×) | OCF/debito (%) | FOCF/debito (%) | DCF/debito (%) |
|---|---|---|---|---|---|---|---|
| Minimo | >60 | <1.5 | >13 | >15 | >50 | >40 | >25 |
| Modesto | 45–60 | 1.5–2 | 9–13 | 10–15 | 35–50 | 25–40 | 15–25 |
| Intermedio | 30–45 | 2–3 | 6–9 | 6–10 | 25–35 | 15–25 | 10–15 |
| Significativo | 20–30 | 3–4 | 4–6 | 3–6 | 15–25 | 10–15 | 5–10 |
| Aggressivo | 12–20 | 4–5 | 2–4 | 2–3 | 10–15 | 5–10 | 2–5 |
| Leva molto elevata | <12 | >5 | <2 | <2 | <10 | <5 | <2 |
La combinazione delle valutazioni aziendale e finanziaria produce la seguente matrice storica dei rating di riferimento. I simboli minuscoli identificano riferimenti analitici intermedi. Un profilo aziendale soddisfacente con rischio finanziario minimo produce, in questo esempio, un riferimento a/a−; una liquidità debole o una politica finanziaria aggressiva possono comunque modificare il rating finale. Una matrice non può sostituire la valutazione delle definizioni sottostanti alle sue righe e colonne.
| Rischio aziendale | Minimo | Modesto | Intermedio | Significativo | Aggressivo | Leva molto elevata |
|---|---|---|---|---|---|---|
| Eccellente | aaa/aa+ | aa | a+/a | a− | bbb | bbb−/bb+ |
| Forte | aa/aa− | a+/a | a−/bbb+ | bbb | bb+ | bb |
| Soddisfacente | a/a− | bbb+ | bbb/bbb− | bbb−/bb+ | bb | b+ |
| Discreto | bbb/bbb− | bbb− | bb+ | bb | bb− | b |
| Debole | bb+ | bb+ | bb | bb− | b+ | b/b− |
| Vulnerabile | bb− | bb− | bb−/b+ | b+ | b | b− |
Probabilità di default su diversi orizzonti
Un rating diventa più utile per la misurazione quando viene collegato a una frequenza di default e a un orizzonte chiaramente definiti. La tabella storica seguente riporta i tassi medi cumulati di default delle imprese per rating iniziale, misurati in percentuale, nel periodo di osservazione 1981–2014. Un tasso cumulato include i default verificatisi in qualsiasi momento prima dell'orizzonte indicato. Le righe sono medie storiche per diverse coorti di rating iniziale; non sono previsioni per un emittente attuale e non devono essere combinate come se ogni categoria avesse lo stesso numero di osservazioni.
| Rating iniziale | 1 anno | 2 anni | 3 anni | 4 anni | 5 anni | 6 anni | 7 anni | 8 anni | 9 anni | 10 anni | 11 anni | 12 anni | 13 anni | 14 anni | 15 anni |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| AAA | 0.00 | 0.03 | 0.14 | 0.24 | 0.36 | 0.47 | 0.53 | 0.61 | 0.67 | 0.74 | 0.77 | 0.80 | 0.84 | 0.91 | 0.98 |
| AA | 0.02 | 0.07 | 0.13 | 0.24 | 0.35 | 0.46 | 0.56 | 0.65 | 0.73 | 0.82 | 0.90 | 0.97 | 1.05 | 1.12 | 1.19 |
| A | 0.07 | 0.16 | 0.27 | 0.41 | 0.57 | 0.75 | 0.95 | 1.13 | 1.32 | 1.51 | 1.69 | 1.84 | 2.00 | 2.15 | 2.32 |
| BBB | 0.20 | 0.57 | 0.96 | 1.46 | 1.95 | 2.43 | 2.84 | 3.26 | 3.66 | 4.06 | 4.49 | 4.84 | 5.17 | 5.50 | 5.84 |
| BB | 0.76 | 2.35 | 4.23 | 6.06 | 7.71 | 9.28 | 10.59 | 11.75 | 12.80 | 13.74 | 14.52 | 15.18 | 15.75 | 16.24 | 16.77 |
| B | 3.88 | 8.80 | 12.97 | 16.22 | 18.70 | 20.72 | 22.37 | 23.69 | 24.82 | 25.91 | 26.82 | 27.57 | 28.26 | 28.88 | 29.49 |
| CCC/C | 26.38 | 35.58 | 40.67 | 43.77 | 46.28 | 47.24 | 48.27 | 49.06 | 50.03 | 50.73 | 51.28 | 51.94 | 52.72 | 53.38 | 53.38 |
| Investment grade | 0.11 | 0.29 | 0.50 | 0.76 | 1.03 | 1.29 | 1.54 | 1.78 | 2.01 | 2.24 | 2.46 | 2.65 | 2.83 | 3.01 | 3.20 |
| Grado speculativo | 3.87 | 7.58 | 10.79 | 13.39 | 15.49 | 17.23 | 18.69 | 19.90 | 20.98 | 21.97 | 22.79 | 23.49 | 24.13 | 24.68 | 25.22 |
| Tutti i soggetti con rating | 1.50 | 2.95 | 4.23 | 5.31 | 6.20 | 6.97 | 7.62 | 8.18 | 8.68 | 9.15 | 9.56 | 9.90 | 10.21 | 10.49 | 10.78 |
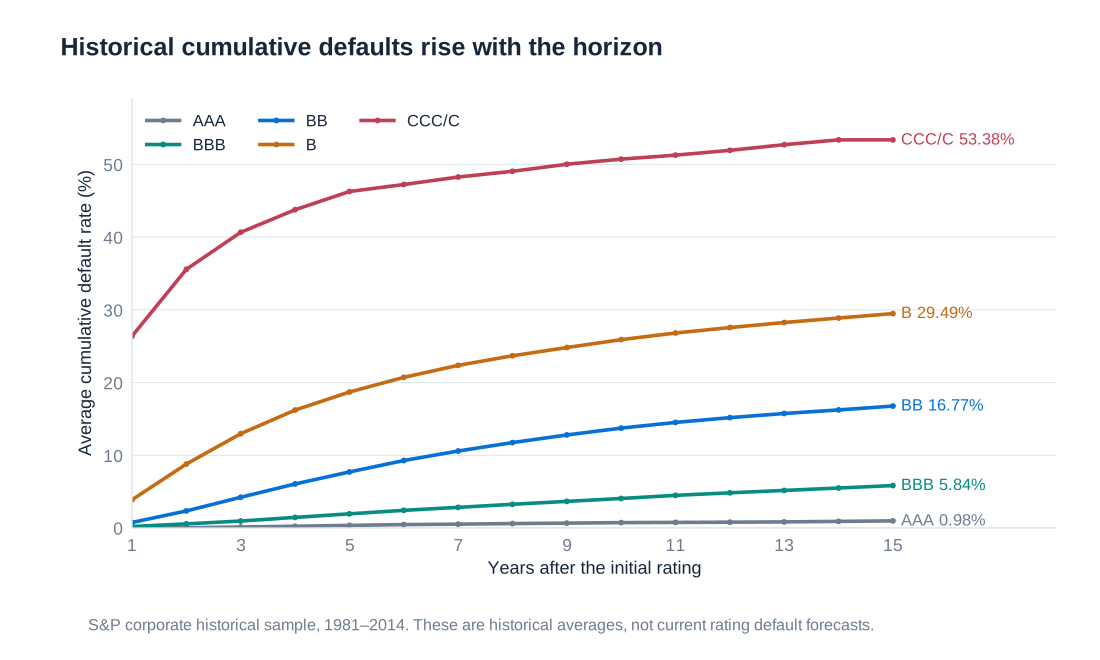
Per esempio, il tasso storico BBB è 0.20% a un anno e 1.95% a cinque anni, mentre i corrispondenti tassi B sono 3.88% e 18.70%. La probabilità cumulata di default cresce con l'orizzonte, ma gli incrementi annuali non devono necessariamente essere costanti. Un debitore inizialmente solido ha il tempo di deteriorarsi; anche una coorte inizialmente debole cambia composizione quando le imprese vulnerabili vanno in default e rimangono quelle sopravvissute. Di conseguenza, moltiplicare un tasso annuale per il numero di anni non è generalmente un metodo corretto per stimare una PD pluriennale.
Si indichi con la probabilità cumulata di default, con tempo di default e . La probabilità incondizionata di default durante l'anno è . La probabilità condizionata alla sopravvivenza fino all'inizio di tale anno è
Per le osservazioni BBB, l'incremento incondizionato del secondo anno è . La corrispondente probabilità condizionata è . Queste grandezze sono vicine per una coorte a basso rischio, ma differiscono sensibilmente quando i tassi cumulati di default diventano elevati. Con probabilità condizionata annua costante , la sopravvivenza per anni è e la PD cumulata è .
Il grafico storico sottostante sulla tempistica ha un denominatore diverso: segue i tempi del default tra le imprese che sono infine andate in default nel campione 1981–2012, raggruppate per rating iniziale. Mostra quanto rapidamente i soggetti poi risultati insolventi siano arrivati al default. Le sue percentuali non devono essere interpretate come PD annue incondizionate per tutte le imprese a cui era stato inizialmente assegnato un rating, né utilizzate in modo intercambiabile con la tabella dei tassi cumulati.
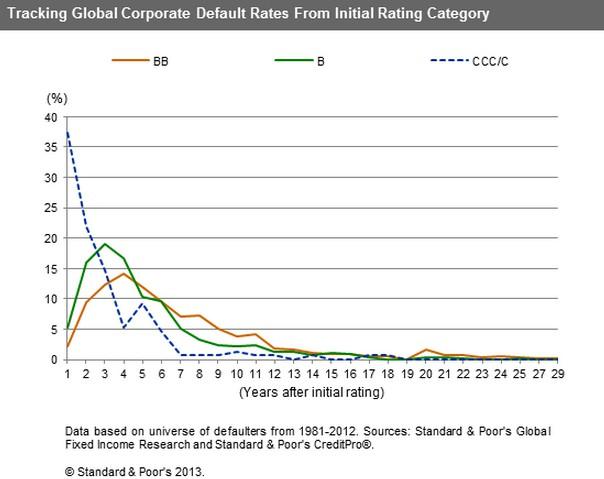
Score interni, indici di bilancio e classificazione
Un rating interno parte da informazioni quantitative e qualitative su un debitore. Uno score di base può poi essere modificato da segnali di allarme, circostanze eccezionali, sostegno di una controllante o di un garante e una rettifica discrezionale documentata. La classe del debitore risultante va distinta dalla valutazione di una specifica linea di credito: garanzie e rango di priorità possono modificare sensibilmente la LGD senza migliorare la capacità del debitore di evitare il default. Uno score è ordinale se si limita a ordinare i debitori; diventa una misura metrica del rischio soltanto dopo la calibrazione a una probabilità o a una grandezza di perdita attesa.
Uno score lineare ha la forma , dove sono le caratteristiche del debitore e i coefficienti stimati. Redditività e leva incidono spesso sul merito creditizio in direzioni opposte, ma occorre specificare la convenzione del segno dello score. Se un valore maggiore di indica un credito più solido, un coefficiente di redditività può essere positivo e uno di leva negativo. Combinare queste dimensioni crea un confine tra le classificazioni; non dimostra che i soli indici prescelti causino il default futuro.
Il seguente esempio storico utilizza uno score modificato di tipo Altman:
dove è il capitale circolante diviso per il totale dell'attivo, gli utili portati a nuovo divisi per il totale dell'attivo, l'EBIT diviso per il totale dell'attivo e il valore di mercato del capitale azionario diviso per le passività contabili. Questa è la specifica utilizzata nell'esempio, non una formula universale di Altman: le varianti pubblicate dello Z-score differiscono per coefficienti, definizioni del capitale proprio e popolazione per cui sono state sviluppate. Mescolare gli input di una variante con le soglie di un'altra invalida l'interpretazione.
| Input o risultato | BMW | Daimler |
|---|---|---|
| Capitale circolante | −0.25 | 3.18 |
| Utili portati a nuovo | 20.42 | 19.36 |
| EBIT | −0.22 | 3.48 |
| Valore di mercato del capitale azionario | 19.28 | 25.46 |
| Ricavi di vendita (non utilizzati in questa formula) | 51.42 | 87.49 |
| Totale attività | 101.86 | 127.28 |
| Passività contabili | 79.70 | 96.67 |
| Score Z calcolato | 4.13 | 4.37 |
| Classe illustrativa associata allo score | B | B+ |
Gli input esposti producono per BMW e per Daimler. Le etichette B e B+ appartengono alla corrispondenza tra score e classi di questo esempio, non a un'affermazione verificata sul rating effettivamente assegnato dalle agenzie a ciascuna società nel 2008. La scala monetaria della fonte è ambigua, quindi la tabella conserva gli input su scala comune e li tratta esplicitamente come dati per costruire rapporti, anziché come importi in euro sottoposti a revisione. I ricavi di vendita sono mostrati per completezza, ma non entrano in questa specifica formula a quattro indici. Riscalare tutti gli input monetari del medesimo fattore lascia invariati tutti gli indici e lo score.
Ogni soglia di classificazione crea due tipi di errore: un debitore successivamente va in default dopo essere stato classificato come accettabile, oppure un debitore che rimborserebbe viene classificato come inaccettabile. Talvolta questi errori sono chiamati di Tipo I e Tipo II, ma le convenzioni di denominazione differiscono. Esplicitare l'evento è più sicuro. Allentare i criteri di approvazione può aumentare i prestiti e gli interessi attivi, ammettendo però più futuri default. Irrigidire i criteri riduce tale esposizione, ma esclude alcuni buoni debitori redditizi. La soglia appropriata dipende da perdite, margini, costi operativi e vincoli, non soltanto dall'accuratezza della classificazione.
Modelli logistici e informazioni sulla clientela al dettaglio
Un modello logistico trasforma un indice lineare in un numero compreso tra zero e uno:
Il logaritmo delle odds soddisfa . Un coefficiente positivo aumenta la PD quando cresce la variabile associata, mantenendo ferme le altre; il suo effetto sulla probabilità è non lineare e dipende dalla PD iniziale. Come esempio puramente matematico, supera il 50% in corrispondenza di . Qui è un indice di stress illustrativo adimensionale. Questi coefficienti non sono presentati come un modello creditizio stimato o validato e non devono essere utilizzati per approvare un prestito.
La valutazione del credito al dettaglio può utilizzare informazioni su reddito e spese fornite al finanziatore, attività e passività esistenti, stabilità occupazionale, caratteristiche contrattuali del prestito e comportamento di pagamento osservato. L'andamento del conto può rivelare scoperti persistenti, afflussi irregolari o mancati pagamenti. Le centrali rischi possono aggiungere informazioni sulle obbligazioni verso altri intermediari e sugli eventi di pagamento negativi. Nessuna singola variabile sostituisce una valutazione documentata della capacità di rimborso, e uno score di una centrale rischi non coincide con il calcolo della sostenibilità effettuato dal finanziatore.
Gli elenchi storici dei potenziali input di modello includono caratteristiche demografiche, luogo di residenza e variabili comportamentali indirette. La disponibilità di un attributo non ne rende appropriato l'utilizzo. Pertinenza e accuratezza dei dati, liceità del trattamento, effetti discriminatori e possibilità che variabili apparentemente neutrali approssimino caratteristiche protette richiedono una valutazione separata. Le informazioni raccolte per la valutazione creditizia necessitano inoltre di una politica di conservazione definita e di un modo per correggere gli errori; un esempio storico di periodo di conservazione non è una regola applicabile oggi a ogni registrazione.
SCHUFA offre un utile esempio di sistema tedesco di informazioni creditizie. I suoi archivi possono comprendere informazioni identificative, rapporti di credito e di conto, richieste e irregolarità nei pagamenti. Il nuovo score introdotto nel marzo 2026 utilizza 12 criteri e una scala da 100 a 999. Questi criteri riguardano le irregolarità nei pagamenti; l'anzianità del contratto bancario e della carta di credito più vecchi; la permanenza all'indirizzo; l'anzianità della linea revolving più recente; le richieste o i contratti bancari e non bancari recenti; i prestiti rateali recenti e la loro maggiore scadenza residua; lo stato creditizio; i mutui; e le verifiche di identità. SCHUFA afferma di non conoscere il reddito, il patrimonio, lo stato civile o la religione di una persona.
Descrizione attuale: i dodici criteri dello score di SCHUFA e informazioni non detenute da SCHUFA. La data di introduzione dello score e i suoi criteri sostituiscono descrizioni precedenti non coerenti.
Un esempio giornalistico del dicembre 2025 relativo al cambio di fornitore di una carta di credito illustra perché i consumatori possano interrogarsi sulle variazioni di uno score di centrale rischi anche quando il loro reddito non è cambiato. Il caso riguarda un contesto storico di scoring e non dimostra gli effetti di ogni cambio di carta nel modello successivo. Il punto analitico generale è che uno score statistico risponde alle informazioni e alla struttura di quel modello, mentre la capacità effettiva di rimborso dipende anche da circostanze esterne ad esso.
Calibrazione, capacità discriminante e validazione
Un modello può ordinare bene i debitori producendo però probabilità inaccurate, oppure produrre una media ragionevole di portafoglio ordinando male i singoli soggetti. La calibrazione verifica se le PD previste concordano con le frequenze di default osservate nell'orizzonte rilevante. La capacità discriminante verifica se i futuri soggetti in default ricevono score peggiori dei sopravvissuti. La stabilità verifica se queste proprietà persistono nel tempo, tra settori e popolazioni di debitori. La validazione deve esaminarle tutte e tre, senza considerare sufficiente una sola statistica di bontà dell'adattamento.
Per i portafogli di imprese, gli indici finanziari quantitativi sono integrati da previsioni, qualità della gestione, posizione competitiva e condizioni settoriali. Un rating basato sui dati contabili non deve necessariamente reagire immediatamente agli spread di mercato; un modello implicito nei prezzi di mercato risponde più rapidamente, ma incorpora anche premi per il rischio e liquidità. Un sistema through-the-cycle e un sistema point-in-time possono legittimamente comportarsi in modo diverso. La calibrazione richiede una definizione di default, una popolazione di riferimento, un orizzonte e dati rappresentativi, comprese le fasi recessive quando disponibili. Gli standard regolamentari IRB impongono requisiti sulla profondità storica dei dati e sulla prudenza. Per stimare la PD delle imprese, il periodo storico di osservazione deve coprire almeno cinque anni; vanno utilizzate le serie storiche pertinenti più lunghe disponibili. Cinque anni di storia non equivalgono a cinque osservazioni di debitori, e il solo rispetto di un periodo minimo non rende affidabile un modello.
Riferimento sulla profondità storica dei dati: Basel CRE36 minimum requirements for IRB models.
Si considerino due classificazioni illustrative di un portafoglio della stessa dimensione, composto da 100 prestiti con 20 default successivi. Le classi sono ordinate dal rischio più alto al più basso. Nell'esempio A, i tassi di default sono 60%, 40%, 20% e 8%; l'esempio B modifica le dimensioni delle prime due classi e i relativi numeri di default. Mantenere distinti gli esempi è importante perché i loro indici di accuratezza sono simili, ma non identici.
| Classe di rischio | A: prestiti | A: default | A: tasso di default | B: prestiti | B: default | B: tasso di default |
|---|---|---|---|---|---|---|
| 1 (rischio massimo) | 10 | 6 | 60% | 5 | 4 | 80% |
| 2 | 10 | 4 | 40% | 15 | 6 | 40% |
| 3 | 30 | 6 | 20% | 30 | 6 | 20% |
| 4 (rischio minimo) | 50 | 4 | 8% | 50 | 4 | 8% |
| Totale | 100 | 20 | 20% | 100 | 20 | 20% |
Un profilo di accuratezza cumulata, o CAP, rappresenta la proporzione di tutti i default successivi individuati in funzione della proporzione di debitori selezionati, partendo dagli score più rischiosi. Un ordinamento casuale segue la diagonale. Un ordinamento perfetto colloca per primi tutti i 20 default, raggiunge il 100% dei default dopo il 20% dei debitori e rimane poi piatto. L'indice di accuratezza è l'area compresa tra la curva del modello e la diagonale casuale divisa per la corrispondente area dell'ordinamento perfetto.
Per l'esempio B, i punti della CAP sono , , , e . Congiungendo linearmente questi punti, l'area sotto la curva è 0.7025. L'area casuale è 0.5 e quella perfetta è 0.9, quindi
L'esempio A produce un'area di 0.7000 e un indice di accuratezza del 50%. Questi valori misurano la capacità di ordinamento nei campioni costruiti; non significano che il modello preveda ciascun default con accuratezza del 50%. Una buona validazione verifica anche la calibrazione per classe, l'incertezza dovuta ai piccoli campioni, le rettifiche discrezionali, la qualità dei dati e le prestazioni fuori campione. Un ordinamento retrospettivo perfetto può riflettere un sovraadattamento anziché una capacità previsionale utilizzabile.
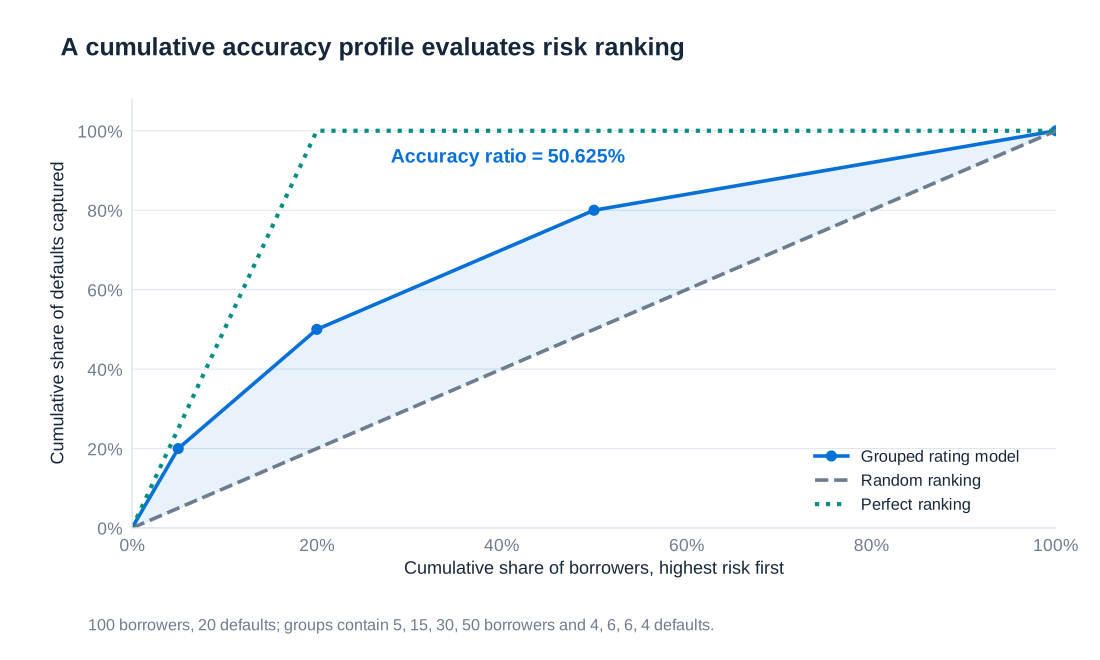
Deterioramento del credito, perdite contabili e pressioni sul capitale
La crisi finanziaria ha rivelato debolezze nei rating delle cartolarizzazioni, negli incentivi dei modelli interni, nella valutazione delle controparti e nell'affidamento su attività sovrane apparentemente sicure. Strutture complesse potevano concentrare esposizioni sistematiche pur apparendo diversificate. Gli intermediari potevano inoltre rinviare il riconoscimento dei crediti deboli mediante ripetuti rifinanziamenti o ristrutturazioni incapaci di ripristinare una capacità di rimborso sostenibile. Una nuova scadenza contrattuale non risolve di per sé un problema creditizio economico.
Le risposte di politica regolamentare hanno incluso modifiche ai requisiti patrimoniali del portafoglio di negoziazione e delle cartolarizzazioni, un trattamento più rigoroso delle esposizioni deteriorate, limiti alla variabilità dei modelli interni, prove di stress e obblighi di garanzia o compensazione centrale per i derivati ammissibili. Questi interventi affrontano canali diversi: una regola patrimoniale aumenta la capacità di resistere alle perdite, una prova di stress studia scenari avversi e una garanzia riduce l'esposizione non garantita alla controparte. Nessuno rende impossibili i default dei debitori sottostanti. Il termine storico Basilea 2.5 si riferisce a un precedente insieme di riforme del portafoglio di negoziazione, mentre il CRR3 attua revisioni successive nell'UE.
Anche la valutazione al fair value richiede cautela. Il Livello 1 utilizza prezzi quotati in mercati attivi per attività o passività identiche; il Livello 2 utilizza altri input osservabili; il Livello 3 utilizza input non osservabili significativi. La gerarchia riguarda gli input di valutazione, non una classificazione permanente di intere tipologie di titoli. Un aggiustamento valutativo può riflettere il rischio di credito della controparte (CVA), il proprio rischio di credito (DVA), gli effetti del finanziamento (FVA) o ipotesi di liquidità talvolta indicate come LVA. Queste etichette non giustificano la somma meccanica di sconti sovrapposti: il metodo di valutazione e le regole contabili applicabili devono evitare duplicazioni.
Per la gerarchia degli input, si veda IFRS 13 Fair Value Measurement.
Uno shock creditizio diffuso può colpire una banca simultaneamente attraverso più canali. Nuovi default e recuperi rivisti aumentano le perdite creditizie; il deterioramento delle esposizioni in bonis può richiedere maggiori fondi per perdite attese; le attività creditizie negoziate possono perdere fair value; e PD e LGD più elevate o rating peggiori possono aumentare le RWA. Utili e capitale possono quindi diminuire mentre il requisito patrimoniale cresce. I tentativi di molte banche di ridurre contemporaneamente i prestiti possono amplificare una recessione attraverso una stretta creditizia.
Un esempio storico di Credit Suisse relativo al primo trimestre 2020 rende concrete queste distinzioni. I dati originali sono in milioni di CHF, non in euro, e il trattamento dei fondi fa riferimento al CECL degli US GAAP anziché all'IFRS 9. Gli accantonamenti per perdite creditizie non si limitano alle perdite sui prestiti già in default. La seguente riconciliazione mantiene separati i movimenti dei fondi e le rettifiche di fair value prima di riprodurre la più ampia misura dichiarata di incremento delle riserve.
| Componente | Importo | Interpretazione |
|---|---|---|
| Accantonamenti per perdite creditizie | 568 | Onere a conto economico; include le perdite attese |
| Cancellazioni nette e altri movimenti del fondo | −55 | Altre variazioni del fondo |
| Effetto dell'adozione del CECL | 72 | Effetto della transizione incluso nell'aumento del fondo |
| Aumento del fondo per perdite creditizie | 585 | 568 − 55 + 72 |
| Rettifiche di fair value della finanza a leva | 284 | Componente distinta di valutazione ai prezzi di mercato |
| Rettifiche di fair value dei finanziamenti Asia-Pacifico | 160 | Componente distinta di valutazione ai prezzi di mercato |
| Rettifiche totali di fair value | 444 | 284 + 160 |
| Incremento totale delle riserve dichiarato | 1,029 | 585 + 444 |
| Di cui: componente relativa al CECL | 376 | 72 per adozione + 304 di incremento aggiuntivo; già inclusi sopra |
| Altra componente dell'incremento dichiarato delle riserve | 653 | 1,029 − 376; non un onere aggiuntivo |
La componente di CHF 376 milioni relativa al CECL consiste nell'effetto di adozione di CHF 72 milioni e in CHF 304 milioni di incremento aggiuntivo del fondo; è parte del totale, non un ulteriore importo da aggiungere a CHF 1,029 milioni. I restanti CHF 653 milioni completano tale rappresentazione. Questo esempio mostra perché un dato sintetico sull'incremento delle riserve debba essere riconciliato con le sue componenti prima di essere interpretato come perdite realizzate da default o come un unico onere contabile di accantonamento.
Perdita di portafoglio, dipendenza e capitale economico
Un modello di portafoglio combina le caratteristiche delle singole esposizioni con il modo in cui default, migrazioni e recuperi si muovono congiuntamente. Piccole esposizioni indipendenti si diversificano più efficacemente di poche grandi esposizioni o di molti debitori collegati allo stesso settore, regione o fattore economico. La perdita attesa si somma tra debitori indipendentemente dalla dipendenza, ma la coda della distribuzione della perdita totale può cambiare drasticamente. Un portafoglio può quindi avere la stessa EL di un altro e richiedere molto più capitale per assorbire esiti avversi.
Si scriva la perdita del debitore come , dove è uguale a uno dopo il default e a zero altrimenti. La perdita totale è . La sua varianza include sia le varianze individuali sia i termini di covarianza tra coppie:
L'indipendenza elimina i termini di covarianza, ma è un'ipotesi forte. Una recessione può aumentare simultaneamente le probabilità di default, ridurre i prezzi delle garanzie e allungare le procedure di recupero. Questo crea una dipendenza sfavorevole tra tassi di default e LGD, per cui l'ipotesi di recupero costante può sottostimare le perdite gravi. Controparti, catene di fornitura e fonti di finanziamento comuni possono aggiungere concentrazione oltre le ampie etichette settoriali.
In un modello gaussiano a un fattore, un rendimento latente degli attivi è , dove il fattore sistematico e gli shock idiosincratici sono variabili normali standard indipendenti. Il debitore va in default se . Condizionatamente a , la sua PD è . Il parametro è una correlazione attivo-fattore, non la correlazione stessa tra gli indicatori di default.
Per un portafoglio omogeneo infinitamente granulare con LGD costante, il quantile del tasso di perdita del modello è
Con PD del 2%, LGD del 45% e livello di confidenza del 99.9%, aumentare da 0.05 a 0.25 fa salire il quantile da circa il 3.6465% al 12.5323% dell'esposizione totale, benché l'EL rimanga 0.9%. Si tratta di un modello asintotico diverso dal precedente portafoglio finito di 100 prestiti indipendenti. Il grafico confronta le probabilità di superamento su una scala verticale logaritmica: una probabilità di coda dello 0.1% identifica il quantile al 99.9%.
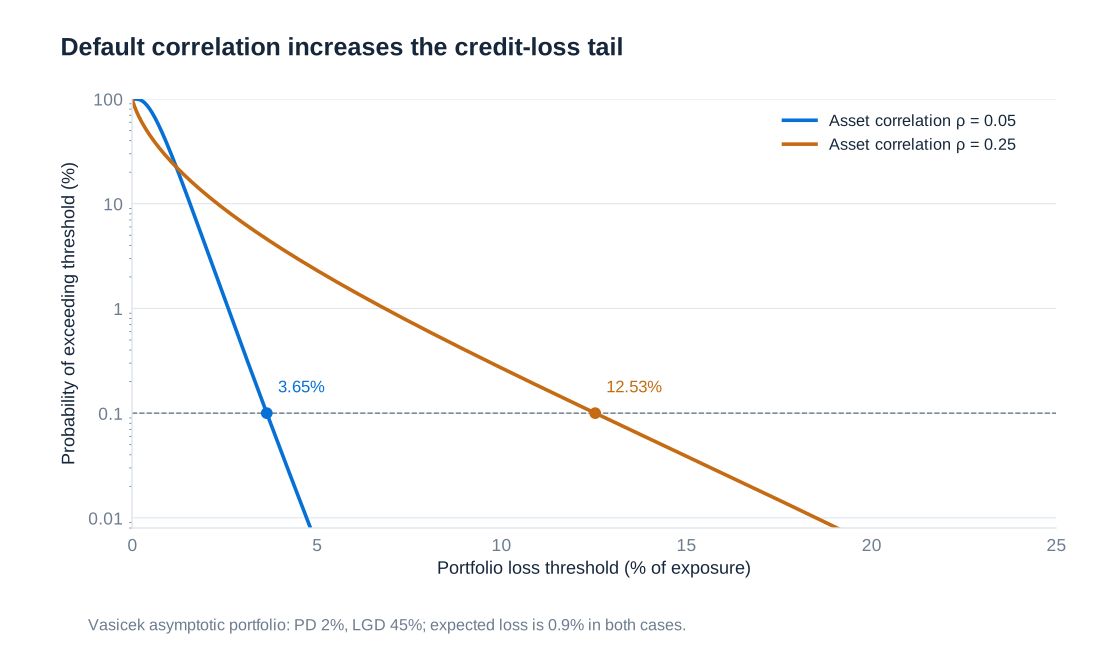
La simulazione Monte Carlo implementa versioni più elaborate estraendo ripetutamente fattori comuni ed esiti dei debitori, applicando esposizioni e recuperi e raccogliendo le perdite totali o le variazioni di valore. La perdita simulata media stima l'EL; un quantile prescelto stima il VaR; la loro differenza misura il capitale economico basato sul quantile secondo la convenzione dichiarata. Un livello di confidenza del 99.98% è una possibile scelta interna, non un requisito universale. Un livello di confidenza maggiore rende inoltre più impegnativa la stima della coda, soprattutto quando le perdite estreme sono rare.
CreditMetrics e rischio di migrazione
Un modello limitato al default ignora le perdite derivanti dal peggioramento della qualità creditizia prima del default. I modelli di tipo CreditMetrics consentono invece a ogni debitore di migrare tra stati di rating nel corso di un orizzonte. A ciascuno stato diverso dal default viene attribuito un valore all'orizzonte ottenuto attualizzando i flussi di cassa residui con tassi appropriati a quello stato. Allo stato di default viene attribuito un valore di recupero. La distribuzione risultante include guadagni da miglioramenti del rating, perdite da declassamenti e perdite da default.
Una matrice di transizione indica le probabilità di passare da ciascun rating iniziale a ciascun rating finale. La matrice storica seguente è un esempio rettificato tratto dal documento tecnico CreditMetrics, basato sulle informazioni di transizione di S&P e aggiustato per riflettere le probabilità di lungo periodo. Non è una matrice attuale né una stima Moody's non rettificata. I valori sono percentuali; la riga del default assorbente è aggiunta esplicitamente come 100%, non 1%. Piccoli scostamenti della somma di una riga dal 100% riflettono gli arrotondamenti esposti.
| Rating iniziale | AAA | AA | A | BBB | BB | B | CCC | Default |
|---|---|---|---|---|---|---|---|---|
| AAA | 87.74 | 10.93 | 0.45 | 0.63 | 0.12 | 0.10 | 0.02 | 0.02 |
| AA | 0.84 | 88.23 | 7.47 | 2.16 | 1.11 | 0.13 | 0.05 | 0.02 |
| A | 0.27 | 1.59 | 89.05 | 7.40 | 1.48 | 0.13 | 0.06 | 0.03 |
| BBB | 1.84 | 1.89 | 5.00 | 84.21 | 6.51 | 0.32 | 0.16 | 0.07 |
| BB | 0.08 | 2.91 | 3.29 | 5.53 | 74.68 | 8.05 | 4.14 | 1.32 |
| B | 0.21 | 0.36 | 9.25 | 8.29 | 2.31 | 63.89 | 10.13 | 5.58 |
| CCC | 0.06 | 0.25 | 1.85 | 2.06 | 12.34 | 24.86 | 39.97 | 18.60 |
| Default | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 100.00 |
Ogni riga è condizionata al rating iniziale, quindi leggere la tabella per colonne risponde a una domanda diversa. Per esempio, la riga BBB assegna l'84.21% alla permanenza in BBB e lo 0.07% al default nell'orizzonte del modello. La tabella da sola non può prevedere la composizione iniziale di un portafoglio o la quota di default provenienti da BBB. Nell'impiego numerico, le piccole discrepanze di arrotondamento vanno gestite in modo trasparente, per esempio normalizzando la riga esposta entro la sua tolleranza di arrotondamento.
Se si assume che il meccanismo di transizione sia stazionario e markoviano, una matrice di transizione pluriperiodale è una potenza della matrice uniperiodale: . Questa ipotesi afferma che il rating corrente contiene le informazioni rilevanti per la migrazione e che le probabilità rimangono stabili. La storia dei rating, il ciclo economico e i mutamenti delle condizioni di mercato possono violarla. Moltiplicare matrici è quindi un'operazione di modellizzazione, non un'affermazione fattuale secondo cui le transizioni storiche si ripeteranno.
L'implementazione a livello di portafoglio richiede la dipendenza tra migrazioni oltre alle probabilità di transizione individuali. CreditMetrics utilizza un quadro a variabili latenti in cui soglie di rating e correlazioni dei rendimenti degli attivi generano stati congiunti; quando appropriate, le informazioni sui rendimenti azionari possono essere utilizzate come proxy. Ogni esito congiunto simulato viene quindi rivalutato. Ipotesi di recupero, concentrazione e sensibilità dei valori nei diversi stati ai tassi di interesse e agli spread creditizi possono tutte incidere sulla coda. Il confronto tra modelli dovrebbe mantenere coerenti l'orizzonte, la base di valutazione e il livello di confidenza.
Matrice storica e metodologia: CreditMetrics Technical Document, Tabella 6.11. L'esempio è conservato come illustrazione storica di un modello.
Gestire l'esposizione e i suoi rischi residui
La gestione del rischio di credito inizia prima della concessione del prestito: istruttoria, limiti di esposizione, determinazione del prezzo, definizione delle clausole e diversificazione settoriale determinano il rischio iniziale. Il monitoraggio segue poi il deterioramento finanziario, i mancati pagamenti e gli altri segnali di allarme. Una garanzia reale può ridurre la gravità della perdita se è giuridicamente escutibile e conserva valore nello scenario di default. Una garanzia personale trasferisce l'esposizione al garante e deve essere valutata alla luce della sua capacità e dell'eventuale correlazione con il debitore.
Gli strumenti contrattuali possono includere clausole di cambiamento sostanziale sfavorevole, diritti di revisione o revoca per le linee non impegnate e periodi di rifinanziamento più brevi. Il loro effetto pratico dipende dal contratto e dal diritto applicabile. Possono limitare i finanziamenti futuri, ma non recuperano automaticamente il denaro già erogato. Il ritiro della liquidità può inoltre peggiorare la posizione del debitore, rendendo il monitoraggio tempestivo e una ristrutturazione ordinata più utili di una risposta puramente meccanica a uno score.
La compensazione riduce l'esposizione soltanto quando i relativi accordi sono giuridicamente efficaci e coprono le obbligazioni interessate. La protezione tramite derivati introduce rischio di controparte; una cartolarizzazione può lasciare tranche trattenute, obblighi di gestione dei crediti o linee di liquidità contingenti. L'esperienza storica IKB/Rhineland illustra perché un veicolo apparentemente separato possa far ritornare il rischio alla banca promotrice attraverso impegni di sostegno o tensioni sul finanziamento. Un'etichetta fuori bilancio non è quindi sufficiente a dimostrare il trasferimento economico del rischio.
I CDS e le strutture garantite da attività offrono ulteriori strumenti per modificare la distribuzione dell'esposizione creditizia. Il loro valore risiede nel preciso trasferimento contrattuale che realizzano, non nell'eliminazione del rischio di credito dal sistema finanziario. Il prossimo capitolo ne segue i flussi di cassa, identifica chi sopporta ciascuna perdita e distingue la protezione creditizia dagli effetti di finanziamento, liquidità e controparte.
8. Credit Default Swap e titoli garantiti da attività
Il rischio di credito può essere trasferito mediante un contratto derivato oppure attraverso la cessione e il finanziamento di attività. Un credit default swap separa una determinata esposizione creditizia dalla proprietà dell'obbligazione o del prestito sottostante. Una cartolarizzazione colloca le attività o i relativi rischi in una struttura che distribuisce flussi di cassa e perdite tra gli investitori. Entrambi possono cambiare chi sopporta le perdite creditizie, ma nessuno le elimina dall'economia. Comprendere i contratti richiede di seguire i flussi di cassa, l'allocazione delle perdite e le obbligazioni che rimangono dopo l'operazione.
Il contratto di credit default swap
Un credit default swap, o CDS, è un contratto in base al quale un acquirente di protezione paga un premio a un venditore di protezione in cambio di un pagamento qualora uno specifico evento creditizio colpisca un'entità o un'obbligazione di riferimento. L'analogia economica con l'assicurazione è utile: l'acquirente paga per la protezione e ordinariamente non riceve alcun pagamento per evento creditizio quando l'evento coperto non si verifica. Un CDS è tuttavia un derivato con un proprio quadro contrattuale e giuridico; non si deve presumere che abbia tutte le caratteristiche di una normale polizza assicurativa.
Il contratto identifica l'entità di riferimento, le obbligazioni ammissibili, l'importo nozionale, la valuta, la scadenza, le condizioni del premio, le definizioni di evento creditizio e il metodo di regolamento. Un evento creditizio può includere il mancato pagamento, il fallimento o una ristrutturazione qualificata, a seconda delle condizioni concordate. Una diminuzione del prezzo dell'obbligazione, da sola, non attiva necessariamente il regolamento. L'entità di riferimento il cui rischio di credito viene trasferito è distinta dal venditore di protezione, la cui capacità di adempiere genera rischio di controparte.
L'importo nozionale è un riferimento per il calcolo dei premi e del regolamento. Non è generalmente una somma che l'acquirente presta al venditore all'inizio. Il tasso del premio è quotato su base annua, spesso in punti base: un punto base equivale a 0.01 punti percentuali o a 0.0001 in forma decimale. La frequenza dei pagamenti e la convenzione di conteggio dei giorni determinano l'importo pagato a ciascuna data. Un esempio quinquennale con pagamenti semestrali è utile per l'apprendimento, ma la frequenza e le convenzioni di mercato devono essere ricavate dal contratto effettivo.
Un esempio di protezione quinquennale
Si consideri un CDS riferito a IBM, con nozionale di USD 100 milioni, scadenza a cinque anni e premio di 90 punti base annui. È un esempio numerico, non una quotazione di mercato attuale di IBM. Poiché 90 punti base equivalgono allo 0.90%, il premio annuo è dollari. Assumendo pagamenti relativi a semestri esatti, ciascun premio semestrale è USD 450,000.
| Grandezza | Valore | Significato |
|---|---|---|
| Nozionale | USD 100 milioni | Importo di riferimento per premi e protezione |
| Tasso annuo del premio | 90 bps = 0.90% = 0.009 | Tasso contrattuale annualizzato |
| Premio annuo | USD 900,000 | 100,000,000 × 0.009 |
| Premio semestrale | USD 450,000 | 900,000 × 0.5 |
| Numero di pagamenti in assenza di evento creditizio | 10 | Cinque anni con due pagamenti all'anno |
| Totale non attualizzato in assenza di evento creditizio | USD 4.5 milioni | 10 × 450,000; esclude importi iniziali e commissioni |
Se non si verifica alcun evento creditizio prima della scadenza, l'acquirente paga i premi previsti e non riceve alcun regolamento per default. I premi sono il prezzo della protezione già fornita; non vengono restituiti perché l'entità di riferimento sopravvive. Se un evento qualificato si verifica prima, i premi futuri previsti generalmente cessano, mentre il premio maturato fino all'evento rimane dovuto secondo il contratto. Un default tra due date di pagamento non può quindi essere analizzato semplicemente ignorando il periodo incompleto.
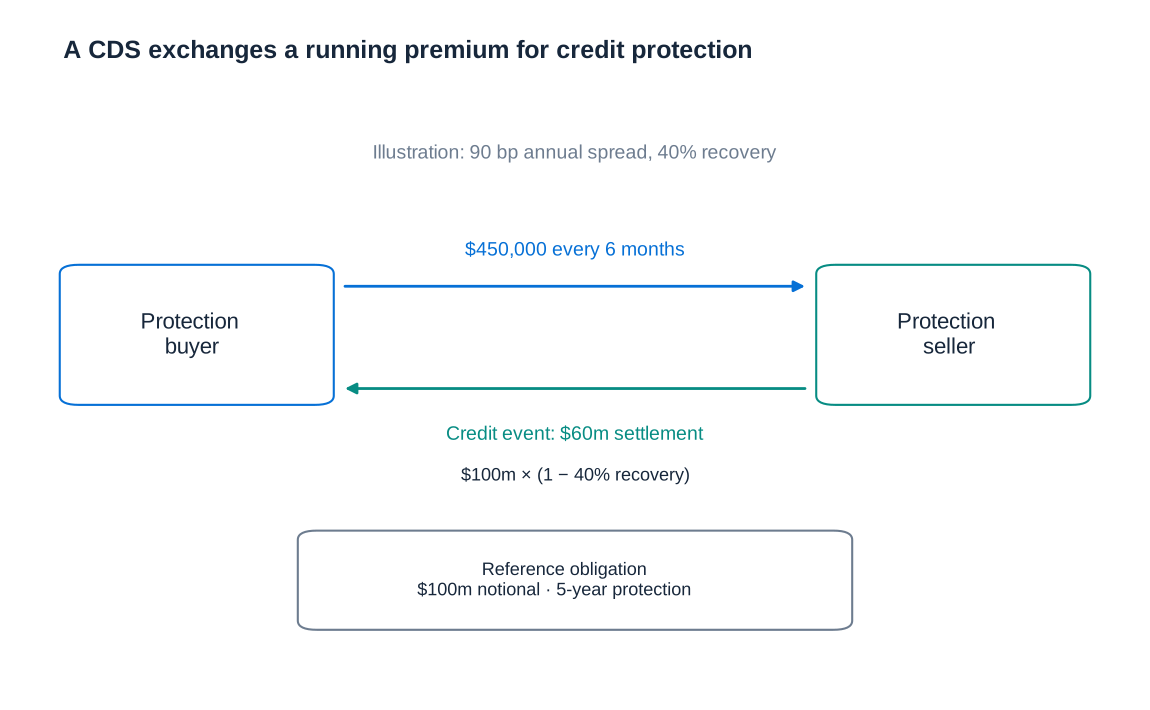
Regolamento fisico e per contanti
Con il regolamento fisico, l'acquirente di protezione consegna un'obbligazione ammissibile in default e riceve dal venditore di protezione l'importo nominale concordato. Nell'esempio di USD 100 milioni, un acquirente che consegna obbligazioni ammissibili con valore nominale di USD 100 milioni riceve USD 100 milioni. Le obbligazioni consegnate hanno un valore residuo, quindi la perdita economica del venditore è inferiore al pagamento lordo in contanti ogni volta che il recupero è positivo. L'ammissibilità, le disposizioni sulle obbligazioni consegnabili e i meccanismi di regolamento sono dettagli contrattuali rilevanti.
Con il regolamento per contanti, il venditore paga la differenza tra l'importo contrattuale di riferimento e il valore stabilito per l'obbligazione in default. Con nozionale e frazione di recupero , il pagamento semplificato della protezione è . Se il recupero è 40%, il regolamento per contanti su USD 100 milioni è USD 60 milioni. In un regolamento fisico equivalente, l'acquirente trasferisce obbligazioni del valore di USD 40 milioni e riceve USD 100 milioni, generando nuovamente un importo netto di protezione economica di USD 60 milioni prima dei premi e degli altri costi.
È l'acquirente di protezione, non il venditore, ad avere diritto al pagamento per default. Il pagamento compensa la perdita creditizia di riferimento specificata; non rimborsa necessariamente ogni perdita su un'attività detenuta separatamente. Differenze di scadenza, valuta, priorità, obbligazioni consegnabili o definizioni contrattuali dell'evento creditizio possono lasciare un rischio di base. Un finanziatore che copre un prestito deve quindi verificare che la protezione CDS risponda effettivamente agli scenari che minacciano quel prestito.
Gamba dei premi, gamba di protezione e valore di mercato
All'inizio, un CDS ideale alla pari senza pagamento iniziale ha valori attuali uguali per la gamba dei premi e quella di protezione. Siano la probabilità neutrale al rischio che l'entità di riferimento sopravviva fino al tempo , il fattore di attualizzazione, una data di pagamento del premio, la relativa frazione d'anno, il tasso annuo del premio e il nozionale. Con frazione di recupero deterministica , una rappresentazione utile è
Il termine è il valore atteso attualizzato della frazione di premio maturata pagata quando il default si verifica tra le date previste. Entrambe le espressioni sono in unità monetarie. La gamba di protezione integra la probabilità del primo default in ogni istante; non deve conteggiare la stessa entità come se andasse ripetutamente in default. Lo spread alla pari risolve . La valutazione effettiva richiede inoltre il contratto esatto, le convenzioni di attualizzazione e il trattamento pertinente della controparte o delle garanzie.
In un modello a premio continuo con intensità di default neutrale al rischio costante e recupero costante, la relazione semplice è . Essa offre un'intuizione: una maggiore intensità di default o una maggiore gravità della perdita richiedono un premio più alto. A 90 punti base e con LGD del 60%, l'intensità implicita è , ossia 1.5% annuo. Con queste ipotesi, la PD cumulata quinquennale neutrale al rischio è . Lo spread annuo del CDS non coincide quindi né con la PD annua né con quella quinquennale.
Questa probabilità è neutrale al rischio perché viene inferita dai prezzi. Non è una previsione non distorta dei default nel mondo reale. Gli spread di mercato possono riflettere il compenso per il rischio di default e la liquidità, oltre alla perdita attesa. La relazione semplificata dell'intensità astrae inoltre dalle strutture a termine, dai premi discreti e da diversi effetti contrattuali. Va utilizzata come approssimazione trasparente, non come un'esatta estrazione della PD fisica da una quotazione osservata.
Dopo la stipula, un CDS può acquisire un valore di mercato positivo o negativo. Se lo spread di mercato aumenta mentre l'acquirente continua a pagare un tasso contrattuale precedente più basso, quella protezione acquista valore per l'acquirente. Approssimativamente, il valore per l'acquirente è , dove è l'annualità rischiosa dei premi, espressa in anni e comprensiva di sopravvivenza e attualizzazione. Il venditore ha il valore opposto prima degli effetti di controparte e delle altre asimmetrie. Se gli spread diminuiscono, la posizione dell'acquirente generalmente perde valore. Ciò consente a una posizione CDS di generare guadagni o perdite prima che si verifichi qualsiasi default.
Alcuni contratti di mercato utilizzano cedole periodiche standardizzate con un importo iniziale che riconcilia tale cedola con lo spread di mercato corrente. «Nessuno scambio iniziale del nozionale» non significa quindi «nessun fabbisogno iniziale di cassa»: possono sorgere un importo iniziale, un margine iniziale e costi di transazione.
Per la distinzione tra cedola standard, importo iniziale e valore di mercato, si veda la spiegazione ISDA delle garanzie dei CDS e delle convenzioni di prezzo.
Copertura, diversificazione e assunzione di esposizione creditizia
Una banca può acquistare protezione per ridurre l'esposizione verso un debitore o un settore mantenendo il rapporto sottostante con il cliente. Può anche vendere protezione per assumere esposizione creditizia in un settore in cui concede pochi prestiti diretti. Questo può diversificare alcuni rischi, ma la diversificazione va valutata rispetto all'intero bilancio della banca: esposizioni che appaiono non correlate in condizioni ordinarie possono diventare correlate durante una recessione.
Un investitore non bancario che vende protezione riceve premi in cambio dell'assunzione di una perdita creditizia eventuale. Nella direzione dell'esposizione, ciò assomiglia all'assunzione di una posizione creditizia finanziata, ma il venditore deve essere in grado di soddisfare le richieste di margine e un pagamento di regolamento potenzialmente elevato. Il premio è un compenso per il rischio, non un rendimento garantito privo di un'obbligazione corrispondente.
Acquistare protezione senza possedere l'obbligazione di riferimento crea una posizione che può beneficiare del deterioramento o del default. Economicamente assomiglia a una posizione corta sul credito, benché le sue caratteristiche di finanziamento, contrattuali e giuridiche differiscano dalla vendita allo scoperto di un'obbligazione. Una previsione direzionale redditizia può comunque essere compromessa dal default della controparte, da variazioni della liquidità, dai costi di transazione o da un disallineamento tra l'evento atteso e l'effettiva condizione di attivazione del contratto.
Esposizione di controparte prima e dopo un evento creditizio
I CDS trasferiscono il rischio creditizio di riferimento creando al contempo un'esposizione alla controparte contrattuale. Se il venditore di protezione va in default dopo un evento creditizio coperto ma prima di pagare, l'acquirente può ritrovarsi con un credito non garantito per l'importo di regolamento, ridotto dalle garanzie disponibili e dalla compensazione giuridicamente efficace. L'entità di riferimento e il venditore di protezione possono fallire nello stesso contesto di stress. Una copertura che dipende da un venditore debole può quindi venire meno proprio quando vale di più.
Prima di un evento creditizio di riferimento, l'esposizione dell'acquirente è il valore positivo di sostituzione del contratto, non automaticamente l'intero nozionale. Si supponga che la protezione di mercato sia diventata più costosa del premio contrattuale. Se il venditore fallisce, sostituire quel contratto a premio basso richiede di pagare il prezzo corrente più elevato. La perdita risultante è associata al valore attuale della differenza tra i premi, tenendo conto delle condizioni di chiusura, del recupero, delle garanzie e della compensazione.
Anche il venditore può avere un'esposizione di controparte. Se gli spread di mercato sono scesi al di sotto del premio che ha diritto a ricevere, il contratto esistente ha valore. Un default dell'acquirente di protezione può costringere il venditore a sostituirlo con un contratto che paga un premio inferiore. La perdita dei premi lordi futuri non è di per sé la misura corretta dell'esposizione, perché il venditore cessa anche di sopportare l'obbligo originario di protezione futura; la valutazione riguarda la posizione netta di sostituzione.
Il wrong-way risk nasce quando il merito creditizio della controparte peggiora mentre aumenta l'esposizione verso di essa. Un venditore di protezione fortemente esposto allo stesso settore dell'entità di riferimento è un esempio evidente. Default correlati possono invalidare un semplice calcolo che moltiplica una PD della controparte stimata indipendentemente per un'esposizione media. Una gestione efficace del rischio esamina quindi scenari di stress congiunti e la solidità degli accordi di garanzia e chiusura.
Garanzie, margini e compensazione centrale
Il margine di variazione copre le variazioni del valore di mercato corrente di un derivato. Quando il contratto acquista valore per una parte, l'altra trasferisce garanzie secondo il relativo accordo. Il margine iniziale copre le possibili variazioni dell'esposizione nel periodo necessario a chiudere o sostituire le posizioni dopo un default. Entrambe le parti possono avere obblighi di garanzia. La marginazione riduce l'esposizione non garantita, ma introduce fabbisogni di liquidità: un intermediario può dover consegnare rapidamente contanti o titoli ammissibili anche se l'entità di riferimento non è in default.
La protezione offerta dalle garanzie dipende da tempestività della valutazione, regolamento, opponibilità giuridica, segregazione ove richiesta, garanzie ammissibili e scarti di garanzia. Uno scarto riduce il valore riconosciuto della garanzia per tenere conto di movimenti sfavorevoli o costi di liquidazione. Garanzie strettamente legate alle condizioni finanziarie della controparte possono creare wrong-way risk. Controversie, salti di mercato e ritardi fanno sì che la collateralizzazione non elimini meccanicamente ogni possibile perdita.
La compensazione centrale sostituisce un rapporto bilaterale con obbligazioni compensate che coinvolgono una controparte centrale, o CCP. La CCP gestisce le esposizioni mediante margini, procedure di gestione dei default e risorse finanziarie. La compensazione centrale è distinta dalla negoziazione in borsa: un contratto OTC può essere compensato centralmente. Una CCP non è priva di rischio e non va descritta come titolare di un fittizio rating «AAAA». La compensazione concentra importanti funzioni di gestione del rischio e genera propri requisiti operativi, di liquidità e di gestione dei default.
Nell'UE, EMIR prevede obblighi di compensazione per determinate classi di derivati OTC e pertinenti categorie di controparti, insieme a requisiti di mitigazione del rischio per i contratti non compensati. L'applicabilità dipende dalla classe di strumenti, dallo status della controparte, dalle soglie e dalle esenzioni; è errato affermare che ogni CDS debba essere negoziato in borsa o compensato centralmente. I requisiti precisi delle operazioni vanno verificati rispetto alle regole e ai registri applicabili.
Riferimento normativo: ESMA sulla compensazione e sulla mitigazione del rischio dei contratti non compensati ai sensi di EMIR.
Cartolarizzazione con cessione effettiva e società veicolo
Un titolo garantito da attività, o ABS, è finanziato dai flussi di cassa di un insieme definito di attività. I portafogli tipici contengono prestiti, mutui, leasing o crediti commerciali e al consumo. In una struttura tradizionale con cessione effettiva, il cedente vende o trasferisce le attività a una società veicolo, o SPV. Il veicolo raccoglie finanziamenti emettendo titoli destinati agli investitori e utilizza i proventi per pagare le attività. I pagamenti dei debitori sostengono poi i titoli, al netto dei costi contrattuali e degli altri crediti prioritari.
La SPV separa le attività e le obbligazioni dell'operazione dall'attività ordinaria del cedente, ma conta l'efficacia giuridica di tale separazione. L'isolamento dal fallimento non significa che i debitori sottostanti non possano andare in default. Gli investitori dipendono anche dalla gestione dei crediti, dai conti di incasso, dalla documentazione e dalla disponibilità di fornitori sostitutivi qualora una controparte di servizio fallisca. Un diagramma che mostra un trasferimento di attività è l'inizio dell'analisi, non la prova che ogni rischio abbia lasciato il cedente.
Il cedente continua spesso a operare come servicer, incassando i pagamenti e gestendo il rapporto con il debitore in cambio di una commissione. I debitori possono continuare a pagare attraverso gli stessi canali, ma il trasferimento giuridico, la notifica, il trattamento dei dati e i requisiti contrattuali possono comunque avere rilevanza. Non si dovrebbe descrivere la cartolarizzazione come un'operazione che necessariamente non cambia nulla per ogni debitore. Il processo operativo e la titolarità dell'esposizione creditizia sono questioni separate.
Titoli pass-through e tempistica dei flussi di cassa
Una struttura pass-through distribuisce agli investitori i flussi di cassa disponibili del portafoglio in proporzione alle rispettive quote, al netto delle commissioni e delle altre deduzioni specificate. È più semplice di una struttura con diverse priorità, ma trasmette comunque i rischi insiti in quei flussi. I default riducono gli incassi, i recuperi possono tardare e i rimborsi anticipati cambiano i tempi di restituzione del capitale agli investitori.
Il rischio di rimborso anticipato è particolarmente importante per le attività i cui debitori possono rimborsare prima della scadenza. Se i debitori si rifinanziano quando i tassi diminuiscono, gli investitori possono ricevere indietro il capitale quando i rendimenti di reinvestimento sono più bassi. Viceversa, rimborsi più lenti del previsto possono allungare la duration dell'investimento. Perdita creditizia, rimborso anticipato e rischio di estensione sono distinti, e anche un portafoglio di debitori di elevata qualità può produrre una tempistica incerta dei flussi di cassa. La scadenza attesa del titolo non deve necessariamente coincidere con la sua scadenza legale finale.
Suddivisione in tranche, subordinazione e cascata dei pagamenti
La suddivisione in tranche divide un portafoglio in titoli con priorità diverse. I crediti senior vengono pagati prima dei crediti junior o mezzanine secondo la cascata dei pagamenti prevista, mentre la componente equity o di prima perdita riceve il residuo. L'allocazione delle perdite procede ordinariamente in senso inverso: l'equity assorbe per prima le perdite, seguita dai crediti mezzanine e infine da quelli senior. Le strutture effettive possono avere cascate separate per interessi e capitale, conti di riserva e soglie di performance, quindi la sequenza è disciplinata dalla documentazione dettagliata.
Si consideri un portafoglio semplificato con capitale iniziale di 100 unità monetarie. L'equity copre le prime 20 unità di perdita, la mezzanine le successive 20 e i titoli senior le rimanenti 60. La fascia mezzanine può essere ulteriormente divisa in una fascia inferiore che copre perdite da 20 a 30 e una superiore che copre perdite da 30 a 40. Gli esempi storici talvolta attribuiscono a queste fasce le etichette BB e BBB e ai titoli senior AAA. Tali etichette sono esiti illustrativi di un processo di rating, non una conseguenza garantita dal solo disegno delle soglie.
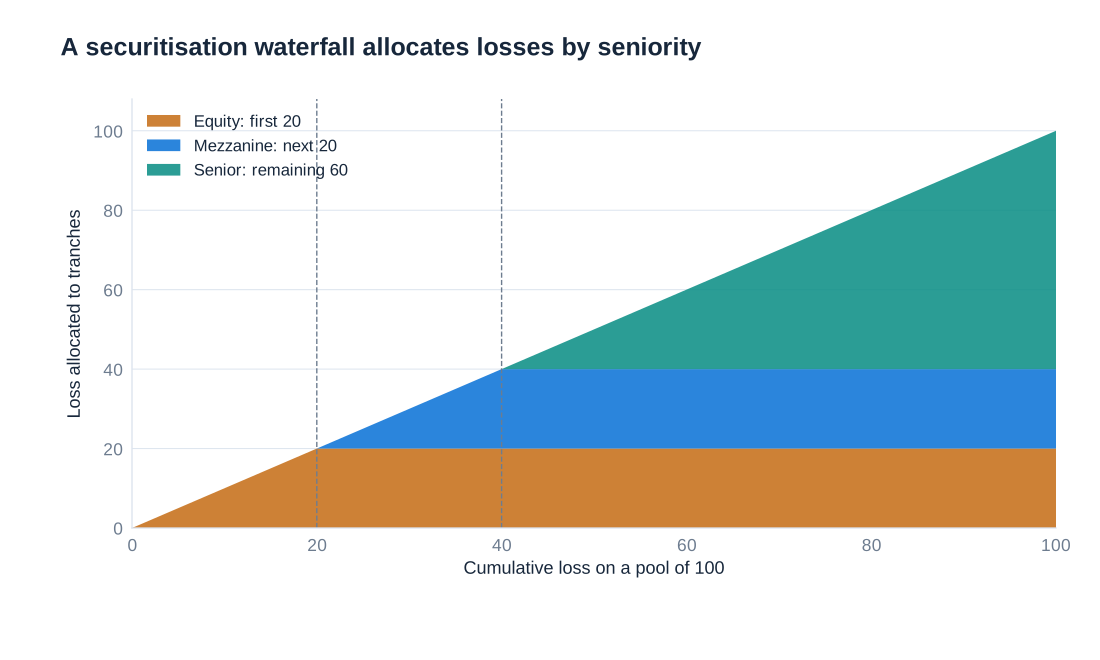
Per una tranche con soglia di attivazione e soglia di esaurimento , entrambe misurate nelle unità monetarie del portafoglio, e perdita cumulata del portafoglio , la perdita semplificata di capitale è
Dividere tale importo per il capitale originario della tranche fornisce la sua frazione di perdita. La formula assume un portafoglio statico, nessuna variazione del rafforzamento creditizio e un'allocazione sequenziale diretta delle perdite di capitale realizzate. Spiega la subordinazione in modo trasparente senza pretendere di riprodurre ogni caratteristica di una cartolarizzazione effettiva.
| Perdita del portafoglio | Perdita equity: fascia 0–20 | Perdita mezzanine: fascia 20–40 | Perdita senior: fascia 40–100 | Frazione di perdita senior |
|---|---|---|---|---|
| 0 | 0 | 0 | 0 | 0% |
| 5 | 5 | 0 | 0 | 0% |
| 25 | 20 | 5 | 0 | 0% |
| 45 | 20 | 20 | 5 | 8.33% |
| 80 | 20 | 20 | 40 | 66.67% |
| 100 | 20 | 20 | 60 | 100% |
Una perdita del portafoglio di 25 azzera quindi la componente equity e un quarto della tranche mezzanine di 20 unità, lasciando intatto il capitale senior in questo modello. Una perdita del portafoglio di 45 raggiunge i titoli senior ed elimina 5 delle loro 60 unità, ossia l'8.33%. Una tranche può essere protetta dalle piccole perdite frequenti, restando esposta a grandi perdite poco frequenti. Rating, perdite attese e gravità delle perdite di coda descrivono quindi aspetti diversi del suo rischio.
Finanziamento, trattamento patrimoniale e interessenze trattenute
La cartolarizzazione può fornire finanziamento, diversificare le fonti di raccolta, trasferire esposizioni creditizie selezionate e modificare la scadenza o il profilo di rischio del bilancio del cedente. I proventi monetari possono essere utilizzati per rimborsare debiti esistenti, riducendo la leva secondo la misura pertinente. Tuttavia, emettere titoli attraverso una SPV non aumenta automaticamente la redditività o il rendimento del capitale proprio. Commissioni, costi di finanziamento, spese dell'operazione, rischio trattenuto e utilizzo dei proventi influenzano tutti il risultato.
Cessione effettiva sul piano giuridico, eliminazione contabile, consolidamento e riduzione dei requisiti patrimoniali regolamentari sono valutazioni separate. Un trasferimento di attività non le elimina necessariamente dal bilancio consolidato, e la sola eliminazione contabile non dimostra un trasferimento prudenziale sufficiente del rischio. La riduzione dei requisiti patrimoniali dipende dai requisiti applicabili di trasferimento significativo del rischio e dal trattamento delle posizioni trattenute o comunque esposte. Affermare che le RWA debbano diminuire dell'intero importo delle attività trasferite ignorerebbe tali condizioni.
Il cedente può trattenere l'equity, la mezzanine o una quota proporzionale dell'operazione. Trattenere una tranche di prima perdita può preservare una rilevante esposizione creditizia anche quando viene ceduta la maggior parte del valore nominale. È inoltre errato presumere che soltanto i titoli senior possano essere collocati presso gli investitori: il collocamento dipende da prezzo, struttura, condizioni di mercato e mandati degli investitori. Linee di liquidità, garanzie o altre forme di sostegno possono creare esposizioni aggiuntive al di fuori dei titoli trattenuti.
Le regole dell'UE richiedono generalmente che il cedente, il promotore o il prestatore originario mantenga almeno il 5% di un interesse economico netto rilevante, secondo i metodi e le eccezioni specificati dal regolamento. Il mantenimento può assumere forme diverse, tra cui una quota verticale delle tranche o una posizione ammissibile di prima perdita; non è un'istruzione universale a conservare l'intera tranche equity. Il requisito mira a mantenere una partecipazione economica e non stabilisce che il soggetto che la conserva sopporti ogni possibile perdita.
Riferimenti: EBA sul trasferimento significativo del rischio; Articolo 6 del regolamento UE sulle cartolarizzazioni.
Ricartolarizzazione e limiti dei rating
Una collateralised debt obligation, o CDO, può detenere crediti che includono tranche di altre cartolarizzazioni. Riconfezionare ABS mezzanine in una nuova struttura crea un ulteriore livello di crediti senior, junior ed equity. Questo rialloca le perdite sulle tranche acquistate; non rende più sicuri i debitori originari. Il rischio della struttura esterna dipende dalle soglie di attivazione e dalle distribuzioni delle perdite delle strutture interne, oltre che dalla loro dipendenza.
La correlazione è particolarmente importante. In un modello favorevole, le perdite di portafogli diversi possono verificarsi raramente insieme, per cui una nuova tranche senior appare ben protetta. Uno shock comune immobiliare o di finanziamento può far perdere valore simultaneamente a molte tranche mezzanine, esaurendo tale protezione. Due livelli di modellizzazione possono amplificare gli errori nelle probabilità di default, nei recuperi, nella dipendenza e nella selezione delle attività. La complessità rende inoltre più difficile per gli investitori individuare esposizioni sottostanti sovrapposte.
Un rating elevato non può quindi sostituire l'analisi del portafoglio, della cascata dei pagamenti, delle ipotesi del modello e degli scenari di stress. La liquidità di mercato di una tranche può deteriorarsi anche in assenza di perdite di capitale realizzate, e una perdita da valutazione ai prezzi di mercato può essere molto maggiore di una perdita attesa da default a breve termine. L'esperienza della crisi creditizia con i prodotti strutturati illustra l'importanza di distinguere una priorità contrattuale da una garanzia incondizionata di sicurezza.
Confronto tra titoli finanziati e posizioni CDS
Acquistare un ABS sensibile al credito e vendere protezione comportano entrambi un'esposizione a esiti creditizi avversi, mentre acquistare protezione assume la direzione opposta. Le loro caratteristiche economiche complessive sono diverse. L'acquirente di ABS paga ordinariamente un prezzo di acquisto e riceve i flussi di cassa del titolo. Un venditore di CDS riceve premi, ma assume obblighi eventuali di regolamento e garanzia. Costi di finanziamento, esposizione ai tassi di interesse, liquidità, rischio di controparte e base contrattuale possono far comportare diversamente le due posizioni anche quando il credito di riferimento è strettamente collegato.
| Posizione | Principale impegno monetario | Effetto del peggioramento del credito di riferimento | Ulteriori rischi da valutare |
|---|---|---|---|
| Posizione lunga in ABS | Prezzo di acquisto, generalmente finanziato all'inizio | Possibile diminuzione del prezzo e perdite creditizie allocate | Finanziamento, liquidità, rimborso anticipato, gestione dei crediti e struttura |
| Vendita di protezione CDS | Margini o importi iniziali ove applicabili; pagamento eventuale per default | Generalmente una perdita di valore di mercato e una maggiore esposizione potenziale di regolamento | Esposizione di controparte, liquidità per i margini e base contrattuale |
| Acquisto di protezione CDS | Premi e importi iniziali o margini applicabili | Generalmente un guadagno di valore di mercato; pagamento dopo un evento qualificato | Default del venditore, copertura imperfetta e condizioni di regolamento |
Anche la contabilizzazione dipende dalle regole di classificazione, non da una scelta senza vincoli tra esporre guadagni e nascondere perdite. I derivati sono generalmente valutati al fair value con imputazione a conto economico, salvo che un trattamento di hedge accounting ammissibile modifichi la presentazione degli effetti. La valutazione di un titolo di debito dipende dai pertinenti test sul modello di business e sui flussi di cassa contrattuali, che possono portare al costo ammortizzato, al fair value con imputazione alle altre componenti di conto economico complessivo oppure al fair value con imputazione a conto economico. Uno strumento strutturato non si qualifica automaticamente per il costo ammortizzato soltanto perché l'investitore intende detenerlo.
Riferimento contabile: IFRS 9 Financial Instruments.
Il confronto appropriato parte da un orizzonte e da uno scenario comuni: identificare chi paga, chi riceve, quale evento attiva ciascuna obbligazione, come vengono allocate le perdite e quali garanzie o finanziamenti sono necessari nel percorso. Questo rende visibile l'esposizione creditizia trasferita, mantenendo distinti i rischi creati dallo strumento prescelto.
9. Earnings at Risk e Cash Flow at Risk
Tre diversi oggetti della gestione del rischio
Una posizione finanziaria ha un valore di mercato, produce risultati contabili e genera pagamenti monetari. Queste tre descrizioni sono collegate, ma non intercambiabili. Un'obbligazione può perdere valore di mercato senza modificare la cedola contrattuale; un derivato può generare un immediato versamento di garanzie mentre il beneficio dell'esposizione che copre arriverà anni dopo. Un'analisi utile del rischio specifica quindi che cosa debba rimanere stabile, per chi e su quale orizzonte.
Il Value at Risk riguarda una distribuzione di perdite economiche o di valore di mercato. L'Earnings at Risk riguarda una distribuzione degli utili contabili, dopo l'applicazione delle pertinenti regole di rilevazione e valutazione. Il Cash Flow at Risk riguarda una distribuzione di incassi, pagamenti o del loro importo netto. Ciascuno richiede un orizzonte, un livello di confidenza e un perimetro preciso: gli utili consolidati differiscono dagli utili di una singola controllata e la liquidità disponibile in una valuta o entità giuridica può non esserlo altrove.
Siano gli utili sull'orizzonte , il flusso di cassa netto su tale orizzonte e il quantile inferiore di una variabile casuale . Una convenzione utile di scostamento negativo, qui adottata, misura la distanza da riferimenti specificati e . Al livello di confidenza , si definiscono:
I riferimenti potrebbero essere i risultati attesi o un budget approvato; la scelta deve essere dichiarata. Queste misure sono importi monetari, non probabilità. Un EaR di €6 milioni non significa che gli utili saranno negativi per €6 milioni: significa che il risultato prescelto nella coda inferiore è €6 milioni al di sotto del riferimento dichiarato. Alcune organizzazioni riportano invece direttamente il livello degli utili o del flusso di cassa nella coda inferiore. Riportare sia il livello sia lo scostamento impedisce che questa terminologia oscuri il risultato.
Obiettivi, aspettative sugli utili e incentivi manageriali
Decisori diversi attribuiscono ragionevolmente rilievo a esiti diversi. Un dirigente bancario può dare priorità alla stabilità degli utili contabili, un gestore di fondi al valore disponibile per gli investitori che chiedono il rimborso e una famiglia alla prevedibilità delle rate del mutuo. Un investitore pensionistico con pagamenti nominali noti può accettare oscillazioni dei prezzi delle attività per assicurarsi gli incassi futuri necessari. L'obiettivo corretto dipende dalle passività e dai fabbisogni di prelievo, non soltanto dalla volatilità autonoma dello strumento.
L'importanza attribuita agli utili ricorrenti emerge nelle discussioni pubbliche sulle strategie bancarie. L'enfasi di Morgan Stanley su ricavi più stabili nel gennaio 2023 illustra l'attrattiva di un reddito aziendale prevedibile. I dibattiti sull'obiettivo di rendimento del 25% di Josef Ackermann presso Deutsche Bank illustrano una preoccupazione diversa: un obiettivo di rendimento elevato può incoraggiare la leva o l'assunzione di rischio se il relativo costo del rischio viene ignorato. Utili contabili stabili e rendimento dichiarato elevato non descrivono sufficientemente un modello di attività solido.
Le reazioni del mercato dipendono anche da aspettative che vanno oltre il dato corrente sugli utili. Un'impresa può superare le stime degli analisti mentre il prezzo dell'azione scende perché le indicazioni prospettiche deludono, i tassi di attualizzazione aumentano o il risultato era già atteso. I commenti sul secondo trimestre 2023 descrivevano proprio questa combinazione. Ciò non dimostra che le sorprese positive siano generalmente sgradite. La qualità, la persistenza e il contenuto informativo degli utili contano insieme al loro livello.
Burgstahler ed Eames (2006) esaminano come i manager evitino sorprese negative sugli utili. Le loro evidenze collegano piccole sorprese non negative sia alla gestione degli utili dichiarati sia alla gestione delle aspettative degli analisti, con un ruolo dei flussi di cassa operativi e delle componenti discrezionali di competenza. Per la gestione del rischio, questo solleva un problema di governance: l'incentivo a raggiungere un obiettivo dichiarato può favorire i risultati contabili rispetto alla resilienza economica. Uno strumento che stabilizza un dato contabile può aumentare i fabbisogni di finanziamento altrove.
Le scelte possono quindi comportare compromessi effettivi. Se la strategia A ha un rischio di valore di mercato inferiore ma un rischio di flusso di cassa superiore rispetto alla strategia B, nessuna domina senza informazioni sui vincoli dell'investitore. Se A riduce tutti i rischi rilevanti a parità di rendimento atteso e costo, B è più difficile da giustificare. Una decisione pratica confronta l'intero insieme degli esiti, inclusi costi di transazione, fabbisogni di liquidità e conseguenze degli scenari avversi.
Come la contabilità traduce le variazioni economiche in utili
La contabilità determina quando una variazione economica raggiunge il conto economico. Ai sensi dell'IFRS 9, la classificazione di un'attività finanziaria di debito dipende principalmente dal suo modello di business e dalle caratteristiche dei flussi di cassa contrattuali. Il test SPPI verifica se tali flussi siano esclusivamente pagamenti di capitale e interessi sul capitale residuo. Un'etichetta prudenziale come «portafoglio bancario» non determina di per sé la categoria contabile.
| Modello di business | Condizione sui flussi di cassa contrattuali | Categoria di valutazione usuale |
|---|---|---|
| Detenere attività per incassare i flussi di cassa contrattuali | Condizione SPPI soddisfatta | Costo ammortizzato |
| Incassare i flussi di cassa contrattuali e vendere attività | Condizione SPPI soddisfatta | Fair value con imputazione alle altre componenti di conto economico complessivo (FVOCI) |
| Altri modelli di business, oppure condizione SPPI non soddisfatta | Le combinazioni precedenti non si applicano | Fair value con imputazione a conto economico (FVTPL) |
Anche l'opzione del fair value può essere rilevante quando ne sono soddisfatte le condizioni, inclusa l'eliminazione o la riduzione significativa di un'asimmetria contabile. Gli investimenti azionari richiedono considerazioni di classificazione separate. La tabella è quindi uno schema per le ordinarie attività di debito, non una regola decisionale universale per ogni strumento finanziario.
Il costo ammortizzato non significa che il valore di bilancio rimanga permanentemente uguale al prezzo di acquisto. La maturazione degli interessi effettivi, l'ammortamento di premi o sconti, i rimborsi e le perdite creditizie attese possono modificare l'importo e gli utili rilevati. Ciò che generalmente manca è la rilevazione immediata a conto economico di ogni movimento del prezzo di mercato causato soltanto dalle variazioni dei rendimenti di mercato. Per uno strumento FVTPL, queste variazioni valutative incidono normalmente sugli utili correnti.
Le altre componenti di conto economico complessivo, o OCI, sono esterne al subtotale del risultato economico corrente, ma rimangono parte del conto economico complessivo e del patrimonio netto. Una variazione di valutazione riportata in OCI non è scomparsa economicamente. Può comunque incidere sul capitale, sui vincoli contrattuali o sull'importo ottenibile dalla vendita. I gestori del rischio devono distinguere un risultato economico stabile da uno stato patrimoniale stabile e da una liquidità stabile.
Che cosa cambia con l'hedge accounting
Un derivato rimane valutato al fair value anche quando partecipa a una relazione ammissibile di hedge accounting. L'hedge accounting modifica la rilevazione dei guadagni e delle perdite per rappresentare più fedelmente tale relazione. Richiede una relazione ammissibile, documentazione e il rispetto dei requisiti di efficacia applicabili; chiamare semplicemente un'operazione «copertura» non è sufficiente.
Le tre principali relazioni hanno meccanismi contabili diversi. In una copertura di fair value, le variazioni dello strumento di copertura e quelle dell'elemento coperto attribuibili al rischio designato confluiscono generalmente insieme nel conto economico. In una copertura di flussi di cassa, la componente efficace è inizialmente rilevata in OCI e viene successivamente riclassificata o incorporata nel valore contabile di un'attività quando lo richiedono le regole pertinenti; l'inefficacia incide generalmente sul conto economico. Una copertura di un investimento netto in una gestione estera prevede il trattamento in OCI della componente efficace associata alla conversione valutaria.
Queste distinzioni spiegano perché l'affermazione «le perdite sulle coperture confluiscono nell'OCI» sia troppo generica. L'esito contabile dipende dalla designazione e dall'esposizione sottostante. Inoltre, nessuna regola di rilevazione annulla gli obblighi contrattuali di regolamento o di garanzia di un derivato. Una copertura può migliorare la correlazione degli effetti sul risultato dichiarato e richiedere comunque ingenti disponibilità liquide prima che l'operazione coperta generi incassi.
Fonti contabili: IFRS Foundation, IFRS 9 Financial Instruments, e il principio pubblicato. Riferimento di ricerca: David Burgstahler e Michael Eames (2006), Management of Earnings and Analysts’ Forecasts to Achieve Zero and Small Positive Earnings Surprises.
Un'esposizione obbligazionaria, due modalità di finanziamento e regolamento
Si consideri un'ipotetica esposizione lunga di €100 a un'obbligazione a lunghissimo termine con duration modificata di 30 anni. L'esposizione può essere ottenuta acquistando l'obbligazione oppure assumendo una posizione lunga, opportunamente dimensionata, in un contratto futures obbligazionario. Inizialmente si trascurino le variazioni della base e le altre differenze. Se il rendimento di mercato aumenta di un punto percentuale, l'approssimazione di primo ordine basata sulla duration è:
Qui è il valore iniziale dell'obbligazione, la duration modificata e la variazione del rendimento espressa in forma decimale. La diminuzione del 30% è un'approssimazione; con una duration e uno shock di rendimento così elevati, la convessità può modificare sensibilmente il risultato esatto. Questo è uno scenario di stress, non una stima statistica del VaR, a meno che siano specificati un modello probabilistico e un livello di confidenza.
| Posizione e valutazione | Valore economico | Risultato corrente | Conseguenze sulla liquidità dopo la costituzione della posizione |
|---|---|---|---|
| Obbligazione acquistata al costo ammortizzato | Inferiore di circa €30 | Nessuna perdita automatica di fair value di €30 dovuta al rendimento; continuano ad applicarsi le regole sugli interessi e sulla riduzione di valore | Le cedole contrattuali proseguono, se pagate; una posizione finanziata con liquidità non comporta margini di variazione sui futures |
| Obbligazione acquistata a FVTPL | Inferiore di circa €30 | Perdita da valutazione di circa €30 in questo scenario semplificato | La sola perdita da valutazione non è un pagamento in contanti; la vendita o un finanziamento garantito possono produrre effetti sulla liquidità |
| Futures obbligazionari lunghi, senza i requisiti per l'hedge accounting | Variazione sfavorevole di circa €30 a parità di esposizione | Le perdite sui futures incidono sull'utile o sulla perdita d'esercizio | Il margine di variazione genera pagamenti in contanti al diminuire dei prezzi |
| Futures obbligazionari lunghi in una copertura che soddisfa i requisiti | La perdita economica sui futures permane | La rilevazione dipende dalla relazione di copertura designata | Gli obblighi di garanzia e di regolamento restano esigibili |
L'obbligazione acquistata richiede il pagamento del prezzo d'acquisto all'inizio. Una posizione in futures richiede generalmente un margine iniziale anziché il pagamento dell'intero valore del sottostante, ma a questo minore impegno iniziale di liquidità seguono pagamenti di margini di variazione potenzialmente elevati. L'inserimento dei futures in uno specifico portafoglio gestionale non elimina queste richieste. Se l'obbligazione acquistata è a sua volta finanziata mediante indebitamento a breve termine o pronti contro termine, occorre aggiungere anche i relativi rischi di finanziamento e di garanzia.
Una sensibilità analoga ai tassi d'interesse può quindi coesistere con EaR e CFaR differenti. L'affermazione secondo cui l'obbligazione acquistata direttamente presenta un «rischio dei flussi di cassa nullo» è sostenibile soltanto nell'ipotesi restrittiva di pagamenti contrattuali fissi, assenza di default, di opzionalità e di esigenze di rifinanziamento. Non descrive l'intero stato patrimoniale dell'investitore.
La rendita perpetua: reddito stabile e patrimonio instabile
Si supponga che un pensionato di 60 anni, il signor Rich, investa €10 milioni e desideri un reddito nominale costante per la durata incerta della vita residua. Si ipotizzino un rendimento annuo piatto dell'1% e una rendita perpetua ideale, priva di rischio di default e non rimborsabile anticipatamente dall'emittente. Una rendita perpetua paga lo stesso importo alla fine di ogni anno, per sempre. Il suo valore è:
Il rendimento è annuo ed espresso in forma decimale; è espresso in euro all'anno e in euro. Con queste ipotesi, il pensionato riceve €100,000 ogni anno indipendentemente dai successivi rendimenti di mercato. L'investimento soddisfa l'obiettivo di incassi nominali costanti senza richiedere che sia nota la data del decesso. Non conserva il potere d'acquisto se i prezzi aumentano e i titoli reali possono introdurre rischi di credito, rimborso anticipato, fiscalità e liquidità esclusi dall'idealizzazione.
| Rendimento di mercato | Valore di mercato | Reddito contrattuale annuo | Variazione rispetto al valore iniziale di €10 milioni |
|---|---|---|---|
| 1% | €10,000,000 | €100,000 | €0 |
| 2% | €5,000,000 | €100,000 | −€5,000,000 |
| 5% | €2,000,000 | €100,000 | −€8,000,000 |
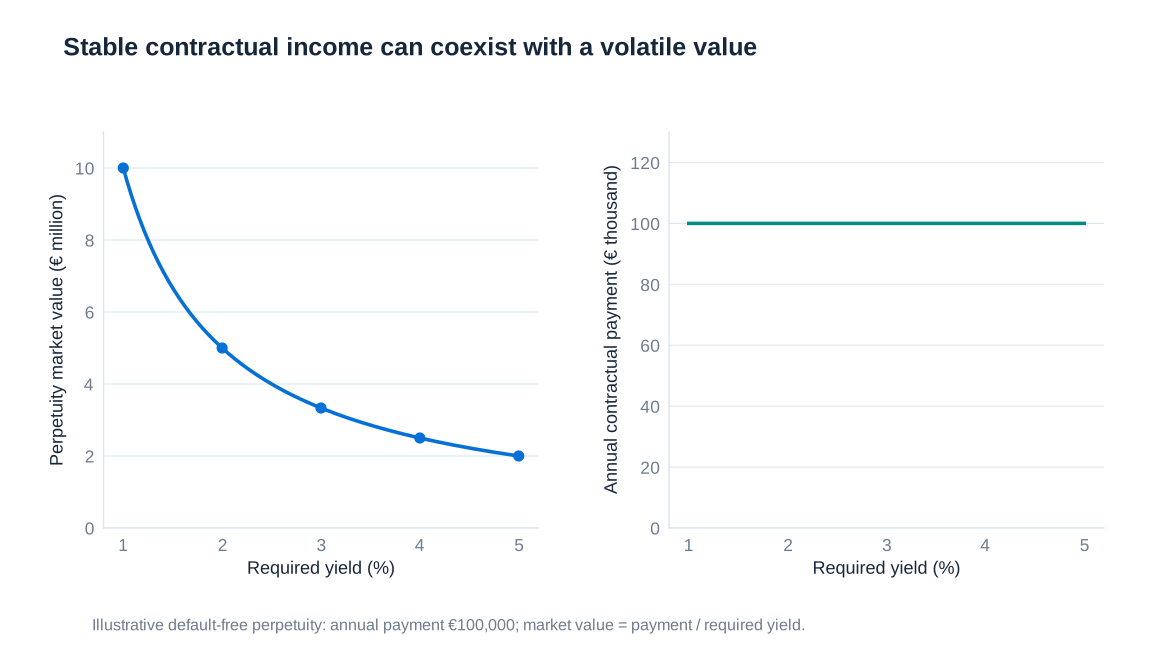
Se la figlia eredita il titolo e lo vende immediatamente dopo che i rendimenti sono saliti al 5%, riceve €2 milioni. Lo stesso titolo è interessante per l'obiettivo di reddito nominale del padre e rischioso per il futuro ricavo di vendita della figlia. La diminuzione del valore di mercato riflette la minore attrattiva della cedola fissa rispetto ai nuovi rendimenti disponibili; non richiede alcuna riduzione della cedola promessa. Un aumento dall'1% al 2% dimezza già il prezzo, mostrando perché le variazioni in punti percentuali vadano interpretate rispetto al rendimento iniziale.
Cedole fisse, tassi variabili e fonti di finanziamento
Un'obbligazione a tasso variabile aggiorna periodicamente la cedola, per esempio ogni sei mesi. Una cedola stilizzata per il periodo è , dove è il capitale, il tasso annuo di riferimento fissato per quel periodo, lo spread annuo contrattuale e la frazione d'anno. Se lo spread di attualizzazione coincide con quello contrattuale e le condizioni creditizie e le altre condizioni restano invariate, il suo valore ex cedola è approssimativamente alla pari alla data di revisione. Tra una revisione e l'altra, e quando gli spread creditizi cambiano, il prezzo può variare.
L'investitore a tasso variabile scambia quindi un valore di mercato relativamente stabile rispetto ai tassi d'interesse con un reddito futuro variabile. L'investitore a tasso fisso compie lo scambio opposto. Un mutuatario che deve pagare le rate con uno stipendio stabile può apprezzare pagamenti nominali fissi; un debitore che prevede un rimborso anticipato può invece interessarsi alle variazioni del valore di mercato e agli oneri contrattuali di estinzione. Nessuna delle due preferenze è universale e l'inflazione modifica il significato di un pagamento nominale «stabile».
La stessa attività può inoltre produrre un diverso rischio di risultato a seconda delle passività che la finanziano. Si supponga che gli interessi passivi sui depositi di una banca reagiscano solo debolmente ai tassi di mercato. Le attività a tasso variabile rendono allora il margine d'interesse sensibile a quei tassi, mentre le attività a tasso fisso possono inizialmente stabilizzarlo. Se in seguito il costo dei depositi si adegua rapidamente, la conclusione può invertirsi. Il comportamento dei depositi, la scadenza e le opzioni dei clienti devono essere modellizzati, anziché considerati stabilmente invariabili.
Un portafoglio al fair value valutato sull'orizzonte del trimestre successivo attribuisce notevole peso alle variazioni dei prezzi. Un portafoglio al costo ammortizzato valutato su dieci anni attribuisce maggiore peso ai margini d'interesse, al reinvestimento e ai costi del credito. L'orizzonte e il criterio di valutazione spiegano gran parte dell'apparente disaccordo sul fatto che un'obbligazione a tasso fisso sia un'attività ad alto o basso rischio. Una passività a lungo termine con sensibilità corrispondente può anche compensare, a livello di portafoglio, il rischio di valore dell'attività.
Costruire le distribuzioni del risultato e dei flussi di cassa
Un modello operativo parte da scenari economici comuni e traduce ogni scenario sia in un conto economico sia in un prospetto dei flussi di cassa. Volumi di vendita, prezzi di vendita, tassi di cambio, tassi d'interesse, perdite su crediti e costi dei fattori produttivi influenzano il risultato. Ritardi negli incassi, acquisti di scorte, investimenti, scadenze del debito e margini sui derivati determinano quando si muove la liquidità. L'ammortamento riduce il risultato contabile senza un pagamento contestuale; l'acquisto di un bene strumentale può assorbire liquidità molto prima che il relativo costo sia interamente rilevato.
Si consideri un modello annuo esplicitamente ipotetico con risultati distribuiti normalmente, media di €20 milioni e deviazione standard di €4 milioni, e flussi di cassa netti distribuiti normalmente, media di €15 milioni e deviazione standard di €6 milioni. Si utilizzi ciascuna media come parametro di riferimento. A un livello di confidenza unilaterale del 95%, il quantile inferiore della normale standard è circa −1.645. I calcoli, in milioni di euro, sono:
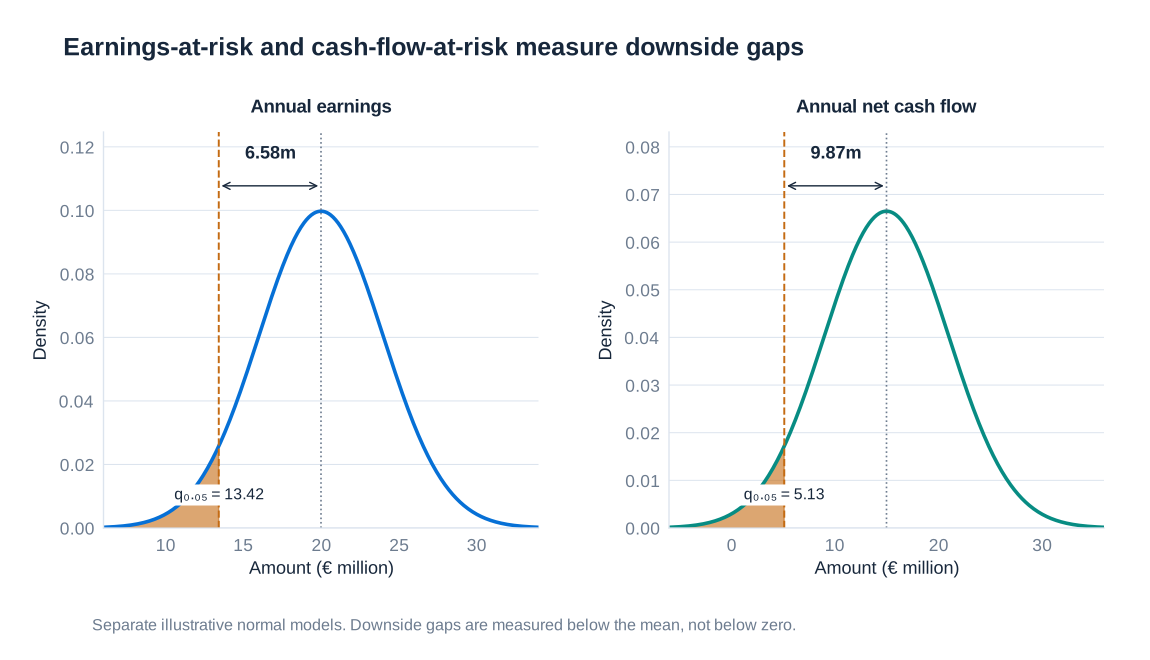
L'esempio assume distribuzioni marginali separate e non formula alcuna ipotesi sulla loro correlazione. Il CFaR più elevato è coerente con una maggiore sensibilità della liquidità, rispetto al risultato, agli shock temporali e di finanziamento. Il quantile inferiore del flusso di cassa rimane positivo; l'importo di €9.87 milioni è uno scostamento negativo dalla media, non una perdita di liquidità di €9.87 milioni. La normalità è un'ipotesi didattica e può non cogliere perdite asimmetriche, default e soglie discrete di attivazione delle garanzie.
Un dato di cassa a fine anno, inoltre, non consente di stabilire che ogni pagamento possa essere onorato durante l'anno. Un'impresa può terminare dicembre con una liquidità cumulata positiva dopo essersi trovata nell'impossibilità di pagare a giugno. Di conseguenza, la simulazione dei flussi di cassa dovrebbe mantenere le date intermedie, i fabbisogni valutari, le riserve accessibili e i finanziamenti irrevocabilmente disponibili. Gli scenari di stress integrano i quantili esaminando combinazioni severe che una distribuzione stimata può sottorappresentare.
Utili delle banche centrali, oro e riserve da valutazione
Le banche centrali mostrano perché la volatilità dell'utile dichiarato non possa essere interpretata come una graduatoria completa del rischio economico. I seguenti dati storici evidenziano ampie oscillazioni nei risultati della Banca nazionale svizzera a fronte di una serie più stabile per la Bundesbank. Sono osservazioni storiche arrotondate in valute diverse, non un confronto delle performance corretto per le dimensioni né una previsione.
| Anno | Bundesbank, miliardi di EUR | Banca nazionale svizzera, miliardi di CHF |
|---|---|---|
| 2013 | 4.6 | −9.1 |
| 2014 | 2.95 | 38.3 |
| 2015 | 3.2 | −23.3 |
| 2016 | 0.4 | 24.5 |
| 2017 | 1.9 | 54.4 |
| 2018 | 2.4 | −14.9 |
| 2019 | 5.8 | 48.9 |
| 2020 | 0 | 21 |
Per il 2019, la SNB ha dichiarato utili per CHF 40.3 miliardi sulle posizioni in valuta estera, plusvalenze da valutazione dell'oro per CHF 6.9 miliardi e CHF 2.1 miliardi sulle posizioni in franchi svizzeri, prima delle restanti voci del risultato complessivo. Queste componenti spiegano la descrizione arrotondata a circa 40, 7 e 2 miliardi. Il confronto storico delle riserve auree, circa 3,374 tonnellate per la Bundesbank e 1,040 tonnellate per la SNB, riguarda consistenze riferite a una specifica data, non le disponibilità attuali.
Il trattamento contabile è cruciale. La Bundesbank valuta l'oro ai prezzi di mercato; non lo mantiene semplicemente per sempre al costo storico d'acquisto. Gli utili non realizzati sono attribuiti a conti di rivalutazione anziché essere immediatamente inclusi nell'utile annuo. Le perdite non realizzate assorbono dapprima il saldo del corrispondente conto di rivalutazione; l'eventuale eccedenza è trattata secondo le regole contabili applicabili. Di conseguenza, un movimento del prezzo dell'oro può modificare la valutazione nello stato patrimoniale senza produrre lo stesso movimento nell'utile annuo dichiarato.
Il dibattito tedesco del 1997, spesso chiamato «Operation Goldfinger», riguardava la rilevazione e la distribuzione degli utili connessi alla rivalutazione dell'oro. La sua lezione duratura è che una valutazione più elevata non è un incasso e che nessuno dei due elementi determina automaticamente un utile distribuibile. Le differenze nei mandati, nella composizione delle attività, nelle valute, nelle dimensioni dello stato patrimoniale e nelle regole di rilevazione devono essere considerate prima di attribuire la volatilità degli utili esclusivamente all'abilità d'investimento o alla propensione al rischio.
I primi tre trimestri del 2022 della SNB offrono un ulteriore esempio: la perdita dichiarata è stata di CHF 142.4 miliardi, di cui CHF 141.0 miliardi sulle posizioni in valuta estera. Si tratta di un risultato infrannuale, non del dato dell'intero esercizio. I movimenti dei tassi d'interesse, dei prezzi azionari e dei tassi di cambio possono più che assorbire i redditi da cedole e dividendi senza rappresentare un equivalente pagamento immediato in contanti.
Una copertura sull'oro potrebbe ridurre parte dell'esposizione economica, ma potrebbe generare fabbisogni di garanzie sui derivati e interferire con la finalità delle riserve. Modificare la sola rappresentazione contabile non è una giustificazione sufficiente. Le responsabilità di politica economica delle banche centrali implicano inoltre che la massimizzazione del profitto propria del settore privato non sia un obiettivo autonomo appropriato.
Contesto storico e verifiche di valutazione: risultato annuo della SNB per il 2019; risultato infrannuale della SNB al 30 settembre 2022; e spiegazione dei rischi di bilancio e dei conti di rivalutazione della Bundesbank.
Quando una copertura economicamente efficace produce una perdita di conto economico
Un'intervista riportata con i responsabili finanziari di Bauer nel novembre 2019 descrive strumenti di copertura del tasso d'interesse con durata decennale e tasso fisso dell'1%. Il successivo calo dei tassi di mercato ha prodotto un fair value negativo e un onere nei conti trimestrali. La finalità dichiarata era stabilizzare i costi futuri dell'indebitamento. Considerare lo strumento inefficace soltanto perché il suo valore è diminuito significa ignorare l'esposizione che avrebbe dovuto compensare.
Nella versione standard di questa strategia, l'indebitamento a tasso variabile è combinato con uno swap su tassi d'interesse in cui si paga il fisso e si riceve il variabile. Se il finanziamento paga il tasso di riferimento più lo spread e lo swap paga il tasso fisso ricevendo , il tasso annuo combinato è approssimativamente . Ciò presuppone la corrispondenza dei tassi di riferimento, dei nozionali e delle date di pagamento. Lo spread creditizio e gli eventuali disallineamenti restano esclusi dalla semplice copertura.
Quando i tassi di mercato scendono, i futuri pagamenti variabili del debitore diventano meno onerosi, mentre l'obbligo esistente di pagare il tasso fisso dello swap diventa meno conveniente. Il valore di mercato negativo dello swap può quindi accompagnare una riduzione del costo del finanziamento sottostante. Se i tempi contabili differiscono, la perdita sul derivato può apparire prima del corrispondente beneficio futuro sugli interessi. Non si può presumere il rispetto dei requisiti per l'hedge accounting e le richieste di garanzie devono essere esaminate separatamente dalla rappresentazione nel risultato.
Coprire riserve non ancora sviluppate e scegliere i vincoli appropriati
Si consideri un ipotetico produttore petrolifero, come Exxon, che acquista un giacimento non ancora sviluppato contenente, per ipotesi, cinque milioni di barili recuperabili. In un calcolo volutamente semplificato e non attualizzato, un aumento di USD 1 del prezzo del petrolio accresce il valore lordo delle riserve di USD 5 milioni. Il valore effettivo del giacimento dipende anche dai costi di estrazione, dagli investimenti, dai tempi di produzione, dalle imposte, dalle quantità recuperabili e dall'attualizzazione. Il calcolo descrive una sensibilità al prezzo, non una valutazione completa.
Una posizione corta in futures sul petrolio può compensare parte della perdita dovuta al calo dei prezzi petroliferi. Tuttavia, se i prezzi aumentano, la posizione in futures perde valore e può richiedere pagamenti immediati di margini di variazione. Il corrispondente aumento di valore del giacimento non fornisce liquidità finché la produzione non è iniziata. Una copertura che riduce l'esposizione ai prezzi nel lungo periodo può quindi creare un problema di finanziamento a breve termine.
Un ulteriore disallineamento emerge se il giacimento resta iscritto al costo mentre le variazioni del derivato confluiscono nel risultato corrente. Gli utili economici sulle riserve possono non essere rilevati contemporaneamente alle perdite sui derivati. Un appropriato hedge accounting, quando ne ricorrono i requisiti, può risolvere alcuni disallineamenti di rilevazione, ma non crea liquidità né elimina l'incertezza sulla produzione futura. Anche le scadenze dei futures e le qualità del petrolio possono differire dai tempi e dalla qualità della produzione effettiva.
Una decisione di copertura solida definisce quindi una gerarchia di vincoli: i pagamenti devono poter essere finanziati; le passività essenziali devono essere coperte; le perdite economiche devono restare tollerabili; il risultato dichiarato deve essere compreso alla luce delle regole applicabili. I requisiti patrimoniali previsti dalla normativa bancaria o assicurativa influenzano il costo di una posizione, ma una riduzione del capitale richiesto non equivale automaticamente a una pari riduzione di ogni rischio economico. Analogamente, un aumento della redditività del capitale proprio ottenuto riducendo il denominatore del patrimonio netto deve essere valutato insieme alla capacità di resistenza.
La decisione finale dovrebbe riguardare l'esposizione e la copertura congiuntamente, sia in condizioni ordinarie sia in condizioni avverse. Gli accordi retributivi, gli obiettivi di risultato e le classificazioni contabili possono influire sulla scelta; la governance dovrebbe quindi rendere esplicite tali influenze. Un'informativa sui rischi utile affianca variazioni del valore di mercato, effetti sul risultato e fabbisogni di cassa alle rispettive scadenze, spiegando quale obiettivo persegua ogni copertura proposta.
10. Rischio di liquidità
Avere valore è diverso dal poter pagare
La liquidità è la capacità di adempiere alle obbligazioni alla scadenza senza subire perdite inaccettabili. Un'istituzione deve disporre della giusta quantità di denaro, nella valuta corretta, nella corretta entità giuridica e prima della relativa scadenza. Attività con un elevato valore di lungo periodo non possono pagare il creditore di oggi se non possono essere vendute, date in garanzia o altrimenti convertite in fondi utilizzabili in tempo utile. Per questo un'impresa redditizia, o persino un'impresa con attività di valore superiore alle passività, può attraversare una crisi di liquidità.
Il rischio di liquidità del finanziamento è il rischio di non poter ottenere il denaro necessario per pagamenti, richieste di garanzie o rifinanziamenti. Il rischio di liquidità di mercato è il rischio che un'attività non possa essere venduta o finanziata tempestivamente a un prezzo prossimo al valore che avrebbe in assenza di perturbazioni. I due rischi interagiscono: l'impossibilità di rifinanziarsi può imporre la vendita di un'attività, mentre lo sconto applicato nella vendita può peggiorare la posizione finanziaria dell'istituzione e compromettere la disponibilità dei creditori a concedere prestiti.
La solvibilità riguarda la capacità del valore delle attività e dei risultati futuri di coprire le passività. La liquidità riguarda i tempi e l'accessibilità delle risorse necessarie ai pagamenti. La distinzione è utile sul piano analitico, ma raramente le crisi restano nettamente separate. Le perdite su crediti possono indurre i finanziatori a ritirare i fondi; una crisi di finanziamento può allora generare perdite da vendite forzate abbastanza grandi da minacciare la solvibilità. L'analisi della liquidità dovrebbe quindi includere sia gli shock di fiducia sia il deterioramento dell'attività sottostante.
Come le istituzioni finanziarie producono e consumano liquidità
Le banche commerciali offrono ai clienti depositi liquidi finanziando nel contempo attività, come mutui e prestiti alle imprese, che non possono essere tutte realizzate immediatamente al loro valore contabile. Promettono inoltre liquidità attraverso linee di credito e altri impegni. Questa trasformazione delle scadenze e della liquidità è economicamente utile, ma richiede riserve, fonti di finanziamento diversificate e un accesso credibile a risorse aggiuntive. Il diritto di un cliente a prelevare o utilizzare una linea può diventare un obbligo di cassa per la banca in un momento sfavorevole.
Le banche d'investimento e gli intermediari mobiliari forniscono liquidità di mercato quotando prezzi e detenendo temporaneamente scorte di titoli. Consumano anche liquidità quando finanziano tali scorte, soddisfano richieste di margini, sottoscrivono emissioni o anticipano finanziamenti a un cliente. Un piano di sottoscrizione può presumere che i titoli saranno venduti rapidamente; se la domanda scompare, l'intermediario deve finanziare una consistenza indesiderata più a lungo del previsto. Analogamente, una filiera di cartolarizzazione può lasciare prestiti o titoli garantiti da attività nello stato patrimoniale quando la distribuzione si interrompe.
La diversificazione delle fonti di finanziamento va valutata in base al comportamento economico, non soltanto contando i contratti. Più finanziatori possono ritirarsi tutti perché utilizzano lo stesso standard sulle garanzie, lo stesso rating creditizio o lo stesso segnale del mercato monetario. La diversificazione geografica aiuta poco se ogni fonte di finanziamento dipende dal fatto che il medesimo mercato della cartolarizzazione rimanga aperto. Conta quindi la concentrazione per finanziatore, strumento, valuta, scadenza e tipologia di garanzia.
Squilibri dei flussi di cassa e orizzonti di sopravvivenza
Uno scadenzario dei flussi di cassa attribuisce gli incassi e i pagamenti attesi a fasce temporali. Per la fascia , siano le entrate di cassa, le uscite di cassa e lo squilibrio netto. Con una liquidità inizialmente disponibile , il saldo previsto prima di ulteriori finanziamenti è:
Tutti i termini devono utilizzare la stessa valuta e le stesse unità. La scadenza contrattuale è il punto di partenza, ma occorrono ipotesi comportamentali per i depositi, i rimborsi anticipati, l'esercizio delle opzioni e gli utilizzi delle linee di credito. Un rifinanziamento atteso non equivale a liquidità già disponibile, soprattutto in condizioni di stress. Gli obblighi di regolamento infragiornalieri possono richiedere una griglia temporale più dettagliata di una previsione giornaliera o settimanale.
| Fascia temporale | Entrate | Uscite | Squilibrio netto | Liquidità prevista prima di nuovi finanziamenti |
|---|---|---|---|---|
| Giorni 1–7 | 20 | 30 | −10 | 15 |
| Giorni 8–14 | 15 | 35 | −20 | −5 |
| Giorni 15–30 | 40 | 20 | 20 | 15 |
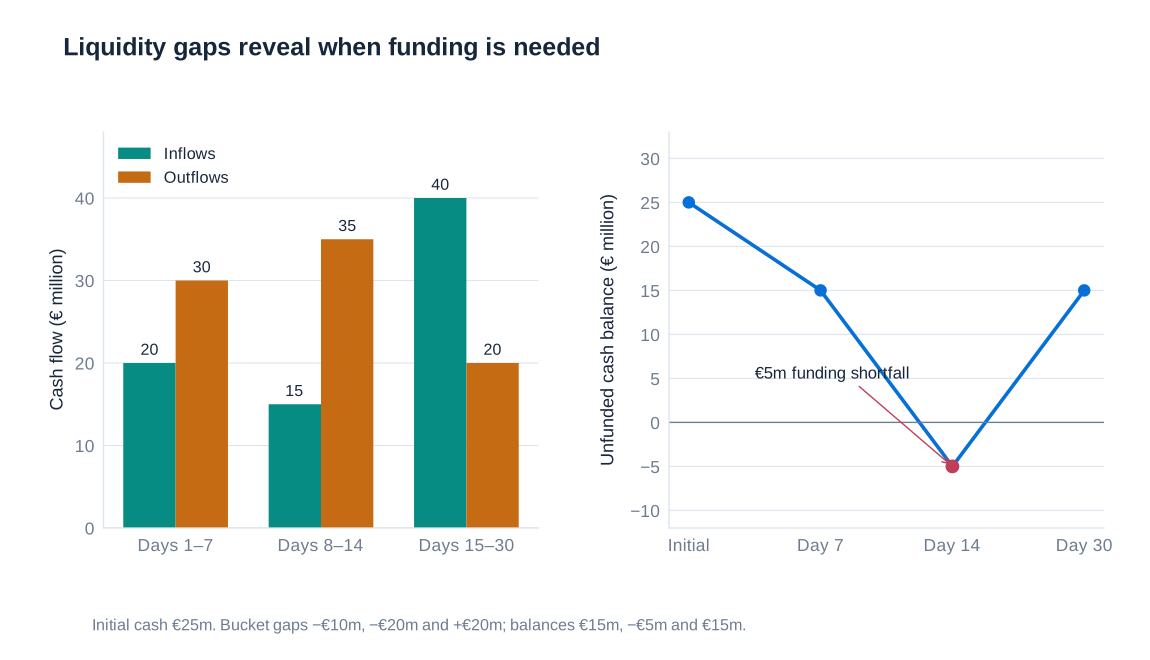
Il saldo di fine mese è positivo, eppure l'istituzione presenta uno squilibrio non finanziato di €5 milioni entro il giorno 14. Ha bisogno di almeno tale importo di finanziamenti aggiuntivi accessibili entro le pertinenti date di pagamento; un piano prudente terrebbe conto anche dell'incertezza e di eventuali esigenze minime di liquidità operativa. La successiva entrata di €40 milioni non può sanare retroattivamente un pagamento precedentemente omesso. Un saldo previsto negativo segnala che il piano ipotizzato è irrealizzabile senza interventi, non rappresenta una disponibilità effettivamente spendibile.
Un orizzonte di sopravvivenza individua per quanto tempo l'istituzione possa continuare a onorare i pagamenti in uno specifico scenario di stress utilizzando risorse che rimangono disponibili. Dipende dalle ipotesi sui deflussi dei depositi, sugli scarti di garanzia, sulla capacità di vendere attività e sulle linee di credito impegnate. Le prove di stress dovrebbero combinare pressioni specifiche dell'istituzione con perturbazioni dell'intero mercato, perché lo stesso evento può ridurre le entrate, aumentare le uscite e rendere più costose le vendite di attività.
Misurare la liquidità di mercato e la capacità delle garanzie
Un differenziale denaro-lettera contenuto indica un basso costo di transazione quotato per una determinata dimensione dell'operazione. La profondità del mercato descrive quanto si possa negoziare senza spostare sensibilmente il prezzo. La resilienza descrive la velocità con cui il mercato assorbe uno squilibrio degli ordini e si riprende. Il volume degli scambi offre un contesto utile, ma volumi elevati durante vendite in condizioni di difficoltà non indicano necessariamente che una grande posizione possa essere venduta a basso costo. Contano i prezzi effettivamente eseguibili, i vincoli di regolamento e la dimensione della posizione dell'istituzione.
Il finanziamento garantito converte le garanzie in capacità di indebitamento. Se la garanzia ha valore di mercato e il finanziatore applica uno scarto di garanzia , un limite semplificato all'indebitamento è . Lo scarto è la frazione del valore della garanzia esclusa dall'anticipo. Non è una definizione generale del patrimonio netto contabile del debitore, anche se la parte non finanziata della posizione deve essere coperta con altre risorse.
Si consideri una posizione in pronti contro termine esplicitamente ipotetica. Garanzie del valore di €100 milioni con uno scarto del 10% consentono un finanziamento di €90 milioni. Dopo che il prezzo scende a €95 milioni e lo scarto sale al 25%, la capacità di indebitamento diventa:
Il debitore deve reperire €18.75 milioni per rimborsare il finanziamento oppure fornire ulteriori garanzie accettabili, trascurando interessi e altri dettagli contrattuali. Questo fabbisogno di cassa è molto superiore al calo di €5 milioni del prezzo dell'attività. Se inizialmente la posizione conteneva €10 milioni di mezzi propri del debitore e nessun'altra esposizione, il suo patrimonio netto economico residuo sarebbe ancora di €5 milioni prima dei costi di liquidazione. Un patrimonio netto positivo, quindi, non risolve da solo il problema immediato di finanziamento.
Spirali di liquidità e limiti del finanziamento a breve termine
Una spirale di liquidità si manifesta quando il peggioramento delle condizioni di mercato e di finanziamento si rafforza reciprocamente. Prezzi inferiori delle garanzie riducono la capacità di indebitamento; scarti più elevati aggravano il deficit; i debitori vendono attività per raccogliere liquidità; la pressione delle vendite riduce ulteriormente i prezzi. Gli intermediari soggetti agli stessi vincoli possono ridurre la propria capacità di assorbire le vendite. Tentativi individualmente razionali di preservare la liquidità possono quindi peggiorare le condizioni dell'intero sistema.
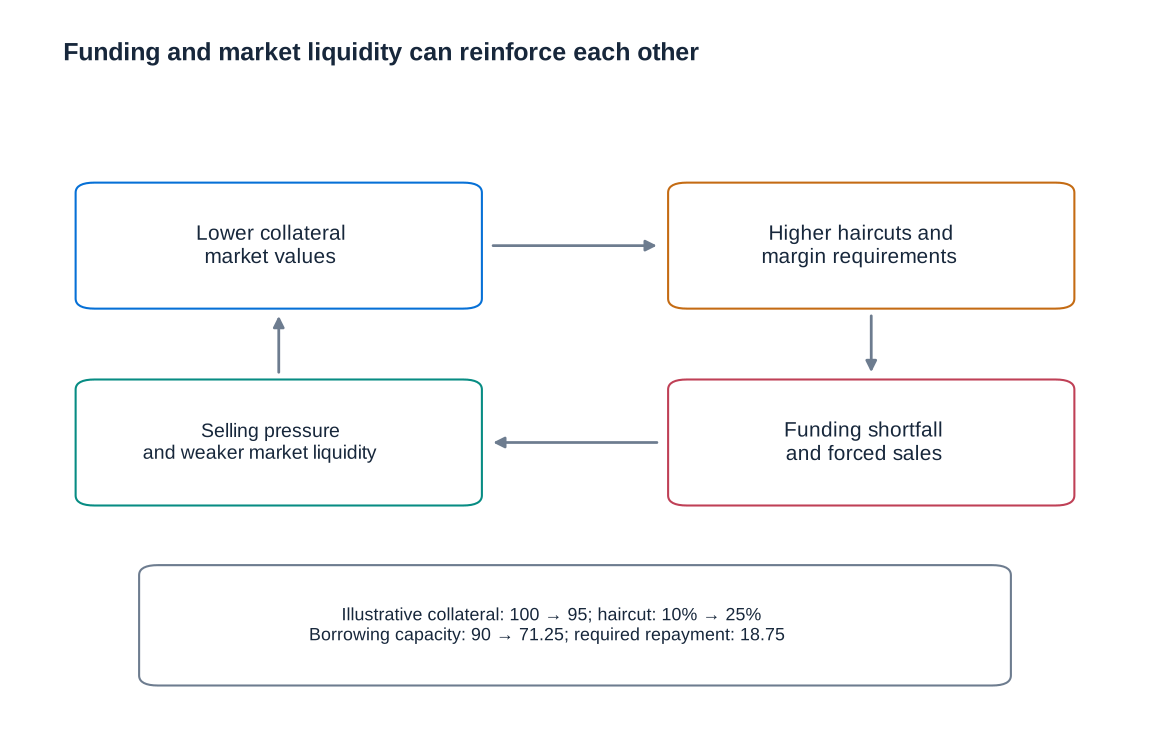
L'analisi di Brunnermeier e Pedersen sulla liquidità di mercato e di finanziamento formalizza questa interazione. L'implicazione pratica è che lo scarto di garanzia e il prezzo di un'attività non dovrebbero sempre essere sottoposti a stress indipendentemente: entrambi possono deteriorarsi insieme. Garanzie che apparivano abbondanti in mercati normali possono consentire un indebitamento molto inferiore proprio quando il finanziamento è più necessario.
Lehman Brothers illustra la vulnerabilità associata a un ampio ricorso al finanziamento garantito a breve termine e a controparti sensibili alla fiducia. Il rifinanziamento overnight o a brevissimo termine rende l'istituzione ripetutamente dipendente da una nuova decisione di prestito. Il suo fallimento non può essere ridotto a un singolo scarto di garanzia o a un unico meccanismo di liquidità: qualità delle attività, leva, incertezza valutativa, timori sulla solvibilità e fiducia delle controparti hanno interagito. La lezione generale è che un piano di finanziamento dipendente da rinnovi ininterrotti richiede prove severe di chiusura dei mercati e deterioramento delle garanzie.
Northern Rock: interruzione della raccolta all'ingrosso e corsa agli sportelli
L'esperienza di Northern Rock del 2007 mostra perché la coda visibile davanti a una banca non coincida necessariamente con l'inizio del problema di finanziamento. L'attività di credito ipotecario dipendeva fortemente dalla raccolta all'ingrosso e dalla cartolarizzazione. Quando l'accesso a quei mercati divenne difficile, la banca richiese sostegno di liquidità alla banca centrale. I prelievi dei depositanti al dettaglio intensificarono poi la pressione quando il sostegno divenne pubblico.
Un depositante convinto che gli altri ritireranno i fondi può voler prelevare per primo, perché una banca non può convertire immediatamente in denaro l'intero portafoglio prestiti senza subire perdite. Questo problema di coordinamento può amplificare le preoccupazioni su una banca anche quando la perturbazione iniziale proviene dai mercati all'ingrosso. La tutela dei depositi, una comunicazione pubblica credibile e l'accesso alla liquidità possono influenzare tale comportamento, ma nessuno di questi elementi sostituisce una struttura di finanziamento capace di resistere alle perturbazioni.
Il caso illustra anche la differenza tra un portafoglio di attività solvibile in condizioni di incasso ordinato e le risorse necessarie per soddisfare prelievi rapidi. Il 14 settembre 2007, la Bank of England annunciò una linea di sostegno a fronte di garanzie adeguate e a un tasso d'interesse maggiorato. L'analisi dell'episodio richiede di considerare congiuntamente il modello di raccolta all'ingrosso e la successiva corsa agli sportelli, anziché trattare la fotografia dei depositanti come una spiegazione completa.
Fonti storiche: l'annuncio della Bank of England sul sostegno di liquidità a Northern Rock e l'indagine del Treasury Committee britannico sul modello di finanziamento della banca. Il meccanismo di retroazione è sviluppato in Markus K. Brunnermeier e Lasse Heje Pedersen (2009), Market Liquidity and Funding Liquidity.
Finanziamento contingente: IKB e AIG
Gli impegni di liquidità possono trasmettere lo stress da un veicolo apparentemente separato alla banca che lo sponsorizza. Il coinvolgimento di IKB nel veicolo Rhineland Funding illustra il meccanismo. Il veicolo finanziava esposizioni a più lunga durata garantite da attività mediante commercial paper a breve termine garantita da attività. Se gli investitori rifiutavano di rinnovare questi titoli, poteva essere utilizzata una linea di liquidità impegnata, trasferendo alla banca un fabbisogno immediato di finanziamento.
L'impegno assomiglia a una promessa condizionata di assorbire attività o fornire liquidità quando il finanziamento di mercato diventa indisponibile. L'analogia con un'opzione put venduta è utile perché l'obbligo tende a diventare costoso negli stati avversi. Non significa che ogni linea di liquidità abbia lo stesso payoff di una semplice put negoziata: condizioni di utilizzo, ammissibilità delle garanzie, esclusioni creditizie e rivalsa dipendono dal contratto effettivo. L'analisi dell'esposizione deve esaminare tali clausole e considerare utilizzi correlati di più linee.
AIG offre un meccanismo affine ma distinto. La protezione creditizia venduta su esposizioni a credito strutturato generava obblighi dipendenti dagli accordi sulle garanzie oltre che dagli eventuali eventi creditizi. Valutazioni in calo e clausole collegate ai rating potevano generare richieste di garanzie prima che le attività di riferimento subissero perdite definitive da default. La liquidità diventava quindi necessaria secondo una tempistica diversa da quella dell'eventuale regolamento assicurativo o della perdita creditizia.
Questa distinzione evita due errori. Una richiesta di margine non determina di per sé la perdita finale sull'attività sottostante, ma non può nemmeno essere ignorata soltanto perché tale perdita non si è ancora verificata. Gli accordi con le controparti, le clausole di declassamento, le garanzie ammissibili e la capacità di ottenere liquidità devono essere inclusi nelle prove di stress. Una posizione descritta come lontana dal default atteso può comunque avere conseguenze impegnative sulla liquidità.
Coperture pensionistiche e perturbazione del mercato dei gilt nel 2022
L'investimento guidato dalle passività mira a gestire la sensibilità delle attività pensionistiche rispetto alle prestazioni promesse. Una passività pensionistica assomiglia a un flusso di pagamenti a lunga scadenza, quindi il suo valore attuale generalmente aumenta quando i tassi di attualizzazione scendono. Ricevere un tasso fisso e pagare un tasso variabile in uno swap su tassi d'interesse può aggiungere sensibilità ai tassi sul lato delle attività e contribuire a coprire l'esposizione della passività senza acquistare l'intero importo nozionale in obbligazioni.
Come esempio ipotetico, si consideri un fondo pensione con £100 milioni di passività, £20 milioni in gilt e £80 milioni in investimenti illiquidi di private equity. Si supponga che stipuli anche uno swap in cui riceve il fisso e paga il variabile, con nozionale di £80 milioni. Il nozionale dello swap è un importo di riferimento per pagamenti e sensibilità; non è un'attività aggiuntiva di £80 milioni da sommare allo stato patrimoniale. All'origine, uno swap stipulato a condizioni di mercato può avere un valore approssimativamente nullo.
Se i rendimenti aumentano bruscamente, i gilt e lo swap che riceve il fisso perdono valore. Anche il valore attuale delle passività pensionistiche può diminuire, quindi l'equilibrio di finanziamento di lungo periodo del fondo non deve necessariamente deteriorarsi come la sua posizione di cassa immediata. La minore valutazione della passività, tuttavia, non fornisce denaro con cui soddisfare la richiesta di garanzie sullo swap. Le partecipazioni di private equity possono non essere vendibili rapidamente, lasciando i gilt o altre attività liquide come fonte immediata di fondi.
Durante la perturbazione del mercato britannico dei gilt del settembre 2022, le vendite forzate dei fondi che adottavano strategie di investimento guidate dalle passività rafforzarono il calo dei prezzi e la pressione sulle garanzie. La Bank of England introdusse acquisti temporanei e mirati di gilt per ripristinare il funzionamento del mercato e concedere tempo per l'adeguamento. Il caso dimostra che una copertura del valore delle passività di lungo periodo richiede una riserva per le garanzie finanziata separatamente. L'allocazione delle attività e i numeri precedenti spiegano il meccanismo; non ricostruiscono ogni fondo coinvolto.
Il meccanismo storico e l'intervento sono descritti dalla Bank of England in Financial stability buy/sell tools: a gilt market case study (2023).
Metallgesellschaft: una copertura a lungo termine con fabbisogni di cassa a breve termine
Le difficoltà di Metallgesellschaft nel 1993 illustrano un problema temporale analogo nei mercati delle materie prime. Gli impegni a lungo termine a consegnare prodotti petroliferi a prezzi fissi generavano un'esposizione all'aumento del prezzo del petrolio. Posizioni lunghe in futures petroliferi a scadenza più breve potevano compensare parte di quell'esposizione: prezzi del petrolio più elevati avrebbero aumentato il costo delle forniture ai clienti ma generato utili sui futures.
Quando i prezzi del petrolio scesero, i futures generarono perdite e richieste di margini in contanti. Gli impegni di consegna a prezzo fisso divennero economicamente più favorevoli, ma quel beneficio era incorporato nelle consegne future e non in liquidità immediatamente disponibile. Mantenere la copertura richiedeva quindi di finanziare l'intervallo tra le perdite sui derivati e la realizzazione dei benefici operativi compensativi.
Una corrispondenza uno a uno nelle quantità di barili non è automaticamente una copertura perfetta. Contano la scadenza dei futures, la forma della curva a termine, i costi di rinnovo, la qualità del prodotto, l'adempimento dei clienti e i tempi delle consegne. Il caso non va quindi interpretato come prova che una strategia altrimenti priva di rischio sia fallita soltanto perché i dirigenti non avevano compreso i margini. La lezione più ampia è che copertura economica, rischio di base e finanziamento dei flussi di cassa intermedi devono essere valutati congiuntamente.
Accesso alla banca centrale e liquidità in valuta estera
Il finanziamento della banca centrale è subordinato all'ammissibilità delle controparti, all'accettabilità delle garanzie e alle regole operative applicabili. Nel febbraio 2015, la BCE revocò la deroga che aveva consentito a determinati strumenti emessi o garantiti dallo Stato greco di essere utilizzati come garanzia pur non soddisfacendo i normali requisiti minimi di rating creditizio. Ciò non revocò lo status di controparte delle banche greche né significò la cessazione di ogni canale di sostegno della banca centrale. La BCE spiegò che l'assistenza di liquidità di emergenza della competente banca centrale nazionale poteva soddisfare le esigenze nel rispetto delle regole applicabili.
La distinzione conta per un piano di emergenza. Un'attività può conservare valore economico diventando al contempo inammissibile per una determinata operazione. La capacità di finanziamento cambia quindi anche senza un immediato default contrattuale. Le garanzie disponibili, la preparazione operativa e le condizioni delle linee alternative dovrebbero essere mappate in anticipo; l'assistenza di emergenza non deve essere modellizzata come finanziamento privato incondizionato.
La valuta crea un altro vincolo. Una banca europea che detiene attività in dollari non può necessariamente finanziare un pagamento in dollari con liquidità in euro a un costo accettabile durante una carenza di dollari. Può dipendere dall'indebitamento all'ingrosso in dollari o dal rinnovo di swap valutari. Questi canali introducono rischi di rifinanziamento e di base tra valute anche quando l'esposizione valutaria di lungo periodo è coperta.
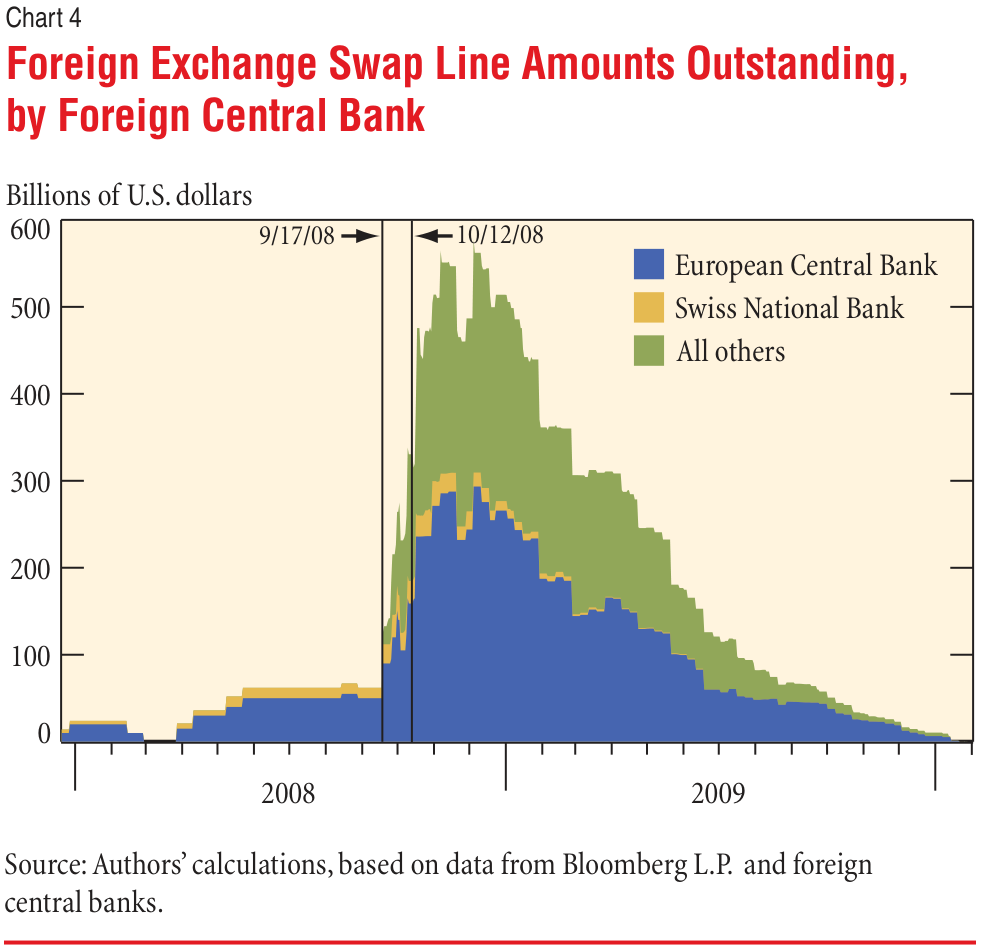
Le linee swap tra banche centrali affrontano questa carenza specifica di valuta consentendo a una banca centrale estera di ottenere dollari dalla Federal Reserve e fornire liquidità in dollari nella propria giurisdizione. L'espansione storica di tali accordi durante la crisi finanziaria riflette le tensioni nel finanziamento internazionale in dollari. La figura documenta quell'episodio storico; non va interpretata come previsione né come affermazione secondo cui ogni istituzione abbia accesso diretto alla Federal Reserve.
Fonti primarie: BCE, Eligibility of Greek bonds used as collateral in Eurosystem monetary policy operations (4 febbraio 2015), Federal Reserve, Central bank liquidity swaps; e Michael J. Fleming e Nicholas J. Klagge (2010), The Federal Reserve’s Foreign Exchange Swap Lines, grafico 4.
Il Liquidity Coverage Ratio e una riserva utilizzabile sotto stress
Il Liquidity Coverage Ratio di Basilea, o LCR, confronta una consistenza di attività liquide di elevata qualità ammissibili con i deflussi di cassa netti in uno specifico scenario di stress di 30 giorni di calendario. In condizioni normali, il rapporto minimo è il 100%:
Qui HQLA è la consistenza delle attività liquide ammissibili dopo le rettifiche applicabili e è il deflusso netto in condizioni di stress su 30 giorni. La riserva è destinata a essere utilizzata durante lo stress. Basilea consente esplicitamente che il rapporto scenda sotto il 100% in tali circostanze, con una valutazione e una risposta della vigilanza commisurate alla situazione. Considerare automaticamente inammissibile ogni utilizzo della riserva sotto stress ne comprometterebbe la finalità.
Le HQLA devono soddisfare condizioni di qualità delle attività e requisiti operativi, inclusa la disponibilità per la monetizzazione. La titolarità formale non basta se un'attività è vincolata o non può essere mobilizzata dalla funzione di gestione della liquidità. Le attività di livello 1 non sono soggette a un limite complessivo di composizione; le attività di livello 2 sono limitate al 40% della consistenza ammissibile e quelle di livello 2B al 15%, nel rispetto delle rettifiche previste dal quadro normativo. Gli scarti e i limiti pertinenti implicano che il valore contabile dei titoli non corrisponda necessariamente al loro importo HQLA.
I deflussi sotto stress applicano ipotesi prescritte ai ritiri dei finanziamenti, agli impegni e agli altri obblighi. Le entrate ammissibili sono soggette a restrizioni, tra cui, nel calcolo di base, un limite complessivo del 75% delle uscite. Se è il deflusso sotto stress e l'afflusso ammissibile prima di tale limite, l'espressione semplificata è:
Si consideri una banca ipotetica con €120 milioni di HQLA ammissibili, €160 milioni di deflussi sotto stress e €60 milioni di afflussi ammissibili. Il limite è €120 milioni, quindi tutti i €60 milioni di afflussi sono conteggiati. I deflussi netti sono €100 milioni e l'LCR è , ossia il 120%. L'eccedenza di €20 milioni è una riserva superiore a questo specifico requisito normativo, non la prova che ogni sequenza di pagamenti o scenario di stress sia coperto.
Se gli afflussi ammissibili sono invece pari a €140 milioni mentre i deflussi restano €160 milioni, il limite consente di compensare le uscite con soli €120 milioni. I deflussi netti sono quindi €40 milioni anziché €20 milioni. Il limite riduce la dipendenza dagli incassi attesi e assicura una dotazione minima di risorse liquide rispetto ai deflussi lordi sotto stress.
Fonti normative: quadro di Basilea LCR20 sul minimo e sull'utilizzo della riserva durante lo stress, LCR30 sulle HQLA e LCR40 sui flussi di cassa. Gli standard di Basilea forniscono il quadro internazionale; occorre considerare anche l'attuazione nelle singole giurisdizioni e i requisiti specifici dell'istituzione.
Il Net Stable Funding Ratio
Il Net Stable Funding Ratio, o NSFR, riguarda la stabilità della struttura di finanziamento su un orizzonte annuale. Confronta il finanziamento stabile disponibile, ASF, con quello stabile richiesto, RSF. Le categorie di finanziamento ricevono ponderazioni che ne riflettono la stabilità attesa; le attività e determinate esposizioni fuori bilancio ricevono ponderazioni che ne riflettono il fabbisogno di finanziamento:
Qui indica un importo di finanziamento, incluso il capitale ammissibile; è il relativo fattore ASF. L'importo e il fattore descrivono una categoria di attività, mentre comprende i pertinenti requisiti fuori bilancio. I fattori sono ponderazioni regolamentari, non previsioni secondo cui un'identica frazione uscirà o rimarrà con certezza. L'NSFR è una misura strutturale e non sostituisce una previsione di cassa articolata per scadenze.
| Fattore ASF | Finanziamento ammissibile rappresentativo |
|---|---|
| 100% | Capitale regolamentare ammissibile e finanziamenti ammissibili con durata residua effettiva di almeno un anno |
| 95% | Depositi stabili ammissibili al dettaglio e di piccole imprese, a vista o con durata residua inferiore a un anno |
| 90% | Corrispondenti depositi meno stabili al dettaglio e di piccole imprese |
| 50% | Finanziamenti da imprese non finanziarie inferiori a un anno; determinati altri finanziamenti da sei mesi a meno di un anno |
| 0% | Finanziamenti esterni alle categorie ammissibili, inclusi i normali finanziamenti a brevissimo termine da istituzioni finanziarie |
La classificazione dei depositi conta: i fattori del 95% e del 90% sono distinti dalle ponderazioni inferiori contenute nelle prime versioni delle proposte internazionali sulla liquidità. «Stabile» è una categoria regolamentare definita, non un giudizio informale sulla presunta fedeltà di un cliente. La scadenza effettiva, i diritti di prelievo anticipato e l'identità del finanziatore possono influire sulla classificazione.
| Fattore RSF | Attività o esposizione ammissibile rappresentativa |
|---|---|
| 0% | Contante e riserve presso la banca centrale |
| 5% | Attività di livello 1 non vincolate diverse dal contante e dalle riserve presso la banca centrale |
| 10% | Prestiti ammissibili a istituzioni finanziarie inferiori a sei mesi, garantiti da attività di livello 1 riutilizzabili |
| 15% | Attività di livello 2A non vincolate e determinati altri prestiti a istituzioni finanziarie inferiori a sei mesi |
| 50% | Attività di livello 2B non vincolate e prestiti ammissibili a breve termine a soggetti non finanziari |
| 65% | Mutui residenziali ammissibili non vincolati di almeno un anno con ponderazione standardizzata per il rischio non superiore al 35% |
| 85% | Altri prestiti ammissibili in bonis a lungo termine a soggetti non finanziari; materie prime fisiche, incluso l'oro; margine iniziale sui derivati |
| 100% | Immobilizzazioni, prestiti deteriorati e attività vincolate per almeno un anno |
| 5% dell'importo non utilizzato | Linee di credito e di liquidità irrevocabili e revocabili a determinate condizioni |
Le tabelle presentano categorie rappresentative, non sostituiscono integralmente le regole. Una breve scadenza, da sola, non attribuisce a ogni prestito un fattore RSF nullo. I vincoli sulle attività, il tipo di controparte e il trattamento dei derivati possono modificare il requisito. Contano anche gli impegni non utilizzati, perché possono richiedere finanziamento dopo che un cliente esercita il diritto di utilizzo.
Per uno stato patrimoniale ipotetico di €100 milioni, si supponga che le attività comprendano €10 milioni di liquidità, €20 milioni di titoli ammissibili di livello 1 non vincolati e €70 milioni di mutui ammissibili nella categoria del 65%. Il finanziamento comprende €10 milioni di capitale ammissibile, €50 milioni di depositi stabili ammissibili nella categoria del 95% e €40 milioni di normale indebitamento verso istituzioni finanziarie con scadenza inferiore a sei mesi e fattore dello 0%. Trascurando altre esposizioni:
Attività e finanziamenti totalizzano entrambi €100 milioni, ma gli importi ponderati differiscono. Il rispetto del rapporto non elimina la necessità di rifinanziare l'indebitamento di €40 milioni o di soddisfare i prelievi dei depositi. L'esempio dimostra la distinzione tra una verifica regolamentare strutturale e un'analisi completa della sopravvivenza.
Fonti normative: quadro di Basilea NSF20 sul rapporto, NSF30 sulle definizioni di ASF e RSF e NSF99 per i riepiloghi delle categorie.
Tradurre le misure in un piano di finanziamento di emergenza
L'LCR esamina uno specifico stress di breve durata, mentre l'NSFR disciplina la struttura del finanziamento. Una banca può soddisfarli entrambi e restare esposta a un pagamento concentrato, a una valuta indisponibile, a una barriera operativa o a uno shock oltre le loro ipotesi. Gli scadenzari interni di cassa, gli inventari delle garanzie e le prove di stress dovrebbero quindi integrare i coefficienti regolamentari.
Un piano di emergenza collega segnali d'allarme osservabili ad azioni effettivamente eseguibili. I segnali possono includere rapidi deflussi di depositi, ampliamento degli spread di finanziamento, maggiori scarti di garanzia, variazioni dei rating e diminuzione della capacità delle garanzie. Le risposte possono comprendere l'utilizzo di linee impegnate realmente disponibili, la mobilizzazione di garanzie predisposte in anticipo, l'ottenimento di finanziamenti più lunghi, la riduzione delle posizioni o il rallentamento dei nuovi impegni. Ogni azione richiede un responsabile, un tempo di esecuzione realistico e una stima dei suoi effetti sulle controparti e sui mercati.
I piani devono evitare doppi conteggi. Lo stesso titolo non può contemporaneamente finanziare una vendita di attività e restare costituito in garanzia di un finanziamento esistente. Una linea non può essere trattata come incondizionata se un covenant o una clausola di cambiamento avverso possono impedirne l'utilizzo. I trasferimenti tra controllate possono incontrare barriere legali od operative e un prezzo di vendita ipotizzato deve riflettere la dimensione della posizione sotto stress.
La gestione del rischio di liquidità combina, in ultima analisi, la progettazione dello stato patrimoniale con la preparazione a tempistiche avverse. Si interroga su come un modello di attività fornisca liquidità ad altri, su quando quelle promesse diventino obblighi di cassa e su quali risorse rimangano utilizzabili quando la fiducia diminuisce. Coperture economiche, utile contabile e conformità regolamentare forniscono tutti informazioni, ma la questione operativa decisiva resta se ogni pagamento dovuto possa essere finanziato puntualmente.
Appendice A. Formulario essenziale e definizioni delle variabili
Le equazioni seguenti raccolgono le formule più utilizzate in questo manuale. Le convenzioni possono variare tra contesti: occorre sempre specificare l'orizzonte di rischio, la convenzione di rendimento o di tasso, la direzione dell'esposizione e le definizioni di perdita e recupero.
Introduzione, governance del rischio e rischio del mercato azionario
I pesi wᵢ rappresentano quote di capitale; la covarianza determina se i rischi si amplificano o si compensano reciprocamente.
L è la perdita, definita come l'opposto del profitto e della perdita; può essere negativa in presenza di un utile. Il livello di confidenza α specifica la probabilità cumulata utilizzata per individuare il quantile.
L'ES quantifica la gravità media delle perdite nella coda; per distribuzioni discrete occorre una definizione generalizzata di media di coda.
Una formula di esposizione di primo ordine su un periodo: LGD è una frazione di perdita ed EAD è l'importo dell'esposizione al momento del default.
Il capitale è accantonato per le perdite superiori alla perdita attesa media fino al quantile di coda indicato.
Il rendimento atteso è lineare nei pesi del portafoglio; il rischio non lo è.
Σ è la matrice di covarianza dei rendimenti dei singoli titoli; w è il vettore dei pesi del portafoglio.
Per un portafoglio lineare su un periodo con rendimento distribuito normalmente: V₀ è il valore, μp la media del rendimento, σp la deviazione standard del rendimento e zα il quantile α della normale standard.
Il beta misura la sensibilità del portafoglio a un indice di mercato rappresentativo.
Il segno meno indica la vendita del future sull'indice per compensare il beta di mercato positivo delle posizioni azionarie lunghe.
μ è la deriva proporzionale attesa istantanea; σ è la volatilità; W è un moto browniano standard.
La correzione della deriva −σ²/2 compare quando si simulano rendimenti azionari a capitalizzazione continua.
Rendimento atteso in eccesso rispetto al tasso privo di rischio per unità di volatilità totale del portafoglio.
Rendimento atteso in eccesso per unità di esposizione sistematica al mercato.
Rischio di cambio e coperture aziendali
Verificare la direzione della quotazione del cambio prima della conversione; le quotazioni inverse richiedono una divisione.
L'approssimazione è esatta quando q indica la valuta domestica per unità di valuta estera e l'importo di cassa in valuta estera X rimane fisso.
Con un tasso di cambio quotato come valuta domestica per unità di valuta estera e tassi di finanziamento a capitalizzazione continua , la parità coperta dei tassi d'interesse dà
La formula assume scadenze e convenzioni corrispondenti e un accesso privo di frizioni ai relativi mercati di finanziamento e a termine. Le quotazioni effettive possono riflettere una base tra valute e costi di transazione.
Rischio di prezzo delle materie prime e copertura a varianza minima
Sᵀ è il prezzo a pronti alla scadenza; F₀,T è il prezzo di consegna concordato oggi.
Si applica con capitalizzazione continua, sottostante liberamente negoziabile e assenza di distribuzioni o effetti di stoccaggio.
r è il tasso di finanziamento, u il tasso di costo dello stoccaggio, y il rendimento di convenienza, T il tempo alla consegna.
Minimizza Var(ΔS + NΔF) per una copertura lineare. Qui ΔS è la variazione monetaria dell'intera esposizione e ΔF la variazione monetaria di un contratto futures; utilizzare prezzi per unità richiede invece un adeguamento per la quantità esposta e la dimensione del contratto.
Il coefficiente angolare della regressione delle variazioni del valore esposto sulle variazioni dei futures fornisce la dimensione della copertura con segno opposto.
ρSF è la correlazione tra le variazioni del valore dell'esposizione coperta e dei futures; R² misura la frazione di varianza eliminata.
Rischio di tasso d'interesse, duration ed esposizione del portafoglio bancario
F è il valore nominale, y il rendimento effettivo annuo a scadenza, T gli anni alla scadenza.
Ogni data di pagamento è ponderata per la sua quota del prezzo dell'obbligazione.
Convenzione discreta a capitalizzazione annua; per altre convenzioni di capitalizzazione adeguare di conseguenza il denominatore.
C è la convessità del prezzo, definita con una convenzione di rendimento coerente; Δy è una variazione del rendimento in forma decimale.
Il PVBP, detto anche DV01, è approssimativamente la perdita di prezzo derivante da un aumento del rendimento di un punto base per un'obbligazione con duration positiva.
In un modello con shock normali dei rendimenti e duration di primo ordine, utilizzare σ misurata in punti base.
A e L indicano i valori attuali delle attività e delle passività del portafoglio bancario; i termini D indicano la rispettiva duration effettiva pertinente.
Rischi delle opzioni e greche
Sottrarre il premio dal payoff per calcolare il profitto dell'acquirente; il venditore riceve il payoff opposto più il premio.
Si assume K₁ < K₂; il premio netto è il costo della call con prezzo di esercizio inferiore meno il ricavo della call con prezzo di esercizio superiore.
Una call lunga e una put lunga con lo stesso prezzo di esercizio generano un profilo di profitto finale a V.
Questa è un'approssimazione locale di Taylor. Qui theta misura la sensibilità al tempo di calendario trascorso, volatilità e tassi sono espressi in forma decimale e le esposizioni monetarie richiedono le quantità delle posizioni. Gli effetti di ordine superiore e incrociati possono essere rilevanti per shock ampi.
Delta fornisce l'esposizione locale al prezzo del sottostante; gamma è la variazione di tale esposizione al variare del prezzo del sottostante.
Le definizioni di sensibilità dipendono dal modello di valutazione e dalle unità esatte di tempo e tasso.
Modelli di Value at Risk e misurazione del rischio di mercato
Il livello di confidenza α e il periodo di detenzione h specificano la distribuzione delle perdite che viene quantificata.
Con la perdita positiva definita come l'opposto del P&L, occorre verificare la convenzione di segno della media.
Ogni Li è la perdita dopo la rivalutazione delle posizioni correnti secondo uno scenario storico dei fattori di rischio.
Generare M traiettorie o shock dei fattori di rischio e rivalutare il portafoglio corrente in ogni scenario.
a contiene le sensibilità del P&L del portafoglio agli shock dei fattori di rischio; Σ è la loro matrice di covarianza. Questa forma assume una media nulla del P&L; altrimenti sottrarre il P&L atteso.
Una statistica complementare del rischio di coda, particolarmente rilevante quando gli esiti estremamente negativi sono molto oltre la soglia del VaR.
La forma integrale dell'Expected Shortfall include esattamente la frazione peggiore degli esiti e rimane valida per distribuzioni con masse di probabilità:
Qui varia sui livelli di confidenza e il denominatore è la probabilità di coda. Una semplice media condizionata oltre il VaR può omettere parte della massa di probabilità sul confine in una distribuzione discreta.
Per una variabile normale di profitto e perdita con media e deviazione standard , le misure normali di perdita sono
è il quantile della normale standard e la sua densità. L'ipotesi di coda normale è sostanziale: nessuna delle due espressioni dimostra che le perdite realizzate saranno distribuite normalmente.
La previsione EWMA univariata e una specificazione GARCH(1,1) sono rispettivamente
è l'innovazione del rendimento. Per l'EWMA, controlla la memoria; in un modello GARCH stazionario convenzionale, , e . Questi descrivono varianze condizionate, non garantiscono shock distribuiti normalmente.
Rischio di credito, rating, capitale regolamentare e modelli di portafoglio
Distinguere la probabilità di default dalla gravità della perdita e dall'importo esposto al momento del default.
Il fattore 12.5 è l'inverso di un coefficiente minimo di capitale totale dell'8%; i calcoli IRB effettivi includono correlazioni regolamentari, aggiustamenti per la scadenza e altre rettifiche.
Le probabilità di default neutrali al rischio sono dedotte dai prezzi di mercato, dalle ipotesi di recupero e dai fattori di attualizzazione.
Una probabilità di default neutrale al rischio implicita nei prezzi non coincide generalmente con la probabilità storica o fisica di default.
xᵢ sono variabili misurabili della qualità creditizia; βᵢ sono pesi stimati o scelti da chi costruisce il modello creditizio.
La funzione di collegamento logistica trasforma un punteggio lineare in una probabilità compresa tra zero e uno.
Per una curva receiver operating characteristic (ROC) con il default come classe positiva, l'AUC è l'area sotto tale curva. Questa espressione del Gini non deve essere applicata all'area non normalizzata sotto un cumulative accuracy profile (CAP).
Un'istituzione necessita di scenari di portafoglio creditizio per modellizzare la dipendenza e i default simultanei estremi.
Una probabilità annua condizionata di default deriva dalle probabilità cumulate di default :
Il denominatore è la probabilità di sopravvivere fino all'inizio dell'anno . Le probabilità cumulate e condizionate non dovrebbero essere sommate o confrontate come se rappresentassero lo stesso orizzonte e la stessa popolazione.
Credit Default Swap e titoli garantiti da attività
Uno spread di 90 bps equivale allo 0.90% annuo; la tempistica e la maturazione effettive dipendono dal contratto.
Regolamento monetario semplificato sull'intero nozionale N, trascurando gli importi maturati e le specificità contrattuali.
A è il punto di attacco, D il punto di distacco e Lpool la perdita totale del portafoglio espressa in unità coerenti.
Earnings at Risk e Cash Flow at Risk
C è la cedola monetaria annua costante e r il rendimento di attualizzazione. Una variazione di r modifica il prezzo anche quando C rimane costante.
L'espressione fornisce il tasso cedolare. Moltiplicare per il nozionale e per la frazione del periodo di maturazione per ottenere la cedola monetaria. Revisioni frequenti riducono l'esposizione del prezzo ai tassi ma rendono variabili i flussi cedolari futuri.
Rischio di liquidità e requisiti di liquidità di Basilea
Una misura standardizzata di stress di liquidità a breve termine; il minimo regolamentare generale è il 100%.
Misura quanto i fabbisogni di finanziamento delle attività e delle esposizioni fuori bilancio siano sostenuti da fonti sufficientemente stabili; minimo generale del 100%.
Per un calcolo dell'LCR con il limite standard agli afflussi del 75%, i deflussi ammissibili sotto stress e gli afflussi danno
è il deflusso di cassa netto regolamentare a 30 giorni. Regole di ammissibilità, scarti, limiti ed eccezioni consentite determinano quali importi entrano nel calcolo; questa identità non sostituisce tali regole. Sia la riserva di liquidità sia gli importi dei flussi di cassa sono misurati nella stessa valuta.
Appendice B. Glossario dei termini del rischio finanziario
Questo glossario offre definizioni sintetiche da consultare. I capitoli spiegano le ipotesi, i calcoli e i limiti alla base di ciascun termine.
A–D
- Premio maturato
- Premio CDS maturato dalla precedente data di pagamento ma non ancora pagato. Il regolamento successivo a un evento creditizio può richiedere il premio maturato oltre al pagamento della protezione.
- Selezione avversa
- Situazione in cui l'asimmetria informativa rende le controparti più disposte ad accettare un contratto sistematicamente diverse da quelle ipotizzate da un modello ingenuo.
- Liquidità delle attività
- Facilità e costo della conversione di un'attività in denaro attraverso la vendita o un finanziamento garantito.
- Titolo garantito da attività (ABS)
- Titolo i cui flussi di cassa contrattuali dipendono da un insieme di crediti o altre attività finanziarie sottostanti, spesso emesso tramite un SPV e suddiviso in tranche.
- Backtesting
- Confronto delle previsioni del modello con gli esiti realizzati utilizzando portafoglio, orizzonte e definizione di perdita coerenti. La sola frequenza delle eccezioni non verifica ogni aspetto di un modello di rischio.
- Backwardation
- Struttura per scadenza in cui i prezzi forward o futures a più lunga scadenza sono inferiori a quelli a scadenza più breve. Una curva discendente non garantisce che il prezzo a pronti futuro diminuisca.
- Portafoglio bancario
- Posizioni bancarie esterne al portafoglio di negoziazione regolamentare, comunemente comprendenti prestiti e depositi. La classificazione contabile e l'allocazione ai portafogli regolamentari sono decisioni distinte.
- Punto base
- Un centesimo di punto percentuale: 1 bp equivale allo 0.01%, oppure a 0.0001 come variazione del tasso in forma decimale.
- Rischio di base
- Rischio che i movimenti di uno strumento di copertura non corrispondano strettamente all'esposizione coperta.
- Beta
- Sensibilità del rendimento di un portafoglio al rendimento di un indice di mercato di riferimento.
- Curva CAP
- Cumulative accuracy profile: quota cumulata di default individuati esaminando i debitori dal rischio previsto più elevato al più basso. Differisce dalla curva receiver operating characteristic.
- Capitale a rischio
- Importo di capitale esposto a un evento avverso, secondo il quadro di rischio prescelto.
- Cash Flow at Risk (CFaR)
- Quantile della coda avversa dei flussi di cassa effettivi previsti rispetto a una previsione o a un parametro di riferimento.
- CDS
- Credit default swap: derivato che trasferisce una specifica esposizione a un evento creditizio in cambio di un premio.
- Controparte centrale (CCP)
- Soggetto che si interpone tra le controparti di operazioni ammissibili sottoposte a compensazione. La compensazione modifica il rischio di controparte e crea requisiti di margine e di liquidità; non elimina il rischio.
- Probabilità condizionata di default
- Probabilità di default durante un intervallo specificato, condizionata alla sopravvivenza fino all'inizio di tale intervallo. Differisce dalla probabilità cumulata di default misurata dall'origine.
- Contango
- Curva a termine in cui i contratti a scadenza più lontana sono negoziati a prezzi superiori a quelli a scadenza più vicina.
- Rendimento di convenienza
- Vantaggio economico associato al possesso fisico di una materia prima.
- Convessità
- Curvatura della relazione tra prezzo e rendimento di un'obbligazione, che migliora l'approssimazione basata sulla sola duration.
- Correlazione
- Misura standardizzata del movimento congiunto lineare, compresa tra −1 e +1.
- Covarianza
- Prodotto atteso degli scostamenti da due medie, che misura il movimento congiunto lineare nelle unità originarie delle variabili. La varianza del portafoglio combina tutte le covarianze pertinenti.
- Migrazione creditizia
- Variazione del merito creditizio valutato o della classe di rating che non arriva al default vero e proprio.
- Spread creditizio
- Incremento di rendimento rispetto a uno specifico parametro di riferimento, che riflette le perdite attese insieme ai premi per il rischio, alla liquidità e ad altri effetti di prezzo. Non è una probabilità fisica diretta di default.
- Delta
- Derivata prima del valore dell'opzione rispetto al prezzo del sottostante.
- Punto di distacco
- Soglia di perdita del portafoglio alla quale una tranche è completamente esaurita. Il suo punto di attacco è la soglia alla quale la tranche inizia ad assorbire perdite.
- Diversificazione
- Combinazione di esposizioni le cui perdite non sono perfettamente allineate. Il beneficio dipende dalla dipendenza, dalla concentrazione e dalla misura di rischio e può indebolirsi durante lo stress.
- Duration
- Tempistica ponderata dei flussi di cassa obbligazionari o sensibilità del prezzo, secondo la definizione specificata.
- DV01 / PVBP
- Variazione monetaria approssimativa del valore per un movimento parallelo dei rendimenti di un punto base, specificando la convenzione di segno utilizzata. Per un'obbligazione con duration positiva è spesso riportata come entità della perdita derivante da un aumento del rendimento.
E–H
- EAD
- Esposizione al momento del default, ossia l'importo dovuto o a rischio quando si verifica il default.
- Earnings at Risk (EaR)
- Sensibilità del risultato contabile dichiarato nella coda avversa.
- Capitale economico
- Capitale destinato ad assorbire perdite insolitamente sfavorevoli superiori alla perdita attesa media.
- Esposizione valutaria economica
- Sensibilità del valore economico futuro o dei flussi di cassa operativi ai tassi di cambio, inclusi competitività, domanda e costi dei fattori produttivi oltre ai crediti contrattuali esistenti.
- Valore economico del patrimonio netto (EVE)
- Valore attuale dei flussi di cassa delle attività del portafoglio bancario meno quelli delle passività secondo un modello di valutazione dichiarato. La sua sensibilità non deve necessariamente avere lo stesso segno del margine d'interesse a breve termine.
- EWMA
- Media mobile esponenzialmente ponderata, una regola di aggiornamento della volatilità che riduce progressivamente il peso attribuito alle innovazioni al quadrato più remote.
- Expected Shortfall (ES)
- Perdita media nella peggiore frazione specificata degli esiti, utilizzando una definizione integrale sui quantili che tratta in modo coerente le masse discrete di probabilità.
- Liquidità del finanziamento
- Capacità di raccogliere denaro o di adempiere agli obblighi di pagamento e di margine alla scadenza.
- Gamma
- Derivata seconda del valore dell'opzione rispetto al prezzo del sottostante.
- GARCH
- Eteroschedasticità condizionata autoregressiva generalizzata: famiglia di modelli in cui la varianza condizionata dipende dalle innovazioni passate e dalle varianze passate.
- Moto browniano geometrico (GBM)
- Modello di prezzo a tempo continuo con deriva e volatilità proporzionali. La sua distribuzione finale lognormale esclude i salti di prezzo e non descrive ogni attività o regime di crisi.
- Scarto di garanzia
- Sconto applicato al valore di mercato delle garanzie nel determinare il finanziamento garantito.
- Hedge accounting
- Quadro contabile che può allineare la rilevazione di strumenti di copertura ed elementi coperti ammissibili quando sono soddisfatti i requisiti di designazione e gli altri requisiti. Una copertura economica non vi accede automaticamente.
- Rapporto di copertura
- Quantità di strumento di copertura necessaria per compensare una parte prescelta di un'esposizione.
- Simulazione storica
- Misurazione del rischio applicando shock storici dei fattori di rischio al portafoglio corrente e rivalutandolo. I rendimenti storici del portafoglio e le perdite di scenario del portafoglio corrente non coincidono necessariamente come dati.
- HQLA
- Attività liquide di elevata qualità, ammissibili nella riserva di liquidità dell'LCR.
I–P
- Margine iniziale
- Garanzie raccolte per coprire l'esposizione futura potenziale durante un periodo di liquidazione o chiusura. L'importo e l'ammissibilità possono cambiare al variare delle condizioni di rischio.
- IRRBB
- Rischio di tasso d'interesse nel portafoglio bancario, incluse le variazioni del valore economico o del margine d'interesse.
- Leva finanziaria
- Esposizione o attività rispetto a una base di capitale specificata. Piccole variazioni del valore delle attività possono produrre variazioni percentuali molto maggiori del patrimonio netto quando la leva è elevata.
- LGD
- Perdita in caso di default; perdita da default come frazione dell'esposizione dopo il recupero.
- Liquidity Coverage Ratio
- Rapporto tra attività liquide ammissibili e deflussi netti standardizzati sotto stress a 30 giorni.
- Richiesta di margine
- Richiesta di ulteriore liquidità o garanzie ammissibili. Un portafoglio economicamente coperto può comunque affrontare ingenti fabbisogni intermedi di finanziamento.
- Valutazione ai prezzi di mercato
- Rilevazione o valutazione con riferimento al fair value o al valore di mercato corrente.
- Modello di Merton
- Modello strutturale del credito che tratta il patrimonio netto come un'opzione call sulle attività dell'impresa e il default del debito come conseguenza della discesa del valore delle attività al di sotto dell'obbligazione debitoria all'orizzonte del modello.
- Rischio di modello
- Rischio di decisioni sfavorevoli o perdite causate da un modello errato, mal calibrato, implementato scorrettamente o utilizzato impropriamente, inclusi dati e ipotesi inaffidabili.
- Duration modificata
- Sensibilità percentuale negativa approssimativa del prezzo obbligazionario per variazione unitaria del rendimento.
- Simulazione Monte Carlo
- Generazione numerica di scenari secondo uno specifico modello stocastico. Un maggior numero di simulazioni riduce l'errore campionario, ma non corregge un modello sbagliato.
- Margine d'interesse (NII)
- Interessi attivi meno interessi passivi in un periodo contabile. Revisione dei tassi, comportamento dei clienti, volumi e struttura per scadenza determinano congiuntamente la sua risposta alle variazioni dei tassi.
- NSFR
- Net Stable Funding Ratio, finanziamento stabile disponibile diviso per finanziamento stabile richiesto.
- Copertura operativa
- Modifiche alle operazioni fisiche, al finanziamento, all'approvvigionamento o alla produzione per ridurre l'esposizione.
- PD
- Probabilità che un debitore incorra in default entro un orizzonte specificato e secondo una definizione specificata.
Q–Z
- Repo
- Pronti contro termine, una forma di finanziamento a breve termine garantito.
- Propensione al rischio
- Tipologie e quantità di rischio che un'istituzione è disposta ad accettare nel perseguimento dei propri obiettivi, tradotte in limiti significativi e responsabilità di governance.
- Probabilità neutrale al rischio
- Probabilità di valutazione coerente con uno specifico modello privo di arbitraggio. Incorpora la remunerazione del rischio e generalmente differisce da una previsione oggettiva della frequenza degli eventi.
- Attività ponderate per il rischio (RWA)
- Misura regolamentare delle esposizioni dopo l'applicazione delle ponderazioni per il rischio e dei calcoli dei modelli previsti dalle regole patrimoniali.
- Rischio di rinnovo
- Rischio che un finanziamento in scadenza non possa essere rinnovato per l'importo necessario o a un costo sostenibile. La sostituzione ripetuta di coperture o finanziamenti a breve termine può creare un'esposizione al rinnovo.
- SPV
- Veicolo per scopi speciali che detiene attività trasferite ed emette titoli o altre passività.
- Prove di stress
- Valutazione degli esiti di un portafoglio o di un'attività aziendale in specifici scenari avversi. Uno scenario può essere informativo senza che gli sia assegnata una probabilità precisa.
- Rischio sistemico
- Rischio che il fallimento o la destabilizzazione si propaghino attraverso il sistema finanziario.
- Theta
- Sensibilità del valore di un derivato al tempo di calendario trascorso o alla vita residua. La convenzione temporale scelta determina il segno e deve essere dichiarata esplicitamente.
- Portafoglio di negoziazione
- Posizioni assegnate al portafoglio di negoziazione regolamentare secondo le regole applicabili, generalmente caratterizzate da finalità di negoziazione o copertura di posizioni di negoziazione ammissibili. Non è sinonimo di tutte le posizioni contabilizzate al fair value.
- Esposizione valutaria da transazione
- Sensibilità delle transazioni contrattuali o previste in valuta estera ai tassi di cambio.
- Esposizione valutaria da conversione
- Sensibilità ai tassi di cambio dei valori dello stato patrimoniale o del consolidamento espressi nella valuta di presentazione.
- Perdita inattesa
- Rischio di perdite creditizie severe superiori alla perdita attesa; le definizioni variano tra i modelli.
- VaR
- Value at Risk: quantile della distribuzione delle perdite a un livello di confidenza e su un orizzonte dichiarati. Le perdite possono superarlo e non descrive la gravità di tali superamenti.
- Margine di variazione
- Trasferimenti di garanzie che riflettono le variazioni del valore di mercato corrente delle posizioni coperte. Il regolamento giornaliero può creare fabbisogni immediati di cassa prima che divengano disponibili utili su altre posizioni.
- Vega
- Sensibilità del valore di un'opzione a una variazione della volatilità utilizzata come input.
- Rischio di correlazione sfavorevole
- Dipendenza per cui la qualità creditizia di una controparte si deteriora quando aumenta l'esposizione verso la stessa controparte.
- Obbligazione zero coupon
- Strumento di debito che non paga cedole intermedie e corrisponde un importo specificato alla scadenza. Il prezzo dipende dal fattore di attualizzazione e dalle pertinenti ipotesi creditizie e contrattuali.