
Capitale sociale e patrimonio netto vengono spesso utilizzati come se fossero sinonimi, ma rappresentano concetti diversi. Il capitale sociale è una specifica voce del patrimonio netto e deriva dai conferimenti imputati a capitale secondo le regole societarie. Il patrimonio netto è invece una grandezza molto più ampia: comprende capitale, riserve, utili o perdite portati a nuovo e risultato dell’esercizio, oltre alle altre voci previste dalla disciplina contabile. La confusione nasce anche perché alla nascita di una società i due valori possono coincidere. Se una S.r.l. viene costituita con 50.000 euro di capitale e non esistono ancora altre riserve o risultati, il patrimonio netto iniziale può essere proprio 50.000 euro. Da quel momento, però, iniziano a muoversi in modo diverso.
Il capitale sociale è una voce “statutaria”
Il capitale sociale è l’importo del capitale sottoscritto dai soci e indicato nell’atto costitutivo, salvo successive modifiche. Non cambia automaticamente ogni volta che l’impresa realizza un utile o una perdita. Per modificarlo servono specifiche decisioni societarie secondo le regole applicabili. Se una società con capitale sociale di 50.000 euro produce un utile di 30.000 euro e lo trattiene, il capitale sociale resta 50.000. Il patrimonio netto può invece salire a 80.000 euro, semplificando e trascurando destinazioni specifiche.
Il capitale sociale non è denaro bloccato sul conto
Questa è forse la confusione più comune. Se una società viene costituita con 100.000 euro di capitale versato, non significa che debba mantenere per sempre 100.000 euro liquidi sul conto corrente. Quelle risorse vengono utilizzate nell’attività: possono servire per acquistare macchinari, pagare fornitori, finanziare magazzino o sostenere altri costi. Dopo alcuni mesi la società potrebbe avere solo 10.000 euro sul conto ma continuare ad avere capitale sociale di 100.000 euro. Il capitale è una voce del patrimonio netto, non un deposito separato di denaro intoccabile.
Il patrimonio netto si muove con i risultati
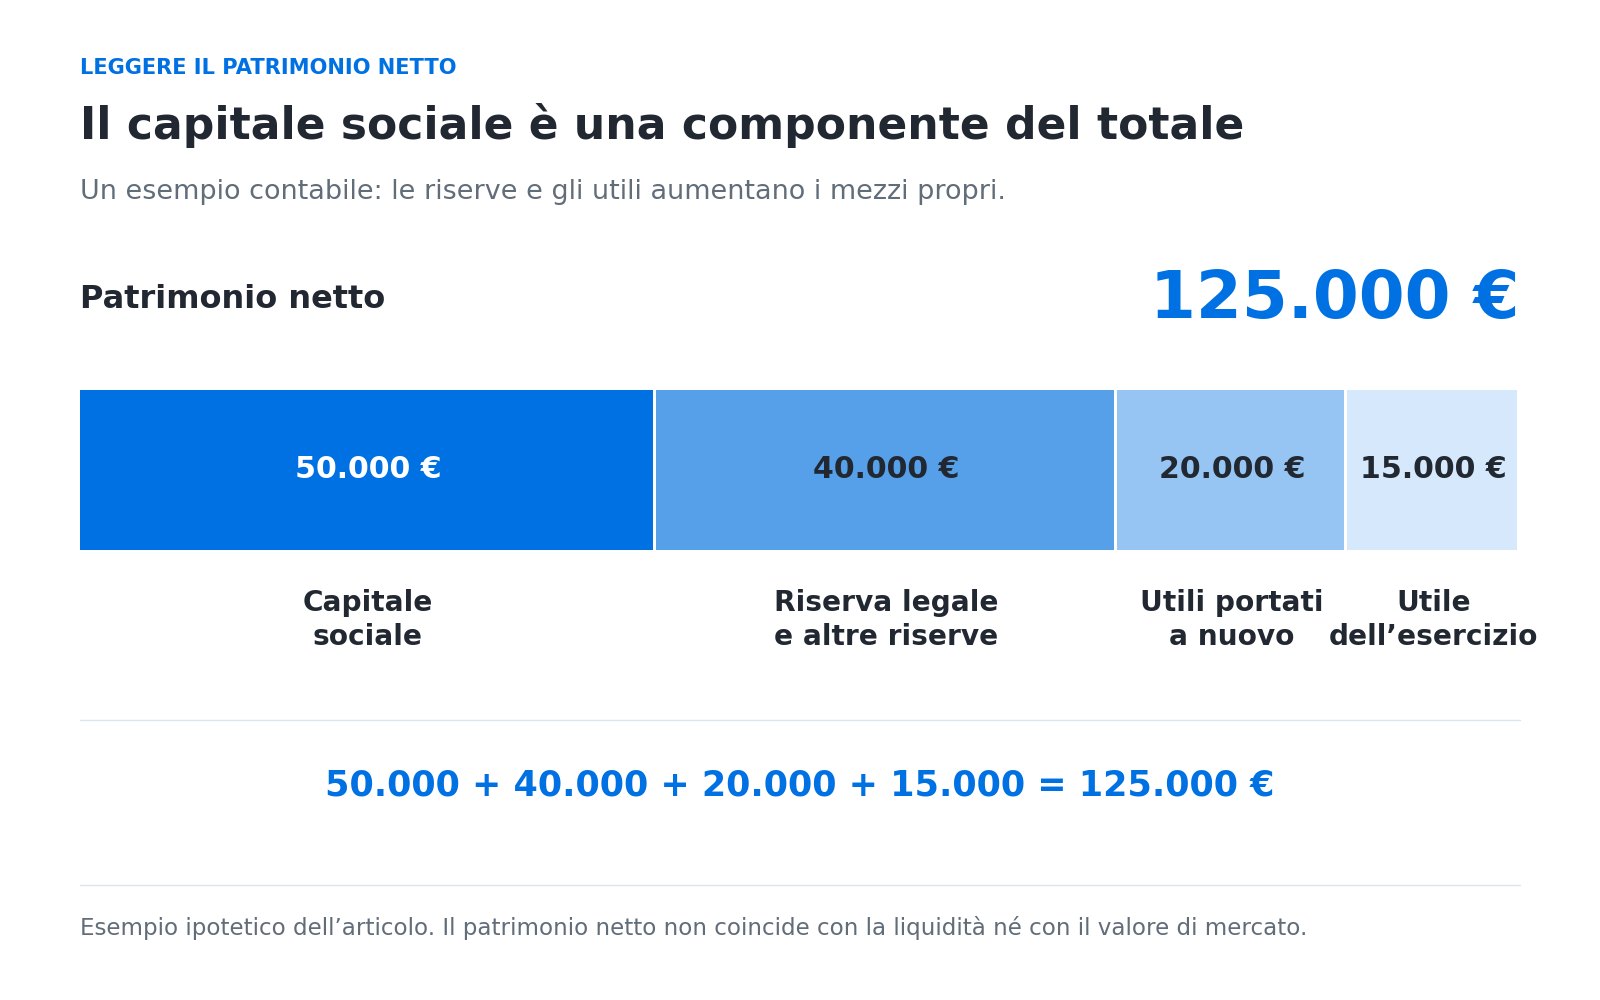
Immaginiamo questa situazione:
| Voce | Importo |
|---|---|
| Capitale sociale | 50.000 € |
| Riserva legale e altre riserve | 40.000 € |
| Utili portati a nuovo | 20.000 € |
| Utile dell’esercizio | 15.000 € |
| Patrimonio netto | 125.000 € |
Dire che la società “ha un capitale di 125.000 euro” sarebbe impreciso se intendiamo il capitale sociale. La società ha capitale sociale di 50.000 euro e patrimonio netto di 125.000. Il patrimonio netto rappresenta quindi il valore contabile attribuibile ai mezzi propri della società dopo aver considerato le componenti accumulate nel tempo.
Seguire i movimenti durante la vita della società
Un modo efficace per distinguere le due grandezze è osservare che cosa accade dopo la costituzione. Una S.r.l. nasce con 50.000 euro di capitale sociale. Nel primo anno guadagna 20.000 euro e ne destina 1.000 a riserva legale, lasciando il resto a nuovo: il capitale rimane 50.000, mentre il patrimonio netto sale. Nel secondo anno distribuisce parte degli utili: il patrimonio si riduce, ma il capitale non cambia. Nel terzo anno subisce una perdita: ancora una volta viene colpito il patrimonio complessivo prima che l’assemblea deliberi eventualmente una modifica formale del capitale. Questa sequenza mostra che il capitale sociale è relativamente stabile e cambia attraverso decisioni societarie specifiche; il patrimonio netto assorbe continuamente utili, perdite, distribuzioni e versamenti. Per leggere il bilancio non basta quindi confrontare capitale e saldo bancario. Bisogna ricostruire il prospetto delle variazioni delle singole voci e capire quali risorse siano distribuibili, quali vincolate e quali già assorbite dalle perdite.
Le perdite possono erodere il patrimonio senza modificare subito il capitale
Supponiamo che la stessa società subisca una perdita di 60.000 euro. Il patrimonio netto scende da 125.000 a 65.000 euro. Il capitale sociale iscritto può restare formalmente 50.000, mentre le riserve e gli utili accumulati assorbono gran parte della perdita. Se le perdite diventano più elevate e intaccano in modo rilevante il capitale, entrano in gioco le regole civilistiche sulla riduzione del capitale per perdite. È quindi importante distinguere il dato contabile complessivo dalla specifica voce societaria.
Aumento di capitale e aumento del patrimonio netto non sono la stessa cosa
Quando i soci effettuano un aumento di capitale a pagamento, entrano nuove risorse nella società e il patrimonio netto aumenta. Ma non tutto ciò che aumenta il patrimonio netto passa necessariamente dal capitale sociale. Un socio può, nei casi correttamente qualificati e contabilizzati, effettuare versamenti destinati a specifiche riserve di patrimonio netto; inoltre gli utili non distribuiti accrescono le riserve senza modificare il capitale. Il patrimonio netto può quindi rafforzarsi anche lasciando invariato il capitale sociale.
Patrimonio netto e valore di mercato della società
Nemmeno il patrimonio netto coincide necessariamente con quanto “vale” economicamente l’impresa. Una società può avere patrimonio netto contabile di 1 milione ma un valore economico molto più alto se possiede un marchio forte, clienti ricorrenti, tecnologia o elevata capacità di generare utili. Può anche valere meno del patrimonio netto se gli attivi sono poco redditizi o le prospettive sono negative. Il patrimonio netto è quindi un dato contabile essenziale, ma non è automaticamente il prezzo che un acquirente pagherebbe per la società.
Il patrimonio netto non coincide con il valore dell’impresa
Una società con patrimonio netto contabile di 300.000 euro può valere molto di più se possiede un’attività redditizia, clienti fedeli, tecnologia e prospettive di crescita. Può anche valere meno se gli attivi sono sopravvalutati o l’impresa genera perdite. Il patrimonio netto è una misura contabile costruita applicando criteri di bilancio; il valore economico incorpora flussi futuri, rischio e condizioni di mercato. La distinzione diventa decisiva negli aumenti di capitale e nelle cessioni di quote. Versare 100.000 euro non attribuisce automaticamente una percentuale calcolata sul solo patrimonio contabile: occorre stabilire la valutazione preesistente e le condizioni dell’operazione. Confondere capitale sociale, patrimonio netto e valore di mercato produce errori sia nella lettura del bilancio sia nella negoziazione tra soci.
Un esempio con tre società
Consideriamo tre imprese, tutte con capitale sociale di 100.000 euro.
| Società A | Società B | Società C | |
|---|---|---|---|
| Capitale sociale | 100.000 € | 100.000 € | 100.000 € |
| Riserve | 400.000 € | 20.000 € | 0 € |
| Utili/perdite accumulati | 200.000 € | −80.000 € | −150.000 € |
| Patrimonio netto | 700.000 € | 40.000 € | −50.000 € |
Dire che tutte hanno “100.000 euro di capitale” è formalmente vero riferendosi al capitale sociale, ma non dice quasi nulla sulla loro situazione patrimoniale. La prima ha accumulato mezzi propri importanti, la seconda ha già eroso gran parte del patrimonio, la terza presenta patrimonio netto negativo.
Perché la distinzione è utile anche fuori dalla contabilità
Capire la differenza serve quando si legge un bilancio, quando si discute di dividendi, quando si valuta una perdita, quando si pianifica una ricapitalizzazione e quando si analizza l’indebitamento. Un rapporto come debiti finanziari/patrimonio netto utilizza il patrimonio netto, non il capitale sociale. Una società con 20.000 euro di capitale ma 2 milioni di riserve può essere patrimonialmente molto più forte di un’altra con capitale sociale di 200.000 euro e patrimonio quasi azzerato dalle perdite. La voce capitale sociale ha quindi una funzione giuridica e organizzativa precisa, mentre il patrimonio netto racconta l’evoluzione complessiva dei mezzi propri dell’impresa.
Il modo più semplice per ricordarlo
Penserei al capitale sociale come a una riga dentro il patrimonio netto. Il patrimonio netto è il contenitore; il capitale sociale è una delle sue componenti. Gli utili trattenuti possono far crescere il contenitore senza cambiare quella riga, mentre le perdite possono ridurre drasticamente il totale fino a rendere necessario intervenire anche sul capitale. Quando quindi sento dire “la società ha un patrimonio di 100.000 euro perché ha 100.000 euro di capitale sociale”, controllerei sempre il bilancio. Potrebbe avere patrimonio netto molto superiore, molto inferiore o addirittura negativo. Il capitale sociale racconta come una parte dei mezzi propri è formalmente strutturata; il patrimonio netto racconta quanto capitale proprio contabile resta complessivamente alla data di bilancio.
Nota. Questo articolo ha finalità esclusivamente informative e divulgative e non costituisce consulenza contabile, societaria o legale.