
7. Educazione finanziaria: progettare il rapporto con il denaro
Perché educazione finanziaria non significa soltanto investire
L’educazione finanziaria comprende la capacità di comprendere entrate, spese, risparmio, debito, rischio, prodotti finanziari, protezione dai comportamenti fraudolenti e decisioni lungo il ciclo di vita. Investire è soltanto una parte del quadro. Una persona che ottiene rendimenti elevati ma non distingue liquidità personale da debiti futuri, o sottoscrive impegni incompatibili con il reddito, può trovarsi in condizioni finanziarie fragili.
È utile distinguere reddito, flusso di risorse economiche in un periodo, e patrimonio netto, differenza tra attività e passività in un dato momento. La liquidità disponibile è ancora una terza grandezza: un immobile può avere valore patrimoniale ma non essere rapidamente monetizzabile senza costi. Un debito rimane un’obbligazione anche quando il creditore è un familiare o la restituzione avverrà tra molti anni. Confondere la titolarità giuridica della liquidità con la ricchezza netta conduce a una rappresentazione distorta della propria posizione.
Il bilancio personale: flussi e stock
Una semplice situazione patrimoniale presenta a sinistra le attività — depositi, strumenti finanziari, crediti, immobili — e a destra le passività, tra cui finanziamenti e debiti. Il patrimonio netto è:
Se una persona ha depositi per 12.000 euro, investimenti per 18.000 euro e un debito di 9.000 euro, il patrimonio finanziario netto è 21.000 euro, prima di eventuali imposte, costi di realizzo e altre poste. Non è corretto dire che possiede «30.000 euro senza debiti» solo perché il finanziamento scade in futuro.
Il rendiconto di cassa considera entrate e uscite nel tempo. Anche un patrimonio netto positivo può convivere con problemi di liquidità se gli impegni sono ravvicinati. Per questo un piano deve partire dalla distribuzione temporale dei flussi: quando arriverà il denaro, quando servirà e che cosa accade se il reddito cambia.
Un budget efficace non richiede un’unica percentuale universale da dedicare a risparmio e spese. Occorre distinguere spese essenziali, variabili, irregolari e discrezionali; mettere in evidenza le uscite annuali non mensili e confrontare il piano con le spese realmente sostenute. Il fondo per imprevisti dovrebbe essere commisurato alla stabilità del reddito, agli impegni e alle possibilità di supporto, non copiato meccanicamente da un numero pubblicitario.
Interesse semplice, composto e valore temporale
Con l’interesse semplice, gli interessi maturano sul solo capitale iniziale: M = C(1 + rt), con convenzioni coerenti di tasso e tempo. Con capitalizzazione composta e tasso periodale r, il montante è:
Nella formula, PV è il capitale iniziale o valore presente, FV il montante o valore futuro, r il tasso effettivo per periodo e n il numero di periodi. Nell’interesse semplice, C indica il capitale iniziale, M il montante e t il tempo espresso nella stessa unità del tasso.
Se 10.000 euro vengono investiti al 5% annuo effettivo per vent’anni senza prelievi, costi e imposte, il risultato teorico è circa 10.000 × 1,0520 ≈ 26.533 euro. Non è una previsione di mercato né un rendimento garantito. Serve a illustrare come gli interessi prodotti in un periodo possano contribuire al capitale dei periodi successivi.
Il valore attuale descrive il valore odierno di una somma futura, dato un tasso di attualizzazione: PV = FV/(1 + r)n. Nelle applicazioni reali, la scelta del tasso richiede coerenza con rischio, durata, inflazione e tipo di flusso. Non si può usare indiscriminatamente il rendimento atteso di un’azione per attualizzare un pagamento quasi certo.
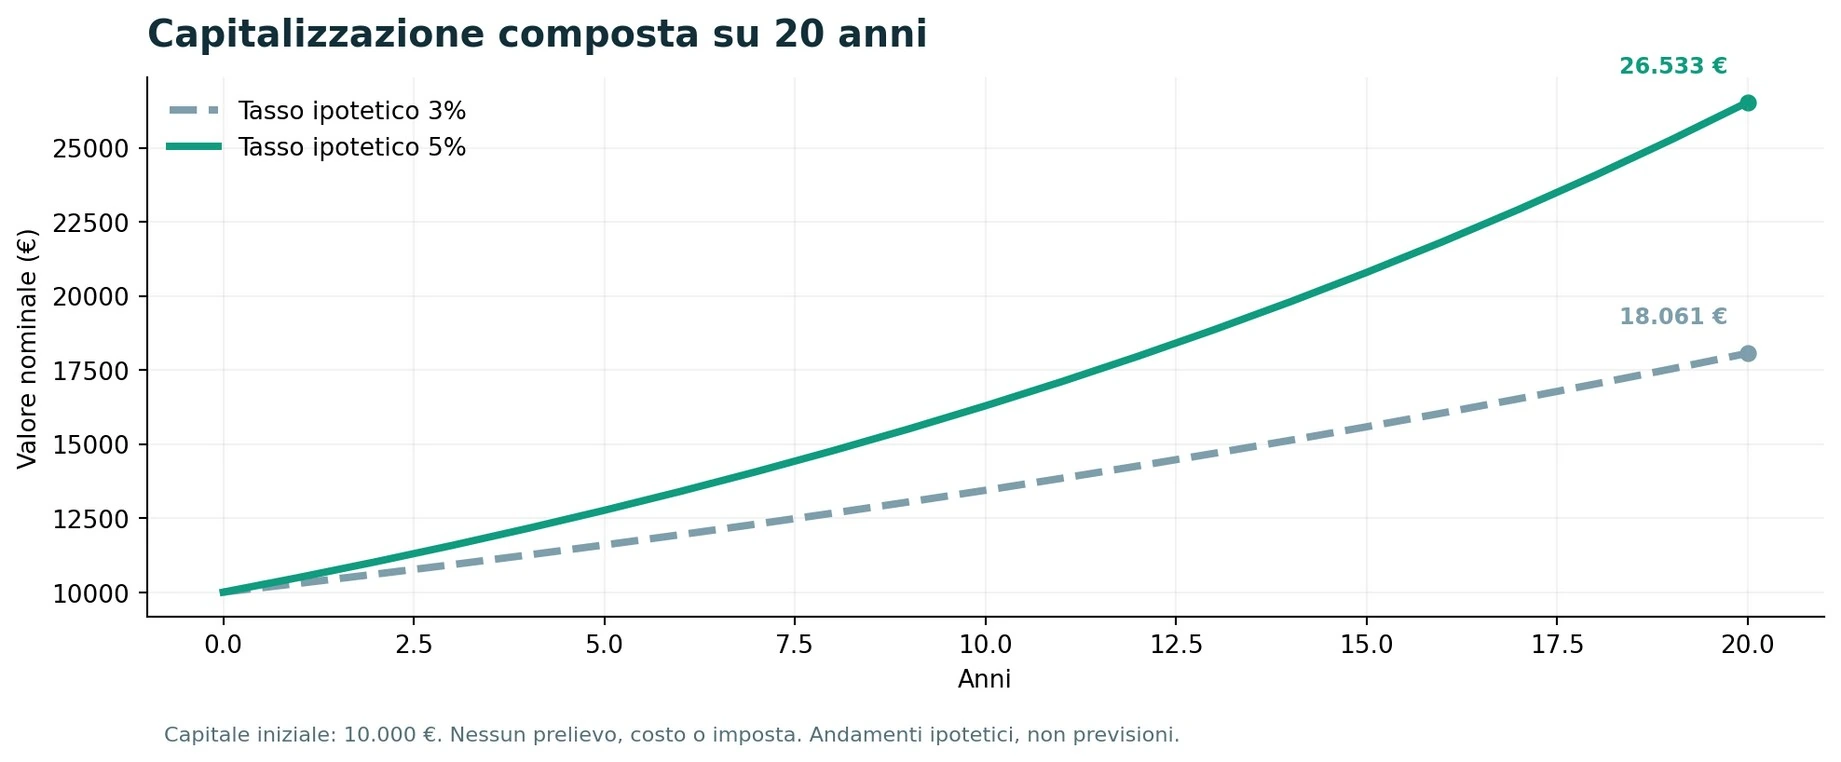
Simulazione puramente illustrativa di crescita composta: capitale di 10.000 euro senza imposte né commissioni
Inflazione: differenza tra valori nominali e reali
Il rendimento nominale misura la variazione monetaria; quello reale considera la perdita o l’aumento del potere d’acquisto. La relazione esatta, per un singolo periodo, è:
dove π è l’inflazione del periodo e i due rendimenti si riferiscono alla medesima durata. Se il capitale rende nominalmente il 2% mentre i prezzi aumentano del 4%, il rendimento reale è 1,02/1,04 − 1 ≈ −1,923% circa. Un conto che mostra più euro può quindi detenere un minore potere d’acquisto.
Per i confronti occorre evitare incongruenze: tassi annui con inflazione mensile, tassi lordi con spese nette o rendimenti di strumenti in valute differenti senza considerare il cambio. L’inflazione «media» può divergere dal paniere di spesa individuale, ma le misure ufficiali restano essenziali per confronti metodologicamente coerenti.
Rischio, orizzonte temporale, liquidità e diversificazione
Il rischio finanziario non è un numero unico. La volatilità misura la dispersione dei rendimenti, ma non descrive completamente il rischio di perdita permanente, insolvenza, liquidità o concentrazione. La diversificazione distribuisce l’esposizione tra fattori che non si muovono sempre allo stesso modo; può ridurre il rischio specifico, non eliminare il rischio sistemico. Possedere molti fondi simili non garantisce indipendenza: se investono nelle stesse società o nei medesimi fattori, l’esposizione resta concentrata.
L’orizzonte di investimento è il tempo prima del quale il capitale potrebbe servire. Una somma destinata a una spesa certa tra un anno richiede un profilo diverso da una quota patrimoniale destinata al lungo periodo. La capacità di rischio descrive quante perdite si possano sostenere senza compromettere obblighi importanti; la tolleranza al rischio descrive la disponibilità psicologica ad accettarle. Queste dimensioni possono divergere.
La selezione dei prodotti viene dopo la definizione della funzione del denaro, della data in cui servirà e della perdita compatibile con l’obiettivo. Soltanto a partire da questi elementi ha senso confrontare strumenti e rendimenti attesi. Invertire l’ordine favorisce l’inseguimento delle performance e il ricorso a narrazioni di mercato seducenti.
Obbligazioni: rendimento, duration e rischio di credito
Un’obbligazione rappresenta, in generale, un titolo di debito i cui flussi dipendono dal contratto e dalla solvibilità dell’emittente. Per un titolo a tasso fisso, il prezzo teorico è il valore attuale di cedole e rimborso:
in un modello a periodi discreti coerenti, dove Ct sono cedole, F valore di rimborso e y rendimento richiesto per periodo. A parità di altri fattori, quando aumenta il rendimento di mercato richiesto il prezzo di un titolo a tasso fisso tende a diminuire. La duration modificata approssima la sensibilità percentuale del prezzo a piccole variazioni del rendimento:
Qui ΔP/P è la variazione relativa del prezzo, Dmod la duration modificata e Δy la variazione del rendimento espressa in forma decimale e con la convenzione temporale coerente con la duration. Nella formula del prezzo, T è il numero di periodi fino al rimborso e t identifica ciascuna data di pagamento.
Se Dmod = 7 e il rendimento aumenta di 0,01 (un punto percentuale), la variazione di prezzo approssimata è -7%. Non è una formula esatta per grandi movimenti: la convessità e altre caratteristiche contano. Il rischio di tasso non esaurisce i rischi: vi sono rischio di credito, liquidità, reinvestimento, cambio, inflazione e condizioni contrattuali.
È dunque errato dedurre che acquistare obbligazioni sia sempre prudente soltanto perché si crede che «i tassi scenderanno». Se la previsione fosse già incorporata nei prezzi, o se aumentassero gli spread creditizi, l’investimento potrebbe deludere le attese. La relazione inversa tra prezzi e rendimenti va interpretata all’interno di uno scenario e di un orizzonte preciso.
Azioni, fondi, ETF e costi
Un’azione rappresenta una partecipazione al capitale di rischio di una società; non dà diritto a un rendimento certo. Un ETF è un fondo negoziato in borsa che segue una politica d’investimento dichiarata, spesso un indice, ma può essere concentrato, complesso, esposto a cambio o a mercati poco liquidi. Il termine ETF non è sinonimo di diversificazione efficiente: bisogna leggere indice, replica, esposizioni, costi, fiscalità, prestito titoli dove rilevante e documenti informativi.
Le commissioni riducono la crescita netta e la loro incidenza si cumula nel tempo. Per un confronto corretto vanno considerate commissioni del prodotto, costi di negoziazione, spread denaro-lettera, cambio e oneri fiscali pertinenti. Due investimenti con identico rendimento lordo possono avere esiti netti differenti. Le stime di rendimento devono sempre riportare se sono al lordo o al netto dei costi.
Debito, tassi effettivi e sostenibilità
Il debito permette di anticipare consumi o investimenti, ma genera obblighi futuri. Nel confrontare prestiti non basta il TAN: bisogna comprendere il TAEG, indicatore annuo del costo complessivo del credito calcolato secondo le regole applicabili, e controllare piano di ammortamento, spese, penali, garanzie e variabilità del tasso. Un finanziamento apparentemente conveniente può diventare oneroso a causa dei costi accessori o di rischi non compresi.
Un indicatore utile per ragionare sulla sostenibilità è il rapporto tra esborsi periodici per debiti e reddito disponibile, ma non esiste una soglia universale appropriata a tutti: gli impegni familiari, la stabilità delle entrate e il costo della vita modificano il quadro. Per il finanziamento di un’abitazione entrano inoltre in gioco anticipo, perizia, imposte, manutenzione e probabilità di variazione futura del reddito.
Come valutare una promessa finanziaria
Un venditore afferma: «Questo investimento renderà almeno l’8% senza rischi». La valutazione parte dalla compatibilità tra promessa e meccanismo economico: fonte del rendimento, soggetto che sopporta le perdite, esistenza ed efficacia giuridica dell’eventuale garanzia, identità del garante, liquidità, costi e conseguenze degli scenari avversi. Una garanzia dichiarata non elimina la necessità di comprenderne condizioni e affidabilità. Un rendimento elevato promesso senza rischio è quindi un segnale che richiede particolare attenzione, non una conclusione di convenienza.
Padre ricco padre povero, di Robert Kiyosaki, può funzionare come stimolo a riflettere su reddito e patrimonio, ma contiene schematizzazioni e affermazioni che non devono essere trattate come teoria finanziaria accademica o sostituto della documentazione regolamentare. Per l’educazione finanziaria sono preferibili, come fondamento, fonti istituzionali, matematica finanziaria, dati osservabili e valutazione degli incentivi commerciali.
Il fine non è massimizzare il rendimento in astratto. È utilizzare risorse e strumenti coerenti con bisogni, vincoli, orizzonti temporali e capacità di sostenere perdite.
Ipotesi, dati e confronti finanziari
Un bilancio descrive una situazione patrimoniale a una data; un rendiconto segue i flussi nel tempo. Un investimento può modificare entrambi e generare obblighi futuri. I confronti richiedono periodi, valuta, unità e convenzioni coerenti, con costi, imposte e rischio di inadempimento esplicitati quando rilevanti. Un rendimento superiore può remunerare maggiore rischio, minore liquidità o esposizioni differenti: non è necessariamente un vantaggio gratuito.
I casi che seguono sono esempi didattici, non dati osservati o previsioni garantite. L’interpretazione distingue ciò che è misurato dalle ipotesi, confronta spiegazioni alternative e individua quali nuove informazioni potrebbero cambiarla. La sostenibilità riguarda la perdita possibile e la data in cui i fondi serviranno, oltre al rendimento medio. Per giudicare un risultato, la correttezza del calcolo va tenuta distinta dall’adeguatezza del modello alle condizioni reali.
Entrate, uscite e flussi di cassa
La ricchezza nel tempo dipende anche dalla capacità di trasformare reddito in risparmio senza ignorare qualità della vita e rischi. Le entrate e le uscite vanno registrate per competenza e per cassa quando serve: una fattura emessa non è necessariamente denaro incassato.
Nel caso del professionista che emette una fattura di 2.000 euro a dicembre e incassa a febbraio, il credito esiste prima dell’ingresso del denaro sul conto. Il ricavo e l’incasso descrivono quindi momenti diversi: l’attribuzione del primo al periodo segue il criterio contabile applicabile, mentre il secondo entra nel rendiconto di cassa soltanto quando il pagamento avviene. Anche il reddito imponibile dipende dalle regole fiscali pertinenti e non può essere dedotto automaticamente dalla data della fattura. Questa distinzione evita di finanziare spese immediate con disponibilità che, in realtà, arriveranno più tardi.
Il caso si risolve costruendo un prospetto dei flussi futuri: alle date previste degli incassi si contrappongono le scadenze effettive dei pagamenti. Un saldo atteso negativo segnala un fabbisogno temporaneo, anche se l’attività produce ricavi. Per accertare se il problema sia un semplice disallineamento temporale oppure una perdita economica, servono sia il calendario di cassa sia il confronto tra ricavi e costi. Fatturato, utile, imponibile e saldo bancario sono grandezze collegate, ma nessuna può sostituire indistintamente le altre.
Stato patrimoniale personale
Il patrimonio netto è attività meno passività alla data della misura; la liquidità è soltanto una componente. Occorre distinguere valore di mercato, costi di vendita, vincoli e obblighi di restituzione.
Una persona dispone di 30.000 euro sul conto, ma una parte di quella disponibilità deriva da un prestito familiare che dovrà essere restituito. Il conto è un’attività e l’obbligo di rimborso è una passività: la distanza della scadenza non trasforma il prestito in ricchezza netta. Senza conoscere l’importo del debito non è possibile calcolare il patrimonio netto del caso. È invece già possibile concludere che i 30.000 euro non rappresentano, da soli, una misura completa delle risorse libere da obblighi.
Il quadro patrimoniale comprende attività, debiti, vincoli e criteri di valutazione alla stessa data. A questa fotografia si affianca il calendario delle scadenze: una passività lontana può lasciare liquidità disponibile oggi, pur riducendo il patrimonio netto. Per distinguere un prestito da un trasferimento definitivo sono rilevanti le condizioni effettive dell’accordo, non la sola relazione familiare. Le attività non immediatamente monetizzabili richiedono inoltre stime realistiche dei costi di vendita e dell’incertezza sul prezzo di realizzo.
Fondo di emergenza
Una riserva liquida può evitare di vendere investimenti rischiosi in un momento sfavorevole o contrarre credito oneroso. La dimensione dipende dalla stabilità del reddito, dalla rete di supporto, dai costi essenziali e dai rischi specifici.
Con spese essenziali di 1.200 euro al mese, una copertura ipotetica di sei mesi corrisponde a 1.200 × 6 = 7.200 euro. Il calcolo è corretto, ma il numero dei mesi è un’ipotesi, non una conclusione valida per chiunque. La stessa somma protegge situazioni diverse in modo diverso: un reddito stabile, più percettori di reddito o una rete di supporto modificano il fabbisogno rispetto a entrate discontinue e impegni non rinviabili.
Per interpretare il risultato occorre collegare la riserva alla durata plausibile dell’interruzione del reddito, alle franchigie assicurative, alle spese impreviste e alla rapidità con cui il denaro può essere utilizzato. Un’attività di valore ma difficile da vendere non offre la stessa protezione di una disponibilità prontamente accessibile. La riserva limita il rischio di dover liquidare investimenti in perdita o accettare credito oneroso; non elimina ogni rischio e deve essere rivalutata quando cambiano reddito, spese o obblighi.
Interesse semplice e composto
La capitalizzazione composta applica il rendimento anche ai rendimenti precedenti, salvo costi o prelievi. Il risultato dipende dal tasso effettivo e dai periodi; maggiore frequenza nominale non garantisce maggiore rendimento netto.
Il montante composto di 10.000 euro al 4% annuo per tre anni è 10.000 × 1,043 = 11.248,64 euro. Dopo il primo anno il capitale è 10.400 euro; dopo il secondo diventa 10.816 euro, perché il 4% si applica anche agli interessi già maturati. Nel terzo anno la stessa regola conduce al risultato finale. Con interesse semplice, invece, i tre incrementi sarebbero calcolati sempre sui 10.000 euro iniziali, ottenendo 11.200 euro.
La differenza nasce dalla base sulla quale maturano gli interessi, non da un guadagno privo di condizioni. Il calcolo presuppone un tasso effettivo annuo costante, reinvestimento degli interessi e assenza di imposte, costi e prelievi. Un tasso nominale con diversa frequenza di capitalizzazione va convertito coerentemente prima del confronto. Se i rendimenti cambiano, il montante dipende dal prodotto dei fattori di crescita dei singoli periodi; applicare un tasso ipotetico costante resta una simulazione e non rende certo il risultato di mercato.
Inflazione e potere d’acquisto
L’aumento dei prezzi riduce il potere d’acquisto di somme nominali che non crescono allo stesso ritmo. Il rendimento reale preciso è il rapporto tra uno più rendimento nominale e uno più inflazione, meno uno.
Nel caso con rendimento nominale del 3% e inflazione del 5%, il fattore di crescita del capitale è 1,03, mentre quello dei prezzi è 1,05. Il potere d’acquisto cresce quindi del rapporto 1,03/1,05, che vale circa 0,98095. Sottraendo uno si ottiene un rendimento reale di −1,90% circa. La somma monetaria aumenta, ma permette di acquistare una quantità inferiore del paniere considerato.
La semplice differenza 3% − 5% = −2% fornisce un’approssimazione, non il risultato esatto. Il confronto corretto utilizza rendimenti e inflazione riferiti allo stesso periodo, nella stessa valuta e con un trattamento coerente di costi e imposte. Per capire se una perdita di potere d’acquisto dipenda dall’inflazione o anche dai costi del prodotto, occorre separare i due effetti invece di attribuire tutto alla variazione dei prezzi. Il paniere personale può inoltre differire da quello dell’indice generale, senza rendere irrilevante la misura ufficiale.
Credito e TAEG
Il costo di un prestito comprende interessi e determinate spese obbligatorie; il TAEG rappresenta un indicatore regolamentato del costo complessivo. Un tasso nominale minore può accompagnarsi a commissioni più elevate, perciò serve comparare offerte coerenti.
Il prestito A presenta un TAN del 6% e spese elevate; il prestito B un TAN del 6,5% ma non alcune di quelle spese. Il solo tasso nominale non permette di dichiarare A più conveniente. Il confronto richiede lo stesso importo finanziato e la stessa durata, il TAEG, il piano delle rate e il costo totale. Senza conoscere importi e tempi delle spese, scegliere uno dei due sarebbe attribuire una precisione inesistente a dati incompleti.
Anche la rata va collegata alla durata: un importo mensile minore può accompagnarsi a un rimborso più lungo e a un costo totale superiore. La sostenibilità dipende inoltre dal reddito disponibile, dalla sua stabilità e dagli altri impegni, non soltanto dall’apparente comodità del pagamento. Le condizioni di estinzione, le garanzie e gli eventuali tassi variabili completano il quadro. TAEG e documentazione contrattuale rispondono a domande collegate ma diverse: il primo facilita un confronto regolamentato, la seconda chiarisce obblighi e condizioni effettive.
Obbligazioni, rendimento e prezzo
Il prezzo di un titolo a reddito fisso corrisponde al valore attuale dei flussi futuri scontati al rendimento richiesto. Se il tasso richiesto sale, a flussi invariati il prezzo scende; la sensibilità cresce in generale con durata e scadenza.
Uno zero coupon che rimborsa 1.000 euro tra due anni, con rendimento richiesto del 5% annuo, vale oggi 1.000/1,052 = 907,03 euro circa. Non paga cedole intermedie: nel modello semplificato il rendimento deriva dalla differenza tra prezzo di acquisto e rimborso. Il calcolo presuppone il pagamento del flusso promesso e una convenzione annua coerente; non incorpora automaticamente costi, imposte o inadempimento.
Il valore di rimborso è il flusso contrattuale futuro, mentre il prezzo corrente è quanto il mercato attribuisce oggi a quel flusso. Se aumenta il rendimento richiesto, il denominatore cresce e il prezzo scende; se diminuisce, avviene il contrario. Una vendita prima della scadenza avviene al prezzo disponibile in quel momento, non necessariamente a 1.000 euro. Per capire un movimento di prezzo occorre distinguere variazioni dei tassi, del rischio di credito e della liquidità: osservare il rimborso nominale non basta a stabilire il rendimento effettivamente realizzabile.
Duration e rischio tasso
La duration misura in varie forme la sensibilità ai tassi e il tempo ponderato dei flussi; non è una garanzia. L’approssimazione della variazione di prezzo usa duration modificata moltiplicata per variazione di rendimento con segno opposto.
Con duration modificata pari a 5 e aumento del rendimento di un punto percentuale, cioè 0,01, la variazione relativa del prezzo è approssimativamente −5 × 0,01 = −5%. Il segno opposto esprime la relazione inversa tra prezzo e rendimento. La duration di Macaulay descrive un tempo medio ponderato dei flussi, mentre la duration modificata traduce tale struttura in una sensibilità locale al rendimento: le due nozioni sono collegate ma non intercambiabili.
L’approssimazione è più utile per piccoli movimenti e non esaurisce la valutazione di uno strumento. Per variazioni ampie conta la convessità; per un portafoglio conta anche come si muovono i diversi punti della curva dei rendimenti. Restano da valutare credito, liquidità, valuta, inflazione, reinvestimento e, se previsto dal contratto, richiamo anticipato. Un prezzo che varia diversamente dalla stima non dimostra da solo che la relazione prezzo-tasso sia falsa: possono essere cambiati altri fattori oppure risultare insufficienti le ipotesi dell’approssimazione.
Azioni, utili e rischio
Un’azione è una partecipazione al capitale con diritti e rischi; il rendimento dipende da flussi futuri, valutazione e distribuzioni. Un’impresa può essere eccellente ma un acquisto molto caro può produrre risultati deludenti per l’investitore.
Nel caso proposto, gli utili crescono ma il multiplo prezzo-utili diminuisce abbastanza da far scendere la quotazione. Il prezzo incorpora infatti sia un livello di utili sia quanto il mercato è disposto a pagare per ogni unità di quegli utili. Un miglioramento dell’impresa non implica automaticamente un miglioramento dell’investimento: un prezzo iniziale molto elevato può già riflettere aspettative ambiziose, che i risultati successivi non riescono a superare.
La soluzione consiste nel separare qualità dell’attività e prezzo d’acquisto. Una valutazione ragionata considera flussi o utili futuri plausibili, distribuzioni agli azionisti, rischi e multipli impliciti nel prezzo. Per interpretare un calo, il confronto tra andamento degli utili per azione e variazione della valutazione aiuta a distinguere un peggioramento operativo da una revisione delle aspettative. Sono possibili entrambi gli effetti e possono agire insieme: la sola crescita degli utili non garantisce un rendimento azionario positivo.
ETF e diversificazione reale
Un ETF è un veicolo negoziato, non una classe di rischio unica; la diversificazione dipende dagli strumenti sottostanti. Due fondi con nomi diversi possono replicare indici largamente sovrapposti, aumentando concentrazione geografica o settoriale.
L’investitore dell’esempio compra tre ETF azionari globali, ma una parte rilevante di ciascuno è investita negli stessi grandi titoli. Le tre etichette commerciali non corrispondono quindi a tre esposizioni indipendenti. Se una società pesa in più fondi, il suo peso effettivo nel portafoglio è la somma dei contributi provenienti dai diversi strumenti. Il medesimo ragionamento riguarda settori, aree geografiche, valute e fattori di rischio.
La diversificazione reale si valuta guardando attraverso i contenitori. Il confronto delle posizioni e dei pesi rende visibile la sovrapposizione; l’analisi delle correlazioni aggiunge informazioni sul comportamento dei rendimenti, purché non si consideri stabile qualsiasi relazione osservata. Nei periodi di crisi alcune dipendenze possono rafforzarsi. Il caso non dimostra che tre ETF siano sempre troppi o troppo pochi: dimostra che il loro numero, senza conoscere il contenuto, non misura adeguatamente la concentrazione.
Volatilità, perdite e orizzonte
La deviazione standard dei rendimenti descrive dispersione statistica, non tutte le forme di perdita. Rischio di liquidità, drawdown, code, obiettivi ravvicinati e leva possono pesare più della volatilità media.
Un portafoglio con oscillazioni elevate può essere inadatto a finanziare una caparra prevista tra pochi mesi. Il problema non è soltanto la variabilità media dei rendimenti: se il mercato scende proprio prima della scadenza, la vendita può cristallizzare una perdita e impedire il pagamento. Un rendimento storico medio favorevole non garantisce che il denaro necessario sia disponibile in una data precisa.
Il rischio diventa comprensibile quando è collegato all’obiettivo concreto. Contano la data del pagamento, la perdita sostenibile, l’eventuale possibilità di rinviare la spesa e il tempo necessario a liquidare gli strumenti. Drawdown, eventi di coda e leva possono aggravare il problema anche quando un indicatore medio sembra rassicurante. Per valutare l’adeguatezza del portafoglio occorre quindi confrontare scenari di perdita e liquidabilità con il vincolo della caparra, anziché trasferire automaticamente un rendimento di lungo periodo a un orizzonte breve.
Costi e imposte nel rendimento netto
Una differenza apparentemente piccola di costi annuali può accumularsi su orizzonti lunghi. Per confrontare strumenti bisogna distinguere commissioni, spread, tassazione, cambio e periodicità dei flussi.
Due fondi differiscono di un punto percentuale di costo annuo. La differenza non si esaurisce nella commissione pagata una volta: il capitale che viene sottratto ai rendimenti resta indisponibile anche per la capitalizzazione successiva. A parità delle altre condizioni, un onere ricorrente modifica progressivamente la traiettoria del montante. Senza un capitale iniziale, un orizzonte e ipotesi di rendimento non è però possibile attribuire al caso un preciso divario finale in euro.
Il confronto deve utilizzare un rendimento netto comparabile, distinguendo commissioni del prodotto, costi di negoziazione, spread, cambio e imposte applicabili. Anche tempi dei versamenti, dei prelievi e dei pagamenti fiscali possono influire sul risultato. Se un fondo rende di più al lordo, non segue automaticamente che sia preferibile: la differenza potrebbe compensare costi, rischi o esposizioni diversi. Per isolare l’effetto della commissione si mantengono ferme le altre ipotesi, dichiarando poi quali condizioni reali possono modificarle.
Piani, assicurazioni e rischi estremi
La pianificazione finanziaria comprende protezione da rischi che potrebbero compromettere il bilancio familiare. Coperture assicurative, liquidità e distribuzione degli investimenti rispondono a rischi diversi; un prodotto non è ottimo per tutti.
Nel caso di una responsabilità professionale rilevante, possedere un portafoglio non equivale automaticamente a essere protetti da un risarcimento molto elevato. Le risorse proprie assorbono una perdita fino alla loro disponibilità; una copertura assicurativa trasferisce al soggetto assicuratore determinati rischi, entro condizioni e limiti contrattuali. Sono strumenti diversi, che possono essere complementari anziché sostituirsi.
La priorità riguarda rischi potenzialmente gravi e difficilmente sostenibili con il solo patrimonio, quando esiste una copertura pertinente a un costo proporzionato. Per valutare il caso servono massimali, franchigie, esclusioni e condizioni di operatività, insieme all’entità plausibile della perdita e alle risorse liquidabili. Un prodotto complesso non offre per questo una sicurezza assoluta: la protezione dipende da ciò che il contratto copre effettivamente. La pianificazione collega quindi investimenti, liquidità e assicurazioni agli obblighi e ai rischi specifici del bilancio familiare.
Simulazioni, scenari e rischio modello
Una simulazione è una rappresentazione ipotetica, non una previsione certa del futuro. Rendimenti medi, volatilità, correlazioni e distribuzioni assunte possono fallire in crisi; occorre analisi di sensibilità.
La simulazione Monte Carlo dell’esempio assume rendimenti normali e indipendenti, mentre lo scenario di crisi presenta perdite concatenate e correlazioni elevate. Il problema non è risolto aumentando soltanto il numero delle prove: più simulazioni riproducono con maggiore precisione il modello scelto, ma non correggono automaticamente ipotesi inadatte al fenomeno. L’incertezza sul modello va distinta dalla variabilità degli esiti simulati.
Un quantile di perdita indica una soglia associata a una probabilità entro quelle ipotesi e quell’orizzonte; non costituisce un limite invalicabile alle perdite future. La comunicazione del risultato deve esplicitare parametri, distribuzioni, dipendenze, numero di prove e limiti. Nel caso descritto, una verifica utile confronta lo scenario iniziale con ipotesi di code più pesanti, dipendenze diverse e periodi di stress. L’analisi di sensibilità mostra quanto la conclusione dipenda dalle assunzioni, senza trasformare lo scenario alternativo in una nuova certezza.